
Methionin-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
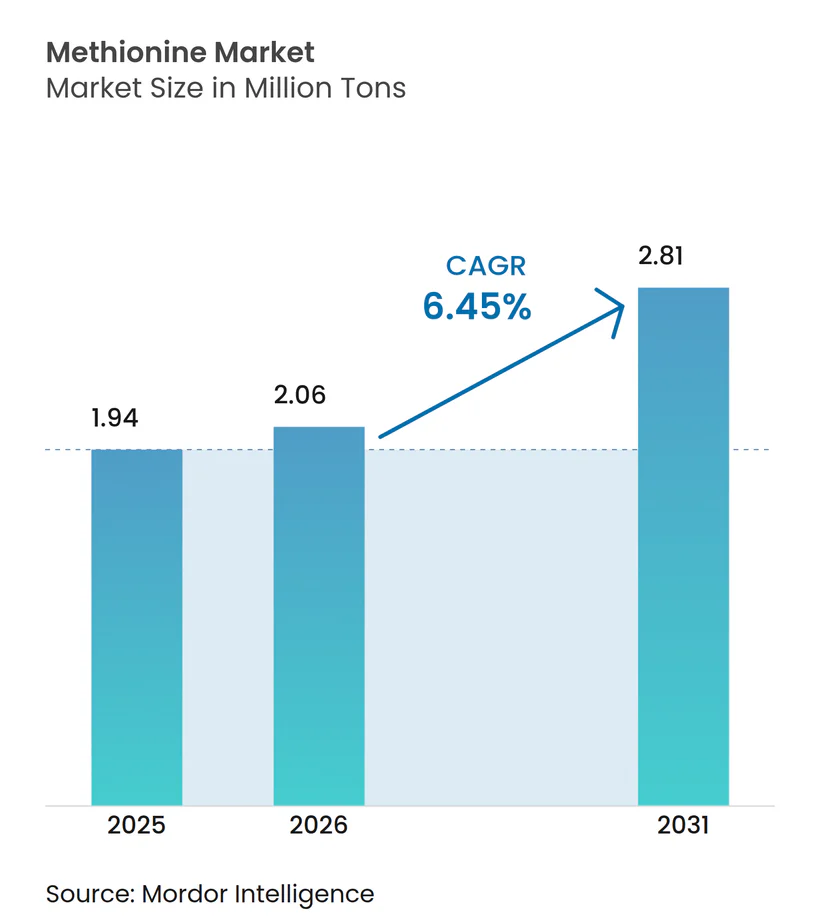
| Marktvolumen (2026) | 2.06 Millionen Tonnen |
| Marktvolumen (2031) | 2.81 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 6.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Methionin-Marktanalyse von Mordor Intelligence
Die Größe des Methionin-Marktes wird voraussichtlich von 1,94 Millionen Tonnen im Jahr 2025 auf 2,06 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 2,81 Millionen Tonnen erreichen, mit einer CAGR von 6,45 % von 2026 bis 2031. Die steigende Nachfrage nach methioninangereichertem Geflügel- und Aquakulturfutter, die zunehmende Verwendung von Flüssigformulierungen in automatisierten Mühlen sowie schnell voranschreitende Biofermentationstechnologien gestalten die Wettbewerbsdynamik neu. Chinas Wandel vom Nettoimporteur zum Nettoexporteur im Jahr 2024 hat die Margen für nordamerikanische und europäische Hersteller verengt, während südostasiatische Integratoren nun von kürzeren Lieferketten und niedrigeren Logistikkosten profitieren. Investitionen in die Integration von grünem Wasserstoff, wie von Evonik in Singapur abgeschlossen, unterstreichen die Bedeutung der Reduzierung des CO₂-Fußabdrucks als Kosten- und Reputationshebel. Schließlich dämpfen funktionale Substitute wie kristallines Lysin und Threonin das Aufwärtspotenzial in Nicht-Futtermittelsegmenten, obwohl pharmazeutische Anwendungen nach wie vor das schnellste Volumenwachstum verzeichnen.
Wichtigste Erkenntnisse des Berichts
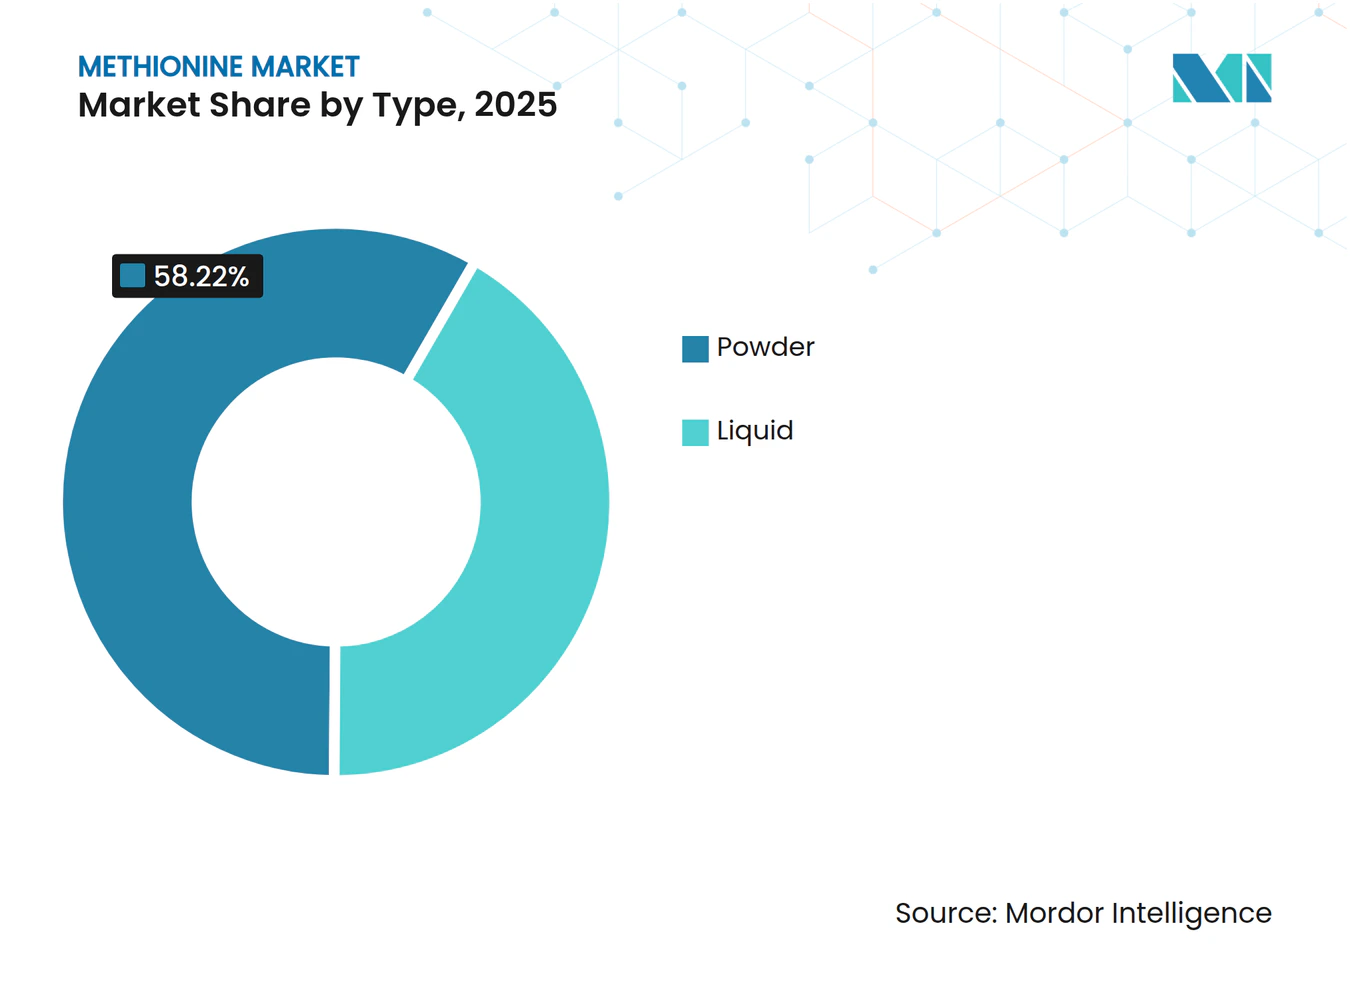
- Nach Typ hielt Pulver-Methionin im Jahr 2025 einen Methionin-Marktanteil von 58,22 %, während flüssiges Methionin bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen wird.
- Nach Qualitätsstufe erfassten Futtermittelqualitätsprodukte 89,19 % des Volumens im Jahr 2025, während Produkte in pharmazeutischer Qualität bis 2031 voraussichtlich mit einer CAGR von 8,61 % expandieren werden.
- Nach Produktionstechnologie entfiel auf die petrochemisch basierte Synthese 85,12 % der Kapazität im Jahr 2025, doch das Segment der biobasierten Produktionstechnologie schreitet bis 2031 mit einer CAGR von 8,91 % voran.
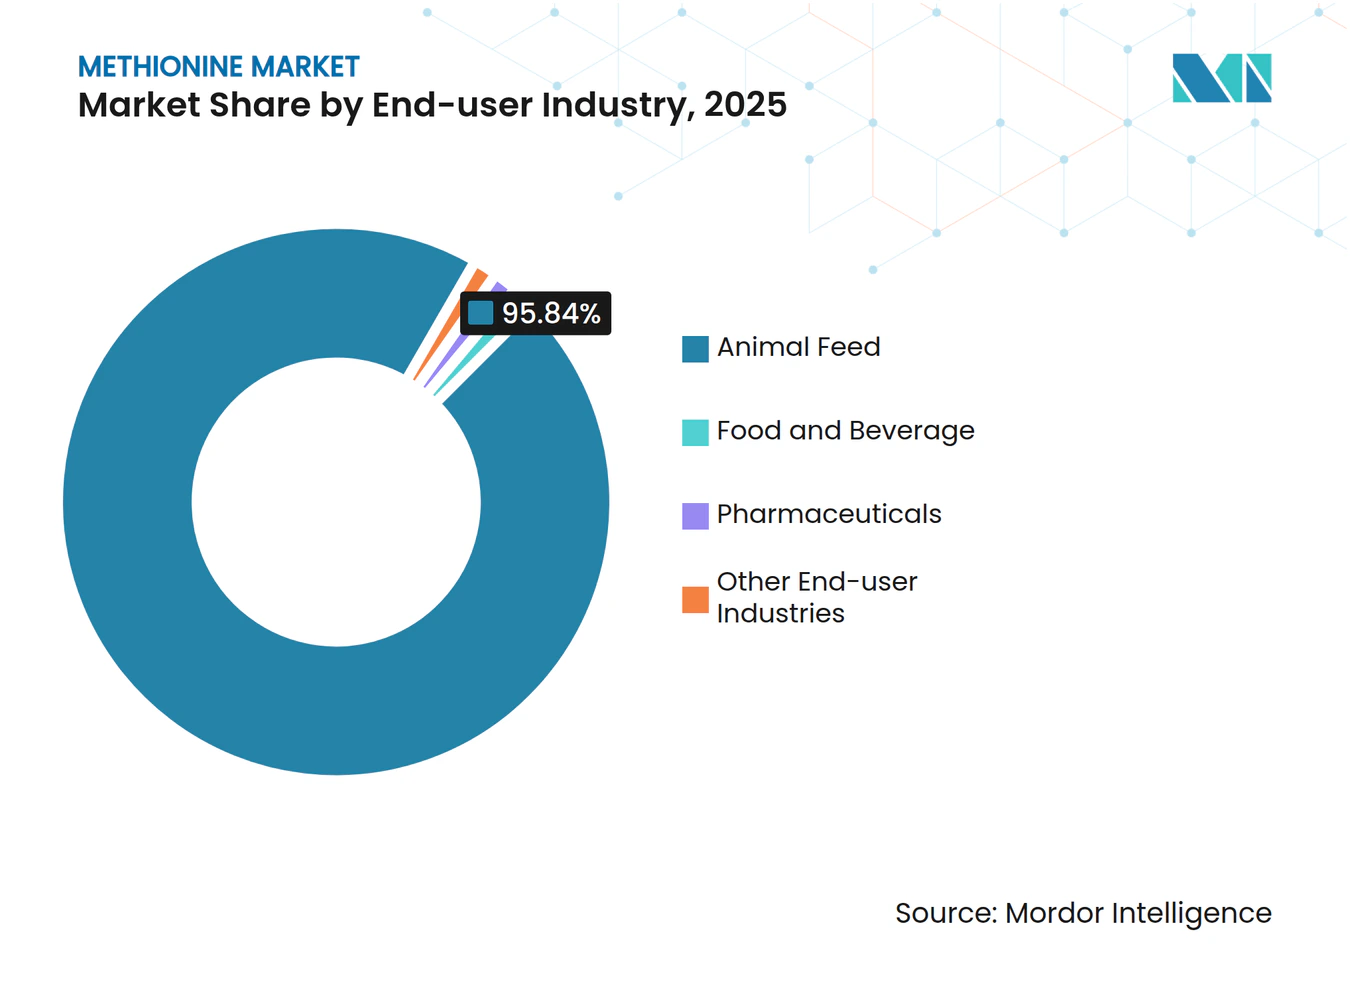
- Nach Endverbraucherbranche entfiel auf Tierfutter 95,84 % des Verbrauchs im Jahr 2025 und es wird erwartet, dass es bis 2031 mit einer CAGR von 7,18 % wächst.
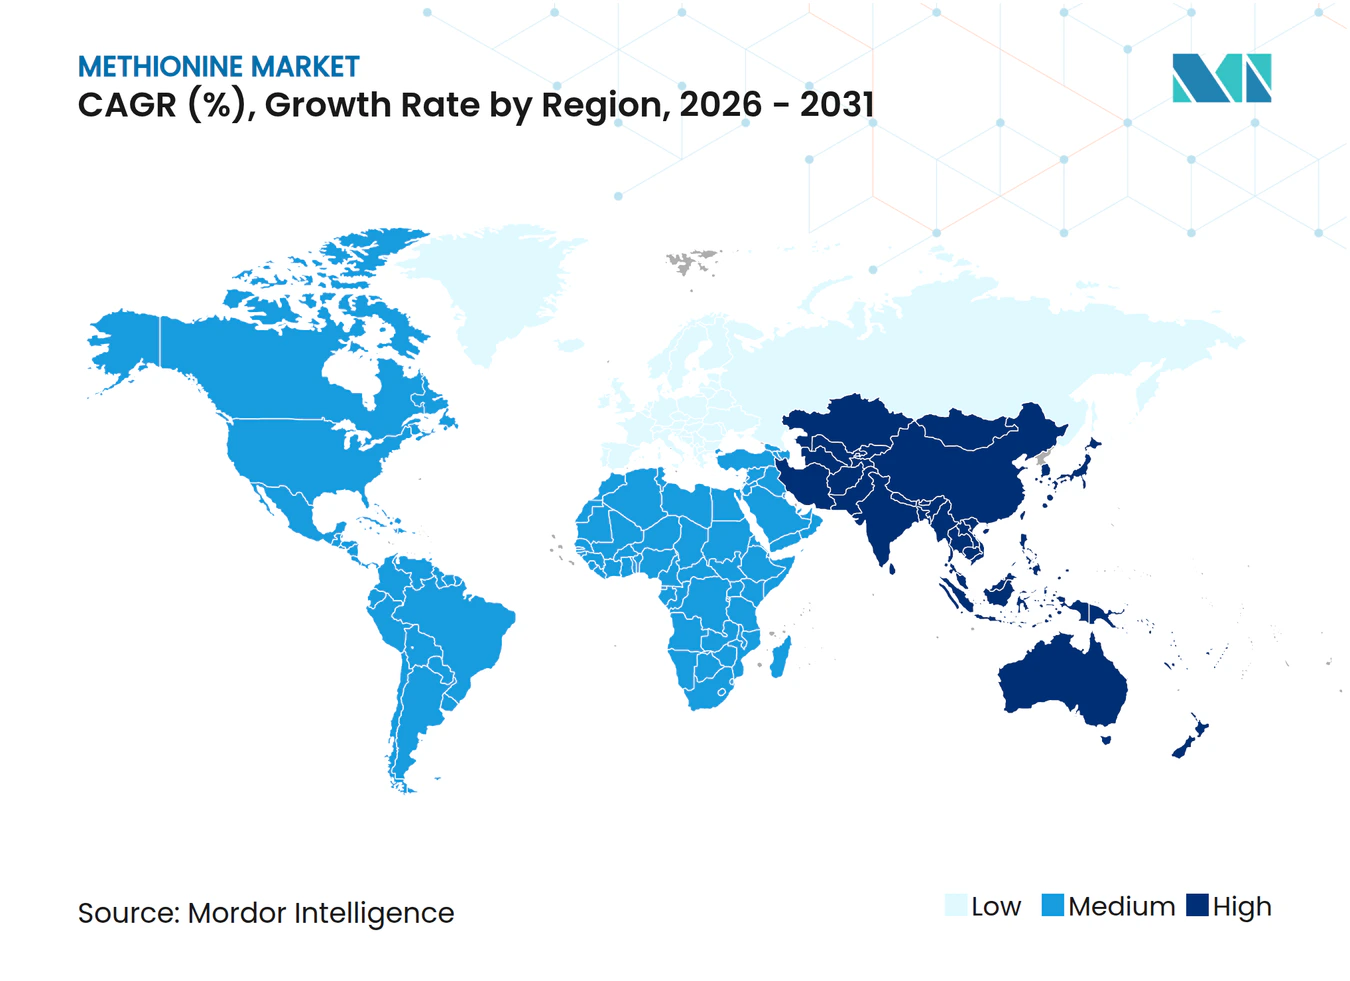
- Asien-Pazifik führte mit 45,31 % des Volumens im Jahr 2025 und wird voraussichtlich bis 2031 mit 7,52 % wachsen, getragen von China, Vietnam, Indonesien und Thailand.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nachfrage nach methioninangereichertem Geflügelfutter | +1.8% | Global; 60 % des inkrementellen Volumens aus Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion der intensiven Aquakultur | +1.2% | China, Vietnam, Indonesien; Ausstrahlungseffekte auf Brasilien und Ecuador | Mittelfristig (2–4 Jahre) |
| Einsatz von pansengepütztem Methionin bei Milchkühen | +0.9% | Nordamerika, EU, Neuseeland, Australien | Langfristig (≥4 Jahre) |
| Kommerzialisierung kostengünstiger Biofermentation | +1.5% | Malaysia, China; Pilotanlagen in Nordamerika | Langfristig (≥4 Jahre) |
| Beschleunigter Wandel hin zu flüssigem Methionin | +1.1% | Nordamerika, Naher Osten, Südostasien | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach methioninangereichertem Geflügelfutter
Geflügelproduzenten intensivieren die Methionin-Supplementierung, um Proteinumwandlungsziele bei erhöhten Futterpreisen zu erreichen. Als erste limitierende Aminosäure in Mais-Soja-Diäten hemmen kleine Defizite den Muskelaufbau und die Eierproduktion. CJ CheilJedangs Anlage mit 180.000 Tonnen/Jahr in Malaysia, die seit 2024 in Betrieb ist, beliefert nun südostasiatische Integratoren und senkt die Logistikkosten um bis zu 20 %. Die Durchdringung von flüssigem Methionin erreichte bis 2025 in den Vereinigten Staaten und Mexiko 50 %–90 % des Verbrauchs, angetrieben durch automatisierte Dosiersysteme, die die Herdengleichmäßigkeit verbessern. Chinas Broilerproduktion überstieg 2024 15 Millionen Tonnen, doch überschüssige inländische Kapazitäten lenkten 2024 380.000 Tonnen Exporte nach Vietnam, Thailand und auf die Philippinen um.
Schnelle Expansion der intensiven Aquakultur
Kreislaufaquakultursysteme und Offshore-Käfige erfordern eine präzise Aminosäurebalancierung, um den Stickstoffausstoß zu reduzieren. Methionin ist heute Standard in sojabasierten fischmehlfreien Diäten für Atlantischen Lachs, Tilapia und Garnelen. Norwegische Lachszüchter, die 2024 1,4 Millionen Tonnen produzierten, spezifizieren flüssiges Methionin für eine homogene Pelletdispersion[1]. Vietnams Pangasius-Exporte erholten sich 2025 auf 1,8 Millionen Tonnen, nachdem mit Methionin angereicherte Futtermittel die Aufzuchtzyklen um zehn Tage verkürzten. EU-Nährstoffverlustziele katalysieren die Einführung kristalliner Aminosäuren, um Einleitungsgrenzwerte einzuhalten, ohne die Wachstumsraten zu beeinträchtigen.
Einsatz von pansengepütztem Methionin bei Milchkühen
Hochleistungskühe, die bis zu 15.000 kg Milch pro Laktation produzieren, übersteigen die ruminale Methioninversorgung. Lipidverkapselte Produkte liefern bioverfügbares Methionin nach dem Pansen und steigern das echte Milchprotein laut einer Metaanalyse aus dem Jahr 2024 um 27 g/Tag[2]. Die Akzeptanz in den USA erreichte 2024 18 %, ein Anstieg um sechs Prozentpunkte gegenüber 2020, da volatile Milchpreise die Betriebe zur Komponentenmaximierung drängten. Adisseos Smartamine-M-Linie verzeichnete im Geschäftsjahr 2024 ein Umsatzwachstum von 24 % und unterstreicht damit die Zugkraft in Premium-Milchsegmenten.
Kommerzialisierung kostengünstiger Biofermentationsrouten
Die Biofermentation entkoppelt das Angebot von petrochemischen Rohstoffschwankungen und senkt die Treibhausgasemissionen um etwa 35 %. CJ CheilJedangs malaysische Anlage, die gentechnisch veränderte E. coli einsetzt, erreicht Titer von 21,28 g/L – Parität mit industriellem Lysin – während die Lizenzierung durch Metabolic Explorer die Fermentationsläufe auf 48 Stunden verkürzt. China baute bis 2025 eine Biokapazität von 150.000 Tonnen/Jahr auf, konzentriert in den maisreichen Provinzen Shandong und Jiangsu. Dennoch verzögern Hochreinheitskristallisation und Non-GMO-Zertifizierungskosten die massenhafte europäische Marktdurchdringung.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der petrochemischen Rohstoffpreise | -0.8% | Europa, Nordamerika, globale Spotmärkte | Kurzfristig (≤2 Jahre) |
| Verfügbarkeit funktionaler Aminosäuresubstitute | -0.5% | Global, insbesondere Formulierungen mit niedrigem Proteingehalt | Mittelfristig (2–4 Jahre) |
| Begrenzte GMP-konforme Kapazität für klinische Anwendungen | -0.2% | Nordamerika, EU, Japan | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der petrochemischen Rohstoffpreise
Die Degussa-Route basiert auf Propylen, Methylmercaptan und Acrolein – Rohstoffe, die Öl- und Gasschwankungen ausgesetzt sind. Chinesische Acroleinpreise fielen von CNY 7.800/Tonne in Q4 2024 auf CNY 6.500/Tonne in Q1 2025, erholten sich dann auf CNY 7.200/Tonne in Q3 und verengten die nicht integrierten Margen um bis zu 15 %. Europäische Propylenverträge erreichten Anfang 2025 nach Raffinerieausfällen einen Höchststand von EUR 1.150/Tonne. Evoniks Singapur-Projekt mit grünem Wasserstoff sichert gegen fossile Volatilität ab und liefert eine CO₂-Reduzierung von 6 %.
Verfügbarkeit funktionaler Aminosäuresubstitute
Proteinreduzierte Diäten, die mit Lysin, Threonin, Valin und Isoleucin supplementiert werden, können den Methioninanteil senken. EU-Antidumpingzölle von bis zu 84,8 % auf chinesisches Valin und Lysin im Jahr 2024 stützten vorübergehend die Methioninnachfrage. Brasilien fügte später Zölle von 13,9 %–36,5 % auf chinesisches Lysin hinzu, was auf breitere protektionistische Tendenzen hindeutet. Neuartige Proteine wie Insektenmehl enthalten ein höheres Basismethionin und könnten den Supplementierungsbedarf langfristig um 10 %–15 % senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Pulver dominiert, während Flüssig schneller wächstPulver-Methionin machte 58,22 % des Volumens im Jahr 2025 aus, während flüssiges Methionin voraussichtlich eine CAGR von 8,24 % erzielen wird – die schnellste unter allen Formaten. Im Nahen Osten beschleunigt die Durchsetzung von ISO 22000 den Wechsel, und saudi-arabische Integratoren rüsteten 2025 Linien um, um Partikelemissionen zu reduzieren. Pulver bleibt in fragmentierten asiatischen und lateinamerikanischen Mühlen fest verankert, wo die Kapitalaufwendungen für Flüssigsysteme sich pro Linie auf USD 200.000–300.000 belaufen.
Pulver-Methionin behält dennoch logistische Widerstandsfähigkeit und Umgebungsstabilität. Evoniks Singapur-Anlage bietet beide Formate an und sichert gegen plötzliche regulatorische oder Kundenwechsel ab. Der kombinierte Effekt verankert den Methionin-Markt, und der Anteil von Flüssig wird bis 2031 voraussichtlich 50 % übersteigen, da die südostasiatische Konsolidierung fortschreitet.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Qualitätsstufe:
Futtermittel dominiert, Pharma beschleunigt sichFuttermittelqualitätsmaterial erfasste 89,19 % des Volumens im Jahr 2025, was die Vorrangstellung von Geflügel, Schweinen und Aquakultur widerspiegelt. Die höchste Nachfrage nach Methionin in Tierfuttermittelqualität ist auf die Nachfrage nach tierischem Protein in der Asien-Pazifik-Region zurückzuführen. Pansengepützte Varianten steigern die Milchproteinerträge um 27 g/Tag und haben sich auf 18 % der US-amerikanischen Milchviehherden ausgebreitet.
Produkte in pharmazeutischer Qualität expandieren mit einer CAGR von 8,61 % auf dem Rücken alternder Bevölkerungen, die parenterale Ernährung benötigen. Das Angebot bleibt jedoch knapp, da GMP-Upgrades mehr als USD 50 Millionen pro Linie kosten und eine mehrjährige Validierung erfordern. Die Lebensmittel- und Getränkequalität hält unter 1 % Marktanteil, erzielt jedoch Preisaufschläge von 40 %–60 % dank der Reinheitsstandards für Säuglingsnahrung und Nahrungsergänzungsmittel.
Nach Produktionstechnologie:
Biofermentation fordert die petrochemische Vorherrschaft herausDie petrochemische Synthese kontrollierte 85,12 % der Nennkapazität im Jahr 2025, während die biobasierte Produktion bis 2031 voraussichtlich mit einer CAGR von 8,91 % wächst, da die Titer nun mit der Lysinökonomie mithalten. CJ CheilJedangs malaysische Einheit weist einen um 35 % niedrigeren CO₂-Fußabdruck durch maisbasierte Glukose und erneuerbare Energie auf. Zhejiang NHUs kontinuierlicher Flüssigprozess mit 180.000 Tonnen/Jahr reduziert den Acroleinverbrauch um 8 % und senkt die variablen Kosten um bis zu USD 70/Tonne.
Der Kristallisationsenergiebedarf belastet nach wie vor die Fermentationsökonomie, und die Non-GMO-Zertifizierung ist für die europäische Futtermittelaufnahme obligatorisch. Dennoch begünstigt anhaltende Rohstoffvolatilität die Fermentation, während methanreiche Hubs im Nahen Osten petrochemische Platzhirsche kostenwettbewerbsfähig halten.
Nach Endverbraucherbranche:
Tierfutter dominiert, Nischensegmente entstehenTierfutter absorbierte 95,84 % des Verbrauchs im Jahr 2025 und wird voraussichtlich eine CAGR von 7,18 % aufrechterhalten, angeführt vom Geflügelanteil von 70 % an der Futtermittelnachfrage. Die Methionin-Marktgröße für Aquakulturfuttermittel wird voraussichtlich von 190.000 Tonnen im Jahr 2026 auf 290.000 Tonnen bis 2031 steigen.
Pharmazeutische und Lebensmittel- und Getränkeanwendungen zusammen bleiben unter 5 %, verzeichnen jedoch höhere Wachstumsraten. Krankenhäuser in Japan, Südkorea und Deutschland standardisieren PROSOL 20 % in Intensivstationen, stehen jedoch bis zur Inbetriebnahme neuer GMP-Kapazitäten vor Rationierungsrisiken. Sportnahrung und Säuglingsnahrungsmischungen nutzen die antioxidativen Eigenschaften von Methionin in Lebensmittelqualität, obwohl die Methioninbranche neue Marktteilnehmer durch Anforderungen an dedizierte Linien abschreckt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Methionin-Markt
Der asiatisch-pazifische Raum dominierte 2025 mit einem Volumenanteil von 45,31 % und wird bis 2031 jährlich um 7,52 % wachsen. China wandelte sich 2024 zum Nettoexporteur, verschiffte 380.000 Tonnen und reduzierte die Importe auf 156.000 Tonnen – eine Verschiebung, die die europäischen und nordamerikanischen Margen unter Druck setzte. Zwei chinesische Werke, die 2025–26 in Betrieb gehen, fügen 380.000 Tonnen/Jahr hinzu, während Evonik Industries AGs Erweiterung in Singapur mit 340.000 Tonnen/Jahr die Relevanz etablierter Anbieter sichert. Japan und Südkorea konzentrieren sich auf GMP-konforme Versorgung, wobei Ajinomoto Co., Inc. bis 2027 eine Kapazität von 1.200 Tonnen/Jahr in Betrieb nimmt, um Engpässe in der Krankenhausversorgung zu lindern.
Nordamerika und Europa Methionin-Markt
Nordamerika hielt 2025 einen bedeutenden Marktanteil. Der Methionin-Markt für flüssige Formulierungen verzeichnet eine erhebliche Nachfrage, da automatisierte Mühlen dominieren. Die Akzeptanz von pansengepufferten Varianten in der Milchwirtschaft erreichte 2024 18 % und stützte die Umsätze im Mehrwertsegment. Europa, mit einem Anteil von 18 %, sieht sich mit protektionistischen Untersuchungen zu Aminosäureimporten konfrontiert und könnte die Zölle auf Methionin ausweiten, sollten die Importmengen weiter steigen.
Südamerika und MEA Methionin-Markt
Südamerika sowie der Nahe Osten und Afrika bleiben importabhängig, verzeichnen jedoch ein starkes Wachstum in der Geflügel- und Aquakulturbranche. Brasiliens Antidumpingmaßnahmen bei Lysin signalisieren die Bereitschaft, heimische Produzenten zu schützen, während Saudi-Arabiens neue Luftqualitätsvorschriften Upgrades auf flüssige Formate vorantreiben. Argentinien und Südafrika setzen auf Präzisionsernährungsstrategien, um die Exportwettbewerbsfähigkeit zu verbessern und die regionale Methionin-Nachfrage schrittweise zu steigern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Methionin beginnt mit vorgelagerten petrochemischen und schwefelbasierten Vorprodukten, die zur Herstellung wichtiger Zwischenprodukte verwendet werden, wobei der Großteil des industriellen DL-Methionins durch chemische Synthese unter Verwendung von Acrolein, Methylmercaptan und Cyanwasserstoff (HCN) als primäre Vorläufer hergestellt wird. Das Rohstoffrisiko konzentriert sich auf Propylen (Acrolein), Methanol (häufig mit der Methylmercaptan-Chemie verknüpft) und die Verfügbarkeit von Schwefel, was Hersteller anfällig für Schwankungen der Energiemärkte und der seegebundenen Chemikalienlogistik macht.
Im Midstream-Bereich wandelt eine kleine Gruppe integrierter globaler Hersteller, darunter Evonik, Adisseo, NHU und Novus International, Zwischenprodukte in Pulver- und Flüssigmethionin um und verwalten Qualitätsspezifikationen, die auf Futtermittel- versus GMP-Anwendungen abgestimmt sind. Nachgelagert fließen die Mengen größtenteils über Premix-Unternehmen und Futtermittelwerke in Kanäle der Tierernährung, wo flüssige Formate an automatisierte Dosiersysteme angebunden sind und Pulver dort verbreitet bleibt, wo die Handhabungsinfrastruktur einfacher ist. Die Lieferkosten werden durch die Zuverlässigkeit der Distribution und die Massenlogistik (Verpackung, Lagerung und regionale Lagerhaltung) geprägt, insbesondere in importabhängigen Märkten.
Wettbewerbslandschaft
Marktkonzentration
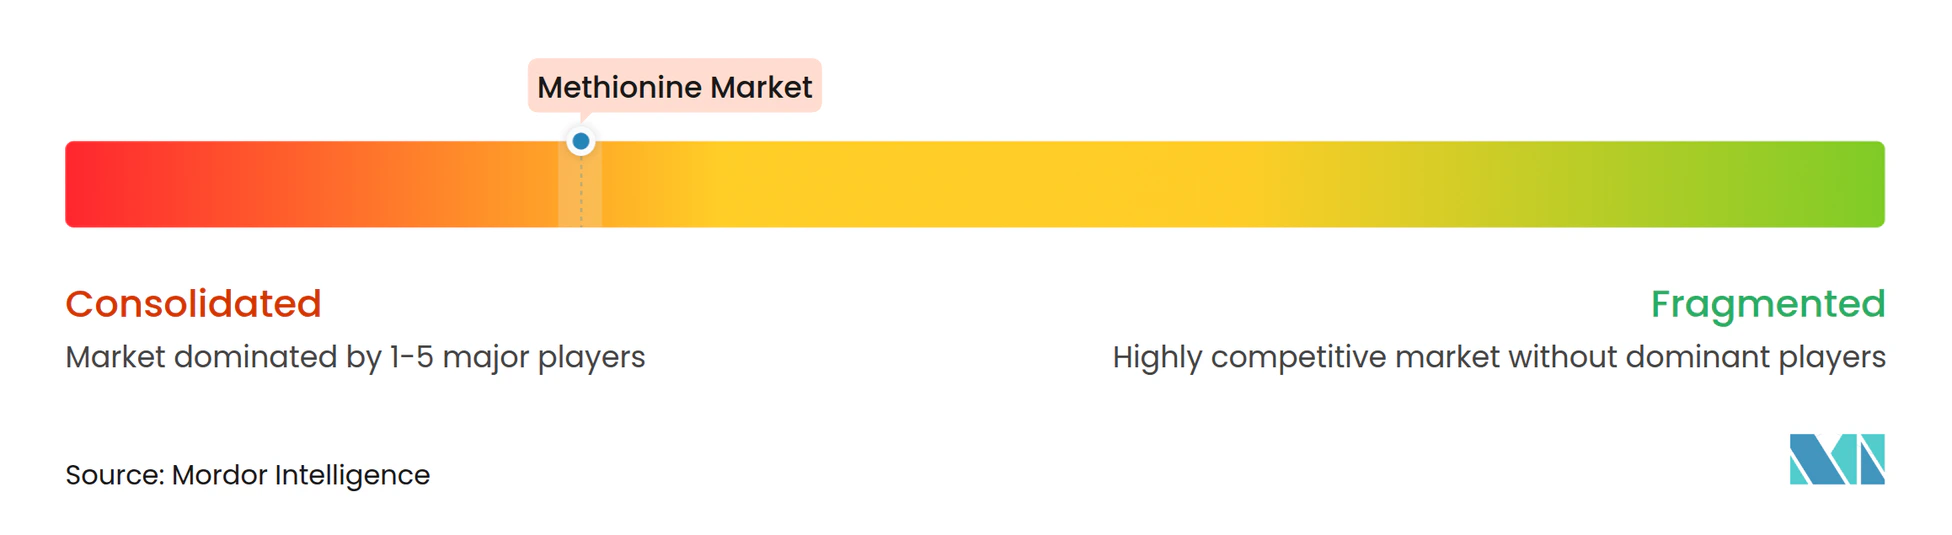
Der Methionin-Markt ist mäßig konsolidiert. Chinesische Akteure, angeführt von Zhejiang NHU und Inner Mongolia Lingsheng, expandieren aggressiv sowohl über petrochemische als auch über Fermentationsrouten. Evoniks in Singapur mit grünem Wasserstoff integrierter Komplex senkt die Kohlenstoffintensität um 6 % und positioniert das Unternehmen für emissionsarme Beschaffungsmandate.
Chancen im weißen Bereich liegen bei pansengepützten Mischungen und Mehrnahrstoffverkapselungen. Mittelständische Produzenten ohne petrochemische Integration oder Fermentations-IP sehen sich jedoch schrumpfenden Margen gegenüber.
Marktführer der Methioninbranche
-
Evonik Industries AG
-
Adisseo
-
Novus International, Inc.
-
CJ CHEILJEDANG CORP
-
Sumitomo Chemical Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Methionin-Markt Unternehmen in diesem Bericht
- Adisseo
- Ajinomoto Co., Inc.
- Chongqing Unisplendour Chemical Co., Ltd.
- CJ CHEILJEDANG CORP
- Evonik Industries AG
- Guangxi Nanning Junwei Feed Co.,Ltd.
- Meihua Holdings Group Co., Ltd.
- Novus International, Inc.
- Sichuan Hebang Biotechnology Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- Volzhsky Orgsynthese, JSC
- Zhejiang NHU Co., Ltd.
Marktchancen und Zukunftsaussichten
Kohlenstoffarme und versorgungssichere Produktionsaufbauten schaffen einen sichtbaren Freiraum, da Käufer und Hersteller auf Rohstoffvolatilität und Kohlenstoffbeschränkungen reagieren. Die Inbetriebnahme einer Fernmethanol-Pipeline zwischen Lülsdorf und Wesseling durch Evonik im Juni 2026 verweist auf Investitionen, die darauf abzielen, kritische Rohstoffe für die Methioninproduktion zu sichern und zugleich transportbedingte Emissionen zu reduzieren – ein Modell, das an anderen großen europäischen Standorten wiederholt werden könnte.
Kapazitäts- und Technologieentscheidungen schaffen zudem geografisch und nach Produktform verteilte Chancenfelder. China bleibt der Schwerpunkt für großmaßstäbliche Erweiterungen, darunter die Ankündigung von Hebang Biotechnology, eine Investition von 7,75 Milliarden CNY für ein Methionin-Projekt mit 600.000 Tonnen Jahreskapazität zu tätigen (Bauabschluss für 2029 angestrebt), was die regionale Selbstversorgung und Exportfähigkeit unterstützt. Gleichzeitig eröffnen Entflaschungsmaßnahmen und Modernisierungen in etablierten Zentren Raum für höherwertige Formate und dienstleistungsorientierte Angebote. Dazu zählt die Erweiterung der Kapazität von Rhodimet AT88 um 40.000 Tonnen durch Adisseo in Burgos, Spanien (laut Unternehmensangaben ab 2026 betriebsbereit), sowie logistikgetriebene Modernisierungen wie der Abschluss von Verbesserungen durch Evonik in Antwerpen im Jahr 2025, um die Verpackungs- und Lagerdurchsätze für weltweite Lieferungen zu stärken.
Neueste Industrielle Entwicklungen in Methionin-Markt
- Juni 2026: Evonik nahm eine neue Fernmethanol-Pipeline zwischen Lülsdorf und Wesseling in Deutschland in Betrieb, um die Methanolversorgung für die Methioninproduktion zu optimieren. Der Schritt stärkt die Rohstoffsicherheit für einen wichtigen Vorläuferstrom und unterstützt geringere logistikbedingte Emissionen im Vergleich zur LKW-basierten Versorgung, was die Wettbewerbsfähigkeit des europäischen Methionin-Standorts stärkt.
- November 2025: Evonik schloss Modernisierungen an seiner Methionin-Anlage in Antwerpen, Belgien, ab, einschließlich eines automatisierten Abfüllsystems für 1.000-Kilogramm-Säcke und erweiterter Lagerkapazitäten. Diese Änderungen verbessern die Effizienz der Ausgangslogistik und die Flexibilität der Sendungen, was für die Bedienung großer Integratoren und die Bewältigung von Schwankungen in den globalen Handelsströmen wichtig ist.
- August 2024: Evonik schloss die Erweiterung seiner MetAMINO-Produktionsanlage in Singapur ab und erhöhte die Jahreskapazität um 40.000 Tonnen auf 340.000 Tonnen. Das zusätzliche Volumen unterstützt das Nachfragewachstum im asiatisch-pazifischen Raum und bietet eine stärkere regionale Versorgungsbasis, da China sich in diesem Zeitraum stärker auf Exporte verlegte.
Methionin-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Methionin-Markt die weltweite Nachfrage und das Angebot an Methionin, das in der Tierernährung und ausgewählten Humananwendungen eingesetzt wird, gemessen als in den Endverbrauchskanälen abgesetztes Produktvolumen während des Untersuchungszeitraums.
Ausschlüsse aus dem Umfang: Nicht erfasst werden nachgelagerte Tierfutterumsätze, Premix- oder Mischfutterverkäufe oder breitere Aminosäuremischungen, bei denen Methionin nicht sauber separiert werden kann.
Segmentierungsübersicht
- Nach Typ
- Pulver
- Flüssig
- Nach Qualitätsstufe
- Futtermittelqualität
- Lebensmittel- und Getränkequalität
- Pharmazeutische Qualität
- Produktionstechnologie
- Petrochemisch basierte Synthese
- Biobasierte Fermentation
- Nach Endverbraucherbranche
- Lebensmittel und Getränke
- Pharmazeutika
- Tierfutter
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktstruktur aufzubauen und realistische Grenzen für Volumina nach Region und Endverwendung festzulegen. Wir stützten uns auf öffentliche Handels- und Produktionssignale, wie UN-Comtrade-Import-Export-Statistiken, FAOSTAT-Indikatoren für Viehbestand und Futterverbrauch, Veröffentlichungen des USDA und anderer Landwirtschaftsministerien sowie OECD-FAO-Ausblicke, die Trends bei der Nachfrage nach tierischem Protein und der Futtereffizienz beschreiben. Wir haben auch begutachtete Fachpublikationen zur Tierernährung ausgewertet, um typische Einmischungsbereiche zu verstehen und wie die Methionin-Nachfrage mit den Geflügel- und Schweinezyklen korreliert.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Verbandswebseiten und seriöse Pressemitteilungen ausgewertet, um Kapazitätserweiterungen, technologische Veränderungen und Lieferkettenengpässe zu erfassen. Wo verfügbar, wurden eine Datenbank mit Import-Export-Sendungsdaten und eine Patentdatenbank genutzt, um Veränderungen in der Handelsrichtung zu plausibilisieren und Prozessinnovationen zu identifizieren, die das effektive Angebot beeinflussen können. Die oben aufgeführten Quellen sind nur beispielhaft und nicht abschließend; wir haben auch viele weitere öffentliche Dokumente zur Unterstützung der Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärinformationen wurden durch strukturierte Experteninterviews und kurze Umfragen mit Produzenten, Distributoren, Futtermittelformulierern und Fachspezialisten gesammelt, die den Aminosäureeinsatz in Tierdiäten verfolgen. Wir nutzten diese Gespräche, um regionale Nachfragetreiber zu validieren, Annahmen zur Auslastungsrate und Zeitpläne zur Engpassbeseitigung zu bestätigen sowie die Sortimentsmischung und Anwendungsaufteilung in APAC, EMEA und Amerika zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | CXOs: 17 % | APAC: 40 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 32 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 51 % | Amerika: 23 % |
Marktgröße und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, bei dem Viehproduktions- und Futtermittelproduktionsindikatoren in Methionin-Anforderungen umgerechnet und anschlieend nach Formulierungspraktiken und der Durchdringung von ergänzenden Aminosäuren nach Region angepasst werden. Um die Gesamtwerte zu verankern, wurden die Ergebnisse durch selektive Bottom-up-Näherungen plausibilisiert, wie z. B. stichprobenartige Produzentenkapazitäten nach Region, handelsgebundene Verfügbarkeit und Kanalprüfungen, die den impliziten Verbrauch mit beobachtbaren Zuflüssen abgleichen.
Zu den im Modell verwendeten Eingaben gehören Trends in der Geflügel- und Schweineproduktion, Wachstum der Mischfutterproduktion, typische Methionin-Einmischungsraten für wichtige Diäten, regionale Importabhängigkeit sowie angekündigte Kapazitäten und Inbetriebnahmezeitpläne, die die Angebotsverfügbarkeit beeinflussen. In der Praxis wurden auch Handelsflussverschiebungen und kurzfristige Verfügbarkeitsengpässe als Plausibilitätsprüfungen herangezogen, da sie häufig Substitutionsverhalten und verzögertes Kaufverhalten in Futtermittelanwendungen erklären.
Für die Prognose wurde eine Szenarioanalyse mit einem Basisszenario verwendet, das auf den Konsensmeinungen der Primärbefragten zu Wachstum bei tierischem Protein und realistischen Auslastungsraten basiert, gefolgt von Sensitivitätsprüfungen für Rohstoffkostenschwankungen und Kapazitätserweiterungen. Wo die Bottom-up-Transparenz unvollständig war, wurden Lücken durch konservative Auslastungsbereiche geschlossen und anschließend gegen Handelsbilanzen und regionale Verbrauchsindikatoren gegengeprüft, bevor die Jahresvolumina finalisiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit Ausreißer frühzeitig erkannt und mit Belegen korrigiert werden. Wir vergleichen das Modell mit unabhängigen Signalen wie Veränderungen der Nettohandelsposition, Bewegungen der Futtermittelproduktion und der Auslastungsrichtung und überprüfen dann alle großen Abweichungen auf Regions- und Anwendungsebene vor der Freigabe.
Analytikerprüfungen werden in Schichten durchgeführt, bei denen Schlüsselannahmen hinterfragt, neu berechnet und erneut durchgeführt werden, um zu bestätigen, dass sich die Gesamtwerte über die Jahre hinweg logisch verhalten. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere Anlagenausfälle, neue Kapazitätsstarts oder starke Verschiebungen in der Handelspolitik ausgelöst werden. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Sicht zum jeweiligen Zeitpunkt erhalten.
Vergleich der Methionin-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Methionin-Marktgrößen können weit auseinanderliegen, selbst wenn dasselbe Produkt diskutiert wird, da die Zählregeln und Einheiten nicht immer aufeinander abgestimmt sind. Unterschiede entstehen in der Regel dadurch, ob Wert oder Volumen verwendet wird, was rund um den Futterverbrauch gezählt wird und wie Preis- und Währungsannahmen behandelt werden.
Handelsbilanzchecks, Kapazitäts- und Auslastungssignale sowie Futtermittelproduktionsindikatoren sind die Belege, die die Schätzung von Mordor Intelligence an den physischen Verbrauch in Tonnen knüpfen, anstatt ihn mithilfe gemischter Preise in Umsatz umzurechnen, die je nach Region und Quartal schwanken können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,94 Mio. Tonnen (2025) | |
| Globales Beratungsunternehmen A | 4,16 Milliarden USD (2025) | Diese Zahl ist wertbasiert und hängt daher von Annahmen zum durchschnittlichen Verkaufspreis und zum Währungszeitpunkt ab; zudem können einige futterbezogene Mischungen bei der Zuordnung von Produkt zu Endverwendung unterschiedlich behandelt werden. |
| Branchenpublikation B | 7,00 Milliarden USD (2025) | Eine höhere Wertschätzung kann entstehen, wenn breitere Anwendungskörbe und Quellkategorien einbezogen werden und wenn globale Progressionen des durchschnittlichen Verkaufspreises ohne enge Abstimmung mit regionalen Handelsflüssen und Auslastungsrestriktionen angewendet werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Einheit und durch die Art und Weise, wie Preisgestaltung, Sortimentsmischung und die Abdeckung angrenzender Anwendungen im Modell behandelt werden. Indem die Annahmen auf Nachfrageindikatoren zurückführbar gehalten und durch Interviews validiert werden, bleibt das Endergebnis reproduzierbar und lässt sich während der jährlichen Aktualisierungszyklen leicht überprüfen.
Im Bericht beantwortete Schlüsselfragen
Welches Volumen wird für den Methionin-Markt im Jahr 2031 prognostiziert?
Die globale Nachfrage wird bis 2031 voraussichtlich 2,81 Millionen Tonnen erreichen und von 2026 bis 2031 mit einer CAGR von 6,45 % wachsen.
Welches Segment zeigt das schnellste Wachstum im Methionin-Markt?
Flüssiges Methionin führt mit einer CAGR von 8,24 % bis 2031, da die automatisierte Dosierung in Futtermittelmühlen zunimmt.
Warum ist die Biofermentation für die Methioninversorgung wichtig?
Sie reduziert die Treibhausgasemissionen um etwa 35 % und entkoppelt die Kosten von volatilen petrochemischen Rohstoffen.
Wie dominant ist Tierfutter beim Methioninverbrauch?
Tierfutter machte 95,84 % des Volumens im Jahr 2025 aus und wird bis 2031 über 90 % bleiben.
Welche Region wird bis 2027 die meisten neuen Methioninkapazitäten hinzufügen?
China fügt über zwei Projekte 380.000 Tonnen/Jahr hinzu und bleibt der größte Beitragszahler zur neuen globalen Kapazität.
Was hält das Angebot an Methionin in pharmazeutischer Qualität knapp?
Nur etwa 8.000 Tonnen/Jahr erfüllen GMP-Standards, und neue Linien erfordern eine mehrjährige Validierung sowie Investitionen von mehr als USD 50 Millionen.