
Bisphenol A (BPA) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
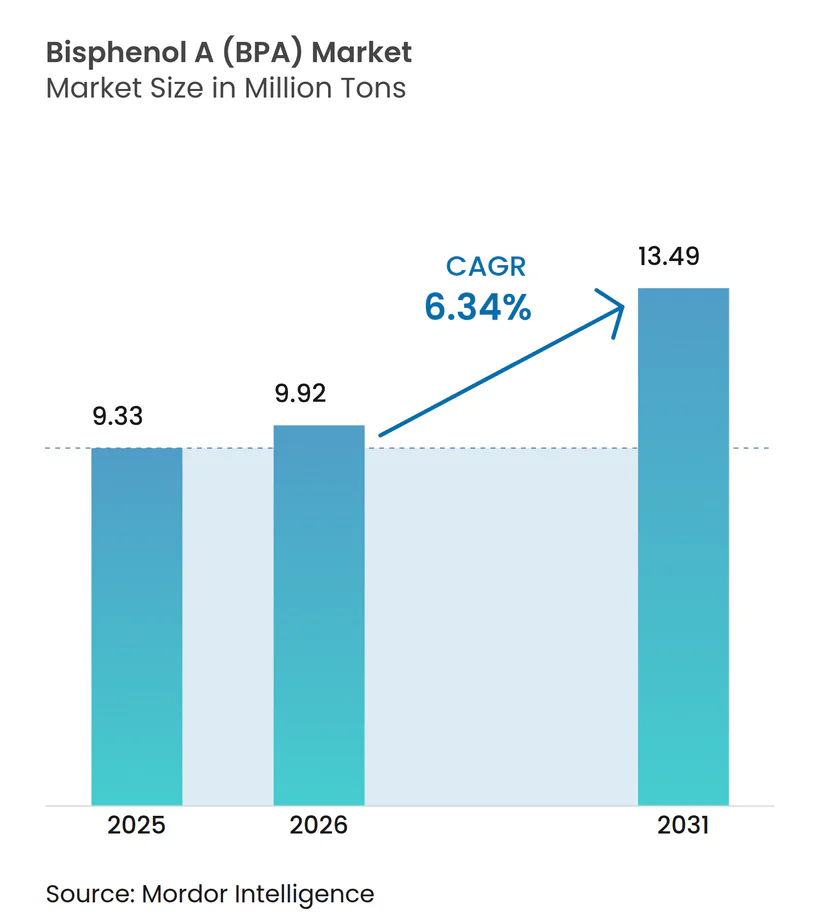
| Marktvolumen (2026) | 9.92 Millionen Tonnen |
| Marktvolumen (2031) | 13.49 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 6.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bisphenol A (BPA) Marktanalyse von Mordor Intelligence
Die Bisphenol-A-Marktgröße wurde im Jahr 2025 auf 9,33 Millionen Tonnen geschätzt und soll von 9,92 Millionen Tonnen im Jahr 2026 auf 13,49 Millionen Tonnen bis 2031 wachsen, bei einer CAGR von 6,34 % während des Prognosezeitraums (2026–2031). Polycarbonat bleibt weiterhin das volumenmäßige Rückgrat, da seine Schlagfestigkeit, Klarheit und Flammhemmung in der Unterhaltungselektronik und bei Fahrzeugverglasungen geschätzt werden. Die Rohstoffkostenlücke zwischen Asien-Pazifik und dem Westen weitet sich aus, sodass integrierte chinesische Hersteller stärkere Barmittelmargen erzielen als ihre nordamerikanischen und europäischen Wettbewerber. Der Ausbau der Windenergie und Luft- und Raumfahrtverbundwerkstoffe steigern die Nachfrage nach Epoxidharzen und verschaffen hochreinen BPA-Qualitäten eine Wachstumsnische, die von lebensmittelkontaktbezogenen Vorschriften weitgehend unberührt bleibt. Gleichzeitig deuten Pilotprojekte zur geschlossenen Depolymerisation in Texas und Europa auf künftige sekundäre Versorgungsströme hin, die den Bedarf an Neukapazitäten dämpfen könnten, ohne den Gesamtschwung des Bisphenol-A-Marktes zu bremsen.
Wichtigste Erkenntnisse des Berichts
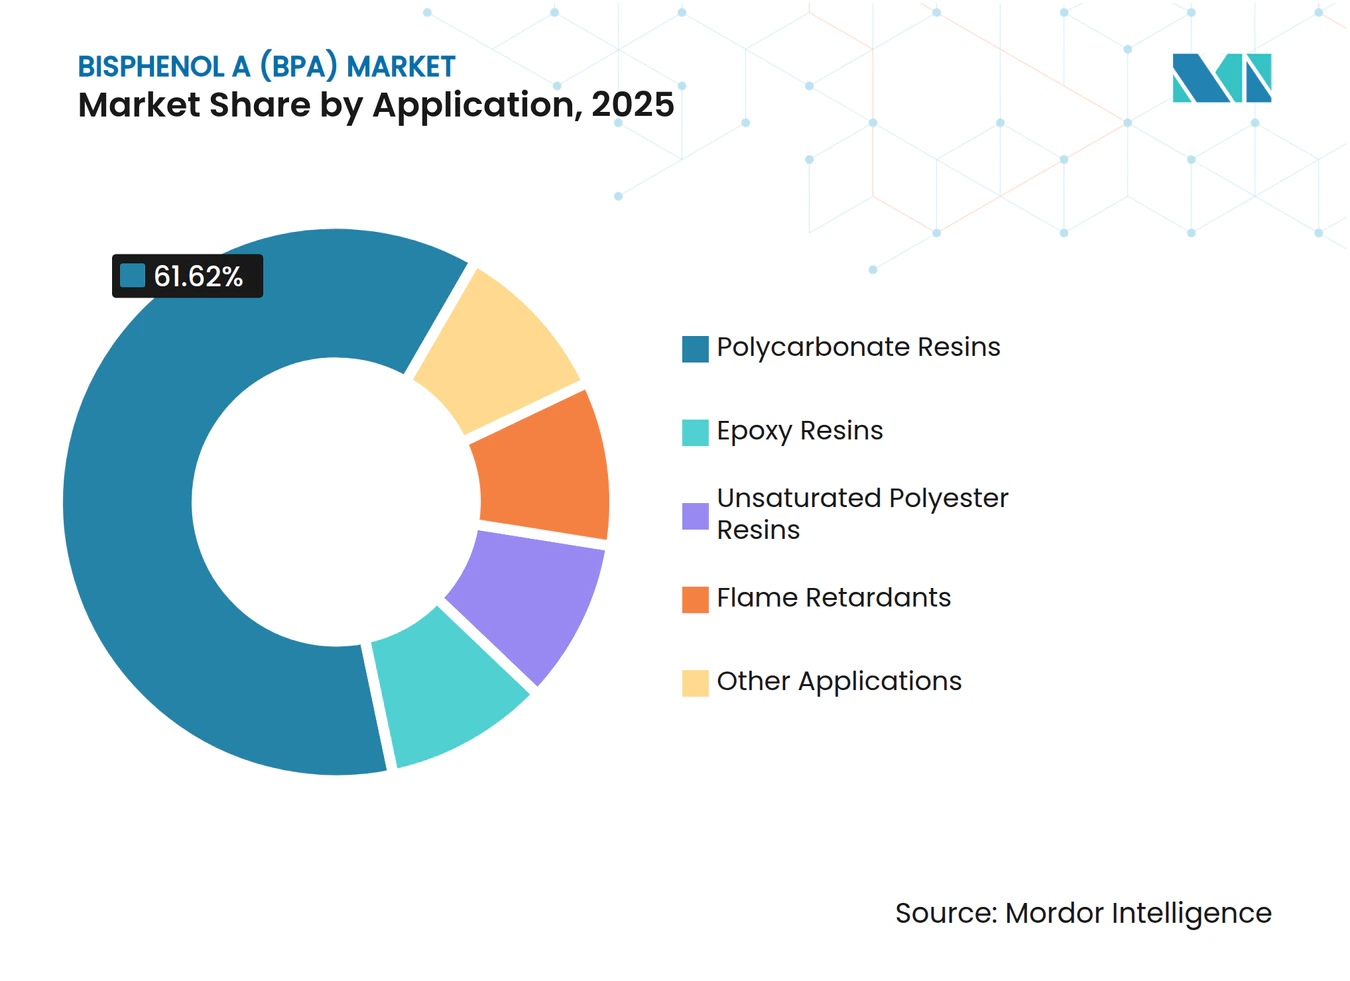
- Nach Anwendung entfielen im Jahr 2025 61,62 % des Bisphenol-A-Marktanteils auf Polycarbonatharze, während Epoxidharze bis 2031 mit einer CAGR von 6,44 % wachsen sollen.
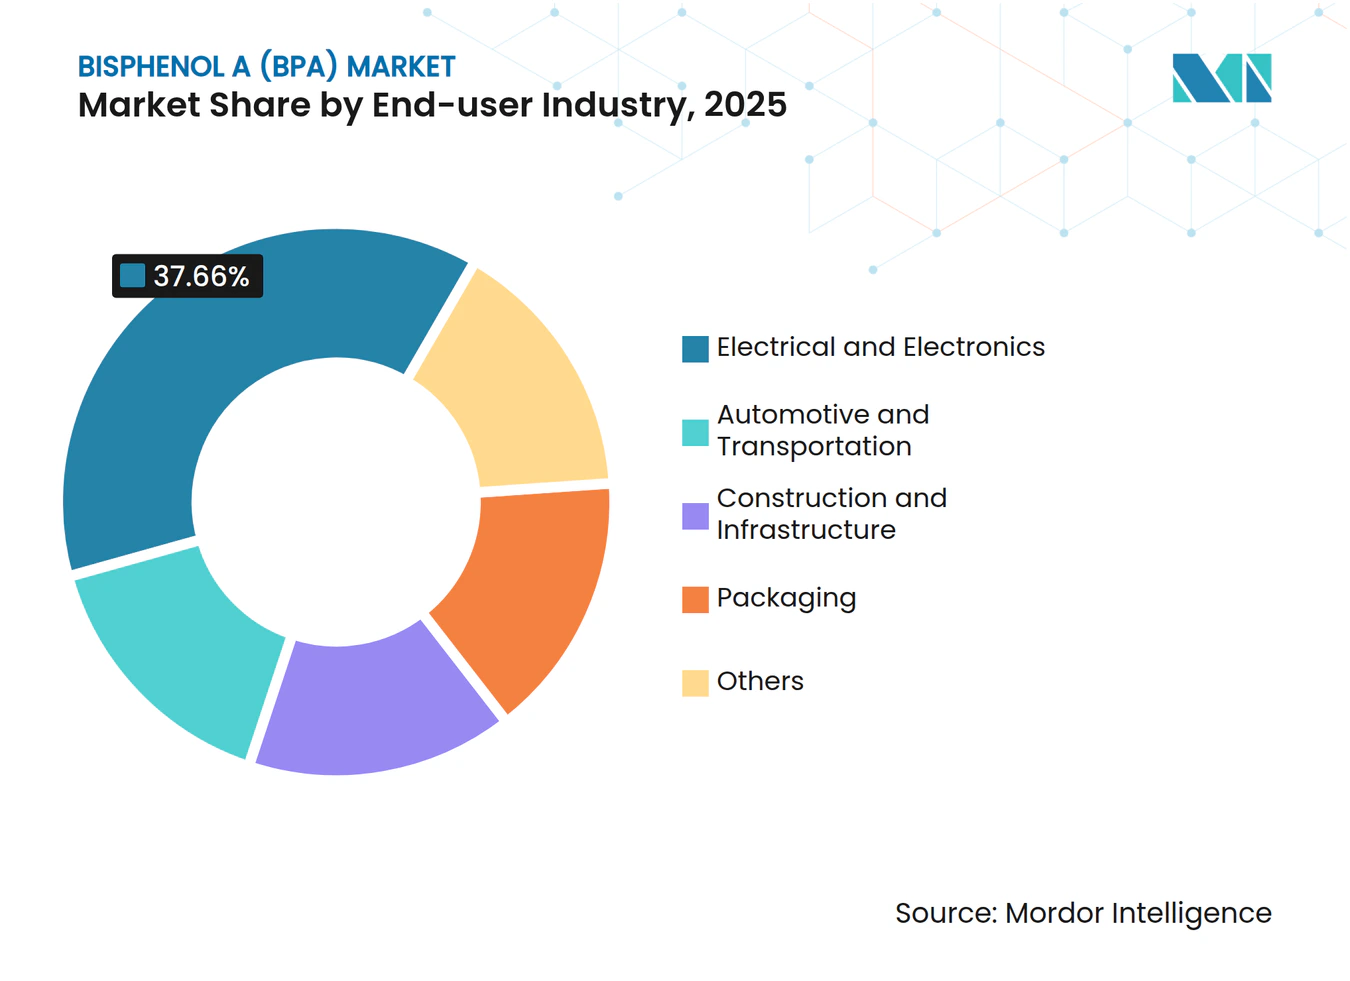
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Anteil von 37,66 % der Bisphenol-A-Marktgröße auf Elektro und Elektronik, mit einer CAGR von 6,55 % zwischen 2026 und 2031.
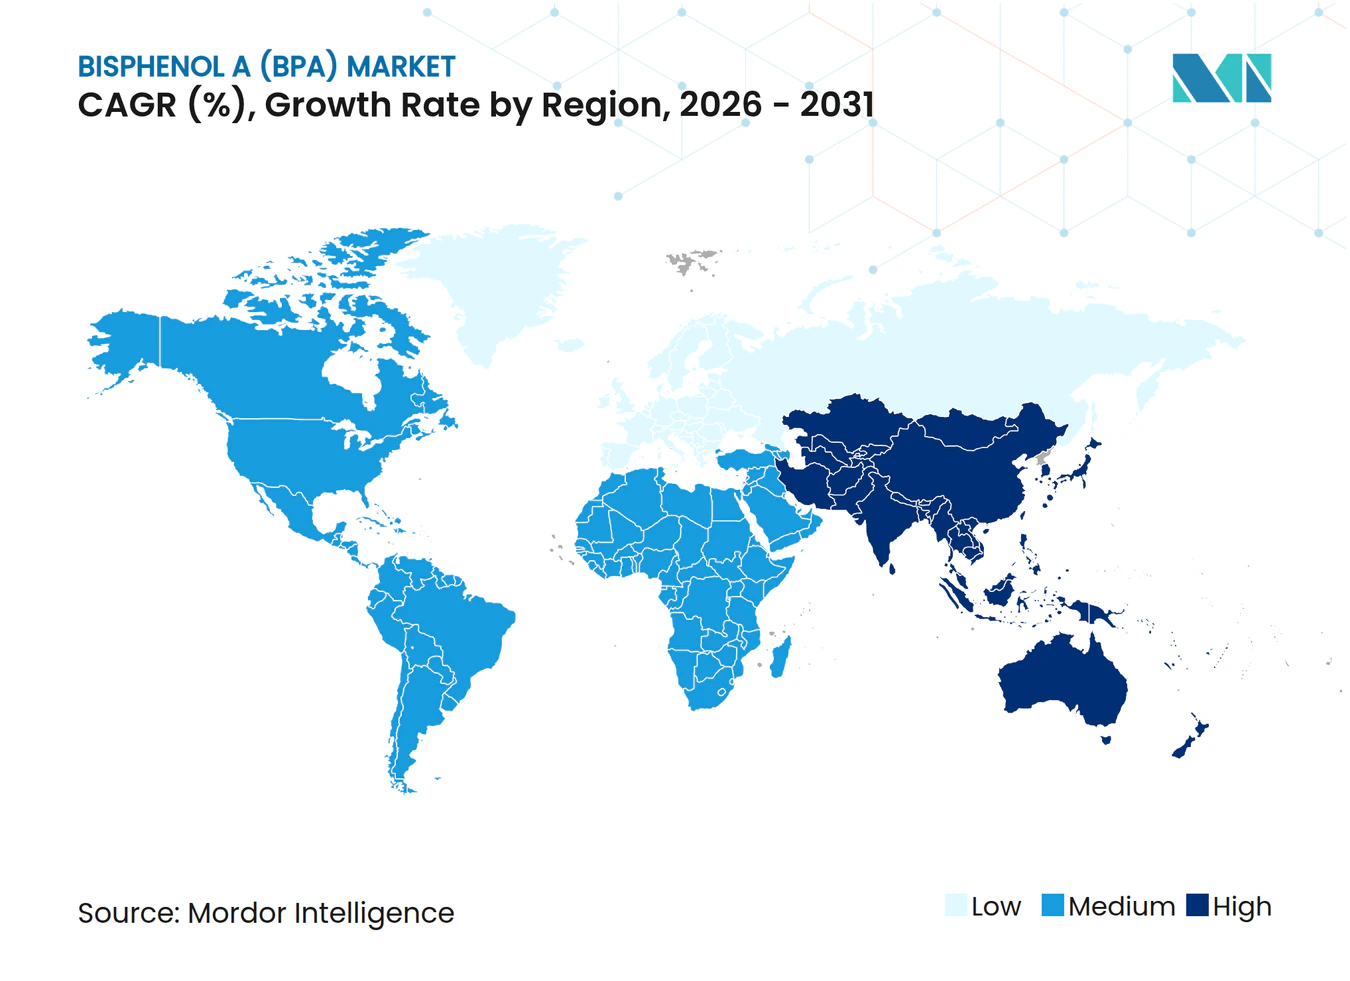
- Nach Geografie entfiel auf Asien-Pazifik ein Marktanteil von 63,10 %, mit einer CAGR von 7,32 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Epoxidharz-Nachfrage für Windturbinenblätter | +1.2% | Europa, Nordamerika, Küstenregionen im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterungen in Asien-Pazifik senken die Stückkosten | +2.1% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| BPA-Derivate in Luft- und Raumfahrtqualität für fortschrittliche Verbundwerkstoffe | +0.8% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Integration von Phenol-Aceton im Durchflussverfahren steigert Margen | +0.9% | Global, angeführt von integrierten Herstellern in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Geschlossene BPA-Depolymerisation und Upcycling-Technologien gewinnen an Bedeutung | +0.6% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Epoxidharz-Nachfrage für Windturbinenblätter
Der Ausbau der Windenergie zieht hochleistungsfähige Epoxidharze in Rotorblätter mit einer Länge von über 100 m, wobei jedes Blatt mehrere hundert Kilogramm BPA-basiertes Harz enthält. Europas Offshore-Anlagen verbrauchten im Jahr 2025 etwa 24.000 Tonnen solcher Epoxidharze, und die Mengen steigen, da die Küstengenehmigungsverfahren sich beschleunigen[1]. Die überlegene Haftung, chemische Beständigkeit und Ermüdungslebensdauer von BPA-basiertem Epoxid erfüllen die Blattlebensdauerziele, die die Stromgestehungskosten bestimmen. Ähnliche Eigenschaftsprofile treiben die Einführung in Gondelverkleidungen und Holmgurten voran. Da die Lieferkette für erneuerbare Energien Langlebigkeit über reine Kosten stellt, sichern sich integrierte BPA-Lieferanten stabile Abnahmemengen, die weitgehend von Lebensmittelkontaktverboten unberührt bleiben. Parallel dazu hält die Luft- und Raumfahrt die Epoxidharz-Nachfrage auf einem stabilen Kurs, obwohl lange Zertifizierungszyklen den Großteil des Aufschwungs auf die Zeit nach 2028 verschieben.
Kapazitätserweiterungen in Asien-Pazifik senken die Stückkosten
Neue Anlagen im chinesischen Festland fügten im ersten Halbjahr 2024 696.000 t/Jahr an Nennkapazität hinzu und übten Abwärtsdruck auf die globalen Vertragspreise aus. Diese Standorte befinden sich in unmittelbarer Nähe von Cumol- und Phenol-Aceton-Zentren, was Logistikkosten und Betriebskapital reduziert. Westliche Hersteller mit älteren, kleineren Reaktoren haben höhere Fixkosten, sodass nordamerikanische Phenolanlagen im Jahr 2025 nur mit 55–60 % ausgelastet waren. Die Margenlücke zwingt einige dazu, den Handels-BPA-Markt zu verlassen und sich auf Spezialderivate zu konzentrieren. Zusätzliche werkseigene Einheiten, die chinesische Polycarbonatlinien unterstützen, werden den Handelsmarkt weiter schrumpfen lassen, Exporteure aus Hochkostenregionen verdrängen und die Handelsströme im Bisphenol-A-Markt neu gestalten.
BPA-Derivate in Luft- und Raumfahrtqualität für fortschrittliche Verbundwerkstoffe
Hochreines BPA unterstützt Epoxidsysteme mit Glasübergangstemperaturen über 180 °C, einem Schwellenwert, den biobasierte Kandidaten bisher nicht erreicht haben. Hydriertes BPA (HBPA) für die Elektronikverpackung hatte im Jahr 2024 einen Wert von 23,5 Millionen USD und könnte bis 2032 37,3 Millionen USD erreichen, da höhere thermische Budgets in Halbleiter-Roadmaps einfließen. Qualifizierungszeiträume von drei bis fünf Jahren in der Luft- und Raumfahrt binden Lieferanten an lange Umsatzströme und fördern Forschungs- und Entwicklungsausgaben für Produkte der nächsten Generation. Diese hochmargigen Nischen schützen einen Teil des Bisphenol-A-Marktes vor Rohstoffzyklen und machen das Segment für Unternehmen attraktiv, die Differenzierung anstreben.
Integration von Phenol-Aceton im Durchflussverfahren steigert Margen
Die Durchflusstechnologie optimiert Verweilzeit und Wärmeabfuhr besser als Chargenreaktoren, steigert die Gesamtausbeute und senkt die Energieintensität um 5–8 %. Anlagenbetreiber, die Durchflussreaktoren in Neubauten integrieren, gewinnen die Flexibilität, zwischen BPA und anderen Phenolderivaten zu wechseln, wenn sich die Spreads verschieben. Da Greenfield-Standorte in Asien-Pazifik auf der grünen Wiese beginnen, profitieren sie als Erste von diesen Vorteilen. Westliche Anlagen, die Nachrüstungen prüfen, sind mit Ausfallzeitrisiken und höheren Investitionskosten konfrontiert, was die strukturelle Kostenkluft vertieft, die die Wettbewerbsfähigkeit im Bisphenol-A-Markt bestimmt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Phenol- und Aceton-Rohstoffen | -1.4% | Global, besonders ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Antidumpingzölle auf asiatische BPA-Exporte | -0.7% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Rasche Einführung BPA-freier Harze in der kritischen Elektronik | -0.9% | Europa, Nordamerika, Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Phenol- und Aceton-Rohstoffen
Nordamerikanisches Phenol kostete im vierten Quartal 2025 durchschnittlich 902 USD/t gegenüber 728 USD/t in Asien-Pazifik – eine Lücke, die Arbitrageladungen auslöste und die Spotvolatilität auf über 20 % trieb. Da BPA den größten Teil der Phenolkosten absorbiert, hatten Polycarbonatverkäufer Schwierigkeiten, langfristige Verträge abzusichern, und Automobil-OEMs wechselten zu Festpreisvereinbarungen, die das Risiko auf die Harzlieferanten zurückverlagern. Nicht integrierte Hersteller drosselten ihre Auslastung und ließen Anlagen bei 55–60 % laufen. Da Benzol vorgelagert an Rohölschwankungen gebunden bleibt, können Rohstoffschocks innerhalb von Wochen durch den Bisphenol-A-Markt ripple.
Antidumpingzölle auf asiatische BPA-Exporte
Die EU setzte im Juli 2025 endgültige Zölle von 17,3–33 % auf chinesische BPA-basierte Epoxidharze fest und erhöhte damit die Landekosten um bis zu 300 USD/t. Während der Schritt die europäischen Margen vorübergehend stützt, zahlen nachgelagerte Compoundierer mehr für Vorleistungen, was ihre Exportwettbewerbsfähigkeit untergräbt. Im Oktober 2024 hinzugefügte Registrierungsvorschriften verlängern die Zollabfertigungszeiten und begünstigen etablierte Marktteilnehmer mit Compliance-Teams. Sollten die Vereinigten Staaten den EU-Schutz bis Ende 2026 nachahmen, werden die globalen Handelsrouten für den Bisphenol-A-Markt weiter fragmentieren, die regionale Selbstversorgung zunehmen und bis 2029 möglicherweise Überkapazitäten entstehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Polycarbonat-Dominanz verdeckt den schnelleren Wachstumspfad von EpoxidPolycarbonat belegte im Jahr 2025 61,62 % der Bisphenol-A-Marktgröße, was den fest verankerten Einsatz in LED-Linsen, Smartphone-Gehäusen und leichten Fahrzeugverglasungen widerspiegelt[2]. Preisschwankungen von 18–22 % im Jahr 2025 veranlassten Automobilhersteller jedoch, Polycarbonat-ABS-Blends zu testen, die die BPA-Intensität senken, ohne die Schlagfestigkeit zu beeinträchtigen. Selbst mit diesen Verdünnungsstrategien sind globale Elektrofahrzeugplattformen auf klare, robuste Verglasungen angewiesen, um Masse zu reduzieren, was die Polycarbonat-Nachfrage bis 2031 stützt. Epoxidharz hingegen startete von einer kleineren Basis, soll aber den Gesamtbisphenol-A-Markt mit einer CAGR von 6,44 % übertreffen, gestützt durch Windturbinenblätter und Luft- und Raumfahrtverbundwerkstoffe. Jedes Offshore-Blatt integriert hunderte Kilogramm Harz, und Blattlängen von über 100 m sichern jahrzehntelange Servicezyklen, die das Volumen stabilisieren. Zusammen werden diese beiden Produkte während des Prognosezeitraums weiterhin mehr als vier Fünftel des Bisphenol-A-Marktanteils ausmachen.
Andere Anwendungen, darunter flammhemmendes Tetrabromobisphenol A, ungesättigte Polyesterharze und Spezialbeschichtungen, nehmen Nischen-, aber profitable Positionen ein. Tetrabromobisphenol A dominiert Sicherheitsformulierungen für Leiterplatten, bei denen halogenfreie Substitute die Zündbeständigkeit schwächen. Biomassebasiertes BPA, das gemeinsam von Mitsui Chemicals und Teijin entwickelt wird, könnte bis 2028 in den Pilotmaßstab eintreten, doch die Kostenparität bleibt schwer erreichbar. Insgesamt gewährleisten diese kleineren Absatzmärkte eine Nachfragevielfalt, doch fehlt ihnen die Größenordnung, um einen künftigen Rückgang im Massenpolycarbonat auszugleichen, sollte die Substitution bei Konsumgütern an Fahrt gewinnen.



Nach Endverbraucherbranche:
Elektronik führt, während Automobil aufholtElektro und Elektronik absorbierten im Jahr 2025 37,66 % des globalen BPA-Volumens und sollen bis 2031 mit einer CAGR von 6,55 % wachsen. Funktionsreiche Geräte und Rechenzentrumshardware erfordern engere Toleranzen und treiben hochreines Polycarbonat und Epoxidlaminate, die 20–30 % Aufschläge gegenüber Massenqualitäten erzielen. Hydriertes BPA erfüllt Feuchtigkeitsbeständigkeits-Benchmarks bei der Halbleiterverkapselung und macht etwa 40 % des HBPA-Teilsegments aus. Selbst wenn die Smartphone-Stückzahlen stagnieren, erhöhen fortschrittliche Formfaktoren wie faltbare Geräte und Augmented-Reality-Headsets die Harzmenge pro Gerät und verlängern das Wachstum für diesen Teil des Bisphenol-A-Marktes.
Automobil und Transport verbrauchten im Jahr 2025 fast ein Viertel des Polycarbonats und gewannen durch die Einführung von Elektrofahrzeugen an Dynamik. Jedes Batteriepack verwendet 5–8 kg Epoxidkleber für die strukturelle Integrität, ein Wert, der mit der Packkapazität skaliert. Polycarbonat-Scheinwerferlinsen sparen 40–50 % Gewicht gegenüber Glas und tragen zur Reichweitensteigerung bei. Breitere Verglasungen sind durch Kratz- und UV-Beständigkeit eingeschränkt, doch schrittweise Fortschritte bei Beschichtungen verringern den Abstand. Bau, Verpackung und Medizinprodukte runden die Nachfrage ab. Verpackungen stehen vor direktem regulatorischem Gegenwind, doch industrielle Beschichtungen für große Behälter behalten begrenzte Ausnahmeregelungen bis 2028 bei, was den Rückgang abfedert. Insgesamt unterstreicht der Endverbraucher-Mix, wie Elektronik und Mobilität die künftige Nachfrage verankern und das Wachstumsnarrativ für den Bisphenol-A-Markt stärken.

Geografische Analyse
APAC-Markt für Bisphenol A (BPA)
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 63,10 % am Bisphenol-A-Markt und wird voraussichtlich bis 2031 mit einem CAGR von 7,32 % wachsen. China allein betrieb bis 2024 eine Kapazität von 5,931 Millionen t/Jahr und steigerte die Produktion von Januar bis August 2025 um 12 % im Jahresvergleich auf 3,15 Millionen Tonnen. Jüngste Inbetriebnahmen bei Wanhua, Qingdao Haiwan und Hengli fügten 696.000 t/Jahr hinzu und stärken die regionale Kostenwettbewerbsfähigkeit. Indiens petrochemisches Ausbauprogramm im Umfang von 37 Milliarden USD bis 2030 zielt darauf ab, die starke Importabhängigkeit zu verringern; Zuflüsse organischer Chemikalien von 5,018 Millionen Tonnen im Haushaltsjahr 2023/24 signalisieren eine latente Nachfrage, die der Subkontinent letztendlich lokal decken wird.
Nordamerika- und Europa-Markt für Bisphenol A (BPA)
Nordamerika und Europa zusammen entfallen auf einen schrumpfenden Anteil am Bisphenol-A-Markt, da höhere Rohstoffkosten und Antidumpingzölle den Handel verzerren. Der nordamerikanische Phenolpreis lag im vierten Quartal 2025 bei rund 902 USD/t und drückte die integrierten Margen, als asiatische Importe unterhalb der inländischen variablen Kosten ankamen. EU-Zölle von 17,3 bis 33 % schützen lokale Epoxidharzhersteller, erhöhen jedoch die Kosten nachgeordneter Compoundierer und begünstigen Produktionsverlagerungen nach Asien. Westliche Anbieter reagieren mit verstärktem Einsatz kreislaufwirtschaftlicher Rohstoffe und Spezialqualitäten und hoffen, trotz Mengenverlusten den Wert zu erhalten.
Südamerika- und MEA-Markt für Bisphenol A (BPA)
Südamerika sowie der Nahe Osten und Afrika bleiben klein, aber strategisch bedeutsam. SABICs Diversifizierungsagenda hält Polycarbonat trotz eines Gewinnrückgangs von 63,8 % im dritten Quartal 2024 auf der Investitionslandkarte. Die brasilianische Fahrzeugproduktion belegt weltweit den sechsten Rang und bietet Chancen für Leichtbauverglasungen, sobald die Währungsstabilität zurückgekehrt ist. Südafrikanische Bauspezifikationen umfassen nun flammhemmende Polycarbonatplatten und erschließen einen bescheidenen, aber wachsenden Absatzmarkt. Diese aufstrebenden Standorte werden den asiatisch-pazifischen Raum mengenmäßig nicht einholen, stärken jedoch die Resilienz der globalen Bisphenol-A-Marktnachfrage.
Regulatorisches Umfeld
Der regulatorische Druck ist bei europäischen Lebensmittelkontaktanwendungen am stärksten ausgeprägt. Die Verordnung (EU) 2024/3190 der Kommission verbietet die Verwendung und den Handel von BPA und bestimmten anderen Bisphenolen in Materialien und Gegenständen, die für den Lebensmittelkontakt bestimmt sind, wobei der Rahmen ab dem 20. Januar 2025 gilt und Übergangsbestimmungen bestimmte nicht konforme Gegenstände bis zum erstmaligen Inverkehrbringen bis zum 20. Juli 2026 zulassen. Für bestimmte professionelle Mehrweg-Lebensmittelproduktionsanlagen gelten im Regulierungsrahmen längere Übergangsfristen. Infolgedessen verschiebt sich die EU-Nachfrage von BPA in Lebensmittelkontakt-Polycarbonat und -Beschichtungen hin zu industriellen Anwendungen, einschließlich Epoxidsystemen für Windenergie und andere langlebige Güter.
In den Vereinigten Staaten unterliegt BPA weiterhin einer aktiven Informationsbeschaffung und chemikalienrechtlichen Aufsicht, jedoch keinem generellen Verbot. Gemäß TSCA Section 8(d) verlangt die EPA von Herstellern und Importeuren die Vorlage unveröffentlichter Gesundheits- und Sicherheitsstudien zu BPA, und die Behörde hat die Meldefrist im Mai 2026 bis zum 21. Mai 2027 verlängert. Aktivitäten der EFSA und Konsultationsarbeiten der EU zu Bisphenolen jenseits von BPA deuten ebenfalls auf eine breitere Prüfung hin, was den Compliance-Aufwand für Hersteller und nachgelagerte Verarbeiter erhöht, die Ersatzbisphenole verwenden oder bewerten.
Wertschöpfungskettenanalyse
BPA befindet sich im mittleren Segment einer aus Aromaten abgeleiteten Kette, die mit Benzol und Propylen zu Cumol beginnt, gefolgt von der Cumol-Oxidation zu Phenol und Aceton, den unmittelbaren Ausgangsstoffen für BPA. Die Produktion erfolgt typischerweise durch säurekatalysierte Kondensation von Phenol und Aceton (üblicherweise über Kationenaustauscherharz-Katalysatorsysteme), gefolgt von Reinigungsschritten, um für Polycarbonat- und Epoxidanwendungen geeignete Qualitäten zu erzielen. Technologische Verbesserungen wie kontinuierliche Prozessführung und verbesserte Reinigung werden eingesetzt, um Verunreinigungsprofile und Kosten zu steuern. Preisschwankungen bei vorgelagertem Phenol und Aceton wirken sich in der Regel schnell auf die BPA-Preisgestaltung und Auslastungsraten aus, insbesondere bei nicht integrierten Anlagen.
Nachgelagert dominieren Polycarbonat- und Epoxidharze den Verbrauch. BPA gelangt entweder über konzerninterne Integration von BPA zu Polycarbonat und Epoxid innerhalb derselben Produzentengruppe oder über Handelsverkäufe an Harzhersteller und Compoundeure, die Elektronik, Automobilbau, Bauwesen und industrielle Verbundwerkstoffe bedienen. Europas Einschränkung von BPA in Lebensmittelkontaktmaterialien gemäß der Verordnung (EU) 2024/3190 der Kommission veranlasst Verarbeiter und Markeninhaber, Formulierungen neu zu qualifizieren und die Beschaffung anzupassen. Gleichzeitig zieht die Integration im asiatisch-pazifischen Raum um Phenol-Aceton-Zentren die Kette weiterhin in Richtung regionaler Selbstversorgung, was die Handelswege verkürzt.
Wettbewerbslandschaft
Marktkonzentration
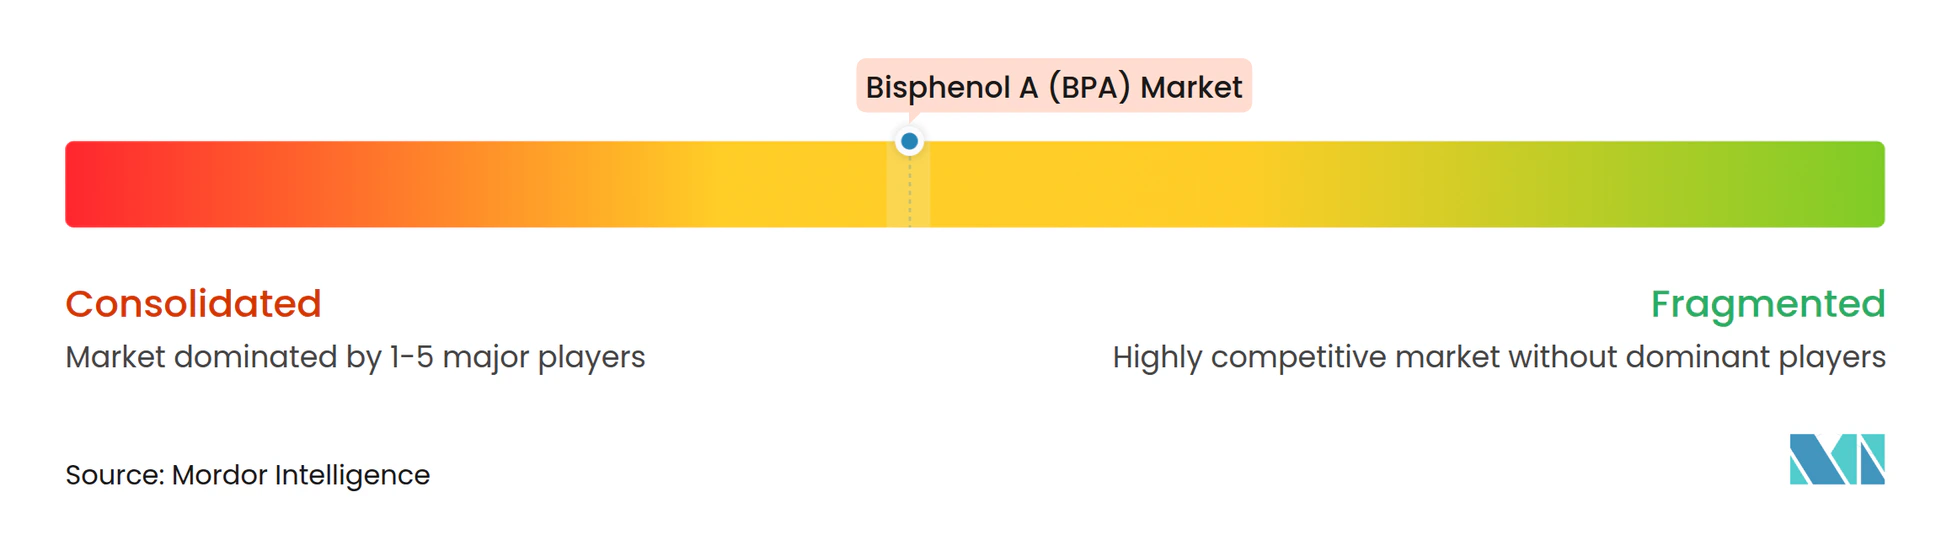
Der Bisphenol-A (BPA) Markt ist mäßig konsolidiert. Integrierte chinesische Unternehmen sichern sich Massenmarktanteile durch den Aufbau werkseigener Phenol-Aceton-Kapazitäten und Durchflusstechnologie, die einen Margengewinn von 5–8 % gegenüber Chargenkonkurrenten erzielt. Innovationen in weißen Flecken konzentrieren sich auf geschlossene Kreislaufrecycling und Luft- und Raumfahrtderivate. Das 200.000-t/Jahr-Methanolysepilotprojekt der Texas A&M University könnte 2 % des Bedarfs von 2031 decken, wenn die Hochskalierung wirtschaftlich bleibt. Mitsui Chemicals und Teijin planen fermentationsbasiertes BPA, stehen aber noch vor Kostenparitätshürden. Die Wettbewerbsstrategie polarisiert sich daher: Kostengünstige asiatische Hersteller verfolgen Skaleneffekte, während westliche Platzhirsche auf Kreislaufrohstoffe, differenzierte Qualitäten und regulatorisches Know-how setzen.
Bisphenol A (BPA) Branchenführer
-
Covestro AG
-
SABIC
-
LG Chem
-
Chang Chun Group
-
KUMHO P&B CHEMICALS.,INC.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bisphenol A (BPA) Markt Unternehmen in diesem Bericht
- Altivia
- Chang Chun Group
- Covestro AG
- Formosa Chemicals & Fibre Corp
- Hexion
- Idemitsu Kosan Co., Ltd.
- INEOS
- Kumho P&B Chemicals Inc.
- LG Chem
- Lihua Yiweiyuan Chemical Co., Ltd.
- Mitsubishi Chemical Group Corporation
- NAN YA PLASTICS CORPORATION
- Olin Corporation
- PTT Global Chemical Public Company Limited
- SABIC
- Samyang Innochem Corporation
- Sinopec
- Solvay
- Teijin Limited
- Zhejiang Petroleum & Chemical Co. Ltd
Marktchancen und Zukunftsaussichten
Ein kurzfristiger Freiraum entsteht bei industriellen Endanwendungen, die weniger von Beschränkungen im Lebensmittelkontakt betroffen sind, insbesondere Epoxidsysteme im Zusammenhang mit großen Verbundstrukturen. Windturbinenflügel verbrauchen mehrere hundert Kilogramm BPA-basiertes Epoxid pro Flügel, und Europas Offshore-Anlagen verbrauchten 2025 etwa 24.000 Tonnen solchen Epoxids, was die Nachfrage nach Epoxidqualitätsprodukten und hochreinem BPA im Einklang mit Anforderungen an Langlebigkeit und Ermüdungslebensdauer unterstützt. Luft- und Raumfahrt sowie fortschrittliche Elektronik tragen ebenfalls zu einer qualifikationsgetriebenen Nachfrage nach hochreinen Derivaten bei, wobei ultrareines BPA hochglasübergangstemperatur-Epoxidsysteme unterstützt und hydriertes BPA in feuchtigkeitsbeständiger Halbleiterverkapselung verwendet wird.
Auf der Angebotsseite schaffen Prozess- und Kreislaufwirtschaftspfade zusätzlichen kommerziellen Spielraum für Hersteller und Technologieanbieter. Kontinuierliche Phenol-Aceton-Integration und Reinigungsverbesserungen, einschließlich in Branchendiskussionen erwähnter Schmelzkristallisationsansätze, unterstützen engere Produktspezifikationen und Verbesserungen der Betriebskosten und helfen Anbietern, ihre Margen angesichts sich ausweitender regionaler Rohstofflücken zu verteidigen. Geschlossene Depolymerisations- und Methanolyse-Pilotprojekte in Texas und Europa erhöhen zusammen mit der durch die EU-Beschränkungen für BPA im Lebensmittelkontakt und die laufenden Arbeiten der EFSA zu Bisphenolen ausgelösten Marktverschiebung ebenfalls die Nachfrage nach Rückverfolgbarkeit, Compliance-Unterstützung und Anwendungsentwicklung, da Kunden Formulierungen neu gestalten und Materialien in verpackungsnahen und langlebigen Gütersegmenten neu qualifizieren.
Neueste Industrielle Entwicklungen in Bisphenol A (BPA) Markt
- Mai 2026: Die US-Umweltschutzbehörde EPA verlängerte die Meldefrist für ihre TSCA-Section-8(d)-Regelung zur Meldung von Gesundheits- und Sicherheitsdaten für Bisphenol A und andere Stoffe bis zum 21. Mai 2027. Die Verlängerung erhält einen aktiven Compliance-Zyklus für BPA-Hersteller und -Importeure aufrecht, hält die regulatorische Aufmerksamkeit auf die Vollständigkeit der Gefahrendaten und kann Kundenqualifizierungs- und Dokumentationsanforderungen beeinflussen.
- April 2026: LG Chem begann eine Due-Diligence-Prüfung im Zusammenhang mit seinen BPA-Anlagen in Daesan, berichtet im Kontext der Prüfung strategischer Kooperationen und/oder Optionen zum Verkauf von Anteilen an seinem BPA-Geschäft. Dieser Schritt unterstreicht die Portfolio-Neuausrichtung bei großen Herstellern und kann die regionale Verfügbarkeit im Handel, die Integrationsstrategie mit Epoxid- und Polycarbonatketten sowie die Investitionsprioritäten für kommerzielle BPA-Anlagen beeinflussen.
- Dezember 2024: Die Europäische Kommission verabschiedete ein Verbot der Verwendung von Bisphenol A (BPA) in Lebensmittelkontaktmaterialien, das Anwendungen wie Dosenbeschichtungen und bestimmte wiederverwendbare Kunststoffgegenstände umfasst. Die Entscheidung beschleunigte die Reformulierungs- und Requalifizierungsaktivitäten bei Lebensmittelkontakt-Verarbeitern und lenkte den Schwerpunkt der BPA-Nachfrage hin zu industriellen und technischen Anwendungen, die weniger durch Lebensmittelkontaktvorschriften eingeschränkt sind.
Bisphenol A (BPA) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt das weltweit produzierte und verbrauchte Bisphenol A (BPA), erfasst als Gesamtnachfragevolumen, das als chemisches Zwischenprodukt für die nachgelagerte Harz- und Verbundstoffherstellung in den wichtigsten Endverbrauchsindustrien eingesetzt wird.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Fertigprodukte aus BPA-basierten Harzen (zum Beispiel verpackte Waren oder beschichtete Endprodukte); erfasst wird ausschließlich das BPA-Volumen selbst.
Segmentierungsübersicht
- Nach Anwendung
- Polycarbonatharze
- Epoxidharze
- Ungesättigte Polyesterharze
- Flammschutzmittel
- Sonstige Anwendungen
- Nach Endverbraucherbranche
- Elektro und Elektronik
- Automobil und Transport
- Bau und Infrastruktur
- Verpackung
- Sonstige (Medizin, Sportausrüstung usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktgrenzen festzulegen, die Struktur auf Länderebene aufzubauen und die realistischsten Nachfrageindikatoren für BPA zu definieren. Wir beginnen in der Regel mit öffentlichen Chemie- und Kunststoffstatistiken wie USGS, UN-Comtrade-Handelstabellen, makroökonomischen Indikatoren von OECD und Weltbank sowie Energie- und Petrochemie-Veröffentlichungen von Behörden wie IEA und EIA, die uns helfen, Kapazitätserweiterungen und Rohstoffrichtungen zu verstehen.
Anschließend überprüfen wir die Nachfrageentwicklung anhand von Jahresberichten und Investorenpräsentationen der Unternehmen, Zoll- und Hafenmeldungen, Verbandsseiten für Kunststoffe und Beschichtungen sowie begutachteten Fachartikeln zu Polycarbonat-, Epoxid- und Recyclingrouten, die den Bedarf an Primär-BPA beeinflussen können. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsgenaues Import- und Exporttracking genutzt, um die Datenerhebung zu beschleunigen und spezifische Datenpunkte zu verifizieren. Diese Beispiele sind nicht abschließend; für Datenerhebung, Validierung und Forschungsklärung wurden auch viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Aufteilung der BPA-Nachfrage nach Anwendung und Region sowie auf die Belastungsprüfung der aus der Desk Research gewonnenen Erkenntnisse. Wir sprachen mit einem Mix aus Produzenten, Distributoren und nachgelagerten Harz- und Verbundstoff-Stakeholdern aus APAC, EMEA und Amerika, um typische Auslastungsraten, Handelsströme und kurzfristige Nachfragesignale zu bestätigen und Annahmen dort zu korrigieren, wo Lücken auftraten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 12 % | APAC: 45 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 43 % | EMEA: 36 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 19 % |
Marktgröße und Prognose
Das Kerngröße-Modell basiert auf einem Top-down-Ansatz, bei dem Produktions- und Handelsdaten den scheinbaren Verbrauchspool nach Geografie rekonstruieren und die Gesamtmengen anschließend den wichtigsten BPA-Anwendungsströmen auf Basis validierter Nutzungsmuster zugeordnet werden. Sobald die Länder- und Regionalsummen gebildet waren, wurden die Zahlen durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben zu Produzenten- und Anlagenkapazitäten, Rückmeldungen aus Distributionskanälen sowie Volumenlogik, die an die Polycarbonat- und Epoxidharzproduktion geknüpft ist; Anpassungen erfolgen, wenn die beiden Perspektiven nicht übereinstimmen.
Zu den wichtigsten Modelleingaben zählen angekündigte Kapazitätserweiterungen und -stilllegungen, Annahmen zur Auslastungsrate an den wichtigsten Produktionsstandorten, Nettoimport- und -exportbewegungen von BPA, nachgelagerte Nachfrageindikatoren aus den Polycarbonat- und Epoxid-Endmärkten sowie regionsspezifische Regulierungs- oder Substitutionsdrücke, die die BPA-Intensität in bestimmten Anwendungen verschieben können. Bei Datenlücken für kleinere Länder wurden Proxyfaktoren wie Harznachfragewachstum, Handelsabhängigkeit und Industrieproduktionsindikatoren angewendet, gefolgt von einer Validierung durch Interviews.
Prognosen wurden mittels Szenarioanalyse erstellt, bei der Basis-, Angebotsengpass- und Nachfrageschwäche-Szenarien rund um Kapazitätshochläufe, Handelsstörungen und erwartete Verschiebungen in wichtigen Endanwendungen aufgebaut werden. Der endgültige Prognosepfad ist auf das ausgerichtet, was Branchenteilnehmer als realistisch für Auslastungsraten und kurzfristiges Kaufverhalten erachten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch einen Triangulationsworkflow überprüft, bei dem regionale Gesamtmengen mit unabhängigen Signalen wie Handelsbilanzen, bekannten Kapazitätsgrenzen und der Entwicklung der nachgelagerten Harzproduktion verglichen werden. Starke Veränderungen von Jahr zu Jahr lösen eine Anomalieprüfung aus, und die Annahmen werden in Folgegesprächen erneut überprüft, wenn die Bewegung nicht durch eindeutige Ereignisse erklärt werden kann.
Vor der Freigabe wird das Modell in mehreren Schritten geprüft, darunter interne Peer-Checks zu Ländermathematik, Umrechnungsfaktoren und Annahmekonsistenz über Regionen hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen wie großen Anlagenausfällen, regulatorischen Maßnahmen oder bedeutenden Kapazitätsankündigungen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang vorgenommen, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Schätzung des Bisphenol-A-BPA-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte BPA-Marktwerte können stark voneinander abweichen, da einige Studien Werte und andere Volumina ausweisen und da Basisjahre sowie Umrechnungsannahmen quellenübergreifend nicht einheitlich sind. Unterschiede treten auch auf, wenn eine Schätzung BPA als chemisches Zwischenprodukt erfasst und eine andere den nachgelagerten Harzwert einbezieht, was die Bedeutung der Zahl verändert.
Die Tabelle verweist auf einen wesentlichen Treiber von Lücken in diesem Markt, nämlich die Einheitenwahl und die Umfangszuordnung entlang der Wertschöpfungskette. Im Modell von Mordor Intelligence wird BPA strikt in Volumen (Millionen Tonnen) auf chemischer Ebene bemessen und anschließend anhand von Kapazitäts- und Nettohandelsüberprüfungen mit dem scheinbaren Verbrauch abgeglichen, anstatt die nachgelagerten Polycarbonat- und Epoxidmärkte in dieselbe Gesamtsumme einzupreisen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,92 Mio. Tonnen (2026) | |
| Globales Beratungsunternehmen A | 20,12 Milliarden USD (2024) | Weist BPA als umsatzbasierten Marktwert in USD aus, was angenommene Durchschnittspreise einschließen und möglicherweise auch nachgelagerte Harzökonomien vermischen kann, wodurch eine direkte Vergleichbarkeit mit einem chemischen Volumengesamtwert nicht gegeben ist. |
| Branchenforschungsgruppe B | 9,50 Mio. USD (2025) | Verwendet Volumen (KMT) mit einem anderen Basisjahr und einem längeren Prognosezeitraum; der Umrechnungs- und Rundungsansatz kann die ausgewiesene Gesamttonnage auf globaler Ebene verschieben. |
Ein Blick über die Zahlen hinweg zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, ob der Markt als chemisches Volumen oder als Umsatzwert erfasst wird, gefolgt von der Wahl des Basisjahres und den Umrechnungsentscheidungen bei der Aggregation von Tonnagen. Durch die Beibehaltung eines konsistenten Umfangs und einer konsistenten Einheit sowie die anschließende Gegenprüfung mit Kapazitäts-, Auslastungsraten- und Handelssignalen bleibt die endgültige Schätzung auf nachvollziehbare, wiederholbare Schritte zurückführbar, die ein Auftraggeber prüfen kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale Bisphenol-A-Markt?
Er beläuft sich im Jahr 2026 auf 9,92 Millionen Tonnen und ist auf dem Weg, bis 2031 13,49 Millionen Tonnen zu erreichen.
Welche Anwendung dominiert den BPA-Verbrauch?
Polycarbonat führt mit 61,62 % der Bisphenol-A-Marktgröße im Jahr 2025.
Welche Region zeigt das schnellste BPA-Nachfragewachstum?
Asien-Pazifik wächst bis 2031 mit einer CAGR von 7,32 % und hält bereits 63,10 % des globalen Anteils.
Wie wirken sich Vorschriften auf BPA in Lebensmittelkontakt aus?
Die EU-Verordnung 2024/3190 verbietet BPA in Lebensmittelkontaktartikeln ab Juli 2026 und verlagert die Nachfrage in Richtung industrieller Anwendungen.
Welche technologischen Veränderungen könnten die künftige BPA-Versorgung neu gestalten?
Die Integration von Phenol-Aceton im Durchflussverfahren und Pilotprojekte zum zirkulären Methanolysrecycling versprechen niedrigere Kosten und sekundäre Rohstoffe.