
Marktgröße und Marktanteil des Belgischen Rechenzentrum-Netzwerkmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
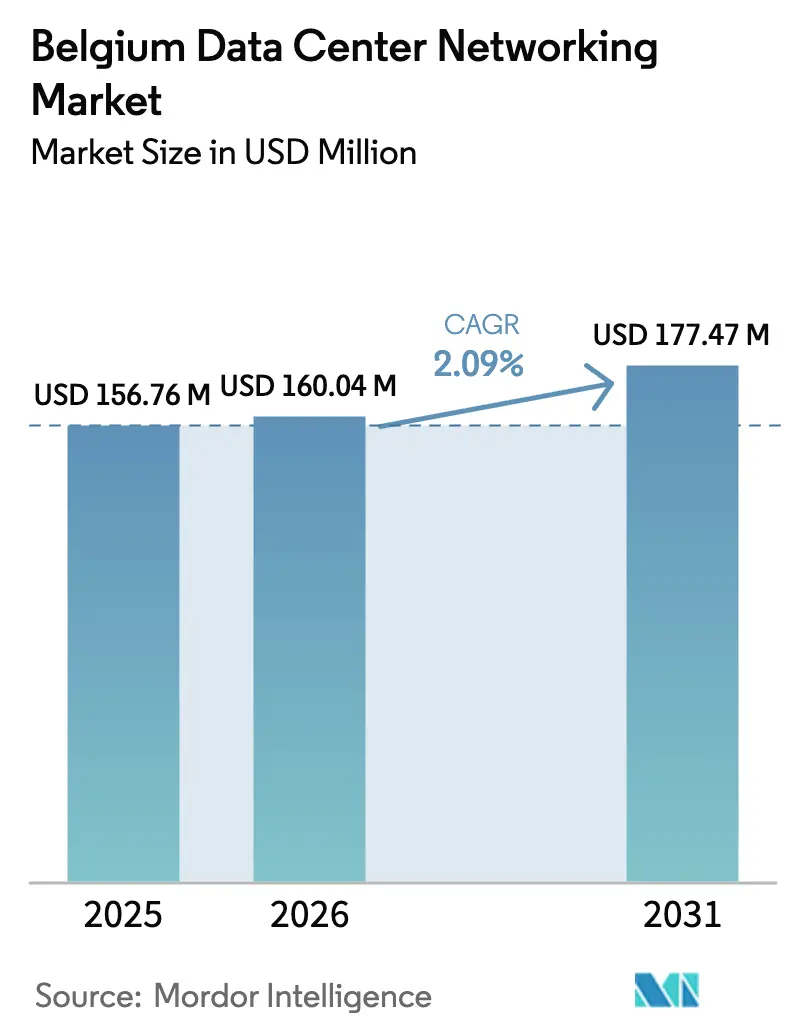
| Marktgröße im Basisjahr (2025) | 156.76 Millionen US-Dollar |
| Marktgröße (2026) | 160.04 Millionen US-Dollar |
| Marktgröße (2031) | 177.47 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 2.09 % |
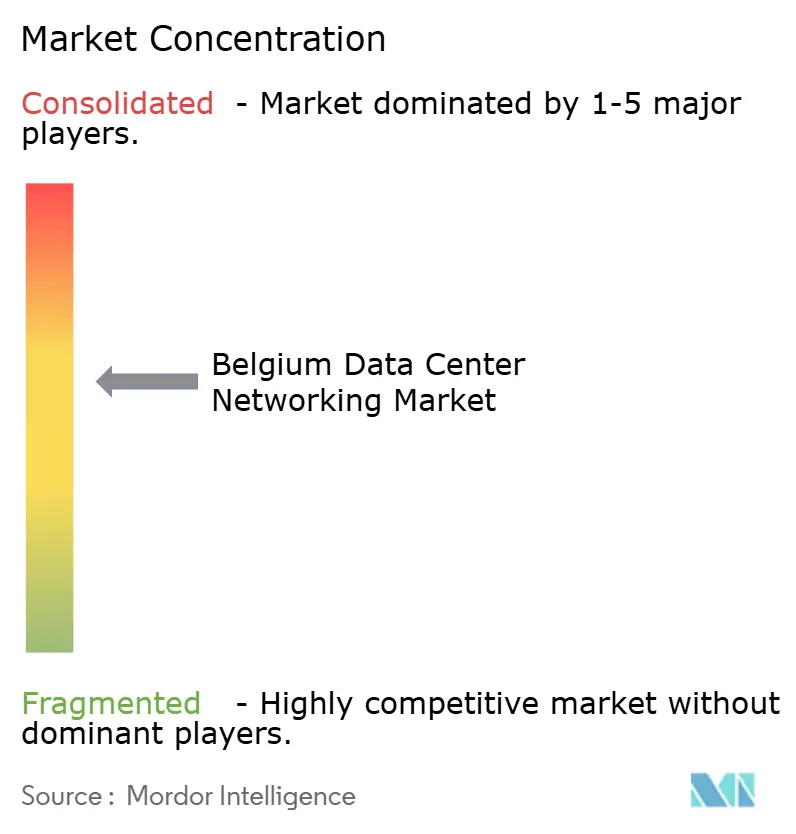
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Belgischen Rechenzentrum-Netzwerkmarktes durch Mordor Intelligence
Die Marktgröße des belgischen Rechenzentrum-Netzwerkmarktes wird im Jahr 2026 auf 160,04 Millionen USD geschätzt, ausgehend von einem Wert von 156,76 Millionen USD im Jahr 2025, mit Projektionen für 2031, die 177,47 Millionen USD zeigen, und wächst mit einer CAGR von 2,09 % über den Zeitraum 2026-2031. Diese stetige Entwicklung spiegelt die schrittweise Reifung des Marktes wider, da belgische Betreiber für KI-optimierte Datenverkehrsflüsse, Anforderungen zur souveränen Datenweiterleitung und energieeffiziente Designs aufrüsten. Die gestiegene Nachfrage wird durch Googles Erweiterungszusage von 1 Milliarde EUR in St. Ghislain und durch EU-Mittel des Programms "Digitales Jahrzehnt"gestützt, die 205 Milliarden EUR für die regionale digitale Transformation vorsehen. Engpässe bei Netzanschlüssen und Fachkräftemangel bremsen das Momentum, doch politisch getriebene Investitionen in klimaneutrale Edge-Knoten, Offshore-Wind-Stromabnahmeverträge und 400-GbE-Switching sorgen für einen stabilen Wachstumsausblick für den belgischen Rechenzentrum-Netzwerkmarkt. Anbieter, die Hardware, Software und Dienstleistungen rund um KI, Sicherheit und Nachhaltigkeit kombinieren können, genießen einen strategischen Vorteil, da Unternehmen Cloud-First-Strategien verfolgen und Hyperscaler darum wetteifern, Kapazitäten vor den benachbarten Niederlanden und Deutschland bereitzustellen.
Wichtigste Erkenntnisse des Berichts
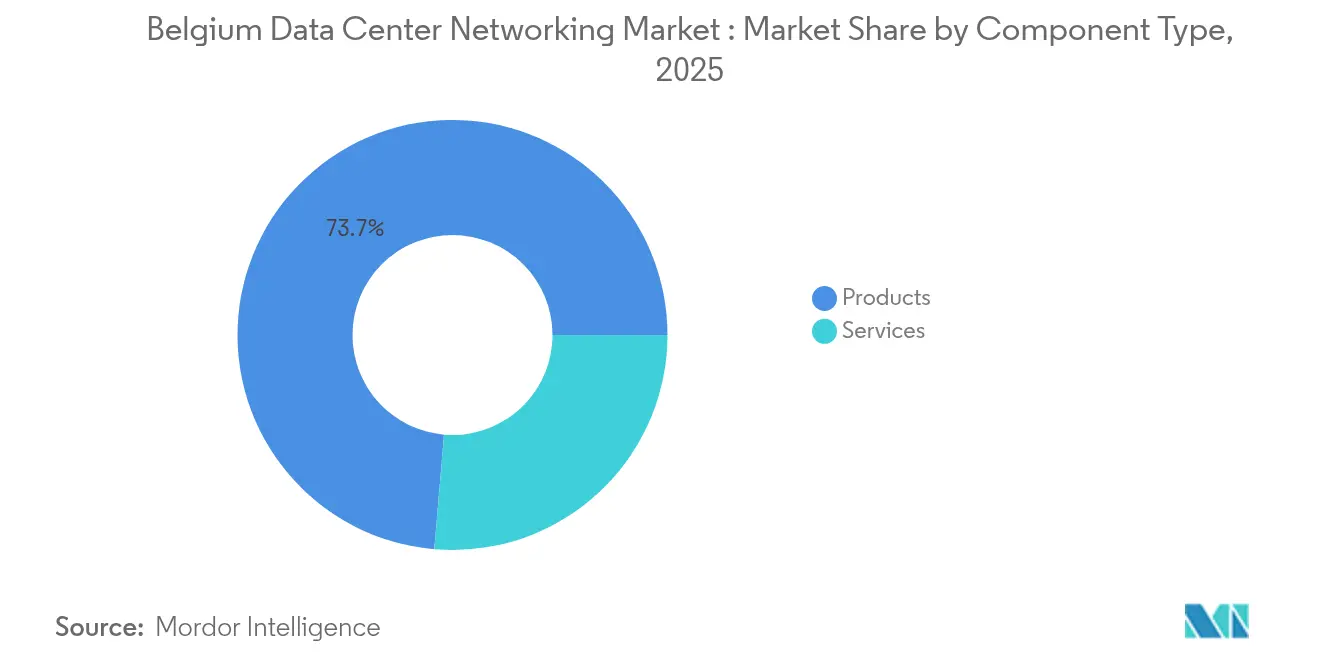
- Nach Komponenten entfielen 73,65 % des Marktanteils des belgischen Rechenzentrum-Netzwerkmarktes im Jahr 2025 auf Produkte, während Dienstleistungen bis 2031 mit einer CAGR von 5,12 % wachsen sollen.
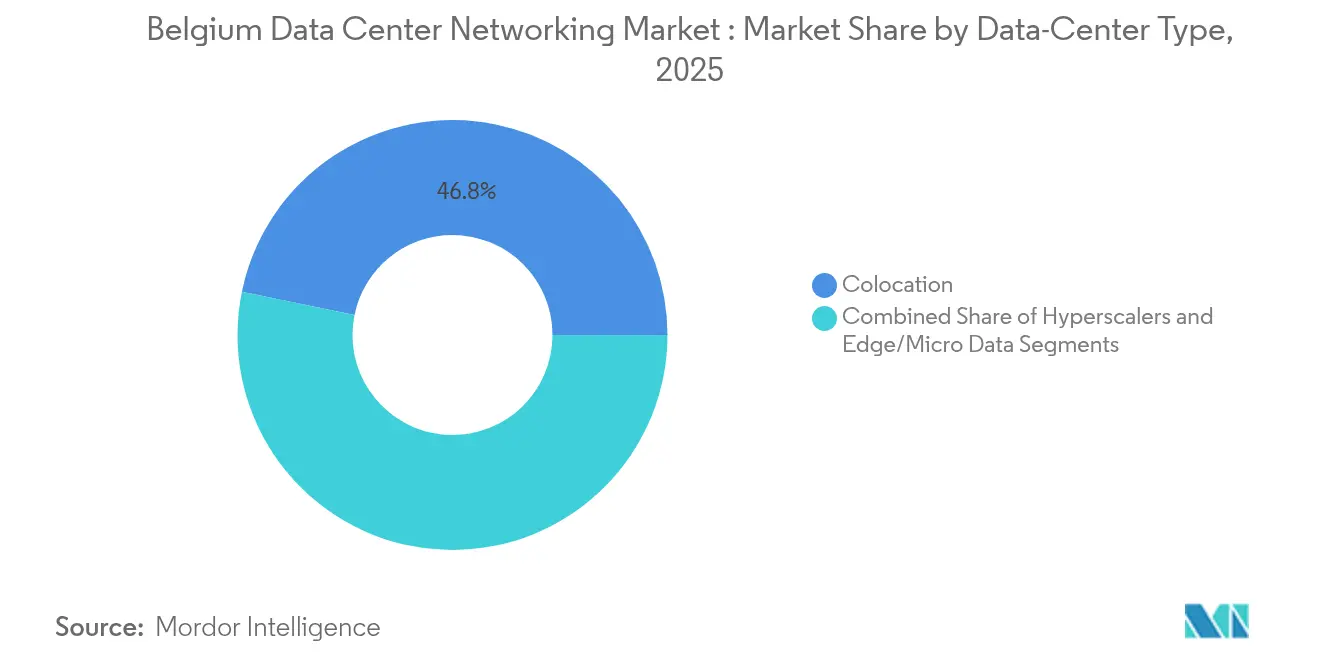
- Nach Rechenzentrums-Typ hielt Colocation im Jahr 2025 einen Anteil von 46,78 % der Marktgröße des belgischen Rechenzentrum-Netzwerkmarktes; Hyperscaler und Cloud-Dienstleister verzeichnen mit 7,05 % bis 2031 die höchste CAGR.
- Nach Endnutzern entfielen 31,95 % des Umsatzes 2025 auf IT & Telekommunikation, während für Gesundheitswesen & Biowissenschaften eine CAGR von 6,05 % über 2026-2031 prognostiziert wird.
- Nach Bandbreite dominierte die Kategorie 50-100 GbE mit einem Marktanteil von 32,85 % im belgischen Rechenzentrum-Netzwerkmarkt im Jahr 2025, wobei die Bandbreite >100 GbE mit einer CAGR von 6,38 % bis 2031 zunimmt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des Belgischen Rechenzentrum-Netzwerkmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Steigende Cloud-Speicher-Workloads | +0.8% | Global, konzentriert im Korridor Brüssel-Antwerpen | Mittelfristig (2-4 Jahre) |
| Anstieg des KI/ML-Datenverkehrs, der 400-GbE+-Switching erfordert | +0.6% | National, frühe Einführung in Hyperscaler-Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| Rollout von Edge-Rechenzentren entlang Belgiens 5G-Korridoren | +0.4% | National, Schwerpunkt auf TEN-T-Transportnetzwerken | Mittelfristig (2-4 Jahre) |
| EU-Mittel des Programms "Digitales Jahrzehnt"für souveräne Datenweiterleitung | +0.3% | EU-weit, Belgien profitiert von seiner strategischen Lage | Langfristig (≥ 4 Jahre) |
| Grüne Stromabnahmevertrag-Anreize gebunden an Offshore-Wind in der Nordsee | +0.2% | Küstenregion Belgiens, ausgedehnt auf Binnenstandorte | Langfristig (≥ 4 Jahre) |
| Brüsseler Datenlokalisierungsvorschriften für den Finanzsektor | +0.1% | Region Brüssel-Hauptstadt, Ausstrahlungseffekte auf Flandern | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Cloud-Speicher-Workloads
Die Einführung von Cloud-Lösungen in Unternehmen verändert die Prioritäten beim Netzwerkdesign, da hybride und Multi-Cloud-Architekturen zum Standard werden. Die Workload-Mobilität zwischen privaten Racks und globalen Hyperscaler-Fabrics zwingt belgische Betreiber dazu, Verbindungen mit höherer Bandbreite bereitzustellen, Software-Defined Networking für richtliniengesteuerte Weiterleitung einzusetzen und Zero-Trust-Segmentierung zu übernehmen. Finanzinstitute wie Euroclear unterzeichneten Sieben-Jahres-Cloud-Vereinbarungen mit Microsoft zur Förderung von KI-Analysen und veranschaulichen so den Appetit des Sektors auf berstbare Datenverkehrskorridore. Cloud-First-Roadmaps erzwingen Upgrades von 25-GbE-Leaf-Spine auf 100-GbE- oder 400-GbE-Trunks, was anhaltende Hardware-Erneuerungszyklen und Nachfrage nach verwalteten Diensten antreibt. Belgische Anbieter verwalteter Dienste profitieren, indem sie Konnektivität, Beobachtbarkeit und Compliance in ergebnisbasierte Verträge bündeln, die den Fachkräftemangel ausgleichen. Da immer mehr Workloads in Software-als-Dienstleistung- und Plattform-als-Dienstleistung-Angebote verlagert werden, festigt die latenzsensitive Speicherreplikation über regional diverse Verfügbarkeitszonen die langfristige Nachfrage für den belgischen Rechenzentrum-Netzwerkmarkt.
Anstieg des KI/ML-Datenverkehrs, der 400-GbE+-Switching erfordert
Große Sprachmodelle und Computer-Vision-Pipelines erzeugen umfangreiche Datenströme, die ältere 100-GbE-Fabrics sättigen. Betreiber reagieren mit der Einführung von 400-GbE-Leaf-Spine-Designs, RDMA über konvergiertes Ethernet und Überlastungsvermeidungsalgorithmen, die Head-of-Line-Blocking minimieren. Die Protokollarbeit des Ultra-Ethernet-Konsortiums beschleunigt Einführungspfade in Richtung 800 GbE und 1,6 TbE. Cisco Nexus HyperFabric AI, gemeinsam mit NVIDIA entwickelt, bündelt Telemetrie, flüssigkühlungsgerechte Optiken und Vertrauensdomänenisolierung und ermöglicht es belgischen Einrichtungen, deterministische Bandbreite für Trainingscluster bereitzustellen.[1]Cisco Systems, "Einführung in die Cisco Secure AI Factory", Cisco, cisco.com Frühe Anwender berichten von zweistelligen Effizienzgewinnen bei der GPU-Auslastung, was den Geschäftsfall für kapitalintensive optische Upgrades stärkt. Das Wettrennen der Hyperscaler um die Skalierung von KI treibt die vorzeitige Nachfrage an und hält den belgischen Rechenzentrum-Netzwerkmarkt in einem Hardware-Erneuerungszyklus, der kürzer ist als der historische Fünfjahresdurchschnitt.
Rollout von Edge-Rechenzentren entlang Belgiens 5G-Korridoren
EU-TEN-T-Logistikrouten schneiden Belgiens Häfen, Flughäfen und Eisenbahnknotenpunkte, wodurch fruchtbarer Boden für latenzarme Edge-Knoten entsteht, die vernetzte Mobilität, Lagerautomatisierung und Smart-City-Analysen unterstützen. Der 5G-Blueprint-Pilotversuch zwischen Antwerpen und Vlissingen zeigt grenzüberschreitende Teleoperation, die auf eine Hin- und Rücklauflatenz von unter 10 ms angewiesen ist. Edge-Knoten erfordern robuste 100-GbE-Switches, Timing-Genauigkeit unter 50 ns und automatisiertes Service-Chaining, das über Hunderte von Mikro-Standorten skalieren kann. Kommunen kooperieren mit Betreibern, um straßenseitige Mikro-Rechenzentren zu betreiben, die über Dunkelglasfasernetze mit größeren Colocation-Campussen verbunden werden. Anbieter, die gehärtete Optiken und vereinfachte Zero-Touch-Provisionierung liefern, gewinnen einen frühen Marktvorsprung, bevor die Volumenbereitstellungen nach 2026 anlaufen. Da private 5G-Lizenzen proliferieren, verwischt die Campus-Edge-Konvergenz die Grenze zwischen Telekommunikations- und Unternehmensnetzwerken und erweitert die gesamte adressierbare Nachfrage für den belgischen Rechenzentrum-Netzwerkmarkt.
EU-Mittel des Programms "Digitales Jahrzehnt"für souveräne Datenweiterleitung
Die Politik des Programms "Digitales Jahrzehnt"sieht klimaneutrale Edge-Knoten und grenzüberschreitende Korridore vor, die EU-Bürgerdaten auf souveränen Routen halten.[2]Europäische Kommission, "Digital Decade Policy Programme 2030", Europäische Kommission, ec.europa.eu Belgiens Schnittstelle zwischen dem London-Amsterdam-Frankfurt-Datenverkehr und Unterseekabeln positioniert es als bevorzugten Übergabepunkt für regulierte Branchen. Um Fördermittel zu erhalten, müssen Betreiber die Einhaltung von ENISA-Konformitätsbewertungen und dem kommenden Cyber-Resilienz-Gesetz nachweisen. Das treibt die Übernahme europäisch entwickelter Router an, die kryptografisch agile Hardware, deterministische Telemetrie und datensouveräne Pfadauswahl bieten. In Belgien ansässige Integratoren bündeln AAA, legalen Abfang und quantensichere Schlüsselaustauschlösungen in ihre verwalteten WAN-Dienste, erzielen zusätzliche Einnahmen und heben die Dienstleistungs-CAGR über das Hardware-Wachstum hinaus. Langfristig verankern diese politischen Mittel die Einhaltung digitaler Souveränität als Basisanforderung in jedem Neubau und sichern das Wachstum für den belgischen Rechenzentrum-Netzwerkmarkt.
Analyse der Hemmfaktorwirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont |
|---|---|---|---|
| Mangel an zertifizierten Rechenzentrum-Netzwerkingenieuren | -0.4% | National, besonders ausgeprägt in Brüssel und Antwerpen | Kurzfristig (≤ 2 Jahre) |
| Netzanschluss-Warteschlangen verzögern neue Hallen | -0.3% | National, besonders gravierend in stark nachgefragten Gebieten | Mittelfristig (2-4 Jahre) |
| Steigendes Investitionsbudget für 400-GbE-Optiken und Flüssigkühlung | -0.2% | Global, alle Marktsegmente betreffend | Kurzfristig (≤ 2 Jahre) |
| EU-Ökodesign-Richtlinie erhöht Compliance-Kosten | -0.1% | EU-weit, Belgien implementiert bis September 2024 | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an zertifizierten Rechenzentrum-Netzwerkingenieuren
Rekrutierungspipelines hinken dem Tempo der Einrichtungsexpansion hinterher, wobei die Hälfte der belgischen Betreiber unbesetzte Stellen für Netzwerkarchitekten, Automatisierungsingenieure und Sicherheitsspezialisten meldet. Der Wettbewerb durch Fintech- und Cybersicherheitsunternehmen treibt die Fluktuation an, während die Flexibilität der Fernarbeit Talente zu globalen Rollen lockt. Obwohl die flämische Regionalregierung Mikro-Zertifizierungsprogramme für Software-Defined Networking finanziert, erlangt nur eine Minderheit der Absolventen praktische Erfahrung mit 400-GbE-Optiken oder Flüssigkühlungsbereitstellungen. Projekte stützen sich daher auf teure Auftragnehmer, was Integrationszeitpläne verlängert und Margen schmälert. Einige Betreiber verschieben Erneuerungszyklen, was den kurzfristigen Hardware-Umsatz im belgischen Rechenzentrum-Netzwerkmarkt dämpft. Anbieter verwalteter Dienste gewinnen Marktanteile, indem sie ergebnisbasierte Service-Level-Vereinbarungen anbieten, doch die Gesamt-CAGR verlangsamt sich, bis Umschulungsinitiativen Früchte tragen.
Netzanschluss-Warteschlangen verzögern neue Hallen
Europäische Übertragungsnetzbetreiber stehen vor Rückstaus von Tausenden von Megawatt in der Warteschlange, und Belgiens Netzanschlussgenehmigungen haben sich für neue Megawatt-Hallen auf über fünf Jahre ausgedehnt. Ohne garantierte Stromversorgung verschieben Entwickler Glasfaserverlegungen und Netzwerkbeschaffungen, was die adressierbare Nachfrage verlangsamt. Betreiber weichen auf standorteigene Batterien und Diesel-Generatoren aus, um Zeitpläne zu verkürzen, doch diese Interimslösungen erhöhen den Betriebsaufwand und die Kohlenstoffintensität, was im Widerspruch zu den EU-Taxonomieregeln steht. Eine nationale Task Force prüft gemeinsame Netzaufrüstungen rund um Hafenzonen, aber eine Entlastung ist vor 2027 unwahrscheinlich. Der Verzug bei der Inbetriebnahme von Einrichtungen schlägt sich direkt in weniger Switch- und Router-Lieferungen im Nahzeitraum nieder und bremst das Wachstum für den belgischen Rechenzentrum-Netzwerkmarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponenten: Dienstleistungen gewinnen trotz Produktdominanz an Dynamik
Das Dienstleistungssegment soll mit einer CAGR von 5,12 % wachsen, obwohl Produkte im Jahr 2025 immer noch 73,65 % des Umsatzes erzielten. Verwaltete Netzwerkdienste, angetrieben durch die Komplexität von KI-Workloads und knappes Ingenieurpersonal, untermauern diese Überperformance. Schulung, Integration und Lebenszyklus-Automatisierung sind stark nachgefragt, da Unternehmen auslagern, anstatt interne Kompetenzen aufzubauen. Große öffentliche Aufträge, wie die Beauftragung von Legrand Data Center Solutions durch das belgische Verteidigungsministerium für schlüsselfertige Bereitstellungen, signalisieren längere mehrjährige Dienstleistungsengagements. Inzwischen reifen die Produktverkäufe aus, da sich Switch-Erneuerungszyklen verlängern, sobald 400-GbE-Fabrics eingesetzt werden. Dennoch sorgen KI-Cluster-Rollouts für ein Premium-Segment an Optiken und Datenprozessierungseinheiten, das den Hardware-Kerneinsatz im belgischen Rechenzentrum-Netzwerkmarkt aufrechterhält.
Betreiber beschaffen zunehmend gebündelte Hardware-plus-Dienstleistungen, um die Einhaltung von Service-Level-Vereinbarungen in Bezug auf Jitter, Paketverlust und Energieeffizienz zu gewährleisten. Installationsprojekte umfassen nun Flüssigkühlkreisläufe, strukturierte Verkabelung für 1,6 TbE und digitale Zwillingsmodellierung für vorausschauende Wartung. Dieser hybride Beschaffungsstil verwischt die Grenze zwischen Investitionsbudget und Betriebskosten und sorgt für stetige wiederkehrende Einnahmen für Integratoren. Obwohl Produkte das größte Segment der Marktgröße des belgischen Rechenzentrum-Netzwerkmarktes bleiben, signalisiert der steigende Beitrag der Dienstleistungen eine Verschiebung hin zu ergebnisbasierter Wirtschaftlichkeit, die mit KI-getriebenen kontinuierlichen Bereitstellungszyklen übereinstimmt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzern: Digitalisierung des Gesundheitswesens beschleunigt die Netzwerknachfrage
Gesundheitswesen & Biowissenschaften verzeichnet die höchste CAGR von 6,05 % bis 2031, obwohl IT & Telekommunikation den größten Anteil im Jahr 2025 behält. Digital transformierende Krankenhäuser setzen Telemedizin, KI-Diagnostik und Echtzeit-Überwachung ein und steigern damit die Anforderungen an Bandbreite und Latenz. Um die Datenschutz-Grundverordnung und NIS2-Richtlinien zu erfüllen, integrieren Betreiber In-Line-Verschlüsselung und Mikrosegmentierung in Gesundheitsnetzwerke. Die Synchronisation elektronischer Patientenakten und die Bildarchivierung verlangen nach Ost-West-Datenverkehrsmustern, die Spine-Leaf-Architekturen begünstigen. Im Gegensatz dazu stabilisieren sich Finanzdienstnetzwerke nach frühen Cloud-Migrationen, obwohl Datenlokalisierungsgesetze weiterhin hochresistente, latenzarme Schaltkreise im Brüsseler Cluster erfordern.
Pharmazeutische Forschungsparks übernehmen Edge-Analysen für Laborautomatisierung und genomische Sequenzierung und schaffen Mikro-Rechenzentrum-Möglichkeiten in der Wallonie. Die Fertigung fügt Nachfrage hinzu, indem sie Sensoren für vorausschauende Wartung mit On-Premise-Edge-Stacks verbindet, aber das Wachstum hinkt dem Gesundheitswesen aufgrund konservativerer Investitionszyklen hinterher. Diese vertikalen Verschiebungen insgesamt diversifizieren den belgischen Rechenzentrum-Netzwerkmarkt und fördern spezialisierte Dienstleistungsangebote rund um branchenspezifische Compliance-Frameworks.
Nach Rechenzentrums-Typ: Hyperscaler treiben die Infrastrukturentwicklung voran
Hyperscaler und Cloud-Dienstleister sollen mit einer CAGR von 7,05 % wachsen und damit Colocation übertreffen, obwohl letzteres im Jahr 2025 einen Anteil von 46,78 % am Umsatz behält. Googles Erweiterung um 1 Milliarde EUR ist ein Beispiel für den Appetit der Hyperscaler auf erneuerbar betriebene, KI-fähige belgische Kapazitäten. Diese Bauten standardisieren auf Hochdichte-Racks, phasengesteuerte Optiken und Fabric-Automatisierung und erhöhen den durchschnittlichen Netzwerkaufwand pro Megawatt. Colocation-Betreiber begegnen dem, indem sie Hochgeschwindigkeits-Querverbindungs-Ökosysteme hinzufügen, die Cloud-Einstiegspunkte imitieren, ihre Relevanz verlängern und den Marktanteil des belgischen Rechenzentrum-Netzwerkmarktes im Zusammenhang mit Multi-Tenant-Modellen bewahren.
Edge- und Mikro-Rechenzentren sind zwar noch ein kleiner Anteil, verzeichnen aber in Hafenstädten und entlang von 5G-Korridoren einen Aufschwung. Ihre Anforderungen unterscheiden sich: kompakte Formfaktoren, temperaturgehärtete Ausrüstung und autonome Orchestrierung. Anbieter, die Switch-Betriebssystem-Stacks modularisieren und Leitungskartenoptionen für raue Umgebungen liefern, gewinnen einen First-Mover-Vorteil. Diese Heterogenität über Einrichtungstypen hinweg erweitert den Lösungsmix und schützt den belgischen Rechenzentrum-Netzwerkmarkt vor Volatilität in einzelnen Segmenten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bandbreite: Hochgeschwindigkeitseinführung beschleunigt die KI-Bereitschaft
Das Segment größer als 100 GbE wächst mit einer CAGR von 6,38 %, da GPU-Cluster breitere Leitungen benötigen, während 50-100 GbE im Jahr 2025 noch 32,85 % der Ausgaben hielt. Betreiber überspringen mittlere Geschwindigkeiten und ersetzen Verbindungen kleiner oder gleich 10 GbE und 25-40 GbE, um die betriebliche Komplexität zu reduzieren. Lineare steckbare optische Transceiver bei 800 GbE reduzieren die Wärmeentwicklung und helfen Einrichtungen, die EU-Ökodesign-Leistungsziele zu erfüllen. Normungsgremien treiben 1,6-TbE-Roadmaps voran und signalisieren eine weitere Upgrade-Welle innerhalb des Prognosezeitraums, die hochwertige Einnahmen innerhalb der Marktgröße des belgischen Rechenzentrum-Netzwerkmarktes für bandbreitenintensive Anwendungen stärken wird.
Einführungshindernisse bleiben bestehen: höhere Optikpreise und die Notwendigkeit von Flüssigkühlungs-Nachrüstungen. Doch KI-Trainingseffizienzgewinne überwiegen für Hyperscaler die Kapitalprämien. Unternehmen folgen in kleineren Schritten und übernehmen 100-GbE-Top-of-Rack und 400-GbE-Spines, was den Vertriebstrichter über alle Produktklassen hinweg gesund hält.
Geografische Analyse
Belgiens zentrale Lage und mehrsprachige Belegschaft helfen ihm, Überschussnachfrage aus den netzgesättigten Niederlanden und dem compliance-eingeschränkten Vereinigten Königreich aufzunehmen. Brüssel verankert Regierungs- und Finanz-Workloads und profitiert von souveränen Cloud-Anforderungen, die auf inländische Weiterleitung bestehen. Flandern zieht Greenfield-Hyperscale-Bauten dank verfügbarer Grundstücke in der Nähe von Offshore-Wind-Verbindungsleitungen an, was mit unternehmensinternen CO2-Neutralitätsversprechen und EU-Taxonomieanforderungen übereinstimmt. Die Wallonie, traditionell fertigungsorientiert, fördert nun Verteidigungs-Cloud und Luft- und Raumfahrtanalysen und veranlasst spezialisierte Edge-Einrichtungen.
Grenzüberschreitende Glasfaserverbindungen mit Frankreich und Deutschland beschleunigen die Einhaltung der Datenlokalisierung und erfordern verschlüsselte, telemetriereiche Router, die eine Pfad-Compliance prüfen können. Die daraus resultierende Nachfrage fließt über hochkapazitive DWDM-Ausrüstung und absichtsbasierte WAN-Controller in den belgischen Rechenzentrum-Netzwerkmarkt. Der Energieknotenpunkt Prinzessin-Elisabeth-Insel wird 3,5 GW Windenergie ins Netz einspeisen, wodurch neue Megawatt für Rechenzentren frei werden und Betreiber verpflichtet werden, netzinteraktive Netzwerkausrüstung für die Leistungsmodulationstelemetrie zu implementieren. Niederländische Überlastung führt kurzfristig zur Migration von Projekten auf Genter oder Lütticher Campusse, was Warteschlangenrisiken mindert und Belgien einen vorübergehenden Kapazitätsvorteil verleiht.
Regionale 5G- und Edge-Initiativen fördern verteilte Mikro-Einrichtungen entlang von Transportkorridoren. Der Hafen von Antwerpen setzt privates 5G für autonome Kräne ein, was lokale Paketkern- und Rechenknoten mit einer Latenz von unter 5 ms erfordert. Diese Knoten generieren zusätzliche Switch- und Firewall-Verkäufe für den belgischen Rechenzentrum-Netzwerkmarkt. Die Zusammenarbeit mit Luxemburg bei Finanzclearinghäusern treibt den Aufbau widerstandsfähiger Backbone-Verbindungen voran, die beide Länder traversieren, und unterstreicht Belgiens Rolle als innereuropäisches Daten-Hub.
Regulatorisches Umfeld
Die Entwicklung von Rechenzentren und der Ausbau von Netzwerken in Belgien erfolgt innerhalb einer fragmentierten Genehmigungs- und Compliance-Struktur, wobei Umwelt- und Baugenehmigungen von den regionalen Behörden in Flandern, Wallonien und der Region Brüssel-Hauptstadt bearbeitet werden, anstatt einer einzigen föderalen Zonierungskategorie zu unterliegen. Auf der Infrastrukturseite sind der Netzzugang und die Anschlussbedingungen zu einem expliziteren politischen Instrument geworden: Elia hat in seinem Rahmenwerk für Netzkapazitäten eine eigene Kategorie für Rechenzentren eingeführt, die flexible Anschlüsse unterstützt, die bei Spitzenlast abgeregelt werden können, und die beeinflusst, wie Betreiber widerstandsfähige Netztopologien und verteilte Architekturen planen.
Im Bereich Konnektivität und digitale Infrastruktur reguliert das Belgische Institut für Postdienste und Telekommunikation (BIPT) elektronische Kommunikationsnetze und fungiert als zentrale Stelle für die Umsetzung des EU Gigabit Infrastructure Act, wodurch der Glasfaserzugang, die Koordination von Tiefbauarbeiten und die Einführungsprozesse beeinflusst werden, die der Interconnection von Rechenzentren zugrunde liegen. Anfang 2026 änderte die Kommission für die Regulierung des Elektrizitäts- und Gasmarktes den Verhaltenskodex für Netzanschlüsse (29. Januar 2026), um verbindliche Fristen und einen „Use-it-or-lose-it“-Mechanismus für Netzkapazität einzuführen, was die Notwendigkeit von Sicherheit bei der Stromversorgungsbeschaffung für Zeitpläne in Rechenzentrumshallen und damit verbundene Beschaffungszyklen für Netzwerktechnik verstärkt. Parallel dazu treibt der FOD BOSA im Rahmen der Föderalregierungsvereinbarung 2025-2029 eine nationale Digitalisierungsstrategie mit einem „Comply-or-Explain“-Ansatz voran, was die Prüfung von Cybersicherheits- und Souveränitäts-Routing-Kontrollen für den öffentlichen Sektor und regulierte Workloads verschärft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrumsnetzwerke in Belgien beginnt bei globalen Anbietern von Halbleitern, Optik und Systemen, die Switches, Router, Sicherheitsgeräte, SDN-Plattformen und optische Interconnects liefern, und führt dann über lokale und regionale Distributoren, Systemintegratoren und Managed-Service-Provider, die Design, Implementierung und Lifecycle-Betrieb bereitstellen. Auf der Nachfrageseite fungieren carrier-neutrale Colocation- und Multi-Operator-Einrichtungen als wichtige Aggregationspunkte für interconnection-getriebene Netzwerkausgaben, wobei Betreiber wie LCL Data Centers (carrier-neutral, Tier III), Datacenter United (carrier-neutral, Tier IV) und Wallonie Data Center (Multi-Operator, Tier III+) Unternehmens-, Cloud-Onramp- und Cross-Connect-Ökosysteme unterstützen.
Umsetzung und Qualitätssicherung sind eng mit Zertifizierungs- und Auditanforderungen verknüpft, die die Produktauswahl und Lieferantenqualifikation beeinflussen, darunter ISO 9001, ISO 14001, ISO 27001, ISO 45001, PCI DSS sowie einrichtungsbezogene Standards wie TIA-942 Rated 3 oder 4. Die Belgian Digital Infrastructure Association (BDIA) koordiniert Aktivitäten zwischen Betreibern, Lieferanten und Servicepartnern. Von Hyperscalern angeführte Beschaffung beeinflusst zudem die Nachfrage vor- und nachgelagert: Google hat einen lokalisierten Lieferketten-Fußabdruck in Belgien hervorgehoben und arbeitet mit rund 150 belgischen Lieferanten (davon 80 in Wallonien), was die Basis von Auftragnehmern und spezialisierten Partnern für die Netzwerkinstallation im Umfeld großer Campus-Erweiterungen erweitert.
Wettbewerbslandschaft
Die Branchenkonsolidierung ergibt ein moderat konzentriertes Feld, angeführt von Cisco, VMware, NVIDIA und einer Reihe von Spezialisten für optische Komponenten. Ciscos Nexus-Plattform dominiert weiterhin Spine-Leaf-Architekturen, und die Secure-AI-Factory zeigt einen tiefgreifenden Schwenk hin zu vertikal integrierten KI-Fabrics. VMware nutzt sein vSphere-Erbe, um bestehende Unternehmen trotz der Unsicherheit nach der Übernahme durch Broadcom zu binden. NVIDIAs Integration der Mellanox-Technologie befördert das Unternehmen vom Beschleuniger-Anbieter zum Ende-zu-Ende-Netzwerkinfrastrukturlieferanten, insbesondere für KI-Fabric-Bereitstellungen. Arista Networks verzeichnet überproportionales Wachstum bei 400-GbE-Lieferungen und signalisiert damit intensiveren Wettbewerb im Hochleistungssegment.
Strategische Partnerschaften konzentrieren sich auf KI und Nachhaltigkeit: Dell und Equinix liefern private KI-Stacks; Nutanix verbündet sich mit Pure Storage, NVIDIA und Cisco, um eine Alternative zu VMware anzubieten; und Nokias O-RAN-Vertrag mit Deutsche Telekom erweitert seine Glaubwürdigkeit in offenen Netzwerken. Belgische Beschaffung bleibt beziehungsgetrieben, was Marktführern zugute kommt, die mit lokalen Compliance-Regimen und zweisprachiger Unterstützung vertraut sind. White-Box- und reine Software-Herausforderer kämpfen mit Zertifizierungszyklen und Kanalabdeckung, was Störungen im belgischen Rechenzentrum-Netzwerkmarkt begrenzt.
Wichtige Anbieterstrategien umfassen die gemeinsame Entwicklung photonischer Roadmaps mit Optikherstellern, die Einbettung von Telemetrie-ASICs für die Energiebuchhaltung und das Anbieten verbrauchsbasierter Preisgestaltung, die sich mit Unternehmens-Cloud-Budgets synchronisiert. Nachhaltigkeitsnachweise, die an die Einhaltung des Ökodesigns und Scope-3-Berichterstattung geknüpft sind, entwickeln sich von Marketingunterscheidungsmerkmalen zu Auftragsvergabe-Gatekeeper-Kriterien. Insgesamt hängt die Wettbewerbspositionierung nun von der Breite der KI-Bereitschaft, den Nachhaltigkeits-Roadmaps und dem verwalteten Dienstleistungs-Overlay ab.
Marktführer der Belgischen Rechenzentrum-Netzwerkbranche
Cisco Systems Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Co.
Broadcom Inc. (inkl. Brocade)
Juniper Networks, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
KI- und Cloud-getriebene Kapazitätserweiterungen schaffen Raum für Netzwerke mit höherer Bandbreite, optischen Transport und Managed Network Services, die die betriebliche Belastung in einem durch Fachkräftemangel geprägten Umfeld reduzieren. Ein klarer Katalysator ist Googles Ankündigung einer Investition von 5 Milliarden EUR in Belgien für 2026-2027 zur Erweiterung seines Rechenzentrums-Campus in Saint-Ghislain, deren Umfang die Nachfrage nach KI-fähigem Leaf-Spine-Switching, hochkapazitiven optischen Interconnects und Sicherheitssegmentierung innerhalb und zwischen Einrichtungen steigert. In Brüssel bleiben reguläre und latenzsensible Workloads auf souveränes Routing, Telemetrie und compliance-konforme Architekturen ausgerichtet, was die Nachfrage nach SDN-gesteuerter Richtlinienkontrolle und verschlüsseltem Ost-West-Verkehr unterstützt.
Nationale und EU-weite Digitalisierungsprogramme unterstützen zudem Möglichkeiten für die Netzwerkerneuerung bei Unternehmens- und öffentlichen Kunden. Belgien hat 27 % seines Aufbau- und Resilienzplans (1,3 Milliarden EUR) für digitale Technologien vorgesehen, und der föderale KMU-Plan 2026 führte Maßnahmen zur Erleichterung der Unternehmensdigitalisierung und zur Unterstützung innovativer Unternehmen ein, was die Basis der Mid-Market-Anwender erweitert, die Workloads in Colocation- und cloud-verbundene Umgebungen verlagern. Angesichts anhaltender Unsicherheit beim Netzanschluss prüfen Betreiber und Kunden verteilte Designs, einschließlich Edge- und Mikro-Rechenzentrums-Standorten entlang von Verkehrs- und 5G-Korridoren, was die Nachfrage nach standardisierten, remote betriebenen Netzwerk-Stacks, Zero-Trust-Segmentierung und servicebasierten Betriebsmodellen erhöht, die über viele kleinere Standorte hinweg skalieren können statt nur über wenige Hyperscale-Hallen.
Aktuelle Branchenentwicklungen
- Juli 2026: Proximus wählte Ekinops zur Modernisierung seines landesweiten optischen Netzwerks (NEURON-Projekt), wobei rund 700 Netzwerkknoten über vier Jahre ersetzt werden, mit der ersten Bereitstellung geplant im vierten Quartal 2026. Die Modernisierung unterstützt optischen Transport mit höherer Kapazität und stärkt die belgischen Großhandels- und Unternehmenstransportfähigkeiten zusammen mit KI-fähiger Bandbreitenkapazität.
- Juli 2026: Nokia wurde von Orange Belgium als alleiniger Lieferant ausgewählt, um die Festnetz- und Mobilfunk-Transportinfrastruktur in ein einziges konvergentes optisches Transportnetzwerk in ganz Belgien zu vereinheitlichen. Das Upgrade stärkt das landesweite optische Backbone und schafft portfolioübergreifende Monetarisierungsmöglichkeiten für Nokia und Orange Belgium.
- Mai 2026: Ekinops brachte in Belgien eine neue Generation von Network-as-a-Service-Lösungen auf den Markt, die die Infrastruktur von Proximus Wholesale mit Ekinops-Software integriert. Das Angebot ermöglicht softwaredefiniertes, im Großhandel integriertes optisches Networking und unterstützt Serviceagilität und KI-fähige Konnektivität für den belgischen Markt für Rechenzentrumsnetzwerke.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Netzwerkausrüstung und damit verbundene Dienstleistungen, die innerhalb von Rechenzentren in Belgien eingesetzt werden, um Datenverkehr zwischen Servern, Speichern und externen Netzwerken zu bewegen, zu leiten und zu sichern. Die Marktgröße wird als Anbieterumsatz erfasst, der von Rechenzentrumsbetreibern und Unternehmen mit eigenen Rechenzentren erzielt wird.
Ausgeschlossene Bereiche: Wir schließen allgemeine Telekom-Zugangsnetze außerhalb des Rechenzentrums, Endgeräte und reine Bauarbeiten aus, die keine Netzwerkfähigkeit direkt bereitstellen.
Übersicht der Segmentierung
- Nach Komponenten
- Produkte
- Ethernet-Switches
- Router
- Speicherbereichsnetzwerk (SAN)
- Anwendungsbereitstellungssteuerung (ADC)
- Netzwerksicherheits-Appliances
- Software-Defined-Networking-Controller (SDN)
- Optische Verbindungen
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endnutzern
- IT und Telekommunikation
- Bank-, Finanz- und Versicherungsdienstleistungen (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Sonstige Endnutzer
- Nach Rechenzentrums-Typ
- Colocation
- Hyperscaler/Cloud-Dienstleister
- Edge-/Mikro-Rechenzentren
- Nach Bandbreite
- Kleiner oder gleich 10 GbE
- 25-40 GbE
- 50-100 GbE
- Größer als 100 GbE
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Erstellung einer klaren Nachfragekarte für belgische Rechenzentren, die anschließend mit Netzwerkerneuerungszyklen und Bandbreiten-Upgrades verknüpft wird. Wir haben öffentliche Infrastruktur- und Digitalindikatoren aus Quellen wie Eurostat, dem Digital Economy and Society Index der Europäischen Kommission und OECD-Digitalstatistiken referenziert, die helfen, makroökonomische Nachfragetreiber zu verankern, ohne das Modell auf einen einzigen Proxy festzulegen.
Um den Fußabdruck der Rechenzentren zu untermauern, haben wir zudem Quellen wie Veröffentlichungen der Belgium Data Center Industry Association, Mitteilungen von Regulierungsbehörden und öffentlichen Stellen sowie peer-reviewte Fachartikel genutzt, die Netzwerkstrukturen und Trends bei der Leistungsdichte beschreiben. Diese werden ergänzt durch Jahresberichte, Investorenpräsentationen und seriöse Presseberichterstattung und anschließend selektiv mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten, Patentaktivitäten und Handelssignale auf Versandebene abgeglichen, sofern verfügbar. Diese Liste ist nur beispielhaft, und es wurden viele weitere Quellen geprüft, um Daten zu sammeln, Annahmen zu überprüfen und Widersprüche aufzulösen.
Primärinterviews und Umfragen
Die primäre Validierung erfolgte durch strukturierte Interviews und kurze Umfragen mit Rechenzentrumsbetreibern, Netzwerkintegratoren, Komponentendistributoren und Unternehmens-IT-Teams, die On-Premise-Rechenzentrumshallen betreiben. Wir nutzten diese Gespräche, um den typischen Ersatzzeitpunkt für Switches und Router, das Tempo der Upgrades auf 25 bis 40 GbE und höher sowie die Verteilung der Serviceausgaben auf Installation, Wartung und Support in Belgien zu bestätigen.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 25 % | CXOs: 19 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Akteure: 20 % | Manager: 46 % |
Marktdimensionierung & Prognose
Die Dimensionierung basiert auf einem Top-Down- und Bottom-Up-Modell, wobei die Top-Down-Betrachtung die Netzwerkausgaben aus Aktivitätssignalen belgischer Rechenzentren und Upgrade-Bedarfen rekonstruiert und anschließend durch selektive Lieferanten- und Vertriebsprüfungen einem Stresstest unterzogen wird. Das Modell geht von der installierten Basis an Rechenzentrumskapazität und Netzwerkarchitekturbedarf aus, die dann anhand von Ersatzraten und typischen Ausgaben je Standortkategorie in Ausrüstungs- und Dienstleistungsnachfrage umgerechnet werden.
Zu den verwendeten wichtigen Eingaben (beispielhaft) gehören: der Mix aus Colocation gegenüber Hyperscale- und Unternehmenseinrichtungen, durchschnittliche Portgeschwindigkeiten und Migrationstempo (zum Beispiel der Übergang von 10 GbE zu 25 bis 40 GbE und höher), typische Erneuerungszyklen für Switches und Router, Service-Attach-Raten für Installation und Wartung sowie die Preisentwicklung für Hochgeschwindigkeits-Switching-Ports. Die Prognose nutzt Szenarioanalysen, bei denen Basis-, konservative und Expansionsfälle um Pipeline-Vertrauen, Einschränkungen bei der Stromverfügbarkeit und den Zeitpunkt großer Kapazitätserweiterungen herum aufgebaut werden. Wo Bottom-Up-Belege unvollständig sind, werden Lücken durch die Anwendung validierter Bandbreiten für Ausgaben je MW und je Rack behandelt, gefolgt von einer Überprüfung mit Branchenbefragten, bevor die Gesamtsummen finalisiert werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation des Modellergebnisses mit unabhängigen Signalen wie Kapazitätserweiterungen von Rechenzentren, berichteten Auslastungstrends und beobachteten Upgrade-Mustern für Netzwerke mit höherer Bandbreite. Ausreißer werden markiert, wenn die implizierten Ausgaben je Standort, je MW oder je Port nicht mit dem Interview-Feedback übereinzustimmen scheinen, und diese Positionen werden vor der endgültigen Freigabe überarbeitet.
Eine zweite Analystenprüfung wird durchgeführt, um Berechnungen, Währungsumrechnungen und die Jahresabstimmung zu überprüfen, und wir kontaktieren ausgewählte Befragte erneut, wenn eine Abweichung nicht mit öffentlich verfügbaren Belegen erklärt werden kann. Die Berichte werden jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn wesentliche Ereignisse die kurzfristige Ausbau-Pipeline oder Preisannahmen verändern. Vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchgang durch, damit die Zahlen die aktuellsten verfügbaren Informationen widerspiegeln.
Marktgröße für Rechenzentrumsnetzwerke in Belgien laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für diesen Markt können stärker voneinander abweichen, als man erwarten würde, selbst wenn es scheint, dass sie sich auf dasselbe Land und dieselbe Art von Technologie beziehen. Die Unterschiede ergeben sich in der Regel daraus, was als Networking gezählt wird, welche Käufertypen einbezogen werden und wie der Zeitpunkt von Upgrades in jährliche Umsätze umgerechnet wird.
Die Hauptlücke ergibt sich daraus, ob Serviceumsätze und Bandbreitenmigration nur dann gezählt werden, wenn Projekte innerhalb belgischer Rechenzentren umgesetzt werden – hier verknüpft Mordor Intelligence die Schätzung mit tatsächlichen Erneuerungszyklen und Portgeschwindigkeitsübergängen, anstatt breitere IT-Ausgaben-Proxys zu verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 156,76 Mio. USD (2025) | |
| Blog A für digitale Infrastruktur | 220,00 Mio. USD (2024) | Wendet ein schnelleres Wachstumsprofil und eine breitere Interpretation von Networking an, was benachbarte Unternehmensnetzwerk-Ausgaben einbeziehen kann, die nicht streng an Erneuerungsereignisse von Rechenzentren gebunden sind. |
| Branchenbericht B | 160,04 Mio. USD (2026) | Verwendet ein zukünftiges Jahr als Kernwert, sodass es nicht direkt mit einer Zahl für das laufende Jahr vergleichbar ist und je nach gewähltem Basisjahr höher oder niedriger wirken kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Unterschiede im Umfang und in der Jahreswahl und nicht durch einfache Rechenunterschiede. Indem der Nachfragepool an umgesetzte Upgrades gebunden bleibt und Ausrüstung von benachbarten IT-Positionen getrennt wird, bleibt der endgültige Wert auf einen kleinen Satz wiederholbarer Eingaben rückführbar, die bei Aktualisierungen erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der belgische Rechenzentrum-Netzwerkmarkt derzeit?
Die Marktgröße des belgischen Rechenzentrum-Netzwerkmarktes beträgt 160,04 Millionen USD im Jahr 2026 und wird voraussichtlich bis 2031 auf 177,47 Millionen USD ansteigen.
Welches Segment wächst innerhalb des Marktes am schnellsten?
Dienstleistungen verzeichnen das schnellste Wachstum mit einer CAGR von 5,12 %, angetrieben durch die Nachfrage nach verwalteten Netzwerkoperationen, Integration und KI-Fabric-Beratung.
Wie beeinflussen KI-Workloads Netzwerkinvestitionen in Belgien?
KI-Trainingscluster benötigen 400-GbE- und 800-GbE-Switching-Fabrics und treiben Betreiber hin zu flüssiggekühlten Optiken, überlastungsbewussten Protokollen und telemetriegesteuerter Automatisierung.
Warum gelten Netzanschluss-Verzögerungen als Hemmfaktor?
Langwierige Stromzugangs-Warteschlangen verschieben die Inbetriebnahme neuer Rechenzentrum-Hallen, was wiederum Netzwerkhardware-Beschaffungen verzögert und das kurzfristige Marktwachstum bremst.
Welche Rolle spielt das EU-Programm "Digitales Jahrzehnt"für den belgischen Marktausblick?
Die Mittel des Programms "Digitales Jahrzehnt"fördern souveräne Datenweiterleitung und klimaneutrale Edge-Knoten und schaffen neue Möglichkeiten für konforme, energieeffiziente Netzwerklösungen.
Welches Bandbreiten-Tier hält heute den größten Anteil?
Das 50-100-GbE-Tier beherrscht mit 32,85 % den Umsatz im Jahr 2025, obwohl >100 GbE mit einer CAGR von 6,38 % schneller wächst.
Seite zuletzt aktualisiert am:
- Rechenzentrum Sicherheit-Markt Sicherheit über alle Regionen hinweg, aufgeschlüsselt nach Sicherheitstyp, Angebot und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Weltweite Nachfrage nach Kühlung, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Markt für Rechenzentrums-Fabric Netzwerk-Fabric im globalen Markt, unterteilt nach Lösung, Anwendung und Endnutzer.
- Europa Markt für physische Sicherheit von Rechenzentren Nachfrage nach physischer Sicherheit in Europa, unterteilt nach Komponente, Rechenzentrums-Tier und Anlagentyp.
- Dänemark Data-Center-Storage-Markt Speicher-Nachfrage in Dänemark, unterteilt nach Anlagengröße und Tier.



