
Taille et part du marché des réseaux de centres de données en Belgique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
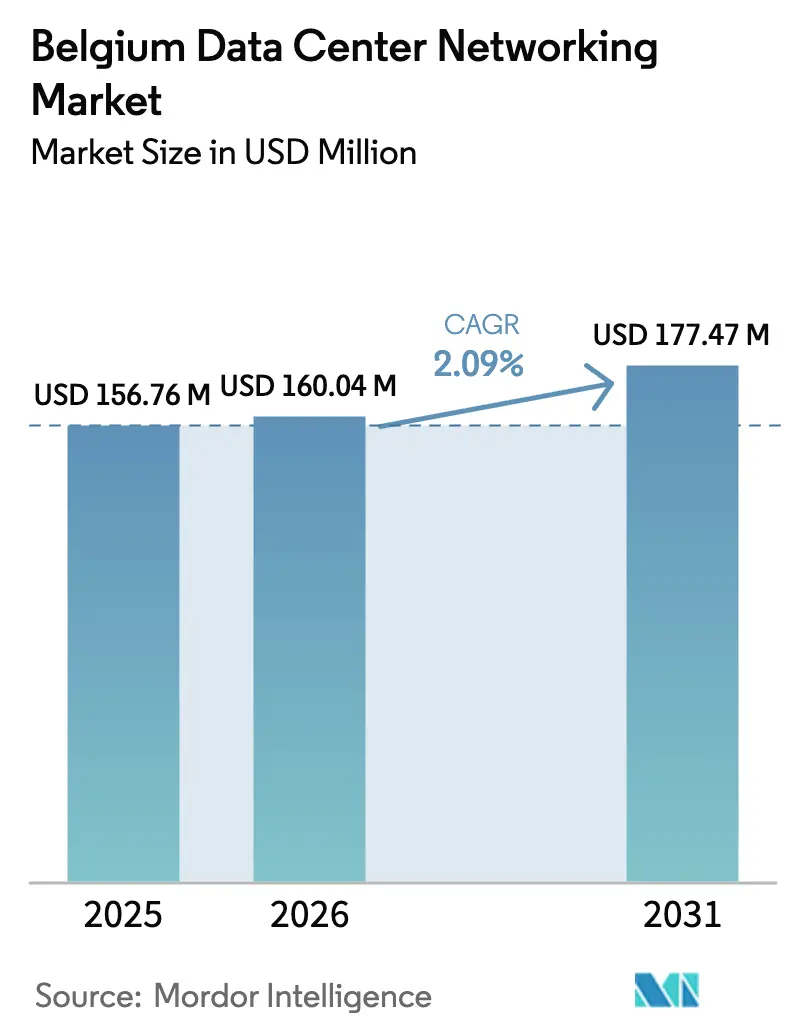
| Taille du marché de l'année de base (2025) | 156.76 Millions de dollars américains |
| Taille du Marché (2026) | 160.04 Millions de dollars américains |
| Taille du Marché (2031) | 177.47 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 2.09 % |
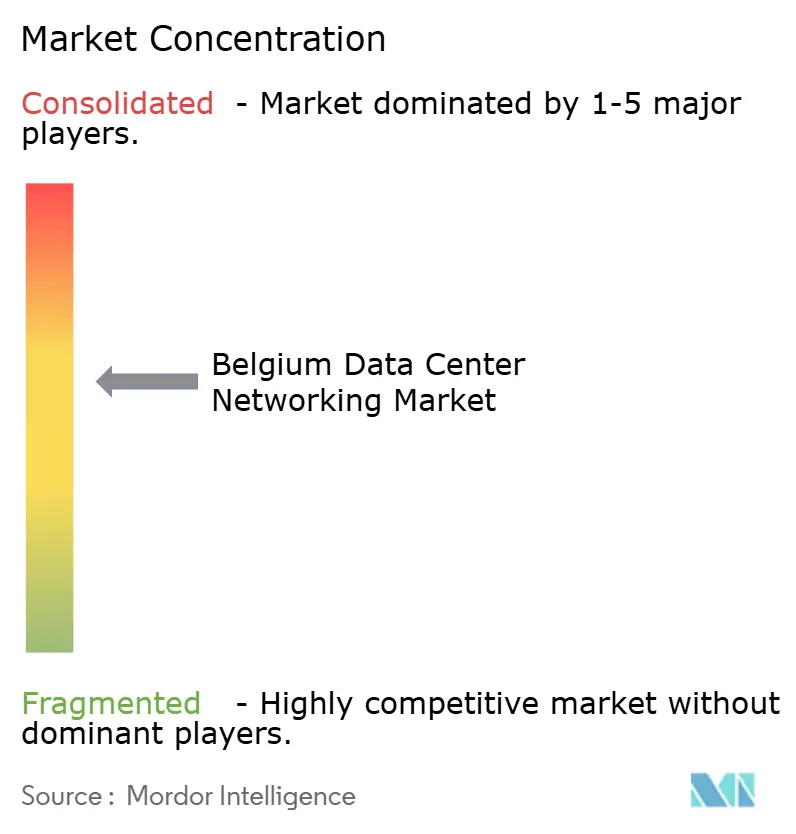
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données en Belgique par Mordor Intelligence
La taille du marché des réseaux de centres de données en Belgique en 2026 est estimée à 160,04 millions USD, en croissance par rapport à la valeur de 2025 de 156,76 millions USD, avec des projections pour 2031 indiquant 177,47 millions USD, progressant à un TCAC de 2,09 % sur la période 2026-2031. Cette trajectoire régulière reflète la maturation progressive du marché à mesure que les opérateurs belges effectuent des mises à niveau pour les flux de trafic optimisés par l'IA, les mandats de routage souverain des données et les conceptions à haute efficacité énergétique. La demande accrue est renforcée par l'engagement d'expansion d'un milliard d'euros de Google à Saint-Ghislain et par les fonds du Décennie numérique de l'UE qui réservent 205 milliards d'euros à la transformation numérique régionale. Les goulets d'étranglement liés aux raccordements au réseau et les pénuries de compétences freinent l'élan, mais les investissements guidés par les politiques dans les nœuds périphériques à neutralité climatique, les accords d'achat d'électricité issus de l'éolien offshore et la commutation 400 GbE maintiennent des perspectives de croissance stables pour le marché des réseaux de centres de données en Belgique. Les fournisseurs capables de combiner matériel, logiciel et services autour de l'IA, de la sécurité et de la durabilité bénéficient d'un avantage stratégique à mesure que les entreprises poursuivent des stratégies axées sur le cloud et que les fournisseurs hyperscale s'empressent de déployer des capacités avant leurs voisins néerlandais et allemand.
Principaux enseignements du rapport
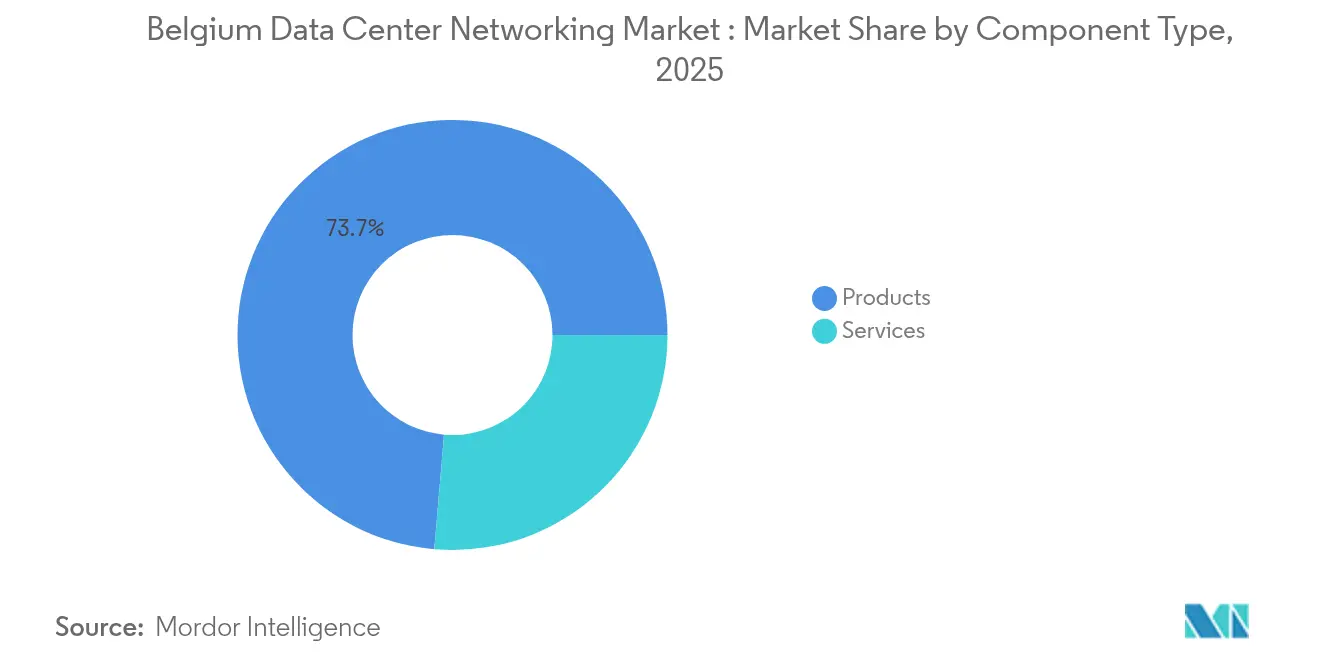
- Par composant, les produits représentaient 73,65 % de la part du marché des réseaux de centres de données en Belgique en 2025, tandis que les services devraient progresser à un TCAC de 5,12 % jusqu'en 2031.
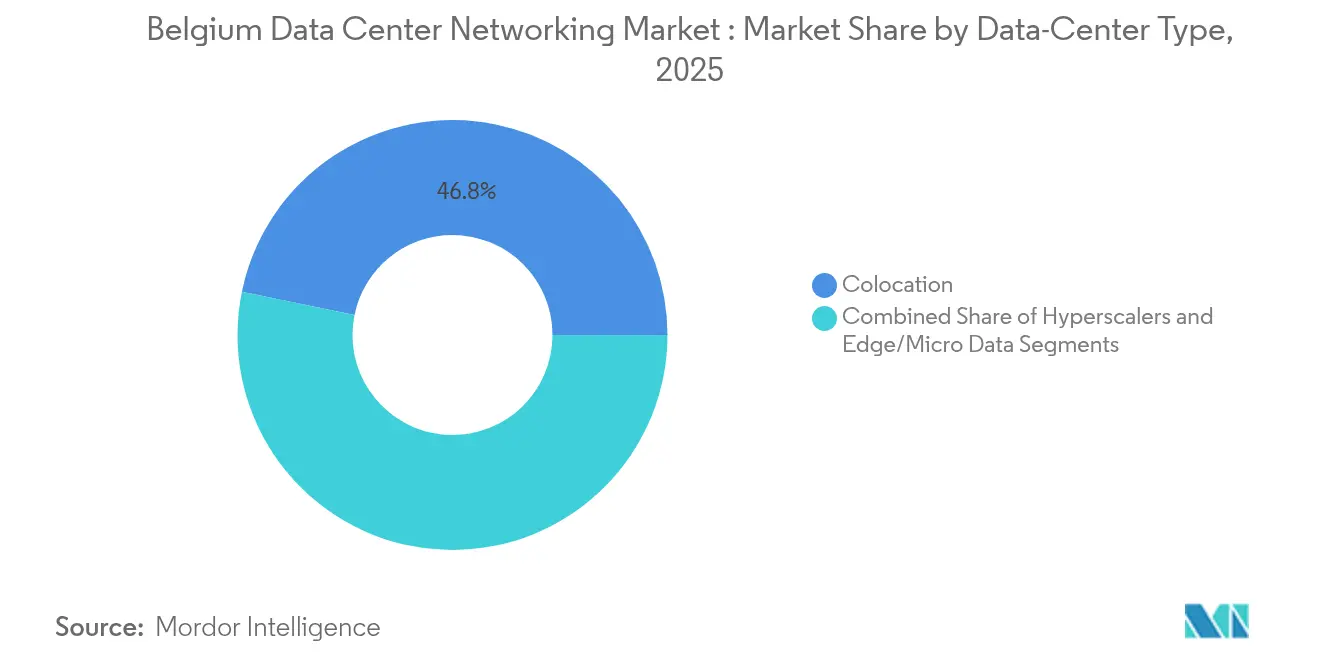
- Par type de centre de données, la colocation détenait 46,78 % de la taille du marché des réseaux de centres de données en Belgique en 2025 ; les fournisseurs hyperscale et de services cloud affichent le TCAC le plus élevé à 7,05 % jusqu'en 2031.
- Par utilisateur final, le secteur informatique et des télécommunications a capturé 31,95 % des revenus de 2025, tandis que le secteur de la santé et des sciences de la vie devrait croître à un TCAC de 6,05 % sur la période 2026-2031.
- Par bande passante, la catégorie 50-100 GbE représentait 32,85 % de la part du marché des réseaux de centres de données en Belgique en 2025, mais la bande passante >100 GbE progresse à un TCAC de 6,38 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des réseaux de centres de données en Belgique
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des charges de travail de stockage cloud | +0.8% | Mondial, concentré dans le corridor Bruxelles-Anvers | Moyen terme (2 à 4 ans) |
| Montée en puissance du trafic IA/ML nécessitant une commutation 400 GbE+ | +0.6% | National, adoption précoce dans les installations hyperscale | Court terme (≤ 2 ans) |
| Déploiement de centres de données périphériques le long des corridors 5G en Belgique | +0.4% | National, axé sur les réseaux de transport du RTE-T | Moyen terme (2 à 4 ans) |
| Fonds du Décennie numérique de l'UE pour le routage souverain des données | +0.3% | À l'échelle de l'UE, la Belgique bénéficie de sa position stratégique | Long terme (≥ 4 ans) |
| Incitations aux accords d'achat d'électricité verte liés à l'éolien offshore en mer du Nord | +0.2% | Belgique côtière, s'étendant aux installations intérieures | Long terme (≥ 4 ans) |
| Mandats de localisation des données du secteur financier bruxellois | +0.1% | Région de Bruxelles-Capitale, débordement vers la Flandre | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des charges de travail de stockage cloud
L'adoption du cloud par les entreprises redéfinit les priorités de conception des réseaux à mesure que les architectures hybrides et multi-cloud deviennent la norme. La mobilité des charges de travail entre les baies privées et les structures hyperscale mondiales oblige les opérateurs belges à déployer des liaisons à bande passante plus élevée, à adopter la mise en réseau définie par logiciel (SDN) pour le routage guidé par les politiques, et à mettre en œuvre une segmentation à confiance zéro. Des institutions financières telles qu'Euroclear ont signé des contrats cloud de sept ans avec Microsoft pour renforcer les analyses d'IA, illustrant l'appétit du secteur pour des couloirs de trafic évolutifs. Les feuilles de route axées sur le cloud imposent des mises à niveau des liaisons feuille-épine de 25 GbE vers des liaisons 100 GbE ou 400 GbE, alimentant des cycles de renouvellement matériel durables et la demande de services gérés. Les fournisseurs de services gérés belges en profitent en regroupant la connectivité, l'observabilité et la conformité dans des contrats basés sur les résultats qui compensent les pénuries de compétences. À mesure que davantage de charges de travail migrent vers des offres de type logiciel en tant que service et plateforme en tant que service, la réplication de stockage sensible à la latence entre des zones de disponibilité régionalement diversifiées consolide la demande à long terme pour le marché des réseaux de centres de données en Belgique.
Montée en puissance du trafic IA/ML nécessitant une commutation 400 GbE+
Les grands modèles de langage et les pipelines de vision par ordinateur créent des flux massifs qui saturent les structures 100 GbE héritées. Les opérateurs répondent en adoptant des conceptions feuille-épine 400 GbE, l'accès direct à la mémoire à distance sur Ethernet convergé et des algorithmes d'évitement de congestion qui minimisent le blocage en tête de file. Les travaux protocolaires du Consortium Ultra Ethernet accélèrent les trajectoires d'adoption vers 800 GbE et 1,6 TbE. Cisco Nexus HyperFabric AI, co-conçu avec NVIDIA, regroupe la télémétrie, les optiques prêtes pour le refroidissement liquide et l'isolation des domaines de confiance, permettant aux installations belges de fournir une bande passante déterministe pour les grappes d'entraînement.[1]Cisco Systems, "Introducing Cisco Secure AI Factory", Cisco, cisco.com Les pionniers rapportent des gains d'efficacité à deux chiffres dans l'utilisation des GPU, renforçant l'analyse de rentabilité pour les mises à niveau optiques à forte intensité de dépenses d'investissement. La course concurrentielle entre fournisseurs hyperscale pour déployer l'IA génère une demande anticipée, maintenant le marché des réseaux de centres de données en Belgique dans un cycle de renouvellement matériel plus court que la moyenne historique de cinq ans.
Déploiement de centres de données périphériques le long des corridors 5G en Belgique
Les routes logistiques du RTE-T de l'UE croisent les ports, aéroports et hubs ferroviaires belges, créant un terrain fertile pour des nœuds périphériques à faible latence qui soutiennent la mobilité connectée, l'automatisation des entrepôts et l'analyse des villes intelligentes. Le projet pilote 5G-Blueprint entre Anvers et Vlissingen illustre des téléopérations transfrontalières qui dépendent d'une latence aller-retour inférieure à 10 ms. Les nœuds périphériques nécessitent des commutateurs 100 GbE robustifiés, une précision de synchronisation inférieure à 50 ns et un chaînage de services automatisé capable de s'étendre à des centaines de micro-emplacements. Les municipalités s'associent à des opérateurs pour héberger des micro-centres de données en bord de rue qui se raccordent à de plus grands campus de colocation via des anneaux à fibres noires. Les fournisseurs proposant des optiques renforcées et un provisionnement simplifié sans contact prennent de l'avance avant que les déploiements en volume ne s'accélèrent après 2026. À mesure que les licences 5G privées se multiplient, la convergence du campus et de la périphérie brouille la frontière entre les réseaux de télécommunications et d'entreprise, élargissant la demande totale adressable pour le marché des réseaux de centres de données en Belgique.
Fonds du Décennie numérique de l'UE pour le routage souverain des données
La politique du Décennie numérique réserve des nœuds périphériques à neutralité climatique et des corridors transfrontaliers qui maintiennent les données des citoyens de l'UE sur des routes souveraines.[2]Commission européenne, "Décennie numérique - Programme politique 2030", Commission européenne, ec.europa.eu La position de la Belgique à la jonction du trafic entre Londres, Amsterdam et Francfort et des câbles sous-marins la positionne comme point de transfert privilégié pour les industries réglementées. Pour obtenir des subventions, les opérateurs doivent démontrer leur conformité avec les évaluations de conformité de l'ENISA et la future loi sur la cyber-résilience. Cela stimule l'adoption de routeurs de développement européen intégrant du matériel crypto-agile, une télémétrie déterministe et une sélection de chemin souveraine en matière de données. Les intégrateurs basés en Belgique regroupent l'authentification, l'autorisation et la comptabilité, l'interception légale et l'échange de clés quantiques sécurisées dans leurs services WAN gérés, générant des revenus supplémentaires et portant le TCAC des services au-dessus de la croissance matérielle. À long terme, ces fonds politiques intègrent la conformité à la souveraineté numérique comme caractéristique de base dans chaque nouvelle construction, ancrant la croissance du marché des réseaux de centres de données en Belgique.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'ingénieurs certifiés en réseaux de centres de données | -0.4% | National, aiguë à Bruxelles et Anvers | Court terme (≤ 2 ans) |
| Files d'attente de raccordement au réseau retardant la mise en service de nouveaux halls | -0.3% | National, sévère dans les zones à forte demande | Moyen terme (2 à 4 ans) |
| Escalade des dépenses d'investissement pour les optiques 400 GbE et le refroidissement liquide | -0.2% | Mondial, affectant tous les segments du marché | Court terme (≤ 2 ans) |
| Directive écoconception de l'UE augmentant les coûts de conformité | -0.1% | À l'échelle de l'UE, mise en œuvre en Belgique en septembre 2024 | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'ingénieurs certifiés en réseaux de centres de données
Les pipelines de recrutement ne suivent pas le rythme de l'expansion des installations, la moitié des opérateurs belges signalant des postes vacants non pourvus pour des architectes réseau, des ingénieurs en automatisation et des spécialistes en sécurité. La concurrence des entreprises de technologie financière et de cybersécurité entraîne un fort taux de rotation, tandis que la flexibilité du télétravail attire les talents vers des rôles mondiaux. Bien que le gouvernement régional flamand finance des programmes de micro-accréditation pour les réseaux définis par logiciel, seule une minorité de diplômés acquiert une expérience pratique sur les optiques 400 GbE ou les déploiements de refroidissement liquide. Les projets s'appuient donc sur des prestataires à coût élevé, allongeant les délais d'intégration et réduisant les marges. Certains opérateurs reportent les cycles de renouvellement, ce qui déprime les revenus matériels à court terme au sein du marché des réseaux de centres de données en Belgique. Les fournisseurs de services gérés gagnent des parts en proposant des niveaux de service basés sur les résultats, mais le TCAC global se modère jusqu'à ce que les initiatives de requalification portent leurs fruits.
Files d'attente de raccordement au réseau retardant la mise en service de nouveaux halls
Les gestionnaires de réseaux de transport européens font face à des files d'attente de plusieurs milliers de mégawatts, et les approbations d'accès au réseau en Belgique ont dépassé cinq ans pour les nouveaux halls à l'échelle du mégawatt. Sans alimentation électrique garantie, les promoteurs reportent les installations de fibres et les achats de réseaux, ralentissant la demande adressable. Les opérateurs se tournent vers des batteries sur site et des groupes électrogènes diesel pour raccourcir les délais, mais ces solutions intermédiaires augmentent les dépenses d'exploitation et l'intensité carbone, ce qui entre en conflit avec les règles de la taxonomie de l'UE. Un groupe de travail national explore des mises à niveau du réseau partagé autour des zones portuaires, mais un soulagement avant 2027 est peu probable. Le retard sur les calendriers de mise en service des installations se traduit directement par une réduction des expéditions de commutateurs et de routeurs à court terme, freinant la croissance du marché des réseaux de centres de données en Belgique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services gagnent en importance malgré la dominance des produits
Le segment des services devrait croître à un TCAC de 5,12 %, même si les produits ont encore généré 73,65 % des revenus de 2025. Les services réseau gérés, portés par la complexité des charges de travail IA et la rareté des compétences d'ingénierie, soutiennent cette surperformance. La formation, l'intégration et l'automatisation du cycle de vie sont très demandées à mesure que les entreprises externalisent vers des spécialistes plutôt que de développer des compétences internes. Les grands contrats du secteur public, tels que le ministère belge de la Défense faisant appel à Legrand Data Center Solutions pour des déploiements clés en main, témoignent d'engagements de service pluriannuels plus longs. Parallèlement, les ventes de produits arrivent à maturité car les cycles de remplacement des commutateurs s'allongent une fois les structures 400 GbE déployées. Néanmoins, les déploiements de grappes IA garantissent qu'un niveau premium d'optiques et d'unités de traitement de données soutient les revenus matériels de base dans le marché des réseaux de centres de données en Belgique.
Les opérateurs procèdent de plus en plus à des achats groupés matériel-plus-services pour garantir la conformité aux accords de niveau de service concernant la gigue, la perte de paquets et l'efficacité énergétique. Les projets d'installation intègrent désormais des boucles de refroidissement liquide, un câblage structuré certifié pour 1,6 TbE et une modélisation par jumeau numérique pour la maintenance prédictive. Ce style d'approvisionnement hybride brouille la frontière entre dépenses d'investissement et dépenses d'exploitation, offrant un revenu annuitaire stable aux intégrateurs. Par conséquent, bien que les produits restent la plus grande part de la taille du marché des réseaux de centres de données en Belgique, la contribution croissante des services signale une évolution vers une économie basée sur les résultats qui s'aligne sur les cycles de déploiement continu pilotés par l'IA.


Par utilisateur final : la numérisation de la santé accélère la demande en réseaux
Le secteur de la santé et des sciences de la vie enregistre le TCAC le plus élevé à 6,05 % jusqu'en 2031, malgré le fait que l'informatique et les télécommunications conservent la plus grande part en 2025. Les hôpitaux en cours de transformation numérique déploient la télémédecine, le diagnostic par IA et la surveillance en temps réel, augmentant les exigences en matière de bande passante et de latence. Pour répondre aux directives RGPD et NIS2, les opérateurs intègrent le chiffrement en ligne et la micro-segmentation dans les réseaux de santé. La synchronisation des dossiers de santé électroniques et l'archivage des images exigent des schémas de trafic est-ouest qui récompensent les architectures feuille-épine. En revanche, les réseaux de services financiers se stabilisent après les premières migrations vers le cloud, bien que les statuts de localisation des données nécessitent encore des circuits à haute résilience et faible latence dans le cluster bruxellois.
Les parcs de recherche pharmaceutique adoptent l'analyse périphérique pour l'automatisation des laboratoires et le séquençage génomique, créant des opportunités de micro-centres de données en Wallonie. L'industrie manufacturière ajoute de la demande en connectant des capteurs de maintenance prédictive à des stacks périphériques sur site, mais la croissance est plus lente que dans le secteur de la santé en raison de cycles d'investissement plus conservateurs. Cumulativement, ces évolutions verticales diversifient le marché des réseaux de centres de données en Belgique et favorisent des offres de services spécialisées autour de cadres de conformité propres à chaque secteur.
Par type de centre de données : les fournisseurs hyperscale stimulent l'évolution des infrastructures
Les fournisseurs hyperscale et de services cloud devraient se développer à un TCAC de 7,05 %, dépassant la colocation, bien que cette dernière conserve 46,78 % des revenus de 2025. L'expansion d'un milliard d'euros de Google illustre l'appétit des fournisseurs hyperscale pour une capacité belge alimentée par des énergies renouvelables et prête pour l'IA. Ces constructions standardisent sur des baies à haute densité, des optiques à réseau phasé et l'automatisation des structures, augmentant les dépenses réseau moyennes par mégawatt. Les opérateurs de colocation répliquent en ajoutant des écosystèmes d'interconnexion à haute vitesse qui imitent les rampes d'accès au cloud, prolongeant leur pertinence et préservant la part du marché des réseaux de centres de données en Belgique associée aux modèles multi-locataires.
Les centres de données périphériques et micro, bien qu'encore une petite fraction, progressent rapidement dans les villes portuaires et le long des corridors 5G. Leurs besoins diffèrent : facteurs de forme compacts, équipements résistant aux températures extrêmes et orchestration autonome. Les fournisseurs qui modularisent les piles de systèmes d'exploitation de commutateurs et proposent des options de carte de ligne pour les environnements difficiles obtiennent un avantage de premier entrant. Cette hétérogénéité entre les types d'installations élargit la gamme de solutions et protège le marché des réseaux de centres de données en Belgique contre la volatilité d'un seul segment.
Par bande passante : l'adoption de vitesses élevées accélère la préparation à l'IA
Le niveau supérieur à 100 GbE progresse à un TCAC de 6,38 % à mesure que les grappes de GPU exigent des tuyaux plus larges, tandis que le segment 50-100 GbE représentait encore 32,85 % des dépenses de 2025. Les opérateurs sautent les vitesses intermédiaires, retirant les liaisons inférieures ou égales à 10 GbE et 25-40 GbE pour réduire la complexité opérationnelle. Les émetteurs-récepteurs optiques enfichables linéaires à 800 GbE réduisent la chaleur pour aider les installations à atteindre les objectifs de puissance de la directive écoconception de l'UE. Les organismes de normalisation font progresser les feuilles de route 1,6 TbE, signalant une autre vague de mise à niveau dans la fenêtre de prévision, qui renforcera les revenus haut de gamme au sein de la taille du marché des réseaux de centres de données en Belgique pour les applications à forte consommation de bande passante.
Des barrières à l'adoption subsistent : des prix d'optiques plus élevés et la nécessité de moderniser le refroidissement liquide. Pourtant, les gains d'efficacité de l'entraînement IA l'emportent sur les primes d'investissement pour les fournisseurs hyperscale. Les entreprises emboîtent le pas par incréments plus petits, adoptant des commutateurs 100 GbE en haut de baie et des épines 400 GbE, maintenant le pipeline de ventes en bonne santé dans toutes les catégories de produits.
Analyse géographique
La position centrale de la Belgique et sa main-d'œuvre multilingue lui permettent de capter la demande excédentaire provenant des Pays-Bas saturés en énergie et du Royaume-Uni soumis à des restrictions de conformité. Bruxelles ancre les charges de travail gouvernementales et financières, bénéficiant de mandats de cloud souverain qui insistent sur le routage en pays. La Flandre attire de nouvelles constructions hyperscale grâce à des parcelles de terrain disponibles à proximité des interconnexions éoliennes offshore, s'alignant sur les engagements de neutralité carbone des entreprises et les exigences de la taxonomie de l'UE. La Wallonie, traditionnellement orientée vers l'industrie manufacturière, promeut désormais le cloud de défense et l'analyse aérospatiale, favorisant des installations périphériques spécialisées.
Les fibres transfrontalières avec la France et l'Allemagne accélèrent la conformité à la localisation des données, nécessitant des routeurs chiffrés et riches en télémétrie capables d'auditer la conformité des chemins. La demande qui en découle se propage dans le marché des réseaux de centres de données en Belgique via des équipements de multiplexage en longueur d'onde dense à haute capacité et des contrôleurs WAN basés sur les intentions. Le hub d'énergie de l'île Princesse Élisabeth alimentera 3,5 GW d'énergie éolienne dans le réseau, libérant de nouveaux mégawatts pour les centres de données tout en obligeant les opérateurs à mettre en œuvre des équipements réseau interactifs avec le réseau pour la télémétrie de modulation de puissance. La congestion néerlandaise entraîne une migration à court terme de projets vers les campus de Gand ou de Liège, atténuant les risques de file d'attente et accordant à la Belgique un avantage temporaire en matière de capacité.
Les initiatives régionales de 5G et de périphérie favorisent des micro-installations distribuées le long des corridors de transport. Le port d'Anvers déploie la 5G privée pour permettre des grues autonomes, nécessitant des nœuds locaux de cœur de paquets et de calcul avec une latence inférieure à 5 ms. Ces nœuds génèrent des ventes incrémentales de commutateurs et de pare-feux dans le marché des réseaux de centres de données en Belgique. La collaboration avec le Luxembourg sur les chambres de compensation financières stimule la construction de dorsales résilientes traversant les deux pays, soulignant le rôle de la Belgique en tant que hub de données inter-européen.
Paysage réglementaire
Le développement des centres de données et le déploiement des réseaux en Belgique s'opèrent au sein d'une structure de permis et de conformité fragmentée, les permis environnementaux et de construction étant gérés par les autorités régionales en Flandre, en Wallonie et dans la Région de Bruxelles-Capitale, plutôt que par une seule catégorie de zonage fédérale. Côté infrastructure, l'accès au réseau et les conditions de raccordement sont devenus un levier politique plus explicite : Elia a introduit une catégorie dédiée aux centres de données dans son cadre de capacité réseau, prenant en charge des connexions flexibles pouvant être réduites en période de pointe, ce qui influence la manière dont les opérateurs planifient des topologies réseau résilientes et des architectures distribuées.
Pour la connectivité et l'infrastructure numérique, l'Institut belge des services postaux et des télécommunications (BIPT) régule les réseaux de communications électroniques et fait office d'organisme central pour la mise en œuvre de la loi européenne sur les infrastructures gigabit, influençant l'accès à la fibre, la coordination des travaux de génie civil et les processus de déploiement qui sous-tendent l'interconnexion des centres de données. Début 2026, la Commission de régulation de l'électricité et du gaz a modifié le code de conduite en matière de raccordement (29 janvier 2026) pour ajouter des délais contraignants et un mécanisme d'utilisation ou de perte de capacité réseau, renforçant le besoin de certitude en matière d'approvisionnement électrique dans les calendriers des salles informatiques et les cycles d'approvisionnement réseau associés. En parallèle, le FOD BOSA fait progresser une stratégie nationale de numérisation dans le cadre de l'accord de gouvernement fédéral 2025-2029, selon une approche de conformité ou de justification, ce qui accroît le contrôle sur la cybersécurité et les mécanismes de routage souverain pour le secteur public et les charges de travail réglementées.
Analyse de la chaîne de valeur
La chaîne de valeur du réseau des centres de données en Belgique commence avec les fournisseurs mondiaux de silicium, d'optique et de systèmes qui fournissent commutateurs, routeurs, appliances de sécurité, plateformes SDN et interconnexions optiques, puis passe par des distributeurs locaux et régionaux, des intégrateurs systèmes et des fournisseurs de services gérés qui assurent la conception, le déploiement et l'exploitation sur l'ensemble du cycle de vie. Côté demande, les installations de colocation neutres en matière d'opérateurs et multi-opérateurs constituent des points d'agrégation clés pour les dépenses réseau liées à l'interconnexion, des opérateurs tels que LCL Data Centers (neutre en opérateurs, Tier III), Datacenter United (neutre en opérateurs, Tier IV) et Wallonie Data Center (multi-opérateurs, Tier III+) soutenant les écosystèmes d'entreprise, d'accès au cloud et d'interconnexions croisées.
La mise en œuvre et l'assurance qualité sont étroitement liées aux exigences de certification et d'audit qui influencent la sélection des produits et la qualification des fournisseurs, notamment ISO 9001, ISO 14001, ISO 27001, ISO 45001, PCI DSS, et les normes orientées installations telles que TIA-942 Rated 3 ou 4. La Belgian Digital Infrastructure Association (BDIA) coordonne les activités entre opérateurs, fournisseurs et partenaires de services. Les achats menés par les hyperscalers influencent également la demande en amont et en aval : Google a mis en avant une empreinte de chaîne d'approvisionnement localisée en Belgique, travaillant avec environ 150 fournisseurs belges (dont 80 en Wallonie), ce qui élargit la base des sous-traitants et des partenaires spécialisés dans le déploiement de réseaux autour des extensions majeures de campus.
Paysage concurrentiel
La consolidation du secteur produit un domaine modérément concentré, dominé par Cisco, VMware, NVIDIA et un groupe de spécialistes des composants optiques. La plateforme Nexus de Cisco continue de dominer les architectures feuille-épine, et sa Secure AI Factory témoigne d'un pivot profond vers des structures IA intégrées verticalement. VMware capitalise sur son héritage vSphere pour fidéliser les entreprises existantes malgré l'incertitude qui a suivi l'acquisition par Broadcom. L'intégration par NVIDIA de la technologie Mellanox la propulse du statut de fournisseur d'accélérateurs à celui de fournisseur d'infrastructure réseau de bout en bout, notamment pour les déploiements de structures IA. Arista Networks enregistre une croissance remarquable dans les expéditions 400 GbE, signalant une concurrence accrue dans le segment haute performance.
Les partenariats stratégiques se concentrent autour de l'IA et de la durabilité : Dell-Equinix fournit des stacks IA privés ; Nutanix s'allie à Pure Storage, NVIDIA et Cisco pour se présenter comme une alternative à VMware ; et le contrat O-RAN de Nokia avec Deutsche Telekom élargit sa crédibilité dans les réseaux ouverts. La passation de marchés belge reste axée sur les relations, ce qui avantage les opérateurs établis maîtrisant les régimes de conformité locaux et le support bilingue. Les challengers à boîtier blanc et uniquement logiciels peinent avec les cycles de certification et la couverture des canaux, limitant les perturbations dans le marché des réseaux de centres de données en Belgique.
Les tactiques clés des fournisseurs comprennent la co-conception de feuilles de route photoniques avec les fabricants d'optiques, l'intégration de circuits intégrés spécifiques à la télémétrie pour la comptabilité énergétique, et l'offre de tarification à la consommation qui s'aligne sur les budgets cloud des entreprises. Les certifications de durabilité liées à la conformité à l'écoconception et aux rapports de portée 3 passent de différenciateurs marketing à des critères d'appel d'offres incontournables. Dans l'ensemble, le positionnement concurrentiel repose désormais sur l'étendue de la préparation à l'IA, les feuilles de route de durabilité et la superposition de services gérés.
Leaders du secteur des réseaux de centres de données en Belgique
Cisco Systems Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Co.
Broadcom Inc. (dont Brocade)
Juniper Networks, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les ajouts de capacité pilotés par l'IA et le cloud créent de l'espace pour des structures à bande passante plus élevée, du transport optique et des services réseau gérés qui réduisent la charge opérationnelle dans un environnement contraint par la disponibilité des talents. Un catalyseur clair est l'annonce par Google d'un investissement de 5 milliards d'EUR en Belgique pour 2026-2027 afin d'étendre son campus de centre de données à Saint-Ghislain, une ampleur de dépenses qui stimule la demande en commutation leaf-spine prête pour l'IA, en interconnexions optiques à haute capacité et en segmentation de sécurité à l'intérieur et entre les installations. À Bruxelles, les charges de travail réglementées et sensibles à la latence maintiennent des exigences centrées sur le routage souverain, la télémétrie et les architectures conformes, soutenant la demande en contrôle de politique piloté par le SDN et en gestion du trafic est-ouest chiffré.
Les programmes nationaux et européens de numérisation soutiennent également des opportunités de renouvellement des réseaux auprès des comptes d'entreprise et du secteur public. La Belgique a affecté 27 % de son plan pour la reprise et la résilience (1,3 milliard d'EUR) aux technologies numériques, et le plan fédéral PME 2026 a introduit des mesures pour faciliter la numérisation des entreprises et soutenir les entreprises innovantes, élargissant la base des adoptants du marché intermédiaire qui migrent leurs charges de travail vers des environnements de colocation et connectés au cloud. Avec l'incertitude persistante sur les raccordements au réseau, opérateurs et clients évaluent des conceptions distribuées, y compris des empreintes de micro-centres de données et de périphérie le long des corridors de transport et 5G, ce qui accroît la demande en piles réseau standardisées et exploitées à distance, en segmentation zero-trust et en modèles d'exploitation basés sur les services capables de s'adapter à de nombreux sites plus petits plutôt qu'à quelques salles hyperscale seulement.
Développements récents du secteur
- Juillet 2026 : Proximus a choisi Ekinops pour moderniser son réseau optique national (projet NEURON), remplaçant environ 700 nœuds de réseau sur quatre ans, avec un premier déploiement prévu au quatrième trimestre 2026. Cette modernisation soutient un transport optique à plus grande capacité et renforce les capacités de transport de gros et d'entreprise en Belgique, aux côtés d'une capacité de bande passante prête pour l'IA.
- Juillet 2026 : Nokia a été choisi par Orange Belgium comme fournisseur unique pour unifier les infrastructures de transport fixe et mobile en un seul réseau de transport optique convergent à travers la Belgique. Cette mise à niveau renforce le réseau optique national et crée des opportunités de monétisation croisée pour Nokia et Orange Belgium.
- Mai 2026 : Ekinops a lancé une nouvelle génération de solutions Network-as-a-Service en Belgique, intégrant l'infrastructure de Proximus Wholesale au logiciel Ekinops. Cette offre permet un réseau optique défini par logiciel et intégré en gros, et soutient l'agilité des services ainsi que la connectivité prête pour l'IA pour le marché belge du réseau des centres de données.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les équipements réseau et les services associés utilisés à l'intérieur des centres de données en Belgique pour déplacer, router et sécuriser le trafic de données entre serveurs, stockage et réseaux externes. La taille du marché est établie en tant que revenus des fournisseurs générés auprès des opérateurs de centres de données et des propriétaires d'entreprise de centres de données.
Exclusions du périmètre : nous excluons les réseaux d'accès télécom généraux situés hors du centre de données, les équipements des utilisateurs finaux et les travaux de construction purs qui ne fournissent pas directement une capacité réseau.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de livraison d'applications (ADC)
- Équipements de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services réseau gérés
- Produits
- Par utilisateur final
- Informatique et télécommunications
- Services bancaires, financiers et d'assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Industrie manufacturière et industrielle
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Fournisseurs hyperscale/de services cloud
- Centres de données périphériques/micro
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25-40 GbE
- 50-100 GbE
- Supérieur à 100 GbE
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'élaboration d'une cartographie claire de la demande pour les centres de données belges, puis en la reliant aux cycles de renouvellement des réseaux et aux mises à niveau de bande passante. Nous nous sommes référés à des indicateurs publics d'infrastructure et numériques provenant de sources telles qu'Eurostat, l'indice relatif à l'économie et à la société numériques de la Commission européenne, et les statistiques numériques de l'OCDE, qui aident à ancrer les moteurs macroéconomiques de la demande sans forcer le modèle à s'ajuster à un seul indicateur de substitution.
Pour ancrer l'empreinte des centres de données, nous avons également utilisé des sources telles que les publications de la Belgium Data Center Industry Association, les publications des régulateurs et organismes publics, ainsi que des articles évalués par des pairs décrivant les structures réseau et les tendances en matière de densité énergétique. Ceux-ci sont complétés par des rapports annuels, des présentations aux investisseurs et une couverture de presse fiable, puis vérifiés de manière sélective par rapport à des abonnements payants pour les données financières des entreprises, l'activité de brevets et les signaux commerciaux au niveau des expéditions, lorsque disponibles. Cette liste n'est qu'illustrative, et de nombreuses autres sources ont été examinées pour collecter des données, vérifier les hypothèses et résoudre les incohérences.
Entretiens et enquêtes primaires
La validation primaire a été effectuée par des entretiens structurés et des enquêtes courtes auprès d'opérateurs de centres de données, d'intégrateurs réseau, de distributeurs de composants et d'équipes informatiques d'entreprise exploitant des salles informatiques sur site. Nous avons utilisé ces échanges pour confirmer les délais habituels de remplacement des commutateurs et routeurs, le rythme des mises à niveau vers 25 à 40 GbE et supérieures, et la manière dont les dépenses de services sont réparties entre installation, maintenance et support en Belgique.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Cadres dirigeants (CXO) : 19 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % |
| Petits acteurs : 20 % | Managers : 46 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'un modèle descendant et ascendant, où la vue descendante reconstitue les dépenses réseau à partir des signaux d'activité des centres de données belges et des besoins de mise à niveau, puis est testée par des vérifications sélectives auprès des fournisseurs et des canaux de distribution. Le modèle part de la base installée de capacité des centres de données et des besoins en architecture réseau, qui sont ensuite convertis en demande d'équipements et de services à l'aide de taux de remplacement et de dépenses types par catégorie de site.
Les principales données utilisées (à titre illustratif) comprennent : la répartition entre installations de colocation, hyperscale et d'entreprise, les vitesses de port moyennes et le rythme de migration (par exemple, le passage de 10 GbE à 25-40 GbE et au-delà), les cycles de renouvellement types pour les commutateurs et routeurs, les taux d'attachement de services pour l'installation et la maintenance, et l'orientation des prix pour les ports de commutation à haute vitesse. Les prévisions utilisent une analyse de scénarios, où des cas de base, conservateurs et d'expansion sont construits autour de la confiance dans le pipeline, des contraintes de disponibilité énergétique et du calendrier des grands ajouts de capacité. Lorsque les données ascendantes sont incomplètes, les lacunes sont traitées en appliquant des fourchettes validées de dépenses par MW et par baie, suivies d'un examen avec les répondants du secteur avant la finalisation des totaux.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation de la sortie du modèle avec des signaux indépendants tels que les ajouts de capacité des centres de données, les tendances d'utilisation rapportées et les modèles de mise à niveau observés pour les réseaux à bande passante plus élevée. Les valeurs aberrantes sont signalées lorsque les dépenses implicites par site, par MW ou par port semblent incohérentes avec les retours des entretiens, et ces lignes sont retravaillées avant validation finale.
Un second examen par un analyste est effectué pour vérifier l'arithmétique, les conversions de devises et l'alignement des années, puis nous recontactons certains répondants si une variance ne peut être expliquée par des preuves publiques. Les rapports sont actualisés annuellement, et des ajustements intermédiaires sont effectués lorsque des événements significatifs modifient le pipeline de construction à court terme ou les hypothèses de tarification. Avant la livraison, nous effectuons une dernière passe de mise à jour afin que les chiffres reflètent les informations les plus récentes disponibles.
Taille du marché belge du réseau des centres de données selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs publiées pour ce marché peuvent différer plus que ce que l'on pourrait attendre, même lorsqu'elles semblent porter sur le même pays et le même type de technologie. Les écarts proviennent généralement de ce qui est comptabilisé comme réseau, des types d'acheteurs inclus, et de la manière dont le calendrier des mises à niveau est traduit en revenus annuels.
L'écart principal provient du fait que les revenus de services et la migration de bande passante sont comptabilisés uniquement lorsque des projets sont exécutés à l'intérieur des centres de données belges, ce qui est là où Mordor Intelligence relie l'estimation aux cycles de renouvellement réels et aux transitions de vitesse de port, plutôt que d'utiliser des indicateurs de substitution plus larges liés aux dépenses informatiques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 156,76 millions USD (2025) | |
| Blog spécialisé en infrastructure numérique A | 220,00 millions USD (2024) | Applique un profil de croissance plus rapide et une interprétation plus large du réseau, ce qui peut inclure des dépenses de réseau d'entreprise adjacentes qui ne sont pas strictement liées à des événements de renouvellement des centres de données. |
| Note sectorielle B | 160,04 millions USD (2026) | Utilise une année future comme valeur de référence, ce qui n'est donc pas directement comparable à une valeur de l'année en cours et peut paraître plus élevé ou plus bas selon l'année de base choisie. |
L'écart observé dans le tableau s'explique principalement par des choix de périmètre et de sélection d'année, plutôt que par de simples différences de calcul. En maintenant le bassin de demande lié aux mises à niveau réellement exécutées et en séparant les équipements des postes informatiques adjacents, la valeur finale reste traçable à un petit ensemble d'intrants reproductibles pouvant être revérifiés lors des mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des réseaux de centres de données en Belgique ?
La taille du marché des réseaux de centres de données en Belgique est de 160,04 millions USD en 2026 et devrait atteindre 177,47 millions USD d'ici 2031.
Quel segment connaît la croissance la plus rapide au sein du marché ?
Les services affichent la croissance la plus rapide avec un TCAC de 5,12 %, portés par la demande d'opérations réseau gérées, d'intégration et de conseil en structures IA.
Comment les charges de travail IA influencent-elles les investissements en réseaux en Belgique ?
Les grappes d'entraînement IA nécessitent des structures de commutation 400 GbE et 800 GbE, poussant les opérateurs vers des optiques refroidies par liquide, des protocoles de gestion de la congestion et l'automatisation pilotée par la télémétrie.
Pourquoi les retards de raccordement au réseau sont-ils considérés comme un facteur de frein ?
De longues files d'attente d'accès à l'énergie retardent la mise en service de nouveaux halls de données, ce qui à son tour retarde les achats de matériel réseau et freine la croissance du marché à court terme.
Quel rôle joue le Décennie numérique de l'UE dans les perspectives du marché belge ?
Le financement du Décennie numérique promeut le routage souverain des données et les nœuds périphériques à neutralité climatique, créant de nouvelles opportunités pour des solutions réseau conformes et à haute efficacité énergétique.
Quel niveau de bande passante détient la plus grande part aujourd'hui ?
Le niveau 50-100 GbE représente 32,85 % des revenus de 2025, bien que le niveau >100 GbE se développe plus rapidement à un TCAC de 6,38 %.
Dernière mise à jour de la page le:
- Marché mondial de la sécurité pour centres de données Sécurité dans toutes les régions, répartie par type de sécurité, offre et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché du refroidissement des centres de données Demande mondiale en refroidissement, répartie par technologie de refroidissement, composant de refroidissement et type d'installation.
- Marché du fabric de centres de données Fabric réseau sur le marché mondial, couvrant la solution, l'application et l'utilisateur final.
- Marché de la sécurité physique des centres de données en Europe Demande de sécurité physique en Europe, couvrant le composant, le niveau du centre de données et le type d'installation.
- Marché du stockage des data centers au Danemark Demande de stockage au Danemark, couvrant la taille d'installation et le niveau (tier).



