
Tamaño y cuota del mercado de redes de centros de datos de Bélgica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
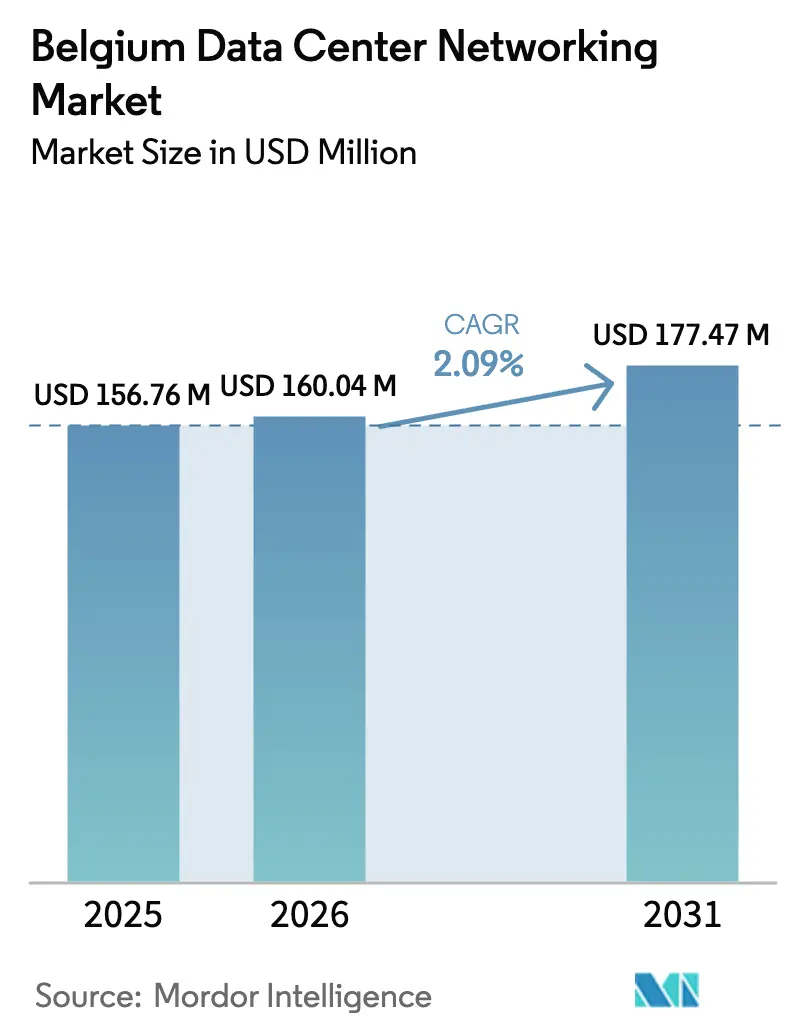
| Tamaño del mercado en el año base (2025) | 156.76 Millones de dólares |
| Tamaño del Mercado (2026) | 160.04 Millones de dólares |
| Tamaño del Mercado (2031) | 177.47 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.09 % |
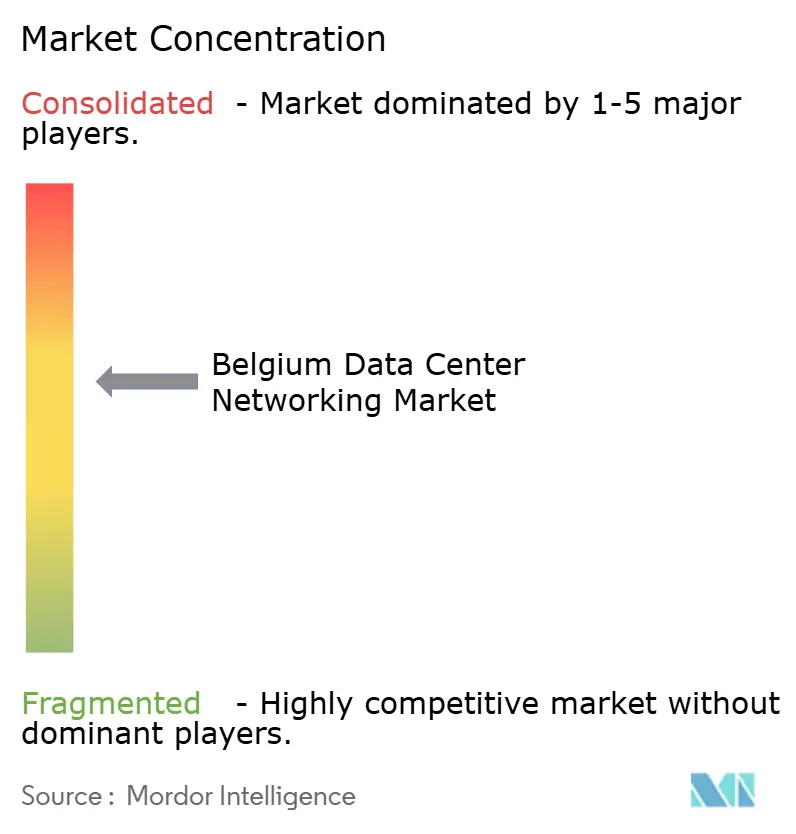
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de redes de centros de datos de Bélgica por Mordor Intelligence
El tamaño del mercado de redes de centros de datos de Bélgica en 2026 se estima en 160,04 millones de USD, creciendo desde el valor de 2025 de 156,76 millones de USD con proyecciones para 2031 que muestran 177,47 millones de USD, con un crecimiento a una CAGR del 2,09% durante 2026-2031. Esta trayectoria estable refleja la maduración gradual del mercado a medida que los operadores belgas actualizan sus infraestructuras para flujos de tráfico optimizados por inteligencia artificial, mandatos de enrutamiento soberano de datos y diseños de alta eficiencia energética. La creciente demanda se ve reforzada por el compromiso de expansión de Google de 1.000 millones de EUR en St. Ghislain y por los fondos de la Década Digital de la UE que destinan 205.000 millones de EUR a la transformación digital regional. Los cuellos de botella en la conexión a la red eléctrica y la escasez de talento frenan el impulso, pero las inversiones impulsadas por políticas en nodos perimetrales neutros en carbono, acuerdos de compra de energía de origen eólico marino y conmutación de 400 GbE sostienen unas perspectivas de crecimiento estables para el mercado de redes de centros de datos de Bélgica. Los proveedores capaces de combinar hardware, software y servicios en torno a la inteligencia artificial, la seguridad y la sostenibilidad disfrutan de una ventaja estratégica a medida que las empresas adoptan estrategias centradas en la nube y los hiperescaladores se apresuran a desplegar capacidad por delante de los países vecinos, los Países Bajos y Alemania.
Conclusiones clave del informe
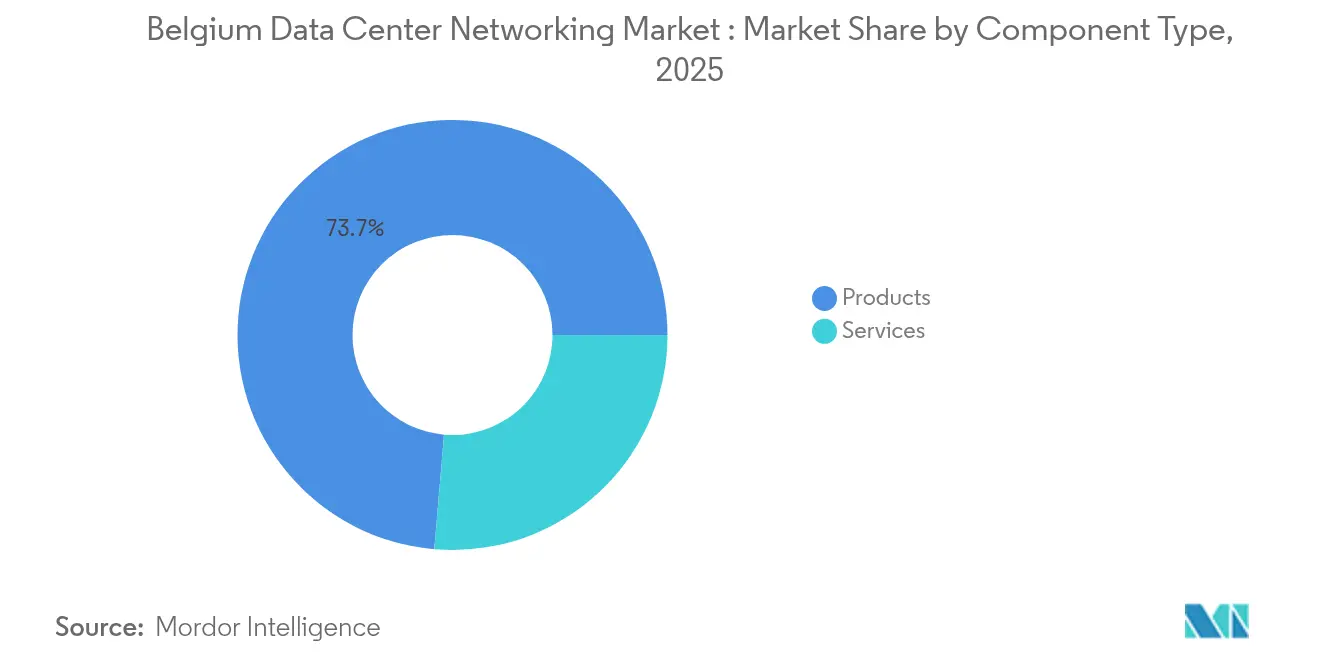
- Por componente, los productos representaron el 73,65% de la cuota del mercado de redes de centros de datos de Bélgica en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 5,12% hasta 2031.
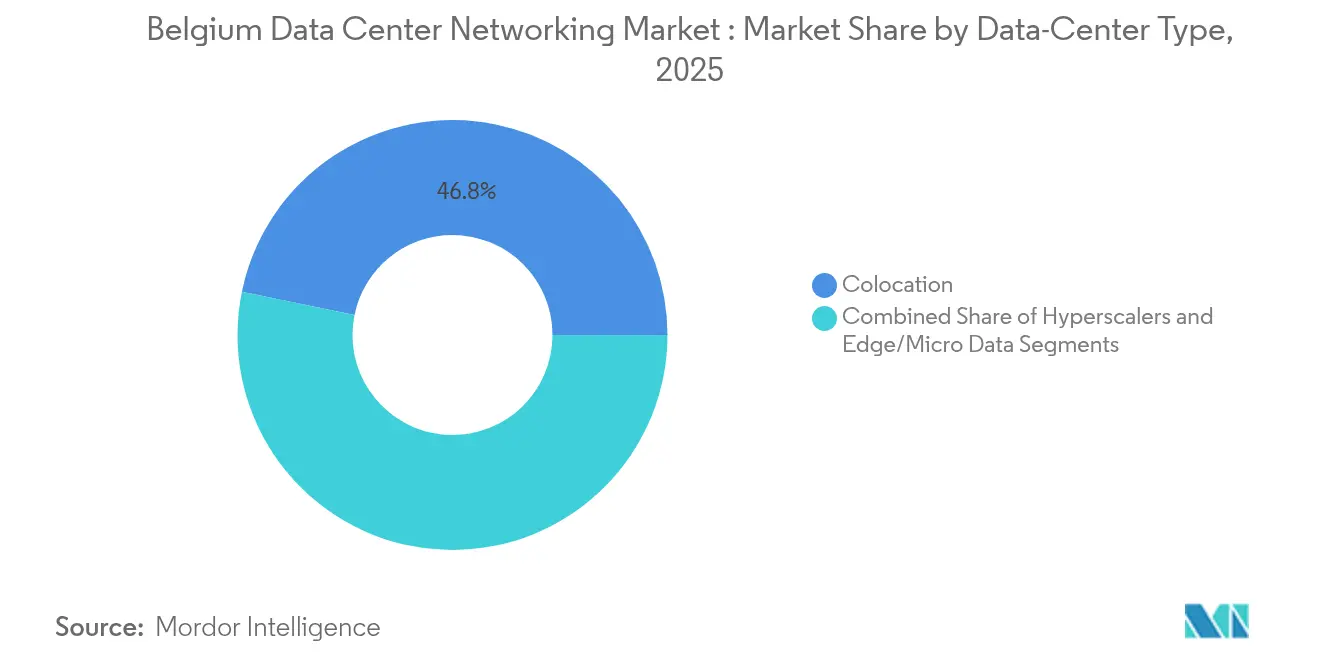
- Por tipo de centro de datos, la colocación representó el 46,78% del tamaño del mercado de redes de centros de datos de Bélgica en 2025; los hiperescaladores y los proveedores de servicios en la nube registran la CAGR más rápida, del 7,05%, hasta 2031.
- Por usuario final, TI y telecomunicaciones captaron el 31,95% de los ingresos de 2025, mientras que se prevé que sanidad y ciencias de la vida crezcan a una CAGR del 6,05% durante 2026-2031.
- Por ancho de banda, la categoría de 50-100 GbE acaparó el 32,85% de la cuota del mercado de redes de centros de datos de Bélgica en 2025, aunque el ancho de banda de más de 100 GbE está aumentando a una CAGR del 6,38% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de redes de centros de datos de Bélgica
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de la CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento de las cargas de trabajo de almacenamiento en la nube | +0.8% | Global, concentrado en el corredor Bruselas-Amberes | Mediano plazo (2-4 años) |
| Aumento del tráfico de inteligencia artificial/aprendizaje automático que requiere conmutación de 400 GbE o más | +0.6% | Nacional, adopción temprana en instalaciones de hiperescaladores | Corto plazo (≤ 2 años) |
| Despliegues de centros de datos perimetrales a lo largo de los corredores de 5G de Bélgica | +0.4% | Nacional, centrado en las redes de transporte de la Red Transeuropea de Transporte (TEN-T) | Mediano plazo (2-4 años) |
| Fondos de la Década Digital de la UE para el enrutamiento soberano de datos | +0.3% | Para toda la UE, Bélgica se beneficia de su ubicación estratégica | Largo plazo (≥ 4 años) |
| Incentivos de acuerdos de compra de energía verde vinculados al parque eólico marino del Mar del Norte | +0.2% | Bélgica costera, extendiéndose a las instalaciones del interior | Largo plazo (≥ 4 años) |
| Mandatos de localización de datos del sector financiero con sede en Bruselas | +0.1% | Región de la Capital de Bruselas, con desbordamiento hacia Flandes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las cargas de trabajo de almacenamiento en la nube
La adopción de la nube empresarial está reconfigurando las prioridades de diseño de redes a medida que las arquitecturas híbridas y multinube se convierten en estándar. La movilidad de las cargas de trabajo entre bastidores privados y tejidos de hiperescala global obliga a los operadores belgas a desplegar enlaces de mayor ancho de banda, adoptar redes definidas por software (SDN) para el enrutamiento basado en políticas y adoptar una segmentación de confianza cero. Instituciones financieras como Euroclear firmaron contratos de nube de siete años con Microsoft para impulsar el análisis de inteligencia artificial, lo que ejemplifica el apetito del sector por los corredores de tráfico ampliables. Las hojas de ruta centradas en la nube obligan a actualizar de redes hoja-columna vertebral de 25 GbE a troncales de 100 GbE o 400 GbE, lo que impulsa ciclos sostenidos de actualización de hardware y la demanda de servicios gestionados. Los proveedores de servicios gestionados belgas se benefician agrupando conectividad, observabilidad y cumplimiento normativo en contratos basados en resultados que compensan la escasez de talento. A medida que más cargas de trabajo se trasladan a ofertas de software como servicio (SaaS) y plataforma como servicio (PaaS), la replicación de almacenamiento sensible a la latencia en zonas de disponibilidad regionalmente diversas consolida la demanda a largo plazo del mercado de redes de centros de datos de Bélgica.
Aumento del tráfico de inteligencia artificial/aprendizaje automático que requiere conmutación de 400 GbE o más
Los modelos de lenguaje de gran escala y las canalizaciones de visión artificial crean flujos masivos que saturan los tejidos heredados de 100 GbE. Los operadores responden adoptando diseños de hoja-columna vertebral de 400 GbE, acceso directo a memoria remota sobre Ethernet convergida y algoritmos de evitación de congestión que minimizan el bloqueo de cabeza de línea. El trabajo de protocolo del Consorcio Ultra Ethernet acelera las rutas de adopción hacia 800 GbE y 1,6 TbE. Cisco Nexus HyperFabric AI, codiseñado con NVIDIA, agrupa telemetría, óptica lista para refrigeración líquida y aislamiento de dominio de confianza, lo que permite a las instalaciones belgas ofrecer ancho de banda determinista para clústeres de entrenamiento.[1]Cisco Systems, "Introducing Cisco Secure AI Factory", Cisco, cisco.com Los primeros en adoptar la tecnología informan de ganancias de eficiencia de doble dígito en la utilización de GPU, lo que refuerza el argumento empresarial para las costosas actualizaciones ópticas. La carrera competitiva entre los hiperescaladores por escalar la inteligencia artificial impulsa una demanda anticipada, manteniendo el mercado de redes de centros de datos de Bélgica en un ciclo de actualización de hardware más corto que la media histórica de cinco años.
Despliegues de centros de datos perimetrales a lo largo de los corredores de 5G de Bélgica
Las rutas logísticas de la Red Transeuropea de Transporte (TEN-T) de la UE se cruzan con los puertos, aeropuertos y centros ferroviarios de Bélgica, creando un terreno fértil para los nodos perimetrales de baja latencia que respaldan la movilidad conectada, la automatización de almacenes y el análisis de ciudades inteligentes. El proyecto piloto 5G-Blueprint entre Amberes y Vlissingen muestra operaciones a distancia transfronterizas que dependen de una latencia de ida y vuelta inferior a 10 ms. Los nodos perimetrales requieren conmutadores de 100 GbE reforzados, precisión de temporización inferior a 50 ns y encadenamiento automatizado de servicios que pueda escalar a cientos de microubicaciones. Los municipios se asocian con operadores para albergar microdatacentros de borde de acera que retroalimentan los campus de colocación más grandes a través de anillos de fibra oscura. Los proveedores que suministran óptica reforzada y un aprovisionamiento simplificado de configuración cero consiguen una posición de vanguardia antes de que los despliegues masivos se aceleren después de 2026. A medida que proliferan las licencias de 5G privado, la convergencia perimetral de campus difumina la línea entre las redes de telecomunicaciones y las empresariales, ampliando la demanda total potencial del mercado de redes de centros de datos belga.
Fondos de la Década Digital de la UE para el enrutamiento soberano de datos
La política de la Década Digital destina nodos perimetrales neutros en carbono y corredores transfronterizos que mantienen los datos de los ciudadanos de la UE dentro de rutas soberanas.[2]Comisión Europea, "Digital Decade Policy Programme 2030", Comisión Europea, ec.europa.eu La posición de Bélgica en el cruce entre el tráfico Londres-Ámsterdam-Fráncfort y los cables submarinos la posiciona como el punto de intercambio preferido para las industrias reguladas. Para obtener subvenciones, los operadores deben demostrar el cumplimiento de las evaluaciones de conformidad de la Agencia de la Unión Europea para la Ciberseguridad (ENISA) y la próxima Ley de Resiliencia Cibernética. Esto impulsa la adopción de enrutadores desarrollados en Europa con hardware de cifrado ágil, telemetría determinista y selección de rutas soberanas de datos. Los integradores con sede en Bélgica incorporan autenticación, autorización y contabilidad (AAA), interceptación legal e intercambio de claves cuántico-seguro en sus servicios de red de área amplia (WAN) gestionados, capturando ingresos incrementales y elevando la CAGR de servicios por encima del crecimiento del hardware. A largo plazo, estos fondos de política integran el cumplimiento de la soberanía digital como una característica de referencia en cada nueva construcción, anclando el crecimiento del mercado de redes de centros de datos belga.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de la CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Escasez de ingenieros certificados en redes de centros de datos | -0.4% | Nacional, aguda en Bruselas y Amberes | Corto plazo (≤ 2 años) |
| Colas de conexión a la red eléctrica que retrasan la apertura de nuevas salas | -0.3% | Nacional, grave en zonas de alta demanda | Mediano plazo (2-4 años) |
| Aumento del gasto de capital para óptica de 400 GbE y refrigeración líquida | -0.2% | Global, que afecta a todos los segmentos del mercado | Corto plazo (≤ 2 años) |
| Directiva de Ecodiseño de la UE que eleva los costes de cumplimiento | -0.1% | Para toda la UE, Bélgica la implementa en septiembre de 2024 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de ingenieros certificados en redes de centros de datos
Las vías de contratación van a la zaga del ritmo de expansión de las instalaciones, y la mitad de los operadores belgas informan de vacantes sin cubrir para arquitectos de redes, ingenieros de automatización y especialistas en seguridad. La competencia de las empresas de tecnología financiera y ciberseguridad impulsa la rotación de personal, mientras que la flexibilidad del trabajo remoto atrae al talento hacia roles globales. Aunque el gobierno regional flamenco financia programas de microcredenciales para redes definidas por software (SDN), solo una minoría de los graduados obtiene experiencia práctica con óptica de 400 GbE o despliegues de refrigeración líquida. Por lo tanto, los proyectos recurren a contratistas de alto coste, lo que alarga los plazos de integración y reduce los márgenes. Algunos operadores posponen los ciclos de actualización, lo que deprime los ingresos por hardware a corto plazo en el mercado de redes de centros de datos de Bélgica. Los proveedores de servicios gestionados captan cuota ofreciendo acuerdos de nivel de servicio (SLA) basados en resultados, pero la CAGR general se suaviza hasta que las iniciativas de reciclaje profesional den frutos.
Colas de conexión a la red eléctrica que retrasan la apertura de nuevas salas
Los operadores de transmisión europeos se enfrentan a atrasos de miles de megavatios en sus colas, y las aprobaciones de acceso a la red eléctrica en Bélgica se han extendido más de cinco años para nuevas salas a escala de megavatios. Sin energía garantizada, los desarrolladores aplazan las instalaciones de fibra óptica y las adquisiciones de redes, lo que ralentiza la demanda potencial. Los operadores recurren a baterías in situ y grupos electrógenos diésel para acortar los plazos, pero esas soluciones provisionales aumentan los costes operativos y la intensidad de carbono, lo que entra en conflicto con las normas de taxonomía de la UE. Un grupo de trabajo nacional está explorando mejoras de red compartida en torno a las zonas portuarias, pero es poco probable que se obtenga alivio antes de 2027. El retraso en los plazos de puesta en marcha de las instalaciones se traduce directamente en menos envíos de conmutadores y enrutadores a corto plazo, lo que modera el crecimiento del mercado de redes de centros de datos de Bélgica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente: los servicios ganan impulso a pesar del dominio de los productos
Se prevé que el segmento de servicios crezca a una CAGR del 5,12%, aunque los productos aún representaron el 73,65% de los ingresos de 2025. Los servicios de red gestionados, impulsados por la complejidad de las cargas de trabajo de inteligencia artificial y la escasez de talento técnico, sustentan este rendimiento superior. La formación, la integración y la automatización del ciclo de vida tienen una alta demanda a medida que las empresas subcontratan a especialistas en lugar de desarrollar competencias internas. Los grandes contratos del sector público, como la contratación por parte del Ministerio de Defensa belga de Legrand Data Center Solutions para despliegues llave en mano, señalan compromisos de servicio multianual más largos. Mientras tanto, las ventas de productos maduran porque los ciclos de sustitución de conmutadores se alargan una vez que se despliegan los tejidos de 400 GbE. No obstante, los despliegues de clústeres de inteligencia artificial garantizan que un nivel premium de óptica y unidades de procesamiento de datos (DPU) sostenga los ingresos básicos por hardware en el mercado de redes de centros de datos de Bélgica.
Los operadores adquieren cada vez más hardware y servicios agrupados para garantizar el cumplimiento de los acuerdos de nivel de servicio (SLA) en materia de fluctuación de fase, pérdida de paquetes y eficiencia energética. Los proyectos de instalación incorporan ahora circuitos de refrigeración líquida, cableado estructurado calificado para 1,6 TbE y modelado de gemelos digitales para el mantenimiento predictivo. Este estilo de adquisición híbrido difumina la frontera entre el gasto de capital y el gasto operativo, proporcionando ingresos de anualidad estables a los integradores. En consecuencia, aunque los productos siguen siendo la mayor porción del tamaño del mercado de redes de centros de datos de Bélgica, la creciente contribución de los servicios señala un cambio hacia una economía basada en resultados que se alinea con los ciclos de despliegue continuo impulsados por la inteligencia artificial.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por usuario final: la digitalización sanitaria acelera la demanda de redes
Sanidad y ciencias de la vida registra la CAGR más rápida, del 6,05%, hasta 2031, a pesar de que TI y telecomunicaciones retiene la mayor cuota de 2025. Los hospitales en plena transformación digital despliegan telemedicina, diagnóstico basado en inteligencia artificial y monitorización en tiempo real, lo que aumenta los requisitos de ancho de banda y latencia. Para cumplir con las directivas del Reglamento General de Protección de Datos (RGPD) y la Directiva sobre Seguridad de Redes e Información 2 (NIS2), los operadores integran el cifrado en línea y la microsegmentación en las redes sanitarias. La sincronización de registros electrónicos de salud y el archivado de imágenes demandan patrones de tráfico este-oeste que recompensan las arquitecturas de columna vertebral-hoja. En cambio, las redes de servicios financieros se estabilizan después de las primeras migraciones a la nube, aunque los estatutos de localización de datos siguen exigiendo circuitos de alta resiliencia y baja latencia en el clúster de Bruselas.
Los parques de investigación farmacéutica adoptan el análisis perimetral para la automatización de laboratorios y la secuenciación genómica, creando oportunidades de microdatacentros en Valonia. La industria manufacturera añade demanda al conectar los sensores de mantenimiento predictivo a las pilas perimetrales locales, pero el crecimiento va a la zaga del sanitario debido a ciclos de gasto de capital más conservadores. Acumulativamente, estos cambios verticales diversifican el mercado de redes de centros de datos de Bélgica y promueven ofertas de servicios especializados en torno a marcos de cumplimiento normativo específicos del sector.
Por tipo de centro de datos: los hiperescaladores impulsan la evolución de la infraestructura
Se prevé que los hiperescaladores y los proveedores de servicios en la nube se expandan a una CAGR del 7,05%, superando a la colocación, aunque esta última retiene el 46,78% de los ingresos de 2025. La expansión de Google de 1.000 millones de EUR ejemplifica el apetito de los hiperescaladores por la capacidad belga alimentada por energías renovables y lista para la inteligencia artificial. Estas construcciones estandarizan bastidores de alta densidad, óptica de agrupación en fases y automatización de tejidos, elevando el gasto medio en redes por megavatio. Los operadores de colocación contrarrestan añadiendo ecosistemas de interconexión de alta velocidad que imitan los accesos directos a la nube, prolongando su relevancia y preservando la cuota del mercado de redes de centros de datos de Bélgica asociada con los modelos multiinquilino.
Los centros de datos perimetrales y micro, aunque todavía son una pequeña fracción, proliferan en las ciudades portuarias y a lo largo de los corredores de 5G. Sus necesidades difieren: factores de forma compactos, equipos resistentes a temperaturas extremas y orquestación autónoma. Los proveedores que modularizan las pilas de sistemas operativos de conmutadores y suministran opciones de tarjetas de línea para entornos hostiles obtienen una ventaja de primer movimiento. Esta heterogeneidad entre los tipos de instalaciones amplía la combinación de soluciones y amortigua el mercado de redes de centros de datos de Bélgica frente a la volatilidad de un único segmento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por ancho de banda: la adopción de alta velocidad acelera la preparación para la inteligencia artificial
El nivel de más de 100 GbE está aumentando a una CAGR del 6,38% a medida que los clústeres de GPU demandan tuberías más anchas, mientras que el de 50-100 GbE aún representaba el 32,85% del gasto de 2025. Los operadores saltan los niveles intermedios, retirando los enlaces de 10 GbE o menos y de 25-40 GbE para reducir la complejidad operativa. Los transceptores ópticos enchufables lineales a 800 GbE reducen el calor para ayudar a las instalaciones a cumplir los objetivos de potencia del Ecodiseño de la UE. Los organismos de normalización avanzan en las hojas de ruta de 1,6 TbE, señalando otra ola de actualización dentro del período de previsión, lo que reforzará los ingresos de gama alta dentro del tamaño del mercado de redes de centros de datos de Bélgica para aplicaciones intensivas en ancho de banda.
Las barreras de adopción persisten: precios más elevados de la óptica y la necesidad de adaptaciones para la refrigeración líquida. Sin embargo, las ganancias de eficiencia en el entrenamiento de inteligencia artificial superan las primas de gasto de capital para los hiperescaladores. Las empresas siguen el ejemplo en incrementos más pequeños, adoptando redes de 100 GbE en la cima del bastidor y columnas vertebrales de 400 GbE, manteniendo el embudo de ventas saludable en todas las clases de productos.
Análisis geográfico
La ubicación central de Bélgica y su fuerza laboral multilingüe le ayudan a capturar la demanda desbordada de los Países Bajos saturados de red eléctrica y del Reino Unido con restricciones de cumplimiento normativo. Bruselas ancla las cargas de trabajo gubernamentales y financieras, beneficiándose de los mandatos de nube soberana que insisten en el enrutamiento dentro del país. Flandes atrae nuevas construcciones de hiperescala gracias a las parcelas de tierra disponibles cerca de las interconexiones de energía eólica marina, en línea con los compromisos corporativos de neutralidad de carbono y los requisitos de la taxonomía de la UE. Valonia, tradicionalmente orientada a la manufactura, promueve ahora la nube de defensa y el análisis aeroespacial, lo que impulsa instalaciones perimetrales especializadas.
La fibra transfronteriza con Francia y Alemania acelera el cumplimiento de la localización de datos, lo que requiere enrutadores cifrados y ricos en telemetría capaces de auditar el cumplimiento de rutas. La demanda subsiguiente se filtra en el mercado de redes de centros de datos de Bélgica a través de equipos de multiplexación por división de longitud de onda densa (DWDM) de alta capacidad y controladores de red de área amplia (WAN) basados en intenciones. El centro de energía de la Isla Princess Elisabeth alimentará 3,5 GW de energía eólica en la red, liberando nuevos megavatios para los centros de datos y obligando a los operadores a implementar equipos de red interactivos con la red para telemetría de modulación de energía. La congestión holandesa genera una migración a corto plazo de proyectos hacia los campus de Gante o Lieja, mitigando los riesgos de cola y otorgando a Bélgica una ventaja de capacidad provisional.
Las iniciativas regionales de 5G y perimetrales fomentan microinstalaciones distribuidas a lo largo de los corredores de transporte. El puerto de Amberes despliega 5G privado para habilitar grúas autónomas, lo que requiere núcleos de paquetes locales y nodos de cómputo con latencia inferior a 5 ms. Estos nodos generan ventas incrementales de conmutadores y cortafuegos en el mercado de redes de centros de datos de Bélgica. La colaboración con Luxemburgo en cámaras de compensación financiera impulsa construcciones de red troncal resilientes que atraviesan ambos países, subrayando el papel de Bélgica como centro de datos intereuropeo.
Panorama regulatorio
El desarrollo de centros de datos y el despliegue de redes en Bélgica operan dentro de una estructura fragmentada de permisos y cumplimiento, con permisos ambientales y de construcción gestionados por las autoridades regionales de Flandes, Valonia y la Región de Bruselas-Capital, en lugar de una única categoría federal de zonificación. En el lado de la infraestructura, el acceso a la red y las condiciones de conexión se han convertido en una palanca de política más explícita: Elia introdujo una categoría dedicada a centros de datos en su marco de capacidad de red que admite conexiones flexibles que pueden reducirse durante los picos de demanda, lo que da forma a la manera en que los operadores planifican topologías de red resilientes y arquitecturas distribuidas.
En cuanto a conectividad e infraestructura digital, el Instituto Belga de Servicios Postales y Telecomunicaciones (BIPT) regula las redes de comunicaciones electrónicas y funciona como organismo central para la implementación de la Ley de Infraestructura Gigabit de la UE, influyendo en el acceso a fibra, la coordinación de obras civiles y los procesos de despliegue que sustentan la interconexión de centros de datos. A principios de 2026, la Comisión de Regulación de la Electricidad y el Gas modificó el código de conducta de conexión (29 de enero de 2026) para añadir plazos vinculantes y un mecanismo de "úsalo o pierdelo" para la capacidad de red, reforzando la necesidad de certeza en la contratación de energía dentro de los cronogramas de las salas de datos y los ciclos de adquisición de redes relacionados. En paralelo, FOD BOSA avanza en una estrategia nacional de digitalización bajo el acuerdo del gobierno federal 2025-2029 mediante un enfoque de cumplir o explicar, lo que aumenta el escrutinio sobre la ciberseguridad y los controles de enrutamiento soberano para cargas de trabajo del sector público y reguladas.
Análisis de la cadena de valor
La cadena de valor de redes de centros de datos en Bélgica comienza con proveedores globales de silicio, óptica y sistemas que suministran conmutadores, enrutadores, dispositivos de seguridad, plataformas SDN e interconexiones ópticas, y luego pasa por distribuidores locales y regionales, integradores de sistemas y proveedores de servicios gestionados que ofrecen diseño, despliegue y operaciones de ciclo de vida. En el lado de la demanda, las instalaciones de colocación neutrales en cuanto a operador y multioperador actúan como puntos clave de agregación del gasto en redes impulsado por la interconexión, con operadores como LCL Data Centers (neutral en cuanto a operador, Tier III), Datacenter United (neutral en cuanto a operador, Tier IV) y Wallonie Data Center (multioperador, Tier III+) que respaldan ecosistemas empresariales, de acceso a la nube y de interconexión cruzada.
La implementación y el aseguramiento están estrechamente vinculados a requisitos de certificación y auditoría que afectan la selección de productos y la calificación de proveedores, incluidos ISO 9001, ISO 14001, ISO 27001, ISO 45001, PCI DSS, y normas orientadas a instalaciones como TIA-942 Rated 3 o 4. La Asociación Belga de Infraestructura Digital (BDIA) coordina las actividades entre operadores, proveedores y socios de servicios. La contratación liderada por hyperscalers también influye en la demanda ascendente y descendente: Google ha destacado una huella de cadena de suministro localizada en Bélgica, trabajando con alrededor de 150 proveedores belgas (incluidos 80 en Valonia), lo que amplía la base de contratistas y socios especializados en despliegue de redes en torno a las principales expansiones de campus.
Panorama competitivo
La consolidación del sector produce un campo moderadamente concentrado, liderado por Cisco, VMware, NVIDIA y un grupo de especialistas en componentes ópticos. La plataforma Nexus de Cisco continúa dominando las arquitecturas de hoja-columna vertebral, y su Fábrica de Inteligencia Artificial Segura demuestra un profundo giro hacia tejidos de inteligencia artificial verticalmente integrados. VMware aprovecha su herencia de vSphere para fidelizar a las empresas existentes a pesar de la incertidumbre tras la adquisición por parte de Broadcom. La integración de la tecnología Mellanox por parte de NVIDIA la impulsa de proveedor de aceleradores a proveedor de infraestructura de red de extremo a extremo, especialmente para los despliegues de tejidos de inteligencia artificial. Arista Networks registra un crecimiento desproporcionado en los envíos de 400 GbE, lo que señala una competencia cada vez más intensa en el segmento de alto rendimiento.
Las asociaciones estratégicas se agrupan en torno a la inteligencia artificial y la sostenibilidad: Dell y Equinix suministran pilas de inteligencia artificial privada; Nutanix se alía con Pure Storage, NVIDIA y Cisco para presentarse como alternativa a VMware; y el contrato de O-RAN de Nokia con Deutsche Telekom amplía su credibilidad en redes abiertas. La contratación pública belga sigue siendo impulsada por las relaciones, lo que favorece a los incumbentes competentes en los regímenes de cumplimiento normativo local y el soporte bilingüe. Los retadores de código abierto y solo software luchan con los ciclos de certificación y la cobertura de canales, lo que limita la disrupción en el mercado de redes de centros de datos de Bélgica.
Las principales tácticas de los proveedores incluyen el codiseño de hojas de ruta fotónicas con fabricantes de óptica, la incorporación de circuitos integrados de aplicación específica (ASIC) de telemetría para la contabilidad de energía y la oferta de precios basados en el consumo que se sincronizan con los presupuestos de nube empresarial. Las credenciales de sostenibilidad vinculadas al cumplimiento del Ecodiseño y la elaboración de informes sobre el Alcance 3 pasan de ser diferenciadores de marketing a requisitos previos de las solicitudes de propuesta (RFP). En general, el posicionamiento competitivo ahora depende de la amplitud de la preparación para la inteligencia artificial, las hojas de ruta de sostenibilidad y la superposición de servicios gestionados.
Líderes de la industria de redes de centros de datos de Bélgica
Cisco Systems Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Co.
Broadcom Inc. (incluida Brocade)
Juniper Networks, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las adiciones de capacidad impulsadas por la IA y la nube están creando espacio para tejidos de mayor ancho de banda, transporte óptico y servicios de red gestionados que reducen la carga operativa en un entorno limitado por la disponibilidad de talento. Un claro catalizador es el anuncio de Google de una inversión de 5.000 millones de EUR en Bélgica para 2026-2027 para expandir su campus de centro de datos en Saint-Ghislain, con una escala de gasto que impulsa la demanda de conmutación leaf-spine lista para IA, interconexiones ópticas de alta capacidad y segmentación de seguridad dentro y entre instalaciones. En Bruselas, las cargas de trabajo reguladas y sensibles a la latencia mantienen los requisitos centrados en el enrutamiento soberano, la telemetría y las arquitecturas alineadas con el cumplimiento normativo, favoreciendo la demanda de control de políticas basado en SDN y el manejo cifrado del tráfico este-oeste.
Los programas nacionales y de la UE de digitalización también respaldan oportunidades de renovación de redes en cuentas empresariales y del sector público. Bélgica destinó el 27% de su plan de recuperación y resiliencia (1.300 millones de EUR) a tecnologías digitales, y el Plan federal de Pymes 2026 introdujo medidas para facilitar la digitalización empresarial y apoyar a empresas innovadoras, ampliando la base de adoptantes del mercado medio que trasladan cargas de trabajo a entornos de colocación y conectados a la nube. Con la incertidumbre en la conexión a la red aún vigente, los operadores y clientes están evaluando diseños distribuidos, incluidas implantaciones de borde y microcentros de datos a lo largo de corredores de transporte y 5G, lo que aumenta la demanda de pilas de red estandarizadas y operadas de forma remota, segmentación de confianza cero y modelos operativos basados en servicios que puedan escalar en muchos sitios más pequeños en lugar de solo en unas pocas salas hyperscale.
Desarrollos recientes del sector
- Julio de 2026: Proximus seleccionó a Ekinops para modernizar su red óptica nacional (proyecto NEURON), reemplazando aproximadamente 700 nodos de red en cuatro años, con la primera implementación planificada para el cuarto trimestre de 2026. La modernización respalda el transporte óptico de mayor capacidad y refuerza las capacidades de transporte mayorista y empresarial belgas junto con la capacidad de ancho de banda lista para IA.
- Julio de 2026: Nokia fue elegida por Orange Belgium como proveedor único para unificar la infraestructura de transporte fija y móvil en una única red de transporte óptico convergente en toda Bélgica. La actualización refuerza la red troncal óptica nacional y crea oportunidades de monetización entre carteras para Nokia y Orange Belgium.
- Mayo de 2026: Ekinops lanzó una nueva generación de soluciones de Network-as-a-Service en Bélgica, integrando la infraestructura de Proximus Wholesale con el software de Ekinops. La oferta permite redes ópticas definidas por software e integradas mayoristas, y respalda la agilidad de servicios y la conectividad lista para IA para el mercado belga de redes de centros de datos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca equipos de red y servicios relacionados utilizados dentro de los centros de datos en Bélgica para mover, enrutar y proteger el tráfico de datos entre servidores, almacenamiento y redes externas. El tamaño del mercado se calcula como los ingresos de proveedores obtenidos de operadores de centros de datos y propietarios empresariales de centros de datos.
Exclusiones del alcance: excluimos las redes de acceso de telecomunicaciones generales fuera del centro de datos, los dispositivos de usuario final y las obras de construcción puramente edilicias que no proporcionan directamente capacidad de red.
Descripción general de la segmentación
- Por componente
- Productos
- Conmutadores Ethernet
- Enrutadores
- Red de área de almacenamiento (SAN)
- Controladores de entrega de aplicaciones (ADC)
- Dispositivos de seguridad de red
- Controladores de redes definidas por software (SDN)
- Interconexiones ópticas
- Servicios
- Instalación e integración
- Formación y consultoría
- Soporte y mantenimiento
- Servicios de red gestionados
- Productos
- Por usuario final
- TI y telecomunicaciones
- Banca, servicios financieros y seguros (BFSI)
- Gobierno y defensa
- Medios de comunicación y entretenimiento
- Sanidad y ciencias de la vida
- Industria manufacturera e industrial
- Otros usuarios finales
- Por tipo de centro de datos
- Colocación
- Hiperescaladores/proveedores de servicios en la nube
- Centros de datos perimetrales/micro
- Por ancho de banda
- Menor o igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Mayor que 100 GbE
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la elaboración de un mapa claro de la demanda para los centros de datos de Bélgica, y luego se vincula a los ciclos de renovación de redes y las actualizaciones de ancho de banda. Hicimos referencia a indicadores públicos de infraestructura y digitales de fuentes como Eurostat, el Índice de la Economía y la Sociedad Digital de la Comisión Europea, y las estadísticas digitales de la OCDE, que ayudan a anclar los factores macro de demanda sin forzar al modelo a ajustarse a un único indicador de referencia.
Para fundamentar la huella de los centros de datos, también utilizamos fuentes como publicaciones de la Asociación de la Industria de Centros de Datos de Bélgica, comunicados de reguladores y agencias públicas, y artículos revisados por pares que describen tejidos de red y tendencias de densidad de potencia. Estos se complementan con informes anuales, presentaciones para inversores y cobertura de prensa de reputación, y luego se verifican selectivamente con suscripciones de pago para datos financieros de empresas, actividad de patentes y señales comerciales a nivel de envío cuando están disponibles. Esta lista es solo ilustrativa, y se revisaron muchas fuentes adicionales para recopilar datos, contrastar supuestos y resolver incoherencias.
Entrevistas primarias y encuestas
La validación primaria se realizó mediante entrevistas estructuradas y encuestas breves con operadores de centros de datos, integradores de redes, distribuidores de componentes y equipos de TI empresariales que gestionan salas de datos in situ. Utilizamos estas conversaciones para confirmar los tiempos habituales de reemplazo de conmutadores y enrutadores, el ritmo de las actualizaciones de 25 a 40 GbE y superiores, y cómo se asigna el gasto en servicios entre instalación, mantenimiento y soporte en Bélgica.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directivos (CXO): 19% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% |
| Actores más pequeños: 20% | Gerentes: 46% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un modelo descendente y ascendente, donde la visión descendente reconstruye el gasto en redes a partir de señales de actividad de los centros de datos en Bélgica y las necesidades de actualización, y luego se pone a prueba con verificaciones selectivas de proveedores y canales. El modelo parte de la base instalada de capacidad de centros de datos y las necesidades de arquitectura de red, que luego se convierten en demanda de equipos y servicios utilizando tasas de reemplazo y gasto típico por categoría de sitio.
Entre las principales entradas utilizadas (ilustrativas) se incluyen: la combinación de instalaciones de colocación frente a hyperscale y empresariales, las velocidades de puerto promedio y el ritmo de migración (por ejemplo, el paso de 10 GbE a 25-40 GbE y superiores), los ciclos de renovación habituales para conmutadores y enrutadores, las tasas de adjunción de servicios para instalación y mantenimiento, y la dirección de los precios para puertos de conmutación de alta velocidad. La previsión utiliza análisis de escenarios, donde se construyen casos base, conservador y de expansión en torno a la confianza en la cartera de proyectos, las limitaciones de disponibilidad energética y el momento de las grandes adiciones de capacidad. Cuando la evidencia ascendente es incompleta, las brechas se manejan aplicando rangos validados de gasto por MW y por rack, seguidos de una revisión con encuestados del sector antes de finalizar los totales.
Validación de datos y ciclo de actualización
La validación se realiza triangulando el resultado del modelo con señales independientes, como las adiciones de capacidad de centros de datos, las tendencias de utilización reportadas y los patrones de actualización observados para redes de mayor ancho de banda. Se marcan los valores atípicos cuando el gasto implícito por sitio, por MW o por puerto parece incoherente con la retroalimentación de las entrevistas, y esas líneas se revisan antes de la aprobación final.
Se realiza una segunda revisión por parte de otro analista para verificar la aritmética, las conversiones de moneda y la alineación de años, y luego volvemos a contactar a determinados encuestados si una variación no puede explicarse con evidencia pública. Los informes se actualizan anualmente, y se realizan ajustes provisionales cuando eventos importantes cambian la cartera de construcción a corto plazo o los supuestos de precios. Antes de la entrega, realizamos una última ronda de actualización para que las cifras reflejen la información más reciente disponible.
Tamaño del mercado belga de redes de centros de datos según Mordor Intelligence frente a otras estimaciones publicadas
Los valores publicados para este mercado pueden diferir más de lo que se espera, incluso cuando parecen referirse al mismo país y al mismo tipo de tecnología. Las diferencias suelen provenir de qué se cuenta como redes, qué tipos de compradores se incluyen y cómo se traduce el momento de la actualización en ingresos anuales.
La principal brecha proviene de si los ingresos por servicios y la migración de ancho de banda se contabilizan solo cuando los proyectos se ejecutan dentro de los centros de datos belgas, que es donde Mordor Intelligence vincula la estimación a los ciclos de renovación reales y las transiciones de velocidad de puerto en lugar de utilizar indicadores más amplios de gasto en TI.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 156,76 millones de USD (2025) | |
| Blog de Infraestructura Digital A | 220,00 millones de USD (2024) | Aplica un perfil de crecimiento más rápido y una interpretación más amplia de las redes, que puede incluir gasto en redes empresariales adyacentes que no está estrictamente vinculado a eventos de renovación de centros de datos. |
| Informe Sectorial B | 160,04 millones de USD (2026) | Utiliza un año futuro como valor destacado, por lo que no es directamente comparable con una cifra del año en curso y puede parecer más alto o más bajo según el año base elegido. |
La dispersión en la tabla se explica principalmente por las elecciones de alcance y la selección del año, en lugar de simples diferencias de cálculo. Al mantener el conjunto de demanda vinculado a las actualizaciones ejecutadas y separar el equipo de los elementos de TI adyacentes, el valor final se mantiene rastreable a un pequeño conjunto de entradas repetibles que pueden verificarse durante las actualizaciones.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de redes de centros de datos de Bélgica?
El tamaño del mercado de redes de centros de datos de Bélgica es de 160,04 millones de USD en 2026 y se proyecta que aumente a 177,47 millones de USD para 2031.
¿Qué segmento crece más rápido dentro del mercado?
Los servicios registran el crecimiento más rápido con una CAGR del 5,12%, impulsados por la demanda de operaciones de red gestionadas, integración y consultoría de tejidos de inteligencia artificial.
¿Cómo influyen las cargas de trabajo de inteligencia artificial en las inversiones en redes en Bélgica?
Los clústeres de entrenamiento de inteligencia artificial requieren tejidos de conmutación de 400 GbE y 800 GbE, lo que impulsa a los operadores hacia la óptica refrigerada por líquido, los protocolos con conocimiento de la congestión y la automatización basada en telemetría.
¿Por qué se consideran los retrasos en la conexión a la red eléctrica una restricción?
Las largas colas de acceso a la energía retrasan la puesta en marcha de nuevas salas de datos, lo que a su vez retrasa las compras de hardware de red y enfría el crecimiento del mercado a corto plazo.
¿Qué papel desempeña la Década Digital de la UE en las perspectivas del mercado de Bélgica?
La financiación de la Década Digital promueve el enrutamiento soberano de datos y los nodos perimetrales neutros en carbono, creando nuevas oportunidades para soluciones de red conformes y energéticamente eficientes.
¿Qué nivel de ancho de banda tiene la mayor cuota actualmente?
El nivel de 50-100 GbE acapara el 32,85% de los ingresos de 2025, aunque el de más de 100 GbE se está expandiendo más rápidamente a una CAGR del 6,38%.
Última actualización de la página el:
- Mercado de Seguridad de Centros de Datos Seguridad en todas las regiones, desglosada por tipo de seguridad, oferta y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Refrigeración de Centros de Datos Demanda mundial de refrigeración, dividida por tecnología de refrigeración, componente de refrigeración y tipo de instalación.
- Mercado de Fabric para Centros de Datos Fabric de red en el mercado global, que abarca solución, aplicación y usuario final.
- Mercado de Seguridad Física de Centros de Datos de Europa Demanda de seguridad física en Europa, cubriendo componente, nivel de centro de datos y tipo de instalación.
- Mercado de Almacenamiento de Centros de Datos de Dinamarca Demanda de almacenamiento en Dinamarca, cubriendo tamaño de instalación y nivel.



