
ベルギーデータセンターネットワーキング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
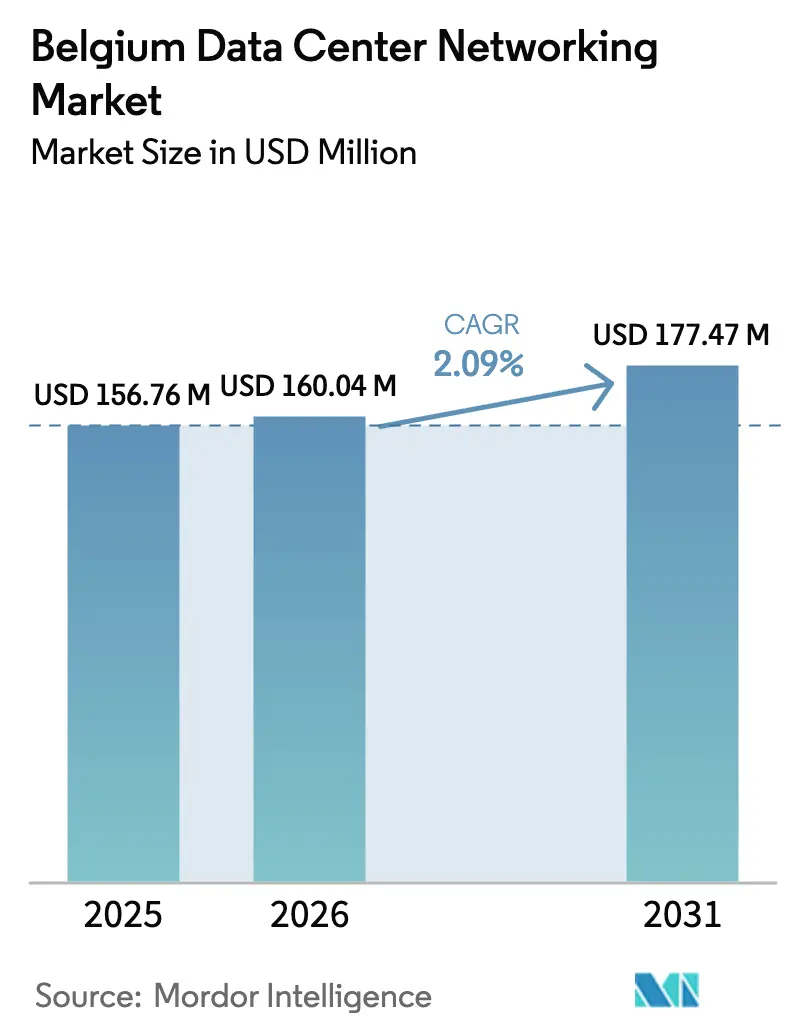
| 基準年の市場規模 (2025) | 156.76 百万米ドル |
| 市場規模 (2026) | 160.04 百万米ドル |
| 市場規模 (2031) | 177.47 百万米ドル |
| Growth Rate (2026 - 2031) | 2.09 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベルギーデータセンターネットワーキング市場分析
ベルギーデータセンターネットワーキング市場規模は2026年に1億6,004万米ドルと推定され、2025年の1億5,676万米ドルから成長し、2031年予測は1億7,747万米ドルとなっており、2026年〜2031年にかけて年平均成長率2.09%で拡大します。この安定した軌跡は、ベルギーの事業者がAI最適化トラフィックフロー、主権データルーティング義務、および電力効率設計に向けたアップグレードを進める中での市場の段階的な成熟を反映しています。需要の高まりは、Googleのサン=ジスランにおける10億ユーロの拡張誓約と、地域デジタル変革のために2,050億ユーロを充当するEUデジタルディケイド資金によって強化されています。系統接続のボトルネックと人材不足が勢いを抑制していますが、気候中立エッジノード、洋上風力電力購入契約(PPA)、および400 GbEスイッチングへの政策主導の投資がベルギーデータセンターネットワーキング市場の安定した成長見通しを支えています。AI、セキュリティ、持続可能性を中心にハードウェア、ソフトウェア、サービスを統合できるベンダーは、企業がクラウドファースト戦略を追求し、ハイパースケーラーが近隣のオランダおよびドイツに先駆けて能力を展開しようと競争する中で戦略的優位性を享受しています。
主要レポートの要点
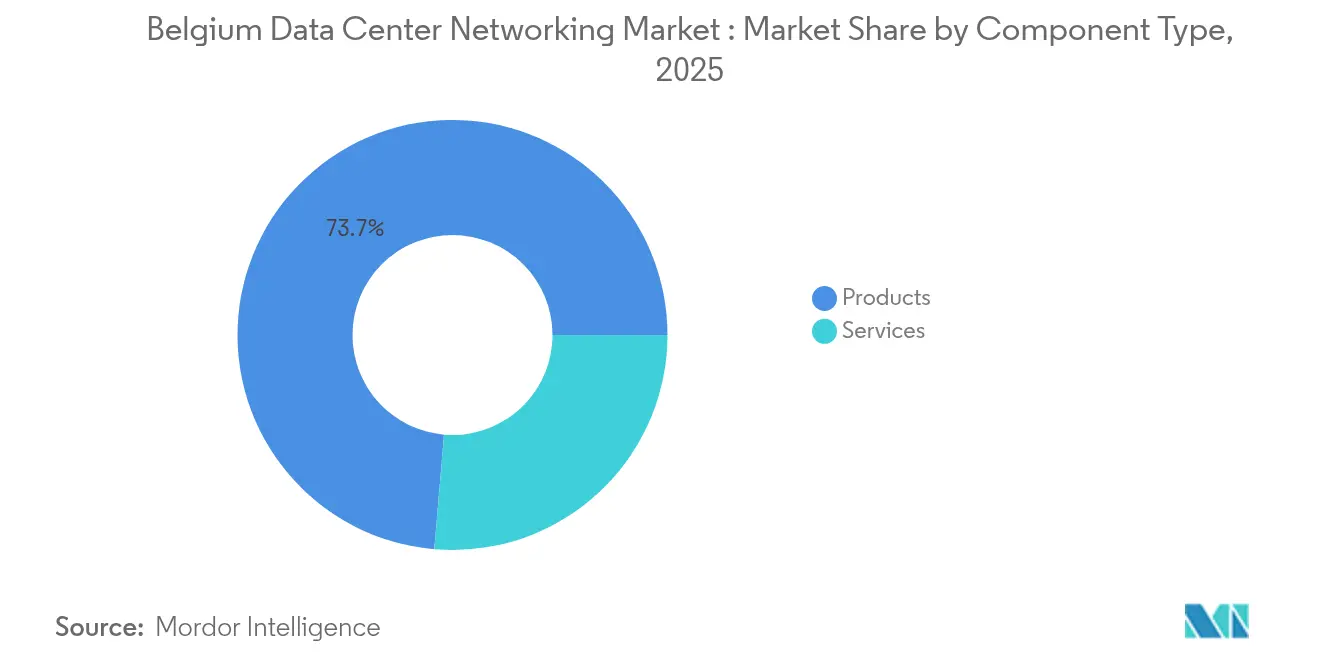
- コンポーネント別では、製品が2025年のベルギーデータセンターネットワーキング市場シェアの73.65%を占め、サービスは2031年まで年平均成長率5.12%で拡大する見込みです。
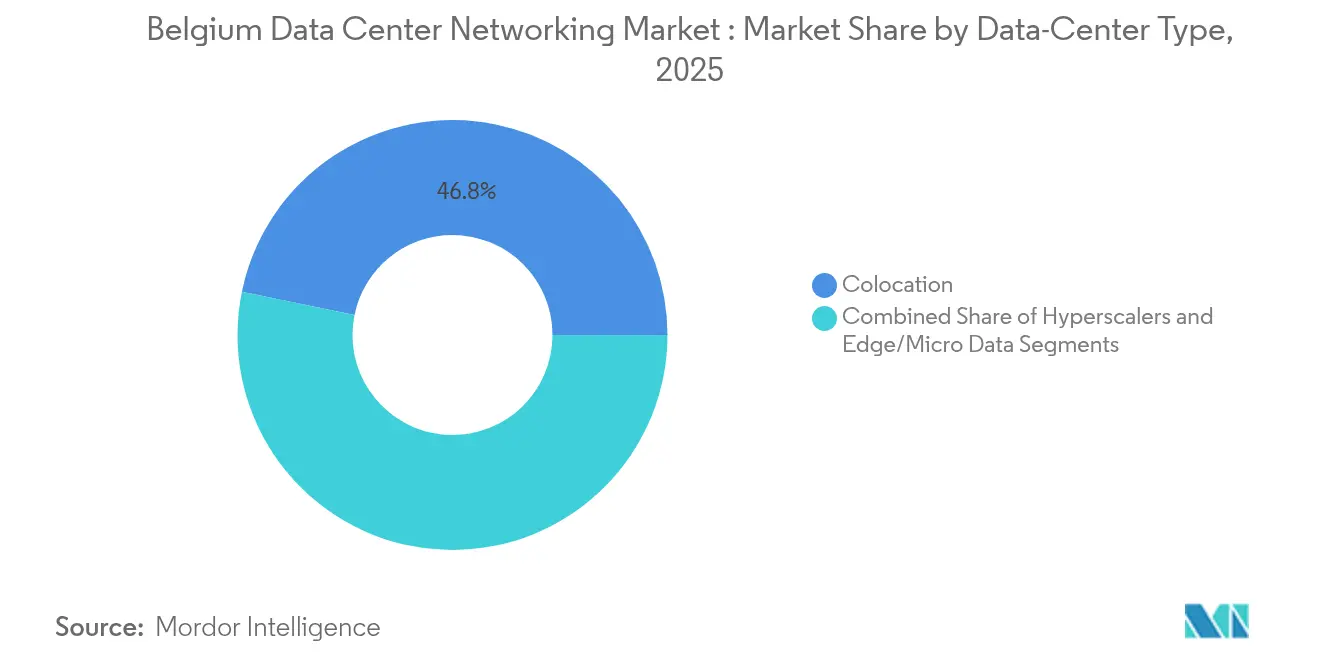
- データセンタータイプ別では、コロケーションが2025年のベルギーデータセンターネットワーキング市場規模の46.78%を占め、ハイパースケーラーおよびクラウドサービスプロバイダーが2031年まで年平均成長率7.05%で最速の成長を記録します。
- エンドユーザー別では、ITおよび通信が2025年の収益の31.95%を占め、ヘルスケアおよびライフサイエンスは2026年〜2031年にかけて年平均成長率6.05%で成長する見込みです。
- 帯域幅別では、50〜100 GbEカテゴリが2025年のベルギーデータセンターネットワーキング市場シェアの32.85%を占めていますが、100 GbE超の帯域幅は2031年まで年平均成長率6.38%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ベルギーデータセンターネットワーキング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドストレージワークロードの増加 | +0.8% | グローバル、ブリュッセル〜アントワープ回廊に集中 | 中期(2〜4年) |
| 400 GbE以上のスイッチングを必要とするAI/MLトラフィックの急増 | +0.6% | 全国規模、ハイパースケーラー施設での早期採用 | 短期(2年以内) |
| ベルギーの5Gコリドーに沿ったエッジデータセンターの展開 | +0.4% | 全国規模、TEN-T輸送ネットワークに集中 | 中期(2〜4年) |
| 主権データルーティングのためのEUデジタルディケイド資金 | +0.3% | EU全域、ベルギーは戦略的立地から恩恵を受ける | 長期(4年以上) |
| 北海洋上風力に連動したグリーン電力購入契約インセンティブ | +0.2% | 沿岸ベルギー、内陸施設への拡大 | 長期(4年以上) |
| ブリュッセルを拠点とする金融セクターのデータローカライゼーション義務 | +0.1% | ブリュッセル首都圏、フランデレンへの波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドストレージワークロードの増加
ハイブリッドおよびマルチクラウドアーキテクチャが標準となる中、企業のクラウド採用はネットワーク設計の優先事項を刷新しています。プライベートラックとグローバルハイパースケールファブリック間のワークロードモビリティにより、ベルギーの事業者は高帯域幅リンクの展開、ポリシー主導ルーティングのためのSDN採用、ゼロトラストセグメンテーションの導入を迫られています。EuroclearなどのMicrosoftとの7年間のクラウド契約に署名した金融機関は、AIアナリティクスのためのバースタブルトラフィックコリドーへの業界の需要を示しています。クラウドファーストロードマップは、25 GbEリーフスパインから100 GbEまたは400 GbEトランクへのアップグレードを促し、持続的なハードウェアリフレッシュサイクルとマネージドサービス需要を推進しています。ベルギーのマネージドサービスプロバイダーは、人材不足を補う成果ベースの契約に接続性、可観測性、コンプライアンスをバンドルすることで利益を得ています。より多くのワークロードがSaaSおよびPaaSオファリングに移行するにつれて、地理的に多様なアベイラビリティーゾーン間のレイテンシーセンシティブなストレージレプリケーションがベルギーデータセンターネットワーキング市場の長期的需要を確固たるものにしています。
400 GbE以上のスイッチングを必要とするAI/MLトラフィックの急増
大規模言語モデルおよびコンピュータービジョンパイプラインは、レガシー100 GbEファブリックを飽和させるエレファントフローを生み出します。事業者は400 GbEリーフスパイン設計、コンバージドイーサネット上のRDMA、およびヘッドオブラインブロッキングを最小化する輻輳回避アルゴリズムを採用することで対応しています。ウルトライーサネットコンソーシアムのプロトコル研究は800 GbEおよび1.6 TbEへの採用経路を加速させています。NVIDIAと共同設計されたCisco Nexus HyperFabric AIは、テレメトリー、液冷対応光学モジュール、およびトラストドメインアイソレーションをバンドルし、ベルギーの施設がトレーニングクラスターに対して確定的帯域幅を提供できるようにします。[1]シスコシステムズ、「Introducing Cisco Secure AI Factory」、シスコ、cisco.com早期採用者はGPU利用率において二桁の効率向上を報告しており、設備投資集約的な光学アップグレードのビジネスケースを強化しています。AIをスケールさせるためのハイパースケーラー間の競争は前倒し需要を牽引し、ベルギーデータセンターネットワーキング市場を過去の5年平均よりも短いハードウェアリフレッシュサイクルに保っています。
ベルギーの5Gコリドーに沿ったエッジデータセンターの展開
EU TEN-T物流ルートがベルギーの港湾、空港、鉄道ハブと交差し、接続モビリティ、倉庫自動化、スマートシティアナリティクスをサポートする低遅延エッジノードの肥沃な土壌を生み出しています。アントワープとフリシンゲン間の5G-Blueprintパイロットは、10ミリ秒未満のラウンドトリップレイテンシーに依存するクロスボーダーテレオペレーションを示しています。エッジノードには、堅牢化された100 GbEスイッチ、50ナノ秒未満のタイミング精度、および数百のマイクロロケーションにわたってスケールできる自動化サービスチェイニングが必要です。自治体は、ダークファイバーリングを通じてより大規模なコロケーションキャンパスにバックホールする路上マイクロデータセンターをホストするために事業者と提携しています。堅牢化された光学モジュールと簡略化されたゼロタッチプロビジョニングを供給するベンダーは、2026年以降に大量展開が本格化する前に早期の足場を獲得します。プライベート5Gライセンスが普及するにつれて、キャンパスエッジコンバージェンスが通信事業者と企業ネットワークの境界を曖昧にし、ベルギーデータセンターネットワーキング市場の総アドレス可能需要を拡大します。
主権データルーティングのためのEUデジタルディケイド資金
デジタルディケイド政策は、EU市民のデータを主権ルート内に維持する気候中立エッジノードとクロスボーダーコリドーに充当しています。[2]欧州委員会、「デジタルの10年政策プログラム2030」、欧州委員会、ec.europa.euロンドン〜アムステルダム〜フランクフルトのトラフィックと海底ケーブルの結節点としてのベルギーの位置づけは、規制産業にとって優先される受け渡し拠点として位置付けています。助成金を獲得するために、事業者はENISA適合性評価および今後のサイバーレジリエンス法へのコンプライアンスを実証しなければなりません。これにより、暗号化アジャイルハードウェア、確定的テレメトリー、データ主権パス選択を備えた欧州製ルーターの採用が促進されます。ベルギーを拠点とするインテグレーターは、AAA、合法的傍受、および量子安全鍵交換をマネージドWANサービスにパッケージ化し、増分収益を獲得してサービス年平均成長率をハードウェア成長率以上に押し上げています。長期的には、これらの政策資金がすべての新規建設においてデジタル主権コンプライアンスをベースライン機能として組み込み、ベルギーデータセンターネットワーキング市場の成長を支えます。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認定データセンターネットワークエンジニアの不足 | -0.4% | 全国規模、ブリュッセルおよびアントワープで深刻 | 短期(2年以内) |
| 新棟の開設を遅らせる系統接続待ち | -0.3% | 全国規模、高需要地域で深刻 | 中期(2〜4年) |
| 400 GbE光学モジュールおよび液冷のための設備投資の増大 | -0.2% | グローバル、全市場セグメントに影響 | 短期(2年以内) |
| コンプライアンスコストを引き上げるEUエコデザイン指令 | -0.1% | EU全域、ベルギーは2024年9月までに実施 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
認定データセンターネットワークエンジニアの不足
採用パイプラインは施設拡張のペースに遅れをとっており、ベルギーの事業者の半数がネットワークアーキテクト、自動化エンジニア、セキュリティスペシャリストの未充足欠員を報告しています。フィンテックおよびサイバーセキュリティ企業との競争が離職率を高め、リモートワークの柔軟性がグローバルな役割へと人材を引き付けています。フランデレン州政府はSDNのマイクロ資格認定プログラムに資金を提供していますが、400 GbE光学モジュールや液冷展開への実践的な経験を積む卒業生は少数にとどまります。したがって、プロジェクトは高コストの請負業者に依存し、統合タイムラインを長引かせてマージンを圧縮しています。一部の事業者はリフレッシュサイクルを延期し、ベルギーデータセンターネットワーキング市場における短期的なハードウェア収益を抑制しています。マネージドサービスプロバイダーは成果ベースのSLAを提供することでシェアを獲得していますが、再スキリングイニシアティブが成果を上げるまで全体的な年平均成長率は軟化します。
新棟の開設を遅らせる系統接続待ち
欧州の送電事業者はギガワット単位の待ち行列バックログに直面しており、ベルギーの系統接続承認は新規メガワット規模の棟で5年を超えて延びています。電力の保証がなければ、開発者は光ファイバー敷設およびネットワーキング調達を延期し、アドレス可能な需要を減速させます。事業者はタイムラインを短縮するためにオンサイト蓄電池とディーゼル発電機に軸足を移していますが、それらの暫定的解決策は運用費用と炭素強度を高め、EU分類規則と相反します。国家タスクフォースが港湾地帯周辺の共有グリッドアップグレードを検討していますが、2027年以前の緩和は見込みにくいです。施設稼働開始スケジュールへの影響は、短期的にはスイッチおよびルーターの出荷台数の減少に直結し、ベルギーデータセンターネットワーキング市場の成長を抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:製品優位の中でサービスが勢いを増す
サービスセグメントは年平均成長率5.12%で成長する見込みであり、製品が依然として2025年収益の73.65%を占めています。AIワークロードの複雑性と希少なエンジニアリング人材によって牽引されるマネージドネットワークサービスが、このアウトパフォーマンスを支えています。社内スキルを構築する代わりに専門家にアウトソーシングする企業の需要が高まる中、トレーニング、統合、ライフサイクル自動化への需要が高まっています。ベルギー国防省がLegrand Data Center Solutionsをターンキー展開に雇用するなどの大規模公共部門契約は、より長期的な複数年サービスエンゲージメントを示しています。一方、400 GbEファブリックが展開されるとスイッチ交換サイクルが長引くため、製品売上は成熟します。それでも、AIクラスターの展開により、光学モジュールとDPUのプレミアム層がベルギーデータセンターネットワーキング市場のコアハードウェア収益を維持します。
事業者はジッター、パケットロス、エネルギー効率に関するSLAコンプライアンスを保証するために、ハードウェアとサービスのバンドル調達を増加させています。設置プロジェクトには液冷ループ、1.6 TbE対応の構造化ケーブリング、予測保全のためのデジタルツインモデリングが組み込まれるようになっています。このハイブリッド調達スタイルは設備投資と運用費用の境界を曖昧にし、インテグレーターに安定した定期収益をもたらします。その結果、製品がベルギーデータセンターネットワーキング市場規模の最大スライスを維持する一方で、サービスの貢献の増大は、AI主導の継続的デプロイメントサイクルに合致した成果ベース経済への移行を示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:ヘルスケアのデジタル化がネットワーキング需要を加速
ヘルスケアおよびライフサイエンスは、ITおよび通信が最大の2025年シェアを維持しているにもかかわらず、2031年まで年平均成長率6.05%で最速の成長を記録しています。デジタル変革中の病院は遠隔医療、AI診断、リアルタイムモニタリングを展開し、帯域幅とレイテンシー要件を押し上げています。GDPRおよびNIS2指令を満たすために、事業者はヘルスケアネットワークにインライン暗号化とマイクロセグメンテーションを統合しています。電子健康記録の同期と画像アーカイビングはスパインリーフアーキテクチャに有利な東西トラフィックパターンを必要とします。対照的に、金融サービスネットワークは早期のクラウド移行後に安定しますが、データローカライゼーション法令によりブリュッセルクラスターでは依然として高可用性・低遅延回線が必要です。
製薬研究パークはラボ自動化とゲノムシーケンシングのためにエッジアナリティクスを採用し、ワロン地域にマイクロデータセンターの機会を創出しています。製造業は予測保全センサーをオンプレミスエッジスタックに接続することで需要を追加していますが、より保守的な設備投資サイクルのためにヘルスケアに比べて成長は遅れます。累積的に、これらの垂直的なシフトはベルギーデータセンターネットワーキング市場を多様化させ、セクター固有のコンプライアンスフレームワークに関する専門サービスオファリングを促進します。
データセンタータイプ別:ハイパースケーラーがインフラ進化を牽引
ハイパースケーラーおよびクラウドサービスプロバイダーは年平均成長率7.05%で拡大する見込みであり、コロケーションを上回っていますが、後者は2025年収益の46.78%を維持しています。Googleの10億ユーロの拡張は、再生可能エネルギー駆動のAI対応ベルギー能力へのハイパースケーラーの需要を示しています。これらの建設は高密度ラック、フェーズドアレイ光学モジュール、ファブリック自動化を標準化し、メガワット当たりの平均ネットワーク支出を押し上げています。コロケーション事業者は、クラウドオンランプを模倣した高速クロスコネクトエコシステムを追加することで対抗し、マルチテナントモデルに関連するベルギーデータセンターネットワーキング市場シェアを維持しながら自らの関連性を延長しています。
エッジおよびマイクロデータセンターは依然として小さなスライスですが、港湾都市および5Gコリドーに沿って急増しています。それらのニーズは異なります:コンパクトなフォームファクター、高温対応機器、および自律型オーケストレーション。スイッチOSスタックをモジュール化し、過酷な環境向けにラインカードオプションを提供するベンダーが先行者優位を獲得します。施設タイプにわたるこの異質性はソリューションミックスを拡大し、ベルギーデータセンターネットワーキング市場を単一セグメントのボラティリティから緩衝します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
帯域幅別:高速採用がAI対応を加速
100 GbE超の層は、GPUクラスターがより広いパイプを必要とするため年平均成長率6.38%で拡大しており、50〜100 GbEは依然として2025年支出の32.85%を占めています。事業者は中間速度を飛び越え、運用の複雑性を抑えるため10 GbE以下および25〜40 GbEリンクを廃止しています。800 GbEのリニアプラグインオプティカルトランシーバーは発熱を低減し、施設がEUエコデザイン電力目標を達成するのを支援します。標準化団体が1.6 TbEロードマップを推進しており、予測期間内に別のアップグレード波を示唆しており、帯域幅集約型アプリケーションのためにベルギーデータセンターネットワーキング市場規模内のハイエンド収益を強化します。
採用障壁は依然存在します:より高価な光学モジュール価格と液冷改修の必要性です。しかし、AIトレーニングの効率向上がハイパースケーラーにとって設備投資プレミアムを上回ります。企業は100 GbEトップオブラックおよび400 GbEスパインを採用しながらより小さな増分で後に続き、製品クラス全体にわたって販売ファネルを健全に保ちます。
地理分析
ベルギーの中央立地と多言語労働力は、系統が飽和したオランダおよびコンプライアンスが制限された英国からの波及需要を取り込むのに役立っています。ブリュッセルは政府および金融ワークロードを固定し、国内ルーティングを主張する主権クラウド義務から恩恵を受けています。フランデレンは、企業の炭素中立誓約およびEU分類要件に合致する洋上風力インターコネクト近傍の利用可能な土地区画のおかげで、グリーンフィールドのハイパースケール建設を引き付けています。伝統的に製造業志向のワロン地域は現在、防衛クラウドと航空宇宙アナリティクスを推進しており、特化したエッジ施設を促しています。
フランスとドイツを結ぶクロスボーダー光ファイバーはデータローカライゼーション遵守を加速させ、パスコンプライアンスを監査できる暗号化・テレメトリー豊富なルーターを必要とします。その後の需要は高容量DWDMギアおよびインテントベースWANコントローラーを通じてベルギーデータセンターネットワーキング市場に流れ込みます。エリザベス王女島電力ハブは35億ワットの風力電力を系統に供給し、データセンター向けの新たなメガワットを解放する一方、事業者には電力変調テレメトリーのためのグリッドインタラクティブネットワーキングギアの実装を義務付けます。オランダの混雑は、ゲントやリエージュのキャンパスへのプロジェクト移転を近期的にもたらし、待ち行列リスクを軽減してベルギーに一時的な能力優位性をもたらします。
地域の5Gおよびエッジイニシアティブは、輸送コリドーに沿った分散型マイクロ施設を育成します。アントワープ港は自律型クレーンを可能にするためにプライベート5Gを展開しており、5ミリ秒未満のレイテンシーを持つローカルパケットコアおよびコンピュートノードを必要とします。これらのノードはベルギーデータセンターネットワーキング市場に増分的なスイッチおよびファイアウォール売上をカスケードします。ルクセンブルクとの金融決済機関に関する協力は、両国を横断する強靭なバックボーン構築を促し、EU内データハブとしてのベルギーの役割を強調しています。
規制環境
ベルギーのデータセンター開発とネットワーク展開は、フランデレン地域、ワロン地域、ブリュッセル首都圏の各当局が環境許可や建築許可を管轄する断片的な許認可・コンプライアンス体制の下で運用されており、単一の連邦ゾーニング区分は存在しない。インフラ面では、系統アクセスと接続条件がより明確な政策的レバーとなっている。Eliaはネットワーク容量枠組みの中にデータセンター専用カテゴリーを導入し、需要ピーク時に抑制可能な柔軟な接続を支援しており、これが事業者による回復力のあるネットワークトポロジーや分散アーキテクチャの計画方法を形づくっている。
接続性・デジタルインフラ分野では、ベルギー郵便電気通信事業研究所(BIPT)が電子通信ネットワークを規制し、EUギガビットインフラ法の実施における中心機関として機能しており、これがファイバーアクセス、土木工事の調整、データセンター相互接続を支える展開プロセスに影響を与えている。2026年初頭、電力・ガス規制委員会は接続行動規範(2026年1月29日)を改正し、系統容量に関する拘束力ある期限と「使わなければ失う」仕組みを追加した。これにより、データホールのスケジュールや関連するネットワーキング調達サイクルにおいて、電力調達の確実性の必要性が一層強まっている。並行して、FOD BOSAは2025-2029年連邦政府協定の下でコンプライ・オア・エクスプレイン方式を用いた国家デジタル化戦略を推進しており、これにより公共部門および規制対象ワークロードに関するサイバーセキュリティおよび自国内ルーティング管理への監視が強化されている。
バリューチェーン分析
ベルギーのデータセンターネットワーキングのバリューチェーンは、スイッチ、ルーター、セキュリティアプライアンス、SDNプラットフォーム、光インターコネクトを供給するグローバルなシリコン・光学・システムベンダーから始まり、設計、展開、ライフサイクル運用を提供する地域・現地の販売代理店、システムインテグレーター、マネージドサービスプロバイダーを経由する。需要側では、キャリアニュートラルなコロケーションおよびマルチオペレーター施設が相互接続主導のネットワーク支出の主要な集積地点となっており、LCL Data Centers(キャリアニュートラル、Tier III)、Datacenter United(キャリアニュートラル、Tier IV)、Wallonie Data Center(マルチオペレーター、Tier III+)といった事業者が、エンタープライズ、クラウドオンランプ、クロスコネクトのエコシステムを支えている。
導入と保証は、製品選定やサプライヤー資格に影響を与える認証・審査要件と密接に結びついており、ISO 9001、ISO 14001、ISO 27001、ISO 45001、PCI DSS、およびTIA-942 Rated 3または4などの施設指向規格が含まれる。ベルギーデジタルインフラ協会(BDIA)は事業者、サプライヤー、サービスパートナー間の活動を調整している。また、ハイパースケーラー主導の調達は上流・下流の需要にも影響を与えている。Googleはベルギーにおける現地化されたサプライチェーンの存在を強調しており、約150社のベルギー企業(ワロン地域の80社を含む)と協働しており、これが主要キャンパス拡張周辺での請負業者や専門的なネットワーク展開パートナーの基盤を拡大している。
競争環境
業界の統合により、Cisco、VMware、NVIDIA、および光学コンポーネント専門家の一団が主導するやや集中したフィールドが生まれています。CiscoのNexusプラットフォームはスパインリーフアーキテクチャにおいて引き続き支配的であり、そのSecure AI Factoryは垂直統合型AIファブリックへの深いピボットを示しています。VMwareは、Broadcomによる買収後の不確実性にもかかわらず、vSphereの遺産を活用して既存企業をロックインしています。NVIDIAのMellanoxテクノロジーの統合は、特にAIファブリック展開において、アクセラレーターベンダーからエンドツーエンドのネットワークインフラサプライヤーへの転換を推進しています。Arista Networksは400 GbE出荷において突出した成長を記録しており、高性能セグメントでの競争激化を示しています。
戦略的パートナーシップはAIと持続可能性を中心に集まっています:DellとEquinixはプライベートAIスタックを供給し、NutanixはPure Storage、NVIDIA、CiscoとVMwareの代替として提携し、NokiaのDeutsche TelekomunとのO-RAN契約はオープンネットワーキングでの信頼性を拡大しています。ベルギーの調達は依然として関係重視であり、地域のコンプライアンス体制とバイリンガルサポートに精通した既存プレーヤーに優位性をもたらします。ホワイトボックスおよびソフトウェアのみの挑戦者は認定サイクルとチャネルカバレッジに苦戦しており、ベルギーデータセンターネットワーキング市場での破壊を制限しています。
主要なベンダー戦術には、光学メーカーとのフォトニックロードマップの共同設計、エネルギー会計のためのテレメトリーASICの組み込み、企業のクラウド予算と同期する消費ベースの価格設定の提供が含まれます。エコデザインコンプライアンスとスコープ3報告に結びついた持続可能性バッジは、マーケティング差別化要素からRFPのゲートキーパーへと移行しています。全体として、競争的なポジショニングは現在、AIレディネスの幅、持続可能性ロードマップ、マネージドサービスオーバーレイにかかっています。
ベルギーデータセンターネットワーキング業界リーダー
Cisco Systems Inc.
Dell Technologies Inc.
Hewlett Packard Enterprise Co.
Broadcom Inc.(Brocade含む)
Juniper Networks, Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
AIおよびクラウド主導の容量追加は、人材が制約されている環境において運用負担を軽減する、より高帯域のファブリック、光伝送、マネージドネットワークサービスの余地を生み出している。明確な触媒となっているのは、Googleが2026-2027年にサン・ギレーヌのデータセンターキャンパス拡張のためベルギーに50億ユーロを投資すると発表したことであり、この規模の支出は、AI対応のリーフスパイン型スイッチング、大容量光インターコネクト、施設内外のセキュリティセグメンテーションへの需要を高めている。ブリュッセルでは、規制対象かつレイテンシー感度の高いワークロードにより、要件が自国内ルーティング、テレメトリー、コンプライアンス整合型アーキテクチャに集中しており、SDN駆動のポリシー制御と暗号化された東西トラフィック処理への需要を支えている。
国およびEUのデジタル化プログラムも、エンタープライズおよび公共部門のアカウント全体でネットワーキング更新の機会を支えている。ベルギーは復興・強靭化計画の27%(13億ユーロ)をデジタル技術に割り当てており、2026年連邦中小企業計画は、企業のデジタル化を促進し革新的企業を支援する措置を導入し、コロケーションおよびクラウド接続環境へワークロードを移行するミドルマーケット導入企業の基盤を拡大している。系統接続の不確実性が続く中、事業者と顧客は、輸送・5G回廊沿いのエッジおよびマイクロデータセンター拠点を含む分散設計を検討しており、これが標準化された遠隔運用ネットワークスタック、ゼロトラストセグメンテーション、そして少数のハイパースケール施設だけでなく多数の小規模拠点にわたって拡張できるサービス型運用モデルへの需要を高めている。
最近の業界動向
- 2026年7月:Proximusは、全国規模の光ネットワークを刷新するプロジェクト(NEURONプロジェクト)においてEkinopsを選定し、4年間で約700のネットワークノードを置き換える。最初の展開は2026年第4四半期に予定されている。この刷新は、より高容量の光伝送を支え、AI対応帯域容量とともにベルギーの卸売・エンタープライズ伝送能力を強化する。
- 2026年7月:Orange Belgiumは、ベルギー全土で固定・移動伝送インフラを単一の統合光伝送ネットワークに統一するため、Nokiaを単独サプライヤーに選定した。このアップグレードは全国規模の光バックボーンを強化し、NokiaとOrange Belgiumにポートフォリオ横断のマネタイズ機会を創出する。
- 2026年5月:Ekinopsは、Proximus Wholesaleのインフラをエキノプスのソフトウェアと統合した新世代のネットワーク・アズ・ア・サービスソリューションをベルギーで発売した。この提供は、ソフトウェア主導で卸売統合された光ネットワーキングを実現し、ベルギーのデータセンターネットワーキング市場向けにサービスの機動性とAI対応接続性を支える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、ベルギー国内のデータセンター内でサーバー、ストレージ、外部ネットワーク間のデータトラフィックを移動・ルーティング・保護するために使用されるネットワーキング機器および関連サービスを対象とする。市場規模は、データセンター事業者およびエンタープライズデータセンター所有者から得られるベンダー収益として捉えている。
対象範囲の除外事項:データセンター外の一般的な通信アクセスネットワーク、エンドユーザー機器、およびネットワーキング機能を直接提供しない純粋な建設工事は除外する。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェアデファインドネットワーキング(SDN)コントローラー
- 光インターコネクト
- サービス
- 設置・統合
- トレーニング・コンサルティング
- サポート・保守
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- ITおよび通信
- 銀行・金融サービス・保険(BFSI)
- 政府および防衛
- メディア・エンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造業および産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー/クラウドサービスプロバイダー
- エッジ/マイクロデータセンター
- 帯域幅別
- 10 GbE以下
- 25〜40 GbE
- 50〜100 GbE
- 100 GbE超
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ベルギーのデータセンターに関する明確な需要マップを構築することから始まり、それをネットワーキング更新サイクルおよび帯域幅アップグレードに結びつける。ユーロスタット、欧州委員会のデジタル経済社会指数、OECDのデジタル統計などの公的インフラおよびデジタル指標を参照し、単一の代替指標にモデルを無理に適合させることなく、マクロ需要要因を裏付ける助けとした。
データセンターの実態を把握するため、ベルギーデータセンター産業協会の刊行物、規制当局や公的機関の発表、ネットワークファブリックと電力密度の傾向を記述する査読済み論文などの資料も使用した。これらは年次報告書、投資家向け説明資料、信頼できる報道で補完され、その後、可能な場合には企業財務、特許動向、出荷レベルの貿易信号に関する有料サブスクリプションと選択的に照合した。このリストはあくまで例示であり、データ収集、仮定の相互検証、不整合の解消のために、さらに多くの資料が検討された。
一次インタビューおよび調査
一次検証は、データセンター事業者、ネットワークインテグレーター、コンポーネント販売代理店、オンプレミスのデータホールを運用する企業IT部門を対象とした構造化インタビューおよび簡易調査を通じて行われた。これらの対話を通じて、一般的なスイッチおよびルーターの更新時期、25GbEから40GbEおよびそれ以上へのアップグレードの進行速度、そしてベルギーにおける導入、保守、サポートへのサービス支出配分を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:25% | CXO:19% |
| ミドルティア:55% | 機能/事業部門リーダー:35% |
| 中小プレーヤー:20% | マネージャー:46% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせたモデルを用いて構築されており、トップダウンの視点はベルギーのデータセンター活動の指標や更新需要からネットワーキング支出を再構築し、その後、選択的なサプライヤーおよび販売チャネルでの確認によって検証される。このモデルは、データセンター容量の既存基盤とネットワークアーキテクチャの需要を出発点とし、これを更新率およびサイト分類ごとの一般的な支出額を用いて機器・サービス需要に変換する。
使用される主要インプット(例示)には、コロケーションとハイパースケール・エンタープライズ施設の比率、平均ポート速度と移行速度(例:10GbEから25~40GbEおよびそれ以上への移行)、スイッチおよびルーターの一般的な更新サイクル、導入・保守のサービスアタッチ率、高速スイッチングポートの価格動向などが含まれる。予測にはシナリオ分析を用い、基準シナリオ、保守的シナリオ、拡大シナリオを、パイプラインの確度、電力供給制約、大規模容量追加のタイミングを軸に構築する。ボトムアップの根拠が不十分な場合には、MW当たりおよびラック当たりの支出について検証済みの範囲を適用してギャップを処理し、総計を確定する前に業界の回答者との確認を行う。
データ検証と更新サイクル
検証は、データセンター容量の追加、報告された利用率の傾向、より高帯域のネットワーキングにおける観察されたアップグレードパターンなどの独立した指標とモデル出力を照合することによって行われる。サイト当たり、MW当たり、またはポート当たりの推定支出がインタビューでのフィードバックと整合しない場合には異常値としてフラグを付け、承認前にその項目を再検討する。
算術、通貨換算、年次の整合性を確認するために二人目の分析担当者によるレビューが行われ、公開情報だけでは説明できない差異がある場合には、一部の回答者に再度連絡を行う。レポートは毎年更新され、近い将来の構築パイプラインや価格に関する前提を変える重要な出来事が発生した場合には、暫定的な調整が行われる。提供前には最終更新パスを実施し、数値が最新の入手可能な情報を反映するようにしている。
Mordor Intelligenceによるベルギーデータセンターネットワーキング市場規模と他の公表推計との比較
この市場に関する公表値は、同じ国・同じ技術分野を扱っているように見えても、想定以上に大きく異なることがある。この差異は通常、ネットワーキングとして何を計上するか、どの買い手タイプを含めるか、そしてアップグレードのタイミングをどのように年次収益に変換するかによって生じる。
主なギャップは、サービス収益と帯域幅移行が、ベルギーのデータセンター内で実際にプロジェクトが実行された場合にのみ計上されるかどうかにある。この点において、Mordor Intelligenceは、より広範なIT支出の代替指標を用いる代わりに、実際の更新サイクルとポート速度の移行に推計を結びつけている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 156.76 M (2025) | |
| デジタルインフラブログA | USD 220.00 M (2024) | より速い成長プロファイルとより広範なネットワーキングの解釈を適用しており、データセンターの更新事象に厳密に結びついていない隣接するエンタープライズネットワーキング支出を取り込む可能性がある。 |
| 業界ブリーフB | USD 160.04 M (2026) | 将来年度を見出し値として使用しているため、当年度の数値と直接比較できず、選択された基準年によって高くも低くも見える可能性がある。 |
表に見られる差異は、単純な計算の違いというよりも、主に対象範囲の選択と基準年の選定によって説明される。需要プールを実際に実行された更新に結びつけ、機器を隣接するIT項目から分離することで、最終的な数値は再確認可能な少数の反復可能なインプットに対して追跡可能な状態を保っている。


レポートで回答される主な質問
ベルギーデータセンターネットワーキング市場の現在の規模は?
ベルギーデータセンターネットワーキング市場の規模は2026年に1億6,004万米ドルで、2031年までに1億7,747万米ドルに上昇する見込みです。
市場内で最も成長が速いセグメントはどれですか?
サービスが年平均成長率5.12%で最速成長を達成しており、マネージドネットワーク運用、統合、AIファブリックコンサルティングへの需要によって牽引されています。
AIワークロードはベルギーのネットワーキング投資にどのような影響を与えていますか?
AIトレーニングクラスターは400 GbEおよび800 GbEスイッチングファブリックを必要とし、事業者を液冷光学モジュール、輻輳対応プロトコル、テレメトリー主導の自動化へと向かわせています。
系統接続の遅延が抑制要因と見なされるのはなぜですか?
長期的な電力アクセス待ちが新規データ棟の稼働開始を延期させ、その結果としてネットワーキングハードウェアの購入が遅れ、短期的な市場成長が冷え込みます。
EUデジタルディケイドはベルギーの市場見通しにどのような役割を果たしますか?
デジタルディケイド資金は主権データルーティングと気候中立エッジノードを促進し、コンプライアンス対応のエネルギー効率の高いネットワーキングソリューションの新たな機会を創出します。
現在最大のシェアを持つ帯域幅層はどれですか?
50〜100 GbEの層が2025年収益の32.85%を占めていますが、100 GbE超は年平均成長率6.38%でより急速に拡大しています。
最終更新日:
- データセンターセキュリティ市場 全地域におけるセキュリティを、セキュリティタイプ、提供形態、施設タイプ別に分類。
- 人工知能(AI)データセンター市場 世界市場のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- データセンター冷却市場 世界の冷却需要を、冷却技術、冷却コンポーネント、施設タイプ別に分析。
- データセンターファブリック市場 グローバル市場におけるネットワークファブリックを、ソリューション、用途、エンドユーザー別に分類。
- 欧州 データセンター物理セキュリティ市場 欧州全域における物理セキュリティ需要(コンポーネント、データセンターティア、施設タイプ別)。
- デンマーク データセンターストレージ市場 デンマーク全体のストレージ需要(施設規模、ティア別)



