
Spirituosenmarkt Analyse von Mordor Intelligence
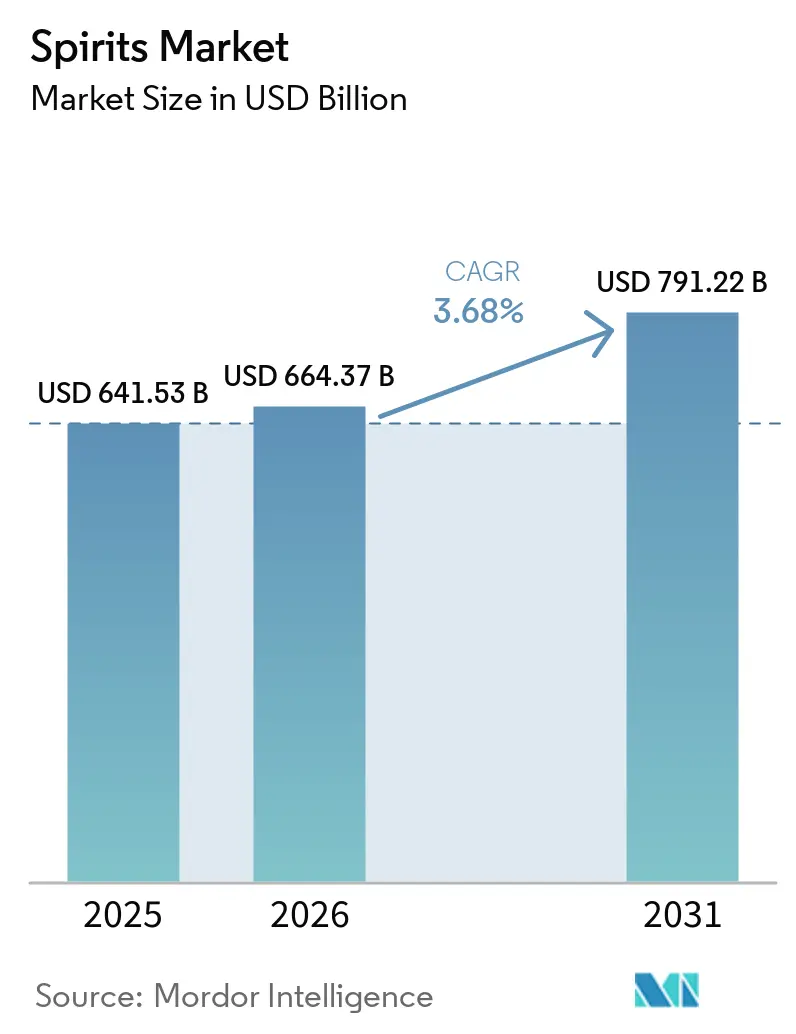
Die Größe des Spirituosenmarkts wurde im Jahr 2026 auf 664,4 Milliarden USD geschätzt und soll von 688,8 Milliarden USD im Jahr 2027 auf 804 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,14 % während des Prognosezeitraums (2027–2032).
Das Premiumsegment in China bietet eine Wachstumsnische innerhalb eines schwächeren Handelsumfelds, während die Expansion im Gastgewerbe zusätzliche Gastronomie- und Reiseanlässe schaffen kann. Anbieter können abgefüllte Premium-Spirituosen in Gastronomiebetrieben platzieren und lokale Vertriebs- und Distributionskapazitäten aufbauen, um diese zu bedienen. Gesundheitsorientierte Mäßigung und alkoholfreie Substitution begrenzen die Abhängigkeit von einem höheren Konsum, während Compliance-Verpflichtungen den Aufwand für die Produktplatzierung erhöhen. Die Prognose hängt daher davon ab, ob zusätzliche Gastronomieaufträge schneller gewonnen werden können, als Mäßigung und Substitution Trinkanlässe reduzieren, was den Zugang zu wachsenden Gastronomiebetrieben zum zentralen Element der Expansion macht.
Wichtigste Erkenntnisse des Berichts
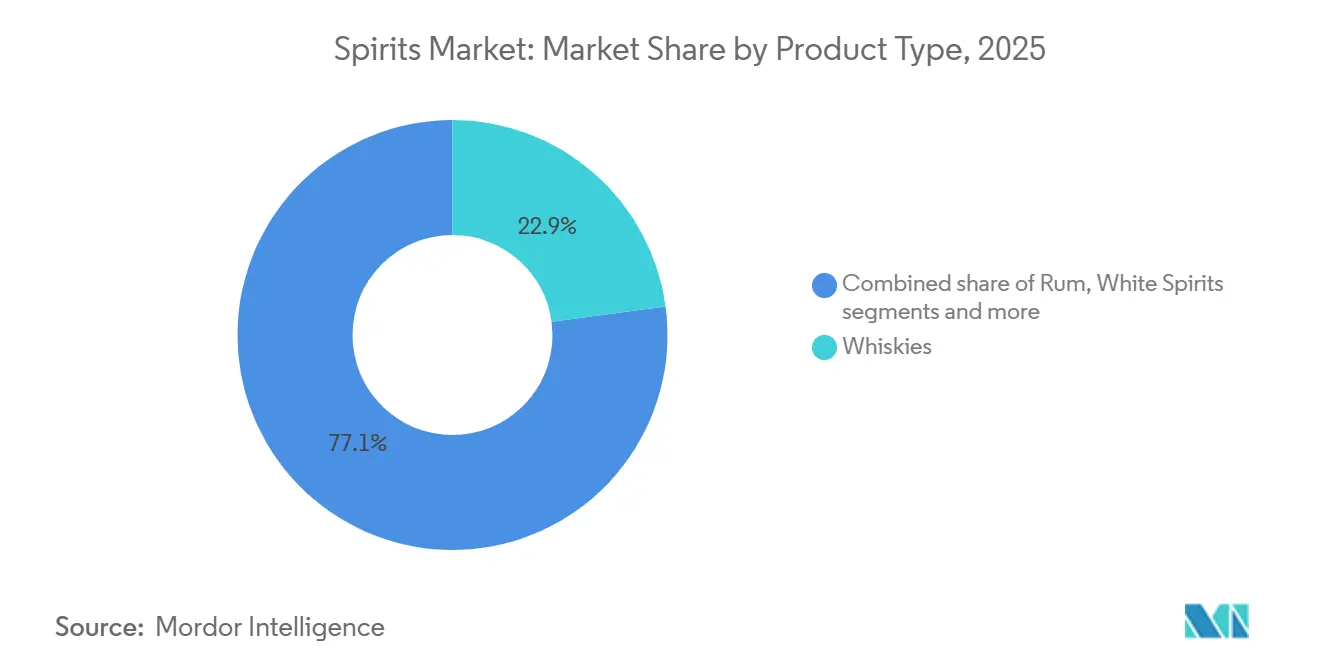
- Nach Produkttyp führten Whiskys mit einem Spirituosenmarktanteil von 22,91 % im Jahr 2026, während Weiße Spirituosen im Zeitraum 2027–2032 mit einer CAGR von 3,68 % am schnellsten wachsen sollen.
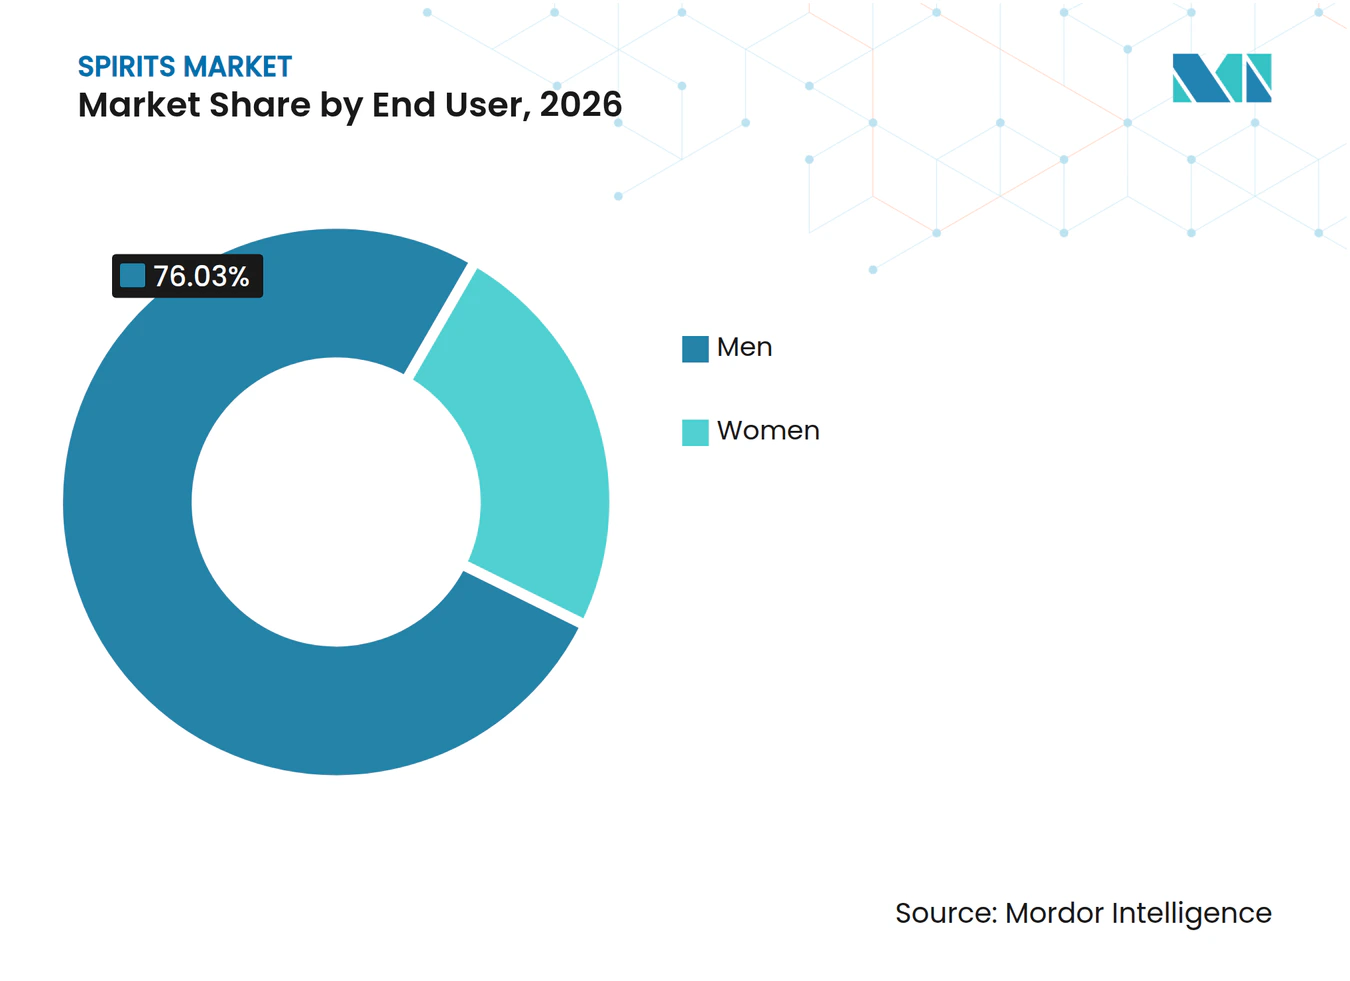
- Unter den Endverbrauchern entfielen auf Männer im Jahr 2026 ein Anteil von 76,03 % am Spirituosenmarktvolumen, und Frauen sollen im Zeitraum 2027–2032 mit einer CAGR von 3,98 % das am schnellsten wachsende Segment sein.
- Bei den Vertriebskanälen führte der Außer-Haus-Handel mit 57,51 % des Herstellerumsatzes im Spirituosenmarkt im Jahr 2026, während der Gastronomiehandel im Zeitraum 2027–2032 mit einer CAGR von 3,62 % am schnellsten wachsen soll.
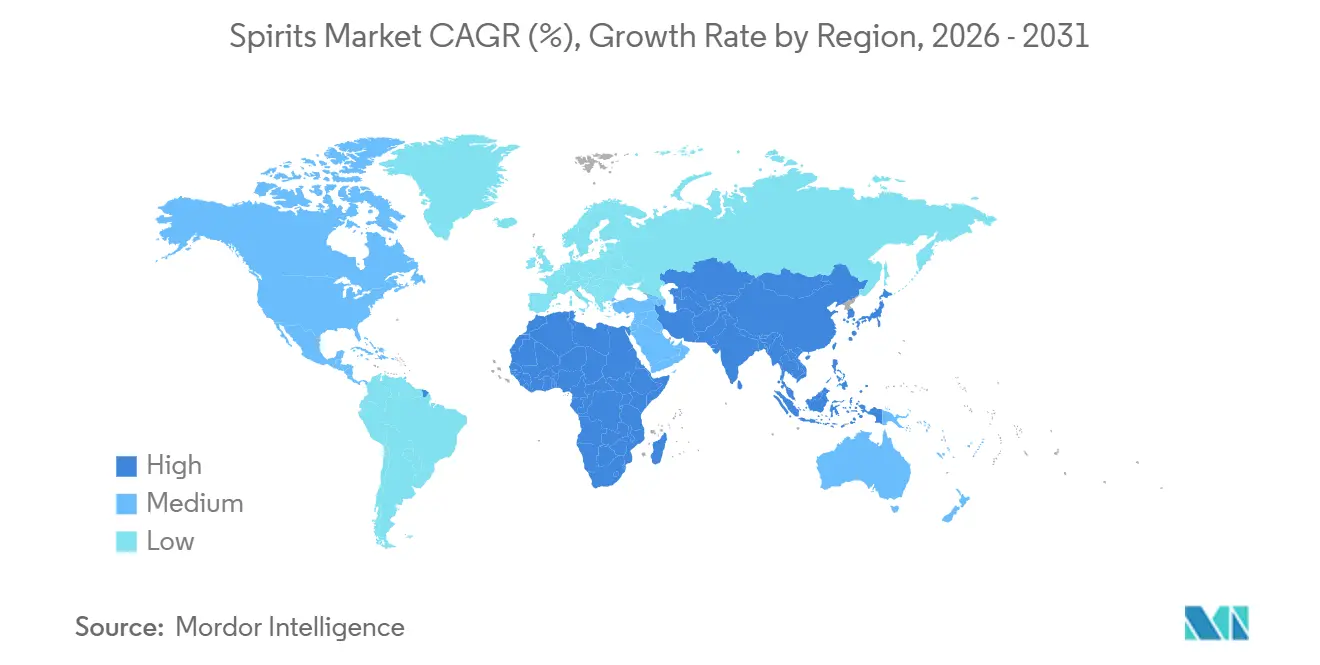
- Geografisch hielt Asien-Pazifik im Jahr 2026 einen Anteil von 45,77 % am Herstellerumsatz im Spirituosenmarkt, und die Region Naher Osten und Afrika soll im Zeitraum 2027–2032 mit einer CAGR von 4,65 % am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Verbraucherpräferenz für handwerkliche Spirituosen und Kleinchargen-Spirituosen | +0.9% | Vereinigte Staaten von Amerika | Mittelfristig (2–4 Jahre) |
| Expansion des Tourismus- und Gastgewerbesektors als Beitrag zu starkem Marktwachstum | +1.5% | Vereinigte Staaten, China und Spanien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach hochwertigen und Premium-Alkoholgetränken | +1.4% | Volksrepublik China | Mittelfristig (2–4 Jahre) |
| Stärkere Produktdifferenzierung basierend auf Rohzutaten und Alkoholgehalt | +0.6% | Vereinigte Staaten und Mexiko | Mittelfristig (2–4 Jahre) |
| Expandierende Cocktailkultur als wesentlicher Treiber der Marktnachfrage | +0.4% | Vereinigtes Königreich Großbritannien und Nordirland | Kurzfristig (≤ 2 Jahre) |
| Laufende Innovation bei Aromen und Verpackungen, die das Marktwachstum fördern | +0.3% | Vereinigtes Königreich und Indien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbraucherpräferenz für handwerkliche Spirituosen und Kleinchargen-Spirituosen
Der Direktzugang kann sowohl die bestehende Nachfrage nach Handwerksmarken als auch die Entdeckung anderer Kleinproduzenten unterstützen. Im August 2025 wünschten sich 84 % der US-amerikanischen Erwachsenen ab 21 Jahren, die mindestens monatlich Handwerksspirituosen tranken, die Möglichkeit, ihre bevorzugten Handwerksspirituosen über Direktvertriebskanäle an Verbraucher legal zu kaufen.[1] Unter diesen regelmäßigen Handwerksspirituosen-Konsumenten gaben 77 % an, dass die Lieferung nach Hause sie eher dazu veranlassen würde, neue Handwerksspirituosenmarken auszuprobieren. Die Antworten verweisen auf unterschiedliche kommerzielle Nutzungsmöglichkeiten des Versands: Stammkunden werden mit bevorzugten Marken verbunden, während potenziellen Käufern ein weiterer Weg zu unbekannten Marken eröffnet wird. Für einen Kleinproduzenten bietet ein legaler Kanal, der beide Funktionen erfüllt, ein breiteres Wachstumspotenzial als die bloße Verfügbarkeit für eine bestehende Stammkundschaft.
Expansion des Tourismus- und Gastgewerbesektors, die zu einem starken Marktwachstum beiträgt
Eine größere Besucherwirtschaft gibt Spirituosenanbietern mehr potenzielle Anlässe, Reisende über lizenzierte Gastronomiebetriebe zu bedienen. Die weltweiten Ausgaben internationaler Besucher erreichten 2025 mit 2,02 Billionen USD einen Rekordwert, ein Anstieg von 3,2 % gegenüber 2024, laut dem World Travel & Tourism Council.[2] IHG Hotels & Resorts eröffnete 2025 ebenfalls einen Rekordwert von 443 Hotels mit 65.100 Zimmern weltweit. Besucherausgaben und zusätzliche Unterkunftskapazitäten unterstützen unterschiedliche Teile der Chance und verbinden einen breiteren Pool an Reiseausgaben mit mehr potenziellen Gastronomiebetrieben. Für Spirituosenanbieter hängt der kommerzielle Nutzen davon ab, diese Standorte in lizenzierte Servicepartnerschaften umzuwandeln, anstatt davon auszugehen, dass Tourismuswachstum automatisch zu Getränkeumsätzen führt. Neuer Zugang zu Gastronomiebetrieben kann daher einen Weg zur Nachfrage schaffen, der über den Wettbewerb um den begrenzten Menüplatz einer bestehenden Bar hinausgeht.
Steigende Nachfrage nach hochwertigen und Premium-Alkoholgetränken
Premiumisierung kann die Kundenbasis erweitern und gleichzeitig den Wert einer einzelnen Flasche steigern. Im Geschäftsjahr 2026 berichtete Pernod Ricard von wachsenden Premiummarken in China sowie einer zunehmenden Durchdringung von Premium-Spirituosen bei der wachsenden Mittelschicht und häufigeren Gelegenheiten zum ungezwungenen Speisen. Der Gesamtumsatz in China fiel jedoch organisch um 19 % infolge schwacher Verbraucherstimmung und regulatorischer Maßnahmen, die die Nachfrage beeinträchtigten. Eine breitere Beteiligung kann somit zusätzliche Verkaufsanlässe auch innerhalb eines schwächeren nationalen Geschäfts unterstützen, ohne dass bestehende Kunden weiterhin in höhere Preissegmente wechseln müssen. Für Anbieter liegt die Chance in Premiumsortimenten, die für das ungezwungene Speisen geeignet sind, wo die Beteiligung trotz Druck in anderen Teilen des Portfolios wachsen kann.
Stärkere Produktdifferenzierung basierend auf Rohzutaten und Alkoholgehalt
Der Alkoholgehalt kann bestimmen, ob ein erwachsener Verbraucher ein Spirituosenangebot für einen bestimmten Anlass als geeignet erachtet. In den Vereinigten Staaten gaben 47 % der Konsumenten in der Gastronomie an, dass der Alkoholgehalt ihre Wahl beeinflusst, begleitet von einer Proliferation von Optionen mit niedrigem, mittlerem und hohem Alkoholgehalt (ABV). Tequila Ocho brachte 2025 einen Reposado mit 50,5 % ABV aus überreifen Agaven vom Rancho Las Raíces als Einzelfeld-Abfüllung heraus. Die Abfüllung kombiniert eine spezifizierte Stärke mit einer benannten Agavenquelle und gibt Käufern 2 konkrete Merkmale, anhand derer sie sie unterscheiden können. Anbieter können daher stärkeempfindliche Nachfrage durch explizite ABV-Entscheidungen ansprechen und gleichzeitig die Herkunft der Zutaten nutzen, um Flaschen innerhalb dieser Entscheidungen zu differenzieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge staatliche Kontrollen und Compliance-Anforderungen | -0.9% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende gesundheitliche Bedenken im Zusammenhang mit starkem Alkoholkonsum | -0.6% | Vereinigte Staaten von Amerika | Langfristig (≥ 4 Jahre) |
| Wachsende Verbraucherbewegung hin zu alkoholarmen und alkoholfreien Optionen | -0.3% | Vereinigte Staaten und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Aufklärungs- und Interessenvertretungskampagnen, die den Alkoholkonsum entmutigen und das Marktwachstum verlangsamen | -0.2% | Vereinigtes Königreich Großbritannien und Nordirland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge staatliche Kontrollen und Compliance-Anforderungen
Das U.S. Alcohol and Tobacco Tax and Trade Bureau (TTB) macht die Etikettengenehmigung zu einer Voraussetzung vor der Abfüllung für erfasste Spirituosen, die in den zwischenstaatlichen Handel gelangen. Der Abfüller erhält die Genehmigung, auch wenn ein anderes Unternehmen mit der Herstellung des Produkts beauftragt ist. Spirituosen, die ausschließlich innerhalb ihres Abfüllstaates verkauft werden, können für ein Befreiungszertifikat in Frage kommen. Der TTB-Vorschlag zur Etikettierung von Alkoholfakten aus dem Jahr 2025 enthielt auch modellierte mittlere Kosten von 1.636,52 USD pro universellem Produktcode für koordinierte Änderungen an Etiketten für Wein, Destillate und Malzgetränke. Anbieter mit mehreren Etiketten stehen daher vor kumulativem Compliance-Aufwand, bevor zusätzliche Produkte in den zwischenstaatlichen Handel gelangen können, zuzüglich der potenziellen Kosten für Etikettierungsänderungen, die das TTB 2025 vorgeschlagen hat.
Zunehmende gesundheitliche Bedenken im Zusammenhang mit starkem Alkoholkonsum
Gesundheitsmotivierte Reduzierungen des Alkoholkonsums schaffen eine Nachfragebeschränkung, die allein durch Produktdifferenzierung nicht beseitigt werden kann. In YouGov-Profildaten, die von Juni 2025 bis Juni 2026 erhoben wurden, nannten 35 % der US-amerikanischen Erwachsenen ab 21 Jahren, die angaben, weniger Alkohol zu trinken als ein Jahr zuvor, gesundheitliche Bedenken als Grund. Da die genannte Sorge den Alkoholkonsum betrifft, wird durch den Wechsel eines solchen Käufers zwischen Spirituosentypen diese Sorge nicht direkt behoben. Premiumisierung kann den Umsatz pro Kauf unterstützen, stellt jedoch nicht die aus gesundheitlichen Gründen aufgegebenen Trinkanlässe wieder her. Die verbleibenden Kosten treffen Anbieter, deren Volumen auf häufigen Wiederholungskäufen beruht, die zurückgehen, wenn Konsumenten ihren Konsum einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Whisky-Volumen und Wachstum bei Weißen SpirituosenWhiskys hatten im Jahr 2026 einen Anteil von 22,91 % am Spirituosenmarktvolumen. Im Jahr 2025 beliefen sich die Scotch-Whisky-Exporte auf das Äquivalent von 1,34 Milliarden 70-Zentiliter-Flaschen mit 40 % Alkohol nach Volumen in rund 163 Märkten. Indien war im Jahr 2025 das größte Scotch-Whisky-Exportziel nach Volumen und erhielt 220 Millionen 70-Zentiliter-Flaschen, ein Anstieg von 15 % gegenüber 2024. Die Versandbasis zeigt die internationale Reichweite von Scotch Whisky, einer Whiskykategorie, während Indiens zusätzliches Volumen ein bestimmtes Ziel für inkrementelle Nachfrage identifiziert. Scotch-Exporteure wählen daher zwischen Breite über ihre Exportmärkte und tieferem Engagement in Indien, dem größten Ziel nach Volumen.
Weiße Spirituosen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 3,68 % während 2027–2032. Das globale Gin-Volumen erreichte 2025 etwa 109 Millionen Neun-Liter-Kisten, ein Anstieg von 1 %, verglichen mit 2 % Wachstum im Jahr 2024. Im Bereich Wodka berichtete Diageo von einem Nettoumsatzwachstum von 4,5 % für Ketel One im Geschäftsjahr 2026 und Marktanteilsgewinnen bei Wodka und Gesamtspirituosen, während der Gesamtnettoumsatz bei Wodka um 1 % und Smirnoff um 5 % zurückging. Im Geschäftsjahr 2025–26 berichtete United Spirits von einem Wachstum von 55,5 % bei Weißen Spirituosen innerhalb seines India Prestige & Above-Segments und identifizierte Aromen als aufkommenden Kategorie-Wachstumstreiber. Aromengeführte Sortimente können daher die expandierende Nachfrage in diesem indischen Preissegment ansprechen, neben dem Gin-Volumenwachstum und Marktanteilschancen auf Markenebene bei Wodka.



Nach Endverbraucher:
Stammkunden und breitere BeteiligungMänner repräsentierten im Jahr 2026 einen Spirituosenmarktanteil von 76,03 %. In einer Bewertung vom März 2026 beschrieb der USDA Foreign Agricultural Service Männer im Alter von 35 bis 55 Jahren als die Kernverbraucherbasis für Baijiu in China. Diese Konzentration gibt Baijiu-Anbietern eine identifizierte erwachsene Kundengruppe, um die herum sie ihr kommerzielles Angebot aufbauen können, und verbindet demografische Bedeutung mit einer bestimmten Spirituosenkategorie. Da die Bewertung erwartet, dass Männer im Alter von 35 bis 55 Jahren kurzfristig die Kernkonsumenten von Baijiu bleiben werden, hängt das kurzfristige Volumen eines Baijiu-Anbieters in China davon ab, diese Altersgruppe zu halten.
Frauen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 3,98 % während 2027–2032. United Spirits Limited berichtete in seiner Bewertung für das Geschäftsjahr 2025–26 von einer steigenden Beteiligung von Frauen an der Getränkealkohol-Kategorie in Indien, die das Wachstum bei Scotch, Cocktails, Malts und Weißen Spirituosen antreibt. Dieser beteiligungsgetriebene Mechanismus gibt Anbietern einen Grund, verschiedene Marken mit neu engagierten erwachsenen Verbrauchern über mehrere etablierte Produktkategorien hinweg zu verbinden. Ein Anbieter mit Scotch-, Malt- oder Weiße-Spirituosen-Marken kann diese breitere indische Kundenbasis daher über mehrere Produktkategorien verfolgen, anstatt nur ein einziges Angebot zu machen.

Nach Vertriebskanal:
Einzelhandelsvolumen und GastronomiewachstumDer Außer-Haus-Handel war das größte Segment und machte im Jahr 2026 57,51 % des Herstellerumsatzes im Spirituosenmarkt aus. Im Jahr 2025 gaben britische Haushalte 7,45 Milliarden GBP (9,82 Milliarden USD) für Spirituosen im Außer-Haus-Handel zu aktuellen Preisen, nicht saisonbereinigt, aus. Diese Haushaltsausgabenbasis veranschaulicht die Kapazität des Kanals, Produzenten über Einzelhandelskäufe für den Konsum außerhalb eines Gastronomiebetrieb mit Verbrauchern zu verbinden. Der Zugang eines Produzenten zu diesem Haushaltspool läuft daher über Einzelhandelslisten, was die Abdeckung von Außer-Haus-Handelskonten zur ersten Voraussetzung für britische Einzelhandelsumsätze macht.
Der Gastronomiehandel soll das am schnellsten wachsende Segment sein, mit einer CAGR von 3,62 % während 2027–2032. Die Butcombe Group berichtete für die 53 Wochen bis zum 31. Januar 2026 von einem Like-for-like-Getränkeumsatzwachstum von 10,1 % in ihren 70 verwalteten Pubs und Gasthäusern. Dies bietet einen Weg zu zusätzlichen Lieferantenbestellungen über bestehende Gastronomiebetriebe, abhängig davon, wie der Getränkemix eines Betreibers in Spirituosenanforderungen übersetzt wird. Für Anbieter können stärkere Getränkeumsätze am gleichen Standort Bestellungen von bereits bedienten Betrieben steigern, bevor eine neue Listung gewonnen wird.
Geografische Analyse
Spirituosenmarkt Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 45,77 % des Spirituosenmarktvolumens aus und ist damit der größte regionale Markt. Im Mai 2026 bezeichnete United Spirits Limited Indien als den zweitgrößten Markt der Welt für Destillate. Das unternehmensweite Verkaufsvolumen des in Indien ansässigen Produzenten erreichte im Geschäftsjahr 2025–26 65 Millionen Kisten, ein Anstieg von 1,5 % gegenüber dem Vorjahr. Für Marktteilnehmer, die auf Indien abzielen, geht der große Nachfragepool mit Wettbewerb von einem Produzenten einher, der Käufer bereits in erheblichem Umfang bedient.
Spirituosenmarkt Naher Osten und Afrika
Naher Osten und Afrika soll der am schnellsten wachsende regionale Markt sein, mit einer CAGR von 4,65 % während 2027–2032. Pernod Ricard berichtete im Geschäftsjahr 2026 von einem dreistelligen organischen Umsatzwachstum für Martell in Südafrika, gemessen zu konstanten Wechselkursen und Konzernstruktur. Der globale Umsatz von Martell fiel jedoch stark, während der Umsatz ohne China mit einer niedrigen einstelligen Rate wuchs, angetrieben von Südafrika. Diageo berichtete ebenfalls von einem starken zweistelligen Wachstum in Südafrika im Geschäftsjahr 2026, angetrieben von RTDs, insbesondere Smirnoff Ice, nach Innovationen und einer im Vorjahr abgeschlossenen Transformation des Vertriebswegs. Lokale Vertriebsausführung kann daher die Reichweite eines bestehenden Portfolios erweitern, während die divergierenden Ergebnisse von Martell Cognac-Anbietern einen Grund geben, ihre geografische Exposition zu diversifizieren.
In Nordamerika fielen die US-amerikanischen Spirituosenexporte 2025 um 3,8 % auf 2,37 Milliarden USD, während dominikanische Rum-Exporte in diesem Jahr Spanien und die Vereinigten Staaten erreichten. Ontario entfernte am 4. März 2025 US-amerikanischen Alkohol aus Spirituosengeschäften als Reaktion auf US-Zölle auf kanadische Waren, und am 21. August 2026 hatte sein Spirituosenausschuss diesen nicht wieder aufgefüllt, wobei Premierminister Doug Ford die Rückkehr an die Abschaffung der US-Zölle knüpfte. In Europa gingen mehr als 55 % des EU-Spirituosenexportwerts im Jahr 2025 außerhalb des Blocks, während der irische Whiskey-Exportwert zurückging. Die Aktivitäten Südamerikas im Jahr 2025 umfassten Brasiliens 234,4 Millionen Liter deklarierte Cachaça-Produktion und Paraguays Whiskey-Importe, hauptsächlich aus dem Vereinigten Königreich. Für US-amerikanische Anbieter, die auf Ontario-Spirituosengeschäfte abzielen, sind Zollauflösung und Wiederauffüllung Voraussetzungen für die Wiederherstellung dieses Kanals.
Regionale Ausgaben
Regulatorischer Rahmen und Ausblick
Der Vergleich bewertet ausgewählte Rechtsordnungen aus der Perspektive von Spirituosenanbietern, die Produkte zum Verkauf platzieren. US-amerikanische Spirituosenbehälter müssen Markenname, Klasse, Typ oder andere Bezeichnung sowie Alkoholgehalt gleichzeitig auf einer Seite zeigen, definiert für zylindrische Behälter als 40 % des Umfangs. Australiens Standard 2.7.1 verlangt Alkoholgehaltangaben ab 0,5 % Alkohol nach Volumen und Standardgetränkeangaben über 0,5 %. Diese Produktinformationspflichten beeinflussen das Etikettendesign, während angekündigte Steuer- und Etikettierungsänderungen die Bedingungen verändern, unter denen Anbieter Sortimente und Verpackungen festlegen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Australien | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | Alcohol and Tobacco Tax and Trade Bureau (TTB) | Deutscher Zoll | Staatliche und territoriale Behörden sowie lokale Räte; Ministerium für Landwirtschaft, Fischerei und Forstwirtschaft an der Grenze | Ministerium für Landwirtschaft und Viehzucht (MAPA) | South African Revenue Service (SARS) |
| Wesentliche Instrumente oder Richtung | 27 CFR 5.63; vorgeschlagene Offenlegung von Hauptallergenen gemäß Bekanntmachung 238 | Alkoholsteuer-Messregeln; vorgeschlagene Verbrauchsteuererhöhung im Haushaltssicherungsgesetz 2027 | Standard 2.7.1; verabschiedete Energieetiketten-Änderung mit Übergangsregelung | Dekret 12.709/2025; Portaria 539/2022 für Cachaça | Herstellerverbrauchsteuern; jährliche Anpassungen ab 1. April 2027 |
| Kommerzielle Auswirkung | Obligatorisches Informationslayout; vorgeschlagene zusätzliche Offenlegungen | Messung von reinem Alkohol bei 20 °C mit zertifizierten Geräten | Erfasste Verpackungen erfordern Alkoholinformationen und Übergangsplanung für Energieetiketten | Vorherige Registrierung mit ausdrücklichen Ausnahmen; geänderte Bezeichnungen haben ab dem 3. November 2025 730 Tage für Registrierungsaktualisierungen | Spirituosenhersteller tragen die Verbrauchsteuer; Ergebnisse der Politiküberprüfung werden gegen Ende 2026 erwartet |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend | Verschärfend | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-amerikanische Verschärfung spiegelt vorgeschlagene Offenlegungen von Hauptallergenen für erfasste Weine, Spirituosen und Malzgetränke wider, vorbehaltlich Ausnahmen, mit einer Compliance-Frist von 5 Jahren nach Veröffentlichung einer daraus resultierenden endgültigen Regel. Deutschlands Richtung spiegelt eine vorgeschlagene Verbrauchsteuererhöhung von 20 % auf Alkoholprodukte ab dem 1. Januar 2027 wider, während Australiens verabschiedete Energieetiketten-Übergangsregelung beide Code-Versionen bis zum 13. August 2028 erlaubt, mit festgelegten Ausnahmen für Nährwerttabellen und Kleinverpackungen. Brasiliens Kontinuitätsbewertung folgt der MAPA-Leitlinie vom Januar 2026, die frühere Bezeichnungen für Getränkeimporteure bis zu einem ergänzenden Rechtsakt beibehält, mit sanitären, Rückverfolgbarkeits-, Inspektions- und spezifischen Nichtkonformitäts-Schutzmaßnahmen trotz geplanter Normenharmonisierung. Südafrikas Herstellerverbrauchsteuer-Basislinie wird unter dem angekündigten Anpassungskalender ab dem 1. April 2027 fortgesetzt, wobei die Ergebnisse der Politiküberprüfung des Finanzministeriums gegen Ende 2026 erwartet werden.
Wertschöpfungskettenstufen
Der Vergleich verfolgt, wie Inputvorbereitung, integrierte Produktion und Großhandelsvertrieb separate Ertragspunkte in der Spirituosen-Lieferkette schaffen. Bruichladdich's Gerstenversorgung verbindet schottische Landwirte, Scot Grain als landwirtschaftlichen Lieferanten und Bairds als Mälzer. Im Geschäftsjahr 2026 kombinierte Diageo Destillation, Brauerei und Abfüllung innerhalb einer global koordinierten Versorgungsoperation für seine Spirituosen- und Biermarken. Diese Integration platziert Herstellung und Fertigstellung beim Produzenten, während vorgelagerte Lieferanten und nachgelagerte Distributoren durch ihre eigenen Transaktionen verdienen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Landwirtschaftliche Beschaffung und Mälzung | Landwirtschaftliche Lieferanten wie Scot Grain und Mälzer wie Bairds | Getreide- und Malzverkäufe | Konsistenz über Materialvorbereitungs-Übergaben hinweg | Materialspezifikationen zwischen Lieferant und Mälzer abstimmen |
| Spirituosenproduktion und Abfüllung | Integrierte Spirituosenproduzenten wie Diageo plc | Fertigspirituosenverkäufe | Koordination von Produktion, Abfüllung und Zielversorgung | Produktions- und Abfüllpläne für bediente Märkte verbinden |
| Großhandelsvertrieb | Getränkealkohol-Distributoren wie Southern Glazer's Wine & Spirits | Vertriebsumsätze | Lieferabdeckung über verstreute Konten hinweg | Lieferrouten um regionale Vertriebszentren organisieren |
| Quelle: Mordor Intelligence | ||||
Das Unternehmensprofil von Southern Glazer's aus dem Jahr 2025 beschrieb 37 Vertriebszentren und Betriebe in 47 US-amerikanischen Märkten und Kanada im Bereich Getränkealkohol. Diese Abdeckung veranschaulicht die separate Vertriebskapazität, die Fertigprodukte mit lokalen Konten verbindet. Ein integrierter Hersteller kann seine eigenen Produktionsstufen koordinieren und gleichzeitig auf einen spezialisierten Distributor für die nachgelagerte Reichweite zurückgreifen. Southern Glazer's 6,7 Millionen jährliche Lieferungen veranschaulichen die operative Kapazität hinter dieser Reichweite, was den Zugang zu etablierten Lieferrouten zu einer praktischen Alternative zur Duplizierung der nachgelagerten Logistik macht.
Wettbewerbslandschaft
Marktkonzentration
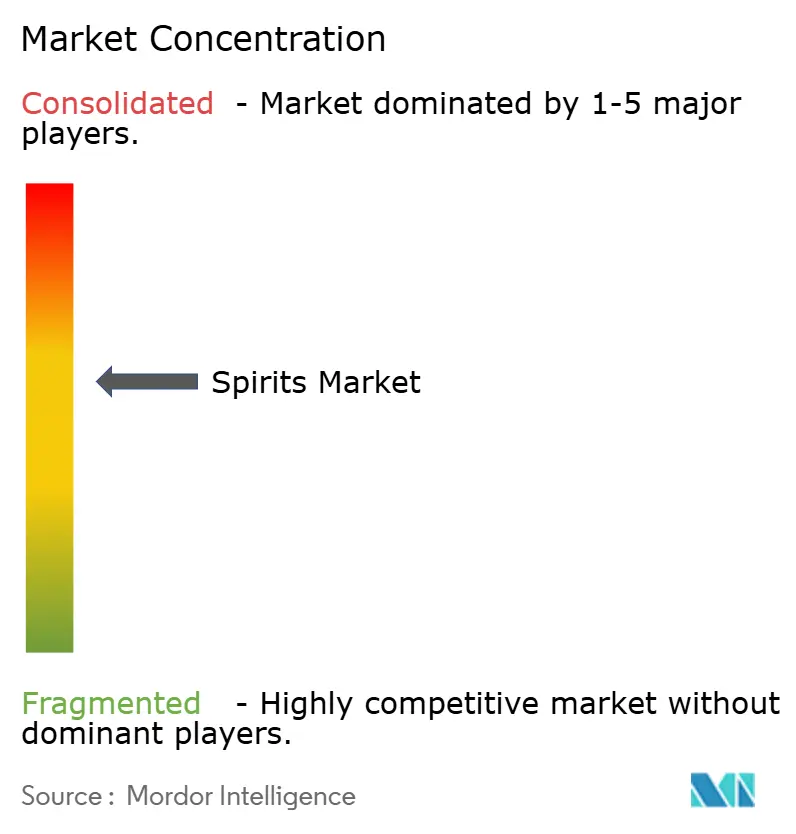
Der Wettbewerb konzentriert sich auf Inhaber großer, mehrkategoriger Portfolios, die um Anker-Whisky-, Rum-, Wodka-, Cognac- und Gin-Marken aufgebaut sind. Diageo plc besitzt Whisky-Marken darunter Johnnie Walker, und Brown-Forman Corporations Premium-Spirituosen-Portfolio umfasst Jack Daniel's und Woodford Reserve. Suntory Holdings Limited beteiligt sich über Suntory Global Spirits, während Bacardi Limited Marken darunter BACARDÍ Rum und GREY GOOSE Wodka besitzt, und Pernod Ricard SA deckt Kategorien von Whisky bis Cognac und Gin ab. Brown-Formans Whiskey-Produktnettoumsatz stieg im Geschäftsjahr 2026 um 3 % (1 % organisch), unterstützt durch die Einführung von Jack Daniel's Tennessee Blackberry und das Wachstum von Woodford Reserve in den Vereinigten Staaten, teilweise ausgeglichen durch Rückgänge bei Jack Daniel's Tennessee Whiskey.[3] Portfoliobreite schafft daher eine Kapazität, schwächere Marken mit stärkeren auszugleichen, was den Mix der Leistungsträger kommerziell wichtig macht.
In einer am 4. August 2026 angekündigten Expansion investierte Bacardi in neue Rum-Reifungslagerhäuser in Cataño, Puerto Rico, betrieben von Bacardi Corporation, Teil von Bacardi Limited. Die Lagerhäuser erhöhten die Reifungskapazität und integrierten Technologie und recycelte Materialien. Die Investition erweitert die physische Reifungskapazität innerhalb des Unternehmens, sodass ihr Wettbewerbswert die Fähigkeit betrifft, Marken zu liefern sowie die Attraktivität dieser Marken. Für Herausforderer ist die kommerzielle Barriere ein etablierter Anbieter, der ein breites Markenportfolio mit dedizierten Rum-Reifungsanlagen kombiniert, was die Produktionskapazität zu einem Teil des Wettbewerbs um Wiederholungskäuferaufträge machen kann.
Am 3. Februar 2025 begann Suntory Global Spirits, den Vertrieb, das Marketing und die Distribution seines Spirituosenportfolios im Vereinigten Königreich direkt zu verwalten. Sein britisches Geschäft startete mit Jim Beam und Maker's Mark Bourbon, Hibiki und Yamazaki japanischem Whisky, Laphroaig und Bowmore Scotch Whisky sowie Roku und Sipsmith Gin. Diese Breite ermöglicht es einem britischen Betrieb, mehrere Spirituosenkategorien über eine einzige Geschäftsbeziehung zu beziehen. Suntory Global Spirits berichtete auch von einem starken Jahreswachstum im Jahr 2025 für japanische Whiskys darunter Yamazaki, Hibiki, Kakubin und Toki. Für spezialisierte Whisky-Herausforderer muss die Wettbewerbsdifferenzierung daher eine separate Kontobeziehung neben diesem breiten, kommerziell vereinheitlichten britischen Angebot rechtfertigen.
Marktführer im Spirituosenbereich
-
Diageo plc
-
Brown-Forman Corporation
-
Suntory Holdings Limited
-
Bacardi Limited
-
Pernod Ricard SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spirituosenmarkt Unternehmen in diesem Bericht
- Diageo plc
- Pernod Ricard SA
- Bacardi Limited
- Suntory Holdings Limited
- Brown-Forman Corporation
- Rémy Cointreau S.A.
- LVMH Moët Hennessy Louis Vuitton SE
- Davide Campari-Milano N.V.
- Constellation Brands, Inc.
- William Grant & Sons Ltd
- The Edrington Group Limited
- Sazerac Company, Inc.
- Kweichow Moutai Co., Ltd.
- Wuliangye Yibin Co. Ltd.
- Becle, S.A.B. de C.V. (Jose Cuervo)
- Allied Blenders and Distillers Limited
- John Distilleries Pvt Ltd
- Heaven Hill Distilleries, Inc.
- Mast-Jägermeister SE
- Asahi Group Holdings, Ltd.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen den operativen Zugang zu Indien für Spirituosen britischen Ursprungs mit einer bedingten Öffnung für Produkte EU-europäischen Ursprungs. Das Handelsabkommen zwischen dem Vereinigten Königreich und Indien trat am 15. Juli 2026 in Kraft und senkte die Zölle auf qualifizierenden britischen Whisky und Gin von 150 % auf 75 %, mit stufenweisen Reduzierungen auf 40 % bis zum 10. Jahr, vorbehaltlich Ursprungsregeln. Das vorgeschlagene EU-Indien-Abkommen würde die Zölle auf qualifizierende Spirituosen EU-europäischen Ursprungs von bis zu 150 % auf 40 % senken, nach Verhandlungen, die im Januar 2026 abgeschlossen wurden, und erfordert Genehmigung, Unterzeichnung und Ratifizierung, bevor es in Kraft tritt. Dies schafft unterschiedliche kommerzielle Entscheidungen für Exporteure, die unter einer operativen Präferenz handeln können, und solche, die sich auf bedingten Zugang vorbereiten.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Ursprungsqualifizierte Scotch-Whisky-Exporte nach Indien | Operative Zollpräferenz für britischen Ursprung | Indische Whisky-Importeure | Qualifizierende Scotch-Sortimente auswählen und Importökonomie um den operativen Satz aufbauen | Verbleibende Einfuhrzölle | Chivas Brothers Ltd, Teil von Pernod Ricard SA; Diageo plc für qualifizierende Produkte |
| Vertrieb von Gin britischen Ursprungs in Indien | Die operative Präferenz deckt auch qualifizierenden Gin ab | Indische Gin-Importeure und -Distributoren | Gin-spezifische Kontoabdeckung mit ursprungsqualifizierten Produkten entwickeln | Verbleibende Zölle, die die Flexibilität des Einstandspreises einschränken | Chivas Brothers Ltd; Diageo plc für qualifizierende Tanqueray-Produkte |
| Vorbereitung auf den Zugang von Spirituosen EU-europäischen Ursprungs zu Indien | Das vorgeschlagene Abkommen bietet bedingte Zollerleichterungen | Importeure von Spirituosen EU-europäischen Ursprungs | Berechtigte Sortimente vorbereiten und Lieferverpflichtungen um das Inkrafttreten staffeln | Genehmigung, Unterzeichnung und Ratifizierung ausstehend | Pernod Ricard France; Davide Campari-Milano N.V. für qualifizierende Produkte EU-europäischen Ursprungs |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist ein niedrigerer Grenzkostenweg nach Indien für Produkte, die die relevanten Ursprungsregeln erfüllen. Das endgültige Zollziel ist ähnlich, aber die Einführungsökonomie für britischen Ursprung muss den höheren Zoll in der Frühphase absorbieren, während ein Plan für EU-europäischen Ursprung kein Startdatum für den Präferenzzugang annehmen kann. Exporteure können daher qualifizierende britische Sortimente unter der operativen Präferenz priorisieren und gleichzeitig EU-Lieferverpflichtungen bedingt halten, anstatt beide Wege um einen sofort verfügbaren Satz von 40 % zu kalkulieren.
Neueste Industrielle Entwicklungen in Spirituosenmarkt
- Oktober 2026: Pernod Ricards Marke Malibu brachte Malibu Punch auf den Markt, eine Dosen-Cocktail-Reihe mit 10 % Alkohol nach Volumen, ab dem 8. Oktober im Vereinigten Königreich erhältlich.
- August 2026: Sazerac erwarb die Garrard County Distilling-Anlage in Lancaster, Kentucky, und erklärte, die bestehende Infrastruktur der Anlage zur Unterstützung seines Spirituosenportfolios nutzen zu wollen.
- Juni 2026: Bacardi Limited schloss die Transaktion ab, die es zum alleinigen Eigentümer der Teeling Whiskey Company und der Marke TEELING Irish Whiskey macht. Die Gründer Jack und Stephen Teeling blieben als strategische Berater beteiligt.
Spirituosenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Spirituosenmarkt misst den jährlichen Wert der weltweit zu Herstellerpreisen verkauften destillierten alkoholischen Getränke. Er umfasst Verkäufe nach Spirituosentyp, Verbrauchergeschlecht, Gastronomie- oder Einzelhandelskanal und Geografie.
Ausschlüsse aus dem Umfang: Bier, Wein, Cider und andere durch Fermentation ohne Destillation hergestellte Getränke, alkoholfreie und Null-Alkohol-Alternativen, separat verkaufte landwirtschaftliche Ausgangsstoffe und andere Produktionsinputs sowie Einzelhandelswiederverkaufswert, Bar- oder Restauranteinnahmen und nachgelagerte Distributions- oder Gastronomiemargen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Brandy und Cognac
- Likör
- Rum
- Tequila und Mezcal
- Whiskys
- Weißbrände
- Sonstige Spirituosentypen
- Nach Endverbraucher
- Männer
- Frauen
- Nach Vertriebskanal
- On-Trade
- Off-Trade
- Fachgeschäfte/Spirituosenläden
- Sonstige Off-Trade-Kanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Belgien
- Polen
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Indonesien
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Kolumbien
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Südafrika
- Saudi-Arabien
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie der Globale Statusbericht zu Alkohol und Gesundheit der Weltgesundheitsorganisation, ihr Alkohol-Faktenblatt, die Etikettierungsleitlinien des U.S. Alcohol and Tobacco Tax and Trade Bureau sowie Exportmitteilungen der Scotch Whisky Association helfen Analysten, Konsum- und Gesundheitskontext, Produktregeln sowie Kategorie- und Handelstrends zu verfolgen. Diese Quellen unterstützen Überprüfungen von Produktklassifikationen, Geografie, Produzentenaktivität, regulatorischen Änderungen und der beobachteten Richtung der Spirituosennachfrage.
Jährliche Unternehmensberichte und regulatorische Einreichungen liefern Spirituosenumsätze, Preisgestaltung, Kapazität und geografische Offenlegungen, während Investorenpräsentationen und seriöse Wirtschafts- und Fachpresse helfen, Portfolioänderungen, Kanalbedingungen und außergewöhnliche Ereignisse zu klären. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Spirituosenproduzenten, Distributoren, Gastronomie- und Einzelhandelskäufer sowie Spezialisten für Produkt, Finanzen und regionalen Vertrieb umfassen, wobei die Befragten über Unternehmensgrößen und APAC, EMEA und Amerika hinweg ausgewählt werden. Ihre Erkenntnisse würden Sekundärschätzungen von Herstellerverkaufspreisen, Versandvolumina, Kategoriemix, Kanalanteilen und regionaler Nachfrage testen und dann Lücken oder inkonsistente Definitionen durch Folgefragen und Vergleich mit unabhängigen Handels-, Unternehmens- und Regierungsindikatoren klären. Wo direkte Antworten eine Lücke nicht schließen können, würden Analysten die verfügbaren Belege dokumentieren, einen vergleichbaren Proxy verwenden und die resultierende Schätzung gegen benachbarte Kategorien und Geografien testen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | APAC: 40 % |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | EMEA: 35 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Analysten würden den globalen Markt von oben nach unten als jährliche Herstellerverkäufe von Destillaten schätzen, wobei Kategorie- und Länderschätzungen auf dieselbe Herstellerpreisgrenze abgestimmt und jedes Fertiggetränk einmal beim Herstellerverkauf gezählt werden. Kernindikatoren umfassen Spirituosenversandvolumina und Konsumtrends, Hersteller- und Importeursumsatzoffenlegungen, realisierte Preise und Premium-Mix, Gastronomie- und Einzelhandelsvertrieb sowie länderspezifische Produktions- und Handelsaufzeichnungen. Zusammen informieren diese Indikatoren das Gesamtbild und die Allokation des Werts über Produkt-, Verbrauchergeschlecht-, Kanal- und geografische Segmente. Segmentanteile würden aus Belegen zu Kategorieumsätzen, Verbraucher- und Kanalmix sowie Länderbeiträgen aufgebaut, wobei unvollständige Beobachtungen durch vergleichbare benachbarte Zeiträume oder Geografien überbrückt und gegen die resultierenden globalen Gesamtwerte geprüft werden. Analysten würden multivariate Regression verwenden, wo diese Nachfrage- und Preisindikatoren konsistente Historien haben, und Szenarioanalysen für Politik-, Gesundheits-, Tourismus- oder Handelsänderungen, die das Wachstum verschieben können. Primärspezialisten würden die Richtung und praktische Relevanz der variablenspezifischen Prognosen prüfen, wobei selektive Lieferanten-Rollups und stichprobenartige Herstellerpreis-mal-Volumen-Prüfungen verwendet werden, um die Top-down-Gesamtwerte zu testen.
Datenvalidierung und Aktualisierungszyklus
Unternehmensoffenlegungen, Handels- und Produktionsstatistiken, Zollaufzeichnungen und Umfragebefunde würden trianguliert, und Analysten würden anomale Bewegungen und wesentliche Unterschiede zwischen unabhängigen Indikatoren vor der Freigabe untersuchen. Ein zweiter Prüfer würde Quelldaten, Kategoriezuordnung, Einheiten, Berechnungen und ob jeder Wert der Herstellerpreisgrenze folgt, überprüfen. Analysten würden Befragte erneut kontaktieren, wenn Definitionen in Konflikt stehen, ein wichtiger Input unklar ist oder eine neue Beobachtung eine Schätzung wesentlich verändert. Die Reihe würde jährlich aktualisiert, zwischen den Zyklen für wesentliche Markt- oder Politikereignisse aktualisiert und vor der Lieferung erneut gegen die neuesten Belege überprüft.
Mordor Intelligence's Spirituosenmarkt-Größenbestimmung im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Spirituosenmarkt misst den jährlichen Wert der weltweit zu Herstellerpreisen verkauften destillierten alkoholischen Getränke.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Kernindikatoren umfassen Spirituosenversandvolumina und Konsumtrends, Hersteller- und Importeursumsatzoffenlegungen, realisierte Preise und Premium-Mix, Gastronomie- und Einzelhandelsvertrieb sowie länderspezifische Produktions- und Handelsaufzeichnungen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 688,8 Mrd. USD (2027) | |
| Globales Beratungsunternehmen A | 442,7 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 35,7 % unter dem Wert dieses Berichts für 2027 von 688,8 Mrd. USD, 2 Jahre später. Sein Basiswert von 2025 liegt vor dem Wert dieses Berichts für 2027, und seine veröffentlichte Prognose projiziert Marktwachstum bis 2033. |
| Regionales Beratungsunternehmen B | 447 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 35,1 % unter dem Wert dieses Berichts für 2027 von 688,8 Mrd. USD, 2 Jahre später. Sein Basiswert von 2025 liegt vor dem Wert dieses Berichts für 2027, und seine veröffentlichte Prognose projiziert Marktwachstum bis 2032. |
Bei Mordor Intelligence würden Unternehmensoffenlegungen, Handels- und Produktionsstatistiken, Zollaufzeichnungen und Umfragebefunde trianguliert, und Analysten würden anomale Bewegungen und wesentliche Unterschiede zwischen unabhängigen Indikatoren vor der Freigabe untersuchen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Spirituosenmarkt und wie ist der Wachstumsausblick?
Die Größe betrug im Jahr 2026 664,4 Milliarden USD und soll von 688,8 Milliarden USD im Jahr 2027 auf 804 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,14 % während 2027–2032.
Was treibt die Nachfrage nach Destillaten an?
Das Premiumsegment bietet eine Wachstumsnische in China trotz schwächerem Handelsumfeld, während die Expansion im Gastgewerbe potenzielle Serviceanlässe schafft. Legaler Direktvertrieb an Verbraucher kann auch die US-amerikanische Nachfrage nach Handwerksmarken unterstützen.
Welcher Spirituosentyp führt die Herstellerumsätze an?
Whiskys hielten im Jahr 2026 22,91 % des Herstellerumsatzes im Spirituosenmarkt, und Weiße Spirituosen sollen mit einer CAGR von 3,68 % während 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind führende Spirituosenlieferanten?
Führende Unternehmen sind Diageo plc, Brown-Forman Corporation, Suntory Holdings Limited, Bacardi Limited und Pernod Ricard SA.
Was ist die wichtigste gesundheitsbezogene Herausforderung für Spirituosenproduzenten?
In YouGov-Profildaten, die von Juni 2025 bis Juni 2026 erhoben wurden, nannten 35 % der US-amerikanischen Erwachsenen ab 21 Jahren, die angaben, weniger Alkohol zu trinken als ein Jahr zuvor, gesundheitliche Bedenken als Grund.
Welche Regionen führen die Spirituosennachfrage und das Wachstum an?
Asien-Pazifik hielt im Jahr 2026 45,77 % des Herstellerumsatzes im Spirituosenmarkt, während die Region Naher Osten und Afrika mit einer CAGR von 4,65 % während 2027–2032 am schnellsten wachsen soll.