
Marktgröße und Marktanteil für autonome Schiffe
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
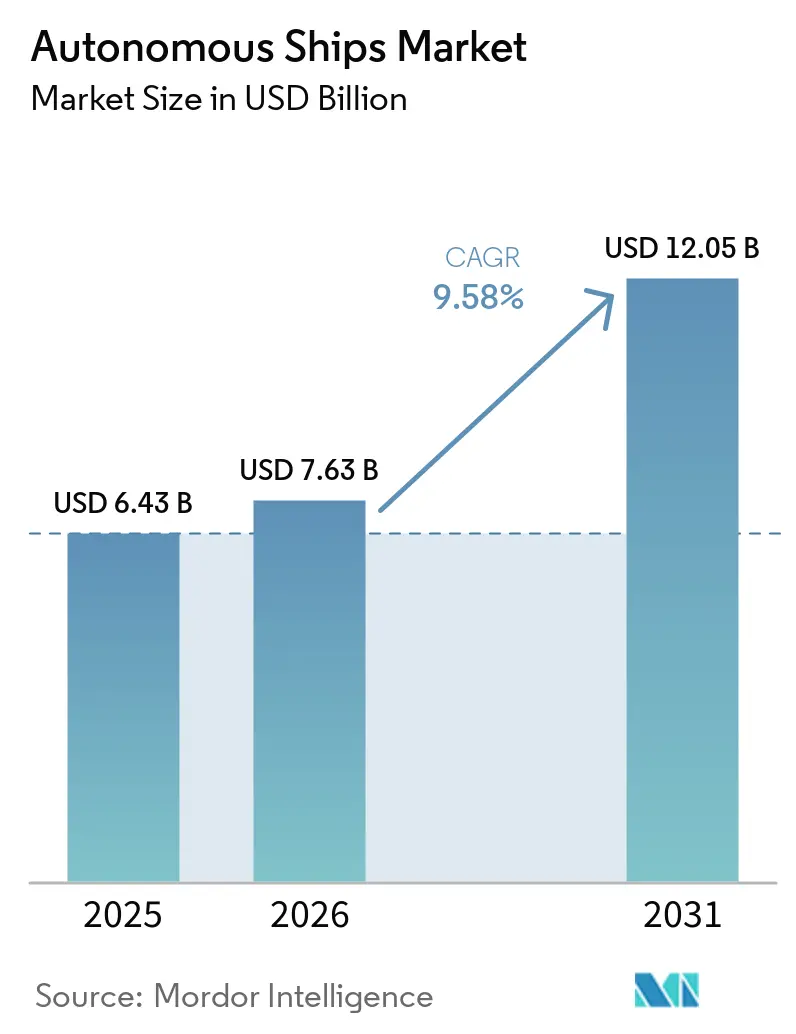
| Marktgröße (2026) | 7.63 Milliarden US-Dollar |
| Marktgröße (2031) | 12.05 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.58 % |
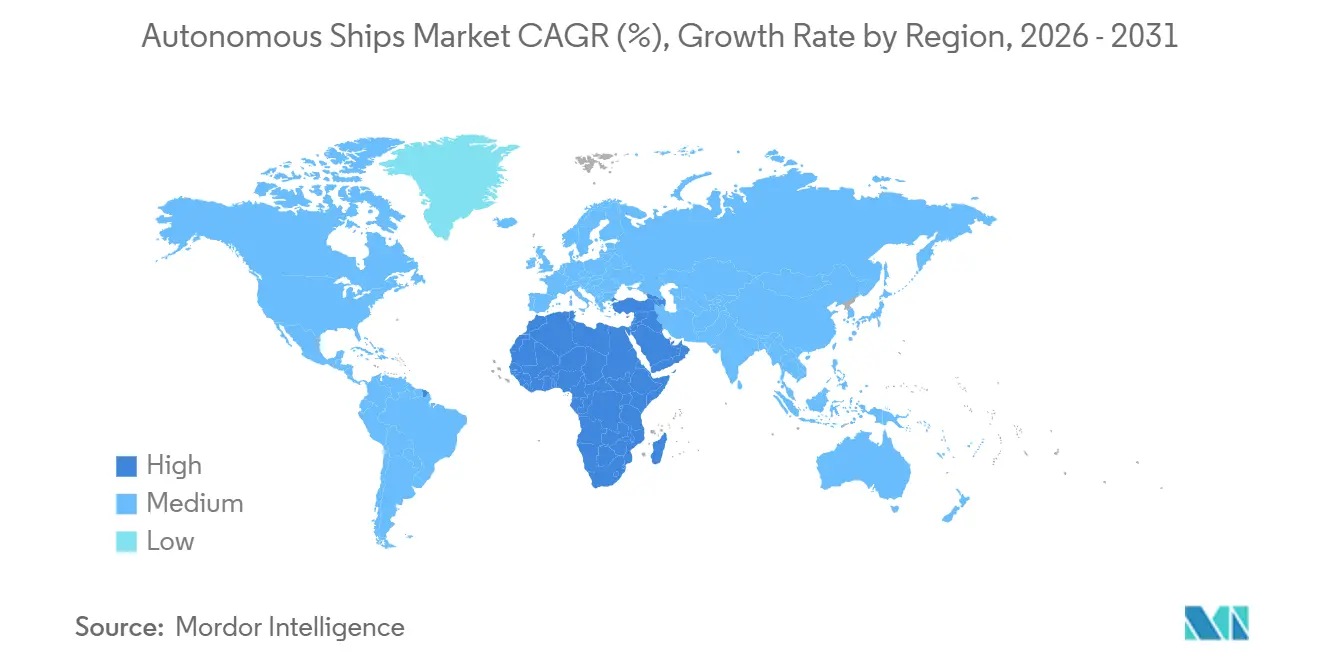
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
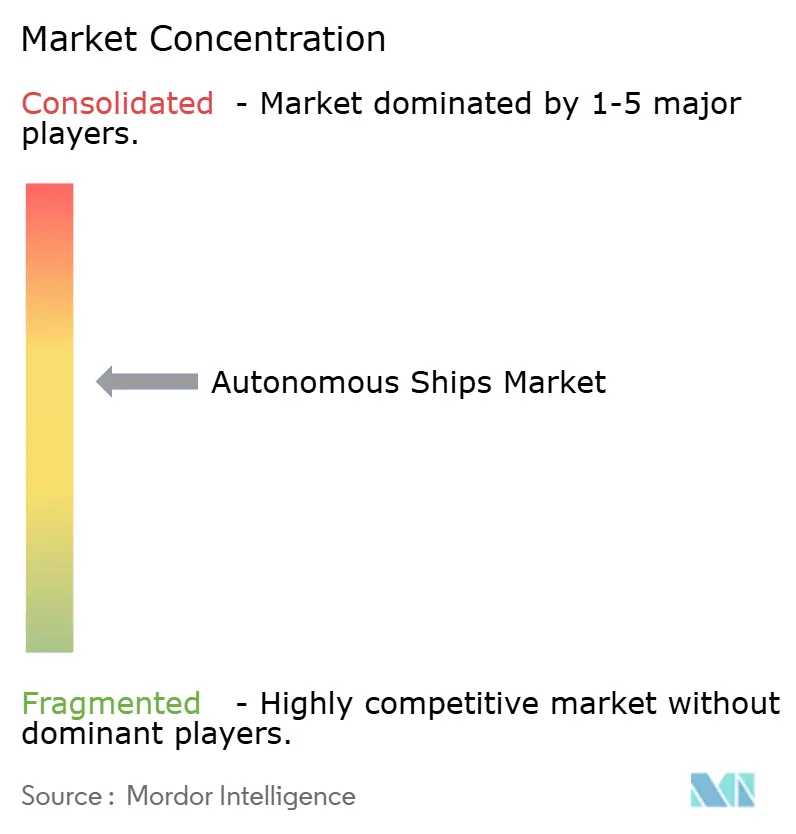
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für autonome Schiffe von Mordor Intelligence
Die Marktgröße für autonome Schiffe wird voraussichtlich von USD 6,90 Milliarden im Jahr 2025 auf USD 7,63 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 9,58 % über den Zeitraum 2026–2031 USD 12,05 Milliarden erreichen. Kontinuierliche Investitionen kommerzieller Betreiber zur Erfüllung von Dekarbonisierungsvorschriften, gepaart mit steigenden Verteidigungsbeschaffungsbudgets für unbemannte Überwasserfahrzeuge (USVs), sorgen für eine robuste Nachfrage. Schiffseigner priorisieren Trimmoptimierung, Wetterleitungssoftware und Fernsteuerungsmodule, die den Kraftstoffverbrauch und die Kosten für Besatzungsrotationen senken. Regierungen in Asien-Pazifik, Nordamerika und Europa finanzieren Testumgebungen und regulatorische Sandkästen, um die Zertifizierung zu beschleunigen. Gleichzeitig lösen Konnektivität im niedrigen Erdorbit (LEO) und Edge-KI-Prozessoren Bandbreiten- und Latenzprobleme. Der Hardwareverkauf dominiert heute noch; die Softwareeinnahmen skalieren jedoch schneller, da digitale Zwillingsmodellierung und Cybersicherheitsanalysen bestehende Sensor-Footprints monetarisieren. Die Wettbewerbsintensität ist moderat: Tiefes Fachwissen in Schiffbauarchitektur, Sensorfusion und Seerecht begünstigt etablierte Anbieter von Meeresausrüstungen, während Start-ups mit modularen Nachrüstkits für Kurzstreckenbetreiber an Boden gewinnen.
Wichtigste Erkenntnisse des Berichts
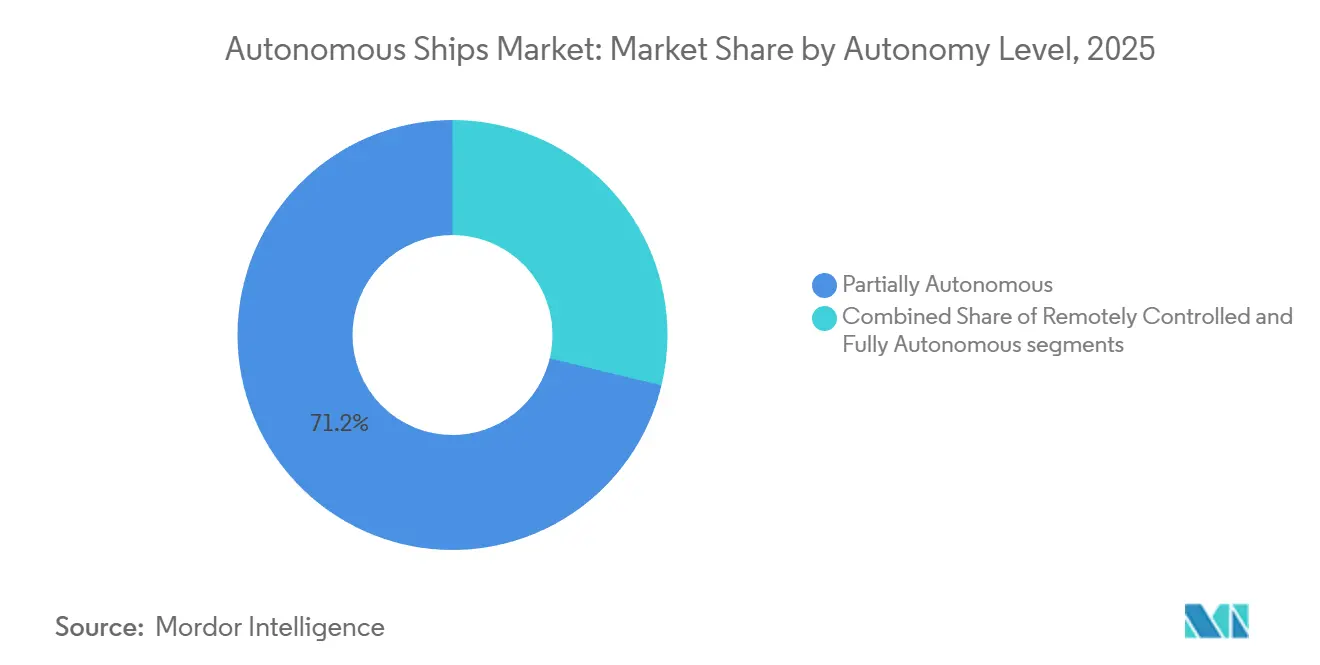
- Nach Autonomiegrad hielten teilautonome Schiffe im Jahr 2025 einen Marktanteil von 71,24 % am Markt für autonome Schiffe, während vollautonome Plattformen bis 2031 voraussichtlich mit einer CAGR von 17,54 % wachsen werden.
- Nach Komponente erfasste Hardware im Jahr 2025 64,41 % des Marktes für autonome Schiffe; Software soll bis 2031 mit einer CAGR von 13,65 % wachsen.
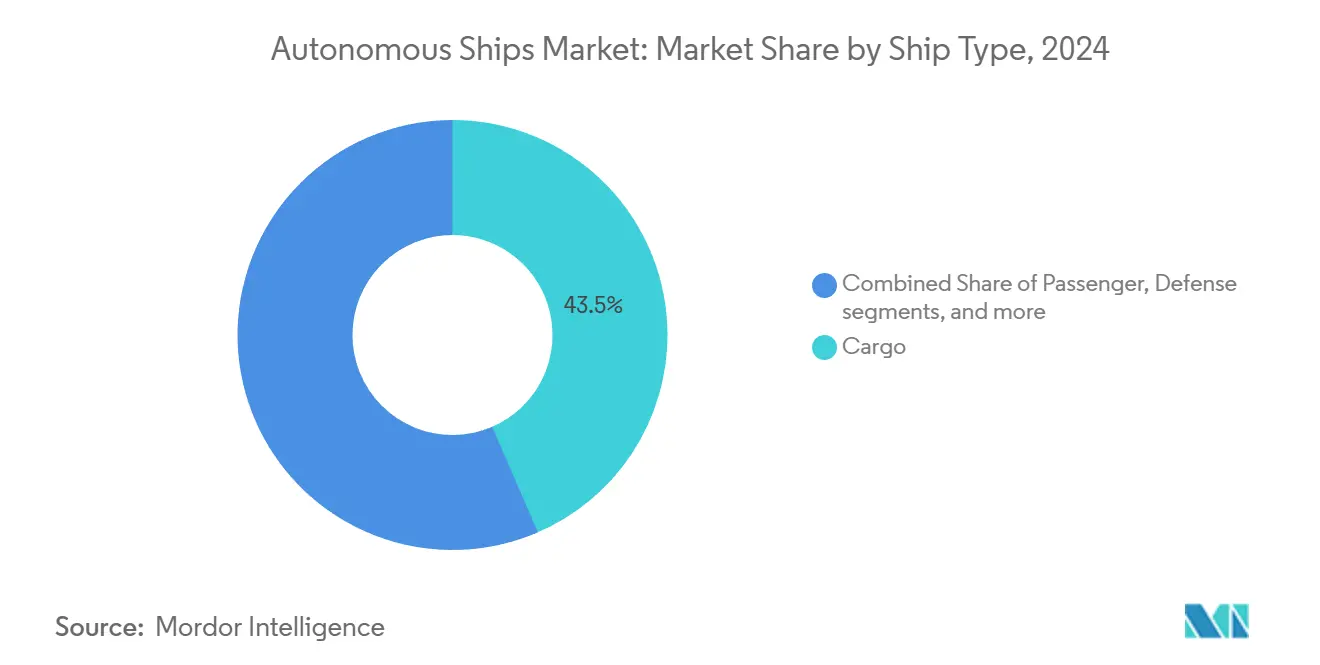
- Nach Schiffstyp führten Frachtschiffe im Jahr 2025 mit einem Umsatzanteil von 43,50 %; Verteidigungsanwendungen werden bis 2031 voraussichtlich eine CAGR von 15,10 % verzeichnen.
- Nach Endnutzer hielten kommerzielle Betreiber im Jahr 2025 einen Anteil von 67,89 % an der Marktgröße für autonome Schiffe, während das Segment Regierung und Militär bis 2031 voraussichtlich mit einer CAGR von 16,70 % wachsen wird.
- Nach Antrieb entfielen im Jahr 2025 79,10 % des Marktes für autonome Schiffe auf konventionelle Motoren; vollelektrische Systeme werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 16,30 % wachsen.
- Nach Geografie sicherte sich die Region Asien-Pazifik den größten Anteil mit 41,35 % im Jahr 2025, während das Segment Naher Osten und Afrika von 2026 bis 2031 eine CAGR von 13,60 % verzeichnen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Datengesteuerte Flottenoptimierung und Fernbetrieb | +1.8% | Weltweit, frühe Akzeptanz in Nordeuropa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Dekarbonisierungs- und Kraftstoffeffizienzvorschriften | +2.1% | Weltweit, angetrieben durch die Einführung des EU-ETS und des IMO-CII | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach fortschrittlichen Lageerfassungssystemen | +1.5% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Entwicklung autonomer Schiffe der nächsten Generation | +1.3% | Kernregion Asien-Pazifik und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Verteidigungsnachfrage nach USVs | +1.9% | Nordamerika, Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| Durchbruch bei Edge-KI und 5G/LEO-Konnektivität | +1.2% | Weltweit, infrastrukturdicht in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datengesteuerte Flottenoptimierung und Fernbetrieb
Flotteneigner bauen landseitige Kontrollräume auf, die Motortelemedaten, Wetterfeeds und AIS-Verkehr von mehreren Schiffen gleichzeitig streamen und es einem einzigen zertifizierten Navigationsoffizier ermöglichen, bis zu sechs Schiffe in Echtzeit zu überwachen.[1]Quelle: Kongsberg Maritime, „REACH Remote Operations”, kongsberg.com Zentrale Dashboards ersetzen traditionelle Wachrotationen und ermöglichen es Betreibern, die Brückenbesatzung zu reduzieren, Reisekosten für Besatzungswechsel zu minimieren und eine 24-stündige Fachaufsicht zu gewährleisten, ohne Überstunden oder Reiseboni anfallen zu lassen. Algorithmen zur vorausschauenden Wartung erkennen Lagerverschleiß, Einspritzdüsenverschmutzung und Rumpfwiderstand, bevor Ausfälle ein Schiff festsetzen, und reduzieren ungeplante Ausfallzeiten, die Chartereinnahmen schmälern. Die Termintreue verbessert sich ebenfalls, da Landteams bei plötzlichen Wellenprognosen oder Hafenstauungen umleiten können, ohne auf die Überprüfung mehrerer Berichte durch den Kapitän warten zu müssen. Ku-Band-Verbindungen in Küstennähe verarbeiten Routinedaten; LEO-Satelliten bieten jetzt eine Latenz von unter 50 ms auf hoher See und ermöglichen es Kontrollzentren, deterministische Befehlsschleifen auch bei Pazifiküberquerungen aufrechtzuerhalten. Das hybride Systemdesign hält die Kollisionsvermeidungslogik an Bord des Schiffes vor und gewährleistet, dass plötzliche Bandbreiteneinbrüche die grundlegenden Sicherheitsfunktionen bei stark befahrenen Verkehrstrennungsgebieten oder nebelbedingt eingeschränkten Hafeneinfahrten niemals beeinträchtigen.
Dekarbonisierung und Kraftstoffeffizienz treiben autonome Schiffe voran
Der IMO-Kohlenstoffintensitätsindikator und das EU-Emissionshandelssystem haben einen festen Preis auf jedes Gramm CO2 erhoben, das pro Tonnenmeile ausgestoßen wird, was Betreiber dazu veranlasst, KI-gestützte Reiseplanung einzusetzen, die den Kraftstoffverbrauch auf Asien-Europa- und transpazifischen Routen im Jahr 2024 um 5–12 % reduziert. Wärtsiläs Fleet Optimisation Solution gleicht aktualisierte Wetterraster, Charterpartei-Zeitfenster und Liegeplatzverfügbarkeit ab, um kostenoptimale Geschwindigkeitspläne vorzuschlagen, die dennoch Ankunftsfenster einhalten, und erwirbt dabei klassenzertifizierte Kohlenstoffgutschriften für konforme Eigner. Edge-KI moduliert anschließend Trimmklappen und Verstellpropeller innerhalb von Sekunden – eine Reaktionsgeschwindigkeit, die keine menschliche Besatzung über mehrwöchige Passagen aufrechterhalten kann. Diese präzise Laststeuerung erweitert den optimalen Betriebsbereich von Dual-Fuel-Ammoniak- oder Methanolmotoren und beschleunigt die Ertragskurve für alternative Antriebskombinationen, die den IMO-2050-Netto-Null-Kurs unterstützen. Der reduzierte Bunkerverbrauch senkt zudem den Scope-3-Fußabdruck der Ladungsinhaber und stärkt die Charternachfrage nach Flotten, die Emissionen mit manipulationssicheren Sensorprotokollen nachweisen. Schließlich reduziert eine optimierte Motorauslastung die Wartungsintervalle und verschafft Betreibern eine zusätzliche Fehlertoleranz in volatilen Frachtzyklen, was das Wachstum des Marktes für autonome Schiffe unterstützt.
Steigende Nachfrage nach fortschrittlichen Lageerfassungssystemen
Autonome Navigation stützt sich nun auf probabilistische Absichtsvorhersage statt auf statische Nächstannäherungspunkt-Auslöser, sodass Radar-, LiDAR- und elektrooptische Feeds in Echtzeit fusioniert werden, um Kursänderungen nahegelegener Fahrzeuge vorherzusagen. Furunos FAR-3000-Festkörperradar erkennt kleine Glasfaserboote auf 96 Seemeilen und speist Dopplerdaten in Bewegungsmodelle ein, die echte Kollisionsvektoren von treibendem Treibgut unterscheiden.[2]Quelle: Furuno Electric, „FAR-3000 Radar”, furuno.com Ergänzende LiDAR-Arrays erzeugen Punktwolken auf Zentimeterebene bis zu 200 m Entfernung und kartieren Festmacherleinen, unbeleuchte Bojen und sogar treibendes Holz, was automatisierten Schleppern und Fähren ermöglicht, ohne Hilfe anzulegen und dabei klassengeforderte Sicherheitsabstände einzuhalten. Die US-Küstenwache empfiehlt Redundanz über unterschiedliche Sensoren, um zu verhindern, dass ein einzelner Ausfallmodus das Schiff außer Gefecht setzt, was Käufer zu Multi-Anbieter-Architekturen drängt und die Nachfrage nach Nachrüstungen mit Plug-and-Play-Sensorerweiterungsslots antreibt. Integrierte Displays senken auch die Arbeitsbelastung der Navigatoren, indem sie Fehlalarme um 60 % reduzieren und die Aufmerksamkeit für Wetterausweichmanöver und Cybervorfallswarnungen freisetzen, die mit steigender Bandbreite zunehmen.
Entwicklung autonomer Schiffe der nächsten Generation
Werften in China, Japan und Südkorea haben den Übergang von nachgerüsteten Komponenten zu zweckgebauten Rümpfen vollzogen, bei denen die Autonomietechnik bereits in den Stahl integriert ist. CSCSs Massengutfrachter „Da Zhi” aus dem Jahr 2024 verbirgt LiDAR-Verkabelung in Verkleidungen und führt redundante Stromschienen zu rack-montierten KI-Prozessoren unter dem Brückenflügel, wodurch elektromagnetische Störungen minimiert und Klasseninspektionen erleichtert werden. Das japanische MEGURI2040-Konsortium schloss 2025 drei inländische Fährversuche ab, protokollierte besatzungsäquivalente Sicherheitsraten und validierte das automatisierte Anlegen an Anlegestellen mit engen Gezeitenfenstern. HD Hyundai vermarktet nun autonomiefähige Baupläne, die faseroptische Sensortrunks und dreifach redundante Lenkaktuatoren als Standard integrieren, sodass Eigner die Softwareaktivierung bis zur regulatorischen Angleichung aufschieben können und kostspielige strukturelle Umverkabelungen später vermieden werden. Zweckgebaute Decks verzichten auf Unterkunftsblöcke, reduzieren den Windwiderstand und sparen mehrere hundert Tonnen Stahl, was sich in zusätzlicher Lade- oder Kraftstoffkapazität und besserem Trimm unter variablen Seezuständen niederschlägt und den Markt für autonome Schiffe unterstützt.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Cybersicherheitsschwachstellen | -1.4% | Weltweit, erhöht im Schwarzen Meer und im Südchinesischen Meer | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fragmentierung und Flaggenstaatsvarianz | -1.6% | Weltweit, am ausgeprägtesten in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Nachrüstinvestitionen | -1.3% | Weltweit, dringend für Massengut- und Tankerflotten | Mittelfristig (2–4 Jahre) |
| Unsicherheiten bei Seeversicherung und Haftung | -1.1% | Weltweit, langsame Harmonisierung in aufstrebenden Registern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheitsschwachstellen von Fernnavigationssystemen
Gefälschte GPS-Signale im Schwarzen Meer im Jahr 2024 brachten autonome Versuchsfahrzeuge bis zu 30 Seemeilen vom Kurs ab.[3]Quelle: Cybersecurity and Infrastructure Security Agency, „GPS Spoofing Advisory”, cisa.gov Sie erzwangen manuelle Notübersteuerungen und zeigten, wie leicht Angreifer Over-the-Air-Navigationsabhängigkeiten ausnutzen können. Da die Landsteuerung auf dauerhaft aktiven IP-Tunneln basiert, könnte ein einziges kompromittiertes Betriebszentrum theoretisch mehrere Schiffe umleiten oder Steuerkommandos einfrieren. NISTs maritimes Cyber-Framework von 2025 schreibt verschlüsselte Satellitenkanäle, Multi-Faktor-Anmelde-Token und kontinuierliche Sensor-Basislinienprüfungen vor, die Positionsberichte kennzeichnen, die von der Trägheitsnavigations-Koppelnavigation abweichen. Betreiber installieren jetzt isolierte Sicherheitssteuerungen, die fest verdrahtete Kollisionsvermeidungsmanöver bei Latenzspitzen oder Prüfsummenfehlern ausführen und eine letzte Widerstandsfähigkeit bieten, die mit der in Flugzeugflugsteuerungssystemen verwendeten vergleichbar ist. Versicherer belohnen Flotten, die solche mehrschichtigen Abwehrmaßnahmen nachweisen können, mit Prämienrabatten und machen damit Cyber-Härtung von einer optionalen zu einer kommerziellen Notwendigkeit.
Regulatorische Fragmentierung und Flaggenstaatsvarianz
Der IMO-Kodex für maritime autonome Überwasserfahrzeuge befindet sich 2026 noch im Entwurfsstadium, sodass Küstenstaaten das Vakuum mit jurisdiktionsspezifischen Vorschriften füllen, die die Transitplanung erschweren. Norwegen erlaubt vollständig autonome Fahrten innerhalb von zwölf Versuchsfjorden, verlangt jedoch weiterhin eine Fernüberwachung für Hafeneinfahrten; Singapur fordert für jeden autonomen Tiefgang in seiner Meerenge Fernlotsen, und das Vereinigte Königreich besteht während der ersten Fahrten auf mindestens einem Sicherheitsoffizier an Bord. Diese divergierenden Vorschriften zwingen Schiffseigner, hybride Brücken beizubehalten, was die Hälfte der Besatzungseinsparungen zunichtemacht, die Autonomie verspricht, und die Ausbildungskosten erhöht, da Offiziere auf der Route zwischen Regelwerken wechseln müssen. Auch die Haftung wird fragmentiert: Aktuelle Bunker-Verschmutzungskonventionen weisen die Schuld dem Eigner zu; Vorfälle, die durch Softwarefehler ausgelöst werden, verwischen jedoch die Verantwortlichkeit zwischen Eigner, Integrator und Codelieferant, sodass Betreiber mit lückenhaften Versicherungszusätzen konfrontiert sind. Bis ein harmonisierter Vertrag verabschiedet wird, werden Reiseplaner restriktive Korridore meiden, was die Skaleneffekte für frühe Anwender im Markt für autonome Schiffe einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Autonomiegrad:
Hybridsteuerung dominiert kurzfristige EinsätzeTeilautonome Schiffe machten 2025 71,24 % der Marktgröße für autonome Schiffe aus und unterstreichen die Präferenz der Eigner für Systeme, die sofortige Einsparungen bei Besatzungskosten und Kraftstoffverbrauch liefern, während ein lizenzierter Seemann die Kontrolle behält, wenn Regeln unklar werden oder die Verkehrsdichte steigt. Diese Brückenassistenzpakete automatisieren Kollisionsvermeidungseingaben, dynamisches Energiemanagement und Reiseoptimierung, während die manuelle Kontrolle für Anlegen, Lotsenfahrten und Notmanöver erhalten bleibt, was Flaggenstaatsinspektoren zufriedenstellt und Versicherer bereit macht, zu konventionellen Selbstbehalten zu zeichnen. Vollautonome Rümpfe bleiben ein Nischenmarkt, aber ihre CAGR von 17,54 % bis 2031 signalisiert einen Wandel, sobald statistische Sicherheitsnachweise sich ansammeln und standardisierte Klassennotationen die regulatorische Unsicherheit reduzieren. Ferngesteuerte Fahrzeuge liegen zwischen beiden und ermöglichen es Landteams, die Kontrolle zu übernehmen, wenn die bordeigene KI eine Anomalie meldet. Kognitive Belastungsforschung begrenzt jedoch jeden Bediener auf etwa sechs gleichzeitige Schiffe, was bedeutet, dass die flottenweite Skalierung von nutzbaren Mensch-Maschine-Schnittstellen abhängt. DNVs abgestuftes Notationssystem von 2025, das sauber auf die IMO-Taxonomie abbildet, liefert Banken und Leasinggesellschaften nun eine Risikotreppe, gegen die sie Preise festlegen können, und senkt Zinsspreads für Genehmigungen höherer Stufen.
Edge-KI-Sprünge erleichtern das Erklimmen dieser Risikotreppe. Jetson-Orin-Boards, die 30 Bilder pro Sekunde Objektklassifizierung leisten, ermöglichen die Fusion von Radar- und LiDAR-Erkennungen an Bord, verhindern, dass Latenzspitzen Sicherheitsmargen gefährden, und reduzieren die Abhängigkeit von dauerhaft verfügbaren Backhaul-Verbindungen. Sobald Regulatoren bereit sind, kann ein Software-Schalter den letzten Menschen aus der Schleife entfernen und Überstunden- und Reiserotationskosten eliminieren, die das teilautonome Betriebsmodell noch belasten. Die Lloyd's Market Association besteht jedoch auf mindestens 10 Millionen protokollierten autonomen Betriebsstunden in gemischten Seezuständen, bevor Prämien auf Parität mit konventionellen Rümpfen fallen – ein Schwellenwert, der um 2030 prognostiziert wird, wenn Flottenversuche im aktuellen Tempo fortgesetzt werden.


Nach Komponente:
Softwarewachstum übertrifft Hardware mit zunehmender Reife der Edge-KIHardware erfasste 2025 64,41 % des Marktanteils für autonome Schiffe, da jede Nachrüstung mit einem greifbaren Kit beginnt – einschließlich LiDAR-Kuppeln, Festkörper-X-Band-Radar, Trägheitsmesseinheiten und dualen Satellitenantennen –, das den Lageerfassungsbereich eines Schiffes auf Klassenerwartungen ausweitet. Der Umsatzschwung neigt sich nun in Richtung Code. Software wird bis 2031 voraussichtlich mit einer CAGR von 13,65 % wachsen, da Eigner digitale Zwillingsmodelle, Dashboards für vorausschauende Wartung und Cyberbedrohungsanalysen lizenzieren, die die Daten installierter Sensoren monetarisieren, ohne Trockendockausfallzeiten zu erfordern. Rolls-Royces Intelligent Awareness fusioniert bereits Radar, AIS und Video in einer einzigen Ansicht, reduziert störende Kollisionsalarme um 60 % und verringert die Brückenermüdung. Wärtsiläs kombiniertes digitales Zwillings- und Telemetriepaket reduzierte den Kraftstoffverbrauch in Containerversuchen 2025 um 8 %, indem es stündliche Geschwindigkeits- und Trimmkorrekturen empfahl, die Besatzungen selten die Kapazität haben zu berechnen.
Sinkende Komponentenkosten verstärken den Schwenk. Velodynes Rückgang auf USD 8.000 für Festkörper-LiDAR-Einheiten im Jahr 2025, gegenüber USD 18.000 ein Jahr zuvor, eröffnet redundante Sensorkonfigurationen für Eigner mittlerer Tonnage, die einst vor Preisschildern zurückschreckten, die LNG-Trägern vorbehalten waren. Gleichzeitig haben AIS-Spoofing-Vorfälle Anomalieerkennungsmodule von Thales und Raytheon zu einem grundlegenden Bestandteil der Due-Diligence-Checklisten für Rumpfversicherer gemacht und sorgen für einen stetigen Durchzug neuer Abonnementlizenzen in jeder Verlängerungssaison. Das Schwungrad dreht sich: Mehr Daten verbessern die Softwareeffizienz, was kleinere Sensor-Footprints validiert und wiederum den Softwareanteil am Markt für autonome Schiffe beschleunigt.
Nach Schiffstyp:
Verteidigungsanstieg übertrifft FrachtdominanzFrachtschiffe repräsentierten 2025 43,50 % der Marktgröße für autonome Schiffe, da Linienschiffe, Massengutfrachter und Tanker die umfangreichste installierte Basis haben und einen dauerhaften Bedarf haben, Reisekosten zu senken und gleichzeitig Kohlenstoffintensitätsnoten einzuhalten. Dennoch geben Verteidigungsbudgets den schnellsten Auftrieb. Marine- und Küstenwachprogramme werden den Verteidigungsanteil bis 2031 mit einer CAGR von 15,10 % antreiben, da Ministerien unbemannte Überwasserfahrzeuge als Kraftmultiplikatoren betrachten, die Engpässe patrouillieren, U-Boote verfolgen oder Minen räumen – zu einem Bruchteil der täglichen Betriebskosten einer Fregatte. Europäische Verbündete folgen den USA mit ähnlichen Prototypen, und Designer fügen modulare Nutzlastbuchten hinzu, die es einem einzigen Rumpf ermöglichen, zwischen Überwachungs-, hydrografischen oder Angriffsmissionen zu wechseln. Offshore-Unterstützungsfahrzeuge gewinnen ebenfalls an Dynamik: Windparkentwickler buchen autonome Besatzungstransfer- und Vermessungsboote, die wochenlang auf See bleiben, ohne Hotellasten zu benötigen, und reduzieren damit gleichzeitig Kohlenstoffbudgets und Arbeitslöhne. Passagierfähren bleiben ein Nischenmarkt, steigen aber stetig in Norwegen und Japan, wo Fjordvorschriften und schrumpfende Küstenbevölkerungen mit personalleichten Betrieben übereinstimmen.
Eine anschauliche Illustration des Kostenhebels findet sich in Vermessungen. Fugros autonomes Schiff Blue Essence senkte die Meeresbodenkartierkostenrechnungen in den Nordsee-Versuchen 2025 um 30 %. Die Frachtakzeptanz hinkt nicht aus Mangel an Interesse hinterher, sondern weil Nachrüstrechnungen von USD 3 Millionen oder mehr innerhalb von vier Jahren amortisiert werden müssen, um Kreditgebervereinbarungen zu erfüllen; nur dichte Pendelrouten oder hochwertige Kühlladungen erfüllen diese Hürde heute konsequent. Da LiDAR- und Satcom-Preise jedoch sinken, werden mehr Zubringerrouten in die wirtschaftliche Gewinnzone rutschen und den Frachtanteil wieder nach oben treiben.
Nach Endnutzer:
Staatliche Beschaffung treibt schnellste Expansion voranKommerzielle Betreiber kontrollierten 2025 67,89 % des Marktanteils für autonome Schiffe, indem sie direkte Betriebskostensenkungen und Emissionsgutschriften verfolgten; die Wachstumskrone verschiebt sich im Prognosezeitraum zu öffentlichen Behörden. Regierungs- und Militärkäufer werden bis 2031 voraussichtlich eine CAGR von 16,70 % verzeichnen, da Fähigkeitslücken bei der arktischen Patrouillenausdauer, der Überwachung in umkämpften Küstengewässern und Such- und Rettungsoperationen (SAR) an Grenzen Kostenzögerlichkeiten überwiegen. Kapitalbudgets, die unabhängig von der Frachtlage in festen Zyklen erneuert werden, tragen ebenfalls zu diesem Wachstum bei. Die Tests der US-Küstenwache im Beringmeer beweisen, dass unbemannte Patrouillen unter Vereisungsbedingungen operieren können, die menschliche Wachrotationen einschränken. Gleichzeitig nutzt Norwegens arktische Küstenwache ähnliche Drohnen zur Überwachung der Quoteneinhaltung. Diese Missionen akkumulieren geopolitischen Wert, der mit zivilen ROI-Kennzahlen schwer zu erreichen ist.
Öffentliche Ausschreibungen begrenzen auch die Volatilität für Anbieter. Mehrjährige Rahmenvereinbarungen sichern Upgrade-Pfade, Cybersicherheitsunterstützung und Bedienerschulung und bieten Lieferanten vorhersehbare Cashflows für die Entwicklung. Der kommerzielle Schwung ist jedoch keineswegs zum Stillstand gekommen: Maersks Nachrüstung von 12 innereuropäischen Zubringern im Jahr 2025 zeigt, dass dort, wo Reisedistanzen und Hafenstaaten übereinstimmen, die Wirtschaftlichkeit auch unter engen Charterparteiklauseln schnell schließt. Es ist zu erwarten, dass andere regionale Carrier das Modell replizieren, sobald Amortisationsfallstudien veröffentlicht werden.
Nach Antrieb:
Elektrische Systeme gewinnen mit sinkenden BatteriekostenKonventionelle Dieselmotoren trieben 2025 79,10 % der Marktgröße für autonome Schiffe an, und Batteriepreise sowie hafenseitige Ladezuschüsse kippen zukünftige Baulisten. Vollelektrische Antriebsstränge werden bis 2031 voraussichtlich mit einer CAGR von 16,30 % wachsen, da energiedichte Lithium-Ionen-Akkus jetzt 250 Wh/kg erreichen und große Häfen Megawatt-Ladegeräte installieren, die durch Grünkorridorkoalitionen finanziert werden. Corvus Energys 6,2-MWh-Orca-ESS hält norwegische Fjordfähren auf 50-Seemeilen-Schleifen 24 Stunden lang in Betrieb und erfüllt das Null-Emissions-Fjordmandat 2026 ohne Nutzlastkompromisse. Elektromotoren passen auch natürlich zur autonomen Steuerung, da sofortige Drosselantwort der Kollisionsvermeidungssoftware ermöglicht, engere Korridore einzuhalten und die Stationsbeibehaltung zu optimieren, ohne Besatzungsschubeingriffe zu erfordern.
Hybridantriebe überbrücken die Reichweitenlücke für längere Küstenfahrten. ABBs Onboard-DC-Grid integriert Batteriebanken, drehzahlvariable Generatoren und Landstrom in einem einzigen Bus, reduziert den Kraftstoffverbrauch bei dynamischen Positionierungsaufgaben um 15–20 % und ermöglicht emissionsfreie Hafeneinfahrten. Für Hochsee-Linienschiffe wird Diesel bestehen bleiben, bis Festkörper- oder Metall-Luft-Chemien 600 Wh/kg knacken. Jede hinzugefügte Batterietranche verdrängt Hilfsgeneratorstunden und senkt den Kohlenstoffintensitätsindikator des Schiffes. Eigner sichern sich ab, indem sie in Neubauprojekten 2026 zukunftssichere Leitungsführungen und Schaltanlagen spezifizieren, auch wenn sie konventionelle Motoren bestellen, und darauf wetten, dass nachrüstbare Batterie-Upgrades später im Jahrzehnt Klassenregeln erfüllen werden.
Geografische Analyse
Markt für autonome Schiffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 41,35 % am Markt für autonome Schiffe, gestützt durch Chinas Förderprogramme für intelligente Schiffe, Japans Konsortien für Küstenfähren sowie Südkoreas werftbasierte Autonomieoptionen, die in Exportverträge integriert sind. Regionale Werften liefern weltweit neun von zehn Hochseeschiffen, sodass die Integration von Sensorbündeln und KI-Einschüben während der Blockfertigung die Mehrkosten gering hält. Ministerien steigern die Nachfrage zusätzlich durch Subventionen und Steuervergünstigungen für umweltfreundliche Schifffahrt, was kleinere regionale Reedereien dazu veranlasst, Autonomielösungen zu erproben, die andernorts unwirtschaftlich wären. Chinas Provinzhäfen richten zudem dedizierte Testspuren ein, was die Genehmigungsvorlaufzeiten im Vergleich zu langsameren Flaggenstaaten verkürzt.
Markt für autonome Schiffe im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden voraussichtlich das stärkste Wachstum verzeichnen und bis 2031 eine CAGR von 13,60 % erzielen. Saudi-Arabiens NEOM strebt eine emissionsfreie Logistikachse an und hat 500 Millionen USD für elektrische, autonome Hafenfahrzeuge sowie landseitige Mikrostromnetze bereitgestellt. Unterdessen hat das Automatisierungspilotprojekt von DP World im Jebel Ali die Zykluszeiten vom Liegeplatz bis zum Tor um 18 % reduziert, was regionale Reedereien dazu bewegt, vergleichbare Ausrüstungen zu budgetieren. Transnet in Südafrika rüstet sechs Hafenschlepper auf, um Nachtschichtautonomie zu ermöglichen, sodass erfahrene Besatzungen sich auf Bergungsoperationen bei schwerem Wetter konzentrieren können.
Markt für autonome Schiffe in Nord- und Südamerika sowie Europa
Nordamerika und Europa entwickeln sich mit stabilen mittleren einstelligen Wachstumsraten, da die Regulierungsbehörden von Sandkastenregelungen zu dauerhaften Vorschriften übergehen. Die Vorschriften der US-Küstenwache, die redundante Sensortypen vorschreiben, leiten nun die Spezifikationslisten der Werften, und Norwegens zwölf Fjord-Testzonen liefern Herstellern reale Daten für versicherungsmathematische Tabellen. Südamerika befindet sich noch in einem frühen Stadium; Petrobras' Offshore-Unterstützungsdrohnen-Pilotprojekt von 2025 verdeutlicht den wirtschaftlichen Nutzen, doch Lieferanten sehen sich weiterhin mit Importzöllen und unzuverlässiger Bandbreite auf Amazonas- und Südatlantikrouten konfrontiert.

Regulatorisches Umfeld
Die internationale Regulierung für Maritime Autonome Oberflächenschiffe (MASS) bewegte sich 2026 von fragmentierten Versuchen hin zu einer gemeinsamen Basis. Im Mai 2026 verabschiedete der Schiffssicherheitsausschuss (MSC 111) der Internationalen Seeschifffahrtsorganisation (IMO) den ersten Internationalen Sicherheitskodex für MASS (nicht verbindlich), der am 1. Juli 2026 in Kraft trat. Der Kodex bietet einen zielorientierten Rahmen für Sicherheit, Fernbetriebszentren, Softwaremanagement, Kommunikation, Sicherheit sowie Such- und Rettungskonzepte für Frachtschiffe im Rahmen von SOLAS und legt eine gemeinsame Taxonomie für die vier Autonomiestufen fest.
Der nicht verbindliche MASS-Kodex startet 2026 eine Erfahrungsphase (Experience-Building Phase, EBP), um operative Erkenntnisse zu sammeln, die künftige verbindliche Vorschriften untermauern können. Der IMO-Fahrplan sieht die Verabschiedung eines verbindlichen MASS-Kodex bis zum 1. Juli 2030 vor, mit einem erwarteten Inkrafttreten am 1. Januar 2032. Dies schafft ein mehrjähriges Zeitfenster, in dem nationale Verwaltungen und Klassifikationsgesellschaften die zielorientierten Leitlinien in Flaggenstaatanforderungen, Testgenehmigungen und Klassennotationen für Zertifizierung und Versicherungszeichnung übersetzen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette autonomer Schiffe beginnt mit Anbietern von Sensoren und Rechenleistung (Marineradar, LiDAR, EO/IR, GNSS/INS, Edge-KI-Prozessoren), Anbietern maritimer Konnektivität (VSAT- und LEO-Verbindungen) sowie Cyber-Tools, die Fernsteuerungsverbindungen absichern. Systemintegratoren und OEMs bündeln diese anschließend zu Brückenautomatisierungs-, Sensorfusions- und Autonomie-Stacks, die mit Klassenvorschriften und den sich entwickelnden MASS-Sicherheitsanforderungen im Einklang stehen müssen, bevor Werften und Umrüstwerften die Ausrüstung auf Neubauten oder bestehenden Schiffen installieren und in Betrieb nehmen.
Nachgeschaltet setzen Schiffseigner und Betreiber die Technologie über landseitige Kontrollräume und geschulte Fernbesatzungen ein, während Häfen und Küstenbehörden Verkehrsmanagement-Schnittstellen und Testkorridore bereitstellen, die eine operative Skalierung ermöglichen. Klassifikationsgesellschaften und Flaggenstaaten fungieren als Kontrollinstanzen für Zulassung und Haftungsabstimmung, und der ab dem 1. Juli 2026 gültige IMO-MASS-Kodex schafft einen klareren Compliance-Ankerpunkt, der Konstruktionssicherung, Software-Lebenszykluskontrollen und Betriebsverfahren miteinander verknüpft. Jüngste Partnerschaften, die Open-Architecture-Autonomiesoftware in unbemannte Schiffsplattformen integrieren (zum Beispiel Leidos und Havoc im April 2026), sowie Programme, die vom Versuch zum kommerziellen Betrieb übergehen (zum Beispiel die MEGURI2040-Schiffe, die 2026 in Japan in Dienst gestellt werden), zeigen, dass sich die Kette zunehmend um integrierte Pakete statt einzelner Sensoren herum konsolidiert.
Wettbewerbslandschaft
Der Markt für autonome Schiffe weist eine moderate Konzentration auf, da überzeugende Angebote Fachwissen in Schiffbauarchitektur, zuverlässige Lieferketten für meerestaugliche Sensoren und frühzeitigen Zugang zu Klassifikationsgesellschaftsprüfern erfordern. Kongsberg, Wärtsilä und Rolls-Royce nutzen jahrzehntelange Erfahrung in der Antriebs- und Automatisierungsintegration, um Hardware, Software und Lebenszyklusunterstützung in einem einzigen unterzeichneten Vertrag zu bündeln. BAE Systems und L3Harris dominieren das Verteidigungssegment; L3Harris' Auftrag über USD 35 Millionen im Jahr 2024 für ASView-Sensorfusionspakete verankert zukünftige Upgrade-Nachläufe und validiert sein geistiges Eigentum für den NATO-Export. Herausfordernde Unternehmen Sea Machines Robotics und Marine AI zielen auf Betreiber ab, die keine Trockendockzeiten einplanen wollen; ihre Kits unter USD 500.000 werden auf bestehende Brücken aufgeschraubt und sind bei Lotsenbooten und Baggerschiffen beliebt geworden, wo Kapitalbudgets knapp sind.
Patentanmeldungen beleuchten die Hybridsteuerung. ABB reichte 2025 12 Anmeldungen ein, die LiDAR-geführte autonome Andocksequenzen abdecken, die Schleppkosten und Liegeschäden reduzieren sollen, und signalisiert damit eine Verlagerung hin zu landseitigen Kostenstellen statt ausschließlich auf Hochsee-Routing zu setzen. Klassifikationsgesellschaften, angeführt von DNV, üben wachsenden Einfluss aus; ihr abgestuftes Klassenregelwerk von 2025 definiert, was Versicherer abdecken oder nicht abdecken werden, und setzt damit technische Baselines, die neuere Unternehmen erfüllen müssen, bevor sie Kunden Angebote unterbreiten. Infolgedessen verlagert sich die nächste Differenzierungswelle landseitig: Anbieter, die schlüsselfertige Kontrollzentrumsaufbauten mit Cyberresilienz, Bedienerschulung und Bandbreitengarantien anbieten, finden aufgeschlossene Kunden, die die Landinfrastruktur als letzten Engpass für die Autonomie mehrerer Schiffe auf Flottenebene betrachten.
Marktführer für autonome Schiffe
Kongsberg Gruppen ASA
Rolls-Royce plc
Wärtsilä Corporation
HD Hyundai Heavy Industries Co., Ltd.
BAE Systems plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für autonome Schiffe
- ABB Ltd.
- BAE Systems plc
- DNV AS
- Fugro NV
- Hanwha Corporation
- HD Hyundai Heavy Industries Co.Ltd.
- Kongsberg Gruppen ASA
- L3Harris Technologies, Inc.
- Marine AI Ltd.
- MITSUI E&S Group
- Praxis Automation Technology B.V.
- Rolls-Royce plc
- Sea Machines Robotics, Inc.
- Samsung Heavy Industries Co.,Ltd
- Wärtsilä Corporation
- Vigor Industrial LLC

Marktchancen und Zukunftsaussichten
Das Inkrafttreten des nicht verbindlichen IMO-MASS-Kodex am 1. Juli 2026 gibt Eignern, Integratoren und Klassifikationsgesellschaften einen praktischen Bezugspunkt für die Strukturierung von Konstruktionssicherung, Verfahren für Fernbetriebszentren und Softwaremanagement für SOLAS-Frachtschiffe, während die Erfahrungsphase operatives Feedback sammelt. Dieser Zeitpunkt schafft kurzfristigen Freiraum für compliance-fähige Angebote, einschließlich Cybersicherheitskontrollen für dauerhaft aktive IP-Befehlsverbindungen, prüfbare Sensordatenprotokollierung und ROC-Tools, die eine dokumentierte Human-in-the-Loop-Überwachung unterstützen, wo Küstenanforderungen weiterhin Fernpiloten oder Sicherheitsfunktionen an Bord verlangen.
Kommerzielle Nachweise im Jahr 2026 erweitern die Chance von Pilotprojekten zu wiederholbaren Betriebsmodellen. Japans MEGURI2040-Programm ging nach behördlichen Inspektionen in den kommerziellen Betrieb über, darunter das Küsten-Containerschiff GENBU, das im Januar 2026 in Dienst gestellt wurde, sowie weitere Demonstrationsschiffe, die im März 2026 MLIT-Inspektionen bestanden und den Betrieb aufnahmen. Dies unterstützt die Nachfrage nach schlüsselfertigen Nachrüst- und Neubau-Autonomiepaketen, die nationale Inspektionsregime bestehen können. Auch hafenbezogene Anwendungsfälle entwickeln sich weiter, wie die MAGPIE-Projektdemonstration im Juni 2026 im Hafen von Rotterdam, bei der ein Binnenschiff autonom zwischen Terminals im aktiven Verkehr navigierte. Die Demonstration verdeutlicht die Nachfrage nach autonomen Navigations-Stacks, die sich in den Hafenbetrieb integrieren lassen, insbesondere in Kurzstrecken- und Binnenschifffahrtszyklen, in denen Datenerfassung und kontrollierte Routen die Standardisierung beschleunigen können.
Recent Industry Developments in Markt für autonome Schiffe
- Juli 2026: Wärtsilä wurde ausgewählt, um Antriebslösungen für das große Neubauprogramm der Grimaldi Group zu liefern. Der Auftrag stärkt den Vendor-Pull-Through von integrierten Antriebs-, Automatisierungs- und digitalen Steuerungsfähigkeiten, die häufig mit autonomiefähigen Architekturen in Neubauspezifikationen gebündelt werden.
- Juni 2026: ABS, Polaris Shipping, HD Hyundai Heavy Industries und Avikus unterzeichneten eine Konzeptstudienvereinbarung zur Umsetzung einer bedingt unbemannten Brücke auf einem 325K-VLOC. Die Beteiligung einer großen Klassifikationsgesellschaft in der Konzeptphase unterstützt einen klareren Zulassungspfad für Brückenbetrieb mit hoher Autonomie auf großen Hochsee-Massengutfrachtern.
- Mai 2024: Kongsberg Maritime und Torghatten vereinbarten die Entwicklung eines selbstfahrenden Fährdienstes zwischen Trondheim und der Fosen-Halbinsel. Die Zusammenarbeit stärkte den nordischen Kurzstrecken- und Fährkorridor als reale Testumgebung für autonome Navigation, die Integration der landseitigen Steuerung und die Entwicklung von Sicherheitsnachweisen.


Markt für autonome Schiffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst maritime autonome Überwasserfahrzeuge, bei denen Navigation und Schiffsbetrieb mit partieller Autonomie, Fernsteuerung oder vollständiger Autonomie durchgeführt werden, unterstützt durch bordeigene Hardware, Software und zugehörige landseitige Steuerungskapazitäten.
Ausschlüsse aus dem Geltungsbereich: Bemannte Schiffe, die ausschließlich Entscheidungsunterstützungs- oder Routenberatungstools verwenden, ohne Fernsteuerungs- oder eigenständige Navigationsfunktionen, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Autonomiegrad
- Teilautonom
- Ferngesteuert
- Vollständig autonom
- Nach Komponente
- Hardware
- Software
- Nach Schiffstyp
- Fracht
- Passagier
- Offshore-Unterstützung und Energie
- Verteidigung
- Sonderzweck
- Nach Endnutzer
- Kommerziell
- Regierung und Militär
- Nach Antrieb
- Vollelektrisch
- Hybrid
- Konventionell
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Russland
- Übriges Europa
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit einer strukturierten Auswertung öffentlicher maritimer Signale, sodass unsere Annahmen an realer Schiffsaktivität und der regulatorischen Beschreibung von Autonomie verankert bleiben. Zu den gängigen Quellen zählen Veröffentlichungen der Internationalen Seeschifffahrts-Organisation (IMO), UNCTAD-Statistiken zum maritimen Transport, der Internationalen Handelskammer für Schifffahrt und Konnektivitätsindikatoren der Internationalen Fernmeldeunion, sowie ausgewählte Veröffentlichungen nationaler Seeschifffahrtsbehörden.
Wir haben außerdem Unternehmensberichte, Investorenpräsentationen, Patentdatenbanken, Hafenbehörden-Updates und Berichterstattung in der Schifffahrtspresse ausgewertet, um aktive Pilotprojekte, regulatorische Entwicklungen und typische Systemausstattungen bei Neubauten im Vergleich zu Nachrüstungen zu verfolgen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Vertrags- und Ausschreibungsverfolgung sowie Patentrecherchen genutzt, die zur Überprüfung von Zeitplänen und Ausgabenmustern beitrugen. Diese Beispiele sind nicht abschließend; viele weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und Umfragen mit Stakeholdern aus Schiffsbetreibern, Schiffbauern, maritimen Systemintegratoren, Autonomie-Softwareteams sowie Spezialisten für Fernsteuerung und Kommunikation. Die Interviews deckten wichtige Nachfrageregionen in APAC, EMEA und Amerika ab, was es ermöglichte, Preisspannen, Nachrüstraten und Adoptionszeitpläne anhand realer Beschaffungs- und Pilotaktivitäten zu überprüfen und die Annahmen durch Folgefragen zu präzisieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | CXOs: 15 % | APAC: 48 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 34 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 51 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Flottenaktivitäten und handelsbezogene Indikatoren in einen adressierbaren Nachfragepool für Autonomie- und Fernbedienungs-Upgrades umgewandelt und dann nach Adoptionsphase aufgeteilt werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Schätzungen anhand von Stichproben-ASPs multipliziert mit erwarteten Installationsvolumina aus Kanalprüfungen plausibilisiert und anschließend mit einer vereinfachten Lieferantenzusammenführung abgeglichen, sofern Offenlegungen vorliegen.
Zu den wichtigsten Modelltreibern zählen der Anteil der Schiffe, die in Autonomieversuche eintreten, die Mischung aus Nachrüstung und Neubau, die Progression der Autonomiestufen (von assistiert über ferngesteuert bis zu höherer Autonomie), der typische Hardwareinhalt pro Schiff (Sensoren, Steuereinheiten und Konnektivität) sowie die Attach-Raten für Software und Dienste zur Überwachung und Entscheidungsunterstützung. Wenn Lücken in den Bottom-up-Prüfungen auftreten, werden Bandbreiten auf Basis von Interview-Konsens und dokumentierten Pilotprogrammen angewendet und dann nach Abgleich des technisch Machbaren mit dem Budgetierten eingegrenzt.
Prognosen werden mittels Szenarioanalyse erstellt, die an die regulatorische Bereitschaft, die Umwandlung von Pilotprojekten in Deployments und den erwarteten Zeitplan für den Ausbau der landseitigen Steuerungsinfrastruktur geknüpft ist. Da dieser Sektor eher in Schritten als gleichmäßig voranschreitet, werden Adoptionskurven nach Region und Endanwendung angepasst, sodass der jährliche Verlauf widerspiegelt, wie Projekte zertifiziert und finanziert werden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, sodass die endgültige Zahl nicht von einer einzigen Eingabe oder Quelle abhängt. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie aktiven Pilotankündigungen, Beschaffungs- und Ausschreibungsaktivitäten sowie beobachteten Preisspannen für Autonomie-Hardware und -Software und prüfen dann auf unerwartete Sprünge nach Region und Autonomiestufe.
Vor der Freigabe werden das Modell und die Annahmen von einem zweiten Analysten überprüft, und große Abweichungen werden auf einen spezifischen Treiber zurückgeführt und dann anhand der Notizen und Quellenbelege erneut geprüft. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, die ausgelöst werden, wenn eine wesentliche regulatorische Änderung eintritt, ein wichtiges Programm vom Versuch zur skalierten Bereitstellung übergeht oder ein großer Vertrag den Nachfrageausblick verschiebt. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für autonome Schiffe von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für autonome Schiffe stimmen häufig nicht überein, selbst wenn sie denselben übergeordneten Marktnamen verwenden. Unterschiede entstehen in der Regel dadurch, wie Autonomie definiert wird, ob Nachrüstungsaktivitäten auf dieselbe Weise wie Neubauten gezählt werden und wie schnell die Adoption von Pilotprojekten in skalierte Deployments übergeht.
Bemannte Schiffe, die ausschließlich über Entscheidungsunterstützungs-Navigationswerkzeuge verfgen, sind ausgeschlossen und liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was den adressierbaren Pool im Vergleich zu Schätzungen, die breitere digitale Schiffsaufrüstungen einbeziehen, einengen kann. Weitere Unterschiede entstehen dadurch, ob landseitige Steuerungssysteme als Teil der Autonomieausgaben behandelt werden, wie Software gezählt wird, wenn sie mit Hardware gebündelt ist, und wie der Währungszeitpunkt gehandhabt wird, wenn große Projekte zwischen Jahren verschoben werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,90 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 6,58 Milliarden USD (2025) | Verwendet eine engere kurzfristige Kommerzialisierungsrampe und stützt sich stärker auf bestätigte Deployments als auf die breitere nachrüstungsbereite Flotte, was den Jahresgesamtwert nach unten ziehen kann. |
| Branchenpublikation B | 7,35 Milliarden USD (2025) | Wendet eine breitere Definition an, die angrenzende Smart-Ship-Automatisierungsausgaben einschließen kann, und geht von einer schnelleren Umwandlung von Pilotprojekten in Flotten aus, was den kurzfristigen Wert anhebt. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch die Abgrenzung dessen, was als autonomiebezogene Ausgaben gilt, und durch die angenommene Geschwindigkeit, mit der Pilotprojekte in betriebliche Flotten umgewandelt werden. Indem die Gesamtwerte auf beobachtbare Schiffsprogramme, realistische Nachrüstraten und validierte Preisspannen zurückgeführt werden, bleibt das Ergebnis auf klare Variablen und wiederholbare Schritte zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für autonome Schiffe im Jahr 2031 erreichen?
Der Markt für autonome Schiffe wird bis 2031 voraussichtlich USD 12,05 Milliarden erreichen und im Zeitraum 2026–2031 mit einer CAGR von 9,58 % wachsen.
Welches Segment wächst innerhalb des Marktes für autonome Schiffe am schnellsten?
Vollständig autonome Schiffe wachsen mit einer CAGR von 17,54 % und spiegeln das steigende Vertrauen der Versicherer und reifende Klassifikationsrahmen wider.
Warum investieren Verteidigungsbehörden in autonome Schiffe?
Marine-Streitkräfte nutzen USVs, um die Überwachungsreichweite zu erweitern, Minenabwehrmaßnahmen durchzuführen und die verteilte Kampfkraft zu erhöhen, ohne das Besatzungsrisiko zu steigern.
Wie profitieren Satelliten im niedrigen Erdorbit von autonomen Schiffen?
LEO-Konstellationen bieten 100 Mbps Konnektivität mit einer Latenz von unter 50 ms und ermöglichen Echtzeit-Telemetrie, Software-Updates und Fernüberwachung auch auf Hochseerouten.
Welche Faktoren begrenzen schnelle Nachrüstungen von Massengutfrachtern und Tankern?
Hohe Kapitalkosten von USD 2–5 Millionen pro Schiff und Amortisationszeiten, die die Schwellenwerte der Finanzgeber überschreiten, schrecken die Akzeptanz auf margenarmen Routen ab.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der Nahe Osten und Afrika werden eine CAGR von 13,60 % verzeichnen, angetrieben durch saudi-arabische und emiratische Investitionen in autonome Hafen- und Korridorinfrastruktur.
Seite zuletzt aktualisiert am:



