
Größe und Marktanteil des nordamerikanischen Marktes für unbemannte Systeme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
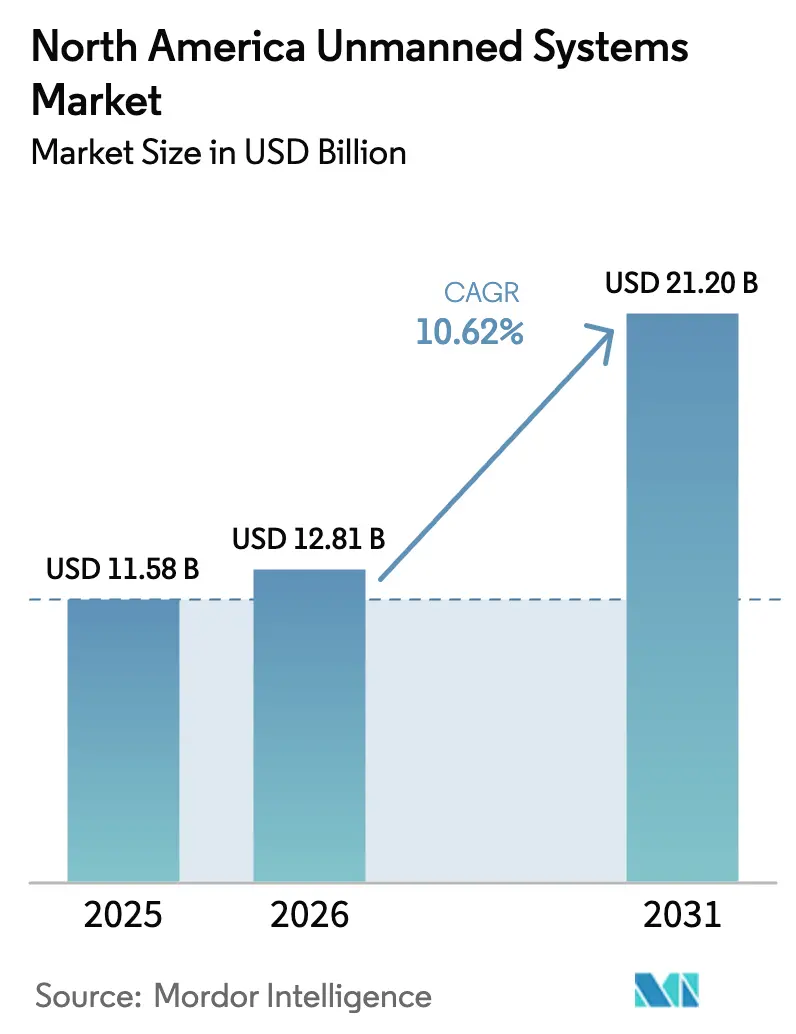
| Marktgröße im Basisjahr (2025) | 11.58 Milliarden US-Dollar |
| Marktgröße (2026) | 12.81 Milliarden US-Dollar |
| Marktgröße (2031) | 21.2 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.62 % |
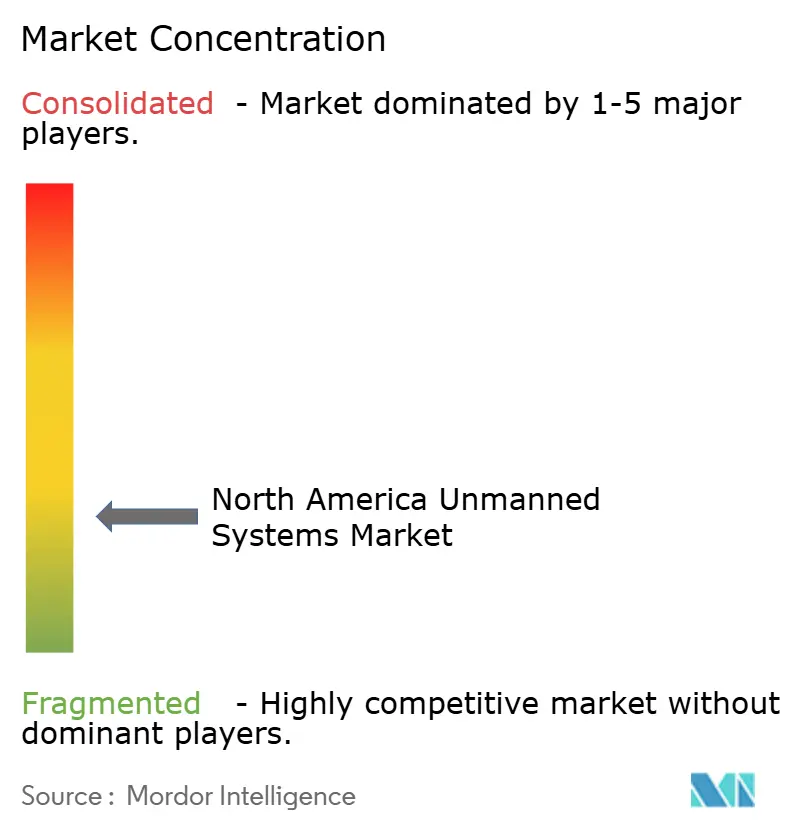
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für unbemannte Systeme durch Mordor Intelligence
Die Marktgröße des nordamerikanischen Marktes für unbemannte Systeme wurde im Jahr 2025 auf 11,58 Milliarden USD geschätzt und soll von 12,81 Milliarden USD im Jahr 2026 auf 21,20 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,62 % während des Prognosezeitraums (2026–2031). Anhaltende Verteidigungsbeschaffungen, schnelle Fortschritte bei den Regulierungen für Flüge jenseits der Sichtlinie (BVLOS) und sinkende Kosten für Autonomie prägen die Nachfrage weiterhin. Der Antrag des US-Verteidigungsministeriums über 10,1 Milliarden USD für unbemannte Plattformen im Haushaltsjahr 2025, die im November 2025 in Kraft tretenden BVLOS-Vorschriften von Transport Canada sowie das wachsende Angebot an Drohnen-als-Dienstleistung erhöhen gemeinsam die adressierbaren Möglichkeiten in militärischen, zivilen und kommerziellen Bereichen. Technologische Miniaturisierung und die Integration von Edge-KI senken die Gesamtbetriebskosten, während Bemühungen zur Diversifizierung der Lieferkette darauf abzielen, Chip-Engpässe und Risiken durch ausländische Komponenten zu mindern. Datenschutz, Fragmentierung der Datenverwaltung und Verzögerungen bei der Beschaffung von Anti-Drohnen-Systemen bleiben die wesentlichen Hemmnisse für die Marktskalierbarkeit.
Wichtigste Erkenntnisse des Berichts
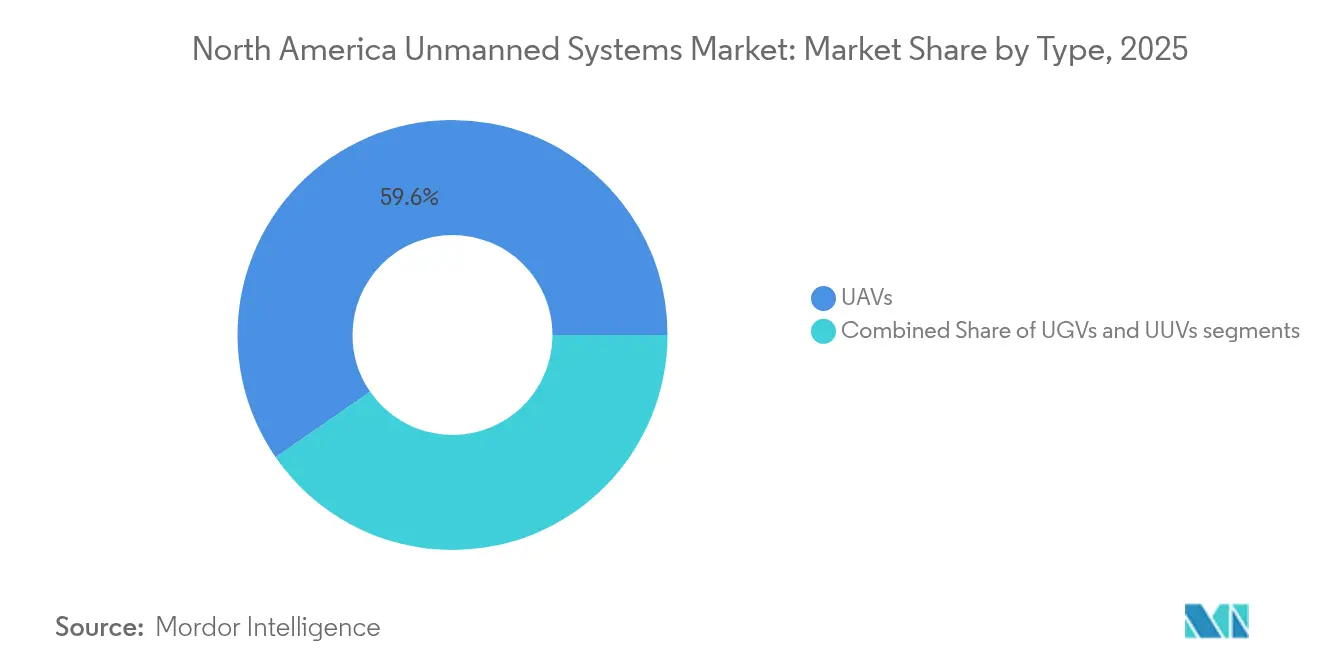
- Nach Plattformtyp führten unbemannte Luftfahrzeuge mit einem Umsatzanteil von 59,62 % im Jahr 2025; unbemannte Luftfahrzeugplattformen verzeichnen mit einer CAGR von 11,42 % bis 2031 auch das schnellste Wachstum.
- Nach Anwendung entfielen 40,72 % des Marktanteils des nordamerikanischen Marktes für unbemannte Systeme im Jahr 2025 auf militärische ISR, während kommerzielle Logistik und Lieferung voraussichtlich mit einer CAGR von 12,28 % bis 2031 zulegen werden.
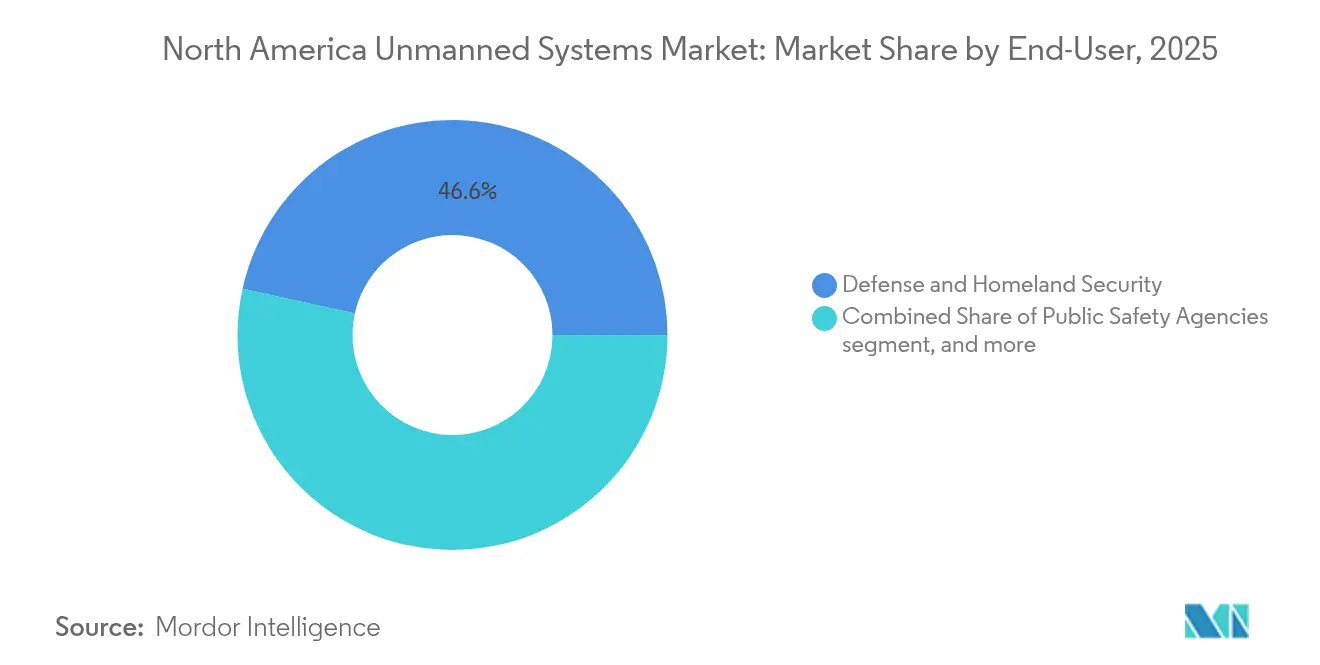
- Nach Endnutzern hielt das Segment Verteidigung und Heimatschutz im Jahr 2025 einen Anteil von 46,55 % an der Marktgröße des nordamerikanischen Marktes für unbemannte Systeme, während Dienstleister die höchste prognostizierte CAGR von 12,66 % bis 2031 verzeichnen.
- Nach Geografie dominierten die Vereinigten Staaten mit einem Anteil von 86,55 % im Jahr 2025, während Kanada das am schnellsten wachsende Land darstellt und mit einer CAGR von 10,95 % bis 2031 zulegt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Multidomänen-Verteidigungsmodernisierung beschleunigt die Beschaffung unbemannter Systeme | +2.8% | US-amerikanische Verteidigungsstandorte | Mittelfristig (2–4 Jahre) |
| Integration kommerzieller Drohnen in Landwirtschaft und Logistik nimmt zu | +2.1% | US-amerikanischer Agrargürtel, abgelegene Gemeinden in Kanada | Langfristig (≥ 4 Jahre) |
| Regulierungsfortschritte ermöglichen großangelegte BVLOS-Operationen | +1.9% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Kostensenkungen bei KI-Autonomie und Edge-Verarbeitung fördern breitere Akzeptanz | +1.7% | Technologiezentren in Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach AUVs für Offshore-Energie und Unterwasserinspektionsmissionen | +1.2% | US-Golfküste, kanadische Offshore-Regionen | Langfristig (≥ 4 Jahre) |
| Behörden für öffentliche Sicherheit und Katastrophenschutz skalieren drohnenbasierte Operationen | +0.9% | Städtische Zentren in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Multidomänen-Verteidigungsmodernisierung beschleunigt die Beschaffung unbemannter Systeme
Steigende Anforderungen in mehreren Domänen stützen die robuste US-Militärausgaben, wie der Antrag über 10,1 Milliarden USD für unbemannte Fahrzeuge im Haushaltsjahr 2025 verdeutlicht, der um 1 Milliarde USD höher ist als im Vorjahr. Konsolidierte Heeresprogramme wie Future Tactical UAS und Launched Effects zielen darauf ab, die domänenübergreifende Interoperabilität zu steigern, während der Kauf von 49 zusätzlichen unbemannten Überwasserfahrzeugen durch die Marine die wachsende maritime Nachfrage unterstreicht. Investitionen von mehr als 500 Millionen USD in Anti-Drohnen-Systeme spiegeln ein sich wandelndes Bedrohungsumfeld wider und stärken die Prioritäten der Flottenmodernisierung. Das Replicator-Programm des Verteidigungsministeriums – beauftragt mit der Stationierung tausender opferbarer autonomer Flugzeuge – signalisiert einen beschleunigten Wandel hin zu volumenstarken, kostengünstigen Systemen. Diese kombinierten Initiativen festigen die Verteidigungsausgaben als tragende Säule des nordamerikanischen Marktes für unbemannte Systeme.
Integration kommerzieller Drohnen in Landwirtschaft und Logistik nimmt zu
Registrierte kommerzielle Drohnen in den Vereinigten Staaten haben sich zwischen 2019 und 2024 mehr als verdoppelt und erreichten 842.000 Einheiten; Prognosen deuten auf eine Flotte von 1,1 Millionen bis 2028 hin.[1]Verisk, „US-amerikanische Prognose für kommerzielle Drohnenflotten”, verisk.com FAA-Genehmigungen für den Betrieb mehrerer Drohnenschwärme ermöglichen es einem einzigen Piloten, schwerere Nutzlastplattformen zu steuern, was landwirtschaftliche Anwendungsfälle wie Präzisionssprühung und Erntedatenanalyse erweitert. Die Akzeptanz in der Logistik zieht nach – der Betrieb von Walmart in Dallas–Fort Worth erreicht bereits 1,8 Millionen Einwohner, und Branchenprognosen sehen 808 Millionen kommerzielle Drohnenlieferungen jährlich bis 2034 voraus. Die Synergie zwischen Landwirtschaft und Logistik treibt Hersteller wie MightyFly dazu an, Frachtdrohnen mit einer Nutzlast von 100 Pfund zu entwickeln, die für Missionen über 600 Meilen geeignet sind. Diese Meilensteine bestätigen gemeinsam die wachsende zivile Nachfrage im nordamerikanischen Markt für unbemannte Systeme.
Regulierungsfortschritte ermöglichen großangelegte BVLOS-Operationen
Der US-Kongress hat der FAA mandatiert, bis März 2026 endgültige BVLOS-Vorschriften zu erlassen – ein Meilenstein, der die heutigen Engpässe bei Betriebsgenehmigungen beseitigen soll. Kanada schreitet noch schneller voran; die im November 2025 in Kraft tretenden Vorschriften von Transport Canada genehmigen routinemäßige BVLOS-Flüge für Luftfahrzeuge bis zu 150 Kilogramm über dünn besiedelte Gebiete.[2]Shield AI, „KI-Pilot absolviert autonomen MQM-178-Flug”, shield.ai Der kommende FAA-Teil-108-Rahmen verlagert die Aufsicht von individuellen auf unternehmensbezogene Zulassungen und vereinfacht Genehmigungen für Logistiknetzwerke. Frühe Anwender wie das Polizeipräsidium Elk Grove verzeichnen bereits mehr als 1.000 BVLOS-Missionen, was Effizienzgewinne belegt. Harmonisierungsgespräche innerhalb der ICAO zielen darauf ab, die nordamerikanischen Vorschriften mit den bevorstehenden internationalen Standards in Einklang zu bringen, was die regulatorische Klarheit stärkt und dem nordamerikanischen Markt für unbemannte Systeme zugutekommt.
Kostensenkungen bei KI-Autonomie und Edge-Verarbeitung fördern breitere Akzeptanz
Fortschritte im Edge-Computing ermöglichen es KI-Piloten, lokal zu operieren, wie Shield AIs autonome Flüge auf dem Kratos MQM-178 mit bordeigenem Prozessor zeigen. Die Miniaturisierung von Komponenten reduziert Größe, Gewicht und Leistungsanforderungen; die Eliminierung eines Pfunds aus einer Drohne soll schätzungsweise 30.000 USD über deren Lebenszyklus einsparen. Deloitte prognostiziert, dass die Kosten für Paketzustellungen bis 2030 von 60 USD auf 4 USD pro Paket sinken werden, angetrieben durch Verbesserungen bei der KI-Navigation und verlängerte Batterielaufzeiten. Verteidigungsinitiativen wie Project Maven zeigen, wie automatisierte Videoanalysen Bedrohungserkennungszyklen verkürzen, was den operativen Nutzen kostengünstigerer und intelligenterer Autonomie unterstreicht. Sinkende Hardware- und Softwarekosten erweitern die adressierbare Nutzerbasis im gesamten nordamerikanischen Markt für unbemannte Systeme.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inkonsistente Datenschutz- und Datenverwaltungsvorschriften behindern die Skalierbarkeit | -1.4% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Schwachstellen in der Sensor- und Chip-Lieferkette beeinträchtigen Produktionszeiträume | -1.1% | Gesamtes Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Verzögerte Anti-Drohnen-Beschaffungen verlangsamen die Einführung unbemannter Systeme | -0.8% | US-Militärstandorte, kritische Infrastrukturstandorte | Kurzfristig (≤ 2 Jahre) |
| Schallimmissionsbeschränkungen begrenzen den Einsatz von Unterwasserfahrzeugen | -0.3% | US-amerikanische und kanadische Küstengewässer, marine Schutzgebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inkonsistente Datenschutz- und Datenverwaltungsvorschriften behindern die Skalierbarkeit
Fragmentierte Datenschutzgesetze auf Bundesstaatsebene in den Vereinigten Staaten und unterschiedliche Bundes-Provinz-Regeln in Kanada erhöhen die Compliance-Kosten und schränken den Betrieb über mehrere Rechtsgebiete hinweg ein. Bedenken der Gemeinschaft hinsichtlich sensorgestützter Überwachung erschweren Einsätze im Bereich der öffentlichen Sicherheit trotz nachgewiesener Gewinne beim Katastrophenschutz. Nicht abgestimmte Datenspeicherungsvorschriften schränken grenzüberschreitende Logistikflüge weiter ein und verzögern landesweite Drohnen-als-Ersthelfer-Programme. Bis einheitliche Standards entstehen, wird die Governance-Unsicherheit die Expansionspläne im nordamerikanischen Markt für unbemannte Systeme belasten.
Schwachstellen in der Sensor- und Chip-Lieferkette beeinträchtigen Produktionszeiträume
Halbleitermangel, Handelsbeschränkungen und Abhängigkeit von Überseelieferanten gefährden die rechtzeitige Lieferung von Hochleistungsprozessoren und Bildsensoren. Das potenzielle US-Verbot von Drohnen chinesischen Ursprungs verdeutlicht die Fragilität bestehender Lieferketten und zwingt Hersteller zur Neu-Entwicklung von Komponenten. Das staatliche Agentur-Austauschprogramm in North Dakota belegt die betriebliche Störung, wenn nicht konforme Plattformen außer Betrieb genommen werden müssen. Unternehmen investieren daher in inländische Fertigungsanlagen und Multi-Sourcing-Strategien; die Volatilität bei Lieferzeiten dürfte jedoch in naher Zukunft anhalten und die Produktion im nordamerikanischen Markt für unbemannte Systeme dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Luftfahrzeugplattformen führen die Marktführerschaft anUnbemannte Luftfahrzeuge (UAVs) hielten 59,62 % des Umsatzes von 2025 und werden voraussichtlich mit einer CAGR von 11,42 % bis 2031 zulegen. Ihre Dominanz erstreckt sich von Nano-Klasse-Quadcoptern für die Aufklärung bis hin zu großen Starrflügel-Frachtdrohnen wie MightyFlys Cento, der 100 Pfund über 600 Meilen transportiert. Die Marktgröße des nordamerikanischen Marktes für unbemannte Systeme für UAV-Anwendungen trägt primär zum Gesamtwachstum bei. Unbemannte Bodenfahrzeuge ergänzen die militärische Logistik und die Beseitigung von Sprengkörpern, während Programme zur Umrüstung von Black-Hawk-Hubschraubern für autonome Logistik zeigen, wie sich Luftautonomie in Drehflüglerflotten verbreitet.
Unbemannte Unterwasserfahrzeuge (UUVs) verzeichnen die geringsten Stückzahlen, profitieren jedoch von der Nachfrage nach Öl-und-Gas-Inspektionen und dem maritimen Interesse an der Unterwasserdomänenkontrolle. Die jüngsten US-Marine-Tests von Freedom AUV und Andurils Produktionsanlage in Rhode Island mit einem Jahresziel von 200 AUVs belegen steigende Unterwasserinvestitionen. Der domänenübergreifende Technologietransfer nimmt zu; sonargestütztes Deep Learning in UUVs und GPS-unabhängige Navigation in UAVs nutzen gemeinsame KI-Algorithmen, ermöglichen die Plattformkonvergenz und stärken die Expansion des nordamerikanischen Marktes für unbemannte Systeme.


Nach Anwendung:
Militärische Dominanz weicht kommerzieller ExpansionMilitärische ISR-Missionen generierten 40,72 % des Umsatzes von 2025, gestützt auf anhaltende Bundesbudgets und Grenzsicherungsoperationen wie die 51.674 Drohnenflüge des Texas Department of Public Safety. Dennoch wird für kommerzielle Logistik und Lieferung mit einer CAGR von 12,28 % bis 2031 ein Wachstum prognostiziert, das alle anderen Segmente übertreffen wird, da BVLOS-Genehmigungen und Edge-KI-Effizienzgewinne die Stückökonomie in Richtung Rentabilität treiben. Die dem Logistikbereich zugeteilte Marktgröße des nordamerikanischen Marktes für unbemannte Systeme dürfte stark ansteigen.
Auch Landwirtschaft und Naturrohstoffmanagement verzeichnen eine rasche Akzeptanz, nachdem FAA-Genehmigungen für Schwarmbetrieb einem Operator die Überwachung mehrerer Schwerlast-Sprühgeräte erlauben, was Produktionsskalierungen durch US-amerikanische Originalhersteller (OEMs) auslöst. Industrielle Inspektion nutzt Wärme-, LiDAR- und Hyperspektral-Nutzlasten für die Infrastrukturwartung, während Notfalleinsatzbehörden BVLOS-Flotten einsetzen, um Einsatzankunftszeiten zu verkürzen. In jedem Einsatzbereich übernimmt bordeigene KI zunehmend die Datenfusion und ermöglicht Echtzeit-Erkenntnisse, die Entscheidungszyklen beschleunigen.
Nach Endnutzer:
Dienstleister entwickeln sich zu WachstumsführernVerteidigungs- und Heimatschutzkunden kontrollierten 46,55 % der Ausgaben von 2025, gestützt durch Programme wie den kastenbasierten UAS-Rollout der Küstenwache und die vergrößerte Flotte unbemannter Überwasserfahrzeuge der Marine. Drohnen-als-Dienstleistung-Betreiber zeigen jedoch die schnellste Wachstumstrajektorie mit einer CAGR von 12,66 %, was auf eine Verlagerung hin zu abonnementbasiertem Zugang hindeutet, der den Kapitalaufwand für Anwender minimiert. Ihr Aufstieg definiert den nordamerikanischen Markt für unbemannte Systeme neu und verlagert die Wertschöpfung vom Hardwareverkauf auf wiederkehrende Dienstleistungen.
Behörden für öffentliche Sicherheit beschaffen zunehmend schlüsselfertige DFR-Systeme (Drohne-als-Ersthelfer); Elk Groves stadtweite BVLOS-Genehmigung veranschaulicht die operative Reife. Industrieunternehmen in der Energie- und Telekommunikationsbranche bevorzugen ausgelagerte Inspektionsverträge, die Plattform, Pilot, Analytik und Compliance-Unterstützung bündeln. Gleichzeitig nutzen private Sicherheits-, Vermessungs- und Umweltüberwachungsunternehmen ähnliche Servicemodelle, was die Marktbreite erweitert.
Geografische Analyse
Vereinigte Staaten Markt für unbemannte Systeme
Die Vereinigten Staaten machten 86,55 % der Ausgaben im Jahr 2025 aus, gestützt durch das Budget des Verteidigungsministeriums in Höhe von 10,1 Milliarden USD, eine ausgereifte Testinfrastruktur und eine Pipeline von mehr als 200 Fusionen und Übernahmen, die die Konsolidierung inländischer Kapazitäten beschleunigten. Großangelegte Einsätze erstrecken sich auf Grenzsicherheit, Paketzustellung und Notfallmaßnahmen, wobei eine staatliche Behörde 368 Luftfahrzeuge und 325 Piloten für Grenzoperationen einsetzt. Der bevorstehende FAA-Rahmen für Part 108 BVLOS soll weitere kommerzielle Anwendungsfälle erschließen und die führende Position des nordamerikanischen Markts für unbemannte Systeme in den Vereinigten Staaten festigen.
Kanada Markt für unbemannte Systeme
Kanada wird voraussichtlich bis 2031 mit einer CAGR von 10,95 % wachsen, angetrieben durch progressive BVLOS-Vorschriften, die im November 2025 in Kraft traten, sowie eine arktische RPAS-Beschaffung im Wert von 2,5 Milliarden CAD, deren Produktion 2025 beginnt. Die Einführung von Drohnen durch den Calgary Police Service zur Verkehrsunfallrekonstruktion sowie weitläufige abgelegene Regionen, die von unbemannter Logistik profitieren, schaffen fruchtbaren Boden für Expansion. Harmonisierungsgespräche mit den Vereinigten Staaten zielen darauf ab, grenzüberschreitende Flüge zu erleichtern und kanadische Betreiber enger in den breiteren nordamerikanischen Markt für unbemannte Systeme zu integrieren.
Mexiko Markt für unbemannte Systeme
Mexiko bleibt ein Nascent-Markt, ist jedoch strategisch bedeutsam aufgrund seiner Grenze zu den Vereinigten Staaten und des vielfältigen Geländes, das sich für Präzisionslandwirtschaft, Infrastrukturinspektion und humanitäre Hilfseinsätze eignet. Die inländischen Vorschriften entwickeln sich weiter, doch die zunehmende Medienberichterstattung über KI-gestützte Drohnen deutet auf ein wachsendes Interesse der Stakeholder hin. Da die nordamerikanischen Regelwerke konvergieren, wird Mexiko voraussichtlich Lieferkettensynergien und Dienstleistermodelle nutzen, die sich andernorts in der Region bewährt haben.
Regulatorisches Umfeld
In den Vereinigten Staaten bleibt die FAA die primäre zivile Regulierungsbehörde für UAS-Betrieb, wobei sich waiver-basierte Wege parallel zur Regelsetzung erweitern. Im April 2026 veröffentlichte die FAA ihr Verfahren für die durch den FAA Reauthorization Act von 2024 geschaffene Section-927-Waiver-Befugnis, die einen zusätzlichen Mechanismus zur Genehmigung komplexerer Betriebsformen bietet, während die umfassendere BVLOS-Politikarbeit auf eine vorgeschriebene endgültige BVLOS-Regel bis März 2026 zusteuert. Maßnahmen im Federal Register im Jahr 2026 formalisierten weiterhin feste standortbezogene Luftraumbeschränkungen für unbemannte Luftfahrzeuge in der Nähe ausgewiesener Einrichtungen und bekräftigten, dass die betriebliche Skalierung mit sicherheitsgetriebenen Einschränkungen einhergeht.
Kanada machte Fortschritte mit ermöglichenden BVLOS-Regeln und ereignisgesteuerten Sicherheitskontrollen. Die seit November 2025 geltenden Regeln von Transport Canada erlauben routinemäßige BVLOS-Flüge für Luftfahrzeuge bis zu 150 Kilogramm über dünn besiedelten Gebieten, und Aktualisierungen der Luftfahrtrichtlinien im Jahr 2026 sowie die Schaffung von RPAS-Sperrgebieten für die FIFA-Weltmeisterschaft 2026 an Standorten in Toronto und Vancouver zeigen ein aktives Management komplexer Betriebsabläufe. Im Bereich Sicherheit und Counter-UAS erhielt Bill C-15 am 26. März 2026 die königliche Zustimmung, um Transport Canada zu ermächtigen, bestimmten Stellen die Abwehr von Drohnen mit Sicherheitsrisiken zu gestatten, während in den Vereinigten Staaten eine vorläufige Endregel des Department of Justice und des Department of Homeland Security vom Juli 2026 dazu diente, den Rahmen des SAFER SKIES Act für SLTT-Counter-UAS-Einsätze zu kodifizieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für unbemannte Systeme in Nordamerika umfasst Komponentenlieferanten (Prozessoren, Bildsensoren, Motoren, Batterien, Kommunikationsverbindungen), Plattform-OEMs (Integration von UAV-/UGV-/UUV-Zellen und Antrieb), Anbieter von Autonomie- und Missionssoftware (Edge-KI, Navigation, Datenfusion), Anbieter von Nutzlasten und Bodenkontrollsystemen sowie nachgelagerte Integratoren und Dienstleister (Schulung, Compliance, Wartung, Analytik und Drone-as-a-Service). Verteidigungsbeschaffung und geprüfte Beschaffungswege wie der Blue-UAS-Prüfansatz beeinflussen vorgelagerte Designentscheidungen und drängen OEMs zu nachvollziehbaren, sicheren Stücklisten sowie inländischer oder verbündeter Beschaffung für sensible Elektronik.
Widerstandsfähigkeit der Lieferkette und Produktionsskalierung werden zunehmend durch inländische Fertigungspartnerschaften, Produktion auf Depotebene und Automatisierungsinitiativen umgesetzt. Im Juni 2026 nahm das Tobyhanna Army Depot eine neue Montagelinie für bürstenlose Motoren mit einem anfänglichen Ziel von 200.000 Motoren und einer angegebenen Kapazität von bis zu 1.500 Motoren pro Tag in Betrieb, um einen kritischen Engpass bei Unterkomponenten für Hochvolumen-Drohnen zu adressieren. Im Juli 2026 kündigten Carnegie Foundry und die Carnegie Mellon University die Autonomous Systems Manufacturing Platform (ASMP) an, um Herstellern zu helfen, die Produktion zu automatisieren und die Kapazität zu skalieren, während die Auswahl von IGCS International und Lacks Enterprises durch Saxon Unmanned im Mai 2026 für hochvolumige US-Fertigung zeigt, wie OEMs konforme, wiederholbare Produktionswege aufbauen. Anhaltende Einschränkungen, die im Berichtskontext hervorgehoben werden, darunter die Verfügbarkeit von Sensoren und Chips sowie Risiken durch ausländische Komponenten, prägen weiterhin die Lieferantenqualifizierung, die Bestandsstrategie und Entscheidungen zur vertikalen Integration.
Wettbewerbslandschaft
Der Wettbewerb ist auf der zivilen Seite fragmentiert, zeigt jedoch eine moderate Konsolidierung in Verteidigungsnischen, wie mehr als 200 im Jahr 2023 verzeichnete Fusions- und Übernahmetransaktionen belegen. AeroVironment's Übernahme von BlueHalo für 4,1 Milliarden USD verband Fachwissen im Bereich Luftfahrzeuge mit Vermögenswerten der elektronischen Kriegsführung und signalisiert einen Trend hin zu Mehrsegment-Portfolios.[4] AeroVironment, „AeroVironment zur Übernahme von BlueHalo”, avinc.com Größere Hauptauftragnehmer und venture-kapitalfinanzierte Herausforderer konkurrieren darum, Edge-KI und Autonomie zu integrieren; Shield AIs in der Praxis bewährter Software-Stack auf Reaper-Klasse-Flugzeugen hebt die Spitzenleistung hervor.
Dienstleistungsbasierte Akteure wie Ondas-Volatus nutzen das Optimus-System, um persistente Grenzsicherheits-als-Dienstleistung bereitzustellen, was alternative Wachstumsvektoren jenseits der Fertigung veranschaulicht. Andurils AUV-Werk in Rhode Island mit einem Jahresziel von 200 Einheiten zeigt, wie vertikale Integration und skalierbare Produktion traditionelle Marinelieferanten stören können. Lieferketten-Resilienz differenziert nun die Wettbewerber; Unternehmen, die sich von Einzel-Quellen-Chips diversifizieren, erlangen Angebotsvorteile bei Verteidigungsaufträgen mit inländischen Inhaltsvorschriften.
Technologische Konvergenz, BVLOS-Compliance-Expertise und robuste Lieferantennetzwerke bestimmen die Wettbewerbsstellung. Unternehmen, die Hardware, Software, Analytik und regulatorische Dienste kombinieren, sind positioniert, um wiederkehrende Umsatzströme zu erschließen und die zukünftige Trajektorie des nordamerikanischen Marktes für unbemannte Systeme zu gestalten.
Marktführer der Branche für unbemannte Systeme in Nordamerika
Lockheed Martin Corporation
Teledyne FLIR LLC (Teledyne Technologies Incorporated)
L3Harris Technologies, Inc.
General Atomics
Northrop Grumman Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für unbemannte Systeme
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- General Atomics
- L3Harris Technologies, Inc.
- General Dynamics Corporation
- Elbit Systems Ltd.
- Teledyne FLIR LLC (Teledyne Technologies Incorporated)
- AeroVironment, Inc.
- SZ DJI Technology Co. Ltd.
- Anduril Industries, Inc.
- Kratos Defense & Security Solutions, Inc.
- Skydio, Inc.
- Shield AI, Inc.
- Textron Systems Corporation (Textron Inc.)
- Oceaneering International, Inc.
- Kongsberg Gruppen ASA
- Saab AB
- QinetiQ Group
Lesen Sie die Analyse der Nordamerika Markt für unbemannte Systeme-Unternehmen

Marktchancen und Zukunftsaussichten
Verteidigungsgeführte Programme und Vergabeaktionen eröffnen kurzfristig Freiräume für verbrauchbare Systeme, Loitering Munitions und Counter-UAS. Im Jahr 2026 vergab die US Army an AeroVironment Aufträge für Switchblade-Varianten der nächsten Generation zur Lieferung (Februar 2026) sowie einen Produktionsauftrag für das elektrische VTOL-UAS P550 für Long Range Reconnaissance (Juli 2026). Die Army erteilte im Juni 2026 zudem einen IDIQ-Auftrag an Neros für Systeme der FPV-Klasse, was die Beschaffungssignale sowohl für Präzisionswirkmittel als auch für aufklärungsorientierte Plattformen erweitert. Diese Aufträge verstärken die Chancen für Anbieter konformer Unterkomponenten, sicherer Datenverbindungen, Missionssoftware und schneller Fertigungskapazitäten im Einklang mit föderalen Beschaffungs- und Sicherheitsanforderungen.
Im zivilen und kommerziellen Bereich erweitern Fortschritte bei der BVLOS-Regulierung und das Wachstum von Drone-as-a-Service-Modellen die adressierbaren Anwendungsfälle in Logistik, öffentlicher Sicherheit, Inspektion und Fernbetrieb. Die seit November 2025 geltenden BVLOS-Regeln von Transport Canada sowie die im Berichtskontext genannte kommunale BVLOS-Aktivität im Bereich der öffentlichen Sicherheit unterstützen gebündelte Angebote, die Luftfahrzeuge, Piloten, Analytik und Compliance-Dienstleistungen kombinieren. Gleichzeitig schafft die Verschärfung der föderalen Beschaffungssicherheitsanforderungen in den Vereinigten Staaten, einschließlich des OMB-Memorandums zur Umsetzung des American Security Drone Act mit fälligen Aktualisierungen der Behördenrichtlinien bis zum 20. Mai 2026, eine eigenständige Chance für Anbieter, die Cybersicherheitsstatus, Datenverwaltung und nicht risikobehaftete Lieferketten über Flotten hinweg dokumentieren können, die für staatliche und kritische Infrastrukturmissionen eingesetzt werden.
Recent Industry Developments in Nordamerika Markt für unbemannte Systeme
- Juli 2026: Lockheed Martin MORFIUS X-Rotor, ein luftgestütztes Hochleistungs-Mikrowellen-Counter-Drohnensystem, das zur Abwehr großer Drohnenschwärme positioniert ist. Die Ankündigung unterstrich eine Verlagerung hin zu skalierbaren Counter-UAS-Optionen mit niedrigeren Kosten pro Einsatz, da Bedrohungen der Gruppen 1-3 zunehmen, was den schnelleren Einsatz wiederverwendbarer Effektoren neben kinetischen Abfangjägern unterstützt.
- Juni 2026: L3Harris Technologies erhielt von der US Army einen Auftrag zur Lieferung von VAMPIRE-Counter-Unmanned-Systemen, was den Einsatz und die Integration am taktischen Rand erweitert.
- Januar 2025: Die US Air Force vergab an Firestorm Labs einen Auftrag zur Lieferung kleiner unbemannter Luftfahrzeugsysteme zusammen mit Support-Dienstleistungen und F&E, was die anhaltende Nachfrage der Verteidigung nach skalierbaren, missionsangepassten sUAS unterstreicht und Chancen für Produktionshochlauf, Autonomie-Upgrades und Instandhaltungsdienste beschleunigt.


Nordamerika Markt für unbemannte Systeme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der nordamerikanische Markt für unbemannte Systeme definiert als Umsätze aus unbemannten Plattformen, die für den Einsatz in Verteidigungs-, zivilen und öffentlichen Sicherheitsmissionen in der Region verkauft werden, einschließlich der Kernfahrzeuge sowie der missionskritischen Nutzlast- und Steuerungselemente, die zusammen mit ihnen beschafft werden.
Umfangsausschlüsse: Wir schließen bemannte Plattformen, allgemeine IT-Dienstleistungen, die nicht an ein bestimmtes unbemanntes Programm gebunden sind, sowie nachgelagerte Aktivitäten wie Bedienerbereitstellung und nicht-technische Beratung aus.
Übersicht der Segmentierung
- Nach Typ
- Unbemannte Luftfahrzeuge (UAVs)
- Unbemannte Bodenfahrzeuge (UGVs)
- Unbemannte Unterwasserfahrzeuge (UUVs)
- Nach Anwendung
- Militärische ISR
- Zivil- und Strafverfolgungsbehörden
- Kommerzielle Logistik und Lieferung
- Landwirtschaft und Naturrohstoffe
- Industrielle Inspektion und Wartung
- Nach Endnutzer
- Verteidigung und Heimatschutz
- Behörden für öffentliche Sicherheit
- Unternehmens- und Industriebetreiber
- Dienstleister (Drohne-als-Dienstleistung)
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen mit Desk Research, um die Abgrenzung festzulegen und eine solide Faktenbasis für Nachfragetreiber in den Vereinigten Staaten, Kanada und Mexiko aufzubauen. Übliche Inputs umfassen Verteidigungshaushaltsübersichten und Programmdokumente, öffentliche Beschaffungsvergabebekanntmachungen sowie Luft- und Seefahrtregeln, die bestimmen, wo unbemannte Plattformen eingesetzt werden können.
Für öffentliche und nicht kostenpflichtige Quellen stützten wir uns auf Materialien wie Haushaltsdokumente des US-Verteidigungsministeriums, Regelsetzungs- und UAS-Integrationsaktualisierungen der FAA, Programmüberprüfungen des US Government Accountability Office, US-Zoll- und Handelsstatistiken für relevante Ausrüstungskategorien sowie Verbandspublikationen für Drohnen und Robotik. Anschließend haben wir dies mit Unternehmensberichten, Investorenpräsentationen und seriöser Presseberichterstattung abgeglichen, um Programmzeitpläne, Lieferhochläufe und typische Preisbänder zu bestätigen. Wo nötig, nutzten wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -intelligenz, Patentdatenbanken sowie das Screening von Verträgen und Ausschreibungen, um die Modellinputs zu stärken. Diese Desk-Research-Quellen sind nur beispielhaft, und viele weitere öffentliche Referenzen wurden zur Erhebung, Validierung und Klärung von Datenpunkten verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um zu validieren, was Desk Research nicht klar zeigen konnte, insbesondere die Aufteilung zwischen Käufen neuer Plattformen, Upgrades und Ersatzteilen sowie die Unterschiede in der Akzeptanz je nach Missionstyp. Wir sprachen mit einer Mischung aus Plattformlieferanten, Anbietern von Nutzlasten und Subsystemen, Systemintegratoren und Endnutzern in Verteidigungs- und zivilen Behörden, und nutzten Nachfassgespräche, um Lücken bei Beschaffungszyklen, Lieferzeitpunkten und Preisbewegungsannahmen zu klären.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Oberste Ebene: 32% | CXOs: 13% |
| Mittlere Ebene: 50% | Funktions-/Bereichsleiter: 27% |
| Kleinere Akteure: 18% | Manager: 60% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-down- und Bottom-up-Ansatzes, bei dem Programmausgaben und Beschaffungssignale zunächst nach Plattformtyp und Mission rekonstruiert und dann mit angebotsseitigen Prüfungen abgeglichen wurden. Da sich viele unbemannte Programme in Chargen bewegen, modellierten wir die Nachfrage anhand von Beschaffungszyklen, erwarteten Liefermengen und typischen Stückwerten und wandelten diese dann in einen jährlichen Marktwert um.
Wichtige Inputs im Modell umfassen Verteidigungs- und Heimatschutzbudgets sowie Beschaffungspläne, Flottenausbau- und Ersatzraten nach Plattformklasse, zivile und öffentliche Sicherheitsakzeptanzauslöser im Zusammenhang mit regulatorischen Erlaubnissen, durchschnittliche Verkaufspreisbewegungen nach Nutzlastkomplexität sowie das Tempo der Autonomie- und Sensor-Upgrades, die Nachrüstungsausgaben antreiben. Wo öffentliche Daten lückenhaft waren, wurden Lücken durch Bandbreiten aus Interviews behandelt und anschließend durch Konsistenzprüfungen anhand bekannter Vertragswerte, sichtbarer Produktionskapazität und Importmuster für relevante Komponenten eingegrenzt.
Für die Prognose verwendeten wir eine Szenarioanalyse, die an Haushaltsausblicken und Missionsnachfrage verankert ist, und verfeinerten den Wachstumspfad anschließend anhand einfacher regressionsartiger Beziehungen zwischen Beschaffungsfinanzierung, Plattformlieferungen und Preisentwicklung. Die endgültige Entwicklung wurde erst angepasst, nachdem das Interview-Feedback zu einer realistischen Zeitplanung für neue Aufträge, Lieferpläne und Preisdruck durch skalierte Fertigung konvergierte.
Datenvalidierung & Aktualisierungszyklus
Vor der Finalisierung vergleichen wir die Modellergebnisse mit unabhängigen Signalen wie Gesamtsummen wichtiger Vertragsvergaben, Bewegungen bei Haushaltspositionen und beobachtbaren Meilensteinen beim Flotteneinsatz, und untersuchen anschließend etwaige überdurchschnittlich große Jahr-über-Jahr-Sprünge. Wenn eine Abweichung nicht durch ein bekanntes Beschaffungsereignis erklärt werden kann, werden die Inputs erneut überprüft und, falls nötig, Befragte erneut kontaktiert, um zu bestätigen, was sich geändert hat.
Die Ergebnisse durchlaufen zudem mehrstufige Analystenprüfungen, bei denen Annahmen, Berechnungen und Währungsumrechnungen auf Konsistenz über Länder und Plattformtypen hinweg geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa die Absage eines großen Programms, eine neue regulatorische Regel, die zivile Anwendungsfälle erschließt, oder ein sprunghafter Wandel bei der Verteidigungsfinanzierung. Kurz vor der Auslieferung führen wir einen letzten Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und validierten Marktsignale berücksichtigt werden.
Vergleich der Marktgröße für unbemannte Systeme in Nordamerika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für unbemannte Systeme in Nordamerika können weit auseinanderliegen, da die Abgrenzung nicht einheitlich ist und Quellen nicht immer die Plattformbeschaffung von angrenzenden Dienstleistungen und Software trennen. Auch der Zeitpunkt spielt eine Rolle, da einige Zahlen ältere Haushaltsbasislinien verwenden oder historische Durchschnittswerte in das laufende Jahr einfließen lassen.
Die Benchmark-Tabelle zeigt eine bedeutende Spanne, und im Modell von Mordor Intelligence ist die Zahl an die Beschaffung unbemannter Luft-, Boden- und Seeplattformen in den Vereinigten Staaten, Kanada und Mexiko gebunden, anstatt breite Drohnendienstleistungsumsätze oder Ausgaben für nicht-plattformgebundene Robotik einzubeziehen. Unterschiede ergeben sich auch daraus, wie schnell Preise bei steigender Nutzlastkomplexität angenommen werden zu ändern, und ob der Prognosefall eine stetige Programmkadenz oder eine aggressive Steigerung bei Vergaben und Lieferungen widerspiegelt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,58 Mrd. USD (2025) | |
| Branchenverband A | 9,90 Mrd. USD (2025) | Zählt hauptsächlich Luftplattformen und Einsätze im öffentlichen Sicherheitsbereich und lässt tendenziell unbemannte Seesysteme sowie mehrere verteidigungsgeführte Programme für Bodenfahrzeuge aus, was die Gesamtsumme nach unten drückt. |
| Globale Unternehmensberatung B | 15,80 Mrd. USD (2025) | Verwendet eine breitere Umsatzabgrenzung, die Plattformbeschaffung mit verwandten Drohnendienstleistungen und breiteren Ausgaben für Autonomiesoftware vermischt, und wendet im Basisjahr schnellere Preissteigerungsannahmen an. |
Betrachtet man die Tabelle im Zusammenhang, entspricht die niedrigere Schätzung einer engeren Plattformabdeckung, während die höhere Schätzung einen breiteren Umsatzkorb und eine optimistischere Preisentwicklung widerspiegelt. Unser Ansatz bleibt nachvollziehbar, da sich jeder Jahreswert auf Beschaffungstreiber, Plattformmix und Preisannahmen zurückführen lässt, die durch Interviews und öffentliche Programmsignale überprüft wurden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des nordamerikanischen Marktes für unbemannte Systeme?
Der Markt wird im Jahr 2026 auf 12,81 Milliarden USD geschätzt.
Wie schnell wird das Marktwachstum erwartet?
Es wird eine CAGR von 10,62 % prognostiziert, mit einem Erreichen von 21,20 Milliarden USD bis 2031.
Welcher Plattformtyp dominiert den Umsatz?
Unbemannte Luftfahrzeuge (UAVs) führen mit 59,62 % des Umsatzes von 2025 und verzeichnen auch das schnellste Wachstum.
Warum ist Kanada der am schnellsten wachsende Ländermarkt?
Fortschrittliche BVLOS-Vorschriften, die im November 2025 in Kraft getreten sind, und arktische Überwachungsprogramme stützen die CAGR von 10,95 %.
Welche Hemmnisse könnten die Akzeptanz verlangsamen?
Unterschiedliche Datenschutzgesetze und Schwachstellen in der Halbleiter-Lieferkette sind die bedeutendsten kurzfristigen Hürden.
Wie gestalten Dienstleistermodelle die Nachfrage um?
Drohnen-als-Dienstleistung-Angebote ermöglichen Kunden den Zugang zu Hardware, Piloten und Analytik auf Abonnementbasis und treiben die höchste Endnutzer-CAGR von 12,66 % an.
Seite zuletzt aktualisiert am:



