
Größe und Marktanteil des europäischen Marktes für militärische unbemannte Fahrzeuge
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
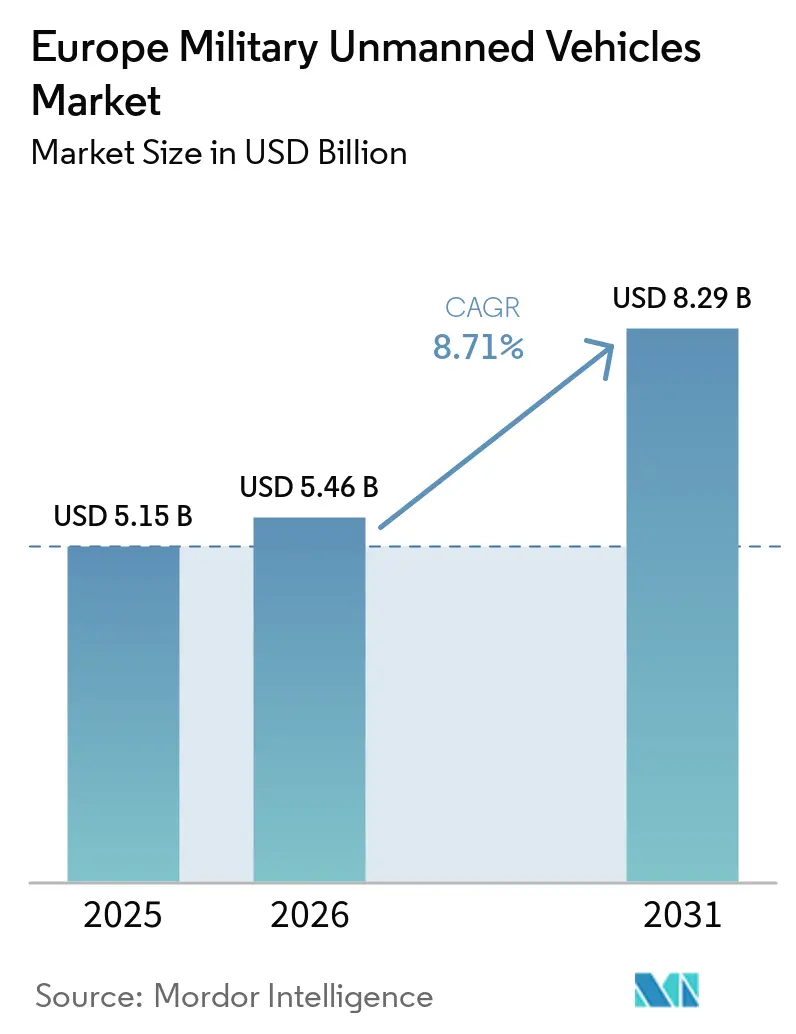
| Marktgröße im Basisjahr (2025) | 5.15 Milliarden US-Dollar |
| Marktgröße (2026) | 5.46 Milliarden US-Dollar |
| Marktgröße (2031) | 8.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.71 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Marktes für militärische unbemannte Fahrzeuge von Mordor Intelligence
Der Markt für militärische unbemannte Fahrzeuge in Europa wurde im Jahr 2025 auf 5,15 Milliarden USD geschätzt und soll von 5,46 Milliarden USD im Jahr 2026 auf 8,29 Milliarden USD im Jahr 2031 bei einem CAGR von 8,71 % über den Zeitraum 2026–2031 wachsen. Das Wachstumsprofil spiegelt eine beschleunigte Beschaffung in Kernprogrammen, rasche Fortschritte bei KI-gestützter Autonomie und die stetige Verlagerung hin zu domänenübergreifenden unbemannten Konzepten wider, die das Personalrisiko in umkämpften Umgebungen reduzieren. Deutschlands Beschaffungszyklus gewinnt 2026 für Loitering-Munition und kollaborative Kampfsysteme an Dynamik, während die NATO-Minenabwehr (MCM) und die maritime Sicherheit im Baltikum die Unterwasserrobotik zu einer strategischen Priorität erheben. Das Vereinigte Königreich verankert seine Fähigkeiten in der Langzeit-ISR mit dem Protector RG Mk1 und stimmt die regionale Einführung auf die NATO-Interoperabilitätsanforderungen ab. Die EU-weite Politik, Finanzierung und Erweiterung von Testgeländen beschleunigen die Regulierungsgenehmigung für den Einsatz von Drohnenabwehrsystemen und fördern lokale Lieferketten in Deutschland, Frankreich, den nordischen Ländern und Polen. Der Markt wird auch durch anhaltende Risiken der elektronischen Kriegsführung (EW), fragmentierte Zertifizierungsanforderungen und Überlegungen zur Halbleiterversorgung geprägt, die widerstandsfähige Designs und dual bezogene Komponenten begünstigen.
Wichtigste Erkenntnisse des Berichts
- Nach Plattformtyp führten unbemannte Luftfahrzeuge (UAVs) im Jahr 2025 mit einem Umsatzanteil von 76,86 % am Markt für militärische unbemannte Fahrzeuge in Europa, und unbemannte Marinefahrzeuge (UMVs) sollen bis 2031 mit einem CAGR von 13,99 % wachsen.
- Nach Betriebsart hielten ferngesteuerte Systeme im Jahr 2025 einen Anteil von 46,24 % am Markt für militärische unbemannte Fahrzeuge in Europa, und vollautonome Plattformen sollen bis 2031 mit einem CAGR von 11,24 % wachsen.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 35,67 % am Markt für militärische unbemannte Fahrzeuge in Europa auf den Kampfeinsatz, während Logistik und Nachschub bis 2031 voraussichtlich mit einem CAGR von 10,14 % wachsen werden.
- Nach Fahrzeuggröße eroberten kleine Plattformen im Jahr 2025 einen Anteil von 41,23 % am Markt für militärische unbemannte Fahrzeuge in Europa und wachsen mit einem CAGR von 9,87 % bis 2031.
- Nach Geografie führte das Vereinigte Königreich im Jahr 2025 mit einem Anteil von 28,45 % am Markt für militärische unbemannte Fahrzeuge in Europa, während Deutschland bis 2031 voraussichtlich mit einem CAGR von 9,56 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Operativer Erfolg kostengünstiger verbrauchbarer Drohnenschwärme in der Ukraine beeinflusst europäische Verteidigungsstrategien | 2.30% | Mittel- und Osteuropa sowie nordische Länder, mit Ausbreitung nach Westen | Kurzfristig (≤ 2 Jahre) |
| Große EU- und NATO-Modernisierungsprogramme treiben die Einführung autonomer und unbemannter Systeme voran | 2.10% | EU- und NATO-Mitglieder, Schwerpunkt in Deutschland, Frankreich, Vereinigtes Königreich, Polen | Mittelfristig (2–4 Jahre) und langfristig (≥ 4 Jahre) |
| Steigende Verteidigungsbudgets in Europa beschleunigen die Beschaffung multidomäner unbemannter Plattformen | 1.80% | EU-Kernländer, nordische Länder, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Fortschritte bei KI-gestützter Autonomie verbessern die Missionseffizienz und reduzieren Personalrisiken | 1.60% | Global, frühe Einführung in Vereinigtes Königreich, Deutschland, Frankreich, nordische Länder | Mittelfristig (2–4 Jahre) |
| EU-Aktionspläne zur Drohnen- und Drohnenabwehrsicherheit erschließen neue Finanzierungen und Entwicklungsinitiativen | 1.40% | EU-27, Pilotprojekte in Polen, Rumänien, baltische Staaten | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Entstehung europäischer Tier-2- und Tier-3-Zulieferer stärkt das regionale Ökosystem für unbemannte Systeme | 0.90% | Estland, Deutschland, Portugal, Frankreich, Risikokapital-Zentren in Berlin, Paris, London | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verteidigungsbudgets beschleunigen die multidomäne unbemannte Beschaffung
Die europäischen Verteidigungsausgaben stiegen im Jahr 2025 und priorisieren weiterhin unbemannte Plattformen für Land-, Luft- und Seemissionen, was Skalierung und wiederkehrende Beschaffungszyklen im europäischen Markt für militärische unbemannte Fahrzeuge unterstützt. Deutschland stellte erhebliche Mittel für unbemannte Fähigkeiten bereit, darunter eine gemeinsame Loitering-Munitions-Vergabe, die für 2026 geplant ist, als Teil der Bemühungen, Hunderte von kollaborativen Luftfahrzeugen zu entwickeln. Polens Verteidigungsausgaben betonen Drohnenabwehrsysteme mit hohen Abfangerfolgsquoten und den Ausbau inländischer UAV-Produktionslinien. Frankreich hat erhebliche Ressourcen für unbemannte Systeme im nächsten Jahrzehnt bereitgestellt, mit zusätzlichen Investitionen in die Entwicklung KI-gestützter Drohnen zur Förderung der inländischen Fertigung und softwaregesteuerter Architekturen, die langfristige technologische und operative Ziele unterstützen. Diese Mittelzuweisungen zielen auf eine vollständige Flottenmodernisierung statt auf schrittweise Upgrades ab, was interoperable Steuerungssysteme und gemeinsame Nutzlaststandards über alle Teilstreitkräfte hinweg begünstigt.
EU- und NATO-Modernisierungsprogramme erweitern die autonome Einführung
Der Europäische Verteidigungsfonds hat EUR 7 Milliarden (USD 8,14 Milliarden) für 2021–2027 bereitgestellt und einen erheblichen Betrag für KI- und digitale Technologien zugewiesen, die interoperable Programme wie LEAP unterstützen, das im Februar 2026 von Frankreich, Deutschland, Italien, Polen und dem Vereinigten Königreich gestartet wurde. Schwedens LUUV-Programm, das im Oktober 2025 vergeben wurde, integriert KI-Navigation für GPS-gestörte Seemissionen und soll im Sommer 2026 in die Erprobungsphase übergehen, was eine kurzfristige Operationalisierung in Kaltwasserumgebungen signalisiert. Die LEAP-Initiative beschleunigt die Einführung gemeinsamer Datenlinkstandards, um Doppelarbeit in nationalen Flotten zu reduzieren und kombinierte Operationen zu ermöglichen. Der europäische Markt für militärische unbemannte Fahrzeuge profitiert von abgestimmten Standards, die die Integration in NATO-Einsatzgruppen erleichtern und die grenzüberschreitende Einsatzbereitschaft für Aufklärung, Überwachung und Erkundung, Logistik und Minenabwehrmissionen fördern.
KI-gestützte Autonomie verbessert die Missionseffizienz und reduziert Risiken
Im September 2025 stellte Helsing aus Deutschland den KI-gestützten CA-1 Europa UCAV vor, der auf einen Einsatz im Jahr 2029 abzielt und Sensorfusion sowie Echtzeit-Bedrohungspriorisierung integriert, um die Effizienz der Bediener zu optimieren und Entscheidungsprozesse zu beschleunigen. Der britische Protector RG Mk1, der im Juni 2025 ausgeliefert wurde, brachte KI-gestützte Missionsplanung mit sich, die Planungsaktivitäten komprimiert und persistente Aufklärung, Überwachung und Erkundung über längere Zeiträume ermöglicht. Frankreichs jüngste Finanzierung zur Skalierung KI-gestützter Drohnen unterstützt überwachte Autonomie, die menschliche Genehmigung beibehält, während Routinemanöver an Bordalgorithmen delegiert werden, um Sicherheit und Tempo zu verbessern. Schweden demonstrierte im Januar 2025 die Schwarmsteuerung von 100 unbemannten Luftfahrzeugsystemen und bewies, dass ein einzelner Bediener Aufgaben überwachen kann, für die herkömmliche Arbeitsabläufe mehrere Piloten erforderten, mit direkten Auswirkungen auf die Personalplanung.[1] Der Markt betont softwaredefinierte Nutzlasten und Autonomie-Stacks, die Wirkketten verkürzen und Personalrisiken in Umgebungen mit hoher Bedrohung durch Luftverteidigung senken.
EU-Aktionspläne zur Drohnen- und Drohnenabwehrsicherheit erschließen neue Programme
Der Aktionsplan der Europäischen Kommission, der im Februar 2026 veröffentlicht wurde, zielt darauf ab, die regulatorische Harmonisierung zu beschleunigen, um grenzüberschreitende Einsätze für Erkennungs- und Bekämpfungsprogramme zu unterstützen. Das NATO-Rahmenwerk zur Bekämpfung kleiner unbemannter Luftfahrzeugsysteme unterstützt gemeinsame Teststandards und die gemeinsame Bewertung von Störsendern, Abfangjägern und integrierten Radarsystemen zur Steuerung der Beschaffungsskalierung. Länder in Mittel- und Osteuropa setzen Drohnenabwehrsysteme zum Schutz von Stützpunkten und Energieknoten ein, und frühe Pilotprojekte informieren größere Beschaffungen im Rahmen von NATO-Übungen. Es bestehen weiterhin Lücken, da nicht alle Mitgliedstaaten relevante Anhänge in nationales Recht umgesetzt haben, was Timing- und Dokumentationsunterschiede aufrechthält, die regionale Einführungen im europäischen Markt für militärische unbemannte Fahrzeuge erschweren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheits- und Schwachstellen der elektronischen Kriegsführung in Führungs- und Kontrollverbindungen sowie GNSS-abhängigen Plattformen | -1.90% | Polen, baltische Staaten, Finnland; kaskadierendes NATO-Risiko | Kurz- bis mittelfristig (1–3 Jahre) |
| Fragmentierte Beschaffungsvorschriften und Lufttüchtigkeitszertifizierung in EU-Mitgliedstaaten | -1.30% | EU-27, akute Reibung in den Korridoren Deutschland–Frankreich–Polen–Italien | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von nicht-europäischen Halbleiter- und HF-Komponentenlieferketten, die Exportkontrollen unterliegen | -1.20% | Global, besonders ausgeprägt für deutsche, französische und britische Verteidigungsunternehmen | Mittel- bis langfristig (3–5 Jahre) |
| Steigende Lebenszykluskosten und Instandhaltungskosten fortschrittlicher autonomer unbemannter Systeme | -0.80% | EU-weit, am stärksten ausgeprägt für MALE/HALE-Betreiber (Vereinigtes Königreich, Frankreich, Deutschland, Italien) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Beschaffungsvorschriften und Lufttüchtigkeitszertifizierung in EU-Mitgliedstaaten
Zertifizierungswege variieren je nach Land und Kategorie, was Reibungsverluste verursacht, die grenzüberschreitende Einsätze im europäischen Markt für militärische unbemannte Fahrzeuge verlangsamen. Nationale Testanforderungen, einschließlich elektromagnetischer Verträglichkeit und Kollisionsvermeidung in abgetrenntem Luftraum, erhöhen die Lieferantenkosten über verschiedene Rechtssysteme hinweg. Diese Unterschiede erhöhen die Lebenszykluskosten und erschweren die Instandhaltungsplanung für gemischte Flotten in multinationalen Brigaden, was die operative Effizienz und die langfristige Ressourcenzuweisung beeinträchtigt. Die NATO-STANAG-4586-Harmonisierung ist für Boden- und Marinesteuerungen noch nicht umfassend, was Multi-Vendor-Teams dazu zwingt, Schnittstellenarbeiten während der Integration selbst zu übernehmen. Das EU-Cybersicherheitsgesetz treibt die IEC-62443-Zertifizierung für industrielle Steuerungen voran, und viele Plattformen benötigen noch Nachrüstungen, um die erforderlichen Sicherheitsniveaus für Konnektivitäts- und Autonomiekomponenten zu erfüllen.
Cybersicherheits- und Schwachstellen der elektronischen Kriegsführung in Führungs- und Kontrollverbindungen sowie GNSS-abhängigen Plattformen
Anhaltende Störung und Täuschung in Osteuropa legen Befehlsverbindungen und Navigationskanäle offen, von denen viele unbemannte Systeme noch abhängen, was die Sortienzuverlässigkeit im europäischen Markt für militärische unbemannte Fahrzeuge beeinträchtigt. Polen verzeichnete im Januar 2025 entlang der Grenzen zu Belarus und Kaliningrad 2.732 GNSS-Störvorfälle, was auf nahezu kontinuierlichen Druck der elektronischen Kriegsführung in kritischen Korridoren hinweist. Programme betonen nun Trägheits- und visuelle Odometrie als Backup-Systeme und streben die Verschlüsselung von Telemetrie an, aber der Integrationsrückstand variiert bei Altflotten und neuen Beschaffungschargen. NATO-Leitlinien und nationale CERTs empfehlen mehrschichtige Verteidigungen, einschließlich gehärteter Bodenstationen, segmentierter Netzwerke und Firmware-Integritätsprüfungen für eingesetzte Autonomie-Stacks. Die Nachfrage hat sich hin zu modularem Schutz der elektronischen Kriegsführung verlagert, der über die Luft aktualisiert werden kann, um mit gegnerischen Techniken Schritt zu halten, ohne Fahrzeuge aus dem Dienst zu nehmen. Die Reifung von Galileos PRS bleibt ein politischer und implementierungsbezogener Schwerpunkt, und Betreiber pflegen diversifizierte Navigationsstrategien für missionskritische Einsätze in der Zwischenzeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattformtyp:
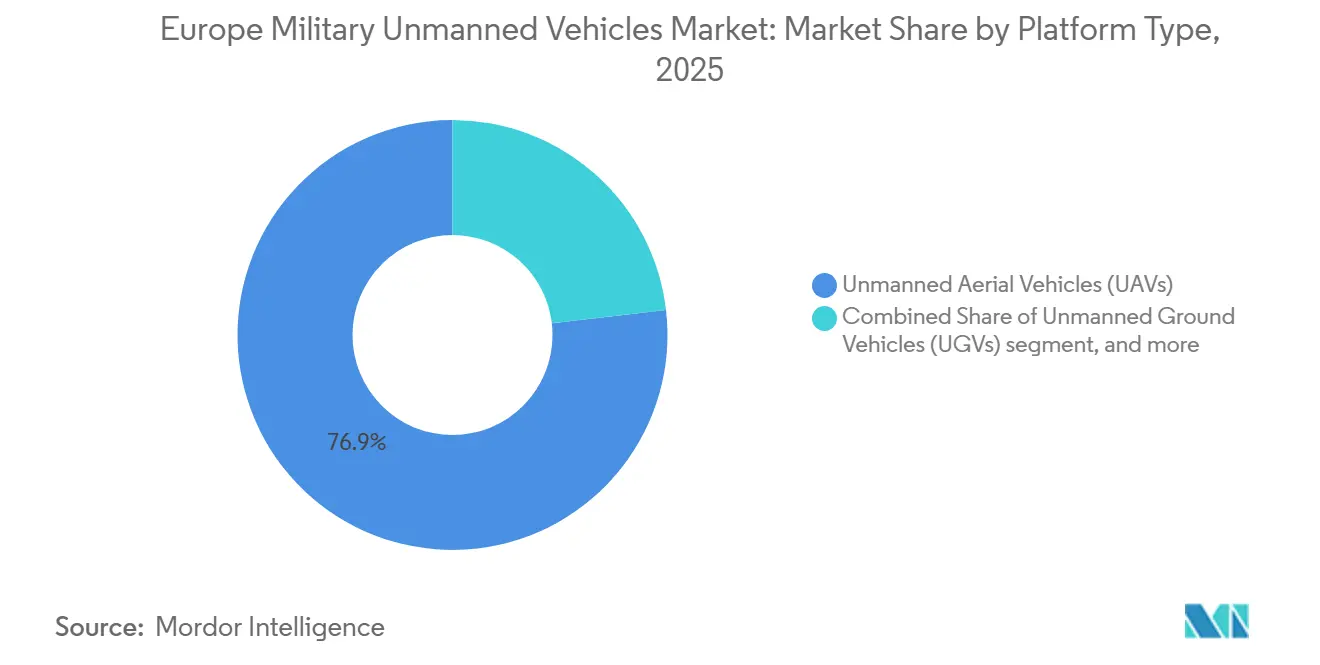
Marinesysteme steigen aufgrund von MinenkriegsführungsimperativenUAVs führten 2025 mit einem Anteil von 76,86 %, während UMVs bis 2031 voraussichtlich mit einem CAGR von 13,99 % wachsen werden, da die NATO der MCM und der Unterwassersicherheit in der Nordsee und im Baltikum Priorität einräumt. Das belgisch-niederländische rMCM-Programm, das auf 2,2 Milliarden EUR (2,56 Milliarden USD) bewertet wird, lieferte im März 2026 die ersten Schiffe und zielt darauf ab, die Kosten pro Einsatz um 50–60 % zu senken, indem risikoreiche Räumungsaufgaben von bemannten Schiffen auf unbemannte Oberflächen- und Unterwasserfahrzeuge verlagert werden. Schwedens LUUV-Vertrag über 60 Millionen SEK (6,3 Millionen USD) zielt auf GPS-verweigerte Umgebungen mit KI-basierter Sonarklassifizierung ab, und die Versuche im dritten Quartal 2026 werden längere Patrouillendauern und eine latenzarme Operatorüberwachung in kalten Gewässern testen.[2] UGVs halten einen mittleren Anteil im Teenagerbereich, mit Wachstum in Logistik- und Kampfmittelbeseitigungsrollen, da Einheiten standardisierte Plattformen einsetzen, die Nutzlasten über offene Schnittstellen integrieren, um Wartungs- und Schulungsaufwand zu reduzieren.
Der Markt für militärische unbemannte Fahrzeuge in Europa sieht UAVs weiterhin als Volumentreiber, da Systeme der Gruppe 1 und Gruppe 2 mit kommerziellen Komponenten und Dual-Use-Lieferketten schnell skalieren, insbesondere dort, wo BVLOS nicht erforderlich ist. Unbemannte Marinesysteme profitieren von NATO-zertifizierten Missionspaketen zur Minenerkennung und -neutralisierung und erhalten nun einen größeren Anteil der Kapitalbudgets, da maritime Engpässe die Risikoprofile erhöhen.
Die Einführung von UMVs verändert die Flottenzusammensetzung, indem unbemannte Mutterschiffe mit autonomen Minenräumfahrzeugen kombiniert werden, um die Abdeckung zu erweitern, ohne Besatzungen improvisierten Sprengkörpern auszusetzen. Im Luftbereich verankert der Protector RG Mk1 des Vereinigten Königreichs die ISR-Modernisierung durch KI-gestützte Planung, Multisensor-Ensembles und STANAG-4586-Kompatibilität, die die Zusammenarbeit mit NATO-Mitteln ermöglicht. Bodenrobotik bleibt für Basislogistik und Kampfmittelbeseitigung unverzichtbar, und europäische Programme bevorzugen nun Autonomie-Kits, die über mehrere Fahrgestelle nachgerüstet werden können, um Investitionen zu schützen und Abhängigkeiten zu vermeiden. Der Markt unterstützt gemeinsame Befehls-, Kontroll- und Kontrollstationsstandards, die es Teams ermöglichen, Fahrzeuge je nach NATO-Bedarf zwischen ISR-, Logistik- und Ingenieursmissionen umzuverteilen. Beschaffungsteams suchen plattformunabhängige Autonomieschichten, da langfristige Kosteneinsparungen aus der Wiederverwendung von Software und gemeinsamer Ausbildung über Formationen hinweg resultieren.

Nach Betriebsmodus:
Vollautonome Systeme gewinnen an Bedeutung durch BandbreitenknappheitFerngesteuerte Systeme hielten 2025 einen Anteil von 46,24 %, während vollautonome Plattformen bis 2031 voraussichtlich mit einem CAGR von 11,24 % wachsen werden, da umkämpfte EW-Umgebungen den Bedarf an bordeigenen Entscheidungsschleifen erhöhen, die nicht von konstanten Steuerungsverbindungen abhängen. Helsings CA-1 Europa demonstriert koordinierte Mehrplattform-Einsätze mit schnelleren Zykluszeiten und entspricht dem NATO-Bestreben nach widerstandsfähigen Wirkungsketten. Schwedens Demonstration eines 100-UAS-Schwarms zeigte, dass ein Operator komplexe Such- und Zuweisungsmuster über große Gebiete überwachen kann, was den Personalbedarf pro Einsatz reduziert. Halbautonome Modi halten einen Anteil im mittleren 30er-Bereich, da sie vorprogrammierte Routen mit menschlicher Genehmigung für wichtige Schritte ermöglichen und Geschwindigkeit und Aufsicht im Markt für militärische unbemannte Fahrzeuge in Europa ausbalancieren. Das Wachstum vollautonomer Systeme konzentriert sich auf ISR und Logistik, wo Einsatzregeln keine unmittelbare menschliche Autorität erfordern und Autonomie enge Zeitpläne und spärliche Kommunikation unterstützt. Das EU-KI-Gesetz nimmt militärische Anwendungen aus, aber Streitkräfte definieren weiterhin operative Leitplanken, während sie auf NATO-weite Leitlinien zur Standardisierung ethischer und sicherheitsbezogener Praktiken warten.
Anbieter bauen Autonomie-Stacks um überwachte Modi auf, die sicherstellen, dass ein Operator eingreifen kann, wodurch die Akzeptanz bei Kommandeuren und Beschaffungsbehörden in der europäischen Industrie für unbemannte Fahrzeuge verbessert wird. Die standardisierte Übergabe der Steuerung von ferngesteuerten zu autonomen Modi wird in HF-umkämpften Gebieten zu einer Designanforderung, und Lufttüchtigkeitsbehörden befassen sich weiterhin mit Sicherheitsfällen für Mehrfahrzeugoperationen. Ausbildungspipelines umfassen Mensch-Maschine-Team-Übungen, damit Operatoren sicherer mehr Systeme überwachen können, und die Doktrin orientiert sich an Standards für eine sinnvolle menschliche Kontrolle bei Einsatzentscheidungen. Im Prognosezeitraum wird die Einführung von Autonomie voraussichtlich von ISR und Logistik auf Ingenieur- und MCM-Rollen ausgeweitet, wo bordeigene Verarbeitung und deterministische Verhaltensweisen das Missionstiming im Markt für militärische unbemannte Fahrzeuge in Europa verbessern.
Nach Anwendung:
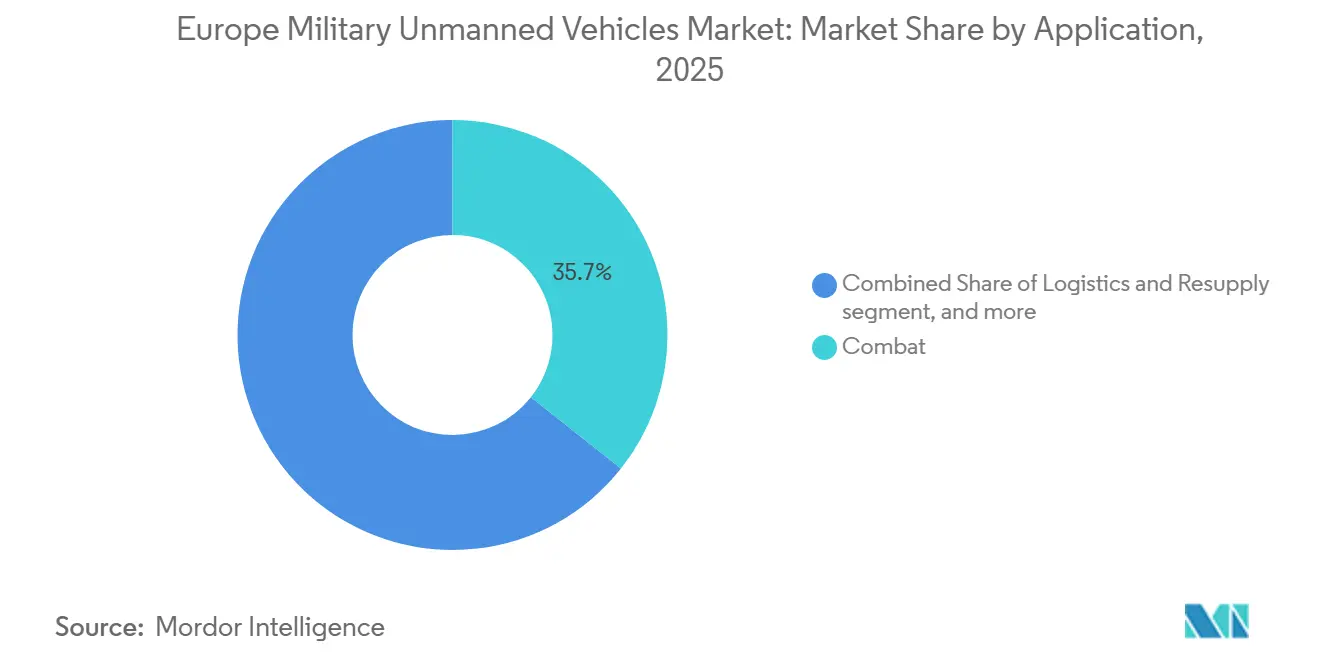
Logistikmissionen übertreffen Kampfeinsätze aufgrund der Dringlichkeit der letzten MeileKampfanwendungen führten 2025 mit einem Anteil von 35,67 %, während Logistik und Nachschub bis 2031 voraussichtlich mit einem CAGR von 10,14 % wachsen werden, da Streitkräfte das Risiko auf der letzten Meile reduzieren und Lieferzeitpläne in umkämpften Gebieten verkürzen. Deutschland setzt weiterhin UGV-Logistikkonzepte für den Transport von Lasten von 500 bis 1.000 Kilogramm pro Einsatz in Unterstützungsbereichen ein, was den Fahrerbedarf reduziert und die Nachschubversorgung beschleunigt. ISR bleibt eine Säule mit einem Anteil im mittleren 20er-Bereich, da das Vereinigte Königreich den Protector RG Mk1 für persistente Überwachung, Multisensor-Geheimdiensterfassung und Aufklärungs-, Überwachungs- und Erkundungsaufgaben einsetzt. Kampfmittelbeseitigung und MCM sichern gemeinsam einen Anteil im mittleren bis hohen Teenagerbereich und nutzen die politische Klarheit, um autonome Systeme in Minenfeldern und Gefahrenzonen einzusetzen, wo das Personalrisiko am höchsten ist. Der Markt für militärische unbemannte Fahrzeuge in Europa priorisiert Anwendungen, die messbare Zeiteinsparungen, reduziertes Risiko und hohen Nachhaltigkeitswert liefern, und bevorzugt Logistik-, ISR- und Minenräumrollen als frühe Anwender von Autonomie.
Mit verbesserter Autonomie und Zuverlässigkeit wird der Markt für militärische unbemannte Fahrzeuge in Europa Missionsbibliotheken und Aufgabenpakete integrieren, sodass Logistikdrohnen dynamisch umgeleitet werden und mit ISR-Mitteln koordiniert werden können, um Bedrohungen zu vermeiden. Kombinierte Waffenkonzepte verbinden bodengestützte UGVs mit Lasten mit Luftbegleitern und Überwachungsfahrzeugen, die Echtzeitsensorik nutzen, um sicherere Wege vorzuschlagen. MCM-Missionen verzeichnen eine erhöhte Beschaffung autonomer Fahrzeuge, die die Exposition bemannter Besatzungen reduzieren und vorhersehbare Kosten pro Räumung für die Budgetplanung bieten. Das Logistikwachstum wird voraussichtlich in Grenzgebieten und Regionen mit kritischer Infrastruktur am bedeutendsten sein, die eine schnelle Nachversorgung unter EW-Druck erfordern. Darüber hinaus wird das Wachstum in Bereichen unterstützt, in denen dedizierte Drohnenkorridore oder Ausnahmegenehmigungen die Genehmigungszyklen im Rahmen der EASA-Regelwerke verkürzen.
Nach Fahrzeuggröße:
Kleine Plattformen dominieren aufgrund verbrauchbarer WirtschaftlichkeitKleine Fahrzeuge eroberten 2025 41,23 % des Marktes für militärische unbemannte Fahrzeuge in Europa und wachsen bis 2031 mit einem CAGR von 9,87 %, da Massenproduktion, kommerzielle Komponenten und kurze Ausbildungszyklen die Skalierung begünstigen. Das ukrainische Ziel von 7 Millionen Drohnen für 2026 veranschaulicht, wie hochvolumige kleine Systeme Verteidigungen sättigen und anhaltenden taktischen Druck erzeugen können, was die europäischen Ansichten zur Kostenauferlegung und Toleranz gegenüber Abnutzung prägt. Mittlere Fahrzeuge halten einen Anteil im hohen 20er-Bereich für hybride Missionen, die ISR, Logistik und Präzisionswirkungen kombinieren. Große Plattformen wie MALE- und HALE-Systeme bleiben für strategische ISR unverzichtbar, stehen jedoch aufgrund der Stückkosten und umfangreicher Lufttüchtigkeitsfälle unter Kapitalprüfung. Der Markt für militärische unbemannte Fahrzeuge in Europa belohnt nun Designs, die über Nutzlasten und Größen hinweg angepasst werden können, um Autonomie, Ersatzteile und Ausbildung zu teilen.
Regulierungsprozesse prägen auch den Mix, da SORA-basierte Genehmigungen Zeit für BVLOS und komplexe Operationen hinzufügen. Gleichzeitig unterliegen viele kleine Drohnen unter 120 Metern leichteren Anforderungen oder klareren Ausnahmegenehmigungen, abhängig von der Mission und dem Luftraum. Operatoren bevorzugen es, kleine UAS für lokale ISR und Zielübergabe mit mittleren UAS zu kombinieren, die schwerere Nutzlasten tragen, was eine flexible Sequenzierung von Missionsaufgaben ermöglicht. Die europäische Industrie für unbemannte Fahrzeuge verzeichnet ein zunehmendes Interesse an gemeinsamen Steuergeräten und visuellen Schnittstellen über Plattformen hinweg, die es Operatoren ermöglichen, schnell zwischen Plattformen zu wechseln. Programme umfassen gehärtete Kommunikationsmodule für kleine Drohnen, um die Konnektivität unter Störbedingungen aufrechtzuerhalten und dadurch die Einsatzabschlussraten in umkämpften Zonen zu erhöhen.
Geografische Analyse
Markt für militärische unbemannte Fahrzeuge im Vereinigten Königreich und Kontinentaleuropa
Das Vereinigte Königreich entfiel 2025 auf 28,45 % des Marktes für militärische unbemannte Fahrzeuge in Europa, unterstützt durch das Protector-RG-Mk1-Programm und konsistente NATO-Interoperabilitätsanforderungen, während Deutschland bis 2031 voraussichtlich mit einem CAGR von 9,56 % die Expansion anführen wird, angetrieben durch Loitering-Munition und kollaborative Luftfahrzeuginitiativen. Die Flottenmodernisierung des Vereinigten Königreichs betont KI-gestützte ISR mit langer Ausdauer und Konformität mit STANAG 4586, was gemeinsame Missionen unterstützt. Deutschlands Vergabe von 540 Millionen EUR (629,10 Millionen USD) im Februar 2026 für Loitering-Munition verleiht dem schnellen Einsatz autonomer Teambildung Schwung.[3] Polens Verteidigungsausgaben von 4,7 % des BIP finanzieren Drohnenabwehr und einheimische Produktionslinien, die Lieferketten verkürzen und die Massenproduktion unterstützen. Spanien investiert in inländische Drohnenwerke und bereitet sich auf Programme wie SIRTAP mit Flugzielen für 2026 vor, um souveräne Fähigkeiten bei UAVs der mittleren Klasse aufzubauen.
Markt für militärische unbemannte Fahrzeuge in den nordischen Ländern und Mittel-/Osteuropa
Die nordischen Länder sind weiterhin Vorreiter bei der Autonomie in maritimen und arktischen Bereichen durch robuste Forschung und Tests. Schwedens LUUV integriert KI-Navigation und Sonarklassifizierung mit Versuchen, die für den Sommer 2026 geplant sind, um Langzeitmissionen in GPS-verweigerten Gewässern zu validieren. Finnlands KI-WASP-Projekt stellt 45 Millionen EUR (52,40 Millionen USD) bereit, um autonome Systeme in rauen Klimazonen zu verbessern und die dienstübergreifende Zusammenarbeit bei unbemannten Fähigkeiten zu stärken. Mittel- und Osteuropa betonen Drohnenabwehr und taktische Drohnen in nationalen Strategien, wobei Einsätze entlang von Grenzen und Küstengebieten Programmanforderungen und Ausbildung informieren. Der Markt für militärische unbemannte Fahrzeuge in Europa erkennt an, dass nordische und Benelux-Erkenntnisse zur maritimen Autonomie und zu Minenräumpaketen in Beschaffungsvorlagen für breitere EU-Flotten einfließen.
Markt für militärische unbemannte Fahrzeuge in Kontinentaleuropa
Industriepolitik und Lieferkettenresilienz spielen in der kontinentalen Planung eine herausragende Rolle. Das EU-Chips-Gesetz unterstützt fortschrittliche Halbleiterkapazitäten zur Verringerung externer Abhängigkeiten, während eine neue Fabrik in Deutschland eines führenden globalen Halbleiterherstellers künftige Abhilfemaßnahmen für Verteidigungselektronikprogramme signalisiert. Italien fördert die inländische UAV-Produktion durch Gemeinschaftsunternehmen, die mit europäischen Partnern abgestimmt sind, und stärkt so die souveräne Kapazität und das Exportpotenzial. Mit verbesserter Interoperabilität zielt der Markt für militärische unbemannte Fahrzeuge in Europa darauf ab, grenzüberschreitende Reibungsverluste zu reduzieren und die Einsatzgenerierungsraten über Luft-, Land- und Seemissionen hinweg zu erhöhen.
Wettbewerbslandschaft
Der Markt für militärische unbemannte Fahrzeuge in Europa ist mäßig fragmentiert. Etablierte Großunternehmen wie Leonardo S.p.A., BAE Systems plc, Thales Group, Saab AB und Airbus SE halten aufgrund ihrer Integrationserfahrung und Zertifizierungstiefe in den Luft-, Land- und Meeresdomänen einen erheblichen kombinierten Marktanteil. Software-native Neueinsteiger erweitern ihren Einfluss mit KI-gestützter Autonomie, modularen Kits und Update-Pipelines, die die Zeit bis zur Einsatzfähigkeit und die Nachhaltigkeitskosten reduzieren. Airbus hat die bemannte-unbemannte Teambildung mit Mindshare AI vorangetrieben, um Multisensor-Feeds in ein einheitliches Lagebild für schnellere Entscheidungsfindung durch Operatoren zu integrieren. Leonardos Industrieplan 2025–2029 stellt erhebliches Kapital für Autonomie und kollaborative Systeme bereit, einschließlich eines grenzüberschreitenden Gemeinschaftsunternehmens zur Skalierung der inländischen UAV-Produktion. Anbieter, die gesicherte Telemetrie, widerstandsfähige Positionsbestimmung, Navigation und Zeitgebung sowie zertifizierte Software-Pipelines nachweisen können, sind am besten positioniert, um langfristige Verträge im Markt für militärische unbemannte Fahrzeuge in Europa zu gewinnen.
Helsings Dynamik umfasst einen bedeutenden deutschen Vertrag, der im Februar 2026 für Loitering-Munition vergeben wurde, die mit kollaborativen Luftkampfkonzepten übereinstimmt, und unterstreicht die Bedeutung von Over-the-Air-Updates und schneller KI-Iteration für die Frontbereitschaft. Thales Group erweiterte seine EW-Integration durch den Erwerb autonomer Geräte im September 2025 und kombiniert Sensorik, Klassifizierung und Störung innerhalb dieser Plattformen. Im März 2025 beschleunigte Rheinmetall AG die Entwicklung von PATH-Autonomie-Kits in Deutschland, den nordischen Ländern und dem Vereinigten Königreich, um bestehende Plattformen schneller für Logistik- und Ingenieursmissionen anzupassen. BAE Systems plc unterzeichnete im November 2025 ein Absichtserklärungsprotokoll mit Turkish Aerospace, um interoperable unbemannte Kampfluftfahrzeuge zu erkunden und NATO-konforme Teambildungskonzepte in umkämpftem Luftraum zu unterstützen. Die Markttrends für militärische unbemannte Fahrzeuge in Europa begünstigen Anbieter, die Programmgrundlagen mit NATO-Rahmenwerken abstimmen, um länderübergreifende Einsätze zu vereinfachen.
Saab ABs LUUV-Programm validiert Ansprüche auf maritime Autonomie und setzt Wettbewerber unter Druck, Ausdauer- und Klassifizierungsleistung in GPS-verweigerten Bedingungen zu erreichen. Der Markt belohnt modulare Nutzlasten und gemeinsame Steuergeräte, die Ausbildung standardisieren und Nachhaltigkeitskosten über Flotten hinweg im Markt für militärische unbemannte Fahrzeuge in Europa reduzieren. Anbieter, die die Konformität mit IEC 62443 und verwandten Cybersicherheits-Grundlinien nachweisen, stärken ihre Angebote für Programme, die gehärtete Verbindungen und authentifizierte Updates im Feld erfordern.
Marktführer im europäischen Markt für militärische unbemannte Fahrzeuge
-
Thales Group
-
BAE Systems plc
-
Leonardo S.p.A.
-
Rheinmetall AG
-
Saab AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für militärische unbemannte Fahrzeuge in Europa Unternehmen in diesem Bericht
- Airbus SE
- Leonardo S.p.A.
- Dassault Aviation SA
- Rheinmetall AG
- BAE Systems plc
- Thales Group
- Saab AB
- Milrem AS
- QinetiQ Group
- Kongsberg Gruppen ASA
- Exail Technologies SA
- Elbit Systems Ltd.
- Israel Aerospace Industries Ltd.
- Lockheed Martin Corporation
- General Atomics
- Northrop Grumman Corporation
- Textron Inc.
- L3Harris Technologies, Inc.
- AeroVironment, Inc.
- Anduril Industries, Inc.
- DroneShield Ltd.
Lesen Sie die Analyse der markt für militärische unbemannte fahrzeuge in europa-Unternehmen
Neueste Industrielle Entwicklungen in Markt für militärische unbemannte Fahrzeuge in Europa
- Februar 2026: Der Haushaltsausschuss des deutschen Bundestages genehmigte 540 Millionen EUR (623,40 Millionen USD) für die Beschaffung von Kamikazedrohnen von den deutschen Herstellern Helsing und Stark Defence zur Sicherstellung fortschrittlicher Verteidigungsfähigkeiten.
- Januar 2026: Die französische Verteidigungsbeschaffungsbehörde (DGA) vergab Verträge an Naval Group und Airbus Helicopters im Rahmen des SDAM-Programms zur Entwicklung und Lieferung von VTOL-UAVs für die operativen Bedürfnisse der französischen Marine.
- Januar 2026: Die französische Armee testete einen wasserstoffbetriebenen Hermione-UGV zur Förderung der Entwicklung KI-geführter Kampfeinheiten bis 2027, mit Schwerpunkt auf Autonomie, Energieeffizienz und nahtloser Integration auf Einheitsebene sowie strengen Versuchen, die die operative und technologische Bereitschaft unterstützen.
Berichtsumfang des europäischen Marktes für militärische unbemannte Fahrzeuge
Unbemannte Fahrzeuge sind Plattformen, die von einem menschlichen Bediener ferngesteuert oder autonom von einem programmierten Bordcomputer navigiert werden können. Dieser Bericht untersucht Plattformen, die von den Streitkräften für verschiedene Missionen eingesetzt werden.
Der europäische Markt für militärische unbemannte Fahrzeuge ist nach Plattformtyp, Betriebsmodus, Anwendung, Fahrzeuggröße und Geografie segmentiert. Nach Plattformtyp ist der Markt in unbemannte Luftfahrzeuge, unbemannte Bodenfahrzeuge und unbemannte Marinefahrzeuge segmentiert. Nach Betriebsmodus ist der Markt in ferngesteuert, halbautonomisch und vollautonomisch segmentiert. Nach Anwendung ist der Markt in Aufklärung, Überwachung und Erkundung, Kampf, Logistik und Nachschub, Kampfmittelbeseitigung, Minenabwehr und sonstige segmentiert. Nach Fahrzeuggröße ist der Markt in klein, mittel und groß segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den europäischen Markt für militärische unbemannte Fahrzeuge in den wichtigsten Ländern der Region. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Unbemannte Luftfahrzeuge |
| Unbemannte Bodenfahrzeuge |
| Unbemannte Marinefahrzeuge |
| Ferngesteuert |
| Halbautonomisch |
| Vollautonomisch |
| Aufklärung, Überwachung und Erkundung |
| Kampf |
| Logistik und Nachschub |
| Kampfmittelbeseitigung |
| Minenabwehr |
| Sonstige |
| Klein |
| Mittel |
| Groß |
| Vereinigtes Königreich |
| Deutschland |
| Spanien |
| Italien |
| Frankreich |
| Russland |
| Norwegen |
| Polen |
| Schweden |
| Übriges Europa |
| Nach Plattformtyp | Unbemannte Luftfahrzeuge |
| Unbemannte Bodenfahrzeuge | |
| Unbemannte Marinefahrzeuge | |
| Nach Betriebsmodus | Ferngesteuert |
| Halbautonomisch | |
| Vollautonomisch | |
| Nach Anwendung | Aufklärung, Überwachung und Erkundung |
| Kampf | |
| Logistik und Nachschub | |
| Kampfmittelbeseitigung | |
| Minenabwehr | |
| Sonstige | |
| Nach Fahrzeuggröße | Klein |
| Mittel | |
| Groß | |
| Nach Geografie | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Norwegen | |
| Polen | |
| Schweden | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Markt für militärische unbemannte Fahrzeuge im Jahr 2025 und wie ist der Wachstumsausblick bis 2031?
Der Markt für militärische unbemannte Fahrzeuge in Europa wurde im Jahr 2025 auf 5,15 Milliarden USD geschätzt und soll von 5,46 Milliarden USD im Jahr 2026 auf 8,29 Milliarden USD im Jahr 2031 bei einem CAGR von 8,71 % über den Zeitraum 2026–2031 wachsen.
Welches Land führt den europäischen Markt für militärische unbemannte Fahrzeuge an und welches wächst am schnellsten?
Das Vereinigte Königreich führt mit 28,45 % im Jahr 2025, während Deutschland mit einem prognostizierten CAGR von 9,56 % bis 2031 die schnellste Expansion verzeichnet.
Welches Plattformsegment führt und welches wächst in Europa am schnellsten?
UAVs führen 2025 mit 76,86 %, und UMVs weisen das stärkste Wachstum mit einem prognostizierten CAGR von 13,99 % bis 2031 auf, angetrieben durch MCM-Programme.
Welche Anwendungen expandieren am schnellsten innerhalb europäischer Verteidigungsprogramme?
Logistik und Nachschub ist die am schnellsten wachsende Anwendung mit einem prognostizierten CAGR von 10,14 % bis 2031, während Kampf mit 35,67 % im Jahr 2025 die größte Anwendung bleibt.
Wie entwickelt sich die Einführung von Autonomie in europäischen unbemannten Systemen?
Vollautonome Plattformen werden voraussichtlich mit einem CAGR von 11,24 % wachsen, da Bedingungen der elektronischen Kriegsführung und Bandbreitenbeschränkungen den Bedarf an bordeigenen Entscheidungsschleifen erhöhen, während ferngesteuerte Systeme einen führenden Anteil behalten.
Was sind die Hauptrisiken für den europäischen Markt für militärische unbemannte Fahrzeuge?
Fragmentierte Zertifizierung und Cybersicherheitsschwachstellen in Führungs- und Kontrollverbindungen sowie GNSS-Verbindungen sind die primären Hemmnisse, die Zeitpläne verlängern und gehärtete Architekturen sowie mehrschichtige Abwehrmaßnahmen der elektronischen Kriegsführung erfordern.