
Marktgröße und Marktanteil für Automobil-Servolenkungsmotoren
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 10.12 Milliarden US-Dollar |
| Marktgröße (2031) | 12.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.12 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Automobil-Servolenkungsmotoren von Mordor Intelligence
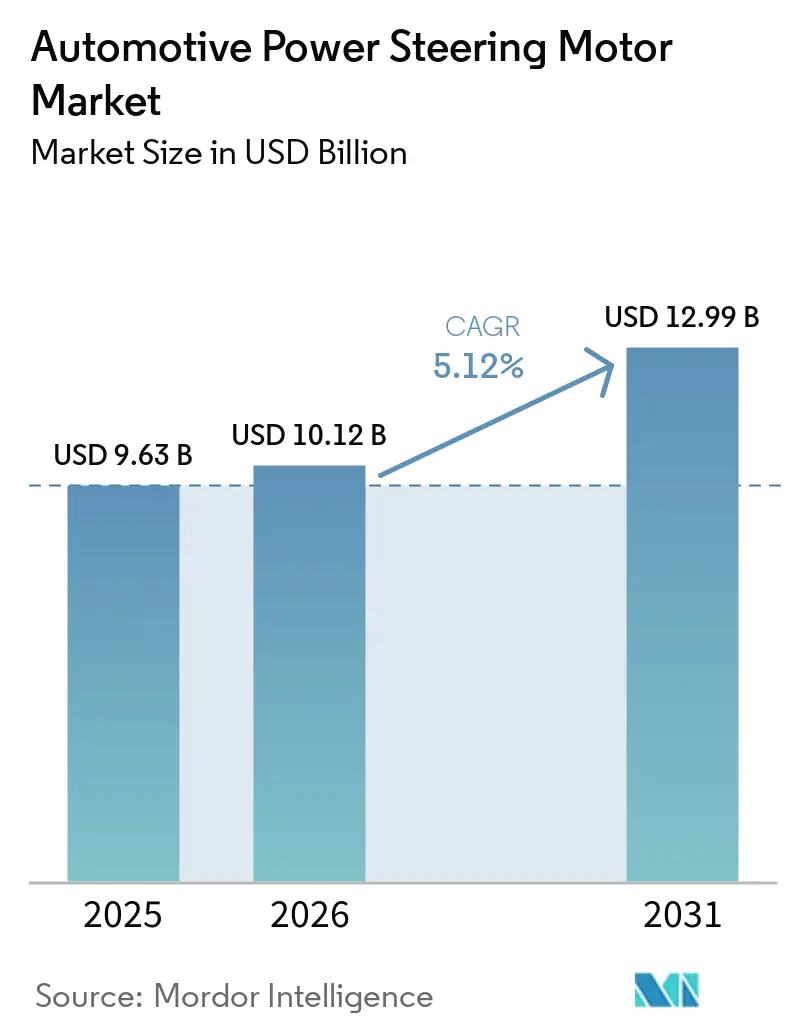
Der Markt für Kraftfahrzeug-Servolenkungsmotoren wurde im Jahr 2025 auf 9,63 Milliarden USD geschätzt und wird voraussichtlich von 10,12 Milliarden USD im Jahr 2026 auf 12,99 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,12 % während des Prognosezeitraums (2026–2031). Die rasche Einführung von EPS wird durch strengere Kraftstoffverbrauchs- und CO₂-Vorschriften, die Integration mit fortschrittlichen Fahrerassistenzfunktionen und den Wandel hin zu softwaredefinierten Fahrzeugplattformen vorangetrieben. Automobilhersteller betrachten Lenkmotoren als entscheidende Enabler für Steer-by-Wire-Architekturen, die höhere Automatisierungsgrade unterstützen und gleichzeitig die Wartungskosten über die Lebensdauer senken. Asien-Pazifik bleibt das wichtigste Fertigungszentrum und profitiert von dichten Elektronik-Lieferketten und einer starken Produktion von batterieelektrischen Fahrzeugen. Im Gegensatz dazu helfen Lokalisierungsstrategien in ASEAN und Mexiko, Versorgungsrisiken bei Seltenen Erden und Halbleitern abzufedern. In allen Regionen gewinnen bürstenlose Gleichstrommotoren Marktanteile, da Siliziumkarbid-Wechselrichter leistungsfähigere Leistungselektronik finanziell rentabel und konform mit künftigen Cybersicherheitsstandards machen.
Wesentliche Erkenntnisse des Berichts
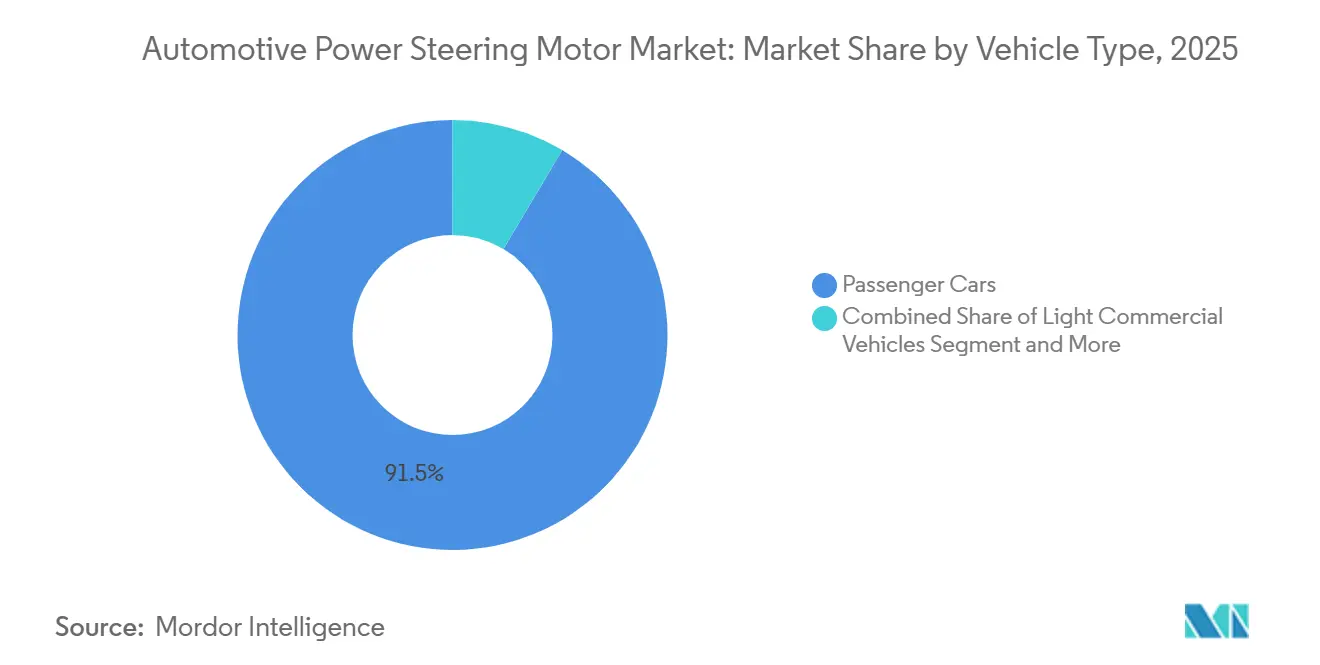
- Nach Fahrzeugtyp entfielen 2025 91,48 % des Marktanteils für Kraftfahrzeug-Servolenkungsmotoren auf Personenkraftwagen, während leichte Nutzfahrzeuge bis 2031 voraussichtlich mit einem CAGR von 7,12 % wachsen werden.
- Nach Servolenkungstyp dominierte die elektrische Servolenkung (EPS) mit einem Marktanteil von 70,31 % im Jahr 2025 und wird voraussichtlich auch das schnellste Wachstum mit einem CAGR von 8,18 % bis 2031 verzeichnen.
- Nach Produkttyp führte die Säulen-EPS (CEPS) mit einem Marktanteil von 41,28 % im Jahr 2025, während die Zahnstangen-EPS (REPS) bis 2031 voraussichtlich mit einem CAGR von 11,22 % expandieren wird.
- Nach Motortechnologie machten bürstenbehaftete Gleichstrommotoren 2025 57,45 % des Marktes für Kraftfahrzeug-Servolenkungsmotoren aus, während bürstenlose Gleichstrommotoren bis 2031 voraussichtlich mit einem CAGR von 8,72 % wachsen werden.
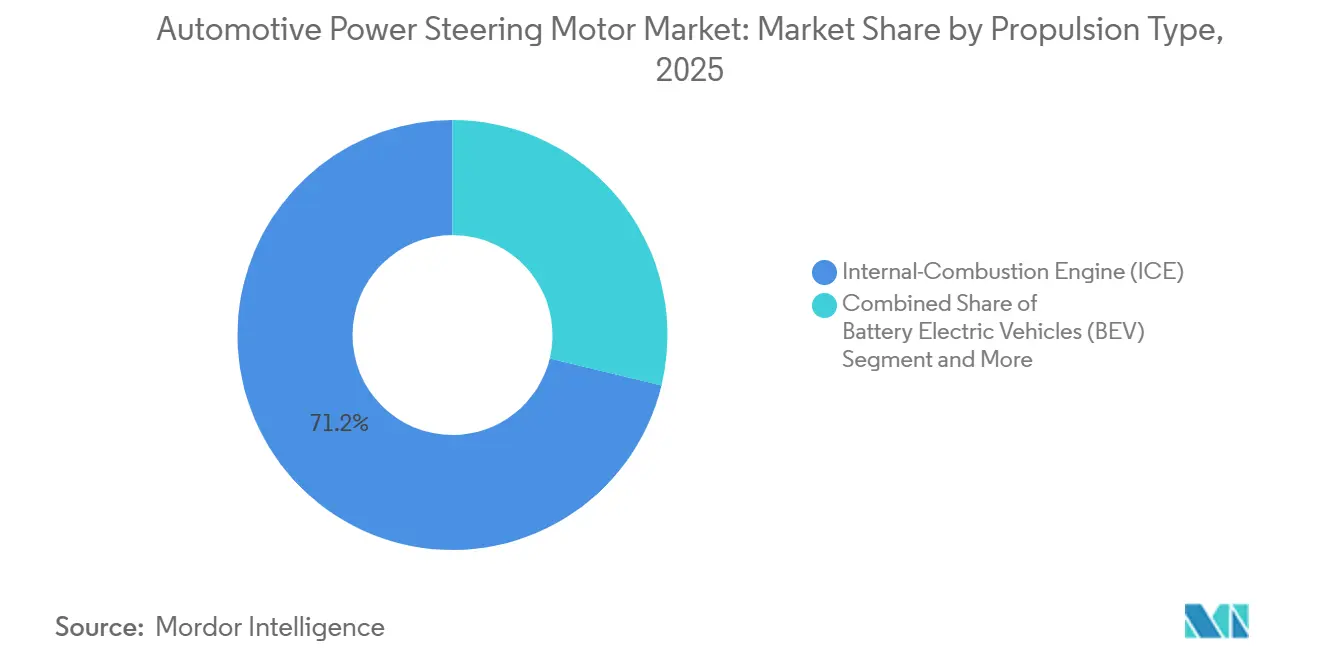
- Nach Antriebstyp hielten Fahrzeuge mit Verbrennungsmotor (ICE) 2025 einen Marktanteil von 71,22 %, während batterieelektrische Fahrzeuge (BEV) bis 2031 mit einem CAGR von 12,25 % stark wachsen werden.
- Nach Vertriebskanal erzielten OEM-Kanäle 2025 94,35 % des Umsatzes im Markt für Kraftfahrzeug-Servolenkungsmotoren, während das Aftermarket-Segment bis 2031 voraussichtlich mit einem CAGR von 8,79 % expandieren wird.
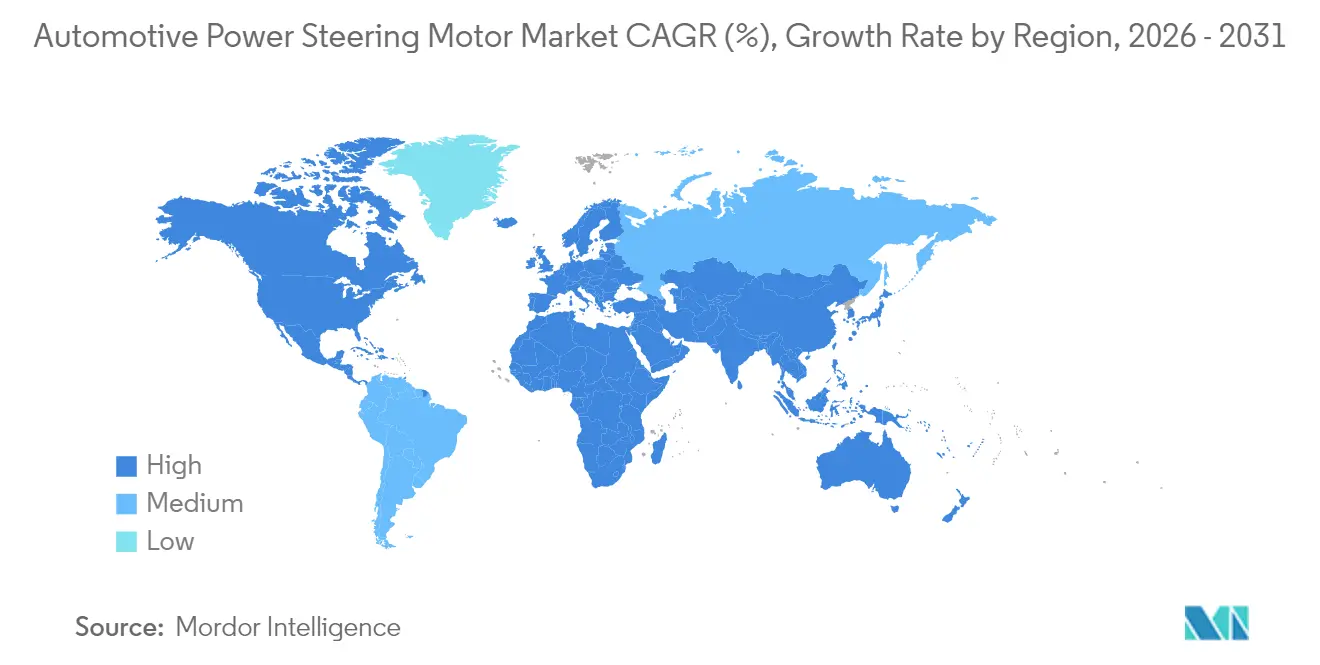
- Nach Geografie führte Asien-Pazifik den Markt 2025 mit einem Anteil von 54,55 % an, während der Nahe Osten und Afrika voraussichtlich das schnellste Wachstum mit einem CAGR von 9,35 % bis 2031 verzeichnen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Umstieg auf EPS für Kraftstoffeffizienz und CO₂-Konformität | +1.2% | Global, mit EU und China als führende regulatorische Treiber | Mittelfristig (2–4 Jahre) |
| Produktion elektrifizierter Fahrzeuge in China und Indien | +1.1% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf ASEAN-Märkte | Kurzfristig (≤ 2 Jahre) |
| Integration mit ADAS und Steer-by-Wire | +0.9% | Nordamerika und EU im Premiumsegment, Asien-Pazifik folgend | Langfristig (≥ 4 Jahre) |
| Lieferantenlokalisierung in ASEAN und Mexiko | +0.7% | ASEAN-5, Mexiko, mit Lieferkettenvorteilen für NAFTA | Mittelfristig (2–4 Jahre) |
| Kostensenkungen bei Siliziumkarbid-Umrichtern | +0.6% | Global, mit früher Einführung in Premium-Elektrofahrzeugsegmenten | Mittelfristig (2–4 Jahre) |
| OEM-Over-the-Air-Drehmomentkarten-Updates | +0.4% | Nordamerika und EU, Ausweitung auf Premium-Asien-Pazifik-Modelle | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umstieg auf EPS für Kraftstoffeffizienz und CO₂-Konformität
Der regulatorische Druck treibt die Einführung von EPS voran, da Automobilhersteller Kraftstoffeffizienzverbesserungen von 2–4 % gegenüber Hydrauliksystemen anstreben, wobei die Technologie motorgetriebene Hydraulikpumpen eliminiert, die kontinuierlich 2–6 PS verbrauchen. Die CO₂-Emissionsziele der Europäischen Union von 95 g/km bis 2025 und Chinas Doppelpunktepolitik erzeugen Konformitätsdruck, der über traditionelle Kosten-Nutzen-Kalkulationen hinausgeht[1]. Dieser regulatorische Schwung beschleunigt die EPS-Durchdringung im Fahrzeugsegment für preisgünstige Fahrzeuge, wo Hersteller die Technologie bisher aufgrund höherer Vorlaufkosten vermieden. Der Umstieg ermöglicht es Automobilherstellern, flottenweite Emissionsreduzierungen zu erzielen, ohne die Fahrzeugleistung zu beeinträchtigen, da EPS-Systeme Lenkunterstützung nur bei Bedarf bereitstellen, anstatt konstanten Hydraulikdruck aufrechtzuerhalten. Nutzfahrzeughersteller übernehmen EPS zunehmend, um strenge Emissionsstandards zu erfüllen und gleichzeitig die Gesamtbetriebskosten durch den Wegfall der Hydraulikflüssigkeitswartung und eine verbesserte Kraftstoffeffizienz zu senken.
Rasche Produktion elektrifizierter Fahrzeuge in China und Indien
Chinas Anstieg der BEV-Produktion schafft eine konzentrierte Nachfrage nach EPS-Motoren, wobei inländische Hersteller wie BYD und aufkommende Akteure Lenksysteme benötigen, die für elektrische Fahrzeugarchitekturen optimiert sind und nicht auf Verbrennungsmotor-Umrüstungen basieren. Indiens aufkommende Elektrifizierungspolitik verstärkt diese Nachfrage, da Automobilhersteller wie Tata Motors eine 80-prozentige Lokalisierung für Elektrofahrzeugkomponenten erreichen, einschließlich der internen Motorproduktion zur Reduzierung der Importabhängigkeit. Diese regionale Konzentration schafft Lieferketteneffizienzen für EPS-Motorhersteller, die in der Lage sind, lokale Produktionskapazitäten aufzubauen, setzt den Markt jedoch auch geopolitischen Risiken in Bezug auf den Zugang zu Seltenen-Erden-Materialien und Technologietransferanforderungen aus.
Integration mit ADAS und Steer-by-Wire-Roadmaps
EPS-Systeme dienen als grundlegende Hardware für automatisierte Fahrfunktionen, wobei Lenkmotoren die präzise Drehmomentkontrolle liefern, die für Spurhalteassistenz, automatisiertes Parken und Notlenkeingriffe erforderlich ist. ZFs jüngste Steer-by-Wire-Implementierung im Nio ET9 zeigt, wie die Eliminierung mechanischer Lenkverbindungen eine fortschrittliche Fahrdynamikregelung ermöglicht, die mit traditionellen Systemen unmöglich wäre. Diese Integration schafft Anbieterbindungseffekte, da Automobilhersteller, die autonome Fahrfähigkeiten entwickeln, Lenklieferanten benötigen, die in der Lage sind, integrierte Hardware-Software-Lösungen anstelle von eigenständigen mechanischen Komponenten zu liefern. Die Technologie-Roadmap geht über aktuelle ADAS-Anwendungen hinaus, wobei Steer-by-Wire-Systeme variable Lenkübersetzungen, anpassbare Fahrererlebnisse und ausfallsichere Redundanz für höhere Automatisierungsgrade ermöglichen. Volkswagens Entwicklung eines modularen Lenksystems für Fahrzeuge der Premium Platform Electric zeigt, wie die EPS-Integration zum Kernbestandteil softwaredefinierten Fahrzeugarchitekturen wird und kontinuierliche Over-the-Air-Updates sowie Leistungsoptimierungen erfordert.
Lokalisierung von Tier-1-Lieferanten in ASEAN und Mexiko
Die Fertigungslokalisierung beschleunigt sich, da Tier-1-Lieferanten regionale Produktionskapazitäten aufbauen, um wachsende Automobilmontageoperationen in Thailand, Indonesien, Malaysia und Mexiko zu bedienen. Nexteer's Expansion in Mexiko mit einem neuen Technologiezentrum, das bis 2026 mehr als 350 Arbeitsplätze schafft, ist ein Beispiel für diesen Trend und konzentriert sich auf elektrische Servolenkung und Lenksäuleninnovationen mit Vorserienprototyp-Kapazitäten[2]. Die Fahrzeugproduktion in der ASEAN-Region wird voraussichtlich bis Mitte der 2030er Jahre 6 Millionen Einheiten erreichen, angetrieben durch chinesische OEM-Investitionen in die Elektrofahrzeugfertigung und Kapazitätserweiterungen japanischer Automobilhersteller[3]. Diese Lokalisierung reduziert Logistikkosten und Währungsrisiken und ermöglicht gleichzeitig eine schnellere Reaktion auf regionale OEM-Anforderungen, insbesondere da Mexiko sich darauf vorbereitet, bis 2025 mit einem starken Fokus auf Elektrifizierungskomponenten zum fünftgrößten Fahrzeughersteller weltweit zu werden.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Engpässe in der Halbleiter-Lieferkette 2025–27 | -1.1% | Global, mit besonderem Druck bei Komponenten in Automobilqualität | Mittelfristig (2–4 Jahre) |
| Hohe EPS-Reparaturkosten für Fahrzeugsegmente im Niedrigpreisbereich | -0.8% | Global, mit gravierenden Auswirkungen in preissensiblen Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Seltenerden-Magneten | -0.7% | Global, mit Versorgungskonzentrationsrisiko durch Chinas Exportpolitik | Kurzfristig (≤ 2 Jahre) |
| Kostenlast der Cybersicherheits-Compliance | -0.5% | Regulierungsmärkte in Nordamerika und EU, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe in der Halbleiter-Lieferkette 2025–27
Engpässe bei Halbleitern in Automobilqualität beeinträchtigen weiterhin die EPS-Motorproduktion, wobei Leistungsmanagement-ICs und Motorsteuerungsprozessoren verlängerte Lieferzeiten aufweisen, die Fertigungspläne stören und Komponentenkosten erhöhen. Der Übergang der Automobilindustrie zu 800-V-Elektroarchitekturen verschärft diese Herausforderung und erfordert spezialisierte Siliziumkarbid-Halbleiter mit begrenzten Produktionskapazitäten und strengen Anforderungen an die Automobilqualifizierung. EPS-Hersteller sehen sich Zuteilungsbeschränkungen von Halbleiterlieferanten gegenüber, die Konsumgüterelektronik mit höherem Volumen gegenüber Automobilanwendungen bevorzugen, obwohl Automobilanwendungen eine höhere Rentabilität pro Einheit aufweisen. Diese Versorgungsenge zwingt zu langfristigen Liefervereinbarungen und Lagerbeständen als Puffer, die den Bedarf an Betriebskapital erhöhen und gleichzeitig die Produktionsflexibilität einschränken, um auf Nachfrageschwankungen zu reagieren.
Hohe EPS-Reparaturkosten für Fahrzeugsegmente im Niedrigpreisbereich
EPS-Systemersatzkosten im Bereich von 800–1.500 USD schaffen Erschwinglichkeitsbarrieren in preissensiblen Märkten, in denen Fahrzeugwerte Reparaturkosten möglicherweise nicht rechtfertigen, insbesondere bei alternden Niedrigpreisfahrzeugen, die sich dem Ende ihres Lebenszyklus nähern. Diese Kostenstruktur treibt Verbraucher zu Alternativprodukten aus dem Ersatzteilmarkt oder zum Fahrzeugwechsel statt zu OEM-Reparaturen, was die Markterweiterung in Regionen mit langen Fahrzeuglebensdauern und niedrigeren verfügbaren Einkommen begrenzt. Die Komplexität der EPS-Motorsteuergeräte-Integration erfordert spezialisierte Diagnosegeräte und Technikerausbildung, die vielen unabhängigen Reparaturwerkstätten fehlen, was Reparaturkapazitäten auf autorisierte Händler mit höheren Lohnkosten konzentriert. Hersteller von Niedrigpreisfahrzeugen stehen vor Designkompromissen zwischen anfänglicher Kostenwettbewerbsfähigkeit und langfristiger Wartbarkeit, da vereinfachte EPS-Architekturen zwar die Vorlaufkosten senken, aber die Reparaturkomplexität bei Ausfällen erhöhen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Nutzfahrzeugsegmente treiben Elektrifizierung voranPersonenkraftwagen behalten ihre Marktdominanz mit 91,48 % des Marktanteils für Kraftfahrzeug-Servolenkungsmotoren im Jahr 2025 bei, angetrieben durch regulatorische Anforderungen und die Verbrauchernachfrage nach fortschrittlichen Fahrerassistenzfunktionen, die eine präzise elektronische Lenksteuerung erfordern. Schwere Nutzfahrzeuge übernehmen EPS-Systeme aufgrund höherer Leistungsanforderungen und Bedenken hinsichtlich der Haltbarkeit langsamer. Aufkommende Anwendungen in elektrischen Nutzfahrzeugen schaffen jedoch neue Möglichkeiten für Hochdrehmoment-Motordesigns. Leichte Nutzfahrzeuge verzeichnen mit einem CAGR von 7,12 % für 2026–2031 das schnellste Wachstum und übertreffen Personenkraftwagen trotz eines kleineren Marktanteils, da Flottenoperatoren die Vorteile der Gesamtbetriebskosten von EPS-Systemen priorisieren, einschließlich reduzierter Wartung und verbesserter Kraftstoffeffizienz.
Der Wandel bei Nutzfahrzeugen spiegelt umfassendere Flottenelektrifizierungsmandate wider, bei denen Betreiber integrierte Lösungen suchen, die Lenk-, Brems- und Antriebsstrangsteuerungen kombinieren, um die Fahrzeugeffizienz zu optimieren und die Betriebskomplexität zu reduzieren. Flottenmanagement-Systeme erfordern zunehmend Ferndiagnose- und vorausschauende Wartungsfähigkeiten, die EPS-Systeme durch integrierte Sensoren und Kommunikationsprotokolle ermöglichen. Dies schafft Differenzierungsmöglichkeiten für Lieferanten, die flottenoptimierte Lösungen mit verlängerten Wartungsintervallen und Fernüberwachungsfähigkeiten liefern können, die Ausfallzeiten reduzieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar


Nach Servolenkungstyp:
EPS-Dominanz beschleunigt sichDie elektrische Servolenkung beherrschte 2025 70,31 % des Marktanteils für Kraftfahrzeug-Servolenkungsmotoren und wird bis 2031 mit einem CAGR von 8,18 % wachsen, was die Entwicklung der Technologie von einer Kraftstoffspaarlösung zu einer Enabler-Plattform für fortschrittliche Fahrzeugfunktionen widerspiegelt. Hydraulische Servolenkungssysteme verzeichnen eine sinkende Nachfrage, da Automobilhersteller Hydraulikkomponenten eliminieren, um die Komplexität zu reduzieren und die Elektrifizierung zu ermöglichen, obwohl die Technologie in Schwerlastanwendungen mit maximalem Lenkkraftbedarf weiterhin besteht. Die elektrohydraulische Servolenkung dient als Übergangstechnologie für Hersteller, die bestehende Plattformen aufrüsten, und kombiniert elektrische Motorunterstützung mit hydraulischer Sicherung für Anwendungen, die eine höhere Leistungsabgabe erfordern, als reine EPS-Systeme liefern können.
Die EPS-Wachstumskurve beschleunigt sich über traditionelle Einführungskurven hinaus, da die Technologie zur Voraussetzung für die ADAS-Integration und die Entwicklung autonomen Fahrens wird. Automobilhersteller spezifizieren EPS-Systeme zunehmend aufgrund ihrer Software-Update-Fähigkeiten und der Integration mit der Fahrzeugstabilitätskontrolle, was Lieferantenpartnerschaften schafft, die über die Komponentenlieferung hinaus bis hin zu Softwareentwicklung und Validierungsdienstleistungen reichen. Dieser Wandel transformiert EPS-Lieferanten von mechanischen Komponentenanbietern zu integrierten Technologiepartnern, die vollständige Lenklösungen mit eingebetteter Intelligenz und Konnektivitätsfunktionen liefern können.
Nach Produkttyp:
Zahnstangengestützte Systeme gewinnen an BedeutungDie Säulen-EPS (CEPS) hielt 2025 41,28 % des Marktanteils für Kraftfahrzeug-Servolenkungsmotoren aufgrund von Kostenvorteilen und Nachrüstkompatibilität mit bestehenden Fahrzeugarchitekturen, insbesondere bei kompakten und mittelgroßen Personenkraftwagen, wo Packaging-Einschränkungen integrierte säulenmontierte Lösungen begünstigen. Die Zahnstangen-EPS (REPS) wird mit einem CAGR von 11,22 % am schnellsten wachsen, angetrieben durch überlegene Leistungsmerkmale und Integrationsvorteile in Elektrofahrzeugplattformen, bei denen Lenksysteme höhere Präzision und Reaktionsfähigkeit erfordern. Die Ritzel-EPS (PEPS) bedient spezialisierte Anwendungen, die mittlere Leistungsniveaus erfordern, während die Doppelritzel-EPS (DPEPS) Hochleistungsfahrzeuge adressiert, die maximale Lenkpräzision und ausfallsichere Redundanz verlangen.
Aufkommende Parallelachs-EPS (PA-EPS)-Konfigurationen ermöglichen Packaging-Flexibilität für Elektrofahrzeugdesigns, bei denen traditionelle Lenksäulenlayouts mit der Batterieplatzierung und der Optimierung des Innenraumplatzes in Konflikt geraten. Die Produktentwicklung spiegelt den Wandel der Automobilhersteller hin zu plattformspezifischen Lenklösungen anstelle universeller Anwendungen wider, was Möglichkeiten für Lieferanten schafft, die maßgeschneiderte Motordesigns und Steuerungsalgorithmen liefern können. Fortschrittliche Motortopologien, einschließlich Axialfluss-Permanentmagnetdesigns, ermöglichen eine höhere Drehmomenteichte und reduzierte axiale Länge und adressieren Platzbeschränkungen in modernen Fahrzeugarchitekturen.
Nach Motortechnologie:
Bürstenlose Motoren setzen sich durchBürstenbehaftete Gleichstrommotoren behielten 2025 57,45 % des Marktanteils für Kraftfahrzeug-Servolenkungsmotoren aufgrund von Kostenvorteilen und etablierten Lieferketten. Bürstenlose Gleichstrommotoren werden jedoch bis 2031 voraussichtlich mit einem CAGR von 8,72 % wachsen, da Effizienz- und Haltbarkeitsanforderungen die überlegenen Leistungsmerkmale der Technologie begünstigen. Bürstenlose Motoren eliminieren mechanische Verschleißpunkte und ermöglichen die präzise Drehzahlregelung, die für fortschrittliche Fahrerassistenzfunktionen erforderlich ist, obwohl höhere Anfangskosten die Einführung in Budgetfahrzeugsegmenten begrenzen. Der Technologiewandel spiegelt breitere Elektrifizierungstrends in der Automobilindustrie wider, bei denen die Motoreffizienz die Fahrzeugreichweite und die Batterielebensdauer direkt beeinflusst.
Siliziumkarbid-Leistungselektronik senkt die Kosten für bürstenlose Motoren, indem sie die Wechselrichtereffizienz verbessert und den Kühlbedarf reduziert. Der Markt für SiC-Bauelemente wird bis 2031 voraussichtlich ein starkes Wachstum verzeichnen, wobei Automobilanwendungen einen erheblichen Anteil der Nachfrage nach Leistungs-SiC ausmachen. Diese Kostenkonvergenz beschleunigt die Einführung bürstenloser Motoren, da sich die Gesamtsystemkosten den bürstenbehafteten Alternativen annähern und dabei überlegene Leistung und Zuverlässigkeit bieten. Alternativen zu Seltene-Erden-Magneten, einschließlich Ferrit- und recycelter NdFeB-Materialien, adressieren Lieferkettenanfälligkeiten und halten gleichzeitig die für Automobilanwendungen erforderlichen Motorleistungsstandards aufrecht.
Nach Antriebstyp:
BEV-Wachstum transformiert AnforderungenFahrzeuge mit Verbrennungsmotor hielten 2025 71,22 % des Marktanteils für Kraftfahrzeug-Servolenkungsmotoren, während batterieelektrische Fahrzeuge mit einem CAGR von 12,25 % stark wachsen werden, da Elektrifizierungsmandate und Verbraucherpräferenzen die Einführung auf globalen Märkten vorantreiben. BEV-Lenksysteme erfordern die Integration mit Rekuperationsbremsung und Fahrzeugstabilitätskontrollsystemen, was Möglichkeiten für Lieferanten schafft, die koordinierte Fahrwerklösungen anstelle eigenständiger Lenkkomponenten liefern können. Hybridfahrzeuge dienen als Übergangstechnologie und erfordern Lenksysteme, die sowohl mit elektrischen als auch mit Verbrennungsantriebssträngen kompatibel sind und gleichzeitig die Effizienz über alle Betriebsmodi hinweg optimieren.
Die Entwicklung des Antriebsmixes schafft unterschiedliche Anforderungen an das Lenkmotordesign: BEVs ermöglichen einen Betrieb mit höherer Spannung und integriertes Wärmemanagement, während ICE-Fahrzeuge Kompatibilität mit 12-V-Elektroanlagen und Motorvibrationsisolierung erfordern. Über 50 % der batterieelektrischen Fahrzeuge werden bis 2027 voraussichtlich Siliziumkarbid-Antriebsstränge nutzen, gegenüber derzeit 30 %, was effizientere Lenksysteme mit reduziertem Stromverbrauch ermöglicht. Dieser Wandel schafft Technologie-Roadmap-Herausforderungen für Lieferanten, die gemischte Antriebsflotten bedienen, während sie Lösungen der nächsten Generation für vollständig elektrische Plattformen entwickeln.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Nach Vertriebskanal:
Chancen im Ersatzteilmarkt entstehenDie OEM-Nachfrage dominierte 2025 mit 94,35 % des Marktanteils für Kraftfahrzeug-Servolenkungsmotoren, was die integrierte Natur moderner EPS-Systeme widerspiegelt, die eine werkseitige Installation und Kalibrierung mit Fahrzeugsteuerungssystemen erfordern. Die Aftermarket-Nachfrage wird bis 2031 voraussichtlich mit einem CAGR von 8,79 % wachsen, angetrieben durch alternde Fahrzeugflotten, die EPS-Nachrüstungen und Ersatzkomponenten benötigen, insbesondere in Regionen mit verlängerten Fahrzeuglebensdauern und wachsender Serviceinfrastruktur. Die Aftermarket-Expansion steht vor Herausforderungen durch Systemkomplexität und Diagnoseanforderungen, die unabhängige Reparaturmöglichkeiten einschränken und Servicemöglichkeiten bei autorisierten Händlern und spezialisierten Servicezentren konzentrieren.
Das Aftermarket-Wachstum beschleunigt sich, da EPS-Systeme in früh eingeführten Fahrzeugen Ersatzintervalle erreichen und eine Nachfrage nach aufgearbeiteten Komponenten und Upgrade-Lösungen schaffen, die die Leistung gegenüber der Originalausrüstung verbessern. Der Kfz-Aftermarket prognostiziert bis 2031 ein erhebliches Wachstum, obwohl die Einführung von Elektrofahrzeugen langfristige Herausforderungen darstellt, da Elektrofahrzeuge weniger Wartungseingriffe als ICE-Fahrzeuge erfordern. Diese Dynamik schafft Möglichkeiten für Lieferanten, die Nachrüstlösungen liefern können, die hydraulische Systeme auf EPS aufrüsten und dabei die Kompatibilität mit bestehenden Fahrzeugarchitekturen und Steuerungssystemen aufrechterhalten.
Geografische Analyse
APAC-Markt für Automotive-Servolenkungsmotoren
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 54,55 % am Markt für Automotive-Servolenkungsmotoren, bedingt durch Chinas führende Stellung in der Fahrzeugproduktion und das beschleunigte Wachstum bei batterieelektrischen Fahrzeugen. Die lokalisierte Motorenproduktion profitiert von der regionalen Halbleiter-Backend-Montage und einer dichten Magnetlieferkette. Japanische und koreanische Tier-1-Zulieferer führen bei der Entwicklung präziser Algorithmen, während chinesische Zulieferer Skalenvorteile in Exportmärkte einbringen. Indien verstärkt den Schwung durch Lokalisierungsanreize, die den inländischen Wertschöpfungsanteil bei neuen Elektrofahrzeugmodellen erhöhen.
MEA-Markt für Automotive-Servolenkungsmotoren
Obwohl noch klein, wird für die Region Naher Osten und Afrika bis 2031 die höchste CAGR von 9,35 % prognostiziert, da Marokko und Saudi-Arabien exportorientierte Montagewerke fördern. Staatlich geförderte Industriezonen bieten Steuerbefreiungen und Preisgestaltung für erneuerbare Energien, die die Betriebskosten für Servolenkungsmotor-Werke senken. Das regionale Wachstum mindert zudem Europas Versorgungsrisikobedenken, indem es die geografische Diversität bei der Beschaffung kritischer Komponenten erhöht.
Markt für Automotive-Servolenkungsmotoren in Europa und Nordamerika
Europa und Nordamerika entwickeln sich stetig in Richtung Elektrifizierung und Fahrerassistenz der Stufe 2+, was die Nachfrage nach Motoren stimuliert, die cybersichere Updates gemäß ISO/SAE 21434 unterstützen. EU-Vorschriften zur Crashsicherheit und zu Emissionen festigen EPS als Standardspezifikation in allen Fahrzeugklassen. Gleichzeitig nutzen die Vereinigten Staaten das USMCA-Handelsabkommen, um die Komponentenproduktion in mexikanische Industriekorridore zu verlagern. Halbleiterengpässe bleiben ein Gegenwind, doch Multi-Sourcing-Strategien und Onshoring-Fördermittel helfen, Versorgungsschocks abzufedern. Zusammen entfallen auf die reifen Regionen mehr als ein Drittel des Marktes für Automotive-Servolenkungsmotoren, wobei die künftige Expansion hauptsächlich an Software-Monetarisierung und autonomiefähige Lenkmodule geknüpft ist.

Regulatorisches Umfeld
Die Regulierung von Lenksystemen wird weiterhin in Bezug auf Sicherheitsleistung, funktionale Sicherheit und cybersichere elektronische Steuerung verschärft, was den Wandel von hydraulischer Unterstützung zu EPS und Steer-by-Wire-fähigen Motorplattformen verstärkt. Die UNECE-Regelung Nr. 79 (Lenkanlagen) bleibt ein zentraler Anker für die Typgenehmigung in vielen Märkten, während die Ausrichtung der funktionalen Sicherheit an ISO 26262 weiterhin die Validierungs- und Softwareentwicklungsanforderungen für EPS-Motorsteuergeräte prägt.
Im Jahr 2026 wurde die Governance für Steer-by-Wire konkreter. Die ISO veröffentlichte ISO 19725:2026 mit Systemsicherheitsrichtlinien für Steer-by-Wire, und China trieb die Standardisierung von Lenksystemen voran, einschließlich GB 17675-2025, das ab Juli 2026 verbindlich wird. Auf der Handelsseite eröffnete das US-Handelsministerium ein Einbeziehungsfenster vom 1. bis 14. April 2026 im Zusammenhang mit dem Section-232-Einbeziehungsprozess für Automobilteile-Zölle, was die Compliance- und Beschaffungsprüfung für den grenzüberschreitenden Bezug von Lenkmotoren, Steuergeräten und zugehörigen Baugruppen verschärft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette reicht von vorgelagerten Materialien (Elektroblech, Kupferwicklungen, Lager und Permanentmagnete) über Leistungselektronik (Motorsteuerungs-ICs, SiC-Bauelemente, Sensoren) und Software (Steuerungsalgorithmen, Diagnostik, Sicherheits- und Cybersicherheitsartefakte). Anschließend geht es weiter zur Motorfertigung, EPS-Modulintegration (CEPS/REPS/andere Architekturen) und OEM-Fahrzeugmontage mit Endlinienkalibrierung. Tier-1-Lenkungslieferanten und vertikal integrierte elektromechanische Gruppen bündeln zunehmend Motoren mit Wechselrichtern, Steuergeräten und Software, was den Qualifizierungsumfang erweitert und die Differenzierung in Richtung Validierungsfähigkeit und eingebetteter Software-Toolchains verschiebt.
Zwei Engpässe wirken sich weiterhin auf die Kette aus. Erstens haben die Verfügbarkeit von Seltenerdmagneten und die Preisvolatilität die Lieferanten zu alternativen Motorarchitekturen und einer diversifizierteren Beschaffung gedrängt. Zweitens treibt die Knappheit von Automobil-Halbleitern weiterhin eine langfristigere Vorlaufzeitplanung und Multi-Sourcing für Steuergeräte und Leistungskomponenten voran. Lokalisierungs- und Partnerschaftsaktivitäten sind auch auf der Integrationsebene sichtbar, darunter der Beginn der Serienproduktion von Steer-by-Wire durch ZF für den NIO ET9 im Februar 2025 und die Erweiterung von ZF Rane Automotive India um Rack-Drive-EPS sowie die Lizenzierung der Column-Drive-Technologie im Januar 2025, um Lieferketten zu verkürzen und sich an regionale OEM-Plattformen anzupassen. In ASEAN deutet ein im November 2025 unterzeichnetes Memorandum of Understanding zwischen der China Automotive Systems-Tochter Hubei Henglong und KYB-UMW zur Lokalisierung der EPS-Fertigung in Malaysia auf eine nachgelagerte Kapazitätsentwicklung näher an der Fahrzeugmontage hin.
Wettbewerbslandschaft
Der Markt für Kraftfahrzeug-Servolenkungsmotoren ist mäßig konzentriert: Führende globale Tier-1-Zulieferer behaupten Wettbewerbsvorteile durch proprietäre Motorsteuerungs-IP, integrierte Wechselrichter und langfristige Lieferverträge. Bosch, JTEKT, Nexteer, ZF und Hyundai Mobis beliefern gemeinsam die Mehrheit der EPS-Zahnstangen für Volumenplattformen. Ihre frühen Investitionen in bürstenlose Algorithmen und ADAS-Schnittstellen setzen hohe Wechselhürden für kleinere Wettbewerber.
Strategische Fusionen und Übernahmen schärfen die vertikale Integration. Die Fusion von Schaeffler mit Vitesco im Jahr 2024 schafft einen diversifizierten elektromechanischen Konzern, der E-Achsen, Wechselrichter und Lenkantriebe umfasst und gebündelte Fahrwerkangebote ermöglicht, die die Stücklistenkomplexität für OEMs reduzieren. Innovationen bei Seltene-Erden-freien Motoren wie ZFs I2SM-Einheit zeigen, wie Marktführer Materialrisiken absichern und dabei vergleichbare Leistung versprechen, was Beschaffungsmodelle potenziell neu gestalten könnte, wenn die Einführung skaliert.
Partnerschaften zwischen Lenkspezialisten und Softwareanbietern intensivieren sich. Automobilhersteller fordern ISO 26262-konforme Toolchains und sichere Update-Server, was Co-Entwicklungsvereinbarungen mit Embedded-Software-Unternehmen vorantreibt. Tier-1-Zulieferer schließen ihrerseits Wafer-Kapazitätsverträge mit Leistungshalbleiterherstellern ab, um SiC-Versorgung zu sichern. Der Wettbewerbsdruck verlagert sich damit von der mechanischen Leistung hin zu Softwarequalität, Cyberabwehr und Lieferkettenresilienz – Bereiche, in denen etablierte Anbieter nach wie vor bemerkenswerte Vorteile genießen.
Marktführer in der Automobil-Servolenkungsmotor-Industrie
-
JTEKT Corporation
-
Robert Bosch GmbH
-
Nexteer Automotive Corp.
-
ZF Friedrichshafen AG
-
NSK Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Servolenkungsmotoren
- JTEKT Corporation
- Robert Bosch GmbH
- Nexteer Automotive Corp.
- ZF Friedrichshafen AG
- NSK Ltd.
- Hyundai Mobis Co. Ltd.
- Hitachi Astemo CO. Ltd.
- Thyssenkrupp AG
- Mando Corp.
- DENSO Corporation
- Nidec Corporation
- Mitsubishi Electric Corp.
- DY Auto
- BorgWarner Inc.

Marktchancen und Zukunftsaussichten
Steer-by-Wire und EPS-Module mit höherem Wertanteil schaffen Freiräume für Lieferanten, die Motoren, Steuergeräte und Sicherheitsnachweise als integriertes, produktionsreifes Paket anbieten können. Ein konkretes Signal ist der Beginn der Serienproduktion eines Steer-by-Wire-Systems durch Nexteer im April 2026 für einen führenden chinesischen Hersteller von New-Energy-Fahrzeugen, was die Nachfrage nach hochpräziser Motorsteuerung, Redundanzkonzepten und Validierungsdienstleistungen erhöht, die auf die Softwaredefinierte-Fahrzeug-Roadmaps der OEMs abgestimmt sind.
Regionale Lokalisierungs- und Exportprogramme erweitern auch die adressierbare Basis für EPS-Motorenlieferanten, insbesondere im asiatisch-pazifischen Raum und in anderen aufstrebenden Fertigungskorridoren. China Automotive Systems begann im Mai 2026 mit Volumenlieferungen von EPS-Systemen an eine europäische Division eines globalen Automobilherstellers, mit einem Ziel von 300.000 Einheiten jährlich, und die Beschaffungsanforderungen unterstreichen den Bedarf an kostenwettbewerbsfähigen, konformen Motorplattformen. Die Elektrifizierung von Nutzfahrzeugen bietet ein weiteres Chancensegment: Nabtesco gab im Mai 2026 Pläne bekannt, vollelektrische Servolenkungen für große Nutzfahrzeuge in Serie zu produzieren, beginnend mit China, und Knorr-Bremse meldete im Juni 2026 einen Serienauftrag für elektrische Servolenkung im asiatisch-pazifischen Raum, wobei der Serienstart (SOP) für 2028 geplant ist. Diese Schritte unterstützen die Entwicklungsnachfrage nach Motordesigns mit höherem Drehmoment und langlebigkeitsorientierten Architekturen.
Recent Industry Developments in Markt für Automotive-Servolenkungsmotoren
- Mai 2026: JTEKT Corporation benannte ihr Steer-by-Wire-System Syncusteer und stellte einen Antrag auf Markeneintragung. Dieser Schritt formalisierte die Produktpositionierung, da Steer-by-Wire zu einer Lenkarchitektur mit höherem Inhalt wird, und unterstützt eine klarere Kommerzialisierung und OEM-Programmeinbindung rund um JTEKT-gebrandete SbW-Angebote.
- April 2026: Nexteer Automotive begann mit der Serienproduktion seines Steer-by-Wire-Systems für ein Serienfahrzeugprogramm mit einem chinesischen Hersteller von Fahrzeugen mit neuer Energie. Dieser Meilenstein bewegt Steer-by-Wire von Pilotdemonstrationen in die skalierte Fahrzeugproduktion und erhöht die Anforderungen an Motorsteuerungssicherheit, Redundanzkonzepte und Fertigungsvalidierung innerhalb von EPS-Lieferketten.


Markt für Automotive-Servolenkungsmotoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Umsatz aus Motoren, die zur Bereitstellung von Lenkunterstützung in Personen- und Nutzfahrzeugen verwendet werden, sowohl bei der OEM-Erstausrüstung als auch beim Aftermarket-Ersatz, gemessen an dem Punkt, an dem der Wert des Lenkmotors in der Lieferkette realisiert wird.
Ausschlüsse aus dem Umfang: Er schließt nicht-automotive Lenkanwendungen und breitere Lenkungssystemteile aus, die keinen Lenkunterstützungsmotor enthalten.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Nach Servolenkungstyp
- Hydraulische Servolenkung (HPS)
- Elektrohydraulische Servolenkung (EHPS)
- Elektrische Servolenkung (EPS)
- Nach Produkttyp
- Zahnstangengestützte EPS (REPS)
- Säulengestützte EPS (CEPS)
- Ritzelgestützte EPS (PEPS)
- Doppelritzel-EPS (DPEPS)
- Parallelachsen-EPS (PA-EPS)
- Nach Motortechnologie
- Bürstenloser Gleichstrommotor
- Bürstenbehafteter Gleichstrommotor
- Nach Antriebstyp
- Verbrennungsmotor (ICE)
- Hybridfahrzeug (HEV/PHEV)
- Batterieelektrisches Fahrzeug (BEV)
- Plug-in-Hybridfahrzeuge
- Nach Vertriebskanal
- OEM
- Ersatzteilmarkt
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Indonesien
- Vietnam
- Philippinen
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, eine saubere Faktenbasis zu Fahrzeugproduktion, Fahrzeugbestand und der Einführung von Lenktechnologien zu erstellen, damit spätere Annahmen nicht auf unsicheren Grundlagen beruhen. Öffentliche Quellen, die routinemäßig verwendet werden, umfassen OICA-Produktionsstatistiken, UNECE- und NHTSA-Sicherheits- und Fahrzeugregelungshinweise, US-DOE- und IEA-Elektrifizierungsindikatoren, Eurostat-Handels- und Fertigungsreihen sowie technische Literatur von SAE und begutachteten Fachzeitschriften.
Anschließend ergänzen wir Unternehmensberichte, Investorenpräsentationen, Produktkataloge und renommierte Automobilpresse, um zu verstehen, wie sich die Mischung aus EPS, EHPS und HPS entwickelt und wo sich der Motorinhalt pro Fahrzeug verändert (zum Beispiel Zahnstangenunterstützung gegenüber Säulenunterstützung). Für Preisrealitätsprüfungen stützen wir uns auch auf ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten sowie eine Patentdatenbank zur Verfolgung der Entwicklungsrichtung von Motor- und Steuerungsdesigns. Diese Desk-Research-Quellen sind nicht erschöpfend, und viele andere öffentliche Referenzen werden verwendet, um Daten zu sammeln, Werte zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Unser Team validiert das Modell mit Interviews und Umfragen entlang der gesamten Wertschöpfungskette, die OEM-Beschaffungsperspektiven, Lenkungssystemintegratoren, Motor- und Elektroniklieferanten sowie Aftermarket-Kanalteilnehmer abdecken. Da es sich um einen globalen Markt handelt, werden Gespräche über wichtige Fahrzeugproduktionszentren und importintensive Regionen verteilt, sodass Penetrations-, Preis- und Ersatzmuster vor der endgültigen Freigabe bestätigt werden können.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Führungskräfte (CXOs): 13 % | Asien-Pazifik: 46 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 36 % | EMEA: 35 % |
| Kleinere Anbieter: 18 % | Manager: 51 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung wird mithilfe einer Top-down-Nachfragepoolrekonstruktion erstellt, die bei der Fahrzeugproduktion und dem Fahrzeugbestand nach Region beginnt und dann die Durchdringung der Lenktechnologie und den Motorinhalt pro Fahrzeug anwendet. Wenn die Lenkarchitektur abweicht, wird der Motorbeitrag basierend auf dem Unterstützungstyp (Säule, Ritzel, Zahnstange) und dem typischen Leistungsbedarf angepasst, gefolgt von der Logik zur Aufteilung zwischen OEM und Aftermarket.
Um die Gesamtwerte zu verankern, werden selektive Bottom-up-Näherungen als Gegenprüfungen verwendet, wie z. B. Stichproben-Durchschnittsverkaufspreise multipliziert mit geschätzten Volumina für wichtige Fahrzeuggruppen, Kanalprüfungen zu Ersatzzyklen und Plausibilitätstests für Lieferantenumsatzmuster. Zu den hier häufig relevanten Eingaben gehören regionale Pkw-Produktion, Nutzfahrzeugmix, EPS- und EHPS-Einführungsraten, durchschnittliche Durchschnittsverkaufspreis-Entwicklung nach Plattformklasse sowie Ersatzratenannahmen, die mit dem Flottenalter und Servicemustern verknüpft sind.
Für die Prognose wenden wir eine Szenarioanalyse an, die durch einfache multivariate Beziehungen zwischen dem Fahrzeugproduktionsausblick, dem Elektrifizierungsanteil und den Migrationstrends bei Lenksystemen unterstützt wird, und richten den Pfad dann anhand von Expertenfeedback aus Primärgesprächen aus. Wo Abdeckungslücken in kleineren Regionen oder Nischenfahrzeugkategorien auftreten, verwendet das Modell verhältnisbasierte Interpolation, die an ähnlichen Märkten verankert ist, und wird dann anhand regionaler Produktions- und Handelssignale erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Wir führen mehrstufige Prüfungen durch, bevor wir Zahlen finalisieren, einschließlich der Kreuzverifizierung implizierter Motoren pro Fahrzeug anhand bekannter Lenkungslayouts und der Überprüfung regionaler Gesamtwerte anhand unabhängiger Indikatoren wie Fahrzeugproduktion, Flottenbestandswachstum und Import-Export-Richtung. Ausreißer werden untersucht, und Annahmen werden erneut kontaktiert, wenn große Abweichungen gegenüber Interview-Feedback oder neu veröffentlichten öffentlichen Daten auftreten.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn es wesentliche Ereignisse gibt, die Volumina oder Preise verschieben können, wie z. B. starke Fahrzeugproduktionsrevisionen oder Regulierungsänderungen, die die EPS-Einführung beschleunigen. Vor der Lieferung führt ein Analyst einen neuen Durchgang der wichtigsten Eingaben und Berechnungen durch, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgrößenbestimmung für Kraftfahrzeug-Servolenkungsmotoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Lenkmotoren stimmen oft nicht überein, weil die Umfangslinie unterschiedlich gezogen wird und dann unterschiedliche Preis- und Penetrationsannahmen darauf angewendet werden. Das für den Ausgangswert gewählte Jahr, der Zeitpunkt der Währungsumrechnung und die Behandlung von OEM und Aftermarket erzeugen ebenfalls sichtbare Unterschiede.
Einige Schätzungen beziehen den breiteren Lenkungssystemwert ein oder zählen nur EPS-Motoren in Personenkraftwagen, was die Gesamtsumme je nach angenommenem Mix höher oder niedriger drücken kann. Bei Mordor Intelligence ist die Zählung auf Kraftfahrzeug-Servolenkungsmotoren über EPS, EHPS und HPS beschränkt und wird durch die Abstimmung von Fahrzeugproduktion, Unterstützungstypmix und Ersatznachfrage im gleichen Basisjahr konsistent gehalten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,12 Milliarden USD (2026) | |
| Fachzeitschrift A | 8,70 Milliarden USD (2025) | Verwendet einen auf EPS-Motoren beschränkten Ansatz mit einem personenkraftwagenorientierten Nachfragepool, und das Wertjahr liegt früher, sodass Technologiemix und Durchschnittsverkaufspreis-Entwicklung nicht in den späteren Zyklus übertragen werden. |
| Regionale Unternehmensberatung B | 2,55 Milliarden USD (2025) | Behandelt den Markt als Lieferungen von Elektromotoren für elektrische Servolenkung auf Basis einer engeren Definition, die typischerweise EHPS- und HPS-Motoren ausschließt und die Erstausrüstung von Nutzfahrzeugen sowie Aftermarket-Ersatz auslassen kann. |
Die Tabelle zeigt, dass der größte Teil der Lücke darauf zurückzuführen ist, was als Servolenkungsmotormarkt gezählt wird und wie der Nachfragepool nach Fahrzeugtyp und Technologie aufgebaut ist. Indem die Größenbestimmungsschritte an beobachtbaren Indikatoren wie Produktion, Lenkarchitektur und Ersatzverhalten ausgerichtet werden, bleibt die endgültige Zahl nachvollziehbar und kann wiederholt werden, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automobil-Servolenkungsmotoren?
Die Marktgröße für Kraftfahrzeug-Servolenkungsmotoren wird voraussichtlich von 10,12 Milliarden USD im Jahr 2026 auf 12,99 Milliarden USD bis 2031 wachsen.
Welche Lenktechnologie dominiert die globale Landschaft?
Elektrische Servolenkung hält einen Marktanteil von 70,31 % und expandiert weiterhin, da Hydrauliksysteme schrittweise abgelöst werden.
Welcher Faktor treibt die Einführung bürstenloser Motoren an?
Sinkende Siliziumkarbid-Umrichterkosten steigern Effizienz und Haltbarkeit und unterstützen eine CAGR von 8,72 % für bürstenlose Motoren bis 2031.
Wie wird Steer-by-Wire die zukünftige Nachfrage beeinflussen?
Steer-by-Wire erfordert präzise, ausfallsichere Motorsteuerung und entfernt mechanische Lenksäulen, was die Nachfrage nach Hochdrehmoment-EPS-Einheiten mit integrierter fortschrittlicher Software steigern wird.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
