
Marktgröße und Marktanteil für Automobil-Motorventile
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 6.07 Milliarden US-Dollar |
| Marktgröße (2031) | 7.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobil-Motorventile von Mordor Intelligence
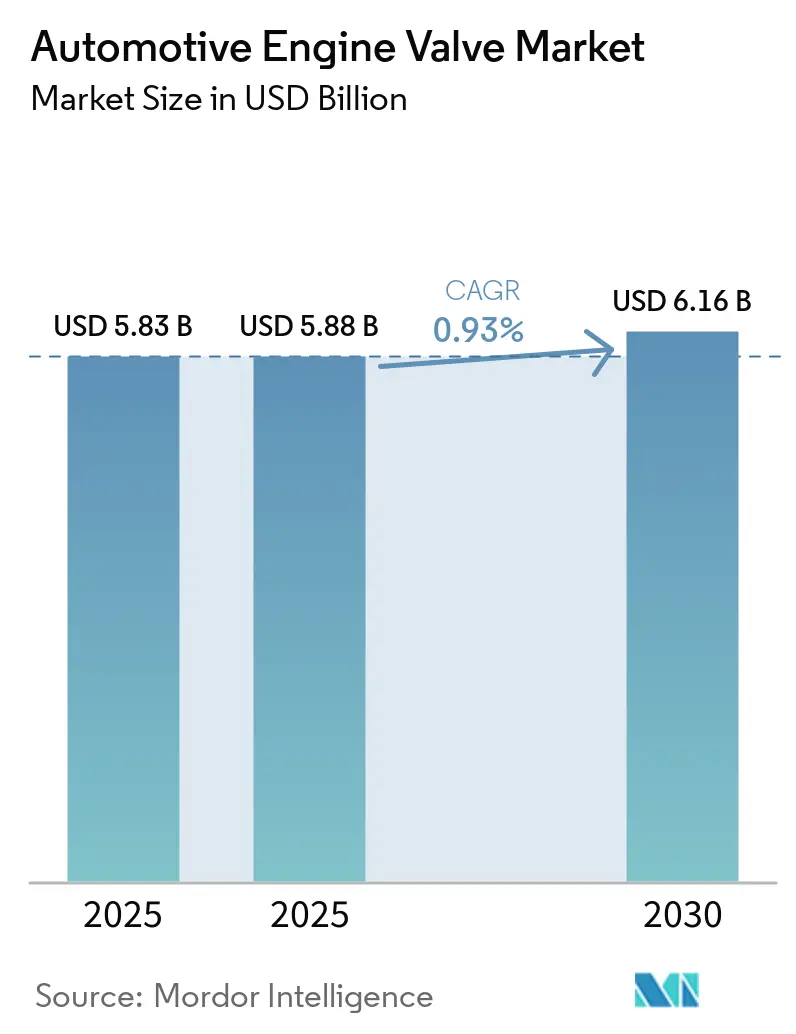
Die Marktgröße für Automotive Engine Valves wurde im Jahr 2025 auf 5,83 Milliarden USD geschätzt und soll von 6,07 Milliarden USD im Jahr 2026 auf 7,36 Milliarden USD bis 2031 wachsen, mit einer CAGR von 3,93 % über den Zeitraum 2026–2031. Die Elektrifizierung begrenzt die Stückzahlen von Verbrennungsmotoren (ICE), doch Hochkonjunkturzyklen bei Nutzfahrzeugen, CNG/LPG-Flottenumrüstungen und eine Welle von Euro-7/Tier-4-Konformitätsprogrammen stützen die Nachfrage nach präzisionsgefertigten Ventilen in Segmenten, in denen ICE-Antriebsstränge wirtschaftlich fest verankert bleiben. Verschärfte Emissionsvorschriften beschleunigen die Einführung von variablen Ventilsteuerungen und natriumgefüllten hohlen Auslassventilen, während die Nearshoring-Aktivitäten in Mexiko und Indien die Lieferketten verkürzen und den regionalen Wertschöpfungsanteil erhöhen. Gleichzeitig verlagern Pilotprojekte zur vorausschauenden Wartung schwere Nutzfahrzeugflotten hin zu zustandsbasiertem Ventilersatz, was neue Aftermarket-Umsatzpotenziale für Lieferanten schafft, die Hardware mit Datendiensten kombinieren können. Diese gegenläufigen Strömungen erklären gemeinsam, warum der Markt für Automotive Engine Valves auf einem gedämpften Gesamtniveau voranschreitet und dennoch gezielte Wachstumsnischen für Material- und Prozessinnovatoren generiert.
Wichtigste Erkenntnisse des Berichts
- Nach Ventiltyp führten monometallische Ventile mit einem Marktanteil von 57,18 % im Markt für Automotive Engine Valves im Jahr 2025, während Hohlventile voraussichtlich bis 2031 mit einer CAGR von 3,95 % wachsen werden.
- Nach Funktion entfielen auf Einlassventile 63,37 % des Marktanteils im Markt für Automotive Engine Valves im Jahr 2025; Auslassventile verzeichnen das stärkste Wachstum mit einer CAGR von 3,98 % bis 2031.
- Nach Material dominierte Stahl mit einem Anteil von 65,46 % am Markt für Automotive Engine Valves im Jahr 2025, während Titanventile mit einer CAGR von 4,03 % bis 2031 die höchste Wachstumsrate aufwiesen.
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen 54,57 % des Marktanteils im Markt für Automotive Engine Valves im Jahr 2025, während mittelgroße und schwere Nutzfahrzeuge voraussichtlich mit einer CAGR von 4,04 % bis 2031 wachsen werden.
- Nach Kraftstofftyp hielten Benzinmotoren im Jahr 2025 einen Anteil von 51,26 % am Markt für Automotive Engine Valves, doch CNG/LPG-Ventile legen mit einer CAGR von 4,08 % über denselben Zeitraum zu.
- Nach Vertriebskanal entfiel auf die OEM-Versorgung ein Anteil von 76,36 % am Markt für Automotive Engine Valves im Jahr 2025, während der unabhängige Aftermarket die höchste CAGR von 4,11 % bis 2031 erzielte.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum ein Anteil von 45,67 % am Markt für Automotive Engine Valves im Jahr 2025, und er bleibt die am schnellsten wachsende Region mit einer CAGR von 4,14 % im Zeitraum 2026–2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Emissions- und Kraftstoffeffizienzvorschriften | +0.3% | Global, mit frühen Gewinnen in der EU, Nordamerika und China | Langfristig (≥ 4 Jahre) |
| Steigende globale Fahrzeugproduktion | +0.2% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Trends zur Motorverkleinerung und Turboaufladung | +0.2% | Global | Mittelfristig (2–4 Jahre) |
| CNG/LPG-Flottenausbau in Asien und dem Nahen Osten und Afrika | +0.2% | Asiatisch-pazifischer Raum, Naher Osten und Afrika (Nigeria, Ägypten, Indien, Pakistan) | Kurzfristig (≤ 2 Jahre) |
| Regionale Mikrozerspanung und Nearshore-Produktion von Ventilen | +0.1% | Nordamerika, Indien, Mexiko | Mittelfristig (2–4 Jahre) |
| Vorausschauende Wartung ermöglicht „intelligente” Ventile | +0.1% | Nordamerika, EU, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Emissions- und Kraftstoffeffizienzvorschriften
Euro 7, seit 2025 in Kraft, schreibt 10 Jahre oder 200.000 km Konformität sowie strengere PN10-Partikelgrenzwerte vor, was zur weit verbreiteten Nutzung von variablem Ventilhub und variabler Ventilsteuerung (VVT/VVL) führt. Der International Council on Clean Transportation berechnet, dass VVT/VVL in Kombination mit Zylinderabschaltung Kraftstoffeinsparungen von 1–5,5 % erzielt [1]. BorgWarner wird variable Nockenwellenverstelleinheiten für die 2026er Hybridfahrzeuge eines ostasiatischen OEM liefern, und die EPA-Tier-4-Vorschriften, die ab Modelljahr 2027 gelten, verschärfen die NMOG+NOx-Grenzwerte weiter. Densos US-Patent 9002618 beschreibt einen Lernphasen-VCT-Algorithmus, der die Verbrennungsstabilität während Phasenverschiebungen aufrechterhält [2]. Diese Vorschriften lenken OEMs hin zu präzisen, hitzebeständigen Auslassventilen und vergrößern damit den adressierbaren Markt für Automotive Engine Valves.
Steigende globale Fahrzeugproduktion
Nutzfahrzeugproduktionen gleichen die Schwäche bei Personenkraftwagen aus und kommen Ventillieferanten zugute. Im Dezember 2025 meldete Ashok Leyland einen erheblichen Anstieg der inländischen Verkäufe von mittelschweren und schweren Nutzfahrzeugen (MHCV) im Jahresvergleich, was ein starkes Wachstum in diesem Segment widerspiegelt. Gleichzeitig stiegen die Verkäufe von leichten Nutzfahrzeugen deutlich an, was die robuste Frachtgüternachfrage in Indien unterstreicht [3]. Bemerkenswert ist, dass MHCV-Motoren mehr Ventile verwenden als Personenkraftwagen. Aufgrund ihrer härteren Betriebszyklen erfordern diese Motoren auch häufigere Ventilwechsel. Branchenprognosen deuten auf ein stetiges Wachstum der MHCV-Stückzahlen in Indien in den nächsten Jahren hin. Darüber hinaus hat eine Senkung der GST-Sätze zu einer erheblichen Reduzierung der Kosten für neue Lkw geführt, was Vorkäufe begünstigt. Da der Produktionsmix zunehmend Nutzfahrzeuge bevorzugt, findet der Markt für Automotive Engine Valves einen Puffer gegen die Herausforderungen der Elektrifizierung.
Motorverkleinerung und Turboaufladung
Turboaufgeladene Motoren arbeiten unter hohem Zylinderdruck und erhöhten Abgastemperaturen, was die Erosion der Ventilflächen beschleunigt. MAHLE-Tests zeigen, dass Natriumkühlung die Ventilkopftemperaturen erheblich senkt und die Lebensdauer verlängert. Seit ihrer jüngsten Einführung zielen Eatons hohle, natriumgefüllte Ventile in erster Linie auf schwere Dieselmotoren ab, bei denen Bauteilausfälle erhebliche finanzielle Verluste für Flottenoperatoren verursachen können. Obwohl die Branche auf Elektrifizierung zusteuert, integrieren Hersteller Turbolader mit variabler Geometrie in Hybridplattformen, die für die nahe Zukunft geplant sind. Da das Motor-Downsizing voranschreitet, gewinnen Ventile aus fortschrittlichen Materialien, einschließlich Nickellegierungen und nitrierten Beschichtungen, Marktanteile. Diese Trends treiben das Wachstum des Marktes für Automotive Engine Valves voran.
CNG/LPG-Flottenausbau
Nigeria hat sich ein ehrgeiziges Ziel gesetzt, eine erhebliche Anzahl von Fahrzeugen in den nächsten Jahren auf CNG umzurüsten, während Ägypten sich auf eine beträchtliche Anzahl von Umrüstungen in naher Zukunft konzentriert und dabei seine reichhaltigen inländischen Gasreserven nutzt. Indien hat bereits eine große CNG-Flotte aufgebaut und arbeitet daran, seine Tankstelleninfrastruktur in den kommenden Jahren erheblich auszubauen. CNG-Motoren, die zwar bei niedrigeren Temperaturen betrieben werden, stehen vor Herausforderungen wie erhöhtem Ventilsitzverschleiß. Um dem entgegenzuwirken, setzen Hersteller gehärtete Auflagen aus Materialien wie Stellit oder Inconel ein, was die Kosten pro Ventil leicht erhöht. Der wachsende Trend zur Nachrüstung von Fahrzeugen mit CNG-Systemen treibt die Aftermarket-Nachfrage an und stärkt den Markt für Kraftfahrzeugmotorventile, trotz langsamerer Produktionsraten bei Erstausrüstern.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Elektrifizierung des Antriebsstrangs | -0.4% | Global, mit frühen Auswirkungen in der EU, China und Nordamerika | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Titan- und Nickellegierungen | -0.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Verbreitung gefälschter Aftermarket-Ventile | -0.1% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Recycling-Konformität für bimetallische Ventile | -0.1% | EU, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Elektrifizierung des Antriebsstrangs
Die zunehmende Verbreitung von batterieelektrischen Fahrzeugen (BEV) reduziert die Nachfrage nach Ventilen für Verbrennungsmotoren (ICE) erheblich. Darüber hinaus erhöht Europas Entwurf einer Verordnung über Altfahrzeuge die Kosten für die Demontage von ICEs, was BEVs hinsichtlich der Gesamtbetriebskosten zu einer attraktiveren Option macht. Obwohl Hybridfahrzeuge den Rückgang der Nachfrage nach ICE-Komponenten teilweise abmildern, verwenden sie kleinere Motoren, was die Anzahl der benötigten Ventile pro Fahrzeug weiter reduziert. Rane Engine Valve spiegelt diesen Branchenwandel wider, da ein erheblicher Anteil seines Geschäftsjahresumsatzes nun aus Segmenten generiert wird, die weniger von der Elektrifizierung betroffen sind, wie z. B. Schiffsmotoren. Mit der Weiterentwicklung der automobilen Landschaft wird die Elektrifizierung den Markt für Motorventile herausfordern, obwohl schwere und Nischen-ICE-Segmente voraussichtlich widerstandsfähig bleiben werden.
Preisvolatilität bei Titan- und Nickellegierungen
Anfang 2026 verursachten Störungen in Indonesien einen erheblichen Anstieg der Nickelpreise. Im Vorjahr verzeichneten Inconel-Superlegierungen, die für die Herstellung von Auslassventilen entscheidend sind, einen erheblichen Preisanstieg. Ein deutlicher Anstieg der Nickelpreise wirkt sich direkt auf die Kosten fertiger Auslassventile aus, führt zu moderaten Produktionskostensteigerungen und setzt die ohnehin begrenzten Gewinnmargen in der Branche unter Druck. Titan Grade 5, ein wichtiges Material, zeigte erhebliche Preisvolatilität, wobei China eine dominante Position in der globalen Versorgung innehat und einen erheblichen Marktanteil kontrolliert. Während größere Unternehmen Risiken durch Absicherungsstrategien wie Termingeschäfte mindern, stehen kleinere Unternehmen, die durch ihre begrenzte Größe eingeschränkt sind, im wettbewerbsintensiven Markt für Kraftfahrzeugmotorventile vor wachsenden Herausforderungen, da ihre Gewinnmargen schrumpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ventiltyp:
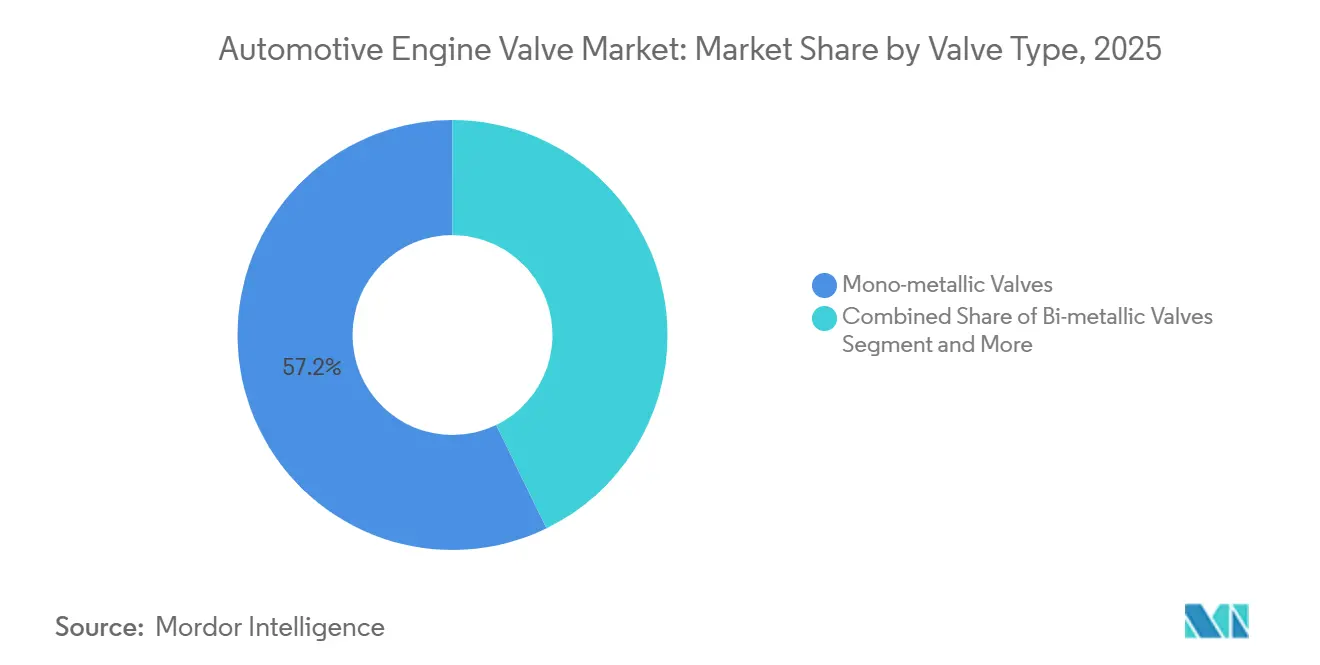
Natriumkühlung treibt die Einführung von Hohlventilen voranMonometallische Ventile hatten im Jahr 2025 einen Marktanteil von 57,18 % am Markt für Automotive Engine Valves, was auf einen Kostenvorteil von 2–4 USD pro Ventil zurückzuführen ist. Dennoch wird die Einführung von Hohlventilen voraussichtlich mit einer CAGR von 3,95 % wachsen, da die Natriumkühlung die Ventilkopftemperatur um nahezu 100 °C senkt und damit die Lebensdauer bei schweren Betriebszyklen verlängert. Hohle natriumgefüllte Ventile stießen auf wachsendes Interesse, da OEMs die bei turboaufgeladenen Motoren vorherrschenden Abgasspitzen von 850 °C abmildern wollten.
Die Marktgröße für Hohlventile im Markt für Automotive Engine Valves ist noch bescheiden. Dennoch werden sie in Hochleistungsbenzin- und Schwerlastdieselprogrammen zunehmend vorgeschrieben, um Reparaturkosten von 10.000–20.000 USD zu vermeiden, die mit Ventilausfällen verbunden sind. BMWs S85 und Nissans VR38DETT bestätigen die Migration vom Motorsport zur Serienproduktion. Anhaltende Kostensenkungen bei Kaltumform- und Walztechniken sollten den Aufpreis gegenüber bimetallischen Angeboten verringern und die Durchdringung im Massenmarkt beschleunigen.

Nach Funktionstyp:
Auslassventile sind härteren Betriebszyklen ausgesetztEinlassventile hatten im Jahr 2025 einen Marktanteil von 63,37 % am Markt für Automotive Engine Valves, getrieben durch höhere Stückzahlen pro Motor und niedrigere Materialgüten. Das Auslasssegment wird jedoch voraussichtlich bis 2031 mit einer CAGR von 3,98 % wachsen, da die Euro-7-Haltbarkeitsanforderungen die Anforderungen an Spitzentemperaturen und thermische Zyklen erhöhen. Auslassventile setzen zunehmend Nickellegierungen und nitrierte Beschichtungen ein, was die durchschnittlichen Verkaufspreise anhebt und die Marktgröße für Premiummaterialien im Markt für Automotive Engine Valves steigert.
Variable Hubarchitekturen und Zylinderabschaltungsarchitekturen erfordern Schaftdurchmesstoleranzen von ±0,02 mm, was die Anforderungen an die Bearbeitungspräzision erhöht. Bei CNG- und LPG-Umrüstungen sind gehärtete Stellite-Sitze obligatorisch, was das Wachstum im auslassseitigen Markt für Automotive Engine Valves weiter stärkt.
Nach Materialtyp:
Titan-Leichtbau gewinnt an BedeutungStahl blieb der wirtschaftliche Standard mit einem Marktanteil von 65,46 % im Markt für Automotive Engine Valves im Jahr 2025. Dennoch werden Titanventile voraussichtlich am schnellsten wachsen, mit einer CAGR von 4,03 % bis 2031, da Premiummarken Gewichtseinsparungen bei hin- und hergehenden Massen anstreben. Ein Titanventil wiegt 40–50 % weniger als sein Stahlpendant, was höhere Drehzahlgrenzen und schnelleres Ansprechverhalten ermöglicht. Der Marktanteil für Titan im Markt für Automotive Engine Valves liegt noch unter 10 %, aber die Nachfrage aus dem Motorsport und von Luxus-OEMs ist stabil.
Nickelbasierte Inconel- und Nimonic-Legierungen dominieren turboaufgeladene Auslassventilpositionen, auch wenn Preisvolatilität die Kaufbereitschaft dämpft. MAHLEs nitrierte Stahllösung bietet einen Mittelweg und verspricht eine 25–40 % längere Lebensdauer zu einem Bruchteil der Kosten von Nickellegierungen; sie könnte Marktanteile verschieben, wenn die Akzeptanz zunimmt. Pulvermetallurgische Teile mit recyceltem Schrott könnten bevorstehende EU-Inhaltsvorschriften erfüllen, allerdings mit 5–10 % geringeren mechanischen Eigenschaften, die Konstrukteure berücksichtigen müssen.
Nach Fahrzeugtyp:
Nutzfahrzeuge führen das Wachstum anPersonenkraftwagen hatten im Jahr 2025 einen Marktanteil von 54,57 % am Markt für Automotive Engine Valves. Mittelgroße und schwere Nutzfahrzeuge (MHCV) werden voraussichtlich mit einer CAGR von 4,04 % wachsen, angetrieben durch Logistikwachstum und Flottenalterung in Indien und Südostasien, die Ersatznachfrage generieren. Ein typischer MHCV-Motor beherbergt 12–16 Ventile und wird in Serviceintervallen von 100.000–150.000 km betrieben, was im Vergleich zu Personenkraftwagen zu einem höheren Ventildurchsatz über die Lebensdauer führt. Da das Frachtvolumen steigt und ältere Flotten Überholungen benötigen, wird die MHCV-Ventilnachfrage zu einem zunehmend verlässlichen Umsatzstrom für Lieferanten.
Leichte Nutzfahrzeuge profitieren vom E-Commerce-Wachstum, während die Busnachfrage auf städtische Nahverkehrsanwendungen im asiatisch-pazifischen Raum konzentriert ist. Die Elektrifizierung schreitet bei schweren Nutzfahrzeugflotten langsamer voran, was die BEV-Substitution im Markt für Automotive Engine Valves begrenzt. Dies gibt Ventilherstellern eine längere Laufzeit mit Verbrennungsmotorplattformen als im Personenkraftwagensegment. Vorkäufe vor Indiens Brems- und Sicherheitsvorschriften für das Geschäftsjahr 2027–28 könnten die kurzfristigen MHCV-Ventilstückzahlen weiter beschleunigen und einen kurzfristigen Nachfrageschub zu den ohnehin stabilen Ersatzzyklen hinzufügen.
Nach Kraftstofftyp:
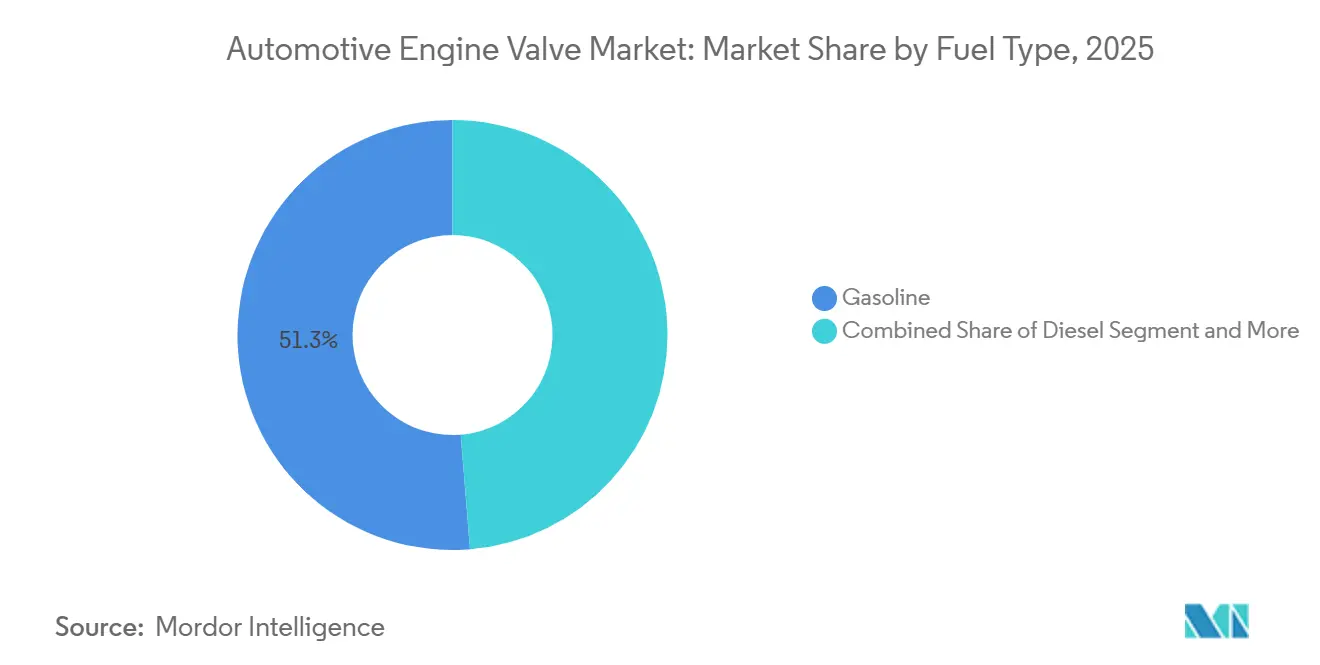
CNG/LPG-Umrüstungen beschleunigen sichBenzin führte im Jahr 2025 mit einem Anteil von 51,26 % am Markt für Automotive Engine Valves, doch CNG/LPG-Ventile werden voraussichtlich die höchste CAGR von 4,08 % bis 2031 verzeichnen. Diese Verschiebung spiegelt eine breitere Bewegung hin zu alternativen Kraftstoffen wider, insbesondere in Schwellenmärkten. Jede Umrüstung erfordert gehärtete Ventilsitze und Auslassventile mit höherem Nickelgehalt, um den Trockengasverschleiß zu bekämpfen, was den Aftermarket-Verbrauch im Markt für Automotive Engine Valves ankurbelt und die Nachfrage über den gesamten Prognosezeitraum aufrechterhalten wird.
Diesel bleibt in mittelgroßen und schweren Nutzfahrzeugen unverzichtbar, wo Drehmoment und Tragfähigkeit schwer zu ersetzen sind. Verschärfte Partikelstandards veranlassen OEMs jedoch, fortschrittliche Abgasrückführungsventile einzusetzen, um regulatorische Anforderungen zu erfüllen. Gleichzeitig stützen hybrid-elektrische Personenkraftwagen weiterhin einen Teil der Benzinventilnachfrage, auch wenn batterieelektrische Fahrzeuge an Boden gewinnen. Dieses Gleichgewicht zwischen aufkommenden und konventionellen Antriebssträngen bietet einen Puffer für die Gesamtnachfrage über den Prognosezeitraum und verhindert einen starken Rückgang des gesamten Ventilverbrauchs.
Nach Vertriebskanal:
Aftermarket gewinnt MarktanteileOEM-Produktionszyklen machen im Jahr 2025 noch immer 76,36 % des Marktanteils im Markt für Automotive Engine Valves aus. Dennoch wächst die unabhängige Aftermarket-Nachfrage mit einer CAGR von 4,11 %, angetrieben durch alternde Fahrzeugflotten – das Durchschnittsalter von Pkw in den Vereinigten Staaten erreichte 2024 13,6 Jahre. Das Aftermarket-Wachstum wird durch die Verbreitung von Fälschungen gedämpft, doch Blockchain-Rückverfolgbarkeitspilotprogramme könnten das Käufervertrauen wiederherstellen. Daten zur vorausschauenden Wartung aus der Flottentelematik werden den Teileersatz hin zu zustandsbasierten Auslösern lenken, was hochmargige Premium-Ventilkits und softwaregestützte Serviceverträge in der Automotive-Engine-Valve-Branche ankurbeln wird.
Geografische Analyse
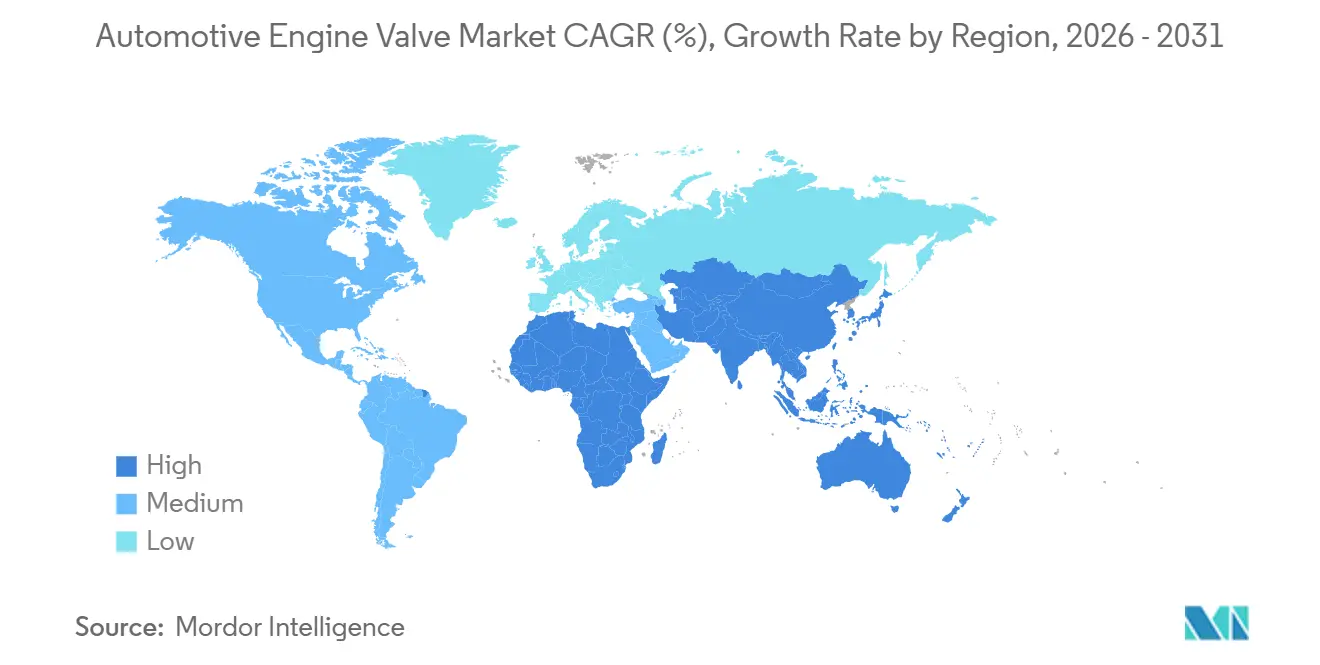
Der asiatisch-pazifische Raum mit einem Anteil von 45,67 % am Markt für Automotive Engine Valves im Jahr 2025 wird voraussichtlich mit einer CAGR von 4,14 % über den Prognosezeitraum stetig wachsen. Indiens Exporte von Automobilkomponenten sind robust gewachsen, während japanische OEMs erhebliche Investitionen getätigt haben, um die lokalen Motorfertigungskapazitäten zu stärken, was die wachsende Bedeutung der Region im Markt für Automotive Engine Valves unterstreicht. China bleibt führend bei den Produktionsvolumina eines einzelnen Landes; die steigende Durchdringung von batterieelektrischen Fahrzeugen (BEV) reduziert jedoch die Nachfrage nach Verbrennungsmotor-Komponenten bei Personenkraftwagen, auch wenn die Nutzfahrzeugproduktion weiterhin floriert. Darüber hinaus erweitern japanische Unternehmen wie FUJI OOZX und Nittan Valve ihren globalen Fußabdruck, wobei FUJIs Werk in Mexiko strategisch positioniert ist, um von nordamerikanischen Handelsabkommen zu profitieren.
Europa nimmt eine moderate Position im Markt ein. Die Einführung strengerer Emissionsstandards wie Euro 7 treibt die Einführung fortschrittlicher Technologien wie variabler Hubsysteme voran, was die Nachfrage nach präzisionsgefertigten Ventilen erhöht. Die wachsende Verbreitung von BEVs und die Einführung von Altfahrzeugvorschriften (ELV) stellen jedoch langfristige Herausforderungen für ICE-Komponentenhersteller dar. In Nordamerika bieten die Dominanz von leichten Lkw und der Nearshoring-Trend erhebliche Vorteile. So reduziert beispielsweise Tenneccos Expansion in Mexiko die Vorlaufzeiten für große Automobilhersteller in der Region und stärkt damit Nordamerikas Rolle im Markt für Automotive Engine Valves.
Obwohl Südamerika sowie der Nahe Osten und Afrika kleinere Beiträge zum Markt leisten, verzeichnen sie ein beschleunigtes Wachstum. In Nigeria treibt der Fokus der Regierung auf Erdgas (CNG) und Ägyptens Anreize für Gasumrüstungen die steigende Nachfrage nach Aftermarket-Ventilen voran. In Brasilien rüsten Nutzfahrzeughersteller Motoren auf, um strengere Emissionsstandards zu erfüllen, und integrieren dabei hochwertigere Auslassventile. Insgesamt helfen diese Schwellenmärkte, den Rückgang der Nachfrage nach ICE-Komponenten in entwickelten Volkswirtschaften auszugleichen, der größtenteils durch den Wandel hin zur Elektrifizierung angetrieben wird.
Wettbewerbslandschaft
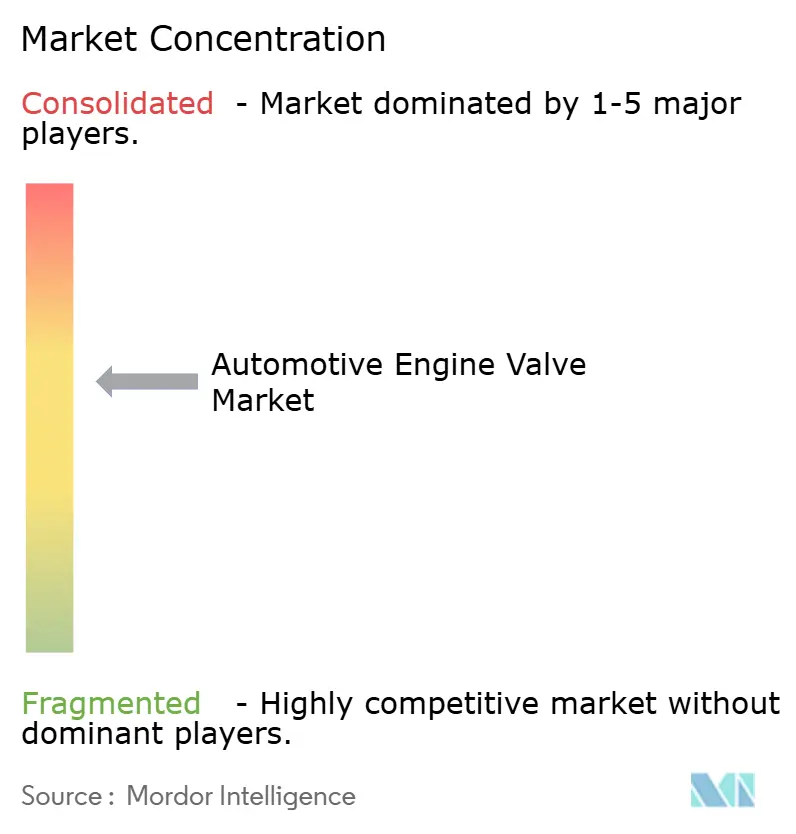
Der Markt für Automotive Engine Valves weist eine moderate Konzentration auf. Globale Konzerne wie Eaton, MAHLE, BorgWarner, Tenneco und Denso nutzen ihre umfangreiche Größe in Forschung und Entwicklung sowie bei der Rohstoffabsicherung. Im Gegensatz dazu nutzen regionale Akteure wie FUJI OOZX und Rane Engine Valve ihre Kundennähe und Kostenvorteile. FUJI OOZX, das eine dominante Position auf dem japanischen Inlandsmarkt innehat, hat einen bedeutenden Vertrag für Auslassventile mit Toyota North America gesichert, der in Kürze beginnen soll. Mit einer langfristigen Vision strebt FUJI OOZX an, seine Präsenz auf dem globalen Markt in den nächsten Jahren auszubauen.
Es ist eine deutliche Verschiebung des Innovationsfokus hin zu „intelligenten” Ventilen mit Sensoren, fortschrittlichen Oberflächenbehandlungen und reibungsgeschweißten Hohldesigns zu beobachten. Diese Innovationen erfüllen nicht nur die strengen Euro-7-Haltbarkeitsstandards, sondern erhalten auch wettbewerbsfähige Gewichtsvorteile. Rane Engine Valve hat in Indien bedeutende Fortschritte erzielt, wo seine automatisierte Produktionslinie eine bemerkenswerte Steigerung der Produktivität bei gleichzeitiger Reduzierung der Investitionsausgaben pro Einheit erreicht hat. Dies zeigt, wie Prozessinnovationen kleineren Akteuren helfen können, effektiv gegen größere Marktführer zu konkurrieren. Der Markt für Automotive Engine Valves erlebt eine Konsolidierungswelle, die durch Private-Equity-Bewegungen wie eine kürzliche Beteiligungsübernahme bei Tenneco unterstrichen wird. Solche Investitionen unterstreichen ein starkes Vertrauen in die Cash-Flow-Transparenz des Marktes, selbst angesichts der Herausforderungen durch Elektrifizierungsrisiken.
Auch die Lieferkettendynamik entwickelt sich weiter. Da OEMs Zollunsicherheiten navigieren und regionale Wertschöpfungsanteile anstreben, entwickeln sich Mexiko und Indien zu wichtigen Produktions- und Versorgungszentren. Während der Einsatz von Blockchain zur Bekämpfung von Fälschungen die Stückkosten leicht erhöht, dient er als wesentliche Schutzmaßnahme für den Markenwert. Kleinere Lieferanten, denen die Kapazität zur Absicherung fehlt oder die in Nischen ohne Schutz des geistigen Eigentums tätig sind, stehen jedoch unter zunehmendem Druck. Da die Rohstoffpreise für Schlüsselkomponenten schwanken, sehen sich diese Lieferanten erheblichem Margendruck ausgesetzt, was die Restrukturierung innerhalb des Sektors beschleunigt.
Branchenführer im Markt für Automobil-Motorventile
-
Eaton Corporation
-
Mahle GmbH
-
BorgWarner Inc.
-
Fuji Oozx Inc.
-
Tenneco, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Engine Valves Unternehmen in diesem Bericht
- Eaton Corporation
- Mahle GmbH
- Fuji Oozx Inc.
- BorgWarner Inc.
- Federal-Mogul (Tenneco)
- Denso Corporation
- Aisan Industry Co., Ltd.
- Rane Engine Valve Ltd.
- Ferrea Racing Components
- Nittan Valve Co.
- Schaeffler Group
- Hitachi Astemo
- Valeo SA
Neueste Industrielle Entwicklungen in Markt für Automotive Engine Valves
- Juli 2026: Fuji Oozx Inc., ein Motorventilhersteller innerhalb der Daido Steel Group, gab Pläne zur Erweiterung der Produktionskapazität seiner konsolidierten Tochtergesellschaft FUJI OOZX MEXICO, S.A. DE C.V. in Guanajuato, Mexiko, bekannt. Die Investition von 10,175 Millionen USD zielt darauf ab, die Lieferkette für Produkte zu stärken, die den nordamerikanischen Markt bedienen.
- August 2025: Eaton gab bekannt, dass seine Late Intake Valve Closing (LIVC)-Technologie für Nutzfahrzeugmotorprogramme in Nordamerika, Europa und Asien ausgewählt wurde, was einen bedeutenden Meilenstein für das variable Ventilbetätigungssystem (VVA) des Unternehmens darstellt.
- März 2025: Shadow stellte den X-FLAP Auslassventilregler vor, der ein integriertes Delete-Modul und ein OEM-Signaldecodierungssystem für eine stabile, fehlerfreie Upgrade-Lösung bietet.
Berichtsumfang des globalen Marktes für Automobil-Motorventile
Der Markt für Automotive Engine Valves ist nach Ventiltyp, Funktionstyp, Materialtyp, Fahrzeugtyp, Kraftstofftyp, Vertriebskanal und Geografie segmentiert. Nach Ventiltyp ist der Markt in monometallische Ventile, bimetallische Ventile und Hohlventile unterteilt. Nach Funktionstyp ist der Markt in Einlassventile und Auslassventile unterteilt. Nach Materialtyp ist der Markt in Stahl, Titan und nickelbasierte Legierungen unterteilt. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge (LCV), mittelgroße und schwere Nutzfahrzeuge sowie Busse und Reisebusse unterteilt. Nach Kraftstofftyp ist der Markt in Benzin, Diesel und CNG/LPG unterteilt. Nach Vertriebskanal ist der Markt in OEM und Aftermarket unterteilt. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und übriges Nordamerika), Südamerika (Brasilien, Argentinien und übriges Südamerika), Europa (Vereinigtes Königreich, Deutschland, Spanien, Italien, Frankreich, Russland und übriges Europa), asiatisch-pazifischer Raum (Indien, China, Japan, Südkorea und übriger asiatisch-pazifischer Raum) sowie Naher Osten und Afrika (Vereinigte Arabische Emirate, Saudi-Arabien, Türkei, Ägypten, Südafrika und übriger Naher Osten und Afrika) unterteilt. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Monometallische Ventile |
| Bimetallische Ventile |
| Hohlventile |
| Einlassventile |
| Auslassventile |
| Stahl |
| Titan |
| Nickelbasierte Legierungen |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge (LNF) |
| Mittelschwere und schwere Nutzfahrzeuge (MSNF) |
| Busse und Reisebusse |
| Benzin |
| Diesel |
| CNG/LPG |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Ventiltyp | Monometallische Ventile | |
| Bimetallische Ventile | ||
| Hohlventile | ||
| Nach Funktionstyp | Einlassventile | |
| Auslassventile | ||
| Nach Materialtyp | Stahl | |
| Titan | ||
| Nickelbasierte Legierungen | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge (LNF) | ||
| Mittelschwere und schwere Nutzfahrzeuge (MSNF) | ||
| Busse und Reisebusse | ||
| Nach Kraftstofftyp | Benzin | |
| Diesel | ||
| CNG/LPG | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Kraftfahrzeugmotorventile bis 2031 erreichen?
Der Markt für Automotive Engine Valves wird bis 2031 voraussichtlich 7,36 Milliarden USD erreichen, mit einer CAGR von 3,93 % über den Zeitraum 2026–2031.
Welcher Ventiltyp wächst bis 2031 am schnellsten?
Natriumgefüllte Hohlventile werden voraussichtlich mit einer CAGR von 3,95 % wachsen, da turboaufgeladene und Hochleistungsmotoren ein überlegenes Wärmemanagement erfordern.
Warum gewinnen Auslassventile unter Euro 7 an Bedeutung?
Euro-7-Haltbarkeitsvorschriften erhöhen die Spitzentemperatur- und Zyklusbelastungen und veranlassen OEMs, Nickellegierungs- oder nitrierte Auslassventile zu spezifizieren, die 200.000 km Betrieb standhalten können.
Wie beeinflusst die Elektrifizierung die künftige Ventilnachfrage?
Jedes BEV eliminiert 8–16 Motorventile, und die steigende BEV-Durchdringung, insbesondere in Europa und China, wird voraussichtlich die langfristigen ICE-Ventilvolumina trotz Hybridausgleich dämpfen.
Welche Region bietet die größten Wachstumschancen?
Der asiatisch-pazifische Raum führt sowohl beim Marktanteil als auch beim Wachstum mit einer prognostizierten CAGR von 4,14 % bis 2031, angetrieben durch Indiens Nutzfahrzeug-Hochkonjunkturzyklus und den Ausbau der CNG-Infrastruktur.
Wie bekämpfen Lieferanten gefälschte Ventile im Aftermarket?
Tier-1-Hersteller pilotieren Blockchain-basierte Serialisierung und QR-Code-Teileauthentifizierung, um Werkstätten und Verbrauchern die Überprüfung echter Ventile vor dem Einbau zu ermöglichen.