
Asiatisch-Pazifischer Stückgut-Container-Markt (LCL) Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 44.38 Milliarden US-Dollar |
| Marktgröße (2026) | 47.44 Milliarden US-Dollar |
| Marktgröße (2031) | 66.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.92 % |
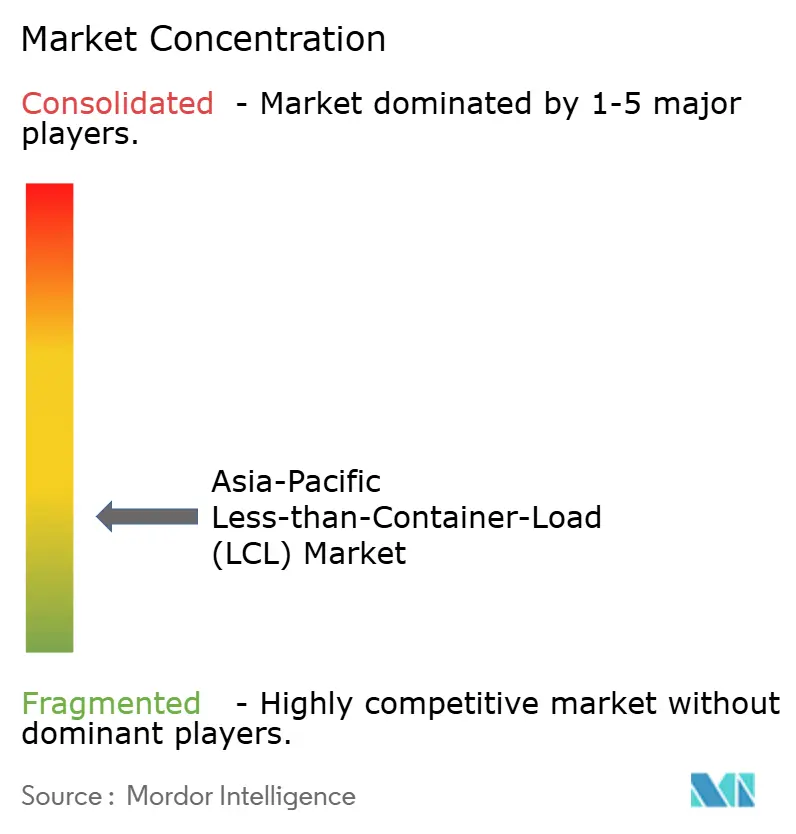
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asiatisch-Pazifischer Stückgut-Container-Markt (LCL) Analyse von Mordor Intelligence
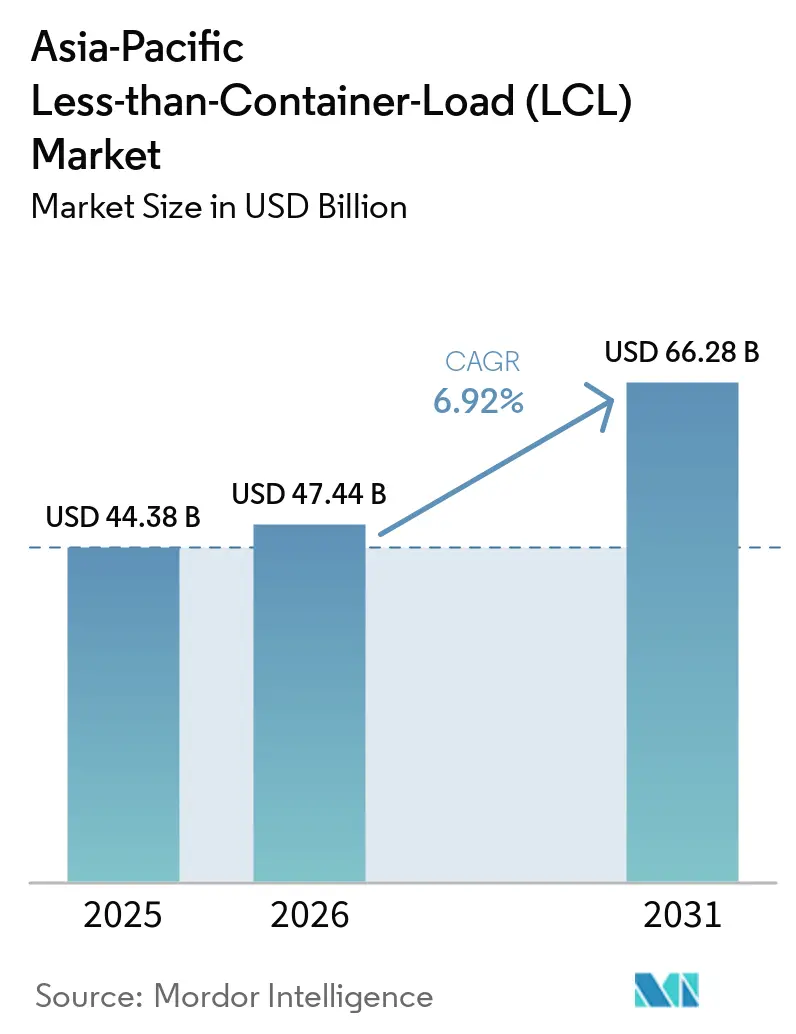
Die Marktgröße des asiatisch-pazifischen Stückgut-Container-Markts wurde im Jahr 2025 auf USD 44,38 Milliarden geschätzt und soll von USD 47,44 Milliarden im Jahr 2026 auf USD 66,28 Milliarden bis 2031 wachsen, bei einer CAGR von 6,92 % während des Prognosezeitraums (2026–2031).
Der explosionsartige Anstieg des grenzüberschreitenden E-Commerce stützt die Nachfrage, der Kostenvorteil von LCL gegenüber Luftfracht für kleine und mittlere Verlader sowie stetig wachsende regionale Freihandelsrahmen. Konsolidierungsdienstleistungen dominieren, da die Bündelung von Ladung die Stückversandkosten senkt und gleichzeitig Flexibilität bei der Abfahrtsplanung bietet. Die Einführung von Technologien, insbesondere Echtzeit-Buchungstools, verbessert die Sendungstransparenz, senkt Transaktionskosten und ermutigt Erstnutzer, von der Luft- auf die Seefracht umzusteigen. Die Diversifizierung der Fertigung über China hinaus zeichnet Handelskorridore neu und fördert neue LCL-Drehkreuze in Indien, Vietnam und Indonesien, da Unternehmen die Resilienz ihrer Lieferketten anstreben. Volatile Seefrachtraten und wiederkehrende Hafenstaus bleiben wesentliche Risiken, doch Infrastrukturausbau und regionale Handelsabkommen wirken diesen Gegenwindfaktoren entgegen.
Wichtigste Erkenntnisse des Berichts
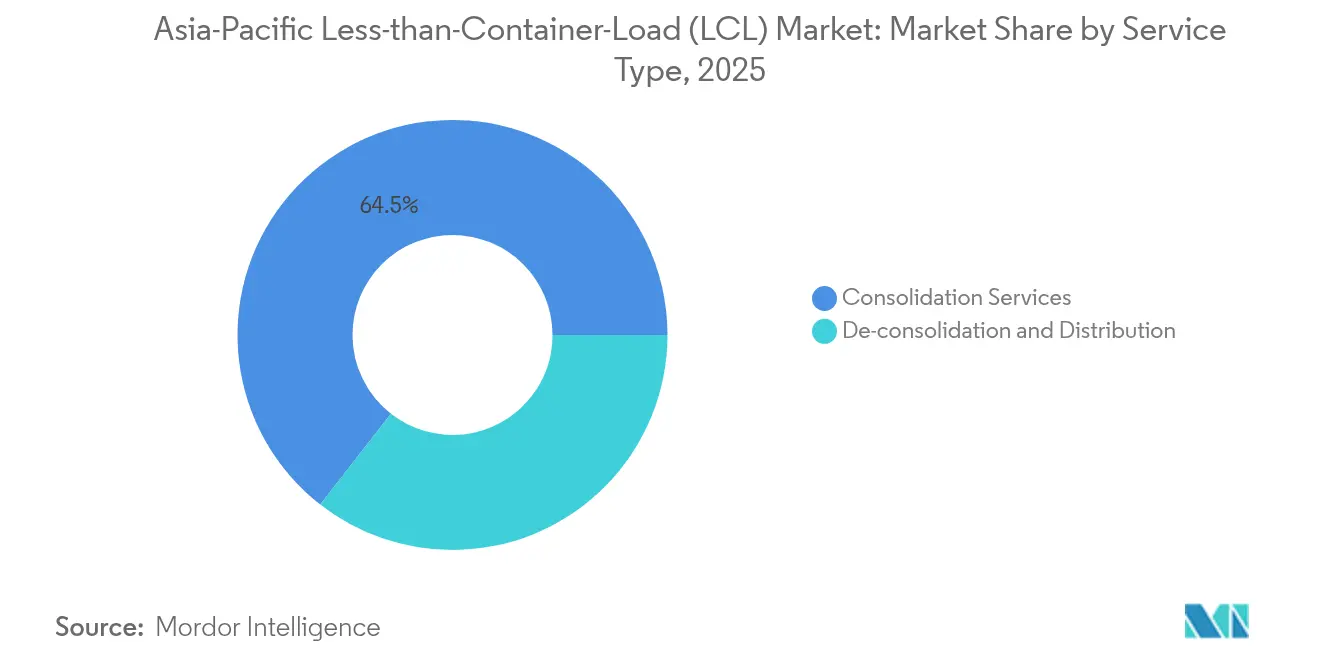
- Nach Dienstleistungsart hielten Konsolidierungsdienstleistungen im Jahr 2025 einen Marktanteil von 64,45 % am Asien-Pazifik-Markt für Sammelgutladungen, während De-Konsolidierung und Distribution voraussichtlich von 2026 bis 2031 eine CAGR von 7,21 % verzeichnen werden.
- Nach Zielgebiet generierten internationale Routen 60,40 % des Volumens im Jahr 2025, während inländische Dienste bis 2031 voraussichtlich eine CAGR von 4,66 % erzielen werden. Gleichzeitig wird für inländische Routen eine schnellere CAGR von 7,66 % bis 2031 prognostiziert.
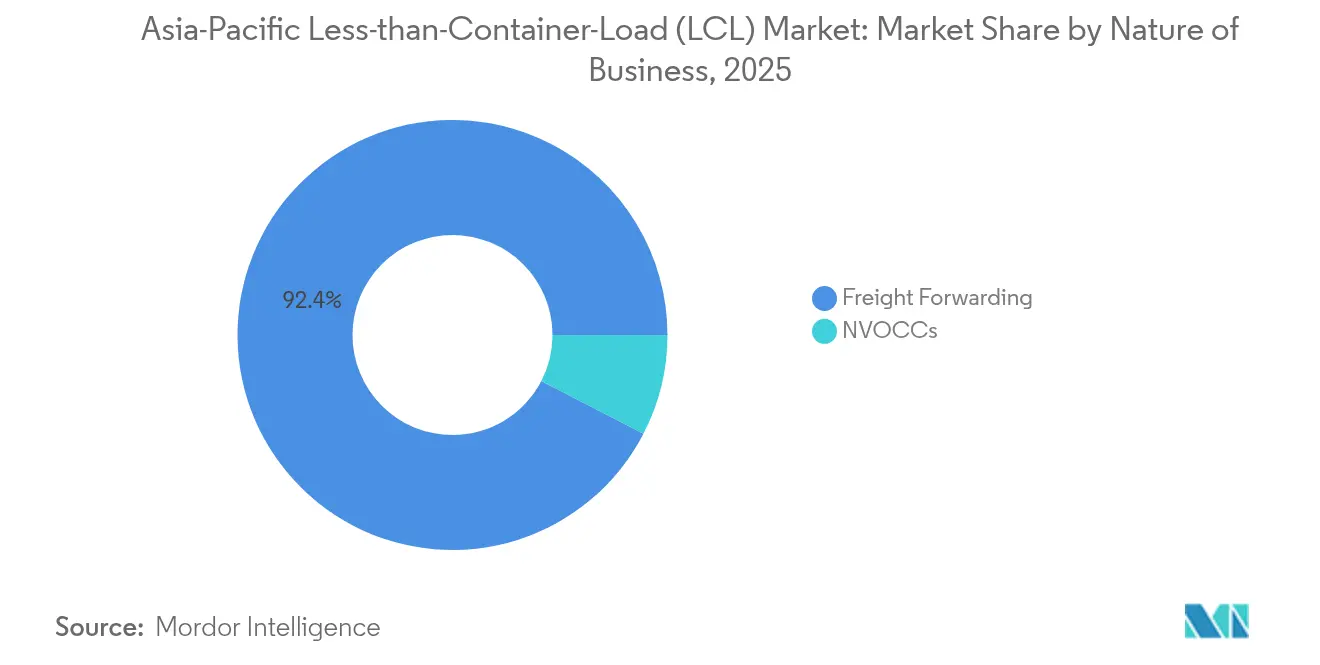
- Nach Geschäftsart entfiel auf die Spedition im Jahr 2025 ein Anteil von 92,40 % an der Marktgröße des Asien-Pazifik-Marktes für Sammelgutladungen; NVOCCs steigern ihre CAGR bis 2031 auf 7,32 %.
- Nach Endnutzer hielt Einzelhandel & E-Commerce im Jahr 2025 einen Anteil von 35,25 % am Volumen. Dennoch wird für Gesundheitswesen & Pharmazeutika bis 2031 eine CAGR von 7,05 % prognostiziert.
- Nach Land behielt China im Jahr 2025 einen Anteil von 39,60 % am regionalen Wert, doch Indien wird mit einer CAGR von 7,12 % bis 2031 die schnellste Expansion verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Boom im E-Commerce und grenzüberschreitender Pakethandel | +2.1% | China, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Lieferkettendiversifizierung der asiatisch-pazifischen Fertigung | +1.8% | China, Indien, Vietnam, Indonesien | Langfristig (≥ 4 Jahre) |
| Kosteneffizienz von LCL gegenüber Luftfracht für KMU | +1.3% | Südostasien, Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Hafeninfrastrukturausbau & Freihandelsabkommen | +1.0% | Indien, Vietnam, Indonesien | Langfristig (≥ 4 Jahre) |
| Digitale Frachtplattformen mit LCL-Spotpreisen | +0.9% | Singapur, Hongkong, regionale Drehkreuze | Mittelfristig (2–4 Jahre) |
| Initiativen zum umweltfreundlichen Versand und Ladungsoptimierung | +0.6% | Entwickelte asiatisch-pazifische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom im E-Commerce und grenzüberschreitender Pakethandel
Der Online-Einzelhandelsumsatz in Südostasien soll bis 2028 USD 193 Milliarden erreichen, was 17,4 % der gesamten Einzelhandelsausgaben entspricht[1]. Steigende Online-Bestellungen erfordern kleinere, häufigere Sendungen, die der LCL-Wirtschaftlichkeit entsprechen. Die Philippinen und Vietnam erwarten jeweils Online-Einzelhandels-CAGRs von über 20 %, was konstante Nachfragespitzen erzeugt, die traditionelle Vollcontainerverträge nicht abdecken können. Die Zollvereinfachung im Rahmen des RCEP senkt Transaktionskosten, beschleunigt Kleinserienzollabfertigungen und drängt Händler in Richtung regionaler Bestandsdrehkreuze. Omnichannel-Modelle bedeuten, dass Bestände gleichzeitig über mehrere Märkte aufgefüllt werden müssen, was die Rolle von LCL bei synchronisierten Warenflüssen stärkt. Da Marktplätze Lieferversprechen innerhalb der gleichen Woche fördern, priorisieren Verlader flexible Abfahrten gegenüber absoluter Preisminimierung.
Lieferkettendiversifizierung der asiatisch-pazifischen Fertigung
Ausländische Direktinvestitionen begannen sich 2024 in Richtung Südostasien zu verlagern, als Unternehmen „China + 1”-Strategien umsetzten. Kleinere Produktionsstätten, die über Indien, Vietnam und Indonesien verteilt sind, erfordern mehrstufige Abholungen für die Endmontage oder den direkten Export und erhöhen damit das LCL-Volumen. Japanische Elektronikunternehmen verlagerten Hilfslinien nach Thailand und auf die Philippinen und beauftragten spezialisierte Konsolidierer, um ausgehende Warenflüsse zu synchronisieren. Die Region benötigt zusätzliche USD 60 Milliarden in Logistikanlagen, um diese dezentralisierte Produktion zu bewältigen, was den Konsolidierungsbedarf weiter verstärkt. Erhöhte geopolitische Spannungen beschleunigen Verlagerungszeitpläne und machen agile LCL-Knotenpunkte zu attraktiven Übergangslösungen, während Mehrländeranlagen skalieren. Da Käufer Lieferanten diversifizieren, entstehen Konsolidierungszentren in Nebenhäfen, die den Inlandstransport verkürzen und den Umschlag verbessern.
Kosteneffizienz von LCL gegenüber Luftfracht für KMU
Eine Umfrage von C.H. Robinson aus dem Jahr 2025 zeigt, dass 75 % der LCL-Nutzer planen, ihre Abhängigkeit von der Seekonsolidierung zu erhöhen, da diese die Frachtkosten auf nicht dringenden Strecken um bis zu 80 % im Vergleich zur Luftfracht reduziert[2]. Reedereien melden Pünktlichkeitsleistungen von über 90 % auf neu gestalteten Ost-West-Routen, was die wahrgenommenen Servicelücken gegenüber der Luftfracht verringert. Digitale Buchungsportale reduzieren den Papierkram und ermöglichen den sofortigen Vergleich zwischen LCL- und Luftfrachtangeboten, wodurch ein Moduswechsel für ressourcenbeschränkte Exporteure unkompliziert wird. Luftfrachtpreise sind aufgrund anhaltender Kapazitätsengpässe gestiegen, was das Einsparpotenzial zugunsten von LCL vergrößert. KMU nutzen LCL, um niedrigere Bestände zu halten, ohne sich auf vollständige Container festzulegen, was die Betriebskapitalzyklen verbessert.
Digitale Frachtplattformen mit LCL-Spotpreisen
Neunundneunzig Prozent der Buchungen bei Ocean Network Express laufen nun über digitale Kanäle. Echtzeittransparenz, Spotpreise und automatisierte Dokumentation demokratisieren den Zugang für Erstexporteure. Das nationale Logistik-Ökosystem Indonesiens umspannt 264 Häfen und 6 Flughäfen und verbindet Zoll, Reedereien und Transportunternehmen auf einer Schnittstelle, wodurch die durchschnittlichen Zollabfertigungszeiten um 17 % reduziert werden. KI-gesteuerte Ladeverbindungsmaschinen kombinieren Sendungen nach Größe, Gefahrgutklasse und Temperatur, minimieren Leerplätze und erhöhen die Schiffsauslastung. Blockchain-Pilotprojekte verkürzen die Ausstellung von Konnossementen um mehrere Tage und senken das Betrugsrisiko. Die Digitalisierung rationalisiert auch die Zahlungsabwicklung und gibt kreditsensiblen KMU-Verladern mehr Sicherheit.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hafenstaus & Kapazitätsengpässe | -1.4% | Singapur, Shanghai, regionale Umschlagdrehkreuze | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Seefrachtraten | -0.8% | Asien–USA, Asien–Europa Korridore | Mittelfristig (2–4 Jahre) |
| Begrenzte Kühlketten-LCL-Infrastruktur | -0.5% | Pharmazeutische und Lebensmittelrouten | Mittelfristig (2–4 Jahre) |
| Aufkommende ESG-Compliance-Belastungen | -0.3% | Entwickelte asiatisch-pazifische Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hafenstaus & Kapazitätsengpässe
Singapur und Colombo erlebten Anfang 2025 nach den Roten-Meer-Umfahrungen verlängerte Schiffswartezeiten[3]. Liegeplatzengpässe wirken sich auf Feederpläne aus und verzögern die Freistellungsfristen für Container-Entladevorgänge, die den LCL-Annahmeterminen zugrunde liegen. Feederbetreiber erhoben Stauungszuschläge, die die LCL-Stückkosten direkt erhöhen. Arbeitskräftemangel und begrenzte Nacht-Gate-Zeiten schränken den Durchsatz weiter ein, insbesondere für temperatursensible Fracht, die prioritäre Behandlung benötigt. Automatisierungsprojekte versprechen Kapazitätsentlastung, aber kurzfristige Diskrepanzen zwischen ankommenden Containern und Stellplatzzuweisungen werden LCL-Konsolidierungsfenster weiterhin stören. Interessengruppen befürworten bessere Liegeplatz-Zuteilungsalgorithmen und Datenaustausch zur Spitzenglättung.
Volatilität der Seefrachtraten
Die Spotpreise für die Route Asien–US-Westküste fielen allein im Februar 2025 um 26,57 %[4]. Reedereien reagierten mit Leerfahrten und zogen in einem Monat 75.700 TEU zurück, was die von Konsolidierern benötigten Abfahrtspläne destabilisierte. Einige Spediteure führten variable Treibstoffzuschläge und zweistufige Verträge ein, die außerordentliche Preisänderungen weitergeben, was die Budgetplanung für KMU erschwert. Potenzielle US-Importzölle auf in China gebaute Schiffe würden bis zu USD 1,5 Millionen pro Schiff hinzufügen und inkrementellen Kostendruck erzeugen. Die Auflösung von Mega-Allianzen erhöht die Unsicherheit über die langfristige Kapazität und befeuert stärkere Preisschwankungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Konsolidierung führt zu effizienter RoutengestaltungKonsolidierungsdienstleistungen machten 64,45 % des Umsatzes im Jahr 2025 aus. Ihre Dominanz ergibt sich aus der Marktökonomie des Asien-Pazifik-Marktes für Sammelgutladungen, bei der die Bündelung von Ladung in gemeinsam genutzten Containern niedrigere Stückkosten und eine höhere Abfahrtsfrequenz ermöglicht. Maersks Shanghai-Drehkreuz mit mehr als 200 Direktverbindungen belegt den erforderlichen Umfang für tägliche Konsolidierungen. De-Konsolidierung und Distribution verzeichnen trotz geringerer Größe eine CAGR von 7,21 % bis 2031, da Einzelhändler eine zielgebietsseitige Stückgutabfertigung für eine schnelle E-Commerce-Auftragserfüllung anstreben. Integrierte Anbieter bündeln die landesinterne Distribution mit der vorgelagerten Konsolidierung, um Tür-zu-Tür-Verträge zu sichern.
Die Nachfrage nach Konsolidierungsdienstleistungen steigt mit jedem zusätzlichen Omnichannel-Lagerpunkt, den Händler in ganz Asien einrichten. Der Asien-Pazifik-Markt für Sammelgutladungen reagiert darauf mit der Eröffnung neuer Hub-and-Spoke-Einrichtungen in Penang, Cebu und Surabaya. Das Wachstum der De-Konsolidierung spiegelt auch die Einführung von Bonded-E-Commerce-Lagern wider, in denen Sendungsaufteilung, Etikettierung und Retourenabwicklung innerhalb von Freihandelszonen stattfinden. Wertschöpfende Distributionsaufgaben wie Kitting oder leichte Montage ermöglichen es Konsolidierern, die Serviceleiter hinaufzusteigen und höhere Margen zu erzielen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zielgebiet:
Internationale Dominanz mit inländischem SchwungInternationale Sendungen generierten 60,40 % des Wertes im Jahr 2025 und verdeutlichen damit die exportorientierte Natur vieler asiatischer Produktionszentren. Die Marktgröße des Asien-Pazifik-Marktes für Sammelgutladungen, die mit Überseeverbindungen verknüpft ist, bleibt durch nordamerikanische und europäische Konsumzyklen verankert. Dennoch wird erwartet, dass inländische LCL-Verbindungen eine schnellere CAGR von 7,66 % (2026–2031) verzeichnen, da die innerasiatische Beschaffung zunimmt. Es wird prognostiziert, dass die gemeinsamen Ursprungsregeln des RCEP den regionalen Handel um 90 Milliarden USD steigern und inländische Konsolidierungsströme fördern werden.
Die Expansion des inländischen LCL geht einher mit der wachsenden Nachfrage der Mittelschicht nach lokal montierten Importkomponenten. Dieser Trend unterstützt länderübergreifende Produktionsketten in der Elektronik- und Automobilindustrie und löst Hin- und Herbewegungen von Halbfertigwaren aus. Konsolidierer verfeinern Lkw-Allianzen für First-Mile-Abholungen, um sicherzustellen, dass Containerbeladungsfristen eingehalten werden, wenn die Ursprungspunkte zunehmen. Spediteure verhandeln auch Depotmietverträge in flächenbeschränkten Ballungsräumen neu, um die Nahverkehrsabschnitte zu verkürzen.
Nach Unternehmensart:
Spediteure behalten die KontrolleSpediteure wickelten 92,40 % des Volumens im Jahr 2025 ab und unterstreichen damit die beziehungsbasierte Komplexität der Handelsverbindungen im Asien-Pazifik-Raum. Der Asien-Pazifik-Markt für Sammelgutladungen ist auf Spediteure angewiesen, um unterschiedliche Zollvorschriften zu interpretieren, multimodale Kombinationen zu arrangieren und eine Frachtversicherung abzuschließen. Die Digitalisierung ermöglicht es einigen NVOCCs, Marktanteile zu gewinnen und ihre CAGR bis 2031 auf 7,32 % zu steigern, doch Spediteure setzen weiterhin auf Technologieinvestitionen, um ihr Terrain zu verteidigen.
Globale Spediteure gewinnen KMU-Exporteure über Self-Service-Portale, bieten aber weiterhin menschliche Expertise für Eskalationen. Gleichzeitig setzen mehrere NVOCCs dynamische Routing-Algorithmen ein, die überlastete Drehkreuze umgehen. Der Wettbewerbsdruck treibt beide Modelle dazu an, Dashboards zur CO₂-Berichterstattung zu integrieren, was zu einer wachsenden Ausschreibungsanforderung wird. Da Importeure Transparenz über die Gesamtkosten bis zur Lieferung fordern, bauen Spediteure ihre Beratungsleistungen zu Zöllen und Steuern aus und stärken so ihr Wertversprechen über die reine Hauptstreckenabwicklung hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Gesundheitslogistik beschleunigt sichEinzelhandel & E-Commerce generierten 35,25 % der Ausgaben im Jahr 2025, da Online-Bestellungen zunahmen. Gesundheitswesen & Pharmazeutika verzeichnen nun jedoch die schnellste Wachstumsrate mit einer CAGR von 7,05 % (2026–2031), unterstützt durch DHLs regionale Kälteketten-Expansion im Wert von 500 Millionen EUR (520 Millionen USD). Der Marktanteil des Asien-Pazifik-Marktes für Sammelgutladungen bei temperaturgeführten Verbindungen wird steigen, da sich Biotechnologie-Fertigungscluster in Südkorea, Singapur und Indien herausbilden. Fertigung und Automobilindustrie verlassen sich weiterhin auf LCL für Komponenten mit kurzen Vorlaufzeittoleranzen.
Pharma-Verlader fordern GDP-zertifizierte Drehkreuze, Echtzeit-Temperaturtelemetrie und validierte Verpackungen. Konsolidierer reagieren darauf mit der Einrichtung von Kühlkonsolidierungszellen und der Schulung von Mitarbeitern in Kälteketten-SOPs. E-Commerce-Retouren schaffen neue Rückfrachten und verbessern die Containerauslastung. Landwirtschaft und Forstwirtschaft verlassen sich auf LCL, um Spezialinputs wie Düngemittelzusätze oder Setzlinge in Inselwirtschaften zu transportieren und so Nischenvolumina stabil zu halten.
Geografische Analyse
China-Markt für Sammelladungen (LCL)
China hielt 2025 einen Anteil von 39,60 % am Gesamtwert und nutzte dabei eine umfangreiche Hafeninfrastruktur sowie digitale Frachtökosysteme. Der Asien-Pazifik-Markt für Sammelladungen behandelt Shanghai, Ningbo und Shenzhen weiterhin als primäre Verladezentren. Steigende Lohnkosten und verschärfte Compliance-Prüfungen veranlassen einige Exporteure, arbeitsintensive Verarbeitungsprozesse in andere Regionen zu verlagern, doch die Hightech-Fertigung bleibt bestehen und hält die Nachfrage nach ausgehender Konsolidierung aufrecht. Investitionen in die Automatisierung intelligenter Häfen steigern die Durchsatzeffizienz und gleichen Stauungsspitzen teilweise aus.
Indien-Markt für Sammelladungen (LCL)
Indien wird voraussichtlich die höchste Expansion mit einer CAGR von 7,12 % (2026–2031) verzeichnen. Die Nationale Logistikpolitik zielt darauf ab, die Logistikkosten im Verhältnis zum BIP von 14 % auf 8 % zu senken, und unterstützt Korridorentwicklungen wie den Dedicated Freight Corridor und multimodale Binnenparkanlangen. Die Unified Logistics Interface Platform digitalisiert die Dokumentation und verkürzt die Abfertigungszeiten. Binnenkontainerdepots in der Nähe von Jaipur und Indore ermöglichen es KMU im Hinterland, LCL-Drehkreuze zu nutzen, ohne lange Nahverkehrsabschnitte zu Küstenhäfen zurückzulegen, und erweitern so die Marktreichweite.
Regulatorisches Umfeld
Die LCL-Aktivität im asiatisch-pazifischen Raum wird durch eine Kombination aus Rahmenwerken zur Handelserleichterung und länderspezifischer Zoll- und Seeaufsicht geprägt. Auf regionaler Ebene schafft RCEP gemeinsame Grundlagen für Normen, technische Vorschriften und Konformitätsbewertungsverfahren zwischen den Mitgliedsökonomien, was die Beschaffung in mehreren Ländern und innerasiatische LCL-Routings unterstützt. Parallel dazu haben die APEC-Handelsminister die Suzhou-Erklärung (27. Mai 2026) verabschiedet, um ein technisches Interoperabilitätsrahmenwerk für grenzüberschreitende elektronische Frachtbriefe (eBL) zu schaffen, das mit dem UNESCAP-Rahmenabkommen zur Erleichterung des grenzüberschreitenden papierlosen Handels übereinstimmt und den politischen Vorstoß hin zu papierlosen Handelswegen verstärkt.
Auf nationaler Ebene entwickeln sich die Compliance-Anforderungen weiter in einer Weise, die Dokumentation, Zollabfertigung und Kostenweitergabe bei LCL-Sendungen betrifft. Vietnam hat mit Wirkung zum 1. Juli 2026 Rechtsreformen umgesetzt (einschließlich des Steuerverwaltungsgesetzes 2025 und des Rundschreibens 31/2026/TT-BCT zur Produktrückverfolgbarkeit), was die Bedeutung genauer Datenerfassung und rückverfolgbarkeitsbezogener Dokumentation für Import-Export-Ströme erhöht, die Konsolidierungs- und Dekonsolidierungsknoten versorgen. Auf den Philippinen hat die Zollbehörde eine gemeinsame Verwaltungsanordnung geprüft, die darauf abzielt, die Gebühren ausländischer Schifffahrtslinien im Rahmen des Customs Modernization and Tariff Act (CMTA) zu regulieren – eine Entwicklung, die sich auf die Gesamtkostenstruktur bei LCL-Bewegungen und die in Speditionsangeboten erforderliche Gebührentransparenz auswirken kann.
Wertschöpfungskettenanalyse
Die LCL-Wertschöpfungskette im asiatisch-pazifischen Raum beginnt mit KMU-Exporteuren, Herstellern und E-Commerce-Verkäufern, die Kleinladungsfracht über Spediteure und NVOCC-geführte Konsolidierer buchen und die Sendungen dann per First-Mile-Trucking zu Container Freight Stations (CFS) für Konsolidierung, Dokumentation und Zollabfertigung transportieren. Reedereien und Feeder-Betreiber stellen die Linien- und Umschlagverbindung zu großen Hubs bereit, einschließlich Tore wie Shanghai, die hochfrequente LCL-Cut-offs unterstützen, gefolgt von der zielseitigen CFS-Dekonsolidierung und der Feinverteilung in Einzelhandels-, Industrie- und Gesundheitsnetzwerke. Digitale Buchung und Dokumentation sind Teil der Abwicklung geworden, wobei Reedereien und Spediteure Buchungen, Sichtbarkeitsereignisse und Dokumentenaustausch zunehmend über plattformgestützte Arbeitsabläufe statt über manuelle, E-Mail-basierte Prozesse abwickeln.
Kontrollpunkte mit steigendem strategischem Wert umfassen Zoll- und Regulierungskonformität, temperaturgeführte Abwicklung und die Fähigkeit, multimodale Alternativen anzubieten, wenn Hafenstaus oder Fahrplanunterbrechungen die LCL-Cut-off-Fenster verkürzen. Große Logistikkonzerne verfolgen zudem vertikale Integration über Straßen-, Luft- und Seetransportabschnitte, um die Terminkontrolle zu verbessern und die Abhängigkeit von der Volatilität des Spotmarkts zu verringern. Investitionen in Kühlketten- und reinraumnahe Einrichtungen unterstützen höherwertige LCL-Ströme in Pharmazeutika und Elektronik. Da sich die Dokumentationsanforderungen weiterentwickeln, insbesondere in Vietnam und auf den Philippinen, erlangen Spediteure und Konsolidierer, die Daten standardisieren, Anmeldungen automatisieren und die Weitergabe von Zuschlägen verwalten können, einen betrieblichen Vorteil bei der Bindung von KMU-Kunden und der Sicherung vertraglich gebundener Volumina.
Wettbewerbslandschaft
Der asiatisch-pazifische Stückgut-Container-Markt weist eine moderate Fragmentierung auf. ECU Worldwide, Shipco, Vanguard Logistics und Rhenus Logistics dominieren die reine Konsolidierung und betreiben jeweils proprietäre CFS (Containerfrachtstation)-Netzwerke in mehr als 15 regionalen Häfen. Integrierte Großkonzerne – DHL Global Forwarding, Kuehne + Nagel und DSV – nutzen End-to-End-Angebote und kombinieren LCL mit Luftcharter und Kontraktlogistik. Die fünf größten Anbieter kontrollieren etwa 32 % des Gesamtdurchsatzes und lassen ausreichend Spielraum für regionale Spezialisten.
Die Einführung von Technologien prägt Wettbewerbsvorteile. Ocean Network Express erreicht eine digitale Buchungsdurchdringung von 99 % und verkürzt Buchungsfenster von zwei Tagen auf zwei Stunden. Maersk integriert vorausschauende ETAs in sein Shanghaier Gateway und gibt Kunden automatische Benachrichtigungen über Änderungen bei den Annahmeterminen. Vanguard erprobt Blockchain-Konnossemente auf Hongkong–Los-Angeles-Routen und verkürzt die Dokumentationszeit um 38 %. Nachhaltigkeit differenziert auch Anbieter: ITOCHU verpflichtet sich zur Netto-Null-Emission bis 2040 und testet Biokraftstoffmischungen auf innerasiatischen Shuttles.
Fusionen und Partnerschaften beschleunigen die Skalierung. Die EUR 14,3 Milliarden (USD 14,9 Milliarden) schwere Übernahme von Schenker durch DSV verdoppelt dessen globalen Fußabdruck, fügt entscheidende asiatische CFS-Anlagen hinzu und beschäftigt fast 160.000 Mitarbeiter in 90 Ländern. Die asiatischen Reedereien Sinotrans und TS Lines starten einen Mexiko-Service und erweitern die LCL-Routing-Optionen sowie den Margenwettbewerb auf transpacifischen Routen. Weißer Raum bleibt in der pharmazeutischen und hochwertigen Elektronikkonsolidierung bestehen, wo qualifizierte CFS-Kapazitäten unterversorgt sind und Raum für Nischenanbieter bieten.
Marktführer im asiatisch-pazifischen Stückgut-Container-Markt (LCL)
-
ECU Worldwide (Part of All Cargo Logistics)
-
Shipco
-
Vanguard Logistics
-
Rhenus Logistics
-
Kuehne + Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Sammelgutladungen (LCL) Unternehmen in diesem Bericht
- ECU Worldwide (Part of All Cargo Logistics)
- Shipco
- Vanguard Logistics
- Rhenus Logistics
- Kuehne + Nagel
- DHL Global Forwarding
- DSV
- CEVA Logistics
- Rohlig Logistics
- GEODIS
- Gulf Agency Company (GAC)
- Kerry Logistics Network
- Sinotrans
- Nippon Express
- CJ Logistics
- JAS Worldwide
- APL Logistics
- Dimerco Express Group
- Yusen Logistics (Part of NYK Line)
- Toll Group
Lesen Sie die Analyse der Asien-Pazifik-Markt für Sammelgutladungen (LCL)-Unternehmen
Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich ist die Skalierung der papierlosen Handelsermöglichung für LCL, wo hohe Dokumentendichte und häufige Neukundenaufnahme Reibungskosten erzeugen. Die APEC-Suzhou-Erklärung (Mai 2026) zur technischen Interoperabilität grenzüberschreitender eBL unterstützt zusammen mit dem UNESCAP-Rahmenwerk für papierlosen Handel Investitionen in interoperable eBL-Arbeitsabläufe, automatisierte Dokumentenprüfung und digitale Freigabeprozesse, die die Zyklen von Buchung bis Gate verkürzen und Fehler reduzieren, die Verzögerungen an CFS und Häfen auslösen. Anbieter, die diese regionalen Initiativen in eine Umsetzung auf Streckenebene übersetzen, indem sie Speditionsportale, Reedereisysteme und Zollschnittstellen integrieren, können sich durch Geschwindigkeit und Ausnahmemanagement statt nur durch Einkaufspreise differenzieren.
Ein weiterer Freiraum ist der Aufbau von Kapazitäten und Fähigkeiten für hochwertige, compliance-intensive LCL-Vertikalen und neu entstehende Ursprungsorte, die durch die Diversifizierung der Fertigung über China hinaus geschaffen werden. Nachfragesignale umfassen die im April 2025 angekündigte Erweiterung der Life-Sciences-Logistik von DHL Group im asiatisch-pazifischen Raum in Höhe von 500 Millionen EUR, die aktive Investitionen in GDP-fähige Infrastruktur und Reefer-Kapazität hervorhebt, die für temperaturempfindliche LCL-Programme genutzt werden können. Vietnam-bezogene Compliance-Änderungen mit Wirkung zum 1. Juli 2026, die Steuerverwaltung und Regeln zur Produktrückverfolgbarkeit betreffen, verstärken zudem die Argumente für Konsolidierer, die rückverfolgbarkeitsfertige Dokumentation, kontrollierte Handhabung und vorhersehbare Distribution in wichtigen südostasiatischen Toren bündeln können. Der Ausbau multimodaler Netzwerke durch große Anbieter, einschließlich einer stärkeren eigenkontrollierten Konnektivität auf zeitkritischen Luftfrachtstrecken, eröffnet hybride Produkte (Kombinationen aus Luft-See, See-Luft und LKW-See), die die Widerstandsfähigkeit verbessern, wenn Stauungen und ausgefallene Abfahrten die üblichen LCL-Fahrpläne stören.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Sammelgutladungen (LCL)
- Juli 2026: Erweiterte Vietnam-Abdeckung mit direkten LCL-Diensten von Haiphong und Ho-Chi-Minh-Stadt nach Jebel Ali. Der Start erweitert das APAC-Netzwerk von Vanguard Logistics und verbessert Sichtbarkeit und Kapazität auf wichtigen Korridoren in den Nahen Osten und nach Afrika. Die Erweiterung stärkt die regionale Konnektivität zum Nahen Osten und nach Afrika und verbessert die Servicequalität für APAC-Exporteure, die Vietnam als Beschaffungsstandort nutzen.
- Juli 2026: Start eines direkten Dienstes von Busan nach Koper, der Asien mit Mittel- und Osteuropa verbindet. Die neue Route schafft eine direkte Asien-Europa-LCL-Verbindung, die die Routing-Optionen für Verlader erweitert. Diversifiziert die Routing-Optionen für APAC-Exporteure nach Europa und kann Margen und Preisdynamik auf transkontinentalen Strecken beeinflussen.
- Juni 2026: Eröffnung eines neuen Büros in Piräus, Griechenland, als lokales Tor für die regionale Speditionsgemeinschaft. Die Erweiterung des Tors stärkt die regionale Konsolidierung und den Zugang zu europäischen Märkten. Sie kann durch verstärkte lokale Präsenz die Ursprungs-Ziel-Dynamik für Sendungen mit Ursprung im APAC-Raum, die über Europa geleitet werden, verändern.
Asien-Pazifik-Markt für Sammelgutladungen (LCL) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Umsatz aus ozeanischen Sammelgutladungs-Dienstleistungen (LCL) im Asien-Pazifik-Raum definiert, bei denen mehrere Verlader einen Container teilen und die Sendung über ein Abwicklungsnetzwerk am Ursprungs- und Zielort transportiert wird.
Ausschlüsse aus dem Umfang: Vollcontainerladungen (FCL), reine Luft- oder Straßenfrachtdienste sowie Nicht-Frachtgebühren, die nicht mit der LCL-Abwicklung oder dem Transport verbunden sind, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Servicetyp
- Konsolidierungsdienstleistungen
- De-Konsolidierung & Distribution
- Nach Zielgebiet
- Inland
- International
- Nach Unternehmensart
- Spedition
- NVOCCs
- Nach Endnutzer
- Fertigung und Automobil
- Einzelhandel & E-Commerce
- Gesundheitswesen & Pharmazeutika
- Land- und Forstwirtschaft
- Weitere Endnutzer
- Nach Land
- China
- Indien
- Indonesien
- Japan
- Malaysia
- Thailand
- Vietnam
- Australien
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Handelsverbindungen zu kartieren und zu verstehen, was die LCL-Nachfrage in der Region typischerweise antreibt, bevor Modellierungsannahmen festgelegt wurden. Wir stützten uns hauptsächlich auf öffentliche Handels- und Hafenindikatoren, um eine realistische Nachfrageübersicht zu erstellen, und verknüpften diese Signale dann mit der LCL-Dienstleistungsaktivität.
Zu den gängigen Eingaben zählten offizielle und nicht kostenpflichtige Quellen wie UN Comtrade-Handelsstatistiken, WTO-Handelsausblick-Updates, UNCTAD-Publikationen zum Seeverkehr, Durchsatzmeldungen der Hafenbehörden der wichtigsten Asien-Pazifik-Drehkreuze sowie OECD-Makro- und Branchendatenreihen. Wir nutzten auch Unternehmensberichte und Investorenpräsentationen, Zoll- und Frachtnachrichten sowie interne Abonnements zur Unterstützung von Unternehmensfinanzdaten, sendungsbasierten Import- und Exportprüfungen sowie der Verfolgung von Ausschreibungen und Verträgen, hauptsächlich zur Validierung von Richtung und Preislogik. Die hier aufgeführten Quellen sind illustrativ, und viele weitere öffentliche Dokumente und Datenpunkte wurden ebenfalls geprüft, um Lücken zu schließen und Annahmen zu überprüfen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit LCL-Betreibern, Speditionsteams, Konsolidierern und großen Verladern, die regelmäßig LCL-Kapazitäten einkaufen. Die Abdeckung erstreckte sich auf wichtige Handelsmärkte im Asien-Pazifik-Raum, damit das Modell auf Unterschiede in der Verbindungsmischung, den Hafenstaumustern und typischen Sendungsprofilen abgestimmt werden konnte, und wurde anschließend mit den Angaben der Befragten zu aktuellen Verträgen und Spotkäufen abgeglichen.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 27 % | Führungskräfte der obersten Ebene (CXOs): 12 % |
| Mittlere Ebene: 59 % | Funktions- und Bereichsleiter: 28 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion des adressierbaren LCL-Nachfragepools unter Verwendung des asiatisch-pazifischen Seehandels und der Hafenaktivität als Basissignale, die dann durch LCL-typisches Sendungsverhalten gefiltert werden. Um dies zu fundieren, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. stichprobenartige Verbindungsvolumina multipliziert mit typischen LCL-Preisspannen sowie Kanalprüfungen zur Konsolidierungsaktivität.
Zu den praktischen Eingaben, die das Modell geprägt haben, gehören das Wachstum des Containerhandels nach Land, Signale zum Hafendurchsatz und zur Verweildauer, der Anteil LCL-freundlicher Güter an Exporten und Importen, durchschnittliche Sendungsgrößenbereiche, die Verlader zur Konsolidierung drängen, sowie die Richtung von Spot- und Vertragsraten für gängige innerasiatische und asiatische Langstreckenverbindungen. Wo direkte Werte für kleinere Korridore nicht konsistent beobachtbar waren, wurden Lücken mithilfe von Proxy-Verbindungen mit ähnlicher Handelsstruktur geschlossen und dann anhand von Primärrückmeldungen zu relativer Preisgestaltung und Abwicklungsintensität angepasst.
Die Prognose verwendet eine szenariobasierte Analyse, die durch Trendeingaben der Befragten unterstützt wird, gefolgt von einer exponentiellen Glättung wichtiger Nachfrageindikatoren, damit kurzfristige Schwankungen den langfristigen Pfad nicht überbewerten. Die endgültige Prognose wird dann überprüft, um sicherzustellen, dass sie mit der erwarteten Handelserholung, Kapazitätserweiterungen und der bekannten Saisonalität in Verbindung mit den Spitzenschifffahrtsmonaten übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe durch mehrere Prüfungen validiert, beginnend mit Konsistenztests für Handelswachstum, Hafendurchsatz und implizite LCL-Durchdringung. Große Abweichungen werden markiert und die zugrunde liegenden Eingaben werden überprüft, gefolgt von einem zweiten Durchgang, bei dem Annahmen wie Ratenentwicklung und Abwicklungsintensität auf Plausibilität geprüft werden.
Wenn eine größere Anomalie auftritt, wie z. B. eine starke Verschiebung der Ratenrichtung oder eine unerwartete Handelskontraktion, werden die Befragten erneut kontaktiert, um zu bestätigen, ob die Änderung struktureller oder vorübergehender Natur ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. störende regulatorische Änderungen, größere Hafenstörungen oder anhaltende Frachtraten-Resets. Vor der Lieferung führt ein Analyst eine neue Überprüfung durch, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Asien-Pazifik-Markt für Sammelgutladungen (LCL) mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Asien-Pazifik-LCL können abweichen, da Studien nicht immer denselben Dienstleistungsumfang, denselben geografischen Ausschnitt oder denselben Zeitpunkt der Ratenannahmen berücksichtigen, und diese Entscheidungen verändern den Umsatzpool schnell. Unterschiede entstehen auch dadurch, wie das Handelswachstum in LCL-Nachfrage umgerechnet wird und ob Spotpreisanstiege als neue Normalität behandelt werden.
Einige veröffentlichte Zahlen beziehen den breiteren Umsatzpool der Seefrachtspeditionen ein, oder sie behandeln LCL als jede Art von Shared-Container-Aktivität über gemischte Modi und wertschöpfende Dienstleistungen hinweg. Bei Mordor Intelligence ist der Wert auf den ozeanischen LCL-Dienstleistungsumsatz innerhalb des Asien-Pazifik-Raums beschränkt, und die Preiskurve wird anhand von verbindungsbasierten Realitätsprüfungen aktualisiert, damit vorübergehende Ratenanstiege das Basisjahr nicht dauerhaft aufblähen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 44,38 Milliarden USD (2025) | |
| Fachzeitschrift A | 45,80 Milliarden USD (2025) | Verwendet einen Anteil-am-globalen-Markt-Ansatz, der aus einem zitierten globalen Gesamtwert abgeleitet wird, und es ist nicht klar, ob die regionale Aufteilung mit der Handelsmischung, der Verbindungskonzentration oder der Gewichtung von Vertrags- gegenüber Spotgeschäften im Asien-Pazifik-Raum abgeglichen wird. |
| Regionale Unternehmensberatung B | 41,20 Milliarden USD (2024) | Verankert die Schätzung in einem Ratenumfeld des Vorjahres und könnte Zielhafen-Abwicklungs- und De-Konsolidierungsumsätze unterbewerten, was die Gesamtwerte drücken kann, wenn die Hafen- und Lageraktivität erhöht bleibt. |
Die Streuung der Werte ergibt sich hauptsächlich daraus, ob LCL als enger, rein ozeanischer Dienstleistungsbereich oder als breiterer Speditionsbereich gezählt wird, der zusätzliche Dienstleistungen und gemischte Modi vermischt. Indem die Eingaben an beobachtbare Handels- und Hafensignale gebunden und die Preis- und Abwicklungsannahmen durch Interviews einem Stresstest unterzogen werden, bleibt die Schätzung nachvollziehbar und für die Planung reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des asiatisch-pazifischen Stückgut-Container-Markts im Jahr 2026?
Die Marktgröße des Asien-Pazifik-Marktes für Sammelgutladungen wurde im Jahr 2025 auf 44,38 Milliarden USD geschätzt und soll von 47,44 Milliarden USD im Jahr 2026 auf 66,28 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,92 % während des Prognosezeitraums (2026–2031).
Wie schnell wird die regionale LCL-Nachfrage voraussichtlich bis 2031 wachsen?
Die prognostizierte zusammengesetzte jährliche Wachstumsrate beträgt 6,92 %.
Welcher Servicetyp dominiert derzeit den regionalen Umsatz?
Konsolidierungsdienstleistungen halten 64,45 % des Werts im Jahr 2025.
Welches Endnutzersegment wächst am schnellsten?
Gesundheitswesen & Pharmazeutika wird voraussichtlich bis 2031 mit einer CAGR von 7,05 % wachsen.
Warum verlagern KMU Sendungen von der Luft- zu LCL-Fracht?
LCL kann die Frachtkosten auf nicht dringenden Routen um bis zu 80 % senken und dabei zufriedenstellende Transitzeiten einhalten.