
Marktgröße und Marktanteil des Agrartraktors im asiatisch pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 36.98 Milliarden US-Dollar |
| Marktgröße (2031) | 47.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.20 % |
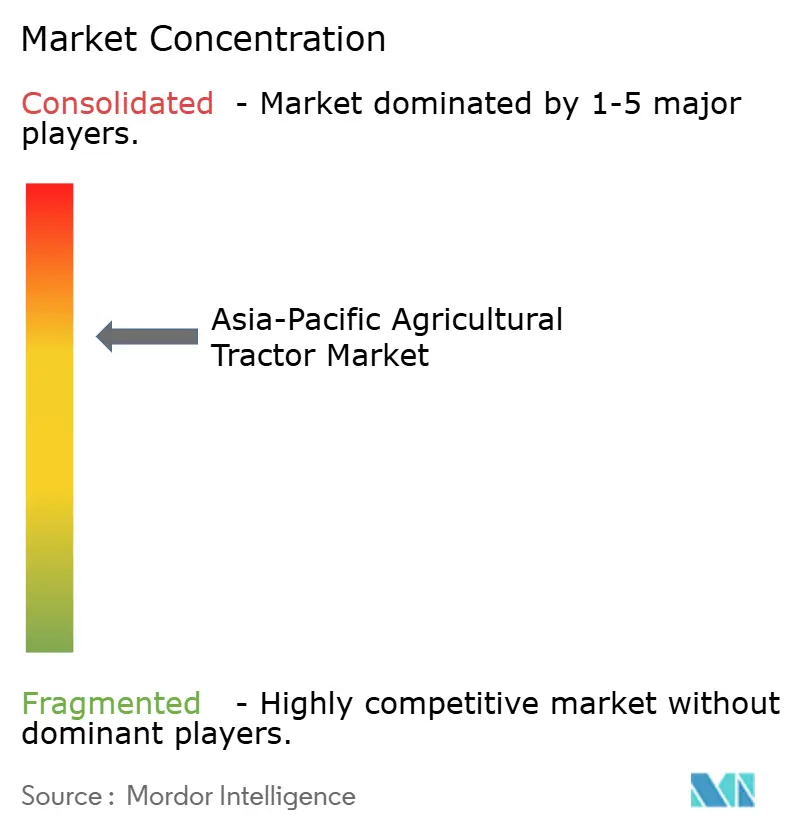
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Agrartraktormarkts im asiatisch pazifischen Raum von Mordor Intelligence
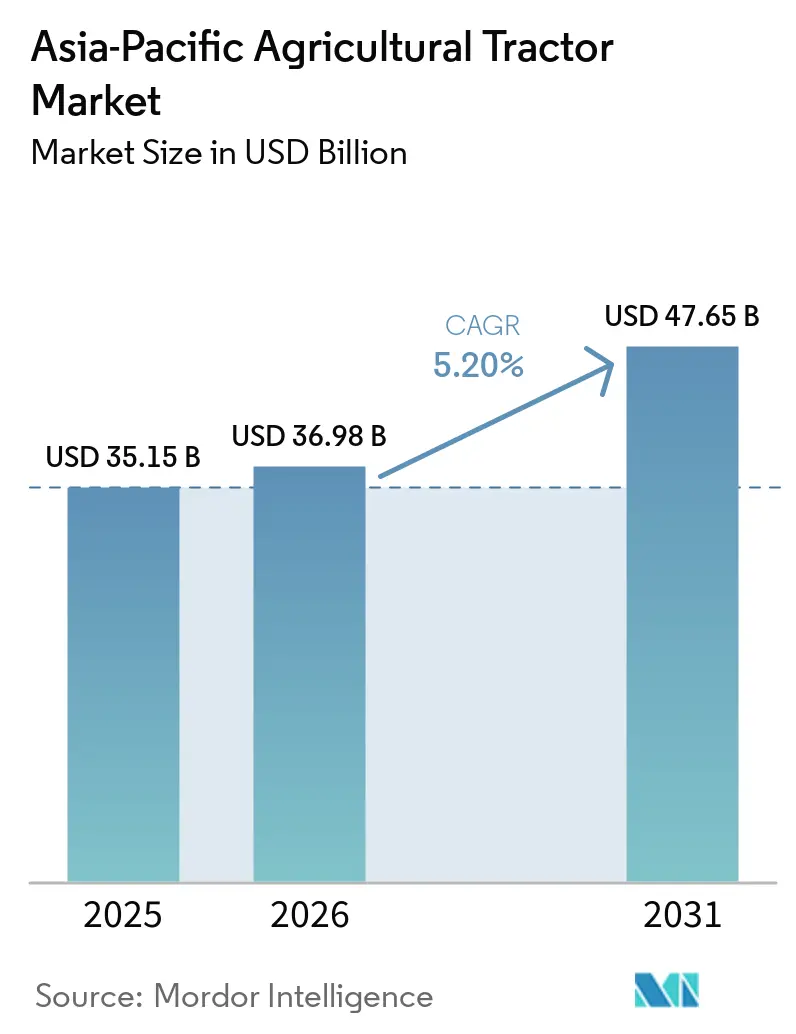
Die Größe des Asien-Pazifik-Marktes für landwirtschaftliche Traktoren wird voraussichtlich von 35,15 Milliarden USD im Jahr 2025 auf 36,98 Milliarden USD im Jahr 2026 anwachsen und bis 2031 47,65 Milliarden USD erreichen, was einer CAGR von 5,2 % über den Prognosezeitraum entspricht. Dies unterstreicht eine solide Expansionsdynamik, die auf der Nachfrage nach Mechanisierung in verschiedenen landwirtschaftlichen Strukturen basiert. Arbeitskräftemangel, großzügige Ausrüstungssubventionen und die rasche Verbreitung von Präzisionslandwirtschafts-Tools stimulieren weiterhin die Kaufaktivität, während aufkommende Pay-per-Use-Modelle den Zugang für Kleinbauern erweitern. Diesel bleibt die dominierende Antriebswahl, doch elektrische und hybride Alternativen gewinnen an Bedeutung, da regionale Regierungen Kohlenstoffgutschrift-Anreize mit Geräteaufrüstungen verknüpfen. Die Wettbewerbsintensität ist moderat, aber Fragmentierungsbereiche bieten Spielraum für Fusionen, Partnerschaften und lokale Montageunternehmen. Investitionen in autonome Plattformen und Traktoren im mittleren Leistungsbereich veranschaulichen, wie Lieferanten Erschwinglichkeit und Leistung in Einklang bringen, um das Kernbedarfsprofil von reis- und getreidezentrierten Produktionssystemen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
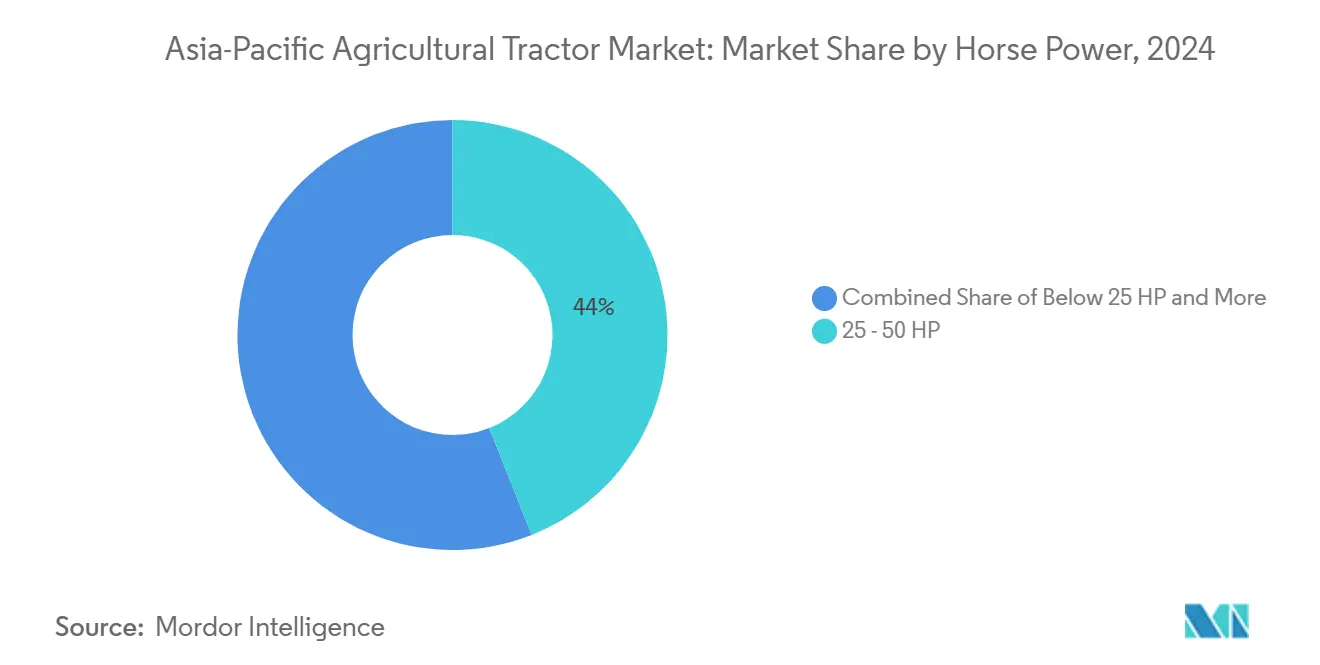
- Nach Motorleistung entfielen 2025 44 % des Marktanteils im Asien-Pazifik-Markt für landwirtschaftliche Traktoren auf Einheiten mit 25–50 PS, während Modelle über 150 PS bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
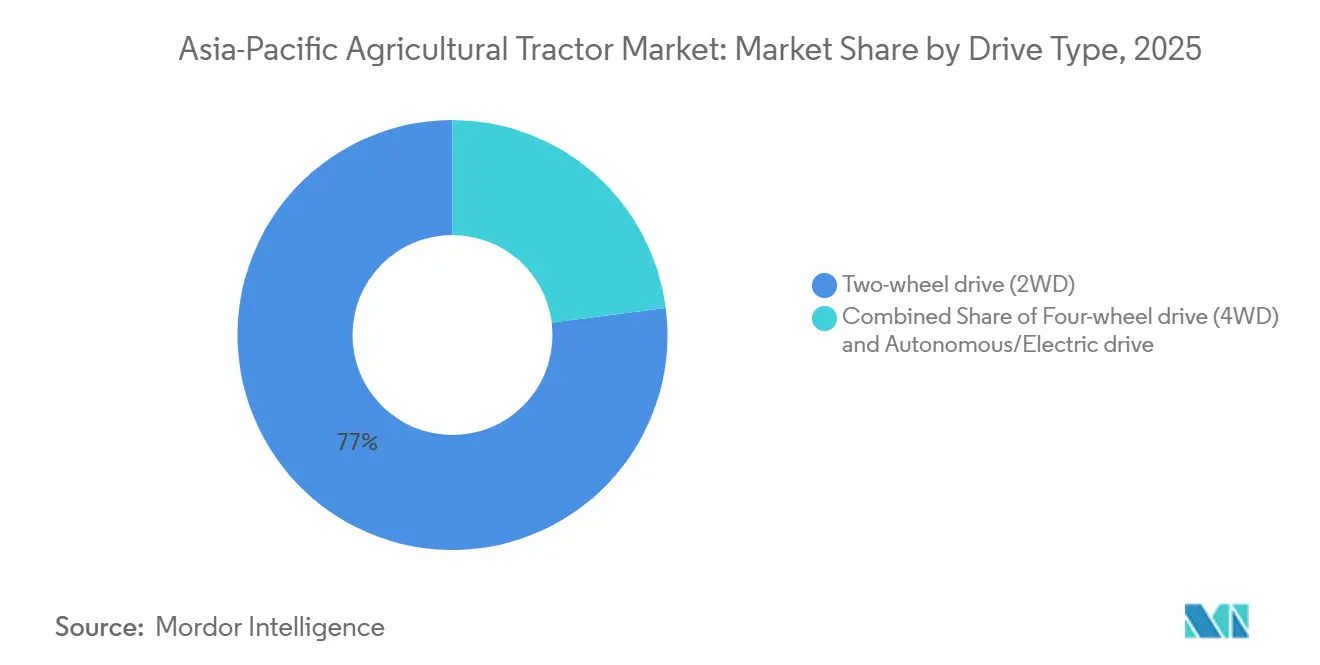
- Nach Antriebsart dominierten Zweiradantrieb-Traktoren mit 77 % des Umsatzes im Jahr 2025, und Vierradantrieb-Einheiten verzeichnen bis 2031 eine CAGR von 11,4 %.
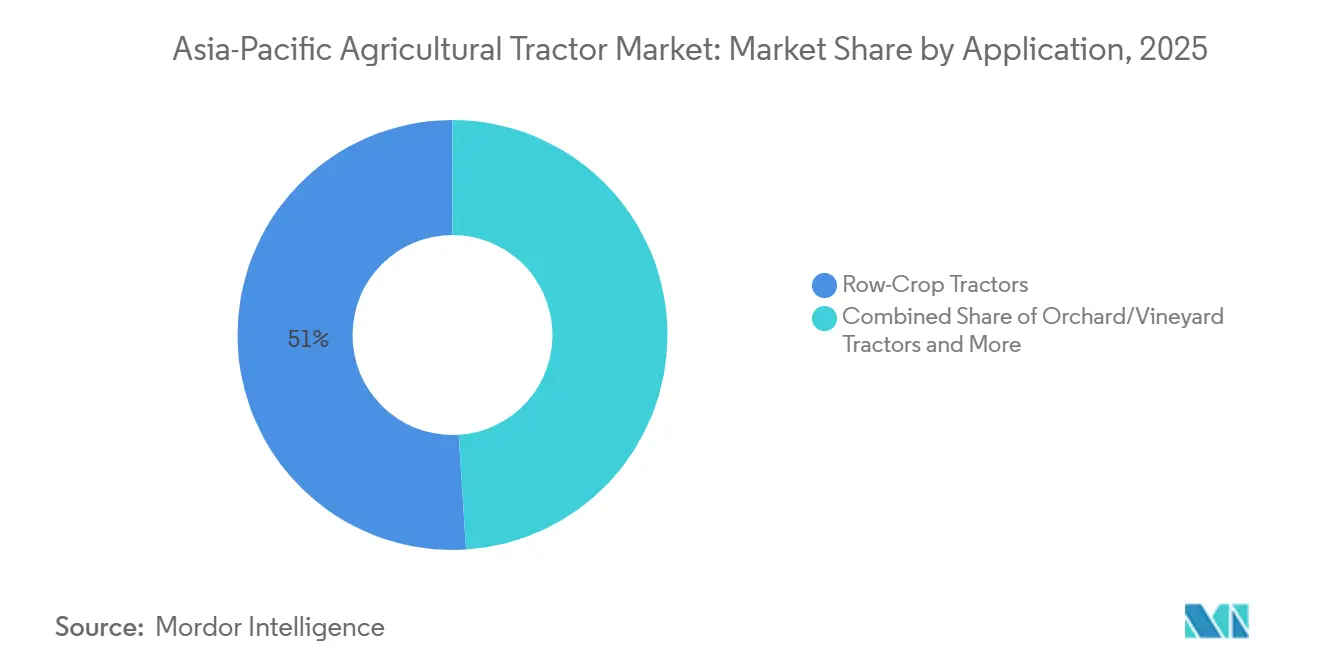
- Nach Anwendung führten Reihenkulturtraktoren mit 51 % der Marktgröße im Asien-Pazifik-Markt für landwirtschaftliche Traktoren im Jahr 2025, während Raupen-/Kettentraktoren bis 2031 voraussichtlich mit einer CAGR von 13,2 % wachsen werden.
- Nach Geografie hielt China 39 % des Wertes im Jahr 2025, während Vietnam bis 2031 die schnellste CAGR von 6,5 % verzeichnen soll.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Mechanisierungsraten in der Landwirtschaft | +1.8% | China, Indien und Vietnam | Mittelfristig (2-4 Jahre) |
| Staatliche Subventionen und zinsgünstige Kreditlinien | +1.2% | China, Indien, Thailand und Indonesien | Kurzfristig (≤ 2 Jahre) |
| Steigende Arbeitskosten und Landflucht | +0.9% | Japan, Südkorea und Australien | Langfristig (≥ 4 Jahre) |
| Einführung von Präzisionslandwirtschaftsplattformen | +0.7% | Australien, Japan und Südkorea | Mittelfristig (2-4 Jahre) |
| Nutzungsbasierte Traktor-als-Dienstleistung-Geschäftsmodelle | +0.4% | Indien, Thailand und Indonesien | Mittelfristig (2-4 Jahre) |
| Kohlenstoffgutschriften-Anreize für Elektrotraktoren | +0.2% | China, Japan und Thailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Mechanisierungsraten in der Landwirtschaft
Regionale Regierungen betrachten die Mechanisierung als Säule der Ernährungssicherheitspolitik. Vietnam strebt an, seine Mechanisierungsabdeckung im Pflanzenbau in den kommenden Jahren zu erhöhen. China weist im Vergleich zu anderen südostasiatischen Ländern wie Vietnam und Thailand eine höhere Mechanisierungsdichte auf, was ein erhebliches Konvergenzpotenzial für Schwellenmärkte verdeutlicht. Die Weltbank gewährte 2025 ein erhebliches Darlehen zur Förderung der Einführung umweltfreundlicher Geräte in China und stärkte damit die fiskalische Unterstützung für Maschinenaufrüstungen. Japanische Hersteller verlagern Kapazitäten nach Indonesien, um der rasch steigenden regionalen Nachfrage gerecht zu werden. Solche Produktionsverlagerungen zeigen, dass sich die Lieferketten weiterentwickeln, um sich an den Wachstumszentren des Agrartraktormarkts im asiatisch pazifischen Raum auszurichten.
Steigende Arbeitskosten und Landflucht
Demografische Veränderungen treiben das Lohnniveau in die Höhe und verknappen den landwirtschaftlichen Arbeitskräftepool. Japans Kernbelegschaft in der Landwirtschaft hat sich in zwei Jahrzehnten halbiert, was lokale Hersteller wie Kubota dazu veranlasst, Kapazitäten in kostengünstigere asiatische Werke zu verlagern und gleichzeitig autonome Produktlinien voranzutreiben[1]. Südkorea weist einen vergleichbaren Druck auf. Daedong Corporation plant, bis Ende 2025 autonome Traktoren der Stufe 4 zu kommerzialisieren, um dem Bedienermangel zu begegnen. Das landwirtschaftliche Bruttoinlandsprodukt Thailands soll in den kommenden Jahren moderat ansteigen, wobei Siam Kubota intelligente Landwirtschaftspakete betont, um Arbeitsdefizite auszugleichen. Taiwans Maschinenteilungsprogramme mit Trocken- und Nassleasing veranschaulichen regionale Strategien zur Steigerung der Gerätenutzungsraten bei schrumpfendem Arbeitskräfteangebot.
Nutzungsbasierte Traktor-als-Dienstleistung-Geschäftsmodelle
Mietdienstleistungen senken die Kapitalaufwandshürden für Kleinbauern, die die regionalen Landwirtschaftsstrukturen dominieren. Die Trringo-Plattform von Mahindra & Mahindra Ltd. in Karnataka bedient die staatliche Traktormietnachfrage über ein Netzwerk von mehr als 100 Knotenpunkten, die durch staatliche Mittel unterstützt werden. Ähnliche nutzungsbasierte Ökosysteme entstehen in Thailand und Indonesien, sodass Eigentümer Kosten schneller amortisieren und Mieter bei Bedarf auf spezialisierte Werkzeuge zugreifen können. Die Verknüpfung von Miet-Apps mit Telematik gewährleistet eine Echtzeit-Zustandsüberwachung der Geräte und reduziert Ausfallzeiten für beide Parteien. Finanziers bündeln zunehmend nutzungsbasierte Versicherungen in Mietpakete und senken so das Risikoexposure weiter. Dieses Nutzungsmodell schafft eine Sekundärnachfrage nach Aufarbeitungsdienstleistungen in der Mitte des Lebenszyklus und erweitert die Nachmarkt-Umsatzströme für Hersteller und Händler.
Einführung von Präzisionslandwirtschaftsplattformen
Die Digitalisierung definiert die Mechanisierung neu. Das intelligente Landwirtschafts-Toolkit von Kubota in Thailand steigerte die Aufgabeneffizienz durch Live-Bodenüberwachung. Yanmar schloss Feldversuche in Thailand ab, bei denen zentimetergenaue Positionierung für gleichzeitiges Pflügen und Säen eingesetzt wurde, teilweise finanziert durch die Japan International Cooperation Agency[2]. LS Mtron aus Südkorea brachte eine cloudverknüpfte Traktordatensuite auf den Markt und eröffnete das größte autonome Traktor-Erlebniszentrum des Landes, um die Schulung von Landwirten zu beschleunigen. Die Konvergenz von GPS, 5G und künstlicher Intelligenz lenkt den Agrartraktormarkt im asiatisch pazifischen Raum in Richtung datenzentrierter Servicemodelle, die Erträge steigern und gleichzeitig den Ressourceneinsatz reduzieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten | −1.1% | Indien, Indonesien, Vietnam und die Philippinen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kenntnisse der Landwirte und Bedienerqualifikationen | −0.8% | Vietnam, Indonesien, Myanmar und Kambodscha | Mittelfristig (2-4 Jahre) |
| Zersplitterte Landbesitzverhältnisse, die Skaleneffizienzen einschränken | −0.6% | Indien, China, Thailand und die Philippinen | Langfristig (≥ 4 Jahre) |
| Einfuhrzölle auf Hochleistungsmotoren in ausgewählten Ländern der Region | −0.3% | Indonesien, Thailand und Malaysia | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten
Die Kapitalintensität schränkt die Traktorpenetration in einkommensschwächeren ländlichen Gebieten ein. In Pakistan, wo 64 % der Betriebe weniger als 5 Acres umfassen, lag die Mechanisierungsrate bei nur 35 %, verglichen mit 70 % in vielen europäischen Märkten, was die Erschwinglichkeitslücken verdeutlicht. Banken behandeln Traktoren häufig als unproduktive Vermögenswerte und verlangen höhere Zinssätze im Vergleich zu Erntekrediten, was die Eigentumskosten erhöht. Hersteller mildern den Preisschock teilweise durch Ratenzahlungs- und Bündeldienstleistungspläne, obwohl die Penetration weiterhin auf Landwirte mit besseren Sicherheiten ausgerichtet ist. Steigende Gebrauchtgeräteimporte aus Japan und Südkorea bieten eine Übergangslösung, erhöhen jedoch die Wartungskomplexität aufgrund der Teilverfügbarkeit.
Begrenzte Kenntnisse der Landwirte und Bedienerqualifikationen
Qualifikationsdefizite senken die Nutzungsrenditen bei anspruchsvollen Maschinen. Vietnam deckt nur 32 % des inländischen Gerätebedarfs durch lokale Produktion, was eine Lücke für importierte Modelle hinterlässt, die fortgeschrittene Betriebs- und Wartungskenntnisse erfordern. Ausbildungszentren hinken dem Bevölkerungsbedarf hinterher, was zu Diskrepanzen zwischen Gerätefähigkeiten und Feldpraktiken führt. Südkorea nutzt Qualitätsstandards wie den Korean Standard Quality Excellence Index, um intuitive Traktorschnittstellen zu fördern, wobei Daedong 2024 bei Traktoren den ersten Platz belegte, was auf ein bewusstes Design zur Reduzierung von Lernkurven hinweist. Digitalisierte Armaturenbretter mit symbolbasierten und mehrsprachigen Eingabeaufforderungen verbessern die Zugänglichkeit, sind jedoch auf eine robuste ländliche Konnektivitätsinfrastruktur angewiesen, die außerhalb fortgeschrittener Volkswirtschaften uneinheitlich bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motorleistung:
Vielseitigkeit im mittleren Leistungsbereich treibt Volumenwachstum anDas Segment mit 25–50 PS erfasste 2025 44 % des Asien-Pazifik-Marktes für landwirtschaftliche Traktoren, da kleine und mittlere Reisfelder in reisanbauenden Volkswirtschaften wie Indien und Vietnam dominieren. Dieser Leistungsbereich balanciert die Anschaffungskosten mit der Vielseitigkeit für mehrere Kulturen, fördert Wiederholungskäufe und begünstigt ein umfangreiches Händler-Service-Netzwerk. Subventionsformeln in China und Thailand verwenden häufig 50 PS als Rückerstattungsschwelle, was die Nachfrage weiter in dieses Segment lenkt. Einheiten über 150 PS, obwohl sie eine kleinere installierte Basis ausmachen, verzeichnen bis 2031 eine CAGR von 8,8 %, da kommerzielle Betriebe in Australien und konsolidierte chinesische Betriebe eine höhere Zugkraft für Tiefpflügen und Hochleistungspflanzmaschinen benötigen.
Das Segment mit 101–150 PS entwickelt sich zu einem schrittweisen Aufrüstungspfad für mittlere Betriebe, die mittelklassige Geräte überwachsen haben, aber keine Flaggschiffmodelle rechtfertigen können. Im Jahr 2025 überarbeitete China seine Politik, um Subventionen für Hochleistungs-Kettentraktoren zu erhöhen und Zuschüsse für intelligente Steuerungssysteme einzuführen, was auf einen Vorstoß in Richtung digitaler Effizienz hindeutet. Südkorea prüft ähnliche Anreize im Rahmen seines Smart-Farm-Erweiterungsfahrplans. Da Konnektivität zunehmend integraler Bestandteil wird, vermischt sich die Leistungssegmentierung mit dem technologischen Reifegrad, was Hersteller dazu zwingt, Sensoren, Führungsmodule und Ferndiagnose auch in Angeboten mit geringerer Leistung zu bündeln, um das Käuferinteresse zu erhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Vorherrschaft der Reihenkulturtraktoren und autonome DynamikReihenkulturtraktoren erfüllten 51 % der Marktgröße im Jahr 2025, was die Vorherrschaft des Getreideanbaus in China, Indien und Südostasien widerspiegelt. Ihre einstellbare Spurweite und die Flexibilität der Zapfwelle (PTO) eignen sich für verschiedene Reihenabstände und machen sie zur Standard-Mechanisierungswahl. Nutzfahrzeugtraktoren folgen dicht dahinter und dienen der Viehhaltung und dem Transport auf gemischten Betrieben.
Raupen-/Kettentraktoren werden bis 2031 voraussichtlich mit einer CAGR von 13,2 % wachsen. Raupen-/Kettentraktoren bleiben eine Nische, die im Mekong-Delta und auf japanischen Reisfeldern bevorzugt wird, wo eine geringe Bodenverdichtung entscheidend ist. Obstgarten- und Weinbergtraktoren bedienen Australiens expandierenden Weinsektor und Chinas hochwertige Obstgürtel, was die geografische Heterogenität innerhalb des Asien-Pazifik-Marktes für landwirtschaftliche Traktoren unterstreicht. YTOs kabelloser autonomer Prototyp LF2204 integriert 5G-Verbindungen, GPS-Führung und Millimeterwellenradar, um Felder ohne menschliche Aufsicht zu befahren, und ist für die kommerzielle Markteinführung innerhalb von fünf Jahren geplant. Da autonome Funktionalität in Mainstream-Segmente übergeht, könnten traditionelle Traktortyp-Grenzen verschwimmen und durch modulare Fahrgestelle ersetzt werden, die austauschbare Antriebs- und Führungseinheiten aufnehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart:
Einfachheit des Zweiradantriebs trifft auf Traktion des VierradantriebsZweiradantrieb-Traktoren (2WD) hielten 2025 einen Marktanteil von 77 %, da ihre niedrigeren Anschaffungskosten dem von Kleinbauern dominierten Kaufprofil in Süd- und Südostasien entsprechen. Vierradantrieb-Modelle (4WD) gewinnen bis 2031 mit einer CAGR von 11,4 % an Bedeutung, da Betriebe konsolidieren und der Anbau auf Hochlandkulturen verlagert wird, die eine höhere Zugkraft benötigen. Im Mekong-Delta erstatten staatliche Subventionsprogramme für Überschwemmungsgebiete einen Teil der Kosten für Vierradantrieb-Traktoren und beschleunigen den Wechsel von Zweiradantrieb-Modellen.
Autonome Antriebssysteme haben derzeit einen vernachlässigbaren Marktanteil, sind jedoch für einen exponentiellen Aufschwung bereit, sobald regulatorische Versuche zur kommerziellen Zulassung übergehen. Südkorea schloss 2024 nationale Level-3-Autonomietests ab und ebnete damit den Weg für Level-4-Veröffentlichungen, die Daedong Ende 2025 plant. Die Betriebseinsparungen durch fahrerlose Feldüberfahrten könnten die anfänglichen Aufpreise innerhalb von vier Saisons ausgleichen, so Pilotnutzer in Japan. Da Telematik Over-the-Air-Software-Updates ermöglicht, könnte der Antriebstyp zu einem softwaredefinierten Attribut statt einer Hardwarebeschränkung werden, was die Designflexibilität für Erstausrüstungshersteller erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Landwirtschaftstraktoren in China und Indien
China blieb der Anker und hielt 2025 39 % des Wertes, angetrieben durch Geräteaufrüstungen und erweiterte Subventionskategorien sowie erhöhte Stückförderung für große Traktoren. YTO, ein inländischer Hersteller, steigerte seine Traktorproduktion, unterstützt durch höhere Exporte nach Zentralasien. Internationale Hersteller bauen ihre lokale Präsenz aus, wobei Kubota plant, eine Traktorfertigungsanlage in Indien zu errichten.
Markt für Landwirtschaftstraktoren in Vietnam
Vietnam sticht mit einer prognostizierten CAGR von 6,5 % bis 2031 hervor, da es eine Mechanisierungsdichte anstrebt, die näher an regionalen Vergleichswerten liegt. Die inländische Montage deckt nur ein Drittel der Nachfrage, was eine anhaltende Importabhängigkeit sicherstellt. Subventionsprogramme im Mekong-Delta für 4WD-Einheiten und die Automatisierung der Reisernte treiben ein überdurchschnittliches Wachstum an. Die steigende Verbreitung von Pay-per-Use-Diensten beschleunigt die Akzeptanz bei fragmentierten Landbesitzen weiter.
Markt für Landwirtschaftstraktoren im asiatisch-pazifischen Raum
Indien, Japan, Australien, Südkorea und Thailand weisen unterschiedliche Wachstumskurven auf. Australien verzeichnete im vergangenen Jahr einen zyklischen Rückgang bei den Stückverkäufen, behält jedoch eine signifikante Wachstumsrate bei, da sich die Rohstoffpreise stabilisieren. Südkorea konzentriert seinen strategischen Fokus auf den Export autonomer Technologien, während Thailand Steuerbefreiungen für Elektrofahrzeuge nutzt, um die Montage von Elektrotraktoren zu fördern. Zusammen bilden diese Märkte ein Mosaik, in dem politische Nuancen und agronomische Bedürfnisse lokalisierte Nachfrageprofile prägen.
Wettbewerbslandschaft
Der Asien-Pazifik-Markt für landwirtschaftliche Traktoren beherbergt ein moderat konsolidiertes Wettbewerbsfeld. Mahindra & Mahindra Ltd., Deere & Company, Kubota Corporation, CNH Industrial N.V. und Tractors and Farm Equipment Limited hielten 2025 gemeinsam den Großteil des Umsatzes. Mahindra & Mahindra Ltd. nutzt die inländische Größe, um internationale Vorstöße zu finanzieren, und hat die Kapazitäten in Indien ausgebaut, um südamerikanische und afrikanische Exporte zu bedienen. Deere & Company investiert in die Integration von Präzisionslandwirtschafts-Stacks und übernimmt Software-Start-ups, die cloudbasierte agronomische Erkenntnisse für seine 5E- und 6B-Serien ermöglichen. Kubota Corporation wendet ein Dual-Hub-Modell an, bei dem japanische Werke für Premiumsegmente reserviert sind und die bevorstehende indische Anlage auf kostenoptimierte globale Mittelklassemodelle ausgerichtet ist.
Daedong beendete eine zwei Jahrzehnte lange Verbindung mit Deere & Company, um die Entwicklung proprietärer Plattformen zu beschleunigen, einschließlich großer HX-Traktoren, die bis Ende 2025 auf Level-4-Autonomie abzielen. Das Unternehmen sicherte sich gleichzeitig einen erheblichen Liefervertrag mit dem US-amerikanischen Tochterunternehmen von Doosan Bobcat, um die Reichweite in Nordamerika zu erweitern. AGCO Corporation ist eine Partnerschaft mit SDF eingegangen, um gemeinsam Nutzmodelle unter 85 PS zu entwickeln und eine Produktlücke zu schließen, die einen erheblichen Anteil der weltweiten Traktornachfrage ausmacht AGCO und SDF gehen neue Partnerschaft ein, um die globale Position im Traktorsegment mit niedriger bis mittlerer Motorleistung zu stärken, agcocorp.com">[3].
Strategische Prioritäten konvergieren auf Autonomie, Elektrifizierung und Servicemonetarisierung. Die Trringo-Mietplattform von Mahindra & Mahindra Ltd. ist ein Beispiel für Serviceinnovation, indem sie wiederkehrende Gebühren generiert und gleichzeitig die Markenbekanntheit bei Landwirten fördert, die erstmals Traktoren nutzen. Kubota Corporation und Yanmar Holdings Co., Ltd. investieren in wasserstoffbereite Antriebsstränge als Absicherung gegen Volatilität in der Batterieversorgung. Die New-Holland-Marke von CNH Industrial N.V. erprobt Batterie-Wechselstationen auf dem Feld in Australien und testet Betriebszeitvorteile. Solche Schritte zeigen, dass sich die Wettbewerbsdifferenzierung von Leistungsspezifikationen hin zu integrierten Lösungen verlagert, die Hardware, Software und Finanzierung verbinden.
Marktführer der Agrartraktorbranche im asiatisch pazifischen Raum
-
Mahindra & Mahindra Ltd.
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
-
Tractors and Farm Equipment Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Landwirtschaftstraktoren Unternehmen in diesem Bericht
- Mahindra & Mahindra Ltd.
- Deere & Company
- Kubota Corporation
- CNH Industrial N.V.
- AGCO Corporation
- Tractors and Farm Equipment Limited
- Sonalika Group (International Tractors Limited (ITL)
- Daedong
- SDF S.p.A
- Minsk Tractor Works
- Weichai Lovol Intelligent Agricultural Technology CO., LTD
- Zoomlion Agriculture Machinery Co., Ltd.
- Changzhou Dongfeng Agricultural Machinery Group Co., Ltd.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Landwirtschaftstraktoren
- Juli 2025: Tractors and Farm Equipment Limited und AGCO Corporation haben eine Vereinbarung über 260 Millionen USD abgeschlossen, die das vollständige Eigentum und die exklusiven Rechte der Marke Massey Ferguson für die Märkte Indien, Nepal und Bhutan auf TAFE überträgt. Diese Einigung beendet frühere Handelsvereinbarungen zwischen den Unternehmen und verändert die Wettbewerbslandschaft im Agrartraktormarkt im asiatisch pazifischen Raum.
- Oktober 2024: Auf der China International Agricultural Machinery Exhibition 2024 präsentierte Zoomlion Agriculture Machinery Co., Ltd. seinen Hybridtraktor DV3804 (380 PS) und den Hybridantriebsstrang HEV500. Das Unternehmen expandiert in Hochleistungs- und intelligente Traktorsegmente. Zoomlion Agriculture Machinery Co., Ltd. baut seine Präsenz in Südostasien durch Integration künstlicher Intelligenz, digitale Lösungen und regionsspezifische Traktormodelle aus.
Berichtsumfang des Agrartraktormarkts im asiatisch pazifischen Raum
Ein Traktor ist ein Industriefahrzeug mit einem oder zwei kleinen Rädern vorne und zwei großen Rädern hinten für landwirtschaftliche und andere Zwecke. Er wird verwendet, um das angehängte Gerät zu bewegen, das das Feld pflügt oder verschiedene Tätigkeiten ausführt. Für diesen Bericht wurden Traktoren berücksichtigt, die in landwirtschaftlichen Betrieben eingesetzt werden. Der Bericht umfasst keine anderen landwirtschaftlichen Maschinen und Traktoranbaugeräte. Traktoren, die für industrielle und Bauzwecke eingesetzt werden, sind ebenfalls von der Studie ausgeschlossen.
Der Asien-Pazifik-Markt für landwirtschaftliche Traktoren ist segmentiert nach Motorleistung (unter 25 PS, 25–100 PS, 51–100 PS, 101–150 PS und über 105 PS), Typ (Obstgartentraktoren, Reihenkulturtraktoren und andere Typen) und Geografie (China, Indien, Japan, Australien und übriger Asien-Pazifik-Raum). Der Bericht bietet Marktgrößen und Prognosen für alle oben genannten Segmente in Wertangaben (USD).
Segmentierungsübersicht
| Unter 25 PS |
| 25-50 PS |
| 51-100 PS |
| 101-150 PS |
| Über 150 PS |
| Reihenkulturtraktoren |
| Obstgarten-/Weinbergtraktoren |
| Raupen-/Kettentraktoren |
| Sonstige Anwendungen |
| Zweiradantrieb (2WD) |
| Vierradantrieb (4WD) |
| China |
| Indien |
| Japan |
| Australien |
| Südkorea |
| Indonesien |
| Thailand |
| Vietnam |
| Übriger asiatisch-pazifischer Raum |
| Nach Motorleistung | Unter 25 PS |
| 25-50 PS | |
| 51-100 PS | |
| 101-150 PS | |
| Über 150 PS | |
| Nach Anwendung | Reihenkulturtraktoren |
| Obstgarten-/Weinbergtraktoren | |
| Raupen-/Kettentraktoren | |
| Sonstige Anwendungen | |
| Nach Antriebsart | Zweiradantrieb (2WD) |
| Vierradantrieb (4WD) | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Indonesien | |
| Thailand | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Agrartraktormarkts im asiatisch pazifischen Raum im Jahr 2025?
Der Markt wird im Jahr 2025 auf 35,15 Milliarden USD geschätzt.
Wie schnell wird der Markt voraussichtlich im Zeitraum 2026–2031 wachsen?
Eine CAGR von 5,2 % wird prognostiziert, wodurch der Wert bis 2031 auf 47,65 Milliarden USD steigen wird.
Welches Traktorsegment verzeichnete 2025 den höchsten Marktanteil?
Reihenkulturtraktoren führten 2025 mit 51 % der Marktgröße.
Wie dominant sind Zweiradantrieb-Traktoren?
Nach Antriebsart dominierten Zweiradantrieb-Traktoren 2025 mit 77 % der Marktgröße.