
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
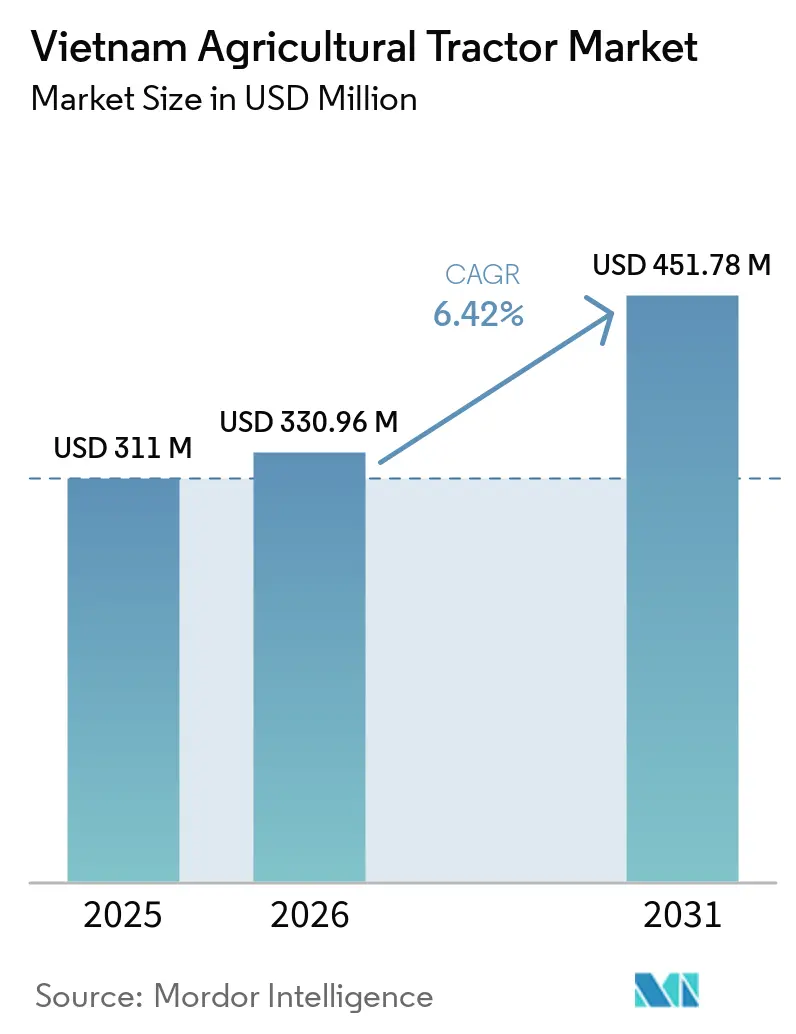
| Marktgröße im Basisjahr (2025) | 311 Millionen US-Dollar |
| Marktgröße (2026) | 330.96 Millionen US-Dollar |
| Marktgröße (2031) | 451.78 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.42 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vietnam Landwirtschaftlicher Traktorenmarkt Analyse von Mordor Intelligence
Die Marktgröße des vietnamesischen landwirtschaftlichen Traktorenmarkts wird voraussichtlich von USD 311,0 Millionen im Jahr 2025 auf USD 330,96 Millionen im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 6,42 % über den Zeitraum 2026–2031 USD 451,78 Millionen erreichen. Dieser Aufwärtstrend spiegelt den politisch gesteuerten Vorstoß des Landes zur landwirtschaftlichen Mechanisierung, die Reorganisation des Ministeriums für Landwirtschaft und Umwelt sowie den Anstieg zinsgünstiger Kreditlinien wider, die die Anschaffungskosten für Landwirte senken.[1] Landflucht der Arbeitskräfte, steigende Reisexportmengen und wachsende Nachfrage nach Präzisionslandwirtschaft führen zu höheren Stückzahlen über alle Leistungsklassen hinweg, während Finanzierungsprogramme kurzfristige Käufe fördern. Vierradantrieb-Formate dominieren, da sie mit Monsunbodenbedingungen und Hangfeldern effektiver umgehen können, doch kompakte Zweiradmodelle sprechen weiterhin fragmentierte Betriebe im Norden an. Elektrische und hybride Antriebssysteme befinden sich noch in der Anfangsphase, gewinnen jedoch durch den Ausbau der Ladeinfrastruktur an Dynamik. Gleichzeitig ermöglichen dienstleistungsbasierte Maschinenteilungssysteme und Vertragslandwirtschaftsmodelle Kleinbauern den Zugang zu Geräten, ohne vollständige Eigentumskosten zu tragen.
Wichtigste Erkenntnisse des Berichts
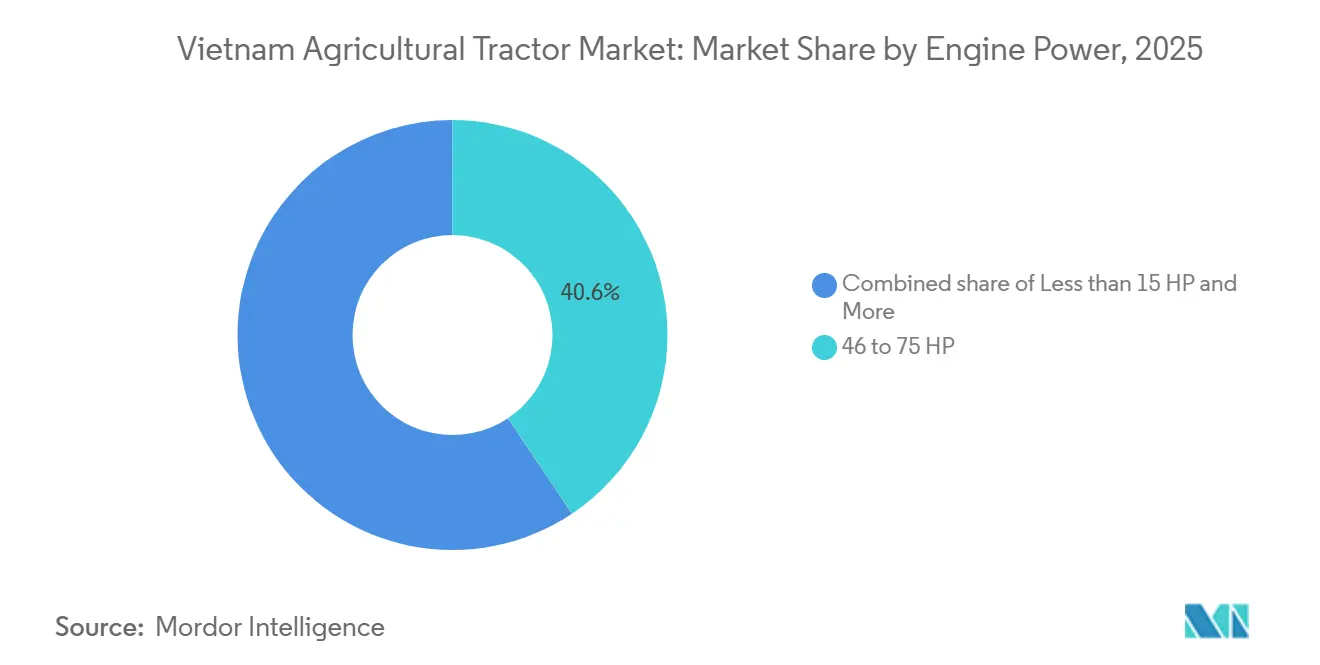
- Nach Motorleistung hielt das Segment 46–75 PS im Jahr 2025 einen Anteil von 40,62 % am Vietnam Markt für Landwirtschaftliche Traktoren, während die Kategorie 31–45 PS von 2026 bis 2031 mit einem CAGR von 5,74 % wächst.
- Nach Antriebsart entfielen im Jahr 2025 57,48 % der Marktgröße des Vietnam Marktes für Landwirtschaftliche Traktoren auf Allradantriebseinheiten, die von 2026 bis 2031 mit einem CAGR von 6,43 % wachsen.
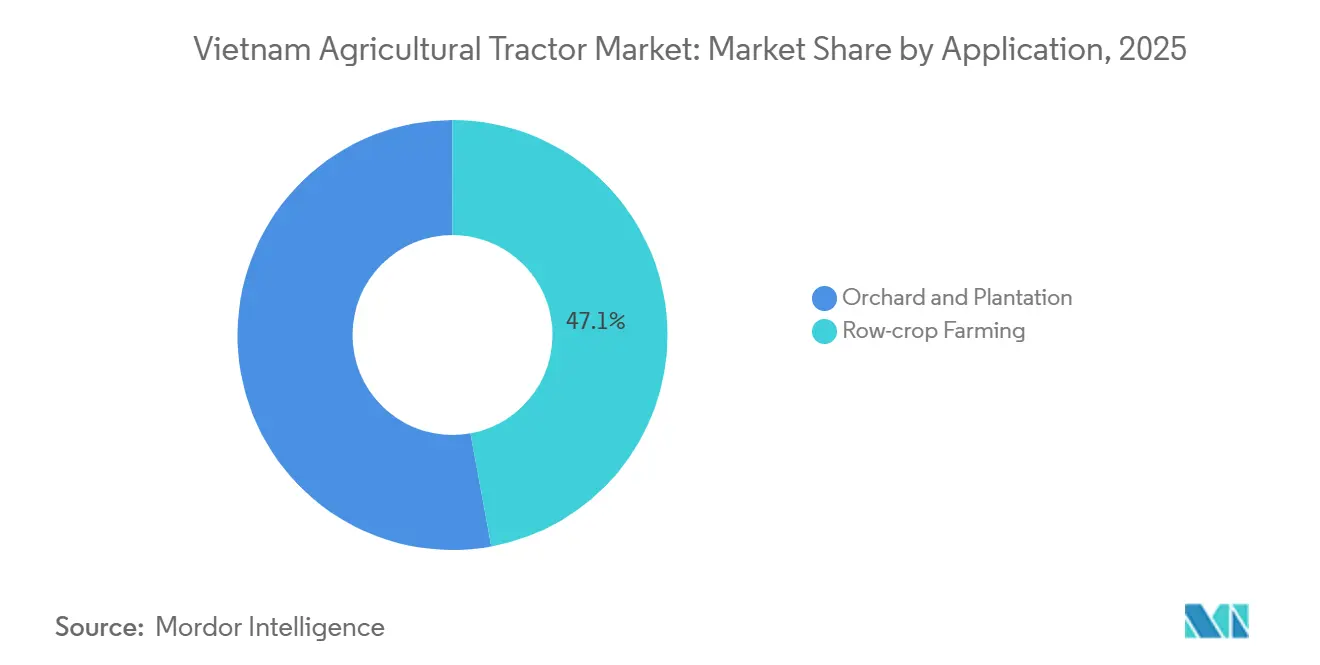
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 47,12 % der Marktgröße des Vietnam Marktes für Landwirtschaftliche Traktoren auf den Reihenfeldanbau, während Obstgarten- und Plantageanwendungen von 2026 bis 2031 einen CAGR von 6,05 % verzeichnen.
- Nach Antriebsart kontrollieren Dieselmotoren im Jahr 2025 92,55 % des Marktanteils des Vietnam Marktes für Landwirtschaftliche Traktoren, und vollständig elektrische Modelle verzeichnen von 2026 bis 2031 einen CAGR von 9,18 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsender Fokus auf Landwirtschaftliche Mechanisierung | +1.8% | National, mit frühen Gewinnen im Mekong-Delta und im Roten-Fluss-Delta | Mittelfristig (2–4 Jahre) |
| Anstieg staatlicher Mechanisierungssubventionen | +1.5% | National, konzentriert in prioritären landwirtschaftlichen Zonen | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Vertragslandwirtschaftsprogrammen | +1.2% | Mekong-Delta, Zentrales Hochland, Ausweitung auf nördliche Regionen | Mittelfristig (2–4 Jahre) |
| Ausweitung der Anbauflächen für Hochwertige Kulturen | +0.9% | Zentrales Hochland, nördliche Bergregionen und Küstenprovinzen | Langfristig (≥ 4 Jahre) |
| Wachsende Handelsunterstützung für Landwirtschaftliche Güter | +0.7% | Exportorientierte Regionen und Dominanz des Mekong-Deltas | Mittelfristig (2–4 Jahre) |
| Entstehung Zinsgünstiger Agribank-Kreditlinien | +0.6% | National, mit verbessertem Zugang in ländlichen Genossenschaften | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Fokus auf Landwirtschaftliche Mechanisierung
Die Arbeitsmigration in industrielle Zentren schafft Arbeitskräftelücken in der Landwirtschaft und treibt Betriebe dazu an, Mechanisierung einzusetzen, um die Produktivität aufrechtzuerhalten.[2] Nationale Entwicklungspläne fördern eine Abkehr von manueller Arbeit und erhöhen den Bedarf an Maschinen in ländlichen Regionen. In Küstengebieten sind Maschinendienstleistungen zu einer Einkommensquelle geworden, die Landwirten den Zugang zu Geräten ohne Eigentumskosten ermöglicht. Größere Parzellen in fruchtbaren Regionen wie dem Mekong-Delta unterstützen die Einführung der mechanisierten Landwirtschaft. Prüfzentren stellen sicher, dass Geräte Sicherheitsstandards erfüllen, stärken das Vertrauen in die Maschinennutzung und unterstützen den Übergang zu technologiegetriebenen landwirtschaftlichen Praktiken.
Anstieg Staatlicher Mechanisierungssubventionen
Staatliche Finanzierungsinitiativen fördern die Einführung landwirtschaftlicher Maschinen durch zinsgünstige Darlehen und Unterstützung für einheimische Gerätehersteller. Diese Subventionen verringern die finanzielle Belastung der Landwirte und fördern Investitionen in produktivitätssteigernde Werkzeuge. Die Programme stärken einheimische Teilelieferanten, reduzieren die Importabhängigkeit und verkürzen die Lieferzeiten. Leistungsbasierte Finanzierung stellt sicher, dass subventionierte Geräte die Ernteerträge und die Betriebseffizienz verbessern. Dieser Ansatz modernisiert landwirtschaftliche Praktiken und stärkt die landwirtschaftliche Lieferkette, was die wirtschaftliche Entwicklung im ländlichen Raum unterstützt.
Wachstum von Vertragslandwirtschaftsprogrammen
Die Vertragslandwirtschaft transformiert landwirtschaftliche Investitionen durch garantierte Kaufvereinbarungen und stabile Einkommen für Erzeuger. Diese Strukturen machen Maschineninvestitionen für Kleinbauern planbarer. Im Mekong-Delta treibt vertragsbasierte Reisproduktion mit Mechanisierungsanforderungen die Geräteannahme voran. Genossenschaftsmodelle fördern die gemeinsame Nutzung von Maschinen und verbessern die Auslastungsraten. Diese Zusammenarbeit erweitert den Technologiezugang, senkt individuelle Kosten und unterstützt nachhaltige, gemeinschaftsbasierte landwirtschaftliche Praktiken.
Ausweitung der Anbauflächen für Hochwertige Kulturen
Die Agrarpolitik priorisiert Hochwertkulturen gegenüber Mengenproduktion, was die Nachfrage nach Spezialmaschinen für Kulturen wie Kaffee und Durian steigert. Obstgarten- und Hangplantagen-Landwirte investieren in Traktoren mit GPS, Datenerfassung und Hangstabilitätsfunktionen, um das Gelände zu bewältigen und die Ernte zu optimieren. Präzisionslandwirtschaftssysteme verbessern Konsistenz und Qualität. Dieser Wandel spiegelt den Fokus des Agrarsektors auf wertgetriebene Landwirtschaft wider, bei der Technologie die Rentabilität und globale Marktkonkurrenzfähigkeit steigert.
Hemmnis-Wirkungsanalyse*
| Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Stark Fragmentierte Bodenbesitzstruktur | -1.4% | National, am stärksten in den nördlichen Regionen, gemäßigt im Mekong-Delta | Langfristig (≥ 4 Jahre) |
| Volatilität der Rohstoffpreise in der Landwirtschaft | -1.1% | Exportabhängige Regionen, Mekong-Delta-Reis, Zentrales-Hochland-Kaffee | Mittelfristig (2–4 Jahre) |
| Begrenzte Ländliche Ladeinfrastruktur für Elektrotraktoren | -0.8% | Ländliche Gebiete landesweit, Infrastrukturlücken in abgelegenen Provinzen | Mittelfristig (2–4 Jahre) |
| Mangel an Qualifizierten Landwirten | -0.6% | National, besonders ausgeprägt in mechanisierten Landwirtschaftsregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark Fragmentierte Bodenbesitzstruktur
Vietnams Agrarsektor ist durch kleine, fragmentierte Bodenbesitzstrukturen gekennzeichnet, die die Fähigkeit der Landwirte einschränken, aufgrund begrenzter Skaleneffekte in Maschinen zu investieren. Die kleinen Parzellen machen den individuellen Geräteeigentum finanziell unpraktisch. Maschinendienstleister haben sich als Vermittler etabliert und bieten gemeinsamen Maschinenzugang an. In Berggebieten erhöhen steile Gelände die Betriebskosten und schränken den Einsatz großer Maschinen ein. Trotz staatlicher Initiativen zur Landkonsolidierung zur Verbesserung des Mechanisierungspotenzials behindern traditionelle gesellschaftliche Praktiken und Erbschaftsgesetze den Fortschritt und zwingen Landwirte, sich auf informelle Teilungsvereinbarungen und gemeinschaftsbasierte Lösungen zu stützen.
Begrenzte Ländliche Ladeinfrastruktur für Elektrotraktoren
Die Einführung von Elektrotraktoren stößt auf Hindernisse durch unzureichende ländliche Ladeinfrastruktur. Während nationale Pläne umfangreiche Ziele für den Aufbau von Ladestationen vorsehen, konzentriert sich die aktuelle Umsetzung auf städtische Gebiete, sodass landwirtschaftliche Regionen unterversorgt bleiben. Diese Lücke beeinträchtigt die Wirtschaftlichkeit elektrischer Maschinen für Landwirte, die während der Pflanz- und Ernteperioden einen schnellen Gerätewechsel benötigen. Trotz der Bemühungen des Privatsektors, das Ladenetz auszubauen, bleibt die aktuelle Infrastruktur unzureichend für die Unterstützung intensiver landwirtschaftlicher Betriebe. Die begrenzte Verfügbarkeit von Schnellladestationen in ländlichen Gebieten schränkt weiterhin die Einführung von Elektrotraktoren ein, insbesondere in Regionen, in denen Mechanisierung unerlässlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motorleistung:
Mittelklasse-Modelle Sichern VielseitigkeitDas Segment 46–75 PS entfiel im Jahr 2025 auf 40,62 % der Marktgröße des Vietnam Marktes für Landwirtschaftliche Traktoren und demonstriert damit seine Vielseitigkeit in den vietnamesischen Geländetypen. Diese mittelgroßen Landwirtschaftlichen Traktoren bewältigen effektiv Pflüge-, Egge- und Transportaufgaben in Reisfeldern und Hochlandfeldern. Ihre Fähigkeit, Mehrreihenpflanzer zu betreiben und dabei enge Vorgewende zu navigieren, macht sie bei Landwirten beliebt, die ein ausgewogenes Verhältnis von Leistung und Manövrierfähigkeit suchen. Kompakte Einheiten mit 31–45 PS verzeichnen mit einem CAGR von 5,74 % von 2026 bis 2031 das höchste Wachstum, angetrieben durch kleinere Betriebsgrößen in Regionen wie dem Mekong-Delta, wo Kosten und Agilität vorrangige Anliegen sind.
Landwirtschaftliche Traktoren unter 15 PS behalten ihre Präsenz in terrassierten nördlichen Parzellen, während Einheiten über 75 PS größeren Lohnbetrieben dienen. Die Branche integriert nun GPS, ISOBUS-Kompatibilität und Telemetrie in Maschinen mittlerer Leistungsklasse als Standardausstattung. Diese Rahmen lassen sich problemlos mit Präzisionslandwirtschafts-Upgrades wie der variablen Düngung ausstatten, und Hersteller, die sich auf 31–75-PS-Modelle für die Hybridisierung konzentrieren, positionieren sich für höhere Stückzahlen und Margen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart:
Vierradantrieb Dominiert MonsunfelderAllradantriebstraktoren entfielen im Jahr 2025 auf 57,48 % des Marktanteils des Vietnam Marktes für Landwirtschaftliche Traktoren und werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,43 % wachsen. Ihre Verbreitung spiegelt den Bedarf an zuverlässiger Traktion in wassergesättigten Reisfeldern und steilen Kaffeeplantagen wider. Diese Maschinen reduzieren Schlupf, minimieren Bodenverdichtung und unterstützen schwerere Anbaugeräte ohne Abwürgen – wesentliche Merkmale in Monsunregionen. Zweiradantriebseinheiten bleiben in trockenen Hochlandgebieten einsetzbar, nehmen jedoch ab, da verbesserte Finanzierungsoptionen den Zugang zu Allradantrieb erleichtern.
Allradantrieb-Landwirtschaftliche Traktoren verzeichnen 18 % mehr jährliche Betriebsstunden, was die Investitionsrendite verbessert. Elektrische Varianten stehen vor ingenieurtechnischen Herausforderungen aufgrund des erhöhten Leistungsbedarfs von Allradsystemen. Während intelligentes Drehmoment-Vectoring den Energieverbrauch steuert, bleibt eine zuverlässige Ladeinfrastruktur entscheidend. Hersteller konzentrieren sich nun auf Antriebsstrang-Effizienzalgorithmen und Traktionsoptimierung und konkurrieren beim Kraftstoff- oder Wattstundenverbrauch pro Hektar, um den Anforderungen der datengesteuerten Landwirtschaft gerecht zu werden.
Nach Anwendung:
Reihenkultivierung als Kern mit Obst- und Plantagen-PotentialReihenfeldanbau entfiel im Jahr 2025 auf 47,12 % der Nutzung Landwirtschaftlicher Traktoren in Vietnam. Die Bedeutung dieses Segments für die Ernährungssicherheit und den Export treibt die fortschreitende Mechanisierung voran und unterstützt Einschlämm-, Pflanz- und Erntevorgänge. Diese zeitkritischen Aufgaben, die durch Monsunzeiten bestimmt werden, profitieren von der Mechanisierung, um dem Arbeitskräftemangel zu begegnen und Erntepläne einzuhalten.
Obstgarten- und Plantageanwendungen werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,05 % wachsen, angetrieben durch den expandierenden Anbau von Durian, Longan und Pfeffer. Der Markt bietet Landwirtschaftliche Traktoren mit schmalem Fahrgestell und hoher Bodenfreiheit sowie flexiblen Zapfwellendrehzahlen für Spezialgeräte wie Astscheren und Nebelgebläse. Da Betriebe Tropfbewässerung und Sensornetzwerke einsetzen, gewinnen Traktoren als mobile Energie- und Datenzentren an Bedeutung, was den Übergang zur Präzisionslandwirtschaft widerspiegelt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebstechnologie:
Elektrische Dynamik Baut sich von Kleiner Basis AufDieselmotoren entfielen im Jahr 2025 auf 92,55 % des Marktanteils des Vietnam Marktes für Landwirtschaftliche Traktoren, unterstützt durch die weitverbreitete Kraftstoffverfügbarkeit, niedrigere Anschaffungskosten und einfache Wartungsanforderungen. Diese Einheiten bleiben für die mechanisierte Landwirtschaft unverzichtbar, insbesondere in abgelegenen Gebieten ohne alternative Kraftstoffinfrastruktur. Ihre Zuverlässigkeit eignet sich für Landwirte, die mit knappen Budgets und anspruchsvollen Feldbedingungen umgehen.
Das Elektroniksegment wird von 2026 bis 2031 mit einem CAGR von 9,18 % wachsen, unterstützt durch sinkende Batteriekosten und strengere Kohlenstoffreduzierungsrichtlinien. Hybridsysteme bieten eine Zwischenlösung mit Kraftstoffeffizienz und Rekuperationsbremsung für Hydraulikbetrieb. Hersteller erkunden austauschbare Batteriesysteme und feldnahe Mikro-Netze, um Reichweitenbeschränkungen zu begegnen. Diese Fortschritte deuten auf eine Entwicklung hin zu saubereren Antriebstechnologien hin, wobei elektrische und hybride Modelle voraussichtlich mit der Entwicklung von Infrastruktur und Richtlinien zunehmen werden.
Geografische Analyse
Das Mekong-Delta, Vietnams wichtigste Reisexportregion, treibt die Nachfrage nach landwirtschaftlichen Traktoren durch intensive Fruchtwechsel an, die vielseitige Maschinen für gesättigte Böden und enge Pflanzfenster erfordern. Infrastrukturverbesserungen haben die Feldzuverlässigkeit erhöht und eine höhere Traktornutzung über alle Jahreszeiten hinweg gefördert. Die Nähe des Roten-Fluss-Deltas zum Händler- und Komponentenlieferantennetzwerk Hanois bietet logistische Vorteile, reduziert Ausfallzeiten und ermöglicht Upgrades auf fortschrittliche Modelle. Landwirte in dieser Region nehmen Vierradantrieb-Einheiten aufgrund besserer Traktion und Leistung unter verschiedenen Feldbedingungen an.
Das Zentrale Hochland konzentriert sich auf Spezialkultur-Maschinen für den Kaffeeanbau, mit Traktoren mit Hangstabilitätssystemen zum Schutz der Wurzelzonen auf unebenem Gelände. Nachhaltigkeitszertifizierungsprogramme beeinflussen die Geräteauswahl, da Erzeuger Präzisionswerkzeuge für konsistente Erntequalität einsetzen. Die nördlichen Berggebiete, trotz insgesamt geringerer Nachfrage, fungieren als Testgelände für kompakte elektrische und hybride Traktoren, die für steile Terrassen geeignet sind und reduzierte Drehmomentschwankungen bieten. Küstenprovinzen nutzen ihren Hafenzugang für importierte Anbaugeräte und profitieren von gemeinsamer Reparaturinfrastruktur durch Industriecluster-Initiativen. Vietnames vielfältige Geografie schafft spezifische Anforderungen in den landwirtschaftlichen Regionen und erfordert von Herstellern ein breites Angebot an Traktormodellen und Supportdienstleistungen. Landwirte benötigen Maschinen mit unterschiedlichen Leistungseinstufungen, Fahrgestellkonfigurationen und Geländeadaptabilität über gesättigte Deltas und Hochlandregionen hinweg. Diese Vielfalt fördert Innovation im Design und Kundendienst, wobei Lieferanten Lösungen für lokale Bedingungen entwickeln. Regierungsprogramme und regionale Logistikzentren beeinflussen Kaufentscheidungen, insbesondere in exportorientierten Kulturgebieten. Die Fähigkeit, Geräte auf spezifische agronomische und umweltspezifische Anforderungen abzustimmen, bestimmt die Marktkonkurrenzfähigkeit, da die Mechanisierung zunimmt.
Regulatorisches Umfeld
Vietnam ordnet die Einführung von Landwirtschaftstraktoren in eine nationale Mechanisierungspolitik ein, die vom Premierminister geleitet und vom zuständigen Fachministerium umgesetzt wird. Beschluss 858/QD-TTg (20. Juli 2022) legt die Richtung für eine synchronisierte Mechanisierung und die Integration intelligenter und digitaler Technologien bis 2030 fest, während der Umsetzungsplan gemäß Beschluss 3394/QD-BNN-KTHT (11. August 2023) dies in Maßnahmen auf Ministeriumsebene in vorrangigen landwirtschaftlichen Zonen übersetzt.
Compliance und Marktzugang werden durch Normen sowie fiskalische und handelspolitische Instrumente geprägt. Die Sicherheitsangleichung von Traktoren stützt sich auf nationale Normen wie TCVN 8744-1:2011 und TCVN 8744-2:2012. Im Handelsbereich erließ das Ministerium für Industrie und Handel die Mitteilung 78/QD-BCT, die zum 20. Juni 2026 in Kraft trat und für 12 Monate einen speziellen Anpassungszoll von 3 % auf ausgewählte landwirtschaftliche Maschinenkategorien chinesischen Ursprungs, einschließlich Radtraktoren, erhebt, während das Rundschreiben 101/2025/TT-BNNMT festlegt, welche Sondermaschinen für einen ermäßigten Mehrwertsteuersatz von 5 % qualifiziert sind.
Wettbewerbslandschaft
Marktkonzentration
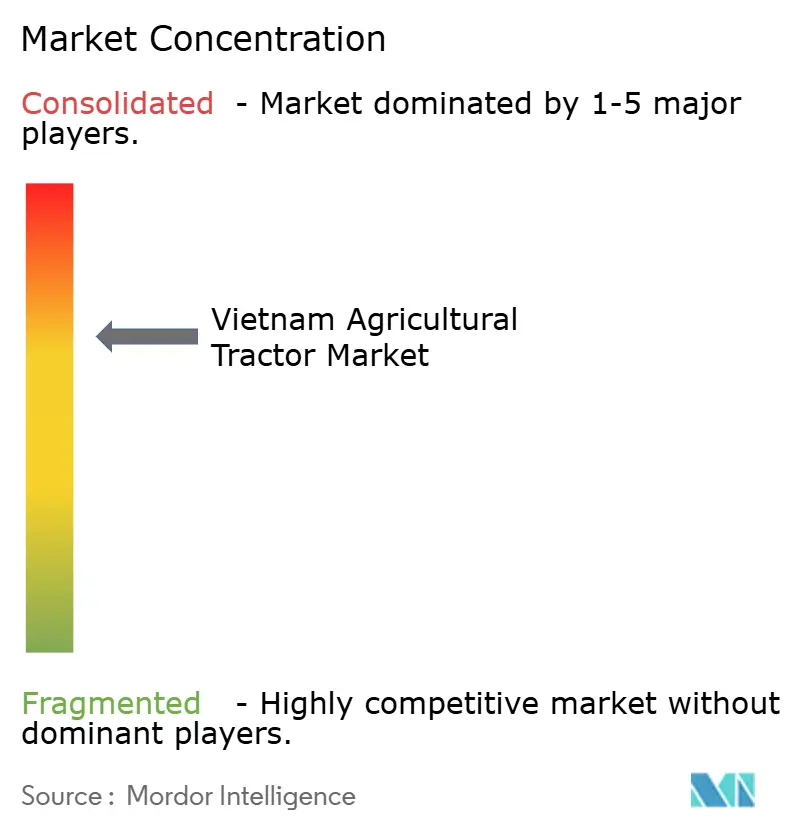
Die Branche bleibt moderat konzentriert. Der Vietnam Landwirtschaftliche Traktorenmarkt wird von mehreren wichtigen Akteuren dominiert, wobei Kubota Corporation durch sein umfangreiches Händlernetzwerk und integrierte Finanzierungslösungen eine starke Marktposition beibehält. Truong Hai Group Corporation (THACO) hat seine Marktposition durch die Einrichtung lokaler Produktionsanlagen und die Entwicklung strategischer Partnerschaften zur Minimierung von Handelsbarrierenwirkungen gestärkt. Deere & Company (TTC Bien Hoa) hat seine Marktpräsenz durch die Bereitstellung von Präzisionslandwirtschaftslösungen und autonomen Maschinen ausgebaut. Diese Unternehmen behaupten ihre Positionen durch etablierte Markenbekanntheit, technische Supportnetzwerke und Produktlinien, die Vietnams vielfältige landwirtschaftliche Anforderungen erfüllen, vom Reisanbau bis zur Hochlandbewirtschaftung.
Yanmar Holdings Co., Ltd. und Vietnam Engine & Agricultural Machinery Corp (VEAM) sind bedeutende Marktteilnehmer, die ihre Fertigungskompetenz und regionalen Produktionsanlagen nutzen. Yanmar ist auf Trockenlandanwendungen spezialisiert, während VEAMs Integration in lokale Lieferketten beiden Unternehmen ermöglicht, Kleinbetriebe und Genossenschaftsbetriebe zu bedienen. Diese Unternehmen behaupten ihre Marktdominanz durch die Bereitstellung zuverlässiger Maschinen und umfassenden Kundendienst. Ihre etablierten Netzwerke stellen sicher, dass Landwirte in den landwirtschaftlichen Regionen Vietnams Zugang zu wesentlichen Teilen, Schulungen und Wartungsdienstleistungen haben.
Neue Marktteilnehmer konzentrieren sich auf Elektrofahrzeuge und digitale Landwirtschaftslösungen. Startup-Unternehmen führen dienstleistungsbasierte Geschäftsmodelle ein, die die Geräteeigentumskosten senken, während Infrastrukturunternehmen Ladenetzwerksysteme entwickeln. Aktuelle Vorschriften begünstigen Hersteller mit etablierten Sicherheits- und Compliance-Maßnahmen und schränken nicht autorisierte Importe ein. Marktführer integrieren Hardware mit Software und Finanzdienstleistungen und wechseln von Einzeltransaktionen zu laufenden Serviceverbeziehungen. Diese Integration von Technologie, Dienstleistungen und regulatorischer Compliance transformiert den Marktwettbewerb und fördert die landwirtschaftliche Mechanisierung.
Führende Unternehmen des Vietnam Landwirtschaftlichen Traktorenmarkts
-
Kubota Corporation
-
Truong Hai Group Corporation (THACO)
-
Yanmar Holdings Co., Ltd.
-
Vietnam Engine & Agricultural Machinery Corp (VEAM)
-
Deere & Company (TTC Bien Hoa)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vietnamesischer Markt für Landwirtschaftliche Traktoren Unternehmen in diesem Bericht
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Vietnam Engine & Agricultural Machinery Corp (VEAM)
- Iseki & Co., Ltd.
- Truong Hai Group Corporation (THACO)
- Deere & Company (TTC Bien Hoa)
- Mahindra & Mahindra Ltd.
- LS Group
- Zetor Tractors a.s. (HTC Investments)
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
Lesen Sie die Analyse der vietnam agricultural tractor-Unternehmen
Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt in der von Branchenverbänden hervorgehobenen Mechanisierungslücke. Im April 2026 berichtete die Vietnam Agricultural Mechanical Association, dass die inländischen Investitionen in Landmaschinen etwa 60 % der tatsächlichen Nachfrage decken, was auf einen erheblichen adressierbaren Freiraum für Traktor-OEMs und -Vertriebshändler hinweist, insbesondere in den in der Mechanisierungsstrategie (Beschluss 858/QD-TTg) hervorgehobenen Wertschöpfungsketten für Reis, Kaffee und Obst. Die inländische Produktion deckt etwa 30 % der Gesamtnachfrage, während Importe den Rest ausmachen, was Raum für Anbieter schafft, die sich durch Haltbarkeit unter Monsunbedingungen, Verfügbarkeit im Kundendienst und präzisionsbereite Konfigurationen differenzieren können.
Politikgebundene Finanzierungs- und Technologietransferplattformen schaffen zudem kommerzielle Einstiegspunkte über den reinen Stückverkauf hinaus. Das MARD hat Entwürfe für Anreizmechanismen zirkuliert, die auf subventionierte Kredite ausgerichtet sind (einschließlich Vorschlägen zu einem Jahreszinssatz von 3 % auf Projektwerte für den Kauf von Maschinen und technologischer Ausrüstung), und die gebündelte Angebote unterstützen, die Traktoren, Anbaugeräte und Schulungen für Kooperativen und Vertragslandwirtschaftsbetreiber kombinieren. Die Vietnam International Agricultural Machinery Exhibition 2026 (geplant vom 23. bis 25. Juli 2026 im Sky Expo Center, Ho-Chi-Minh-Stadt) ist auf den Technologietransfer von der Bodenvorbereitung bis zur intelligenten Bewässerung ausgerichtet und bietet OEMs einen aktiven Kanal, um ISOBUS-/telemetriefähige Traktoren mittlerer Leistung zu präsentieren und Partnerschaften mit Dienstleistern aufzubauen, die die fragmentierten Landbesitzverhältnisse durch gemeinschaftliche Nutzungs- und Auftragsmodelle adressieren.
Neueste Industrielle Entwicklungen in Vietnamesischer Markt für Landwirtschaftliche Traktoren
- Juni 2026: Vietnams Ministerium für Industrie und Handel erließ die Mitteilung 78/QD-BCT, mit der für 12 Monate ein spezieller Anpassungszoll von 3 % auf ausgewählte landwirtschaftliche Maschinenkategorien chinesischen Ursprungs, einschließlich Radtraktoren, erhoben wird. Die Maßnahme verändert die Preisgestaltung für importgetriebenes Angebot und stärkt die Rolle lokal montierter und lokal bezogener Ausrüstung in Händlerportfolios.
- April 2026: THACO INDUSTRIES eröffnete seine Spezialmaschinenfabrik in Chu Lai mit einer Investition von 30 Millionen USD und einer angegebenen Kapazität von 75.000 Industrie- und Landmaschinenprodukten pro Jahr. Die zusätzliche Fertigungskapazität stärkt die lokale Verfügbarkeit von Ausrüstung und Ersatzteilen und verbessert Lieferzeiten und Kundendienstunterstützung, die die Gesamtbetriebskosten von Traktoren beeinflussen.
- Dezember 2024: Yanmar Holdings ging eine Partnerschaft mit International Tractors Limited ein, um Solis-Traktoren in der Provinz Thanh Hoa zu vertreiben, wodurch die Verfügbarkeit von Marken und Modellen erweitert und der Wettbewerb in den zentralen Leistungsklassen durch die provinzielle Händlerabdeckung verschärft wird.
Vietnamesischer Markt für Landwirtschaftliche Traktoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der für landwirtschaftliche Zwecke in Vietnam verkauften Landwirtschaftlichen Traktoren, gemessen in USD und gebunden an die betriebliche Nachfrage nach Bodenbearbeitung, Pflanzung und Transportarbeiten in Erntebetrieben.
Ausschlüsse aus dem Umfang: Er schließt Traktoren aus, die hauptsächlich für industrielle oder Bauzwecke erworben wurden, sowie separate Verkäufe von Anbaugeräten und anderen landwirtschaftlichen Maschinen.
Segmentierungsübersicht
- Nach Motorleistung
- Weniger als 15 PS
- 15–30 PS
- 31–45 PS
- 46–75 PS
- Über 75 PS
- Nach Antriebsart
- Zweiradantrieb (2WD)
- Vierradantrieb (4WD)
- Nach Anwendung
- Reihenkultivierung
- Obst- und Plantagenanbau
- Nach Antriebstechnologie
- Diesel
- Hybrid
- Vollelektrisch
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die sachliche Grundlage für das Modell zu legen und sicherzustellen, dass die Annahmen den vietnamesischen Bedingungen entsprechen. Wir stützten uns auf öffentliche Datenpunkte wie Veröffentlichungen des Allgemeinen Statistikamts Vietnams, Aktualisierungen des Ministeriums für Landwirtschaft und ländliche Entwicklung, Handelstatistiken des vietnamesischen Zolls für Traktorimporte sowie FAOSTAT-Reihen für Anbau- und Betriebsstrukturindikatoren. Wir haben auch Material von Traktoren- und Landmechanisierungsverbänden sowie begutachtete Agrarwissenschafts- und Mechanisierungsstudien ausgewertet, die erklären, wie sich der Traktorleistungsbedarf je nach Ernte und Feldgröße verändert.
Um diese Signale in eine Größenstruktur zu übersetzen, wurden Jahresberichte von Unternehmen, Händlerankündigungen und seriöse lokale Wirtschaftspresse auf Produktmix, Preisentwicklung und Händlerabdeckung geprüft. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen und importbezogene Versanddaten genutzt, um die Trendlinien gegenzuprüfen. Die hier aufgeführten Sekundärquellen sind illustrativ, und viele weitere öffentliche Referenzen wurden für die Datenerhebung, Validierung und Klärung während der Studie verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit OEM-Teams für Traktoren, Händler- und Servicenetzwerken, Teile- und Finanzierungspartnern sowie Mechanisierungsentscheidungsträgern in Betriebsnähe. Wir nutzten diese Gespräche, um typische PS-Präferenzen, Ersatzzeitpunkte, das Verhältnis zwischen Import und lokal montiertem Mix sowie realistische Preisspannen nach Traktorklasse zu bestätigen, mit Überprüfungen in den wichtigsten Reis- und Hochlandanbaugebieten, damit die Annahmen praxisnah blieben.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 33 % | Führungskräfte der obersten Ebene: 16 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 24 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, bei dem der Traktorwert aus vietnamesischen Landwirtschaftsaktivitätssignalen, Importströmen und der Mechanisierungsadoption nach wichtigen Anbausystemen rekonstruiert wird, dann in erwartete Einheitenbedarfe nach Leistungsklasse übersetzt und in USD bewertet wird. Zu den Kerneingaben gehören Anbauflächentrends für wichtige Kulturen, typische mechanisierte Stunden pro Hektar, Ersatzzyklen für kleine und mittlere PS-Traktoren, das Verhältnis zwischen Zweirad- und Allradantriebsnachfrage sowie die Bewegung des durchschnittlichen Verkaufspreises, die Mix-Verschiebungen und Währungszeitpunkte widerspiegelt.
Danach wurden selektive Bottom-up-Annäherungen verwendet, um die Gesamtsummen plausibel zu halten, einschließlich Händlerkanalprüfungen zum jährlichen Abverkauf, stichprobenartige Einheitenvolumina multipliziert mit beobachteten Preisspannen sowie Plausibilitätsprüfungen anhand von Importversandmustern, wenn importierte Einheiten ein Segment dominieren. Wenn ein Teilsegment geringe Sichtbarkeit aufwies, wurden Lücken durch die Verwendung benachbarter Leistungsband-Verhältnisse geschlossen, die in Interviews bestätigt und dann anhand der nationalen Nachfrageindikatoren überprüft wurden, damit das Modell kleinere Nischen nicht überschätzte.
Für die Prognose wurde eine Szenarioanalyse rund um die von lokalen Experten hervorgehobenen Haupttreiber angewendet, wie Mechanisierungsunterstützungsprogramme, Arbeitskräfteverfügbarkeit in ländlichen Gebieten und der Zugang der Landwirte zu Krediten und Leasing. Jedes Szenario wurde in jährliche Einheiten- und Durchschnittsverkaufspreispfade umgewandelt, und die endgültige Prognose wurde dort festgelegt, wo der Interviewkonsens mit den stabilsten Trendsignalen übereinstimmte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit ungewöhnliche Sprünge frühzeitig erkannt werden. Wir vergleichen die Endtotale mit unabhängigen Signalen wie Importwerttrends, Anbauflächenveränderungen und Händlerlagerbewegungen und überprüfen Annahmen erneut, wenn die Modellausgabe von diesen Referenzprüfungen abweicht.
Vor der Freigabe überprüft ein weiterer Analyst die Berechnungskette, die Einheitenlogik und die Preisentwicklung, damit Fehler oder Doppelzählungen beseitigt werden. Wenn eine wesentliche Abweichung auftritt, werden Befragte erneut kontaktiert, um zu klären, was sich geändert hat, beispielsweise eine Politikänderung oder eine starke Preisbewegung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden bei wichtigen Ereignissen vorgenommen, gefolgt von einer abschließenden Aktualitätsprüfung unmittelbar vor der Lieferung.
Marktgrößenbestimmung des Vietnam Marktes für Landwirtschaftliche Traktoren durch Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für vietnamesische Landwirtschaftliche Traktoren können abweichen, weil der zugrunde liegende Umfang und die Art der Wertermittlung nicht bei allen Quellen gleich sind. Die häufigsten Unterschiede ergeben sich daraus, was als Traktorverkauf gezählt wird, der Wahl des Basisjahres und der Art, wie Importwert und Preisgestaltung in eine bereinigte Nachfragezahl umgerechnet werden.
In der Praxis vermischen einige Schätzungen benachbarte Landmaschinenerlöse, wenden breite regionale Durchschnittsverkaufspreiskurven an, ohne die vietnamesischen Händlerpreise zu prüfen, oder verwenden langfristige Wachstumspfade, die nicht neu validiert werden, wenn sich Politiken oder Währungsbedingungen ändern. Die Spanne wird größer, wenn Definitionen Industrietraktoren mit Landwirtschaftlichen Traktoren vermischen oder wenn das Modell den Traktorwert nicht von Anbaugeräten und Implementen trennt, was die Gesamtzahl aufblähen kann.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 311,00 Mio. USD (2025) | |
| Globales Beratungsunternehmen A | 666,72 Mio. USD (2025) | Die Schätzung scheint einen breiteren Wertpool zu verwenden, der Traktoren möglicherweise mit verwandten Mechanisierungsausgaben vermischt, und die Umfangsbeschreibung ist weniger explizit beim Ausschluss von Anbaugeräten und nicht-landwirtschaftlicher Traktornutzung, was die Gesamtsumme erhöhen kann. |
| Branchenpublikation B | 292,01 Mio. USD (2024) | Das Basisjahr unterscheidet sich und der Wertaufbau scheint stärker an aktuellen Marktaktivitätssignalen verankert zu sein, aber es ist weniger klar, wie der Durchschnittsverkaufspreis fortgeschrieben und wie der Importwert normalisiert wird, was die Zahl in einem schwächeren Jahr nach unten ziehen kann. |
Die Tabelle zeigt, dass Umfangsklarheit und Jahreswahl einen Großteil der Lücke erzeugen, insbesondere wenn Anbaugeräte oder Nicht-Landwirtschaftsanwendungen stillschweigend einbezogen werden. Indem der Markt auf den Verkaufswert Landwirtschaftlicher Traktoren beschränkt und Importsignale gegen Händlerpreisspannen geprüft werden, bevor die Zahl finalisiert wird, wird ein wesentlicher Unterschied im von Mordor Intelligence verwendeten Ansatz deutlich.
Im Bericht Beantwortete Schlüsselfragen
Wie groß ist der Vietnam Traktorenmarkt im Jahr 2026?
Der Markt steht im Jahr 2026 bei USD 330,96 Millionen und bewegt sich auf einem CAGR-Pfad von 6,42 % bis USD 451,78 Millionen bis 2031.
Welches Motorleistungssegment verkauft die meisten Einheiten?
Traktoren mit einer Leistung von 46–75 PS halten 40,62 % des Marktanteils des Vietnam Landwirtschaftlichen Traktorenmarkts und balancieren Vielseitigkeit und Kraftstoffeffizienz für verschiedene vietnamesische Feldbedingungen.
Warum dominieren Vierradantrieb-Traktoren?
Monsunböden und hügelige Kaffeezonen erfordern bessere Traktion; daher machen Vierradantrieb-Varianten 57,48 % des Umsatzes aus und wachsen schneller als Zweiradmodelle.
Wie konzentriert ist der Wettbewerb?
Die Branche bleibt in Bezug auf den Wettbewerb moderat konzentriert.