
Marktgröße und Marktanteil künstlicher Bandscheiben
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
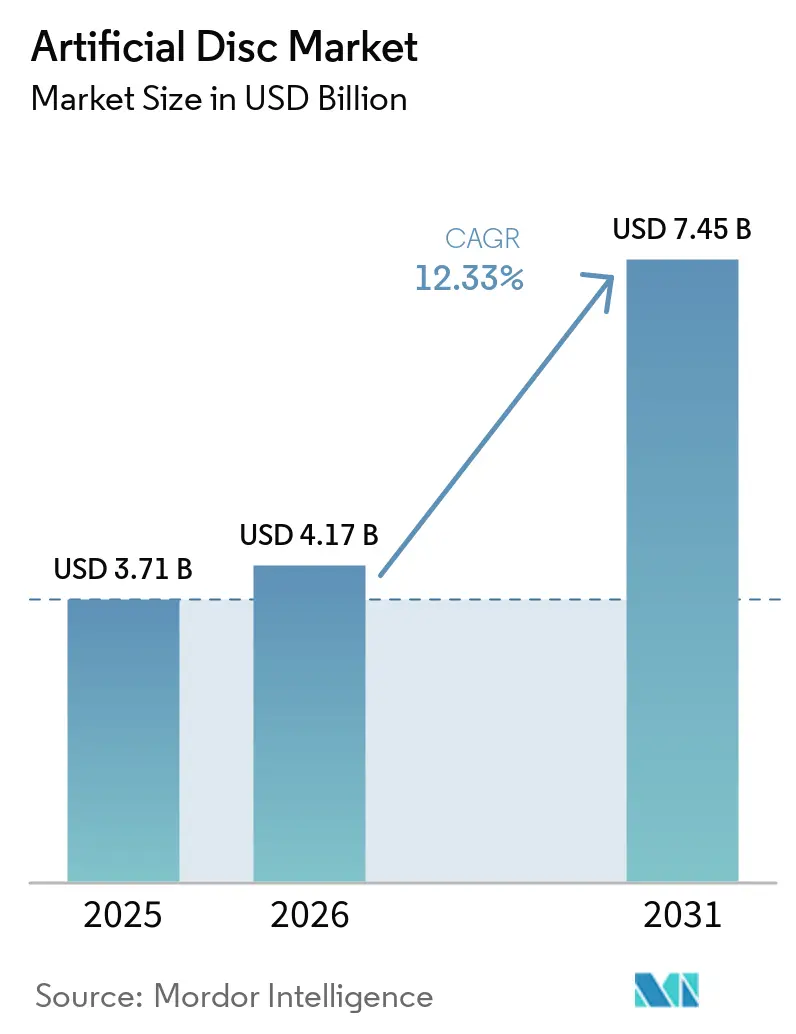
| Marktgröße (2026) | 4.17 Milliarden US-Dollar |
| Marktgröße (2031) | 7.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.33 % |
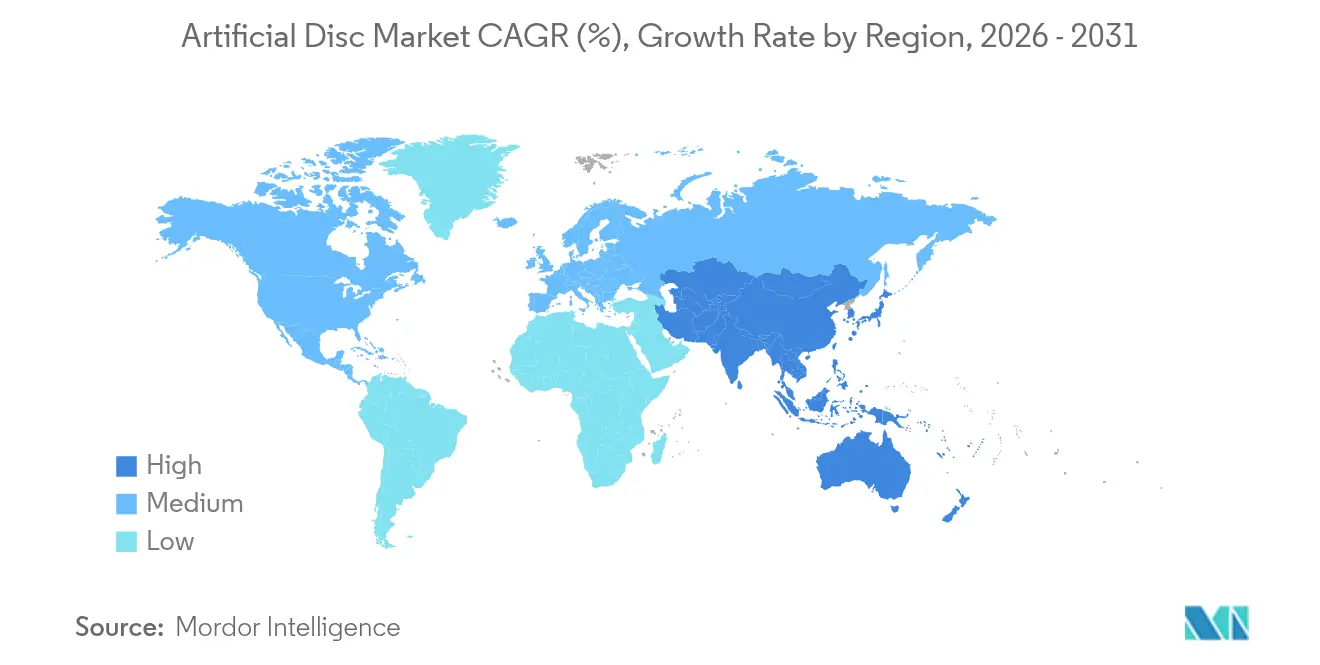
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
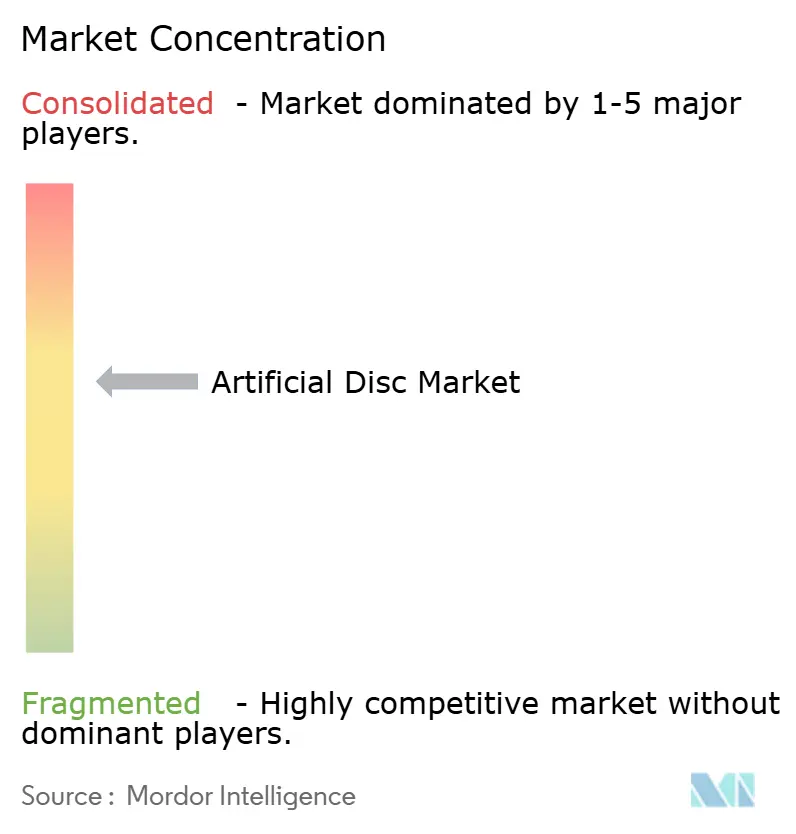
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für künstliche Bandscheiben von Mordor Intelligence
Die Marktgröße für künstliche Bandscheiben wurde im Jahr 2025 auf 3,71 Milliarden USD geschätzt und soll von 4,17 Milliarden USD im Jahr 2026 auf 7,45 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,33 % während des Prognosezeitraums (2026–2031). Ein anhaltender Anstieg der degenerativen Bandscheibenerkrankung, die Validierung von Ergebnissen zur Bewegungserhaltung sowie rasche Fortschritte im biomimetischen Implantatdesign bilden gemeinsam die Grundlage für diese zweistellige Wachstumskurve. Nordamerika behält einen Vorteil als Vorreiter aufgrund einer breiten Kostenübernahme durch private Kostenträger, während die Region Asien-Pazifik durch den Ausbau von Krankenhäusern und eine alternde Bevölkerung an Dynamik gewinnt. Metall-auf-Polymer-Systeme bleiben das Arbeitspferd, doch Keramik-auf-Polymer-Plattformen übertreffen das Feld, da sie von geringeren Verschleißprofilen und verbesserter Bildgebungskompatibilität profitieren. Die Verlagerung in den ambulanten Bereich ist ein weiterer entscheidender Trend; die Bandscheibenarthroplastik in ambulanten Operationszentren liefert mittlerweile routinemäßig Kosteneinsparungen von 60 % gegenüber der stationären Versorgung. Der Wettbewerbsdruck verschärft sich, da etablierte Unternehmen ihre Portfolios konsolidieren und kleinere Spezialisten viskoelastische und KI-gestützte Angebote auf den Markt bringen.
Wichtigste Erkenntnisse des Berichts
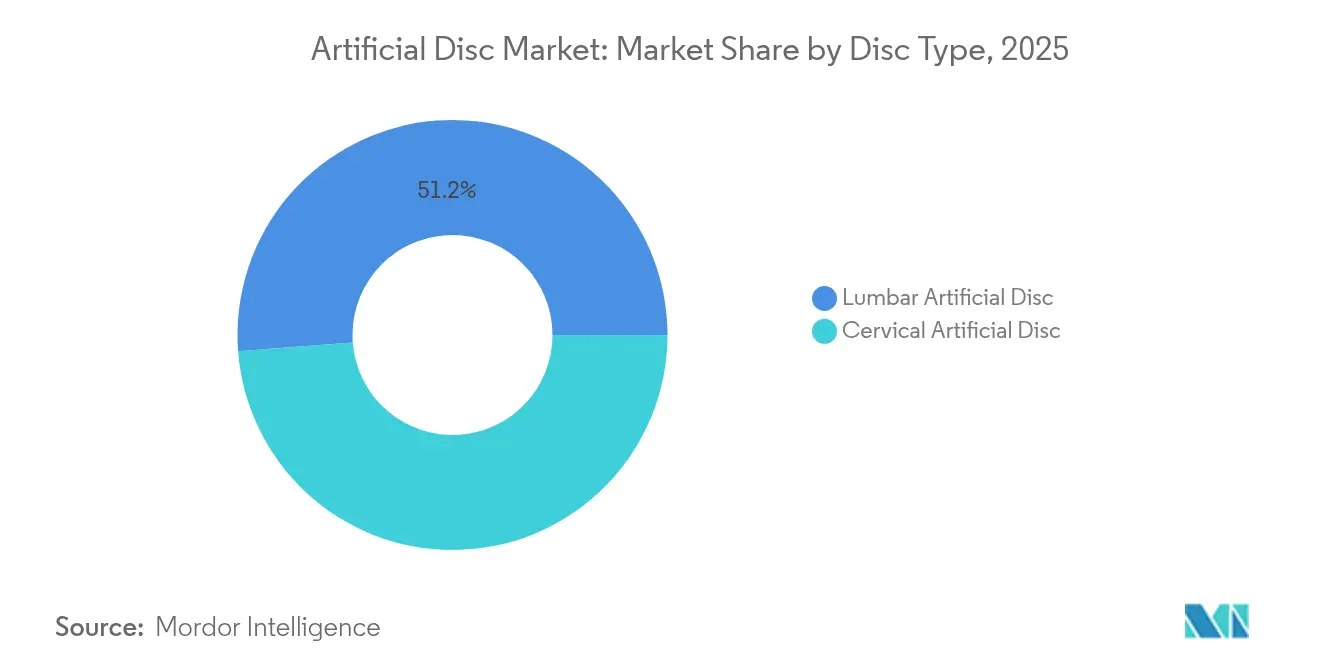
- Nach Bandscheibentyp hielt das lumbale Segment im Jahr 2025 einen Marktanteil von 51,20 % an künstlichen Bandscheiben; das zervikale Segment wird bis 2031 voraussichtlich mit einer CAGR von 15,16 % wachsen.
- Nach Material entfiel im Jahr 2025 ein Anteil von 59,10 % der Marktgröße für künstliche Bandscheiben auf Metall auf Polymer, während Keramik auf Polymer zwischen 2026 und 2031 mit einer CAGR von 15,82 % voranschreitet.
- Nach Design entfielen im Jahr 2025 45,40 % des Umsatzanteils auf halbeingeschränkte Bandscheiben; die nicht eingeschränkte Kategorie wird bis 2031 voraussichtlich mit einer CAGR von 14,91 % wachsen.
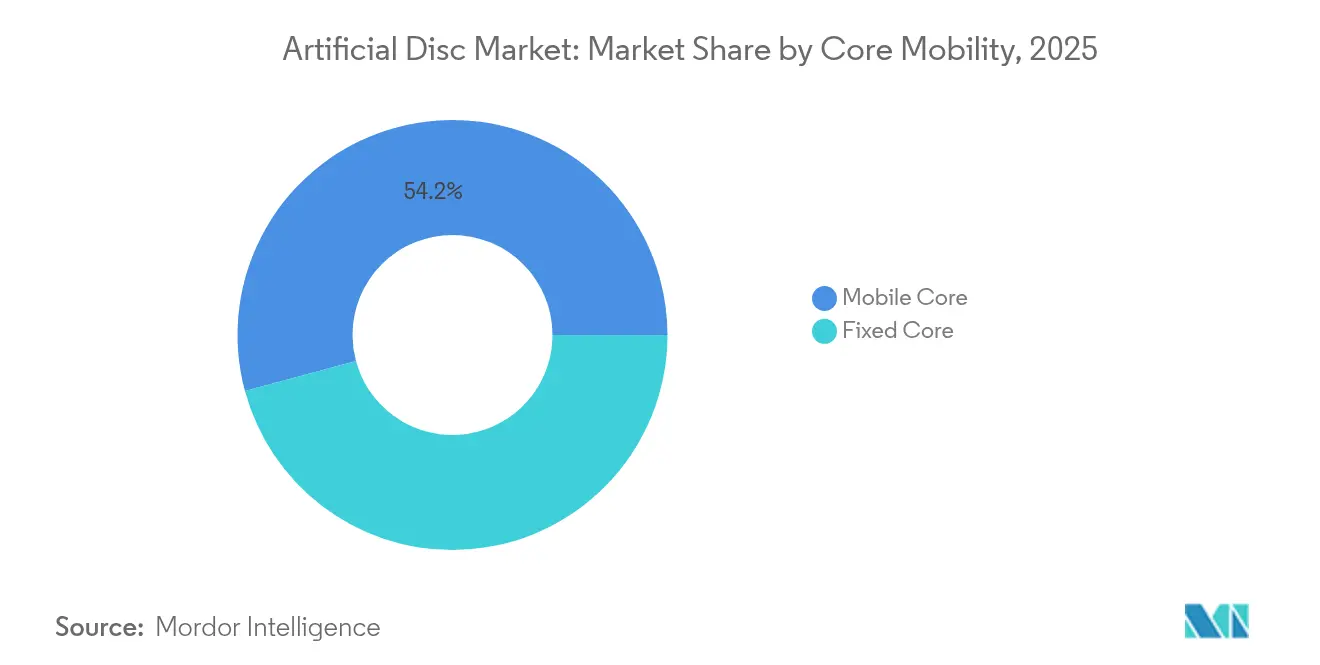
- Nach Kernmobilität führten Lösungen mit mobilem Kern im Jahr 2025 mit einem Anteil von 54,20 % am Markt für künstliche Bandscheiben; Festkernsysteme werden bis 2031 voraussichtlich mit einer jährlichen Rate von 14,36 % wachsen.
- Nach Endnutzer trugen Krankenhäuser im Jahr 2025 69,10 % zur Marktgröße für künstliche Bandscheiben bei, während ambulante Operationszentren im Zeitraum 2026–2031 voraussichtlich eine CAGR von 13,22 % verzeichnen werden.
- Nach Geografie trug Nordamerika im Jahr 2025 37,60 % zum Umsatz bei, während die Region Asien-Pazifik bis 2031 mit einer CAGR von 14,62 % voranschreitet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende weltweite Verbreitung degenerativer Bandscheibenerkrankungen und chronischer Rückenschmerzen | +3.5% | Global, mit stärkerer Auswirkung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Rasche technologische Fortschritte bei bewegungserhaltenden Implantaten (mobiler Kern und biomimetische Materialien) | +1.2% | Nordamerika, Europa, fortgeschrittene Märkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz von Chirurgen und Patienten für minimal-invasive Bandscheibenarthroplastik gegenüber Wirbelsäulenfusion | +2.3% | Global, mit früher Einführung in Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende langfristige klinische Evidenz zur Unterstützung von Sicherheit und überlegenen funktionellen Ergebnissen | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Gesundheitsausgaben und Zugang zu fortschrittlicher Wirbelsäulenversorgung in Schwellenländern | +1.4% | Asien-Pazifik, Naher Osten, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende weltweite Verbreitung degenerativer Bandscheibenerkrankungen
Die weltweiten Fälle von Rücken- und Nackenschmerzen übersteigen 600 Millionen und werden bis 2050 mit dem Altern der Bevölkerung voraussichtlich deutlich zunehmen. Höhere Lebenserwartung und sitzende Arbeitsmuster verschlimmern die Bandscheibendegeneration und zwingen Kostenträger, nach dauerhaften, bewegungserhaltenden Lösungen zu suchen. Die wirtschaftliche Belastung umfasst Produktivitätsverluste und Invaliditätszahlungen, was künstliche Bandscheiben zu einer attraktiven Option für Interessengruppen macht, die über kurzfristige Operationskosten hinausblicken. Die traditionelle Fusion stellt die Biomechanik häufig nicht wieder her, was die Bandscheibenarthroplastik als glaubwürdige Alternative positioniert, die Mobilität und Lebensqualität erhält. Öffentliche Gesundheitsbehörden rahmen muskuloskelettales Wohlbefinden zunehmend als Produktivitätsimperativ, was die Nachfrage nach Implantaten der nächsten Generation verstärkt.
Rasche technologische Fortschritte bei bewegungserhaltenden Implantaten
Viskoelastische Zervikalbandscheiben, prothetische Bandscheibenkern-Designs, 3D-gedruckte patientenspezifische Endplatten und Keramik-auf-Polymer-Lager veranschaulichen einen Designparadigmenwechsel hin zu biomimetischeren Konstrukten. Diese Innovationen reduzieren Abriebpartikel, ermöglichen physiologische Bewegung in sechs Freiheitsgraden und vereinfachen die bildgebende Nachsorge durch Minimierung von Artefakten. Der Einsatz additiver Fertigung ermöglicht die Herstellung optimierter Gitterstrukturen, die Lasten gleichmäßig verteilen und die Implantatlebensdauer potenziell verlängern. Solche Fortschritte erweitern die Indikationen, einschließlich mehrsegmentaler Erkrankungen, und stärken das Vertrauen der Chirurgen in neuere Systeme. KI-gestützte Planungssoftware optimiert darüber hinaus Größenauswahl und Positionierung, wodurch die OP-Zeit und das Revisionsrisiko reduziert werden.
Wachsende Präferenz von Chirurgen und Patienten für minimal-invasive Bandscheibenarthroplastik
Vergleichsstudien berichten von einem zusammengesetzten Fünfjahreserfolg von 82,3 % für zervikale Bandscheibenersatzoperationen gegenüber 67,0 % für Fusionen. Ergebnisse wie eine schnellere Rückkehr zum Sport und erhaltene segmentale Beweglichkeit finden bei aktiven Patientengruppen Anklang. Minimal-invasive Techniken reduzieren Muskelschäden, Blutverlust und Krankenhausaufenthalt und passen zur Wirtschaftlichkeit ambulanter Operationszentren. Soziale Medien verstärken positive Patientenerfahrungen und beschleunigen den Verbraucherzug. Die Stimmung unter Chirurgen verändert sich ebenfalls, da robotergestützte Führung und Echtzeit-Navigation die Lernkurve abflachen und die Arthroplastik gegenüber der Fusion bei geeigneten Kandidaten stärken.
Zunehmende langfristige klinische Evidenz zur Unterstützung von Sicherheit und überlegenen Ergebnissen
Lumbale Daten über sieben bis 21 Jahre zeigen eine Revisionsrate auf Indexebene von 0,67 % für etablierte Bandscheibensysteme. Die Inzidenz von Anschlusssegmentoperationen bleibt unter 2 %, was eine wesentliche Kritik an Geräten der ersten Generation entkräftet. Solche Längsschnittdatensätze überzeugen konservative Chirurgen und Kostenträger, dass die Haltbarkeit der Arthroplastik mit Fusionskonstrukten mithalten oder diese übertreffen kann. Regulierungsbehörden haben reagiert, indem sie Anwendungen auf zwei und mehrere Ebenen zugelassen und die behandelbare Bevölkerung vergrößert haben. Gesundheitsökonomische Modelle erfassen nun die lebenslange Kostenvermeidung durch reduzierte Reoperation und stärken günstige Erstattungsentwicklungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implantat- und Verfahrenskosten im Vergleich zu Fusionsalternativen in kosteneingeschränkten Gesundheitssystemen | -1.8% | Global, mit stärkerer Auswirkung in Schwellenländern und öffentlichen Gesundheitssystemen | Mittelfristig (2–4 Jahre) |
| Strenge regulatorische Zulassungswege und langwierige Anforderungen an klinische Studien | -1.2% | Global, mit stärkster Auswirkung in FDA- und EMA-Zuständigkeitsbereichen | Langfristig (≥ 4 Jahre) |
| Begrenzte Chirurgenausbildung und Lernkurve für komplexe Bandscheibenarthroplastik- Techniken | -1.6% | Global, mit stärkerer Auswirkung in Regionen mit weniger spezialisierten Zentren | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit über die langfristige Implantatüberlebensrate und die Komplexität von Revisionsoperationen | -1.1% | Global, mit stärkerer Auswirkung in konservativen Gesundheitssystemen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implantat- und Verfahrenskosten im Vergleich zu Fusionsalternativen
Künstliche Bandscheibensysteme verlangen Premiumpreise gegenüber Fusionskäfigen, was die Einführung bei knappen Budgets erschwert. Obwohl lebenslange Wirtschaftlichkeitsmodelle die Bewegungserhaltung begünstigen, bleiben die Vorabkosten für öffentliche Kostenträger ein Hindernis; Medicare schränkt die lumbale Kostenübernahme weiterhin auf Patienten unter 60 Jahren ein[1]. Schwellenländer kämpfen mit Kapitalbeschränkungen und variabler privater Versicherungsdurchdringung, was die Durchdringung trotz steigender Krankheitslast verlangsamt. Volumenbasierte Beschaffung und Anreize zur lokalen Fertigung verringern die Lücke allmählich, doch die Kostendämpfung wird das kurzfristige Wachstum weiterhin bremsen.
Begrenzte Chirurgenausbildung und Lernkurve für komplexe Bandscheibenarthroplastik
Die Kompetenz in der lumbalen Arthroplastik erfordert in der Regel mehr als 30 Indexfälle; begrenzte Ausbildung in Fellowships schränkt den globalen Chirurgenpool ein. Falsche Größenbestimmung oder Positionierung kann zu Facettenüberlastung oder Implantatmigration führen und das wahrgenommene Risiko erhöhen. Gerätehersteller finanzieren nun Kadaverlabore, VR-Simulatoren und KI-gestützte präoperative Schablonierung, um die Kompetenzentwicklung zu beschleunigen. Medtronics cloudbasierte Live-Stream-Module sind ein Beispiel für Brancheninitiativen zur Demokratisierung der Ausbildung. Diese Werkzeuge mildern, beseitigen jedoch nicht den Engpass durch Qualifikationslücken, insbesondere in Regionen ohne Infrastruktur für Wirbelsäulensubspezialitäten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bandscheibentyp:
Zervikaler Schwung überholt lumbale FührungDas lumbale Segment lieferte im Jahr 2025 51,20 % der Marktgröße für künstliche Bandscheiben, was die Prävalenz von Lendenwirbelsäulenerkrankungen widerspiegelt. Dennoch skalieren zervikale Volumina schneller und werden mit einer CAGR von 15,16 % prognostiziert, dank eines nachgewiesenen klinischen Erfolgs von 82,3 % und einer unkomplizierteren Anatomie. Regulatorische Zulassungen für mehrere Ebenen und viskoelastische Designs, wie die M6-C, stärken den zervikalen Wertbeitrag. Lumbale Geräte behalten durch langfristige Haltbarkeitsdaten Zugkraft, wobei die Prodisc L über zwei Jahrzehnte eine Revisionsrate von nur 0,67 % aufweist. Zusammen veranschaulichen diese Muster, wie sich der Markt für künstliche Bandscheiben über Wirbelsäulenebenen hinweg diversifiziert, anstatt sich ausschließlich auf lumbale Pathologie zu konzentrieren.
Eine verstärkte zervikale Nutzung verändert auch den chirurgischen Arbeitsablauf, was zu kürzeren Operationszeiten, reduziertem Blutverlust und schnellerer ambulanter Qualifikation führt und die Verlagerung in ambulante Operationszentren fördert. Die Erstattungsparität zwischen zervikaler Fusion und Arthroplastik in vielen US-amerikanischen Versicherungsplänen neutralisiert Kosteneinwände und ermöglicht es Chirurgen, die funktionellen Vorteile zu betonen. Die Erhaltung der Bandscheibenhöhe und die Wiederherstellung der segmentalen Lordose differenzieren die zervikale Arthroplastik weiter und beeinflussen Leitlinien und Überweisungsströme.


Nach Material:
Keramik auf Polymer stört die MetalldominanzMetall-auf-Polymer-Konstrukte lieferten im Jahr 2025 59,10 % des Marktanteils für künstliche Bandscheiben, doch keramikbasierte Systeme verzeichnen nun eine CAGR von 15,82 % – die schnellste Rate des Segments. Zirkoniumoxid-verstärktes Aluminiumoxid reduziert Verschleißpartikel und eliminiert die Risiken einer Metallionen-Überempfindlichkeit, von der 10–15 % der Patienten betroffen sind. Verbesserte Sintermethoden haben frühere Bedenken hinsichtlich Sprödigkeit gemindert, während Röntgentransparenz die postoperative Bildgebung unterstützt. Da die MRT-Nachsorge zur Routine wird, wird der Vorteil noch ausgeprägter. Preisunterschiede verringern sich, da sich die Keramiklieferketten skalieren und eine breitere Kostenträgerakzeptanz ermöglichen. Hersteller kombinieren weiterhin Titanendplatten mit Keramik-Polymer-Kernen, um ein Gleichgewicht zwischen Osseointegration und Artikulationsleistung zu erzielen.
Der Trend zu Keramik entspricht auch dem Patientenmarketing, da allergenfreie, geräuscharme Implantate bei gesundheitsbewussten Bevölkerungsgruppen Anklang finden. Europa, mit strengem Metallionenmonitoring, ist führend bei der Einführung und bietet eine Vorlage für andere Regionen. Gleichzeitig signalisiert die Forschung und Entwicklung von Gradientenmaterialien und Hybridkonstrukten eine Innovationspipeline, die darauf ausgerichtet ist, den historischen Vorsprung von Metall weiter zu erodieren.
Nach Design:
Nicht eingeschränkte elastische Konstrukte gewinnen an DynamikHalbeingeschränkte Plattformen machten im Jahr 2025 45,40 % der Marktgröße für künstliche Bandscheiben aus und bedienen Chirurgen, die von starren Fusionsparadigmen abweichen. Die Nachfrage verlagert sich nun zu nicht eingeschränkten elastischen Kerndesigns, die mit einer CAGR von 14,91 % wachsen, angetrieben durch ihre Fähigkeit, die viskoelastische Momenten-Rotationskurve nativer Bandscheiben zu replizieren. Elastische Kerne in Kombination mit Faseranuli verteilen Lasten gleichmäßiger und können potenziell die Degeneration benachbarter Segmente mildern. Frühe Fünfjahresergebnisse zeigen eine anhaltende Bewegungsfreiheit und Erhaltung der Bandscheibenhöhe, was das Vertrauen der Chirurgen stärkt. Eingeschränkte Bandscheiben behalten eine Nische für instabilitätsgefährdete Fälle, verlieren jedoch Marktanteile, da biomimetische Alternativen die langfristige Sicherheit validieren.
Geräteingenieure setzen Finite-Elemente-Optimierung ein, um Steifigkeitsprofile anzupassen und stoßdämpfende Schichten einzubauen. Das Ergebnis ist eine präzise Bewegungswiederherstellung ohne Einbußen bei der Stabilität. Solche Leistungsgewinne unterstreichen, warum sich der Markt für künstliche Bandscheiben von der „Ersetzung” hin zur „Replikation” physiologischer Mechanik bewegt.
Nach Kernmobilität:
Festkern gewinnt strategische Relevanz zurückKonstrukte mit mobilem Kern generierten im Jahr 2025 54,20 % des Umsatzes, doch Festkernmodelle wachsen mit einer CAGR von 14,36 %. Verbesserte Lagergeometrie, ermöglicht durch fortschrittliche Modellierung, erlaubt es Festkernen nun, physiologische Translation und Rotation nachzuahmen und gleichzeitig die Instrumentierung zu vereinfachen. Chirurgen schätzen das geringere Risiko des Kernaustrittes und besser vorhersehbare Kinematik, insbesondere bei komplexen Revisionen. Die Materialkonvergenz – Keramikoberflächen, die mit hochvernetztem Polyethylen artikulieren – reduziert den Verschleiß und überbrückt historische Langlebigkeitslücken. Festkernsysteme reduzieren auch operative Schritte und begünstigen die Einführung in ambulanten Operationszentren. Diese Dynamiken veranschaulichen einen reifenden Markt für künstliche Bandscheiben, in dem mehrere Designphilosophien koexistieren, um unterschiedlichen klinischen Indikationen gerecht zu werden.
Nach Endnutzer:
Ambulante Zentren gestalten die Versorgungserbringung neuKrankenhäuser generierten im Jahr 2025 69,10 % der Marktgröße für künstliche Bandscheiben, während ambulante Operationszentren mit einer CAGR von 13,22 % das schnellste Wachstum verzeichnen. Kosteneinsparungen von bis zu 60 %, niedrigere Infektionsraten und die Patientenpräferenz für die Entlassung am selben Tag untermauern die Verlagerung. Chirurgen profitieren von flexiblen Blockzeiten und spezialisierten Teams, was den Durchsatz verbessert. Kostenträger verknüpfen die Erstattung zunehmend mit der Effizienz des Versorgungsorts und schaffen Anreize für die Nutzung ambulanter Operationszentren. Orthopädische Fachkliniken, obwohl kleiner, sind oft Pioniere neuer Arthroplastiktechniken, bevor Krankenhäuser diese übernehmen. Diese Umverteilung des Fallvolumens stärkt die Widerstandsfähigkeit des Marktes für künstliche Bandscheiben durch die Diversifizierung der Versorgungsstandorte.
Geografische Analyse
Markt für künstliche Bandscheiben in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 37,60 % am Markt für künstliche Bandscheiben, angetrieben durch günstige Erstattungsbedingungen, umfangreiche Netzwerke von Wirbelsäulenzentren und die rasche Einführung KI-gestützter Planungstools. Die Zulassung für zweistufige zervikale Anwendungen erweiterte die anspruchsberechtigte Patientengruppe und steigerte die Eingriffszahlen. Die Region sieht sich mit Erstattungshürden konfrontiert – die Altersgrenze von Medicare für die lumbale Bandscheibenarthroplastik besteht weiterhin –, doch private Versicherer genehmigen zunehmend bewegungserhaltende Verfahren auf Basis von Kosteneffektivitätsnachweisen.
Markt für künstliche Bandscheiben in Europa
Europa belegt den zweiten Rang, gestützt durch öffentliche Systeme, die die langfristigen wirtschaftlichen Vorteile einer reduzierten Nachbarsegmenterkrankung anerkennen. Deutschland und Frankreich sind frühe Anwender keramikdominierter Plattformen und nutzen ihre lokale Expertise im Bereich Biomaterialien. Die harmonisierten CE-Kennzeichnungsaktualisierungen im Jahr 2025 klärten die Anforderungen an die Marktüberwachung nach dem Inverkehrbringen und erleichterten den Markteintritt für Bandscheiben der nächsten Generation. Die alternde Bevölkerung und gesundheitsorientierte kulturelle Normen treiben das Wachstum der Eingriffe auf dem gesamten Kontinent voran.
Markt für künstliche Bandscheiben im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wird bis 2031 voraussichtlich mit einer CAGR von 14,62 % wachsen. Japans überalternde Gesellschaft und staatlich geförderte Robotikprogramme lenken Investitionen in Wirbelsäulentechnologien. [3] China unterstützt durch seine volumenbasierten Beschaffungsreformen die heimische Fertigung und beschleunigt die Markteinführungszeit für lokal entwickelte Bandscheiben. Indiens Production Linked Incentive (PLI)-Programm fördert die einheimische MedTech-Kapazität, verringert die Importabhängigkeit und senkt die Kosten. Unterschiedliche regulatorische Wege schaffen Komplexität, doch die übergeordnete Entwicklung bleibt aufwärtsgerichtet, da der Zugang zur Gesundheitsversorgung sich ausweitet.

Regulatorisches Umfeld
Künstliche Bandscheiben werden in den wichtigsten Märkten als implantierbare Hochrisikoprodukte reguliert, was die Markteinführungszeit und die Anforderungen an Nachweise beeinflusst. In den Vereinigten Staaten leitet die FDA Bandscheibenprothesen weiterhin über den Premarket-Approval-Pfad (PMA), der üblicherweise durch IDE-gesteuerte prospektive klinische Studien unterstützt wird. Im Februar 2026 erhielt Synergy Spine Solutions die FDA-PMA-Zulassung für den Synergy Disc (PMA P250028) für einstufige zervikale Indikationen bei C3-C7, was das für die Zulassung erforderliche Ausmaß an klinischen und fertigungsbezogenen Nachweisen widerspiegelt.
In Europa bleibt die Verordnung (EU) 2017/745 (EU-MDR) der maßgebliche Rahmen für die CE-Kennzeichnung, mit Aktualisierungen, die die Prüfung der technischen Dokumentation und die Erwartungen an die Marktüberwachung nach dem Inverkehrbringen betreffen. Im März 2026 verabschiedete die Europäische Kommission die Delegierte Verordnung (EU) 2026/1359, die Verpflichtungen im Zusammenhang mit der Bewertung der technischen Dokumentation für bestimmte implantierbare Produkte der Klasse IIb im Rahmen der MDR aktualisiert. Auch die Erwartungen an Prüfung und Verifizierung verschärfen sich durch die Einführung von Normen, einschließlich ISO 18192-3:2025 (veröffentlicht im November 2025) für Prüfmethoden zum Impingement-Verschleiß von Bandscheibenprothesen für Lenden- und Halswirbelsäule, die Hersteller nutzen, um Leistungsansprüche unter der Prüfung durch Regulierungsbehörden und benannte Stellen zu stützen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. Medtronic, Johnson & Johnson (DePuy Synthes) und Zimmer Biomet verfügen über Skalenvorteile in Forschung und Entwicklung sowie im Vertrieb, doch Nischeninnovatoren gewinnen Marktanteile durch differenzierte Technologie. Globus Medical erweitert seine Advanced Materials Science-Linie mit porösen Titan-PPEK-Hybriden und unterstreicht damit den Wandel hin zur Materialwissenschaftsführerschaft.
Strategische Themen umfassen Portfoliokonsolidierung, KI-Aktivierung und auf ambulante Operationszentren ausgerichtete Implantatsets. Johnson & Johnson MedTech stellte auf dem AAOS 2025 eine digitale Orthopädiesuite vor, die präoperative Planung, Navigation und Patienteneinbindung unter einer einheitlichen Cloud-Plattform integriert. Fusionen und Übernahmen bleiben lebhaft; Akquisitionen von Robotik-Startups und Biomaterialspezialisten schließen Kompetenzlücken und beschleunigen die Markteinführungszeit. Chancen im weißen Bereich entstehen bei der Prophylaxe von Anschlusssegmenterkrankungen und geriatriefreundlichen zervikalen Systemen, Bereichen, in denen Neueinsteiger etablierte Unternehmen, die an veraltete Designs gebunden sind, überholen können.
Marktführer im Bereich künstlicher Bandscheiben
-
Globus Medical
-
Centinel Spine, LLC
-
Medtronic Plc
-
Zimmer Biomet
-
B. Braun Melsungen AG (Aesculap)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für künstliche Bandscheiben
- Medtronic
- Zimmer Biomet
- Johnson & Johnson
- Centinel Spine
- NuVasive
- Globus Medical
- Stryker
- Orthofix
- Alphatec Spine Inc
- AxioMed
- B. Braun Melsungen AG (Aesculap)
- Synergy Spine Solutions Inc
- Spineart
- Prodorth Spine
- Vertebral Technologies Inc
- Paradigm Spine
- Spineway
Lesen Sie die Analyse der künstliche Bandscheibe-Unternehmen

Marktchancen und Zukunftsaussichten
Kurzfristiges Whitespace konzentriert sich auf die Erweiterung behandelbarer Indikationen und die Skalierung ambulant geeigneter Arbeitsabläufe für zervikale und lumbale Arthroplastie, bei denen Erstattung und Einrichtungsbereitschaft übereinstimmen. FDA-Label-Erweiterungen und neue PMA-Markteinsteiger schaffen konkrete Wege zur Erweiterung des Verfahrenspools: Centinel Spine erhielt im Oktober 2025 die FDA-Zulassung für zweistufige Indikationen für prodisc C Vivo und prodisc C SK, während Synergy Spine Solutions im Februar 2026 die FDA-PMA-Zulassung für den Synergy Disc für den einstufigen zervikalen Einsatz (C3-C7) erhielt. Diese Zulassungen verstärken Portfolioansätze, die auf anatomischer Anpassung und mehrstufiger Behandlung aufbauen, und lassen Raum für differenzierte Systeme und Instrumentensets, die sowohl für Krankenhäuser als auch für ASC-Durchsatz konzipiert sind.
Ein zweiter Chancenbereich ist die breitere regionale Diversifizierung des Marktzugangs, unterstützt durch normbasierte Nachweispakete, da Unternehmen Zulassungen bei der FDA, der EU-MDR und nationalen Regulierungsbehörden anstreben, um die Abhängigkeit von einer einzigen Region zu verringern. Australien bietet mit der TGA-Zulassung 2025 für den zervikalen künstlichen Bandscheibendisk MOVE-C von NGMedical einen zusätzlichen Zugangsweg, und in den Vereinigten Staaten setzt sich die erneute Dynamik bei der Kommerzialisierung lumbaler Produkte fort, da Highridge Medical die lumbale künstliche Bandscheibe activL 2026 wieder einführt und erste Fälle abschließt. Auf der Technologieseite begünstigt die Nachfrage nach artefaktärmerer Bildgebungskompatibilität und biomimetischer Kinematik weiterhin Keramik-auf-Polymer-Gleitpaarungen, viskoelastische Designs sowie KI-gestützte Planung und Navigation, die die Variabilität verringern und die Verlagerung von Fällen zu ambulanten Operationszentren unterstützen.
Recent Industry Developments in Markt für künstliche Bandscheiben
- Februar 2026: Synergy Spine Solutions erhielt die US-FDA-Premarket-Approval für den Synergy Disc für einstufige zervikale Indikationen bei C3-C7. Die Zulassung fügt dem Bereich der zervikalen Bandscheibentotalprothesen einen neuen PMA-gestützten Marktteilnehmer hinzu und erhöht den Wettbewerbsdruck auf etablierte Portfolios, die sich auf den Bewegungserhalt konzentrieren.
- Oktober 2025: Centinel Spine erhielt die US-FDA-Zulassung für zweistufige Indikationen für seine zervikalen Bandscheibentotalprothesen prodisc C Vivo und prodisc C SK. Die erweiterte Kennzeichnung unterstützt breitere Anwendungsfälle im Verfahren und stärkt Centinels Positionierung bei Chirurgen, die mehr Flexibilität über ein- und zweistufige Pathologien hinweg suchen.
- Juli 2025: Dymicron erhielt die Genehmigung der US-FDA für eine Investigational Device Exemption (IDE), um eine pivotale klinische Studie zu seiner zervikalen künstlichen Bandscheibe Triadyme-C zu beginnen. Der IDE-Meilenstein bringt das Unternehmen in einen regulierten klinischen Pfad, der zukünftige PMA-Einreichungen vorbereiten kann, und erweitert die Pipeline differenzierter zervikaler Bandscheiben in der Bewertung.


Markt für künstliche Bandscheiben Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für künstliche Bandscheiben die Umsätze aus implantierten Wirbelsäulenbandscheibenprothesen, die zur Ersetzung beschädigter zervikaler oder lumbaler Bandscheiben verwendet werden, einschließlich gerätebezogener Zubehörteile, die als Teil des Eingriffs verkauft werden. Der Markt wird anhand der Umsätze auf Herstellerebene in den wichtigsten Regionen und Schlüsselländern gemessen.
Ausschlüsse aus dem Umfang: Wir schließen Wirbelsäulenfusionsimplantate, nicht-implantierbare Schmerztherapien, allgemeine chirurgische Instrumente sowie postakute Rehabilitationsleistungen aus, die nicht als Teil des Verkaufs eines künstlichen Bandscheibengeräts abgerechnet werden.
Segmentierungsübersicht
- Nach Bandscheibentyp
- Zervikale künstliche Bandscheibe
- Lumbale künstliche Bandscheibe
- Nach Material
- Metall auf Metall
- Metall auf Polymer
- Keramik auf Polymer
- Nach Design
- Eingeschränkt (Festkern)
- Halbeingeschränkt (mobiler Kern)
- Nicht eingeschränkt (elastischer Kern)
- Nach Kernmobilität
- Festkern
- Mobiler Kern
- Nach Endnutzer
- Krankenhäuser
- Orthopädische und wirbelsäulenspezialisierte Kliniken
- Ambulante Operationszentren
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Grenzen dessen festzulegen, was als künstliches Bandscheibengerät gilt, und um das Nachfrageumfeld in den einzelnen Regionen zu verankern. Wir haben öffentliche Quellen herangezogen, wie die Gerätedatenbank und Rückrufe der US-amerikanischen Food and Drug Administration (FDA), die US Centers for Medicare and Medicaid Services für den Kontext von Verfahren und Vergütungen sowie nationale Gesundheitsstatistikseiten für Bevölkerungsalterung und die Belastung durch Wirbelsäulenerkrankungen. Darüber hinaus haben wir begutachtete orthopädische und Wirbelsäulenfachzeitschriften genutzt, um Adoptionsmuster für den zervikalen und lumbalen Bandscheibenersatz zu verstehen und typische Verfahrenswege zu plausibilisieren.
Auf der Angebotsseite haben wir Unternehmenseinreichungen, Jahresberichte und Investorenpräsentationen ausgewertet, um Produktportfolios und geografische Umsatzexposition zu kartieren. Pressemitteilungen zu neuen Zulassungen und Markteinführungen wurden gegengeprüft. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und eine Patentdatenbank genutzt, um Umsatzsignale zu strukturieren und die Innovationsintensität in Bezug auf Materialien und Designtypen zu verfolgen. Die hier aufgeführten Sekundärforschungsquellen sind illustrativ; während der Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Quellen verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden mit Wirbelsäulenchirurgen, Krankenhausbeschaffungsteams, Distributoren sowie produkt- und vertriebsseitigen Führungskräften der Gerätehersteller geführt, um Eingriffszahlen, Implantatmix und kurzfristige Preisentwicklungen zu bestätigen. Da sich der Markt regional unterschiedlich verhält, wurden Interviews über die wichtigsten Nachfragezentren hinweg durchgeführt, um Nutzung, Erstattungsempfindlichkeit und das Tempo neuer Indikationen zu verifizieren. Diese Erkenntnisse wurden anschließend genutzt, um Sekundärannahmen anzupassen und die endgültigen Marktgesamtwerte sowie den Wachstumspfad zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 15 % | APAC: 48 % |
| Mittlere Ebene: 58 % | Funktions-/Bereichsleiter: 33 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 52 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der die Umsätze mit künstlichen Bandscheiben rekonstruiert, indem die Aktivität bei Wirbelsäulenersatzeingriffen mit einem durchschnittlichen Geräteumsatz pro Eingriff verknüpft und anschließend nach Land und Region aggregiert wird. Im Modell werden separate Tracks für zervikale und lumbale Eingriffe geführt, damit Mixverschiebungen nicht in einem einzigen Durchschnitt verborgen bleiben. Sobald diese Struktur etabliert war, wurden selektive Bottom-up-Prüfungen anhand von Umsatzangaben der Anbieter, Rückmeldungen aus dem Vertriebskanal zu Stücklieferungen und Stichprobenpreispunkten durchgeführt, um Ausreißer vor der Finalisierung der Gesamtwerte zu korrigieren.
Zu den im Modell verwendeten Schlüsselinputs zählen die Anzahl der in Frage kommenden Patienten mit degenerativer Bandscheibenerkrankung, die Chirurgenpräferenz zwischen Arthroplastik und Fusion, die Erstattungsabdeckung und Kodierungsstabilität, der Implantatmix nach Material und Designtyp sowie der Anteil von Krankenhäusern gegenüber ambulanten Operationszentren, wo relevant. Wenn Marktsignale in bestimmten kleineren Ländern schwach sind, werden Lücken durch die Verwendung von Eingriffshäufigkeiten auf Regionsebene geschlossen, die dann mit lokalen Bevölkerungsaltersbändern und Gesundheitsversorgungsindikatoren skaliert werden, bevor sie durch Interviews bestätigt werden. Für die Prognose wurde eine Szenarioanalyse eingesetzt, wobei Adoptionsratenpfade und Preiserosionsbänder mit den Primärbefragten abgestimmt und anschließend auf das erwartete Eingriffswachstum über den Prognosezeitraum angewendet wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, die auf interne Konsistenz und externe Übereinstimmung achten. Wir vergleichen implizierte Eingriffszahlen und durchschnittliche Geräteumsätze mit Rückmeldungen von Chirurgen, Erstattungssignalen und dem Tempo regulatorischer Zulassungen und untersuchen dann alle Abweichungen, die außerhalb vertretbarer Bandbreiten liegen. Eine zweite Analystenprüfung wird vor der Freigabe abgeschlossen, und ungewöhnliche Entwicklungen lösen eine erneute Kontaktaufnahme mit ausgewählten Interviewpartnern aus, um zu bestätigen, ob ein einmaliges Ereignis oder eine strukturelle Verschiebung die Veränderung antreibt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie neuen Zulassungen, wesentlichen Erstattungsänderungen oder sicherheitsrelevanten Mitteilungen mit hoher Auswirkung. Vor der Auslieferung wird ein abschließender Überprüfungsdurchgang durchgeführt, damit die Zahlen und Annahmen die zum jeweiligen Zeitpunkt aktuellsten verfügbaren Informationen widerspiegeln.
Vergleich der Marktgrößenbestimmung für künstliche Bandscheiben von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für künstliche Bandscheiben können weit auseinanderliegen, da jede Studie die Grenzen dessen, was gezählt wird, unterschiedlich zieht, welches Jahr als Ankerjahr behandelt wird und wie die Verfahrensadoption in Umsatz umgerechnet wird. Unterschiede treten auch auf, wenn ein Modell eine schnelle Akzeptanz bei lumbalen Indikationen annimmt oder wenn die Preisgestaltung als stabil behandelt wird, anstatt mit zunehmendem Wettbewerb und Beschaffungsdruck schrittweise zu sinken.
Eingriffszahlsignale und Zulassungszeitprüfungen werden verwendet, um den Markt an einen realistischen implantierbaren Nachfragepool zu binden, und in der Schätzung von Mordor Intelligence werden zervikale und lumbale Umsätze nur dann gezählt, wenn sie mit dem definierten Umfang des Bandscheibenersatzverfahrens und validierten durchschnittlichen Geräteumsätzen übereinstimmen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,17 Milliarden USD (2026) | |
| Industry Publisher A | 2,23 Milliarden USD (2024) | Verwendet ein früheres Ankerjahr und einen langsameren Wachstumspfad, was die aktuelle Adoption unterschätzen kann, wenn sich die Eingriffszahlen nach der Zulassung in wichtigen Märkten schneller entwickelt haben. Der Umfang und die Preislogik erscheinen eher konservativen Geräteumsatzannahmen zu entsprechen, was die Gesamtwerte komprimiert, wenn Mixverschiebungen hin zu höherpreisigen Designs nicht vollständig berücksichtigt werden. |
| Global Consultancy B | 2,96 Milliarden USD (2024) | Arbeitet von einer Basis von 2024 aus und projiziert ein anderes Wachstumsmuster, was zu einem niedrigeren aktuellen Wert führen kann, wenn kurzfristige Erstattungsausweitung und Krankenhausadoption nicht einheitlich nach Ländern erfasst werden. Einige Schätzungen vermischen auch zervikale und lumbale Durchschnittswerte, was das Gesamtergebnis verzerren kann, wenn der regionale Eingriffsmix abweicht. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Auswahl des Basisjahres, die Art und Weise, wie die Verfahrensadoption in bezahlten Geräteumsatz umgerechnet wird, und wie der zervikale gegenüber dem lumbalen Mix im Modell behandelt wird. Indem der Umfang an Bandscheibenersatzverfahren gebunden und wiederholbare Prüfungen von Eingriffssignalen und Preisgestaltung verwendet werden, bleibt die Größenbestimmung nachvollziehbar und leichter abzugleichen, wenn neue Zulassungen oder Erstattungsaktualisierungen eintreten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für künstliche Bandscheiben im Jahr 2026?
Der Markt wird im Jahr 2026 auf 4,17 Milliarden USD geschätzt und soll bis 2031 7,45 Milliarden USD erreichen.
Welcher Bandscheibentyp wächst am schnellsten?
Zervikale Bandscheibenersatzoperationen schreiten mit einer CAGR von 15,16 % voran und übertreffen lumbale Geräte dank günstiger Anatomie und starker klinischer Daten.
Warum gewinnen Keramik-auf-Polymer-Implantate an Bedeutung?
Keramiklager reduzieren Verschleißpartikel, eliminieren Metallionenbedenken und verbessern die Bildgebungsklarheit, was eine CAGR von 15,82 % in diesem Materialsegment antreibt.
Was treibt die Einführung ambulanter Operationszentren für die Bandscheibenarthroplastik an?
Ambulante Einrichtungen reduzieren die Verfahrenskosten um bis zu 60 % und bieten kürzere Erholungszeiten, was eine CAGR von 13,22 % beim Fallvolumen ambulanter Operationszentren antreibt.
Welche Region wächst am schnellsten?
Asien-Pazifik wird mit einer CAGR von 14,62 % wachsen, da alternde Bevölkerungen und Investitionen im Gesundheitswesen die Nachfrage nach Eingriffen steigern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
