
Marktgröße und Marktanteil für Gelenkersatz
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 20.84 Milliarden US-Dollar |
| Marktgröße (2031) | 25.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.30 % |
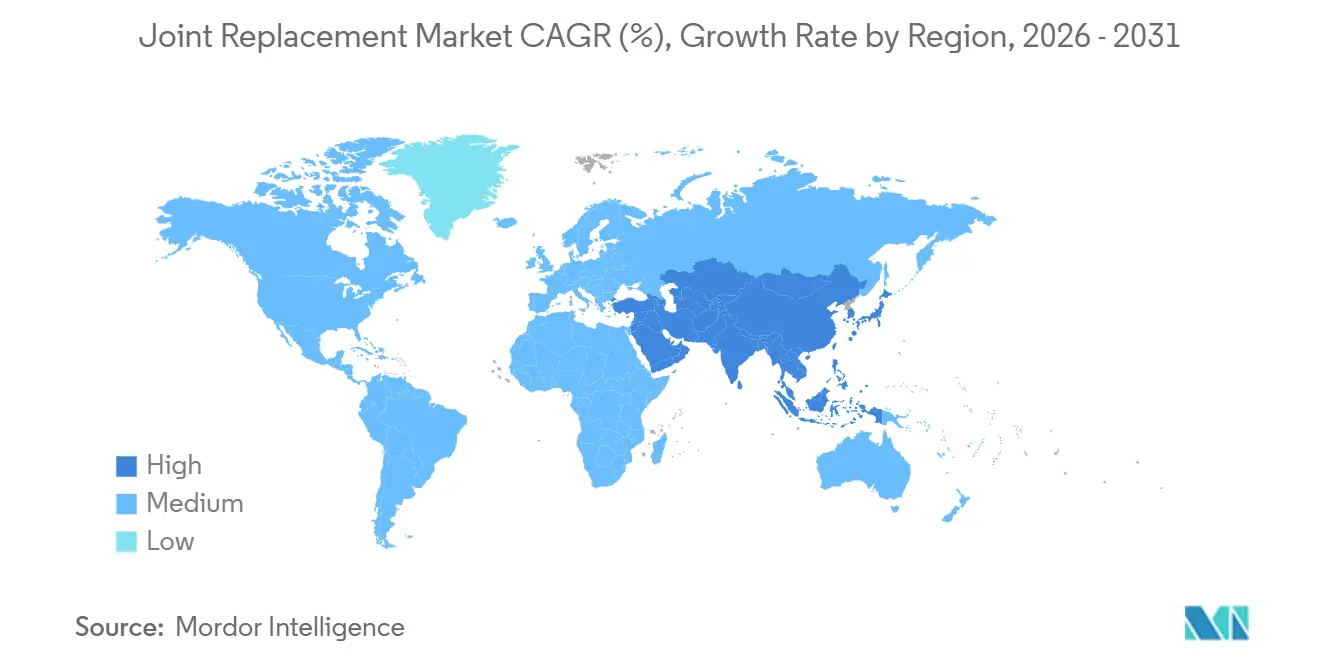
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
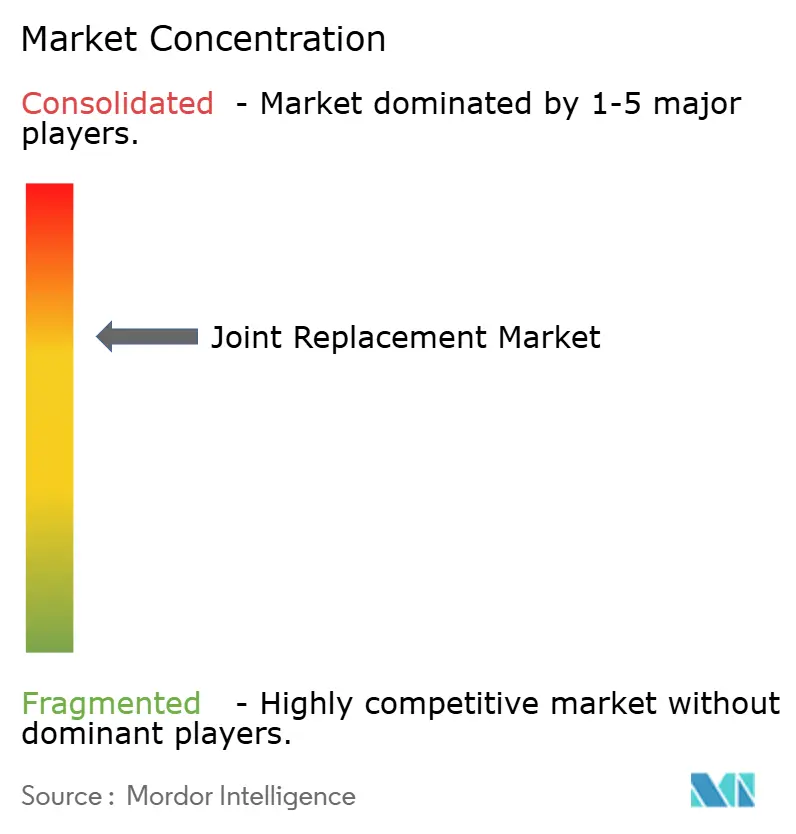
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gelenkersatz von Mordor Intelligence
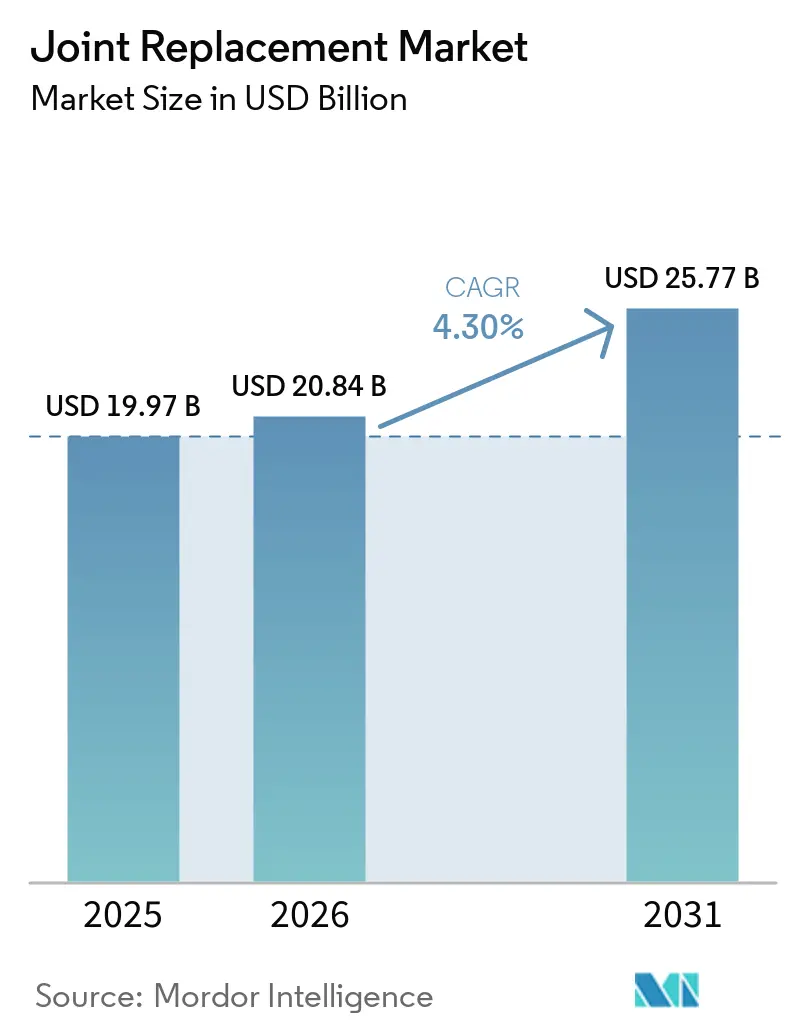
Die Marktgröße für Gelenkersatz wird voraussichtlich von 19,97 Milliarden USD im Jahr 2025 auf 20,84 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,30 % über 2026–2031 25,77 Milliarden USD erreichen.
Der Markt für Gelenkersatz expandiert, da alternde Bevölkerungen, steigende Adipositasraten und eine erweiterte Versicherungsabdeckung die Nachfrage nach Eingriffen antreiben. Robotergestützte Plattformen, 3D-gedruckte Implantate und beschleunigte Rehabilitationsprotokolle verbessern die Betriebseffizienz und verkürzen Krankenhausaufenthalte, was eine breitere Kostenträgerakzeptanz unterstützt. Integrierte Bündelzahlungsprogramme in den Vereinigten Staaten und Europa belohnen Anbieter, die die Wiederaufnahmeraten innerhalb von 90 Tagen senken, und veranlassen Krankenhäuser, in Präzisionstechnologien zu investieren, die Komplikationen reduzieren. Gleichzeitig reduziert die Rückverlagerung der Lieferkette nach Costa Rica und Osteuropa die Zollbelastung und Transportverzögerungen und gewährleistet eine stetige Implantatverfügbarkeit. Die Wettbewerbsdynamik dreht sich nun um Ökosystem-Bindung, bei der führende Anbieter Roboter, Implantate, Software und Analysen bündeln, um die Loyalität der Chirurgen zu sichern, was dem Markt für Gelenkersatz trotz Erstattungsdruck eine nachhaltige Preissetzungsmacht verleiht.
Wichtigste Erkenntnisse des Berichts
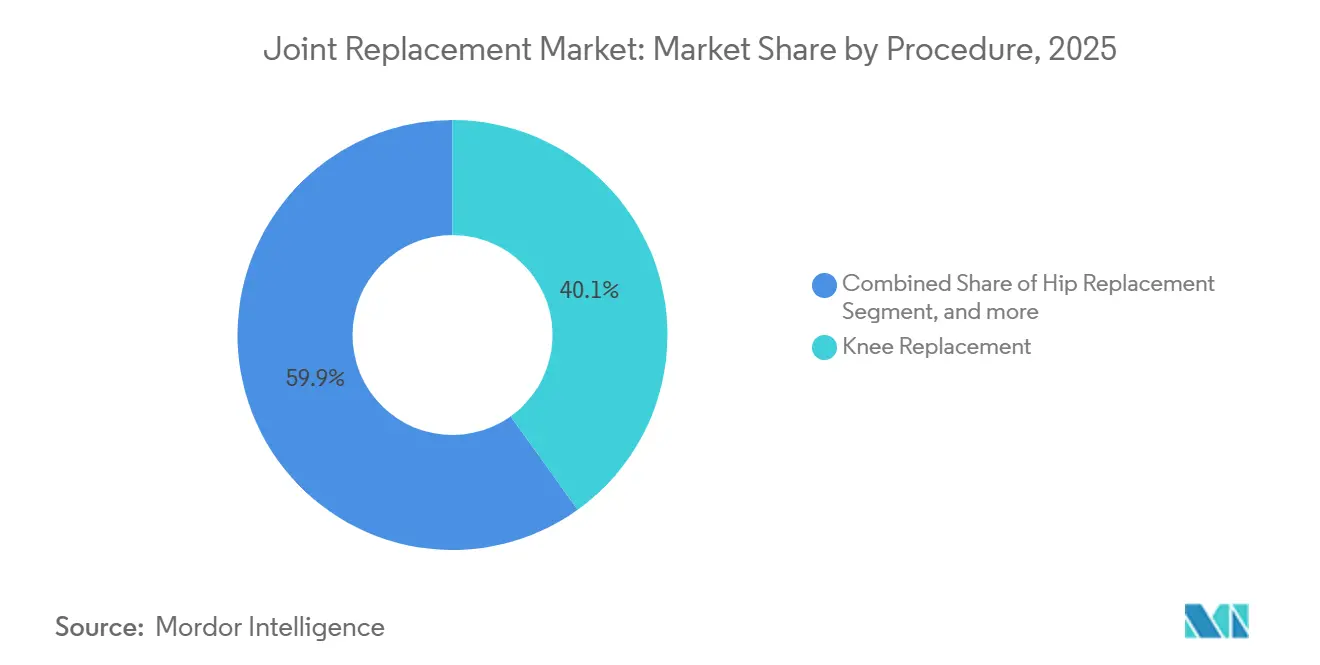
- Nach Verfahren erfasste der Kniegelenkersatz im Jahr 2025 einen Marktanteil von 40,1 % im Markt für Gelenkersatz, während der Schultergelenkersatz mit einer CAGR von 5,1 % bis 2031 das schnellste Wachstum verzeichnete.
- Nach Produkt entfielen im Jahr 2025 61 % der Marktgröße für Gelenkersatz auf Implantate; Knochentransplantate und -substitute entwickeln sich bis 2031 mit einer CAGR von 4,9 %.
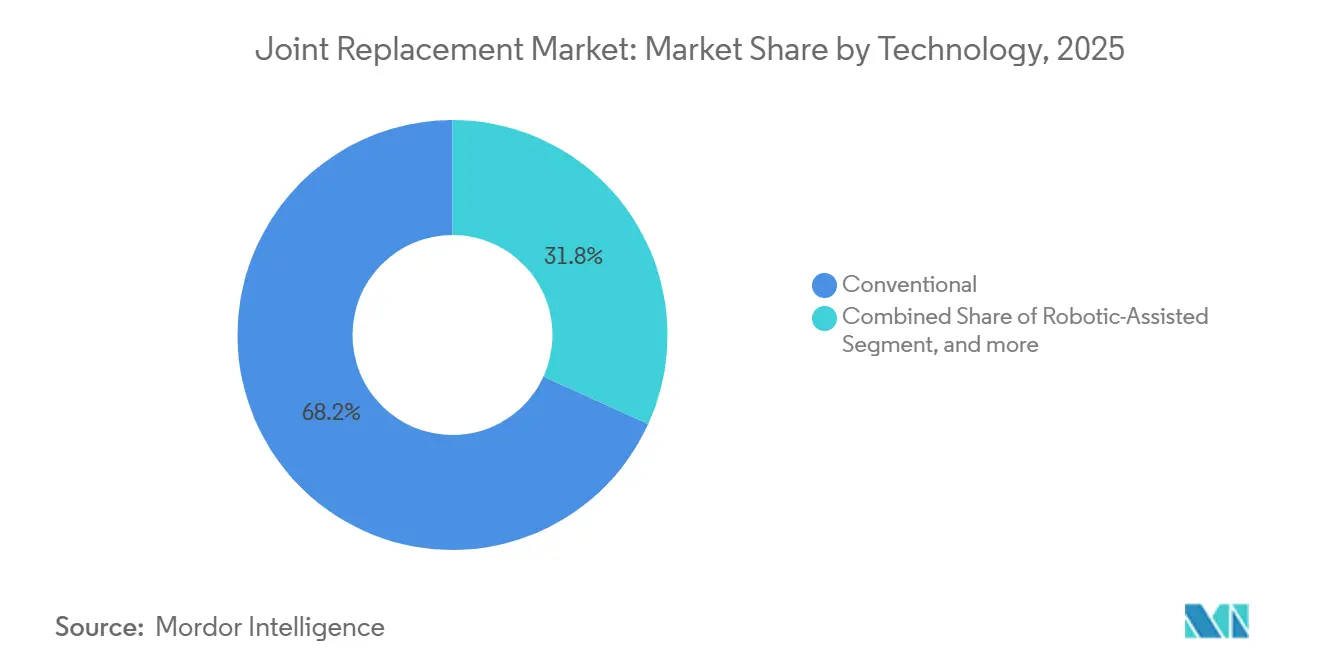
- Nach Technologie hielten konventionelle Verfahren im Jahr 2025 68,2 % des Umsatzes, während robotergestützte Chirurgie bis 2031 mit einer CAGR von 4,7 % zunimmt.
- Nach Endnutzer dominierten Krankenhäuser im Jahr 2025 mit einem Marktanteil von 59,8 % im Markt für Gelenkersatz, und ambulante Operationszentren werden voraussichtlich bis 2031 mit 5,2 % wachsen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit 45,6 % des globalen Umsatzes; Asien-Pazifik wird voraussichtlich bis 2031 eine CAGR von 4,5 % verzeichnen, die höchste aller Regionen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Gelenkersatzmarkt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Hohe Prävalenz von Osteoarthritis | +0.9% | Global, mit akuter Belastung im einkommensstarken Asien-Pazifik (Japan, Südkorea, Singapur) und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende ältere Bevölkerung | +0.8% | Global, mit höchster Intensität in Japan (29 % im Alter von 65+), Europa (21 % im Alter von 65+) und China (prognostiziert 402 Millionen im Alter von 70+ bis 2050) | Langfristig (≥ 4 Jahre) |
| Wachsende Präferenz für minimal-invasive und robotergestützte Totalgelenkarthroplastik | +0.9% | Kernregionen Nordamerika und Europa, Ausweitung auf städtische Zentren im Asien-Pazifik-Raum (Shanghai, Seoul, Tokio) | Mittelfristig (2–4 Jahre) |
| Beschleunigte postoperative Rehabilitationsprotokolle zur Steigerung ambulanter Volumina bei Totalgelenkarthroplastik | +0.7% | Vereinigte Staaten (Erweiterung der Medicare-Abdeckung für ambulante Operationszentren), Australien, Deutschland und Niederlande | Kurzfristig (≤ 2 Jahre) |
| 3D-gedruckte patientenspezifische Implantate zur Reduzierung des Revisionsrisikos | +0.4% | Nordamerika und Europa, mit früher Einführung in Singapur und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Strategische Rückverlagerung der Lieferketten für Titan- und Kobaltlegierungen | +0.3% | Nordamerika (Nearshoring nach Costa Rica), Europa (osteuropäische Zentren), Reduzierung der Abhängigkeit vom Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prävalenz von Osteoarthritis
Die Studie zur globalen Krankheitslast zählte im Jahr 2021 607 Millionen Osteoarthritis-Fälle und prognostiziert bis 2050 einen Anstieg der Knieerkrankungen um 75 %, da die Menschen länger leben und der Body-Mass-Index steigt. Darüber hinaus nimmt die Prävalenz von Osteoarthritis mit dem Alter zu. Japan hat bereits 29 % seiner Bürger im Alter von 65 Jahren und älter, während Südkorea im Jahr 2025 als hochalternd eingestuft wird, was eine stetige Nachfrage im Markt für Gelenkersatz erzeugt. Adipositas erhöht die Komplexität und die Kosten, da schwerere Patienten verstärkte Implantate benötigen und ein höheres Revisionsrisiko aufweisen. Chinas Bevölkerungsgruppe der über 70-Jährigen soll bis 2050 402 Millionen erreichen, doch die Eingriffshäufigkeit liegt noch bei einem Fünftel des US-amerikanischen Niveaus, was ein latentes Aufwärtspotenzial im Markt für Gelenkersatz schafft, sobald die Versicherungsreformen ausgereift sind. Die kombinierten Auswirkungen von Alterung, Adipositas und erweiterter Versicherungsabdeckung bilden die Grundlage für langfristiges Volumenwachstum, obwohl Chirurgenmangel und Kapazitäten bei der Sterilverarbeitung die Einführung in einigen Schwellenländern verlangsamen könnten.
Wachsende Präferenz für minimal-invasive und robotergestützte Totalgelenkarthroplastik
Die robotergestützte Knie-Totalarthroplastik erreichte im Jahr 2024 bei nur 24–50 Fällen jährlich die wirtschaftliche Gewinnschwelle, gegenüber mehr als 100 im Jahr 2020, da die Plattformkosten sanken und die Operationszeiten kürzer wurden. Gemeinschaftskrankenhäuser und ambulante Operationszentren setzen nun Roboter ein, während Anbieter Implantate und Software bündeln, um Folgegeschäfte zu sichern. Klinische Daten zeigen eine bessere Ausrichtung und niedrigere Luxationsraten, was Kostenträger dazu veranlasst, robotergestützte Eingriffe zu erstatten, die Aufenthalte verkürzen und die Wiederaufnahmeraten innerhalb von 90 Tagen senken. Die Leitlinien des Nationalen Instituts für Gesundheit und klinische Exzellenz aus dem Jahr 2025 befürworteten robotergestützte Orthopädie und veranlassten Beschaffungspläne des Nationalen Gesundheitsdienstes [1]Nationales Institut für Gesundheit und klinische Exzellenz, "Robotergestützte Chirurgie für orthopädische Eingriffe," nice.org.uk. Da sich die Evidenz häuft, riskieren Krankenhäuser ohne Roboterkapazität den Verlust von Überweisungen, was den Markt für Gelenkersatz in einem Technologie-Upgrade-Zyklus hält.
Beschleunigte postoperative Rehabilitationsprotokolle zur Steigerung ambulanter Volumina bei Totalgelenkarthroplastik
Die Zentren für Medicare und Medicaid-Dienste nahmen Knie-Totalarthroplastiken im Jahr 2018 und Hüft-Totalarthroplastiken im Jahr 2020 in die Abdeckung ambulanter Operationszentren auf; die taggleiche Entlassung erreicht nun 30–60 % in US-amerikanischen Zentren mit hohem Volumen [2]Zentren für Medicare und Medicaid-Dienste, "Zahlung für ambulante Operationszentren," cms.gov. Verbesserte Genesungspakete haben die durchschnittlichen Aufenthalte von drei Tagen auf unter 24 Stunden verkürzt und die Kosten pro Behandlungsepisode um bis zu 60 % gesenkt, was ambulante Operationszentren für Patienten mit geringem Risiko attraktiv macht. Bündelzahlungen bestrafen Wiederaufnahmen, sodass Krankenhäuser gesündere Kandidaten in ambulante Einrichtungen lenken und Betten für komplexe Fälle reservieren. Der Kanal der ambulanten Operationszentren wächst daher schneller als der Gesamtmarkt für Gelenkersatz und setzt Implantatanbieter unter Druck, rationalisierte, kostengünstigere Instrumentensets zu liefern.
3D-gedruckte patientenspezifische Implantate zur Reduzierung des Revisionsrisikos
Die FDA-Zulassungen für den Gesamttalus von restor3d und die Sprunggelenkführungen von 3D Systems validierten die additive Fertigung für anatomisch anspruchsvolle Gelenke. Die Zehn-Jahres-Überlebensrate für 3D-gedruckte zementfreie Knieimplantate erreichte im Jahr 2024 98,1 % und übertraf konventionelle Designs um drei Prozentpunkte. Da Revisionen bis zu 80.000 USD kosten, akzeptieren Kostenträger einen Implantataufpreis von 15–20 %, um Versagen zu vermeiden. Die regulatorischen Wege unterscheiden sich noch zwischen den Regionen, aber Gitterstrukturen, die das Einwachsen von Knochen verbessern, bewegen sich auf eine ISO-Standardisierung zu, was den Weg für eine breitere Einführung ebnet und das Wachstum im Markt für Gelenkersatz aufrechterhält.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Gelenkersatzmarkt*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Hohe Eingriffs- und Implantatkosten | -0.4% | Global, mit akuten Auswirkungen in Ländern mit niedrigem und mittlerem Einkommen (Indien, Brasilien, Südafrika, Indonesien) | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit pharmakologischer und arthroskopischer Alternativen | -0.3% | Nordamerika und Europa (reife Märkte mit konservativen Behandlungsprotokollen), aufkommend im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Belastung durch Revisionsoperationen aufgrund von Ansprüchen wegen Metallüberempfindlichkeit | -0.3% | Nordamerika und Europa (ältere Metall-auf-Metall-Kohorten), mit globalen Übertragungsrisiken durch Rechtsstreitigkeiten | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe bei Sterilisation und Reinraumbearbeitung | -0.2% | Nordamerika (Schließungen von Ethylenoxid-Anlagen), Asien-Pazifik (Infrastrukturlücken in Städten der zweiten Reihe) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eingriffs- und Implantatkosten
Die Knie-Totalarthroplastik in den USA kostet 30.000–50.000 USD, während Implantate allein 3.000–7.000 USD kosten, was den Zugang für unterversicherte Gruppen einschränkt. Viele Patienten reisen nach Indien oder Thailand, wo Eingriffe 70–90 % günstiger sind, was Volumina von inländischen Anbietern ablenkt. Die Ausgaben für Viskosupplementation und plättchenreiches Plasma erreichten im Jahr 2024 2 Milliarden USD, obwohl die Evidenz inkonsistent ist, was Patienten dazu veranlasst, Operationen zu verzögern. Kostenträger fördern konservative Behandlung, um Ausgaben aufzuschieben, was das kurzfristige Wachstum im Markt für Gelenkersatz dämpft.
Belastung durch Revisionsoperationen aufgrund von Ansprüchen wegen Metallüberempfindlichkeit
Metall-auf-Metall-Hüftimplantate versagen weiterhin, wobei bis zu 15 % der Empfänger Überempfindlichkeitsreaktionen aufweisen, was kostspielige Revisionen erzwingt. Die FDA hob eine Zehn-Jahres-Versagensrate von 31,8 % für das Hintermann-H3-Sprunggelenk hervor, was die regulatorische Kontrolle verschärft. Die Ethylenoxid-Kapazität in den USA sank nach den Schließungen von Sterigenics um 20 %, was zu kostspieligen Frachten zu Offshore-Sterilisatoren und Lieferverzögerungen führte. Kobaltpreisanstiege und knappe Bearbeitungskapazitäten legen die Anfälligkeit der Lieferkette offen, erhöhen die Kosten und dämpfen den Ausblick für den Markt für Gelenkersatz, bis die Redundanz verbessert wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Gelenkersatzmarktes
Nach Verfahren:
Schultergelenkersatz übertrifft das reife KniesegmentSchultereingriffe wachsen bis 2031 mit einem CAGR von 5,1 %, da Reverse-Designs Frakturen und Revisionen behandeln, die früher nicht-operativ versorgt wurden. Die FDA-Zulassung von Strykers Aequalis Perform+ und Zimmers Glenoid-Rekonstruktionslösungen erweiterte die Indikationen. Die Zehn-Jahres-Überlebensrate erreicht 95 %, was Chirurgen bei Patienten über 70 von anatomischen Modellen wegbewegt. Der Kniegelenkersatz hielt 2025 noch einen Marktanteil von 40,1 % am Gelenkersatzmarkt aufgrund konstanter Medicare-Vergütung, doch sein Wachstum verlangsamt sich, da die Durchdringungsrate in den USA sich den nordeuropäischen Sättigungsniveaus annähert. Die Hüftendoprothetik profitiert von der Einführung robotergestützter Verfahren, die Luxationen um 40 % reduzieren, während Sprunggelenk und Ellenbogen Nischenbereiche bleiben, sich jedoch ausweiten könnten, da 3D-gedruckte Implantate komplexe Anatomien lösen und eine präzisere Gelenkrekonstruktion ermöglichen. Roboterunterstützung und 3D-gedruckte Komponenten unterstützen präzisere Gelenkrekonstruktionsimplantate.


Nach Produkt:
Knochentransplantate gewinnen Marktanteile, da das Revisionsvolumen steigtSynthetische und Allograft-Substitute entwickeln sich mit einer CAGR von 4,9 %, da ältere Implantate das Ende ihrer Lebensdauer erreichen. FDA-Zulassungen für demineralisierte Matrizen und Kalziumphosphat-Keramiken stärken das Vertrauen der Chirurgen [3]US-amerikanische Behörde für Lebens- und Arzneimittel, "510(k)-Zulassungen – Knochentransplantat-Substitute," fda.gov. Verbesserte Spendertests senkten das Infektionsrisiko, aber knappes Angebot gibt Gewebebanken Preissetzungsmacht. Implantate erfassten im Jahr 2025 61 % der Marktgröße für Gelenkersatz, obwohl der Anteil sinken könnte, da der Transplantatgehalt pro Fall steigt. Hochgradig vernetztes Polyethylen und Keramikköpfe halbieren den Verschleiß, während Einweg-Instrumentensets die Sterilisationskosten in ambulanten Operationszentren senken.
Nach Technologie:
Roboterplattformen erodieren den konventionellen AnteilRobotersysteme wachsen mit einer CAGR von 4,7 %, da Kapitalhürden sinken und die Erstattung niedrigere Wiederaufnahmeraten anerkennt. Die Genehmigung durch das Nationale Institut für Gesundheit und klinische Exzellenz beschleunigt die europäische Einführung, und US-amerikanische ambulante Operationszentren installieren Roboter, um kommerziell versicherte Patienten anzuziehen. Konventionelle Methoden kontrollieren noch immer 68,2 % des Umsatzes, aber ihr Anteil sinkt, da Krankenhäuser Aufenthalte verkürzen und sich an Bündelzahlungsanreizen ausrichten wollen. Augmented-Reality-Navigation bietet eine kostengünstigere Alternative für Zentren mit mittlerem Volumen, doch die Ergebnisdaten bleiben gemischt, was die unmittelbaren Auswirkungen auf den Markt für Gelenkersatz begrenzt.
Nach Endnutzer:
Ambulante Operationszentren gewinnen Marktanteile durch BündelzahlungenAmbulante Zentren wachsen jährlich um 5,2 %, unterstützt durch Protokolle, die Patienten in weniger als einem Tag entlassen und die Kosten um die Hälfte senken. Etwa 60 % der Hüft- und Knie-Kandidaten erfüllen die aktuellen Kriterien für ambulante Operationszentren, eine Obergrenze, die sich mit besserer Anästhesie wahrscheinlich ausweiten wird. Krankenhäuser behalten komplexe Revisionen und Fälle mit hohem Body-Mass-Index und bewahren so im Jahr 2025 59,8 % des Umsatzes, müssen sich aber mit Robotik und Tertiärversorgung differenzieren, um Volumenverlagerungen auszugleichen. Orthopädische Fachzentren bieten ein hybrides Modell aus Effizienz und Intensivversorgung und stärken einen Mehrkanal-Markt für Gelenkersatz.
Geografische Analyse
Gelenkersatzmarkt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 45,6 % am weltweiten Umsatz, gestützt durch die hohe Eingriffshäufigkeit in den Vereinigten Staaten von 7,2 totalen Kniearthroplastiken pro 1.000 Einwohner sowie den Verkauf von Roboterkonsolen zu Preisen von über 1 Million USD pro Stück. Nachdem die Centers for Medicare & Medicaid Services die totale Hüftarthroplastik im Januar 2024 von der Liste der ausschließlich stationären Eingriffe gestrichen hatten, verlagerten sich mehr Operationen in ambulante Einrichtungen, was die Krankenhausmargen verknappte und eine Konsolidierung unter den Distributoren auslöste. Kanadas öffentlich finanziertes System verzeichnete im Jahr 2024 eine mediane Wartezeit von 12 Monaten für den Hüftgelenkersatz, was Patienten in ambulante Operationszentren in den USA nahe der Grenze lenkte. Mexikos Medizintourismus-Zentren in Tijuana und Monterrey behandelten im Jahr 2024 45.000 Gelenkersatzpatienten und boten ISO 13485-zertifizierte Implantate zu etwa der Hälfte der US-amerikanischen Preise an. Das regionale Wachstum sieht sich einem Versorgungsengpass gegenüber, da die FDA im Jahr 2024 23 Warnschreiben wegen überhöhter Ethylenoxid-Rückstände ausstellte und damit neue Produkteinführungen um bis zu neun Monate verzögerte.
Gelenkersatzmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wächst mit einer CAGR von 4,5 % und ist damit die am schnellsten wachsende Region. Japans stark überaltertes Bevölkerungsprofil – 29 % der Einwohner waren 2024 mindestens 65 Jahre alt – trug dazu bei, die Zahl der totalen Knieeingriffe in diesem Jahr auf 180.000 zu steigern, ein Anstieg von 12 % seit 2020, nachdem Erstattungsänderungen zementfreie poröse Implantate begünstigten. China weitete die Versicherungsabdeckung für den Gelenkersatz bis 2025 auf 95 % der städtischen Bevölkerung aus und sorgte damit für weiteren Schwung. Indien zog im Jahr 2024 120.000 ausländische Patienten nach Chennai und Mumbai, dank JCI-akkreditierter Krankenhäuser und Implantatpreisen, die 60 % unter dem westlichen Niveau liegen. Südkoreas Krankenversicherung begann 2025 mit der Erstattung der inversen Schulterarthroplastik und eröffnete damit den Zugang für Rotatorenmanschetten-Fälle, während Australien die Zulassungszeiten für Robotersysteme im Jahr 2024 auf neun Monate verkürzte und es Unternehmen ermöglichte, im selben Quartal wie die US-amerikanischen und EU-Zulassungen auf dem lokalen Markt einzuführen.
Gelenkersatzmarkt in EMEA und Südamerika
In Europa belaufen sich die Kosten für die Einhaltung der Medizinprodukteverordnung mittlerweile durchschnittlich auf 2 Millionen EUR pro Produktfamilie und verlängern die CE-Kennzeichnungsfristen auf etwa zwei Jahre, was das Wachstum verlangsamt. Deutschland und Frankreich führen nach wie vor viele Hüftrevisionen durch: Das deutsche Register verzeichnete im Jahr 2024 28.000 Eingriffe, von denen 40 % auf Kobalt-Chrom-Abrieb aus älteren Metall-auf-Metall-Implantaten zurückzuführen waren. Der National Health Service des Vereinigten Königreichs handelte für 2025 eine Preissenkung von 15 % bei Knieimplantaten aus, was die Hersteller dazu veranlasste, auf Privatpatienten-Volumina zu setzen, um ihre Margen zu schützen. Der Nahe Osten und Afrika profitieren von staatlichen Ausgaben. Saudi-Arabiens Vision 2030 sieht die Investition von 10 Milliarden USD in den Aufbau orthopädischer Zentren vor, mit dem Ziel von 50.000 jährlichen Gelenkersatzeingriffen bis 2028. Südamerika konzentriert sich auf Brasilien, wo private Krankenversicherungen im Jahr 2024 27 % der Bevölkerung abdeckten. Öffentliche Krankenhäuser sehen sich mit Wartezeiten von mehr als 18 Monaten konfrontiert, sodass private Einrichtungen die Nachfrage nach Premium-Implantaten abschöpfen.

Regulatorisches Umfeld
Die Regulierung von Gelenkersatzprodukten wird in Bezug auf technische Dokumentation, klinische Nachweisanforderungen und Marktüberwachung nach der Zulassung weiterhin strenger, mit deutlichen regionalen Unterschieden, die die Zeit bis zur Marktreife und die Portfoliopriorisierung beeinflussen. In der Europäischen Union verabschiedete die Europäische Kommission im März 2026 delegierte Verordnungen zur Änderung der MDR (EU) 2017/745, um die Liste implantierbarer und Klasse-III-Produkte, die als etablierte Technologien behandelt werden, zu erweitern, einschließlich Ausnahmen im Zusammenhang mit klinischen Prüfungen und bestimmten Überprüfungsschritten durch benannte Stellen. Dies verschiebt die Compliance-Last für etablierte Arthroplastie-Kategorien.
In den Vereinigten Staaten veröffentlichte die FDA im April 2026 eine endgültige Regelung zur Kodifizierung der Klassifizierung eines manuellen Chirurgieinstruments zur Patientenauswahl bei orthopädischen Implantaten in Klasse II, wodurch Anforderungen an validierte Geometrie- und Messprozesse verankert werden, die die präoperative Planung mit der intraoperativen Umsetzung verbinden. Die FDA signalisiert im Dezember 2025 zudem eine Anpassung an sich weiterentwickelnde Standards, mit Verweis auf aktualisierte orthopädische Konsensstandards wie ISO 21536:2023 für Knieimplantate, was die Vorbereitung von Einreichungen durch Hersteller prägt. In Australien bleiben Marktzugang und Preisgestaltung für Implantate eng an die Prescribed List des Department of Health and Aged Care gebunden, wobei eine aktualisierte Version im Juli 2026 eingeführt wurde, die die Leistungen privater Krankenversicherer und die Dynamik der Produktlistung beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Gelenkersatz umfasst Rohstoffe (Titan- und Kobalt-Chrom-Legierungen sowie polymere Materialien wie PEEK), Präzisionsfertigung (Zerspanung, gegebenenfalls additive Fertigung, Endbearbeitung) und wichtige Dienstleistungen wie Beschichtung, Verpackung und Sterilisation vor der Verteilung an Krankenhäuser und ambulante Operationszentren (ASCs). Große Originalhersteller wie Stryker, Zimmer Biomet und DePuy Synthes ergänzen ihre interne Fertigung zunehmend durch spezialisierte Vertragshersteller für Komponenten und Instrumente, während sie sich für hochcompliance-relevante Schritte wie Beschichtung und Sterilisation auf Drittpartner verlassen.
Jüngste Lieferkettenengpässe haben sich auf die Abhängigkeit von importierten Materialien, Kapazitätsengpässe bei der Sterilisation (insbesondere Ethylenoxid) und Logistikvolatilität konzentriert, was Strategien wie Nearshoring zu Standorten wie Costa Rica und eine engere Abstimmung mit Anbietern von perioperativem Anlagevermögen verstärkt hat. Partnerschaften, die Implantate mit OP-Integration und Workflow-Funktionen bündeln, prägen zudem die Kanalökonomie, wie das Beispiel von Zimmer Biomet zeigt, das sein ASC-orientiertes Angebot durch eine Vertriebspartnerschaft mit Getinge für OP-Anlagegüter im Juli 2025 erweitert hat. Originalhersteller haben auch M&A und digitale Plattformen genutzt, um das Verfahrensökosystem zu vertiefen, darunter Zimmer Biomets Vereinbarung vom Juli 2025 zur Übernahme von Monogram Technologies, um autonome CT-basierte robotergestützte Kniefähigkeiten hinzuzufügen, sowie die OneStep-Kooperation zur Einspeisung von Mobilitätsdaten in die mymobility-Versorgungsplattform, was sich auf nachgelagerte Nutzung, Bestandsplanung und Serviceanbindung auswirkt.
Wettbewerbslandschaft
Zimmer Biomet, Stryker und DePuy Synthes kontrollieren gemeinsam einen Großteil des globalen Umsatzes, was einen mäßig konzentrierten Markt für Gelenkersatz widerspiegelt. Ihre integrierten Roboterplattformen schaffen hohe Wechselkosten und wiederkehrende Softwaregebühren. Strykers Mako erreichte bis Mitte 2024 1.400 globale Installationen, und robotergestützte Fälle machen nun 18 % seiner US-amerikanischen Knievolumina aus. Smith & Nephew, Johnson & Johnson und andere verlagern die Komponentenbearbeitung nach Costa Rica und Osteuropa, um Transitzeiten und Zollrisiken zu reduzieren. Nischenanbieter wie Conformis und Medacta verfolgen patientenspezifische und Augmented-Reality-Nischen, während neue Marktteilnehmer wie Globus darauf abzielen, bestehende Wirbelsäulenroboter bis 2026 für Kniemodule zu nutzen. Qualitätsmängel, exemplarisch durch den Rückruf von 150.000 Polyethylen-Komponenten durch Exactech, unterstreichen die Reputationsrisiken in einem sicherheitskritischen Markt für Gelenkersatz.
Marktführer im Bereich Gelenkersatz
Stryker Corporation
Zimmer Biomet Holdings, Inc.
Depuy Synthes (Johnson & Johnson)
Smith & Nephew
B. Braun SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Gelenkersatzmarkt-Bericht erfasste Unternehmen
- Arthrex
- B. Braun
- Bioimpianti Srl
- Conformis
- Corin Group
- DePuy Synthes
- Enovis
- Exactech
- Globus Medical
- Kyocera Medical
- LimaCorporate
- Medacta Group
- MicroPort
- Smiths Group
- Stryker
- United Orthopedic Corp.
- Uteshiya Medicare
- Waldemar Link
- Zimmer Biomet

Marktchancen und Zukunftsaussichten
Ein wichtiger Freiraum im Bereich Gelenkersatz ist die zunehmende Verlagerung geeigneter Eingriffe in ambulante und fachspezifische Einrichtungen, wodurch die Nachfrage nach optimierten Instrumentensets, geringeren Gesamtkosten pro Behandlungsfall und integrierten digitalen Workflow-Tools zur Reduzierung der Variabilität steigt. Im Jahr 2026 unterstreichen mehrere Einrichtungsmaßnahmen diesen Ausbau der Versorgungsstandorte: Das Hospital for Special Surgery eröffnete den 94.000 Quadratfuß großen Kellen Tower in New York (März 2026), um spezialisierte Kapazitäten für Gelenkersatz und Wirbelsäule zu erweitern, und das Boston Bone and Joint Institute eröffnete ein 79.500 Quadratfuß großes orthopädisches ASC in Waltham, Massachusetts (Juni 2026). Diese Erweiterungen stärken das Wertversprechen für Anbieterangebote, die Implantate mit Navigation oder Robotik, Analytik und perioperativen Dienstleistungen kombinieren, die für den ASC-Durchsatz konzipiert sind.
Chancen bei Produkten und ermöglichenden Technologien konzentrieren sich zudem auf differenzierte Materialien und KI-gestützte intraoperative Entscheidungsunterstützung, mit dem Ziel, Komplikationen zu reduzieren und die Ausführung über verschiedene Erfahrungsniveaus von Chirurgen hinweg zu standardisieren. FDA-Zulassungen prägen weiterhin die Wettbewerbsposition bei Knieimplantaten, darunter die 510(k)-Zulassung von DePuy Ireland UC für das ATTUNE Total Knee System (November 2025) und die FDA-510(k)-Zulassung von Shalby Advanced Technologies für sein Tahoe Unicondylar Knee System mit TiNbN-Beschichtung (April 2026). Da Bundled-Payment-Programme und 90-Tage-Ergebnisse für die Entscheidungsfindung von Leistungserbringern zentral bleiben, verzeichnen Lösungen, die Revisionen und infektionsbedingte Wiederaufnahmen reduzieren und sich gleichzeitig in Versorgungsmanagement-Plattformen und ambulante Workflows integrieren, sowohl bei Gesundheitssystemen als auch bei ASCs eine klare Nachfrage.
Jüngste Branchenentwicklungen im Gelenkersatzmarkt
- Juni 2026: DePuy Synthes gab die kommerzielle Verfügbarkeit von VELYS Hip Navigation mit KI-Unterstützung für die totale Hüftarthroplastie in den USA bekannt. Die Einführung erweitert den digitalen Chirurgie-Fußabdruck von J&J MedTech über die Knie-Robotik hinaus auf Hüft-Workflows und stärkt die Fähigkeit, ermöglichende Technologien mit Implantatportfolios in Krankenhaus- und ASC-Kunden zu bündeln.
- April 2026: Stryker führte das Trident II Acetabular System in Indien ein und positionierte das Implantat für Hüftersatzverfahren sowie die Kompatibilität mit dem Mako SmartRobotics-Ökosystem. Diese Entwicklung vertieft Strykers Präsenz in Schwellenmärkten und verstärkt zugleich die Ökosystembindung durch einen vernetzten Roboter-Implantat-Pfad.
- Oktober 2025: Zimmer Biomet erhielt die FDA Breakthrough Device Designation für ein iodbehandeltes Hüfttotalendoprothesensystem, das auf die Reduzierung des Infektionsrisikos abzielt. Die Auszeichnung hebt Innovationen im Bereich der Infektionsprävention als Differenzierungsmerkmal in der Arthroplastie hervor und unterstützt eine Premiumpositionierung, da Leistungserbringer und Kostenträger sich auf die Reduzierung kostspieliger Komplikationen konzentrieren.


Gelenkersatzmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Gelenkersatz definiert als der Umsatz, der mit Implantaten, Transplantaten und dedizierten Instrumenten erzielt wird, die bei Eingriffen eingesetzt werden, bei denen Synovialgelenke vollständig oder teilweise ersetzt werden, einschließlich primärer und revisionsbedingter Endoprothetik.
Ausschlüsse aus dem Geltungsbereich: Traumafixierungsmaterial, das nicht für die Endoprothetik bestimmt ist, wird in dieser Marktgröße nicht berücksichtigt.
Segmentierungsübersicht
- Nach Verfahren
- Hüftgelenkersatz
- Kniegelenkersatz
- Schultergelenkersatz
- Sprunggelenkersatz
- Ellenbogengelenkersatz
- Sonstige
- Nach Produkt
- Implantate
- Metallisch
- Keramisch
- Polymere und hybride Biomaterialien
- Knochentransplantate und -substitute
- Autograft
- Allograft
- Synthetisch
- Fixierung und Instrumentierung
- Sonstige
- Implantate
- Nach Technologie
- Konventionell
- Robotergestützt
- Navigation / AR-geführt
- Nach Endnutzer
- Krankenhäuser
- Orthopädische Fachzentren
- Ambulante Operationszentren
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die grundlegende Marktstruktur festzulegen und Eingriffs- sowie Patientensignale zu bestätigen, die die Nachfrage antreiben. Wir stützten uns auf öffentlich zugängliche, nicht kostenpflichtige Quellen wie die US-amerikanischen Centers for Disease Control and Prevention für die Arthritis-Belastung, die US Food and Drug Administration für Gerätezulassungen und Sicherheitsupdates, die Weltgesundheitsorganisation für Alterungs- und Muskel-Skelett-Indikatoren sowie OECD-Gesundheitsstatistiken für Operationen und Krankenhausaktivitäten, soweit verfügbar.
Um die Eingaben in einem Umsatzmodell nutzbar zu machen, haben wir zusätzliche Referenzen gegengeprüft, darunter Publikationen orthopädischer Fachgesellschaften, begutachtete klinische Fachzeitschriften zur Endoprothetiknutzung und Revisionsraten, Investorenpräsentationen und Jahresberichte. Ausgewählte kostenpflichtige Abonnements wurden für Unternehmensfinanzdaten, Patentrecherchen sowie Import- und Exportprüfungen auf Versandebene genutzt, um regionale Versorgungssignale zu plausibilisieren. Die hier aufgeführten Quellen sind lediglich illustrativ; wir haben viele weitere Referenzen gesichtet, um Daten zu erheben, Annahmen zu validieren und Lücken zu schließen.
Primärinterviews und Umfragen
Primärgespräche wurden mit Herstellern orthopädischer Geräte, Distributoren, Krankenhauseinkaufsteams und Klinikern geführt, um zu bestätigen, was tatsächlich im Operationssaal eingesetzt wird und wie sich die Preisgestaltung regional unterscheidet. Wir haben auch Annahmen zu primären Eingriffen im Vergleich zu Revisionen, dem Adoptionstempos neuerer Materialien und Techniken sowie zu Bereichen getestet, in denen Kapazitäts- oder Vergütungsbeschränkungen Eingriffe in APAC, EMEA und Amerika verlangsamen können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 14 % | APAC: 48 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 28 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 58 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Bevölkerungsalterung und die Osteoarthritis-Belastung in einen adressierbaren Eingriffs-Pool übersetzt werden, der dann anhand von Behandlungsraten und Gesundheitsversorgungszugang angepasst wird, um die erwarteten Endoprothetikvolumina zu ermitteln. Dieser Volumen-Pool wird mithilfe von Durchschnittsverkaufspreisbereichen für Implantate und eingriffsbezogene Instrumentensets in einen Wert umgerechnet und anschließend an die Mixverschiebungen in den Kategorien Hüfte, Knie, Schulter, Sprunggelenk und andere Gelenke angepasst.
Einige wenige Eingaben prägen das Modell am stärksten: der Anteil primärer Eingriffe im Vergleich zu Revisionen, Revisionsraten nach Gelenktyp, durchschnittliche Implantatpreise nach Geografie, der Anteil von Krankenhaus- gegenüber ambulanten Eingriffen sowie das Adoptionsniveau neuerer Implantatmaterialien und chirurgischer Ansätze, die die Preisgestaltung beeinflussen können. Wo eine Datenreihe in einem Land dünn ist, verwenden wir Proxy-Indikatoren wie die Dichte orthopädischer Chirurgen, die Kapazität für elektive Eingriffe und die Vergütungsabdeckung und korrigieren diese anhand von Interview-Feedback.
Prognosen werden mittels Szenarioanalyse erstellt, da Eingriffvolumina und Preisgestaltung sich durch Vergütungsänderungen, die Normalisierung von Wartelisten und Kapazitätsengpässe in Krankenhäusern verändern können. Wir untermauern die Gesamtwerte durch selektive Bottom-up-Näherungen, wie z. B. stichprobenartige Durchschnittsverkaufspreise multipliziert mit geschätzten Stückvolumina sowie Lieferanten- und Kanalprüfungen, was die endgültige Zahl praktisch und reproduzierbar hält, ohne sie als vollständig Bottom-up-Modell darzustellen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation von Nachfragesignalen, angebotsseitigen Indikatoren und Interview-Feedback sowie durch schrittweise Varianzprüfungen auf Regionsebene und bei den globalen Gesamtwerten. Wenn ein Länderergebnis zu weit von den erwarteten Eingriffstrends oder Handelssignalen abweicht, überprüfen wir die Annahmen erneut und führen Folgegespräche durch, um Preisgestaltung und Mix zu überprüfen.
Vor der Freigabe werden das Modell und der Bericht von einem weiteren Analysten geprüft, um sicherzustellen, dass Definitionen, Einheiten und die Währungsbehandlung konsistent sind. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis die Eingriffvolumina, die Vergütungsrichtung oder das Preisverhalten verändert. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, damit die Zahlen die aktuellsten verfügbaren Informationen widerspiegeln.
Vergleich der Marktgröße für Gelenkersatz von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Gelenkersatz können voneinander abweichen, selbst wenn sie scheinbar dasselbe Thema abdecken, da die Abgrenzung des Erfassten nicht immer identisch ist. Unterschiede entstehen häufig durch den Umfang des berücksichtigten Gerätekorbs, die Frage, ob Revisionseingriffe gesondert behandelt werden, und die Art und Weise, wie regionale Preise in einen einheitlichen USD-Wert umgerechnet werden.
Durch die Verfolgung von Eingriffvolumensignalen und Implantat-Durchschnittsverkaufspreisbereichen hält Mordor Intelligence die Schätzung auf Synovialgelenk-Endoprothetikgeräte ausgerichtet und schließt Traumafixierungsmaterial aus, das nicht zu Ersatzeingriffen gehört. Diese Abgrenzungslinie ist ein häufiger Grund, warum Gesamtwerte zwischen Herausgebern variieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,97 Milliarden USD (2025) | |
| Fachzeitschrift A | 22,60 Milliarden USD (2024) | Verwendet eine redaktionelle Schätzung für ein früheres Jahr und trennt ermöglichende Technologien oder angrenzende orthopädische Ausgaben nicht klar von den Kerngeräten für Gelenkersatz, was den Wert bei Bündelung aufblähen kann. |
| Globale Unternehmensberatung B | 35,18 Milliarden USD (2031) | Zeigt ein späteres Prognosejahr und kann sich darin unterscheiden, was innerhalb der Gelenkersatzgeräte eingeschlossen ist; zudem kann der Wachstumspfad eine aggressivere Annahme zur Erholung der Eingriffvolumina und zur Preissteigerung in den Regionen widerspiegeln. |
Die Streuung der Werte erklärt sich hauptsächlich durch die Jahresauswahl und die Abgrenzung des Geltungsbereichs, insbesondere dadurch, ob angrenzende orthopädische Gerätekategorien in den Gesamtwert einbezogen werden. Die Verwendung einer klar definierten Gerätedefinition, einer eingriffsbezogenen Nachfragelogik und regionaler Preisüberprüfungen hilft uns, eine ausgewogene Zahl zu erhalten, die Kunden auf einfache, reproduzierbare Eingaben zurückverfolgen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gelenkersatz?
Die Marktgröße für Gelenkersatz wird voraussichtlich im Jahr 2026 20,84 Milliarden USD erreichen und soll bis 2031 mit einer CAGR von 4,30 % auf 25,77 Milliarden USD wachsen.
Welcher Verfahrenstyp wächst im Markt für Gelenkersatz am schnellsten?
Der Schultergelenkersatz ist das am schnellsten wachsende Segment und entwickelt sich bis 2031 mit einer CAGR von 5,1 %, da Reverse-Designs Frakturen und Revisionen behandeln.
Warum gewinnen ambulante Operationszentren im Bereich Gelenkersatz Marktanteile?
Bündelzahlungen und beschleunigte Rehabilitation ermöglichen die taggleiche Entlassung, senken die Kosten pro Behandlungsepisode um bis zu 60 % und treiben eine CAGR von 5,2 % für ambulante Operationszentren an.
Welche Rolle spielen Robotersysteme im Markt für Gelenkersatz?
Roboter reduzieren Ausrichtungsfehler, verkürzen Krankenhausaufenthalte und erreichen nun bei 24–50 Fällen jährlich die Kostengewinnschwelle, was eine CAGR von 4,7 % für robotergestützte Eingriffe antreibt.
Welche Region bietet das höchste Wachstumspotenzial für die Zukunft?
Asien-Pazifik, angeführt von China und Indien, wird voraussichtlich bis 2031 mit 4,5 % wachsen, da alternde Bevölkerungen, steigende Einkommen und Medizintourismus die Volumina steigern.
Wie konzentriert ist der Wettbewerb unter den Implantatherstellern?
Zimmer Biomet, Stryker und DePuy Synthes kontrollieren einen Großteil des Umsatzes, was dem Markt eine moderate Konzentration verleiht, aber noch Raum für Nischeninnovatoren lässt.
Seite zuletzt aktualisiert am:



