
Marktgröße und Marktanteil für Thrombozytenaggregationshemmer
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 10.91 Milliarden US-Dollar |
| Marktgröße (2032) | 15.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.21 % |
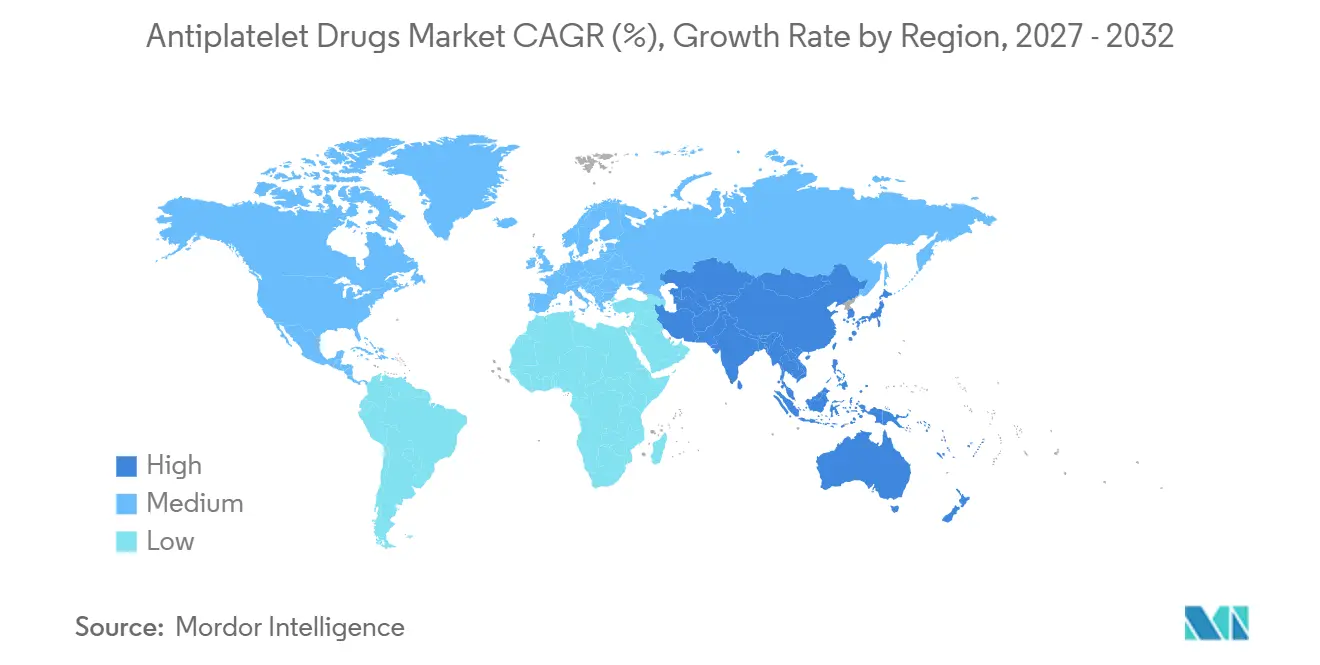
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Thrombozytenaggregationshemmer von Mordor Intelligence
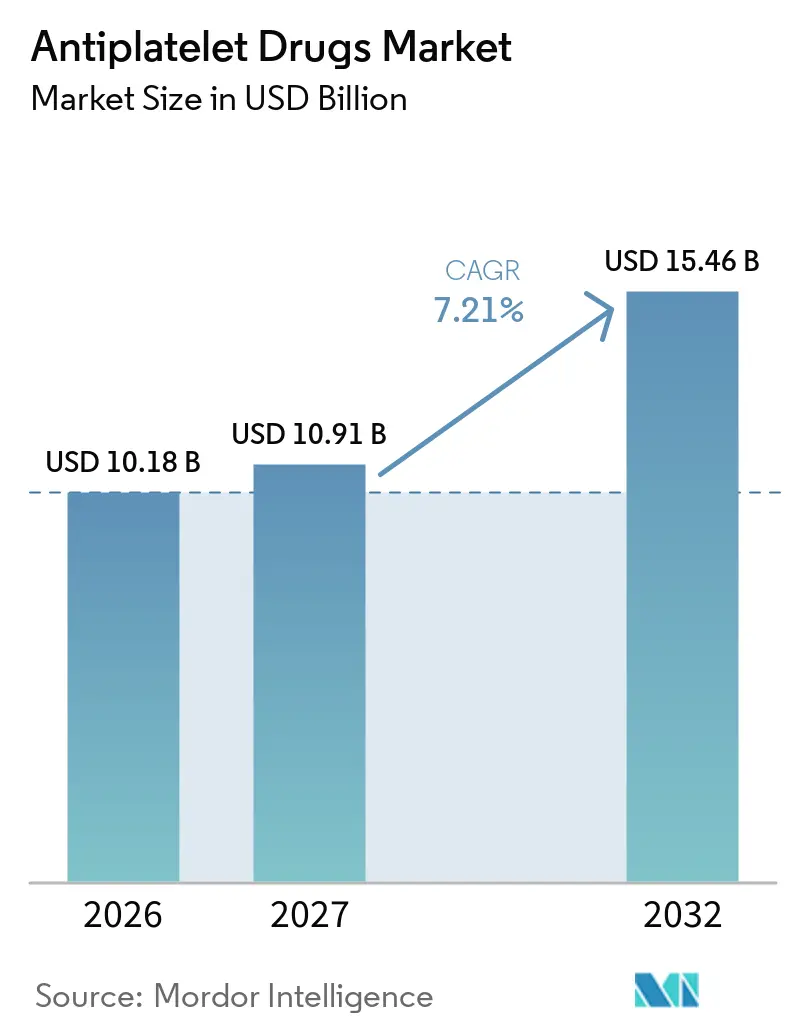
Die Marktgröße für Thrombozytenaggregationshemmer wird voraussichtlich von 10,18 Milliarden USD im Jahr 2026 und 10,91 Milliarden USD im Jahr 2027 auf 15,46 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 7,21 % verzeichnen.
Das robuste Wachstum wird von drei strukturellen Kräften getragen: steigende kardiovaskuläre Sterblichkeit, breitere Anwendung leitlinienempfohlener potenter P2Y12-Inhibitoren sowie die rasche Ausweitung der Kapazitäten für perkutane Koronarinterventionen (PCI) in aufstrebenden Volkswirtschaften. Parallele Trends umfassen eine alternde Bevölkerung, die das thrombotische Risiko verstärkt, die Akzeptanz potenter dualer Thrombozytenaggregationshemmertherapie durch Kostenträger sowie Investitionen der Hersteller in ethnisch ausgerichtete Formulierungen, die auf genotypbedingte Variationen im Arzneimittelansprechen eingehen. Die Wettbewerbsstrategie dreht sich nun darum, überlegene Wirksamkeit mit Blutungsrisiko in Einklang zu bringen, injizierbare Portfolios für die Akutversorgung auszubauen und digitale Adhärenzplattformen zu nutzen, um die Therapiedauer zu verlängern. Chancen bieten sich in Mittel- und Osteuropa, Lateinamerika und Südostasien, wo die PCI-Durchdringung hinter den Benchmarks einkommensstarker Länder zurückbleibt. Gleichzeitig entstehen Gegenwind durch Bedenken hinsichtlich schwerwiegender Blutungen und durch direkte orale Antikoagulanzien, die bei Vorhofflimmerpatienten als Ersatz eingesetzt werden. Über den Prognosehorizont hinaus wird erwartet, dass der Markt für Thrombozytenaggregationshemmer volumengetrieben, aber preislich wettbewerbsintensiv bleibt, da generisches Ticagrelor und inländische P2Y12-Biosimilars die Margen von Markenprodukten in Asien und Europa schmälern.
Wichtigste Erkenntnisse des Berichts
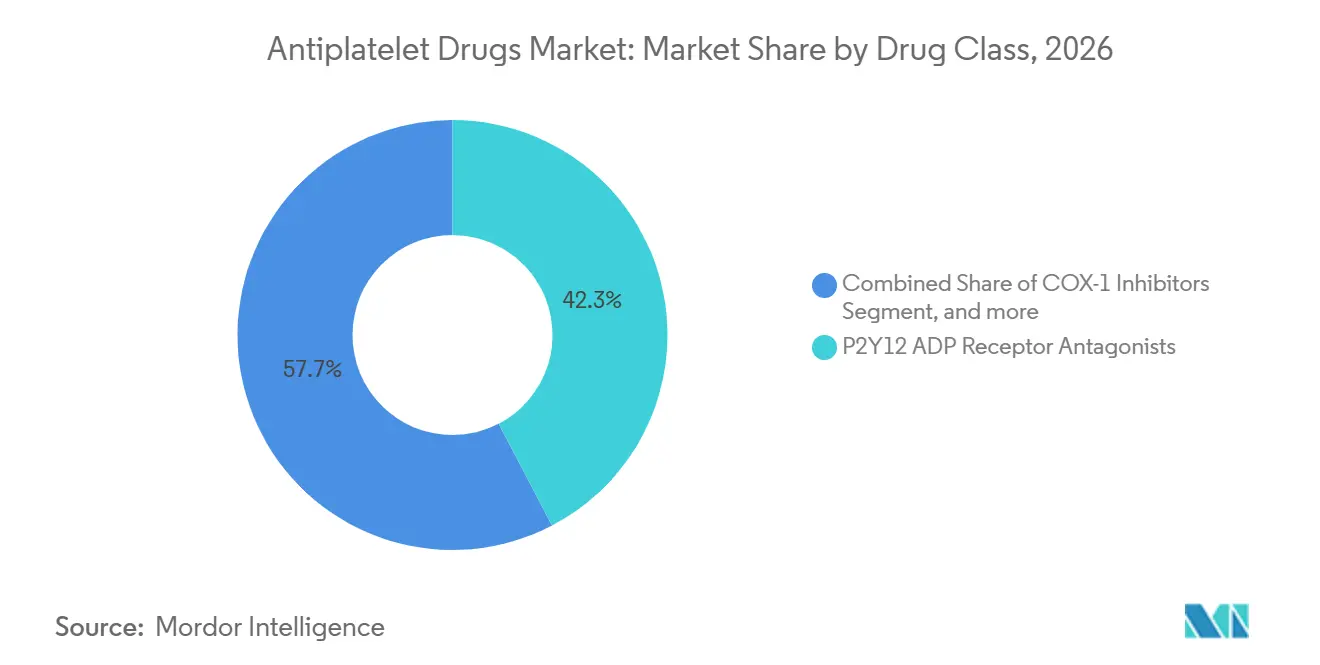
- Nach Wirkstoffklasse führten P2Y12-Inhibitoren mit einem Marktanteil von 42,34 % im Markt für Thrombozytenaggregationshemmer im Jahr 2026; Glykoprotein-IIb/IIIa-Antagonisten werden voraussichtlich bis 2032 mit einer CAGR von 9,54 % wachsen.
- Nach Anwendungsgebiet entfiel auf den Myokardinfarkt im Jahr 2026 ein Anteil von 36,54 % am Markt für Thrombozytenaggregationshemmer, während die Nachfrage im Bereich der perkutanen Koronarintervention (PCI) bis 2032 mit einer CAGR von 9,43 % zunimmt.
- Nach Verabreichungsweg entfielen auf orale Formulierungen im Jahr 2026 ein Umsatzanteil von 72,34 %; Injektionspräparate werden voraussichtlich bis 2032 mit einer CAGR von 9,76 % wachsen.
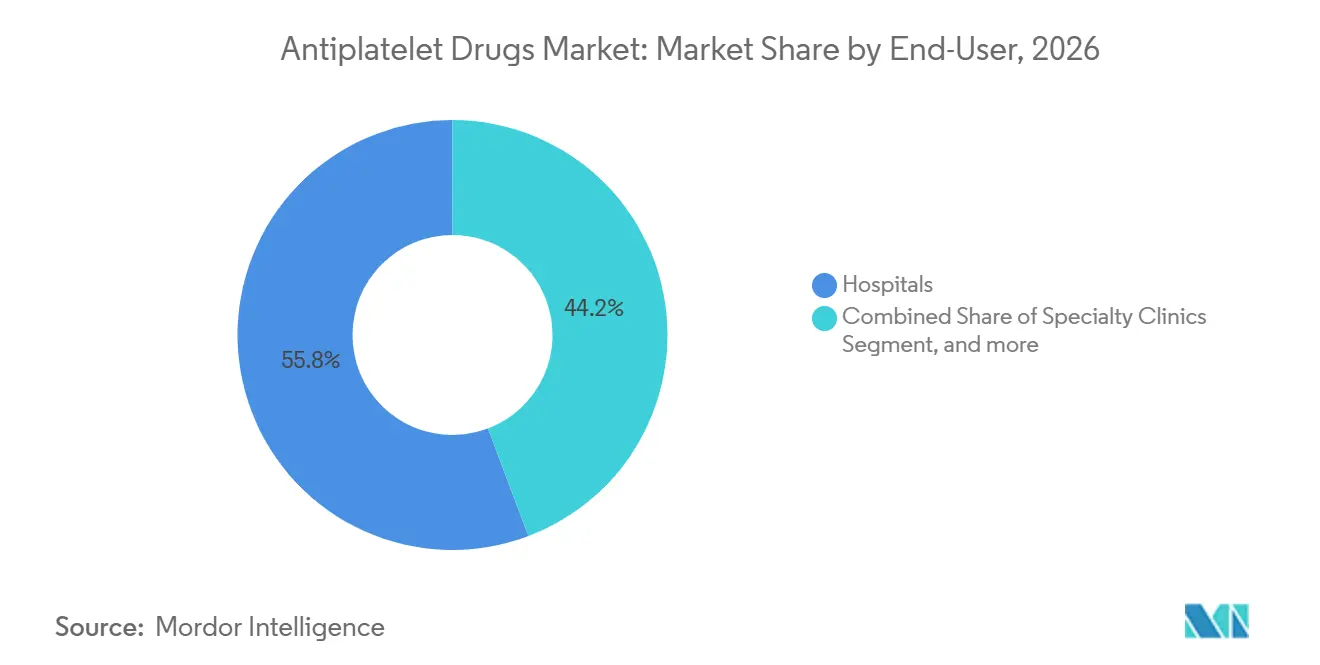
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 55,76 % des globalen Volumens, während häusliche Pflegeeinrichtungen mit einer CAGR von 10,54 % wachsen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 43,12 % am globalen Umsatz, und der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit der höchsten CAGR von 8,43 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende globale Belastung durch Herz-Kreislauf-Erkrankungen | +1.8% | Global, mit akutem Druck in Südasien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Rasch wachsende geriatrische Bevölkerung | +1.5% | Nordamerika, Europa, Japan; aufkommend in China | Langfristig (≥ 4 Jahre) |
| Leitliniengetriebene Einführung der dualen Thrombozytenaggregationshemmertherapie | +1.3% | Nordamerika, Westeuropa, Australien | Mittelfristig (2–4 Jahre) |
| Ausbreitung perkutaner Koronarinterventionen | +1.2% | Kernregion Asien-Pazifik, Ausweitung auf den Nahen Osten und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung der durch Plättchenfunktionstests gesteuerten personalisierten Therapie | +0.7% | Nordamerika, ausgewählte europäische Zentren | Kurzfristig (≤ 2 Jahre) |
| Entwicklung ethnisch ausgerichteter oraler P2Y12-Inhibitoren | +0.6% | Ostasien (China, Japan, Südkorea), Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende globale Belastung durch Herz-Kreislauf-Erkrankungen
Die kardiovaskuläre Sterblichkeit erreichte im Jahr 2022 19,8 Millionen Todesfälle, von denen 9 Millionen auf ischämische Herzerkrankungen entfielen, was den weltweiten Bedarf an Sekundärpräventionstherapie unterstreicht. Länder mit niedrigem und mittlerem Einkommen sind mittlerweile für 80 % dieser Todesfälle verantwortlich, doch die Versorgung mit Thrombozytenaggregationshemmern liegt bei weniger als 30 % der anspruchsberechtigten Patienten, was einen erheblichen ungedeckten Bedarf in Südasien und Subsahara-Afrika begründet. Der Globale Aktionsplan 2025 der Weltgesundheitsorganisation zielt auf eine Versorgungsrate mit Thrombozytenaggregationshemmern von 50 % bis 2030 ab – ein Ziel, das die Einleitung einer Therapie für weitere 200 Millionen Patienten erfordert. Die Regierungen Indiens, Nigerias und Indonesiens haben mit Beschaffungsausschreibungen reagiert, die generisches Clopidogrel bevorzugen, wodurch der behandelbare Patientenpool erweitert wird, während gleichzeitig die Preisgestaltung von Markenprodukten unter Druck gerät. Hersteller stehen daher vor einem doppelten Imperativ: ausreichende Versorgungsvolumina sicherzustellen und kostenoptimierte Formulierungen für budgetbeschränkte Gesundheitssysteme zu entwickeln.
Rasch wachsende geriatrische Bevölkerung
Erwachsene ab 65 Jahren weisen eine dreifach höhere Thrombozytenreaktivität und ein fünffach höheres thrombotisches Risiko im Vergleich zu jüngeren Kohorten auf, was sie zu primären Nutzern einer chronischen Thrombozytenaggregationshemmertherapie macht[1]. Die Vereinten Nationen prognostizieren, dass bis 2050 1,6 Milliarden Menschen dieser Altersgruppe angehören werden, mit dem steilsten Anstieg in Ostasien und Südeuropa. Japan verdeutlicht die Herausforderung: Patienten über 75 Jahre machten im Jahr 2024 68 % der Krankenhausaufnahmen wegen akutem Koronarsyndrom aus, doch die Standarddosis Ticagrelor erhöhte Blutungskomplikationen um 40 %, was zur Einführung reduzierter Dosierungsschemata führte. Ähnliche Dynamiken in China und Italien treiben die Forschung zu Tabletten mit niedrigerer Dosierung, Genotyp-Screening und Plättchenfunktionstests zur Personalisierung der Therapieintensität voran. Die wachsende ältere Bevölkerungsbasis erweitert somit die Nachfrage, verstärkt aber auch die Sicherheitsprüfung.
Leitliniengetriebene Einführung der dualen Thrombozytenaggregationshemmertherapie
Die ACC/AHA/SCAI-Leitlinie 2025 verlieh Ticagrelor oder Prasugrel den Klasse-I-Status für Patienten mit akutem Koronarsyndrom, die sich einer PCI unterziehen, und stufte Clopidogrel auf eine Ausweichoption zurück. US-amerikanische Krankenhausformulare passten sich schnell an: Ticagrelor nahm im Jahr 2025 61 % der Post-PCI-Verschreibungen ein, gegenüber 42 % zwei Jahre zuvor. Die europäischen Leitlinien spiegelten diese Priorität für Patienten mit Diabetes und Mehrgefäßerkrankung wider, obwohl nationale Kostenträger die Umsetzung durch Stufentherapieregeln verlangsamten. Folglich zeigen Nordamerika und Skandinavien eine rasche Einführung, während Süd- und Osteuropa um bis zu zwei Jahre zurückliegen. Insgesamt stützt die Leitlinienverstärkung Premiumsegmente, erhöht jedoch die Prüfung durch Kostenträger hinsichtlich Blutungsrisiko und Budgetauswirkungen.
Ausweitung der durch Plättchenfunktionstests gesteuerten personalisierten Therapie
Point-of-Care-Tests wie VerifyNow und Thrombelastografie zeigten, dass 28 % der mit Clopidogrel behandelten Patienten eine hohe Thrombozytenreaktivität unter Therapie aufweisen, mit einem 2,3-fachen Anstieg des Risikos eines erneuten Myokardinfarkts[2]. Vierzehn akademische Zentren in den USA integrierten im Jahr 2025 Routinetests und eskalierten Nicht-Responder auf Ticagrelor oder Prasugrel. Wirtschaftliche Modellierungen zeigen, dass die Verhinderung eines einzigen erneuten Myokardinfarkts die Testkosten von 150 bis 300 USD aufwiegt. Hindernisse bestehen weiterhin, darunter das Fehlen standardisierter Grenzwerte und eine lückenhafte Erstattung, doch wird erwartet, dass die Einführung zunimmt, da sich die Leitlinien weiterentwickeln und die Gerätekosten sinken.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiko schwerwiegender Blutungsereignisse | -1.4% | Global, akut bei älteren Bevölkerungsgruppen (Nordamerika, Europa, Japan) | Mittelfristig (2–4 Jahre) |
| Hohe Kosten neuartiger Thrombozytenaggregationshemmer | -1.1% | Länder mit niedrigem und mittlerem Einkommen (Subsahara-Afrika, Südasien, Lateinamerika) | Langfristig (≥ 4 Jahre) |
| Genetische Polymorphismen, die das Arzneimittelansprechen einschränken | -0.6% | Ostasien, Naher Osten, ausgewählte europäische Untergruppen | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu direkten oralen Antikoagulanzien als Ersatz | -0.8% | Nordamerika, Westeuropa (Kohorten mit Vorhofflimmern) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko schwerwiegender Blutungsereignisse
BARC-Typ-3- oder -5-Blutungen betreffen 2 %–4 % der Ticagrelor- oder Prasugrel-Anwender pro Jahr, verglichen mit 1,5 %–2,5 % bei Clopidogrel, was die klinische Besorgnis für ältere Patienten verstärkt. Eine Metaanalyse aus dem Jahr 2024 zeigte, dass jedes Jahr über dem Alter von 75 Jahren das Blutungsrisiko um 8 % erhöht. Europäische Zentren begegnen dem, indem sie stabile Patienten nach 3 Monaten von potenten Wirkstoffen auf Clopidogrel umstellen, was schwerwiegende Blutungen halbiert, ohne thrombotische Ereignisse zu erhöhen. Die Sicherheitsmitteilung der US-amerikanischen Arzneimittelbehörde (FDA) aus dem Jahr 2025 unterstrich das Risiko intrakranieller Blutungen bei Erwachsenen über 80 Jahren und empfahl kürzere Therapiedauern[3]. Um Marktanteile zu sichern, testen Hersteller Tabletten mit reduzierter Dosierung und Fixkombinationen mit Protonenpumpenhemmern.
Hohe Kosten neuartiger Thrombozytenaggregationshemmer
Monatliche Einzelhandelspreise von 300 bis 400 USD für Ticagrelor oder Prasugrel machen diese in vielen einkommensschwachen Umgebungen unerschwinglich, wo Patienten häufig 40 %–70 % der Apothekenkosten selbst tragen. Die indische Preisbehörde begrenzte den Preis für Marken-Ticagrelor im Jahr 2024 auf 1.200 INR (14 USD) und zwang Unternehmen, auf Generika-Partnerschaften umzuschwenken. In Subsahara-Afrika ist selbst Clopidogrel zu 5 USD pro Monat für die meisten Post-Myokardinfarkt-Überlebenden unerschwinglich, was zu hohen Abbruchraten führt. Kosteneffektivitätsanalysen übersteigen in diesen Umgebungen 150.000 USD pro qualitätsbereinigtem Lebensjahr (QALY), was Kostenträger dazu veranlasst, die Erstattung auf die Hochrisikokohorten zu beschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
Potente P2Y12-Inhibitoren dominieren den Umsatz, während IIb/IIIa-Wirkstoffe beschleunigenP2Y12-Antagonisten hielten im Jahr 2026 einen Umsatzanteil von 42,34 %, was ihre Verankerung in der Post-MI- und Post-PCI-Versorgung unterstreicht. Die ACC/AHA-Leitlinie 2025 hat Ticagrelor und Prasugrel gegenüber Clopidogrel in eine führende Position gebracht und ihre Marktführerschaft gefestigt. Im Gegensatz dazu werden Glykoprotein-IIb/IIIa-Inhibitoren, obwohl sie in absoluten Werten kleiner sind, voraussichtlich mit einer CAGR von 9,54 % wachsen, da Interventionalisten bei komplexen PCI-Eingriffen auf Bailout-Dosierungen angewiesen sind. COX-1-Inhibitoren bleiben grundlegend, sind jedoch weitgehend zur Massenware geworden, was das Aufwärtspotenzial begrenzt. Die Marktgröße für Thrombozytenaggregationshemmer im Segment der Glykoprotein-IIb/IIIa-Antagonisten wird voraussichtlich zwischen 2027 und 2032 mit einer CAGR von 9,54 % wachsen und damit alle anderen Klassen übertreffen. Die Wettbewerbsdynamik verschiebt sich: Generisches Ticagrelor eroberte bis 2025 22 % des europäischen Volumens und erodierte den Marktanteil von Markenpräparaten, auch wenn neue Marktteilnehmer auf eine Zulassung warten.
Der Wirkstoffklassen-Mix wird sich weiterentwickeln, da Krankenhäuser das Blutungsrisiko gegen den ischämischen Nutzen abwägen. Die Branche der Thrombozytenaggregationshemmer segmentiert die Therapieintensität zunehmend nach Genotyp und Blutungsneigung – ein Muster, das sich voraussichtlich beschleunigen wird, sobald laufende Dosisoptimierungsstudien im Jahr 2027 Ergebnisse liefern.

Nach Anwendung:
PCI-bezogene Verschreibungen übertreffen die Myokardinfarkt-ErhaltungstherapieDer Myokardinfarkt machte im Jahr 2026 einen Umsatzanteil von 36,54 % aus, doch PCI-Anwendungen steigen mit einer CAGR von 9,43 %, da die katheterbasierte Revaskularisierung zum globalen Standard wird. In China schlägt sich ein jährliches PCI-Verfahrenswachstum von 12 % direkt in höheren Volumina bei der dualen Thrombozytenaggregationshemmung nieder. Der Marktanteil der Thrombozytenaggregationshemmer für PCI-bezogene Verschreibungen wird voraussichtlich bis 2032 40 % erreichen. Während arterielle Thrombose und Schlaganfallprävention weiterhin wichtig bleiben, spiegelt ihr langsameres Wachstum eine begrenzte Leitlinienentwicklung wider. Zukünftiges Aufwärtspotenzial liegt bei Interventionen bei chronischen Totalverschlüssen und peripherer arterieller Revaskularisierung, die beide die Dauer der dualen Therapie verlängern.
Schwellenmärkte verzeichnen den steilsten Anstieg, da sie von Thrombolytika auf PCI umsteigen. Jeder Verfahrensgewinn erhöht die Nachfrage nach potenten Aufsättigungsdosen in Notaufnahmen und stärkt die Synergie zwischen injizierbaren und oralen Präparaten im Krankenhauskanal.
Nach Verabreichungsweg:
Orale Formulierungen beherrschen das Volumen, injizierbare Formulierungen bieten akute FlexibilitätOrale Präparate erzielten im Jahr 2026 durch die chronische ambulante Anwendung einen Umsatzanteil von 72,34 %. Dennoch werden Injektionspräparate mit einer CAGR von 9,76 % prognostiziert, gestützt durch neue Eptifibatid-Fertigspritzen-Formate, die die Vorbereitungszeit um 40 % verkürzen und Dosierungsfehler minimieren, was sie für Gemeinschaftskrankenhäuser praktikabel macht. Der Markt für Thrombozytenaggregationshemmer im Bereich Injektionspräparate wird voraussichtlich bis 2032 einen Wert von 3,2 Milliarden USD erreichen, angetrieben durch das Wachstum komplexer PCI-Eingriffe. Das Absetzen oraler Präparate bleibt problematisch – bis zu 40 % der Patienten beenden die Therapie vorzeitig –, sodass digitale Adhärenz-Tools und automatische Nachbestellprogramme in Online-Apotheken die Abbruchrate voraussichtlich verringern werden.
Nach Endnutzer:
Krankenhäuser halten den Löwenanteil, häusliche Pflege wächst am schnellstenKrankenhäuser verbrauchten im Jahr 2026 55,76 % des Volumens, was den Therapiebeginn bei akuten Ereignissen widerspiegelt. Fachkliniken übernehmen die Dosistitration, während häusliche Pflegeeinrichtungen, unterstützt durch Telemedizin und Remote-Thrombozytenfunktionstests, mit einer CAGR von 10,54 % wachsen. Langfristig ist die Marktgröße für Thrombozytenaggregationshemmer im Bereich der häuslichen Pflege darauf ausgerichtet, mit den Klinikkanälen gleichzuziehen, da die Erstattung für Fernüberwachung in den Vereinigten Staaten, Skandinavien und Japan ausgeweitet wird.
Nach Vertriebskanal:
Krankenhausapotheken führen, Online-Plattformen erweitern den ZugangKrankenhausapotheken generierten im Jahr 2026 58,65 % des Abgabevolumens. Online-Apotheken wachsen jedoch mit einer CAGR von 10,45 %, nachdem Regulierungsbehörden die postalische Direktlieferung von 90-Tages-Vorräten an Herz-Kreislauf-Medikamenten an Patienten genehmigt haben. Grenzüberschreitende E-Apotheken-Regelungen in der Europäischen Union erlauben es polnischen und rumänischen Verbrauchern nun, kostengünstigeres Ticagrelor von deutschen oder niederländischen Websites zu erwerben, was den Wettbewerbsdruck bei der Preisgestaltung verstärkt.
Geografische Analyse
Markt für Thrombozytenaggregationshemmer in Nordamerika
Nordamerika erzielte im Jahr 2026 einen Umsatzanteil von 43,12 %, angetrieben durch hohe PCI-Volumina, uneingeschränkte Medicare-Erstattung für Ticagrelor und eine starke Leitlinienadhärenz. Die Vereinigten Staaten machen 85 % des regionalen Umsatzes aus, während Kanada und Mexiko stetig wachsen, da Arzneimittellisten den Zugang erweitern. Der Druck der Kostenträger zur Eindämmung von Blutungskosten fördert die Deeskalation auf Clopidogrel bei gebrechlichen älteren Patienten, doch robuste Eingriffszahlen halten die absoluten Volumina auf einem hohen Niveau.
Markt für Thrombozytenaggregationshemmer in Europa
Europa belegt den zweiten Rang, doch nationale Kostenträgerpolitiken fragmentieren das Marktbild. Deutschland und das Vereinigte Königreich weisen aufgrund dichter Herzkatheterlabor-Netzwerke einen hohen Pro-Kopf-Verbrauch auf – Deutschland führte 2022 5.200 PCIs pro Million Einwohner durch, gegenüber einem kontinentalen Durchschnitt von 2.383,9. Süd- und Osteuropa entwickeln sich aufgrund von Stufentherapiepflichten langsamer, obwohl die EMA-Zulassung von generischem Ticagrelor und grenzüberschreitende E-Pharmazie-Gesetzgebung die Unterschiede verringern.
Markt für Thrombozytenaggregationshemmer im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 8,43 % die stärkste Wachstumsdynamik. Chinas 1,1 Millionen PCIs im Jahr 2024 bilden das regionale Fundament, unterstützt durch Finanzierungsreformen, die den Eigenanteil der Patienten auf 30 % gesenkt haben. Indiens jährlicher PCI-Anstieg von 18 % weitet die Marktdurchdringung über Städte der ersten Kategorie hinaus durch mobile Herzkatheterlabore aus. Japan, mit einem Ticagrelor-Anteil von 72 % im Post-PCI-Segment, veranschaulicht den genotypgesteuerten Ersatz von Clopidogrel. Südostasien bleibt preissensibel, doch inländische Biosimilars und staatliche Ausschreibungen versprechen eine schrittweise Ablösung von Nur-Aspirin-Therapien.
Markt für Thrombozytenaggregationshemmer im Nahen Osten, Afrika und Südamerika
Der Nahe Osten & Afrika sowie Südamerika liegen in absoluter Größe zurück, gewinnen jedoch an Dynamik, da kardiovaskuläre Programme ausgebaut werden und Beschaffungspools Mengenrabatte für Generika aushandeln. Brasilien und Saudi-Arabien finanzieren neue Herzkatheterlabore und sichern damit eine stetige Nachfrage nach oralen und injizierbaren Produkten.
Wettbewerbslandschaft
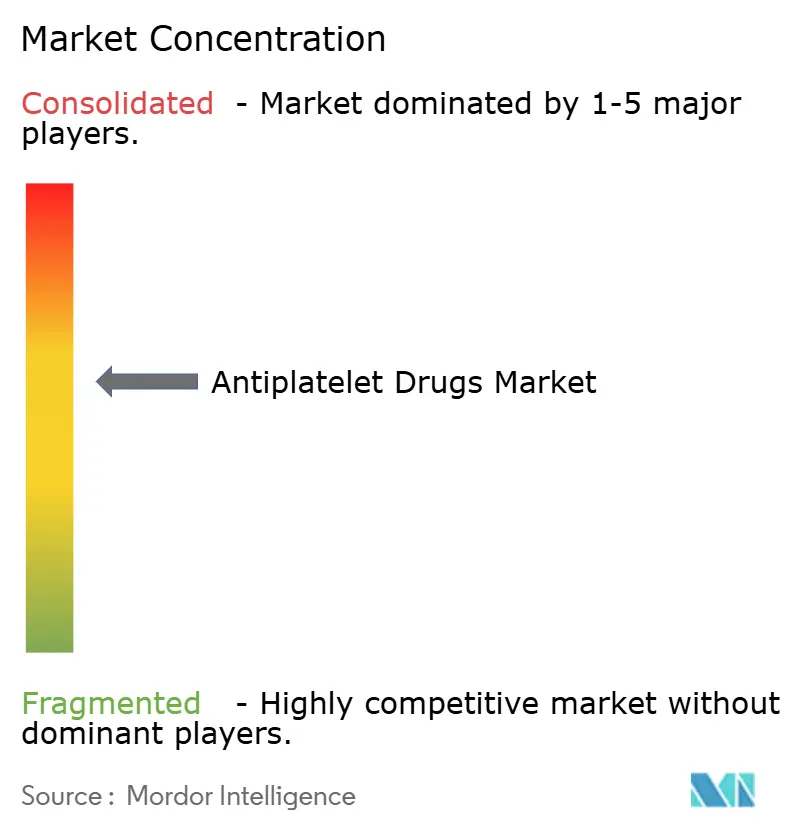
Das Feld ist mäßig konzentriert: AstraZeneca, Sanofi und Eli Lilly halten zusammen etwa 55 % des Markenumsatzes, während Dutzende von Generika-Herstellern die Clopidogrel- und Ticagrelor-Volumina fragmentieren. AstraZenecas Brilinta erzielte im Jahr 2024 einen Umsatz von 1,5 Milliarden USD, gestützt durch Ergebnisdaten und Zulassungserweiterungen. Dennoch schnitten europäische Generika im Jahr 2025 22 % des Volumens ab und senkten die durchschnittlichen Verkaufspreise um 60 %. Sanofis einstiges Flaggschiff Clopidogrel fiel auf einen Umsatz von 400 Millionen USD, da reife Märkte den Patentschutz verloren, obwohl Markenstärke den Anteil in Teilen Afrikas und Südasiens sichert. Eli Lillys Prasugrel ist für Hochrisiko-PCI-Patienten indiziert, bleibt jedoch durch das Blutungsrisiko eingeschränkt.
Weiße Flecken umfassen genotyp-angepasste P2Y12-Inhibitoren, Fixkombinationen zur Minderung gastrointestinaler Blutungen und digitale Adhärenz-Ökosysteme. Die Patentanmeldung von Hanmi Pharmaceutical aus dem Jahr 2025 für eine Ticagrelor-Esomeprazol-Tablette repräsentiert eine solche Nische. Die Integration von Gerät und Arzneimittel schreitet ebenfalls voran: Die Zusammenarbeit von AstraZeneca und Medtronic aus dem Jahr 2024 integrierte Brilinta-Adhärenzwarnungen in implantierbare Monitore und reduzierte Therapieabbrüche über 6 Monate um 12 %. Der Markteintritt von Biosimilar-Ticagrelor in China, Indien und der EU wird den Preisdruck verstärken, aber die Gesamtzahl der behandelten Patienten erhöhen.
Marktführer im Bereich Thrombozytenaggregationshemmer
-
AstraZeneca
-
Lilly
-
Sanofi
-
Bristol-Myers Squibb Company
-
Bayer AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Antiplatelet-Drugs-Markt Unternehmen in diesem Bericht
- Abbvie
- AstraZeneca
- Bayer
- Baxter
- Bausch Health
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Daiichi Sankyo
- Roche
- Genentech
- GlaxoSmithKline
- Johnson & Johnson
- Eli Lilly and Company
- Merck
- Mylan
- Novartis
- Otsuka
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
Neueste Industrielle Entwicklungen in Antiplatelet-Drugs-Markt
- Januar 2025: Concept Medical Inc. hat die erfolgreiche Aufnahme der ersten Patienten in die STARS-DAPT-Studie bekannt gegeben, eine Studie zur Bewertung eines polymerfreien, auf Sirolimus basierenden Nanoträger-freisetzenden Stents für STEMI-Patienten. Dieser Meilenstein markiert einen wichtigen Schritt beim Testen der Wirksamkeit der neuen Arzneimittelabgabetechnologie. Die Studie zielt darauf ab, eine kurze duale Thrombozytenaggregationshemmertherapie mit der konventionellen Behandlung zu vergleichen.
- Oktober 2024: Die EU harmonisierte grenzüberschreitende E-Apothekenregeln und ermöglichte es preissensiblen Verbrauchern, Thrombozytenaggregationshemmer aus kostengünstigeren Mitgliedstaaten zu beziehen
Globaler Berichtsumfang für den Markt für Thrombozytenaggregationshemmer
Gemäß dem Berichtsumfang sind Thrombozytenaggregationshemmer Medikamente, die verhindern, dass Blutzellen (Thrombozyten) zusammenklumpen und Gerinnsel bilden. Sie werden hauptsächlich eingesetzt, um das Risiko von Herzinfarkt, Schlaganfall und anderen kardiovaskulären Ereignissen zu reduzieren. Gängige Beispiele sind Aspirin, Clopidogrel und Ticagrelor.
Der Markt für Thrombozytenaggregationshemmer ist segmentiert nach Wirkstoffklasse (COX-1-Inhibitoren, P2Y12-ADP-Rezeptor-Antagonisten, Glykoprotein-IIb/IIIa-Inhibitoren, Phosphodiesterase-Inhibitoren und PAR-1-Antagonisten), Anwendung (Myokardinfarkt, perkutane Koronarinterventionen, arterielle Thrombose und weitere Anwendungen), Verabreichungsweg (oral und injizierbar), Endnutzer (Krankenhäuser, Fachkliniken, häusliche Pflege und weitere Endnutzer), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke und Online-Apotheke) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika). Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in Millionen USD) für die oben genannten Segmente.
Segmentierungsübersicht
| COX-1-Inhibitoren |
| P2Y12-ADP-Rezeptor-Antagonisten |
| Glykoprotein (GP) IIb/IIIa-Inhibitoren |
| Phosphodiesterase (PDE)-Inhibitoren |
| PAR-1-Antagonisten |
| Myokardinfarkt |
| Perkutane Koronarinterventionen |
| Arterielle Thrombose |
| Weitere Anwendungen |
| Oral |
| Injizierbar |
| Krankenhäuser |
| Fachkliniken |
| Häusliche Pflege |
| Weitere Endnutzer |
| Krankenhausapotheke |
| Einzelhandelsapotheke |
| Online-Apotheke |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat (GCC) |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | COX-1-Inhibitoren | |
| P2Y12-ADP-Rezeptor-Antagonisten | ||
| Glykoprotein (GP) IIb/IIIa-Inhibitoren | ||
| Phosphodiesterase (PDE)-Inhibitoren | ||
| PAR-1-Antagonisten | ||
| Nach Anwendung | Myokardinfarkt | |
| Perkutane Koronarinterventionen | ||
| Arterielle Thrombose | ||
| Weitere Anwendungen | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar | ||
| Nach Endnutzer | Krankenhäuser | |
| Fachkliniken | ||
| Häusliche Pflege | ||
| Weitere Endnutzer | ||
| Nach Vertriebskanal | Krankenhausapotheke | |
| Einzelhandelsapotheke | ||
| Online-Apotheke | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat (GCC) | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die globale Nachfrage nach Thrombozytenaggregationshemmern im Jahr 2026?
Die Marktgröße für Thrombozytenaggregationshemmer beträgt im Jahr 2026 10,18 Milliarden USD und wird voraussichtlich bis 2032 mit einer CAGR von 7,21 % wachsen.
Welche Wirkstoffklasse wächst bis 2032 am schnellsten?
Glykoprotein-IIb/IIIa-Inhibitoren werden voraussichtlich mit einer CAGR von 9,54 % steigen, da interventionelle Kardiologen sie bei komplexen PCI-Eingriffen einsetzen.
Warum ist Asien-Pazifik das am schnellsten wachsende regionale Segment?
Steigende kardiovaskuläre Belastung, ausgeweitete PCI-Kapazitäten und die Einführung kostengünstigerer Ticagrelor-Biosimilars treiben eine CAGR von 8,43 % in Asien-Pazifik an.
Was ist das wichtigste Sicherheitsbedenken, das die Einführung potenter P2Y12-Hemmer einschränkt?
Schwerwiegende Blutungen, insbesondere bei Patienten über 75 Jahren, schränken die Langzeitanwendung von Ticagrelor und Prasugrel ein.
Wie beeinflussen Online-Apotheken die Therapietreue?
Regulatorische Änderungen, die 90-Tages-Postzusendungen und Abonnementmodelle von Anbietern wie Amazon ermöglichen, reduzierten versäumte Dosen um 15 %.
Welche Unternehmen führen beim Markenumsatz?
AstraZeneca, Sanofi und Eli Lilly halten zusammen rund 55 % des Markenumsatzes, wobei Brilinta von AstraZeneca den größten Anteil beisteuert.