
Marktgröße und Marktanteil für Antikoagulanzien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 37.56 Milliarden US-Dollar |
| Marktgröße (2031) | 51.13 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Antikoagulanzien durch Mordor Intelligence
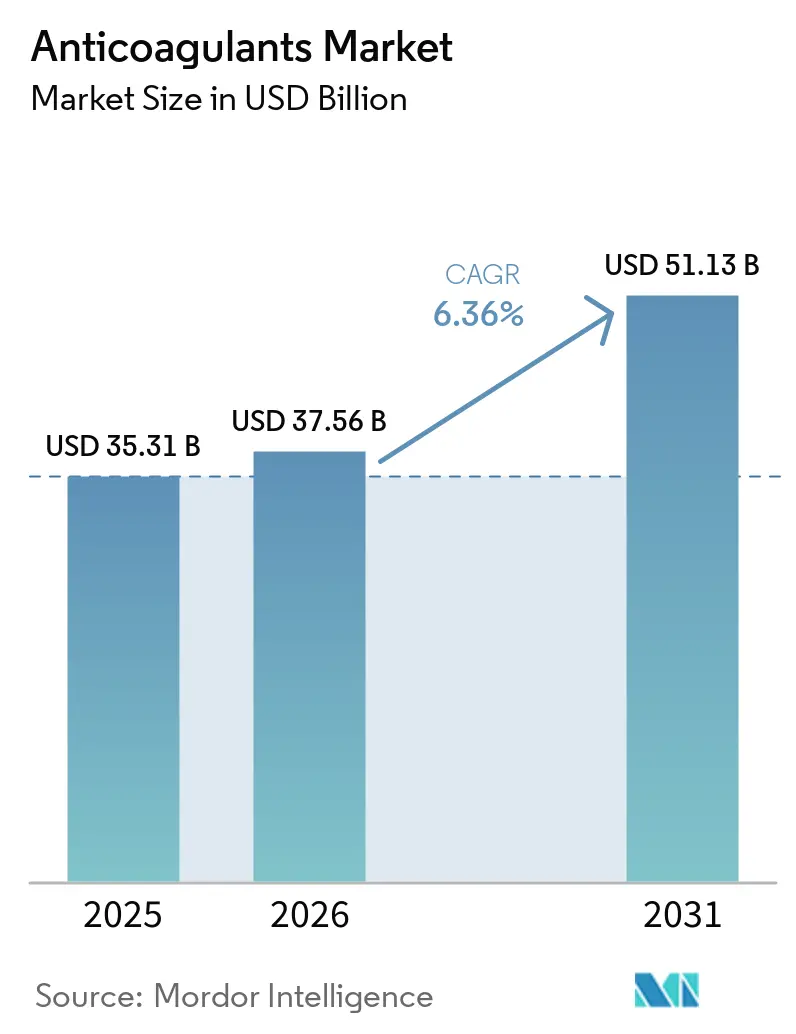
Die Marktgröße für Antikoagulanzien wurde im Jahr 2025 auf 35,31 Milliarden USD geschätzt und soll von 37,56 Milliarden USD im Jahr 2026 auf 51,13 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,36 % während des Prognosezeitraums (2026–2031).
Die steigende Prävalenz von Herz-Kreislauf-Erkrankungen, die rasche Verbreitung neuer oraler Antikoagulanzien und erweiterte Thromboseprophylaxe-Protokolle in der postakuten Phase lenken die Nachfrage. Kostenträger bevorzugen nun orale Therapieschemata, die eine Laborkontrolle überflüssig machen, während onkologische Leitlinien die krebsassoziierte Thrombose als zentralen Krankheitsmodifikator und nicht als Komplikation behandeln. Der Wettbewerb bleibt intensiv, da generisches Apixaban und Rivaroxaban die Margen komprimieren und Originalhersteller dazu veranlassen, sich durch Adhärenzprogramme und ergebnisbasierte Verträge zu differenzieren. Der Aufschwung wird zusätzlich durch regulatorische Schnellzulassungen gestärkt, die die Evidenzzeiträume für Pipeline-Wirkstoffe verkürzen, die auf sicherere Gerinnungspfade abzielen.
Wesentliche Erkenntnisse des Berichts
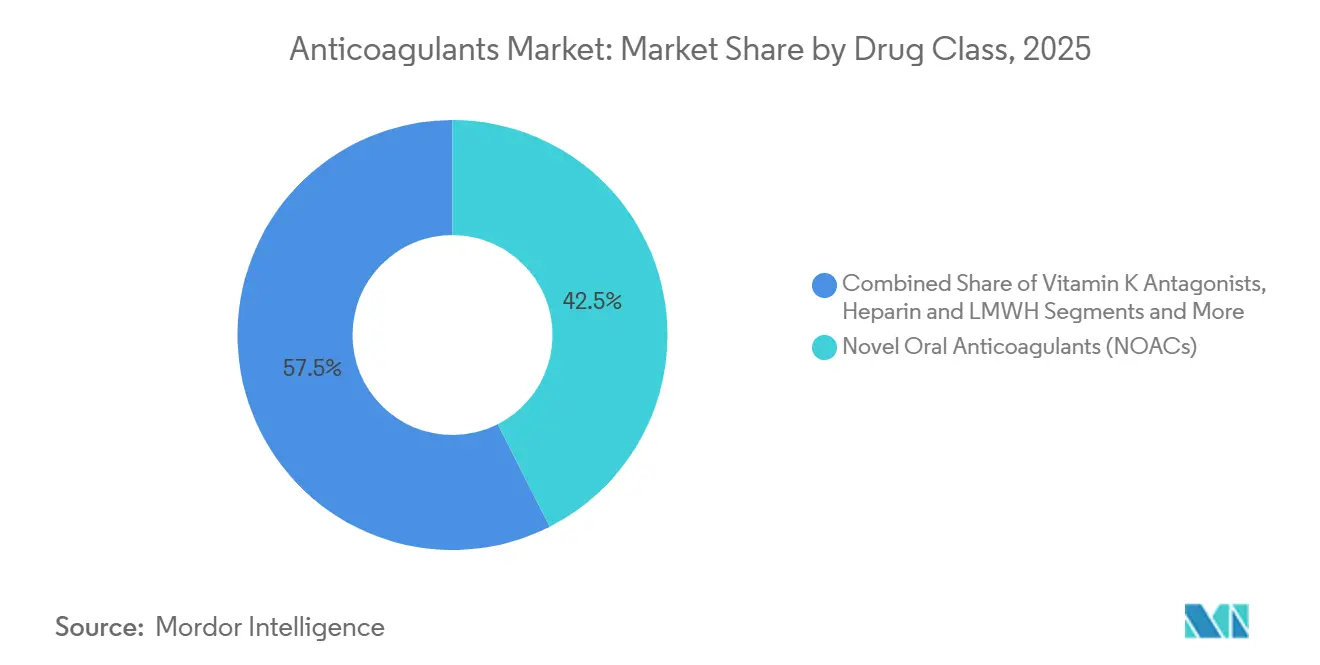
- Nach Arzneimittelklasse hielten Neue Orale Antikoagulanzien im Jahr 2025 einen Marktanteil von 42,53 % am Markt für Antikoagulanzien, während Faktor-XIa-Inhibitoren mit einer CAGR von 8,33 % bis 2031 das höchste Wachstum verzeichnen.
- Nach Verabreichungsweg entfielen 2025 59,37 % des Umsatzes auf orale Darreichungsformen, während implantierbare und langwirksame Systeme mit einer CAGR von 9,67 % wachsen.
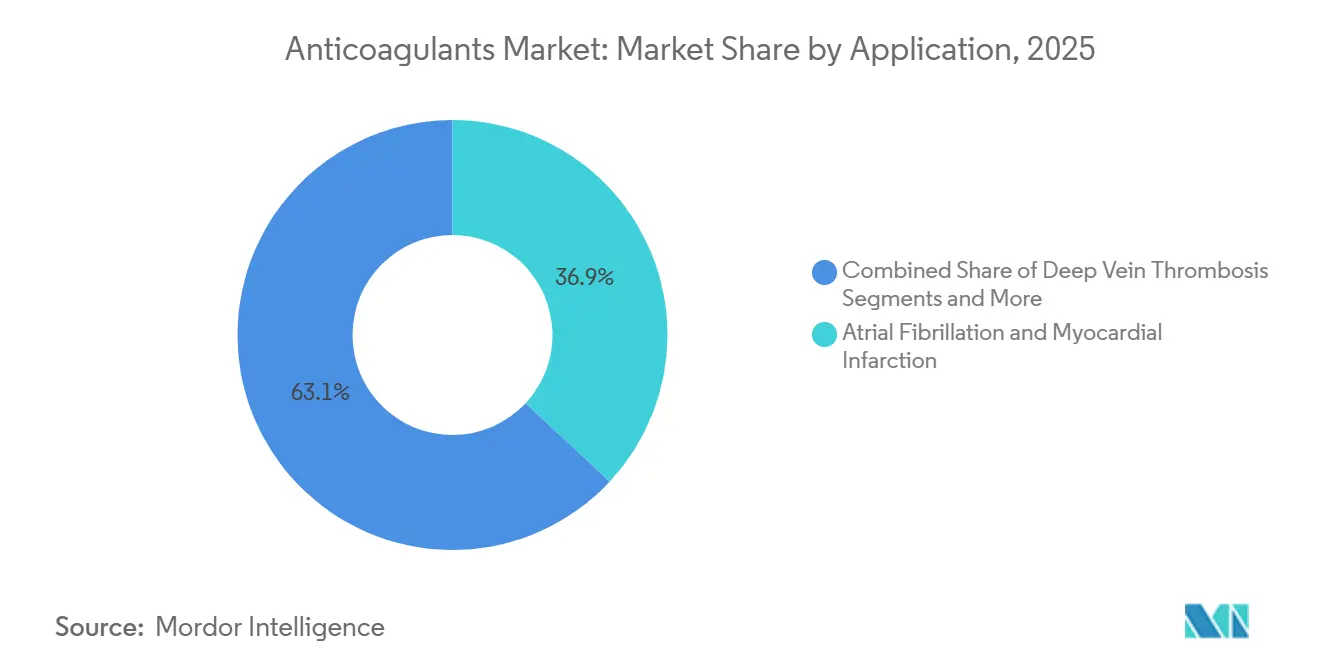
- Nach Anwendungsgebiet entfielen auf Vorhofflimmern und Myokardinfarkt im Jahr 2025 36,93 % des Umsatzes; die krebsassoziierte Thrombose soll bis 2031 mit einer CAGR von 9,22 % wachsen.
- Nach Vertriebskanal entfielen auf Krankenhausapotheken im Jahr 2025 53,67 % des Anteils, während Online-Apotheken mit einer CAGR von 10,46 % am schnellsten wachsen.
- Nach Geografie führte Nordamerika mit 32,65 % der Marktgröße für Antikoagulanzien im Jahr 2025; Asien-Pazifik soll bis 2031 mit einer CAGR von 8,37 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Prävalenz von Herz-Kreislauf-Erkrankungen & Vorhofflimmern | +1.2% | Global, am höchsten in Nordamerika, Europa, städtischem Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Rasche Verbreitung von NOACs gegenüber Warfarin | +1.5% | Nordamerika, Europa, Japan; aufstrebende Märkte China & Indien | Mittelfristig (2–4 Jahre) |
| Weltweit wachsende geriatrische Bevölkerung | +0.9% | Global, konzentriert in Japan, Deutschland, Italien, Küstenregionen Chinas | Langfristig (≥ 4 Jahre) |
| Günstige klinische Leitlinien für die VTE-Prophylaxe | +0.8% | Nordamerika, Europa, Australien; schrittweise Lateinamerika & MEA | Mittelfristig (2–4 Jahre) |
| KI-gestützte personalisierte Dosierungswerkzeuge für Antikoagulanzien | +0.6% | Nordamerika, ausgewählte EU-Länder, Pilotprojekt Singapur | Kurzfristig (≤ 2 Jahre) |
| Erweiterte ambulante Thromboseprophylaxe nach COVID-19 | +0.7% | Global, am schnellsten in Nordamerika & Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Prävalenz von Herz-Kreislauf-Erkrankungen & Vorhofflimmern
Die globalen Fälle von Vorhofflimmern erreichten 2024 59,7 Millionen und steigen weiter, da die Bevölkerungen älter werden und sich das metabolische Syndrom in Ländern mittleren Einkommens ausbreitet. Aktualisierte europäische Leitlinien von 2024 senkten die Schwellenwerte für die orale Antikoagulation und vergrößerten den anspruchsberechtigten Pool um etwa 15 %.[1] US-amerikanische Schlaganfalldaten zeigen, dass mit Vorhofflimmern verbundene Ereignisse eine 30-Tage-Sterblichkeit von über 25 % aufweisen, was Kostenträger zur präventiven Therapie veranlasst.[2] Zusätzlichen Druck erzeugt die zunehmende Herzinsuffizienz mit erhaltener Ejektionsfraktion, eine Erkrankung, die typischerweise gemeinsam mit Vorhofflimmern auftritt. Der wachsende Einsatz von Wearables mit Algorithmen zur Vorhofflimmern-Erkennung steigert die Diagnoseraten weiter. Zusammen stützen diese Faktoren eine langfristige Nachfrage, die über das aktuelle Prognosefenster hinausgeht.
Rasche Verbreitung von NOACs gegenüber Warfarin
Direkte orale Wirkstoffe machen ab 2025 mehr als 70 % der neuen US-amerikanischen Verschreibungen aus, angetrieben durch geringere Überwachungsaufwände und ein überlegenes Sicherheitsprofil.[3] Der kombinierte weltweite Umsatz von Apixaban, Rivaroxaban, Edoxaban und Dabigatran überstieg im Jahr 2024 15 Milliarden USD, noch vor dem weit verbreiteten Markteintritt von Generika. Wissenschaftliche Gremien berichten von etwa 50 % niedrigeren intrakraniellen Blutungsraten im Vergleich zu Warfarin, was das Vertrauen der Kliniker stärkt. Die Anwendung von Warfarin ist nun weitgehend auf mechanische Herzklappen, schwere Niereninsuffizienz oder das Antiphospholipid-Syndrom beschränkt. Bevorstehende Generika-Markteinführungen werden voraussichtlich in kostensensitiven Regionen Preisparität herbeiführen und so den Wechsel beschleunigen.
Günstige klinische Leitlinien für die VTE-Prophylaxe
Die Amerikanische Gesellschaft für Hämatologie hat in ihrer Aktualisierung 2024 die empfohlene Therapiedauer bei provozierter tiefer Venenthrombose verdoppelt. Internationale Experten befürworteten eine erweiterte Prophylaxe für medizinisch erkrankte Patienten nach der Entlassung und verwiesen auf eine 40%ige relative Reduktion rezidivierender VTE-Ereignisse ohne übermäßige Blutungen. Regulierungsbehörden akzeptieren nun Real-World-Evidenz für Indikationserweiterungen in der orthopädischen Chirurgie, was akute und erweiterte Indikationen ausweitet. Zusammen verlängern diese politischen Maßnahmen die Behandlungsdauer und vergrößern die anspruchsberechtigten Patientenkohorten, was das Volumenwachstum verstärkt.
KI-gestützte personalisierte Dosierungswerkzeuge für Antikoagulanzien
Von der FDA zugelassene Software integriert genetische Marker und klinische Variablen zur Personalisierung der Warfarin-Dosierung und reduziert die Zeit außerhalb des therapeutischen Bereichs um 20 %. Akademische Zentren, die KI-gestützte Versorgung einsetzen, berichten von einem 15%igen Rückgang der Notaufnahmebesuche aufgrund von antikoagulanzienassoziierter Blutung. Pilotprogramme erweitern die algorithmische Unterstützung auf die NOAC-Dosisanpassung rund um elektive Eingriffe. Eine breitere Einführung hängt von Erstattungscodes und Interoperabilitätsstandards ab, die derzeit bei Medicare und europäischen Gegenstücken diskutiert werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Patentabläufe & Generikaerosion bei wichtigen NOACs | -1.1% | Nordamerika, Europa; verzögert in Japan & aufstrebenden Märkten | Mittelfristig (2–4 Jahre) |
| Blutungsrisikobefürchtungen begrenzen die Verbreitung | -0.7% | Global; verstärkt im Asien-Pazifik-Raum aufgrund geringeren Körpergewichts | Langfristig (≥ 4 Jahre) |
| Schwachstellen in der Lieferkette für Schweineheparin | -0.5% | Global; akut in Nordamerika & Europa, abhängig von chinesischem API | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit für RNAi / Gensilencing-Wirkstoffe | -0.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Patentabläufe & Generikaerosion bei wichtigen NOACs
Apixaban verlor 2024 in mehreren EU-Staaten seinen Exklusivstatus, was den Markenumsatz innerhalb von 12 Monaten um rund 30 % reduzierte. Rivaroxaban erfuhr ähnlichen Druck, als Generika einen Volumenanteil von 25 % erlangten, was zu einem Umsatzrückgang von 12 % für Bayer in Europa führte. Die Patentabläufe in den USA im Jahr 2026 werden diesen Preisdruck ausweiten. Hersteller reagieren mit Investitionen in Patientenunterstützungs-Apps und Real-World-Evidenz, um den Markenwert zu verteidigen. Obwohl die Margen sinken, verbessern niedrigere Preise den Zugang in einkommensschwächeren Märkten, was die negativen Auswirkungen auf das Gesamtwachstum abmildert.
Blutungsrisikobefürchtungen begrenzen die Verbreitung
Registerdaten zeigen schwere Blutungsraten von 2–3 % pro Patientenjahr für NOACs. Im Jahr 2024 ergänzte die FDA eine Boxwarnung für Dabigatran bei älteren Patienten mit Niereninsuffizienz, was Krankenhaussysteme dazu veranlasste, verpflichtende Verschreibungsstopps einzuführen. Der begrenzte Zugang zu Antidota wie Idarucizumab und Andexanet alfa, letzteres kostet mehr als 50.000 USD pro Dosis, schränkt den Einsatz bei gebrechlichen Bevölkerungsgruppen ein. Eine breitere Verfügbarkeit erschwinglicher Antidota-Therapien wird benötigt, um das volle Penetrationspotenzial bei Hochrisikogruppen auszuschöpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimittelklasse:
Faktor-XIa-Inhibitoren führen die Innovationswelle anFaktor-XIa-Inhibitoren sind auf eine CAGR von 8,33 % zwischen 2026 und 2031 ausgerichtet – die schnellste unter allen Klassen – da Pharmaunternehmen versuchen, Wirksamkeit von Blutungsrisiko zu entkoppeln. Bayers Asundexian erfüllte 2024 den primären Endpunkt der Nicht-Unterlegenheit gegenüber Apixaban nicht, doch die mechanistische Validierung hielt Wettbewerber im Rennen. Bristol-Myers Squibb und Janssen treiben Milvexian durch klinische Studien der Spätphase voran, und Anthos Therapeutics' monatlich dosiertes Abelacimab zeigt weiterhin ermutigende Sicherheitsdaten. Neue Orale Antikoagulanzien hielten 42,53 % des Umsatzes von 2025, doch steigende Volumina werden die Erosion durch den Generikaeintritt nicht vollständig ausgleichen. Inzwischen bleiben Heparine feste Bestandteile der Akutversorgung, und Vitamin-K-Antagonisten nehmen Nischenpositionen ein. Diese Bifurkation ergibt ein preislich wettbewerbsfähiges Hochvolumen-NOAC-Segment und ein erstklassiges, schnell wachsendes Faktor-XIa-Segment, das therapeutische Grenzen neu definieren wird.
Biologika der zweiten Generation, wie Antisense-Oligonukleotide, zielen auf seltene Dosierungen ab und bieten potenzielle Differenzierung, sobald die Sicherheit etabliert ist. Die regulatorische Klarheit zum langfristigen Gensilencing entwickelt sich jedoch noch weiter. Der Markt für Antikoagulanzien insgesamt muss etablierte Blockbuster-Kategorien mit neu entstehenden Therapien in Einklang bringen, die bei nachgewiesener überlegener Sicherheit voraussichtlich Premiumpreise erzielen werden.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Verabreichungsweg:
Implantierbare Systeme zielen auf Adhärenzlücken abOrale Wirkstoffe erzielten 2025 59,37 % des Umsatzes aufgrund von Patientenpräferenz und dem Komfort einer festen Dosierung. Implantierbare und langwirksame Verabreichungslösungen expandieren jedoch mit einer CAGR von 9,67 %, da Unternehmen Depot-Technologien verfolgen, die die tägliche Pillenmüdigkeit lindern. Die FDA erteilte 2024 die Zulassung für eine 7-tägige retardierte subkutane Faktor-Xa-Formulierung für die postoperative Prophylaxe, was die Pflegebelastung und frühzeitige Entlassungsrisiken reduziert.
Die Forschung zu biologisch abbaubaren Mikrosphären und biomarkerresponsiven Ports zielt darauf ab, die innerhalb des ersten Jahres der oralen Therapie beobachtete Abbruchrate von 30 % zu bekämpfen. Regulatorische Wege für kombinierte Arzneimittel-Medizinprodukt-Produkte bleiben komplex und erfordern parallele Einreichungen bei verschiedenen FDA-Zentren, was die Kommerzialisierung verlangsamt. Trotz dieser Hindernisse betrachten Innovatoren implantierbare Systeme als strategische Absicherung in einer Landschaft, in der herkömmliche Tabletten einer generischen Kommoditisierung ausgesetzt sind.
Nach Anwendungsgebiet:
Krebsassoziierte Thrombose entwickelt sich zum WachstumsmotorVorhofflimmern und Myokardinfarkt zusammen hielten 2025 einen Umsatzanteil von 36,93 %, doch verlangsamt sich das Wachstum, da die Durchdringung in entwickelten Märkten zunehmend gesättigt ist. Krebsassoziierte Thrombosen hingegen werden voraussichtlich mit einem CAGR von 9,22 % wachsen, angetrieben durch onkologische Leitlinien, die NOAKs als Erstlinientherapie für die meisten Patienten empfehlen. Reale Daten aus dem CANVAS-Register bestätigen eine vergleichbare Wirksamkeit und geringere nicht-schwerwiegende Blutungen im Vergleich zu Enoxaparin bei Krebspatienten.
Die Standardprophylaxe in orthopädischen und traumatologischen Patientengruppen stützt weiterhin eine stabile VTE-Nachfrage, während Indikationen bei mechanischen Herzklappen klein, aber stabil bleiben. Die Verschiebung des Anwendungsmix in Richtung Onkologie begünstigt orale Wirkstoffe mit minimalen Arzneimittelwechselwirkungen und Dosierungsplänen, die auf Chemotherapiezyklen abgestimmt sind, was den langfristigen Schwung für den Antikoagulanzien-Markt unterstützt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Online-Apotheken profitieren von der DigitalisierungKrankenhausapotheken machten 2025 53,67 % des Umsatzes aus, was den eingebetteten stationären Einsatz von Heparinen und die erste NOAC-Ausgabe widerspiegelt. Online-Apotheken verzeichnen jedoch mit einer CAGR von 10,46 % das höchste Wachstum, da Regulierungsbehörden in den USA, der EU und Teilen des Asien-Pazifik-Raums digitale Ausgabelizenzen erteilen. Die aktualisierten Akkreditierungsstandards für digitale Apotheken 2024 enthielten eine Antikoagulanzienberatung, was die Akzeptanz seitens der Kostenträger katalysierte.
Einzelhandelsgeschäfte bleiben für Folgeverschreibungen integraler Bestandteil, sehen sich jedoch mit Abwanderung konfrontiert, da Versandhandelsplattformen synchronisierte Nachbestellungen und geringere Zuzahlungen anbieten. Spezialisierte Antikoagulanzien-Kliniken verwalten weiterhin Hochrisikopatienten, die häufige Anpassungen benötigen. Insgesamt fragmentiert sich der Vertrieb nach Patientenakuität, wobei Online-Kanäle zunehmend von stabilen, technikaffinen Nutzern bevorzugt werden.
Geografische Analyse
Nordamerika Antikoagulanzien-Markt
Nordamerika erwirtschaftete 32,65 % des Umsatzes im Jahr 2025, gestützt durch eine breite NOAC-Abdeckung im Rahmen von Medicare Part D und privaten wertorientierten Verträgen, die an Adhärenzmetriken geknüpft sind. Die Erweiterung der Arzneimittelliste in Kanada im Jahr 2024 steigerte die Absatzmengen, während Mexiko Mengenrabattverträge mit Generikaherstellern aushandelte, um Kostenparität mit Warfarin zu erreichen. Das Wachstum wird sich allmählich abschwächen, da die Marktdurchdringung der Sättigung entgegengeht, doch die Rentabilität bleibt aufgrund günstiger Preisdynamiken am höchsten.
Europa Antikoagulanzien-Markt
Europa folgte, wobei Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien mehr als 60 % des regionalen Umsatzes ausmachten. Die EU-Zulassung von generischem Apixaban und Rivaroxaban im Jahr 2024 führte in substitutionspflichtigen Märkten zu Preissenkungen von 40–50 %. Das Vereinigte Königreich stufte NOACs als Erstlinientherapie ein, was trotz günstigerer Generika zu einem Anstieg der Verschreibungen um 18 % führte. Geopolitische Spannungen störten die Versorgung in Osteuropa und zwangen zur Abhängigkeit von lokaler Warfarin- und Heparinproduktion.
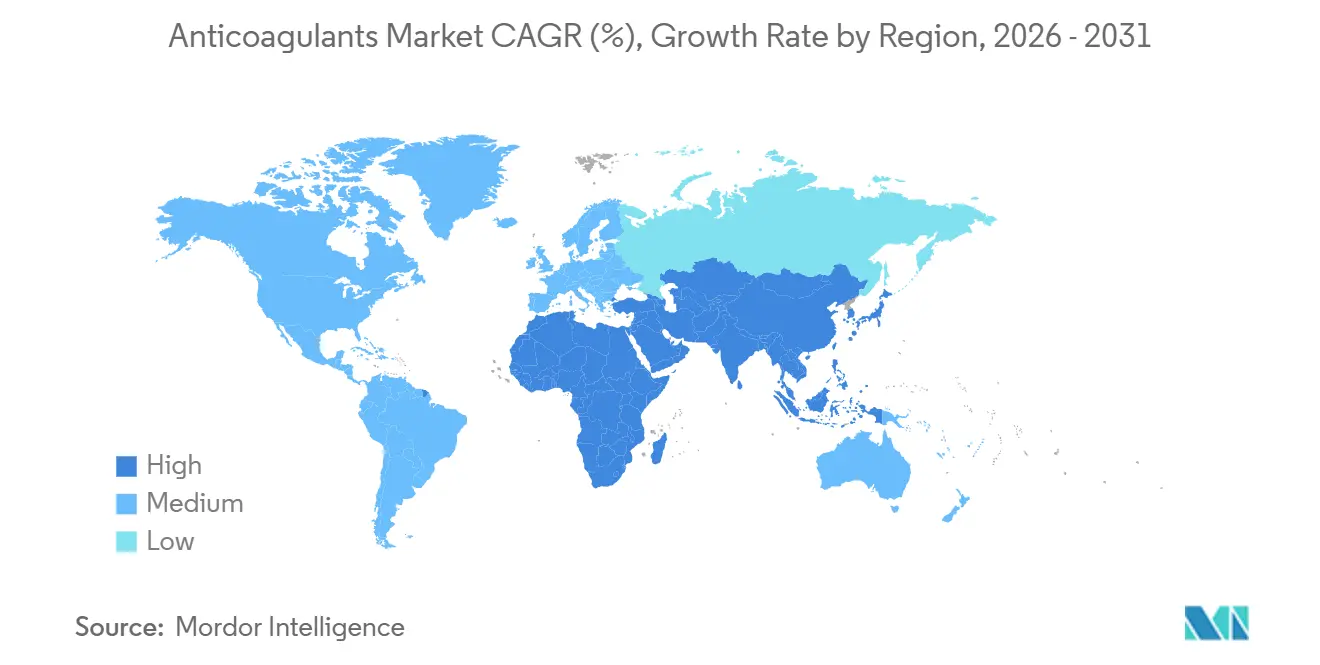
Asien-Pazifik Antikoagulanzien-Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,37 %, angetrieben durch weitreichende Erstattungserfolge. China nahm Edoxaban im Jahr 2025 in die nationale Erstattungsliste auf und senkte damit die Eigenkosten der Patienten um 70 %. Japan gewährte einer reduzierten Apixaban-Formulierung, die auf Körpergewichtsprofile zugeschnitten ist, eine Vorrangprüfung, um frühere Blutungsbedenken auszuräumen. Generika-Einführungen in Indien zu um 60 % niedrigeren Preisen erschließen die Nachfrage in Städten der zweiten und dritten Kategorie. Australiens ausgeweitete Subventionen steigerten die Verschreibungsmengen Anfang 2025 um 22 %.
Naher Osten und Afrika sowie Südamerika Antikoagulanzien-Markt
Der Nahe Osten & Afrika sowie Südamerika sind noch unterentwickelt und durch Erschwinglichkeitsprobleme und regulatorische Fragmentierung eingeschränkt. Pilotprogramme zur Kostenerstattung in den Staaten des Golf-Kooperationsrats und in Brasilien deuten auf frühe, aber vielversprechende Expansionsmöglichkeiten über 2031 hinaus hin. Insgesamt unterstreichen diese unterschiedlichen Entwicklungsverläufe einen globalen Antikoagulanzien-Markt, der reife, hochwertige Regionen mit schnell wachsenden Schwellenländern in Einklang bringt.
Regulatorisches Umfeld
Die regulatorische Aufsicht über Antikoagulanzien nimmt bei Zulassungen, der Überwachung nach der Markteinführung und den Verschreibungssicherheitskontrollen zu. In Europa erweiterten die Aufsichtsbehörden weiterhin den Zugang zu generischen DOAKs über zentralisierte und nationale Verfahren, einschließlich der EMA-Marktzulassung für generisches Rivaroxaban (Rivaroxaban Koanaa) im Jahr 2025 und der Zulassung durch die irische HPRA für ein generisches Rivaroxaban-Produkt (Rivaroxaban Ascend) im August 2025, was den substitutionsgetriebenen Wettbewerb in mehreren Märkten verstärkt.
Auch die Anforderungen an die Pharmakovigilanz wurden in der EU verschärft: Die Durchführungsverordnung (EU) 2025/1466 beendet das EudraVigilance-Pilotprojekt und aktualisiert die Erwartungen an die Signalerkennung für Inhaber von Marktzulassungen, gefolgt von PRAC-Aktivitäten im Jahr 2026 und laufenden Aktualisierungen der Produktinformationen über den CHMP. Im Vereinigten Königreich werden Antikoagulanzien als Hochrisiko-Arzneimittel eingestuft, und NHS-Entscheidungshilfen sowie lokale Verschreibungsvorgaben kodifizieren zunehmend Risikobewertungen (zum Beispiel CHA2DS2-VASc und HAS-BLED/ORBIT) vor Beginn einer DOAK-Therapie, wodurch die tatsächliche Anwendung eher durch Governance- und Prüfrahmen als allein durch die Packungsbeilage geprägt wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Antikoagulanzien umfasst Forschung und klinische Entwicklung, Beschaffung von Wirkstoffen und Zwischenprodukten, die Herstellung von Fertigarzneiformen (orale Feststoffe, Injektabilia und kombinierte Arzneimittel-Device-Formate), Qualitäts- und Freigabeprüfungen sowie den Multichannel-Vertrieb (Krankenhaus, Einzelhandel, Fachkliniken und Online-Apotheken). NOAKs konzentrieren den Wert auf Formulierung, Markendienstleistungen und Marktzugang, während Heparine und niedermolekulare Heparine (NMH) zusätzliche vorgelagerte Abhängigkeiten von biologischen Rohstoffen und spezialisierter Aufreinigung mit sich bringen, was die Empfindlichkeit gegenüber Lieferunterbrechungen und Qualitätsschwankungen erhöht.
Das Risikomanagement konzentriert sich zunehmend auf Versorgungskontinuität, Compliance und Vertriebskanalausführung. Die Überwachung von Arzneimittelengpässen durch die FDA sowie die breitere staatliche Aufmerksamkeit für die Resilienz der Lieferketten unterstreichen die Notwendigkeit diversifizierter API- und CMO-Standorte sowie einer strafferen Bestandsplanung für hochakute Injektabilia. Auf der Innovationsseite werden Partnerschaften, die Arzneimittelsponsoren mit Gerätesystemen verbinden, in definierten Teilpopulationen zunehmend sichtbar, veranschaulicht durch die 2025er Zusammenarbeit von Cadrenal Therapeutics mit Abbott zur Unterstützung der zentralen TECH-LVAD-Studie mit Tecarfarin bei HeartMate-3-LVAD-Patienten, die die Generierung klinischer Evidenz mit etablierten Implantat- und Krankenhauspfaden verknüpft.
Wettbewerbslandschaft
Marktkonzentration
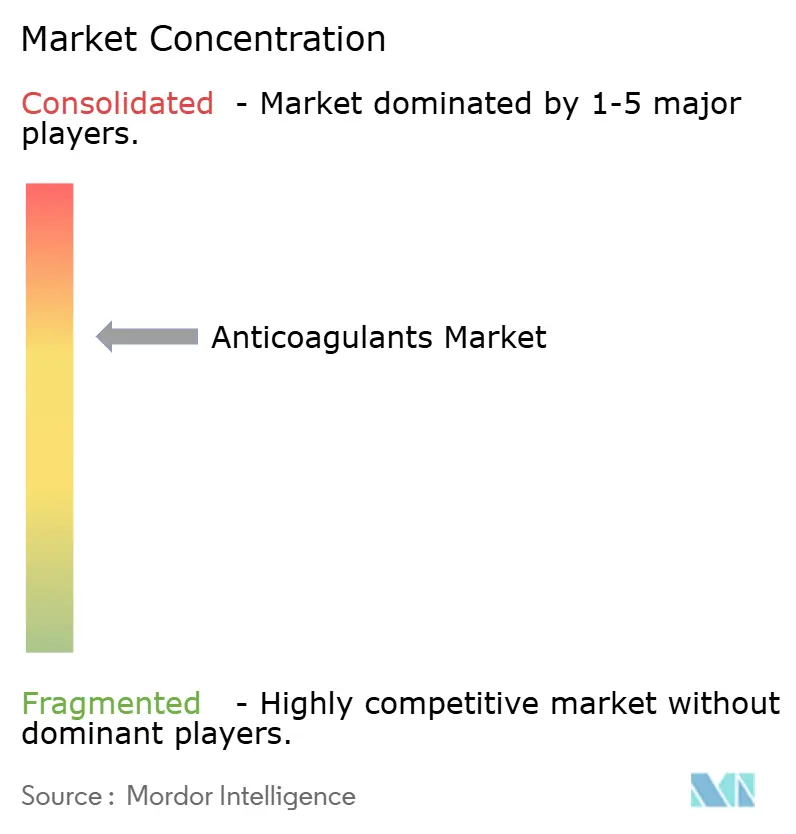
Die fünf führenden Unternehmen nach globalem Umsatz 2025 sind Pfizer-Bristol-Myers Squibb, Bayer, Boehringer Ingelheim, Daiichi Sankyo und Johnson & Johnson, was auf eine moderate Konzentration hinweist. Generika-Eintritte nach Patentabläufen verteilen Marktanteile um und veranlassen etablierte Anbieter, sich auf Ökosystem-Angebote wie Adhärenz-Apps und pharmakogenetische Dienste zu konzentrieren. Bayers Patentanmeldung von 2024 für eine Rivaroxaban-Faktor-XIa-Fixdosiskombination unterstreicht die Branchenbemühungen, Produktlebenszyklen durch Polypharmazie-Innovationen zu verlängern.
Aufkommende Akteure umfassen Antisense- und monoklonale Antikörper-Entwickler, die eine monatliche oder vierteljährliche Dosierung versprechen. Ionis Pharmaceuticals' Fesomersen erzielte günstige Phase-II-Ergebnisse ohne Blutungssignal und positioniert den Wirkstoff für die präventive kardiovaskuläre Therapie bei Hochrisikokohorten. Werkzeuge auf Basis maschinellen Lernens, die die Dosierung personalisieren und Blutungsrisiken vorhersagen, werden schnell zu Differenzierungsmerkmalen, da Kostenträger Real-World-Ergebnisse prüfen. Die Branche der Antikoagulanzien entwickelt sich daher von einem durch patentgeschützte Blockbuster dominierten Oligopol zu einem geschichteten Ökosystem, in dem Generika, Marken-NOACs und Biologika der nächsten Generation koexistieren.
Zukünftiger Wettbewerb wird voraussichtlich davon abhängen, überlegene Sicherheit bei vulnerablen Populationen nachzuweisen, digitale Adhärenzlösungen zu integrieren und in unterversorgte Indikationen wie pädiatrische VTE, periphere arterielle Verschlusskrankheit und linksventrikulären Thrombus zu expandieren. Unternehmen, die sowohl klinische als auch digitale Wertversprechen beherrschen, werden sich dauerhafte Vorteile im wachsenden Markt für Antikoagulanzien sichern.
Marktführer im Bereich Antikoagulanzien
-
Johnson & Johnson
-
Boehringer Ingelheim GmbH
-
Bristol-Myers Squibb Company
-
Daiichi Sankyo Company
-
Sanofi
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Antikoagulanzien-Markt Unternehmen in diesem Bericht
- Alexion Pharmaceuticals Inc.
- Anthos Therapeutics
- Aspen Pharma Holdings Ltd.
- Astellas Pharma
- Bayer
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Daiichi Sankyo Co. Ltd.
- Dr. Reddy’s Laboratories
- Roche
- Ionis Pharmaceuticals
- Johnson & Johnson
- Leo Pharma
- Merck
- Mitsubishi Tanabe Pharma
- Nektar Therapeutics
- Novartis
- Pfizer
- Sanofi
Marktchancen und Zukunftsaussichten
Klinischer Freiraum zeigt sich am deutlichsten dort, wo Blutungsrisiko, Therapietreue und komplexe Komorbiditäten den derzeitigen DOAK-Einsatz einschränken. Faktor-XIa-Programme stehen im Fokus der Differenzierung hinsichtlich Sicherheit, unterstützt durch Bayers Veröffentlichung der Phase-III-Ergebnisse von OCEANIC-STROKE im Februar 2026, die eine Reduktion des ischämischen Schlaganfalls um 26 % ohne Zunahme schwerer ISTH-Blutungen gegenüber Placebo zeigten, sowie durch die anschließende FDA-Priority-Review im Mai 2026 für Asundexian zur Sekundärprävention von Schlaganfällen. Zusammen lenken diese Meilensteine die Aufmerksamkeit weiterhin auf Mechanismen der nächsten Generation, die behandelbare Kohorten über konventionelle AF- und VTE-Pfade hinaus erweitern.
Verschiebungen bei Zugang und Lieferkette schaffen parallele Chancen bei Generika und essenziellen Injektabilia. Regulatorische Zulassungen für generisches Rivaroxaban in den wichtigsten Märkten (einschließlich der FDA-Zulassung der ersten generischen Rivaroxaban-Tabletten im Jahr 2025 sowie EMA-/HPRA-Maßnahmen im Jahr 2025) beschleunigen Preistransparenz und Wettbewerb zwischen den Vertriebskanälen, während Hersteller mit neuen Erschwinglichkeitswegen und differenzierten Dienstleistungen reagieren. Auf der parenteralen Seite werden Kapazitätsinvestitionen zur Sicherung von Heparin-Rohstoffen zunehmend strategisch bedeutsam, veranschaulicht durch den Abschluss der Erweiterung des Escuzar-Werks von Laboratorios Farmaceuticos ROVI in Spanien im Jahr 2024, einschließlich einer für die kommerzielle Nutzung zugelassenen Natriumheparin-Produktionsanlage, die eine stärker lokalisierte Beschaffung für heparinbasierte Lieferketten unterstützt.
Neueste Industrielle Entwicklungen in Antikoagulanzien-Markt
- April 2026: Bristol-Myers Squibb und Pfizer gaben eine Vereinbarung mit der Mark Cuban Cost Plus Drug Company bekannt, um Eliquis (Apixaban) ab dem 27. April 2026 über CostPlusDrugs.com verfügbar zu machen. Die Vereinbarung ergänzt die traditionellen Apothekenkanäle um einen direkten Cash-Pay-Zugang für Patienten. Sie erhöht die Preistransparenz und verstärkt den Wettbewerbsdruck, da sich die Generika-Erosion in der gesamten DOAK-Klasse ausweitet.
- November 2025: Regeneron berichtete über positive Phase-2-Daten für zwei Faktor-XI-Antikörper bei Patienten mit Knieersatz, die auf die Verhinderung von Blutgerinnseln ohne klinisch relevante Blutungen abzielen. Die Ergebnisse unterstützen weitere Investitionen in nicht-traditionelle Gerinnungsziele, die darauf abzielen, Wirksamkeit und Blutungsrisiko zu entkoppeln. Sie erhöhen zudem die Anforderungen an die Differenzierung gegenüber etablierten oralen Faktor-Xa-Wirkstoffen, während die Pipelines weiter voranschreiten.
- Juli 2024: Laboratorios Farmaceuticos ROVI schloss die Erweiterung seines neuen Escuzar-Werks in Spanien ab, einschließlich einer für die kommerzielle Nutzung zugelassenen Natriumheparin-Produktionsanlage. Dies stärkt die vorgelagerte Kontrolle für die Lieferkette heparinbasierter Antikoagulanzien und verringert die Abhängigkeit von externer Beschaffung für einen kritischen Rohstoff. Die erweiterten Produktionskapazitäten unterstützen zudem eine konsistentere Krankenhausversorgung für Protokolle der akuten Antikoagulation.
Antikoagulanzien-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Antikoagulanzien-Markt als der globale Umsatz definiert, der mit verschreibungspflichtigen Therapien zur Vorbeugung oder Behandlung von Blutgerinnseln in der klinischen Routineversorgung erzielt wird, sowohl im stationären als auch im ambulanten Bereich.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt Thrombozytenaggregationshemmer, Thrombolytika sowie nicht-therapeutische Labor- oder Diagnostikverbrauchsmaterialien aus, die nicht als Antikoagulanzien-Therapien vertrieben werden.
Segmentierungsübersicht
- Nach Arzneimittelklasse
- Neue Orale Antikoagulanzien (NOACs)
- Heparin & Niedermolekulares Heparin (LMWH)
- Vitamin-K-Antagonisten
- Faktor-XIa-Inhibitoren
- Parenterale Direkte Thrombinhemmer
- Nach Verabreichungsweg
- Orale Antikoagulanzien
- Injizierbare Antikoagulanzien
- Implantierbare / Langwirksame Verabreichungssysteme
- Nach Anwendungsgebiet
- Vorhofflimmern & Myokardinfarkt
- Tiefe Venenthrombose
- Lungenembolie
- Krebsassoziierte Thrombose
- Mechanische Herzklappen & sonstige kardiale Anwendungen
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Spezialkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um den Nachfragepool zu umreißen und realistische Grenzen rund um Nutzung und Preisgestaltung zu setzen, bevor Annahmen durch Interviews einem Stresstest unterzogen wurden. Wir stützten uns auf öffentliche Gesundheits- und Nutzungssignale, wie Krankheitslasttabellen und Versorgungspfadnotizen, um zu verstehen, wo der Einsatz von Antikoagulanzien strukturell hoch ist und wo er noch unzureichend erschlossen ist.
Zu den Quellen gehörten öffentliche Datensätze und Referenzen wie die Weltgesundheitsorganisation, die US-amerikanischen CDC, die Arzneimittelkennzeichnungsdatenbank der US-amerikanischen FDA, OECD-Gesundheitsstatistiken sowie begutachtete Fachzeitschriften zu Behandlungsmustern bei Vorhofflimmern und venöser Thromboembolie. Wir haben außerdem Jahresberichte und Investorenmaterialien, Verbandswebsites sowie seriöse Pressemitteilungen zu Änderungen bei der Verschreibungspraxis, Patentzeitplänen und wesentlichen Sicherheits- oder Leitlinienaktualisierungen ausgewertet. Bei Bedarf wurden ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzdaten und eine Patentdatenbank zur Gegenprüfung von Produktlebenszyklusignalen herangezogen; eine Import- und Export-Sendungsdatenbank wurde selektiv eingesetzt, um Versorgungsströme in Märkten mit externer Fertigung zu plausibilisieren. Die oben genannten Beispiele sind nicht abschließend, und viele weitere Quellen wurden für die Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Bestätigung der Treiber für reale Volumina und Nettopreise, da Listenpreise allein in einer stark rabattierten verschreibungspflichtigen Kategorie irreführend sein können. Wir sprachen mit Herstellern, Distributoren, Krankenhaus- und Einzelhandelsapotheken sowie Klinikern, um klassenübergreifende Adoptionsverschiebungen, Wechselverhalten und die Auswirkungen von Ausschreibungs- oder Erstattungsregeln auf den realisierten Wert in den einzelnen Regionen zu validieren. Das Feedback wurde anschließend genutzt, um Lücken aus öffentlichen Quellen zu schließen und die endgültigen Modelloutputs vor der Festlegung der Annahmen zu triangulieren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | CXOs: 14 % | APAC: 45 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 42 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 44 % | Amerika: 21 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, der die behandelte Patientennachfrage nach den wichtigsten gerinnungsbedingten Indikationen rekonstruiert und diese auf typische Therapiedauer und klassenspezifische Verschreibungsanteile abbildet. Diese Volumina wurden anschließend mithilfe einer praxisnahen Nettopreislogik in Werte umgerechnet, bei der öffentliche Preispunkte mit interviewgestützten Einschätzungen zu Rabatten, Kanalmix und der Geschwindigkeit der Generikaerosion nach wichtigen Patentverfallsereignissen angepasst wurden.
Um die Gesamtwerte zu verankern, führten wir auch selektive Bottom-up-Näherungen durch, beispielsweise durch Stichprobenerhebung einer Auswahl führender Produkte nach Geografie und Abgleich der implizierten Umsätze mit Unternehmensangaben und Kanalprüfungen, gefolgt von einer Anpassung der Gesamtwerte, wo beide Perspektiven nicht übereinstimmten. Die wichtigsten Eingangsgrößen in diesem Markt umfassten die Prävalenz von Vorhofflimmern und venöser Thromboembolie, die Antikoagulanzien-Durchdringung innerhalb der berechtigten Patientengruppen, die Therapiedauer bei akuter versus chronischer Anwendung, die Verschiebung des Mix hin zu direkten oralen Antikoagulanzien gegenüber älteren Klassen sowie Nettopreisveränderungen im Zusammenhang mit Erstattung und Ausschreibungen.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da politische Veränderungen, der Zeitpunkt des Generikaeintritts und Klassenwechsel die Kurve stärker beeinflussen können als reine Zeitreihentrendanalysen. Die Szenarien wurden durch in Interviews gesammelte Konsenserwartungen verankert und anschließend mit beobachtbaren Signalen wie Leitlinienänderungen, Sicherheitsaktualisierungen und regionaler Zugangserweiterung abgeglichen. Wo Länderdaten dünn waren, wurden Annahmen mithilfe vergleichbarer Märkte mit ähnlichen Zugangsregeln überbrückt und anschließend mit regionalen Experten erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit ein fehlerhafter Eingabewert das Ergebnis nicht verzerrt. Wir verglichen modellierte Gesamtwerte mit unabhängigen Signalen wie der Richtung des Verschreibungsmix, den Umsatzbändern wichtiger Produkte und den Behandlungsvolumina auf Indikationsebene und überprüften Ausreißer vor der Freigabe.
Traten große Abweichungen auf, nahm das Team erneut Kontakt mit den Quellen auf, um zu bestätigen, ob der Treiber eine echte Marktverschiebung war – beispielsweise ein Ausschreibungsreset oder ein sicherheitsbedingter Wechsel – oder lediglich eine zeitliche Diskrepanz bei Preisgestaltung und Währungsumrechnung. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Antikoagulanzien-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Antikoagulanzien stimmen nicht immer überein, da Unternehmen unterschiedliche Basisjahre, unterschiedliche Zeitpunkte der Währungsumrechnung und unterschiedliche Methoden zur Behandlung der Nettopreiserosion nach Generikaeintritten und Ausschreibungsresets wählen. In einer Wirkstoffklasse, in der Rabatte und Kanalmix eine Rolle spielen, können auch kleine Unterschiede in der Nettopreislogik das Gesamtergebnis verändern.
Wenn unser Modell aktualisiert wird, werden Wechselkurse und Preisfortschrittsannahmen anhand der aktuellsten Unternehmenskommentare und regionalen Erstattungssignale erneut überprüft, und diese auf Aktualisierungen ausgerichtete Disziplin ist ein wesentlicher Grund dafür, dass die Basisschätzung 2026 von Mordor Intelligence von Schätzungen abweichen kann, die auf früheren Basisjahren oder listenpreisorientierten durchschnittlichen Verkaufspreisen basieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 37,56 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 37,35 Mrd. USD (2025) | Verwendet ein Basisjahr 2025 und ein längeres Prognosefenster, was eine andere Währungstiming-Situation und ein früheres Stadium der Mix-Verschiebung und des Generikaeinflusses im Vergleich zur Verankerung an 2026 widerspiegeln kann. |
| Regionales Beratungsunternehmen B | 30,70 Mrd. USD (2021) | Verankert an 2021, was den Markt unterschätzen kann, wenn die Adoption neuerer oraler Wirkstoffe in späteren Jahren und Nettopreisveränderungen nach 2021 nicht vollständig mit konsistenten Rabatt- und Ausschreibungsanpassungen fortgeschrieben werden. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Wahl des Basisjahres und die Behandlung der Nettopreisgestaltung im Zeitverlauf, nicht durch Uneinigkeit darüber, dass die Nachfrage wächst. Durch die Verknüpfung des Wertes mit behandelten Nachfragesignalen und die erneute Validierung von Preis- und Währungsannahmen bei der Aktualisierung bleibt die endgültige Zahl auf Eingaben zurückführbar, die überprüft und reproduziert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Antikoagulanzien im Jahr 2026?
Die Marktgröße für Antikoagulanzien beläuft sich im Jahr 2026 auf 37,56 Milliarden USD.
Welche Wirkstoffklasse wächst am schnellsten?
Faktor-XIa-Inhibitoren werden voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 8,33 % wachsen.
Warum gewinnen Online-Apotheken Marktanteile?
Digitale Abgabelizenzen und geringere Zuzahlungen treiben chronisch kranke Patienten zu Online-Plattformen, was einen CAGR von 10,46 % antreibt.
Welche Region wird am meisten zum künftigen Wachstum beitragen?
Asien-Pazifik wird voraussichtlich mit einem CAGR von 8,37 % wachsen, bedingt durch Erstattungsausweitungen in China, Japan und Indien.
Wie wird der Markteintritt von Generika den Umsatz mit Marken-NOAKs beeinflussen?
Patentabläufe für Apixaban und Rivaroxaban werden die Margen komprimieren, aber den Zugang verbreitern und das Gesamtmarktwachstum dämpfen, ohne es umzukehren.
Wie wird der Generikaeintritt den Markenumsatz bei NOACs beeinflussen?
Patentabläufe für Apixaban und Rivaroxaban werden die Margen komprimieren, aber den Zugang verbessern, was das Gesamtmarktwachstum dämpft, ohne es umzukehren.