
Antisense Oligonukleotide Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.87 Milliarden US-Dollar |
| Marktgröße (2032) | 7.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.64 % |
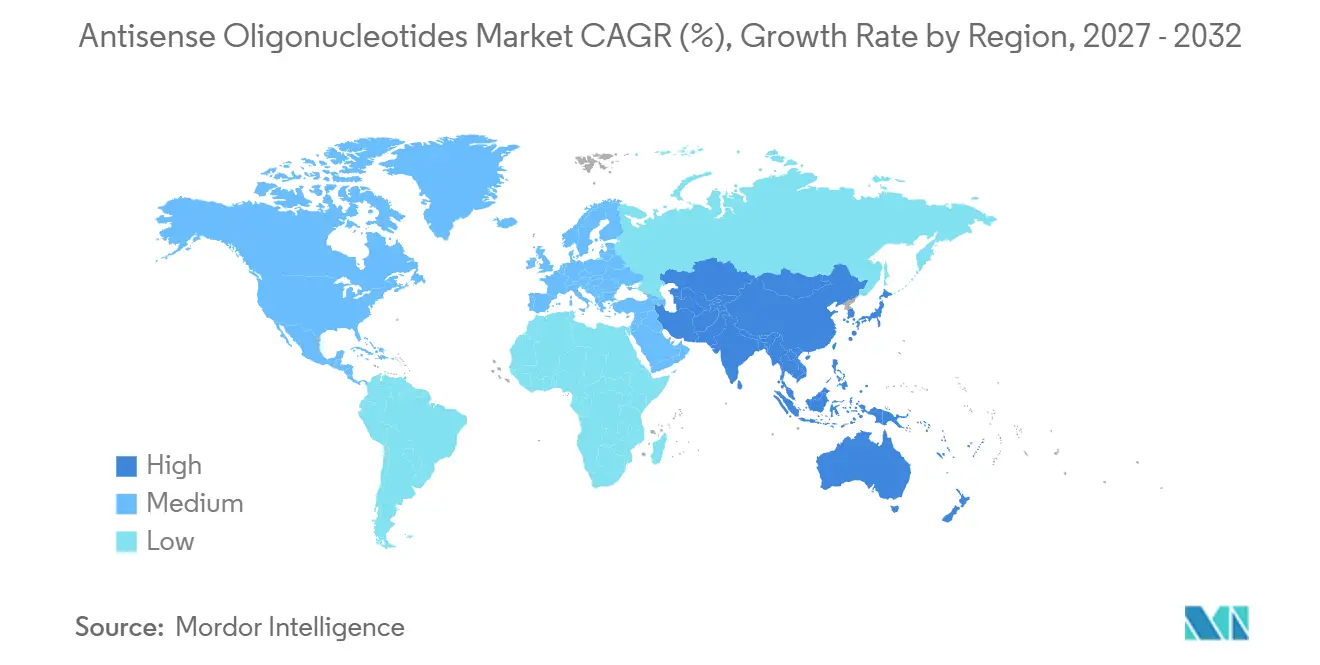
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
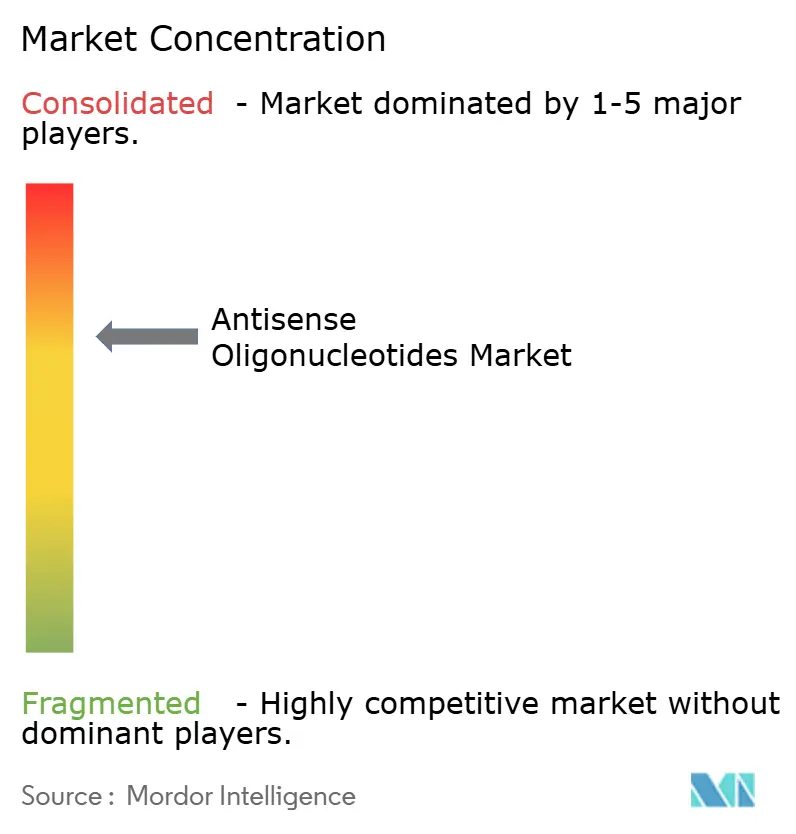
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Antisense Oligonukleotide Marktanalyse von Mordor Intelligence
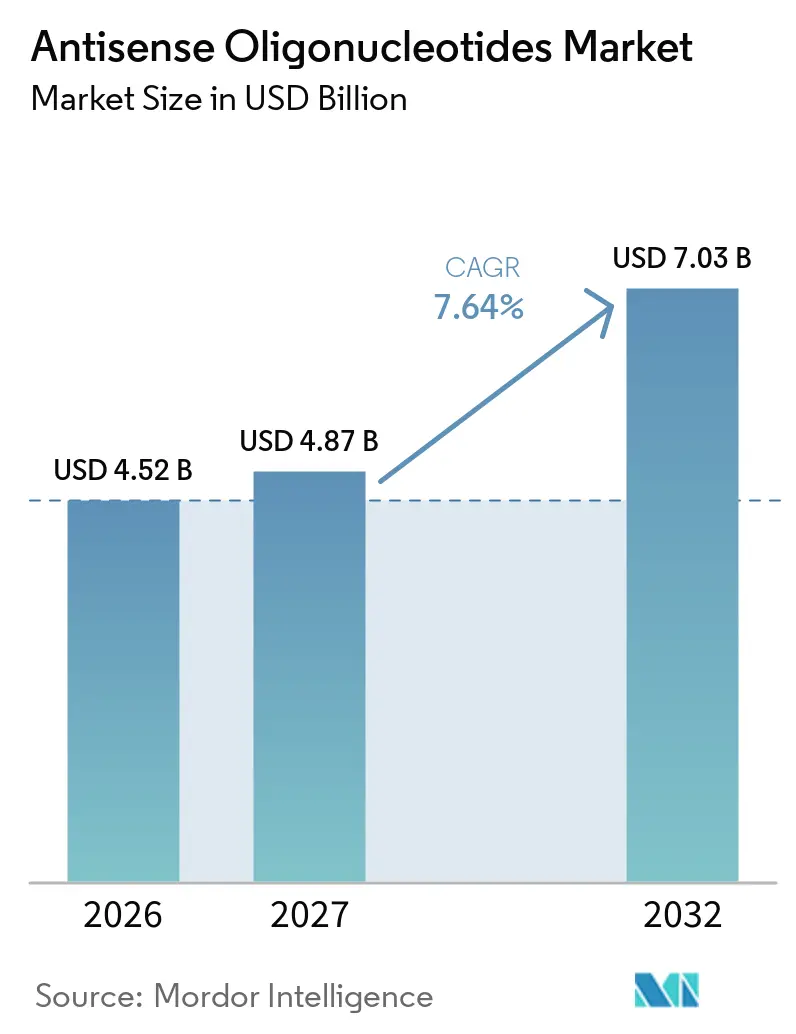
Die Größe des Antisense-Oligonukleotide-Markts wurde im Jahr 2026 auf 4,52 Milliarden USD geschätzt und wird voraussichtlich von 4,87 Milliarden USD im Jahr 2027 auf 7,03 Milliarden USD bis 2032 wachsen, mit einer CAGR von 7,64 % während des Prognosezeitraums (2027–2032).
Phosphorothioat-modifizierte Moleküle dominieren derzeit die Umsätze, doch Chemikalien der nächsten Generation mit eingeschränktem Ethyl (cEt) expandieren schneller, was den Wandel des Marktes hin zu höherer Wirksamkeit bei niedrigeren Dosen widerspiegelt. Die therapeutische Nachfrage bleibt in neurologischen und neuromuskulären Erkrankungen verankert, obwohl Onkologie-Pipelines sich beschleunigen, da KRAS- und TP53-Spleißmodulatoren mittlere klinische Phasen durchlaufen. Die klinische Präferenz für intrathekale Dosierung unterstreicht die Konzentration auf Indikationen des zentralen Nervensystems, während frühe orale Kandidaten eine langfristige Chance aufzeigen, chronische Therapien von Injektionen wegzubewegen. Die Auslagerung an Auftragsforschungs- und Auftragsfertigungsorganisationen (CROs/CMOs) nimmt zu, da Sponsoren die spezialisierte Ausrüstung und das Fachwissen für die komplexe Phosphoramidit-Synthese benötigen.
Wichtigste Erkenntnisse des Berichts
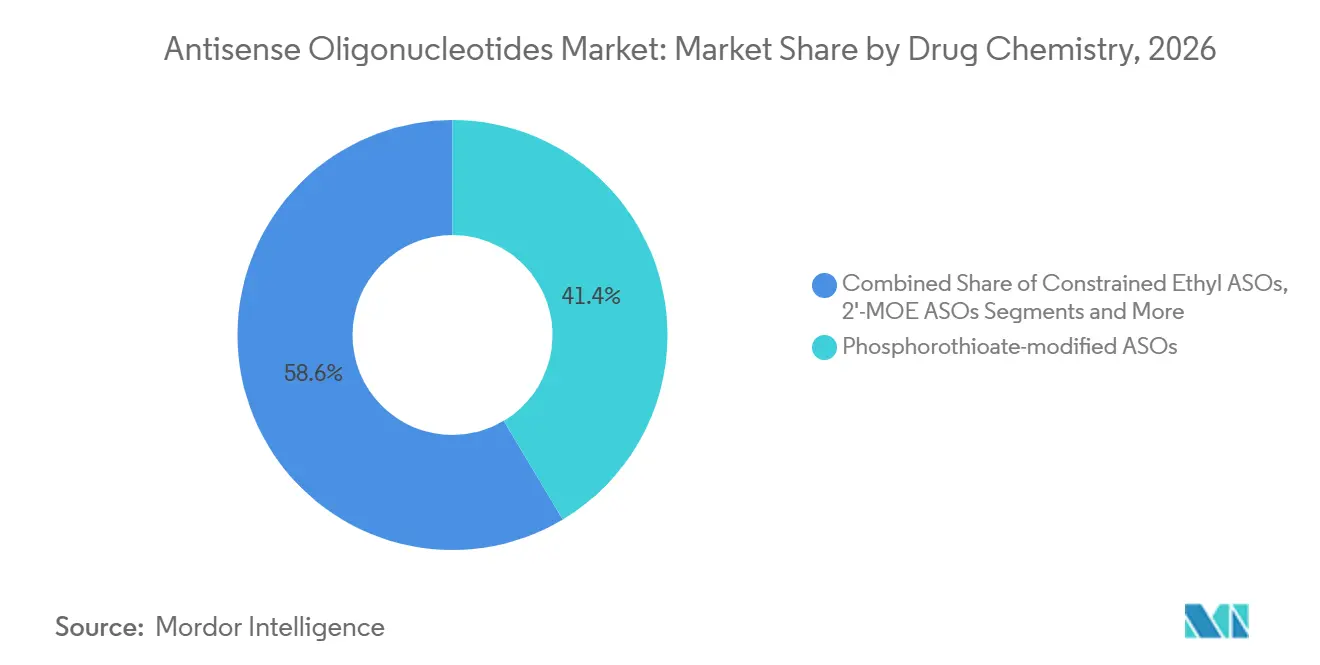
- Nach Arzneimittelchemie hielten phosphorothioat-modifizierte Antisense-Oligonukleotide im Jahr 2026 einen Marktanteil von 41,43 % am Antisense-Oligonukleotide-Markt. Constrained-Ethyl-ASOs werden voraussichtlich die schnellste Segmentexpansion mit einer CAGR von 11,44 % bis 2032 verzeichnen.
- Nach therapeutischem Bereich generierten neurologische und neuromuskuläre Erkrankungen 37,55 % des Umsatzes im Jahr 2026. Onkologische Anwendungen werden voraussichtlich mit einer CAGR von 10,32 % wachsen, dem schnellsten Wert unter allen therapeutischen Bereichen.
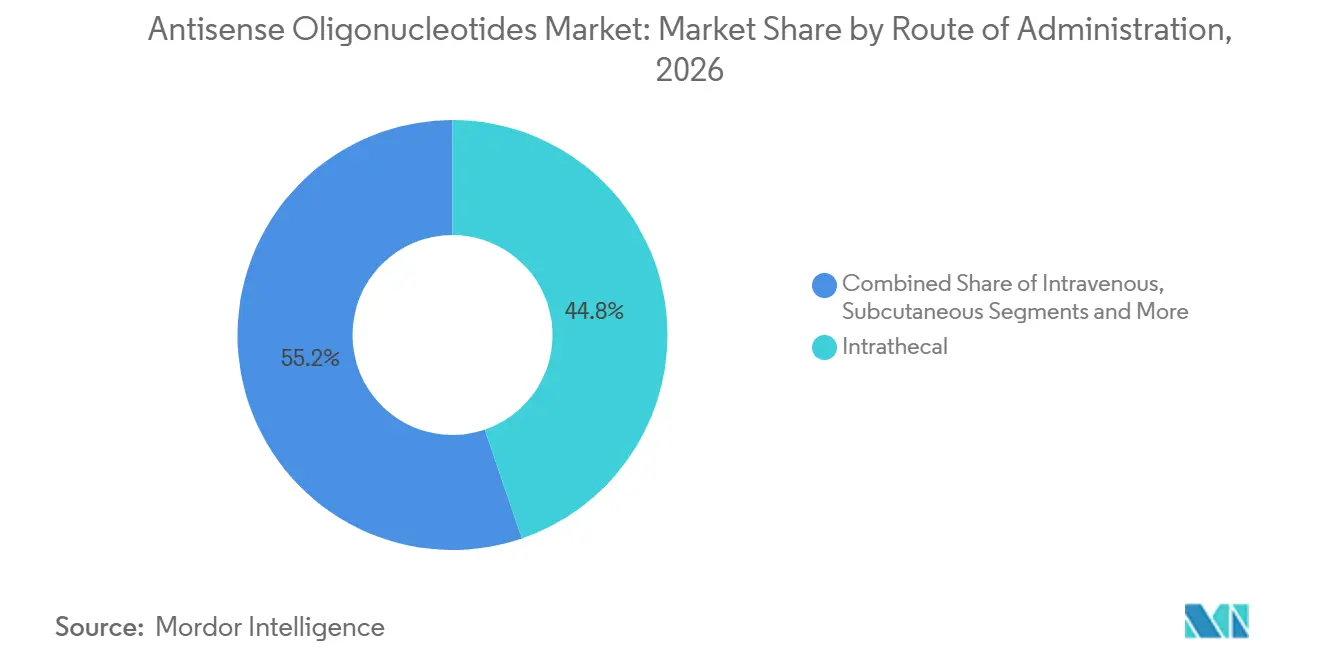
- Nach Verabreichungsweg erfasste die intrathekale Verabreichung 44,77 % des Umsatzes im Jahr 2026. Orale Formulierungen werden voraussichtlich mit einer CAGR von 9,29 % wachsen und alle anderen Verabreichungswege übertreffen.
- Nach Endnutzer entfielen auf akademische und Forschungseinrichtungen 39,64 % der Nachfrage im Jahr 2026. CROs und CMOs werden voraussichtlich den stärksten Anstieg verzeichnen und bis 2032 mit einer CAGR von 10,26 % wachsen.
- Nach Geografie trug Nordamerika 56,52 % des Umsatzes im Jahr 2026 bei. Der asiatisch-pazifische Raum wird voraussichtlich das höchste regionale Wachstum erzielen, mit einer prognostizierten CAGR von 9,13 % über den Prognosezeitraum.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz genetischer und seltener Erkrankungen | +1.8% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende FDA/EMA-Zulassungen von ASO-Arzneimitteln | +1.5% | Nordamerika, Europa, Ausstrahlungseffekt auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Oligonukleotidchemie und -verabreichung | +1.3% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende F&E-Investitionen und Partnerschaften mit großen Pharmaunternehmen | +1.2% | Nordamerika, Europa, aufstrebender asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Dezentralisierte GMP-Einrichtungen zur Senkung des Versorgungsrisikos | +0.9% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Antisense-Design-Plattformen | +0.8% | Nordamerika, Europa, früher asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz genetischer und seltener Erkrankungen
Neugeborenen-Screening-Programme erkennen spinale Muskelatrophie nun in 48 US-Bundesstaaten und in der gesamten Europäischen Union und erweitern den anspruchsberechtigten Patientenpool für spleißmodulierende Behandlungen seit 2023 um 22 %. Europäische Krankheitsregister berichten von einem zweistelligen Wachstum bei bestätigten Diagnosen der Duchenne-Muskeldystrophie, hauptsächlich aufgrund des breiteren Zugangs zur genetischen Sequenzierung. Die Prävalenz der Huntington-Krankheit ist in westlichen Bevölkerungen auf 1 von 7.500 gestiegen, aber weniger als 8 % der genpositiven Personen erhalten eine krankheitsmodifizierende Therapie. Verbesserte Bildgebung hat eine größere Population mit Transthyretin-Amyloidose aufgedeckt, wobei schätzungsweise 50.000 US-Patienten nun als behandlungsberechtigt gelten.[1] Insgesamt erhöht die frühere genetische Diagnose die adressierbare Basis für Antisense-Interventionen bei neuromuskulären und kardiometabolischen Erkrankungen.
Zunehmende FDA/EMA-Zulassungen von ASO-Arzneimitteln
Die US-amerikanische FDA erteilte 2024 drei Antisense-Arzneimitteln eine beschleunigte Zulassung, die höchste jährliche Anzahl seit Nusinersen im Jahr 2016. Die Europäische Arzneimittel-Agentur folgte Anfang 2025 mit zwei bedingten Zulassungen, die beide auf natürlichen Verlaufskontrollen basieren, um Entwicklungszyklen zu verkürzen.[2] Die japanische Behörde für Arzneimittel und Medizinprodukte fügte eine Sakigake-Bezeichnung speziell für Oligonukleotide hinzu und verkürzte die Prüfzeit auf sechs Monate.[3] Chinas erste im Inland entwickelte Antisense-Therapie erhielt im Dezember 2025 die Zulassung und bestätigt die globale Konvergenz der Regulierungswege. Schnellere Zulassungen beschleunigen die kommerzielle Akzeptanz und stärken das Vertrauen der Sponsoren in die Modalität.
Fortschritte in der Oligonukleotidchemie und -verabreichung
Constrained-Ethyl-Gerüste liefern in Primaten-Studien eine um 40 % höhere mRNA-Suppression im Vergleich zu herkömmlichen 2'-O-Methoxyethyl-Designs. An Transferrin-Rezeptor-Antikörper konjugierte Locked-Nucleic-Acid-Gapmere erzielen eine dreifach höhere Gehirndurchdringung und stärken Programme für die Huntington-Krankheit. Peptid-Nukleinsäure-Gerüste zeigen in vitro eine vernachlässigbare Off-Target-Hybridisierung und mindern damit ein langjähriges Sicherheitsproblem. Frühe orale Formulierungen erreichen in Phase I eine Bioverfügbarkeit von 12 %, ein Meilenstein, der eine selbst verabreichte chronische Dosierung ermöglichen könnte. Insgesamt reduziert die Chemieinnovation die Dosierungshäufigkeit, verbessert die Gewebeselektivität und steigert die Therapietreue der Patienten.
Wachsende F&E-Investitionen und Partnerschaften mit großen Pharmaunternehmen
Novartis verpflichtete sich zu Vorauszahlungen und Meilensteinzahlungen in Höhe von 2,9 Milliarden USD an Ionis im Rahmen von vier Antisense-Vereinbarungen mit Schwerpunkt auf kardiovaskulären und renalen Zielen. Sanofi investierte 450 Millionen USD in den Bau einer dedizierten Oligonukleotid-Anlage in Massachusetts, während GlaxoSmithKline einen Co-Entwicklungsvertrag im Wert von 1,2 Milliarden USD mit Arrowhead einging. Die Risikokapitalfinanzierung für auf Oligonukleotide ausgerichtete Start-ups erreichte 2024 3,4 Milliarden USD, ein Anstieg von 28 % im Jahresvergleich. Dieser Kapitalzufluss reduziert das Risiko klinischer Vermögenswerte und unterstützt die Pipeline-Breite über seltene neurologische Indikationen hinaus.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Entwicklungs- und Herstellungskosten | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Verabreichungsherausforderungen und Off-Target-Toxizitäten | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Handelszölle auf Nukleotid-Rohstoffe | -0.4% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in der Oligo-Bioinformatik und -Produktion | -0.3% | Global, akut im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungs- und Herstellungskosten
Klinisch-qualifizierte Phosphorothioat-Bausteine kosten 80.000–120.000 USD pro Kilogramm, was auf den begrenzten Wettbewerb unter den Lieferanten zurückzuführen ist. Phase-III-Studien für Antisense-Arzneimittel bei seltenen Erkrankungen kosteten 2024 im Durchschnitt 180 Millionen USD, bedingt durch langwierige Vergleiche mit dem natürlichen Krankheitsverlauf. Die nachgelagerte Aufreinigung macht trotz Bemühungen um die Einführung kontinuierlicher Verarbeitung bis zu 40 % der gesamten Herstellungskosten aus. Die Kapitalintensität von GMP-Einrichtungen übersteigt 200 Millionen USD und schränkt die Beteiligung auf gut finanzierte Sponsoren ein.
Verabreichungsherausforderungen und Off-Target-Toxizitäten
In gepoolten Analysen trat Hepatotoxizität bei 18 % der Teilnehmer auf, die hochdosierte Phosphorothioat-ASOs erhielten. Thrombozytensenkungen, die mit Off-Target-Bindung zusammenhängen, erzwangen eine zweiwöchentliche Überwachung in kardiovaskulären Studien. Die intrathekale Dosierung birgt ein Risiko von 0,5 % für aseptische Meningitis. Injektionsstellenreaktionen und renale tubuläre Toxizität schränken die Dosisobergrenzen weiter ein und verengen die anspruchsberechtigten Populationen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffchemie:
Constrained-Ethyl-Formulierungen definieren Wirksamkeitsmaßstäbe neuPhosphorothioat-Konstrukte hielten im Jahr 2026 einen Umsatzanteil von 41,43 %, gestützt durch Blockbuster-Marken wie Nusinersen. Constrained-Ethyl-Designs werden voraussichtlich mit einer CAGR von 11,44 % wachsen und ziehen Sponsoren mit höherer Affinität und reduziertem Off-Target-Risiko an. Locked-Nucleic-Acid-Gapmer hielten einen Anteil von etwa 18 % und gewinnen für hirngängige Anwendungen an Bedeutung. Phosphorodiamidat-Morpholinos machen etwa 12 % aus, hauptsächlich bei Duchenne-Muskeldystrophie, während Peptid-Nukleinsäure-Kandidaten unter 5 % halten, aber aufgrund ihrer Nuklease-Resistenz Investitionen anziehen. Die Marktgröße für Antisense-Oligonukleotide im Bereich der Constrained-Ethyl-Chemie wird sich voraussichtlich erheblich ausweiten, da Zusammensetzungspatente die Exklusivität verlängern.
Die Breite der Pipeline deutet auf anhaltende Dynamik hin. cEt-Gerüste liefern gleichwertige Wirksamkeit bei einem Drittel der Dosis und senken die Herstellungskosten pro Patient. Regulierungsbehörden erkennen cEt und LNA als eigenständige Einheiten an, was neue Patentportfolios ermöglicht und das Lebenszyklusmanagement risikoärmer gestaltet.

Nach Therapiebereich:
Onkologische Spleißmodulatoren fordern die neurologische Dominanz herausNeurologische und neuromuskuläre Erkrankungen generierten 37,55 % des Umsatzes im Jahr 2026, angeführt von spinaler Muskelatrophie, Duchenne-Muskeldystrophie und Transthyretin-Amyloidose. Onkologische Pipelines werden jedoch voraussichtlich eine CAGR von 10,32 % erzielen, die schnellste innerhalb des Antisense-Oligonukleotide-Markts. Kardiometabolische Indikationen repräsentieren einen Anteil von etwa 22 %, gestützt durch APOC3-Inhibitoren, die Triglyzeride um bis zu 70 % reduzieren. Die Ophthalmologie liegt bei etwa 8 % dank intravitrealer Programme für erbliche Netzhautdystrophien.
Klinische Belege rund um die KRAS-G12D-Spleißmodulation und das TP53-Exon-Skipping ziehen interdisziplinäres Kapital an. Die Marktgröße für Antisense-Oligonukleotide im Onkologiebereich wird voraussichtlich stark expandieren, sobald First-in-Class-Zulassungen vorliegen, unterstützt durch bestehende Erstattungswege für Chemotherapie. Unterdessen bleiben Anwendungen bei Infektionskrankheiten und Autoimmunerkrankungen noch in einem frühen Stadium, profitieren jedoch von modularem Design und schnellen Herstellungszyklen.
Nach Verabreichungsweg:
Orale Formulierungen nähern sich der klinischen RealisierbarkeitDie intrathekale Dosierung erfasste im Jahr 2026 einen Anteil von 44,77 %, was den Fokus auf das Zentralnervensystem bei zugelassenen Produkten widerspiegelt. Die subkutane Injektion folgte mit etwa 28 % und wird für Lipid- und Nierenziele bevorzugt. Die intravenöse Verabreichung trug in akuten onkologischen Umgebungen etwa 18 % bei. Orale Formulierungen, obwohl noch vor der Markteinführung, werden mit einer CAGR von 9,29 % prognostiziert, da die Bioverfügbarkeit über den für chronische Erkrankungen erforderlichen Schwellenwert von 10 % steigt. Der Antisense-Oligonukleotide-Marktanteil oraler Produkte könnte bis 2032 hohe einstellige Prozentwerte erreichen, wenn laufende Phase-II-Studien die Machbarkeit einer einmal täglichen Tablette bestätigen.
Regulierungsbehörden verlangen dosisabhängige Pharmakokinetik und stabile Plasmaspiegel fr orale Zulassungsanträge, was Sponsoren dazu veranlasst, in magensaftresistente Beschichtungen und Matrices mit kontrollierter Freisetzung zu investieren. Ein Erfolg würde Antisense-Therapien als Mainstream-Optionen neben niedermolekularen Wirkstoffen neu positionieren und den Patientenzugang erweitern.
Nach Endnutzer:
Spezialisierung von CROs und CMOs beschleunigt den Outsourcing-WandelAkademische und Forschungseinrichtungen machten im Jahr 2026 39,64 % der Nachfrage aus, angetrieben durch öffentliche Fördermittel von über 600 Millionen USD. Pharmazeutische und Biotechnologieunternehmen hielten etwa 32 %, da führende Marktteilnehmer Kapital in späte klinische Studien lenkten. CROs und CMOs wachsen mit einer CAGR von 10,26 % und spiegeln die Präferenz des Antisense-Oligonukleotide-Markts für spezialisierte Synthesekapazitäten gegenüber kostenintensiven internen Aufbauten wider. Krankenhäuser und Fachkliniken trugen etwa 12 % bei, hauptsächlich durch intrathekale Verabreichungsleistungen.
Erweiterte CMO-Linien in Brüssel, Singapur und Südkorea werden voraussichtlich die Vorlaufzeiten für Phase-III-Material von 18 auf unter 12 Monate verkürzen und damit einen chronischen Engpass beseitigen. Die Auslagerungsquoten unter Biotech-Sponsoren stiegen von 55 % im Jahr 2023 auf 68 % im Jahr 2025, eine Entwicklung, die der Reifekurve des Biologika-Sektors entspricht.
Geografische Analyse
Antisense-Oligonukleotide-Markt in Nordamerika, Europa und APAC
Nordamerika generierte im Jahr 2026 56,52 % des Umsatzes, da die FDA innerhalb von zwei Jahren sechs Prioritätsprüfungen gewährte und Medicare Teil B 80 % der Kosten für intrathekale Eingriffe erstattete. Europa lieferte 24 %, konzentriert in Deutschland, Frankreich und dem Vereinigten Königreich, wo Orphan-Drug-Rahmenbedingungen eine Erstattung innerhalb von 90 Tagen nach Zulassung vorschreiben. Für den asiatisch-pazifischen Raum wird eine CAGR von 9,13 % prognostiziert, da die Nationale Medizinproduktebehörde Chinas und Japans Sakigake-Verfahren lokale Markteinführungen beschleunigen.
Antisense-Oligonukleotide-Markt im Nahen Osten, Afrika und Südamerika
Der Nahe Osten und Afrika trugen etwa 3 % bei, nachdem Saudi-Arabien einen Fonds für seltene Krankheiten in Höhe von 150 Millionen USD eingeführt hatte. Südamerika blieb unter 2 %, bedingt durch begrenzte Erstattungsmöglichkeiten, obwohl Brasilien seine erste Antisense-Therapie im Rahmen eines beschleunigten Verfahrens zugelassen hat. Die regulatorische Harmonisierung über den International Council for Harmonisation verkürzt die globalen Markteinführungslücken von 36 auf 18 Monate – ein Vorteil für ultra-seltene Indikationen mit geografisch verstreuten Patienten.
Antisense-Oligonukleotide-Markt im asiatisch-pazifischen Raum und in Europa
Regionale Investitionen in die Fertigung begleiten die Zulassungen. Lonzas Werk in Singapur wird den Antisense-Oligonukleotide-Markt im asiatisch-pazifischen Raum bedienen, während Catalents Anlage in Brüssel die EU-Nachfrage unterstützt. Eine solche Kapazitätslokalisierung mindert das Zollrisiko und positioniert jede Region für eine schnellere Skalierung nach der Zulassung.
Wettbewerbslandschaft
Ionis, Biogen und Sarepta Therapeutics kontrollierten gemeinsam einen Großteil des kommerziellen Umsatzes im Jahr 2026, was auf ein mäßig konzentriertes Feld hindeutet. Ionis lizenzierte 11 Programme an Large-Cap-Partner und behielt dabei zweistellige Lizenzgebühren, während das Risiko in der Spätphase verteilt wurde. Sanofis Anlage im Wert von 450 Millionen USD und Novartis' Kapazitätsvereinbarung mit Lonza signalisieren eine zunehmende vertikale Integration. Wave Life Sciences und Avidity Biosciences differenzieren sich durch stereopure bzw. Antikörper-Oligonukleotid-Konjugat-Plattformen und zogen zusammen 600 Millionen USD an Kapital an.
Nischenanbieter verfolgen bisher unbesetzte Indikationen. Antisense Therapeutics konzentriert sich auf das Duchenne-Exon-44-Skipping, während Regulus Therapeutics die microRNA-Inhibition vorantreibt. Patentabläufe drohen für Phosphorothioat-Arzneimittel der ersten Generation und wecken das Interesse an Biosimilars, insbesondere von indischen und chinesischen Unternehmen, die analytische Vergleichbarkeitspakete vorbereiten.
Die Wettbewerbsintensität ist in den neurologischen und kardiometabolischen Segmenten am höchsten, in denen jeweils vier bis sechs überlappende Programme vorhanden sind. Die Onkologie- und Autoimmunbereiche sind weniger stark besetzt und bieten potenziellen First-Mover-Vorteil. Insgesamt bleibt der Antisense-Oligonukleotide-Markt dynamisch, da chemische Verschiebungen und Durchbrüche bei der Wirkstoffverabreichung die Markteintrittsbarrieren neu definieren.
Marktführer im Bereich Antisense Oligonukleotide
-
Ionis Pharmaceuticals
-
Sarepta Therapeutics
-
Biogen
-
Wave Life Sciences
-
Alnylam Pharmaceuticals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Antisense-Oligonukleotide-Markt Unternehmen in diesem Bericht
- Akcea Therapeutics
- Alnylam Pharmaceuticals
- Antisense Therapeutics Ltd
- Arrowhead Pharmaceuticals
- Avidity Biosciences
- Biogen
- Dicerna Pharmaceuticals
- Dynacure
- GlaxoSmithKline
- Ionis Pharmaceuticals
- n-Lorem Foundation
- Novartis
- ProQR Therapeutics
- Regulus Therapeutics
- Sanofi
- Sarepta Therapeutics
- Silence Therapeutics plc
- Stoke Therapeutics
- Wave Life Sciences
Neueste Industrielle Entwicklungen in Antisense-Oligonukleotide-Markt
- Dezember 2025: Protalix BioTherapeutics und Secarna Pharmaceuticals gründeten eine Entdeckungskooperation mit dem Ziel seltener Nierenerkrankungen.
- Dezember 2025: Stoke Therapeutics und Biogen präsentierten Zorevunersen-Daten, die eine Krankheitsmodifikation beim Dravet-Syndrom unterstützen.
- September 2025: Ionis berichtete über positive Pivotaldaten für Zilganersen bei der Alexander-Krankheit und positioniert die Therapie für eine FDA-Einreichung.
Umfang des globalen Antisense Oligonukleotide Marktberichts
Antisense Oligonukleotide (ASOs) sind kurze, synthetische Nukleinsäurestränge (DNA oder RNA, 13–30 Nukleotide), die so konzipiert sind, dass sie an spezifische RNA-Sequenzen binden und die Genexpression modulieren, und die eine gezielte Therapie für genetische Erkrankungen, Krebserkrankungen und Virusinfektionen bieten.
Der Antisense Oligonukleotide Marktbericht ist segmentiert nach Wirkstoffchemie, Therapiebereich, Verabreichungsweg, Endnutzer und Geografie. Nach Wirkstoffchemie ist der Markt segmentiert in Phosphorothioat-modifizierte ASOs, 2'-O-Methoxyethyl-ASOs, Locked-Nucleic-Acid-Gapmere, Constrained-Ethyl-ASOs, PMO-Morpholino-ASOs und Peptid-Nukleinsäure-ASOs. Nach Therapiebereich ist der Markt segmentiert in neurologische & neuromuskuläre Erkrankungen, Onkologie, kardiometabolische & renale Erkrankungen, Ophthalmologie, Infektionskrankheiten, metabolische & endokrine Erkrankungen und Autoimmunerkrankungen. Nach Verabreichungsweg ist der Markt segmentiert in intrathekal, intravenös, subkutan, oral und topische/lokalisierte Verabreichung. Nach Endnutzer ist der Markt segmentiert in Pharma- & Biotechnologieunternehmen, akademische & Forschungsinstitute, Krankenhäuser & Fachkliniken sowie CROs & CMOs. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten & Afrika und Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Phosphorothioat-modifizierte ASOs |
| 2'-O-Methoxyethyl (2'-MOE) ASOs |
| Locked-Nucleic-Acid (LNA) Gapmere |
| Constrained-Ethyl (cEt) ASOs |
| PMO-Morpholino-ASOs |
| Peptid-Nukleinsäure (PNA) ASOs |
| Neurologische und neuromuskuläre Erkrankungen |
| Onkologie |
| Kardiometabolische und renale Erkrankungen |
| Ophthalmologie |
| Infektionskrankheiten |
| Metabolische und endokrine Erkrankungen |
| Autoimmunerkrankungen |
| Intrathekal |
| Intravenös |
| Subkutan |
| Oral (in Entwicklung) |
| Topische / lokalisierte Verabreichung |
| Pharma- und Biotechnologieunternehmen |
| Akademische und Forschungsinstitute |
| Krankenhäuser und Fachkliniken |
| CROs und CMOs |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffchemie | Phosphorothioat-modifizierte ASOs | |
| 2'-O-Methoxyethyl (2'-MOE) ASOs | ||
| Locked-Nucleic-Acid (LNA) Gapmere | ||
| Constrained-Ethyl (cEt) ASOs | ||
| PMO-Morpholino-ASOs | ||
| Peptid-Nukleinsäure (PNA) ASOs | ||
| Nach Therapiebereich | Neurologische und neuromuskuläre Erkrankungen | |
| Onkologie | ||
| Kardiometabolische und renale Erkrankungen | ||
| Ophthalmologie | ||
| Infektionskrankheiten | ||
| Metabolische und endokrine Erkrankungen | ||
| Autoimmunerkrankungen | ||
| Nach Verabreichungsweg | Intrathekal | |
| Intravenös | ||
| Subkutan | ||
| Oral (in Entwicklung) | ||
| Topische / lokalisierte Verabreichung | ||
| Nach Endnutzer | Pharma- und Biotechnologieunternehmen | |
| Akademische und Forschungsinstitute | ||
| Krankenhäuser und Fachkliniken | ||
| CROs und CMOs | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Antisense-Oligonukleotide-Markt im Jahr 2027?
Der Markt wurde im Jahr 2027 auf 4,87 Milliarden USD geschätzt und wird voraussichtlich bis 2032 auf 7,03 Milliarden USD wachsen.
Welche Wirkstoffchemie wächst am schnellsten?
Constrained-Ethyl-Formulierungen führen das Wachstum an, mit einer bis 2032 prognostizierten CAGR von 11,44 %.
Welcher Therapiebereich bietet das höchste zukünftige Potenzial?
Die Onkologie zeigt die stärksten Aussichten mit einer CAGR von 10,32 %, da KRAS- und TP53-Programme voranschreiten.
Warum gewinnen CROs und CMOs Marktanteile?
Spezialisierte Syntheseausrüstung, Fachkräftemangel und hohe Kapitalkosten treiben Sponsoren dazu, die GMP-Produktion auszulagern, was zu einer CAGR von 10,26 % für Dienstleister führt.
Welche Region wird sich am schnellsten entwickeln?
Für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 9,13 % prognostiziert, unterstützt durch beschleunigte Zulassungsverfahren in China und Japan.
Sind orale Antisense-Arzneimittel realistisch?
Phase-I-Daten, die eine Bioverfügbarkeit von 12 % zeigen, legen nahe, dass orale Produkte für chronische Indikationen später im Prognosezeitraum kommerzielle Realisierbarkeit erreichen könnten.