
Marktgröße und Marktanteil für Cluster-Kopfschmerz-Medikamente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 491.16 Millionen US-Dollar |
| Marktgröße (2031) | 671.35 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Cluster-Kopfschmerz-Medikamente von Mordor Intelligence
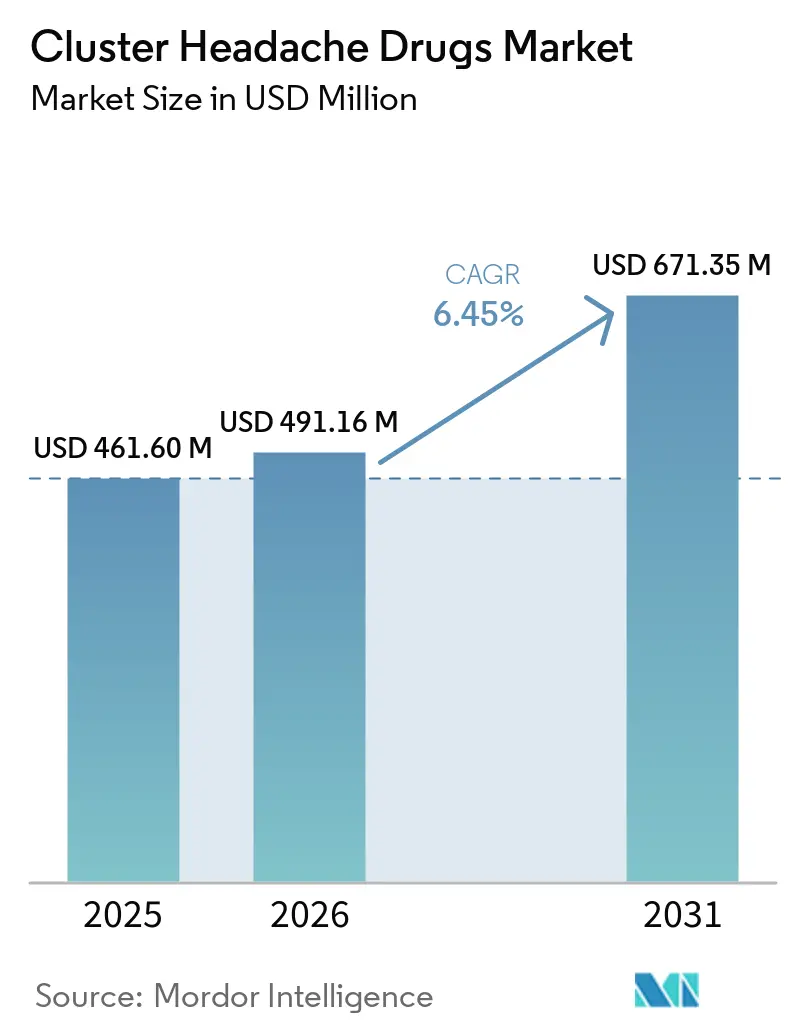
Die Marktgröße für Cluster-Kopfschmerz-Medikamente wird auf 461,60 Millionen USD im Jahr 2025, 491,16 Millionen USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 671,35 Millionen USD erreichen, mit einer CAGR von 6,45 % von 2026 bis 2031.
Die wachsende Akzeptanz monoklonaler Antikörper gegen das Calcitonin-Gen-verwandte Peptid (CGRP), beschleunigte regulatorische Anreize für Medikamente gegen seltene Krankheiten und die zunehmende Nutzung nicht-invasiver Neuromodulationsgeräte bilden das Fundament dieser stetigen Expansion. Der klinische Wandel hin zur Präventivversorgung gewinnt weiter an Dynamik, da Kostenträger und Leistungserbringer die Kosten- und Lebensqualitätsvorteile einer Minimierung der Anfallshäufigkeit gegenüber der ausschließlichen Abhängigkeit von akuten Notfalltherapien erkennen. Gerätehersteller nutzen diesen Trend durch kompakte, patientengesteuerte Stimulationsplattformen, die Behandlungsverzögerungen reduzieren. Gleichzeitig verbessert die stärkere Integration der Telemedizin in die neurologische Praxis die Diagnosezeiten und verringert die Reisebelastung für Patienten, die weit von städtischen Fachzentren entfernt leben. Sich weiterentwickelnde Erstattungsrahmen, die klinische Ergebnisse statt Stückverkäufe honorieren, ermutigen Hersteller zudem, Behandlungspakete zu entwickeln, die Aufklärung und Therapietreue-Unterstützung einschließen.
Wichtigste Erkenntnisse des Berichts
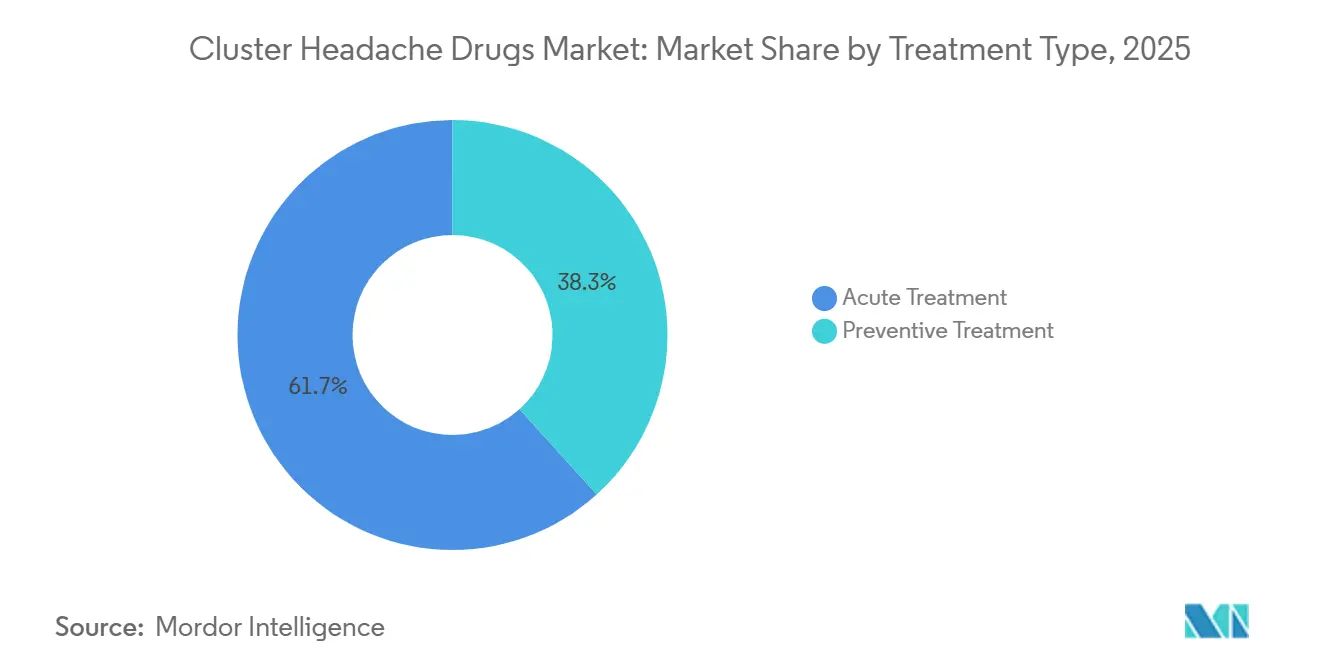
- Nach Behandlungsart hielt die Akutversorgung im Jahr 2025 einen Marktanteil von 61,7 % am Markt für Cluster-Kopfschmerz-Medikamente, während die Präventivversorgung bis 2031 voraussichtlich mit einer CAGR von 19,3 % wachsen wird.
- Nach Wirkstoffklasse hielten CGRP-monoklonale Antikörper im Jahr 2025 einen Anteil von 30,4 % an der Marktgröße für Cluster-Kopfschmerz-Medikamente und entwickeln sich bis 2031 mit einer CAGR von 23,5 % weiter.
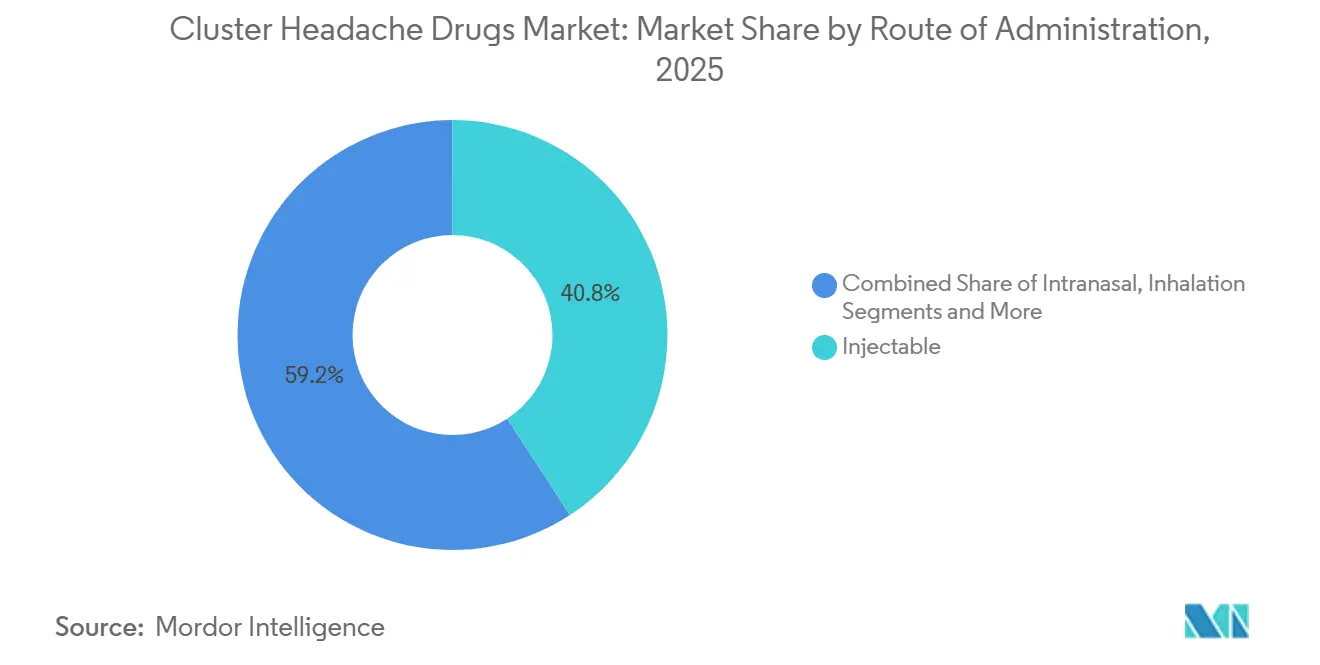
- Nach Verabreichungsweg dominierten injizierbare Formen mit einem Umsatzanteil von 40,8 % im Jahr 2025, während Neuromodulationsgeräte voraussichtlich mit der höchsten CAGR von 22,1 % bis 2031 wachsen werden.
- Nach Vertriebskanal führten Krankenhausapotheken mit einem Anteil von 46,3 % im Jahr 2025; Online-Apotheken werden voraussichtlich bis 2031 mit einer CAGR von 17,6 % expandieren.
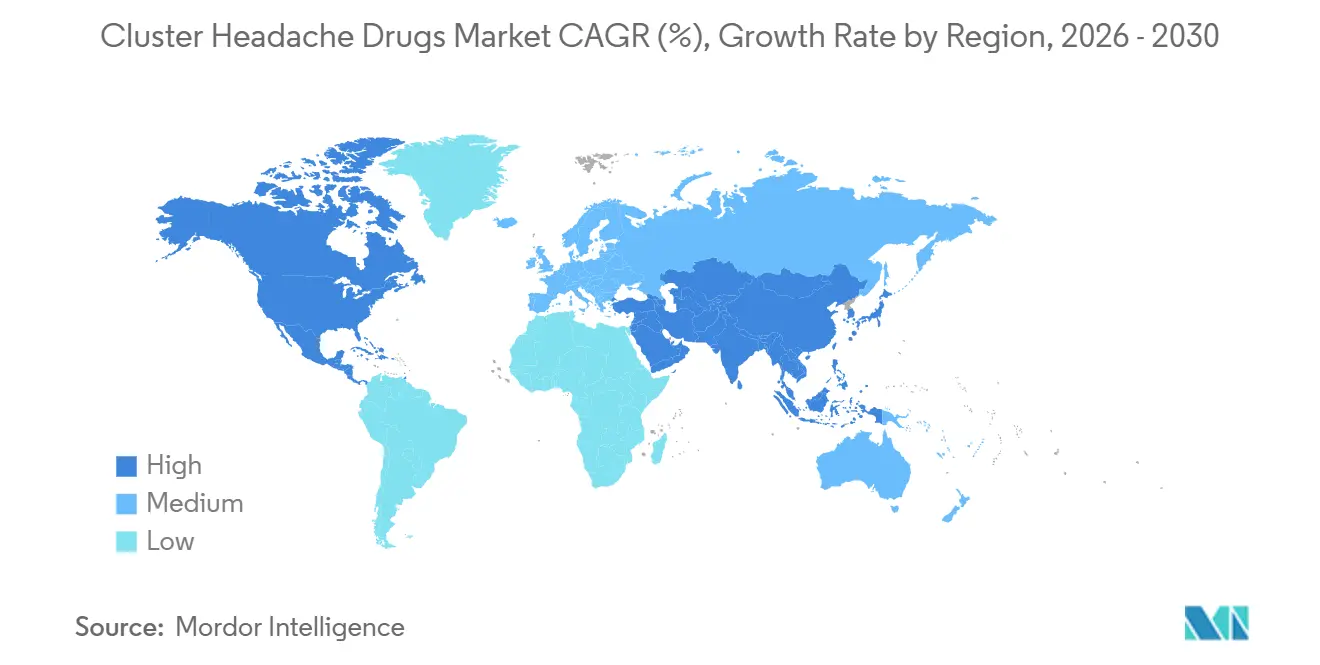
- Nach Geografie dominierte Nordamerika mit 43,7 % des Umsatzes im Jahr 2025, während Asien-Pazifik voraussichtlich die stärkste CAGR von 9,8 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender diagnostizierter Patientenpool | 1.20% | Nordamerika, Westeuropa, Ostasien | Mittelfristig (2–4 Jahre) |
| Ausbau der Pipelines für zielgerichtete Biologika | 2.10% | Nordamerika, Europäische Union, Japan | Langfristig (≥ 4 Jahre) |
| Steigende Gesundheitsausgaben und Subventionen | 0.80% | OECD-Märkte | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei der Arzneimittelverabreichung und Neuromodulation | 1.40% | Vereinigte Staaten, Deutschland, Japan | Mittelfristig (2–4 Jahre) |
| Wachstum spezialisierter Kliniken und Telemedizin | 0.60% | Globale ländlich-städtische Korridore | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Anreize für Orphan-Arzneimittel | 0.40% | Vereinigte Staaten, Europäische Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender diagnostizierter Patientenpool
Die frühere Erkennung trigeminaler autonomer Zephalalgien verkürzt die historisch mehrjährige Wartezeit bis zu einer genauen Diagnose. Intensivierte Schulungen in der Primärversorgung und algorithmusbasierte Telekonsultationen ermöglichen es Ärzten, charakteristische einseitige Schmerzmuster innerhalb von Monaten nach Beginn zu identifizieren. Nationale Kopfschmerzregister berichten von einem stetigen Anstieg neu kodierter Cluster-Kopfschmerz-Fälle, insbesondere in ländlichen Bezirken der USA, wo Tele-Neurologie-Plattformen sporadische Außensprechstunden ersetzt haben. Der wirtschaftliche Nutzen einer aggressiven Fallsuche ist überzeugend. Jeder nicht diagnostizierte Patient verursacht mehr als 11.000 USD an direkten und indirekten jährlichen Kosten, was Kostenträger dazu veranlasst, Aufklärungskampagnen und beschleunigte Überweisungswege zu finanzieren.[1] Gesundheitssysteme im asiatisch-pazifischen Raum übernehmen ähnliche Protokolle, was zu einem zweistelligen Wachstum bei der Patientenidentifikation in China und Indien beiträgt.
Ausbau der Pipelines für zielgerichtete Biologika
CGRP-monoklonale Antikörper wie Galcanezumab haben eine mediane Reduktion der wöchentlichen Anfallshäufigkeit um 52 % gezeigt und damit einen neuen Wirksamkeitsmaßstab für die Prävention episodischer Cluster-Kopfschmerzen gesetzt. Spätphasige Wirkstoffe, die auf das hypophysäre Adenylatzyklase-aktivierende Peptid (PACAP-38) und ATP-sensitive Kaliumkanäle abzielen, versprechen zusätzliche krankheitsmodifizierende Optionen. Amgens Phase-II-PAC1-Antagonist (AMG 301) hat multizentrische Dosisstudien aufgenommen, wobei Zwischenergebnisse für 2026 erwartet werden, während präklinische Kir6,1-Modulatoren günstige Blut-Hirn-Schranken-Penetrationsprofile zeigen.[2] Patentportfolios, die über 2035 hinausgehen, treiben Risikokapitalzuflüsse und Kreuzlizenzierungsvereinbarungen an und verstärken einen positiven Kreislauf der Pipeline-Innovation.
Technologische Fortschritte bei der Verabreichung und Neuromodulation
Die gerätegestützte Versorgung verlagert sich weg von krankenhausgebundenen Verfahren. ElectroCores handgehaltener Vagusnerv-Stimulator erzielte 2024 einen Umsatz von 25,2 Millionen USD, ein Anstieg von 57 % gegenüber dem Vorjahr, nachdem das US-Veteranenministerium Ende 2024 die elektronische Verschreibung vereinfacht hatte. Ebenso beseitigt die FDA-Zulassung von Amneals Brekiya-Autoinjektor im Mai 2025 die Anforderungen an die Kühlkette und ermöglicht die Verabreichung von Dihydroergotamin zu Hause innerhalb von Sekunden. Im Bereich der implantierbaren Geräte hat die okzipitale Nervenstimulation Ansprechraten von 60 % erzielt und nach 12 Monaten dominante Kosteneffektivitätsprofile gegenüber der Standardversorgung demonstriert.
Wachstum spezialisierter Kliniken und Telemedizin
Derzeit versorgen nur 564 zertifizierte Kopfschmerzspezialisten die auf 3.700 geschätzte US-Nachfrage, doch die Ausweitung der Telemedizin überbrückt diese Lücke. Eine 2024 veröffentlichte, begutachtete Studie verzeichnete eine Reduktion der monatlichen Kopfschmerztage um 55 % nach virtueller multidisziplinärer Versorgung sowie eine Senkung der Notaufnahmebesuche um 66 % innerhalb von 90 Tagen. Ländliche Patienten, die zuvor mehr als 80 Meilen für neurologische Termine zurücklegten, erhalten nun Behandlungspläne, Nachfüllgenehmigungen und Geräteanweisungen über verschlüsselte Videositzungen. Erstattungsparitätsvorschriften für Kostenträger, die 2025 in acht weiteren US-Bundesstaaten erlassen wurden, beschleunigen die Akzeptanz.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | |
|---|---|---|---|---|
| Hohe Behandlungskosten und Erschwinglichkeitshürden | -1.80% | Aufstrebendes Asien, Lateinamerika | Kurzfristig (≤ 2 Jahre) | |
| Fachkräftemangel und Diagnoseverzögerungen | -1.10% | Ländliches Nordamerika, Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) | |
| Langfristige Sicherheitsbedenken bei neuen Wirkstoffen | -0.70% | Globale Regulierungsbehörden | Langfristig (≥ 4 Jahre) | |
| Lieferkettenengpässe bei Akutarzneimitteln | -0.40% | Märkte, die auf einen einzigen API-Produktionsstandort angewiesen sind | Kurzfristig (≤ 2 Jahre) | |
| Quelle: Mordor Intelligence | ||||
Hohe Behandlungskosten und Erschwinglichkeitshürden
Die durchschnittlichen jährlichen Anschaffungskosten für einen CGRP-Inhibitor liegen bei 6.900 USD und bleiben für viele nicht versicherte oder unterversicherte Patienten unerschwinglich. Weniger als die Hälfte der großen US-Kostenträger deckt alle zugelassenen CGRP-Produkte ab, und 64 % stellen Vorabgenehmigungsanforderungen, die den Therapiebeginn um mehrere Wochen verzögern können.[3] Die Ungleichheiten nehmen in einkommensschwachen Märkten zu, wo die Einzelhandelspreise den US-Listenpreisen entsprechen, die Haushaltsgesundheitsbudgets jedoch nur einen Bruchteil der OECD-Durchschnittswerte betragen. Die Preisgestaltung für Orphan-Arzneimittel erhöht die Budgetauswirkungsmodelle; die mittleren jährlichen Ausgaben für Therapien bei seltenen Krankheiten übersteigen 200.000 USD und belasten nationale Arzneimittellisten. Diese Kostengegenwinde verlangsamen die Akzeptanz, insbesondere in den Selbstzahlersegmenten Südostasiens und Teilen Lateinamerikas, und dämpfen damit das Gesamtmarktwachstum.
Fachkräftemangel und Diagnoseverzögerungen
Die geografische Fehlverteilung von Neurologen perpetuiert mehrjährige Diagnoseverzögerungen. Nur 21 % der ländlichen US-Bevölkerung haben einen zertifizierten Kopfschmerzspezialisten in einem Umkreis von 60 Meilen, und Medicare-Finanzierungsobergrenzen begrenzen die Ausweitung von Weiterbildungsplätzen. Fehldiagnosen auf der Ebene der Primärversorgung leiten Patienten häufig zu migränespezifischen Behandlungen, die unzureichende Linderung bieten und die Behinderung verlängern. Obwohl die Tele-Neurologie Zugangshürden abbaut, schränken Zulassungsbeschränkungen und asynchrone Erstattung die weitverbreitete Umsetzung außerhalb großer Gesundheitssysteme noch immer ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
Präventive Akzeptanz verändert den VersorgungsmixPräventive Therapien generierten 38,3 % des Umsatzes im Jahr 2025 und sollen bis 2031 mit der höchsten CAGR von 19,3 % wachsen. Galcanezumabs Fähigkeit, die episodische Anfallshäufigkeit um mehr als die Hälfte zu reduzieren, hat die Prophylaxe als Behandlungsstandard für Patienten mit vorhersehbaren zyklischen Episoden neu positioniert. Im Jahr 2025 unterzeichnete Pay-for-Performance-Verträge zwischen zwei großen US-amerikanischen Pharmacy-Benefit-Managern und CGRP-Herstellern knüpfen die Erstattung an reale Reduktionen von Notaufnahmebesuchen. Akutinterventionen bleiben unverzichtbar und halten einen Anteil von 61,7 % an der Marktgröße für Cluster-Kopfschmerz-Medikamente im Jahr 2024, gestützt durch zuverlässige Wirkstoffe wie Hochfluss-Sauerstoff und subkutane Triptane. Innovationen wie der Brekiya-Autoinjektor erhalten die Relevanz des Akutsegments, indem sie Injektionsangst reduzieren und die Heimverabreichung vereinfachen. Kliniker setzen nun hybride Protokolle ein, die einen akuten Selbsthilfeplan mit einer CGRP-Erhaltungsdosierung kombinieren, was die gesundheitsbezogene Produktivität verbessert und die Gesamtversorgungskosten senkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Wirkstoffklasse:
CGRP-monoklonale Antikörper behalten ihre DynamikCGRP-monoklonale Antikörper führten die Wirkstoffklassenhierarchie mit einem Anteil von 30,4 % am Markt für Cluster-Kopfschmerz-Medikamente im Jahr 2025 an und halten die höchste Expansionsrate mit einer CAGR von 23,5 %. Drei Wirkstoffe – Galcanezumab, Fremanezumab und Erenumab – haben das Vertrauen der Verschreiber aufgrund anhaltender Wirksamkeit und der Bequemlichkeit einer monatlichen subkutanen Dosierung gewonnen. Triptane, in generischer Form erhältlich, behalten eine starke Stellung für die schnelle Schmerzabortivbehandlung, tragen jedoch nur minimal zum inkrementellen Wachstum bei. Mutterkornalkaloide, durch Autoinjektor-Technologie revitalisiert, bedienen Nischenpatienten, die schlecht auf Triptane ansprechen. Mit Blick auf die Zukunft könnten PACAP- und KATP-Modulatoren das Präventivportfolio diversifizieren; ihre differenzierten Wirkmechanismen könnten den therapeutischen Nutzen auf Antikörper-Non-Responder ausweiten.
Nach Verabreichungsweg:
Geräte erweitern die HeimversorgungsoptionenInjizierbare Formen dominierten weiterhin mit einem Umsatzanteil von 40,8 % im Jahr 2025, angetrieben durch monatliche CGRP-Dosierung und bedarfsgerechte Sumatriptan-Kits. Neuromodulationsgeräte skalieren jedoch schnell und expandieren mit einer CAGR von 22,1 %, dank steigender Patientenpräferenz für nicht-medikamentöse Alternativen. Die Marktgröße für Cluster-Kopfschmerz-Medikamente, die allein auf Vagusnerv-Stimulatoren entfällt, wird bis 2031 voraussichtlich 95 Millionen USD übersteigen. Intranasale Gepante, angeführt von Pfizers Zavzpret, bieten einen Wirkungseintritt innerhalb von 15 Minuten und erweitern die Optionen für Patienten mit Injektionsaversion oder Sauerstoffkontraindikationen. Inhalationsmodalitäten, hauptsächlich Hochfluss-Sauerstoff, bleiben klinisch unverzichtbar, auch wenn das Design tragbarer Konzentratoren hinter den Mobilitätsbedürfnissen der Patienten zurückbleibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Digitale Plattformen erweitern die AbgabegrenzenKrankenhausapotheken hielten 2025 einen Umsatzanteil von 46,3 %, was die Verbreitung von Erstdosis-Beobachtung und fachärztlicher Aufsicht widerspiegelt. Online-Apotheken wachsen jedoch mit der höchsten Rate von 17,6 % CAGR, da sichere E-Verschreibungsgesetze zunehmen und die Direktlieferung nach Hause mit Kühlkette ausgereift ist. Spezialkliniken kombinieren Diagnostik, Infusionsdienste und Geräteschulungen unter einem Dach, was höhere Therapietreueraten erzeugt, aber zu Premiumkostenstrukturen führt. Häusliche Gesundheitsdienstleister erschließen eine kleine, aber wachsende Nische, indem sie Fernüberwachungspakete anbieten, die Anfallshäufigkeit und Medikamentenverbrauch über vernetzte Geräte verfolgen – ein Modell, das von großen selbstversicherten Arbeitgebern zur Senkung von Fehlzeiten übernommen wird.
Geografische Analyse
Markt für Cluster-Kopfschmerz-Medikamente in Nordamerika
Nordamerika hält einen Anteil von nahezu 48 % am weltweiten Umsatz, angetrieben durch die frühe Einführung von Biologika, eine breite Versicherungsabdeckung und ein dichtes Netz akademischer Kopfschmerzzentren. Gesetzliche Änderungen im Jahr 2025, die in 42 Bundesstaaten eine gleichwertige Erstattung für Telemedizin-Konsultationen vorschreiben, haben die Versorgungsungleichheiten im ländlichen Raum verringert, obwohl westlich des Mississippi weiterhin ein Mangel an Fachärzten besteht. US-amerikanische Kostenträger erproben eine indikationsbasierte Preisgestaltung, die die Erstattungshöhe für CGRP-Therapien an das Ansprechen der Patienten knüpft, und legen damit den Grundstein für ergebnisbasierte Vereinbarungen in anderen Arzneimittelklassen. Kanada profitiert von zentralisierten Preisverhandlungen; identische CGRP-Injektoren kosten 32 % weniger als der US-amerikanische Durchschnitt, was eine schnellere Akzeptanz bei öffentlich finanzierten Provinzprogrammen begünstigt.
Markt für Cluster-Kopfschmerz-Medikamente in Europa
Europa stellt eine reife, jedoch heterogene Marktlandschaft dar. Deutschland und Skandinavien erstatten alle drei zugelassenen CGRP-Antikörper mit minimalen Stufentherapieanforderungen, während mittel- und osteuropäische Märkte strengere Budgetobergrenzen verhängen, die die Akzeptanz hemmen. Die Gesundheitstechnologie-Bewertungsbehörden in Frankreich und Italien genehmigten Fremanezumab Ende 2024, nachdem Real-World-Daten zeigten, dass kontinuierliche Anwender durchschnittlich 1,7 Notaufnahmebesuche pro Monat weniger verzeichneten. Das Kosten-Effektivitäts-Komitee Spaniens stufte Erenumab deutlich unterhalb seiner Schwelle von 30.000 EUR (35.243 USD) ein, was das Vertrauen der Verschreiber stärkte und den Patientenzugang erweiterte. Die Initiative der Europäischen Kommission zur Förderung grenzüberschreitender Telemedizindienste soll bis 2027 den Fachärztemangel in peripheren Regionen lindern.
Markt für Cluster-Kopfschmerz-Medikamente im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Gebiet mit einer CAGR von 10,9 %. Die chinesische Nationale Medizinproduktebehörde ließ Rimegepant im Januar 2025 zu und markierte damit die erste Zulassung eines CGRP-Rezeptorantagonisten im weltgrößten Patientenpool. Große Stadtkrankenhäuser in Shanghai und Peking integrieren nun Cluster-Kopfschmerz-Behandlungspfade in ihre neurologischen Exzellenzzentren, was die Diagnoseraten beschleunigt. Die japanische Leitlinienaktualisierung vom April 2025 befürwortete eine langfristige Anti-CGRP-Prophylaxe nach einer positiven zweijährigen Sicherheitsüberwachung und normalisierte damit den Einsatz von Biologika weiter. Thailand und Indonesien folgen diesem Beispiel durch nationale Arzneimittellisten, die Orphan-Drug-Budgets für seltene Kopfschmerzindikationen vorsehen, obwohl Erstattungsobergrenzen die Akzeptanz weiterhin auf Tertiärkrankenhäuser beschränken.
Wettbewerbslandschaft
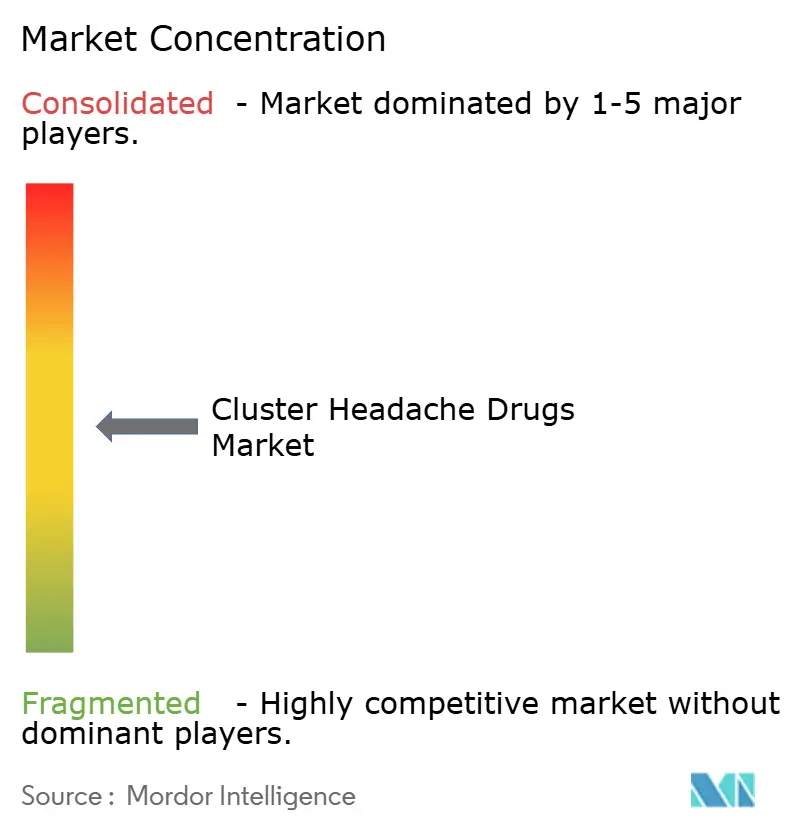
Der Markt für Cluster-Kopfschmerz-Medikamente weist eine moderate Konzentration auf, wobei die fünf größten Unternehmen 2024 61 % des Umsatzes mit Präventivtherapien erzielten. Eli Lillys Galcanezumab führt das Prophylaxefeld an, gestützt durch eine Head-to-Head-Studie Anfang 2025, die Nicht-Unterlegenheit gegenüber intravenösem Verapamil bei überlegener Verträglichkeit bestätigte. Amgen und Novartis halten Erenumabs Anteil durch Patientenunterstützungsprogramme aufrecht, die die Erstjahrestherapie für nicht versicherte Nutzer subventionieren. Teva nutzt seine globale Generika-Infrastruktur, um die Herstellungskosten für Fremanezumab niedrig zu halten und eine aggressive Preisgestaltung in Schwellenmärkten zu ermöglichen.
Gerätehersteller besetzen eigenständige Positionen. ElectroCores nicht-invasiver Vagusnerv-Stimulator beherrscht 34 % des Geräte-Teilsegments, während Satsuma Pharmas Einweg-Intranasal-Dihydroergotamin-Gerät, das 2026 zur FDA-Prüfung vorgesehen ist, die Grenzen zwischen Pharmazeutika und Geräten weiter verwischen könnte. Pharmazeutische Großunternehmen erweitern ihre Portfolios weiterhin durch gezielte Akquisitionen: Pfizers Kauf der oralen CGRP-Franchise von Biohaven im Jahr 2025 stärkt seine Position sowohl im Akut- als auch im Präventivbereich. Jüngste Beilegungen von Vorwürfen bezüglich Marketingpraktiken unterstreichen jedoch Compliance-Risiken.
Die Forschungs- und Entwicklungsinvestitionen in Biologika der zweiten Generation mit längeren Dosierungsintervallen nehmen zu. Lundbeck und Otsuka entwickeln gemeinsam einen ultra-langwirkenden Antikörper, der sowohl CGRP- als auch PACAP-Signalwege angreift und auf eine einmal vierteljährliche Verabreichung abzielt. Gleichzeitig bringt Johnson & Johnsons Janssen-Einheit einen niedermolekularen Kir6,1-Inhibitor als Teil eines breiteren Vorstoßes in die Neuro-Immunologie in Phase I. Branchenübergreifend integrieren Hersteller digitale Therapietreue-Tools in ihre Therapieeinführungen, was den Anforderungen der Kostenträger nach Echtzeit-Ergebnisdaten entspricht.
Marktführer im Bereich Cluster-Kopfschmerz-Medikamente
-
Eli Lilly & Company
-
Amgen Inc.
-
electroCore Inc.
-
Teva Pharmaceutical
-
Lundbeck A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Cluster-Kopfschmerz-Medikamente Unternehmen in diesem Bericht
- Eli Lilly and Company
- Amgen
- Novartis
- Teva Pharmaceutical Industries
- Lundbeck A/S
- Abbvie
- Pfizer
- Otsuka Pharma
- electroCore Inc.
- Zogenix Inc. (UCB)
- Impel NeuroPharma
- AstraZeneca
- Satsuma Pharma
- Johnson & Johnson
- Dr. Reddy’s Laboratories
- Cipla
- Endo International
- WraSer Pharmaceuticals
- Hikma Pharmaceuticals
- Upsher-Smith Labs
Neueste Industrielle Entwicklungen in Markt für Cluster-Kopfschmerz-Medikamente
- April 2026: Lobe Sciences hat seine Forschungsanstrengungen bei neurologischen und psychischen Gesundheitsbehandlungen vorangetrieben. Das Unternehmen betonte die Rolle seiner Tochtergesellschaft Cynaptec und seines Wirkstoffkandidaten L-130, der als nicht-halluzinogene Behandlung für chronische Cluster-Kopfschmerzen und Substanzgebrauchsstörungen entwickelt wird.
- August 2025: Teva erhielt die FDA-Zulassung zur Erweiterung von Fremanezumab auf pädiatrische episodische Migräne, was die CGRP-Anwendbarkeit auf jüngere Kohorten ausweitet und zukünftige Cluster-Kopfschmerz-Studien bei Jugendlichen signalisiert.
- Mai 2025: Eli Lilly erwarb SiteOne Therapeutics, um nicht-opioide Schmerzwirkstoffe hinzuzufügen, sein Neurologie-Franchise zu erweitern und potenziell adjuvante Wege für die Cluster-Kopfschmerz-Polytherapie zu eröffnen.
- April 2025: Amneal erhielt die FDA-Zulassung für Brekiya, den ersten lagerstabilen Dihydroergotamin-Autoinjektor, der eine patientengesteuerte Akutlinderung ohne Kühlung ermöglicht.
Berichtsumfang des globalen Markts für Cluster-Kopfschmerz-Medikamente
Gemäß dem Berichtsumfang sind Cluster-Kopfschmerz-Medikamente spezialisierte Arzneimittel, die darauf ausgelegt sind, schwere einseitige Cluster-Kopfschmerz-Attacken entweder sofort abzubrechen (akut) oder zu verhindern (prophylaktisch). Zu den wichtigsten Behandlungen gehören schnell wirkende subkutane oder nasale Triptane (Sumatriptan, Zolmitriptan), 100%ige Sauerstofftherapie und tägliche Präventivmedikation wie Verapamil.
Segmentierungsübersicht
| Akutbehandlung |
| Präventivbehandlung |
| Triptane |
| CGRP-monoklonale Antikörper |
| Mutterkornalkaloide |
| Kalziumkanalblocker (Verapamil) |
| Sonstige |
| Oral |
| Injizierbar |
| Intranasal |
| Inhalation (medizinischer Sauerstoff) |
| Neuromodulationsgerät |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Spezialkliniken |
| Häusliche Gesundheitsdienstleister |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Akutbehandlung | |
| Präventivbehandlung | ||
| Nach Wirkstoffklasse | Triptane | |
| CGRP-monoklonale Antikörper | ||
| Mutterkornalkaloide | ||
| Kalziumkanalblocker (Verapamil) | ||
| Sonstige | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar | ||
| Intranasal | ||
| Inhalation (medizinischer Sauerstoff) | ||
| Neuromodulationsgerät | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Spezialkliniken | ||
| Häusliche Gesundheitsdienstleister | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Cluster-Kopfschmerz-Medikamente im Jahr 2025?
Die Marktgröße für Cluster-Kopfschmerz-Medikamente wird im Jahr 2025 auf 461,6 Millionen USD geschätzt.
Wie hoch ist die erwartete Wachstumsrate für Cluster-Kopfschmerz-Medikamente bis 2031?
Der Umsatz wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,45 % steigen, da Biologika und Geräte an Bedeutung gewinnen.
Welcher Therapietyp wächst am schnellsten?
Die Präventivversorgung, hauptsächlich angetrieben durch CGRP-monoklonale Antikörper, wächst mit einer CAGR von 19,3 %.
Welche Region zeigt das größte zukünftige Wachstumspotenzial?
Asien-Pazifik ist das am schnellsten wachsende Gebiet, angetrieben durch verbesserte Diagnostik und jüngste regulatorische Zulassungen.
Welche Region zeigt das stärkste Wachstumspotenzial?
Asien-Pazifik verzeichnet die höchste CAGR von 8,80 % bis 2031, da China und Indien Traumazentren aufbauen und die lokale Geräteherstellung fördern.