
Anti-Aging-Marktgröße und Marktanteil
Anti-Aging-Marktanalyse von Mordor Intelligence
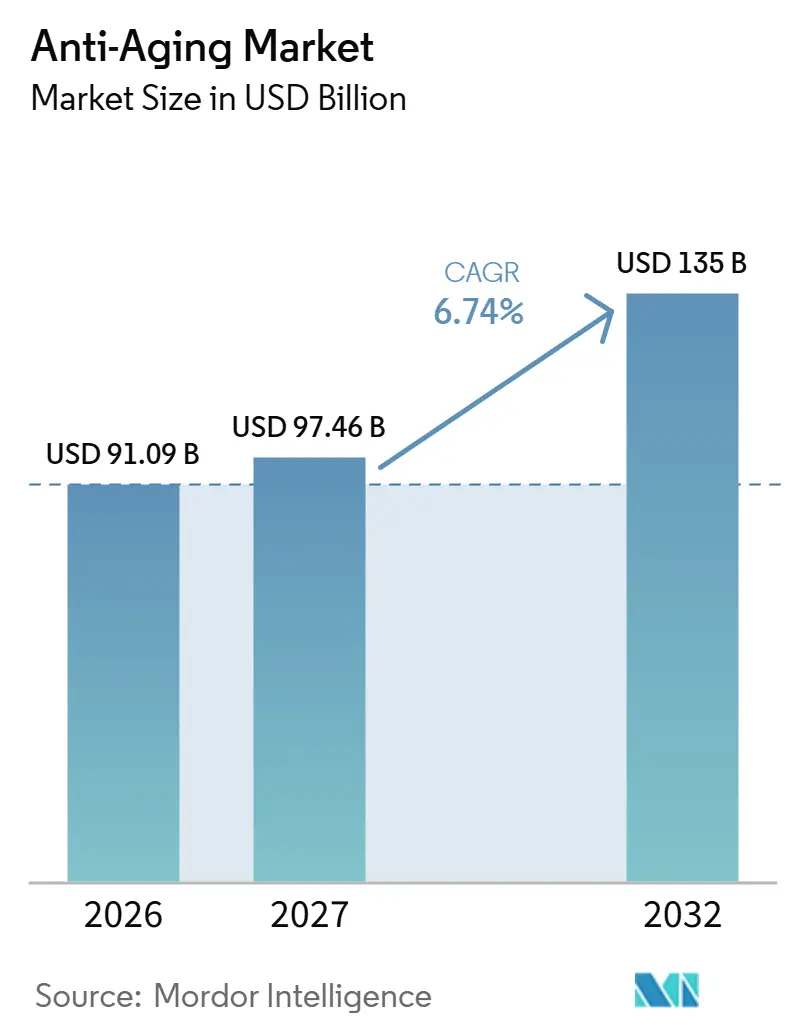
Die Anti-Aging-Marktgröße soll von 91,09 Milliarden USD im Jahr 2026 auf 97,46 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 6,74 % über 2027–2032 voraussichtlich 135 Milliarden USD erreichen.
Eine wachsende ältere Bevölkerung und eine breitere Beteiligung von Männern am Serumkauf in Deutschland erweitern die potenzielle Zielgruppe für Alterspflegeprodukte. Die Nachfrage nach Hautstraffungsbehandlungen schafft zudem eine Geräteopportunität, wobei die Wahl der Chirurgen unter den verschiedenen Gerätemodalitäten darüber entscheidet, welche Anbieter davon profitieren. Etablierte Marken können durch personalisierte Empfehlungen und fokussierte Produktsortimente reagieren, während Spezialanbieter den Zugang über definierte Behandlungsanwendungen entwickeln können. Sicherheitsbedenken und kosmetische Compliance-Pflichten können diese Umwandlung verzögern und den Zeitpunkt des Verbraucherinteresses von den Behandlungsstarts und Produkteinführungen trennen, die Anbietererlöse generieren.
Wichtigste Erkenntnisse des Berichts
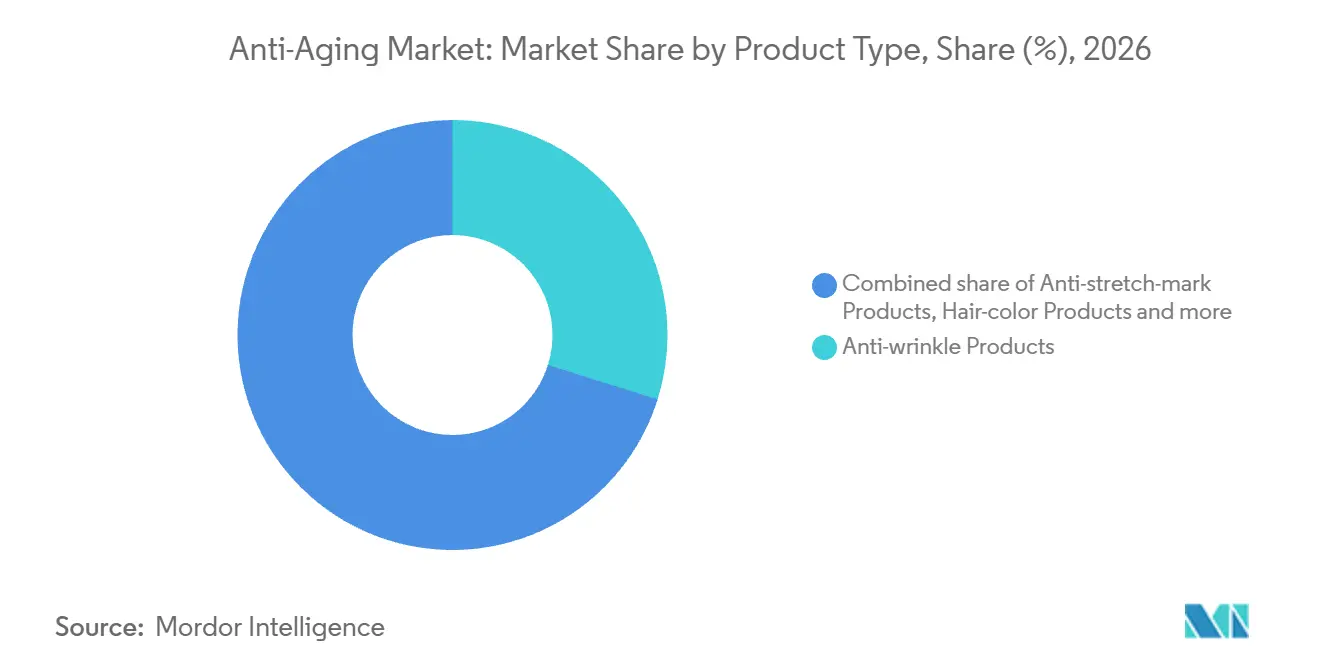
- Nach Produkttyp führten Antifaltenprodukte mit einem Anti-Aging-Marktanteil von 29,84 % im Jahr 2026, während Dermalfüller und Injektionsmittel mit einer CAGR von 9,55 % über 2027–2032 am schnellsten wachsen sollen.
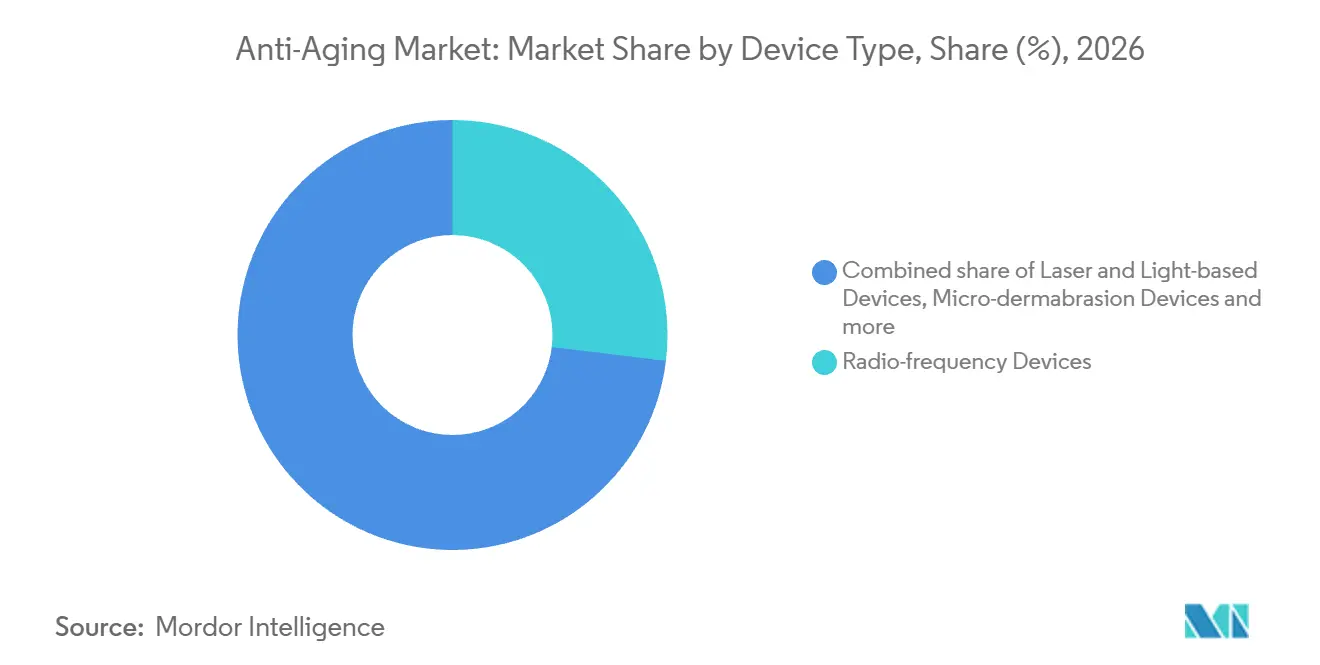
- Bei den Gerätetypen hielten Hochfrequenzgeräte im Jahr 2026 einen Anteil von 26,92 % an der Anti-Aging-Marktgröße, wobei Laser- und lichtbasierte Geräte mit einer CAGR von 10,05 % über 2027–2032 am schnellsten wachsen sollen.
- Bei den Anwendungen entfiel auf die Faltenbehandlung im Jahr 2026 ein Anteil von 35,39 % am Marktumsatz, während die Cellulite-Reduktion mit einer CAGR von 12,4 % über 2027–2032 am schnellsten wachsen soll.
- Über die Vertriebskanäle hinweg führten Hypermärkte und Supermärkte mit 40,65 % des Marktumsatzes im Jahr 2026, während der E-Commerce mit einer CAGR von 14,6 % über 2027–2032 am schnellsten expandieren soll.
- Nach Endnutzern repräsentierten Krankenhäuser und Operationszentren im Jahr 2026 40,99 % des Marktumsatzes, wobei die Heimanwendung mit einer CAGR von 9,35 % über 2027–2032 am schnellsten wachsen soll.
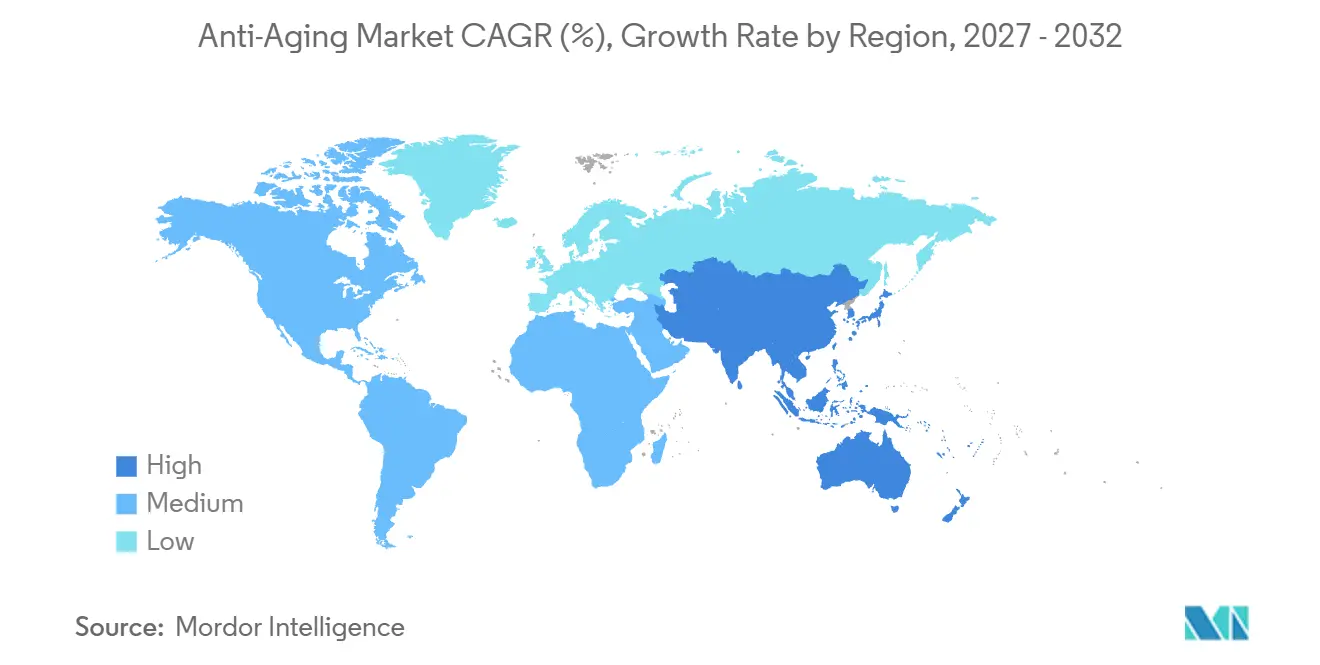
- Geografisch führte Nordamerika mit 36,71 % des Marktumsatzes im Jahr 2026, und Asien-Pazifik soll mit einer CAGR von 9,6 % über 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der alternden Bevölkerung | +3.5% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach minimalinvasiven ästhetischen Eingriffen | +2.8% | Nordamerika, Europa, Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Ausgaben für Männerpflege und Selbstfürsorge | +0.7% | Deutschland | Mittelfristig (2–4 Jahre) |
| KI-gesteuerte personalisierte Hautpflegealgorithmen | +0.9% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Nutrikosmetics-Konvergenz (ingestible Beauty) | +0.3% | Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der alternden Bevölkerung
Die weltweite Bevölkerung im Alter von 65 Jahren und älter wuchs von 732,9 Millionen im Jahr 2020 auf 854,6 Millionen im Jahr 2025. Dieser Anstieg von 121,7 Millionen bzw. 16,6 % vergrößert die potenzielle Zielgruppe für Produkte, die altersbedingten Erscheinungsbedenken begegnen. Für Hersteller von Antifaltenprodukten bietet die demografische Expansion eine potenzielle Nachfragequelle, die über den Markenwechsel von Käufern hinausgeht. Für Geräteanbieter lautet die relevante kommerzielle Frage, wie viel zusätzliche Behandlungskapazität Anbieter benötigen würden, wenn mehr ältere Erwachsene Hautstraffungsbehandlungen in Anspruch nehmen. Dies macht das Altern zu einem langfristigen Nachfragetreiber, dessen kommerzieller Effekt davon abhängt, eine breitere Bevölkerung in Produktnutzer oder Behandlungsempfänger umzuwandeln.
Steigende Nachfrage nach minimalinvasiven ästhetischen Eingriffen
Ein wachsendes Hautstraffungsdienstleistungsgeschäft kann die Nachfrage nach den zur Behandlungsdurchführung verwendeten Geräten steigern und so die Patientenaktivität mit der kommerziellen Chance eines Ästhetikanbieters verbinden. Basierend auf seiner Umfrage unter Plastikchirurgen schätzte die International Society of Aesthetic Plastic Surgery (ISAPS) 1,53 Millionen nicht-chirurgische Hautstraffungseingriffe weltweit im Jahr 2025, ein Anstieg von 23,3 % gegenüber 2024.[1] Die Aesthetic Society beschreibt Hochfrequenz, intensives gepulstes Licht oder Breitbandlicht sowie Ultraschall als Geräteoptionen, die Chirurgen für die nicht-chirurgische Hautstraffung auswählen. Die Verfügbarkeit mehrerer Modalitäten bedeutet, dass dieselbe Behandlungskategorie je nach dem vom Chirurgen gewählten Ansatz Nachfrage nach verschiedenen Geräten erzeugen kann. Das Eingriffswachstum erweitert folglich die klinische Arbeitslast, die Geräteanbietern offensteht, und der Anbieter jeder Modalität konkurriert um den Anteil dieser Arbeitslast, den Chirurgen ihr zuweisen.
Wachsende Ausgaben für Männerpflege und Selbstfürsorge
Die Beteiligung von Männern an gezielter Hautpflege schafft eine Öffnung für Anti-Aging-Marken durch spezifische Produktformate statt eines undifferenzierten Pflegeangebots. Unter deutschen Männern im Alter von 18–49 Jahren stieg die Käuferreichweite für Gesichtsmasken von 8,5 % im Jahr 2019 auf 13,6 % im Jahr 2025. In Deutschland stieg der Anteil der Männer im Alter von 18–49 Jahren, die mindestens einmal im Jahr Seren kaufen, von 2,2 % im Jahr 2019 auf 6,1 % im Jahr 2025.[2] Diese Kategorien umfassen Produkte mit Wirkstoffen, die häufig auf Hautalterung, Hyperpigmentierung oder Vitaminbedarf abzielen. Eine stärkere Beteiligung an diesen Formaten schafft eine potenzielle Zielgruppe für altersbezogene Formulierungen innerhalb eines etablierten Hautpflegekaufs.
KI-gesteuerte personalisierte Hautpflegealgorithmen
Personalisierte Hautdiagnostik kann das spezifische Anliegen eines Verbrauchers mit einer Produktempfehlung verbinden und so einen direkteren Weg von der Bewertung zur potenziellen Nachfrage schaffen. L'Oréal Paris bietet Beauty Genius, einen KI-Assistenten mit selfiebasierter personalisierter Hautdiagnostik und Produktempfehlungen, auf seiner US-Website und über WhatsApp an. Der Assistent stützt seine Empfehlungen auf eine kuratierte Basis von mehr als 750 L'Oréal Paris-Produkten. Ein bewertetes Hautanliegen kann daher zu einer Empfehlung aus dem eigenen Sortiment der Marke werden und einem unentschlossenen Käufer einen direkten Weg zu einem bestimmten Kauf bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Kosmetikvorschriften in mehreren Regionen | -0.6% | Länder der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Nebenwirkungen und Wirksamkeitsskepsis | -0.5% | Nordöstliche Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Druck auf ethische Beschaffung und Nachhaltigkeit bei Wirkstoffen | -0.3% | Japan | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken bei Hautanalyse-Apps | -0.2% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Kosmetikvorschriften in mehreren Regionen
Der Zugang zu kosmetischen Käufern in der Europäischen Union hängt davon ab, rechtliche Zugangsbedingungen zu erfüllen, bevor ein Anbieter die Nachfrage nach seinem Anti-Aging-Sortiment monetarisieren kann. Die EU-Kosmetikvorschriften verlangen einen Produktsicherheitsbericht vor der Markteinführung sowie eine in der EU ansässige verantwortliche Person für Produkte, die auf dem EU-Markt in Verkehr gebracht werden.[3] Diese Verpflichtungen machen sowohl die Produktdokumentation als auch die lokale rechtliche Rechenschaftspflicht zu einem Teil der kommerziellen Markteinführungsentscheidung für Hersteller, die in den Block eintreten. In seiner Mitarbeiterüberprüfung 2025 berichtete die Europäische Kommission über Bedenken der Kosmetikbranche, dass beschleunigte CLP-Klassifizierungen Neuformulierungen erfordern und zur Einstellung von Produkten führen können, die nicht neu formuliert werden können oder erhebliche Leistungseinbußen erleiden würden. Neuformulierungen fügen daher eine potenzielle Belastung nach der Markteinführung zur Vormarktzulassung hinzu, mit dem Risiko, das kommerzielle Leben eines Produkts zu verlieren, wenn eine akzeptable Leistung nicht erhalten werden kann.
Bedenken hinsichtlich Nebenwirkungen und Wirksamkeitsskepsis
Unsicherheit über Sicherheit und erreichbare Ergebnisse kann kosmetische Behandlungsentscheidungen zurückhalten, bevor ein interessierter Verbraucher zum Patienten wird. In einer landesweiten US-Umfrage von 2025 mit mehr als 3.500 Verbrauchern durch die American Society for Dermatologic Surgery (ASDS) nannten 16 % Nebenwirkungen und Sicherheit als Gründe für das Abwarten bei einem kosmetischen Eingriff. In derselben Umfrage waren 11 % besorgt, dass sie möglicherweise nicht die gewünschten Ergebnisse erzielen würden. Das Abwarten kann Behandlungsstarts verzögern, was die Nachfrage nach Injektionsmitteln und Geräten, die von diesen Eingriffen abhängen, aufschiebt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Etablierte Cremes und InjektionsvolumenAntifaltenprodukte machten im Jahr 2026 einen Anteil von 29,84 % an der Anti-Aging-Marktgröße aus. Shiseidos ELIXIR-Hauptfaltencremserie belegte laut INTAGE SRI+-Daten 8 aufeinanderfolgende Jahre von Mai 2017 bis April 2025 den ersten Platz nach geschätztem Serienverkaufswert in Japans Kategorie der faltenverbessernden medizinischen Hautpflegekosmetika. Diese Dauer demonstriert eine nachhaltige kommerzielle Position für eine Produktfamilie, die auf ein spezifisches Hautanliegen ausgerichtet ist. Eine konkurrierende topische Marke in Japans Faltenpflegekategorie muss daher eine Produktfamilie überwinden, die 8 aufeinanderfolgende Jahre nach geschätztem Serienverkaufswert den ersten Platz belegte.
Dermalfüller und Injektionsmittel sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,55 % über 2027–2032. In seinen vorläufigen Ergebnissen für 2025 meldete Hugel globale Nettoumsätze mit Dermalfüllern von 129,7 Milliarden KRW (91,2 Millionen USD) und demonstrierte damit eine etablierte kommerzielle Basis für die Kategorie. Am 11. August 2026 erhielt Galderma die EU-Medizinprodukteverordnungsgenehmigung für Restylane Shaype, ein injizierbares Hyaluronsäurepräparat zur vorübergehenden Kinnaugmentation. Sonnenschutzmittel und UV-Absorber adressieren eine präventive Chance, wobei die Umfrage der American Academy of Dermatology von 2026 ergab, dass 21 % der Amerikaner nicht wissen, dass Sonnenschutzmittel vorzeitiger Hautalterung vorbeugt. Die Expansion von Injektionsmitteln kann somit durch die Genehmigung zusätzlicher Behandlungsanwendungen erfolgen, während Sonnenschutzmittelanbieter vor der separaten Aufgabe stehen, Prävention zu erklären.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gerätetyp:
Klinischer Einsatz von Hochfrequenz und LaserexpansionHochfrequenzgeräte repräsentierten im Jahr 2026 einen Anti-Aging-Marktanteil von 26,92 %. Das größte Segment umfasst Thermage, ein monopolares Hochfrequenz-Hautstraffungssystem von Solta Medical, dem Ästhetikgeschäft von Bausch Health. Solta Medical berichtete, dass die kumulativen Thermage-Familienspitzenverkäufe bis September 2025 weltweit 5 Millionen überschritten. Neue Hochfrequenzanbieter konkurrieren daher gegen eine Straffungsplattform mit einer erheblichen kumulativen Spitzenverkaufsbasis.
Laser- und lichtbasierte Geräte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,05 % über 2027–2032. Der breitere Umsatz mit ästhetischen Systemen der El.En. Group stieg im ersten Halbjahr 2026 um 11,02 % im Jahresvergleich, einschließlich Anti-Aging-Laser und des mikrowellenbasierten Onda Pro, während die Haarentfernungsverkäufe zurückgingen. Bausch Health und Solta Medical kündigten am 23. Februar 2026 die kanadische Markteinführung von Clear + Brilliant Touch an, nach der Genehmigung durch Health Canada am 20. Mai 2025. Diese Wege geben Laseranbietern die Wahl zwischen der Erweiterung der innerhalb eines ästhetischen Portfolios bedienten Anwendungen und der Ausdehnung eines zugelassenen Systems auf einen weiteren nationalen Anbietermarkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Behandlungsvolumen und breitere KörperindikationenDie Faltenbehandlung war das größte Segment und machte im Jahr 2026 35,39 % des Marktumsatzes aus. ISAPS schätzte, dass Plastikchirurgen im Jahr 2025 weltweit 7,33 Millionen ästhetische Botulinumtoxin-Eingriffe durchführten. Botulinumtoxin machte 42,3 % der von ISAPS erfassten nicht-chirurgischen Eingriffe aus und war damit die größte nicht-chirurgische Kategorie in der Umfrage. Für Anbieter injizierbarer Faltenbehandlungen führt der Weg zum Produktumsatz daher über Anbieter, die diese klinische Arbeitslast tragen.
Cellulite-Reduktion ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 12,4 % über 2027–2032. Im Dezember 2025 erhielt Galderma die EU-Medizinprodukteverordnungszertifizierung für Sculptra-Körperindikationen, einschließlich des Gesäßbereichs und der hinteren Oberschenkel, wo es das Erscheinungsbild von Cellulite verbessern kann. Die Zertifizierung fügt 4 Körperbereiche – Gesäßbereich, hintere Oberschenkel, Dékolleté und Oberarme – zur Gesichtsanwendung von Sculptra hinzu. Galderma beschreibt Behandlungsziele in diesen Bereichen, die von der Hautqualität, einschließlich des Cellulite-Erscheinungsbildes, bis hin zu Festigkeit, Lifting, Projektion und Konturierung reichen. Das Cellulite-Erscheinungsbild ist ein Behandlungsziel innerhalb dieses breiteren zertifizierten Anwendungsbereichs, sodass die mit der Cellulite-Reduktion verbundene Nachfrage davon abhängt, dass Behandler dieses Ziel für Patienten auswählen.
Nach Vertriebskanal:
Physische Reichweite und mehrere Online-WegeHypermärkte und Supermärkte waren das größte Segment und machten im Jahr 2026 40,65 % des Marktumsatzes aus. Carrefour meldete zum 30. September 2026 320 Hypermärkte und 1.174 Supermärkte unter seinen Bannern in Frankreich. Für Hautpflegeanbieter bietet ein Einzelhändler mit einem etablierten Netzwerk potenzielle Reichweite über viele Standorte. Supermärkte überwiegen Hypermärkte im französischen Netzwerk von Carrefour um mehr als 3 zu 1, sodass ein Anbieter, der nur in Hypermärkten gelistet ist, weit weniger potenzielle Standorte erreicht als einer, der in beiden Formaten gelistet ist.
E-Commerce ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,6 % über 2027–2032. L'Oréal meldete im ersten Halbjahr 2026 ein zweistelliges Like-for-like-Wachstum im globalen Beauty-E-Commerce-Umsatz, fast doppelt so schnell wie der Schönheitsmarkt. Das Maß umfasst Markenwebsites, Verkäufe an reine Online-Anbieter und den Online-Anteil der Verkäufe an traditionelle Einzelhändler. Da das Maß den Online-Anteil der Verkäufe an traditionelle Einzelhändler zählt, kann eine hauptsächlich über Geschäfte vertriebene Marke über die Websites ihrer Einzelhandelspartner dennoch am Kanal teilnehmen.
Nach Endnutzer:
Institutionelle Lieferung und HeimgeräteerlöseKrankenhäuser und Operationszentren waren das größte Segment und machten im Jahr 2026 40,99 % des Marktumsatzes aus. In der Plastikchirurgenumfrage von ISAPS beherbergten Krankenhäuser im Jahr 2025 48,7 % der weltweiten kosmetischen Eingriffe. Freistehende Operationszentren beherbergten 20,2 %, verglichen mit 29,8 % in Praxiseinrichtungen. Zusammen beherbergten Krankenhäuser und Operationszentren den Großteil der kosmetischen Eingriffe in der Umfrage. Anbieter, die an institutionelle Käufer verkaufen, adressieren daher die Einrichtungen, in denen mehr als zwei Drittel der erfassten Eingriffe stattfanden.
Die Heimanwendung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,35 % über 2027–2032. The Beauty Tech Group plc berichtete, dass der CurrentBody Skin-Umsatz im ersten Halbjahr des Geschäftsjahres 2026, das am 30. Juni endete, um 44,9 % wuchs, mit Wachstum aus seinem LED-Sortiment in den Bereichen Anti-Aging und Haarwachstum. Ein Gerätesortiment, das mehr als eine Anwendung umfasst, gibt einem Heimschönheitsanbieter mehrere anwendungsspezifische Angebote, die innerhalb derselben Verbrauchermarke entwickelt werden können. Dermatologische Kliniken haben eine eigenständige patientenorientierte Rolle, wobei die ASDS-Umfrage von 2025 unter mehr als 3.500 US-Verbrauchern ergab, dass Dermatologen in 12 kosmetischen Eingriffskategorien der bevorzugte Arzt waren. Heimgeräte-Anbieter können direkte Produktnachfrage verfolgen, während Spezialpraxen über die Arzt-Patienten-Beziehung konkurrieren, was unterschiedliche Wege schafft, Ausgaben rund um ein kosmetisches Anliegen zu erfassen.
Geografische Analyse
Anti-Aging-Markt in Nordamerika
Nordamerika hielt im Jahr 2026 36,71 % der Anti-Aging-Marktgröße und war damit die führende Region. Im Jahr 2025 meldete AbbVie einen US-Umsatz von 1,5 Milliarden USD für Botox Cosmetic und 385 Millionen USD für die Juvederm Collection. Diese produktbezogenen Umsätze demonstrieren eine erhebliche kommerzielle US-Basis für ästhetische Injektionsmittel und geben der Führungsposition der Region einen konkreten Anbieterverkaufskontext. Der Botox Cosmetic-Umsatz sank um 10,5 % gegenüber 2024, während der Juvederm Collection-Umsatz im gleichen Zeitraum um 18 % zurückging. Das Ausmaß dieser US-Injektionsmittel-Produktfamilien bietet eine kommerzielle Grundlage für Nordamerikas Führungsposition, auch wenn ihre Verkäufe zurückgehen.
Asien-Pazifik Anti-Aging-Markt
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 9,6 % über 2027–2032. Sisram Medical meldete im ersten Halbjahr 2026 einen Asien-Pazifik-Gruppenerlös von 78,4 Millionen USD, ein Anstieg von 19,1 % im Jahresvergleich. Das breitere Portfolio von Sisram umfasst energiebasierte medizinische Ästhetikgeräte, Injektionsmittel und ergänzende Lösungen, sodass sein Asien-Pazifik-Umsatz sowohl an Geräteplatzierungen als auch an Injektionsmittelverkäufe gebunden ist.
In Europa war Hautpflege im Jahr 2025 die größte Kosmetik- und Körperpflegeproduktkategorie nach Einzelhandelsumsatzwert. Innerhalb Südamerikas verzeichnete Brasilien im Jahr 2025 2,36 Millionen chirurgische ästhetische Eingriffe, die meisten chirurgischen Eingriffe aller Länder in der Plastikchirurgenumfrage von ISAPS. Im Nahen Osten und Afrika identifizierte die ISAPS-Umfrage von 2025 Tunesien unter den Ländern mit dem höchsten Anteil ausländischer Patienten bei ästhetischen Eingriffen. Europäische topische Anbieter können eine etablierte Verbraucher-Hautpflegekategorie adressieren, während Brasiliens chirurgische Aktivität professionelle Anbieter zu relevanten Kunden für behandlungsbezogene Versorgung macht. Der Auslandspatientenanteil in Tunesien macht lokale Einwohnerzahlen auch zu einem unvollständigen Leitfaden für die von seinen ästhetischen Anbietern betreute Patientenbasis.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Herstellern kosmetischer Anti-Aging-Produkte verglichen, mit Fokus auf Produkteintritt, Dokumentation und Anforderungen an Werbeaussagen. Der kommerzielle Effekt hängt davon ab, ob Arbeit vor dem Markteintritt erforderlich ist, während des Verkaufs wiederkehrt oder einen zukünftigen regulatorischen Übergang begleitet. Vormarkt-Dokumentation in Deutschland und die Registrierung erfasster Kosmetika in Argentinien stehen neben anwendbaren US-Listungsaktualisierungen und den Qualitätsmanagementpflichten chinesischer Registranten und Einreichungseinheiten.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Südafrika | Argentinien |
|---|---|---|---|---|---|
| Primäre Behörde | FDA | Zuständige deutsche Behörden gemäß der EU-Kosmetikverordnung | NMPA und lokale Arzneimittelregulierungsbehörden | Werberat für Werbeselbstregulierung | ANMAT |
| Wesentliche Instrumente oder Ausrichtung | 21 U.S.C. §§364c-364d; geplanter Duftstoffallergen-Vorschlag mit Zieldatum November 2026 | Verordnung (EG) Nr. 1223/2009; vorläufiges Vereinfachungsabkommen vom Juni 2026 | Qualitätspflichten für Kosmetika; angekündigte Einreichungsreformen 2025; GB 7916-2026 gültig ab 1. Januar 2028 | Werbekodex für Kosmetika 2026, selbstregulierend | Resolution 155/98; Etablierungsdeklarationsweg 2026; bedingter MERCOSUR-Substanzregelungsbeginn |
| Kommerzieller Effekt | Sicherheitsunterlagen der verantwortlichen Person und jährliche Listungsaktualisierungen; zweijährige Erneuerungen der Registrierung erfasster Einrichtungen; anwendbare Ausnahmen | Produktinformationsdatei und elektronische Vormarktbenachrichtigung | Qualitätssysteme für Registranten und Einreichungseinheiten, Sicherheits- und Wirksamkeitsanspruchspflichten, Überwachung unerwünschter Reaktionen, Risikokontrollen und Rückrufe | Anspruchssubstantiierung auf Anfrage innerhalb eines angemessenen Zeitrahmens verfügbar | Registrierte Produkte und autorisierte Einrichtungen; Erklärungen behalten gute Herstellungspraktiken und Inspektionen bei; keine therapeutischen Kosmetikansprüche |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Lockernd | Lockernd | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die US-Bewertung spiegelt wiederkehrende Compliance-Arbeit und mögliche zusätzliche Kennzeichnungspflichten für betroffene Produkte im Rahmen einer geplanten Regelung mit einem Agendaziel für November 2026 wider. Deutschlands Dokumentationsaufwand wird durch ein vorläufiges Vereinfachungsabkommen vom Juni 2026 ausgeglichen, das auf die formelle Annahme wartet, während Chinas angekündigte Einreichungsoptimierung Erleichterungen neben fortlaufenden Sicherheitspflichten und dem Standardübergang zum 1. Januar 2028 bietet. Südafrikas Anspruchssubstantiierungstest von 2026 unterstützt die Kontinuität der Werbe-Compliance. Argentinien balanciert einen einfacheren Einrichtungseintritt mit beibehaltenen Produktpflichten, während der regionale Beginn seiner Substanzregel vom Mai 2026 von der Benachrichtigung abhängt, dass alle Mitgliedstaaten sie übernommen haben.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Inhaltsstoffversorgung, Vertrieb, Formulierung und Fertigproduktlieferung unterschiedliche Fähigkeiten zu kommerziellen Anti-Aging-Angeboten beitragen. Im Jahr 2025 meldete L'Oréal 725 Patente und verfügte über 22 kosmetische Forschungszentren und 13 Bewertungszentren in seinem Kosmetikgeschäft. Am 12. März 2026 kündigte Ashland an, dass IMCD US, LLC ab dem 1. April sein exklusiver US-Distributor für Körperpflege- und Haushaltsreinigungszutaten werden würde, einschließlich Portfolios für Haut, Haare, Mundpflege und Haushalt. Diese unterschiedlichen Fähigkeiten platzieren kommerziellen Wert sowohl in der Entwicklung bewerteter Formulierungen als auch in der Verbindung von Inhaltsstofflieferanten mit den Unternehmen, die Fertigprodukte formulieren.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Versorgung mit Körperpflegezutaten | Inhaltsstofflieferanten wie BASF SE und Ashland Inc. | Inhaltsstoffverkäufe | Abhängigkeit von formulierungskritischen Inhaltsstofffunktionen | Alternativen für kritische Formulierungsfunktionen qualifizieren |
| Inhaltsstoffvertrieb | Inhaltsstoffdistributoren wie IMCD US, LLC, angekündigt für Ashlands US-Portfolio | Inhaltsstoffvertriebsverkäufe | Zugang zu den erforderlichen Lieferantenportfolios | Lieferantenunterstützung während Vertriebsübergängen erhalten |
| Formulierung und Bewertung | Integrierte Kosmetikforscher wie L'Oréal SA und Dermatologieproduktentwickler wie Galderma SA | In Markenproduktverkäufen eingebetteter Entwicklungswert | Übersetzung von Formulierungskonzepten in bewertete Produkte | Bewertungskapazität mit Entwicklungsprioritäten verknüpfen |
| Fertigprodukt- und Geräteversorgung | Kosmetikhersteller wie L'Oréal SA und Ästhetikgeräteanbieter wie Solta Medical und Cutera Inc. | Markenprodukt- und Geräteverkäufe | Unterschiedliche Versorgungsfähigkeiten für Formulierungen und energiebasierte Geräte | Spezialisierte Produkt- und Geräteversorgungswege erhalten |
| Quelle: Mordor Intelligence | ||||
Integrierte Kosmetikproduzenten können Wert von der Forschung bis zur Fertigung erhalten, während spezialisierte Geräteanbieter Erlöse durch ein anderes technisches Angebot erfassen. L'Oréals 37 weltweite Fabriken im Jahr 2025 veranschaulichen seinen breiteren kosmetischen Fertigungsmaßstab und ergänzen seine Forschungsinfrastruktur. Zukünftiger struktureller Vorteil kann daher aus der Verbindung von Bewertung und Produktion innerhalb eines Produktgeschäfts entstehen, während die spezialisierten Fähigkeiten erhalten bleiben, die zur Versorgung mit ästhetischen Geräten erforderlich sind.
Wettbewerbslandschaft
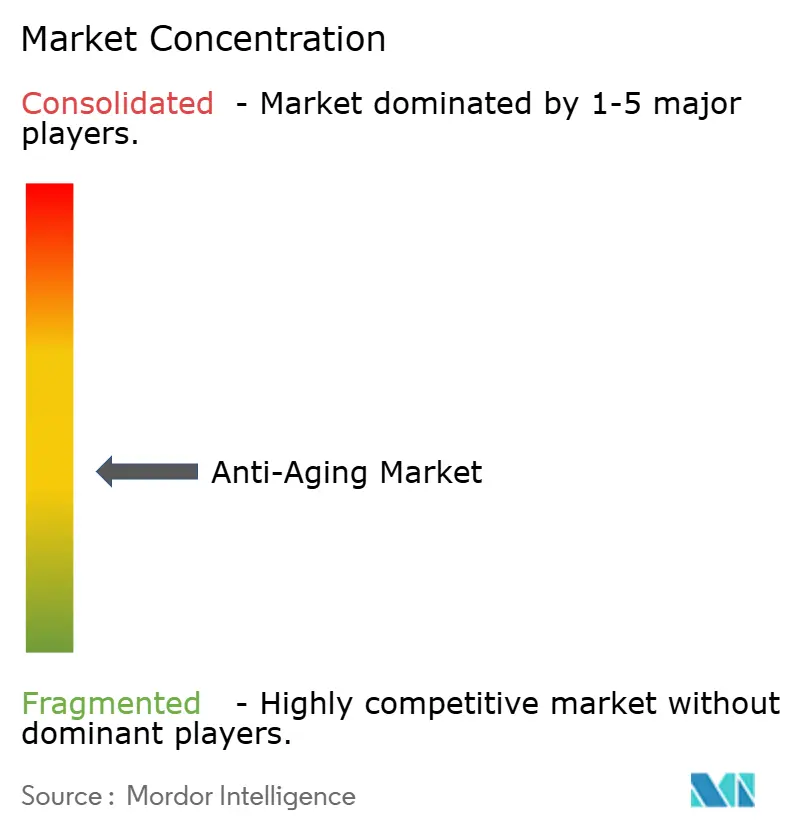
Der Wettbewerb ist mäßig fragmentiert über etablierte Hautpflegegruppen, darunter Estée Lauder Companies Inc., Procter & Gamble Co., Unilever PLC, Beiersdorf AG und L'Oréal SA. Estée Lauder meldete im Geschäftsjahr 2026, das am 30. Juni endete, ein organisches Nettoumsatzwachstum von 4 % im Hautpflegebereich, hauptsächlich getrieben durch La Mer, The Ordinary und Estée Lauder. Procter & Gamble meldete im Geschäftsjahr 2026 ein mittleres einstelliges organisches Umsatzwachstum in seiner kombinierten Kategorie Haut- und Körperpflege. Beiersdorfs Hautpflegegeschäft wuchs im Jahr 2025 organisch um 3,7 %. Wachsende Hautpflegegeschäfte innerhalb mehrerer Beauty- und Körperpflegeportfolios verteilen den Wettbewerb auf mehrere Anbieter, anstatt ihn auf ein Unternehmen zu konzentrieren.
Unilever PLC meldete im ersten Halbjahr 2026 ein niedriges einstelliges Wachstum in seiner Hautpflegekategorie, getrieben durch Volumen. Innerhalb seines Portfolios wuchs Vaseline mit zweistelligen Raten, getrieben durch Premium-Innovationen, während Paula's Choice, Hourglass und Tatcha im zweiten Quartal besonders stark abschnitten. Unilevers volumengetriebenes Hautpflegewachstum, Premium-Innovation bei Vaseline und beschleunigende Prestigemarken bedeuten, dass ein Herausforderer dem Unternehmen sowohl im Alltags- als auch im Premiumsegment begegnet.
Croma-Pharma GmbH, ein Fülleranbieter außerhalb der fünf Hautpflegegruppen, veranschaulicht die fortlaufenden regulatorischen Verpflichtungen im Zusammenhang mit dem Eintritt in den verschreibungspflichtigen Füllermarkt. Am 12. Juni 2026 genehmigte die FDA den Dermalfüller saypha ChIQ von Croma-Pharma GmbH zur Wangenaugmentation und Wiederherstellung von Mittelgesichtsvolumendefiziten bei Patienten über 21 Jahren durch subkutane und/oder supraperiostale Injektion. Der Vertrieb ist auf verschreibungspflichtige Verwendung beschränkt und erfordert die Einreichung der endgültigen Kennzeichnung, während die fortlaufende Genehmigung Bedingungen der Vormarktzulassung einschließlich Studien nach der Zulassung trägt. Für diesen Anbieter bietet die Genehmigung bedingten Zugang zu US-Käufern für eine definierte Verwendung. Studien nach der Zulassung verlängern die regulatorische Verpflichtung über die anfängliche Genehmigung hinaus und binden die fortlaufende kommerzielle Teilnahme an die Compliance.
Führende Unternehmen der Anti-Aging-Branche
-
Estée Lauder Companies Inc.
-
Procter & Gamble Co.
-
Unilever PLC
-
Beiersdorf AG
-
L'Oréal SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Anti-Aging-Markt Unternehmen in diesem Bericht
- L'Oréal SA
- Estée Lauder Companies Inc.
- Procter & Gamble
- Unilever PLC
- Beiersdorf
- Abbvie
- Shiseido Co. Ltd.
- Kenvue Inc. (Neutrogena)
- Galderma
- Coty Inc.
- Amorepacific Corp.
- Bausch Health
- Lumenis
- Cynosure Lutronic, Inc. (Cynosure)
- Cutera
- Merck
- L'Oréal SA (Aesop)
- LVMH (Maison Christian Dior)
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen unterschiedliche Wege zur Übersetzung von Langlebigkeitsforschung in zukünftige kosmetische Hautpflegeprodukte. Am 11. August 2026 kündigten L'Oréal Groupe und NUS Medicine eine mehrjährige Forschungspartnerschaft und ein gemeinsames Labor in Singapur an, um Haut, Kopfhaut und Haare bei gesundem Altern zu untersuchen. Kommerzielle Anwendungen hängen von den Forschungsergebnissen ab, was die Formulierungsentwicklung zur relevanten Öffnung macht, nicht die sofortige Verbraucherakzeptanz. Für Hautpflegeproduzenten ist die Entscheidung, welcher Forschungsweg eine spezifische kosmetische Verwendung und ein Produkt unterstützen kann, das im kommerziellen Maßstab hergestellt werden kann.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Auf Zellgesundheit ausgerichtete Hautaltungsformulierungen | Beiersdorfs Vincere-Investition vom Mai 2025 umfasste geplante gemeinsame Hautpflegeentwicklung | Hautpflegeproduzenten, die Alterspflegeformulierungen entwickeln | Forschungsergebnisse für eine definierte topische Hautpflegeanwendung bewerten | Übersetzung zellulärer Forschung in nützliche kosmetische Leistung | Hautpflegeproduzenten und Biotechnologiepartner wie Beiersdorf AG und Vincere Biosciences |
| Kosmetische Alterspflege zur Behandlung von Reizungen | Estée Lauders Serpin-Zusammenarbeit vom Februar 2025 untersuchte kosmetische Anwendungen der Entzündungshemmungsforschung | Kosmetische Hautpflegemarken, die Altern und Reizungen adressieren | Formulierungen um einen spezifischen kosmetischen Nutzen entwickeln, der durch Produkttests unterstützt wird | Übergang von einem untersuchten Mechanismus zu einem nachgewiesenen Formulierungsnutzen | Prestige-Hautpflegeentwickler wie Estée Lauder Companies Inc. und Biotechnologiepartner wie Serpin Pharma |
| Anti-Aging-Formulierungen mit Langlebigkeits-Biowirkstoffen | L'Oréals Veminsyn-Partnerschaft vom Juni 2025 zielte auf Entdeckung, Entwicklung und Hochskalierung von Langlebigkeits-Biowirkstoffen ab | Hautpflegeproduzenten und Markeninhaber | Skalierbare Hautpflegeformulierungen auf Basis von Biowirkstoffen entwickeln, die durch kohlenstoffarme Bioproduktion entwickelt wurden | Verbindung von Inhaltsstoffentdeckung mit zuverlässiger Formulierung und Produktion | Schönheitsproduzenten wie L'Oréal SA und Biotechnologie-Inhaltsstoffpartner wie Veminsyn |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist ein kosmetisches Produkt mit einem definierten Nutzen, das Langlebigkeitsforschung in eine wiederholbare Formulierung überführen kann. Ein Produzent benötigt daher Forschungspartner, die testen können, ob der vorgeschlagene biologische Mechanismus einen Nutzen in einer fertigen kosmetischen Formulierung erzeugt. Diese Ergebnisse können bestimmen, welcher Kandidat eine Hochskalierungsinvestition erhält, sodass Kapazitätsverpflichtungen der nachgewiesenen Produktleistung folgen können.
Neueste Industrielle Entwicklungen in Anti-Aging-Markt
- Oktober 2026: Galderma unterzeichnete eine Vereinbarung zur Übernahme von 100 % von ZO Skin Health, einer von Ärzten vertriebenen Hautpflegemarke, zu einem Unternehmenswert von 1,5 Milliarden USD. Die Transaktion soll vorbehaltlich behördlicher Genehmigungen und üblicher Abschlussbedingungen im vierten Quartal 2026 oder Anfang 2027 abgeschlossen werden.
- September 2026: Bausch Health Companies Inc. stellte das Fraxel FTX-Lasersystem seines Ästhetikgeschäfts Solta Medical ab dem 1. September 2026 australischen Gesundheitsdienstleistern zur Verfügung.
Anti-Aging-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Anti-Aging-Markt misst die jährlichen Ausgaben für verbraucherorientierte Produkte und ästhetische Geräte, die zur Behandlung altersbedingter Haut- und Haaranliegen eingesetzt werden. Er umfasst weltweite Verkäufe am Kaufpunkt, wobei Anwendungen, Vertriebskanäle, Endnutzer und Regionen diese Ausgaben klassifizieren.
Ausschlüsse aus dem Umfang: Gebühren für ästhetische Behandlungen und Eingriffe, separat verkaufte Wirkstoffe, Rohstoffe und andere Produktionsmittel, separat verkaufte Ersatzteile und Zubehör sowie ingestible Beauty-Produkte und Nahrungsergänzungsmittel sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Anti-Falten-Produkte
- Anti-Dehnungsstreifen-Produkte
- Haarfärbeprodukte
- Sonnenschutzmittel und UV-Absorber
- Dermale Füller und Injektionsmittel
- Nach Gerätetyp
- Hochfrequenzgeräte
- Laser- und lichtbasierte Geräte
- Mikrodermabrasionsgeräte
- Ultraschall- und Plasmageräte
- Nach Anwendung
- Anti-Falten-Behandlung
- Anti-Pigmentierung
- Hautoberflächen-Erneuerung und Textur
- Cellulite-Reduktion
- Nach Vertriebskanal
- Hyper-/Supermärkte
- Fachgeschäfte und Kliniken
- E-Commerce
- Nach Endnutzer
- Heimanwendung
- Dermatologische Kliniken
- Krankenhäuser und chirurgische Zentren
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie die Alterungsdaten der Weltgesundheitsorganisation und die Bevölkerungsprojektionen der Vereinten Nationen helfen dabei, die sich verändernde adressierbare Bevölkerung zu rahmen, während die globale Eingriffsstudie der International Society of Aesthetic Plastic Surgery ein benachbartes Signal für injektions- und gerätebezogene Aktivitäten liefert. Die EU-Kosmetikgesetzgebung der Europäischen Kommission und ihr Produktbenachrichtigungsportal helfen dabei, Produkteintrittsanforderungen, Inhaltsstoffbeschränkungen und Benachrichtigungspflichten zu verfolgen, die den Verkaufszeitpunkt und die Produktverfügbarkeit beeinflussen können.
Jährliche Unternehmensberichte, 10-K-Einreichungen, Investorenmaterialien und seriöse Wirtschaftspresse können Produkt- und Geräteerlöse, geografische Exposition, Markteinführungen und Kanaländerungen gegenseitig überprüfen. Breite Unternehmenskategorien werden nur dort verwendet, wo Offenlegungen keine Anti-Aging-Verkäufe isolieren. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Sammlung, Validierung und Klärung.
Primärinterviews und Umfragen
Geplante Interviews und strukturierte Umfragen würden Hautpflege- und Ästhetikgeräteanbieter, Einzelhändler und Distributoren, Dermatologiepraxen, Krankenhäuser, Operationszentren und informierte Kategoriespezialisten in APAC, EMEA und Amerika abdecken. Fragen würden die Sekundärnachweise zu Produkt- und Gerätenachfrage, Käuferpreisen, Kanalmix, regionalen Unterschieden und der Unterscheidung zwischen Produkt- oder Geräteverkäufen und Eingriffsgebühren testen. Wo Interview-Nachweise oder veröffentlichte Daten spärlich sind, würden Analysten die Lücke aufzeichnen, einen geeigneten Proxy testen und ihn gegen Einreichungen, Handelsdaten, Umfrageindikatoren sowie Anbieter- oder Kanalprüfungen triangulieren, bevor er in einer Prognose verwendet wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 29 % | Führungskräfte (CXOs): 20 % | APAC: 40 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der globalen jährlichen Käuferausgaben für im Umfang enthaltene Produkte und ästhetische Geräte und verteilt diesen Pool dann nach Produkttyp, Gerätetyp, Anwendung, Vertriebskanal, Endnutzer und Region. Der Analyst testet Bevölkerungsalterung, ästhetische Eingriffsaktivität, Kategorieverkäufe und -einführungen, Kanalmix und Käuferpreise, da diese Indikatoren potenzielle Nachfrage, benachbarte Geräteaktivität, Vertriebswege, Kategorienbreite und Wert pro Artikel beschreiben. Eingriffszahlen informieren die Gerätenachfrage, werden aber nicht als Marktumsatz behandelt. Segmentanteile werden aus verfügbaren Unternehmensoffenlegungen, Kategorie- und Kanalnachweisen sowie regionalen Indikatoren aufgebaut, wobei die Anteile mit dem Gesamtwert abgestimmt werden. Selektive Anbieter-Rollups und stichprobenartige durchschnittliche Verkaufspreise multipliziert mit dem Stückvolumen liefern Bottom-up-Gegenprüfungen, kein separates vollständiges Marktmodell. Die Szenarioanalyse trägt die Eingabepfade in die Prognose, wobei Kategorie- und Regionalfälle Unterschiede in Reife, Akzeptanz und Produktmix widerspiegeln, und primäre Befragte können die Richtung und praktische Relevanz einzelner Annahmen in Frage stellen. Wenn Daten fehlen, verwenden Analysten den nächstgelegenen unterstützten Proxy, dokumentieren seine Eignung und testen eine Reihe plausibler Werte. Schwach belegte Gegenprüfungen erweitern diesen Bereich, anstatt die Top-down-Schätzung stillschweigend zu ersetzen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentschätzungen gegen unabhängige Unternehmensoffenlegungen, Eingriffs- und demografische Indikatoren, Handels- oder Kanalnachweise sowie die selektiven Anbieterprüfungen und untersuchen dann ungewöhnliche Jahres-zu-Jahres-Bewegungen und Abweichungen zwischen Methoden vor der Freigabe. Eine zweite Überprüfung prüft Quelldaten, Einheiten, Geografie, Kategoriengrenzen, Arithmetik und ob Eingriffssignale von Produkt- und Geräteverkäufen getrennt gehalten wurden. Wesentliche unerklärte Änderungen lösen Quellenprüfungen oder erneuten Befragtenkontakt aus, wo angemessen. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Markt- oder Regulierungsereignisse die Nachfrage oder den Zugang verändern, und vor der Lieferung einer neuen Quellen- und Varianzüberprüfung unterzogen.
Mordor Intelligence Anti-Aging-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Anti-Aging-Markt misst die jährlichen Ausgaben für verbraucherorientierte Produkte und ästhetische Geräte, die zur Behandlung altersbedingter Haut- und Haaranliegen eingesetzt werden.
Wesentliche Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Der Analyst testet Bevölkerungsalterung, ästhetische Eingriffsaktivität, Kategorieverkäufe und -einführungen, Kanalmix und Käuferpreise, da diese Indikatoren potenzielle Nachfrage, benachbarte Geräteaktivität, Vertriebswege, Kategorienbreite und Wert pro Artikel beschreiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 97,46 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 53,16 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 45,5 % unter dem Wert dieses Berichts für 2027 von 97,46 Milliarden USD, 2 Jahre später. Sein gemeldetes Basisjahr liegt vor dem aktuellen Jahr des Berichts, sodass die frühere Messung zu einer niedrigeren Schätzung beitragen kann. |
| Globales Beratungsunternehmen B | 56 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 42,5 % unter dem Wert dieses Berichts für 2027 von 97,46 Milliarden USD, 2 Jahre später. Sein auf Hersteller-Nettoumsätze ausgerichteter Umfang schließt Injektionsmittel und professionelle Klinikgeräte aus, die hier berücksichtigt werden, während Nutrikosmetics außerhalb der Grenzen dieses Berichts einbezogen werden. |
Mordor Intelligence-Analysten triangulieren Marktgesamtwerte und Segmentschätzungen gegen unabhängige Unternehmensoffenlegungen, Eingriffs- und demografische Indikatoren, Handels- oder Kanalnachweise sowie die selektiven Anbieterprüfungen und untersuchen dann ungewöhnliche Jahres-zu-Jahres-Bewegungen und Abweichungen zwischen Methoden vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Anti-Aging-Markt und wie ist der Wachstumsausblick?
Die Größe soll bis 2032 von 97,46 Milliarden USD im Jahr 2027 auf 135 Milliarden USD wachsen, bei einer CAGR von 6,74 % über 2027–2032.
Was stützt die Nachfrage nach Anti-Aging-Produkten und -Geräten?
Bevölkerungsalterung, Beteiligung von Männern an der Hautpflege in Deutschland und die Nachfrage nach gerätebasierter Hautstraffung stützen die potenzielle Nachfrage.
Welche Anti-Aging-Produktkategorie hat den größten Anteil?
Antifaltenprodukte führten im Jahr 2026 mit 29,84 % des Umsatzes, während Dermalfüller und Injektionsmittel mit einer CAGR von 9,55 % über 2027–2032 am schnellsten wachsen sollen.
Welche Unternehmen sind wesentliche Anti-Aging-Anbieter?
Wesentliche Anbieter sind Estée Lauder Companies Inc., Procter & Gamble Co., Unilever PLC, Beiersdorf AG und L'Oréal SA.
Was könnte die Akzeptanz ästhetischer Behandlungsprodukte verlangsamen?
Sicherheits- und Ergebnisbedenken können Behandlungsentscheidungen verzögern. In der ASDS-US-Verbraucherumfrage von 2025 nannten 16 % Nebenwirkungen und Sicherheit als Gründe für das Abwarten bei einem kosmetischen Eingriff.
Welche Region führt bei der Nachfrage nach Anti-Aging-Produkten und -Geräten, und welche expandiert am schnellsten?
Nordamerika führte im Jahr 2026 mit 36,71 % des Umsatzes, und Asien-Pazifik soll mit einer CAGR von 9,6 % über 2027–2032 am schnellsten wachsen.