
Aminoharzmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
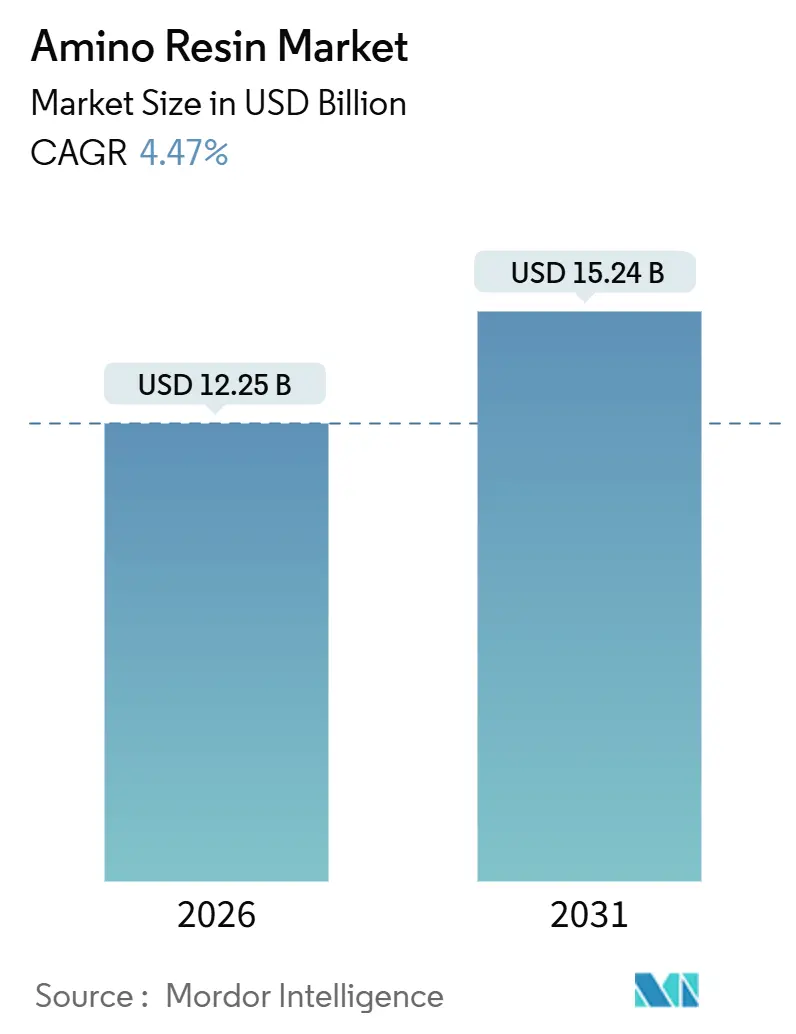
| Marktgröße (2026) | 12.25 Milliarden US-Dollar |
| Marktgröße (2031) | 15.24 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.47 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Aminoharzmarkt-Analyse von Mordor Intelligence
Die Größe des Aminoharzmarktes wird im Jahr 2026 auf 12,25 Milliarden USD geschätzt und soll bis 2031 einen Wert von 15,24 Milliarden USD erreichen, mit einer CAGR von 4,47 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch den bauindustriell getriebenen Anstieg der Holzplattenproduktion, die rasche Elektrifizierung bei Automobillacken und den wachsenden regulatorischen Druck zur Reduzierung von Formaldehydemissionen gestützt. Harnstoff-Formaldehyd (UF) behält die Kostenführerschaft, doch Melamin-Formaldehyd (MF) und Melamin-Harnstoff-Formaldehyd (MUF)-Qualitäten wachsen schneller als UF, da sie strukturgradige Feuchtigkeitsbeständigkeit mit Aushärtungsfenstern von 120–150 °C erfüllen und gleichzeitig mit Niedrigemissionsvorschriften übereinstimmen. Rohstoffpreisschwankungen und Zölle auf Methanol, Harnstoff und Melamin belasten weiterhin die Margen der Verarbeiter und verstärken die Verlagerung hin zur unternehmenseigenen Harzproduktion und kohlenstoffarmen Rohstoffen. Der Aminoharzmarkt durchläuft daher eine doppelte Transformation – hin zu leistungsstärkeren Chemikalien und hin zu biobasierten oder formaldehydfreien Alternativen –, bleibt dabei jedoch in seiner größten Anwendung, den Holzplatten-Klebstoffen, verankert.
Wichtigste Erkenntnisse des Berichts
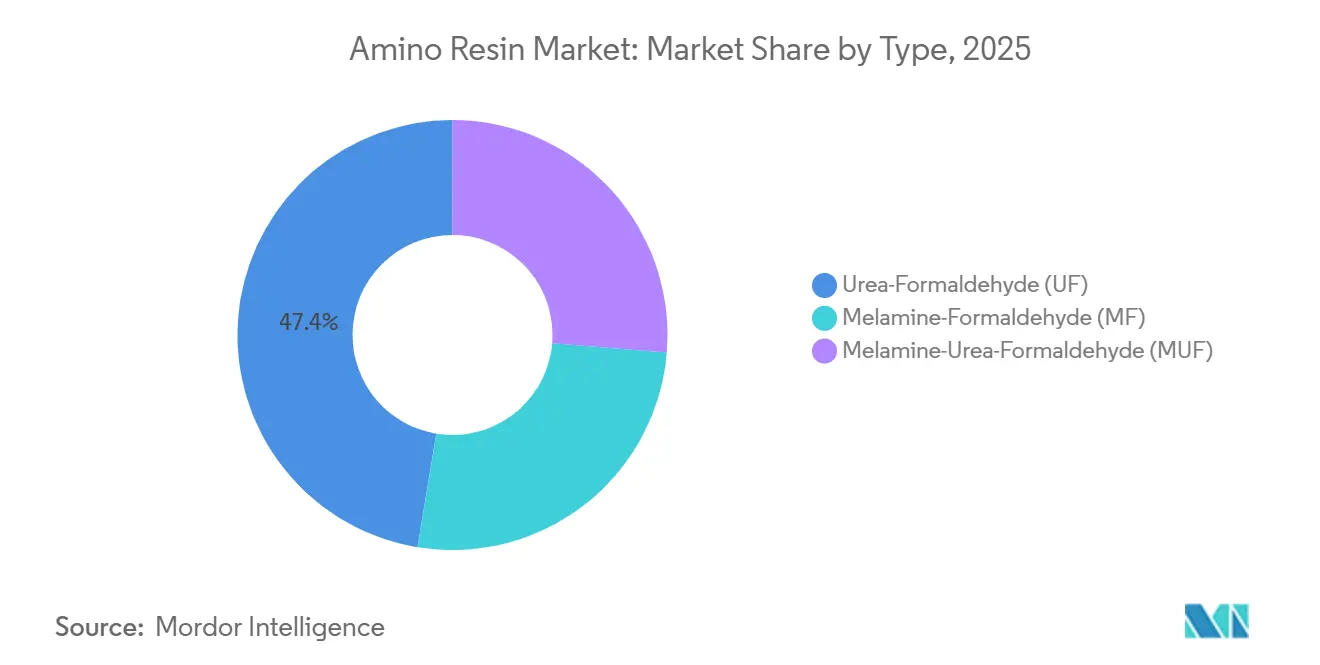
- Nach Typ hielt Harnstoff-Formaldehyd im Jahr 2025 einen Marktanteil von 47,41 % am Aminoharzmarkt, während Melamin-Formaldehyd bis 2031 voraussichtlich mit einer CAGR von 5,22 % wachsen wird.
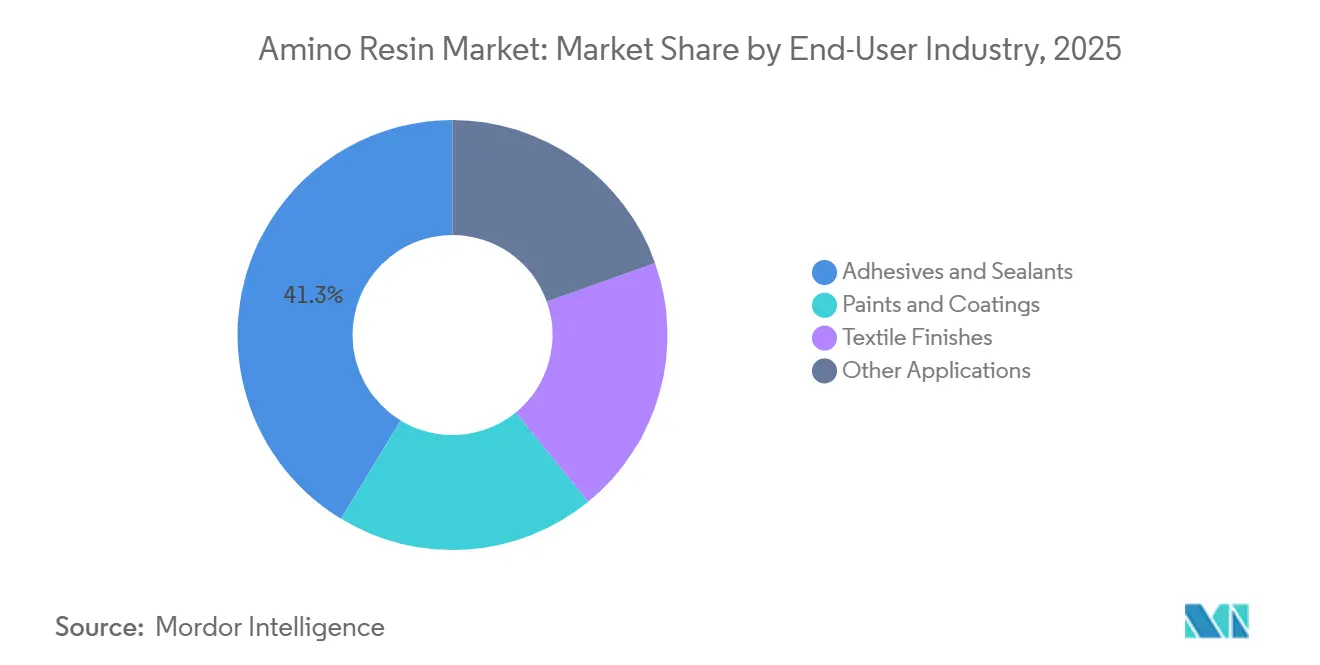
- Nach Endverbraucherbranche entfielen im Jahr 2025 41,33 % des Umsatzes auf Kleb- und Dichtstoffe, während Farben und Lacke bis 2031 mit einer CAGR von 5,18 % wachsen.
- Nach Geographie erzielte Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 52,51 %; die Region Naher Osten und Afrika wächst von 2026 bis 2031 mit einer CAGR von 5,94 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus dem Bereich Farben und Lacke | +0.8% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Boom bei Holzplatten-Klebstoffen im Bau- und Möbelsektor | +1.2% | Asien-Pazifik, Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum bei Automobil-Erstausrüsterlacken | +0.6% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Expansion von Ingenieurholzböden und Laminaten | +0.5% | Asien-Pazifik, Europa | Langfristig (≥ 4 Jahre) |
| Einführung formaldehydfreier glyoxalbasierter Harze | +0.4% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus dem Bereich Farben und Lacke
Melaminhärter ersetzen Isocyanate in Automobil-Klarlacken, da sie bei niedrigeren Ofentemperaturen aushärten, den Energieverbrauch senken und gefährliche luftgetragene Isocyanatpartikel vermeiden. Marken wie CYMEL und Setamine ermöglichen es Formulierern, die strengen VOC-Obergrenzen der SCAQMD Kaliforniens und der EU-Industrieemissionsrichtlinie einzuhalten und gleichzeitig die Kratzer- und Chemikalienbeständigkeitsanforderungen bei Batteriemodulbeschichtungen zu erfüllen. Obwohl Rückgänge bei der Fahrzeugproduktion in den Jahren 2024 und 2025 die kurzfristige Harzabnahme verringerten, schafft die Verlagerung hin zu wasserbassierten und Pulverplattformen einen dauerhaften Wachstumspfad, der hochmethylierte MF-Qualitäten für eine rasche Vernetzungsdichte bei 140 °C begünstigt[1]Allnex, "Aminoharze – Vernetzer," allnex.com.
Boom bei Holzplatten-Klebstoffen im Bau- und Möbelsektor
Spanplatten und MDF zusammen verbrauchen einen Großteil der UF-Produktion, wodurch die Klebstoffnachfrage eng mit neuen Möbel- und Wohnungseinrichtungen korreliert. Indiens MDF-Kapazität stieg im Jahr 2025 und verzeichnet ein zweistelliges Mengenwachstum, auch wenn Überkapazitäten die Preiserholung verzögern. Europas schienengebundene Harztransporte, wie etwa Kronospans Blocktransportroute von Lampertswalde nach Wals-Siezenheim, verdeutlichen die Kosten- und CO₂-Einsparungen, die mit der Neugestaltung der Lieferkette einhergehen. Chinesische Ingenieurholzexporteure leiten unterdessen Platten nach Südostasien und Afrika um und verteilen den Klebstoffverbrauch effektiv über Grenzen hinweg.
Wachstum bei Automobil-Erstausrüsterlacken
Die globale Produktion von Personenkraftwagen erholte sich im Jahr 2024 und hielt den Aminoharzverbrauch in Außen- und Innendecklacken weitgehend im Einklang mit den Fahrzeugvolumina. Der Anstieg von Aluminium-Karosseriestrukturen verkürzt Einbrenndurchläufe, weshalb Erstausrüster MF-Vernetzer bevorzugen, die Aushärtungsziele innerhalb von 20 Minuten bei 140 °C erreichen. Batteriegehäuse erfordern flammhemmende, dielektrische Beschichtungen gemäß ISO 12944, was die Einführung isobutylierter Melamine beschleunigt, die niedrige VOC- und niedrige Formaldehydgehalte liefern.
Expansion von Ingenieurholzböden und Laminaten
In den Jahren 2024–2025 stiegen die Lieferungen von Laminatböden und Dekorfolien stark an, angetrieben durch Wohnrenovierungen in Nordamerika und Europa. Gleichzeitig exportierten Hersteller in der Asien-Pazifik-Region erhebliche Mengen an Fertigplatten. Diese Dekorfolien, die auf MF-imprägnierten Papieren basieren, werden bei hohen Temperaturen verpresst und weisen gemäß EN 13329-Normen überlegene Abriebwerte auf. Eine drohende Herausforderung ergibt sich jedoch durch die EU-Verordnung 2023/1464, die im August 2026 in Kraft tritt und einen Formaldehydgrenzwert vorschreibt. Diese Verordnung drängt Harzlieferanten dazu, entweder ultraniedrig emittierende MF-Qualitäten bereitzustellen oder Abfangadditive einzusetzen, um die Klarheit ihrer Dekorfolien zu erhalten.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefährliche Luftschadstoffe und Emissionsvorschriften | -0.6% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Präferenz für biobasierte Harzsysteme | -0.3% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Rohstoff- (Harnstoff/Methanol) Preis- und Zollvolatilität | -0.4% | Global, akut in Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefährliche Luftschadstoffe und Emissionsvorschriften
Im Juli 2025 bestätigte das Gericht der Europäischen Union die Einstufung von Melamin als besonders besorgniserregenden Stoff (SVHC), was die regulatorischen Unsicherheiten verschärfte und den Übergang zu formaldehydfreien Chemikalien beschleunigte. Während der EPA-TSCA-Titel VI die Formaldehydemissionen für Spanplatten und MDF begrenzt, soll die EU-Verordnung 2023/1464 ab August 2026 die zulässigen Emissionen halbieren. Diese Compliance-Anforderungen drängen Formulierer dazu, freies Formaldehyd in UF-Mischungen zu reduzieren oder auf Glyoxalsysteme umzusteigen, was zusätzliche Kosten für Tests und Zertifizierungen verursacht[2]US-amerikanische Umweltschutzbehörde (U.S. Environmental Protection Agency), "Formaldehydemissionsstandards für Verbundholzprodukte," epa.gov.
Wachsende Präferenz für biobasierte Harzsysteme
Viobonds Ligninanlage in Riga soll bis 2027 einen erheblichen Teil des Phenols in Sperrholzklebstoffen ersetzen, was einen bedeutenden Sprung von der Pilot- zur Industrieproduktion für protein- und ligninphenolbasierte Bindemittel markiert. Gleichzeitig haben GreenBonds Proteinharze bereits ihren kommerziellen Markteintritt in europäischen Spanplatten vollzogen. Obwohl diese biobasierten Harze die Nassreißfestigkeit von UF möglicherweise noch nicht erreichen, nutzen Verarbeiter sie, um Grünpreisaufschläge zu erzielen und ihre Verhandlungsposition zu stärken, was die Margen für konventionelle Harze unter Druck setzt. Als Reaktion darauf führen etablierte Branchenakteure biomasse-ausgeglichene Ammoniak- und Harnstoffinputs ein und erzielen dadurch Reduzierungen ihres CO₂-Fußabdrucks.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Melamin übertrifft Harnstoff hinsichtlich FeuchtigkeitsbeständigkeitHarnstoff-Formaldehyd hielt im Jahr 2025 einen Marktanteil von 47,41 % am Aminoharzmarkt. Sein Vorteil liegt in einem niedrigeren Kostenanteil pro Feststoffgehalt im Vergleich zu Melamin-Formaldehyd (MF) sowie in der Fähigkeit, auf Hochgeschwindigkeits-Spanplattenlinien schnell auszuhärten. Die Bindefestigkeit von UF lässt jedoch nach, wenn Platten hohen Temperaturen oder erhöhter Umgebungsfeuchte ausgesetzt sind. Diese Schwachstelle hat dazu geführt, dass Verarbeiter für Anwendungen wie Platten für den Außenbereich, Oriented Strand Board (OSB) und Konstruktionssperrholz MF oder Melamin-Harnstoff-Formaldehyd (MUF) bevorzugen. Infolgedessen wird für Melamin-Formaldehyd (MF) bis 2031 ein Wachstum von 5,22 % CAGR prognostiziert. Darüber hinaus erreichen Mischungen mit Melamin die ANSI-Typ-I-Wasserbeständigkeit zu einem Bruchteil der MF-Kosten. Hexions EcoBind-Linie erfüllt hingegen CARB Phase 2- und EPA-Standards, ohne Abstriche bei der Presseffizienz zu machen.
Während die Aminoharzmarktgröße für UF erheblich bleibt, wird MFs verbesserte Haltbarkeit zunehmend für Spezifikationen im Transport-, Marine- und Außenverkleidungsbereich bevorzugt. Hochmethylierte MF-Harze gewinnen in Industrielacken und knitterfesten Textilausrüstungen aufgrund ihrer Löslichkeit bei hohem Feststoffgehalt und mäßiger Einbrenner-Vernetzung an Bedeutung. Hybride Melamin-Harnstoff-Phenol-Formaldehyd-Systeme streben europäische OSB-3-Einstufungen an und kombinieren dabei die Feuchtigkeitsbeständigkeit von MF mit der Festigkeit von Phenolharzen. Die künftige Entwicklung jedes Harzes hängt nun von regionalen Formaldehydvorschriften und der Markteinführung glyoxalbasierter MF ab, die die schnelle Aushärtegeschwindigkeit von UF erreichen soll.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche:
Lacke und Beschichtungen beschleunigen sich durch AutomobilelektrifizierungKleb- und Dichtstoffe machten im Jahr 2025 41,33 % des globalen Volumens aus, hauptsächlich getrieben durch ihren Einsatz bei der Verklebung von Spanplatten, MDF und Sperrholz. Da die Automobilelektrifizierung jedoch voranschreitet, werden Farben und Lacke bis 2031 mit einer CAGR von 5,18 % wachsen und bis 2031 stetig expandieren. Melaminhärter spielen eine entscheidende Rolle bei EV-Batteriemodulbeschichtungen, Unterbodenabdichtungen und Klarlacken und stellen sicher, dass sie bei Temperaturwechseln zwischen −40 °C und 120 °C haftfähig bleiben. Harze wie CYMEL, Setamine und Luwipal, die bei niedrigeren Temperaturen aushärten, können den Ofenenergieverbrauch reduzieren – ein erheblicher Vorteil bei den Dekarbonisierungsbemühungen der Erstausrüster.
Der Aminoharzmarkt für Lacke und Beschichtungen hat ein konstantes Wachstum gezeigt, wobei die Projektionen eine weitere Expansion bis 2031 anzeigen. Dimethyloldihydroxyethylenharnstoff, bekannt dafür, in Baumwollmischungen bei bestimmten Aushärtetemperaturen eine hohe Knitterfestigkeit zu verleihen, verankert eine stabile Nachfrage in Textilausrüstungen. Während andere Anwendungen wie Reifenhaftpromotoren und Papiernaßreißfestigkeitsmittel unterschiedliche Margen bieten, dämpft ein Rückgang bei grafischem Papier das Gesamtwachstum. Der eigentliche Wendepunkt ist die steigende Nachfrage nach Batteriepaketen: Da jedes EV Melaminharze benötigt, könnte dieses Segment bis 2030 einen erheblichen Umsatzstrom erschließen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC- und Afrika-Aminoharzmarkt
Asien-Pazifik dominierte 2025 mit einem Anteil von 52,51 % am globalen Umsatz, angetrieben durch Chinas Methanolproduktion und die regionale Kapazität für Spanplatten und MDF. Indiens MDF-Kapazität verzeichnete ein bemerkenswertes Wachstum. Darüber hinaus haben Antidumpingzölle auf minderwertige Importe die Hersteller dazu veranlasst, CARB-äquivalente UF- und MUF-Harze einzusetzen, was die Harzintensität pro Platte erhöht. Trotz eines Rückgangs der Wohnungsbaubeginne in China im Jahr 2024 verlagerte sich die Nachfrage nach Klebstoffen durch Exporte von Holzwerkstoffen nach Südostasien und Afrika. In reifen Märkten wie Japan, Korea und Australien ist die Einhaltung von Vorschriften entscheidend, wobei Lebenszykluskohlenstoffdaten die Harzauswahl zunehmend beeinflussen. Die Erweiterung von BASF in Nanjing, die für Oktober 2025 geplant ist, wird zusätzliche Kapazitäten für Spezialamine schaffen und signalisiert ein starkes Vertrauen in den Verbrauch im asiatisch-pazifischen Raum.
Nordamerika- und Europa-Aminoharzmarkt
Nordamerika und Europa, die zusammen einen erheblichen Anteil der Nachfrage ausmachen, kämpfen mit Kostendruck durch Emissionsobergrenzen. Im Rahmen von EPA TSCA Titel VI stellen Spanplattenhersteller auf ultraniedrigemittierende UF-Harze um oder wechseln zu MUF- und Phenolsubstituten. Konverter widersetzen sich jedoch Preiserhöhungen, was den Druck auf die Margen von Handelsharzen erhöht. Arclins Erweiterung in West Virginia, die sich auf Methylamin und Dimethylformamid konzentriert, stärkt die Rohstoffsicherheit im Vorfeld der EPA-Durchsetzungsüberprüfung 2026. Unterdessen bereitet sich Europa auf strengere Emissionsobergrenzen vor und investiert aufgrund des SVHC-Status von Melamin in Glyoxal- und Ligninsysteme. Bemerkenswert sind Kronospans vollständige Übernahme von Nordalim sowie die Übernahme von Bakelite Synthetics durch GreenBond, die die Strategien nachgelagerter Akteure verdeutlichen, um eigene oder einzigartige Harzpositionen aufzubauen und regulatorische Herausforderungen zu bewältigen.
MEA- und Südamerika-Aminoharzmarkt
Der Nahe Osten und Afrika werden bis 2031 mit dem schnellsten regionalen CAGR von 5,94 % wachsen, angetrieben durch Megaprojekte in Saudi-Arabien und den Vereinigten Arabischen Emiraten sowie aufstrebende Möbelcluster in Südafrika und Kenia. Harzproduzenten aus Europa und Asien erwägen Joint Ventures für die lokale MUF-Mischung, um Versandkosten entgegenzuwirken und kurze Lieferzeiten zu gewährleisten. Während Brasiliens wirtschaftliche Schwankungen das Wachstum Südamerikas dämpfen, erschließt das Land mit seinen auf Eukalyptus basierenden MDF-Exporten eine Nische als Diversifizierungszentrum für nordamerikanische Käufer. Mit Blick auf die Zukunft werden Afrikas Zollregelungen und Industriepolitiken eine entscheidende Rolle bei der Bestimmung der Entwicklung der lokalen Plattenherstellung spielen und möglicherweise einen neuen Nachfrageknoten für den Aminoharzmarkt entstehen lassen.


Regulatorisches Umfeld
Aminoharze sehen sich sowohl bei Prozessemissionen als auch bei nachgelagerten Innenraum-Luftemissionen strengeren Kontrollen gegenüber. In den Vereinigten Staaten unterliegen Produktionsstandorte den National Emission Standards for Hazardous Air Pollutants for the Manufacture of Amino/Phenolic Resins (40 CFR Part 63, Subpart OOO), während EPA TSCA Title VI die Formaldehydemissionen von Holzverbundprodukten begrenzt, was wiederum die Auswahl von UF, MUF und MF entlang der Lieferketten für Spanplatten und MDF beeinflusst.
In Europa treibt REACH (EG) Nr. 1907/2006 die Registrierungs- und Compliance-Pflichten für Stoffe voran, die in Mengen über 1 Tonne pro Jahr in Verkehr gebracht werden, und verstärkt damit die Dokumentations- und Sorgfaltspflichten in den Portfolios von Aminoharzen und Rohstoffen. Für die Anwendungskonformität und Qualitätskontrolle greifen Hersteller und Anwender häufig auf standardisierte Prüfmethoden für freies Formaldehyd wie ASTM D1979-97 und EN ISO 11402:2005 zurück, und für Papier- und Kartonanwendungen definieren die einschlägigen Bestimmungen des 21 CFR Part 176 für indirekte Lebensmittelzusatzstoffe zulässige Chemikalien weiter.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Aminoharzen beginnt bei vorgelagerten Rohstoffen, hauptsächlich Harnstoff und Melamin (Aminoverbindungen) sowie Formaldehyd (ein Aldehyd), wobei Methanol, Butanol oder Ethanol für Veretherung und Eigenschaftsanpassung verwendet werden. Die Harzherstellung erfolgt typischerweise in zwei Hauptreaktionsstufen, Hydroxymethylierung gefolgt von Kondensation, die in kontrollierten Rührkesselprozessen mit Temperatur- und pH-Steuerung durchgeführt werden, um Zielviskosität, freien Formaldehydgehalt und Aushärteverhalten zu erreichen; dies macht die konsistente Verfügbarkeit von Formaldehyd und Aminorohstoffen zu einem zentralen Kosten- und Zuverlässigkeitsfaktor.
Hersteller vertreiben Harze als flüssige Konzentrate oder maßgeschneiderte Mischungen an Formulierer und Verarbeiter, die Holzplattenklebstoffe, Laminate/Tränkharze und Beschichtungsvernetzer bedienen, wobei Leistungs- und Zertifizierungsprüfungen fest in die Qualifizierungszyklen eingebunden sind. Margenkontrolle und Servicedifferenzierung hängen zunehmend von vertikaler Integration oder gesicherter Beschaffung von Methanol, Harnstoff, Melamin und Formaldehyd ab, zusammen mit nachgelagerter technischer Unterstützung für emissionskonforme Plattenlinien und VOC-arme Beschichtungssysteme. Branchenverbände wie die Plastics Industry Association fungieren zudem als Koordinationsstellen für Nachhaltigkeits- und Regulierungsthemen, die für Harzhersteller relevant sind.
Wettbewerbslandschaft
Der Aminoharzmarkt ist mäßig fragmentiert. Die Innovation konzentriert sich auf kohlenstoffarme und biobasierte Chemikalien. Hexions Allianz mit Bloom Biorenewables setzt aldehydunterstützte Fraktionierung ein, um weißes Lignin für vollständig biobasierte Platten bis 2026 zu erzeugen. Der Wettbewerbsvorteil verlagert sich von Preis pro Feststoffgehalt hin zu Lebenszyklusdaten, rückverfolgbaren Rohstoffen und der Fähigkeit, zwischen konventionellen und grünen Chemikalien zweifach zu beschaffen. Produzenten, die eine integrierte Formaldehyd-, Melamin- und Methanolversorgung – oder glaubwürdige biobasierte Alternativen – anbieten, sind am besten positioniert, um die nächste Wachstumsphase zu erschließen.
Führende Unternehmen der Aminoharzbranche
BASF SE
Hexion
Prefere Resins Holding GmbH
Georgia-Pacific Chemicals
Dynea AS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aminoharzmarkt
- Acron
- Arclin Inc.
- BASF SE
- Chemique Adhesives & Sealants Ltd
- DIC Corporation
- Dynea AS
- Eastman Chemical Company
- Ercros SA
- Georgia-Pacific Chemicals
- Hexion
- Jiangsu Sanmu Group
- Kronoplus Limited
- LRBG Chemicals Inc.
- Prefere Resins Holding GmbH
- Synpol Products Private Limited
- Uniform Synthetics
- Wanhua Ecoboard Co. Ltd

Marktchancen und Zukunftsaussichten
Eine Lücke entsteht bei zertifizierten Rohstoffen mit niedrigem CO2-Fußabdruck und geringen Emissionen, die MF- und MUF-Systeme in die Lage versetzen, strengere Formaldehydgrenzwerte einzuhalten, ohne bei Aushärtegeschwindigkeit und Feuchtebeständigkeit in Holzplatten und Beschichtungen Abstriche zu machen. Die im April 2026 geschlossene Zusammenarbeit zwischen OCI und Prefere Resins zur Einführung von MelaminebyOCI Novo (ISCC PLUS zertifiziert, aus Biogas hergestellt) veranschaulicht, wie zertifizierte Melamin-Inputs positioniert werden, um Harzlieferanten und Plattenherstellern zu helfen, einen niedrigeren Produkt-CO2-Fußabdruck zu dokumentieren, während die etablierte MF/MUF-Leistung in Laminaten und Holzwerkstoffen erhalten bleibt.
Die Versorgungssicherheit bei Melamin bietet ebenfalls eine Chance, dort wo die nachgelagerte Harz- und Plattenkapazität schneller wächst als die lokale Rohstoffverfügbarkeit. Im April 2026 begann Indonesien mit dem Bau seiner ersten heimischen Melaminanlage in der Sonderwirtschaftszone Gresik mit einem angegebenen Investitionsplan von 600 Millionen USD und einer integrierten Ammoniak-Harnstoff-Melamin-Kette (Designkapazität 120.000 Tonnen pro Jahr Melamin), wodurch eine neue regionale Quelle entsteht, die die Importabhängigkeit verringern und die südostasiatischen Wertschöpfungsketten für Holzplatten, Laminate und Beschichtungen unterstützen soll.
Recent Industry Developments in Aminoharzmarkt
- Juli 2026: BASF erweiterte sein zertifiziertes Biomass-Balanced (BMB)-Additivportfolio unter REDcert2 um Produkte wie Dispex AA 4145 MB, Rheovis PU 1333 MB und Rheovis HS 1169 MB. Obwohl kein Aminoharz-Produkt, verbessert diese Erweiterung den Zugang zu zertifizierten Formulierungs-Inputs mit geringerem Fußabdruck, die Beschichtungs- und Holzwerkstoffsysteme zunehmend neben Aminoharz-Vernetzern und -Bindemitteln nutzen, um Nachhaltigkeitsanforderungen der Kunden zu erfüllen.
- Dezember 2025: Hexion schloss den Verkauf seines Formalin-Geschäfts an der US-Golfküste an Ancala ab, das Valentra zum Betrieb der erworbenen Standorte gründete. Die Veräußerung verändert den Zugang zu einem wichtigen Aminoharz-Vorprodukt (Formaldehyd) und deutet auf eine Portfolioverschiebung hin zu spezialisierten und technologiegetriebenen Harzsystemen anstatt Grundchemikalien-Integration hin.
- Mai 2024: BASF schloss die Veräußerung seiner Melamin-Einheit in Ludwigshafen (51.000 Tonnen pro Jahr) ab. Dies wirkte sich direkt auf die europäische Melaminverfügbarkeit aus, verengte die Rohstofflage für Melamin-Formaldehyd- und MUF-Produktion und erhöhte die Bedeutung diversifizierter Beschaffungs- und Integrationsstrategien für Harzhersteller.


Aminoharzmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Aminoharze die Umsätze aus Aminoharzmaterialien, die für industrielle Zwecke verkauft werden, hauptsächlich Harnstoff-Formaldehyd (UF), Melamin-Formaldehyd (MF) und Melamin-Harnstoff-Formaldehyd (MUF), über wichtige Endanwendungen wie Holzklebstoffe, Beschichtungen und Textilausrüstung, über alle Regionen hinweg.
Umfangsausschlüsse: Ausgeschlossen ist der Wert nachgelagerter Fertigprodukte (wie Möbel oder Platten); es wird nur der Wert des Harzmaterials am Verkaufspunkt erfasst.
Übersicht der Segmentierung
- Nach Typ
- Harnstoff-Formaldehyd (UF)
- Melamin-Formaldehyd (MF)
- Melamin-Harnstoff-Formaldehyd (MUF)
- Nach Endverbraucherbranche
- Farben und Lacke
- Textilausrüstung
- Kleb- und Dichtstoffe
- Sonstige Anwendungen
- Nach Geographie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Recherche beginnt mit einem klaren Überblick darüber, wo Aminoharze verbraucht werden und wie sich die Nachfrage mit der Bautätigkeit und der Holzplattenproduktion verändert. Wir nutzten öffentliche Quellen wie nationale Statistikbehörden für Bauindikatoren, UN-Comtrade-Handelsstatistiken für harzbezogene Flüsse, die USGS für den Kontext chemischer und industrieller Materialien sowie Zoll- und Normungsbehörden für Formaldehyd-Emissionsvorschriften und Prüfmethoden.
Um den Markt in der Geschäftstätigkeit zu verankern, wurden Geschäftsberichte von Unternehmen, 10-K-ähnliche Einreichungen, Investorenpräsentationen und Verbandspublikationen im Hinblick auf Kapazitätsangaben, Produktpositionierung und regionale Nachfragekommentare geprüft. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurde selektiv genutzt, um Werksstandorte zu kartieren und die Segmentumsatzmischung zu vergleichen, und eine Patentdatenbank wurde geprüft, um einzuschätzen, wo emissionsarme Formulierungen entwickelt werden. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden ebenfalls für Datenerhebung, Validierung und Recherche-Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden mit Teilnehmern entlang der gesamten Wertschöpfungskette durchgeführt, einschließlich Harzherstellern, Formulierern, Vertreibern, Holzplatten- und Laminatherstellern sowie Anwendern von Beschichtungen und Textilausrüstungen. Wir nutzten diese Gespräche, um typische Anwendungsaufteilungen, regionale Preistrends und die Auswirkung der Formaldehyd-Emissionsregulierung auf Verschiebungen zwischen UF, MF und MUF zu validieren, und überprüften anschließend etwaige Ausreißer durch Folgekontakte.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 13% | APAC: 46% |
| Mittleres Segment: 48% | Funktions-/Bereichsleiter: 39% | EMEA: 32% |
| Kleinere Akteure: 15% | Manager: 48% | Amerika: 22% |
Marktdimensionierung und -prognose
Die Dimensionierung wurde mittels eines Top-down-Ansatzes erstellt, bei dem Bautätigkeit, Richtung der Holzwerkstoff- und Plattenproduktion sowie Annahmen zur Harzintensität genutzt wurden, um den adressierbaren Nachfragepool nach Region zu rekonstruieren, der anschließend mit regionsspezifischer Preisgestaltung in Werte umgerechnet wurde. Um die Gesamtsummen realistisch zu halten, wurde das Modell durch selektive Bottom-up-Näherungen abgesichert, wie zum Beispiel gestichprobte Umsatzaufteilungen von Lieferanten, Kanalprüfungen zu typischen Preisbändern und Plausibilitätsprüfungen der Mengen anhand bekannter Endverbrauchsaktivität.
Einige praktische Eingaben wurden im Modell als zentrale Stellschrauben behandelt, da sie den Markt stärker bewegen als kleine Parameteränderungen. Dazu gehörten regionale Trends bei MDF/Spanplatten- und Laminatproduktion, Baubeginne und Renovierungsindikatoren, die Verschärfung der Formaldehyd-Emissionsregulierung und Substitutionsverhalten, die Aufteilung zwischen UF, MF und MUF nach Anwendung sowie beobachtete Preisbewegungen im Zusammenhang mit Rohstoffvolatilität. Wo direkte Beobachtungen dünn waren, wurden Lücken durch Proxy-Indikatoren (wie das Wachstum der Holzplattenproduktion) behandelt und der implizite Harzanteil anschließend anhand von Expertenrückmeldungen angepasst.
Prognosen wurden mittels Szenarioanalyse mit einer leichten multivariaten Betrachtung der Schlüsseltreiber erstellt, da sich der Markt mit dem Zeitpunkt der Regulierung und den Baukonjunkturzyklen verändern kann. Annahmen zu Wachstum und Preisgestaltung wurden anhand von Interview-Erkenntnissen stresstestet, und die endgültige Reihe wurde anschließend geglättet, um unrealistische Sprünge zu vermeiden, sofern nicht ein bestimmtes Ereignis dies rechtfertigte.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden in mehreren Durchgängen geprüft, beginnend mit grundlegenden Konsistenztests über Regionen, Typen und Endverbrauchssummen hinweg, gefolgt von Abweichungsprüfungen gegenüber unabhängigen Signalen wie Baurichtung, Kommentaren zur Holzplattenproduktion und Handelsbewegungen. Wenn ein Land oder Segment im Verhältnis zu diesen Signalen ungewöhnlich erschien, überprüften wir die Eingabeannahmen erneut und kontaktierten bei Bedarf erneut Branchenteilnehmer, um zu bestätigen, was sich geändert hat.
Vor der endgültigen Freigabe überprüft ein weiterer Analyst die Modelllogik und die Schlüsselannahmen, um Berechnungsfehler und Doppelzählungen zu vermeiden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa größere Regulierungsänderungen, Versorgungsstörungen oder starke Preisschwankungen. Kurz vor der Auslieferung wird ein abschließender Datendurchgang durchgeführt, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Marktgröße von Mordor Intelligence für Aminoharze im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Aminoharze können variieren, selbst wenn verschiedene Studien dieselbe Branche betrachten, da Umfangsentscheidungen und zeitliche Annahmen nicht identisch sind. Unterschiede ergeben sich meist daraus, was im Markt erfasst wird (nur Harzwert versus erweiterter nachgelagerter Wert), aus dem verwendeten Basisjahr und der Art der Preisumrechnung über Regionen hinweg.
Die Vergleichstabelle zeigt einen engeren Wert für 2026 als einige andere Zahlen, und im Modell von Mordor Intelligence bleibt der Umfang auf die Materialumsätze von Aminoharzen (UF, MF und MUF) beschränkt, anstatt fertige Holzprodukte oder breitere formaldehydbasierte Harzfamilien einzubeziehen, die die Summen aufblähen können. Darüber hinaus kann die Streuung auch aus schneller oder langsamer angenommenen Preisentwicklungen, der Behandlung der regulierungsgetriebenen Substitution hin zu emissionsarmen Qualitäten sowie daraus resultieren, ob eine Studie nach größeren Bauzykluswenden oder regulatorischen Ankündigungen aktualisiert wird.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,25 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 15,48 Mrd. USD (2026) | Verwendet eine breitere Anwendungsaggregation, die anscheinend mehr nachgelagerte Wertschöpfung bei Holzplatten und Laminaten einschließt, und geht zudem von einem höheren durchschnittlichen Verkaufspreisniveau im Jahr 2026 über alle Regionen hinweg aus. |
| Branchenverlag B | 10,86 Mrd. USD (2025) | Verankert die Reihe auf einem Basisjahr 2025 und kann 2026 unterschätzen, wenn die bauverbundene Nachfrageerholung und Preisnormalisierung nicht vollständig in den Folgejahresschritt übernommen werden. |
Insgesamt lässt sich die Spanne größtenteils durch Umfangsgrenzen, Jahresauswahl und die Art und Weise erklären, wie Preis- und Substitutionseffekte im Modell fortgeführt werden. Unser Ansatz bleibt nachvollziehbar, da die Gesamtsumme aus klaren Nachfragetreibern aufgebaut und mit realen Endverbrauchssignalen abgeglichen wird, was die Zahl leichter reproduzierbar und aktualisierbar macht, wenn neue Informationen verfügbar werden.


Im Bericht beantwortete Schlüsselfragen
Was ist der prognostizierte Wert des Aminoharzmarktes bis 2031?
Der Markt soll bis 2031 einen Wert von 15,24 Milliarden USD erreichen, was einer CAGR von 4,47 % im Zeitraum 2026–2031 entspricht, ausgehend von 12,25 Milliarden USD im Jahr 2026.
Welcher Harztyp wächst am schnellsten?
Melamin-Formaldehyd wächst mit einer CAGR von 5,22 %, da es strukturgradige Feuchtigkeitsbeständigkeit erfüllt und gleichzeitig strengere Emissionsvorschriften einhält.
Welche Region führt die Nachfrage nach Aminoharzen an?
Asien-Pazifik hatte im Jahr 2025 einen Umsatzanteil von 52,51 %, angetrieben durch Chinas Methanolkapazität und die expandierende Holzplattenproduktion.
Warum gewinnen Farben und Lacke Marktanteile?
Automobilelektrifizierung und Anforderungen an das Aushärten bei niedrigen Temperaturen veranlassen Erstausrüster dazu, Melaminhärter einzusetzen, was eine CAGR von 5,18 % bei der Lacknachfrage antreibt.
Wie gestalten Vorschriften die Produktentwicklung?
EPA-TSCA-Titel VI und die EU-Verordnung 2023/1464 zwingen Lieferanten, den Gehalt an freiem Formaldehyd zu senken oder glyoxal- und ligninbasierte Alternativen einzusetzen, was zusätzliche Compliance-Kosten verursacht, aber Innovation fördert.
Seite zuletzt aktualisiert am:



