
Acrylharzmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 7.13 Millionen Tonnen |
| Marktvolumen (2031) | 8.67 Millionen Tonnen |
| Growth Rate (2026 - 2031) | 3.99 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
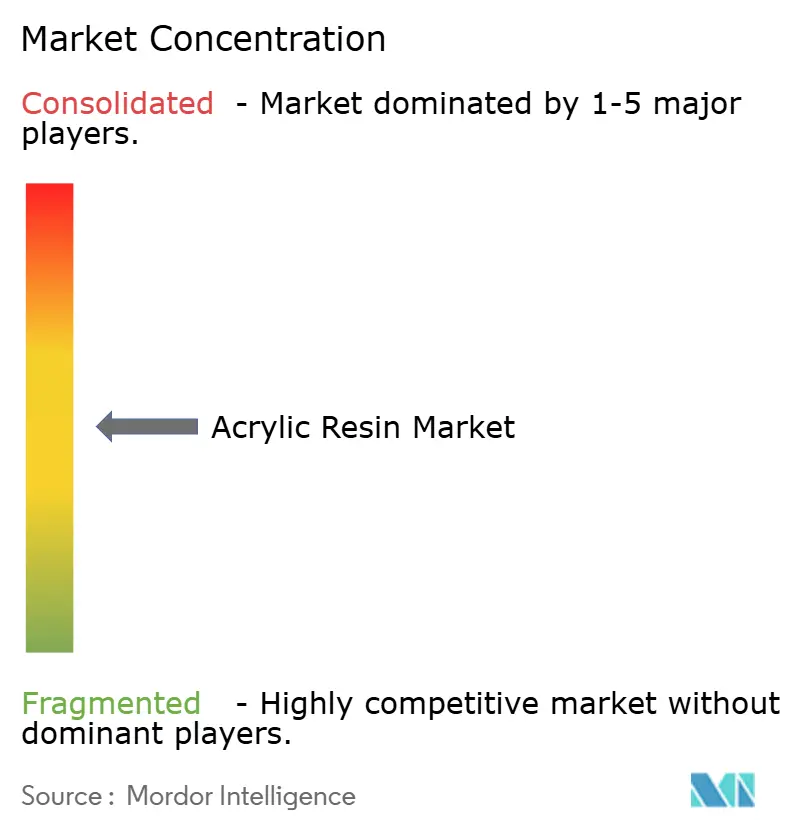
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Acrylharzmarkt Analyse von Mordor Intelligence
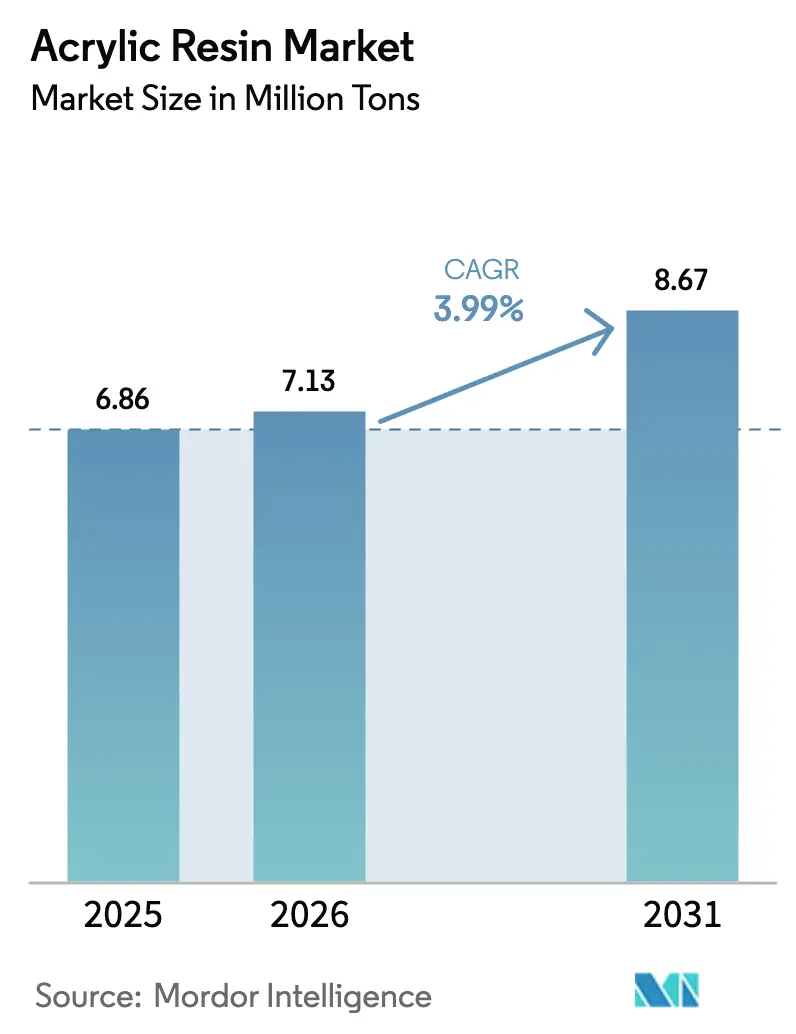
Die Größe des Acrylharzmarktes wird voraussichtlich von 6,86 Millionen Tonnen im Jahr 2025 auf 7,13 Millionen Tonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 3,99 % über den Zeitraum 2026–2031 8,67 Millionen Tonnen erreichen. Diese stetige Expansion spiegelt die fest verankerte Rolle des Materials im Bauwesen, in der Automobilindustrie und in diversifizierten industriellen Umgebungen wider, in denen Leistungsanforderungen zunehmend Acrylformulierungen gegenüber herkömmlichen Harzen bevorzugen. Der Schwung wird durch verschärfte VOC-arme Vorschriften verstärkt, die die Einführung wasserbasierter Systeme fördern, während die Nachfrage nach Photopolymeren für den 3D-Druck eine zusätzliche Wachstumsebene mit Premiumcharakter hinzufügt. Angebotsseitige Reaktionen umfassen die Rückwärtsintegration in Rohstoffe und eine Hinwendung zu biobasierter Ethylacrylsäure zur Absicherung gegen Rohstoffvolatilität. Die Wettbewerbsaktivität nimmt zu, da die Hersteller Kapazitätserweiterungen, strategische Akquisitionen und Kreislaufwirtschaftsinitiativen verfolgen, um ihre langfristige Marktposition zu sichern.
Wichtigste Erkenntnisse des Berichts
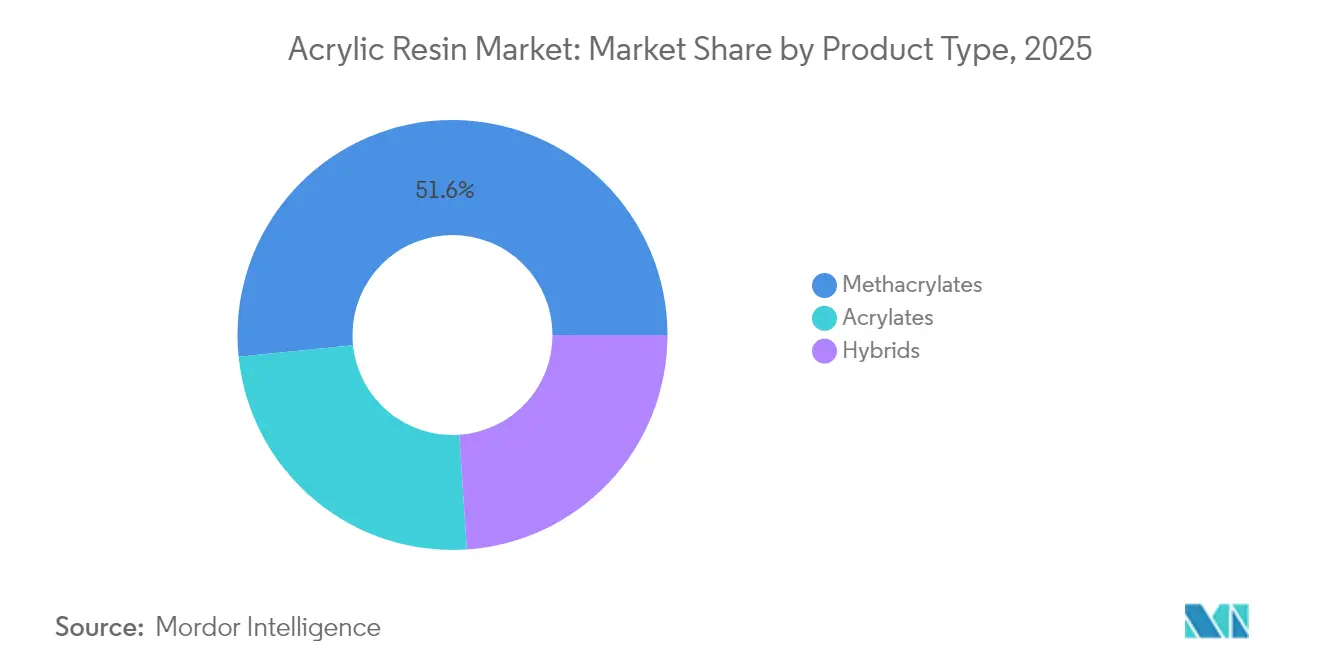
- Nach Produkttyp führten Methacrylate mit einem Marktanteil von 51,62 % am Acrylharzmarkt im Jahr 2025; Acrylate werden bis 2031 voraussichtlich mit einer CAGR von 5,18 % wachsen.
- Nach Anwendung entfielen 46,02 % des Acrylharzmarktvolumens im Jahr 2025 auf Farben und Beschichtungen, während Klebstoffe und Dichtstoffe bis 2031 voraussichtlich mit einer CAGR von 5,27 % wachsen werden.
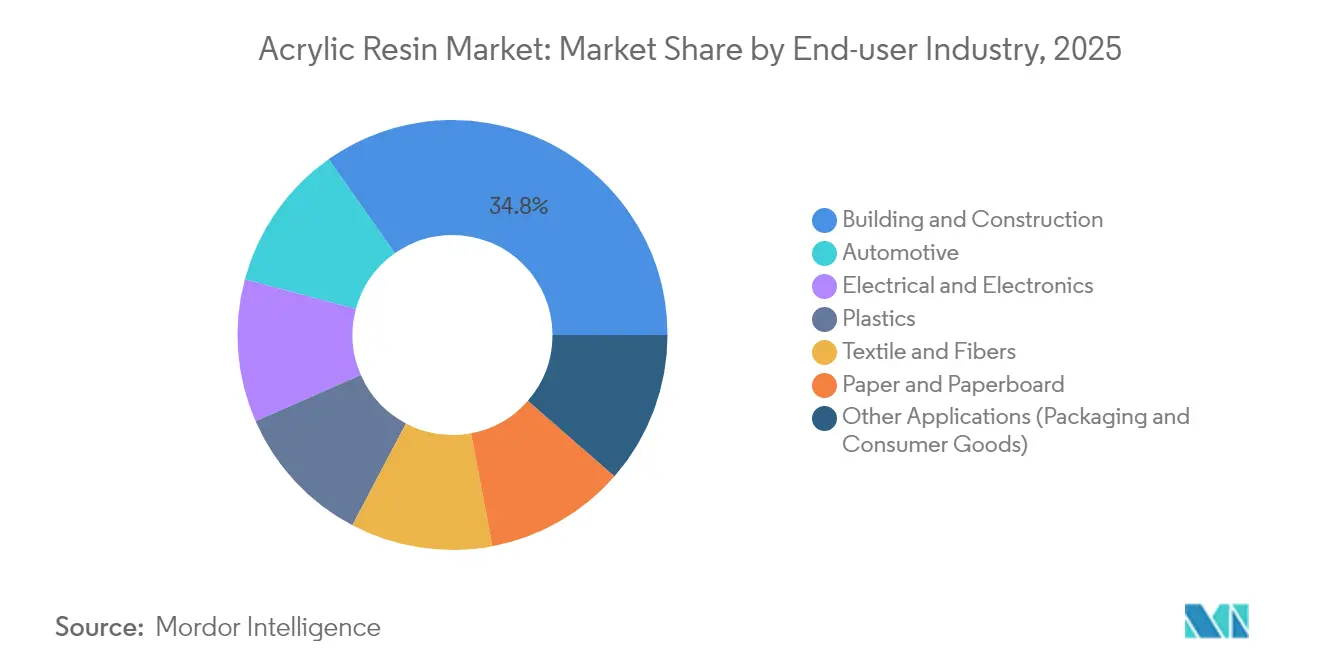
- Nach Endverbraucherbranche entfielen 34,78 % der Nachfrage im Jahr 2025 auf das Bauwesen und die Konstruktion; Automobilanwendungen wachsen bis 2031 mit einer CAGR von 5,47 %.
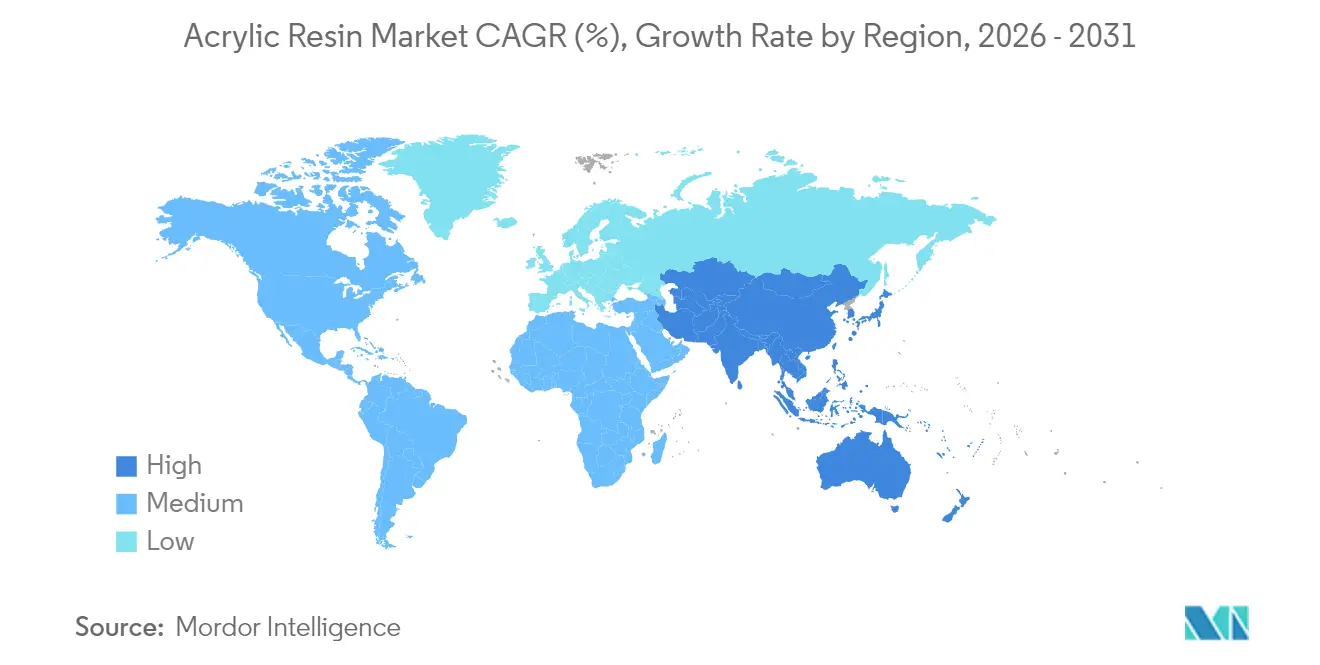
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2025 ein Anteil von 50,96 % am Acrylharzmarkt, der im Prognosezeitraum mit einer CAGR von 5,57 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Bau- und Infrastrukturaktivitäten | +1.2% | Global, mit konzentrierter Wirkung in Asien-Pazifik und Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach leichten Automobilkomponenten | +0.8% | Automobilkorridore in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmender Verbrauch VOC-armer wasserbasierter Beschichtungen | +0.7% | Regulierungszonen in Nordamerika und der EU, mit Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Rasche Einführung von Photopolymerharzen für den 3D-Druck | +0.6% | Nordamerika, Europa, mit aufkommender Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum intelligenter und selbstheilender Beschichtungstechnologien | +0.4% | Global, mit früher Einführung in der Luft- und Raumfahrt sowie maritimen Anwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Bau- und Infrastrukturaktivitäten
Die globale Erholung im Bauwesen stützt ein beständiges Wachstum des Acrylharzmarktes, wobei mehrjährige Infrastrukturprogramme in China, Indien und den Vereinigten Staaten in eine steigende Nachfrage nach Beschichtungen und Platten münden. Projektentwickler schreiben zunehmend wasserbasierte Acrylate vor, um Kriterien für nachhaltiges Bauen zu erfüllen, was den Verbrauch in Außen- und Innenanwendungen steigert. Formaldehydfreie Bindertechnologien wie das Acrodur-System von BASF stärken den Marktanreiz zusätzlich, indem sie mit Raumluftqualitätsstandards in Einklang stehen. Insgesamt sichert die Infrastrukturausgabe eine sichtbare Nachfragepipeline, die den Acrylharzmarkt inmitten zyklischer Endanwendungen verankert.
Steigende Nachfrage nach leichten Automobilkomponenten
Die Elektrifizierung beschleunigt die Notwendigkeit zur Gewichtsreduzierung, und Acrylharze ermöglichen Massenreduzierungen bei Verglasungen, Karosserieteilen und Batteriegehäusen. Gemeinsame Produktentwicklungen, beispielsweise vorkolorierte PMMA-Teile von Honda und Mitsubishi Chemical, entfallen auf Lackierschritte und senken gleichzeitig die CO₂-Emissionen über den Lebenszyklus um 50 %. Regulatorische Kraftstoffeffizienzziele in Europa und den Vereinigten Staaten garantieren eine langfristige Nachfrage nach hochfesten, leichten Polymeren. Batteriegehäuse für Elektrofahrzeuge erfordern zudem thermische Stabilität und Maßhaltigkeit – Eigenschaften, die von Methacrylatqualitäten gut erfüllt werden. In Verbindung mit dem Bedarf autonomer Fahrzeugsensoren an optischer Klarheit halten diese Faktoren Premiumvolumina im Acrylharzmarkt aufrecht.
Zunehmender Verbrauch VOC-armer wasserbasierter Beschichtungen
Regelgebungen des California Air Resources Board und Kanadas VOC-Grenzwerte von 2024 beschleunigen die Neuformulierung hin zu wasserbasierten Acrylaten[1]California Air Resources Board, „Empfohlene Kontrollmaßnahme für Architekturfarben”, arb.ca.gov. Hersteller mit konformen Portfolios sichern sich Marktanteilsgewinne, da Industriekunden auf sicherere Chemikalien umsteigen. Wasserbasierte Systeme bieten zudem Vorteile hinsichtlich Haltbarkeit und Farbbeständigkeit, was ihren Mehrwert über die bloße Compliance hinaus steigert. Investitionen in global ISCC+-zertifizierte Linien ermöglichen es Unternehmen wie BASF, Acrylate mit niedrigem PCF-Wert und verifizierten Rückverfolgbarkeitsattributen zu vermarkten. Der kurzfristige Umstellungszyklus positioniert den Acrylharzmarkt für nennenswerte Volumensteigerungen bis 2027 und verschiebt gleichzeitig dauerhaft den Wettbewerbsrahmen hin zu ökologisch effizienten Angeboten.
Rasche Einführung von Photopolymerharzen für den 3D-Druck
Hochauflösende Wannenpolymerisationsverfahren sind auf schnell härtende, mechanisch robuste Acrylformulierungen angewiesen. Akademische Forschung zu recycelbaren, erneuerbaren lipoatbasierten Harzen zeigt laufende Fortschritte in Richtung geschlossener Photopolymerkreisläufe. Produktionsmaßstäbliche Techniken wie die kontinuierliche Flüssiggrenzflächenproduktion erhöhen den Harzdurchsatz und vergrößern den Volumenbedarf. Da Luft- und Raumfahrt sowie Medizinbranche Prototypen in zertifizierte Serienteile überführen, eröffnen sie eine dauerhafte Premiumnische im Acrylharzmarkt.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umwelt- und Gesundheitsgefahren von Acrylaten | -0.9% | Global, mit erhöhter Aufmerksamkeit in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Volatile Propylen- und MMA-Rohstoffpreise | -1.1% | Global, mit besonderer Auswirkung auf integrierte Hersteller | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch biobasierte Polymeralternativen | -0.6% | Europa und Nordamerika führend, mit globaler Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umwelt- und Gesundheitsgefahren von Acrylaten
Regulierungsbehörden bewerten weiterhin Expositionsrisiken und verschärfen zulässige Monomerkonzentrationen in der Herstellung und in Verbraucherprodukten. Verbesserte Belüftung, Überwachung und persönliche Schutzausrüstung erhöhen die Compliance-Kosten in der gesamten Acrylharzbranche. Das Bewusstsein der Verbraucher für VOC- und Geruchsprofile beeinflusst Kaufentscheidungen, insbesondere bei Wohnraumbeschichtungen. Eine sicherheitsgetriebene Markendifferenzierung ist daher für Hersteller notwendig, aber kostspielig. Laufende toxikologische Studien zielen darauf ab, sichere Anwendungsschwellenwerte zu belegen, doch anhaltende Wahrnehmungsrisiken begrenzen die Einführung dort, wo Ersatzharze existieren.
Volatile Propylen- und MMA-Rohstoffpreise
Rohstoffkostenschwankungen führen zu Margenverengungen, wobei der US-Propylenpreis bis Mitte 2025 bei eingeschränkter Raffineriekapazität voraussichtlich um 5 Cent pro Pfund steigen wird. Integrierte Großunternehmen gleichen die Volatilität teilweise durch Eigenproduktion aus, während Händler auf Absicherungsinstrumente angewiesen sind, die möglicherweise nicht verfügbar oder unwirtschaftlich sind. Unvorhersehbare Inputkosten verlangsamen Kundenvertragsverhandlungen und können Projektgenehmigungen verzögern, was das kurzfristige Wachstum des Acrylharzmarktes dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Methacrylate führen, während Acrylate beschleunigenMethacrylate behielten im Jahr 2025 einen Marktanteil von 51,62 % am Acrylharzmarkt dank ihrer optischen Klarheit und Witterungsbeständigkeit, doch Acrylate sind auf dem Weg zu einer CAGR von 5,18 % bis 2031, da biobasierte Chemikalien ihr Anwendungsfenster erweitern. Volumenmäßig bedienen Methacrylatqualitäten Verglasungen, Beschilderungen und Premiumbeschichtungen und verankern das obere Segment des Acrylharzmarktes. Acrylatpolymere, angetrieben durch die Nachfrage nach Klebstoffen und flexiblen Beschichtungen, profitieren von niedrigeren Kosten und einfacherer Verarbeitbarkeit und gewinnen in aufkommenden Anwendungen an Boden. Die Einführung vollständig pflanzenbasierter Acrylsäure durch LG Chem veranschaulicht, wie Nachhaltigkeitsattribute Kunden zu Acrylatvarianten ziehen.
Brancheninitiativen rund um das chemische Recycling verringern die Leistungslücke zwischen jungfräulichen und rückgewonnenen Methacrylaten. Das mikrowellengestützte Depolymerisationsverfahren von Mitsubishi Chemical für Post-Consumer-PMMA zurück zum MMA-Monomer verspricht Kreislaufwirtschaftskonformität ohne Einbußen bei der Materialqualität. Fortschritte in Katalysatorarchitekturen und Reaktordesign verbessern zudem den Durchsatz und die Eigenschaftskontrolle in beiden Produktfamilien und schärfen die Wettbewerbsdifferenzierung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung:
Dominanz der Beschichtungen durch Klebstoffwachstum herausgefordertFarben und Beschichtungen repräsentierten im Jahr 2025 46,02 % des Acrylharzmarktvolumens und bleiben die Kernanwendung aufgrund der Anforderungen an Farbbeständigkeit, UV-Stabilität und konforme VOC-Profile. Innenarchitektur-, industrielle OEM- und schützende Marinemärkte sind stark auf wasserbasierte Acrylate angewiesen, um sich entwickelnden Standards zu entsprechen. Dennoch werden Klebstoffe und Dichtstoffe die Beschichtungen mit einer CAGR von 5,27 % bis 2031 übertreffen, da die Erholung im Bauwesen, der E-Commerce-Verpackungsmarkt und die Automobilmontage die Nachfrage nach Hochleistungsklebstoffen ankurbeln. Strukturelle Acrylklebstoffe bieten schnelle Aushärtung, Haltbarkeit und Substratvielseitigkeit und sind damit unverzichtbar beim Fügen leichter Verbundwerkstoffe.
Nach Endverbraucherbranche:
Führungsposition des Bauwesens inmitten der AutomobilbeschleunigungDas Bauwesen und die Konstruktion behielten im Jahr 2025 einen Nachfrageanteil von 34,78 %, angetrieben durch Dachbeschichtungen, Dichtstoffe und dekorative Oberflächen für energieeffiziente Gebäude. Infrastruktur-Megaprojekte in Asien-Pazifik und durch Konjunkturprogramme geförderte Renovierungsprogramme in der Europäischen Union schaffen gemeinsam eine belastbare Verbrauchsbasis. Die Automobilindustrie ist der am schnellsten wachsende Endverbraucher und wird bis 2031 voraussichtlich eine CAGR von 5,47 % verzeichnen, da die Produktion von Elektrofahrzeugen skaliert und leichte Verbundteile zunehmen. Acrylqualitäten finden Verwendung in Batteriegehäusen, Verglasungseinheiten und strukturierten Innenverkleidungen und ersetzen schwerere Metall- und Glaskomponenten.
Der Bereich Elektro und Elektronik profitiert von 5G-Rollouts, bei denen Acrylverkapselungsmittel Isolierung zusammen mit Miniaturisierungstoleranz bieten. Textil- und Faserveredelungen priorisieren zwar zunehmend biobasierte oder recycelte Inhalte, schaffen aber inkrementellen Bedarf für umweltfreundlichere Acrylformulierungen. Papier- und Kartonflächen stabilisieren sich aufgrund von E-Commerce-Versandvolumina, die kratzfeste, bedruckbare Oberflächen erfordern. Branchenübergreifende Synergien entstehen, wenn Hochtemperatur-Automobilharze in Baupaneele übertragen werden, die eine verbesserte thermische Wechselbeständigkeit erfordern, was die vernetzten Wachstumspfade im Acrylharzmarkt unterstreicht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Acrylharzmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 50,96 % am globalen Volumen und ist für eine CAGR von 5,57 % bis 2031 positioniert, was die doppelte Rolle der Region als Fertigungszentrum und wachsendes Konsumzentrum widerspiegelt. China priorisiert weiterhin Megainfrastrukturinvestitionen und stimuliert die Nachfrage nach Beschichtungen und Dichtungsmitteln in den Bereichen Verkehr, Energie und Wohnbauprojekte. Japans fortschrittliche Automobil- und Elektronikcluster schaffen Nachfrage nach hochwertigen Methacrylatqualitäten mit engen optischen und mechanischen Toleranzen.
Acrylharzmarkt in Nordamerika und Europa
Nordamerika und Europa agieren als Technologie- und Regulierungsführer. Die überarbeitete VOC-Regelung der EPA für Aerosolbeschichtungen gewährt eine Übergangsfrist zur Einhaltung bis 2027, legt jedoch dennoch eine Entwicklungstrajektorie hin zu emissionsarmen Acrylchemien fest. Die europäische Industrie lenkt Kapital in chemische Recyclingpilotprojekte und ISCC+-zertifizierte Lieferketten und stärkt damit die Nachfrage nach rückverfolgbaren Harzen mit niedrigem PCF. Beide Regionen setzen stark auf Leichtbau-Automobilprogramme und erschließen damit hochmargige Absatzmärkte für Spezialqualitäten.
Acrylharzmarkt im Nahen Osten und Afrika sowie in Südamerika
Südamerika, der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, gewinnen jedoch an Dynamik. Industrialisierung, Logistikkorridore und petrochemische Joint Ventures im Golfraum fördern den regionalen Ausbau von Acrylharzkapazitäten. Obwohl Währungsschwankungen und regulatorische Heterogenität Hürden darstellen, verbessert die Nähe zu lokalen Märkten die Kosten-Leistungs-Kennzahlen durch reduzierte Fracht- und Importzölle.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Acrylharze beginnt mit vorgelagerten petrochemischen Rohstoffen, insbesondere Propylen, die zu wichtigen Zwischenprodukten wie Acrylsäure und Methacrylatmonomeren (MMA) verarbeitet werden. Diese Monomere werden anschließend verestert, um Acrylatmonomere wie Butylacrylat und 2-Ethylhexylacrylat herzustellen, bevor sie zu Acrylharzen (einschließlich Emulsionen und Spezialqualitäten) polymerisiert werden. Nachgelagerte Hersteller verarbeiten diese Harze zu Farben und Beschichtungen, Klebstoffen und Dichtstoffen, Kunststoffen und anderen Endanwendungssystemen.
Kosten und Verfügbarkeit werden durch Integration und regionale Produktionsstandorte geprägt. Integrierte Akteure können ihre Anfälligkeit gegenüber Rohstoffvolatilität und Logistikschocks begrenzen, während Merchant-Harzhersteller und Formulierer stärker auf Vertragspreise und eine stabile Monomerversorgung angewiesen sind. Im Jahr 2026 unterstreichen Branchenmaßnahmen wie die von Arkema hervorgehobene Preisdruck bei Acrylmonomeren sowie Investitionen, die die Lieferkette von der vorgelagerten bis zur nachgelagerten Stufe konsolidieren (zum Beispiel BASF mit dem Ausbau seines Verbund-Modells in Zhanjiang), die Bedeutung der Rückwärtsintegration, massenbilanzzertifizierter Inputs und der Nähe zu den wichtigsten Nachfragezentren für Beschichtungen und Klebstoffe in Asien-Pazifik, Nordamerika und Europa.
Wettbewerbslandschaft
Der Acrylharzmarkt ist mäßig fragmentiert; führende multinationale Unternehmen behaupten bedeutende, aber anfechtbare Positionen durch Skalierung, technologische Breite und geografische Reichweite. Technologische Differenzierung ist entscheidend. Die Fusion von Allnex mit Nuplex schuf einen globalen Marktführer für Spezialharze, der die regionsübergreifende Lieferung von Hochfeststoff- und strahlungshärtbaren Acrylaten ermöglicht. Biobasierte Innovationen, ISCC+-Massenbilanz-Zertifizierungen und Durchbrüche beim chemischen Recycling schaffen Mehrwertangebote, die Premiumpreise erzielen und Kunden dabei helfen, Kohlenstoffreduzierungsziele zu erreichen. Die Wettbewerbsintensität wird daher zunehmen, da die Akteure um die Führungsposition in den Bereichen Nachhaltigkeit und fortschrittliche Anwendungsteilmärkte im Acrylharzmarkt wetteifern.
Marktführer der Acrylharzbranche
Arkema
BASF
Dow
Mitsubishi Chemical Group Corporation
Sumitomo Chemical Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Acrylharzmarkt
- Allnex GMBH
- Arkema
- BASF
- Covestro AG
- DIC Corporation
- Dow
- Evonik Industries AG
- Henkel AG & Co. KGaA
- Mitsubishi Chemical Group Corporation
- Nippon Shokubai Co., Ltd.
- Resonac Holdings Corporation
- Röhm GmbH
- Sumitomo Chemical Co., Ltd.

Marktchancen und Zukunftsaussichten
Biobasierte Acrylwege mit geringerem Product-Carbon-Footprint schaffen praktische Freiräume sowohl bei Monomeren als auch bei nachgelagerten Harzen, insbesondere für Kunden aus den Bereichen Beschichtungen und Klebstoffe, die auf strengere VOC- und Nachhaltigkeitsanforderungen reagieren. Belege hierfür sind, dass BASF neue Acrylatkapazitäten in seinem China-Standort am Verbund-Standort Zhanjiang in Betrieb nimmt (einschließlich 400.000 metrischer Tonnen Butylacrylat und 100.000 Tonnen 2-Ethylhexylacrylat) und Arkema berichtet, dass über 70 % seiner globalen Beschichtungsanlagen bis Januar 2026 die ISCC-PLUS-Zertifizierung erreicht hatten. Zusammen erweitern diese Schritte den adressierbaren Pool zertifizierter, rückverfolgbarer Inputs und unterstützen die Differenzierung für wasserbasierte und andere emissionsarme Acrylsysteme durch verifizierte Chain-of-Custody-Nachweise.
Ein zweiter Chancenbereich entsteht an der Schnittstelle von regionaler Versorgungssicherheit und Portfoliooptimierung bei Emulsionen und Spezialacrylaten. Im Segment Acrylemulsionen findet eine Portfolioumgestaltung statt, unter anderem kündigte Mitsubishi Chemical die Übertragung seines Acrylemulsionsgeschäfts an Konishi an, was auf eine fortgesetzte Spezialisierung und mögliche Lieferantenneuausrichtung für Beschichtungskunden hindeutet. Angesichts der anhaltenden Verbreitung wasserbasierter Acrylharze in Europa und Asien-Pazifik im Zuge VOC-getriebener Reformulierungen können Hersteller neue Kapazitätsstandorte in der Nähe von Nachfragezentren, langfristige Lieferverträge für zertifizierte Inputs und schrittweise Investitionen in recyclingfähige und zirkuläre Monomerwege für PMMA und verwandte Methacrylatströme in Betracht ziehen.
Recent Industry Developments in Acrylharzmarkt
- März 2026: BASF Corporation brachte Butylacrylat RE und 2-Ethylhexylacrylat RE (Renewable Electricity) auf den Markt, hergestellt am Standort Freeport, Texas. Die Initiative demonstriert eine Reduzierung des CO2-Fußabdrucks durch erneuerbare Elektrizität und einen Massenbilanzansatz bei wichtigen Acrylmonomeren. Die Maßnahme stärkt die Nachhaltigkeitspositionierung von BASF in der Acrylharz-Wertschöpfungskette und unterstützt die Marktakzeptanz von Angeboten mit niedrigem VOC-Gehalt und biobasierten Rohstoffen.
- Februar 2026: Mitsubishi Chemical Corporation kündigte die Übertragung seines Acrylemulsionsgeschäfts sowie der Kunstharz-Emulsionsaktivitäten seiner Tochtergesellschaft Japan Coating Resin Corporation an Konishi an. Die Übertragung konsolidiert die Acrylemulsionskompetenzen unter einer einzigen Einheit, was die regionale Versorgungsdynamik verändern könnte. Die Konsolidierung könnte Abläufe rationalisieren und die regionale Reaktionsfähigkeit für Kunden in Beschichtungen und verwandten Märkten verbessern.
- Juli 2025: Arkema erreichte die ISCC-PLUS-Zertifizierung für Acrylmonomere an allen globalen Produktionsstandorten, einschließlich Carling (Frankreich), Clear Lac (Texas), Taixing (China) und Bayport (Texas). Die Zertifizierung markiert einen regulatorischen Meilenstein für ISCC-Plus-Massenbilanzierung bei Acrylmonomeren. Die Errungenschaft stärkt die Nachhaltigkeitsnachweise und unterstützt die Premium-Positionierung bei biobasierten und massenbilanzierten Acrylaten.


Acrylharzmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Markt für Acrylharze definiert als die Nachfrage nach acrylbasierten Harzen, die als Bindemittel und Filmbildner in den wichtigsten nachgelagerten Fertigungsanwendungen eingesetzt werden, weltweit erfasst und in USD-Wert für ein bestimmtes Jahr ausgedrückt.
Ausgeschlossener Umfang: Wir schließen fertig formulierte Produkte (wie gebrauchsfertige Farben, Beschichtungen und Klebstoffe) aus, bei denen das Harz nur einen Kostenfaktor unter mehreren darstellt.
Übersicht der Segmentierung
- Nach Produkttyp
- Acrylate
- Methacrylate
- Hybride
- Nach Anwendung
- Farben und Beschichtungen
- Klebstoffe und Dichtstoffe
- Sonstige Anwendungen (Pigmentdispersion, Elastomere usw.)
- Nach Endverbraucherbranche
- Bauwesen und Konstruktion
- Automobilindustrie
- Elektro und Elektronik
- Kunststoffe
- Textilien und Fasern
- Papier und Karton
- Sonstige Anwendungen (Verpackung und Konsumgüter)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Um die Grenzen und die Ausgangsnachfragepools festzulegen, verwendeten wir zunächst öffentliche Statistiken und technische Referenzen, die zeigen, wo Acrylharze verbraucht werden und wie sich die Mengen entlang der Kette bewegen. Beispiele hierfür sind UN-Comtrade-Handelsstatistiken, USGS und nationale statistische Ämter für Chemie- und Fertigungsindikatoren, die US-EPA und die Europäische Chemikalienagentur für regulatorische und stoffbezogene Leitlinien sowie Normen und technische Literatur von Gruppen wie ASTM und begutachteten Polymerfachzeitschriften.
Wir haben zudem Geschäftsberichte von Unternehmen, Investorenpräsentationen und glaubwürdige Fachpresse ausgewertet, um Kapazitätserweiterungen, Schließungen und Verschiebungen hin zu wasserbasierten und UV-härtbaren Systemen zu verstehen. Soweit verfügbar, nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Prüfungen auf Ebene einzelner Import- und Exportsendungen sowie Patentdatenbanken, um Technologierichtung und Preispositionierung zu validieren. Die hier aufgeführten Sekundärquellen sind nicht abschließend, und wir stützten uns auf zusätzliche öffentliche Dokumente zur Datenerhebung, Gegenprüfung und Klärung.
Primärinterviews und Umfragen
Anschließend validierten wir die Nachfragesituation durch Expertengespräche und strukturierte Umfragen mit Harzherstellern, Distributoren, Compoundeuren und großen Endverbrauchern, die Acrylharze für Beschichtungen, Klebstoffe, Kunststoffe und verwandte Anwendungen beziehen. Die Interviews konzentrierten sich auf regionale Verbrauchstrends, typische Harzpreise nach Chemie, Angebotsknappheit und die praktische Aufteilung zwischen Merchant- und Eigenverbrauchsvolumina. Diese Angaben halfen, zu breite oder zu enge Schreibtischannahmen zu korrigieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 12 % | APAC: 44 % |
| Mid-Tier: 53 % | Funktions-/Bereichsleiter: 37 % | EMEA: 32 % |
| Kleinere Akteure: 17 % | Manager: 51 % | Amerika: 24 % |
Marktdimensionierung und Prognose
Das Modell beginnt mit einer Top-down-Betrachtung, bei der nachgelagerte Produktionsindikatoren und Handelsströme verwendet werden, um den Nachfragepool für Acrylharze nach Region zu rekonstruieren, der anschließend der Harzintensität in wichtigen Anwendungen wie Architektur- und Industriebeschichtungen, Klebstoffen und Dichtstoffen sowie Kunststoffmodifizierung zugeordnet wird. Von dort aus überführen wir die validierte Volumenbetrachtung in Wert, indem wir regionsspezifische durchschnittliche Verkaufspreise anwenden, die die Chemiezusammensetzung (Acrylate, Methacrylate und Hybride), typische Vertragszeitpunkte und die Verschiebung hin zu wasserbasierten und UV-Systemen widerspiegeln.
Um die Gesamtsummen realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, einschließlich Zusammenfassungen von Stichprobenlieferanten, Kanalprüfungen mit Distributoren und Plausibilitätsprüfungen anhand von Volumen mal ASP für eine kurze Liste von Endanwendungen mit hohem Verbrauch. Wenn für kleinere Endmärkte keine Bottom-up-Details vorlagen, verwendeten wir Proxy-Indikatoren wie Bautätigkeit, Fahrzeugproduktion und Industrieproduktion, gefolgt von einer Expertenvalidierung, um eine Überanpassung des Modells zu vermeiden.
Für die Prognose nutzten wir eine Szenarioanalyse, die durch kurzfristige Makroindikatoren und harzspezifische Treiber gestützt wird, einschließlich Bautätigkeit, Fahrzeugproduktion, Beschichtungsproduktion, Trends bei der Kapazitätsauslastung und rohstoffgebundener Preisrichtung. In Zeiträumen, in denen Preisbewegungen der Hauptfaktor waren, stützte sich die Prognose stärker auf ASP-Pfade, während das Volumenwachstum an die von den Befragten als erreichbar bezeichneten Wachstumsraten der Endanwendungen gebunden blieb.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden mit unabhängigen Signalen wie gemeldeten Kapazitätsänderungen, regionalen Import-Export-Bilanzen und Trends bei der Endverwendungsproduktion abgeglichen und anschließend auf Jahr-zu-Jahr-Sprünge überprüft, die nicht dem Branchenverhalten entsprechen. Wenn eine Abweichung groß erscheint, überprüfen wir erneut Einheitenumrechnungen, Währungsannahmen und Preiszeitpunkte und kontaktieren dann ausgewählte Experten erneut, um zu bestätigen, ob ein tatsächliches Marktereignis die Veränderung erklärt.
Jeder Bericht durchläuft vor der Freigabe eine mehrstufige Analystenprüfung, und die Modelldateien werden nachvollziehbar gehalten, damit die Eingaben schnell überprüft werden können. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung führen wir einen letzten Durchgang durch, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Acrylharze mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Acrylharze können weit voneinander abweichen, da sich manche Studien auf das Volumen stützen, während andere den Wert angeben, und weil die Abgrenzung zwischen Harz, formulierten Produkten und benachbarten Polymeren nicht immer gleich gezogen wird. Unterschiede ergeben sich auch daraus, zu welchem Zeitpunkt im Jahr Preise erfasst werden, wie die Währungsumrechnung zeitlich angesetzt wird und ob regionale Mixverschiebungen aktualisiert oder als ältere Annahmen beibehalten werden.
In unserer Arbeit ist der Haupttreiber für Abweichungen in der Regel die ASP-Logik und der Aktualisierungsrhythmus, da sich Harzpreise mit den Rohstoffbedingungen und Vertragszyklen bewegen und sich auch der Mix zwischen Acrylaten und Methacrylaten auf den Durchschnitt auswirkt. Durch die erneute Validierung regionaler ASP-Bandbreiten und die Währungsumrechnung zu konsistenten Zeitpunkten vor der Finalisierung des Jahreswerts reduziert Mordor Intelligence Abweichungen, die entstehen können, wenn ältere Preispunkte oder breite Mischpreise fortgeschrieben werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,13 Mio. USD (2026) | |
| Branchendatenverlag A | 22,30 Mrd. USD (2024) | In Wertangaben mit einer breiten Segmentierung ausgewiesen, die wahrscheinlich zusätzliche Umsätze aus Fertigsystemen oder eine weiter gefasste Definition von Acrylharzen erfasst, und das Preisbasisjahr kann von der Vertragszeitplanung des Harzes abweichen. |
| Newswire-Zusammenfassung B | 28,55 Mrd. USD (2030) | Eine Wertangabe für ein zukünftiges Jahr ohne sichtbare Details zur Basisjahrpreisgestaltung, zum Währungszeitpunkt oder dazu, wie Merchant-Harz von formulierten Beschichtungen und Klebstoffen getrennt wird, was die ausgewiesene Gesamtsumme aufblähen kann. |
Die Spanne der Zahlen spiegelt hauptsächlich Unterschiede in der Maßeinheit und in der Abgrenzung zwischen Harz und nachgelagerten Formulierungen wider und wird dann durch die Art der Preisaktualisierung verstärkt. Wenn Jahr für Jahr dieselben Entscheidungen zu Umfang und Preiszeitpunkt angewendet werden, wird der Marktverlauf leichter nachvollziehbar und die Annahmen bleiben für die Planung wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Acrylharzmarkt derzeit und wie schnell wächst er?
Die Größe des Acrylharzmarktes erreichte im Jahr 2026 7,13 Millionen Tonnen und wird voraussichtlich mit einer CAGR von 3,99 % wachsen und bis 2031 8,67 Millionen Tonnen erreichen.
Welche Region trägt am meisten zur Acrylharznachfrage bei?
Asien-Pazifik entfällt im Jahr 2025 auf 50,96 % des globalen Volumens, unterstützt durch große Bauprogramme und steigende Automobilproduktion.
Welches Produktsegment wächst im Acrylharzmarkt am schnellsten?
Acrylatbasierte Harze werden bis 2031 voraussichtlich eine CAGR von 5,18 % verzeichnen, bedingt durch die Nachfrage nach Klebstoffen und biobasierten Formulierungen.
Was treibt den Einsatz von Acrylharz in Elektrofahrzeugen an?
Elektrofahrzeughersteller setzen auf leichte, thermisch stabile Acrylteile für Batteriegehäuse, Verglasungen und Innenkomponenten und treiben damit die Automobilnachfrage auf eine CAGR von 5,47 %.
Wie gestalten Umweltvorschriften die Produktentwicklung?
VOC-arme Vorschriften in Nordamerika und Europa beschleunigen den Wechsel zu wasserbasierten Acrylaten und fördern Investitionen in biobasierte und chemisch recycelte Harzoptionen.
Seite zuletzt aktualisiert am:



