
Marktgröße und Marktanteil für Imprägnierharze
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.95 Milliarden US-Dollar |
| Marktgröße (2031) | 2.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.04 % |
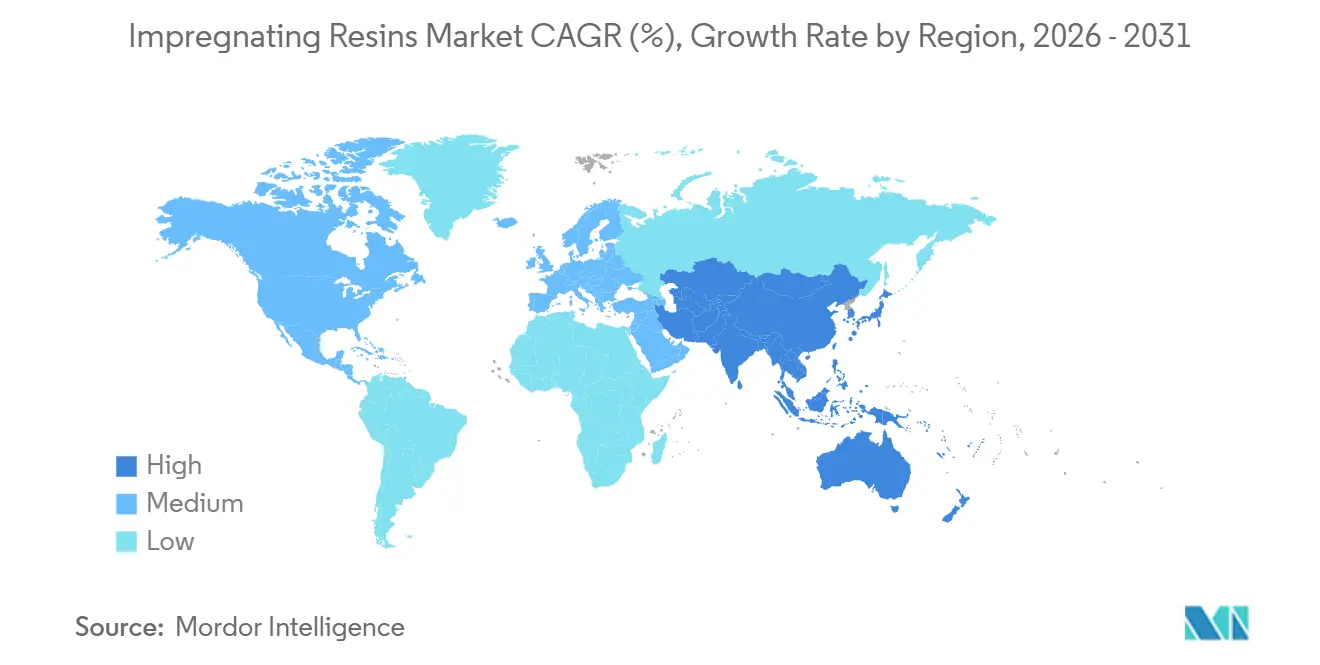
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
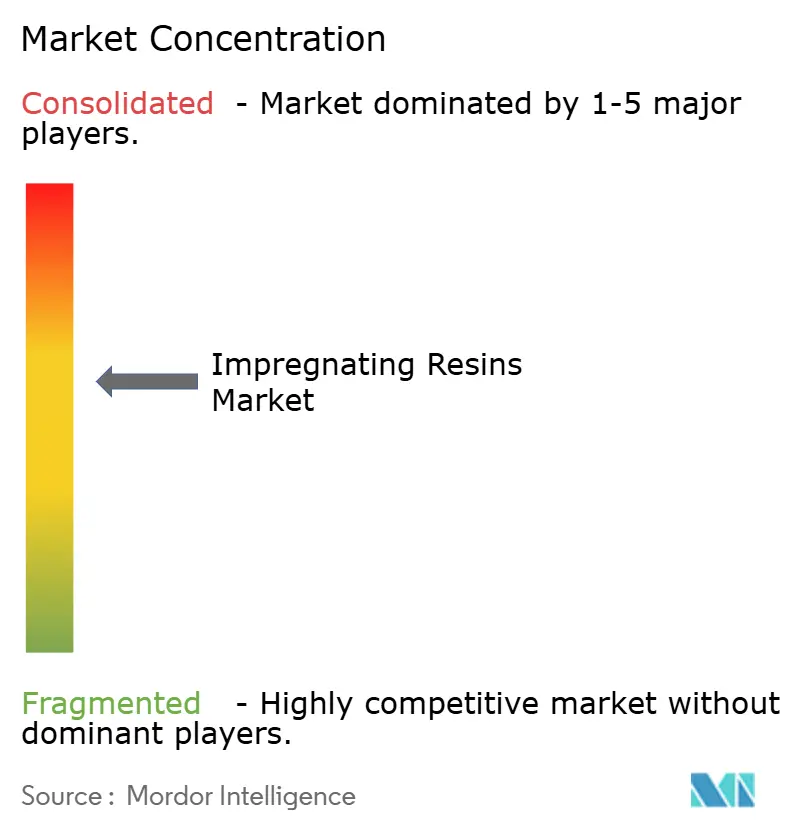
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Imprägnierharze von Mordor Intelligence
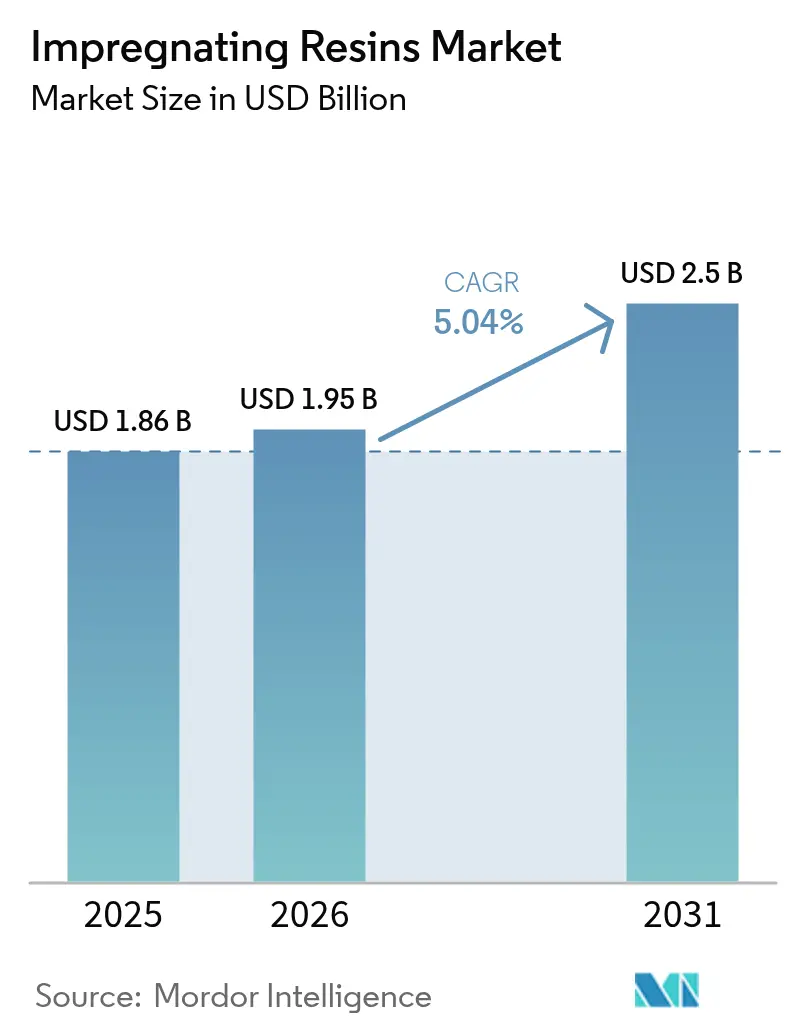
Die Marktgröße für Imprägnierharze wird voraussichtlich von 1,86 Milliarden USD im Jahr 2025 auf 1,95 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 2,5 Milliarden USD erreichen, was einer CAGR von 5,04 % im Zeitraum 2026–2031 entspricht. Endverbraucher beeilen sich, strengere Vorschriften zur Motoreneffizienz zu erfüllen, lösungsmittelfreie Produktionslinien hochzufahren, die den Obergrenzen für gefährliche Luftschadstoffe entsprechen, und Lieferketten für Elektrofahrzeuge sowie Halbleiterfabriken im gesamten Asien-Pazifik-Raum zu lokalisieren. Das rasche Wachstum bei permanentmagneterregten Synchronmotoren, Kühlgeräten für Rechenzentren und Offshore-Windgeneratoren steigert die Nachfrage nach Polyester-Imid- und Epoxidsystemen der Klassen H und C. Die Grenzwerte der US-amerikanischen Umweltschutzbehörde für metallische gefährliche Luftschadstoffe bei neuen Beschichtungsanlagen beschleunigen den Ausstieg aus toluol- und xylolbasierten Lacken, während die Euro-7-Verordnung der Europäischen Kommission die Automobilhersteller zu Hochtemperatur-Traktionsmotorisolierungen drängt. Die Kapitalintensität bleibt eine Hürde – eine einzelne automatisierte Vakuum-Druck-Imprägnieranlage (VPI) kostet mehr als 5 Millionen USD –, doch aufkommende Lohnimprägnierzentren in Südostasien senken die Einstiegshürden für kleine Hersteller.
Wichtigste Erkenntnisse des Berichts
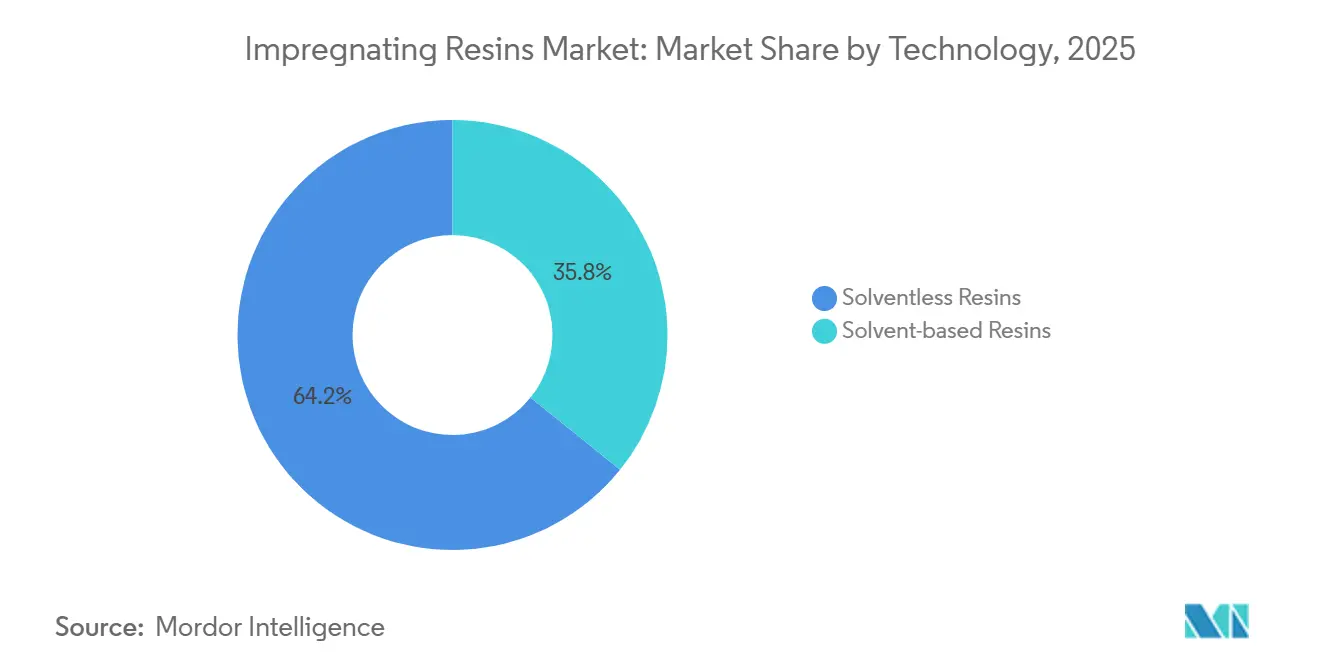
- Nach Technologie hielten lösungsmittelfreie Formulierungen im Jahr 2025 einen Marktanteil von 64,23 % am Markt für Imprägnierharze und sind auf dem Weg zu einer CAGR von 5,15 % bis 2031.
- Nach Harztyp entfiel auf die Kategorie Sonstige Harze im Jahr 2025 ein Anteil von 38,67 % an der Marktgröße für Imprägnierharze, während Epoxid voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,12 % wachsen wird.
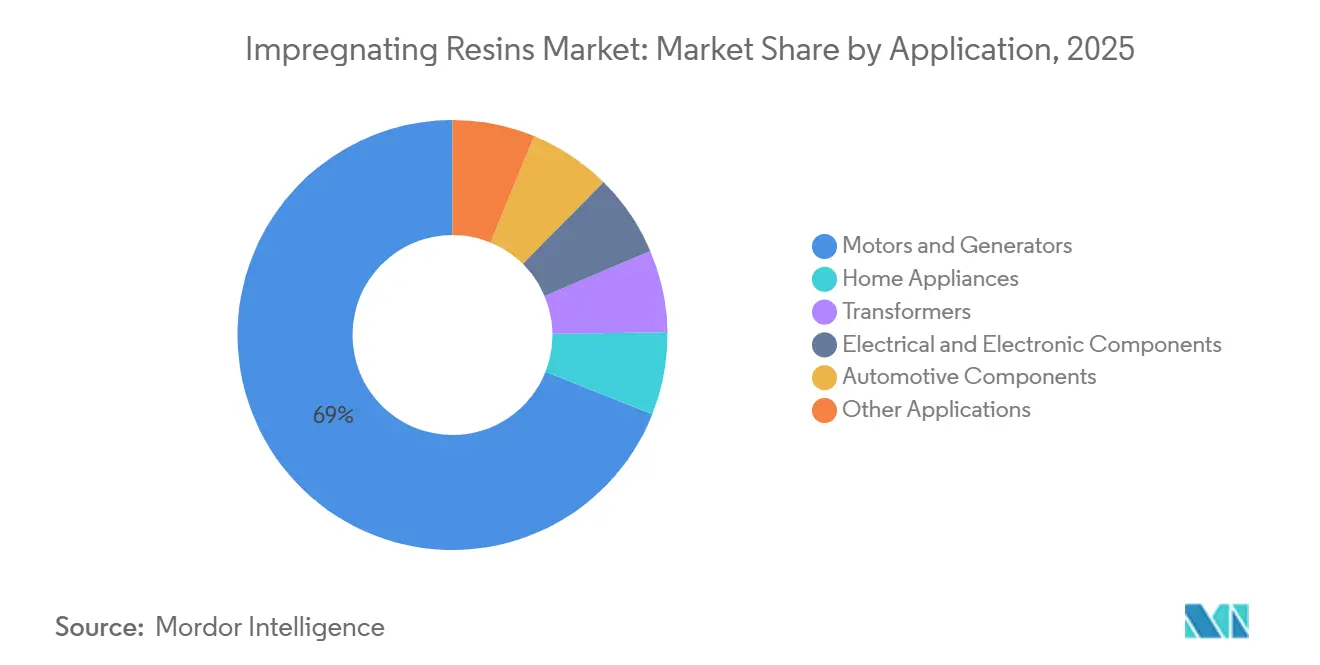
- Nach Anwendung entfielen auf Motoren und Generatoren im Jahr 2025 68,98 % der Marktgröße für Imprägnierharze, und sie entwickeln sich mit einer CAGR von 5,06 % bis 2031.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 41,24 % bei Imprägnierharzen und soll bis 2031 mit einer CAGR von 5,14 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hocheffizienten Elektromotoren | +1.8% | Global, insbesondere EU, China, Nordamerika | Mittelfristig (2–4 Jahre) |
| Umstieg der OEM auf lösungsmittelfreie Imprägnierprozesse | +1.3% | Nordamerika, EU, Ausstrahlungseffekte auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei der Installation netzgekoppelter Windturbinen | +0.6% | Europa, Nordamerika, chinesische Küstenprovinzen | Langfristig (≥ 4 Jahre) |
| Beschleunigung der Produktion von Traktionsmotoren für Elektrofahrzeuge | +1.1% | China, Südkorea, Japan, Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Miniaturisierung von Unterhaltungselektronik | +0.5% | Japan, Südkorea, Taiwan, China, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hocheffizienten Elektromotoren
Steigende Mindestanforderungen an die Energieeffizienz verringern die zulässigen Motorverluste und zwingen OEM dazu, VPI einzusetzen, um Hohlräume zu beseitigen, die Teilentladungen auslösen. Die europäische Ökodesign-Richtlinie schreibt IE3-Effizienz für Motoren ab 0,75 kW vor, während Chinas GB 18613-2020 mit den IEC-60034-30-1-Effizienzklassen abgestimmt ist. Nutfüllfaktoren über 70 % und konzentrierte Wärmepunkte bei Permanentmagneten treiben die Harzleistung in Richtung Glasübergangstemperaturen von 180 °C. Die Einhaltung der IEC-60034-18-41-Teilentladungsprüfung macht VPI zur Voraussetzung und sichert den langfristigen Harzverbrauch, da globale Motorenflotten auf IE4 und IE5 umstellen.
Umstieg der OEM auf lösungsmittelfreie Imprägnierprozesse
Grenzwerte für metallische gefährliche Luftschadstoffe von 0,0079 Grain pro trockenem Normkubikmeter für neue US-amerikanische Beschichtungsanlagen machen lösungsmittelbasierte Lacke unwirtschaftlich, sofern sie nicht mit thermischen Oxidatoren kombiniert werden. Die Industrieemissionsrichtlinie Europas und Chinas Aktionsplan für blauen Himmel spiegeln diese Obergrenzen wider. Neue lösungsmittelfreie Chemikalien verkürzen die Aushärtezyklen von sechs Stunden auf unter neunzig Minuten auf automatisierten Rieselimprägnierlinien. Wacker Chemies SILRES H62 C härtet bei Raumtemperatur innerhalb von vierundzwanzig Stunden aus, macht Nachbacköfen überflüssig und senkt den Energieverbrauch der Anlage um rund 40 %.
Wachstum bei der Installation netzgekoppelter Windturbinen
Der globale Windenergiezubau erreichte 2024 117 GW, und die kumulierte Kapazität soll bis 2030 1.200 GW überschreiten. Moderne Offshore-Generatoren mit 8–15 MW arbeiten mit bis zu 6,6 kV und erfordern Epoxid- oder Polyester-Imid-Isolierungen der Klasse H oder C. Nachrüstungen von 15 bis 20 Jahre alten Onshore-Anlagen in Europa und Nordamerika verlängern die Betriebslebensdauer und schaffen einen Sekundärmarkt für Vor-Ort-Imprägnierdienste, die Generatoren ohne Rotorausbau neu qualifizieren können, was die Harznachfrage über das Neubauprogramm hinaus beschleunigt[1]Globaler Windenergierat, "Globaler Windbericht 2025," gwec.net.
Beschleunigung der Produktion von Traktionsmotoren für Elektrofahrzeuge
Pulsweitenmodulierte Wechselrichter erzeugen Spannungsspitzen von nahezu 1.200 V und hohe Schaltfrequenzen, was die Isolationsbeanspruchung verstärkt. Bundesanreize im Rahmen des US-amerikanischen Inflationsreduzierungsgesetzes in Kombination mit Chinas Doppelkreditprogramm bündeln die Traktionsmotormontage mit inländischer Imprägnierkapazität. Verteilte Wicklungen, die auf vollständige VPI angewiesen sind, verdrängen Hairpin-Designs in mehreren Fahrzeugplattformen und festigen die Anforderungen an Epoxid und Polyester-Imid für Klasse-H-Leistung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der VOC- und HAP-Vorschriften | –0.9% | Nordamerika, EU, China, Indien | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Bisphenol-A- und Styrol-Einsatzstoffen | –0.7% | Asien-Pazifik, Europa, globale Spotmärkte | Mittelfristig (2–4 Jahre) |
| Kapitalintensive Vakuum-Druck-Anlagen | –0.4% | Indien, Südostasien, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der VOC- und HAP-Vorschriften
Die Einhaltung aktualisierter US-EPA- und EU-Emissionsstandards verpflichtet Bestandsanlagen zur Installation von Oxidatoren, die jeweils 0,8–1,5 Millionen USD kosten, was die Margen drückt und Erweiterungen verzögert. Kleine Motorenwerkstätten ohne eigene Formulierungskompetenz sehen sich hohen Validierungskosten beim Wechsel zu lösungsmittelfreien Systemen gegenüber und greifen häufig auf Lohnimprägnierung zurück, was die Stückkosten erhöht. Europäische Antidumpingzölle von bis zu 40,8 % auf chinesische Epoxidimporte erhöhen die Rohstoffpreise zusätzlich und erhöhen die Komplexität für regionale OEM[2]Europäische Kommission, "Antidumpingzölle auf Epoxidharze," ec.europa.eu.
Preisvolatilität bei Bisphenol-A- und Styrol-Einsatzstoffen
Die Bisphenol-A-Spotpreise in Asien schwankten im Zeitraum 2024–2025 um nahezu 50 %, da ein Phenolüberangebot mit Ausfällen bei Epichlorhydrinanlagen zusammentraf. Die Vertragspreise für Styrol an der US-Golfküste schwankten im gleichen Zeitraum um 550 USD pro Tonne. Eine solche Variabilität kann die Rentabilität von Motor-OEM um 150–200 Basispunkte aufzehren und schreckt von langfristigen Harzlieferverträgen ab, was Kapazitätserweiterungen verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Lösungsmittelfreie Formulierungen festigen die Führungsposition bei der Einhaltung von VorschriftenLösungsmittelfreie Harze erzielten im Jahr 2025 einen Marktanteil von 64,23 % am Markt für Imprägnierharze und sollen bis 2031 mit 5,15 % wachsen. Ihre exotherme Aushärtung eliminiert die Lösungsmittelverdunstung, verkürzt die Zykluszeit und umgeht die mehrere Millionen Dollar teuren thermischen Oxidatoren, die gemäß 40 CFR Teil 63, Unterabschnitt HHHHH vorgeschrieben sind. Die Energieeinsparungen erreichen 40 % im Vergleich zu herkömmlichen Einbrenn- und Aushärtelinien, was lösungsmittelfreie Systeme auch in Regionen mit moderaten Stromtarifen attraktiv macht. Rieselimprägniermaschinen, die lösungsmittelfreie Chemie mit automatisierter Wicklungshandhabung verbinden, verbreiten sich von großen Motor-OEM zu Lohnbetrieben und komprimieren die Taktzeiten auf unter neunzig Minuten.
Lösungsmittelbasierte Lacke bleiben in Nachrüstlinien und Entwicklungsmärkten bestehen, wo die Emissionsdurchsetzung lückenhaft ist. Ein vorhandener Bestand an Alttanks und -öfen, der oft bereits seit Jahren abgeschrieben ist, entlastet die Betriebsbudgets. Da importierte Ersatzlösungsmittel jedoch strengeren Zollkontrollen und steigenden Steuern unterliegen, planen Verarbeiter im Zeitfenster 2027–2029 Investitionen für lösungsmittelfreie Umrüstungen, die mit geplanten Motormodellwechseln abgestimmt sind.


Nach Harztyp:
Epoxid auf dem Weg zum schnellsten Wachstum durch ElektroniknachfrageDie Epoxidmengen sollen mit einer CAGR von 5,12 % wachsen – dem höchsten Wert unter den Harztypen –, obwohl Sonstige Harze im Jahr 2025 einen Anteil von 38,67 % hielten. Geringe dielektrische Verluste, robuste Haftung auf Kupfer und Kompatibilität mit automatisierter Dosierung machen Epoxid zur bevorzugten Wahl für feinpolige Wicklungen und Halbleiter-Unterfüllungen. Aufkommende 48-V-Mild-Hybrid-Fahrzeuge verstärken die Nachfrage nach Klasse-H-Epoxidisolierungen, die wechselrichterinduzierte Spannungsspitzen überstehen.
Polyesterharze bleiben in kostenempfindlichen Haushaltsgerätmotoren fest verankert, während Polyester-Imide die Betriebszyklen von Hochspannungswindturbinen und Traktionsmotoren abdecken. Silikonsysteme gewinnen bei der Batteriekapselung an Boden, dank flammhemmender Chemie und Beständigkeit gegen thermische Wechselbeanspruchung. Polyurethane besetzen eine Nische bei Außengeneratoren, die Feuchtigkeitseintritt ausgesetzt sind, und bieten Flexibilität, die Delamination unter Temperaturschock mindert.
Nach Anwendung:
Motoren und Generatoren behalten die VolumenführerschaftMotoren und Generatoren entfielen im Jahr 2025 auf 68,98 % des Marktanteils für Imprägnierharze und sollen bis 2031 mit einer CAGR von 5,06 % wachsen. Höhere Nutfüllfaktoren in IE4- und IE5-Maschinen in Kombination mit dünneren Luftspalten erhöhen die Wicklungstemperaturen und beschleunigen die Einführung von Systemen der Klassen H und C. Traktionsmotoren für Elektrofahrzeuge verschärfen diese Anforderungen mit wechselrichtergesteuerten Spannungen bis zu 1.200 V und Schaltfrequenzen über 10 kHz, was vollständige VPI unverzichtbar macht.
Transformatoren, insbesondere Trockentransformatoren für städtische Umspannwerke, stellen einen stetigen Wachstumsbereich dar, da Versorgungsunternehmen brandsichere Alternativen zu ölgefüllten Einheiten suchen. Haushaltsgerätmotoren – von Kühlschrankkompressoren bis zu Waschmaschinenantrieben – wechseln weiterhin von Tauch- und Einbrennimprägnierung zur Rieselimprägnierung, um die Effizienzgrenzwerte des US-amerikanischen Energieministeriums zu erfüllen. Induktoren, Magnetspulen und andere Elektronikkomponenten verbrauchen niedrigviskose Epoxidqualitäten, die in Spalten unter 0,1 mm eindringen können, und unterstützen die Miniaturisierung von Verbrauchergeräten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Imprägniermittel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 41,24 % an Imprägniermitteln und soll bis 2031 mit einer CAGR von 5,14 % wachsen. Chinas Doppelkredit-Politik brachte im Jahr 2024 10,2 Millionen Neuenergie-Fahrzeuge hervor und strebt bis 2035 einen Anteil von 50 % an NEV-Verkäufen an, was eine umfangreiche Nachfrage nach Traktionsmotoren begründet. Indiens produktionsgebundene Anreizprogramme stellen 2,3 Milliarden USD für die Elektronikindustrie und 10 Milliarden USD für Halbleiterfabriken bereit und fördern so den lokalen Verbrauch von Polyesterimid- und Epoxidgüten. Japans Förderprogramm deckt bis zu 50 % der Baukosten von Halbleiterfabriken und schafft eine heimische Lieferkette für chlorarmes Epoxid-Unterfüllmaterial, das mit moderner Verpackungstechnologie kompatibel ist. Südkoreanische Chiphersteller standardisieren schnellhärtendes Epoxid für System-in-Package-Module, während Thailand und Vietnam mehrjährige Steuerbefreiungen anbieten, die Auftragsimprägnierbetriebe anziehen und so die regionale Kapazität ausgleichen.
Markt für Imprägniermittel in Nordamerika
Nordamerika nutzt 369 Milliarden USD an Anreizen für saubere Energie im Rahmen des Inflation Reduction Act, der Verbrauchersteueranreize an Schwellenwerte für inländische Inhalte knüpft. Automobilhersteller haben Investitionen in Milliardenhöhe für Traktionsmotor-Montagelinien in Michigan, Kentucky und Tennessee angekündigt, die alle lösungsmittelfreie Epoxidformulierungen vorschreiben, die die HAP-Obergrenzen der U.S. EPA erfüllen. Der Strategic Innovation Fund Kanadas und Mexikos Zuflüsse durch Nearshoring runden einen regionalen Korridor ab, der die Harzbeschaffung gemäß den 75-%-Regionalwertregeln des USMCA lokalisiert.
Markt für Imprägniermittel in Europa
Europa wird durch das 2035-Nullemissionsziel des Green Deal und die Euro-7-Normen geleitet, was die Isolierung von Klasse-H-Traktionsmotoren in Deutschland, Frankreich und Italien beschleunigt. Der Ausbau von Offshore-Windkraftanlagen in der Nord- und Ostsee treibt die Einführung von Klasse-C-Epoxid für 15-MW-Generatoren voran. Antidumping-Zölle auf asiatische Epoxidimporte eröffnen inländischen Formulierern Marktanteile, obwohl jüngste Werksschließungen das kurzfristige Angebot an lösungsmittelfreien Produkten einschränken. Osteuropa und Russland halten die Polyesternachfrage für Schienen- und Ölfeld-Motoren aufrecht, trotz geopolitischer Gegenwinds.
Markt für Imprägniermittel in Südamerika und MEA
Das Wachstum in Südamerika konzentriert sich auf Brasiliens Kraftfahrzeugproduktion von 2,3 Millionen Einheiten, die auf Flex-Fuel-Hybride umstellt. Chiles elektrifizierte Kupferminen und Kolumbiens Ausschreibungen für erneuerbare Energien führen Klasse-H-Anforderungen für Schwerlastgeneratoren ein. Der Nahe Osten und Afrika verzeichnen einen inkrementellen Nachfrageanstieg durch Großprojekte wie Saudi-Arabiens NEOM und die Netzmodernisierung in Südafrika, obwohl Währungsvolatilität die Importwirtschaftlichkeit für Spezialharze beeinträchtigt.

Regulatorisches Umfeld
Umwelt- und Chemikalienmanagementvorschriften werden im Hinblick auf Lösungsmittelemissionen und Substanzrisikomanagement zunehmend verschärft, was den Übergang zu lösungsmittelfreier Imprägnierung und leistungsfähigeren Isolationssystemen beschleunigt. In den Vereinigten Staaten führt die U.S. Environmental Protection Agency (EPA) weiterhin TSCA-Risikobewertungen durch, die für Harzchemien und Ausgangsstoffe relevant sind, einschließlich der im Dezember 2024 veröffentlichten Dokumentation zu Verwendungsbedingungen von Formaldehyd sowie vorausschauender Punkte der 2026 Unified Agenda, die die Compliance-Planung für Formulierer und nachgelagerte Anwender prägen.
In Europa bleibt REACH der zentrale Rahmen für Registrierung, Beschränkungen und Kommunikationspflichten, mit laufenden politischen Arbeiten, darunter SEAC-Prüfungen im Zusammenhang mit PFAS-Beschränkungen (einschließlich Anwendungsfällen, die Imprägniermittel betreffen können) sowie weiteren Stoffen unter Risikomanagementbewertung. Neben der Chemikalienpolitik definieren weiterhin Prüf- und Qualifikationsnormen den Marktzugang: IEC 60370:2018 bleibt eine zentrale Referenz für die Wärmebeständigkeitsprüfung von Isolierharzen und -lacken für die Imprägnierung, während ISO-Methoden für Bindemittelprüfungen aktualisiert wurden, darunter ISO 11908:2025 (Aminoharze) und die im Januar 2026 veröffentlichte EN ISO 11909:2026 für Polyisocyanatharze, die die analytischen Prüfverfahren aktualisiert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit petrochemischen und spezialchemischen Rohstoffen (insbesondere Epoxidgrundstoffen und Härtern, Polyester- und Polyesterimid-Zwischenprodukten, Silikonmodifikatoren, Reaktivverdünnern und Additiven), gefolgt von Formulierung und Chargenreaktorproduktion, die eine strenge Temperaturkontrolle und Qualitätssicherung für elektrische Eigenschaften erfordert. Fertige Imprägnierharze werden gemäß Isolations- und Beständigkeitsanforderungen qualifiziert (zum Beispiel IEC 60370:2018-Prüfverfahren und IEC 60085-Wärmeklassenanforderungen in vielen Kundenspezifikationen) und anschließend entweder in Tankwagen-Großmengen an große Motoren-/Generatorenwerke oder in Fässern und Eimern an Reparatur- und Wiederbewicklungskanäle sowie Lohnimprägnierbetriebe geliefert.
Nachgelagert wird die Harznachfrage durch die OEM-Produktion von Motoren und Generatoren, Traktionsmotor- und umrichterbasierte Elektrifizierungsprogramme, Windgeneratoren, Transformatoren und Elektronikkomponenten getrieben, die eine niedrigviskose Durchdringung und kontrollierte Aushärtung erfordern. Die Leistungsfähigkeit der Lieferkette wird durch das Haltbarkeitsmanagement lösungsmittelfreier Qualitäten (üblicherweise 6 bis 12 Monate) sowie durch Validierungsvorlaufzeiten für kundenspezifische Formulierungen eingeschränkt; Standardqualitäten laufen häufig mit mehrwöchigen Vorlaufzeiten, während kundenspezifische Qualitäten aufgrund von Tests und Kundenqualifizierung länger dauern können. Die regionale Abhängigkeit von importierten Vorprodukten (einschließlich Epoxidharzen und Härtern in Teilen Europas) und Volatilität bei wichtigen Inputs wie Bisphenol-A und Styrol können Kosten- und Verfügbarkeitsschwankungen entlang der Kette weitergeben, was größere Abnehmer dazu veranlasst, strategische Lagerbestände und Dual-Sourcing zu nutzen.
Wettbewerbslandschaft
Der Markt für Imprägnierharze ist mäßig konsolidiert. Innovationspipelines konzentrieren sich auf bei Umgebungstemperatur aushärtende Epoxid-Silikon-Hybride, flammhemmende Silikone mit einer Wärmeleitfähigkeit über 1,5 W/m·K für Elektrofahrzeug-Batteriepackungen und ultraniedrigviskose Epoxide für 5G-Leistungsmodule. Qualitätskonsistenz bleibt eine Hürde für Niedrigpreisanbieter: Eine Chloridkontamination über 100 ppm disqualifiziert viele Formulierungen von der Automobilqualifizierung. Europäische Antidumpingzölle verschieben Kostenvorteile, regen aber auch lokale Kapazitätserweiterungen bei etablierten Anbietern an.
Marktführer der Branche für Imprägnierharze
ALTANA (ELANTAS)
Von Roll
Axalta Coating Systems, LLC
Henkel AG and Co. KGaA
Huntsman International LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Imprägniermittel
- 3M
- AEV Group
- Axalta Coating Systems, LLC
- BASF
- Börger GmbH
- Chetak Manufacturing Company
- ALTANA (ELANTAS)
- Henkel AG and Co. KGaA
- Huntsman International LLC
- Momentive
- NIPPON RIKA INDUSTRIES CORPORATION
- Resonac Holdings Corporation
- Von Roll
- Wacker Chemie AG

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum entsteht rund um lokalisierte Kapazitäten und Dienstleistungen, die Vorlaufzeiten für elektrifizierungsintensive Endnutzer verkürzen und dabei Lösungsmittel- und Gefahrenkontrollen einhalten. Die Abwendung von lösungsmittelbasierten Lacken unter VOC- und HAP-Beschränkungen (einschließlich der im Berichtskontext genannten US-Metall-HAP-Grenzwerte für neue Beschichtungsanlagen) schafft Raum für Lieferanten, die qualifizierte lösungsmittelfreie Epoxid-, Polyesterimid- und Hybridsysteme im großen Maßstab liefern können, sowie für Lohnimprägnierzentren, die kleineren Motorenwerkstätten den Übergang ermöglichen, ohne vollständige interne VPI-Linien zu installieren (oft mit Kosten von über 5 Millionen USD pro automatisierter Linie beziffert).
Neue Kapazitätserweiterungen und Endmarktprogramme liefern konkrete Belege für gezielte Expansion in den Lieferketten der Region Asien-Pazifik. Im Juni 2026 genehmigte Elantas Beck India (ALTANA/ELANTAS) eine Investition von INR 56 Crore zur Erweiterung seines Werks in Ankleshwar, Gujarat, um 11.000 MTPA (von 35.000 auf 46.000 MTPA), im Einklang mit der Nachfrage aus Energieinfrastruktur, E-Mobilität und industrieller Elektrifizierung, wo die Isolationsleistung der Klassen H und C zunehmend gefordert wird. Parallel dazu verstärken im Berichtskontext hervorgehobene Länderprogramme, wie indische Halbleiter- und Elektronikanreize sowie japanische Fab-Subventionen, die Chancen für chlorarme Epoxidsysteme und schnellhärtende Systeme, die in Elektronikkomponenten und fortschrittlicher Verpackung eingesetzt werden, während die Nachfrage nach Windturbinengeneratoren höhertemperaturbeständige Isolationssysteme und Vor-Ort-Nachrüstungsimprägnierdienste unterstützt.
Recent Industry Developments in Markt für Imprägniermittel
- Juni 2026: Elantas Beck India genehmigte eine Investition von INR 56 Crore zur Erweiterung der Imprägnierharz- und verwandten Isoliermaterialkapazität an seinem Standort Ankleshwar, Gujarat, um 11.000 MTPA, wodurch die Gesamtkapazität von 35.000 auf 46.000 MTPA steigt, mit einem angegebenen Projektzeitrahmen von 12 Monaten. Die zusätzliche Kapazität stärkt die lokale Versorgung für elektrifizierungsgetriebene Kunden, die qualifizierte lösungsmittelfreie und hochtemperaturbeständige Isolationssysteme benötigen. Sie unterstützt zudem kürzere regionale Vorlaufzeiten gegenüber importabhängiger Beschaffung für OEMs und Lohnimprägnierbetriebe.
- September 2024: Momentive brachte ein flammhemmendes Silikonharz für die EV-Batterieverkapselung auf den Markt, das eine Wärmeleitfähigkeit von über 1,5 W/m-K und eine dielektrische Festigkeit von 20 kV/mm liefert. Das Produkt richtet Harzportfolios auf EV-Elektrifizierungsanforderungen aus, bei denen thermisches Management und dielektrische Robustheit gemeinsam als sicherheitskritische Merkmale nachgefragt werden. Dies erweitert den Wettbewerb zwischen Silikon- und Epoxid-Silikon-Hybriden in Hochspannungs- und Hochtemperaturanwendungen, die an die Traktionsmotor-Isolierung angrenzen.
- Mai 2024: Wacker Chemie stellte SILRES H62 C vor, ein silikonmodifiziertes Epoxid, das bei Raumtemperatur innerhalb von vierundzwanzig Stunden aushärtet, Nachtemperöfen überflüssig macht und die Anforderungen der IEC 60085 Klasse F erfüllt. Die Aushärtung bei Umgebungstemperatur reduziert den Energieverbrauch und den Platzbedarf, hilft Werken, Lösungsmittel- und Emissionsvorgaben einzuhalten, und verbessert die Taktzeit in Imprägnierbetrieben. Die Einführung erhöht zudem die Leistungserwartungen an schnelltaktende, lösungsmittelfreie Systeme, die von Motoren-OEMs und Lohnimprägnierbetrieben verwendet werden.


Markt für Imprägniermittel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Imprägnierharze als der Wert flüssiger Harzsysteme definiert, die zur Imprägnierung poröser elektrischer und industrieller Komponenten verwendet werden, damit diese nach dem Aushärten Isolation, mechanische Festigkeit und Schutz erhalten, über die abgedeckten Geografien hinweg.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind Allzweck-Gieß- und Verguss-Compounds, die nicht für Imprägnieranwendungen verkauft oder spezifiziert werden.
Übersicht der Segmentierung
- Nach Technologie
- Lösungsmittelfreie Harze
- Lösungsmittelbasierte Harze
- Nach Harztyp
- Epoxid
- Polyester
- Polyester-Imid
- Sonstige Harztypen (Polyurethan, Silikon usw.)
- Nach Anwendung
- Motoren und Generatoren
- Haushaltsgeräte
- Transformatoren
- Elektrische und elektronische Komponenten
- Automobilkomponenten
- Sonstige Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Nigeria
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Schreibtischrecherche wird verwendet, um die Basisstruktur des Modells festzulegen und Annahmen auf öffentlich beobachtbaren Daten zu stützen. Wir haben öffentliche Quellen wie Handels- und Fertigungsdaten des US Census Bureau, Eurostat-Reihen zur Industrieproduktion, UN-Comtrade-Import- und Exportdaten für harzbezogene HS-Codes und Indikatoren der Internationalen Energieagentur im Zusammenhang mit Elektrifizierung und Industrieaktivität überprüft.
Daneben nutzten wir Quellen wie Geschäftsberichte von Unternehmen, Investorenpräsentationen und technische Literatur in Fachzeitschriften, die Isolationssysteme und Motorwicklungspraktiken behandeln. Patentdatenbanken wurden ebenfalls herangezogen, um die Richtung lösungsmittelfreier Systeme, Aushärtungschemien und Isolationsleistungsanforderungen zu verstehen. Die genannten Schreibtischquellen sind beispielhaft und nicht erschöpfend, und weitere öffentliche Referenzen wurden ebenfalls für Datenerhebung, Validierungsprüfungen und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung des Verbrauchs durch die wichtigsten Anwendungspools, insbesondere Motoren und Generatoren, Transformatoren und elektrische und elektronische Komponenten. Die Rückmeldungen der Befragten klärten, welche Harzqualitäten beim Einkauf als imprägnierspezifisch behandelt werden und wie sich Umrechnungsfaktoren und Preisspannen zwischen lösungsmittelbasierten und lösungsmittelfreien Systemen unterscheiden. Wir sprachen mit Teilnehmern aus Harzherstellung, Formulierern und nachgelagerten Anwendern in APAC, EMEA und Amerika und glichen die Erkenntnisse anschließend mit dem Schreibtischmodell ab.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 16% | APAC: 50% |
| Mid-Tier: 51% | Funktions-/Abteilungsleiter: 33% | EMEA: 29% |
| Kleinere Marktteilnehmer: 16% | Manager: 51% | Amerika: 21% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, bei dem die Produktion von Elektrogeräten und die Ersatznachfrage genutzt wurden, um den adressierbaren Imprägniernachfragepool zu rekonstruieren. Anschließend wurden anwendungsspezifische Harzintensitätsfaktoren für gängige Anwendungsfälle angewendet, gefolgt von Mixaufteilungen für lösungsmittelbasierte und lösungsmittelfreie Technologien sowie für die wichtigsten in der Imprägnierung verwendeten Chemien.
Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, wie beispielsweise Preisbandstichproben nach Harzsystem und Region, Kanalprüfungen zu typischen Bestellgrößen und Volumenplausibilitätsprüfungen auf Lieferantenseite. Zu den wichtigsten Inputs zählten Trends bei der Produktion von Motoren und Generatoren, Transformatorinstallationen, elektrifizierungsbezogene Investitionszyklen, Compliance-Druck bei Lösungsmitteln und VOC sowie typische Preisentwicklungen von Harzsystemen nach Chemie und Formulierungskomplexität.
Prognosen wurden mittels Szenarioanalyse erstellt, wobei die Produktionsaussichten der Endmärkte und das Tempo der Effizienzregulierung innerhalb angemessener Bandbreiten variiert und anschließend mit Branchenbefragten überprüft wurden. Wo die Bottom-up-Sichtbarkeit für kleinere Länder schwächer war, wurde die Lücke mithilfe von Proxy-Indikatoren wie Fertigungsproduktionsindizes und Importmustern geschlossen und anschließend auf regionale Gesamtwerte normalisiert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation der Modellergebnisse mit mehreren unabhängigen Signalen, einschließlich Handelsströmen, der Richtung der Industrieproduktion und den von Interviewpartnern besprochenen Anwendungsaufbauraten. Ausreißer wurden auf Länder- und Anwendungsebene markiert und anschließend erneut überprüft, um zu bestätigen, dass keine Einheitsumrechnung, Preisannahme oder Mixaufteilung einen unrealistischen Sprung verursacht.
Vor der endgültigen Freigabe wird das vollständige Modell schrittweise von einem Analysten überprüft, gefolgt von einer erneuten Abweichungsprüfung der wichtigsten Annahmen. Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen werden ausgelöst, wenn wesentliche Ereignisse auftreten, wie starke Rohstoffbewegungen, regulatorische Änderungen mit Auswirkungen auf Lösungsmittelsysteme oder eine größere Verschiebung in der Produktion von Elektrogeräten.
Vergleich der Marktschätzung von Mordor Intelligence für Imprägnierharze mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktwerte für Imprägnierharze zu sehen, selbst wenn derselbe Zeitraum betrachtet wird, da Herausgeber nicht immer dieselben Produktgrenzen und Endverwendungsverknüpfungen zählen. Abweichungen entstehen auch dadurch, wie Preise über Chemien hinweg gemittelt werden, wie die regionale Währungsumrechnung zeitlich erfolgt und ob die neuesten Verschiebungen in der Produktion von Elektrogeräten berücksichtigt werden.
Guss- und Verguss-Compounds, die nicht für die Imprägnierung spezifiziert sind, liegen außerhalb des Geltungsbereichs von Mordor Intelligence, und dieser eine Unterschied in der Einbeziehung kann die Gesamtwerte in einigen veröffentlichten Zahlen nach oben ziehen. Ein weiterer Treiber der Streuung ist, wie schnell die Einführung lösungsmittelfreier Systeme modelliert wird, da aggressive Durchdringungsraten zukünftige Werte aufblähen können, wenn sie nicht mit Ausrüstungsqualifizierungszyklen und regionalen VOC-Vorschriften abgeglichen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,86 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 1,69 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine andere Chemieabgrenzung, die formaldehydbasierte Harzkategorien betont, was verändern kann, was als Imprägrierqualität im Vergleich zu benachbarten elektrischen Isoliermaterialien gezählt wird. |
| Branchenverlag B | 1,98 Mrd. USD (2025) | Verwendet möglicherweise eine breitere Anwendungszuordnung, die Imprägnierharze mit nahegelegenen elektrischen Isolierflüssigkeiten vermischen kann, und die schneller angenommene Adoptionskurve für lösungsmittelfreie Systeme erhöht den Wert für dasselbe Jahr. |
Der Vergleich zeigt, dass der Großteil der Abweichung durch Produkt- und Anwendungsgrenzen sowie durch die Art und Weise erklärt wird, wie Technologiemix und durchschnittliche Preisgestaltung fortgeschrieben werden. Die Verwendung klarer Anwendungsnachfrageanker sowie die Überprüfung von Preis- und Mix-Annahmen anhand dessen, was Befragte in Beschaffung und Produktion beobachten, tragen dazu bei, die Schätzung nachvollziehbar und wiederholbar zu halten.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Imprägnierharze bis 2031 erreichen?
Der Markt für Imprägnierharze soll bis 2031 einen Wert von 2,50 Milliarden USD erreichen.
Welches Technologiesegment führt den globalen Markt an?
Lösungsmittelfreie Formulierungen dominierten im Jahr 2025 mit einem Anteil von 64,23 % und weisen bis 2031 die höchsten Wachstumsaussichten auf.
Warum wachsen Epoxidharze schneller als andere Typen?
Geringe dielektrische Verluste, starke Kupferhaftung und Kompatibilität mit automatisierten Riesellinien positionieren Epoxid für die schnellste CAGR von 5,12 % bis 2031.
Wie beeinflussen Umweltvorschriften die Harzauswahl?
VOC- und Metallschadstoff-Obergrenzen in den USA, der EU und China zwingen OEM effektiv dazu, lösungsmittelfreie Harze einzusetzen oder kostspielige Abgasreinigungssysteme zu installieren.
Welche Region soll den größten inkrementellen Nachfragezuwachs liefern?
Asien-Pazifik, angeführt von China, Indien und Japan, soll das größte Volumen hinzufügen, unterstützt durch Elektrofahrzeugvorschriften und Halbleiterinvestitionen.
Welche Kapitalhürde schränkt neue Marktteilnehmer ein?
Eine vollständige VPI-Anlage kostet mehr als 5 Millionen USD und erfordert umfangreiche IEC-60085-Tests, was die Kapazität auf finanziell starke etablierte Anbieter konzentriert.
Seite zuletzt aktualisiert am:



