
Phenolharz-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 9.49 Millionen Tonnen |
| Marktvolumen (2031) | 11.79 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 4.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
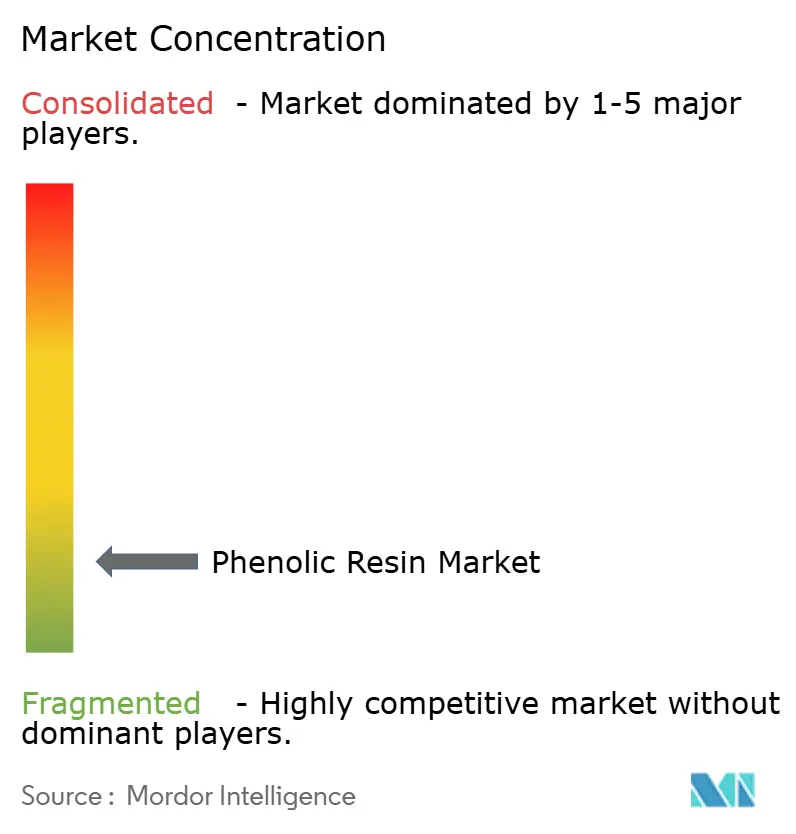
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Phenolharz-Marktanalyse von Mordor Intelligence
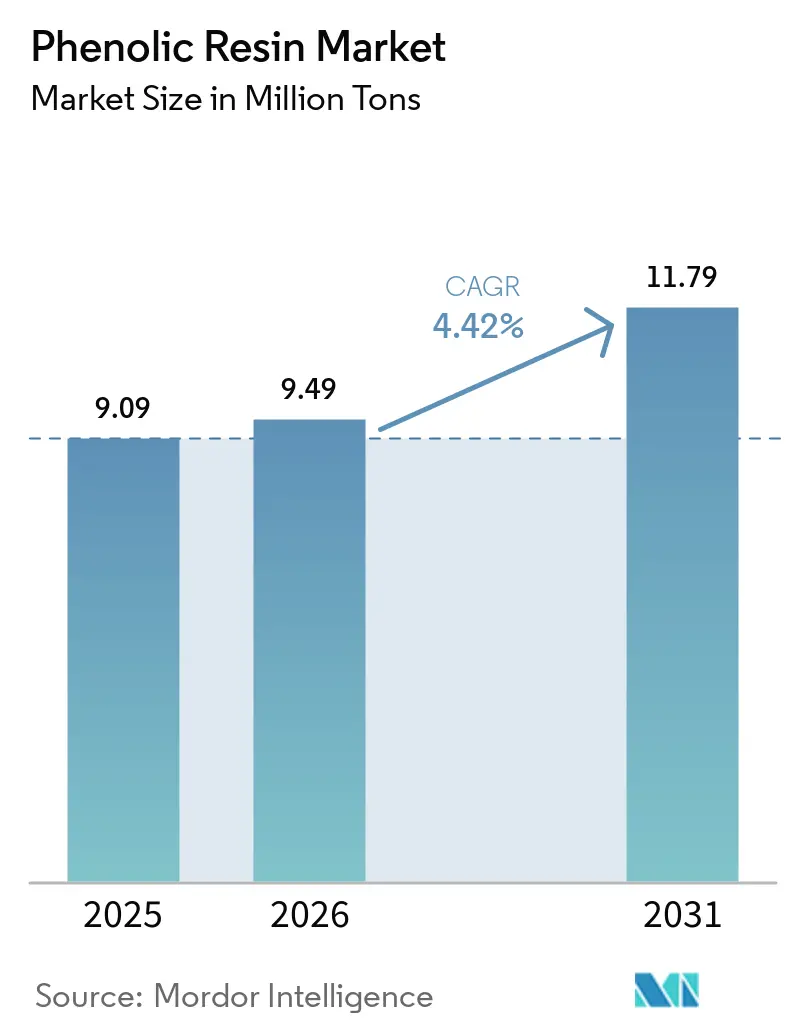
Die Phenolharz-Marktgröße soll von 9,09 Millionen Tonnen im Jahr 2025 auf 9,49 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 11,79 Millionen Tonnen bei einem CAGR von 4,42 % über 2026–2031 erreichen. Investitionen in leichte Verbundwerkstoffe für Elektrofahrzeuge, die steigende Nachfrage nach brandsicherer Dämmung in Modulgebäuden sowie der Ausbau der 5G-Hochfrequenzinfrastruktur stärken den Verbrauchsimpuls. Der Wettbewerbsdruck durch biobasierte Qualitäten fördert Prozessinnovationen und hilft etablierten Herstellern gleichzeitig, ihre Margen zu verteidigen. Gleichzeitig reifen die regionalen Lieferketten, wobei mehrere große asiatische Werke bereit sind, nach Europa und Nordamerika zu exportieren, sobald der heimische Bedarf gedeckt ist. Daher konzentrieren sich etablierte Unternehmen auf differenzierte Formulierungen, die strengere Emissionsvorschriften erfüllen und kürzere Aushärtezyklen bieten.
Wesentliche Berichtsergebnisse
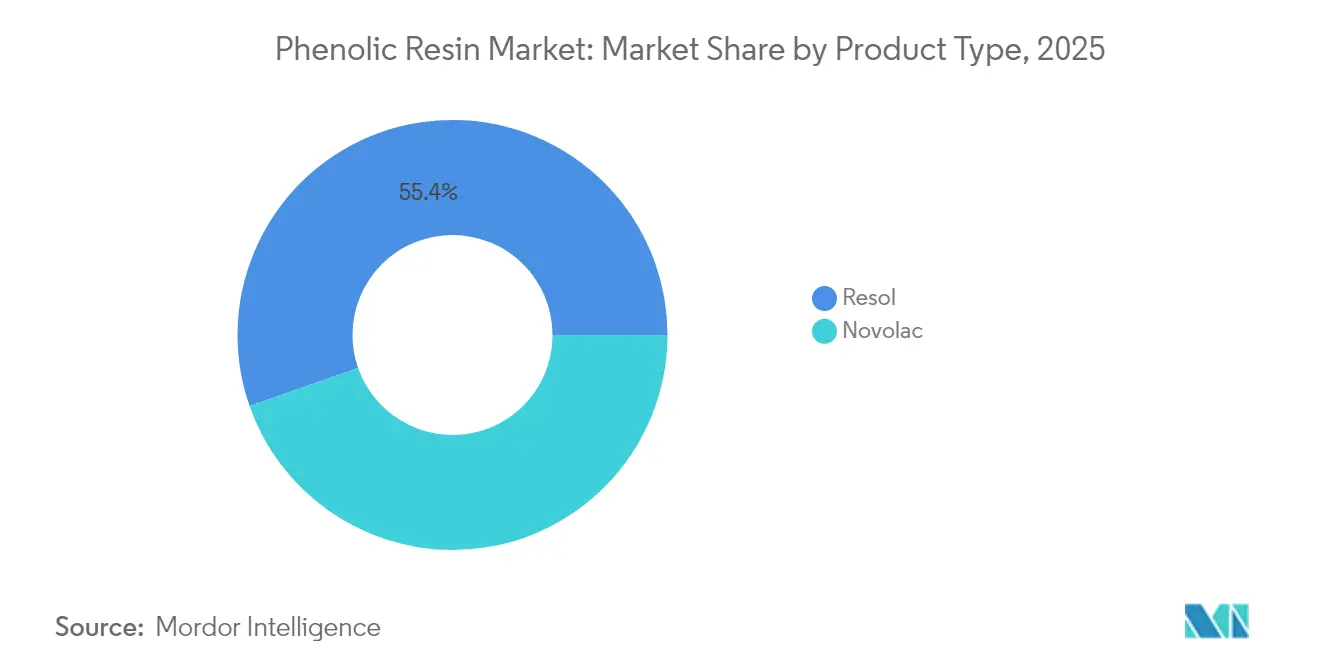
- Nach Produkttyp entfielen auf Resol-Phenolharze im Jahr 2025 55,35 % des Phenolharz-Marktanteils, während Novolak-Harze mit einem CAGR von 4,87 % am schnellsten wachsen.
- Nach Anwendung entfiel auf Klebstoffe im Jahr 2025 ein Anteil von 53,02 % an der Phenolharz-Marktgröße, mit einem CAGR von 4,96 % bis 2031.
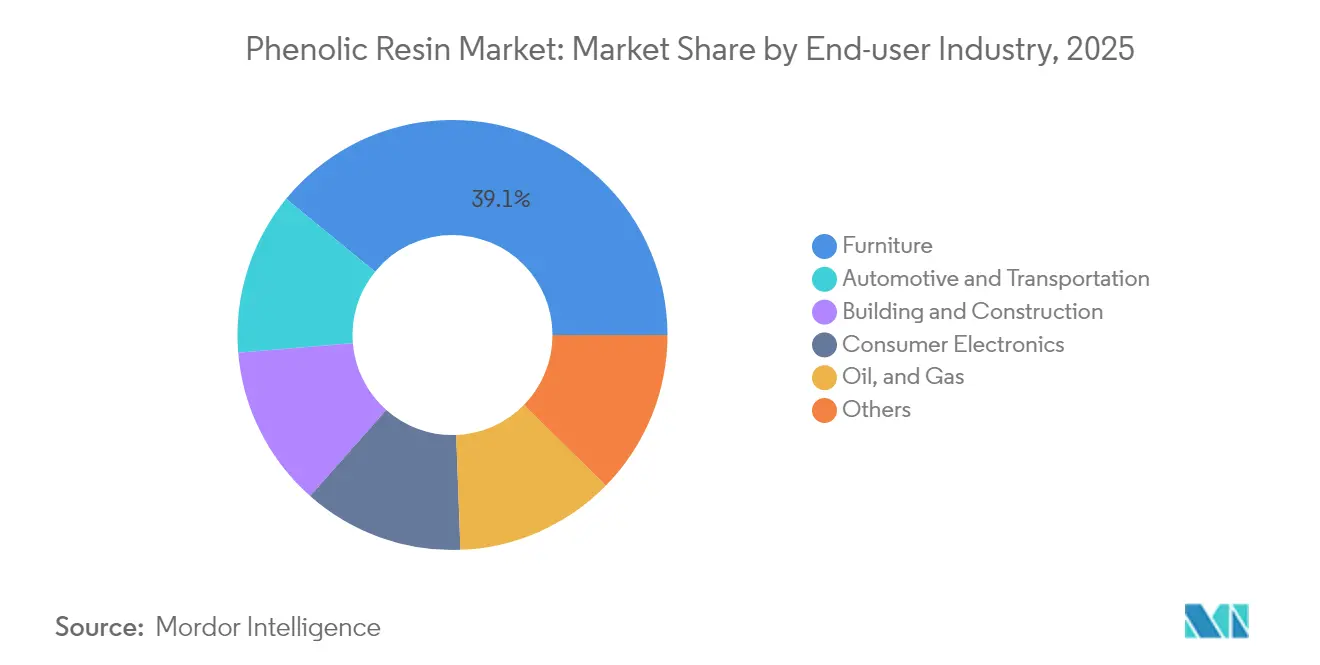
- Nach Endverbraucherbranche hielt der Möbelsektor im Jahr 2025 einen Anteil von 39,08 % an der Phenolharz-Marktgröße und verzeichnet mit 5,62 % bis 2031 den höchsten prognostizierten CAGR.
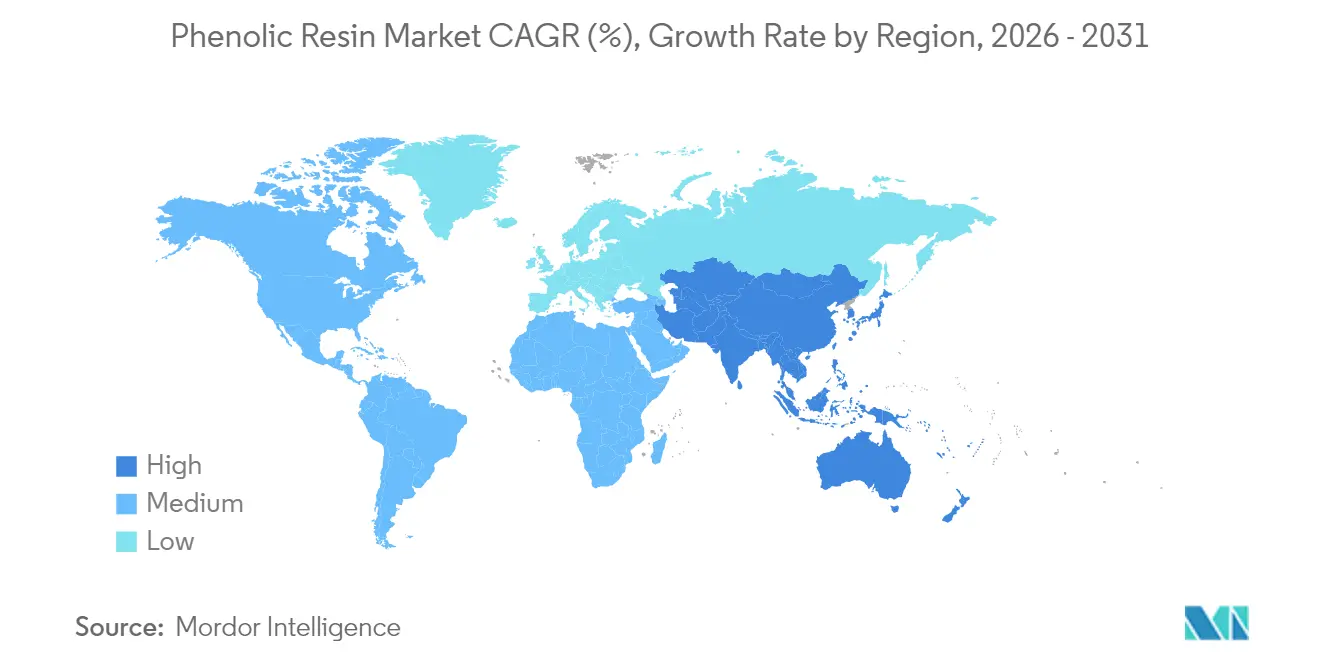
- Nach Geografie repräsentierte Asien-Pazifik im Jahr 2025 48,60 % des Phenolharz-Marktanteils und expandiert während des Prognosezeitraums mit einem CAGR von 5,03 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Leichte, hitzebeständige Verbundwerkstoffe für Elektro- und Wasserstofffahrzeuge | +1.2% | Global – am stärksten in China, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Modul- und Fertigbau übernimmt Phenolharz-Schaumstoffdämmung | +0.9% | Nordamerika und EU, Ausbreitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Erholung der Automobil-Reibungsmaterialproduktion | +0.8% | Globale Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Strengere Brandschutznormen in öffentlichen Verkehrsmitteln | +0.7% | Europa, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion von 5G-Leiterplattenverbundwerkstoffen mit verlustarmen Phenolharzen | +1.1% | Kern Asien-Pazifik, globale Ausbreitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichte Verbundwerkstoffe unterstützen die Skalierung der Elektromobilität
Automobilhersteller, die auf Fahrzeuggewichtsreduzierung setzen, spezifizieren phenolharzbasierte Halbzeug-Formmassen für Batteriegehäuse, Unterböden und Strukturverstrebungen. SABICs Mehrkomponenten-Batteriegehäuse erzielte eine Gewichtsreduzierung von 20 %, während die thermische Durchgehsicherung bei 1.100 °C gewährleistet blieb – ein Beleg für die überlegene Hitze- und Flammbeständigkeit des Materials[1]SABIC, "Fortschrittliche Materialien für Elektrofahrzeuge und Energiespeicher," sabic.com. Höhere Spannungs-800-V-Architekturen verschärfen die Anforderungen an die Kriechstromfestigkeit, ein Merkmal, bei dem Phenolharzformulierungen Epoxid- und Polyesteralternativen übertreffen. Wasserstoff-Brennstoffzellenfahrzeuge weiten den adressierbaren Markt aus, da Phenolharzverbundwerkstoffe leichte, chemisch inerte Druckbehälterregale und Nebengehäuse ermöglichen.
Modulbau beschleunigt die Übernahme von Phenolharz-Schaumstoff
Der Trend zu fabrikgefertigten Wänden und volumetrischen Modulen kommt dem Phenolharz-Schaumstoff zugute, dessen geringe Rauchentwicklung und Brandklasse A die strengeren nordamerikanischen und europäischen Vorschriften erfüllen. Vorgefertigte Fassadenplatten mit 30-mm-Phenolharzplatten erreichen U-Werte unter 0,15 W/m²-K und erfüllen damit Niedrigstenergiegebäude-Ziele ohne dicke Hohlräume. Die Montagegeschwindigkeit ist ein weiterer Vorzug: Auftragnehmer berichten von bis zu 25 % Arbeitszeiteinsparungen, da Phenolharz-Schaumstoffplatten Dämmung und Brandschutzbarriere in einer einzigen Schicht kombinieren[2]FM Approvals, "Standard FM 4880," fmapprovals.com. Bahnbetreiber folgen einer ähnlichen Logik: Die Einhaltung der EN 45545-2 fördert Phenolharz-Sandwichplatten für Innenverkleidungen und reduziert die Renovierungsausfallzeiten, während die Klassifizierung R1 HL3 gewährleistet wird.
Erholung der Automobil-Reibungsmaterialien stützt Harzaufträge
Die weltweite Produktion von Pkw erholte sich 2025 auf 91 Millionen Einheiten und belebte die Nachfrage nach phenolharzgebundenen Bremsbelägen. Sumitomo Bakelite hat lignin-modifizierte Novolakharze kommerzialisiert, die den CO₂-Ausstoß von der Rohstoffgewinnung bis zum Werkstor um 40 % reduzieren und dabei die Fading-Beständigkeit oberhalb von 480 °C beibehalten – ein entscheidender Faktor für Hochleistungsbremssättel. Regeneratives Bremsen nutzt weiterhin Reibbeläge für Notbremsungen und Bremsungen bei niedrigen Geschwindigkeiten, was die Wartungsintervalle verlängert, aber die Spitzentemperaturzyklen erhöht. Die Elektrifizierung von Nutzfahrzeugen verstärkt das Mengenwachstumspotenzial, da Busse und Lieferwagen überdimensionierte Beläge benötigen, um das höhere Leergewicht zu bewältigen.
Brandschutzvorschriften erweitern adressierbare Sektoren
Phenolharze bilden von Natur aus Koks und benötigen keine halogenierten Flammschutzmittel – ein Merkmal, das unter Europas Ökodesign-Richtlinie und Kaliforniens SB-1019-Möbelvorschriften zunehmend an Bedeutung gewinnt. In der Luftfahrt erfüllen auf FAR 25.853 basierende Innenverkleidungsplatten aus Phenolharz/Aramid-Waben Wärmefreisetzungsraten unter 65 kW-min/m², während sie gegenüber Aluminiumwaben 45 % Gewicht einsparen. U-Bahn-Betreiber in Peking und Paris setzen Phenolharz-Fußbodenbretter ein, um Grenzwerte für toxische Gase einzuhalten, und lenken die Nachfrage über herkömmliche Epoxidplatten hinaus.
Hemmfaktorauswirkungsanalyse*
| Hemmfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatile Phenol- und Formaldehyd-Rohstoffpreise | –0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Strengere Formaldehyd-Emissionsvorschriften | –0.4% | Europa, Nordamerika, globale Einführung | Langfristig (≥ 4 Jahre) |
| Begrenzte Recycling- und End-of-Life-Möglichkeiten | –0.3% | Global, am stärksten in OECD-Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffvolatilität gefährdet Margenstabilität
Phenol macht rund 50 % der Barkosten bei der Standard-Resol-Produktion aus und setzt Hersteller Schwankungen aus, die an Benzol und Propylen gebunden sind. Asiatische Lieferanten profitieren von überschüssiger BPA-Kapazität, die nicht reagiertes Phenol auf den Handelsmarkt zurückführt und regionale Preisschocks abfedert. Vorwärtskaufstrategien und indexierte Verträge mildern das Risiko teilweise ab, doch kleineren Verarbeitern fehlt die Absicherungsgröße.
Emissionsvorschriften erhöhen den Compliance-Aufwand
Die Europäische Chemikalienagentur (ECHA) bereitet eine Beschränkung für 2026 vor, die freies Formaldehyd in Holzbearbeitungsklebstoffen auf 0,1 % begrenzt – entsprechend Kaliforniens Phase-2-Grenzwert. Hersteller müssen Reaktoren mit Vakuumstripping-Kolonnen nachrüsten oder alternative Vernetzer einsetzen, um innerhalb der Grenzwerte zu bleiben. Sumitomo Bakelites wasserlösliche Resole erreichen bereits 0,05 % freies Monomer, liegen jedoch kostenmäßig 8–10 % über Standardqualitäten. Möbelhersteller zögern, die Aufschläge zu absorbieren, was die Einführung in preissensiblen Segmenten potenziell verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Resol-Qualitäten sichern VolumenführerschaftResol-Formulierungen generierten im Jahr 2025 55,35 % des Phenolharz-Marktanteils, dank selbsthärtendem Verhalten, das Härter in Sperrholz- und OSB-Linien überflüssig macht. Novolak-Varianten wachsen mit einem CAGR von 4,87 % bis 2031 und übertreffen damit Resol, da Anwendungen in Elektronik-Laminaten und Reibungsmaterialien zunehmen. Rund 68 kt Novolak-Kapazität sollen bis 2027 in Indien und Vietnam in Betrieb gehen und auf Exportmärkte abzielen, die phenolfreie Leistung mit niedrigem Restphenolgehalt verlangen.
Resole verwenden ein F:P-Verhältnis über 1,0 und bilden Methylenbrücken, die bei 120–140 °C aushärten. Dieser Mechanismus begünstigt kontinuierliche Presslinien, bei denen die Zykluszeit die Rentabilität bestimmt. Novolak-Harze hingegen, die unter sauren Bedingungen mit F:P unter 1,0 synthetisiert werden, erfordern Hexamin-Härtungsmittel, liefern aber eine feinere Vernetzungstopologie, die die Viskositätsstabilität bei langer Lagerung verbessert. Bremsbelag-Formulierer bevorzugen Novolak, da der thermische Abbau nahe 480 °C beginnt – 60 °C höher als bei typischen Resolen –, was Schwindungsbeständigkeit gewährleistet. Hochfrequenz-Leiterplattenplatinen-Hersteller wählen auch Novolak-Epoxid-Hybride wegen geringer Feuchtigkeitsaufnahme unter 0,2 % bei 23 °C/50 % relativer Luftfeuchtigkeit, entscheidend zur Vermeidung von Delaminierung beim Reflow-Löten.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Anwendung:
Klebstoffe dominieren das VerbrauchsprofilKlebstoffe trugen 2025 53,02 % zur Phenolharz-Marktgröße bei und sollen bis 2031 mit einem CAGR von 4,96 % wachsen. Außenbereichs-Sperrholz, Furnierholz und Kreuzlagenholzlinien machen über die Hälfte dieser Anwendungsnachfrage aus und nutzen Phenolharzbinder, um kochfeste Prüfungen zu bestehen. Formgebungsanwendungen konzentrieren sich auf pressgeformte Kfz-Motorraum-Teile, bei denen maßliche Stabilität bei 180 °C unerlässlich ist.
Heißpress-Sperrholzwerke verbrauchen 40–60 g Phenolfeststoff pro Quadratmeter, und die laufende Engpassbeseitigung bei Furnierschichtholzanlagen in Finnland und China stützt das kontinuierliche Volumen. Spritzgussverbindungen erzielen zwar kleinere Mengen, bringen jedoch 2–3-mal höhere Margen, was Lieferanten dazu veranlasst, kurzglasfaserverstärkte Phenolharz-Qualitäten auszubauen.
Nach Endverbraucherbranche:
Möbel führen, Automobil gewinnt an DynamikDer Möbelsektor absorbierte 2025 39,08 % der Phenolharz-Marktnachfrage, gestützt durch die steigende Durchdringung von Ingenieurholz in Wohn- und Büroausbauten. Boden- und Schrankenhersteller schätzen die Beständigkeit des Harzes gegenüber Feuchtigkeitswechseln, was die Produktlebensdauer in tropischen Klimazonen verlängert. Automobil- und breitere Transportanwendungen werden durch die Elektrifizierung zunehmen, da flammhemmende Komponenten benötigt werden, die das Risiko thermischen Durchgehens ausgleichen. Bauwesen und Konstruktion wird durch Modulwohnungsprogramme vorangetrieben, die auf Phenolharz-Schaumstoffdämmung zur Erfüllung von Passivhaus-Hüllen angewiesen sind.
Öl- und Gas- sowie Schifffahrtsnutzer profitieren von Phenolharz-Verbundbeschichtungen, die Sauergaskorrosion und Meerwassereinbruch standhalten. Diese Anwendungen spezifizieren häufig filamentgewickelte Phenolharzrohre für Offshore-Steigleitungen – eine Marktnische, die nach 2026 an Fahrt aufnehmen dürfte, sobald zurückgestellte Tiefsee-Projekte wieder aufgenommen werden.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
APAC-Phenolharzmarkt
Asien-Pazifik kontrollierte 2025 48,60 % des globalen Phenolharzmarktvolumens und expandiert bis 2031 mit einer CAGR von 5,03 %. Indien bietet das schnellste inkrementelle Wachstum, da inländische Sperrholzhersteller infolge von Überarbeitungen durch das Bureau of Indian Standards von Harnstoff-Formaldehyd auf Phenolklebstoffsysteme umstellen. Indonesien und Vietnam, gestützt durch ausländische Direktinvestitionen in Möbelcluster, entwickeln sich zu aufstrebenden Abnehmern von flüssigen Harzimporten.
Nordamerika-Phenolharzmarkt
Nordamerika wird durch eine robuste Pipeline an Wohnungsbaubeginnen und die Rückverlagerung von Elektrofahrzeug-Lieferketten gestützt. Die jüngsten Steuergutschriften des US-amerikanischen Inflation Reduction Act beschleunigen den Bau von Batteriefabriken und erzeugen eine Folgenachfrage nach phenolischen Verbundwerkstoff-Batteriegehäusen und Isolierkomponenten.
Europa-Phenolharzmarkt
Europa wird durch eine gedämpfte Bautätigkeit eingeschränkt, verzeichnet jedoch positive Entwicklungen bei der Eisenbahnsanierung und der Produktion von Hochgeschwindigkeitszugwagen. Von mehreren nationalen Betreibern vorgeschriebene Aktualisierungen der EN 45545-2 fördern die Einführung von Phenolplatten.
MEA-Phenolharzmarkt
Petrochemische Akteure am Golf prüfen die nachgelagerte Phenolintegration zur Verwertung von Benzolströmen, was die lokale Versorgung ankurbeln könnte. Südafrika erprobt Phenolschaum bei der Sanierung öffentlicher Krankenhäuser zur Erfüllung von Energieeffizienzzielen und bietet damit einen Brückenkopf für Nischenimporte.

Regulatorisches Umfeld
Die Herstellung und Endverwendung von Phenolharzen unterliegt Chemikalienregistrierungs- und Expositionsrahmen, und Formaldehyd-Emissionsvorschriften für Holzverbundwerkstoffe prägen die Formulierungswahl von Klebstoffharzen. Im Europäischen Wirtschaftsraum unterliegen Substanzen zur Herstellung von Phenolharzen wie Phenol und Formaldehyd den REACH-Registrierungspflichten bei Herstellung oder Einfuhr über 1 Tonne pro Jahr, und die Compliance-Erwartungen gehen zunehmend über die Registrierung hinaus und umfassen auch Lebenszykluskontrollen, wie sie in der EU-Chemikalienstrategie für Nachhaltigkeit hervorgehoben werden.
In Nordamerika werden Formaldehydemissionen aus Holzverbundwerkstoffen gemäß U.S. EPA TSCA Title VI reguliert und sind in der Praxis mit den Anforderungen des California Air Resources Board (CARB) ATCM über Testmethoden, Qualitätskontrolle, Dokumentation und Drittüberprüfung für konforme Programme wie ULEF- und NAF-Pfade abgestimmt. Im Februar 2026 brachte die U.S. EPA Aktualisierungen der Formaldehyde Emission Standards for Composite Wood Products über eine freiwillige Konsensstandard-Aktualisierung voran und stärkte damit die Rolle validierter Qualitätskontrolle und Emissionstests entlang der Lieferketten für Sperrholz, Spanplatten und MDF, in denen Phenolklebstoffe weit verbreitet sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Phenolharzen beginnt mit vorgelagerten petrochemischen Ausgangsstoffen (Phenol und Formaldehyd), führt dann über die Harzsynthese (Resol und Novolak), die Formulierung (Modifikatoren, Füllstoffe und Härtungsmittel wie Hexamin für Novolake) und schließlich zur nachgelagerten Verarbeitung zu Klebstoffen, Formmassen, Laminaten, Reibmaterialien und Dämmstoffprodukten. Die Rohstoffexposition bleibt der wichtigste Kostenfaktor, wobei Phenol und Formaldehyd zusammen den Großteil der Produktionskosten ausmachen, was Preise und Margen empfindlich gegenüber Bewegungen bei Benzol und Propylen sowie gegenüber der lokalen Verfügbarkeit von Handelsformaldehyd macht.
Midstream-Produzenten wie Hexion, SI Group, BASF, Prefere Resins und Sumitomo Bakelite differenzieren sich durch Integration, Prozesszuverlässigkeit und Anwendungsunterstützung für Verarbeiter in den Bereichen Holzwerkstoffe, Automobilreibmaterialien, Elektroniklaminate und Bauisolierung. Vertrieb und Lohnmischung sind für kleinvolumige Spezialqualitäten und für die Bedienung fragmentierter Klebstoff- und Beschichtungskunden von Bedeutung; Maßnahmen zur Stärkung der Vertriebskanäle, wie die Übernahme von TLC Ingredients durch Shrieve Chemical Company im Januar 2026 zur Erweiterung der US-Vertriebsreichweite, unterstreichen ebenfalls den Wert regionaler Bevorratung und technischen Services zur Verbesserung der Kundenlieferzeiten. Auf der Innovationsseite hat die Substitution durch biobasierte Materialien Einzug in kommerzielle Angebote gefunden, wobei die von Sumitomo Bakelite eingeführten ligninmodifizierten Phenolharze einen alternativen vorgelagerten Rohstoffstrom hinzufügen, der mit Biomasse und der Zellstoff- und Papierindustrie verknüpft ist, statt ausschließlich mit petrochemischem Phenol.
Wettbewerbslandschaft
Der Phenolharz-Markt weist eine hohe Fragmentierung auf. Die vertikale Integration in Phenol- und Formaldehyd-Rohstoffe bleibt ein wesentliches Differenzierungsmerkmal, insbesondere bei volatilen Benzolspreads. Hexion nutzt intern entwickelte Predictive-Maintenance-KI, die durch Smartech erworben wurde, um ungeplante Ausfallzeiten an seinen Flüssigresol-Reaktoren zu minimieren. Regionale Spezialisten konzentrieren sich auf Anwendungstiefe statt auf Volumenskalierung. Nachhaltigkeitsaussagen beleben die Wettbewerbspositionierung. Sumitomo Bakelites neues lignin-modifiziertes Novolak soll den CO₂-Ausstoß von der Rohstoffgewinnung bis zum Werkstor um 1,2 t/t gegenüber herkömmlichen erdölbasierten Qualitäten senken.
Führende Unternehmen der Phenolharz-Branche
BASF
Prefere Resins Holding GmbH
SI Group
Sumitomo Bakelite Co. Ltd
Hexion Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Phenolharzmarkt
- BAKELIGHT SYNTHESIS
- Aica Kogyo Co. Ltd
- ASAHI YUKIZAI CORPORATION
- ASK Chemicals
- BASF
- Capital Resin Corporation
- DIC Corportaion
- Hexcel Corporation
- Hexion Inc.
- Kolon Industries Inc.
- NANPAO RESINS CHEMICAL GROUP
- Plastics Engineering Company (Plenco
- Prefere Resins Holding GmbH
- Romit Resins Pvt. Ltd
- Shandong Laiwu Runda New Material Co. Ltd
- SHENGQUAN GROUP
- SI Group
- Sumitomo Bakelite Co. Ltd
- Sundow Polymers Co. Ltd
- Taiwan PU Corporation
- UPM

Marktchancen und Zukunftsaussichten
Die größte Chance liegt in extrem emissionsarmen Phenolsystemen mit niedrigem Anteil freier Monomere für Holzwerkstoffe, unterstützt durch strengere Compliance und Testmethodenvorgaben unter Rahmenwerken wie U.S. EPA TSCA Title VI und parallelen CARB-Programmen. Beschaffungsmaßnahmen großer Holzproduktehersteller liefern marktseitige Bestätigung: Weyerhaeuser schloss einen Liefervertrag für emissionsarmes Resol-Phenolharz von Hexion ab, der Lieferungen von 2024 bis 2026 abdeckt, was auf eine Nachfrage nach Formulierungen hinweist, die Herstellern von Holzverbundwerkstoffen und Strukturplatten helfen, die Formaldehyd-Compliance und den Dokumentationsaufwand zu bewältigen, während die Produktivität im Pressezyklus erhalten bleibt.
Biobasierte und kohlenstoffärmere Harzeinsatzstoffe bieten einen weiteren Weißraum, mit kommerzieller Zugkraft und Lieferanten-Roadmaps, die über ligninbasierte, cardanolbasierte und tanninbasierte Pfade sichtbar sind, die auf eine Verringerung der Abhängigkeit von erdölbasiertem Phenol abzielen und dabei VOC- und Freiformaldehyd-Beschränkungen berücksichtigen. Die jüngste Kommerzialisierung ligninmodifizierter Novolak- und Resol-Qualitäten durch Sumitomo Bakelite und sein Konzernunternehmen erweitert die Optionen für Gießereibindemittel und Holzklebstoffe. Die vorgelagerte Dekarbonisierung ergänzender Harzbestandteile wird ebenfalls durch Partnerschaften wie die von OCI und Prefere Resins verfolgt, die kohlenstoffärmeres Melamin für Harze in Laminaten und Beschichtungen einsetzen. Gleichzeitig haben periodische Logistik- und Energieschocks die Aufmerksamkeit auf Versorgungsresilienz und Bestandsstrategie gelenkt, einschließlich der US-Preisvolatilität Anfang 2026 im Zusammenhang mit Energie- und Versandstörungen, was das Käuferinteresse an diversifizierter Beschaffung, lokaler Bevorratung und Formulierungen verstärkt, die die Gesamtanwendungskosten durch kürzere Aushärtezyklen oder geringere Zugaberaten reduzieren.
Recent Industry Developments in Phenolharzmarkt
- Juni 2026: OCI und Prefere Resins gingen eine Partnerschaft ein, um kohlenstoffarmes MelaminebyOCI Novo (aus Biogas erzeugtes Melamin) in der Harzproduktion für nachgelagerte Sektoren einzusetzen, darunter Beschichtungen, Papiere, Textilien und Laminate. Der Schritt erweitert den Zugang zu kohlenstoffärmeren Inputs für Harzformulierer und unterstützt die Produktpositionierung dort, wo Kunden eingebettete Emissionen über Materialien hinweg verfolgen.
- März 2026: Sumitomo Bakelite brachte eine neue Serie spezialisierter, hochhaftender modifizierter Phenolharze für Verbundwerkstoffe auf den Markt. Die Einführung erweitert das Portfolio des Unternehmens für die Verbundstoffverklebung und strukturelle Anwendungen und entspricht der Nachfrage nach leistungsstärkeren Phenolsystemen im Transport- und Industriekomponentenbereich.
- Oktober 2024: Das Sumitomo-Bakelite-Konzernunternehmen Sunbake begann mit dem kommerziellen Verkauf der Sumitac PL-700-Serie, eines ligninmodifizierten Phenolharzes vom Resol-Typ für Holzklebstoffe. Diese Kommerzialisierung förderte die biobasierte Substitution in einem volumenstarken Endverwendungsbereich und bot Klebstoffherstellern einen alternativen Weg zu geringerem fossilen Gehalt bei gleichzeitiger Beibehaltung der Phenol-Leistungsmerkmale.


Phenolharzmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als die Nachfrage nach Phenolharzen, die für den industriellen Einsatz hergestellt und verkauft werden, gemessen am Verkaufspunkt durch Hersteller oder autorisierte Vertriebskanäle und über die wichtigsten Verbrauchsregionen hinweg erfasst.
Ausschlüsse aus dem Umfang: Die Marktgröße schließt den Wert nachgelagerter Fertigwaren (wie Bremsbeläge, Laminate oder Dämmplatten) aus und berücksichtigt ausschließlich den Materialwert oder das Volumen des Harzes.
Segmentierungsübersicht
- Nach Produkttyp (Volumen)
- Novolak
- Resol
- Nach Anwendung
- Formgebung
- Klebstoffe
- Dämmung
- Sonstiges
- Nach Endverbraucherbranche
- Automobil und Transport
- Bauwesen und Konstruktion
- Unterhaltungselektronik
- Öl und Gas
- Möbel
- Sonstiges
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Türkei
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Erfassung der Verbrauchsorte von Phenolharzen und der Identifikation von Indikatoren, die von Jahr zu Jahr verfolgt werden können. Wir nutzen öffentliche Quellen wie UN-Comtrade-Handelsstatistiken, Produktionsdatensätze des U.S. Census Bureau, Industrie- und Handelstabellen von Eurostat sowie nationale Statistikämter in wichtigen Erzeugerländern für den Nachfrage- und Angebotskontext.
Wir werten außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Nachhaltigkeitsberichte, Patente und seriöse Fachpresse aus, um Kapazitätserweiterungen, Anlagenauslastungsraten und Anwendungsverschiebungen zu verfolgen (beispielsweise die zunehmende Nutzung von Dämmstoffen im Bauwesen und den Leichtbaubedarf in der Fahrzeugindustrie). Bei Bedarf werden kostenpflichtige Abonnements ausschließlich für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie sendungsgenaue Import-Export-Ansichten genutzt, damit die Annahmen anhand beobachteter Entwicklungen überprüft werden können. Diese Desk-Research-Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung im Rahmen der Studie werden zusätzliche öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Desk-Research-Annahmen mit Personen zu überprüfen, die Preis- und Nachfrageänderungen frühzeitig wahrnehmen – darunter Harzhersteller, Compoundierer, Distributoren sowie Einkaufs- oder Fachteams aus wichtigen Endverbraucherbranchen. Interviews und Umfragen helfen zudem dabei zu bestätigen, wie sich der Produktmix zwischen Novolak- und Resolqualitäten verschiebt und wie die Nachfrage regional variiert, bevor die endgültigen Gesamtwerte festgelegt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | Führungskräfte der obersten Ebene (CXOs): 13 % | Asien-Pazifik: 44 % |
| Mittlere Ebene: 49 % | Bereichs-/Abteilungsleiter: 33 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 54 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Produktionsdaten, Handelsströme und Verbrauchssignale der Endverbraucher genutzt werden, um den Nachfragepool für Phenolharze nach Regionen zu rekonstruieren. Das Modell wird anschließend durch selektive Bottom-up-Überprüfungen abgesichert, beispielsweise durch Stichproben zu Umsatzangaben von Herstellern und Distributoren, typische Preisspannen pro Tonne nach Qualität sowie Mengenvalidierungen aus großen Anwendungsclustern, wobei die Gesamtwerte bei Abweichungen angepasst werden.
Zu den wichtigsten Eingangsgrößen zählen die Kostenentwicklung bei Phenol und Formaldehyd (als vorgelagerte Anker), gemeldete Kapazitätserweiterungen und -stilllegungen bei Phenolharzanlagen, Bautätigkeit im Bereich Wärmedämmung und entsprechende Vorschriften, die brandsichere Materialien fördern, Produktionstrends in der Automobil- und Transportbranche, die Reibmaterialien und Verbundwerkstoffe beeinflussen, sowie Handelsbilanzen, die auf regionale Engpässe hinweisen. Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario verwendet, das den Interviewkonsens zu Kapazitätsauslastung, erwartetem Anwendungswachstum und einer realistischen Preisentwicklung widerspiegelt; anschließend werden Hoch- und Niedrigszenarien durchgespielt, wenn Kostenschwankungen oder Bauzyklen das Kaufverhalten voraussichtlich verändern werden. Fehlt ein direkter Bottom-up-Datenpunkt für ein Land, wird ein Handelsstellvertreter zuzüglich regionaler Verbrauchsintensität verwendet und anschließend durch Expertenfeedback überprüft, damit die Schätzung praktikabel und reproduzierbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert – darunter Volumentrends, Preisentwicklungen und regionale Import-Export-Bewegungen –, die vor der internen Freigabe geprüft werden. Tritt eine große Abweichung auf, wird zunächst der Treiber isoliert, dann werden die Annahmen überprüft, und bei wesentlichen Lücken werden die betreffenden Interviewpartner erneut kontaktiert.
Jeder Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei bedeutenden Ereignissen, wie erheblichen Kapazitätsänderungen oder starker Rohstoffpreisvolatilität. Vor der Auslieferung wird ein abschließender Analysedurchgang durchgeführt, damit die Kunden zum Zeitpunkt der Veröffentlichung die aktuellste verfügbare Einschätzung erhalten.
Phenolharzmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Phenolharze können voneinander abweichen, auch wenn sie ähnlich klingen, da die erfasste Abgrenzung nicht immer identisch ist und die Umrechnung von Volumen in Wert unterschiedlich gehandhabt wird. Unterschiede entstehen auch dadurch, wie schnell Annahmen aktualisiert werden und ob Angebots- und Nachfragesignale vor der Finalisierung der Zahl gegeneinander geprüft werden.
Handelsbilanzen, Kommentare zur Kapazitätsauslastung und beobachtete Preisspannen pro Tonne sind die Belegnachweise, die Mordor Intelligence an eine volumenbasierte Ausgangsgröße von 9,49 Millionen Tonnen (2026) knüpfen, anstatt an eine rein wertbasierte Zahl, die sich hauptsächlich aufgrund von Preisannahmen verschieben kann. Ein weiterer häufiger Treiber für Abweichungen ist der Umfang, da einige Schätzungen benachbarte Duroplastharze einbeziehen oder nachgelagerte formulierte Produkte berücksichtigen, was den Gesamtwert über die reine Harzsicht hinaus anhebt. Auch der Währungszeitpunkt und die Wahl des Basisjahres spielen eine Rolle, da ein Wertschnappschuss aus dem Jahr 2024 nicht ohne Weiteres mit einer Volumenbasis aus dem Jahr 2026 übereinstimmt, sofern Qualitätsmix und regionale Preise nicht normalisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,49 Mio. USD (2026) | |
| Branchenpublikation A | 15,07 Milliarden USD (2024) | Verwendet eine wertbasierte Ausgangsgröße für 2024; der Gesamtwert kann sich erheblich verschieben, abhängig vom angenommenen durchschnittlichen Verkaufspreis nach Anwendung und Qualitätsmix, was nicht direkt mit einer volumenorientierten Basisjahrmethodik vergleichbar ist. |
| Forschungspublikation B | 16,36 Milliarden USD (2024) | Stützt sich auf eine umsatzbasierte Größenbestimmung für 2024 und wendet möglicherweise eine breitere Einbeziehung über Endverbraucher-Produktkörbe an, was den erfassten Gesamtwert aufblähen kann, wenn reine Harzgrenzen nicht explizit durchgesetzt werden. |
Die Streuung der drei Zahlen spiegelt hauptsächlich die Wahl der Einheiten und Abgrenzungen wider, gefolgt von der Wahl des Basisjahres und den Methoden zur Preisnormalisierung. Indem die Schritte auf Kapazitäts-, Handels- und Endverbrauchsnachfragesignale zurückgeführt und die impliziten Preise einem Stresstest unterzogen werden, erhalten wir eine ausgewogene Schätzung, die mit praktischen Eingaben erklärt und reproduziert werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Phenolharz-Markt derzeit?
Die Phenolharz-Marktgröße betrug 9,49 Millionen Tonnen im Jahr 2026 und soll bis 2031 11,79 Millionen Tonnen erreichen, was einem CAGR von 4,42 % entspricht.
Welches Segment trägt den größten Anteil zum Phenolharz-Markt bei?
Klebstoffanwendungen führen und machen 2025 53,02 % des globalen Volumens aus, bedingt durch die weit verbreitete Nutzung in Sperrholz- und Ingenieurholzprodukten.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Die Region kombiniert große installierte Harzkapazitäten mit schnellem Endverbrauchswachstum in den Bereichen Bauwesen, Automobil und Elektronik, was zu einem CAGR von 5,03 % bis 2031 führt.
Wie beeinflussen Elektrofahrzeuge die Nachfrage?
Elektrofahrzeug-Batteriegehäuse und Strukturteile erfordern leichte, flammhemmende Verbundwerkstoffe, was die Nutzung fortschrittlicher Phenolharzformulierungen steigert, die von Lieferanten wie SABIC und Mitsubishi Chemical validiert wurden.
Welche Nachhaltigkeitstrends prägen die Phenolharz-Branche?
Lignin-modifizierte Harze, die CO₂ um bis zu 40 % reduzieren, und ultra-niedrige Monomerqualitäten, die verschärfte Emissionsgrenzwerte erfüllen, gewinnen kommerziell an Bedeutung – angeführt von Sumitomo Bakelite und Stora Enso.
Seite zuletzt aktualisiert am:



