
Verpackungsharze-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 164.69 Millionen Tonnen |
| Marktvolumen (2031) | 210.67 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Verpackungsharze-Marktanalyse von Mordor Intelligence
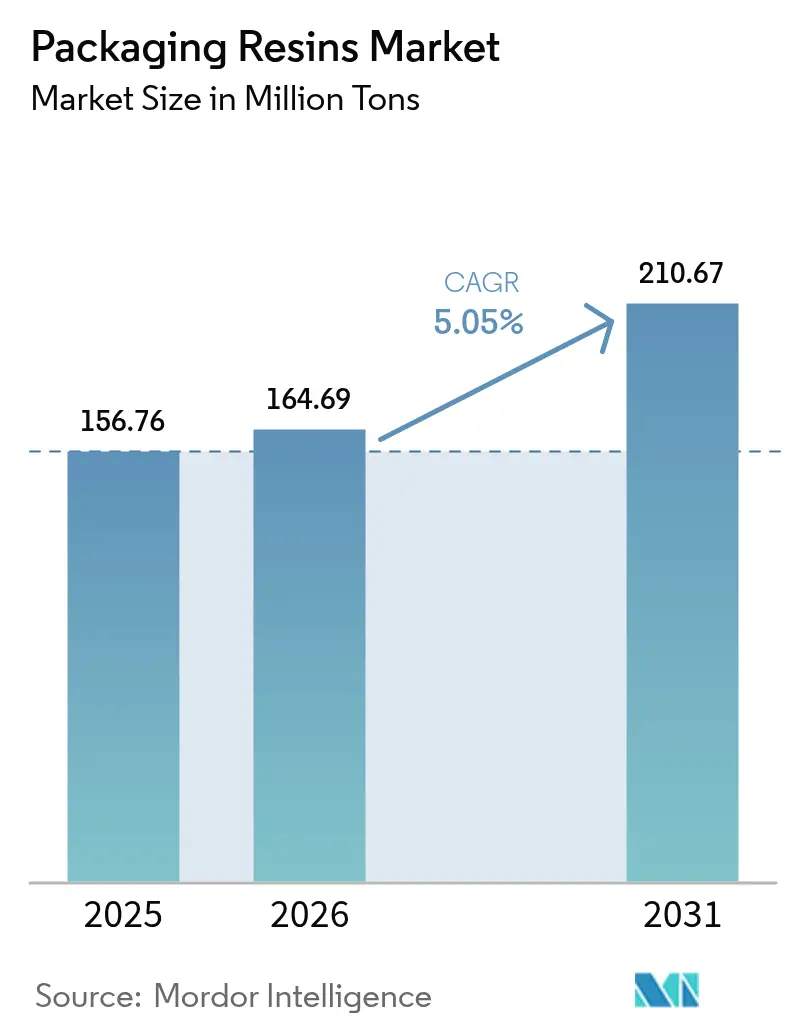
Die Verpackungsharze-Marktgröße wird im Jahr 2026 auf 164,69 Millionen Tonnen geschätzt, wachsend vom Wert 2025 von 156,76 Millionen Tonnen, mit Prognosen für 2031, die 210,67 Millionen Tonnen zeigen, wachsend mit einer CAGR von 5,05 % über den Zeitraum 2026–2031. Diese stetige Expansion spiegelt eine widerstandsfähige Nachfrage in den Bereichen Lebensmittel, Getränke, Gesundheitswesen und E-Commerce-Kanälen wider, laufende Materialsubstitutionen hin zu leichteren Strukturen sowie sich beschleunigende Investitionen in fortschrittliches Recycling. Angebotsseitige Effizienzgewinne – insbesondere im Asien-Pazifik-Raum – dämpfen die Stückkosteneskalation, auch wenn die Rohstoffvolatilität zunimmt. Strengere globale Vorschriften zu Recyclingmaterialanteilen fördern die Harzmodifikationsarbeit, während unternehmerische Dekarbonisierungsverpflichtungen die Verarbeiter dazu bringen, kohlenstoffarme und biobasierte Rohstoffe zu sichern. Fusionen und Übernahmen, die auf Synergiegewinnung und Kreislaufwirtschaftskapazitäten abzielen, setzen sich fort, was darauf hindeutet, dass Größe und technologische Breite inzwischen ebenso wichtig sind wie geografische Reichweite.
Wesentliche Erkenntnisse des Berichts
- Nach Harztyp erzielte Polyethylen hoher Dichte im Jahr 2025 einen Marktanteil von 27,30 % am Verpackungsharze-Markt, während die Kategorie „Sonstige Typen” bis 2031 voraussichtlich mit einer CAGR von 6,32 % wachsen wird.
- Nach Anwendung entfiel 2025 ein Marktanteil von 47,10 % auf Lebensmittel und Getränke im Verpackungsharze-Markt; „Sonstige Anwendungen” sollen bis 2031 mit der höchsten CAGR von 6,18 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 53,10 % an der Verpackungsharze-Marktgröße und entwickelt sich bis 2031 mit einer CAGR von 5,95 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosteneffizienz & längere Haltbarkeit | +1.20% | Global, mit stärkerer Auswirkung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Boomende E-Commerce-Erfüllungsvolumen | +1.80% | Nordamerika und Asien-Pazifik als Kernmärkte, Ausweitung auf die EU | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage aus der Lebensmittel- und Getränkeindustrie | +1.10% | Global, insbesondere Asien-Pazifik und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach pharmazeutischer und medizinischer Verpackung | +0.90% | Nordamerika und EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Umstieg auf Monomaterial-Verpackungen für Recyclingfähigkeit | +0.70% | EU als Kernmarkt, Ausweitung auf Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosteneffizienz & längere Haltbarkeit
Verpackungsharze verlängern die Produktfrische, reduzieren Abfall und verringern Logistikverluste durch die Kombination von Sauerstoffbarrieren mit Feuchtigkeitsbeständigkeit. Jüngste Prototypen intelligenter Verpackungen integrieren Polyanillin- und Kohlenstoff-Nanopunkt-Sensoren, die Ethanol und Methanol erkennen, die während des Verderbs entstehen, und liefern Echtzeit-Zustandswarnungen für verderbliche Waren[1]. Industrieunternehmen skalieren diese Harze für temperaturempfindliche Arzneimittel und funktionale Lebensmittelkanäle. KI-gestützte Extrusionsplanung optimiert nun die Schichtdicke auf Millimetertoleranz, reduziert den Rohstoffeinsatz und senkt die Stückkosten. Da hochwertige Wirkstoffe zunehmen, betrachten Verarbeiter die Harzwahl als Instrument zur Risikominderung statt als Rohstoffeingabe. Der daraus resultierende Gesamtkostenvorteil sichert die Akzeptanz von Premiumpreisen, selbst wenn Rohstoffschwankungen die Margen unter Druck setzen.
Boomende E-Commerce-Erfüllungsvolumen
Online-Einzelhandelsvolumen treiben strukturelle Verschiebungen hin zu leichteren und schützenderen Verpackungen voran. Gebühren auf Basis des Volumengewichts beim Versand begünstigen Dünnwandbeutel, während Automatisierungsanforderungen vorhersehbar dehnungsbeständige Folien erfordern. Harzformulierungsspezialisten reagieren mit hochfesten LLDPE-Mischungen und schlagzähmodifizierten Polyolefinen, die Förderbandstürze überstehen können. Das Wachstum von Papierversandtaschen schafft ein Substitutionsrisiko, doch Barrierebeschichtungsqualitäten von Polyolefin und EVOH erhalten die Kunststoffnutzung auch innerhalb faserbasierter Formate. Einzelportionspackungen florieren, da Verbraucher Bequemlichkeit suchen, was die Nachfrage nach wiederverschließbaren Verschlüssen und peelbaren Dichtungen intensiviert. Die Nettoauswirkung ist eine breitere Mischung von Mikroanwendungen, die jeweils spezifische Schmelzindex- und Zähigkeitsprofile erfordern, und das Volumenmomentum über verschiedene Harzfamilien hinweg aufrechterhält.
Steigende Nachfrage aus der Lebensmittel- und Getränkeindustrie
Vorschriften wie die EU-Verordnung über Verpackungen und Verpackungsabfälle sowie Systeme der erweiterten Herstellerverantwortung zwingen Markeninhaber, Designs zu unterstützen, die Recyclingfähigkeit mit einer unbeeinträchtigten Barriereleistung verbinden[2]. Investitionen wie Tetra Paks Upgrade der aseptischen Technologie im Wert von 270 Millionen USD verdeutlichen die Kapitalintensität, die es erfordert, konform zu bleiben und gleichzeitig Ultrahochtemperatursysteme für haltbare Milchprodukte zu nutzen. Innovationen bei biologisch abbaubaren und kompostierbaren Harzen gewinnen an Bedeutung, erfordern jedoch ein präzises Feuchtigkeitsmanagement, um einen vorzeitigen Abbau zu vermeiden. Die Integration intelligenter Etiketten – die Frischeindikatoren mit Cloud-Dashboards verbinden – schafft eine inkrementelle Harznachfrage für elektronikkompatible Strukturen. Zusammen sichern diese Verschiebungen ein stetiges Volumenwachstum trotz gesättigter reifer Märkte.
Steigende Nachfrage nach pharmazeutischer und medizinischer Verpackung
Feuchtigkeitsbeständige HDPE-Flaschen, Cycloolefin-Copolymer-Fläschchen und Blisterfolien mit Desiccantschichten schützen hochwertige Biologika und personalisierte Therapien. Nordamerika setzt Trends bei Sterilverpackungen, da die FDA-Richtlinien die Schwellenwerte für Wasserdampfdurchlässigkeit verschärfen und Upgrades in asiatischen Lieferketten anstoßen. Nachhaltigkeitsziele laufen parallel: Unternehmen testen recyceltes HDPE für Sekundärverpackungen ohne Produktkontakt und bewerten Bio-PE, wo die Rückverfolgbarkeit es erlaubt. Serialisierungsvorschriften fördern den maschinell lesbaren Druck auf Laminaten und beeinflussen die Oberflächenenergiespecifikationen von Harzen. Diese kombinierten technischen Hürden untermauern ein robustes Wachstumspremium für medizinische Polymerqualitäten bis zum Ende des Jahrzehnts.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte Vorschriften zu Kunststoffabfällen | -1.40% | EU als Kernmarkt, Ausweitung auf Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rohstoff- (Naphtha/Ethylen-)Preisvolatilität | -0.80% | Global, mit stärkerer Auswirkung in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| PFAS-Kontrolle bei fluorierten HDPE-Behältern | -0.60% | EU als Kernmarkt, Ausweitung auf Nordamerika, mit früher Einführung in Kalifornien und ausgewählten US-Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Vorschriften zu Kunststoffabfällen
Die EU-Obergrenze von 25 ppb für einzelne PFAS in Lebensmittelverpackungen ab August 2026 erfordert eine rasche Materialumformulierung. Parallele Verbote auf Bundesstaatsebene in Kalifornien und New Mexico schichten Komplexität auf multinationale Lieferketten, während Indiens 30-%-Recycling-PET-Mandat zu einer Kosteninflation von 30 % für Getränkeabfüller führt, die mit einem begrenzten r-PET-Angebot zu kämpfen haben. Die ab 2025 in den Vereinigten Staaten eingeführten Gesetze zur erweiterten Herstellerverantwortung werden die Nachverbraucher-Rücknahmegebühren beschleunigen. Compliance-Ausgaben lenken Mittel von Expansionsprojekten ab und verengen kurzfristige Margen, auch wenn sie langfristige Innovation katalysieren.
Rohstoff- (Naphtha/Ethylen-)Preisvolatilität
Naphtha- und Propylenschwankungen verzerren die Barmittelkostenkurven für Harze; ungeplante Cracker-Ausfälle in Verbindung mit prospektiven Zöllen von 25 % auf kanadische und mexikanische Importe trieben im März 2025 einen Preisanstieg bei PE- und PP-Verträgen an. Der US-amerikanische Propylen in Polymerqualität wird voraussichtlich weiter steigen, da der Raffinerieausstieg von LyondellBasell das Angebot verknappt. In Asien zwangen unterwirtschaftliche Spreads mehrere südostasiatische Cracker zur Abschaltung, was die Margenfragilität bei steigendem Rohölpreis verdeutlicht. Absicherungsprogramme und flexible Beschaffung dämpfen die Volatilität teilweise, dennoch stehen Verarbeiter bei mehrjährigen Lieferverträgen weiterhin vor Herausforderungen bei der Preisgestaltung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
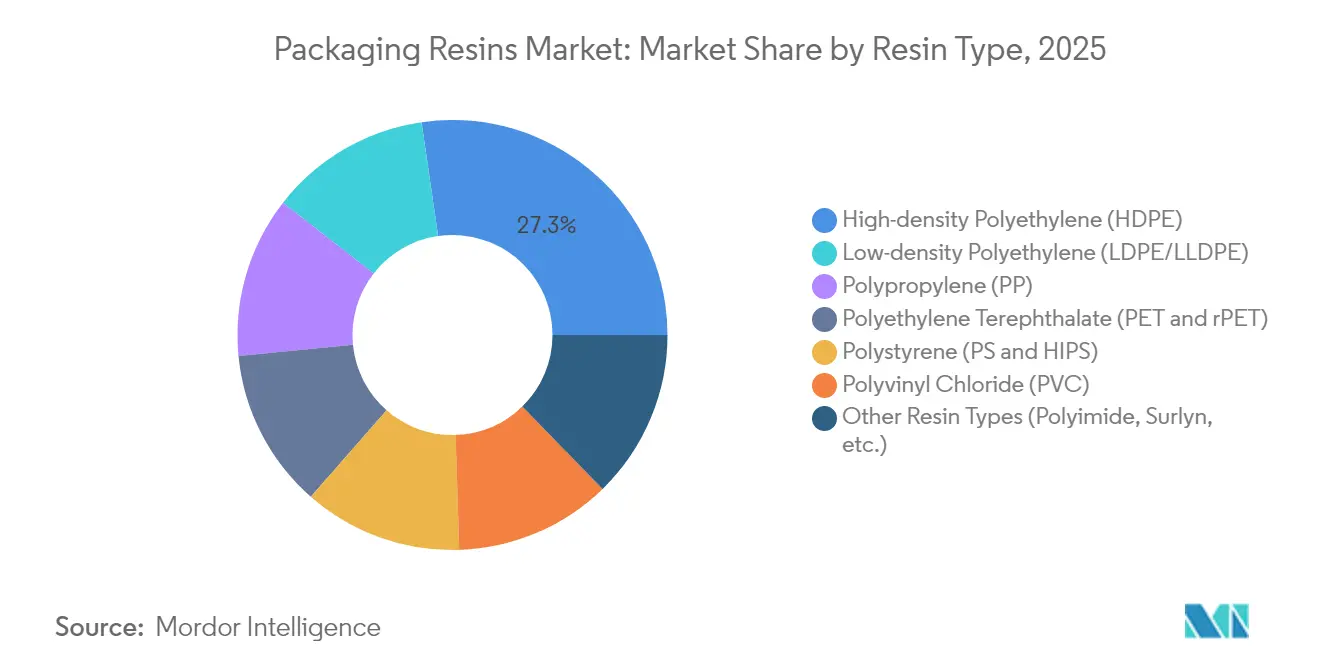
HDPE-Führerschaft inmitten von SpezialitätenwachstumPolyethylen hoher Dichte hielt im Jahr 2025 mit 27,30 % den größten Marktanteil im Verpackungsharze-Markt, mit einer in blasgeformten Lebensmittelbehältern, Kanistern und Pharmaflaschen verankerten Nachfrage. Das Wachstum hält an, da die Verfügbarkeit von Recyclingmaterial zunimmt und dies mit unternehmerischen Versprechen zu Recyclingmaterialanteilen in Einklang steht. „Sonstige Typen” verzeichnen mit 6,32 % CAGR das schnellste Wachstum, was die Skalierung von Polyimid-, Ionomer- und Cycloolefin-Copolymer-Linien widerspiegelt, die auf Hochbarriere-, retortierbare und einfach versiegelbare Formate zugeschnitten sind. Polypropylen dringt weiter in Verschlüsse und Medizinprodukte vor, während PET gemischte Ergebnisse verzeichnet – von der Recyclinginfrastruktur profitierend, jedoch durch Flasche-zu-Flasche-Vorschriften eingeschränkt, die das Angebot umleiten. Polyvinylchlorid bleibt bei Blisterverpackungen für Nicht-Lebensmittel aufgrund von Chlor-bezogenen Entsorgungsproblemen eine Nischenanwendung. Die von Braskem um 30 % auf 260.000 Tonnen erweiterte Bio-PE-Kapazität bestätigt kommerzielle erneuerbare Rohstoffwege. Fortschrittliche Recyclinganlagen wie ExxonMobil's Baytown-Anlage, die bis 2027 auf 1 Milliarde Pfund pro Jahr abzielt, versprechen neue zirkuläre Rohstoffströme.
Der Verpackungsharze-Markt für HDPE-basierte Hartverpackungen zeigt ein stetiges Wachstumspotenzial, unterstützt durch eine steigende Nachfrage in hochwertigen Anwendungen. Produktentwickler kombinieren mehrschichtiges Downgauging mit Kompatibilisatoren, die eine Monomaterial-Rückgewinnung ermöglichen – ein Ansatz, der die Quote der Nachverbraucherrecycling erhöht und die Einhaltung der Recyclingfähigkeitsverpflichtungen für 2030 sicherstellt. Anlagenumrüstungen erschließen Flexibilität bei der Laufrate, und die Migration zu vollelektrischen Spritzgussmaschinen senkt den Energieverbrauch und stärkt die Kostführerschaft von HDPE. Spezialqualitäten erzielen Premiumpreise, die geringere Volumina ausgleichen; Nischenmöglichkeiten in geruchsbarriere- und strahlungsbeständigen Folien heben die Bruttomargen für Innovatoren an.

Nach Anwendung:
Dominanz von Lebensmitteln & Getränken bei gleichzeitigem E-Commerce-BoomLebensmittel und Getränke hielten im Jahr 2025 mit 47,10 % einen dominanten Marktanteil im Verpackungsharze-Markt, gesichert durch unabdingbare Anforderungen an Hygiene und Einhaltung regulatorischer Vorschriften. Haltbare Milchprodukte, verzehrfertige Mahlzeiten und kohlensäurehaltige Getränke sind auf präzise Sauerstoff- und CO₂-Barriereeigenschaften angewiesen, die mehrschichtigem PET und EVOH-ausgekleidetem PE begünstigen.
„Sonstige Anwendungen”, die E-Commerce-Erfüllung, Schutzindustriefolien und wiederverwendbare Transportverpackungen umfassen, werden mit einer CAGR von 6,18 % wachsen, angetrieben durch Omnichannel-Einzelhandelslogistik und Automatisierungstrends. Volumengewichtbezogene Gebührenstrukturen veranlassen Designer zu reißfesten Dünnfolien und Luftpolsterfolien auf Basis von zäheren LLDPE. Mit NFC-Chips ausgestattete intelligente Etiketten zur Authentifizierung von Kosmetik- und Körperpflegeverpackungen stimulieren die Nachfrage nach Harzen, die stabile leitfähige Tinten aufnehmen. Das Gesundheitswesen verzeichnet einen stetigen Aufwärtstrend, da Biologika-Pipelines expandieren, während industrielle Chemikalientrommeln vernetztes HDPE einsetzen, um den UN-Gefahrgutvorschriften zu entsprechen. Die wachsende Akzeptanz von hybriden Papier-plus-Barriereharz-Designs unterstreicht den Wandel von der primären Kunststoffverpackung zur funktionalen Beschichtungsschicht und diversifiziert die Anwendungswege weiter.

Geografische Analyse
APAC Verpackungsharze Markt
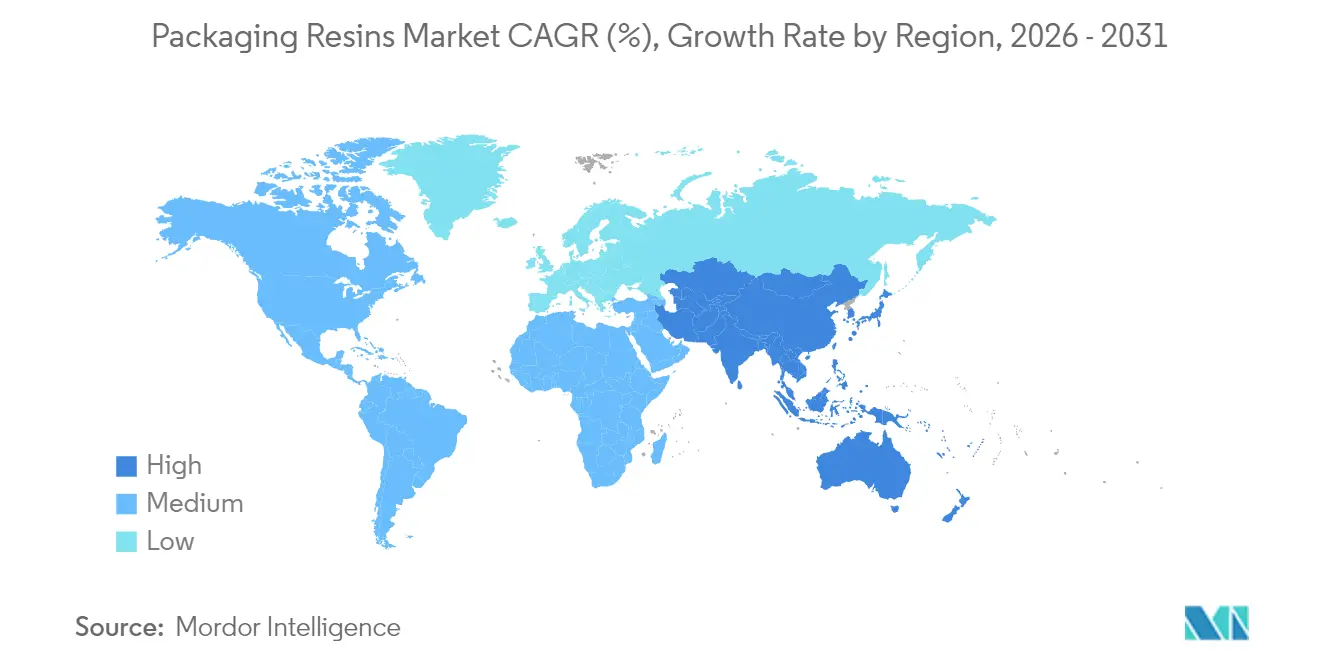
Asien-Pazifik kontrollierte 2025 53,10 % der weltweiten Nachfrage und wird bis 2031 mit einer CAGR von 5,95 % wachsen – eine doppelte Dominanz, die in der kosteneffizienten Fertigung und dem wachsenden Inlandskonsum begründet ist. Chinas Produktion von 362 Millionen Tonnen Neuharzen im Jahr 2022 festigte seinen globalen Versorgungseinfluss, doch die Rentabilität hat sich verringert, was mehrere Cracker-Anlagen dazu veranlasst, den Betrieb zu drosseln oder Erweiterungen aufzuschieben. Indiens Boom bei Hartverpackungen – für Lebensmittel, Getränke und Körperpflege – wird durch Urbanisierung und steigende Einkommen angetrieben, obwohl Regelungen zur erweiterten Herstellerverantwortung Markeninhaber in Richtung recycelbarer Laminate drängen. Südostasiatische Hersteller kämpfen mit negativen Margen, doch die langfristigen Fundamentaldaten bleiben aufgrund der Nähe zu Wachstumsmärkten intakt.
Nordamerika Verpackungsharze Markt
Nordamerika verzeichnet moderates Wachstum, jedoch eine hohe Innovationsdichte. Analysten prognostizieren Gegenwind für Polyethylen und Polypropylen bis 2026 aufgrund von Kapazitätsüberhängen und Rohstoffunsicherheiten. Investitionen wie ExxonMobils Ausbau des chemischen Recyclings und LyondellBasells 400.000-Tonnen-Propylenanlage spiegeln strategische Wetten auf Differenzierung statt auf Volumenspiele wider. Kanada und Mexiko sehen sich potenziellen Zollstörungen gegenüber, die die kontinentalen Handelsströme neu kalibrieren würden.
EMEA und Südamerika Verpackungsharze Markt
Europa balanciert strenge Regulierung mit technologischer Führerschaft. Die Verpackungs- und Verpackungsabfallverordnung treibt die Einführung von Monomaterialien voran, während hohe Recyclingquoten in Dänemark und Österreich die nachgelagerte Nachfrage nach gewaschenen Flocken stärken. SABICs 135 Produkteinführungen im Jahr 2024 und Pilotprojekte zum chemischen Recycling zeigen, dass etablierte Unternehmen ihre Portfolios an der Kreislaufwirtschaftspolitik ausrichten. Die Niederlande streben bis 2050 fossilfreie Verpackungen an, was die Forschung und Entwicklung bei Biopolymeren intensiviert. Südamerika sowie der Nahe Osten und Afrika verzeichnen gemeinsam eine steigende Nachfrage durch Urbanisierung und zunehmende E-Commerce-Durchdringung; Brasilien führt die regionale Nachfrage an, und Saudi-Arabien nutzt seinen Rohstoffvorteil für exportorientiertes PE und PP.
Regulatorisches Umfeld
Ein zentraler regulatorischer Ankerpunkt für Verpackungsharze ist die EU-Verordnung über Verpackungen und Verpackungsabfälle, Verordnung (EU) 2025/40, die am 11. Februar 2025 in Kraft trat und ab dem 12. August 2026 gilt. Die Verordnung verschärft die Anforderungen an die Verpackungsgestaltung im Hinblick auf Recyclingfähigkeit und die Einhaltung von Rezyklatanteilen und legt zudem einen Standardisierungspfad fest, einschließlich eines Mandats an die Europäische Kommission, bis zum 12. August 2026 Durchführungsrechtsakte für harmonisierte Verpackungskennzeichnungen zu erlassen. Dies erhöht die Anforderungen an Spezifikation und Dokumentation für Harzhersteller und Verarbeiter, die EU-Verpackungsformate liefern.
In den Vereinigten Staaten prägt die Lebensmittelkontaktaufsicht weiterhin die zulässigen Chemikalien und die Verwendung von recyceltem Kunststoff in Verpackungen durch das Food Contact Substances (FCS)-Programm der US-Behörde Food and Drug Administration (FDA) und dessen Verzeichnis von Einreichungen für Post-Consumer-Rezyklate, die in Lebensmittelkontaktartikeln verwendet werden. Im Mai 2026 finalisierte die FDA ein systematisches Verfahren zur Nachmarktbewertung von Chemikalien in Lebensmitteln, einschließlich Lebensmittelkontaktsubstanzen und Verpackungsmaterialien. Diese Aktualisierung stärkt Neubewertungsmechanismen, die zu geänderten Zulassungen, Grenzwerten oder anderen Compliance-Maßnahmen führen können, welche sich auf die Harzformulierung, die Additivauswahl und die Lieferantenqualifizierung für regulierte Endanwendungen auswirken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Verpackungsharze reicht von vorgelagerten petrochemischen Rohstoffen (Naphtha, Ethylen, Propylen und Aromaten) und biobasierten Einsatzstoffen über die Polymerisation und Compoundierung zu Verpackungsqualitäten (PE, PP, PET, PS, PVC und Spezialharze) bis hin zur Verarbeitung zu Folien, starren Behältern und Verschlüssen. Letztlich verbindet sie sich mit der Abfüllung durch Markeninhaber, dem Einzelhandelsvertrieb sowie der Sammlung und dem Recycling am Ende der Lebensdauer. Rohstoffvolatilität und Logistikrisiken bleiben zentrale Einschränkungen. Lieferkettenstörungen im Jahr 2026 im Zusammenhang mit Energie- und Frachtbelastungen haben die Kosten für Harze und Füllstoffe erhöht und die Lieferzeiten verlängert, was den Wert einer diversifizierten Beschaffung, von Lagerpuffern und regionalen Produktionsstandorten sowohl für Harzhersteller als auch für Verarbeiter unterstreicht.
Midstream- und Downstream-Akteure bauen dort Kapazitäten und Fähigkeiten aus, wo Versorgungssicherheit und Kreislaufanforderungen aufeinandertreffen. Beispiele sind der Vertragsabschluss von thyssenkrupp Uhde im April 2026 mit Koksan über eine PET-Harzanlage mit einer Jahreskapazität von 324.000 Tonnen in Yumurtalik, Türkei (Melt-To-Resin-Technologie), sowie der Vertragsabschluss der Oben Group im Juni 2026 für eine neue 12-Meter-BOPP-Linie in Brasilien mit einer Kapazität von 94.000 Tonnen pro Jahr. Auf der Seite der zirkulären Rohstoffe spiegelt sich die Nachfrage von Marken- und Verarbeitungsunternehmen nach Rezyklatanteilen in Initiativen wie der Partnerschaft von PureCycle Technologies und Mitsui & Co. mit RM TOHCELLO (angekündigt im Juli 2026) wider, um recyceltes Polypropylen in flexible Verpackungen in Japan einzubringen und damit die Verbindung zwischen fortschrittlicher Recyclingproduktion und den Qualifikationsanforderungen für Verpackungsqualitäten zu stärken.
Wettbewerbslandschaft
Der Verpackungsharze-Markt ist mäßig fragmentiert, bewegt sich jedoch in Richtung Konsolidierung. Im zweiten Quartal 2024 wurden 60 Fusions- und Übernahmetransaktionen verzeichnet, ein Anstieg von 9,10 % im Jahresvergleich, was einen erneuerten Appetit auf Bolt-on-Akquisitionen signalisiert, auch wenn das gesamte investierte Kapital aufgrund höherer Finanzierungskosten um 85 % auf 0,38 Milliarden USD sank. Die Wettbewerbsintensität variiert je nach Teilsektor. Pharmazeutische und medizinische Qualitäten genießen Margenisolation aufgrund strenger Qualifizierungsbarrieren; ExxonMobils Exact-Harzserie und Borealis' BorPure-Reihe erzielen Preisaufschläge.
Commodity-Folienmärkte bleiben preissensibel, wobei asiatische Überkapazitäten auf die Spotpreise drücken. Die strategische Differenzierung konzentriert sich nun auf zirkuläre Angebote: SABICs Trucircle PCR-basiertes PP, Braskems I'm Green Bio-PE und Dows Bio-Ethylen-Liefervertrag mit New Energy Blue sind hochkarätige Initiativen. Technologieadoption ist ein weiterer Hebel – IoT-fähige intelligente Verpackungsallianzen schaffen neue Einnahmequellen jenseits von Harztonnage, und frühe Akteure im chemischen Recycling rechnen mit Lizenzgebühren als zukünftigem Gewinnpool.
Marktführer der Verpackungsharze-Branche
-
China Petrochemical Corporation. (Sinopec)
-
Dow
-
Exxon Mobil Corporation
-
LyondellBasell Industries Holdings B.V.
-
SABIC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Verpackungsharze Markt Unternehmen in diesem Bericht
- Borealis GmbH
- Braskem
- Chevron Phillips Chemical Company LLC.
- China Petrochemical Corporation. (Sinopec)
- Dow
- Exxon Mobil Corporation
- Far Eastern Group
- Formosa Plastics Corporation
- Indorama Ventures
- INEOS
- LG Chem
- LyondellBasell Industries Holdings B.V.
- NOVA Chemicals Corporate.
- PetroChina Company Limited
- PTT Global Chemical Public Company Limited.
- Reliance Industries Limited.
- SABIC
- TotalEnergies
- Westlake Corporation
Marktchancen und Zukunftsaussichten
Die durch Vorschriften bedingte Neugestaltung und eine größere Klarheit bei der Messung schaffen umsetzbaren Handlungsspielraum für Anbieter von Verpackungsharzen, die recyclingfähige Mono-Material-Strukturen und nachweisbare Lösungen mit Rezyklatanteil in großem Maßstab liefern können. Die Verordnung (EU) 2025/40 wird ab dem 12. August 2026 anwendbar und enthält Bestimmungen, die Verpackungen in Richtung Recyclingfähigkeit und Mindestrezyklatanteil lenken. Die Europäische Kommission hat außerdem mit dem am 30. Juni 2026 angenommenen Durchführungsbeschluss (EU) 2026/1425 die Berechnung von Rezyklatanteilen konkretisiert, der Regeln zur Berechnung und Überprüfung des Anteils an recyceltem Kunststoff in Einweg-Getränkeflaschen festlegt und dabei sowohl mechanische als auch chemische Recyclingwege abdeckt. Zusammen erhöhen diese Anforderungen die Nachfrage nach Verpackungsharzen und Kompatibilisierungspaketen, die auf die EU-Leitlinien für recyclinggerechtes Design abgestimmt sind, und steigern gleichzeitig den Anbieterwert bei Tests, Rückverfolgbarkeit und Kundendokumentation für Verpackungen mit Bestimmung EU.
Die Investitionstätigkeit deutet zudem auf Chancen in den Bereichen regionale Versorgungssicherheit, Prozesseffizienz und kreislauffähige Produktplattformen hin. Borealis kündigte im Januar 2026 eine Investition von 49 Millionen EUR in Burghausen, Deutschland an, um die Borstar-Nextension-Polypropylentechnologie für Kreislaufverpackungsanwendungen zu skalieren. Braskem genehmigte im Oktober 2025 eine Erweiterung im Wert von 779 Millionen USD am Komplex in Rio de Janeiro, um die Kapazität für Ethylen und Polyethylen um 220.000 Tonnen pro Jahr zu erhöhen (Fertigstellung geplant für 2028). Neue und modernisierte Kapazitäten für Verpackungsmaterialien untermauern diese Chance ebenfalls, darunter die Vereinbarung der Oben Group vom Juni 2026 über eine BOPP-Linie mit einer Kapazität von 94.000 Tonnen pro Jahr in Brasilien und der PET-Anlagenvertrag von thyssenkrupp Uhde vom April 2026 mit Koksan in der Türkei, die zusammen die lokalisierte Versorgung mit Verpackungsfolien und Harzen unterstützen und so die Logistikrisiken verringern und Verarbeitern helfen, strengere Vorgaben für Rezyklatanteil und Leistung zu erfüllen.
Neueste Industrielle Entwicklungen in Verpackungsharze Markt
- Juli 2026: LyondellBasell gab eine Zusammenarbeit mit Mondelez bekannt, um flexible Verpackungen für Marabou aus recyceltem Kunststoff herzustellen. Die Initiative verbindet einen führenden Harzhersteller mit einem globalen Markeninhaber, um flexible Verpackungen mit Rezyklatanteil zu vermarkten, und stärkt die Nachfrage nach konstanter PCR-Qualität und Qualifizierungsabläufen für Verpackungsqualitäten.
- November 2025: Sinopec berichtete über erfolgreiche Ergebnisse eines Pilotprojekts mit biologisch abbaubarer PBST-Mulchfolie in Xinjiang, nach der Inbetriebnahme einer Produktionsanlage mit einer Jahreskapazität von 60.000 Tonnen in Hainan im März 2025. Der Übergang vom Pilotprojekt zur Kapazitätsausweitung signalisiert eine Skalierung bei biologisch abbaubaren Polymerwegen, die die Entwicklung verpackungsnaher Harze und das Interesse nachgelagerter Verarbeiter an alternativen Materialien beeinflussen kann.
- Dezember 2024: Sinopec schloss den mechanischen Bau der zweiten Ausbaustufe in der Zhenhai-Raffinerie ab und fügte 18 Produktionsanlagen sowie Kapazitäten für hochwertige Polyolefine und fortschrittliche Materialien hinzu. Die Erweiterung unterstützt die breitere Verfügbarkeit höherwertiger Harzsortimente, die Verpackungsverarbeiter für dünnere Folien, Hochleistungsverschlüsse und andere wertschöpfende Verpackungsanwendungen nutzen.
Verpackungsharze Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Verpackungsharze Polymerharze, die zur Herstellung von Verpackungsformaten wie Folien, Beuteln, Flaschen, Schalen, Kappen und Verschlüssen verwendet werden, und zwar über alle wichtigen Endverpackungsbedarfe hinweg. Die Nachfrage wird im Harzverbrauchsvolumen erfasst, und die Gesamtwerte werden über die wichtigsten geografischen Regionen hinweg aufgebaut.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind Papier-, Glas- und Metallverpackungsmaterialien sowie Verpackungsmaschinen und -anlagen.
Segmentierungsübersicht
- Nach Harztyp
- Polyethylen hoher Dichte (HDPE)
- Polyethylen niedriger Dichte (LDPE/LLDPE)
- Polyethylenterephthalat (PET und rPET)
- Polypropylen (PP)
- Polystyrol (PS und HIPS)
- Polyvinylchlorid (PVC)
- Sonstige Harztypen (Polyimid, Surlyn usw.)
- Nach Anwendung
- Lebensmittel und Getränke
- Konsumgüter
- Kosmetik und Körperpflege
- Gesundheitswesen
- Industrie
- Sonstige Anwendungen (E-Commerce-Versandtaschen und Schutzfolien usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit der Festlegung einer klaren Definition, von Einheiten und Zeitreihen, damit dieselbe Harznachfrage nicht doppelt über Anwendungen hinweg gezählt wird. Wir nutzten öffentliche und offizielle Quellen wie UN-Comtrade-Handelsstatistiken, nationale Zoll- und Statistikbehörden, Petrochemie-Indikatoren der Internationalen Energieagentur, Abfall- und Recyclingstatistiken der US-Umweltschutzbehörde sowie begutachtete Polymer- und Verpackungsfachzeitschriften, um die Verbrauchsrichtung und den Materialsubstitutionstrend zu verstehen.
Um das Modell praxistauglich zu gestalten, haben wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und Verbandswebseiten ausgewertet, um den Harzeinsatz in der Verpackung zu kartieren und regionale Nachfragemuster zu überprüfen. Wo erforderlich, wurden kostenpflichtige Abonnements, die Unternehmensfinanzdaten und Nachrichten, Patentaktivitäten sowie import- und exportbezogene Versanddaten auf Sendungsebene verfolgen, genutzt, um Kapazitätserweiterungen und Handelsströme gegenzuprüfen. Diese Liste ist illustrativ und nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Annahmen zum Harzverbrauch nach Anwendung einem Stresstest zu unterziehen und zu bestätigen, wie Verarbeiter und Markeninhaber Schichtdicken, Downgauging-Raten und Rezyklat-Beimischungen anpassen. Wir sprachen mit einer Mischung aus Harzproduzenten, Verarbeitern, Distributoren und Verpackungseinkäufern aus dem asiatisch-pazifischen Raum, EMEA und Amerika. Die gewonnenen Erkenntnisse wurden anschließend genutzt, um sekundäre Signale mit den tatsächlichen Vorgängen in realen Beschaffungs- und Produktionszyklen abzugleichen.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 18 % | Asiatisch-pazifischer Raum: 48 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 24 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 58 % | Amerika: 23 % |
Marktgröße und Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-Nachfragerekonstruktion aufgebaut, bei der Verpackungsproduktionssignale und Polymerverbrauchsmuster in Harzvolumen nach Geografie übersetzt und anschließend zum globalen Gesamtwert aggregiert wurden. Die Gesamtwerte wurden dann durch selektive Bottom-up-Annäherungen bestätigt, beispielsweise durch Lieferanten- und Verarbeiter-Rollups in einigen Ländern mit hohem Verbrauch sowie durch stichprobenartige Volumenprüfungen nach Anwendung. Dies half dabei, Bereiche anzupassen, in denen öffentliche Daten dünn sind.
Zu den wichtigsten im Modell verwendeten Eingangsgrößen gehörten Polymerkapazitäten und Auslastungsraten, Verpackungsnachfragetrends in den Bereichen Lebensmittel und Getränke sowie Konsumgüter, das Tempo der Gewichtsreduzierung und des Downgaugings bei flexiblen Formaten, die Adoptionsraten von Rezyklaten für PET und Polyolefine sowie Handelsströme, die die Harzverfügbarkeit zwischen den Regionen verschieben. Da sich die Preise mit dem Rohstoff stark bewegen können, wurde das Volumen als primäre Einheit verwendet, damit die Marktbetrachtung auf den Verbrauch zurückführbar bleibt und nicht von kurzfristigen Preisschwankungen abhängt.
Die Prognose stützte sich auf eine Szenarioanalyse, die durch Expertenmeinungen unterstützt wurde, da sich Regulierung (Einwegregeln, Rezyklat-Vorgaben) und die makroökonomische Nachfrage schnell ändern können. Bei Lücken in den anwendungsbezogenen Aufteilungen wurden konservative Proxy-Anteile verwendet, die aus den nächstgelegenen verfügbaren Verpackungsproduktions- und Harzumwandlungsindikatoren abgeleitet wurden, und diese wurden anschließend in Folgegesprächen erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Jeder regionale Aufbau wurde anhand unabhängiger Signale überprüft, darunter Kapazitätserweiterungen, Harz-Handelsbilanzen und die Verpackungsnachfragerichtung aus öffentlichen Indikatoren; Abweichungen wurden vor der Freigabe geprüft. Bei einer großen Abweichung wurden die Annahmen überarbeitet und die Befragten erneut kontaktiert, um zu bestätigen, ob die Änderung struktureller oder vorübergehender Natur war.
Eine zweite Analystenprüfung wurde durchgeführt, um sicherzustellen, dass Einheiten, Umrechnungen und Aggregationen über Harztypen und Anwendungen hinweg konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie größeren Kapazitätsstilllegungen, politischen Änderungen oder raschen Verschiebungen in der Rezyklat-Wirtschaftlichkeit. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Marktsignale berücksichtigt sind.
Schätzung des Marktes für Verpackungsharze von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Verpackungsharze können weit auseinanderliegen, weil Unternehmen nicht immer dasselbe messen, selbst wenn der Marktname identisch klingt. Unterschiede entstehen in der Regel dadurch, ob die Schätzung wertbasiert oder volumenbasiert aufgebaut ist, wie Rezyklat- und Neuware-Harzströme behandelt werden und wie Handels- und Umwandlungsverluste berücksichtigt werden.
Aus der Benchmark-Zahl ausgeschlossen sind Harz-Umsatzgesamtwerte in US-Dollar, die außerhalb des Geltungsbereichs von Mordor Intelligence liegen, da dieser Bericht die Verpackungsharznachfrage in Millionen Tonnen verfolgt. Diese Einheitenwahl vermeidet von Jahr zu Jahr auftretende Schwankungen, die hauptsächlich durch Rohstoffpreise und Währungszeitpunkte verursacht werden. Einige andere Schätzungen wenden zudem unterschiedliche Wachstumsszenarien oder Definitionen des Werksabgabepreises an, und der Aktualisierungszeitpunkt kann die Ergebnisse verschieben, wenn sich die rohstoffgebundene Harzpreisgestaltung schnell bewegt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 164,69 Millionen Tonnen (2026) | |
| Fachverlag A | 263,54 Milliarden USD (2024) | Verwendet Umsatz (Werksabgabewert) anstelle des Harzverbrauchsvolumens, sodass Preiszyklen, Währungsumrechnungszeitpunkte und Servicezusätze den Gesamtwert verändern können, selbst wenn die Tonnage stabil bleibt. |
| Branchenforschungsportal B | 200,25 Milliarden USD (2024) | Wertbasierte Marktgröße mit breiteren Segmentperspektiven (wie Distribution und Produktform), die angrenzende Harzumsatzpools einbeziehen können, die nicht direkt mit Verpackungsumwandlungsvolumina verknüpft sind. |
Betrachtet man die Tabelle, erklärt sich die Streuung hauptsächlich durch die Ausrichtung von Einheiten und Geltungsbereich und nicht durch eine echte Meinungsverschiedenheit über die Nachfragerichtung. Wenn derselbe Harzpool in Tonnen gemessen und auf Verpackungsverbrauchstreiber zurückgeführt wird, lassen sich die Schritte leichter wiederholen und über Regionen hinweg validieren, und Annahmen können schnell überprüft werden, wenn neue Handels- oder Kapazitätssignale auftreten.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Verpackungsharze-Markt derzeit?
Der Verpackungsharze-Markt erreichte im Jahr 2026 eine Größe von 164,69 Millionen Tonnen und wird bis 2031 voraussichtlich auf 210,67 Millionen Tonnen wachsen.
Welche Region führt den Verpackungsharze-Markt an?
Asien-Pazifik führt mit einem Anteil von 53,10 % im Jahr 2025 und ist mit einer CAGR von 5,95 % bis 2031 auch die am schnellsten wachsende Region.
Welcher Harztyp dominiert die globale Nachfrage?
Polyethylen hoher Dichte hält mit 27,30 % den größten Marktanteil im Verpackungsharze-Markt dank seiner Vielseitigkeit bei starren und flexiblen Formaten.
Wie beeinflussen Vorschriften die Materialwahl?
Vorgeschriebene Schwellenwerte für Recyclingmaterialanteile, PFAS-Beschränkungen und Gesetze zur erweiterten Herstellerverantwortung lenken Verarbeiter in Richtung Monomaterial-, recyclingfähiger und biobasierter Harze und beschleunigen Innovationen.
Was treibt das Wachstum bei pharmazeutischen Verpackungsharzen an?
Strenge Sterilitätsstandards, Serialisierungsanforderungen und der Aufstieg personalisierter Arzneimittel erhöhen die Nachfrage nach feuchtigkeitsbarriere- und rückverfolgbaren Harzqualitäten in der Gesundheitsverpackung.
Wie beeinflusst der E-Commerce die Harznachfrage?
Der Online-Einzelhandel erhöht den Volumenbedarf für leichte, stoßfeste Verpackungen und fördert die Entwicklung intelligenter Folien, die mit Hochgeschwindigkeitsautomatisierung kompatibel sind, was den Verbrauch von Spezialharzen nach oben treibt.