
Harz Kapsel Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.4 Milliarden US-Dollar |
| Marktgröße (2031) | 1.74 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Harz Kapsel Marktanalyse von Mordor Intelligence
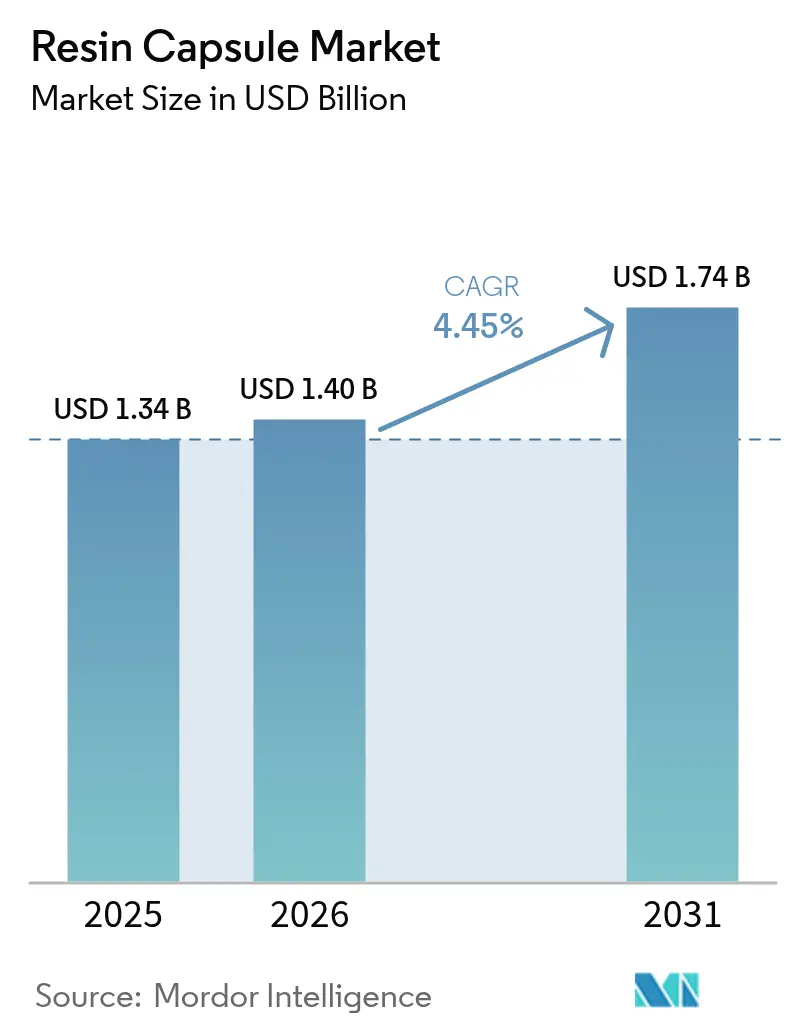
Die Größe des Harz Kapsel Marktes wurde im Jahr 2025 auf 1,34 Milliarden USD geschätzt und soll von 1,4 Milliarden USD im Jahr 2026 auf 1,74 Milliarden USD bis 2031 anwachsen, bei einem CAGR von 4,45 % während des Prognosezeitraums (2026–2031). Die zunehmende Mechanisierung des Untertagebergbaus, der rasche Bau von U-Bahn-Tunneln und strengere Verankerungsstandards bei der Nachrüstung von Hochhäusern treiben die Nutzung von harzverankerten Gebirgsankern und nachträglich eingebautem Bewehrungsstahl weiterhin voran. Automatisierte Bohranlagen, die höhere dynamische Lasten erzeugen als manuelle Betriebsweisen, der Ausbau von U-Bahn-Netzen in Asien und Europa sowie strengere seismische Auslegungsvorschriften verstärken gemeinsam die Nachfrage nach chemischen Verankerungslösungen, die Spannungen gleichmäßiger verteilen als Spreizanker. Die Umweltpolitik stellt einen weiteren Wachstumshebel dar und beschleunigt den Übergang von Styrol-Kapseln mit hohem VOC-Anteil hin zu wasser- oder biobasierten Systemen. Der Wettbewerb verschärft sich, da führende multinationale Unternehmen regionale Anbieter übernehmen, um ihr Produktportfolio und ihre geografische Reichweite zu erweitern.
Wichtigste Erkenntnisse des Berichts
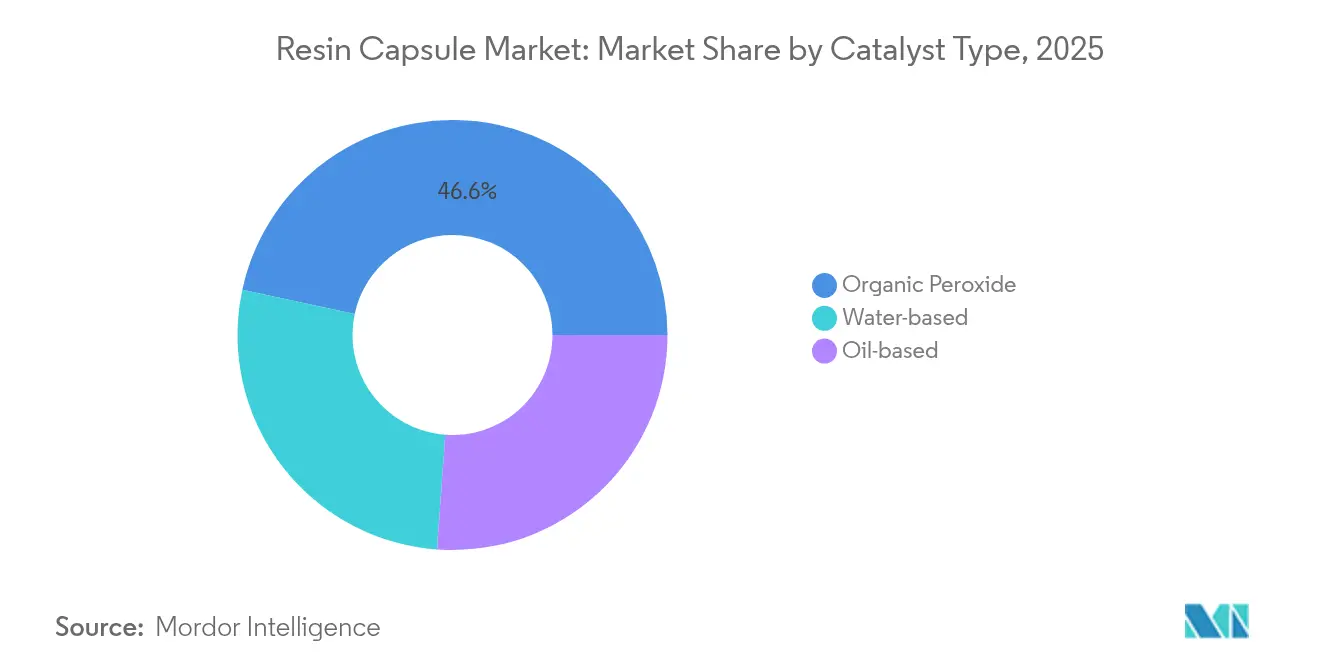
- Nach Katalysatortyp hielten Systeme auf Basis organischer Peroxide im Jahr 2025 einen Marktanteil von 46,62 %, während wasserbasierte Katalysatoren mit einem CAGR von 4,78 % wachsen.
- Nach Harztyp erzielte Polyester im Jahr 2025 einen Umsatzanteil von 39,92 %, während biobasierte und andere Alternativen voraussichtlich mit einem CAGR von 4,83 % zunehmen werden.
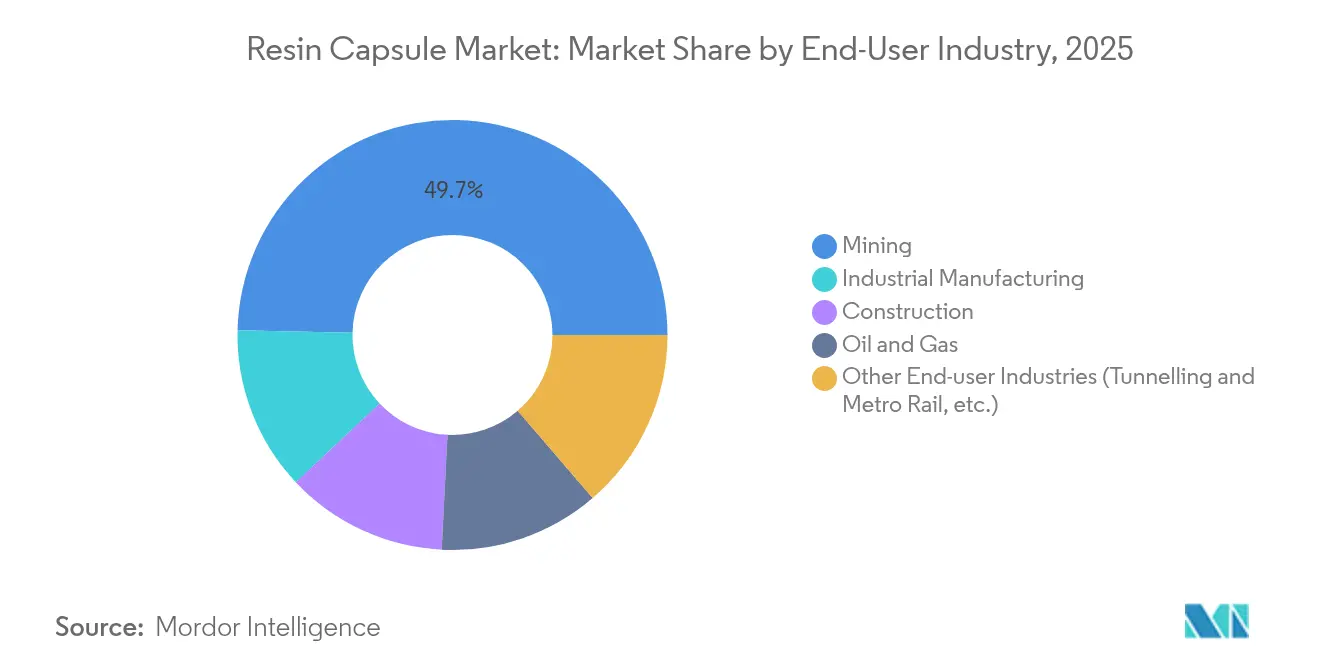
- Nach Endverbraucherbranche entfiel auf den Bergbau im Jahr 2025 ein Marktanteil von 49,65 % am Harz Kapsel Markt, während der Bereich Tunnelbau und Stadtbahn bis 2031 voraussichtlich mit einem CAGR von 5,03 % expandieren wird.
- Nach Geografie verzeichnete Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 45,12 %; dieselbe Region verzeichnet mit einem CAGR von 4,92 % das stärkste Wachstum bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Harz Kapsel Markttrends und -Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg des mechanisierten Untertagebergbaus | +1.2% | Weltweit, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Strengere Verankerungsstandards bei der Nachrüstung von Hochhäusern und Brücken | +0.8% | Nordamerika und EU, Ausweitung auf urbane Zentren in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Rascher Bau von U-Bahn-Tunneln in Asien und Europa | +0.9% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Digitale Minenplanung ermöglicht schlankere Pfeilerdesigns | +0.6% | Weltweit, frühzeitige Einführung in entwickelten Bergbauregionen | Mittelfristig (2–4 Jahre) |
| Umstieg auf niedrig-exotherme biobasierte Katalysatoren zur Reduzierung von Ausfallzeiten | +0.4% | EU und Nordamerika federführend, schrittweise Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des mechanisierten Untertagebergbaus
Automatisierte Kohle-, Kupfer- und Hartgesteinsoperationen setzen zunehmend auf harzverankerte Anker, die höheren zyklischen Belastungen standhalten als mechanische Alternativen. Sandviks intelligente Langbohranlagen integrieren eine Echtzeit-Drehmomentüberwachung, die die Ankersetzung und den Kapseleinsatz optimiert[1]„Sandvik Drills Reach New Depths,” Mining Weekly, miningweekly.com. Batterieelektrische Lader verkürzen die Ausgrabungszyklen weiter und erhöhen die momentane Dachspannung, die chemische Anker durch homogene Verbundlinien aufnehmen. Da kapitalintensive Minen auf tiefere Flöze abzielen, legen Endanwender Wert auf schnell härtende Harze, die Entwicklungsausfallzeiten minimieren.
Strengere Verankerungsstandards bei der Nachrüstung von Hochhäusern und Brücken
Planungsleitfäden für nachträglich eingebauten Bewehrungsstahl schreiben mittlerweile Klebeverbindungen für die seismische und winddynamische Lastaufnahme vor und verweisen auf Zulassungen mit einer Nutzungsdauer von 120 Jahren für viele Epoxidsysteme. Aktualisierte Brückennormen betonen die Lastverteilung auf größere Betonvolumina und begünstigen chemische Anker, die progressives Herausziehversagen verringern. Behörden in den Vereinigten Staaten und der Europäischen Union veröffentlichen Zulassungskriterien, die Spreizanker bei Nachrüstungsarbeiten mit hohem Gefährdungspotenzial einschränken, was sich unmittelbar in eine höhere Nachfrage nach Harz Kapseln übersetzt.
Rascher Bau von U-Bahn-Tunneln in Asien und Europa
Das Pressrohrvortriebsverfahren der Chengdu Metro Linie 6 unter bestehenden Schildtunneln veranschaulicht die komplexen Belastungsumgebungen, die Projektplaner dazu veranlassen, auf Harz Kapseln zu setzen, die in wassergefüllten Bohrlöchern aushärten können. GIS-gestützte Trassierungsplanung ermöglicht präzise Ankerlayouts, die mit weniger Ankern eine maximale Segmentstabilität gewährleisten. Europäische Stadttunnel schreiben zunehmend styrolfreie Kapseln vor, um Beschäftigte in beengten Räumen zu schützen, und beschleunigen damit die Einführung wasserbasierter Katalysatorsysteme.
Digitale Minenplanung ermöglicht schlankere Pfeilerdesigns
Moderne CAD-GIS-Suiten modellieren Gesteinsverformungen mit hoher Genauigkeit, sodass Ingenieure die Pfeilerbreite reduzieren können, während sie die Sicherheit durch dichtere, harzverankerte Stützraster aufrechterhalten. Engere Ankerabstände erhöhen den Kapselverbrauch pro Vortriebsmeter und wandeln konstruktive Raffinesse in Materialbedarf um. Temporäre Roboter-Stützsysteme koordinieren sich mit digitalen Plänen und setzen Anker schnell in vorprogrammierten Mustern, die eine gleichbleibende Kapselqualität begünstigen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise für Epoxid und Polyester | -0.7% | Weltweit, mit akuten Auswirkungen in importabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Strenge VOC-Grenzwerte für Styrol-basierte Kapseln | -0.5% | EU und Nordamerika, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Installateuren, der zu Ankerversagen führt | -0.3% | Weltweit, besonders ausgeprägt in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise für Epoxid und Polyester
Antidumping-Zölle auf asiatische Epoxidharz-Importe in die Vereinigten Staaten verstärken Preisschwankungen und verlängern die Lieferzeiten für Kapselhersteller[2]„Epoxy Resin From Korea, Taiwan and Thailand,” U.S. International Trade Commission, usitc.gov. Störungen in vorgelagerten petrochemischen Anlagen wirken sich auf die Polyesterversorgung aus und veranlassen Auftragnehmer, Lagerbestände abzusichern oder Preisanpassungsklauseln auszuhandeln. Kleine und mittelgroße Applikatoren geraten unter Liquiditätsdruck, wenn die Inputkosten ohne unmittelbare Weitergabe ansteigen.
Strenge VOC-Grenzwerte für Styrol-basierte Kapseln
Regionale Luftqualitätsvorschriften begrenzen Emissionen von Bauchemikalien auf schrittweise niedrigere Schwellenwerte und führen in vielen Bundesstaaten und EU-Mitgliedstaaten faktisch zur Abschaffung von Formulierungen mit hohem Styrolgehalt. Die Einhaltung der Vorschriften erfordert eine Umformulierung hin zu Epoxid-Acrylat- oder reinen Epoxidchemien, was die Forschungs- und Entwicklungsausgaben erhöht. Installateure müssen neue Handhabungsprotokolle einführen, was indirekte Kosten verursacht, die die kurzfristige Nachfrage dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Katalysatortyp: Wasserbasierte Systeme gewinnen Umweltvorteil
Produkte auf Basis organischer Peroxide hielten im Jahr 2025 einen Umsatzanteil von 46,62 % aufgrund ihrer etablierten Nutzung in Hartgesteins- und Infrastrukturanwendungen. Wasserbasierte Katalysatoren verzeichnen jedoch ein Wachstum mit einem CAGR von 4,78 %, angetrieben durch die REACH-Konformität und Sicherheitsvorschriften für beengte Räume. Silber- und wismutaktivierte Mischungen verkürzen die Aushärtezyklen bei niedrigerer Exothermie und unterstützen höhere Vortriebsraten im Tunnelbau. Ölbasierte Varianten bedienen weiterhin den allgemeinen Bauwesen-Bereich, zeigen jedoch minimale Verschiebungen im Marktanteil.
Innovationen über alle Produktgruppen hinweg zielen darauf ab, Temperaturfenster zu erweitern und die Lagerfähigkeit zu verlängern. Lieferanten integrieren QR-Code-Rückverfolgbarkeit, die Kapselproduktionsdaten mit Installationsprotokollen verknüpft und damit digitale Qualitätssicherungs-Workflows unterstützt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Harztyp: Biobasierte Alternativen fordern die Polyester-Dominanz heraus
Polyester hielt im Jahr 2025 aufgrund von Kostenvorteilen in Standardanwendungen einen Umsatzanteil von 39,92 %. Dennoch wachsen biobasierte Epoxid- und Acrylsysteme mit einem CAGR von 4,83 %, da Anlagenbetreiber die CO₂-Bilanzberichterstattung auf die Beschaffung anwenden. Kommerzielle Markteinführungen wie Henkel LOCTITE HB S ECO reduzieren CO₂-Emissionen um 60 % bei gleichbleibender struktureller Integrität. Cardanol-abgeleitete Vitrimere bieten zusätzlich Selbstheilungseigenschaften und Recycelbarkeit und stehen damit im Einklang mit Zielen der Kreislaufwirtschaft.
Epoxid bleibt unverzichtbar für Anker mit langer Nutzungsdauer in Meeres- und Seismikzonen, obwohl Versorgungsvolatilität zur Doppelbeschaffung mit Vinylester oder Acrylaten ermutigt. Harzformulierungsunternehmen experimentieren mit flammhemmenden Biofüllstoffen, um Tunnelanwendungen unter strengen Brandschutzvorschriften zu erweitern.
Nach Endverbraucherbranche: Tunnelbausegment überholt Bergbau im Wachstumstempo
Der Bergbau dominierte im Jahr 2025 mit einem Umsatzanteil von 49,65 %, da Tief-Kohle- und Metalloperationen dichte, harzverankerte Stützsysteme benötigen. Der Nischenbereich Tunnelbau und Stadtbahn verzeichnet jedoch ein Wachstum mit einem CAGR von 5,03 % aufgrund von Rekord-Projektauftragsbeständen in Asien und Europa. Komplexe Schildvortriebe unter städtischer Infrastruktur erfordern Kapseln, die in Wasser aushärten und zyklischen Zugvibrationen standhalten.
Industriebau und Öl und Gas bleiben stabile Nachfrager und priorisieren korrosionsbeständige Formulierungen für chemische Anlagen und Offshore-Konstruktionen. Infrastrukturstarke Volkswirtschaften, die Konjunkturmaßnahmen auf U-Bahnen und Brücken lenken, werden die Nachfrage bis 2031 weiterhin in Richtung Tunnelbauanker verschieben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
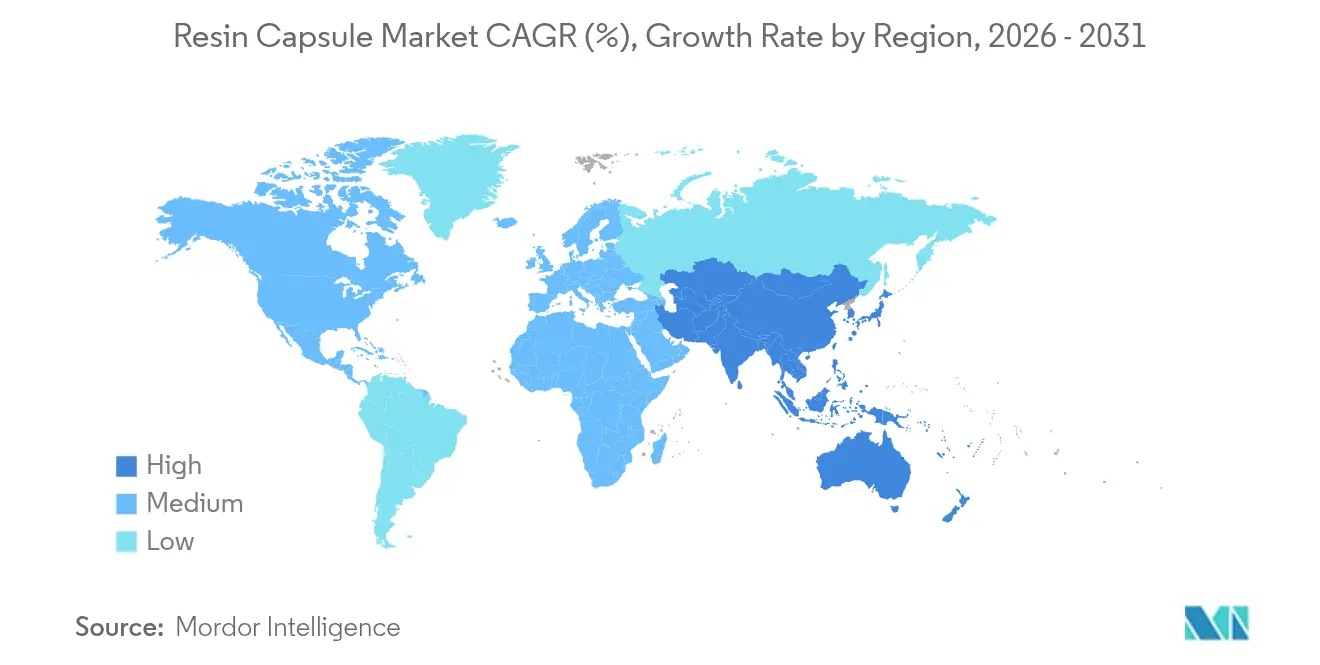
Der 45,12 %-Anteil Asien-Pazifiks im Jahr 2025 spiegelt die umfangreichen Infrastrukturpipelines und die rasche Mechanisierung in chinesischen und indischen Untertagebergwerken wider. Die Einführung von 3D-Geologiekartierung ermöglicht präzise Ankerlayouts, die den Harzeinsatz optimieren. Japans strenge Qualitätsnormen fördern die Nachfrage nach höherwertigen Epoxid-Kapseln, während ASEAN-Nationen durch Stadtbahn- und Wasserkrafttunnelbau ein Volumenwachstum repräsentieren.
Nordamerika ist ein reifer Harz Kapsel Markt, der durch Brückenrehabilitierung und seismische Nachrüstungen von Hochhäusern angetrieben wird, bei denen langlebige Epoxidsysteme mit einer Zertifizierungsdauer von 120 Jahren geschätzt werden. Das Antidumping-Urteil zu asiatischen Epoxidimporten hat das inländische Angebot verknappt, was die Preise erhöht, aber die Forschung und Entwicklung alternativer Harzchemien beschleunigt.
Europa balanciert Nachrüstungsbedarf mit der Einführung grüner Chemie. REACH-Beschränkungen treiben Auftragnehmer zu wasserbasierten Katalysatoren, was Lieferanten zur Innovation anregt. Der hohe Anteil mechanisierten Tunnelbaus unter historischen Stadtzentren der Region erhöht zudem die Kapselvolumina.
Südamerika sowie Naher Osten und Afrika weisen ungleichmäßige Ausgabenzyklen auf, bieten jedoch Wachstumspotenzial dort, wo umfangreiche Bergbau- oder Megaprojektaktivitäten mit internationaler Finanzierung zusammentreffen, die an leistungsbasierte Ankerspezifikationen geknüpft ist. Der Aufbau lokaler Installateurskompetenzen bleibt eine Voraussetzung für eine nachhaltige Nachfrage.

Regulatorisches Umfeld
Das regulatorische Umfeld für Harzkapseln verschärft sich in Bezug auf chemische Sicherheit, Emissionen und nachgewiesene Ankerleistung im Bergbau und Hochbau. In der Europäischen Union hat die Verordnung (EU) 2026/1168 der Kommission die REACH-Verordnung (Verordnung (EG) Nr. 1907/2006) geändert, um synthetische Polymermikropartikel in Gemischen und Produkten weiter einzuschränken, wodurch die Anforderungen an Formulierung und Dokumentation für Kapselchemikalien und Additive verschärft wurden. Parallel dazu stützen sich chemische Bauanker im Hochbau häufig auf Zulassungen Dritter wie Europäische Technische Bewertungen (zum Beispiel ETA-05/0164 und ETA-21/0948 für Systeme, die in gerissenem und ungerissenem Beton verwendet werden), was die Anforderungen an Losrückverfolgbarkeit, definiertes Aushärteverhalten und standardisierte Prüfnachweise auf Projektspezifikationsebene erhöht.
Auch Bergbaujurisdiktionen kodifizieren zunehmend Anforderungen an harzverankerte Gebirgssicherung durch nationale und Gruppenstandards. China hat MT/T 146-2025 für Harzankerbolzen erlassen (in Kraft seit 30. Dezember 2025), und der Gruppenstandard T/HEBQIA 530-2026 legt technische Spezifikationen für Harz-Gebirgsankerbolzen im Bergbau fest, einschließlich Anforderungen an die chemische Zusammensetzung und die Abbindezeit. Indien verweist auf Bergbau-Sicherheitsrichtlinien (DGMS), die Leistungsschwellenwerte verwenden, wie das Erreichen einer Druckfestigkeit von über 40 MPa innerhalb von 24 Stunden für die Integrität der Firstverankerung, wodurch die Bedeutung zertifizierter Prüfungen und Installationsqualitätskontrollen neben der Produktkonformität steigt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Harzkapseln beginnt mit vorgelagerten petrochemischen und spezialchemischen Vorprodukten, hauptsächlich Polyester-, Epoxid- und Acrylharzen, zusammen mit Katalysatoren (organische Peroxid-, ölbasierte und wasserbasierte Systeme) und Leistungsadditiven, die Thixotropie, Temperaturfenster und Exothermie steuern. Diese Materialien werden zu Zweikammerkapseln (Harzmasse und Katalysator) in einer zerbrechlichen Hülle verarbeitet, mit externen Verpackungsmaterialien (üblicherweise Polyethylen) kombiniert und anschließend einer prozessbegleitenden Qualitätskontrolle hinsichtlich Viskosität, Füllverhältnis, Gelierzeit und Lagerstabilität unterzogen.
Die Produktion im mittleren Bereich und die nachgelagerte Lieferung werden durch den Umgang mit Gefahrstoffen und die Notwendigkeit einer konsistenten Feldleistung bei mechanisierter Verankerung und nachträglich installierter Bewehrung geprägt. Hersteller und integrierte Lösungsanbieter, einschließlich Anbieter von Bergbau- und Tunnelbauverbrauchsmaterialien und Ökosystemen von Ausrüstungs-OEMs, vertreiben ihre Produkte über Direktverträge mit Bergwerken und großen Infrastrukturauftragnehmern sowie über Bauhandelsvertriebe für zivile Verankerungen. Zu den wichtigsten Engpässen zählen die Preisvolatilität bei Rohstoffen für Epoxid und Polyester sowie Logistikbeschränkungen für regulierte Chemikalien, sodass regionale Fertigungsstandorte und straff verwaltete Bestandsprogramme genutzt werden, um das Risiko von Lieferzeiten zu verringern, insbesondere bei Bergbaubetrieben mit hohem Durchsatz und U-Bahn-Tunnelbauprojekten, bei denen Aushärtefenster und Installationswiederholbarkeit vertragskritisch sind.
Wettbewerbslandschaft
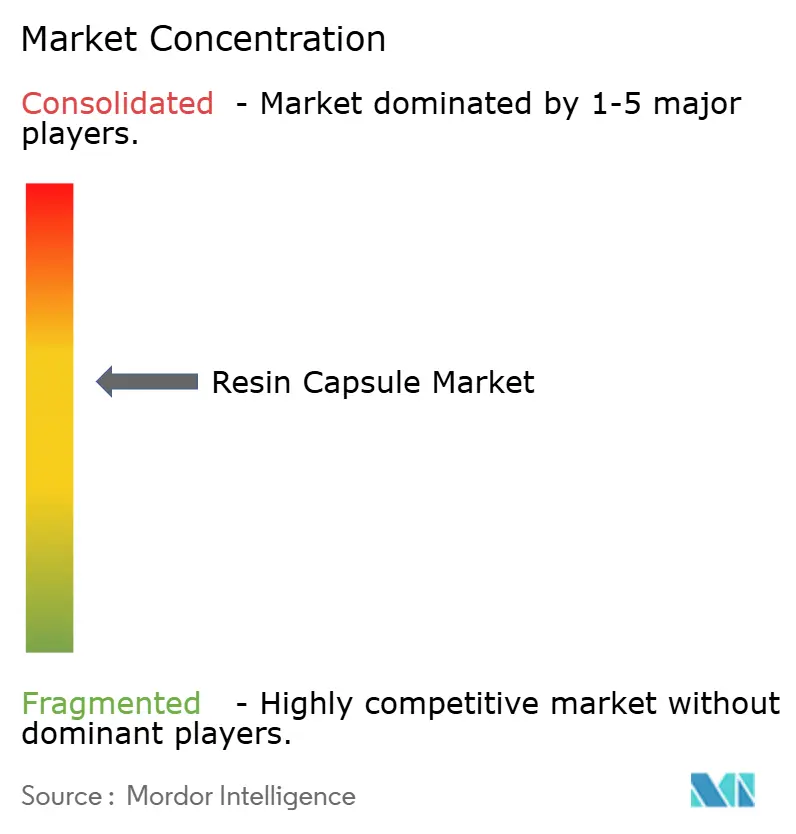
Der Harz Kapsel Markt ist mäßig konzentriert. Sikas Übernahme der MBCC Group für 5,5 Milliarden USD hat ihr Produktportfolio um spezielle Untertagharze erweitert und die Präsenz in Nordamerika und Asien ausgebaut.
Hilti fördert die Einführung seines SafeSet-Systems, das Volumenrechner und intelligente Dosierpistolen integriert, um Installationsvariabilität zu reduzieren. Sandvik integriert Anker-Validierungssensoren in Bohrzyklen und bündelt Verbrauchsmaterialien mit Ausrüstung, um wiederkehrende Umsätze zu sichern. Regionale Hersteller differenzieren sich durch maßgeschneiderte Aushärtezeitfenster und niedrigere Preispunkte, insbesondere in Indien und China.
Technologiepartnerschaften entstehen rund um biobasierte Rohstoffe und niedrig-exotherme Katalysatoren, wobei Universitäten und Start-ups neuartige Polymere liefern. Immaterialgüterrechtliche Barrieren bleiben moderat und führen zu häufigen Lizenz- und gemeinsamen Entwicklungsvereinbarungen.
Führende Unternehmen der Harz Kapsel-Branche
Hilti
Koelner Rawlplug IP
Minova
Sandvik AB
Sika AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Der Produktweißraum konzentriert sich auf emissionsarme und arbeitssicherheitsorientierte Formulierungen, die dennoch die anspruchsvolle Ankerleistung in engen Räumen und wasserführenden Bohrlöchern erfüllen. Styrolfreie und wasserbasierte Katalysatorsysteme entsprechen der REACH-getriebenen chemischen Prüfung und den Anforderungen an Tunnelbaustellen und unterstützen zudem Beschaffungskriterien, die zunehmend dokumentierte Expositionsreduzierung und standardisierte Prüfnachweise anstelle von Selbstdeklarationen der Lieferanten verlangen. Technische Differenzierungschancen zeigen sich auch bei Formulierungen, die für mechanisierte Installation ausgelegt sind, einschließlich thixotroper Verbindungen für Überkopfanwendungen und kontrollierter Aushärtung mit niedriger Exothermie, um Ausfallzeiten bei Bergbaubetrieben mit hoher Taktzahl und U-Bahn-Tunnelbauprojekten zu reduzieren.
Die Automatisierung von Fertigung und Installation schafft eine weitere Chancenschicht, da die Konsistenz der Kapseln und die digitale Qualitätssicherung zur Verschiebung hin zu automatisierten Bohr- und Verankerungsplattformen passen. Sandvik hat die Automatisierung rund um Harzhandhabung und -installation kommerzialisiert (einschließlich Automatic Resin Injection, zusammen mit der Einführung styrolfreier Kapseln), während Anbieter wie Sinostone vollautomatische Produktionslinien für Harzkapseln vermarkten, die auf standardisierte, durchsatzstarke Produktion abzielen. Gleichzeitig begünstigen Verbesserungen bei Abnahme- und Drittprüfverfahren für strukturelle Befestigungen, einschließlich erweiterter Auszugsprüfprotokolle, die bei der Überwachung von Verkehrsinfrastruktur eingesetzt werden, Anbieter, die rückverfolgbare Chargen, dokumentierte Aushärteprofile und anwendungsspezifische Zulassungen für gerissenen Beton, seismische Nachrüstung und Schwerlastverankerung bereitstellen können.
Aktuelle Branchenentwicklungen
- Januar 2026: Sika hat sein Investitions- und Effizienzprogramm Fast Forward gestartet, das sich auf die Optimierung des Produktionsnetzwerks und die digitale Transformation der Wertschöpfungskette konzentriert, mit einem Einsparungsziel von 80 Mio. CHF für 2026. Die Initiative unterstützt die Wettbewerbsfähigkeit der Portfolios für chemische Verankerung und Bauchemie, indem sie die Fertigungseffizienz verbessert und eine stärker standardisierte, rückverfolgbare Produktions- und Lieferplanung über verschiedene Regionen hinweg ermöglicht.
- März 2025: Minova hat die Übernahme von Platipus Anchors abgeschlossen und damit ein Portfolio hinzugefügt, das Harze, Injektionsmörtel und Membranen umfasst. Der Zusammenschluss erweitert Minovas Angebot im Bereich Gebirgssicherung und bietet Cross-Selling-Potenzial in Bergbau- und Bauverankerungsanwendungen, bei denen chemische Verbindungssysteme neben mechanischen Verankerungslösungen spezifiziert werden.
- September 2024: Sandvik hat neue Untertage-Gebirgssicherungslösungen eingeführt, darunter die styrolfreie Harzkapsel Fasloc SF und ein aktualisiertes ARI-System (Automatic Resin Injection) für die automatisierte Installation von Harzkapseln. Die Einführung des styrolfreien Produkts adressiert Gesundheitsanforderungen in engen Räumen, während die ARI-Aktualisierung Sandviks Workflow aus Ausrüstung und Verbrauchsmaterialien stärkt und die wiederholbare Installationsqualität in mechanisierten Bergbaubetrieben unterstützt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Harzkapseln vordosierte, gekapselte Harzsysteme, die zur Verankerung von Bolzen, Bewehrungsstäben und ähnlichen Trägern in Bohrlöchern im Bau-, Bergbau- und verwandten Industrieinstallationen verwendet werden. Die Größenbestimmung erfasst den Umsatzwert auf Marktebene über die wichtigsten für diesen Zweck verwendeten Harz- und Katalysatorsysteme.
Ausschlüsse des Anwendungsbereichs: Wir schließen chemische Verankerungsformate ohne Kapsel (wie Massenkartuschen und Injektionsmörtel) sowie mechanische Anker und reine zementbasierte Verankerungsmaterialien aus.
Übersicht der Segmentierung
- Nach Katalysatortyp
- Organisches Peroxid
- Ölbasiert
- Wasserbasiert
- Nach Harztyp
- Polyester
- Epoxid
- Acryl
- Andere Harztypen (Vinylester, Biobasiert usw.)
- Nach Endverbraucherbranche
- Bergbau
- Industrielle Fertigung
- Bauwesen
- Öl und Gas
- Andere Endverbraucherbranchen (Tunnelbau und Stadtbahn usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Festlegung klarer Zählregeln dafür, was als Verkauf einer Harzkapsel in jedem Endverwendungsbereich gilt, und der anschließenden Erstellung einer Nachfrageübersicht, die länderweise begründbar ist. Wir stützen uns auf öffentliche und amtliche Referenzen, einschließlich Veröffentlichungen zur Bergbauproduktion von Behörden wie USGS, Bauproduktionsindikatoren aus Quellen wie der Weltbank, Zollhandelsstatistiken, soweit verfügbar, und Normen sowie Leitlinien von Institutionen wie ISO und OSHA, die die Verankerungspraxis prägen.
Anschließend überprüfen wir die Marktstruktur anhand von Geschäftsberichten, Investorenpräsentationen, Produktkatalogen und glaubwürdiger Presseberichterstattung, um zu verstehen, woher die Nachfrage kommt. Um blinde Flecken bei grenzüberschreitenden Warenströmen zu verringern, prüfen wir zudem Import- und Exportdaten auf Sendungsebene über ein kostenpflichtiges Datenbankabonnement, und Patentdatenbanken werden verwendet, um die Richtung der Harzchemie und Trends bei Aushärtesystemen zu bestätigen. Diese Schreibtischquellen sind nur beispielhaft, und viele weitere Referenzen wurden im Verlauf der Arbeit ebenfalls zur Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärdaten wurden durch Experteninterviews und strukturierte Umfragen mit Herstellern, Vertriebshändlern, Auftragnehmern, Bergwerksbetreibern und Ingenieurteams erhoben, die Verankerungssysteme spezifizieren. Da die Nachfrage an Projektzyklen gekoppelt ist, haben wir den Kapselverbrauch pro Installation mit Befragten aus APAC, EMEA und Amerika getestet und außerdem Präferenzen bei Harztypen sowie die Weitergabe von Preisänderungen an nachgelagerte Käufer überprüft.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 16% | APAC: 42% |
| Mittleres Segment: 45% | Funktions-/Bereichsleiter: 30% | EMEA: 34% |
| Kleinere Akteure: 16% | Manager: 54% | Amerika: 24% |
Marktgrößenbestimmung & Prognose
Die zentrale Logik der Größenbestimmung wird top-down aufgebaut, indem der Nachfragepool aus Untertage- und Übertagebergbauaktivitäten, Tunnelbau- und U-Bahn-Ausbauten sowie der Intensität der Bauverankerung rekonstruiert wird, wobei anschließend Durchdringungsraten für Harzkapseln angewendet werden, dort, wo dieses Format üblicherweise spezifiziert wird. Nach Festlegung des Nachfragerückgrats werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, einschließlich stichprobenartiger Preise pro Kapsel und Verbrauch pro Installation, Kanalprüfungen bei Vertriebshändlern und teilweiser Anbieteraggregation in vorrangigen Ländern.
Zu den im Modell verwendeten Eingaben gehören Trends bei Bergbauentwicklung und -produktion, Tunnelprojektpipelines, die Richtung der Bau- und Infrastrukturausgaben, typische Muster der Bolzen- und Bewehrungsverankerung nach Anwendung sowie beobachtbare Preisbewegungen bei Harz- und Katalysatorsystemen, die die Verkaufspreise beeinflussen. Bei begrenzter direkter Sichtbarkeit in einem Land füllen wir die Lücke mit Proxy-Indikatoren wie Projektzahlen und Bergbauproduktionsmischungen und passen dies mit interviewgestützten Umrechnungsfaktoren an, damit die Schätzungen praktikabel bleiben.
Für die Prognose wird eine Szenarioanalyse rund um Investitionszyklen im Bergbau und die zeitliche Planung von Infrastrukturprojekten verwendet, kombiniert mit einfachen Regressionsbeziehungen zwischen Aktivitätsindikatoren und Harzkapselverbrauch. Annahmen zu Durchdringung und Preisgestaltung werden anhand von Primärrückmeldungen aktualisiert, damit die Prognose widerspiegelt, wie sich Spezifikationen und Beschaffungsverhalten voraussichtlich entwickeln.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, die auf Konsistenz über Geografie, Endverwendung und Preisgestaltung hinweg achten. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Trends der Bergbauproduktion, wichtigen Tunnelbauprojektpipelines und Handelsmustern und untersuchen dann Abweichungen, die außerhalb angemessener Bandbreiten liegen, bevor die Zahlen finalisiert werden.
Eine zweite Analystenprüfung wird für Schlüsselannahmen wie Durchdringungsraten, Anwendungsaufteilungen und Preisentwicklung durchgeführt, damit Rechenfehler und Logikbrüche frühzeitig erkannt werden. Berichte werden in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere Bergbauverlangsamungen, starke Bewegungen bei Harzrohstoffen oder umfangreiche Änderungen bei Infrastrukturprogrammen. Vor der Auslieferung führt ein Analyst einen erneuten Prüfdurchgang durch, damit Kunden eine aktuelle Sicht erhalten, die mit den neuesten verfügbaren Indikatoren übereinstimmt.
Vergleich der Marktgröße für Harzkapseln von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößen für Harzkapseln zu sehen, da Verlage nicht immer dieselben Produktformen, Endverwendungen und den zeitlichen Bezug der Preisgestaltung zählen, selbst wenn der Marktname identisch erscheint. Unterschiede ergeben sich auch aus dem als Referenzpunkt gewählten Jahr und danach, ob die Schätzung eher zu konservativen oder aggressiven Adoptionsannahmen tendiert.
Einige veröffentlichte Zahlen können höher erscheinen, wenn Massen-Formate chemischer Verankerung oder eng verwandte Klebstoffe zusammen mit Kapseln einbezogen werden, oder wenn die Preisgestaltung anhand allgemeiner chemischer Inflation ohne Prüfungen auf Anwendungsebene fortgeschrieben wird. Bei Mordor Intelligence werden nur gekapselte Harzkapselsysteme gezählt, und die Jahreswerte sind an Bergbauentwicklung, Tunnelbaustarts und Bauverankerungsaktivität gebunden, die durch aktuelle Interviews erneut überprüft wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,34 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 1,20 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und spiegelt möglicherweise den Wandel bei Bergbauentwicklung und Tunnelbaustarts im Jahr 2025 nicht vollständig wider, was den implizierten Mix und die im Gesamtwert verwendete realisierte Preisgestaltung verändert. |
| Branchenverlag B | 1,05 Mrd. USD (2024) | Der niedrigere Gesamtwert steht im Einklang mit einer engeren Erfassung der Endverwendungen und konservativen Durchdringungsannahmen für Kapselverankerung bei Baunachrüstungen, zuzüglich begrenzter Anpassung für Preisunterschiede auf Anwendungsebene. |
Zusammengenommen erklärt sich die Spannbreite hauptsächlich durch die Ausrichtung auf das Bezugsjahr, was als Verkauf einer Harzkapsel im Vergleich zu benachbarten chemischen Ankern gezählt wird, und wie die Adoption von Aktivität in Volumina übersetzt wird. Wenn diese Treiber explizit gemacht und dann mit realen Nutzungsmustern abgeglichen werden, wird die endgültige Zahl leichter nachvollziehbar und aktualisierbar, ohne das gesamte Modell überarbeiten zu müssen.


Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe wird der Harz Kapsel Markt bis 2031 erreichen?
Die Größe des Harz Kapsel Marktes soll bis 2031 einen Wert von 1,74 Milliarden USD erreichen.
Welche Region führt den Harz Kapsel Markt sowohl in Bezug auf Marktanteil als auch Wachstum an?
Asien-Pazifik führt mit einem Umsatzanteil von 45,12 % im Jahr 2025 und verzeichnet den schnellsten CAGR von 4,92 % bis 2031.
Warum gewinnen wasserbasierte Katalysatorsysteme bei Harz Kapseln an Beliebtheit?
Umweltvorschriften, die VOC-Emissionen begrenzen, und Sicherheitsanforderungen in beengten Räumen treiben die Einführung wasserbasierter Katalysatoren voran, die mit einem CAGR von 4,78 % wachsen.
Welches Endverbrauchersegment expandiert am schnellsten?
Tunnelbau- und Stadtbahnanwendungen zeigen den höchsten CAGR von 5,03 % aufgrund städtischer U-Bahn-Erweiterungen.
Seite zuletzt aktualisiert am:



