
Alternator-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 19.46 Milliarden US-Dollar |
| Marktgröße (2031) | 25.09 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
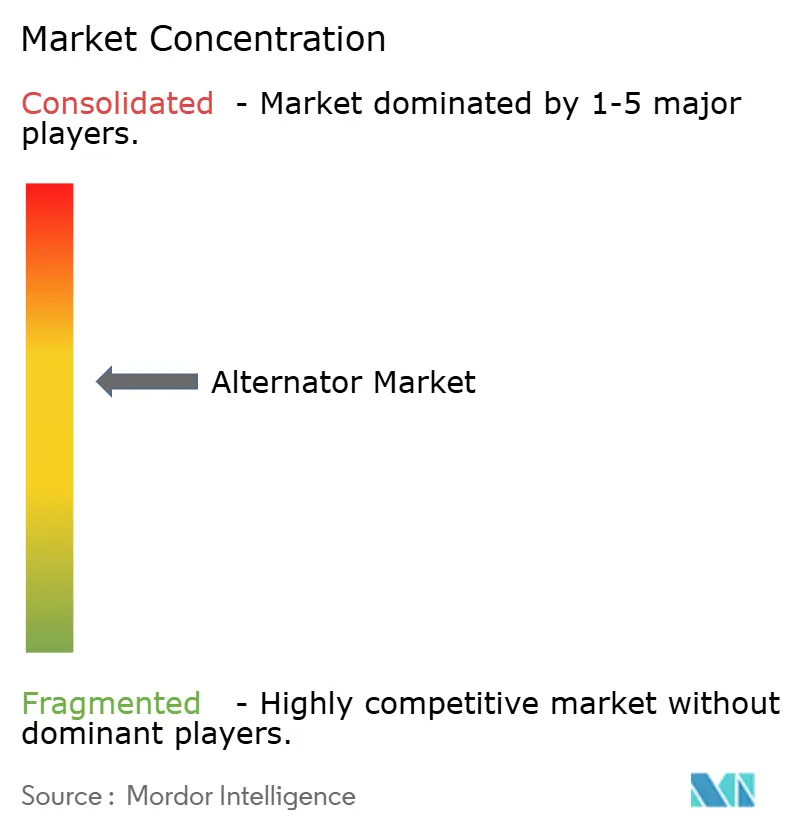
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Alternator-Marktanalyse von Mordor Intelligence
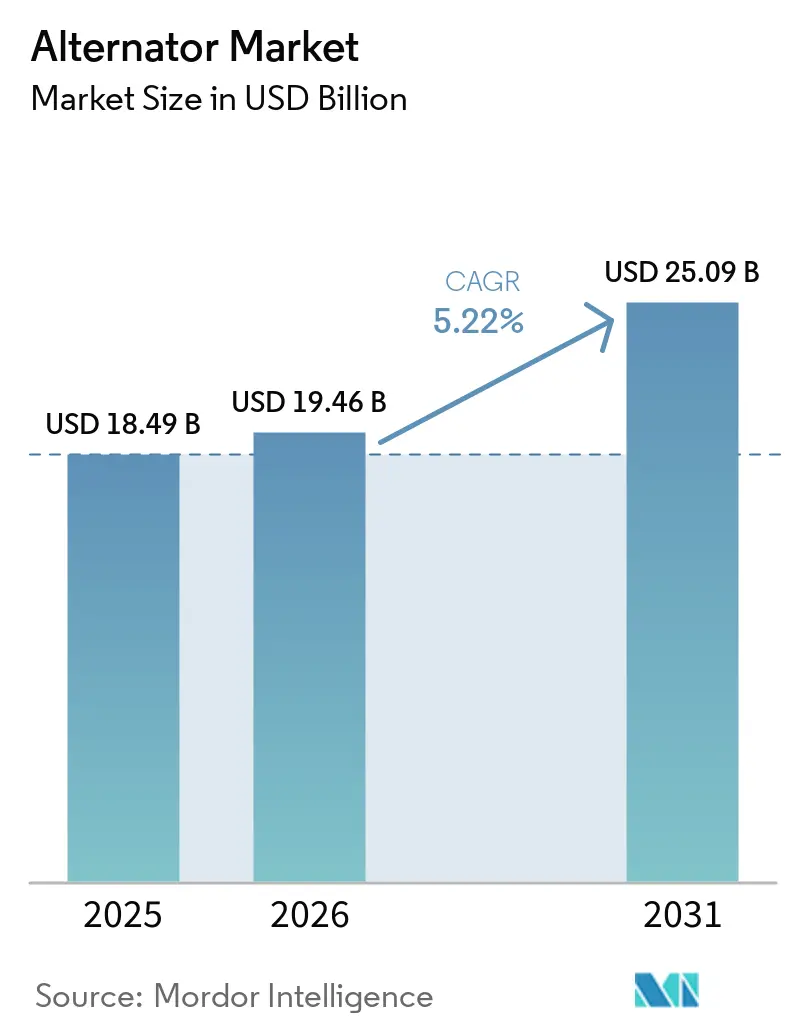
Die Größe des Alternator-Marktes wird voraussichtlich von 18,49 Milliarden USD im Jahr 2025 auf 19,46 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,22 % über den Zeitraum 2026–2031 einen Wert von 25,09 Milliarden USD erreichen. Programme zur Modernisierung des Stromnetzes in Entwicklungsländern, der rasche Ausbau von Hyperscale- und Edge-Rechenzentren, die eine unterbrechungsfreie Notstromversorgung erfordern, sowie automatisierungsintensive Fertigungslinien, die keine Spannungseinbrüche tolerieren können, stützen gemeinsam die kurzfristige Nachfragedynamik. Der Wandel in der Umweltpolitik verlagert die Beschaffung hin zu Gasturbinenaggregaten, die hohe thermische Effizienz mit geringeren Emissionen verbinden. Unterdessen erleichtern Ultrahochspannungs-Übertragungskorridore in China und grenzüberschreitende Verbindungen, die von der Asiatischen Entwicklungsbank finanziert werden, die Installation von Synchronkondensator-Anlagen im Mehrere-Megawatt-Bereich.[1]Asiatische Entwicklungsbank, "ADB verpflichtet sich zu 35 Milliarden USD für grenzüberschreitende Stromverbindungen bis 2027," adb.org Hersteller integrieren IoT-Sensoren in Statorrahmen und Lager, um vorausschauende Wartung zu ermöglichen, was ungeplante Ausfallzeiten um bis zu 25 % reduziert und die Gesamtbetriebskosten verbessert. Unterdessen überstieg die Lithium-Ionen-Batteriespeicherung im Jahr 2024 jährliche Installationen von 42 GWh und gewinnt Marktanteile bei Vier-Stunden-Backup-Anwendungen, doch Alternatoren dominieren weiterhin dort, wo mehrtägige Laufzeiten, extreme Temperaturen oder Kraftstoffflexibilität die Auswahlkriterien bestimmen.
Wichtigste Erkenntnisse des Berichts
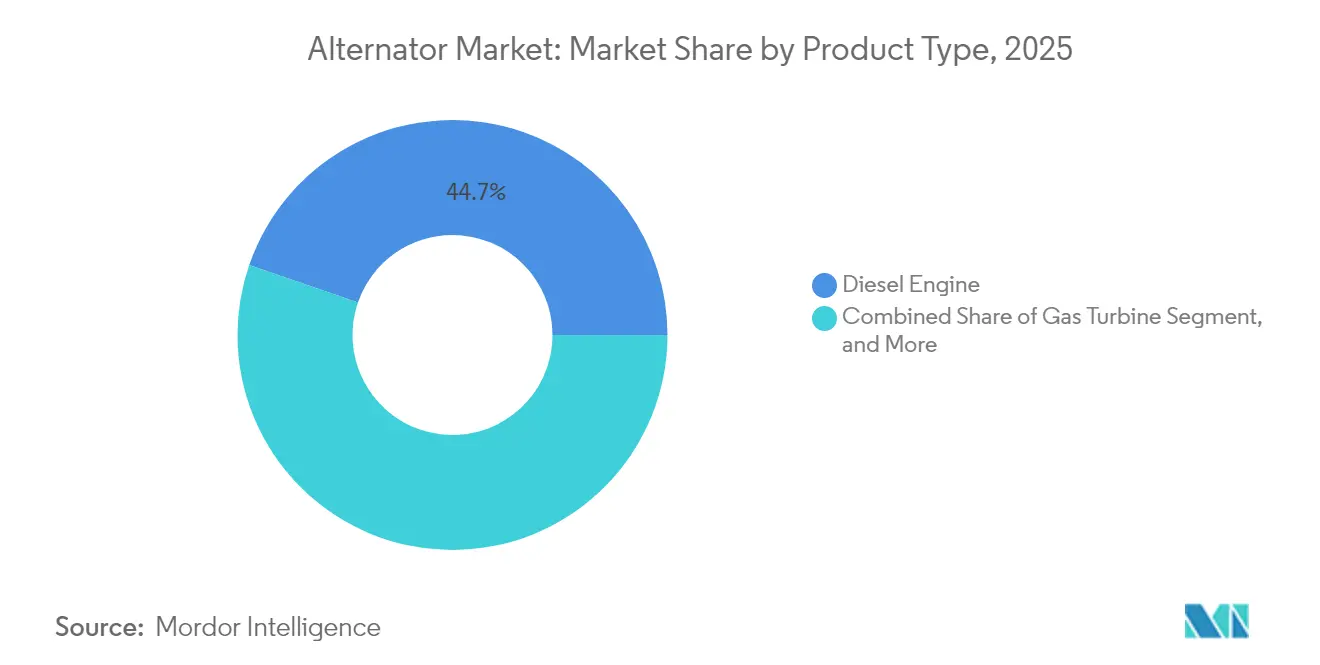
- Nach Produkttyp führten Dieselmotoraggregate im Jahr 2025 mit einem Umsatzanteil von 44,72 %, während Gasturbinen-Alternatoren bis 2031 voraussichtlich eine CAGR von 6,78 % erzielen werden.
- Nach Leistungsbereich entfiel auf die Klasse 60–300 kW im Jahr 2025 ein Anteil von 30,05 % der Nachfrage, während das Segment 5–20 MW bis 2031 mit einer CAGR von 7,05 % wächst.
- Nach Anwendung entfielen auf Industrie- und Gewerbeeinrichtungen 32,18 % der Ausgaben im Jahr 2025, wobei Rechenzentren mit einer CAGR von 8,62 % bis 2031 der am schnellsten wachsende Endverbrauchssektor sind.
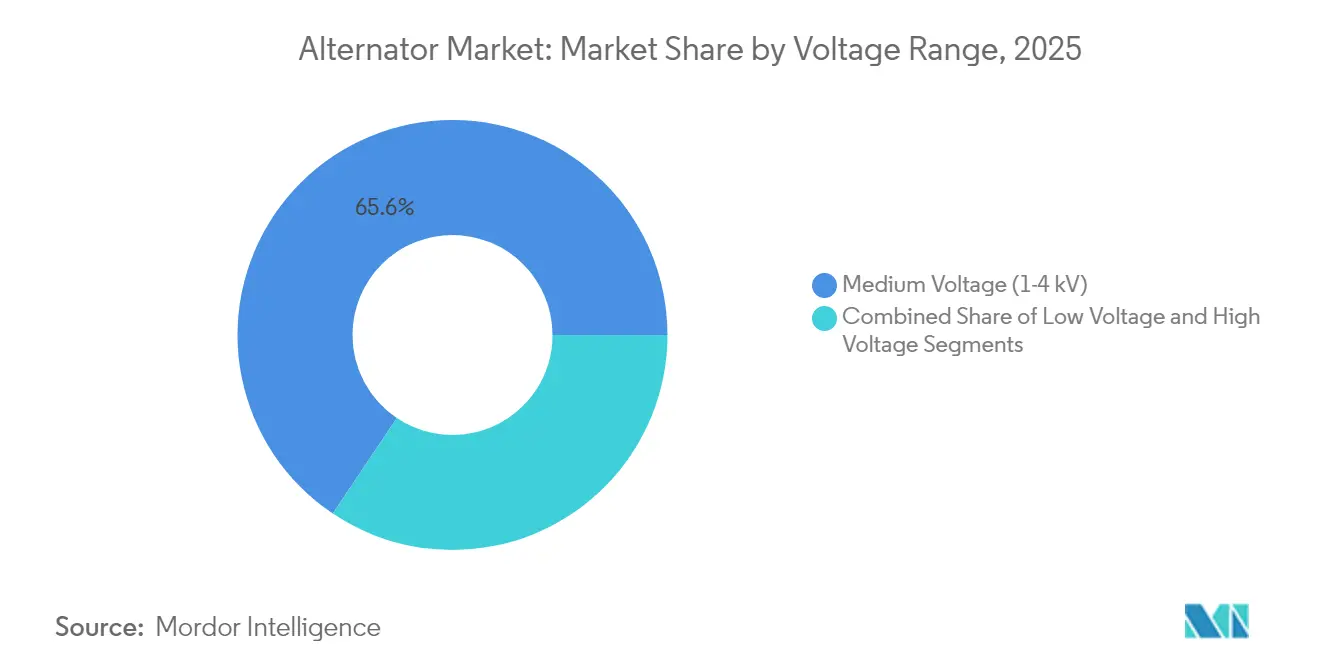
- Nach Spannung hielten Mittelspannungsmaschinen im Bereich 1–4 kV im Jahr 2025 einen Anteil von 65,60 %; Hochspannungsaggregate über 4,16 kV werden voraussichtlich mit einer CAGR von 6,42 % wachsen.
- Nach Phase entfielen auf Dreiphasenausführungen im Jahr 2025 51,88 % des Volumens, während Einphasenaggregate bis 2031 voraussichtlich mit einer CAGR von 5,86 % wachsen werden.
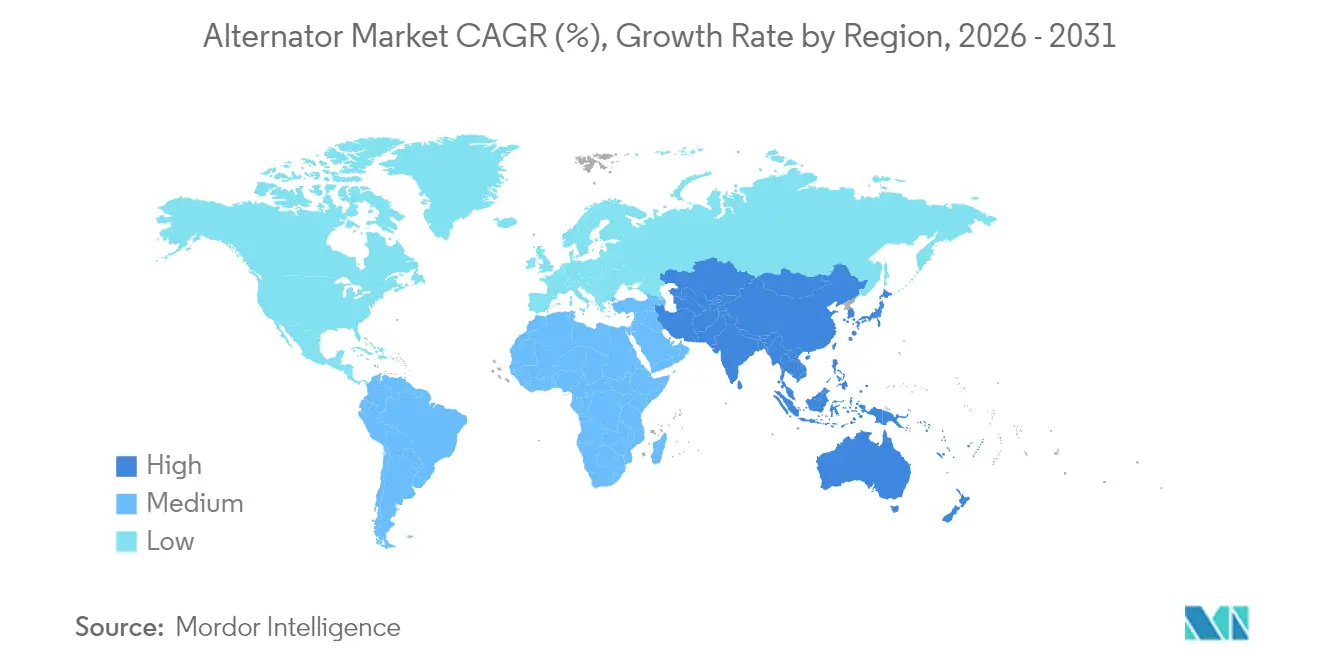
- Nach Geografie dominierte die Region Asien-Pazifik im Jahr 2025 mit 41,05 % des globalen Umsatzes und ist für eine CAGR von 6,48 % bis 2031 positioniert, da China und Indien ihre Ausgaben für die Netzverstärkung erhöhen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Investitionen in die Netzinfrastruktur in Schwellenmärkten | +1.2% | Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Motoren und Turbinen | +0.9% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Langfristig (≥4 Jahre) |
| Expansion des industriellen Automatisierungs- und Fertigungssektors | +1.0% | Asien-Pazifik, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage aus Rechenzentren nach zuverlässiger Notstromversorgung | +1.5% | Nordamerika, Europa, Kernmärkte Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Rasche Einführung von Hochspannungs-48-V-Architekturen in hybriden Offroad-Geräten | +0.4% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Integration von intelligenten Alternatoren mit IoT-basierten Plattformen für vorausschauende Wartung | +0.5% | Global, frühe Einführung in Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in die Netzinfrastruktur in Schwellenmärkten
Regierungen in Asien, Afrika und Lateinamerika haben gemeinsam mehr als 180 Milliarden USD für Übertragungs- und Verteilungsaufrüstungen im Jahr 2024 eingeplant, wobei die Asiatische Entwicklungsbank allein 35 Milliarden USD für grenzüberschreitende Verbindungen bereitgestellt hat, die die Integration erneuerbarer Energiequellen unterstützen. Diese Projekte nutzen Synchronmaschinen, um Trägheit bereitzustellen, da der Anteil von Solar- und Windenergie auf mehreren regionalen Netzen 30 % übersteigt. Das staatliche Stromnetz Chinas hat Ultrahochspannungskorridore eingesetzt, die jeweils auf Synchronkondensatoren mit 500–1.000 MVA mit bürstenlosen Erregersystemen angewiesen sind. Indien hat alternatorgerechte synthetische Trägheit für den Ersatz von Kohlekapazitäten vorgeschrieben und stärkt damit die Aussichten für Mittelspannungsaggregate bei provinziellen Verteilungsunternehmen. Industrieparks in Subsahara-Afrika haben im Jahr 2024 12 GW an Diesel- und Gasgeneratoren hinzugefügt, da schwache nationale Netze Inselnetze erfordern, die von Mehrere-Megawatt-Alternatoren verankert werden. Die weit verbreitete Einführung von Vibrations- und Wärmesensoren verlängert die Überholungszyklen von 15 auf 20 Jahre und verbessert damit die Lebenszyklusökonomie für neue Installationen.
Steigende Nachfrage aus Rechenzentren nach zuverlässiger Notstromversorgung
Die globale Rechenzentrums-Kapazität überstieg im Jahr 2024 12 GW, und Hyperscale-Betreiber installierten im Laufe des Jahres 1,2 GW an Notstromversorgung. Diesel- und Erdgas-Alternatoren mit einer Leistung von 2–4 MW pro Aggregat dominieren Tier-IV-Standorte, an denen eine Verfügbarkeit von 99,995 % Standard ist. Microsoft wechselte zu Gasgeneratoren mit selektiver katalytischer Reduktion, die Stickoxidemissionen um 85 % reduzieren, ohne die Betriebszeit zu beeinträchtigen.[2]Microsoft Corporation, "Umwelt-Nachhaltigkeitsbericht 2024," microsoft.com Edge-Einrichtungen in Sekundärstädten treiben die Nachfrage nach Maschinen mit Kapazitäten von 500 kW bis 1,5 MW an, da latenzempfindliche Arbeitslasten zunehmen. Das Uptime Institute berichtete, dass 68 % der Betreiber planen, bis 2030 auf Wasserstoff- oder Zweistoff-Alternatoren umzusteigen; eine begrenzte Kraftstoffinfrastruktur beschränkt die kurzfristige Einführung jedoch auf Pilotprojekte. Multi-Aggregat-N+1-Konfigurationen erhöhen den Stückabsatz pro Standort um bis zu 60 % und beschleunigen die Lieferrückstände der Anbieter.
Expansion des industriellen Automatisierungs- und Fertigungssektors
Die Fertigungsleistung im Asien-Pazifik-Raum wuchs im Jahr 2024 um 5,2 %, da Unternehmen automatisierungsreiche Produktionslinien installierten, die eine stabile Spannung für Robotik und speicherprogrammierbare Steuerungen erfordern.[3]Internationale Energieagentur, "Weltenergieinvestition 2024," iea.org Halbleiterfabriken in Vietnam und Indonesien bestellten Notstrom-Alternatoren mit einer Leistung von 250–750 kW, um sich gegen Netzeinbrüche von mehr als 10 Millisekunden abzusichern. Europa verlagerte im Jahr 2024 Produktion im Wert von 28 Milliarden EUR (31,6 Milliarden USD) zurück, und neue Industriecluster integrieren erneuerbare Mikronetze mit Notstrom-Alternatoren, um die Energieeffizienzrichtlinie der Europäischen Union einzuhalten. Nordamerikanische Werke sahen sich mit Wartezeiten für Netzanschlüsse von rund 48 Monaten konfrontiert, was zur weit verbreiteten Einführung von hinter dem Zähler installierten Erdgasmotoren führte, die mit 1–3 MW Alternatoren kombiniert wurden. Die Integration von Alternator-Telemetrie in Fertigungsleitsysteme optimiert den Kraftstoffverbrauch und verlängert Wartungsintervalle über 24.000 Betriebsstunden hinaus.
Wachsende Nachfrage nach Motoren und Turbinen
Die Lieferungen stationärer Motoren und Turbinen erreichten im Jahr 2024 420 GW, ein Anstieg von 6,8 % gegenüber dem Vorjahr, wobei Erdgas-Spitzenlastkraftwerke und Gas-und-Dampf-Kombikraftwerke den Großteil der Zuwächse ausmachten. General Electric verkaufte im Jahr 2024 im Nahen Osten 22 Gasturbinen der HA-Klasse, die jeweils mit wasserstofffähigen Alternatoren mit einer Leistung von bis zu 400 MW kombiniert wurden. Cummins verzeichnete einen Anstieg der Dieselgeneratoren-Bestellungen im Bereich 500 kW bis 2 MW für Rechenzentren und Krankenhäuser um 9 %. Siemens Energy verzeichnete ein zweistelliges Umsatzwachstum bei Dampfturbinen für europäische Kraft-Wärme-Kopplungsanlagen, die das Risiko volatiler Netzpreise verringern. Wasserstofffähige Turbinen zwingen Alternatorhersteller dazu, Stator-Isoliersysteme neu zu gestalten, um harmonischen Verzerrungen standzuhalten, die durch Kraftstoffe mit variabler Zusammensetzung entstehen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatile Wirtschaft | -0.3% | Global, besonders ausgeprägt in Schwellenmärkten mit Währungsinstabilität | Kurzfristig (≤2 Jahre) |
| Schwankende Preise für Kupfer und Seltene-Erden-Materialien | -0.8% | Das globale Angebot konzentriert sich auf Chile, Peru und China | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative Energielösungen wie Batteriespeicher | -0.6% | Nordamerika, Europa und entwickelte Asien-Pazifik-Märkte | Langfristig (≥4 Jahre) |
| Verbreitung bürstenloser Permanentmagnetgeneratoren, die den Ersatzteilumsatz verringern | -0.4% | Global, schnellere Einführung in Europa und Nordamerika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Preise für Kupfer und Seltene-Erden-Materialien
Kupfer kostete im Jahr 2024 durchschnittlich 9.200 USD pro Tonne und schwankte innerhalb einer Bandbreite von 1.700 USD, da Versorgungsunterbrechungen in Chile und Peru die Lagerbestände an der London Metal Exchange verknappten. Alternatorwicklungen verbrauchen 180–220 kg Kupfer pro MW, was die Margen für Fertigwaren besonders empfindlich gegenüber Spotpreisen macht. Die Kosten für Neodym-Eisen-Bor-Magnete stiegen um 22 %, nachdem China Exportquoten für Seltene Erden eingeführt hatte, was die Wirtschaftlichkeit von Permanentmagnetgeneratoren erschwert. ABB gab bekannt, dass die Rohstoffinflation die Betriebsmargen in seinem Elektrifizierungssegment um 120 Basispunkte geschmälert hat.[4]ABB Ltd., "Protokoll des Ergebnisgesprächs Q3 2024," abb.com Kleinere Lieferanten ohne Absicherungsprogramme absorbieren einen Margenrückgang von 3–5 Prozentpunkten, wenn Kupfer über 10.000 USD pro Tonne gehandelt wird. Die Substitution durch Aluminiumwicklungen erhöht die Widerstandsverluste und die Kühllasten, sodass eine weitreichende Materialsubstitution begrenzt bleibt.
Wettbewerb durch alternative Energielösungen wie Batteriespeicher
Lithium-Ionen-Batteriespeichersysteme fügten im Jahr 2024 weltweit 42 GWh an Kapazität hinzu, wobei viele Projekte Gasturbinen-Spitzenlastkraftwerke in Kalifornien und Texas verdrängten. Teslas Megapack fiel bei Vier-Stunden-Betrieb unter einen Stromgestehungskostenpreis von 150 USD pro MWh und unterbot damit Dieselgeneratoren dort, wo die Stromtarife 0,18 USD pro kWh übersteigen. Allerdings degradieren Lithium-Ionen-Zellen bei Umgebungstemperaturen über 40 °C um 40 % schneller, was die Einführung im Nahen Osten und in Subsahara-Afrika einschränkt, wo Alternatoren die einzige kosteneffektive Lösung für mehrtägige Notstromversorgung bleiben. Rechenzentren in den nordischen Ländern betreiben nun hybride Systeme, die auf Batterien für Lastübergaben unter einer Sekunde und auf Generatoren für anhaltende Laufzeiten setzen, wodurch der Dieselverbrauch um 60 % gesenkt wird, während eine Verfügbarkeit von 99,99 % aufrechterhalten wird. Aktualisierungen der IEC-62933-Sicherheitsprotokolle im Jahr 2024 erhöhten die Investitionskosten für Batteriespeichersysteme um bis zu 12 % und verringerten damit die Kostenlücke zur Synchrongenerierung geringfügig. Insgesamt begrenzen diese Faktoren den negativen Nettoeffekt des Hemmnisses auf die CAGR des Alternator-Marktes auf 0,6 %.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gasturbinen gewinnen trotz Diesel-Dominanz an BodenDieselmotoren hatten im Jahr 2025 mit 44,72 % den größten Anteil am Umsatz des Alternator-Marktes und profitierten von der Allgegenwärtigkeit der Kraftstofflogistik und ihrer schnellen Kaltstartfähigkeit. Gasturbinen-Modelle werden bis 2031 voraussichtlich eine CAGR von 6,78 % erzielen und damit alle anderen Produktklassen übertreffen, da Versorgungsunternehmen auf Gas-und-Dampf-Kombikraftwerke setzen, die Effizienzwerte von 60 % erreichen. Der Alternator-Marktanteil für Dampfturbinensätze bleibt eine Nische, die an Biomasse- und Geothermieprojekte gebunden ist, die lokale Ziele für erneuerbare Energien erfüllen. Gasmotoren, insbesondere biogasbetriebene Aggregate unter 5 MW, erschließen sich Raum in dezentralen Erzeugungssystemen, wo modulare Blöcke sowohl den Platzbedarf als auch die Genehmigungskomplexität reduzieren. Die Mitverbrennung von Wasserstoff beschleunigt die Alternatorforschung und zwingt OEMs, Isolierung und Kühlung zu verbessern, um höheren Spannungsbelastungen standzuhalten.
Der Schwung im Gasturbinensegment spiegelt auch Kapazitätsauktionen in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Ägypten wider, bei denen im Jahr 2024 3,6 GW neue Turbinen vergeben wurden, jeweils gebündelt mit langfristigen Serviceverträgen für den Alternatorbestand. Gerätehersteller standardisieren bürstenlose Erregerpakete, um Wartungsintervalle zu minimieren und damit direkt auf Rechenzentrumskunden zu reagieren, die Betriebszeit gegenüber Erstkostrabatten priorisieren. Auf der Dieselseite drängen Emissionsvorschriften wie die US-EPA-Tier-4-Norm Käufer zu saubereren Kraftstoffmischungen und Kits zur selektiven katalytischen Reduktion, was die Komplexität erhöht, aber die installierte Dieselbasis noch nicht verkleinert. Über alle Produktkategorien hinweg verlagert sich die Alternatorbranche weiterhin hin zu digitalen Zwillingen, die Wicklungs-Hotspots bei transienten Netzereignissen simulieren und es Betreibern ermöglichen, innerhalb thermischer Grenzwerte zu bleiben.


Nach Leistungsbereich:
Mehrere-Megawatt-Blöcke bedienen die Redundanz von RechenzentrenDas Segment 60–300 kW beanspruchte im Jahr 2025 30,05 % der Lieferungen und versorgte Gewerbegebäude, kleine Fabriken und abgelegene Telekommunikationsstandorte. Am anderen Ende des Spektrums wachsen 5–20-MW-Maschinen mit der schnellsten Rate von 7,05 % jährlich, da Hyperscale-Rechenzentren modulare 2–3-MW-Generatoren in N+1- oder 2N-Konfigurationen standardisieren. Das Wachstum der Alternator-Marktgröße in diesem Segment wird zusätzlich durch Utility-Solar-plus-Speicher-Projekte gestützt, die Synchronkondensatoren für die Schwarzstartfähigkeit benötigen. Im Bereich 1–5 MW bevorzugen Krankenhäuser und kommunale Wasseraufbereitungsanlagen mehrere parallel betriebene Aggregate für Fehlertoleranz, eine Strategie, die auch eine reibungslose Wartungsplanung erleichtert.
Aggregate über 20 MW dienen Spitzenlastkraftwerken, wo schnelle Hochlaufraten gegen erneuerbare Variabilität absichern; Gasturbinen-Alternatoren dominieren diese Nische jedoch dank günstiger Wärmeverbrauchsökonomie. Geräte unter 60 kW bleiben in der Wohngebäude-Notstromversorgung und kleinen Unternehmensstandorten lebensfähig, beginnen aber gegenüber Lithium-Ionen-Lösungen mit Vier-Stunden-Batterien an Boden zu verlieren. Lieferanten integrieren fortschrittliche AVR-Algorithmen (automatische Spannungsregler) über alle Leistungsbereiche hinweg, um die harmonischen Grenzwerte gemäß IEEE 519 einzuhalten und sich für Energieeffizienzanreize in Europa und Nordamerika zu qualifizieren.
Nach Anwendung:
Rechenzentren treiben die nächste Welle von Installationen anIndustrie- und Gewerbeeinrichtungen machten im Jahr 2025 32,18 % des Umsatzes des Alternator-Marktes aus und stützten sich auf Synchronmaschinen für Spitzenlastreduzierung und Notstandby-Betrieb. Unterdessen werden Rechenzentren bis 2031 voraussichtlich mit einer CAGR von 8,62 % wachsen, da Inferenz durch künstliche Intelligenz und Edge-Computing die Leistungsdichten über 20 kW pro Rack treiben. Die Alternator-Marktgröße für die Notstromversorgung von Rechenzentren steigt, da Betreiber emissionsarme Erdgas-Generatoren einsetzen, um strengere ESG-Kennzahlen zu erfüllen. Grundlastanwendungen im netzfernen Bergbau und in der Ölförderung treiben weiterhin eine stetige Nachfrage nach 1–3-MW-Dieselaggregaten, die über 8.000 Stunden pro Jahr betrieben werden.
Die Wohngebäude-Notstromversorgung bildet einen kleineren Teil des Alternator-Marktes, ist aber in hurrikangefährdeten US-Golfküstenstaaten widerstandsfähig, wo Netzausfälle Tage statt Stunden dauern. Öl- und Gasinfrastruktur, einschließlich Offshore-Plattformen und Pipeline-Verdichterstationen, betreibt Maschinen bei Lastpegeln von 50 % bis 100 % unter starken Temperaturgradienten, was die Einführung bürstenloser Permanentmagnetausführungen fördert, die die Wartungsausfallzeiten um die Hälfte reduzieren. Über alle Anwendungsfälle hinweg integrieren Anbieter Modbus- und Ethernet-Gateways, die es ermöglichen, Anlagenzustandsdaten direkt in ERP-Dashboards für eine einheitliche Überwachung einzuspeisen.
Nach Spannungsbereich:
Hochspannungseinführung beschleunigt sich bei Projekten im VersorgungsmaßstabMittelspannungs-Alternatoren mit einer Nennspannung von 1–4 kV hielten im Jahr 2025 einen Anteil von 65,60 % aufgrund der Kompatibilität mit vorhandenen Schaltanlagen in kommunalen Netzen. Hochspannungsmaschinen über 4,16 kV sind für eine CAGR von 6,42 % vorgesehen, gestützt durch Offshore-Windparks und 11–15-kV-Rechenzentrums-Architekturen, die die Anzahl der Transformatoren reduzieren und I²R-Verluste senken. Die Marktanteilsgewinne des Alternator-Marktes in diesem Segment resultieren auch aus entspannten Platzbeschränkungen an Greenfield-Standorten, die größere Statorrahmen aufnehmen können. Niederspannungsaggregate (<1 kV) bleiben in Fabriken für schnelllebige Konsumgüter und Baumaschinen dominant, wo ein schneller Feldaustausch Vorrang vor Effizienz hat.
Die jüngste Überarbeitung von IEC 60034 verschärfte die Isolierungskoordination, erhöhte die Herstellungskosten um bis zu 6 %, senkte jedoch Teilentladungsausfälle. ABBs 15-kV-Serie für 10-MW-Windturbinen verkürzt den elektrischen Weg zur Mittelspannungsschaltanlage und verbessert die Gesamtsystemeffizienz um fast 2 Prozentpunkte. Versorgungsunternehmen fordern in Ausschreibungen zunehmend Alternatoren, die sowohl die harmonischen Grenzwerte gemäß IEEE 519 als auch die Effizienzanforderungen gemäß NEMA MG 1 erfüllen, was eine Produktkonvergenz über globale Standards hinweg vorantreibt.
Nach Phase:
Dreiphasenaggregate bleiben das industrielle ArbeitspferdDreiphasenmaschinen machten 51,88 % der Lieferungen im Jahr 2025 aus, da gleichmäßig verteilte Lasten über die Phasen die Neutralleiterströme in großen Motorinstallationen reduzieren. Einphasengeräte wachsen jährlich um 5,86 %, angetrieben durch den Verkauf von Wohngebäude-Notstromaggregaten und kleinen Gewerbebetrieben mit Zweiphasenverteilung. Generacs Wohngebäudesortiment verzeichnete 2024 ein zweistelliges Wachstum, bedingt durch längere Stromausfälle infolge klimabedingter Wetterereignisse in den Vereinigten Staaten.
Im Bereich Offroad-Geräte nutzen 48-V-Mildhybrid-Systeme kompakte Einphasen-Kfz-Alternatoren, um Bremsenergie bei Baggern und Radladern zurückzugewinnen. Valeo lieferte 2024 420.000 solcher 48-V-Riemen-Starter-Generatoren aus, was eine neue angrenzende Wachstumsnische für die Alternatorbranche unterstreicht. Dreiphasengeräte dominieren weiterhin unternehmenskritische Standorte wie Rechenzentren, Raffinerien und Pharmabetriebe, wo ungleichmäßige Lasten Schutzrelaisauslösungen verursachen könnten.
Geografische Analyse
APAC-Alternatormarkt
Asien-Pazifik trug 2025 41,05 % zum weltweiten Alternatorumsatz bei und soll bis 2031 mit einer CAGR von 6,48 % wachsen, angetrieben durch Chinas Investitionen von 52 Milliarden USD in Ultrahochspannungskorridore und Indiens Ausschreibungen für 50 GW Solar-plus-Speicher, die synchrone Reservekapazität vorschreiben. Südostasiatische Länder wie Vietnam und Indonesien fügten 2024 8 GW thermische Erzeugungskapazität hinzu, um Industriezonen zu verankern, während Japan und Südkorea auf Flüssigerdgas-Kombikraftwerke setzten, die schnell regelbare Alternatoren zur Frequenzregelung integrieren.
Nordamerika-Alternatormarkt
Nordamerika entfiel 2025 auf rund 27,95 % des Marktwerts, gestützt durch 12 GW neu in Betrieb genommene gasbefeuerte Kapazitäten in Texas, Kalifornien und dem Südosten der USA. Kanadas Investition von 2,8 Milliarden CAD (2,1 Milliarden USD) in Kraft-Wärme-Kopplung hielt die Nachfrage nach Dampfturbinen-Alternatoren aufrecht, während Mexiko 1,2 GW Reserveaggregate in Grenzindustrieparks installierte, um den Nearshoring-Trend zu unterstützen.
EMEA- und Südamerika-Alternatormarkt
Europa verzeichnete ein moderates Wachstum, da die Stilllegung von Kohlekraftwerken den Europäischen Verbund der Übertragungsnetzbetreiber für Elektrizität dazu veranlasste, synchrone Massenträgheit von jeder neuen Erzeugungsanlage über 10 MW zu fordern. Südamerika, der Nahe Osten und Afrika bilden zusammen ein wachsendes Chancenpotenzial: Brasilien genehmigte 2024 4,5 GW dezentrale Erzeugung, Saudi-Arabien stellte im Rahmen von Vision 2030 18 Milliarden USD für Gasturbinenprojekte bereit, und Nigeria sowie Südafrika installierten 2,8 GW Diesel- und Gasaggregate zur Stabilisierung von Telekommunikationstürmen und Bergbaustandorten.

Regulatorisches Umfeld
Die weltweite Nachfrage nach Generatoren wird durch eine Mischung aus Produktnormen, Emissionsvorschriften für motorbetriebene Stromaggregate und Handelspolitik geprägt, die generatorhaltige Automobil-Lieferketten betrifft. Im Juli 2026 veröffentlichte SAE J3226_202607, das die Spannungsregelungsgrenzen für Kfz-Generatoren aktualisiert, was die Notwendigkeit für OEMs und Zulieferer verstärkt, die Ausgangskennwerte gegenüber sich weiterentwickelnden Fahrzeugelektrikarchitekturen zu validieren.
In China trat der Standard JB/T 15000-2025 des Ministeriums für Industrie und Informationstechnologie für Dieselmotor-Generatoren im Oktober 2025 in Kraft und schuf damit einen formalen Compliance-Prüfpunkt für in industriellen und Notstromanwendungen eingesetzte inländische und importierte Ausrüstung. Auf der Handelsseite behielten die Vereinigten Staaten die Verwaltung nach Section 232 für erfasste Automobilteile bei, und das Handelsministerium öffnete vom 1. bis 14. April 2026 ein Aufnahmefenster, was die Tarifrisiko-Variabilität für generatorbezogene Komponenten und Baugruppen erhöhte, die durch nordamerikanische Lieferketten bewegt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Generatoren beginnt mit vorgelagerten Metallen und magnetischen Materialien, einschließlich Kupfer für Wicklungen und Stahl für Blechpakete, sowie Seltenerdrohstoffen dort, wo Permanentmagnet-Konstruktionen verwendet werden. Sie führt dann durch die Komponentenfertigung für Rotoren, Statoren, Lager, Regler/AVR und Leistungselektronik, gefolgt von Montage und Prüfung, einschließlich Isolations- und Teilentladungsprüfungen für Maschinen mit höherer Spannung. Nachgelagert vertreiben OEM-Kanäle Generatoren über Hersteller von Stromaggregaten, Motoren, Turbinen und Fahrzeugen, während Service, Remanufacturing und Ersatzteile (Lager, Gleichrichter, Regler, Erregerkomponenten) einen parallelen Zubehörmarkt-Kreislauf schaffen.
Jüngste Ereignisse in der Lieferkette deuten auf eine Anfälligkeit bei vorgelagerten magnetbezogenen Vorprodukten hin: Im April 2025 wurden neue Exportlizenzanforderungen in China mit einem starken monatlichen Rückgang der Magnetexporte in Verbindung gebracht, und bis Juni 2025 berichtete die Branche über Produktionsunterbrechungen in Automobil-Lieferketten, einschließlich Stillständen in OEM-Werken und Warnungen europäischer Automobilzulieferer. Diese Einschränkungen führen zu einer tiefergehenden Prüfung der Beschaffung, zum Aufbau von Lagerbeständen für kritische Unterkomponenten und zu größerer konstruktiver Aufmerksamkeit für Materialwahl und Beschaffungsoptionen, insbesondere bei Permanentmagnet-Architekturen, wo die Verfügbarkeit von Seltenerdmetallen zu einem Engpass werden kann.
Wettbewerbslandschaft
Der Alternator-Markt ist mäßig fragmentiert, wobei die fünf größten Lieferanten ABB, Siemens, Cummins, Caterpillar und General Electric im Jahr 2024 einen bedeutenden Anteil hielten. OEMs integrieren Edge-Analytik sowie Sensoren für Vibration, Temperatur und Teilentladung direkt in Alternatorgehäuse, die Cloud-Dashboards speisen, die Lagerschäden vier bis sechs Wochen vor dem Ausfall vorhersagen und die Ausfallzeiten in Pilotprogrammen um mehr als 20 % reduzieren.
Chinesische Anbieter wie Broad-Ocean Motor und WEG Indústria eroberten 18 % des Asien-Pazifik-Volumens, indem sie 25–35 % unter westlichen Anbietern lagen und dabei die IEC-60034-Effizienzkriterien erfüllten. Bürstenlose Permanentmagnet-Technologie erodiert den Umsatz mit gewickelten Rotorersatzteilen, da Caterpillar berichtete, dass Permanentmagnet-Alternatoren im Jahr 2024 22 % seiner Generatorlieferungen ausmachten, gegenüber 14 % zwei Jahre zuvor.
Weißflächenwachstum setzt sich in Offroad-Geräten fort, wo 48-V-Alternatoren mit einer Leistung von 3–10 kW regeneratives Bremsen für Bagger und Traktoren ermöglichen, ohne vorhandene Motorsteuergeräte zu überlasten. Lieferanten umwerben auch Marine- und Schienentraktion-Kunden, die hochzuverlässige bürstenlose Ausführungen mit Serviceintervallen von 8.000 Stunden suchen. Eine anhaltende Konsolidierung wird in mittleren Segmenten erwartet, da die Rohstoffvolatilität suboptimale Produzenten ohne Rohstoffabsicherungsabteilungen unter Druck setzt.
Marktführer der Alternatorbranche
-
ABB Ltd.
-
Siemens AG
-
Cummins Inc.
-
Leroy Somer (Nidec Motor Corporation)
-
Mecc Alte Spa
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Alternatormarkt
- ABB Ltd.
- Leroy-Somer (Nidec Motor Corporation)
- Cummins Inc.
- Siemens AG
- Mecc Alte SpA
- Marathon Electric (Regal Rexnord Corporation)
- General Electric Power Conversion
- Generac Power Systems Inc.
- WEG Indústria e Comércio S.A.
- Jeumont Electric
- Indar (Ingeteam Corporación S.A.)
- Denyo Co. Ltd.
- T D Power Systems Limited
- Kohler Co.
- DENSO Corporation
- Valeo S.A.
- Robert Bosch GmbH
- Caterpillar Inc.
- Broad-Ocean Motor Co. Ltd.
- Brush Electrical Machines Ltd.
- Rolls-Royce Power Systems AG
- Controlled Power Technologies (SEG Automotive Germany GmbH)
- Meidensha Corporation
- Fuji Electric Co. Ltd.
- Andritz AG

Marktchancen und Zukunftsaussichten
Lokalisierte Fertigung und Versorgungssicherheit bleiben ein deutlicher Weißraum für Generatoren und angrenzende Komponenten in Regionen, die der heimischen Fahrzeug- und Ausrüstungsproduktion Priorität einräumen. Im Mai 2026 startete NPK Avtopribor Iskra die Serienproduktion von Kfz-Generatoren für LADA-Modelle in Toljatti, Russland, mit einer angegebenen Kapazität von bis zu 700.000 Einheiten pro Jahr, was zeigt, wie Lokalisierungsstrategien in neue Zulieferstandorte und Volumensteigerungen umschlagen können, wo Importsubstitution und Versorgungssicherheit betont werden.
Der Zubehörmarkt bietet auch eine praktische Expansionsmöglichkeit im Zusammenhang mit der Alterung von Flotten und der Nachfrage nach OE-äquivalentem Ersatz, insbesondere in Europa, wo die Breite der Abdeckung und die Tiefe der Querverweise die Marktanteilsgewinnung vorantreiben. Im Februar 2026 erweiterte DENSO sein Generator-Zubehörsortiment um 51 neue Teilenummern, die mit 340 OE-Teilenummern verknüpft sind und rund 3.300 Fahrzeuganwendungen abdecken, was zeigt, wie Katalogerweiterung und Anwendungsabdeckung zusätzliche Umsatzquellen für Zulieferer erschließen können, auch wenn einige Notstromsegmente Batterien für kürzere Überbrückungszeiten prüfen.
Recent Industry Developments in Alternatormarkt
- Juni 2026: Cummins Power Generation erweiterte sein Hochleistungsangebot Centum rund um die Plattform QSK78 für 50-Hz-Märkte und zielte damit auf Hochleistungsanwendungen ab, bei denen Zuverlässigkeit und standardisierte Integration im Vordergrund stehen. Der Schritt stärkt die Positionierung von Cummins bei unternehmenskritischen Installationen, bei denen große Motor-Generator-Pakete als wiederholbare Bausteine spezifiziert werden.
- Juni 2025: Cummins kündigte einen neuen 17-Liter-Motor für die Stromerzeugung an, der auf eine höhere Leistungsdichte bei kompakter Bauweise ausgerichtet ist. Diese Produktrichtung unterstützt engere Platzbeschränkungen an gewerblichen und industriellen Standorten und erhöht den Wettbewerbsdruck auf Anbieter von Kompaktaggregaten, die sich über kW pro Quadratmeter und Servicefreundlichkeit differenzieren.
- März 2024: Mecc Alte schloss die Übernahme des Reglergeschäfts von SICES ab und ergänzte damit sein Generatorenportfolio um Reglerfähigkeiten. Dies erweiterte die Fähigkeit des Unternehmens, integriertere Subsysteme für Stromaggregate zu liefern, bei denen Steuerungen, Überwachung und Stromqualitätsfunktionen gemeinsam beschafft werden.


Alternatormarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie wird der Alternatormarkt anhand der Umsätze gemessen, die aus dem Verkauf von Alternatoreinheiten für Stromerzeugungsanlagen und verwandte stationäre Anwendungen erzielt werden, erfasst auf Herstellerebene und dem Ort der endgültigen Nutzung der Geräte zugeordnet.
Ausschlüsse aus dem Umfang: Neu gewickelte oder aufgearbeitete Einheiten, die als Dienstleistungen verkauft werden, reine Ersatzteile, die ohne einen vollständigen Alternator verkauft werden, sowie konzerninterne Verrechnungspreise werden ausgeschlossen, sofern sie nicht zuverlässig abgegrenzt werden können.
Segmentierungsübersicht
-
Nach Produkttyp
- Gasmotor
- Dieselmotor
- Gasturbine
- Dampfturbine
-
Nach Leistungsbereich
- 1 kW–60 kW
- 60 kW–300 kW
- 300 kW–1 MW
- 1 MW–5 MW
- 5 MW–20 MW
- 20 MW–40 MW
-
Nach Anwendung
- Öl und Gas
- Grundlastversorgung
- Rechenzentren
- Wohngebäude
- Industrie und Gewerbe
- Sonstige Anwendungen
-
Nach Spannungsbereich
- Niederspannung (≤1 kV)
- Mittelspannung (1,001–4,160 kV)
- Hochspannung (>4,160 kV)
-
Nach Phase
- Einphasige Alternatoren
- Dreiphasige Alternatoren
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger Asien-Pazifik-Raum
-
Naher Osten und Afrika
-
Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Nigeria
- Übriges Afrika
-
Naher Osten
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit öffentlichen Datenreihen, die uns helfen, den Nachfragepool zu gestalten und angebotsseitige Grenzen zu überprüfen. Wir beziehen uns auf Quellen wie die U.S. Energy Information Administration (Stromerzeugung und Brennstoffmix), Datensätze der Internationalen Energieagentur (Stromkapazität und Zubau), Weltbankindikatoren (Proxys für die Industrieproduktion), UN-Comtrade-Handelsstatistiken (Ströme bei Generatoren und elektrischen Maschinen) sowie Statistikportale großer regionaler Regierungen (Veröffentlichungen zu Energie, Fertigung und Infrastruktur).
Um diese Signale in wertbestimmende Faktoren für Alternatoren zu übersetzen, prüfen wir außerdem Jahresberichte von Unternehmen, Investorenpräsentationen, Produktkataloge und Pressemitteilungen, die Generatorensätze, Leistungsbereiche und Preisentwicklungen behandeln. Bei Bedarf werden unsere internen kostenpflichtigen Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzkennzahlen, Patentdatenbanken sowie Import-/Exportdaten auf Lieferebene genutzt, um Richtungstrends zu validieren und Lücken zwischen den Ländern zu schließen. Dies sind lediglich illustrative Beispiele; für die Datenerhebung, Gegenprüfung und Klärung wurden auch viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das zu überprüfen, was der Desk-Research nicht klar zeigen kann, wie etwa durchschnittliche Verkaufspreisbereiche nach kW-Klasse, die Aufteilung zwischen Ersatz- und Neubaunachfrage sowie den typischen Alternatoranteil pro Generatorensatz je nach Anwendung. Wir sprechen mit Herstellern, Komponentenlieferanten, Distributoren, EPC- und Wartungsteilnehmern sowie großen Endnutzern und decken dabei APAC, EMEA und Amerika ab, sodass regionale Unterschiede bei der Netzzuverlässigkeit, dem Aufbau von Rechenzentren und der industriellen Nutzung im endgültigen Modell berücksichtigt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 16 % | APAC: 48 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 25 % | EMEA: 29 % |
| Kleinere Akteure: 22 % | Manager: 59 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem installierte und hinzugefügte Stromkapazitäten, Einsatzmuster von Generatorensätzen sowie Handels- und Produktionssignale in die Alternatornachfrage umgerechnet und anschließend mithilfe realistischer Preisbänder in Werte umgewandelt werden. Das Modell wird dann mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichproben von Lieferanten-Rollups, Distributionskanal-Checks und einem Durchschnittsverkaufspreis multipliziert mit Stückzahlen für einige besonders aktive Länder, was hilft, die Gesamtwerte anzupassen, wenn eine Zeitreihe abweichend erscheint.
Zu den wichtigsten Eingangsgrößen, die die Zahlen beeinflussen, gehören der Leistungsausgangsmix (1–60 kW bis zu höheren MW-Klassen), die Anwendungsaufteilung (Öl und Gas, Grundlastversorgung, Rechenzentren, Wohngebäude sowie Industrie und Gewerbe), Phasen- und Spannungspräferenzen sowie regionale Unterschiede bei Infrastrukturausgaben und Notstromversorgungsbedarf. Für die Prognose stützen wir uns hauptsächlich auf Szenarioanalysen, die an Stromkapazitätszubau, den Aufbau von Rechenzentren und Ausblicke auf die Industrieaktivität geknüpft sind, und passen das Tempo dann an das an, was die Primärbefragten hinsichtlich Preisgestaltung und Lieferzeiten erwarten. Ist die Bottom-up-Transparenz in einem Land schwächer, werden Annahmen aus ähnlichen Märkten abgeleitet, unter Verwendung von Importabhängigkeit, Proxys für den installierten Bestand und konservativen Durchschnittsverkaufspreisbereichen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Abgleich der Marktgesamtwerte mit unabhängigen Signalen, wie der regionalen Entwicklung der Generatorensatz-Lieferungen, der Ausschreibungsaktivität bei Großprojekten und Trends bei Handelsbewegungen, gefolgt von einer Prüfung, ob die impliziten Preise innerhalb realistischer Bandbreiten bleiben. Große Abweichungen lösen einen zweiten Durchlauf der Eingangsreihen aus, gefolgt von einer erneuten Kontaktaufnahme mit ausgewählten Interviewpartnern, wenn eine Änderung durch einen unklaren Faktor wie plötzliche Preisverschiebungen oder einen Nachfrageschub in einer Anwendung verursacht wird.
Vor der Freigabe durchläuft das Modell schrittweise Analystenprüfungen, bei denen Länder- und Segmentgesamtwerte mit der globalen Sicht abgeglichen werden, sodass Arithmetik und Logik konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie bedeutende regulatorische Änderungen, Versorgungsunterbrechungen oder sprunghafte Veränderungen beim Kapazitätszubau. Unmittelbar vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Alternatormarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, dass für Alternatoren unterschiedliche veröffentlichte Marktgrößen zu finden sind, selbst wenn der Themenname identisch erscheint. Die meisten Unterschiede entstehen dadurch, was als Alternatorverkauf gezählt wird, wie Alternatoren im Kfz-Bereich behandelt werden, welche Anwendungen einbezogen werden und welches Jahr als Ankerpunkt für die Währungsumrechnung verwendet wird.
Darüber hinaus berichten einige Quellen über ein breiteres Universum elektrischer Alternatoren über alle Endanwendungen hinweg, während andere näher an der durch Generatorensätze getriebenen Nachfrage bleiben und dann Prognosen auf Basis unterschiedlicher Preisannahmen erstellen. Wenn eine Studie einen längeren Prognosezeitraum verwendet, kann der Wachstumspfad ebenfalls größer erscheinen, da ein stärkerer Expansionszeitraum einbezogen wird, und einige Schätzungen werden zu unterschiedlichen Zeitpunkten aktualisiert, sodass sie unterschiedliche Eingabemonate für Handels- und Kapazitätsdatensätze widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,46 Milliarden USD (2026) | |
| Handelsverlag A | 21,80 Milliarden USD (2024) | Verwendet einen breiteren Endanwendungsumfang, der explizit Automobil und Bauwesen einschließt, und verankert die Reihe im Jahr 2024 mit einem Horizont bis 2030, was das Niveau verschiebt, wenn man es mit einer Basis von 2026 und einer anderen Anwendungsgewichtung vergleicht. |
| Branchenplattform B | 22,37 Milliarden USD (2024) | Beginnt mit einer Basis von 2024 und erstreckt sich bis 2035; die regionale Darstellung impliziert unterschiedliche Dominanz- und Wachstumsannahmen nach Region, was den Gesamtwert anheben kann, wenn Ersatznachfrage und Preissteigerungen aggressiver angesetzt werden. |
Die Streuung in der Tabelle ergibt sich größtenteils aus Umfangs- und Zeitpunktentscheidungen und nicht aus einfachen rechnerischen Unterschieden. Indem der Wertaufbau an den Leistungsausgangsmix, die stationäre Anwendungsnachfrage und das Ankerjahr 2026 geknüpft wird, bleibt der Alternatorgesamtwert konsistent mit dem von Mordor Intelligence verwendeten Berichtsumfang.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Alternator-Markt im Jahr 2026 und wie schnell wächst er?
Die Größe des Alternator-Marktes erreichte im Jahr 2026 19,46 Milliarden USD und soll bis 2031 bei einer CAGR von 5,22 % auf 25,09 Milliarden USD steigen.
Welche Alternator-Produktkategorie wächst bis 2031 am schnellsten?
Gasturbinen-Alternatoren führen das Wachstum mit einer prognostizierten CAGR von 6,78 % an, da Versorgungsunternehmen auf Gas-und-Dampf-Kombikraftwerke und wasserstofffähige Anlagen umsteigen.
Warum steigern Rechenzentren die Nachfrage nach Alternatoren?
Hyperscale- und Edge-Rechenzentren benötigen Tier-IV-Notstromversorgung, was eine CAGR von 8,62 % bei Alternatorlieferungen antreibt, um eine Verfügbarkeit von 99,995 % aufrechtzuerhalten.
Welche geografische Region bietet die höchste Wachstumschance?
Asien-Pazifik hat den größten Umsatzanteil und ist für die schnellste regionale CAGR von 6,48 % bis 2031 aufgrund von Netzaufrüstungen und Fertigungsexpansion vorgesehen.
Wie wirken sich steigende Kupferpreise auf Alternatorlieferanten aus?
Die Kupferpreisvolatilität schmälerte die OEM-Margen im Jahr 2024 um bis zu 120 Basispunkte und veranlasste einige Anbieter, auf Aluminiumwicklungen und aggressivere Absicherungsstrategien umzusteigen.
Sind Batterien ein glaubwürdiger langfristiger Ersatz für Alternatoren?
Batterien sind für Vier-Stunden-Backup kostenkonkurrenzfähig, doch Alternatoren behalten einen Vorteil bei mehrtägigen Laufzeiten, hohen Umgebungstemperaturen und Wasserstoffkraftstoffflexibilität.
Seite zuletzt aktualisiert am:



