
Marktgröße und Marktanteil für elektrische Prüfgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
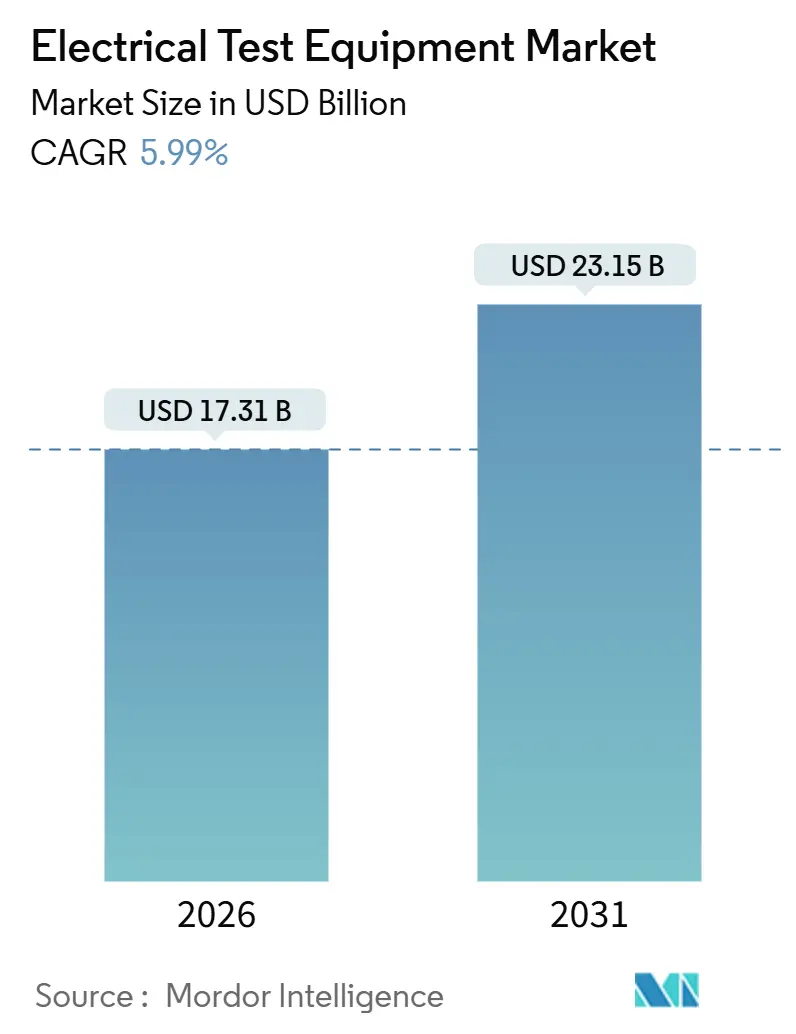
| Marktgröße (2026) | 17.31 Milliarden US-Dollar |
| Marktgröße (2031) | 23.15 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.99 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
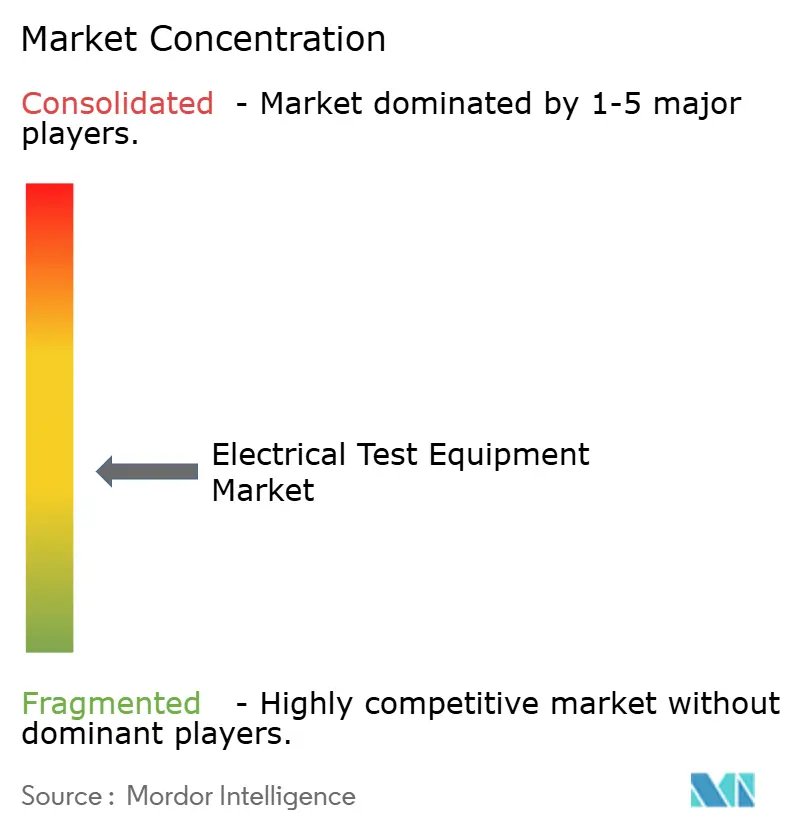
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für elektrische Prüfgeräte durch Mordor Intelligence
Die Marktgröße für elektrische Prüfgeräte betrug im Jahr 2026 USD 17,31 Milliarden und wird bis 2031 voraussichtlich USD 23,15 Milliarden erreichen, was einer CAGR von 5,99 % entspricht. Im gesamten Markt für elektrische Prüfgeräte bleiben tragbare Messgeräte, regenerative Lasten und vernetzte Analysatoren die Wachstumsmotoren, da Versorgungsunternehmen, Hersteller und Dienstleister Feldabläufe modernisieren und Labore digitalisieren. Die Nachfrage konzentriert sich auf die Inbetriebnahme von Batteriespeichersystemen, die Halbleiterfertigung und den Ausbau von 5G-Netzen, die alle hochbandbreitige, sicherheitskonforme Messgeräte erfordern, die Validierungszyklen verkürzen. Hersteller, die in der Lage sind, Hardware-Genauigkeit mit Cloud-Analysen, Cybersicherheitskontrollen und Energierückgewinnungsfunktionen zu kombinieren, prägen zunehmend die Wettbewerbsstrategie, während regulatorische Vorgaben wie IEC 61010-1 Ausgabe 4.0 und IEC 62443 die Ersatzzyklen verstärken. Preisdruck bleibt im unteren Segment des Marktes für elektrische Prüfgeräte bestehen, da chinesische Anbieter Premium-Marken unterbieten, während die mittleren und hochleistungsfähigen Segmente die Margen durch Softwareabonnements und Kalibrierdienste verteidigen.
Wichtigste Erkenntnisse des Berichts
- Nach Geräteeinsatz entfielen im Jahr 2025 61,73 % des Marktanteils für elektrische Prüfgeräte auf tragbare Messgeräte, und es wird prognostiziert, dass diese Kategorie bis 2031 mit einer CAGR von 7,12 % wachsen wird.
- Nach Produktkategorie führten Multimeter und Stromzangen mit 28,74 % der Marktgröße für elektrische Prüfgeräte im Jahr 2025, während elektronische Lasten mit einer CAGR von 6,33 % bis 2031 das schnellste Wachstum verzeichnen.
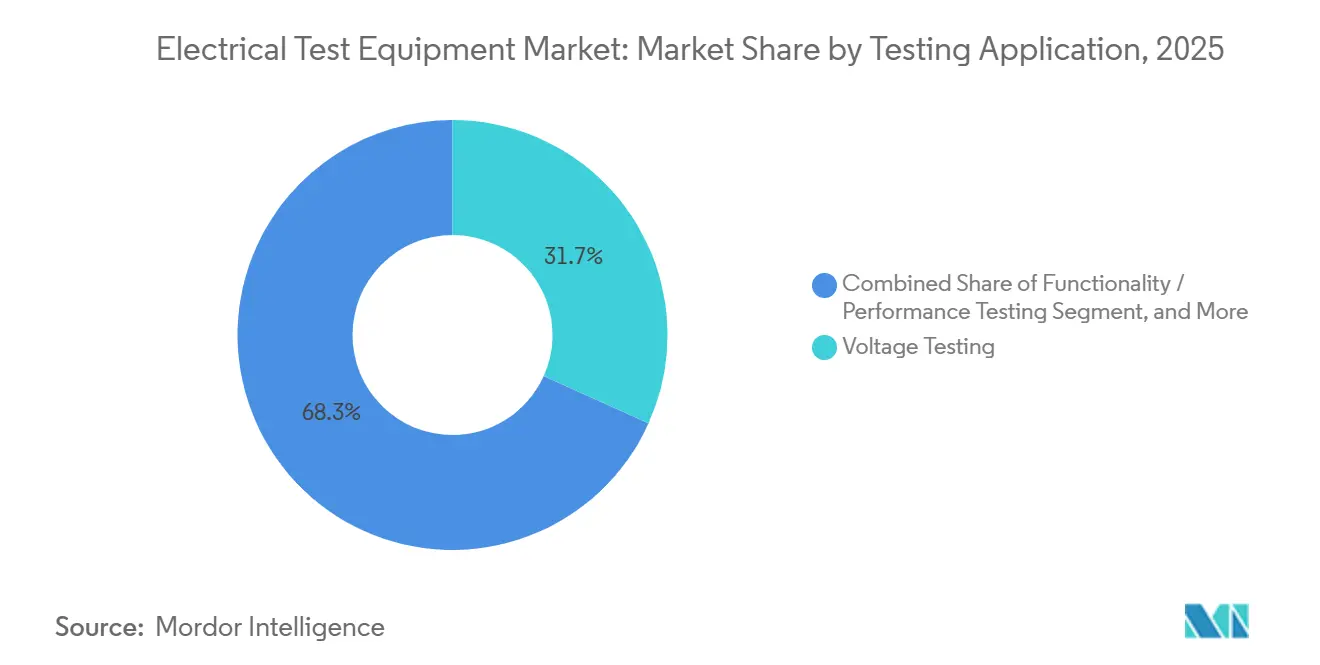
- Nach Prüfanwendung hielt die Spannungsprüfung im Jahr 2025 einen Anteil von 31,74 % am Markt für elektrische Prüfgeräte, während vorausschauende Instandhaltung und Zustandsüberwachung bis 2031 voraussichtlich eine CAGR von 6,66 % verzeichnen werden.
- Nach Industrieanwendung verzeichneten Energie und Strom im Jahr 2025 einen Umsatzanteil von 41,82 % am Markt für elektrische Prüfgeräte, während Automobil und Elektromobilität mit einer CAGR von 6,77 % bis 2031 das am schnellsten wachsende Segment darstellt.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,73 % am Markt für elektrische Prüfgeräte, doch Asien-Pazifik ist mit der höchsten CAGR von 6,65 % bis 2031 auf dem Vormarsch.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere globale Vorschriften zur elektrischen Sicherheit | +1.2% | Global, mit früher Durchsetzung in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau von Anlagen für erneuerbare Energien | +1.5% | Global, konzentriert in Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Verbreitung von 5G und Hochgeschwindigkeitsnetzen | +1.1% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Elektrofahrzeugakzeptanz und Nachfrage nach Batterietests | +1.3% | Global, mit höchstem Wachstum in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Nutzung vorausschauender Instandhaltung als Dienstleistung | +0.6% | Nordamerika und Europa, Ausdehnung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach energieregenerativen Lasten | +0.4% | Global, frühe Einführung in den Sektoren Automobil und Energie | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere globale Vorschriften zur elektrischen Sicherheit
Regulierungsbehörden weltweit erhöhen die Schwellenwerte für die Isolationskoordination und integrieren Cybersicherheitsprüfungen in elektrische Sicherheitsprotokolle, was sowohl Hersteller als auch Endanwender dazu zwingt, ihre Messgeräteflotten zu aktualisieren. IEC 61010-1 Ausgabe 4.0, die ab Januar 2024 in Kraft trat, erhöhte die Luft- und Kriechstrecken für Geräte über 1.000 V, was Hersteller zur Neugestaltung von Gehäusen und Kunden zur Neukalibrierung installierter Anlagen veranlasste.[1]Internationale Elektrotechnische Kommission, „IEC 61010-1 Ausgabe 4.0 Sicherheitsanforderungen”, IEC.ch In den Vereinigten Staaten schreibt UL 9540A nun eine mehrstufige Validierung des thermischen Durchgehens für Batteriespeichersysteme vor, was zu einer Verdreifachung der Prüfgerätenutzungsraten während der Zertifizierung führte. Die Europäische Union änderte die Niederspannungsrichtlinie, um Sicherheitsnachweise für IEC 62443-Komponenten zu verlangen, und verknüpft damit dielektrische Prüfungen mit Cybersicherheitsprüfungen. Der Ersatzbedarf ist in Rechenzentren und pharmazeutischen Einrichtungen akut, wo Ausfallzeitstrafen die Messgerätekosten überwiegen. Folglich verzeichnen tragbare Sicherheitsanalysatoren mit robusten Gehäusen und sicherer Firmware zweistelliges Versandwachstum.
Ausbau von Anlagen für erneuerbare Energien
Versorgungsgroße Solar-, Wind- und gemeinsam aufgestellte Batterieanlagen multiplizieren die netzseitigen Prüfpunkte, die eine Oberwellen-, Spannungsqualitäts- und Isolationsprüfung benötigen. Das Programm zur Netzresilienz und Innovationspartnerschaften des US-amerikanischen Energieministeriums stellte USD 3,46 Milliarden für Übertragungsaufrüstungen bereit, die Analysatoren vorschreiben, die subzyklische Spannungseinbrüche bis zur 50. Oberwelle erfassen können.[2]US-amerikanisches Energieministerium, „Programm zur Netzresilienz und Innovationspartnerschaften”, Energy.gov Offshore-Windparks in der Nordsee setzen 525-kV-HVDC-Verbindungen ein, die Isolationsprüfgeräte wie Meggers IDAX 350 für bordseitige Konverterstationskabel erfordern. Chinas GB/T 36547-2024 verpflichtet jeden Netzspeicherstandort über 10 MWh zur Durchführung standardisierter Leistungstests, was Angebote für inländische regenerative Lasten ankurbelt. Diese politischen Maßnahmen treiben anhaltende Investitionen in hochspannungs- und hochpräzise tragbare Messgeräte im Markt für elektrische Prüfgeräte an.
Verbreitung von 5G und Hochgeschwindigkeitsnetzen
3GPP Release 18 treibt die Testfrequenzen auf 71 GHz, was ältere Protokollanalysatoren überholt. Keysights UXM 5G-Drahtlostestplattform kombiniert Über-die-Luft- und Leitungsmodi in einem Chassis und halbiert den Rack-Platzbedarf für die Funkvalidierung.[3]Keysight Technologies, „Unternehmensübersicht und Produktportfolio”, Keysight.com Open-RAN-Architekturen fragmentieren Anbieter, was Betreiber dazu veranlasst, Interoperabilitäts-Testsuiten zu erwerben, wie der Anstieg von Viavi um 31 % bei O-RAN-Lizenzverkäufen im Jahr 2024 belegt. Die Expansion von Glasfaser-Backhaul verlagert optische Zeitbereichs-Reflektometer von Laboren in Feldausrüstungen, und der Mangel an zertifizierten Glasfasertechnikern erhöht die Nachfrage nach vereinfachten, automatisierten Messgeräten. Zusammen heben diese Faktoren den Markt für elektrische Prüfgeräte in Telekommunikationssegmenten weiterhin an.
Wachsende Elektrofahrzeugakzeptanz und Nachfrage nach Batterietests
Schnellladen über 350 kW und das Aufkommen von Festkörper-Chemien intensivieren die Validierungsarbeitslasten in Automobillaboren. ISO/SAE 12906:2024 schreibt Zykluslebensdauertests unter Umgebungsbedingungen von -40 °C bis +50 °C vor, was kombinierte Thermokammern und Hochstromzyklierer erfordert. Chromas Modell 17040 regenerativer Prüfer gewinnt bis zu 90 % der Entladeenergie zurück und spart großen Batterielinien jährlich USD 120.000 an Stromkosten. Chinas überarbeiteter GB/T 31467-2023 fügt Klauseln zur Schnellladehaltbarkeit hinzu, was inländische Bestellungen für Itech- und Rigol-Systeme ankurbelt. Diese Drücke halten den schnellsten CAGR-Beitrag innerhalb des Marktes für elektrische Prüfgeräte aufrecht.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Messgeräte | -0.8% | Global, akut in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Rasche technologiegetriebene Veralterung | -0.6% | Global, insbesondere in Hochfrequenz- und Digitalbereichen | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Messtechniktechnikern | -0.4% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken bei vernetzten Geräten | -0.3% | Global, kritisch in regulierten Branchen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Messgeräte
Zehn-Gigahertz-Oszilloskope mit einem Preis von über USD 100.000 sind für viele Regionallabore unerschwinglich und verlangsamen die Modernisierung in Südostasien und Südamerika. Hersteller experimentieren mit Modellen niedrigerer Spezifikation wie Tektronix' MSO 2-Serie für USD 1.200, doch eine 200-MHz-Bandbreite beschränkt die Nutzung auf die Reparatur von Unterhaltungselektronik. Betriebsleasing macht mittlerweile 34 % der PXI-Bestellungen bei Emerson Test and Measurement aus und überträgt das Veralterungsrisiko von Käufern auf Lieferanten. Dennoch erhöhen Zölle wie Indiens 20-prozentige Grundzollgebühr die Einfuhrkosten für Premium-Analysatoren. Budgetbeschränkungen verlängern daher die Lebensdauer gemischter Flotten und begrenzen kurzfristige Upgrades im Markt für elektrische Prüfgeräte.
Rasche technologiegetriebene Veralterung
Die Einführung von Millimeterwellen, softwaredefinierte Radios und sich entwickelnde Cybersicherheits-Grundlagen verkürzen die effektive Produktlebensdauer. Kunden zögern mit dem Kauf, wenn innerhalb von zwei Jahren ein neues Protokoll oder Frequenzband erscheinen könnte, was die Kapitalausgabenzyklen dämpft. Mittelleistungs-Signalgeneratoren, die vor 2024 eingeführt wurden, verfügen bereits nicht über Release-18-Funktionen, was Eignerlabore dazu zwingt, Nachrüstplatinen gegen einen vollständigen Austausch abzuwägen. Abonnementbasierte Firmware-Updates mindern einige Risiken, lösen jedoch nicht die inhärenten Einschränkungen der analogen Frontends. Folglich reduzieren Veralterungsbedenken das Wachstumspotenzial des Marktes für elektrische Prüfgeräte, insbesondere in bandbreitengetriebenen Kategorien.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geräteeinsatz:
Tragbare Messgeräte erweitern die FeldreichweiteTragbare Anlagen repräsentierten im Jahr 2025 61,73 % des Marktanteils für elektrische Prüfgeräte. Es wird prognostiziert, dass das Segment bis 2031 eine CAGR von 7,12 % liefern wird, da Versorgungsunternehmen, Auftragnehmer und Installateure erneuerbarer Energien akkubetriebene Geräte bevorzugen, die die Notwendigkeit der Abschaltung von Stromkreisen während der Inbetriebnahme überflüssig machen. Flukes 4,2 kg schwerer Norma 6000-Leistungsanalysator exemplifiziert Laborpräzision auf der Baustelle, während Rohde und Schwarzs achtstündiges tragbares Oszilloskop in Automobil-Servicebetrieben an Bedeutung gewinnt. Stationäre Geräte bleiben in Halbleiterfabriken relevant, wo Umgebungskontrolle von größter Bedeutung ist, doch robuste Gehäuse und die Konformität mit dem IEC 61010-1-Falltest erweitern die Einsatzmöglichkeiten für tragbare Geräte.
Die tragbare Welle treibt das Zubehörökosystem an, zu dem drahtlose Sonden, Cloud-Dashboards und Edge-KI-Sicherheitsfunktionen gehören, die sich nahtlos in Enterprise-Asset-Management-Software integrieren. Infolgedessen bewerten Beschaffungsrahmen zunehmend die Gesamtkonnektivität und Cybersicherheit statt der reinen Genauigkeit. Da die durchschnittlichen Verkaufspreise aufgrund des chinesischen Wettbewerbs im Jahr 2024 um 8 % gesunken sind, bündeln Premium-Marken Kalibrierungsgutscheine und Firmware-Entsperrungscodes, um ihre Margen zu schützen und damit die Differenzierung im Markt für elektrische Prüfgeräte aufrechtzuerhalten.


Nach Produktkategorie:
Elektronische Lasten überholen traditionelle MarktführerMultimeter und Stromzangen erzielten 28,74 % des Umsatzes von 2025, stehen jedoch unter Preisdruck durch günstige Anbieter. Umgekehrt werden regenerative elektronische Lasten, obwohl in absoluten Zahlen kleiner, voraussichtlich eine CAGR von 6,33 % verzeichnen, die schnellste aller Kategorien. Die 96-%-Energierückgewinnungsmodelle von EA Elektro-Automatik halfen einem europäischen Batterielabor, den jährlichen Verbrauch um 1,2 GWh pro Jahr zu senken. Oszilloskope polarisieren, wobei Geräte unter USD 2.000 die Bildungs- und Reparaturmärkte gewinnen und Mischsignalausgaben für USD 50.000 Luft- und Raumfahrtprogramme verankern.
Leistungsanalysatoren verzeichnen erneute Nachfrage, da Siliziumkarbid-Antriebe in HLK und industrielle Automatisierung eindringen, während Sicherheitsprüfgeräte zur Massenware werden, da Benutzer die Kalibrierung auf 18-Monats-Intervalle ausdehnen. Batteriespezifische Prüfgeräte verzeichnen steigende Nachfrage für Elektrofahrzeuge und Netzspeicher, und softwaredefinierte Signalformgeneratoren auf Basis von PXI- oder FPGA-Plattformen ersetzen alternde analoge Einheiten. Diese Verschiebungen veranschaulichen, wie Effizienz, Modularität und Software-Erweiterbarkeit den Einkauf im Markt für elektrische Prüfgeräte prägen.
Nach Prüfanwendung:
Prädiktive Analysen gewinnen an BedeutungDie Spannungsverifizierung blieb mit einem Anteil von 31,74 % im Jahr 2025 die Basisgröße, doch vorausschauende Instandhaltung und Zustandsüberwachung werden voraussichtlich mit einer CAGR von 6,66 % wachsen, da Anlagen datengesteuerte Verfügbarkeit anstreben. Randgestützte Spannungsqualitätsrekorder, die nur Ausnahmeereignisse übertragen, reduzieren die Bandbreite um bis zu 85 %, ein entscheidender Faktor für Öl- und Gasanlagen. Automatisierte Testanlagen in Halbleiterlinien halten hohe Volumina aufrecht und verarbeiten mehr als 10.000 Geräte pro Stunde.
Bei der Inbetriebnahme erneuerbarer Energien beschleunigen nach IEEE 1547.1 zertifizierte Analysatoren die Standortabnahme, während Konformitätsprüfungen in der Automobil- und Medizingerätebranche auf schlüsselfertige Dienstleistungspakete setzen, die Hardware mit Kalibriernachweisen kombinieren. Erweiterte Garantien und dreijährige Kalibrierungsgarantien senken die Gesamtbetriebskosten und fördern die Einführung. Zusammen stärken diese Dynamiken die auf Analysen ausgerichtete Denkweise, die den Markt für elektrische Prüfgeräte durchdringt.

Nach Industrieanwendung:
Elektrifizierung der Mobilität treibt das Wachstum anEnergie und Strom hielten im Jahr 2025 mit 41,82 % den größten Anteil aufgrund von Netzspeichern im Versorgungsmaßstab und der Wechselrichtervalidierung. Automobil und Elektromobilität werden jedoch voraussichtlich bis 2031 eine CAGR von 6,77 % verzeichnen, was den Testbedarf für Schnellladen, Festkörper und Batteriemanagementsysteme widerspiegelt. Regenerative Zyklierer ermöglichen Durchsatzgewinne, während die Impedanzspektroskopie über Mikrohertz-Bänder Lithium-Metall-Grenzflächen charakterisiert.
Luft- und Raumfahrt sowie Verteidigung erhalten aufgrund der MIL-STD-Qualifikation Premium-Margen, und die Fertigungsautomatisierung nutzt Leistungsanalysatoren zur Fehlerdiagnose bei Frequenzumrichtern. Unterhaltungselektronik-Tests werden zur Massenware, und eigensichere Messgeräte dominieren die Öl- und Gaswartung. Aufrüstungen von Telekommunikationstürmen erfordern tragbare Spektrum- und Vektoranalysatoren, und akademische Labore nutzen vergünstigte Leasingprogramme. Gemeinsam bestimmen diese Segmente den Investitionsrhythmus im Markt für elektrische Prüfgeräte.
Geografische Analyse
Markt für elektrische Prüfgeräte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 38,73 % am globalen Umsatz, gestützt durch 3,46 Milliarden USD an staatlichen Investitionen in die Übertragungsinfrastruktur sowie den Ausbau von EV-Batterielabors in Michigan und Kalifornien. Kanadas 47-prozentiger Anstieg bei netzgekoppelten Stromspeicherinstallationen und Mexikos Umrüstung von EV-Werken im Wert von 1 Milliarde USD sorgen für zusätzlichen Schwung.
Markt für elektrische Prüfgeräte in Europa
Europas beschleunigter Energiewandel treibt Investitionen in Netzqualitäts- und Isolationsdiagnosewerkzeuge voran. Der Ausbau der Offshore-Windenergie in Deutschland, die Umrüstung von Umspannwerken im Vereinigten Königreich im Wert von 4,3 Milliarden USD sowie die Projekte zur Laufzeitverlängerung von Kernkraftwerken in Frankreich steigern gemeinsam die Nachfrage nach Hochspannungsprüfgeräten. Die Batterieverordnung der Europäischen Union stärkt die rückverfolgbare Messung des Energieverbrauchs und zwingt zur Anschaffung kalibrierter Analysegeräte.
Markt für elektrische Prüfgeräte in APAC, MEA und Südamerika
Für den asiatisch-pazifischen Raum wird bis 2031 das stärkste CAGR-Wachstum von 6,65 % prognostiziert, angetrieben durch Taiwans Halbleiter-Investitionsausgaben in Höhe von 65 Milliarden USD, Südkoreas Speicherchip-Fertigungsanlagen und Chinas Mandat zur Speichertestung zugunsten lokaler Anbieter. Indiens Anreizzahlungen in Höhe von 29,8 Milliarden INR ziehen zusätzliche Elektronikhersteller an, die Multimeter und Leistungsanalysatoren beschaffen, während Japans Festkörperbatterie-Pilotprojekte und die Verlagerung von Fertigungsstandorten in ASEAN den regionalen Einkauf verstärken. Schwellenmärkte in Südamerika, dem Nahen Osten und Afrika liegen bei den absoluten Volumina zurück, verzeichnen jedoch robuste Projektpipelines, die portable Sicherheitsprüfgeräte und Netzcode-Analysatoren erfordern, und verbreitern damit den Marktfußabdruck für elektrische Prüfgeräte.


Regulatorisches Umfeld
Anbieter von elektrischen Prüfgeräten agieren innerhalb eines mehrschichtigen Compliance-Rahmens, der elektrische Sicherheit, EMV und zunehmend auch Cybersicherheit für vernetzte Geräte abdeckt. IEC 61010-1 Edition 4.0 trat im Januar 2024 in Kraft und verschärfte die Sicherheitsanforderungen für Prüf- und Messgeräte, was Neuentwicklungen und Rezertifizierungen für Hochspannungs- und tragbare Instrumente vorangetrieben hat. In der Europäischen Union bleibt die Niederspannungsrichtlinie 2014/35/EU der zentrale Rechtsrahmen für elektrische Sicherheit (50-1.000 V AC und 75-1.500 V DC), wobei die Konformität in der Regel durch harmonisierte, im Amtsblatt referenzierte Normen nachgewiesen wird.
Der Marktzugang und die Zeit bis zur Marktreife werden zudem durch Telekommunikations- und Geräte-Zulassungsregime für Instrumente mit HF-Funktionen geprägt. In den Vereinigten Staaten regelt das FCC-Gerätezulassungssystem HF-Geräte über die Konformitätserklärung des Anbieters (Supplier's Declaration of Conformity) oder eine Zertifizierung und erfordert konforme Prüfberichte sowie akkreditierte Laborpraktiken. Die FCC hat Vorschriften erlassen, die ab dem 1. Juni 2026 gelten und ein Schnellverfahren mit vorrangiger Prüfung für Geräte einführen, die der Pre-Approval Guidance unterliegen, sofern sie in Trusted Test Labs getestet wurden. Dies erhöht den Wert akkreditierter Labornetzwerke und konformer Dokumentationsabläufe für vernetzte Analysatoren und drahtlose Prüfplattformen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit spezialisierten Komponenten, darunter hochpräzise ADCs/DACs, HF-Frontends, Leistungshalbleiter, Präzisionspassiv-Bauteile, Steckverbinder, Batterien und robuste Gehäuse. Sie erstreckt sich weiter auf Firmware, Analysesoftware und Kalibrierrückverfolgbarkeit, die die Geräteleistung und die Compliance-Bereitschaft beeinflussen.
Im mittleren Bereich der Wertschöpfungskette entwerfen und montieren OEMs und Plattformanbieter tragbare und stationäre Instrumente, validieren sie gegen Sicherheits- und EMV-Anforderungen und bauen Softwarestacks für Automatisierung, Berichterstattung und Cybersicherheitshärtung in regulierten Umgebungen. Der nachgelagerte Vertrieb teilt sich in direkte Unternehmenskanäle zu großen Versorgungsunternehmen, Fabs und Telekommunikationsbetreibern sowie Vertriebspartner, die Auftragnehmer und kleinere Labore unterstützen. Drittanbieter für Kalibrierung und Zertifizierung sowie akkreditierte Prüflabore treten wiederholt bei Austauschzyklen und Lebenszykluskostenentscheidungen auf. Portfolio-Aktualisierungen in den Bereichen Optik, Halbleiter und Datenerfassung zeigen ebenfalls eine Verschiebung hin zu softwaregestützten Arbeitsabläufen und anwendungsspezifischen Testökosystemen anstelle von eigenständigen Instrumenten, mit Beispielen wie den Produkteinführungen von Yokogawa Test and Measurement bei OTDR, Leistungsmessermodulen und Hochgeschwindigkeitsdatenerfassung im Jahr 2025 sowie den Plattformeinführungen von Advantest im Bereich Leistungshalbleiter- und KI-orientierte Tests im Jahr 2025.
Wettbewerbslandschaft
Die fünf größten Anbieter – Keysight Technologies, Rohde and Schwarz, Tektronix, Fluke Corporation und Emerson Test and Measurement – vereinten zusammen etwa die Hälfte des Umsatzes von 2024 auf sich, was auf eine moderate Marktkonzentration hinweist. Keysights USD 1,5-Milliarden-Übernahme von Spirents Netzwerktestsparte konsolidierte die 5G-Protokollvalidierung und vertiefte seinen Software-Wettbewerbsvorteil. Rohde and Schwarz schützt Bruttomargen durch vertikale Integration, während Flukes hochvolumige Multimeter unter Preisdruck durch Rigol-, Mastech- und UNI-T-Neueinsteiger leiden.
Chancen in Nischenbereichen tauchen bei regenerativen elektronischen Lasten auf, wo EA Elektro-Automatik und NH Research innovieren, jedoch keine globale Serviceabdeckung haben, sowie bei cybersicherheitsgehärteten Messgeräten, die IEC 62443 entsprechen, für die nur wenige Produkte existieren. Keysights PathWave-Cloud-Suite exemplifiziert den Schwenk zu Abonnement-Ökosystemen, die Kunden binden und wiederkehrende Umsatzströme generieren.
Chinesische Herausforderer wie Itech haben 12 % der inländischen Batterieprüfer-Verkäufe erobert, indem sie Marktführer um bis zu 40 % unterboten, obwohl Zuverlässigkeitsbedenken bei Erstausrüster-Automobilprogrammen bestehen bleiben. Partnerschaften, lokale Fertigung und schlüsselfertige Kalibrierungspakete bleiben entscheidende Hebel, da sich der Markt für elektrische Prüfgeräte in Richtung softwaredefinierter, serviceorientierter Modelle entwickelt.
Marktführer für elektrische Prüfgeräte
Keysight Technologies, Inc.
Rohde and Schwarz GmbH and Co. KG
Tektronix, Inc.
Fluke Corporation
National Instruments Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektrische Prüfgeräte
- Keysight Technologies, Inc.
- Rohde and Schwarz GmbH and Co. KG
- Tektronix, Inc.
- Fluke Corporation
- National Instruments Corporation
- Yokogawa Test and Measurement Corporation
- Anritsu Corporation
- Chroma ATE Inc.
- Hioki E.E. Corporation
- Megger Group Limited
- Chauvin Arnoux SA
- BandK Precision Corporation
- Viavi Solutions Inc.
- Advantest Corporation
- Teledyne LeCroy Inc.
- Good Will Instrument Co., Ltd.
- Rigol Technologies Co., Ltd.
- Mastech Group Limited
- Ideal Industries, Inc.
- Kikusui Electronics Corporation
- EA Elektro-Automatik GmbH and Co. KG
- NH Research, Inc.
- Itech Electronic Co., Ltd.
Lesen Sie die Analyse der elektrische Prüfgeräte-Unternehmen

Marktchancen und Zukunftsaussichten
Weiße Flecken entstehen dort, wo Endanwender einen höheren Durchsatz und einen schnelleren Compliance-Abschluss bei gleichzeitiger Senkung der Betriebskosten benötigen, insbesondere bei Halbleiter- und Advanced-Packaging-Tests, Netz- und Batterieinbetriebnahmen sowie Hochfrequenz-Drahtlosvalidierung. Kapazitätsmaßnahmen im Jahr 2026 liefern kurzfristige Signale dafür, wo Beschaffung ermöglicht wird: Keysight nahm den Fertigungsbetrieb an seinem Standort in Chennai, Indien, als Exportzentrum für Halbleiter-, Luft- und Raumfahrt-, Verteidigungs- und Drahtlosprüflösungen auf, und Advantest leitete einen Kapazitätserweiterungsplan ein, um die Produktion von Testeinheiten 2026 von 3.000 auf 5.000 Einheiten zu erhöhen, um der KI-bezogenen Nachfrage zu begegnen. Diese Schritte unterstützen Chancen für Anbieter, die die Fertigung lokalisieren, Vorlaufzeiten verkürzen und Instrumente mit Automatisierungssoftware und kalibrierter Dokumentation bündeln können.
Auch die Service- und Compliance-Infrastruktur schafft Wachstumsspielraum, da Normen und Zulassungswege zusätzlichen Dokumentations- und Prüfaufwand mit sich bringen. Mehr Drittanbieterlabore können die adressierbare Nachfrage nach Over-the-Air- und Compliance-Prüfarbeiten erweitern, und die Eröffnung einer neuen Prüfeinrichtung für Elektrotechnik und Elektronik durch Setsco QAV in Bayan Lepas, Penang, Malaysia im Juli 2026 verdeutlicht diese Dynamik. Auf der Hardwareseite verschieben komplexere Schnittstellen für Speicher der HBM-Klasse, Glassubstrate und Co-Packaged Optics die Ausgaben hin zu spezialisierten Testschnittstellenkomponenten, Steckverbindern und Prüfvorrichtungen. Dies wird durch die im Juni 2026 genehmigte Investition von Yokowo in Höhe von 7,6 Milliarden Yen unterstützt, mit der die Kapazität für Halbleiterprüfsteckverbinder in Japan, Malaysia und Vietnam bis März 2031 ausgebaut werden soll. Anbieter, die hohe regenerative Leistungsfähigkeit, sicheren vernetzten Betrieb und anwendungsspezifisches Zubehör kombinieren, sind gut positioniert, um die inkrementelle Nachfrage im Zusammenhang mit neuen Fertigungsstandorten und höherer Compliance-Intensität zu erschließen.
Recent Industry Developments in Markt für elektrische Prüfgeräte
- Juni 2026: Keysight Technologies schloss die Übernahme von VPIphotonics ab und erweiterte damit sein Portfolio um systemebene photonische und optische Kommunikationssimulationsfähigkeiten. Die Ergänzung stärkt durchgängige Arbeitsabläufe, die Design, Simulation und Validierung für optische Interconnects und Silizium-Photonik verbinden – Bereiche, die zunehmend mit Anforderungen an Hochgeschwindigkeitsnetzwerk- und Rechenzentrumstests verknüpft sind.
- Dezember 2025: Keysight Technologies arbeitete mit dem Quantenökosystem Singapurs zusammen, um Fähigkeiten im Bereich Qubit-Design und -Steuerung voranzubringen. Die Zusammenarbeit erweitert Keysights Position bei Messungen mit extrem niedrigem Rauschen und fortschrittlicher Instrumentierung und vergrößert die adressierbare Nachfrage in Forschungslaboren, die hochpräzise elektrische Prüf- und Messplattformen erwerben.
- März 2024: Keysight Technologies gab Pläne zur Übernahme der Synopsys Optical Solutions Group bekannt, um seine softwarezentrierte Lösungsstrategie in Design-Workflows für Optik und Photonik zu erweitern. Dieser Schritt signalisierte einen stärkeren Vorstoß in Richtung Design-zu-Test-Kontinuität und eine engere Integration zwischen elektronischen Prüfgeräten und Software zur Validierung optischer Verbindungen der nächsten Generation.


Markt für elektrische Prüfgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus elektrischen Prüfinstrumenten, die zur Messung, Verifizierung und Fehlerbehebung der elektrischen Leistung und Sicherheit in Laboren und Feldeinsätzen verwendet werden, in Bereichen wie Industrie, Versorgungswirtschaft, Telekommunikation, Automobil, Luft- und Raumfahrt, Gesundheitswesen und Elektronik.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind elektrische Prüfdienstleistungen und rein softwarebasierte Tools, die keinen Verkauf eines dedizierten Prüfinstruments beinhalten.
Übersicht der Segmentierung
- Nach Geräteeinsatz
- Stationär
- Tragbar
- Nach Produktkategorie
- Oszilloskope
- Multimeter und Stromzangen
- Leistungsanalysatoren
- Elektrische Sicherheitsprüfgeräte
- Batterieprüfgeräte
- Hochspannungsprüfgeräte
- Elektronische Lasten
- Signal- und Funktionsgeneratoren
- Netzwerk- und Protokollanalysatoren
- Datenerfassungssysteme
- Nach Prüfanwendung
- Spannungsprüfung
- Funktionalitäts-/Leistungsprüfung
- Installations- und Inbetriebnahmeprüfung
- Vorausschauende Instandhaltung und Zustandsüberwachung
- Konformitäts- und Zertifizierungsprüfung
- Qualitätssicherung und Laborkalibrierung
- Nach Industrieanwendung
- Energie und Strom
- Luft- und Raumfahrt sowie Verteidigung
- Fertigung und industrielle Automatisierung
- Unterhaltungselektronik
- Öl und Gas
- Automobil und Elektromobilität
- Telekommunikation und IT-Infrastruktur
- Gesundheitswesen und Medizingeräte
- Forschung und Wissenschaft
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit Quellen, die erläutern, wie sich die Nachfrage nach elektrischen Prüfgeräten in der Praxis aufbaut; anschließend wurden diese Signale in Größeneingaben umgewandelt. Wir prüften öffentliche Normen und Sicherheitsreferenzen wie IEC-Veröffentlichungen (zum Beispiel IEC 61010-1) sowie technische und Adoptionssignale aus Quellen wie NIST, IEEE-Fachzeitschriften und IEA-Aktualisierungen zur Energiewende, die den Prüfbedarf bei Netzen und elektrifizierten Anlagen beeinflussen.
Um die Branchenaktivität zu verankern, verwendeten wir außerdem Materialien wie Zoll- und Handelsstatistiken (zum Beispiel UN Comtrade), staatliche Veröffentlichungen zur Fertigung und Industrieproduktion (wie Reihen des U.S. Census Bureau) sowie Verbandsaktualisierungen, die auf Investitionszyklen in Elektronik, Versorgungswirtschaft und Fabriken hinweisen. Unternehmensunterlagen, Investorenpräsentationen, Produktkataloge und seriöse Presseberichte wurden zur Überprüfung von Produktmixverschiebungen wie tragbaren Instrumenten, Batterieprüfsätzen und elektronischen Lasten herangezogen. Für finanzielle und versandbezogene Überprüfungen nutzten wir selektiv eine kostenpflichtige Datenbank, um Unternehmenskennzahlen, Patentaktivität und Handelsdaten zu bestätigen. Die hier aufgeführten Sekundärforschungsquellen sind nicht erschöpfend, und zahlreiche weitere öffentliche Quellen wurden ebenfalls zur Validierung und Klärung herangezogen.
Primärinterviews und -umfragen
Die Primärforschung konzentrierte sich darauf, zu validieren, was tatsächlich gekauft wird, von wem und in welchen typischen Preisspannen, da Katalogpreise und Rabatte je nach Vertriebskanal und Kundengröße variieren können. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Kalibrierungs- und Laborakteuren sowie Endanwendern in den Bereichen Energie, Elektronikfertigung, Telekommunikation und E-Mobilität. Die Interviews wurden anschließend genutzt, um Annahmen zu Austauschzyklen, Nutzungsintensität und der Übernahme neuerer Prüfanforderungen wie Batterieinbetriebnahme und vernetzter Analysatoren zu präzisieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 12% | APAC: 41% |
| Mittlere Ebene: 53% | Funktions-/Bereichsleiter: 34% | EMEA: 34% |
| Kleinere Akteure: 20% | Manager: 54% | Amerika: 25% |
Marktdimensionierung & Prognose
Für die Marktdimensionierung verwendeten wir einen Top-down-Ansatz, der die Nachfrage aus Endverbrauchsaktivitäten und dem Verhalten des installierten Bestands rekonstruiert, und überprüften anschließend die Gesamtwerte anhand selektiver Bottom-up-Näherungen aus Umsatzsignalen der Anbieter sowie stichprobenbasierter ASP-mal-Volumen-Logik. In der Praxis beginnt das Modell mit Nachfragepools, in denen Prüfungen nicht optional sind, wie zum Beispiel Netzausbau- und Instandhaltungsarbeiten, Elektronikfertigung und Labore, Ausbau von Telekommunikationsnetzen sowie Produktion von Elektrofahrzeugen und Batterien. Der Marktwert wird anschließend über die Gerätedurchdringung und typische Erneuerungs- oder Aufrüstungsfrequenz abgeleitet.
Einige Eingaben, die in diesem Marktmodell eine Rolle spielten, waren die Mixverschiebung zwischen tragbaren und stationären Geräten, typische Austauschzyklen für Multimeter und Oszilloskope, die Verbreitung von elektronischen Lasten und Batterieprüfsystemen in der E-Mobilität, compliance-getriebene Prüfungen im Zusammenhang mit Sicherheitsnormen sowie regionale Investitionszyklen in Versorgungswirtschaft und Fertigung. Wo direkte Volumenindikatoren schwach waren, nutzten wir Kanalprüfungen und Interviewspannen, um realistische Nutzungs- und Erneuerungsannahmen festzulegen, und führten für jede Anpassung eine klare Dokumentationsspur. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, die makro- und branchenbezogene Indikatoren in Gerätenachfrage übersetzten, wobei die Szenariogewichtungen anschließend anhand dessen validiert wurden, was Praktiker als innerhalb ihrer Planungszyklen erreichbar beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Prüfungen hinweg validiert, unter anderem durch die Frage, ob die implizierten Ausgaben pro Endverbrauchsaktivität realistisch erschienen und ob die Produktmixanteile mit den Aussagen von Distributoren und Anwendern übereinstimmten. Wenn eine Schätzung ungewöhnliche Sprünge nach Region oder Anwendung ergab, überprüften wir die Annahmen hinter der ASP-Entwicklung, dem Austauschzeitpunkt und den Adoptionsraten erneut und führten anschließend eine zweite Durchsicht durch einen weiteren Analysten durch, bevor die Freigabe erfolgte.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse auftreten, wie etwa regulatorische Verschiebungen, größere Kapazitätserweiterungen in der Elektronik oder plötzliche Veränderungen der Handelsströme, die Angebot und Preisgestaltung beeinflussen können. Vor der Auslieferung führen wir eine abschließende Aktualisierung durch, damit die Kunden die neueste, aktualisierte Sichtweise basierend auf den jüngsten öffentlichen Veröffentlichungen und aktuellem Interviewfeedback erhalten.
Marktgröße für elektrische Prüfgeräte von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für elektrische Prüfgeräte können weit voneinander abweichen, da die zugrunde liegenden Abgrenzungen nicht immer dieselben sind, auch wenn die Titel ähnlich klingen. Unterschiede ergeben sich in der Regel daraus, welche Produktfamilien erfasst werden, ob angrenzende elektronische Prüfkategorien eingeschlossen sind, wie Preisgestaltung und Rabatte behandelt werden und wie oft die Daten aktualisiert werden.
Die Vergleichstabelle zeigt eine große Spannbreite, und im Modell von Mordor Intelligence ist der Wert auf elektrische Prüfinstrumente beschränkt, die als Geräteumsatz verkauft werden, wobei Prüfdienstleistungen, reine Kalibrierungsgebühren und breitere elektronische Prüfstände außerhalb der Zählung bleiben. Diese Abgrenzung verändert die Gesamtsumme im Vergleich zu Studien, die diese Positionen zusammenfassen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,31 Mrd. USD (2026) | |
| Fachzeitschrift A | 13,05 Mrd. USD (2025) | Diese Zahl scheint eine breitere Gruppierung aus elektrischen und elektronischen Prüfgeräten sowie ein früheres Basisjahr zu verwenden, was neuere Nachfragebereiche wie Batterieinbetriebnahme und vernetzte Analysatoren unterschätzen kann, wenn der Aktualisierungstakt langsamer ist. |
| Branchenverlag B | 5,96 Mrd. USD (2024) | Diese Schätzung dürfte eine engere Teilmenge von Instrumenten widerspiegeln und höherwertige Systeme wie elektronische Lasten, Batterieprüfgeräte und Netzwerkanalysatoren möglicherweise ausschließen, während sie zudem auf älterer Währungszeitpunktbestimmung und konservativen ASP-Schritten basiert. |
Der Vergleich zeigt vor allem, dass Abgrenzungsentscheidungen und Preislogik den größten Teil der Abweichung verursachen, nicht allein die Wachstumsrate. Indem jede Eingabe auf klare Nachfragetreiber wie Austauschzyklen, Elektrifizierungsausbau und compliance-getriebene Prüfungen zurückgeführt wird, bleibt die endgültige Zahl nachvollziehbar und reproduzierbar, wenn die Annahmen überprüft werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für elektrische Prüfgeräte heute und was ist sein prognostizierter Wert im Jahr 2031?
Der Markt erreichte im Jahr 2026 USD 17,31 Milliarden und wird bis 2031 voraussichtlich USD 23,15 Milliarden auf einem CAGR-Pfad von 5,99 % erreichen.
Welche Produktkategorie wächst unter den Prüfgeräten am schnellsten?
Regenerative elektronische Lasten führen das Wachstum an und verzeichnen eine CAGR von 6,33 %, da Batterievalidierungslabore bis zu 90 % der Entladeenergie zurückgewinnen und die Betriebskosten senken.
Warum werden tragbare Messgeräte in neuen Beschaffungsplänen bevorzugt?
Sie halten bereits einen Anteil von 61,73 % und werden mit einer CAGR von 7,12 % wachsen, da Feldteams die Inbetriebnahme ohne Abschaltung von Anlagen oder Transport in ein Labor durchführen können.
Wie wirken sich aktuelle Sicherheitsvorschriften auf Kapitalbudgets für Prüfgeräte aus?
IEC 61010-1 Ausgabe 4.0 und UL 9540A schreiben neu gestaltete Gehäuse und längere Brandschutztests für Batteriespeicher vor, was beschleunigte Ersatzzyklen und höhere Konformitätsausgaben auslöst.
Welche Region wird bis 2031 voraussichtlich das höchste Wachstum liefern?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 6,65 % wachsen, angetrieben durch den Bau von Halbleiterfabriken, Elektrofahrzeug-Batteriewerke und staatliche Anreizprogramme.
Seite zuletzt aktualisiert am:



