
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 8.56 Milliarden US-Dollar |
| Marktgröße (2031) | 10.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Flugzeugsitze Marktanalyse von Mordor Intelligence
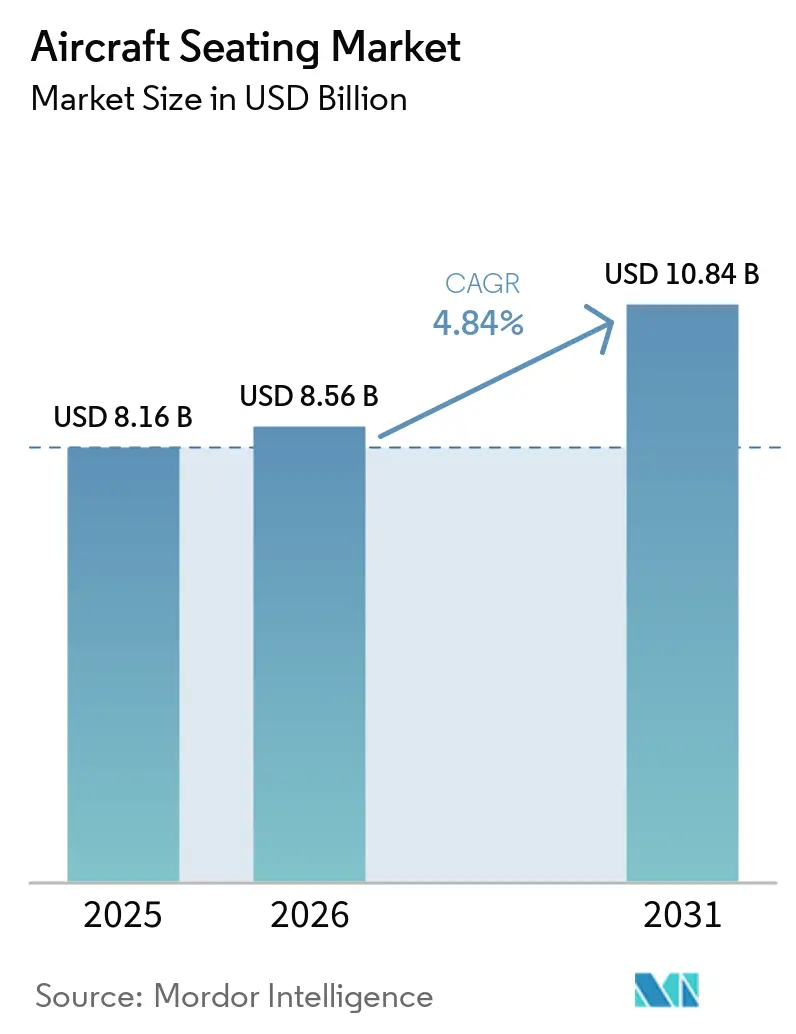
Die Marktgröße für Flugzeugsitze wurde im Jahr 2025 auf 8,16 Milliarden USD geschätzt und soll von 8,56 Milliarden USD im Jahr 2026 auf 10,84 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,84 % während des Prognosezeitraums (2026–2031). Die Lieferrückstände der Flugzeughersteller halten die Nachfrage nach Linefit-Bestuhlung über mehrere Produktionsjahre hinweg sichtbar. Fluggesellschaften investieren zudem in Kabinen, da Privatsphäre, direkter Gangzugang und bessere Premiumprodukte die Passagiereinnahmen steigern können. Diese Programme weiten die Nachfrage über neue Flugzeuge hinaus aus, da sie auch für Flotten mittleren Alters gelten. Zulieferer müssen daher Kapazitäten für hochvolumige Schmalrumpfprogramme bereitstellen und gleichzeitig Ingenieurressourcen für maßgeschneiderte Weitrumpfarbeiten vorhalten. Zertifizierungskompetenz, Materialauswahl und Lieferzuverlässigkeit bleiben zentrale Wettbewerbsfaktoren im Flugzeugsitze Markt.
Wichtigste Erkenntnisse des Berichts
- Nach Luftfahrttyp hielt die kommerzielle Luftfahrt im Jahr 2025 einen Anteil von 52,45 % am Markt für Flugzeugsitze, während die allgemeine Luftfahrt bis 2031 voraussichtlich mit einem CAGR von 5,72 % wachsen wird.
- Nach Sitzklasse hielten Passagiersitze im Jahr 2025 einen Anteil von 51,38 % am Markt für Flugzeugsitze und werden bis 2031 voraussichtlich mit einem CAGR von 7,47 % wachsen.
- Nach Einbauart hielt Linefit im Jahr 2025 einen Anteil von 66,12 % am Markt für Flugzeugsitze, während Retrofit bis 2031 voraussichtlich mit einem CAGR von 5,17 % wachsen wird.
- Nach Komponente hielten Strukturen im Jahr 2025 einen Anteil von 65,18 % am Markt für Flugzeugsitze und werden bis 2031 voraussichtlich mit einem CAGR von 5,71 % wachsen.
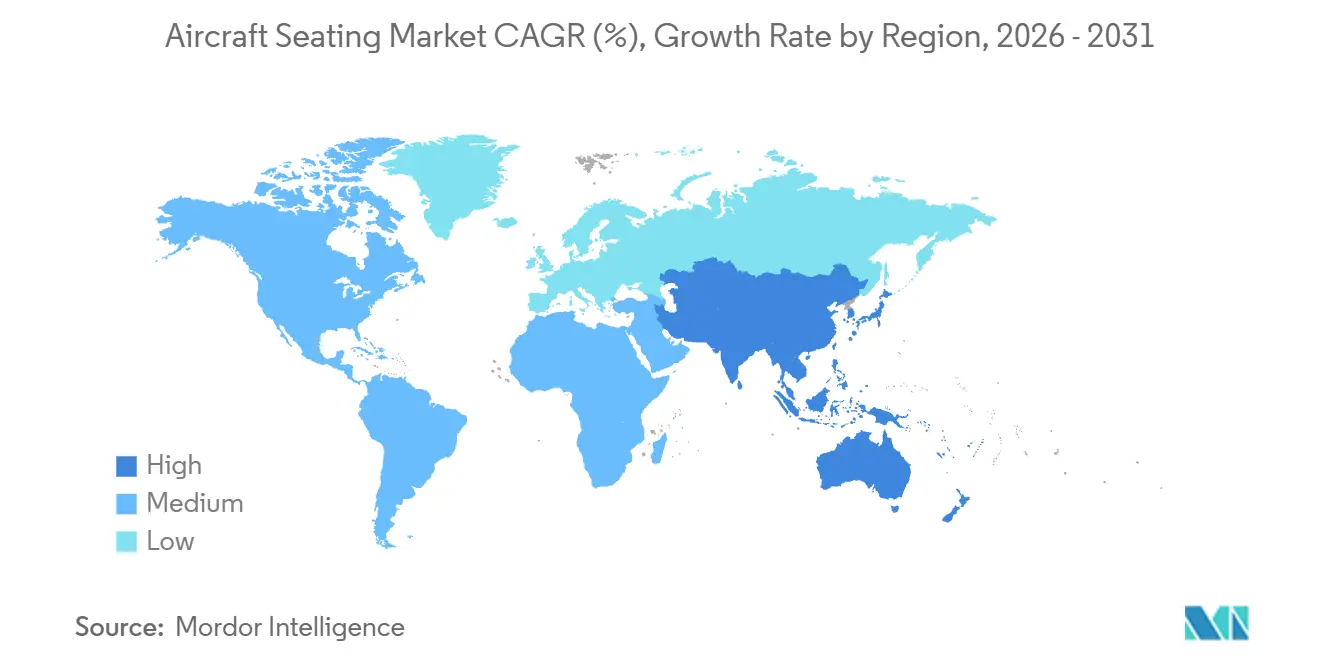
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 43,61 %, und für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 6,48 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (%) Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei kommerziellen Flugzeugauslieferungen und Flottenexpansion | +2.10% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Neukonfiguration und Retrofit von Premiumkabinen | +1.20% | Nordamerika, Naher Osten, Europa | Kurzfristig (≤ 2 Jahre) |
| Flottenmodernisierung und militärische Beschaffungsprogramme | +1.00% | Nordamerika, Europa, mit Ausstrahlungseffekten auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung und Senkung des Treibstoffverbrauchs | +0.70% | Global | Mittelfristig (2–4 Jahre) |
| Upgrades zur Crashsicherheit und Überlebensfähigkeit der Besatzung | +0.50% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Modulare Missionsneuausrüstung für Transport- und MEDEVAC-Flugzeuge | +0.30% | Nordamerika, Europa, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei kommerziellen Flugzeugauslieferungen und Flottenexpansion
Airbus meldete im Juli 2026 einen Auftragsbestand von 9.352 Flugzeugen, darunter 7.574 Bestellungen der A320neo-Familie.[1] Boeing hatte ebenfalls mehr als 6.700 Flugzeuge im Auftragsbestand, wobei die B737-Familie einen großen Anteil an seiner Schmalrumpf-Pipeline ausmacht. Jede neue Schmalrumpf- oder Weitrumpfauslieferung erfordert ein Kabinenbestuhlungsprogramm und bindet Zulieferer an die Produktionspläne der Flugzeughersteller. Airbus lieferte 2025 793 kommerzielle Flugzeuge an 91 Kunden aus und beendete das Jahr mit einem Auftragsbestand von 8.754 Flugzeugen. Die Expansion der COMAC C919 schafft zudem einen separaten Qualifizierungspfad in China, wo inländische Zulieferer Erfahrungen auf lokalen Plattformen aufbauen können. China beförderte im Jahr 2025 776,1 Millionen Passagiere, was lokale Flugzeugprogramme für die langfristige Bestuhlungsnachfrage relevant macht.
Nachfrage nach Neukonfiguration und Retrofit von Premiumkabinen
Fluggesellschaften finanzieren Kabinenaufrüstungen, um den Wert von Langstrecken-Premiumreisen zu steigern und ältere Flugzeuge zu modernisieren. Delta verpflichtete sich zu mehr als 1 Milliarde USD für Delta One Suites der nächsten Generation auf eingehenden A350-1000-Flugzeugen sowie für Retrofits der A330-200/300. Delta erwartet, dass bis 2030 90 % seiner Delta One-Sitze über Schiebetüren für mehr Privatsphäre verfügen werden. Diese Programme schaffen mehrjährige Chancen im Flugzeugsitze Markt für Zulieferer, die in der Lage sind, die Design- und Zertifizierungsanforderungen der Fluggesellschaften zu erfüllen. Die Arbeiten sind besonders wichtig bei Weitrumpfflugzeugen, wo eine verzögerte Sitzgenehmigung eine gesamte Kabinenumrüstung verschieben kann. Der Part-21-Rahmen der EASA prägt weiterhin den Qualifizierungsprozess für Luftfahrtprodukte, die von europäischen Betreibern verwendet werden.[2]
Flottenmodernisierung und militärische Beschaffungsprogramme
Militärprogramme erzeugen eine Nachfrage, die den Verkehrszyklen der Fluggesellschaften weniger eng folgt als die kommerzielle Bestuhlung. Die US-Armee vergab 2025 eine Vertragsänderung in Höhe von 13,77 Millionen USD an Point Blank Enterprises für das UH-60M Advanced Crashworthy Armored Pilot Seat-Programm. Der kumulative Programmwert erreichte bis Oktober 2028 31,88 Millionen USD. Militärische Bestuhlungsanforderungen konzentrieren sich auf Crashsicherheit, Überlebensfähigkeit und plattformspezifische Qualifizierung. Transport-, Hubschrauber-, Sondermissions- und Kampfflugzeuge verwenden unterschiedliche Bestuhlungsspezifikationen, was eine direkte Substitution zwischen Produkten einschränkt. Diese Diversifizierung kann dem Flugzeugsitze Markt eine stabilere Nachfragequelle bieten, wenn sich der Beschaffungszeitplan der Fluggesellschaften ändert.
Gewichtsreduzierung und Senkung des Treibstoffverbrauchs
Sitzzulieferer verwenden leichtere Materialien, da das Flugzeuggewicht den Treibstoffverbrauch bei wiederholten Betriebsabläufen beeinflusst. STELIA Aerospace erklärte, dass sein OPERA Essential-Sitz das Gewicht um 30 % reduziert und 40 % weniger Teile als herkömmliche Designs verwendet. RECARO stellte im dritten Quartal 2025 den R2 SPRINT vor und bietet Gewichtseinsparungen von mehr als 15 % für A319-, A320-, A321- und B737-Anwendungen. Verbundwerkstoffstrukturen erfordern strenge Prüfungen auf Feuer, Rauch, Toxizität und Crashlast, bevor sie in Betrieb genommen werden. Leichtere Sitze können Fluggesellschaften helfen, Betriebskosten zu managen, und bieten Zulieferern einen klareren Weg zur Produktdifferenzierung. Der Flugzeugsitze Markt profitiert, wenn Gewichtsreduzierung ohne Beeinträchtigung des Kabinenkomforts oder der Haltbarkeit erreicht wird.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (%) Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Sitzentwicklung, Zertifizierung und Qualifizierung | -0.50% | Global | Kurzfristig (≤ 2 Jahre) |
| Zyklizität der Flugzeugproduktion und der Verteidigungsbeschaffung | -0.30% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Exportkontrollen und Anforderungen an nationale Beschaffungsquellen | -0.20% | Nordamerika, Europa, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Begrenzte Interoperabilität zwischen veralteten Militärplattformen | -0.10% | Global, mit Schwerpunkt in NATO-Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Sitzentwicklung, Zertifizierung und Qualifizierung
Die Sitzentwicklung erfordert Tests nach anspruchsvollen Sicherheitsstandards, bevor ein neues Design in Betrieb genommen werden kann. Die FAA-Anforderungen gemäß 14 CFR Part 25.562 umfassen dynamische Aufpralltests mit 16g vorwärts und 14g vertikal. Die Genehmigung einer Designorganisation durch die EASA gemäß Part 21J kann mehrjährige Entwicklungsarbeiten vor der kommerziellen Auslieferung erfordern. Diese Kosten erschweren es kleineren Unternehmen, völlig neue Sitzplattformen einzuführen. Längere Qualifizierungszeiträume können die Einnahmen der Zulieferer verzögern und die Kabinenplanung der Fluggesellschaften einschränken. Die daraus resultierenden Markteintrittsbarrieren schützen etablierte Hersteller, können aber auch die Produkterneuerung im gesamten Flugzeugsitze Markt verlangsamen.
Zyklizität der Flugzeugproduktion und der Verteidigungsbeschaffung
Änderungen bei Flugzeugauslieferungen können den Zeitplan für Sitzlieferungen beeinflussen, da der Sitz später in der Produktionssequenz eingebaut wird. Boeing lieferte 2025 600 kommerzielle Flugzeuge aus und verzeichnete 1.173 neue Nettobestellungen, was den Druck auf sein Produktionssystem aufrechterhielt. Kabinenausstattungsengpässe können Flugzeugübergaben beeinträchtigen, wenn Bestuhlungspläne nicht mit der Flugzeugmontage übereinstimmen. Verteidigungsprogramme sind einem zweiten Terminrisiko ausgesetzt, da die Finanzierung von jährlichen Haushaltsmitteln und Beschaffungsprioritäten abhängt. Zulieferer müssen möglicherweise Lagerbestände halten, bevor die Vertragsfinanzierung vollständig freigegeben wird. Eine solche Variabilität kann die Umsatzplanung im Flugzeugsitze Markt erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Luftfahrttyp:
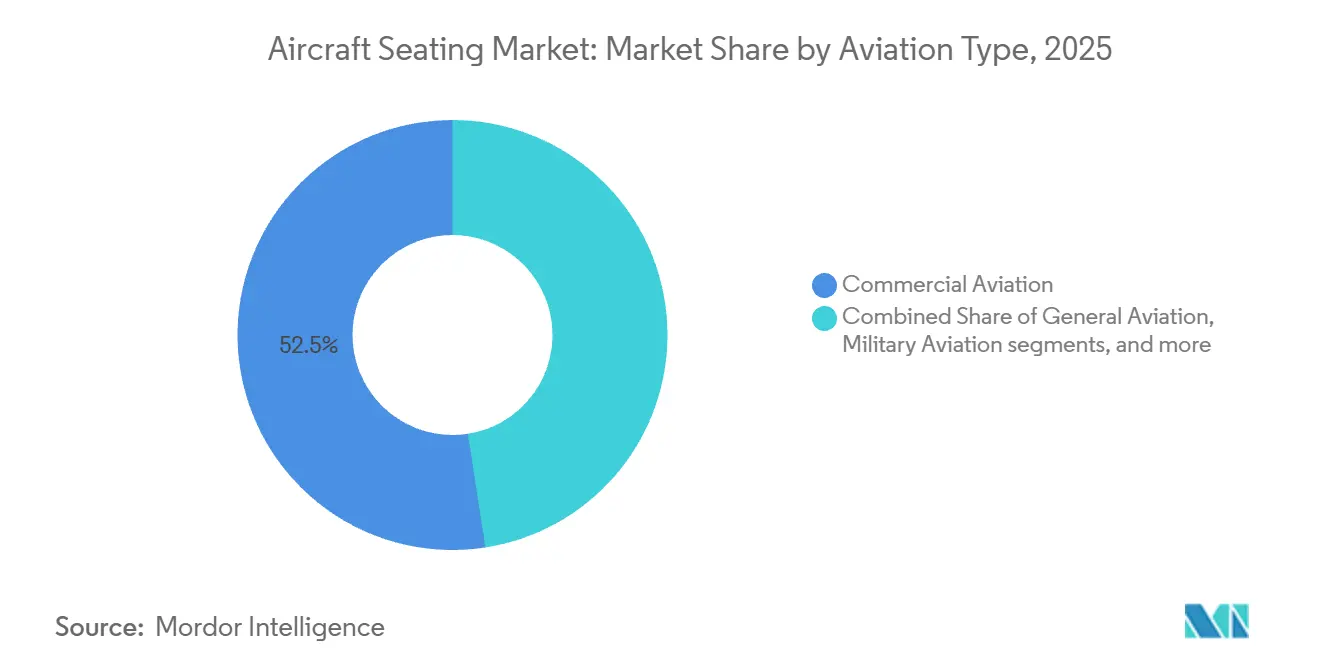
Kommerzielle Programme führen, während die allgemeine Luftfahrt Wachstum hinzufügtDie kommerzielle Luftfahrt machte im Jahr 2025 52,45 % des Marktanteils im Flugzeugsitze Markt aus und ist damit das größte Luftfahrtsegment. Ihre Position spiegelt die große Anzahl von Schmalrumpf- und Weitrumpfflugzeugen wider, die über OEM-Produktionsprogramme ausgeliefert werden. Airbus lieferte 2025 793 kommerzielle Flugzeuge aus, und sein Auftragsbestand unterstützt die weitere Linefit-Aktivität. Kabinenaufteilungen der Fluggesellschaften, Streckennetze und das Gleichgewicht zwischen Economy- und Premiumkapazität prägen die kommerzielle Sitzbeschaffung. Zulieferer müssen konsistente Volumina für Schmalrumpfflugzeuge bereitstellen und gleichzeitig individuellere Anforderungen für Weitrumpfkabinen erfüllen.
Die allgemeine Luftfahrt soll bis 2031 mit einer CAGR von 5,72 % wachsen, der schnellsten Rate unter den Luftfahrttypen. Geschäftsjet-Eigentümer und Charteroperatoren suchen nach leichten und ergonomischen Produkten, die umfangreicher angepasst werden können als viele kommerzielle Sitze. Bruchteilseigentum erhöht auch die Flugzeugauslastung und kann Innenausstattungs-Erneuerungszyklen verkürzen. AAM ist in den aktuellen Einnahmen noch klein, eröffnet aber einen neuen Weg für Sitzqualifizierung und -produktion. RECAROs Vereinbarung mit Eve Air Mobility umfasst 75.000 Sitze in Sätzen von 5 für eVTOL-Flugzeuge, wobei jeder Sitz weniger als 9 kg wiegt. Die FAA und die Luftfahrtbehörden aus Australien, Kanada, Neuseeland und dem Vereinigten Königreich veröffentlichten 2025 gemeinsam einen AAM-Zertifizierungsfahrplan.[3]



Nach Sitzklasse:
Passagiersitze verbinden Volumen mit schnellem WachstumPassagiersitze hielten im Jahr 2025 einen Anteil von 51,38 % am Markt für Flugzeugsitze und werden bis 2031 voraussichtlich mit einem CAGR von 7,47 % wachsen. Diese Kombination macht Passagiersitze zur zentralen Volumen- und Wertkategorie für die meisten kommerziellen Anbieter. Economy-Sitze liefern die höchsten Stückzahlen, doch Fluggesellschaften fordern zunehmend geringeres Gewicht und integrierte Stromversorgungsfunktionen. Premium Economy hat sich zu einer eigenständigen Kabinenklasse entwickelt, die differenziertere Sitzoptionen bietet. RECAROs Premium-Economy-Produkt R4 erhielt die ETSO-Zertifizierung für die B787 und wurde von All Nippon Airways (ANA) ausgewählt. Die Marktgröße für Flugzeugsitze in dieser Klasse wird durch die Bemühungen der Fluggesellschaften gestützt, mehr Auswahl zwischen Economy- und Business-Kabinen anzubieten.
Business-Class-Produkte entwickeln sich hin zu Suiten mit Privatsphäre-Funktionen, direktem Gangzugang und erweiterter Passagierkontrolle. RECARO präsentierte 2026 seinen R7 Horizon-Demonstrator mit Sprachsteuerung in mehr als 90 Sprachen und zirkadianem Licht. Die First-Class-Kapazität wird bei ausgewählten Fluggesellschaften reduziert, da Betreiber den Platz in Business- und Premium-Economy-Sitze umwandeln. American Airlines plante, die First Class aus seiner B777-300ER-Retrofit-Konfiguration zu entfernen und 70 Business-Class-Sitze sowie 44 Premium-Economy-Sitze hinzuzufügen. Piloten- und Besatzungssitze bleiben eine kleinere, aber spezialisierte Klasse mit eigenen Sicherheits- und Überlebensanforderungen.
Nach Einbauart:
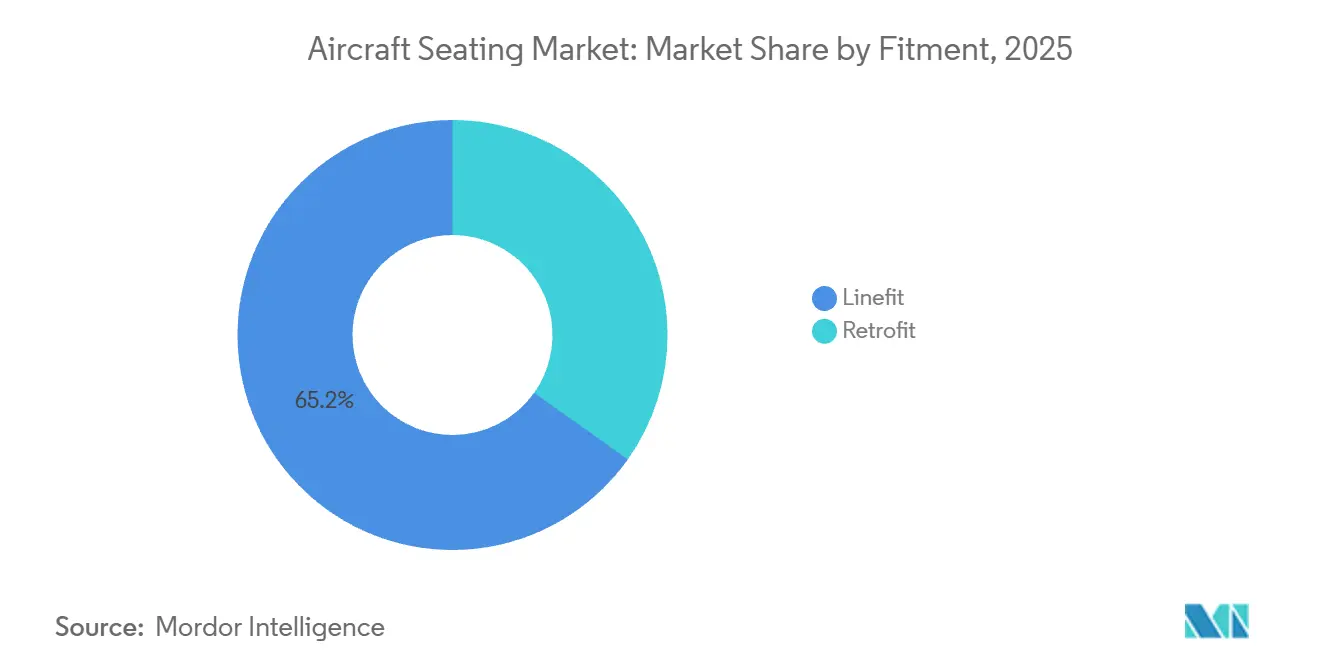
Linefit bietet Volumen, während Retrofit den Wettbewerb öffnetLinefit hielt im Jahr 2025 einen Anteil von 66,12 % am Markt für Flugzeugsitze, was seine direkte Verbindung mit Flugzeugauslieferungen widerspiegelt. Diese Einbauart wird durch langfristige Programme zwischen Zulieferern, Flugzeugherstellern und Fluggesellschaften als Kunden geregelt. Die Programme von Airbus, Boeing, Embraer und COMAC erfordern jeweils zugelassene Sitze, die im Einklang mit der Produktion geliefert werden können. RECAROs Linefit-Programm mit Air India verwendet PL3530-Premium-Economy- und CL3710-Economy-Sitze auf der B787-9. Linefit-Vereinbarungen können Einnahmen über mehrere Jahre sichern, erfordern jedoch auch, dass Zulieferer Produktionsänderungen als Reaktion auf OEM-Zeitpläne steuern.
Retrofit wird bis 2031 voraussichtlich mit einem CAGR von 5,17 % wachsen und ist damit die am schnellsten wachsende Einbauart. Fluggesellschaften treffen Retrofit-Entscheidungen in der Regel während der mittleren Lebensphase eines Flugzeugs und können Produkte von mehreren Anbietern prüfen. Dies gibt Herausforderermarken mehr Möglichkeiten, Aufträge zu gewinnen, als es ein festes Linefit-Programm ermöglichen würde. Lufthansa begann damit, ihre A380-Flugzeuge mit 68 Thompson Aerospace XL-Business-Class-Sitzen auszustatten und ersetzte damit das bisherige Kabinenlayout. Die Verwendung eines bereits zugelassenen Sitzes kann den Weg von der Auswahl durch die Fluggesellschaft bis zur Inbetriebnahme im Passagierbetrieb verkürzen.

Nach Komponente:
Strukturen führen, während Systeme Mehrwert schaffenStrukturen hielten im Jahr 2025 einen Marktanteil von 65,18 % am Flugzeugsitze Markt und sollen bis 2031 mit einer CAGR von 5,71 % wachsen. Rahmen bestimmen einen Großteil des Gewichts, der Festigkeit und der Einhaltung dynamischer Lastanforderungen eines Sitzes. Hersteller wechseln von Aluminium und Stahl zu faserverstärkten Verbundwerkstoffstrukturen, die Zertifizierungs- und Haltbarkeitsanforderungen erfüllen. Schaumstoffe bleiben wichtig, da sie Komfort, Gewicht und die Einhaltung von Feuer-, Rauch- und Toxizitätsstandards beeinflussen. Strukturen bleiben daher die wichtigste technische Basis für jeden eingebauten Sitz.
Aktuatoren werden wertvoller, da Liegeflach- und Premium-Reclining-Sitze präzisere Bewegungssteuerungen verwenden. Collins Aerospace erklärte, dass 3 Fluggesellschaften seinen Helix-Hauptkabinensitz für 200 A320- und B737-Familienflugzeuge ausgewählt haben. Elektrische Armaturen werden auch mit Sitzstrom und Konnektivität hinzugefügt, selbst in höhervolumigen Economy-Kabinen. Diese Systeme erhöhen den pro Sitz gelieferten Wert, fügen aber Integrations- und Zertifizierungsarbeit hinzu. Verbundwerkstoffkomponenten erfordern umfangreiche Entflammbarkeitstests vor dem Einsatz im Flugzeug. Zulieferer, die Strukturen, Systeme und Kabinenfunktionen kombinieren, können umfassendere Anforderungen der Fluggesellschaften erfüllen.
Geografische Analyse
Markt für Flugzeugsitze in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 43,61 % am Markt für Flugzeugsitze. Die USA beförderten im Jahr 2025 890,1 Millionen Passagiere, was eine hohe Flugzeugauslastung und einen wiederkehrenden Bedarf an Kabinenersatz unterstützt. Die Region profitiert von der Präsenz bedeutender Flugzeug- und Sitzhersteller. Deltas Kabinenmodernisierungsprogramm im Wert von über 1 Milliarde USD verdeutlicht die Bedeutung von Premium-Nachrüstausgaben in der Region. Die FAA-Part-25-Normen beeinflussen zudem weltweit die Sitzkonstruktion und die Zertifizierungsansätze.
Markt für Flugzeugsitze im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,48 % wachsen – die höchste Rate unter allen geografischen Regionen. Chinas registrierte kommerzielle Flotte erreichte Ende 2025 nach einem Nettozuwachs von 180 Flugzeugen im Jahresverlauf einen Bestand von 4.574 Flugzeugen. IATA prognostizierte für 2026 ein Passagierverkehrswachstum im asiatisch-pazifischen Raum von 7,3 %, gestützt durch den Outbound-Reiseverkehr aus China, den Inlandsverkehr in Indien sowie die regionale Freizeitnachfrage. Airbus erwartet, dass Indiens kommerzielle Flotte bis 2035 auf 2.250 Flugzeuge anwachsen wird, während das Passagieraufkommen voraussichtlich jährlich um 8,9 % zunehmen wird.
Markt für Flugzeugsitze in Europa, dem Nahen Osten und Südamerika
Europa verfügt über ausgereifte Airline-Flotten, Airbus-Produktionsstandorte, starke Sitzkonstruktionskompetenzen und etablierte Nachrüstanlagen. Deutschland, Frankreich, das Vereinigte Königreich und Spanien bleiben wichtige Standorte für die Sitzentwicklung und Wartungsarbeiten. Nahöstliche Fluggesellschaften nutzen premiumlastige Langstreckenkonfigurationen, die den Wert der pro Flugzeug gelieferten Sitze erhöhen. Südamerika ist durch Embraer-Auslieferungen und Brasiliens Rolle im eVTOL-Programm von Eve Air Mobility von Bedeutung.
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
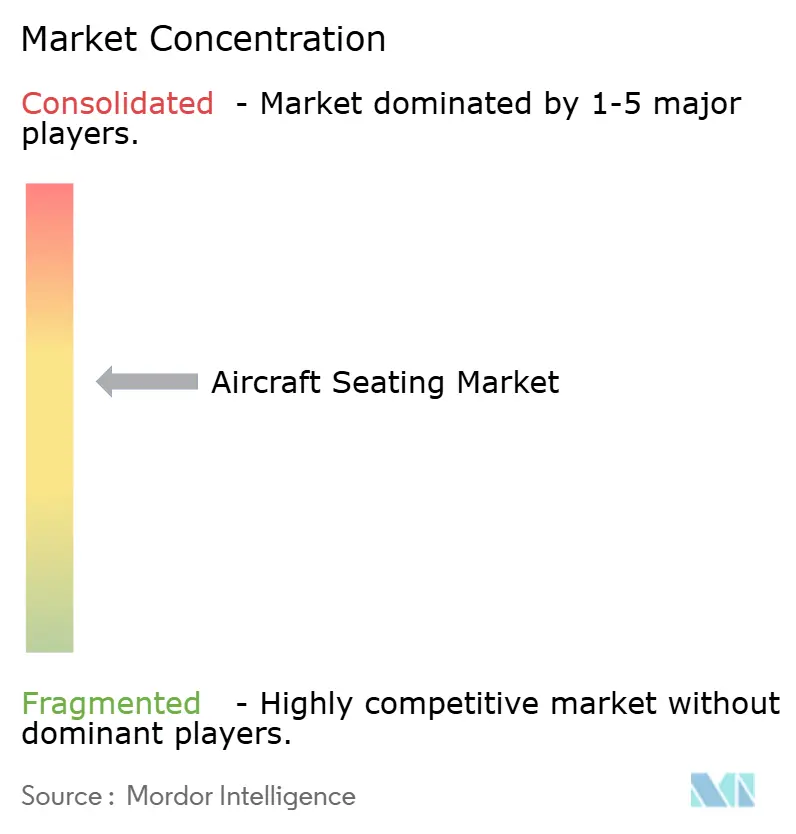
Der Flugzeugsitze Markt weist eine moderate Konzentration unter den führenden Zulieferern auf. Collins Aerospace und Safran haben etablierte Programmstellungen bei großen Flugzeugherstellern und Fluggesellschaften. Ihre langfristigen Genehmigungen, Lieferbeziehungen und Typdesign-Kenntnisse können Zuliefererwechsel erschweren. Collins Aerospace gab im April 2026 3 Helix-Erstkunden bekannt, die 200 A320- und B737-Familienflugzeuge abdecken. Das Unternehmen sicherte sich auch Air Canada als Erstkunden für die Aurora Business Suite auf dem A321XLR.
Europäische Spezialisten bleiben durch Produktdesign, Gewichtsreduzierung und Retrofit-Programme im Flugzeugsitze Markt aktiv. RECARO meldete für 2025 einen Umsatz von 710 Millionen EUR (819,93 Millionen USD) und reinvestierte 10 % des Umsatzes in Forschung und Entwicklung. Expliseat stellte 2026 die TiSeat S Business-Class-Familie vor, die Titan- und Kohlefaserkonstruktion für Regionalflugzeuganwendungen verwendet. RECARO arbeitete auch mit Eve Air Mobility an einem leichten eVTOL-Sitz und schuf damit eine frühe Position im AAM-Bereich. Thompson Aero Seating gewann Lufthansas A380-Retrofit-Auftrag und demonstrierte damit die Bedeutung zugelassener Produkte in Ersatzprogrammen.
JAMCO, Aviointeriors, Geven, Acro und andere Zulieferer halten Positionen in spezialisierten Kabinenapplikationen. AAM-Bestuhlung und Produkte, die zivile und militärische Zulassungsanforderungen kombinieren, bleiben offene Bereiche für Zulieferer. Softwaregestützte Funktionen wie Sprachsteuerung und Kabinenbeleuchtung können Differenzierung schaffen, wenn sie mit zertifizierter Hardware kombiniert werden. Collins Aerospaces SkyNook-Konzept konzentrierte sich auch auf die Nutzung des sich verjüngenden Weitrumpfraums für Passagierbereiche.
Marktführer im Flugzeugsitze Markt
-
Safran S.A.
-
JAMCO Corporation
-
Thompson Aero Seating Limited (Aviation Industry Corporation of China)
-
RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
-
Collins Aerospace (RTX Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flugzeugsitze Unternehmen in diesem Bericht
- Collins Aerospace (RTX Corporation)
- Safran S.A.
- RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
- JAMCO Corporation
- STELIA Aerospace (Airbus SE)
- Thompson Aero Seating Limited (Aviation Industry Corporation of China)
- ZIM Aircraft Seating GmbH
- Expliseat S.A.S.
- Geven S.p.A.
- Aviointeriors S.p.A.
- Acro Aircraft Seating Ltd.
- Mirus Aircraft Seating Ltd.
- Unum Aircraft Seating Limited
- Elevate Aircraft Seating LLC
- Starling Aerospace Limited
- Martin-Baker Aircraft Co. Ltd.
- Golan Industries (Israel Aerospace Industries Ltd.)
- MG Seating Systems Pvt. Ltd.
Neueste Industrielle Entwicklungen in Markt für Flugzeugsitze
- April 2026: Expliseat trat mit seinem TiSeat 2X über ein CRJ-Retrofit-Programm und seine ersten Linefit-Installationen auf Embraer E-Jets für zwei nicht genannte US-amerikanische Fluggesellschaften in den US-Markt ein. Der 2024 mit Air France HOP! als erstem Kunden eingeführte leichte Titan-und-Kohlefaser-Sitz wurde entwickelt, um das Flugzeuggewicht und die Betriebskosten zu senken und gleichzeitig hochfrequente Regionaloperationen zu unterstützen.
- Juni 2025: FlySafair wählte Acro Aircraft Seating für seine Flotte aus. Acro Aircraft Seating wird mehrere Sätze von Series 9 Fixed Back-Sitzen an FlySafair liefern.
Umfang des globalen Flugzeugsitze Marktberichts
Der Flugzeugsitze Markt umfasst Passagier-, Piloten- und Besatzungsbestuhlung sowie zugehörige Komponenten, die in der kommerziellen Luftfahrt, der Militärluftfahrt, der allgemeinen Luftfahrt und Advanced Air Mobility (AAM)-Anwendungen eingesetzt werden. Der Markt umfasst Bestuhlung für neue Flugzeugproduktionen und Retrofit-Programme, einschließlich Bestuhlung in Passagierkabinen, Cockpits und Besatzungsbereichen sowie in militärischen Transport- und Sondermissionsflugzeugen, Hubschraubern, Geschäftsflugzeugen und aufkommenden AAM-Plattformen.
Der Flugzeugsitze Markt ist nach Luftfahrttyp, Sitzklasse, Einbauart, Komponente und Geografie segmentiert. Nach Luftfahrttyp ist der Markt in kommerzielle Luftfahrt, Militärluftfahrt, allgemeine Luftfahrt und Advanced Air Mobility (AAM) segmentiert. Nach Sitzklasse ist der Markt in Passagiersitze sowie Piloten- und Besatzungssitze segmentiert. Nach Einbauart ist der Markt in Linefit und Retrofit segmentiert. Nach Komponente ist der Markt in Strukturen, Schaumstoffe, Aktuatoren, elektrische Armaturen und sonstige Komponenten segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den Flugzeugsitze Markt in den wichtigsten Ländern der jeweiligen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
Nach Flugzeugtyp
| Schmalrumpf |
| Weitrumpf |
| Regionaljet |
| Turboprop |
Nach Kabinenklasse
| Economy |
| Premium Economy |
| Business |
| First |
Nach Sitztyp
| Standard-Festrückenlehne |
| Recliner |
| Liegeflachsitz |
| Suite/Vollprivatsphäre |
Nach Einbauart
| Line-Fit |
| Nachrüstung |
Nach Region
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Flugzeugtyp | Schmalrumpf | ||
| Weitrumpf | |||
| Regionaljet | |||
| Turboprop | |||
| Nach Kabinenklasse | Economy | ||
| Premium Economy | |||
| Business | |||
| First | |||
| Nach Sitztyp | Standard-Festrückenlehne | ||
| Recliner | |||
| Liegeflachsitz | |||
| Suite/Vollprivatsphäre | |||
| Nach Einbauart | Line-Fit | ||
| Nachrüstung | |||
| Nach Region | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Frankreich | |||
| Vereinigtes Königreich | |||
| Spanien | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Indonesien | |||
| Australien | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Katar | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Marktdefinition
- Produkttyp - Die in dieser Studie enthaltenen Sitze sind jene, die in das Passagierflugzeug integriert sind und aus einer unterschiedlichen Kombination von Materialien bestehen.
- Flugzeugtyp - Alle Passagierflugzeuge wie Schmalrumpf- und Weitrumpfflugzeuge, die eingängig und zweiläufig sind, sind in dieser Studie enthalten.
- Kabinenklasse - Business- und First Class, Economy und Premium Economy sind Klassen des Luftreisens, die von Airlines angeboten werden und den Passagieren verschiedene Dienstleistungen bieten.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Bruttoinlandsprodukt (BIP) | Das Bruttoinlandsprodukt (BIP) ist ein monetäres Maß für den Marktwert aller endgültigen Waren und Dienstleistungen, die in einem bestimmten Zeitraum von Ländern produziert werden. |
| Erstausrüster (OEM) | Ein Erstausrüster (OEM) wird traditionell als ein Unternehmen definiert, dessen Waren als Komponenten in den Produkten eines anderen Unternehmens verwendet werden, das dann den fertigen Artikel an Benutzer verkauft. |
| Hoher Dynamikbereich (HDR) | Der Dynamikbereich beschreibt das Verhältnis zwischen den hellsten und dunkelsten Teilen eines Bildes. HDR wird verwendet, um einen größeren Dynamikbereich als SDR zu erfassen. |
| Bundesluftfahrtbehörde (FAA) | Die Abteilung des Verkehrsministeriums ist mit der Luftfahrt befasst. Sie betreibt die Flugverkehrskontrolle und reguliert in den Vereinigten Staaten alles von der Flugzeugherstellung bis zur Pilotenausbildung und dem Flughafenbetrieb. |
| Europäische Agentur für Flugsicherheit (EASA) | Die Europäische Agentur für Flugsicherheit ist eine Agentur der Europäischen Union, die 2002 mit der Aufgabe gegründet wurde, die Sicherheit und Regulierung der Zivilluftfahrt zu überwachen. |
| 4K-Display | Die 4K-Auflösung bezieht sich auf eine horizontale Anzeigeauflösung von ungefähr 4.000 Pixeln. |
| Organische Leuchtdiode (OLED) | Es handelt sich um eine Leuchtdiode (LED), bei der die emittierende elektrolumineszierende Schicht ein Film aus einer organischen Verbindung ist, der in Reaktion auf einen elektrischen Strom Licht emittiert. |
| Mittlere Betriebsdauer zwischen Ausfällen (MTBF) | Die mittlere Betriebsdauer zwischen Ausfällen ist die vorhergesagte verstrichene Zeit zwischen inhärenten Ausfällen eines mechanischen oder elektronischen Systems während des normalen Systembetriebs. |
| Billigfluggesellschaft (LCC) | Es handelt sich um eine Fluggesellschaft, die mit einem besonders hohen Schwerpunkt auf die Minimierung der Betriebskosten und ohne einige der traditionellen Dienstleistungen und Annehmlichkeiten betrieben wird, die im Tarif enthalten sind. |
| Elektronisch dimmbares Fenster (EDW) | Es handelt sich um eine Art Fenster, das bis zu 99,96 % des sichtbaren Lichts blockiert und vollständige Lichtundurchlässigkeit bietet, integriert in die Fensterkassette des Seitenwandpaneels. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren anhand verfügbarer historischer Marktzahlen getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 2: Aufbau eines Marktmodells: Marktgrößenschätzungen für die historischen und prognostizierten Jahre wurden in Umsatzbegriffen angegeben. Für die Umrechnung von Umsatz in Volumen wird der durchschnittliche Verkaufspreis (ASP) während des gesamten Prognosezeitraums für jedes Land konstant gehalten, und die Inflation ist kein Teil der Preisgestaltung.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analystenbeurteilungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken und Abonnementplattformen




