
Marktgröße und Marktanteil für agentische KI in Bildungs- und Lerntechnologien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
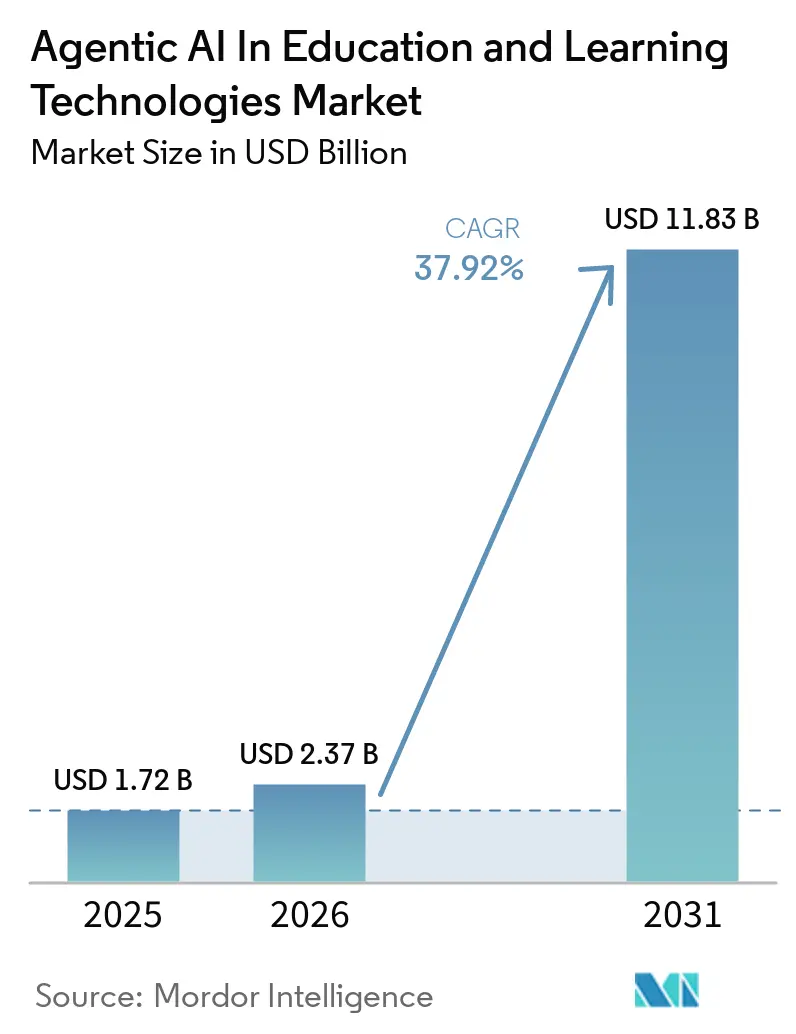
| Marktgröße (2026) | 2.37 Milliarden US-Dollar |
| Marktgröße (2031) | 11.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 37.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für agentische KI in Bildungs- und Lerntechnologien von Mordor Intelligence
Die Marktgröße für agentische KI in Bildungs- und Lerntechnologien wird voraussichtlich von 1,72 Milliarden USD im Jahr 2025 und 2,37 Milliarden USD im Jahr 2026 auf 11,83 Milliarden USD bis 2031 anwachsen, was einer CAGR von 37,92 % zwischen 2026 und 2031 entspricht. Die aktuelle Dynamik spiegelt einen branchenweiten Wandel von statischen E-Learning-Tools hin zu autonomen Agenten wider, die Inhalte generieren, Lernpfade orchestrieren und Echtzeit-Unterrichtsentscheidungen treffen. Robuste staatliche Förderung – wie die US-amerikanische Exekutivverordnung, die 3,3 Milliarden USD für KI-Forschung im Haushaltsjahr 2025 bereitstellt – signalisiert anhaltende politische Unterstützung. Auf institutioneller Ebene belegen messbare Verbesserungen – Aurora Public Schools verzeichnete nach der Einführung von KI-Tutoren eine 28-prozentige Steigerung der Lesekompetenz – den bildungsbezogenen Return on Investment der Technologie.[1] Strategische Cloud-Investitionen in Südostasien senken Markteintrittsbarrieren und beschleunigen Implementierungen, während Fortschritte bei großen Sprachmodellen multimodale Fähigkeiten erschließen, die Engagement und Wissenserhalt verbessern. Dennoch bremsen Datenschutzvorschriften, der Bedarf an Lehrerumschulung und hohe Inferenzkosten in einkommensschwachen Regionen die kurzfristige Marktdynamik.
Wichtigste Erkenntnisse des Berichts
- Nach Lösungstyp führten Intelligente Tutorensysteme mit einem Marktanteil von 26,04 % im Markt für agentische KI in Bildungs- und Lerntechnologien im Jahr 2025; Bewertungs- und Feedback-Agenten werden bis 2031 voraussichtlich mit einer CAGR von 44,36 % wachsen.
- Nach Bereitstellungsmodell entfielen 71,64 % der Marktgröße für agentische KI in Bildungs- und Lerntechnologien im Jahr 2025 auf Cloud-Plattformen, die bis 2031 mit einer CAGR von 42,58 % wachsen sollen.
- Nach Bildungsstufe entfielen 29,71 % der Marktgröße für agentische KI in Bildungs- und Lerntechnologien im Jahr 2025 auf tertiäre Bildungseinrichtungen, während die Weiterbildung mit der schnellsten CAGR von 42,78 % bis 2031 wächst.
- Nach Endnutzer hielten K-12-Einrichtungen 33,81 % des Marktanteils für agentische KI in Bildungs- und Lerntechnologien im Jahr 2025; für Unternehmens- und Berufsausbildung wird bis 2031 eine CAGR von 43,81 % prognostiziert.
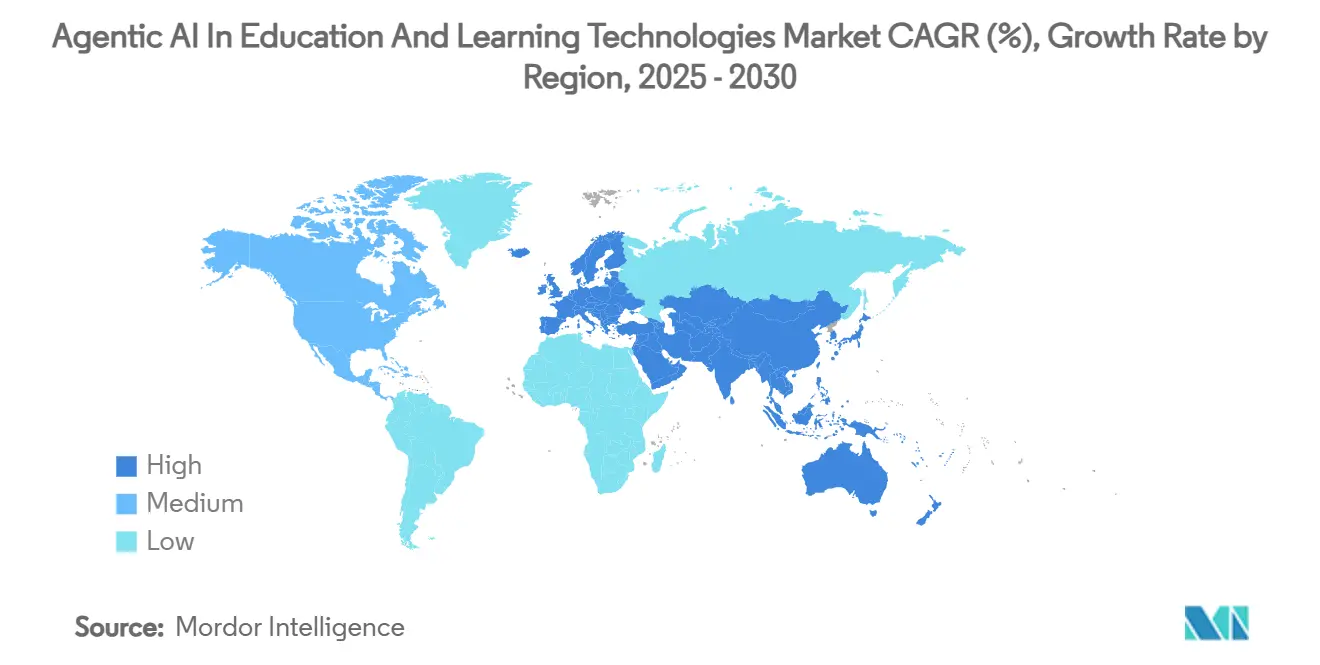
- Nach Geografie dominierte Nordamerika mit 37,71 % des Marktanteils für agentische KI in Bildungs- und Lerntechnologien im Jahr 2025, während der asiatisch-pazifische Raum im Prognosezeitraum mit einer CAGR von 44,82 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Nachfrage nach adaptivem Lernen für personalisierten Unterricht | +8.2% | Global, mit früher Einführung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung und nationale KI-Bildungsstrategien | +7.5% | Schwerpunkt im asiatisch-pazifischen Raum, Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Cloud-basierte Bereitstellung zur Senkung von IT-Hürden | +6.8% | Global, beschleunigt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Umfangreiche Datenmengen aus Lernmanagementsystemen und Klassenzimmer-IoT | +5.1% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Entstehung von LLM-gestützten autonomen Inhaltsagenten | +4.9% | Global, angeführt von Technologiezentren | Langfristig (≥ 4 Jahre) |
| Mikro-Zertifizierungen als Treiber für Kompetenzverifizierungsbots | +3.8% | Nordamerika und EU, Fokus auf betriebliche Weiterbildung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach adaptivem Lernen für personalisierten Unterricht
Einrichtungen geben zunehmend Einheitsmodelle zugunsten von Agenten auf, die Schwierigkeitsgrad, Modalität und Sequenzierung in Echtzeit anpassen. Ein Anstieg der Lesekompetenz um 28 % in den Aurora Public Schools bestätigt den Ansatz als mehr als ein Pilotprojekt. Die Patentaktivität nimmt zu – IBMs Technologie zur Lernenden-Einbettung gemäß US10282411B2 zeigt, wie Analysen natürlicher Sprache individualisierte Lehrpläne verfeinern.[2] Positive Studentenstimmung an der UC San Diego, wo 70 % KI-Tutoren gegenüber traditioneller Unterstützung bevorzugten, bestätigt die wachsende Akzeptanz bei Lernenden. Neurosymbolische KI erweitert die Personalisierungsmöglichkeiten, indem sie Wissensgraphen mit neuronalen Netzen kombiniert, um Inhalte präzise auf das kognitive Profil jedes Lernenden abzustimmen. Diese Faktoren verstärken gemeinsam einen inkrementellen Anstieg der prognostizierten CAGR um 8,2 %.
Staatliche Förderung und nationale KI-Bildungsstrategien
Nationale Wettbewerbsagenden führen zu einem raschen Kapitaleinsatz. Chinas landesweites KI-Bildungsmandat bis 2025 beschleunigt die inländische Nachfrage, während die US-amerikanische Nationale Wissenschaftsstiftung im Jahr 2025 8 Millionen USD für EducateAI bereitgestellt hat. Der von LG und Samsung unterstützte Roboter-Rollout in Südkorea unterstreicht die öffentlich-private Orchestrierung. Der Digitale Bildungsaktionsplan der EU fördert KI-Kompetenz im Einklang mit strengen DSGVO-Schutzmaßnahmen. Japans Bemühungen, OpenAI für einen regionalen Hauptsitz zu gewinnen, verdeutlicht den politisch getriebenen Ökosystem-Magnetismus. Solche Top-down-Initiativen verkürzen Verkaufszyklen und reduzieren das wahrgenommene Risiko für Einrichtungen, die eine Einführung erwägen.
Cloud-basierte Bereitstellung zur Senkung von IT-Hürden
Cloud-Infrastruktur neutralisiert Investitionshürden, die KI einst auf Eliteuniversitäten beschränkten. Microsofts Investition von 2,2 Milliarden USD in Malaysia ist ein Beispiel für den regionalen Kapazitätsausbau von Hyperscalern, der sofortigen Zugang zu Modelltrainingskapazitäten bietet. Amazons praxisorientierter KI-Bildungsdienst (US11551652) zeigt, wie Plattform als Dienst die Komplexität abstrahiert und es Pädagogen ermöglicht, auf der Anwendungsebene zu arbeiten. Kleinere Schulen nutzen dieselben multimodalen Agenten wie Forschungszentren, was Wettbewerbsunterschiede einebnet. Kontinuierliche Remote-Updates stellen sicher, dass die Pädagogik mit Modellverbesserungen Schritt hält, was einen Anstieg der Markt-CAGR um 6,8 % verankert.
Umfangreiche Datenmengen aus Lernmanagementsystemen und Klassenzimmer-IoT
Hochfrequente Datenströme aus Lernmanagementsystemen und sensorbasierten Klassenzimmern speisen immer tiefere Lernendenmodelle. Patente wie US10559215B2 beschreiben multimodale Kognitionsrahmen, die Verhaltenssignale in dynamische Belohnungsstrukturen umwandeln.[3] Eyetracking- und biometrische Sensoren erkennen Desengagement, bevor Noten sinken, und ermöglichen präventive Interventionen. Während Datenschutzvorschriften strenger werden, erschließen konforme Analyse-Pipelines, die Daten anonymisieren und verschlüsseln, leistungsstarke prädiktive Erkenntnisse. Einrichtungen mit ausgereiften Datenarchitekturen bauen eine verteidigungsfähige Differenzierung auf, indem sie Agenten auf proprietären Engagement-Mustern trainieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Strenge Datenschutzvorschriften für Schülerdaten (FERPA, DSGVO) | -4.2% | Global, am strengsten in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Digitale Kompetenzlücken bei Lehrkräften und Hürden beim Veränderungsmanagement | -3.8% | Global, besonders ausgeprägt in Entwicklungsregionen | Langfristig (≥ 4 Jahre) |
| Haftungsrisiken durch halluzinationsbedingte Unterrichtsfehlleistungen | -2.9% | Global, regulatorische Unsicherheit | Kurzfristig (≤ 2 Jahre) |
| Hohe Echtzeit-Inferenzkosten in einkommensschwachen Regionen | -2.1% | Schwellenmärkte, ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Datenschutzvorschriften für Schülerdaten (FERPA, DSGVO)
Robuste Personalisierung hängt von sensiblen Verhaltens- und Leistungsdaten ab, doch Vorschriften verlangen ausdrückliche Einwilligung, Datensparsamkeit und Löschung auf Anfrage. Autonome Agenten erschweren die Rechenschaftspflicht, indem sie unabhängige Datenverarbeitungsentscheidungen treffen und Einrichtungen Bußgeldern aussetzen. Lösungen kombinieren geräteseitige Verarbeitung mit Techniken der differenziellen Privatsphäre, aber solche Schutzmaßnahmen verlängern Entwicklungszyklen und erhöhen die Kosten, was die potenzielle CAGR um 4,2 % reduziert.
Digitale Kompetenzlücken bei Lehrkräften und Hürden beim Veränderungsmanagement
Eine effektive KI-Einführung verwandelt Pädagogen in Moderatoren, die Agentenausgaben prüfen, Eingabeaufforderungen anpassen und Ressourcen kuratieren. Vielen Lehrkräften fehlen diese Kompetenzen, was umfangreiche berufliche Weiterbildung erfordert. Die Microsoft-OpenAI-Anthropic-Initiative zur Lehrerfortbildung im Umfang von 23 Millionen USD verdeutlicht den Umfang der Umschulung. Der Widerstand ist am stärksten dort, wo Pädagogen eine Erosion ihrer beruflichen Autonomie befürchten, was die Einführungszeiträume über den anfänglichen Technologiekauf hinaus verlängert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Tutorensysteme führen die Inhaltsrevolution anIntelligente Tutorensysteme hielten 2025 einen Marktanteil von 26,04 % im Markt für agentische KI in Bildungs- und Lerntechnologien und belegen damit das institutionelle Vertrauen in ausgereifte Lernmodellierungsalgorithmen. Die soliden Grundlagen des Segments ermöglichen eine schnelle Integration generativer Engines, die Erklärungen und Bewertungen spontan anpassen und so die adressierbaren Anwendungsfälle erweitern. Bewertungs- und Feedback-Agenten werden voraussichtlich mit einer CAGR von 44,36 % wachsen, da Institutionen eine automatisierte Bewertung offener Antworten anstreben – ein traditioneller Engpass bei der Skalierung personalisierter Lehrveranstaltungen.
Hybride Agentenarchitekturen verbinden regelbasierte Pädagogik mit kreativen Komponenten großer Sprachmodelle und steigern so das Engagement der Lernenden. Plattformen mit multimodalen Fähigkeiten – Text, Audio und Simulation – fördern eine bessere Wissensretention und weiten die Akzeptanz in MINT- und Sprachkursen aus. Die Marktgröße für agentische KI in Bildungs- und Lerntechnologien im Bereich der Inhaltsgenerierungsagenten wird voraussichtlich stark ansteigen, da Lehrplangestaltungs-Bots ausgereifter werden, wobei das Tutoring der Einstiegskauf bleibt, der eine breitere Plattformdurchdringung einleitet.


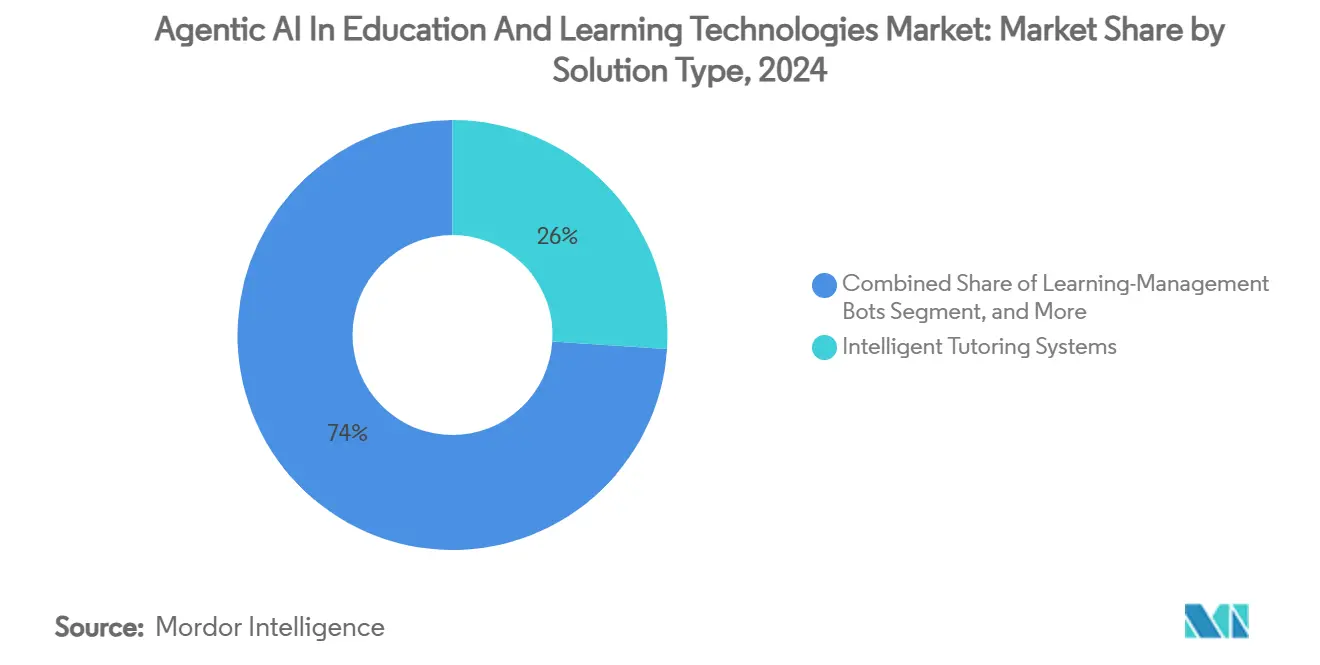
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud-Dominanz beschleunigt InnovationCloud-Implementierungen machten 2025 71,64 % der Marktgröße für agentische KI in Bildungs- und Lerntechnologien aus, was die Bemühungen der Hyperscaler widerspiegelt, KI-Dienste mit bildungsspezifischen Compliance-Frameworks zu bündeln. Abonnementpreismodelle wandeln Investitionsausgaben in Betriebsausgaben um und passen die Kosten an Einschreibungszyklen an. Hybridarchitekturen wachsen dort, wo Institutionen die lokale Kontrolle über sensible Datensätze behalten und gleichzeitig für Trainingsspitzen in die Cloud ausweichen möchten, was eine CAGR von 42,58 % für Cloud-Dienste insgesamt aufrechterhält.
Fortschritte bei der Edge-Inferenz stellen sicher, dass latenzempfindliche Aufgaben wie Sprach-Feedback auch bei geringer Bandbreite leistungsfähig bleiben. Gleichzeitig bestehen On-Premise-Implementierungen in Verteidigungsakademien und Gesundheitsschulen weiter, die strenge Datensouveränität erfordern, ihr relativer Anteil nimmt jedoch ab. Da Regierungen Datenlokalisierungsklauseln einführen, entstehen regionale Cloud-Zonen, die den Compliance-Aufwand verringern und die strategische Zentralität der Cloud stärken.
Nach Bildungsniveau:
Tertiäre Führungsrolle treibt Innovation voranUniversitäten hielten 2025 29,71 % der Marktgröße für agentische KI in Bildungs- und Lerntechnologien und fungieren als Testumgebungen für modernste agentische Experimente. Forschungsbudgets finanzieren maßgeschneidertes Fine-Tuning großer Sprachmodelle für domänenspezifische Inhalte wie medizinische Diagnostik oder Quantencomputing. Die Weiterbildung, die mit einer CAGR von 42,78 % wächst, profitiert von der Nachfrage nach Mikrozertifikaten von Fachleuten, die einen Karrierewechsel anstreben.
Primar- und Sekundarschulen setzen KI vorsichtiger ein und konzentrieren sich auf grundlegende Lese-, Schreib- und Rechenkompetenzgewinne. Dennoch lösen K-12-Pilotprojekte, die erhebliche Ergebnisverbesserungen nachweisen, häufig bezirksweite Skalierungen aus und schaffen eine Pipeline, die die künftige tertiäre Akzeptanz fördert. Plattformen für das Lernen Erwachsener integrieren Arbeitsplatzanalysen, sodass Agenten Lernergebnisse direkt auf die Arbeitsleistung abbilden können, was die Return-on-Investment-Narrative für Unternehmen stärkt.

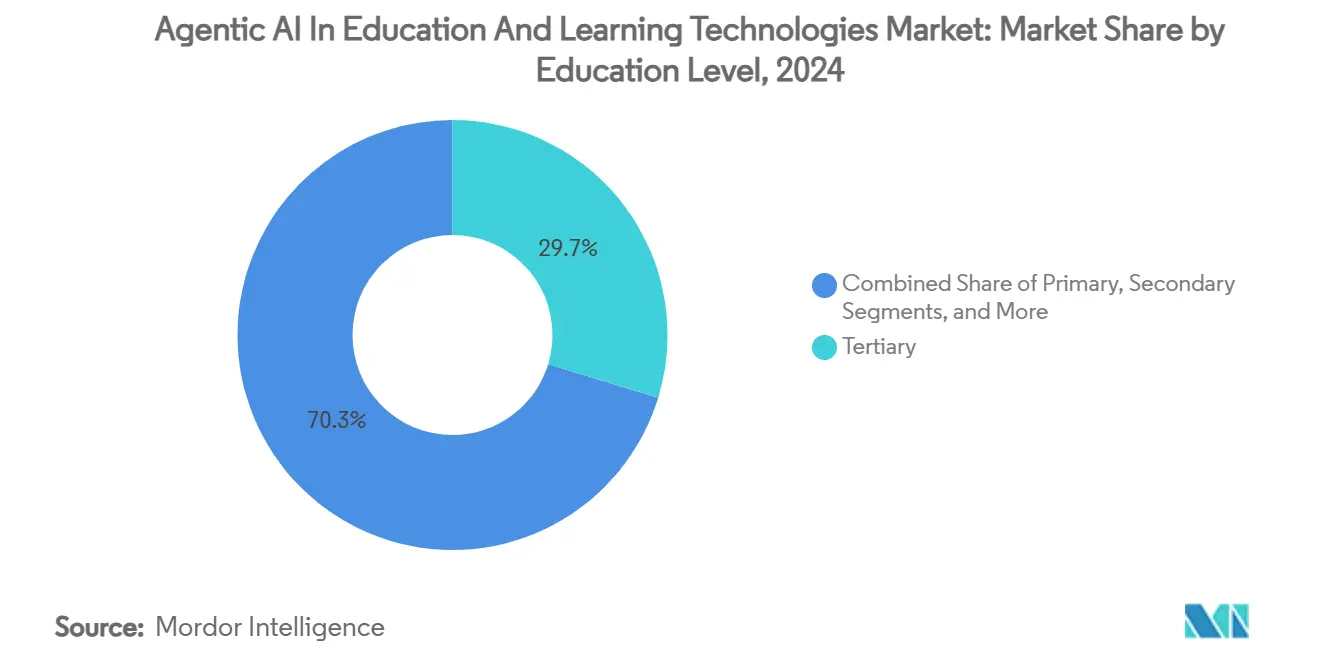
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
K-12-Einrichtungen sind Pioniere skalierbarer LösungenK-12-Einrichtungen machten 2025 33,81 % des Marktanteils für agentische KI in Bildungs- und Lerntechnologien aus und nutzen standardisierte Lehrpläne und hohe Schülerzahlen für Skaleneffekte. Cloud-gehostete Dashboards geben Administratoren Einblicke in die Wirksamkeit von Agenten auf Bezirksebene und stärken Beschaffungsentscheidungen. Unternehmens- und Berufsausbildung verzeichnet eine CAGR von 43,81 %, da Unternehmen KI in Talentmanagementsysteme für personalisierte Weiterqualifizierung integrieren.
Akteure im Hochschulbereich priorisieren fortgeschrittene Forschung und fakultätsübergreifende Zusammenarbeit, während Berufsbildungszentren Agenten für praxisnahe Simulationen in Bereichen wie Schweißen und Pflege einsetzen. Plattformen für lebenslanges Lernen bündeln KI-Tutoren mit Abonnementbibliotheken und monetarisieren selbstgesteuerte erwachsene Lernende. Diese Endnutzerdiversität schützt den Gesamtmarkt vor zyklischen Finanzierungsschwankungen in einem einzelnen Bildungsbereich.
Geografische Analyse
Nordamerika – Markt für agentische KI in Bildung und Lerntechnologien
Nordamerika behielt 2025 einen Marktanteil von 37,71 % im Markt für agentische KI in Bildungs- und Lerntechnologien, gestützt durch tiefe Risikokapitalpools, günstige Regelungen zum Schutz geistigen Eigentums und die Präsenz von Anbietern grundlegender Modelle. Bundes- und Staatszuschüsse reduzieren das Risiko der frühen Einfhrung, während Datenschutzgesetze wie FERPA klare Compliance-Leitfäden schaffen, die Anbieter in Produktfunktionen umsetzen können. Grenzüberschreitende Kooperationen mit kanadischen Forschungslabors bereichern das Innovationsökosystem zusätzlich.
APAC – Markt für agentische KI in Bildung und Lerntechnologien
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 44,82 %. Chinas Mandat für KI-integrierte Lehrpläne bis 2025 löst unmittelbare Beschaffungsmaßnahmen an öffentlichen Schulen aus, und die enorme Bevölkerungsbasis verstärkt die absoluten Ausgaben. Japans Anziehungskraft auf den Indo-Pazifik-Hub von OpenAI unterstreicht die regionale Talenttiefe, während Indonesien und Malaysia milliardenschwere Cloud-Investitionen sichern, die den Zugang für Institutionen in Schwellenmärkten demokratisieren. Die kulturelle Aufgeschlossenheit gegenüber neuen Technologien beschleunigt die Integration in den Unterricht und verringert die Reibung im Verkaufszyklus im Vergleich zu westlichen Märkten.
EMEA und Südamerika – Markt für agentische KI in Bildung und Lerntechnologien
Europa verbindet eine strenge DSGVO-Durchsetzung mit erheblichen Fördermitteln für digitale Bildung und treibt damit die Nachfrage nach datenschutzwahrenden Agentenarchitekturen an. Politische Entscheidungsträger fördern ethische KI-Rahmenwerke und veranlassen Anbieter, Erklärbarkeits- und Bias-Erkennungsmodule standardmäßig zu integrieren. Südamerika sowie der Nahe Osten & Afrika befinden sich noch in einem frühen Stadium, sind jedoch vielversprechend; das nutzungsbasierte Abrechnungsmodell der Cloud ermöglicht es Universitäten, KI ohne anfängliche Hardwareausgaben zu erproben, und legt damit den Grundstein für eine breitere regionale Akzeptanz, sobald Konnektivitätslücken geschlossen werden.
Wettbewerbslandschaft
Marktkonzentration
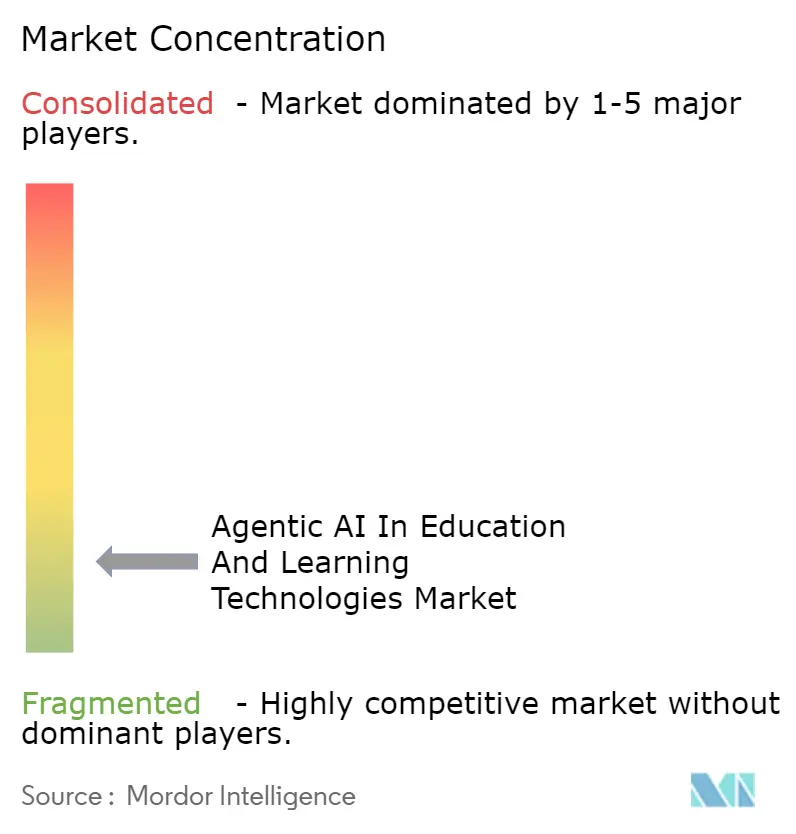
Die Branche für Agentische KI in Bildung und Lerntechnologien bleibt mäßig fragmentiert, wobei etablierte Bildungstechnologieunternehmen, Cloud-Hyperscaler und KI-native Startups um Marktanteile konkurrieren. Duolingos Umsatzanstieg von 38 % im Jahresvergleich im ersten Quartal 2025 bestätigt die Monetarisierungskraft personalisierter Agenten im großen Maßstab. Traditionelle Verlage wie Pearson kooperieren mit großen Technologieunternehmen, um generative Modelle in bestehende Inhaltsbibliotheken zu integrieren und dabei Relevanz zu sichern und die Funktionsentwicklung zu beschleunigen.
Technologiegiganten nutzen horizontale KI-Stacks – Rechenleistung, Orchestrierung und Grundlagenmodelle – um durch strategische Allianzen in den Bildungsbereich einzutreten. Microsofts kostenloses Khanmigo für Lehrkräfte-Programm ist ein Beispiel für eine Land-and-Expand-Taktik: Klassenzimmer mit Mehrwert ausstatten und dann Premium-Analysen als Upsell anbieten. Startups differenzieren sich durch Domänentiefe; SchoolAIs Fokus auf Arbeitsabläufe auf Klassenraumebene brachte eine Series-A-Finanzierung von 25 Millionen USD und eine Präsenz in 1 Million Klassenzimmern in 80 Ländern ein.
Anmeldungen von geistigem Eigentum nehmen zu, da Wettbewerber darum wetteifern, proprietäre Tutor-Personas, Bewertungsprotokolle und multimodale Lernobjekte zu sichern. Patente wie US12261893 zum auf verstärkendem Lernen basierenden Kommunikationsmanagement zeigen, wie Anbieter verteidigungsfähige Positionen im adaptiven Dialog anstreben. In den nächsten fünf Jahren sind Übernahmen von Nischen-Bewertungs- oder Planungsbots durch breitere Plattformanbieter zu erwarten, die auf Komplettangebote abzielen, die nahtlose Lernreisen von der Entdeckung bis zur Zertifizierung ermöglichen.
Marktführer im Bereich agentische KI in Bildungs- und Lerntechnologien
-
Duolingo Inc.
-
Carnegie Learning, Inc.
-
DreamBox Learning, Inc.
-
Squirrel AI Learning, Inc.
-
2U, Inc. (edX)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Agentische KI in Bildung und Lerntechnologien Unternehmen in diesem Bericht
- Duolingo Inc.
- Carnegie Learning, Inc.
- DreamBox Learning, Inc.
- Squirrel AI Learning, Inc.
- 2U, Inc. (edX)
- Riiid Labs, Inc.
- Century-Tech Limited
- Sana Labs AB
- Kidaptive Inc. (Learnosity)
- Querium Corporation
- Cognii, Inc.
- ALEKS Corporation (McGraw-Hill)
- Pearson Plc
- Google LLC (Education)
- Microsoft Corporation (Education)
- Anthropic PBC
- OpenAI, LLC
- Coursera Inc.
- Content Technologies, Inc.
- Bakpax LLC
- Knewton, Inc. (Wiley)
Neueste Industrielle Entwicklungen in Markt für Agentische KI in Bildung und Lerntechnologien
- April 2025: SchoolAI erhielt eine Series-A-Finanzierung von 25 Millionen USD zur Erweiterung seiner KI-gestützten Unterrichtstools, die derzeit in über 1 Million Klassenzimmern in 80 Ländern eingesetzt werden, was eine erhebliche Marktvalidierung für agentische KI-Bildungsplattformen demonstriert. Das Kapital beschleunigt die Produktlokalisierung und stärkt die Vertriebskapazität.
- April 2025: Die US-amerikanische Exekutivverordnung zur KI-Bildung wurde unterzeichnet und etabliert eine föderale Koordinierung für die KI-Integration in Bildungssysteme sowie die Bereitstellung von 3,3 Milliarden USD für KI-Forschung und -Entwicklung im Haushaltsjahr 2025. Die Direktive reduziert das Beschaffungsrisiko für öffentliche Schulen und katalysiert das Wachstum des Anbieter-Ökosystems.
- März 2025: Microsoft, OpenAI und Anthropic kündigten eine Investition von 23 Millionen USD in die Nationale Akademie für KI-Unterricht an, um 400.000 K-12-Lehrkräfte über 5 Jahre zu schulen und damit die kritische Kompetenzlücke bei der Implementierung von KI-Bildung zu schließen. Das Programm schafft eine qualifizierte nachgelagerte Nutzerbasis für ihre KI-Dienste.
- März 2025: China hat KI-Bildung landesweit bis 2025 verpflichtend eingeführt, wobei Peking die frühe Umsetzung im Rahmen der umfassenderen nationalen Strategie zur Stärkung der Technologiebildung und zur Aufrechterhaltung der globalen KI-Wettbewerbsfähigkeit anführt. Die Politik sichert eine garantierte inländische Nachfrage nach KI-Bildungslösungen.
Globaler Berichtsumfang des Marktes für agentische KI in Bildungs- und Lerntechnologien
Segmentierungsübersicht
| Lehrplangestaltungsagenten |
| Intelligente Tutorensysteme |
| Lernmanagement-Bots |
| Bewertungs- und Feedback-Agenten |
| Agenten zur Automatisierung von Verwaltungsaufgaben |
| Cloud-basiert |
| On-Premise |
| Hybrid |
| Primär |
| Sekundär |
| Tertiär |
| Weiterbildung |
| K-12-Einrichtungen |
| Hochschuleinrichtungen |
| Betriebliche und berufliche Weiterbildung |
| Berufsbildungs- und Kompetenzentwicklungszentren |
| Lebenslanges Lernen / Erwachsenenbildung |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Lösungstyp | Lehrplangestaltungsagenten | ||
| Intelligente Tutorensysteme | |||
| Lernmanagement-Bots | |||
| Bewertungs- und Feedback-Agenten | |||
| Agenten zur Automatisierung von Verwaltungsaufgaben | |||
| Nach Bereitstellungsmodell | Cloud-basiert | ||
| On-Premise | |||
| Hybrid | |||
| Nach Bildungsniveau | Primär | ||
| Sekundär | |||
| Tertiär | |||
| Weiterbildung | |||
| Nach Endnutzer | K-12-Einrichtungen | ||
| Hochschuleinrichtungen | |||
| Betriebliche und berufliche Weiterbildung | |||
| Berufsbildungs- und Kompetenzentwicklungszentren | |||
| Lebenslanges Lernen / Erwachsenenbildung | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Spanien | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-Pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Südostasien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Markt für Agentische KI in Bildung und Lerntechnologien?
Es wird erwartet, dass der Markt von 2026 bis 2031 mit einer CAGR von 37,92 % wächst und von 2,37 Milliarden USD auf 11,83 Milliarden USD ansteigt.
Welches Lösungssegment führt derzeit den Markt an?
Intelligente Tutorensysteme führen mit einem Marktanteil von 26,04 % im Markt für agentische KI in Bildungs- und Lerntechnologien im Jahr 2025.
Warum gilt der asiatisch-pazifische Raum als die am schnellsten wachsende Region?
Aggressive staatliche Mandate, erhebliche Cloud-Investitionen und große Schülerpopulationen treiben eine CAGR von 44,82 % im asiatisch-pazifischen Raum an.
Was ist die bevorzugte Bereitstellungspräferenz unter Einrichtungen?
Cloud-basierte Modelle dominieren mit 71,64 % des Marktes im Jahr 2025 dank skalierbarer Infrastruktur und geringerer Vorabkosten.
Wie wirken sich Datenschutzvorschriften auf die Einführung aus?
Strenge Rahmenwerke wie FERPA und DSGVO verursachen Compliance-Kosten und Datenverwaltungsbeschränkungen, was die prognostizierte CAGR um geschätzte 4,2 % reduziert.
Was ist das größte regulatorische Hemmnis für die Einführung?
Strenge Datenschutzrahmenwerke für Schülerdaten wie FERPA und DSGVO reduzieren die prognostizierte CAGR des Marktes um 4,2 %.