
Größe und Marktanteil des afrikanischen Flugzeugsitze-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
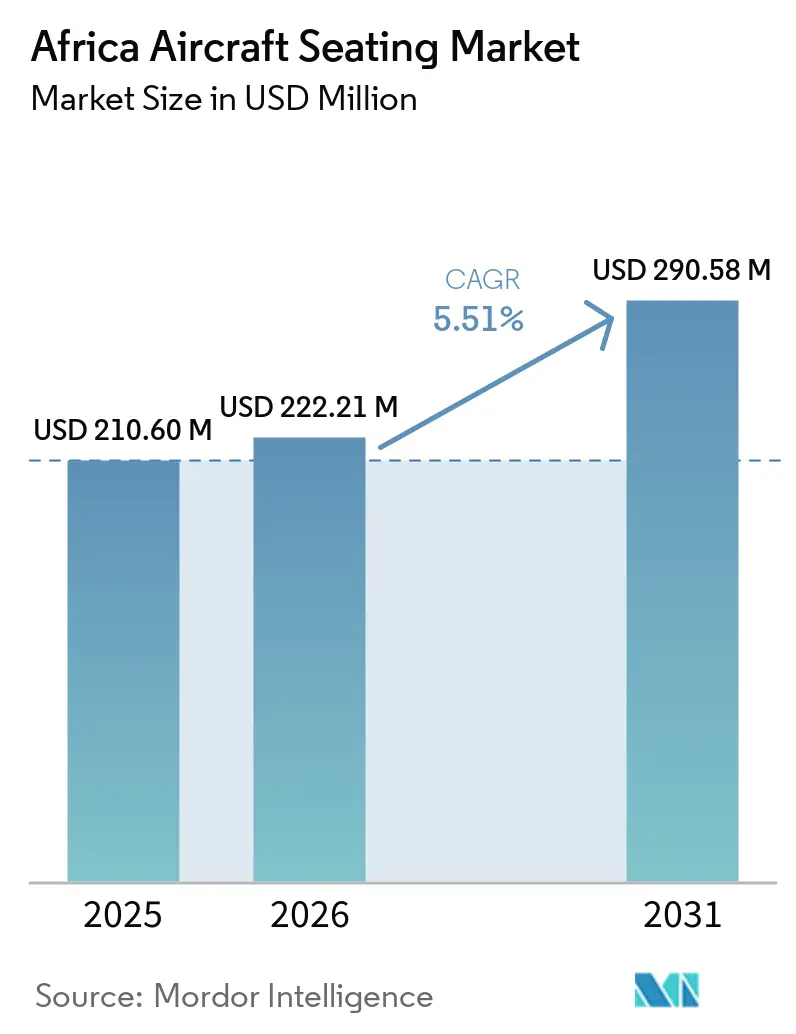
| Marktgröße im Basisjahr (2025) | 210.60 Millionen US-Dollar |
| Marktgröße (2026) | 222.21 Millionen US-Dollar |
| Marktgröße (2031) | 290.58 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.51 % |
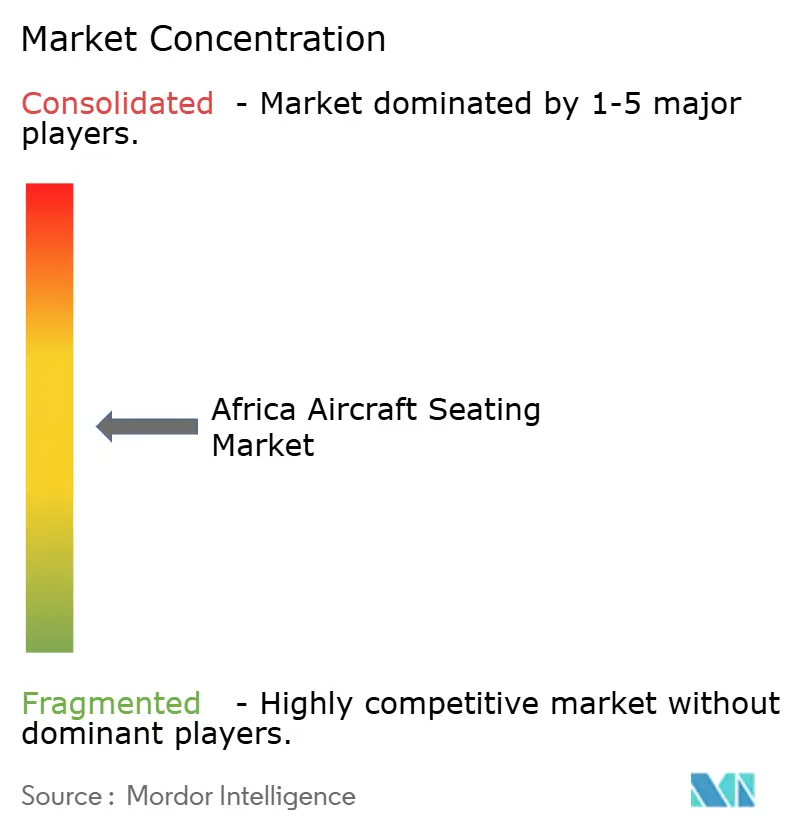
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des afrikanischen Flugzeugsitze-Markts von Mordor Intelligence
Die Marktgröße des afrikanischen Flugzeugsitze-Markts wurde im Jahr 2025 auf USD 210,60 Millionen geschätzt und soll von USD 222,21 Millionen im Jahr 2026 auf USD 290,58 Millionen bis 2031 wachsen, bei einer CAGR von 5,51 % während des Prognosezeitraums (2026-2031). Schmalrumpfflugzeug-Auslieferungen für frequenzintensive innerkontinentale Routen in Afrika, Premiumkabinen-Nachrüstungen bei Langstreckenflotten sowie eine steigende Verteidigungsbeschaffung in Nord- und Westafrika sind die wesentlichen Wachstumstreiber. Ethiopian Airlines, FlySafair, Royal Air Maroc und Kenya Airways ersetzen ihre schwereren Altsitze durch Verbundstoffmodelle, um den Kraftstoffverbrauch zu senken und aufkommenden Emissionsvorschriften zu entsprechen. Militärische Transport- und Spezialaufgaben-Hubschrauber, die von Nigeria, Ägypten und Südafrika bestellt wurden, verfügen über hochwertige Truppen- und Schleudersitze, die im Vergleich zu kommerziellen Economy-Reihen den Umsatz pro Einheit steigern. Gleichzeitig bestehen anhaltende Lieferkettenbelastungen, da Importzölle von 15 bis 25 % und Seetransport-Vorlaufzeiten von 45 bis 60 Tagen die Einstandskosten im Vergleich zu Europa oder Asien um 20 bis 30 % erhöhen. Betreiber bauen daher lokale MRO-Kapazitäten in Johannesburg und Addis Abeba aus, um Ausfallzeiten zu verkürzen, Logistikkosten zu senken und schnellere Zertifizierungsfenster zu sichern.
Wesentliche Erkenntnisse des Berichts
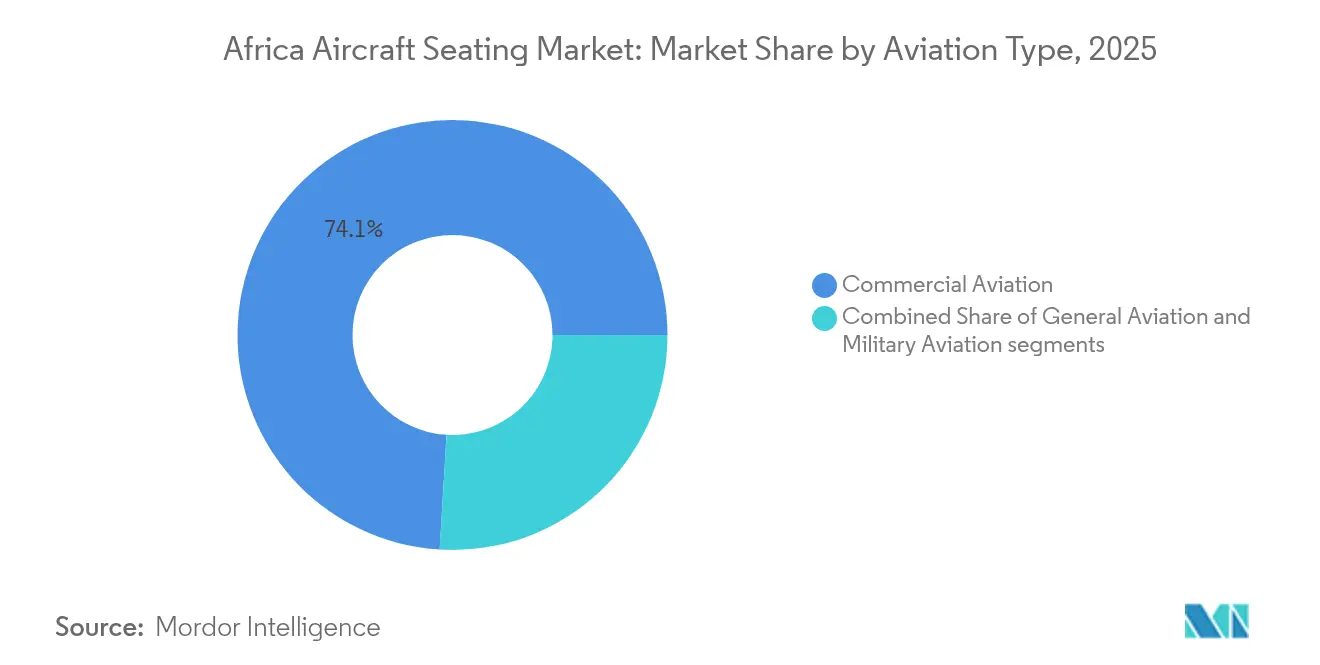
- Nach Luftfahrttyp führte die kommerzielle Luftfahrt im Jahr 2025 mit einem Marktanteil von 74,05 % am afrikanischen Flugzeugsitze-Markt, während die Militärluftfahrt bis 2031 mit einer CAGR von 7,06 % wachsen soll.
- Nach Sitzklasse beherrschte die Economy Class im Jahr 2025 einen Anteil von 67,88 % am afrikanischen Flugzeugsitze-Markt, und die Business Class soll bis 2031 mit einer CAGR von 7,36 % wachsen.
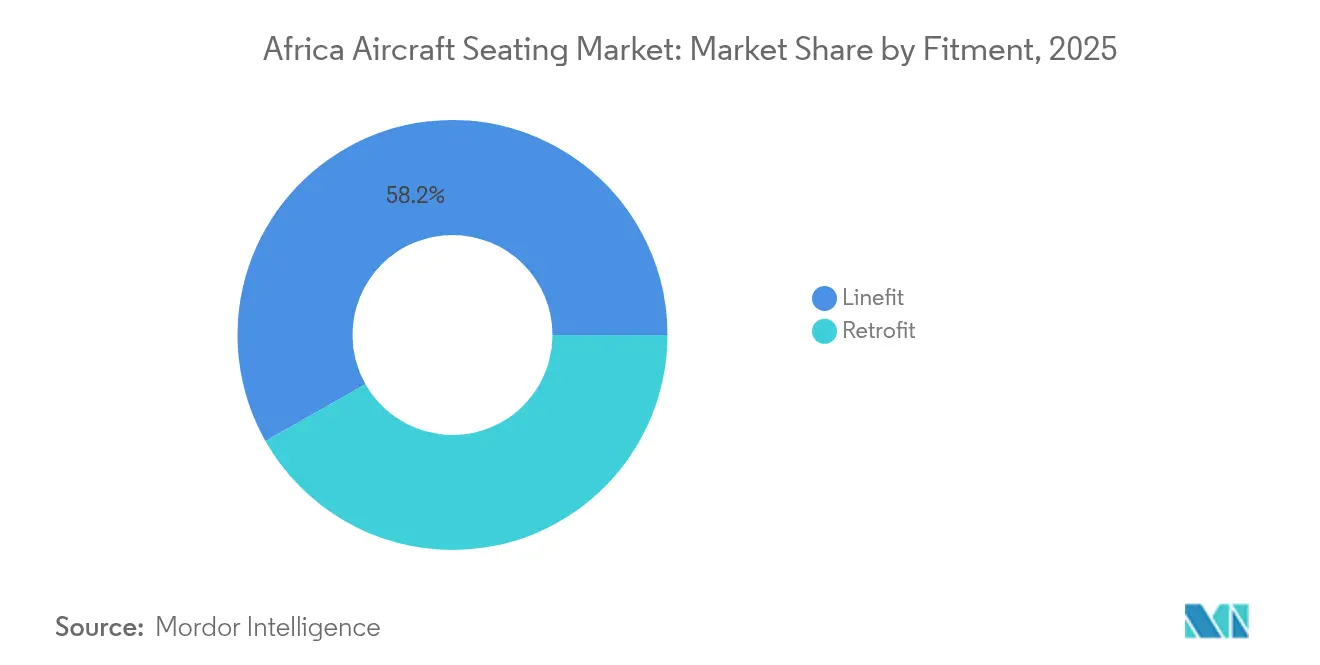
- Nach Einbauart entfiel im Jahr 2025 ein Umsatzanteil von 58,20 % auf den Werkseinbau, und Nachrüstprogramme sollen zwischen 2026 und 2031 mit einer CAGR von 6,12 % steigen.
- Nach Sitzmaterial entfielen im Jahr 2025 52,02 % auf Bezugsstoffe und Sitzbezüge, während Konstruktionsmaterialien bis 2031 voraussichtlich mit einer CAGR von 6,78 % zulegen werden.
- Nach Land hielt Südafrika im Jahr 2025 einen Anteil von 46,10 %, und für Äthiopien wird bis 2031 eine CAGR von 6,98 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Schmalrumpfflotten bei afrikanischen Fluggesellschaften | +1.2% | Äthiopien, Südafrika, Marokko | Mittelfristig (2-4 Jahre) |
| Expansion der Billigfluganbieter (LCC)-Netzwerke treibt die Nachfrage nach Hochdichte-Economy-Class an | +0.9% | Südafrika, Kenia, Nigeria | Kurzfristig (≤ 2 Jahre) |
| Flottenmodernisierung zugunsten leichter, kraftstoffeffizienter Sitzdesigns | +1.1% | Gesamtafrikanisch | Mittelfristig (2-4 Jahre) |
| Zunahme des Passagierverkehrs und Liberalisierung von Strecken | +0.8% | 37 SAATM-Unterzeichnerstaaten | Langfristig (≥ 4 Jahre) |
| Unerschlossene innerkontinental-afrikanische Premiumkabinennachfrage an neuen Drehkreuzflughäfen | +0.7% | Äthiopien (Addis Abeba), Südafrika (Johannesburg), Ägypten (Kairo) | Mittelfristig (2-4 Jahre) |
| Entstehung afrikanischer Fertigungscluster für Flugzeugsitzkomponenten und MRO | +0.5% | Südafrika, Äthiopien, Marokko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Schmalrumpfflotten bei afrikanischen Fluggesellschaften
Schmalrumpfflugzeuge bilden das Rückgrat des afrikanischen Flugzeugsitze-Markts, da Ethiopian Airlines 140 Flugzeuge betreibt und feste Bestellungen für 11 B777-9s sowie Optionen für weitere B737-MAX-Schmalrumpfflugzeuge hält. Royal Air Maroc hat seine B737-800s mit Recaro SL3510-Sitzen nachgerüstet und dabei zwei Economy-Reihen pro Flugzeug hinzugefügt, ohne die Rumpflänge zu verlängern.[1] Kenya Airways leaste fünf B737-800s, um aufgeschobene Großraumflugzeugbestellungen zu ersetzen, was belegt, dass Frequenz auf regionalen Strecken nun Kapazität übertrumpft. Auslastungsquoten lagen im dritten Quartal 2024 im Durchschnitt bei 74 %, weshalb Fluggesellschaften Sitzabstandskonfigurationen von 28 bis 29 Zoll übernehmen, die hochhaltbare und zugleich kostengünstige Sitze zu einem Preis von rund USD 3.000 pro Einheit erfordern. Sitzhersteller, die schlanke Modelle mit Vorlaufzeiten von 12 Wochen liefern können, erlangen bei diesen Programmen einen Wettbewerbsvorteil.
Expansion der Billigfluganbieter-Netzwerke treibt die Nachfrage nach Hochdichte-Economy-Class an
FlySafair betreibt 28 B737-Flugzeuge und wählte im September 2025 Acro Series 9-Sitze, wodurch das Sitzgewicht um 15 % gesenkt und die Kapazität auf 186 Sitze pro Flugzeug erhöht wurde. Tarife auf der Strecke Johannesburg-Kapstadt unterbieten inzwischen Fernbustickets, sodass dichte Kabinen entscheidend sind, um einen Cost per Available Seat Kilometer von weniger als ZAR 0,50 (USD 0,03) aufrechtzuerhalten. Air Arabia Africa betreibt 174-sitzige A320s von Casablanca nach Agadir und bietet Tarife an, die 30 bis 40 % unter denen von Royal Air Maroc liegen, was etablierte Fluggesellschaften zu ähnlichen Sitzanzahlen drängt. Fastjets 156-sitzige A319s in Simbabwe generieren Zusatzerlöse durch Sitzauswahl, Gepäck und Prioritäts-Boarding, was dazu beiträgt, dünne Erträge auszugleichen. Die LCC-Durchdringung liegt in Afrika noch unter 10 % der Kapazität, was reichlich Spielraum für dichte Economy-Kabinen lässt, wenn die SAATM-Regeln greifen.
Flottenmodernisierung zugunsten leichter, kraftstoffeffizienter Sitzdesigns
Recaros 8,5-Kilogramm-Sitz R1 reduzierte das Betriebsleergewicht von Ethiopians A350 im Jahr 2024 um 1.200 Kilogramm pro Flugzeugzelle. South African Airways spezifizierte ähnliche Verbundstoffsitze bei 12 A350-900-Bestellungen, um 2.000 Kilogramm einzusparen und den Kraftstoffverbrauch auf den Strecken Johannesburg-New York um 1,5 % zu senken. Collins Aerospace stellte den MAYA-Konzeptsitz mit recyceltem Aluminium und Bio-Schäumen vor, der die Lebenszyklusemissionen um 30 % reduziert. Expliseats 4-Kilogramm-TiSeat verfügt über eine EASA-CS-25-Zulassung, doch sein Preis von USD 5.000 bleibt für afrikanische Fluggesellschaften, die auf kurzfristige Liquiditätssicherung fokussiert sind, eine Hürde. Gewichtsersparnisse schlagen sich direkt in zusätzlicher Fracht- oder Passagiernutzlast auf den auf dem Kontinent weit verbreiteten kurzen Start- und Landebahnen nieder.
Zunahme des Passagierverkehrs und Liberalisierung von Strecken
SAATM hob bilaterale Beschränkungen für 37 Länder auf, senkte die durchschnittlichen innerafrikanischen Tarife zwischen 2019 und 2024 um 18 % und steigerte die Passagierzahlen im dritten Quartal 2024 um 11,2 % im Jahresvergleich. Ethiopian Airlines eröffnete 2024 15 neue innerafrikanische Strecken und setzte dabei 154-sitzige B737-800s ein, um sein Drehkreuz in Addis Abeba zu bedienen. Kenya Airways nahm die Strecke Nairobi-Mogadischu mit 96-sitzigen E190s wieder auf, um die Nachfrage vor möglichen B737-Upgrades zu testen. Liberalisierte Lufträume stimulieren eine inkrementelle Nachfrage von rund 2.500 bis 3.000 neuen Economy-Sitzen pro Jahr, ausgehend von 150-sitzigen Flugzeugzellen und anhaltenden Auslastungsquoten von 75 %. Dieses Volumen stützt einen stetigen Austauschzyklus, selbst ohne einen Anstieg bei Flugzeugbestellungen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Importzölle und Logistikkosten für Sitzsysteme | -0.8% | Nigeria, Kenia, Tansania | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkter Zugang zu Flugzeugfinanzierungen und Devisenkursvolatilität | -0.6% | Nigeria, Kenia, Äthiopien | Mittelfristig (2-4 Jahre) |
| Zertifizierungsengpässe bei fragmentierten Luftfahrtbehörden | -0.5% | Kenia, Nigeria, Marokko, Tansania | Mittelfristig (2-4 Jahre) |
| Fachkräftemangel für Kabinenumrüstprogramme | -0.4% | Gesamtafrikanisch außer Südafrika und Äthiopien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Importzölle und Logistikkosten für Sitzsysteme
Nigeria erhebt einen Importzoll von 20 % zuzüglich 7,5 % Mehrwertsteuer auf Sitze, was die Kosten einer 150-Sitz-Nachrüstung von USD 450.000 auf rund USD 574.000 erhöht und den Amortisationszeitraum auf über fünf Jahre verlängert.[2] Kenias 25-prozentiger Zoll auf Kabinenausstattung in Verbindung mit Umschlagsgebühren von USD 1.200 pro Tonne in Nairobi verdoppelt den in Johannesburg üblichen Luftfrachtsatz. Der Seetransit von Europa nach Lagos oder Mombasa beträgt im Durchschnitt 45 bis 60 Tage, und Liegezeiten der Schiffe von 21 Tagen verursachen Liegegebühren, die die gesamten Einstandskosten um 10 bis 15 % erhöhen. Ethiopian Airlines genießt eine Zollbefreiung auf Luftfahrtimporte, sodass ihre Sitzkosten europäischen Richtwerten entsprechen und MRO-Einheiten mit Sitz in Addis Abeba einen Preisvorteil von 15 bis 20 % gegenüber Wettbewerbern in Kenia und Nigeria haben. Anhaltende Engpässe veranlassen Fluggesellschaften, Flugzeuge für Sitzwechsel nach Johannesburg oder Addis Abeba zu überführen, was zusätzliche Ausfallzeiten und Überführungskosten verursacht.
Eingeschränkter Zugang zu Flugzeugfinanzierungen und Devisenkursvolatilität
Kenya Airways verzeichnete im Geschäftsjahr 2024 einen Nettoverlust von KES 23 Milliarden infolge einer Abwertung des KES gegenüber dem USD um 15 %, was zu erhöhten Leasingkosten für seine B737- und B787-Flotten führte. South African Airways unterbrach 2024 A350-Auslieferungen, als Exportkreditagenturen aufgrund von Sub-Investment-Grade-Ratings Garantien verweigerten. Air Peace verschob drei B777-300ERs, da die Naira zwischen 2020 und 2024 von NGN 460 auf NGN 1.500 je Dollar abwertete, und setzte stattdessen auf Feuchtleasing-Kapazitäten. Die meisten Sitzverträge sind in EUR oder USD denominiert, während Fluggesellschaften Tarife in lokalen Währungen erheben, die 2024 um 12 bis 18 % abwerteten, was den Währungsunterschied vergrößert. Die USD-44-Millionen-Fazilität der Afreximbank an CIAF Leasing deckt Flugzeugzellen ab, schließt jedoch Kabinenumrüstungen aus und lässt Sitzhersteller ohne forderungsbesicherte Kreditoptionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Luftfahrttyp:
Militärbeschaffung übertrifft kommerzielles WachstumDie Militärbeschaffung soll mit einem CAGR von 7,06 % wachsen und damit die durchschnittliche Wachstumsrate des afrikanischen Flugzeugsitze-Marktes übertreffen, da Nigeria, Ägypten und Südafrika Transportflugzeuge und Spezialaufgaben-Hubschrauber beschaffen. Die nigerianische Luftwaffe erhielt sechs AW109 und bestellte 12 AW139 mit 12-Personen-Kabinen, während Ägypten 24 Rafales mit Martin-Baker-Schleudersitzen integrierte. Schleudersitze können zwischen 150.000 und 250.000 USD pro Stück kosten, sodass der afrikanische Flugzeugsitze-Markt überproportional von selbst bescheidenen Kampfflugzeuglieferungen profitiert. Die kommerzielle Luftfahrt kontrolliert nach wie vor fast drei Viertel des Umsatzes, bedingt durch die 140-Einheiten-Flotte von Ethiopian Airlines und die B787-9-Akquisitionen von Royal Air Maroc. Regionaljets wie Embraer E190 und CRJ900 halten dünne Strecken rentabel, doch die mittlere Sitzlebensdauer soll bis 2027 auf 15 Jahre ansteigen, was das Nachrüstungsinteresse in beiden Sektoren ankurbelt.
Ein zweiter Wachstumshebel ist die Hubschrauberbestuhlung für Offshore-Öl- und humanitäre Einsätze in Angola, Nigeria und Mosambik. Absturzsichere Flugzeugsitze, einschließlich Truppenbänken, schwingungsgedämpften Polstern und Schnellverschluss-Sitzschienen, erzielen Preisaufschläge gegenüber zivilen Economy-Sitzen und erhöhen den Marktanteil der Verteidigungslieferanten im afrikanischen Flugzeugsitze-Markt. Das Wachstum im militärischen und zivilen Lufttransport erzeugt daher parallele Nachfrageprofile: hochvolumige Schmalrumpfsitze für Passagierfluggesellschaften und hochmargige Spezialsitze für Luftstreitkräfte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sitzklasse:
Premiumkabinen gewinnen VerbindungsverkehrDie Business Class verzeichnet das stärkste Wachstum mit einer CAGR von 7,36 %, da sich Addis Abeba, Johannesburg und Kairo als Langstrecken-Drehkreuze positionieren. Ethiopian Airlines wählte Safran Z400-Suiten für seine B777-9s aus, die einen Sitzabstand von 78 Zoll und direkten Gangzugang bieten und damit den Standards seines Golfrivalen entsprechen. South African Airways wählte Collins Super Diamond für seine A350-900s, um seinen Premiumanteil auf transatlantischen Strecken zurückzugewinnen. Premiumkabinen erzielen pro Quadratmeter bis zu fünfmal mehr Umsatz als Economy-Kabinen, was Nachrüstzyklen alle 8 bis 10 Jahre trotz Kapitalbeschränkungen rechtfertigt. Am anderen Ende belegt die Economy Class im Jahr 2025 weiterhin 67,88 % der installierten Sitze, und Fluggesellschaften wie FlySafair bevorzugen 28-Zoll-Sitzabstandskonfigurationen, um Auslastungsquoten über 80 % zu halten.
Der afrikanische Flugzeugsitze-Markt gewinnt zusätzliches Aufwärtspotenzial durch aufkommende Premium Economy-Bereiche. Ethiopians B787-9s verfügen über 21 Premium Economy-Sitze, die 40 % über dem Standard-Economy-Preis liegen und auf preissensible Geschäftsreisende abzielen, die die volle Business-Class-Reisekosten vermeiden. Die First Class bleibt eine Unter-2-%-Nische, begrenzt auf einige wenige B777-Flotten, was darauf hindeutet, dass die künftige Kabinenstruktur auf Drei-Klassen-Layouts ausgerichtet sein wird, die von Liege-Flat-Business und dichten Economy-Kabinen dominiert werden.
Nach Einbauart:
Nachrüstprogramme gewinnen an BedeutungDer Werkseinbau repräsentierte im Jahr 2025 weiterhin 58,20 % des Umsatzes, da Boeing und Airbus werkseitig ausgestattete Sitze für Ethiopian Airlines und Royal Air Maroc auslieferten. Die Nachrüstungsnachfrage soll jedoch mit einer CAGR von 6,12 % steigen, da Fluggesellschaften angesichts der Devisenkursvolatilität die Verlängerung der Flugzeugzellen-Lebensdauer gegenüber neuen Bestellungen bevorzugen. Ethiopian investierte 2024 USD 180 Millionen in die Nachrüstung von 10 B777-300ERs mit Safran-Suiten und schloss die Arbeiten innerhalb eines vierwöchigen Ausfallzeitfensters in seiner Anlage in Addis Abeba ab. Kenya Airways plant für 2026 die Nachrüstung von acht 787-8s mit dem Ziel einer 15-prozentigen Gewichtsreduktion bei Economy-Sitzen. Die Zertifizierung bleibt eine Hürde: Kenias Luftfahrtbehörde benötigt 12 bis 18 Monate zur Validierung von Änderungen, verglichen mit 6 bis 9 Monaten in Europa, was die Amortisationszeiträume verlängert.
Werkseinbauprogramme werden für Langstreckenflottenerneuerungen fortbestehen, doch der Nachrüstungsanteil steigt, da Gebrauchtflugzeugimporte zunehmen. Flugzeuge, die aus US-amerikanischen und europäischen Flotten ausgemustert werden, kommen mit Sitzen am Ende ihrer Lebensdauer nach Afrika und lösen sofortige Austauschprojekte aus. Diese Dynamik stützt den afrikanischen Flugzeugsitze-Markt, da Fluggesellschaften zwischen Liquiditätsbeschränkungen und Verbesserungen des Passagiererlebnisses abwägen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sitzmaterial:
Verbundwerkstoffe treiben Gewichtsreduktion voranKonstruktionsmaterialien sollen mit 6,78 % wachsen, da Fluggesellschaften versuchen, das Gewicht von Economy-Sitzen auf unter 9 Kilogramm zu reduzieren, mit dem Ziel, Kraftstoffkosten zu senken, die 35 bis 40 % der Betriebsausgaben ausmachen. Recaros Carbonfaser-Rückenlehnen sparten Ethiopian 2024 1.200 Kilogramm pro A350 ein und verbesserten Reichweite und Zuladungsmargen. Collins' MAYA-Konzept, das recyceltes Aluminium und Bio-Schäume kombiniert, wird von South African Airways für künftige A350-Auslieferungen geprüft. Expliseats Titan-Kohlenstoff-TiSeat verspricht ein Gewicht von 4 Kilogramm, trägt jedoch einen Preisaufschlag, den Billigfluganbieter bisher nicht akzeptiert haben. Lieferanten, die leichte Sitze zu herkömmlichen Preispunkten liefern, werden voraussichtlich bei bevorstehenden Ausschreibungen dominieren, insbesondere wenn die Kerosinpreise steigen.
Bezugsstoffe und Sitzbezüge, die 2025 weiterhin 52,02 % der Ausgaben ausmachen, entwickeln sich in Richtung antimikrobieller und biobasierter Textilien. Ultrafabrics' SkyLeather wiegt 25 % weniger als Rindshäute und kommt mit einer fünfjährigen antimikrobiellen Garantie; es wurde bereits von Ethiopian für B777-Nachrüstungen ausgewählt. Muirheads silberionenbehandeltes Leder debütierte 2024 auf Royal Air Maroc B787s. Der Volar Bio-Stoff, der aus Zuckerrohrpolymeren gewonnen wird, wartet auf seinen ersten afrikanischen Einführungskunden, was einen bedeutenden Wandel im Fokus des Sektors in Richtung Nachhaltigkeit markiert.
Geografische Analyse
Südafrika Flugzeugsitze Markt
Südafrika hielt im Jahr 2025 einen Anteil von 46,10 % am afrikanischen Flugzeugsitze Markt, bedingt durch das Inlandsnetz von FlySafair und die ausstehende A350-Flotte von South African Airways. Johannesburg beherbergt MRO-Werkstätten von Lufthansa Technik und Safran, die bis zu 200 Sitze pro Monat einbauen können, und zieht damit Nachrüstaufträge aus Botswana, Namibia und Mosambik an. Die Zertifizierung dauert unter der südafrikanischen Luftfahrtbehörde (CAA) 9 bis 12 Monate, was schneller ist als bei den meisten regionalen Wettbewerbern und somit die Umsatzausfallzeiten für Betreiber minimiert.
Äthiopien Flugzeugsitze Markt
Äthiopien ist der am schnellsten wachsende Markt mit einem CAGR von 6,98 % bis 2031, da Ethiopian Airlines seine Flotte auf 11 B777-9-Maschinen mit Safran Z400-Suiten erweitert und von der zollfreien Einfuhrbefreiung profitiert. Der MRO-Komplex in Addis Abeba betreute im Jahr 2024 25 Drittanbieter-Fluggesellschaften, erzielte einen Umsatz von 180 Millionen USD und sicherte sich Nachrüstaufträge, die Nigeria und Kenia aufgrund längerer Zollabfertigungszyklen verloren hatten.
Afrika Flugzeugsitze Markt
Ägypten, Nigeria, Kenia und Marokko machen zusammen rund 37,65 % des afrikanischen Flugzeugsitze Marktvolumens aus. Das B777-300ER-Nachrüstprogramm von EgyptAir wartet noch auf die Genehmigung zur Devisenfreigabe, was das Währungsrisiko selbst in großen Märkten verdeutlicht. Air Peace sucht nach zusätzlichen B777-Maschinen, setzt jedoch bis zur Stabilisierung der Naira-Volatilität auf Wet-Lease-Vereinbarungen. Kenya Airways priorisiert B737-Leasingverträge gegenüber kapitalintensiven Breitkabinenbestuhlung, während Royal Air Maroc Slimline-Nachrüstungen einsetzt, um die B737-Kapazität um 7 % zu erhöhen. Das übrige Afrika, angeführt von Angola und Tansania, macht rund 9,25 % der Nachfrage aus, wobei der Zugang zu Finanzierungsmitteln die primäre Einschränkung darstellt und nicht die Verfügbarkeit von Sitzen.
Regulatorisches Umfeld
Flugzeugsitze, die nach Afrika geliefert werden, unterliegen nationalen Zivilluftfahrtbehörden (CAAs), die üblicherweise die FAA- und EASA-Zertifizierungsgrundlagen für Sitze und zugehörige Kabinenmaterialien akzeptieren oder darauf verweisen. Sitzkonstruktionen und -modifikationen werden typischerweise durch Zulassungen unterstützt, die sich an der EASA CS-ETSO/ETSO C127-Reihe und den FAA-Methoden für dynamische Prüfungen orientieren (einschließlich der in FAA AC 20-146A beschriebenen 16g-Testansätze), zusammen mit Lufttüchtigkeitsanforderungen für Verkehrsflugzeuge (zum Beispiel CS-25-Vorgaben zur Feuerabschottung und Entflammbarkeit), die als Compliance-Ankerpunkte für Einbau- und Nachrüstarbeiten dienen.
Innerhalb Afrikas unterscheiden sich Aufsichts- und Anerkennungswege je nach Land, was zusätzliche Validierungsschritte für dasselbe Sitz-Shipset oder STC über mehrere CAAs hinweg erforderlich macht (zum Beispiel SACAA in Südafrika, KCAA in Kenia und TCAA in Tansania). Südafrika verankert außerdem die Kontrolle der Teilefertigung und Instandhaltung durch SACAA-Anforderungen wie die Parts Manufacturing Approval (ZA-PMA) und Part-145-Bestimmungen, die für Class-II-Komponenten eine rückverfolgbare Freigabedokumentation (zum Beispiel FAA 8130 oder EASA Form 1) verlangen, wodurch die Kontrollen bei nicht rückverfolgbaren Kabinenkomponenten in Linieninstandhaltungs- und Nachrüstprogrammen verschärft werden.
Wertschöpfungskettenanalyse
Die afrikanische Wertschöpfungskette für Flugzeugsitze beginnt bei globalen Sitz-OEMs und Tier-2-Lieferanten, die Sitzstrukturen (Aluminium, Verbundwerkstoffe, Titan), Polster und Schaumstoffe, Textilien und Lederbezüge, Sitzverstellung und Beschläge sowie Zertifizierungsdokumentation (TSO/ETSO, Nachweise zu Entflammbarkeit und dynamischen Tests) liefern. Sitze erreichen afrikanische Fluggesellschaften über Line-Fit-Kanäle (Lieferketten der Flugzeughersteller) und über Aftermarket-Kanäle, die Shipsets, Kitting, Installationstechnik und Zertifizierungsunterstützung für Nachrüstungen bündeln. Die lokale Wertschöpfung konzentriert sich auf MRO- und Kabinenrenovierungsaktivitäten, wobei Drehkreuze wie Johannesburg und Addis Abeba Installation, Neubezug, Reparaturen und Sitzwechsel abwickeln, die Standzeiten reduzieren und helfen, lange Seefrachtzyklen für eingehende Komponenten abzumildern.
Angebotsengpässe und Logistikkosten halten Vorlaufzeiten und Anlandekosten hoch, sodass Fluggesellschaften und Lieferanten zunehmend regionale Montage-, Reparatur- und Lagerstrategien nutzen. Ein bemerkenswerter vorgelagerter Wandel ist die Absichtserklärung (MoU) zwischen Emirates und Safran Seats (18. November 2025) zum Bau einer 20.000 bis 25.000 Quadratmeter großen Fertigungs- und Montageanlage für Sitze in Dubai (Fertigstellung geplant für Q4 2027). Das Vorhaben zielt zunächst auf die Nachrüstsitzproduktion ab, mit späterer Erweiterung in Richtung Line-Fit, was eine marktnähere Produktion und kürzere Nachschubkreisläufe für Betreiber unterstützt, die Afrika von Drehkreuzen im Nahen Osten aus bedienen.
Wettbewerbslandschaft
Globale Erstausrüster wie Safran SA, Collins Aerospace (RTX Corporation), Recaro Holding GmbH, Thompson Aero Seating Ltd und Geven SpA halten einen bedeutenden Anteil an Werkseinbau-Verträgen, was dem afrikanischen Flugzeugsitze-Markt ein moderates Konzentrationsprofil verleiht. Safran sicherte sich den ersten afrikanischen B777X-Business-Class-Auftrag, als Ethiopian 2025 Z400-Suiten auswählte. Recaro lieferte 2024 vier B787-9-Schiffssätze an Royal Air Maroc und meldete im selben Jahr 14 Verbundstoffsitz-Patente an, mit dem Ziel, die Vorlaufzeiten auf 10 Wochen zu reduzieren. Collins Aerospace setzt mit seinem MAYA-Sitz auf Nachhaltigkeit und setzt darauf, dass künftige CO2-Bepreisung die höheren Vorabkosten rechtfertigen wird.
Regionale Spezialisten füllen Nischen. Acro sicherte sich FlySafairs 28-Flugzeug-Programm durch die Garantie einer Lieferung innerhalb von 12 Monaten und einer Gewichtsreduktion von 15 % gegenüber herkömmlichen Aluminiumrahmen. Expliseat zielt mit dem 4-Kilogramm-TiSeat auf Ultrabudget-Fluggesellschaften ab, hat jedoch in Afrika aufgrund seines Preises von USD 5.000 noch keinen Auftrag gesichert. Die Zertifizierung bleibt eine Hürde: Kenia, Nigeria und Marokko schreiben jeweils separate Validierungen vor, die 6 bis 12 Monate hinzufügen und die Kosten für neue Marktteilnehmer erhöhen, was etablierten Unternehmen mit lokalen Ingenieurbüros zugutekommt.
Chancen liegen in Premium Economy-Nachrüstungen für innerkontinentale afrikanische Langstreckenverbindungen und leichten Sitzen für Regionalflugzeuge, bei denen 8-Kilogramm-Verbundwerkstoffe die Reichweite um bis zu 80 Seemeilen verlängern könnten. Erstausrüster, die Sitze mit Finanzierungen bündeln oder Importzölle durch lokale Montage ausgleichen, haben Chancen auf Marktanteilsgewinne.
Marktführer im afrikanischen Flugzeugsitze-Markt
-
Safran SA
-
Collins Aerospace (RTX Corporation)
-
Recaro Holding GmbH
-
Thompson Aero Seating Ltd. (Aviation Industry Corporation of China)
-
Geven SpA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika Flugzeugsitze Markt Unternehmen in diesem Bericht
- Safran SA
- Collins Aerospace (RTX Corporation)
- STELIA Aerospace (Airbus SE)
- Recaro Holding GmbH
- Geven SpA
- Thompson Aero Seating Ltd. (Aviation Industry Corporation of China)
- JAMCO Corporation
- Acro Aircraft Seating Ltd.
- Elevate Aircraft Seating LLC
- Expliseat S.A.S.
- PAC Aviation International, Inc.
Lesen Sie die Analyse der Afrika Flugzeugsitze Markt-Unternehmen
Marktchancen und Zukunftsaussichten
Nachrüst- und Kabinenlebensverlängerungsprogramme stellen ein praktisches Whitespace dar, in dem Fluggesellschaften Treibstoff- und Gewichtsvorteile verfolgen und dabei Finanzierungs- und Devisenbeschränkungen managen. Im Berichtsumfang setzen Fluggesellschaften Premium- und Narrowbody-Programme um oder planen diese (zum Beispiel die Sitznachrüstausgaben von Ethiopian Airlines und die für 2026 geplante 787-8-Nachrüstung von Kenya Airways). Reibungen bei Einfuhrzöllen in Märkten wie Nigeria und Kenia stützen zudem eine stärkere Argumentation dafür, mehr Arbeiten über etablierte Drehkreuze (Johannesburg und Addis Abeba) abzuwickeln, zusammen mit Lieferanten, die zertifizierte Reparatur-, Neubezugs- und Austauschpools anbieten können, um das AOG-Risiko zu reduzieren.
Ein zweiter Chancenbereich ist der Aufbau engerer regionaler Lieferketten- und MRO-Kapazitäten für Kabineninnenausstattungen, die afrikagerichtete Flotten über Korridore im Nahen Osten und Nordafrika bedienen können. Schritte, die diese Richtung bekräftigen, umfassen den Plan von Emirates und Safran Seats, die Sitzfertigung und -montage in Dubai zu lokalisieren (MoU unterzeichnet im November 2025), sowie den Aufbau neuer MRO-Kapazitäten für Kabineninnenausstattungen in der weiteren Region, etwa die Partnerschaft von Regent Aerospace mit Kuwait Airways im Februar 2026 zur Schaffung eines MRO-Hubs für Kabineninnenausstattungen mit Schwerpunkt auf Sitzerneuerung und Lebensverlängerung. Diese Initiativen entsprechen der Notwendigkeit, 45- bis 60-tägige Seefrachtzyklen zu verkürzen und die Gesamtwirtschaftlichkeit der Ausfallzeiten bei Sitznachrüstungen für afrikanische Betreiber zu reduzieren.
Neueste Industrielle Entwicklungen in Afrika Flugzeugsitze Markt
- April 2026: flyadeal hat seine Sitzlieferantenauswahl für die Kabinen seiner Airbus A330-900neo abgeschlossen und Geven für die Premium Economy sowie Jiatai für die Economy gewählt. Die Entscheidung erhöht die Nachfrage nach zusätzlichen Widebody-Shipsets und stärkt die Präsenz von Geven in der Region, was die auf Gemeinsamkeit ausgerichtete Beschaffung in den Netzwerken des Nahen Ostens und Afrikas unterstützt.
- November 2025: Emirates und Safran Seats haben eine Absichtserklärung (MoU) zur Errichtung einer 20.000 bis 25.000 Quadratmeter großen Fertigungs- und Montageanlage für Flugzeugsitze in Dubai unterzeichnet, mit einem angestrebten Betriebsbeginn bis Q4 2027. Das Projekt verlagert einen Teil der Sitzlieferkette näher an die regionale Nachrüstnachfrage und hilft Fluggesellschaften, Lieferengpässe zu bewältigen und die Abhängigkeit von langen eingehenden Logistikwegen für Kabineninnenausstattungs-Shipsets zu verringern.
- Februar 2024: Saudia hat Collins Aerospace mit neuen Sitzinstallationen für seine kommende Boeing 787-Flotte beauftragt (mit Lieferungen ab Anfang 2026) sowie mit einem Nachrüstprogramm, das die bestehenden Airbus A330- und Boeing 777-Flotten bis Ende 2027 abdeckt. Der Multi-Flotten-Umfang erweitert die installierte Basis von Collins Aerospace für Premium-Sitze in der Region und signalisiert eine anhaltende Nachfrage nach Line-Fit- und Nachrüstsitzkapazität in Widebody-Betrieben, die an afrikanische Strecken anschließen.
Afrika Flugzeugsitze Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Flugzeugpassagiersitze, die für in Afrika betriebene Flugzeuge geliefert werden, einschließlich der Erstausstattungslieferungen und der Nachrüstungs- oder Ersatznachfrage im Zusammenhang mit Kabinenaufwertungen.
Ausschlüsse aus dem Umfang: Wir schließen Kabinenausstattungsgegenstände aus, die keine Sitze sind, wie Galerien, Toiletten und Bordunterhaltungssysteme, sowie Passagierbestuhlung außerhalb der Luftfahrt.
Segmentierungsübersicht
- Nach Luftfahrttyp
- Kommerzielle Luftfahrt
- Großraumflugzeuge
- Schmalrumpfflugzeuge
- Regionalflugzeuge
- Allgemeine Luftfahrt
- Geschäftsflugzeuge
- Kommerzielle Hubschrauber
- Militärluftfahrt
- Kampfflugzeuge
- Transportflugzeuge
- Spezialmissionsflugzeuge
- Hubschrauber
- Kommerzielle Luftfahrt
- Nach Sitzklasse
- First Class
- Business Class
- Premium Economy Class
- Economy Class
- Nach Einbauart
- Werkseinbau
- Nachrüstung
- Nach Sitzmaterial
- Polstermaterialien
- Konstruktionsmaterialien
- Bezugsstoffe und Sitzbezüge
- Nach Land
- Südafrika
- Ägypten
- Äthiopien
- Nigeria
- Kenia
- Marokko
- Übriges Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den Nachfragekontext zu ermitteln und dem Modell praktische Leitplanken zu geben, bevor die Zahlen finalisiert wurden. Wir haben öffentliche Luftfahrtindikatoren und Verkehrsreihen aus Quellen wie ICAO-Veröffentlichungen, IATA-Mitteilungen, Weltbank-Luftverkehrsstatistiken sowie Aktualisierungen von Flughäfen und Zivilluftfahrtbehörden aus wichtigen afrikanischen Märkten herangezogen.
Um die Flugaktivität mit der Sitznachfrage zu verknüpfen, haben wir auch Signale zu Flugzeuglieferungen und der in Betrieb befindlichen Flotte sowie Sicherheits- und Zertifizierungskontext aus Quellen wie FAA- und EASA-Veröffentlichungen ausgewertet. Handelsstatistiken und Zollmeldungen wurden herangezogen, wo Sitz- und Sitzteilkategorien auf übergeordneter Ebene beobachtbar waren. Wir haben Unternehmensberichte, Investorenpräsentationen und renommierte Luftfahrtpresse genutzt, um den Zeitpunkt von Kabinenauffrischungen und die Intensität von Nachrüstungen zu verstehen. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentinformationen wurden nur dort eingesetzt, wo sie zur Validierung richtungsweisender Annahmen beitrugen. Die hier aufgeführten Desk-Quellen sind nur illustrativ; für die Datenerhebung, Validierung und Klärung wurden viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden eingesetzt, um Annahmen zu bestätigen, die in öffentlichen Datensätzen nicht konsistent verfügbar sind, insbesondere Nachrüstungsrhythmus, Änderungen der Kabinenkonfiguration und Preisbewegungen nach Sitzklasse. Wir haben mit einer Mischung aus Flugzeugbetreibern, MRO- und Kabinennachrüstungsteilnehmern sowie komponentenseitigen Experten in ganz Afrika gesprochen, damit Ausreißer aus einem einzelnen Land oder Fluglinientyp die Gesamtergebnisse nicht verzerren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 16 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 16 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, bei dem die in Afrika stationierte und geplante Flotte in Sitzgarniturbedarfe nach Flugzeugkategorie übersetzt und anschließend um Nachrüstungs- und Ersatznachfrage bereinigt wird. Wir untermauern die Gesamtwerte durch selektive Bottom-up-Näherungen, etwa durch Stichproben der Sitze pro Flugzeug kombiniert mit indikativen Preisspannen nach Kabinenklasse, was uns hilft, Überschätzungen zu erkennen, wenn sich die Mixannahmen verschieben.
Einige wenige Eingaben bestimmen den Großteil der Modellergebnisse, daher haben wir sie einfach und nachvollziehbar gehalten. Dazu gehören Lieferungen und Ausmusterungen, durchschnittliche Sitzanzahl pro Flugzeugtyp, Verschiebungen im Kabinenklassenmix (Economy- gegenüber Premium-Konfigurationen), Auffrischungszeitpunkte, die häufig mit schwereren Wartungsbesuchen zusammenfallen, sowie Preisentwicklungen im Zusammenhang mit Material- und zertifizierungsbedingten Konstruktionsaktualisierungen. Wenn länderspezifische Indikatoren dünn waren, haben wir Lücken mithilfe der subregionalen Flottenauslastung und des Verkehrswachstums als Näherungswerte geschlossen und die Ausgabe anschließend anhand von Expertenfeedback neu ausbalanciert.
Für die Prognose haben wir eine Szenarioanalyse verwendet, damit der Ausblick eine schnellere oder langsamere Flottenerneuerung, eine ungleichmäßige Streckenerholung und MRO-Kapazitätsengpässe widerspiegeln kann. Der endgültige Wachstumspfad wurde auf den Expertenkonsens zu Fluglinienexpansionsplänen und dem Zeitpunkt von Kabinenaufwertungen abgestimmt und anschließend auf Jahr-zu-Jahr-Plausibilität geprüft, anstatt nur den Endjahrwert zu treffen.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Luftfahrtsignale gegengeprüft, darunter Flottenbestände, Lieferpläne, Passagierverkehrsentwicklung und typische Kabinenaufwertungszyklen. Wenn eine Annahme einen starken Sprung erzeugte, der sich nicht durch Lieferungen, Wartungsrhythmus oder Preisbewegungen erklären ließ, haben wir sie überarbeitet und erneut getestet. Vor der Freigabe wurde zudem eine zweite Analystenprüfung durchgeführt.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie großen Flugzeugbestellungen, Änderungen im Flottenstilllegungsstatus oder deutlichen Verschiebungen in der Nachrüstungsaktivität. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die freigegebenen Zahlen die neuesten verfügbaren Daten und die jüngsten Validierungsgespräche widerspiegeln.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Afrika Flugzeugsitze Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Flugzeugsitze können selbst bei gleichlautendem Thema voneinander abweichen, da die zugrunde liegende Geografie und die Definition der Sitznachfrage nicht immer einheitlich sind. Unterschiede entstehen auch, wenn eine Schätzung eine aggressive Flottenregeneration annimmt oder wenn Preise auf Basis eines einzigen Durchschnittswerts angewendet werden, der Kabinenklassenmix und Nachrüstungsanteil außer Acht lässt.
Die größte Abweichung ergibt sich aus der regionalen Vermischung: Mordor Intelligence beschränkt den Wert auf Afrika und knüpft die Nachfrage an die lokale Flottenaktivität sowie den Nachrüstungszeitpunkt, anstatt eine Naher Osten und Afrika-Zahl herunterzuskalieren, die durch den Breitkabinenausgaben der Golfregion beeinflusst wird.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 210,60 Mio. USD (2025) | |
| Globale Unternehmensberatung A | 450,00 Mio. USD (2024) | Verwendet einen Naher Osten und Afrika-Gesamtwert anstelle eines reinen Afrika-Werts, und das Basisjahr weicht ab, was den Währungszeitpunkt sowie die Ausgangsflotten- und Nachrüstungsannahmen verschiebt. |
| Fachzeitschrift B | 710,00 Mio. USD (2025) | Weist einen regionalen Naher Osten und Afrika-Wert innerhalb einer globalen Zusammenfassung aus, sodass Afrika überschätzt werden kann, wenn Kabinenklassenmix und Nachrüstungsnachfrage auf Basis breiter regionaler Durchschnittswerte angewendet werden. |
Bei den Zahlen ist der größte Treiber, ob Afrika direkt aus seiner Flotte und wartungsgesteuerten Nachrüstungssignalen bemessen wird oder aus einer breiteren Region abgeleitet und dann angepasst wird. Sobald Umfang und Nachfragekonstruktion konsistent gehalten werden, ergeben sich die verbleibenden Unterschiede in der Regel aus Kabinenklassenmixannahmen und der Art, wie Preisbewegungen in das Basisjahr einfließen.
Im Bericht beantwortete wesentliche Fragen
Welchen prognostizierten Wert wird der afrikanische Flugzeugsitze-Markt bis 2031 erreichen?
Der afrikanische Flugzeugsitze-Markt soll bis 2031 USD 290,58 Millionen erreichen, was einer CAGR von 5,51 % ab 2026 entspricht.
Welche Sitzklasse wird in afrikanischen Flotten voraussichtlich am schnellsten wachsen?
Die Business Class soll mit einer CAGR von 7,36 % wachsen, da Fluggesellschaften Großraumflugzeuge mit Liege-Flat-Suiten nachrüsten.
Warum gewinnen Nachrüstprogramme bei afrikanischen Fluggesellschaften an Bedeutung?
Nachrüstungen ermöglichen es Fluggesellschaften, die Flugzeuglebensdauer zu verlängern und den Kraftstoffverbrauch ohne hohe Kapitalaufwendungen zu senken, was bis 2031 eine CAGR von 6,12 % bei Nachrüstungen antreibt.
Wie wirken sich Importzölle auf die Sitzkosten in Nigeria aus?
Ein kombinierter Zoll- und Mehrwertsteuersatz von 27,5 % erhöht den Einstandspreis einer 150-Sitz-Schmalrumpfflugzeug-Nachrüstung um rund USD 124.000 und verlängert damit die Amortisationszeiträume.
Welches Land wird voraussichtlich der am schnellsten wachsende Sitzmarkt sein?
Äthiopien führt mit einer CAGR von 6,98 % aufgrund der Flottenexpansion und zollfreier Importpolitik.
Welche Materialien setzen Fluggesellschaften ein, um das Sitzgewicht zu reduzieren?
Fluggesellschaften bevorzugen Carbonfaser-Rückenlehnen und Titanrahmen, die das Gewicht pro Economy-Sitz auf unter 9 Kilogramm reduzieren und bis zu 1,5 % Kraftstoffeinsparung ermöglichen.