
1,3-Propandiol (PDO)-Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 435.12 Millionen US-Dollar |
| Marktgröße (2031) | 620.61 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
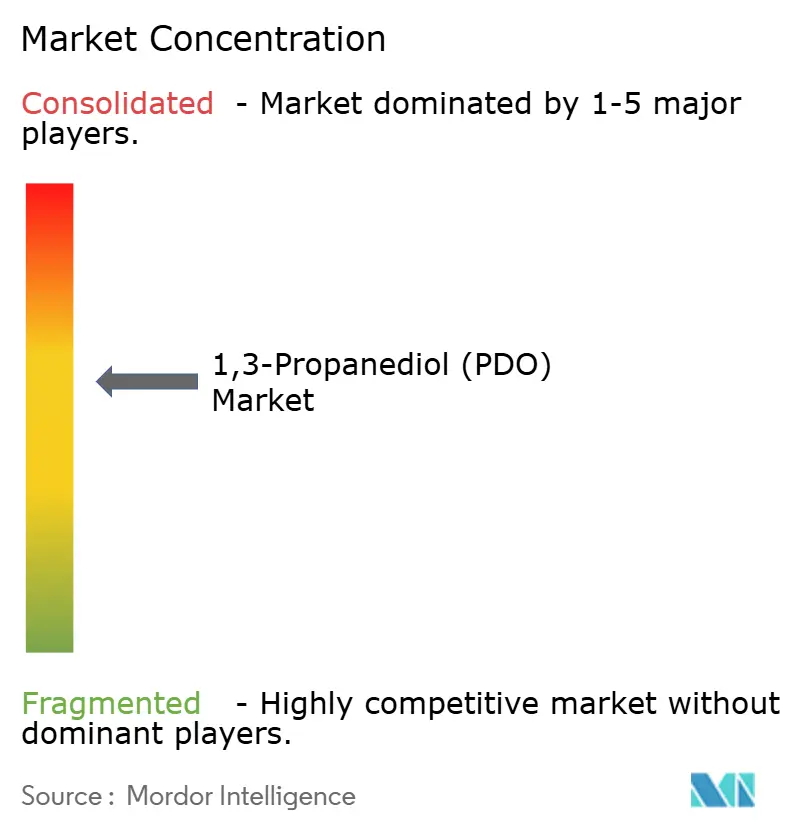
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
1,3-Propandiol (PDO)-Marktanalyse von Mordor Intelligence
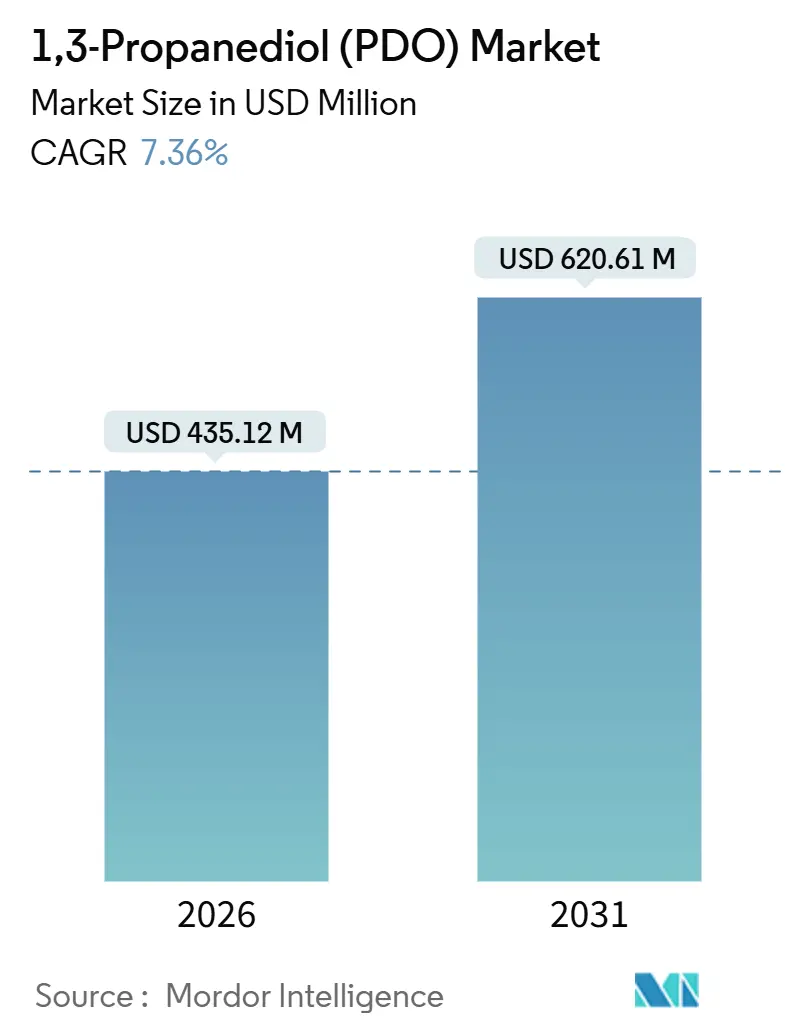
Die Marktgröße für 1,3-Propandiol wird im Jahr 2026 auf 435,12 Mio. USD geschätzt und soll bis 2031 bei einer CAGR von 7,36 % während des Prognosezeitraums (2026–2031) 620,61 Mio. USD erreichen. Die rasche Durchdringung biobasierter Polymere, eine anhaltend hohe Preisprämie für Reinheitsgrade und die Elektrifizierung des Automobilsektors verstärken die strukturelle Nachfrage nach Spezial-Diolen. Politische Anreize in den Vereinigten Staaten, der Europäischen Union und China verringern die historische grüne Prämie, die von 25 % im Jahr 2023 auf nahezu 15 % Ende 2025 gesunken ist. Gleichzeitig stellt die Preisvolatilität bei Mais und Rohglyzerin die Margen der Fermentationsanbieter weiterhin auf die Probe, obwohl Prozessoptimierungen die Rohstoffintensität um 5 %–8 % senken. Der Wettbewerbsdruck nimmt zu, da chinesische Hersteller auf Glyzerinbasis die Preise für Industriequalitäten unterbieten, was westliche Marktführer dazu veranlasst, ihren Fokus auf Kosmetik-, Pharma- und Polymeranwendungen zu schärfen, die Nachhaltigkeitsnachweise belohnen. Der 1,3-Propandiol (PDO)-Markt entwickelt sich daher zu einem zweistufigen Ökosystem, das eine volumensorientierte industrielle Basis mit einem abgeschirmten Spezialbereich verbindet.
Wesentliche Erkenntnisse des Berichts
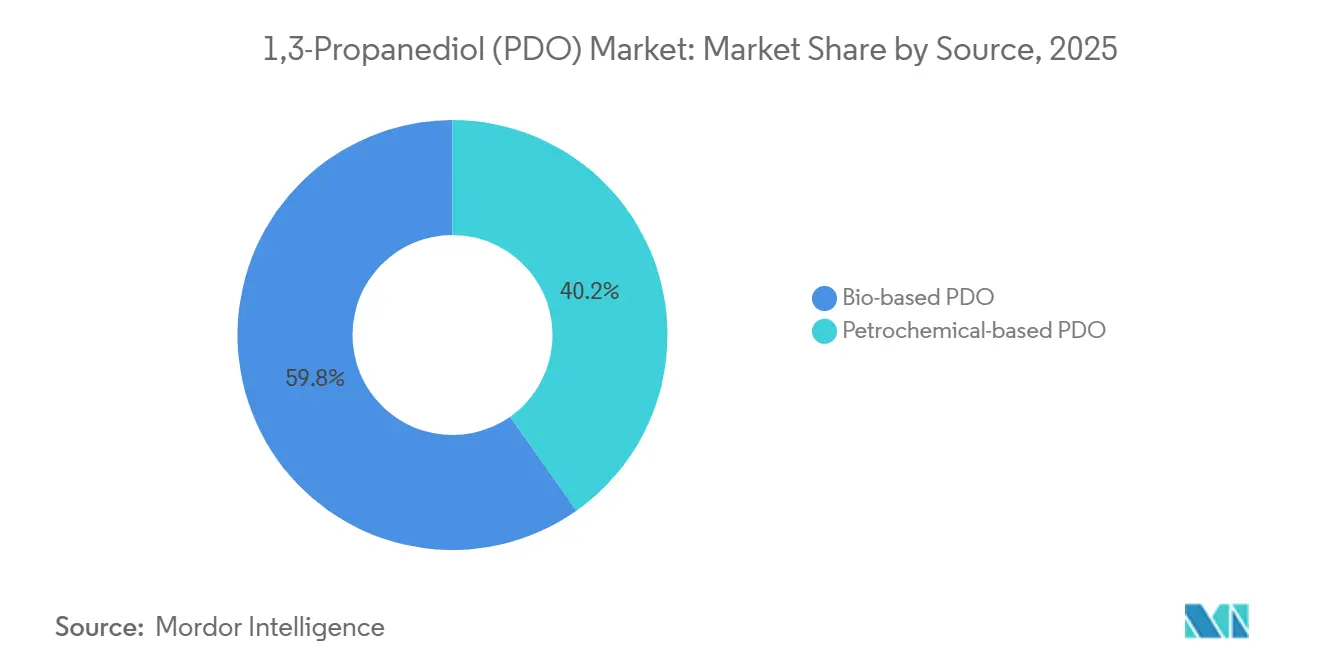
- Nach Quelle erfasste biobasiertes PDO im Jahr 2025 59,78 % des Umsatzes und soll bis 2031 mit einer CAGR von 8,93 % wachsen.
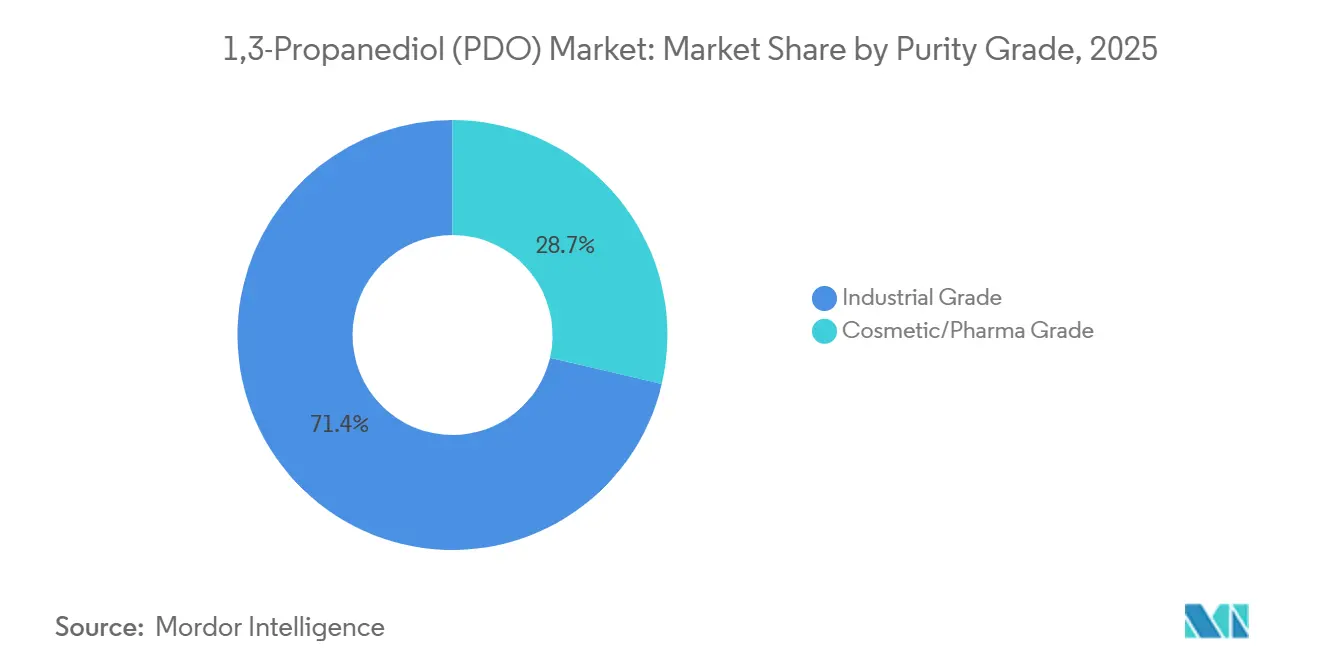
- Nach Reinheitsgrad hielt Industriequalität im Jahr 2025 einen Anteil von 71,35 %, während Kosmetik-/Pharmaqualität bis 2031 voraussichtlich mit einer CAGR von 9,88 % wächst.
- Nach Anwendung führte Polytrimethylenterephthalat (PTT) mit 67,78 % der Nachfrage im Jahr 2025, und Körperpflegeprodukte verzeichnen mit 10,34 % CAGR bis 2031 das stärkste Wachstum.
- Nach Endverbraucherbranche hielten technische Kunststoffe im Jahr 2025 einen Anteil von 49,78 % an der 1,3-Propandiol (PDO)-Marktgröße, und Textilhilfsmittel für Färbung und Ausrüstung verzeichnen bis 2031 eine CAGR von 8,92 %.
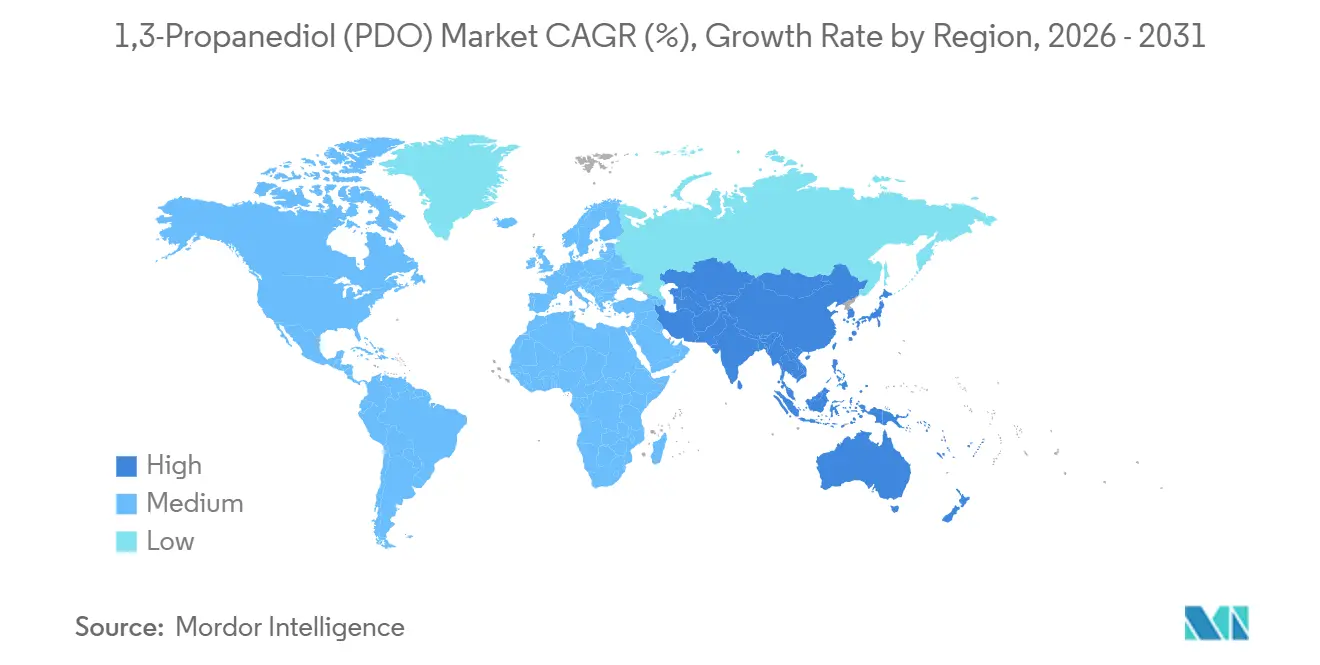
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 34,89 %, und Asien-Pazifik wird bis 2031 die höchste CAGR von 10,67 % erzielen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des 1,3-Propandiol (PDO) Marktes*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach biobasierten Polymeren | +2.1% | Global, mit Nordamerika und EU als führende Märkte | Mittelfristig (2–4 Jahre) |
| Wachsende Akzeptanz von PTT-Fasern in Automobil und Bekleidung | +1.8% | Nordamerika, Europa, Kernmärkte Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion von Polyurethanschäumen und -dämmung | +1.3% | Global, insbesondere Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Staatliche Anreize für biomassebasierte Chemikalien | +1.5% | Nordamerika (US IRA), EU, China | Kurzfristig (≤ 2 Jahre) |
| Verlagerung zu PDO-basierten hochreinen Wärmeträgerfluiden | +0.7% | Nordamerika, Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach biobasierten Polymeren
Die Dekarbonisierungsstrategie von Unternehmen treibt Käufer zu erneuerbaren Monomeren, die nachweisliche Lebenszykluseinsparungen bieten. DuPonts jüngste Nachhaltigkeitsprüfung zeigt, dass Susterra PDO eine Reduzierung der Treibhausgasemissionen um 61 % gegenüber petrochemischen Routen liefert. Die Strategie der Europäischen Kommission für biobasierte Produkte aus dem Jahr 2024 priorisiert Drop-in-Chemikalien wie PDO, die nachgelagerte Umrüstungen vermeiden. Chinas 14. Fünfjahresplan hat 15 Milliarden CNY (2,1 Milliarden USD) für Fermentationskapazitäten bereitgestellt, wobei PDO zu den 12 Plattformchemikalien zählt. Skaleneffekte und CO₂-Bepreisungssysteme verringern die grüne Prämie auf nahezu einstellige Werte. Infolgedessen entwickelt sich der 1,3-Propandiol (PDO)-Markt von frühadoptierenden Nischen hin zu Mainstream-Polymeranwendungen, bei denen Kostenparität in greifbarer Nähe ist.
Wachsende Akzeptanz von PTT-Fasern in Automobil und Bekleidung
Die Leichtbauagenda von Elektrofahrzeugen intensiviert die Durchdringung von PTT-Fasern in Sitze, Dachhimmel und Teppichböden. Der Absatz von Sorona-Fasern an Automobilkunden stieg 2025 um 22 % im Jahresvergleich, wobei europäische OEMs für 40 % des zusätzlichen Volumens verantwortlich waren. PTT wird bei 100 °C gefärbt gegenüber 130 °C bei Polyester, wodurch der Energieverbrauch um 30 % gesenkt wird und die Anforderungen der bevorstehenden EU-Ökodesign-Vorschriften erfüllt werden[1]Europäische Kommission, „Ökodesign-Verordnung für nachhaltige Produkte”, europa.eu. Sportbekleidungsmarken schätzen die elastische Erholung von PTT, während Premium-Heimtextillieferanten die weichere Haptik der Faser hervorheben. Diese Leistungsvorteile schlagen sich in langfristigen Lieferverträgen nieder, die die PDO-Abnahme sichern und den 1,3-Propandiol (PDO)-Markt gegen Preisschwankungen bei Standard-Glykolen absichern.
Expansion von Polyurethanschäumen und -dämmung
Nordamerikanische und europäische Bauvorschriften setzen nun höhere R-Wert-Benchmarks fest, die die Akzeptanz von PDO-verlängerten Polyolen vorantreiben. Die technischen Daten von BASF zeigen, dass solche Polyole die Druckfestigkeit im Vergleich zu herkömmlichen EO-PO-Qualitäten um 12 % verbessern. Der Internationale Normenausschuss für das Bauwesen (International Code Council) erhöhte die vorgeschriebene Dämmleistung in seinen Energievorschriften von 2024 um 15 %. Formulierer schätzen den inhärenten Flammschutz von PDO-basierten Schäumen, die die Klassifizierung B-s1,d0 ohne halogenierte Zusätze erreichen, die unter REACH eingeschränkt sind. Diese regulatorische Synergie leitet weiterhin ein stabiles Volumen in den 1,3-Propandiol (PDO)-Markt.
Staatliche Anreize für biomassebasierte Chemikalien
Das US-amerikanische Inflation Reduction Act gewährt bis zu 1,75 USD pro Benzin-Äquivalent-Gallone an vermiedenem Kohlenstoff für qualifizierte Biochemikalien, eine Maßnahme, die die US-Fermentations-Cashkosten um 12–18 Cent pro Kilogramm senkt. Das REPowerEU-Programm Europas stellt 3 Milliarden EUR an Darlehensbürgschaften und Zuschüssen bereit, um kommerzielle Bioraffinerien in großem Maßstab zu derisken. Chinas Mehrwertsteuerrückerstattung 2024 auf biobasierte Zwischenprodukte senkt die effektive Steuer auf nahezu null und beschleunigt die Amortisation neuer Projekte weiter. Diese Anreize ziehen mehrere Greenfield-Anlagen vor, steigern das kurzfristige Angebot und verankern gleichzeitig die langfristige Wettbewerbsfähigkeit des 1,3-Propandiol (PDO)-Marktes.
Analyse der Hemmnisse des 1,3-Propandiol (PDO) Marktes*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität (Mais/Glyzerin) | -1.4% | Global, besonders ausgeprägt in Nordamerika (Mais) und EU (Glyzerin) | Kurzfristig (≤ 2 Jahre) |
| Günstigere Glykolalternativen als funktionelle Substitute | -0.9% | Global, insbesondere in preissensiblen industriellen Anwendungen | Mittelfristig (2–4 Jahre) |
| Unterbrechungen der Biodiesel-Glyzerinversorgung | -0.6% | Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Die Maispreise schwankten zwischen 4,20 und 5,80 USD pro Scheffel im Zeitraum 2024–2025, was zu einer Abweichung der Bio-PDO-Cashkosten von bis zu 0,08 USD pro Kilogramm führte. Die Rohglyzerinwerte schwankten stark zwischen 150 und 320 USD pro Tonne, da die Expansion bei erneuerbarem Diesel den Rohstoff vom Biodiesel ablenkte. Derartige Schwankungen schrecken langfristige Abnahmevereinbarungen ab, insbesondere bei Automobilzulieferern erster Ebene, die eine Kostensicherheit von 12–18 Monaten fordern. Der 1,3-Propandiol (PDO)-Markt bleibt exponiert, obwohl integrierte Marktteilnehmer mit abgesicherten Getreidekontrakten die Volatilität dämpfen.
Günstigere Glykolalternativen als funktionelle Substitute
Ethylenglykol kostete 2025 in Asien durchschnittlich 0,85 USD pro Kilogramm, was etwa 20 %–30 % unter den Bio-PDO-Spotpreisen liegt. Propylenglykol hat den GRAS-Status der US-amerikanischen FDA (Food and Drug Administration), was regulatorische Hürden in Lebensmittel- und Pharmanischen senkt. BASF berichtete, dass die Kosten für biobasiertes BDO im Jahr 2024 unter 1,50 USD pro Kilogramm gefallen sind, was den Differenzierungsvorteil von PDO in den Segmenten Polyurethan und technische Kunststoffe schmälert. Sofern die Nachhaltigkeitsprämien nicht steigen, könnten preissensible Käufer auf diese etablierten Produkte zurückgreifen, was das Aufwärtspotenzial für den 1,3-Propandiol (PDO)-Markt begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des 1,3-Propandiol (PDO) Marktes
Nach Quelle:
Fermentationsreife festigt die Führungsposition biobasierter ProdukteBiobasiertes PDO hielt im Jahr 2025 einen Marktanteil von 59,78 % und soll das Gesamtwachstum mit einer CAGR von 8,93 % bis 2031 übertreffen. Der 1,3-Propandiol (PDO)-Markt profitiert von DuPonts Mais-zu-PDO-Verfahren, das inzwischen Titer von 135 g/L und Ausbeuten über 0,51 g/g Glukose liefert. Genomaticas vier aktive asiatische Lizenznehmer fügen bis 2027 80 Kilotonnen Kapazität hinzu und diversifizieren das globale Angebot. Petrochemisches PDO bleibt preislich wettbewerbsfähig, wenn Brent bei etwa 70 USD pro Barrel gehandelt wird, doch steigende CO₂-Abgaben schmälern seinen Kostenvorteil, insbesondere in Europa. Shell hat die Petro-PDO-Produktion in Singapur im Jahr 2024 dauerhaft eingestellt, was die strukturellen Gegenwind für fossile Routen unterstreicht.
Die interne Monomernachfrage aus der PTT-Polymerisation ermöglicht es integrierten Bio-Akteuren, Spot-Risiken abzusichern und höhere Margen zu erzielen. Umgekehrt profitieren Glyzerinrouten-Hersteller in China von Rohstoffarbitrage und beliefern Industriequalitäten mit zweistelligen Preisnachlässen. Diese Dynamiken signalisieren, dass sich der 1,3-Propandiol (PDO)-Markt auf einem biozentrierten Wachstumskurs etabliert, wobei die fossile Versorgung auf preisgetriebene Nischen beschränkt bleibt.


Nach Reinheitsgrad:
Kosmetik- und Pharmaspezifikationen beschleunigen das PremiumsegmentIndustriequalität entfiel 2025 auf 71,35 % des Volumens, doch Kosmetik- und Pharmaqualitäten wachsen bis 2031 mit einer CAGR von 9,88 %. Aktualisierte Monografien des Europäischen Arzneibuchs begrenzen den Restgehalt an Wasser auf 0,1 % und Einzelverunreinigungen unter 50 ppm. Die Erfüllung dieser Vorgaben verursacht zusätzliche Kosten von 0,30–0,50 USD pro Kilogramm, erzielt jedoch Preisprämien von 40–60 %. L'Oréal hat 2025 120 SKUs mit Bio-PDO neu formuliert, um sich an Clean-Beauty-Positionierungen auszurichten. Die US-amerikanische FDA (Food and Drug Administration) führt PDO in ihrer Datenbank für inaktive Inhaltsstoffe nun sowohl für parenterale als auch orale Anwendungen auf, was regulatorische Hürden senkt.
Die Industrienachfrage dominiert nach wie vor, da PTT- und Polyurethansegmente große Mengen abnehmen. Dennoch wird für die Spezialitätsnische eine überproportionale Beteiligung am inkrementellen Wert prognostiziert. Die anhaltende Nachfrage der Markeninhaber deutet darauf hin, dass Hochreinheitsgrade weiterhin den Wertmix des 1,3-Propandiol (PDO)-Marktes aufwerten werden.
Nach Anwendung:
PTT behält Skalenvorteile, während Körperpflege stark wächstPolytrimethylenterephthalat (PTT) erfasste 67,78 % der Nachfrage im Jahr 2025 und bildet das Kernvolumen für den 1,3-Propandiol (PDO)-Markt. Die elastische Erholung von PTT bei 95 % und die niedrigere Schmelztemperatur senken den Verarbeitungsenergieverbrauch um 8–12 %, was es zum bevorzugten Polymer für Automobilteppiche und Leistungsbekleidung macht. Körperpflegeprodukte verzeichnen jedoch die schnellste CAGR von 10,34 %, gestützt durch PDOs Wasserbindungskapazität von 1,2 g/g und das leichtere sensorische Profil gegenüber Glyzerin. Polyurethanschäume weiten ihre Anwendung aufgrund von PDO-basierten Polyolen aus, die flammhemmende Bewertungen ohne Halogene erzielen. Nischenanwendungen wie Wärmeträgerflüssigkeiten und ungesättigte Polyesterharze bleiben insgesamt unter einem Anteil von 10 %, bieten jedoch differenzierte Margen.
Die 1,3-Propandiol (PDO)-Marktgröße für PTT bleibt entscheidend, doch die schneller wachsenden Körperpflegeprodukte diversifizieren die Nachfrage, reduzieren das Konzentrationsrisiko und unterstützen die Wertresilienz.
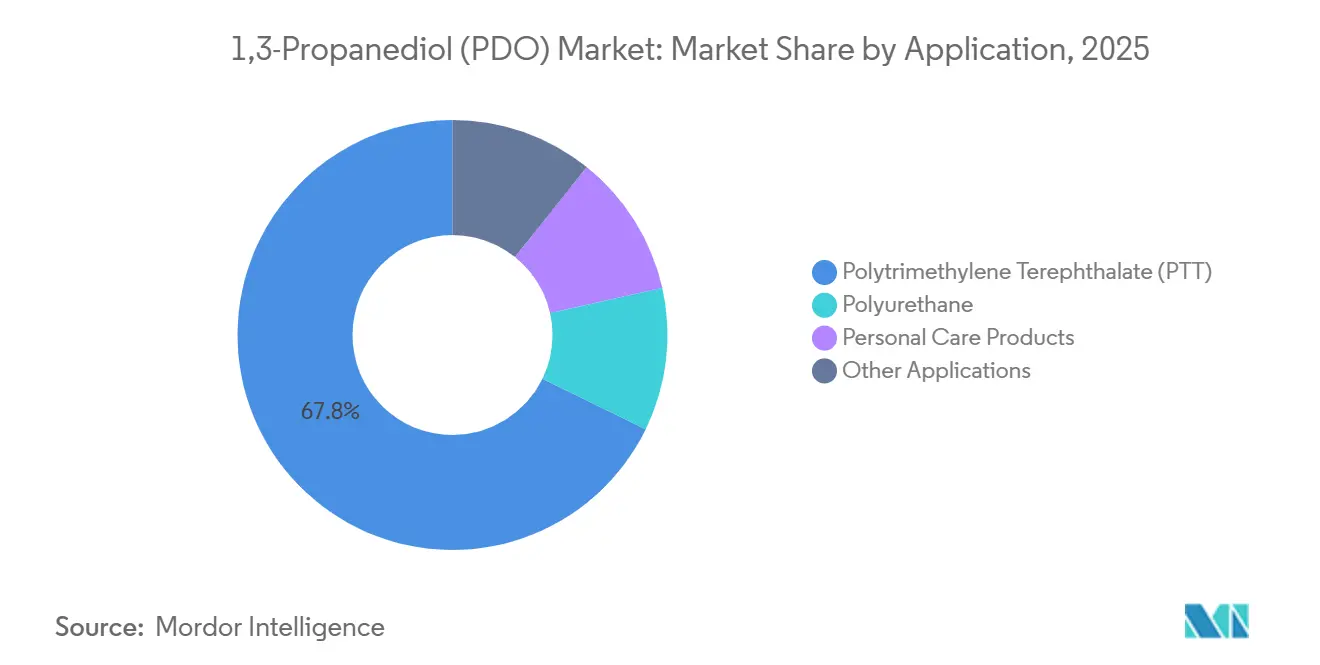
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endverbraucherbranche:
Technische Kunststoffe dominieren, Textilien beschleunigenTechnische Kunststoffe hielten 2025 einen Anteil von 49,78 % und nutzten die Kerbschlagzähigkeit von PTT von 80 J/m (Izod) sowie die niedrige Wärmeausdehnung, um Metall und Nylon in Automobilclips und Gehäusen von Haushaltsgeräten zu ersetzen. Textilhilfsmittel für Färbung und Ausrüstung verzeichnen eine CAGR von 8,92 %, da PDO-basierte Dispergiermittel die Färbedauer um bis zu 20 % verkürzen und Abwasservolumina reduzieren. Pharmazeutische Formulierer verlassen sich derweil auf PDO, um schlecht wasserlösliche API (Wirkstoffe) zu solubilisieren, obwohl das Volumen bescheiden bleibt.
Insgesamt finanziert der in technischen Kunststoffen verankerte 1,3-Propandiol (PDO)-Marktanteil weiterhin Forschung und Entwicklung, während aufstrebende Endverbraucher die adressierbare Basis erweitern und sektorale Abschwünge absichern.
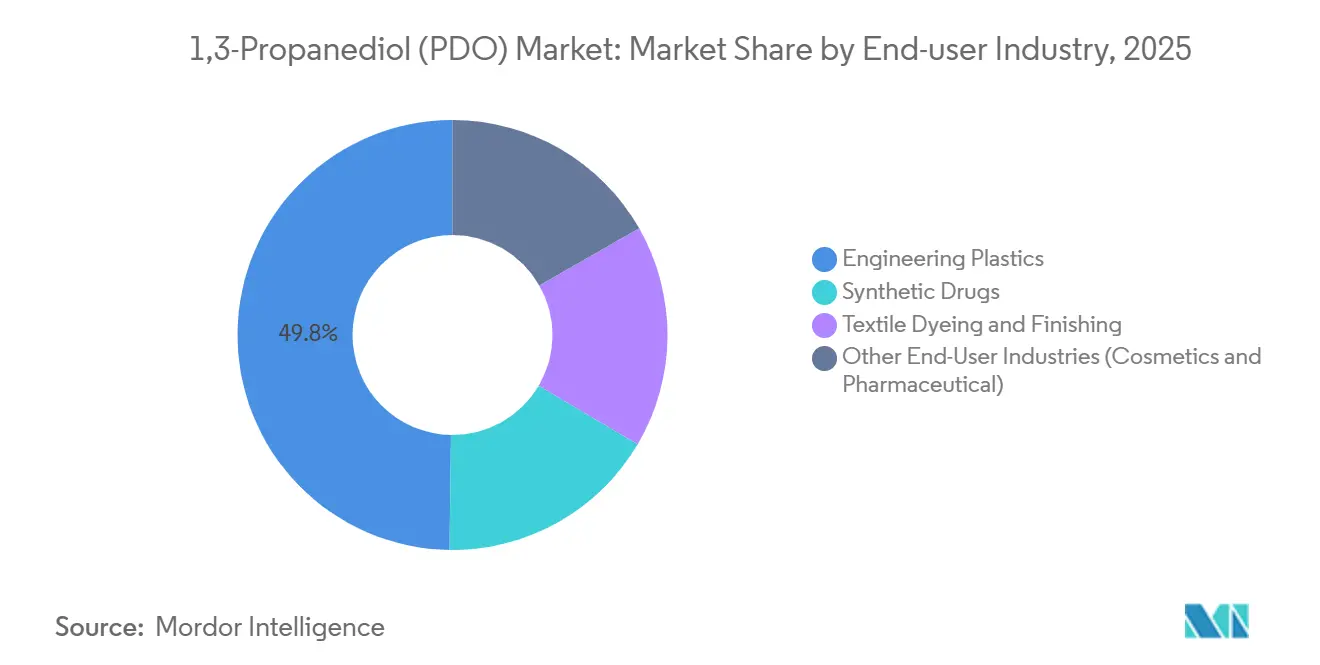
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
Nordamerika 1,3-Propandiol (PDO) Markt
Nordamerika entfiel 2025 auf 34,89 % des Umsatzes, eine Position, die durch DuPonts Bioraffinerie in Tennessee und günstige Maispreise gestützt wird. Steuergutschriften im Rahmen des Inflation Reduction Act senken die Produktionskosten und stärken die kontinentale Wettbewerbsfähigkeit[2]U.S. Department of Energy, "Bioenergy Technologies Office Update 2025," energy.gov . Kanadische Produzenten prüfen ein Projekt in Saskatchewan, das auf Rapsöl-abgeleitetem Glycerin als Rohstoff setzt. Mexikos Rolle beschränkt sich weiterhin auf die nachgelagerte Compoundierung. Diese Faktoren sichern dem 1,3-Propandiol (PDO) Markt einen nordamerikanischen Anker, auch wenn sich das Wachstum abschwächt.
Asien-Pazifik 1,3-Propandiol (PDO) Markt
Asien-Pazifik wird bis 2031 voraussichtlich eine CAGR von 10,67 % verzeichnen und damit die schnellste regionale Expansion aufweisen. Die Sheng Hong Group in China hat 2024 50 Kilotonnen Bio-PDO in Betrieb genommen, die ihre eigenen PTT-Linien versorgen und in südostasiatische Werke exportiert werden. Die indische Pharmaindustrie wächst mit einer jährlichen Rate von 18 %, da injizierbare Generika weltweit an Marktanteilen gewinnen. Japan und Südkorea bleiben Premium-Importeure mit Fokus auf Kosmetik und Spezialpolymere. Thailand und Vietnam entwickeln sich zu aufstrebenden Märkten für Textilhilfsmittel, da die Bekleidungsproduktion aus China abwandert. Insgesamt vergrößern diese Trends den Marktanteil des 1,3-Propandiol (PDO) Marktes im asiatisch-pazifischen Raum.
EMEA und Südamerika 1,3-Propandiol (PDO) Markt
Europa repräsentiert einen moderaten Nachfrageanteil, wobei Deutschland und Frankreich die Nachfrage aus der Automobil- und Kosmetikbranche anführen. REPowerEU-Förderungen und REACH-Beschränkungen beschleunigen die PDO-Akzeptanz, insbesondere in der Körperpflege, wo petrochemische Glykole einer strengeren Prüfung unterliegen. Der Fokus Skandinaviens auf Kreislaufmaterialien verstärkt die Nachfrage zusätzlich. Südamerika sowie der Nahe Osten und Afrika haben gemeinsam einen geringeren Anteil, obwohl Brasiliens Zuckerrohrwirtschaft künftige Optionen bietet, sofern die Fermentationskosten sinken. Insgesamt unterstützt die regionale Diversifizierung ein stabiles globales Wachstum des 1,3-Propandiol (PDO) Marktes.

Regulatorisches Umfeld
In der Europäischen Union ist 1,3-Propandiol (Propan-1,3-diol, EC 207-997-3) ein registrierter Stoff gemäß REACH (Verordnung (EG) Nr. 1907/2006), sodass der Marktzugang von der Aktualisierung des Dossiers, der Kommunikation entlang der Lieferkette und der Dokumentation der sicheren Verwendung durch nachgeschaltete Anwender in Polymer-, Körperpflege- und Industrieanwendungen abhängt. In den Vereinigten Staaten ist 1,3-Propandiol gemäß 40 CFR 180.910 und 40 CFR 180.940(a) von der Anforderung einer Toleranzgrenze für inerte Pestizidbestandteile befreit, was seine Verwendung in Formulierungen unterstützt, in denen pestizidnahe regulatorische Prüfungen gelten.
Bei biobasiertem PDO beeinflussen beschaffungsbezogene Nachhaltigkeitsanforderungen zunehmend die Qualifizierung neben der chemischen Konformität, wobei Hersteller sich an freiwilligen Systemen wie den Grundsätzen und Kriterien des Roundtable on Sustainable Biomaterials (RSB) sowie an Standards für biobasierte Inhaltsstoffe orientieren, die zur Untermauerung von Aussagen dienen. Das USDA BioPreferred Program wurde im Dezember 2024 durch Änderungen an 7 CFR 4270 aktualisiert, wodurch die Vorschriften für biobasierte Produkte konsolidiert wurden, die die föderalen Beschaffungspräferenzen der USA für biobasierte Zwischenprodukte und Fertigwaren mit PDO-Anteil prägen können.
Wertschöpfungskettenanalyse
Die PDO-Wertschöpfungskette beginnt mit Rohstoffen, die sich je nach Herstellungsweg unterscheiden: aus Mais gewonnene Glukose (oder andere fermentierbare Zucker) und Rohglycerin für die biobasierte Produktion sowie petrochemische Zwischenprodukte für die chemokatalytische Synthese. Die biobasierte PDO-Produktion basiert auf Fermentation mittels gentechnisch veränderter Mikroorganismen, gefolgt von mehrstufiger nachgeschalteter Reinigung (wie Mikrofiltration, Ionenaustausch und Destillation), um industrielle bzw. kosmetische/pharmazeutische Reinheits- und Wasseranforderungen zu erfüllen; die Reinigungsintensität ist ein wesentlicher Kosten- und Ausbeutehebel für Premiumqualitäten.
PDO wird in Massen- und Verpackungsformaten über direkte Lieferungen vom Hersteller zum Verarbeiter sowie über Chemikalienhändler vertrieben und anschließend von Polymer- und Formulierungswertschöpfungsketten verbraucht, insbesondere von PTT (als Monomerbaustein) und Polyurethan-/Polyolsystemen, sowie in Feuchthaltemitteln der Körperpflege und industriellen Flüssigkeiten. Die Integration kann die Kette straffen, wenn PDO an die PTT-Polymerisation und Faseranwendungen gebunden ist, während die auf dem freien Markt gehandelten Mengen von einer stabilen Fermentationsinfrastruktur, konstanten Biomasse-Inputs und Qualifizierungspaketen (regulatorische Dossiers und Nachhaltigkeitsdokumentation) abhängen, die den Zugang zu strengeren nachgeschalteten Märkten wie EU- und US-Körperpflege sowie ausgewählten pharmanahen Anwendungen ermöglichen.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf. DuPont, BASF und Cargill kontrollieren wesentliche Fermentations-IP und integrieren nachgelagerte Kanäle, was ihnen einen Preisschutz bei Premiumqualitäten verschafft. DuPonts 63-Kilotonnen-Anlage läuft nahezu voll ausgelastet und versorgt seine Sorona-PTT-Linie, was den Cashflow vor Spot-Schwankungen schützt. BASF verfolgt eine gemeinsame Entwicklung mit LG Chem, um PDO-basierte Polyole für Automobil-Sitzpolster zu co-produzieren, und nutzt dabei BASFs Formulierungsexpertise und LGs regionale Reichweite. Cargills Marke Primient zielt unter COSMOS-Zertifizierung auf Kosmetiknachfrage ab.
Chinesische Herausforderer Zhangjiagang Glory und Sheng Hong konkurrieren durch Glyzerinrouten und provinzielle Subventionen auf Kostenbasis. Begrenzte regulatorische Dossiers schränken jedoch ihren Zugang zu EU- und US-Körperpflegemärkten ein. Genomaticas Lizenzierungsmodell demokratisiert den Zugang zu optimierten Stämmen und ermöglicht es regionalen Herstellern, jahrelange Forschungs- und Entwicklungszyklen zu umgehen. Die Patentaktivität in den Jahren 2024–2025 zeigt, dass etablierte Anbieter sich auf PDO-basierte Polyole und Ester konzentrieren, um in flammhemmende Schäume und biologisch abbaubare Schmierstoffe zu expandieren.
Wärmeträgerflüssigkeiten, pharmazeutische Lösungsvermittler und Spezialpolyurethane stellen Wachstumschancen in noch nicht erschlossenen Bereichen dar. Die steigende chinesische Kapazität komprimiert die Margen bei Industriequalitäten und zwingt westliche Marktführer, ihre Nachhaltigkeitszertifizierungen und technische Servicedifferenzierung zu verstärken. Das Wettbewerbsgleichgewicht des 1,3-Propandiol (PDO)-Marktes hängt daher vom Innovationstempo und der Tiefe der nachgelagerten Integration ab.
Führende Unternehmen der 1,3-Propandiol (PDO)-Branche
-
Shell plc
-
Zhangjiagang Glory Biomaterial
-
Primient Covation LLC
-
Sheng Hong Group Holdings Limited
-
METabolic Explorer SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im 1,3-Propandiol (PDO) Marktbericht behandelte Unternehmen
- BASF
- Cargill Inc.
- Connect Chemicals
- Dow Inc.
- DSM
- DuPont
- Eastman Chemical Company
- Genomatica
- LG Chem
- Merck KGaA
- METabolic Explorer SA
- MOJIABIO
- Primient Covation LLC
- Shell plc
- Sheng Hong Group Holdings Limited
- Sinopec
- Zhangjiagang Glory Biomaterial

Marktchancen und Zukunftsaussichten
Chancen sind dort am klarsten, wo Käufer für nachgewiesene CO2-Bilanzierung und rückverfolgbaren biologischen Gehalt zahlen, statt rein über den Glykolpreis zu konkurrieren, insbesondere bei Feuchthaltemitteln in Kosmetik-/Pharmaqualität und speziellen Polymersystemen. Primient hat öffentlich die CO2-Fußabdruckdaten von Bio-PDO als Beschaffungsinstrument positioniert, einschließlich einer Zahl von 86 % geringerem CO2-Fußabdruck, die in der Kommunikation zu Lebenszyklusanalysen verwendet wird, was die Lieferantendifferenzierung in Scope-3-Berichtsprozessen unterstützt und die Qualifizierung für Reformulierungsprogramme von Markeninhabern beschleunigen kann.
Auf der Angebots- und Technologieseite werden mehrere Hebel verfolgt, um die Margen zu erweitern und die Rohstoffoptionen zu diversifizieren. Primient hat eine Kapazität von 77.000 Tonnen pro Jahr an seinem Standort in Loudon, Tennessee, bestätigt und die Planung für eine weitere Erweiterung um 33.000 Tonnen eingeleitet, was fortlaufende Bemühungen widerspiegelt, den Umfang an etablierten Produktionsstandorten zu erhöhen. Parallel dazu zeigte im Mai 2026 von KAIST und dem Hanwha Solutions Future Technology Research Institute veröffentlichte Forschung die Umwandlung von aus Biodiesel gewonnenem Glycerin in 1,3-PDO im Pilotmaßstab (300 Liter) unter Verwendung gentechnisch veränderter Corynebacterium ohne Antibiotikazusatz, und eine im Februar 2026 veröffentlichte Patentanmeldung beschrieb Mikroorganismen, die zur gemeinsamen Herstellung von 1,3-PDO und 3-Hydroxypropionsäure (3-HP) entwickelt wurden, was auf Prozessintensivierungswege hinweist, die die Wirtschaftlichkeit von glycerinbasierten und Multi-Produkt-Bioraffineriekonzepten verändern können.
Aktuelle Branchenentwicklungen im 1,3-Propandiol (PDO) Markt
- Juni 2026: Primient hat sich mit TrueNorth Collective zusammengetan, um Ergebnisse einer Lebenszyklusanalyse für biobasiertes 1,3-Propandiol zu veröffentlichen, die eine Reduzierung des CO2-Fußabdrucks um 86 % gegenüber fossil basiertem PDO hervorheben. Diese Arbeit stärkt die CO2-Bilanzierungsnachweise, die große Polymer- und Körperpflegekäufer für die Scope-3-Berichterstattung nutzen, und unterstützt die Qualifizierung und Positionierung im Premiumsegment.
- Juni 2026: YiDa Chemicals Co., Ltd. brachte seine Biebl-Serie von biobasiertem 1,3-PDO auf den Markt, einschließlich einer zu 100 % palmölfreien (PF) Version, die auf der Fermentation von Rapsöl basiert. Dieser Schritt bei der Produktlinie zielt auf nachhaltigkeitsbewusste nachgeschaltete Formulierer ab und erhöht den Wettbewerbsdruck auf Lieferanten, die sich über Rohstoffrückverfolgbarkeit und Nachweisführung differenzieren.
- November 2025: Primient Covation LLC führte neue Haarfärbeformulierungen mit Zemea-Propandiol ein, die als zu 100 % pflanzenbasierte Alternative zu erdölbasierten Diolen für 1,3-Propandiol positioniert wurden. Diese anwendungsgetriebene Einführung erweitert die Endverbrauchernachfrage in der Körperpflege und verstärkt die Verschiebung hin zu biobasierten Feuchthaltemitteln und Lösungsmitteln, bei denen sowohl die Formulierungsleistung als auch Nachhaltigkeitsaussagen Entscheidungsfaktoren sind.


1,3-Propandiol (PDO) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von 1,3-Propandiol, das als chemisches Zwischenprodukt verkauft wird, gemessen an dem Punkt, an dem es an nachgeschaltete Anwender in den wichtigsten Regionen geliefert wird, und wird in USD ausgewiesen.
Ausgeschlossen sind: Wir schließen Laborreagenzienqualitäten, recycelte Ströme und eigenverbrauchten Materialeinsatz aus, der niemals in kommerzielle Handelskanäle eintritt.
Übersicht der Segmentierung
-
Nach Quelle
- Biobasiertes PDO
- Petrochemisch basiertes PDO
-
Nach Reinheitsgrad
- Industriequalität
- Kosmetik-/Pharmaqualität
-
Nach Anwendung
- Polytrimethylenterephthalat (PTT)
- Polyurethan
- Körperpflegeprodukte
- Weitere Anwendungen
-
Nach Endverbraucherbranche
- Technische Kunststoffe
- Synthetische Arzneimittel
- Textilhilfsmittel für Färbung und Ausrüstung
- Weitere Endverbraucherbranchen (Kosmetik und Pharma)
-
Nach Geografie
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
-
Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer soliden Faktenbasis zu Angebot, Nachfrage und Preisgestaltung von PDO, damit spätere Interviewdaten anhand beobachtbarer Sachverhalte überprüft werden können. Wir stützen uns hauptsächlich auf öffentliche Quellen wie die Chemikalien- und Mineralstatistiken der USGS, Handelsdaten des US Census Bureau, Eurostat, UN Comtrade sowie nationale Umwelt- und Chemikalienregulierungsportale, die zulässige Verwendungen und Handhabungsanforderungen ausweisen.
Anschließend fügen wir Kontext hinzu, indem wir Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen, Websites von Verbänden und seriöse Branchennachrichten nutzen, die Kapazitätsänderungen, Anlagenauslastung und nachgeschaltete Nachfragesignale behandeln. Parallel dazu verwenden wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine weitere kostenpflichtige Quelle für Patentdatenbanken, um neue Prozessrouten und den Zeitpunkt der Kommerzialisierung zu verfolgen. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche Quellen wurden zur Erhebung, Überprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wird verwendet, um Modellannahmen zu überprüfen, die von Sekundärquellen nicht vollständig beantwortet werden, wie z. B. die regionale Preisrealisierung, die routenspezifische Produktionszusammensetzung und den Anteil der Nachfrage, der an langfristige Lieferverträge gebunden ist. Wir sprachen mit einer Mischung aus Herstellern, Händlern und nachgeschalteten Formulierern in APAC, EMEA und Amerika, sodass die endgültigen Zahlen tatsächliche Kaufmuster widerspiegeln und nicht nur angekündigte Kapazitäten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 20 % | APAC: 45 % |
| Mid-Tier: 42 % | Funktions-/Bereichsleiter: 24 % | EMEA: 35 % |
| Kleinere Akteure: 21 % | Manager: 56 % | Amerika: 20 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Produktions-, Kapazitäts- und Handelsdaten verwendet werden, um den adressierbaren PDO-Angebotspool nach Region zu rekonstruieren, der dann anhand beobachteter Preisspannen in Werte umgerechnet wird. Sobald dies vorliegt, gleichen wir die Gesamtsummen mit selektiven Bottom-up-Prüfungen ab, wie z. B. stichprobenartigen Lieferantenumsätzen, Kanalgesprächen zu Vertrags- versus Spotmengen und einfachen Plausibilitätsprüfungen von Menge mal Durchschnittsverkaufspreis für Schlüsselanwendungen.
Einige Eingaben, die in diesem Markt wichtig sind, umfassen angekündigte und betriebene Kapazität nach Produktionsroute (biobasiert und petrochemisch), Auslastungstrends, Import- und Exportströme, rohstoffgebundene Kostenentwicklungen, die die Verkaufspreise beeinflussen, sowie Nachfrageindikatoren aus PTT- und Körperpflegeformulierungen. Wenn Daten für ein Land fehlen, werden Proxys verwendet, wie handelsbasierter scheinbarer Verbrauch oder regionale Aufteilungen, die von Befragten mitgeteilt wurden, und die Auswirkungen werden dann in Sensitivitätsprüfungen überprüft.
Die Prognosen werden mittels Szenarioanalyse entwickelt, unterstützt durch eine leichte multivariate Regression zu Nachfragetreibern wie Textil- und Polymeraktivität, Konsumgüterproduktion und erwarteten Kapazitätserweiterungen. Die endgültige Kurve wird erst angepasst, nachdem Expertenfeedback bestätigt hat, ob die angenommenen Hochlaufkurven und die Preisrichtung mit den Beobachtungen bei Vertragsabschlüssen und Beschaffung übereinstimmen.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden anhand unabhängiger Signale überprüft, einschließlich Handelsbilanzen, Kapazitätsankündigungen und impliziter regionaler Verbrauchstrends, sodass große Ausschläge frühzeitig erkannt werden. Wird eine Anomalie festgestellt, wird die Eingabedatenreihe erneut überprüft, die Annahmen werden von einem anderen Analysten begutachtet, und Folgeanrufe werden ausgelöst, um zu bestätigen, ob die Veränderung real ist oder ein Datenartefakt darstellt.
Der Bericht wird jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen bei wesentlichen Ereignissen, wie z. B. größeren Kapazitätsinbetriebnahmen, Stilllegungen oder politischen Veränderungen, die die Wirtschaftlichkeit der biobasierten Produktion beeinflussen. Vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, um sicherzustellen, dass die Marktzahlen und Annahmen die neuesten öffentlich verfügbaren Informationen und aktuelles Primärfeedback widerspiegeln.
Marktgröße von 1,3-Propandiol (PDO) laut Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche PDO-Marktzahlen im öffentlichen Bereich zu finden, da Studien häufig unterschiedliche Produktqualitäten berücksichtigen, unterschiedliche Basisjahre wählen und unterschiedliche Preislogiken bei der Umrechnung von Mengen in USD anwenden. Die Differenz vergrößert sich zudem, wenn angenommen wird, dass die Hochlaufkurven für neue Kapazitäten schneller verlaufen, als Käufer als realistisch einschätzen.
Einige veröffentlichte Zahlen scheinen breitere chemische Wertpools zu umfassen, oder sie wenden aggressive Preis- und Auslastungsentwicklungen an, die nicht an beobachteten Handels- und Vertragsmustern verankert sind. Im Gegensatz dazu berücksichtigt Mordor Intelligence nur PDO in handelsüblicher Qualität, das kommerziell in nachgeschaltete Verwendungen gehandelt wird, und schließt eigenverbrauchte interne Transfers sowie Laborqualitätsmaterial aus dem Gesamtwert aus, wodurch die Marktgröße für denselben Zeitpunkt geringer ausfällt.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 435,12 Mio. USD (2026) | |
| Branchenverlag A | 424,80 Mio. USD (2023) | Verwendet ein früheres Basisjahr und kann ein anderes Preisumfeld widerspiegeln, was den Wert auch bei ähnlichen Mengen verschieben kann. Die Beschreibung des Umfangs ist weniger eindeutig hinsichtlich des Ausschlusses des Eigenverbrauchs, sodass die Gesamtsummen je nachdem abweichen können, was als Marktverkauf gilt. |
| Marktverlag B | 594,47 Mio. USD (2024) | Weist eine höhere Bewertung im Basisjahr aus, die wahrscheinlich breitere Einbeziehungen und einen schnelleren angenommenen Nachfrageanstieg im Zusammenhang mit nachgeschalteten Polymeren und Kosmetika widerspiegelt. Die begrenzte Klarheit darüber, wie Vertrags- versus Spotpreise und regionale Preisspannen angewendet werden, kann die Umrechnung in USD ebenfalls überhöhen. |
Insgesamt ergibt sich die Spannbreite hauptsächlich daraus, was als Marktverkauf gezählt wird, und daraus, wie Preis- und Hochlaufannahmen über Regionen und Produktionswege hinweg angewendet werden. Indem wir den Wertaufbau an beobachtbare Angebotssignale koppeln und ihn dann mit gezielten Interviews überprüfen, halten wir die Schätzung nachvollziehbar an wiederholbaren Schritten, die Nutzer im Zeitverlauf hinterfragen und erneut durchführen können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des 1,3-Propandiol (PDO)-Marktes?
Der Markt wird im Jahr 2026 auf 435,12 Mio. USD geschätzt und ist auf dem Weg, bis 2031 620,61 Mio. USD zu erreichen.
Welches Segment wächst innerhalb der Anwendungen am schnellsten?
Körperpflegeprodukte expandieren mit einer CAGR von 10,34 % aufgrund der Nachfrage nach biobasierten Feuchthaltemitteln.
Warum wird erwartet, dass Asien-Pazifik das zukünftige PDO-Wachstum anführt?
Neue chinesische und indische Kapazitäten sowie eine starke Nachfrage aus dem Textil- und Pharmabereich treiben eine prognostizierte regionale CAGR von 10,67 % an.
Wie beeinflussen staatliche Anreize die PDO-Ökonomie?
US-amerikanische, EU- und chinesische Maßnahmen senken die Produktionskosten um bis zu 20 Cent pro Kilogramm, verbessern die Projektrückflüsse und fördern Kapazitätserweiterungen.
Seite zuletzt aktualisiert am:



