
1,3-プロパンジオール(PDO)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
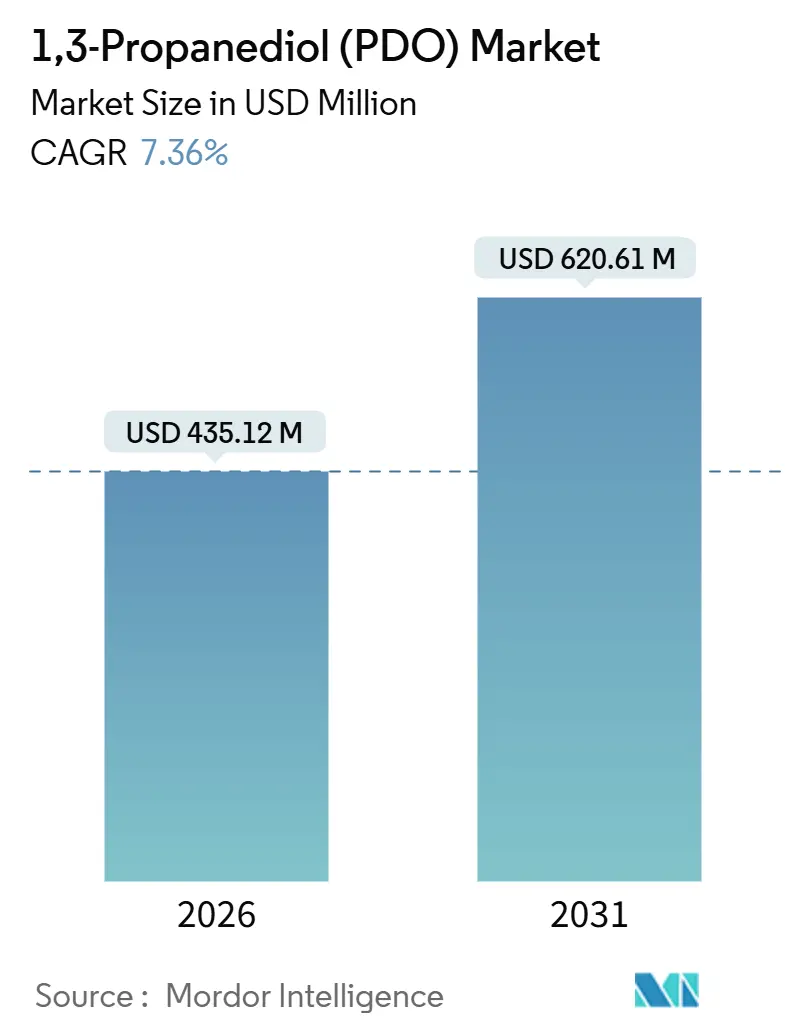
| 市場規模 (2026) | 435.12 百万米ドル |
| 市場規模 (2031) | 620.61 百万米ドル |
| Growth Rate (2026 - 2031) | 7.36 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
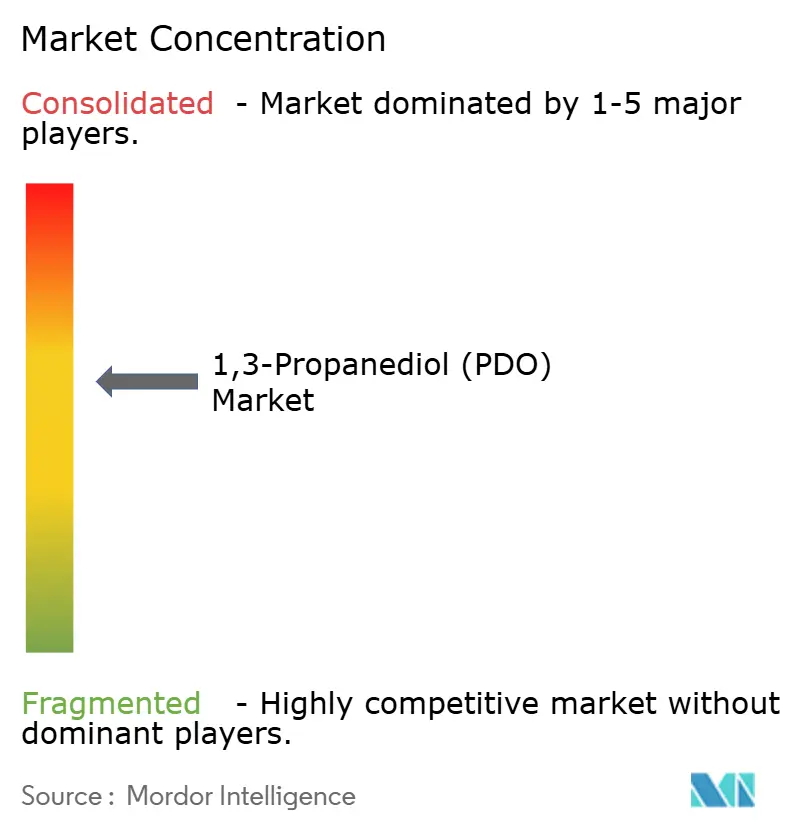
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる1,3-プロパンジオール(PDO)市場分析
1,3-プロパンジオール市場規模は2026年に4億3,512万米ドルと推定され、予測期間(2026年~2031年)にCAGR 7.36%で成長し、2031年までに6億2,061万米ドルに達することが期待されています。バイオベースポリマーの急速な普及、高純度グレードの持続的なプレミアム価格設定、および自動車の電動化が、特殊ジオールへの構造的需要を増幅させています。米国、欧州連合、および中国における政策インセンティブは、2023年の25%から2025年末までに約15%まで低下した歴史的なグリーンプレミアムを縮小させています。一方、トウモロコシおよび粗グリセロール価格の変動は発酵プレーヤーの利益率を引き続き試していますが、プロセス最適化によって原料使用量が5%~8%削減されています。中国のグリセロールルート生産者が工業グレード価格を引き下げ競争激化が進む中、西側の既存企業は持続可能性の認証が評価される化粧品、医薬品、およびポリマー用途への集中を強めています。1,3-プロパンジオール(PDO)市場は、大量生産志向の工業基盤と隔離された特殊品ティアを組み合わせた二層エコシステムへと進化しています。
主要レポートのポイント
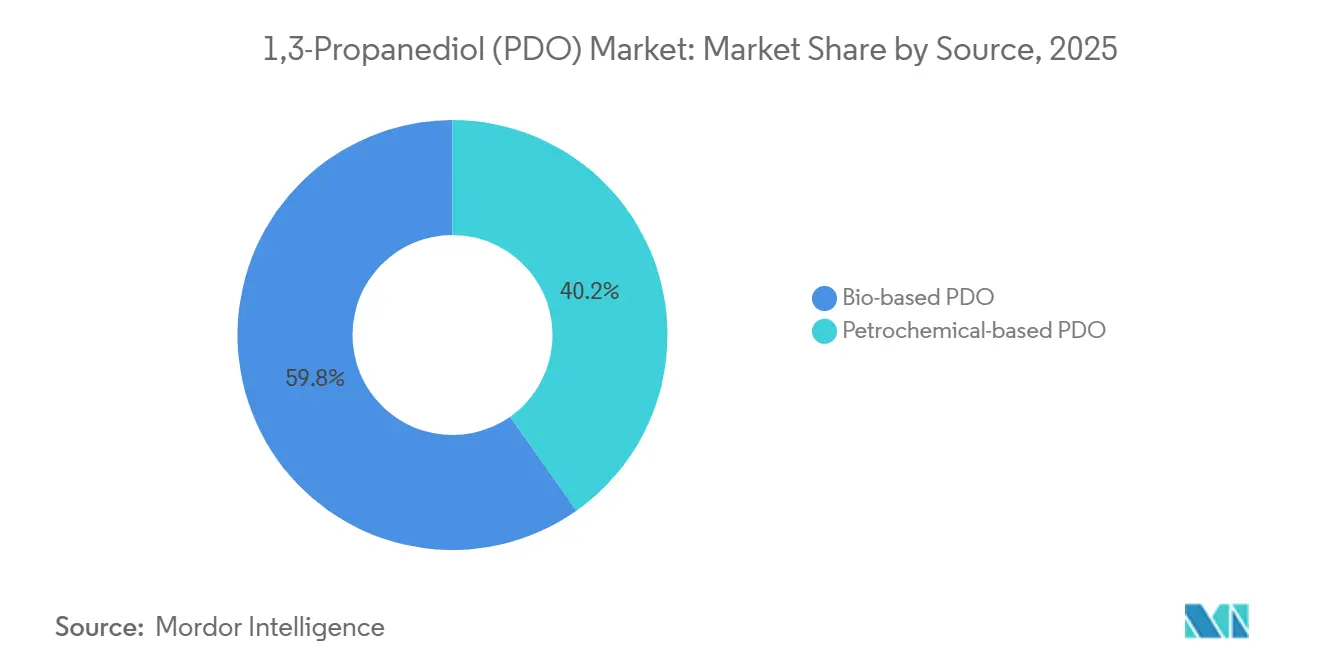
- 原料源別では、バイオベースPDOが2025年に売上高の59.78%を占め、2031年にかけてCAGR 8.93%で拡大する見込みです。
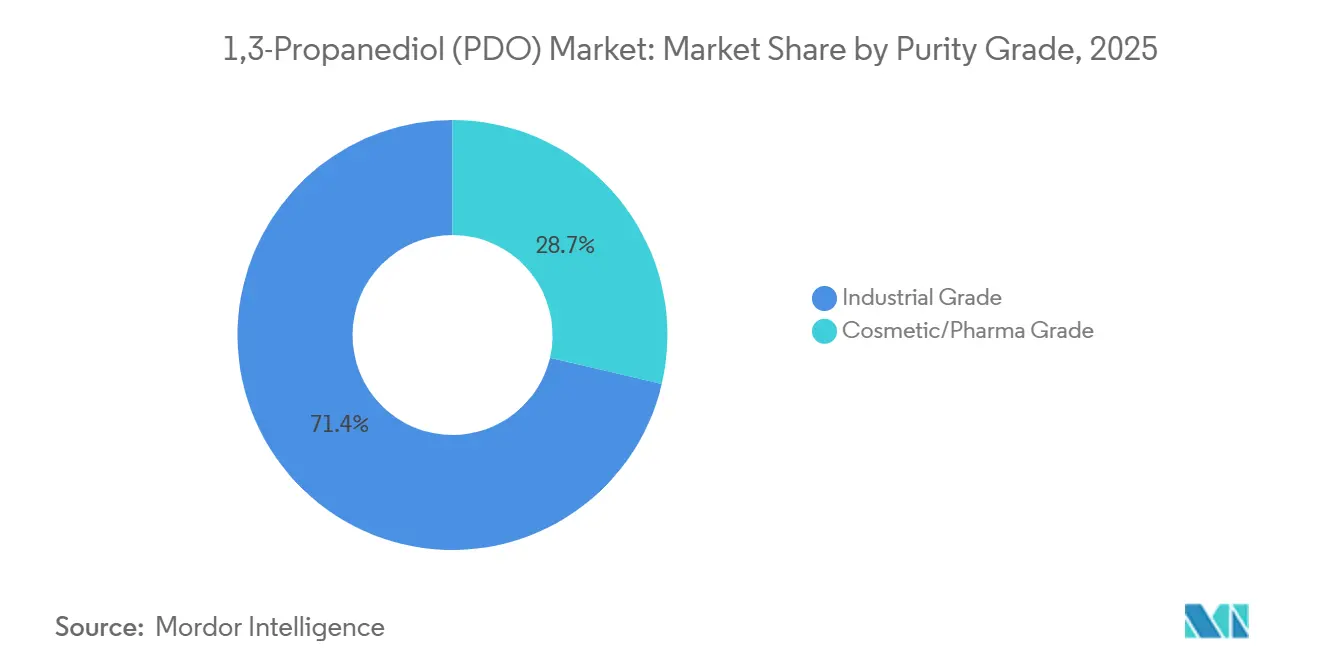
- 純度グレード別では、工業グレードが2025年に71.35%のシェアを保持し、化粧品・医薬品グレードは2031年にかけてCAGR 9.88%で成長する見込みです。
- 用途別では、ポリトリメチレンテレフタレート(PTT)が2025年需要の67.78%をリードし、パーソナルケア製品が最速のCAGR 10.34%で2031年まで成長しています。
- 最終ユーザー産業別では、エンジニアリングプラスチックが2025年の1,3-プロパンジオール(PDO)市場規模の49.78%のシェアを保持し、繊維染色・仕上げがCAGR 8.92%で2031年まで進展しています。
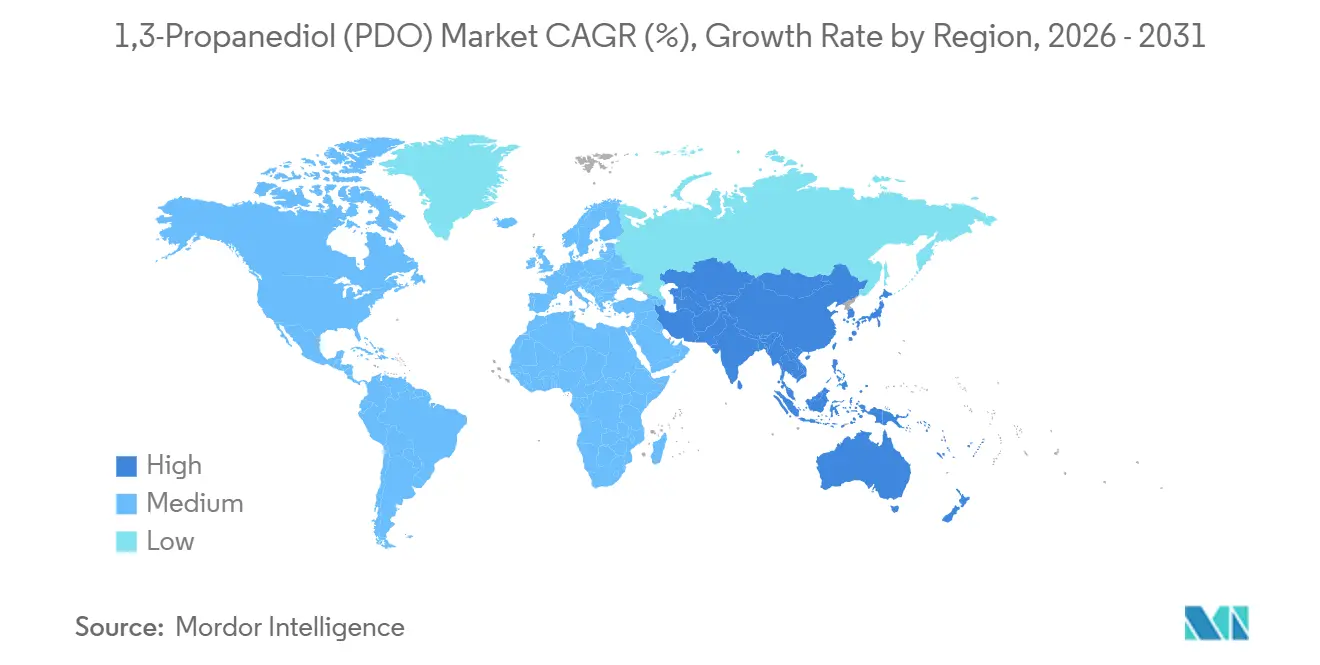
- 地域別では、北米が2025年に34.89%のシェアを占め、アジア太平洋が2031年まで最高のCAGR 10.67%を達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
1,3-プロパンジオール(PDO)市場のドライバー影響分析*
| ドライバー | (~)CAGRに対する影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| バイオベースポリマーへの需要急増 | +2.1% | 北米とEUが採用をリードするグローバル市場 | 中期(2~4年) |
| 自動車・アパレルにおけるPTT繊維採用の拡大 | +1.8% | 北米、欧州、アジア太平洋のコア市場 | 中期(2~4年) |
| ポリウレタンフォームと断熱材の拡大 | +1.3% | 特に北米と欧州を中心とするグローバル市場 | 長期(4年以上) |
| バイオマス由来化学品に対する政府インセンティブ | +1.5% | 北米(米国IRA)、EU、中国 | 短期(2年以内) |
| PDOベースの高純度熱媒体流体へのシフト | +0.7% | 北米、欧州、アジア太平洋での新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオベースポリマーへの需要急増
企業の脱炭素化は、検証済みのライフサイクル削減効果を持つ再生可能モノマーへの購買者移行を促進しています。DuPontの最新サステナビリティ監査では、Susterra PDOが石油化学ルートと比較して温室効果ガスを61%削減することが示されています。欧州委員会の2024年バイオベース製品戦略は、下流の設備再投資を回避するPDOなどのドロップイン化学品を優先しています。中国の第14次五カ年計画は、PDOが12のプラットフォーム化学品の一つとして挙げられる発酵能力に対して150億人民元(21億米ドル)を拠出しました。規模の経済と炭素価格制度がグリーンプレミアムを一桁台に近づけています。その結果、1,3-プロパンジオール(PDO)市場は、コストパリティが手の届くところまで来ている主流ポリマー用途に向けた早期採用ニッチからの転換を進めています。
自動車・アパレルにおけるPTT繊維採用の拡大
電気自動車の軽量化計画が、シーティング、ヘッドライナー、およびカーペットへのPTT繊維の浸透を強化しています。自動車顧客向けのSorona繊維の売上は2025年に前年比22%成長し、欧州の自動車OEMが増分ボリュームの40%を占めています。PTTはポリエステルの130℃に対して100℃で染色されるため、エネルギー使用量を30%削減し、欧州連合の今後のエコデザイン規則に沿っています[1]欧州委員会、「持続可能な製品のためのエコデザイン規則」、europa.eu 。スポーツアパレルブランドはPTTの弾性回復を重視し、プレミアムホームテキスタイルサプライヤーは繊維の柔らかい風合いを特長としています。これらの性能上の優位性は、PDOの引取量を固定し、コモディティグリコールの価格変動から1,3-プロパンジオール(PDO)市場を守る長期供給契約に転換されています。
ポリウレタンフォームと断熱材の拡大
北米および欧州の建築基準法は、PDO拡張ポリオールの採用を促進する高いR値基準を義務付けています。BASFの技術データによると、このようなポリオールは従来のEO-POグレードと比較して圧縮強度を12%向上させます。国際建築基準審議会(International Code Council)は、2024年エネルギーコード更新において義務付けられる断熱性能を15%引き上げました。配合者は、REACHの下で制限されたハロゲン添加剤なしにB-s1,d0分類に達するPDOベースフォームの固有の難燃性を評価しています。この規制上の相乗効果が、1,3-プロパンジオール(PDO)市場への安定したボリュームの流入を継続させています。
バイオマス由来化学品に対する政府インセンティブ
米国のインフレ削減法は、資格のあるバイオ化学品について回避炭素1ガソリン換算ガロンあたり最大1.75米ドルを付与するものであり、米国での発酵キャッシュコストから1キログラムあたり12~18セントを削減する措置です。欧州のREPowerEUプログラムは、商業規模のバイオリファイナリーのリスクを軽減するために30億ユーロのローン保証と助成金を割り当てています。中国の2024年バイオベース中間体に対するVAT還付は、実効税率をほぼゼロに引き下げ、新規プロジェクトの回収をさらに加速させています。これらのインセンティブは複数のグリーンフィールドプラントを前倒しで引き寄せ、近い将来の供給を増強しつつも、1,3-プロパンジオール(PDO)市場の長期的な競争力を固定しています。
1,3-プロパンジオール(PDO)市場の抑制要因影響分析*
| 制約要因 | (~)CAGRに対する影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 原料(トウモロコシ・グリセロール)価格の変動 | -1.4% | 北米(トウモロコシ)とEU(グリセロール)で深刻なグローバル市場 | 短期(2年以内) |
| 機能的代替品としての安価なグリコール | -0.9% | 特に価格に敏感な工業用途におけるグローバル市場 | 中期(2~4年) |
| バイオディーゼル・グリセロールの供給途絶 | -0.6% | 北米とEU、アジア太平洋への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原料価格の変動
トウモロコシ価格は2024年~2025年にかけて1ブッシェルあたり4.20米ドル~5.80米ドルの間で変動し、バイオPDOキャッシュコストに1キログラムあたり最大0.08米ドルの差異をもたらしました。再生可能ディーゼルの拡張がバイオディーゼルから原料を転用したため、粗グリセロール価格は1トンあたり150米ドル~320米ドルの間で激しく変動しました。このような変動は、12~18ヶ月のコスト確実性を要求する自動車ティアワンを中心に、長期引取契約を阻害しています。1,3-プロパンジオール(PDO)市場は引き続きリスクにさらされていますが、穀物契約をヘッジしている統合プレーヤーが変動を緩和しています。
機能的代替品としての安価なグリコール
エチレングリコールは2025年にアジアで平均1キログラムあたり0.85米ドルであり、バイオPDOスポット価格を約20%~30%下回っています。プロピレングリコールは米国FDAのGRAS(一般的に安全と認められる物質)の地位を有しており、食品・医薬品ニッチにおける規制上の障壁を低下させています。BASFは、バイオベースBDOコストが2024年に1キログラムあたり1.50米ドルを下回ったと報告し、ポリウレタンおよびエンジニアリングプラスチックセグメントにおけるPDOの差別化の優位性を侵食しています。持続可能性プレミアムが深まらない限り、価格に敏感な購買者はこれらの既存品に依存する可能性があり、1,3-プロパンジオール(PDO)市場の上昇余地を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
1,3-プロパンジオール(PDO)市場セグメント分析
原料源別:
発酵の成熟がバイオベースの優位性を拡大バイオベースPDOは2025年に市場シェア59.78%を占め、2031年にかけてCAGR 8.93%で全体成長を上回る見通しです。1,3-プロパンジオール(PDO)市場は、現在135g/Lの力価とグルコース0.51g/gを超える収率を実現するDuPontのトウモロコシからPDOへの経路の恩恵を受けています。Genomaticaの4つのアジア活動ライセンシーが2027年までに8万キロトンの能力を追加し、グローバル供給を多様化します。石油化学PDOは、ブレントが1バレル70米ドル近辺で取引される際には価格競争力を維持していますが、特に欧州では増大する炭素課金がコスト優位性を圧迫しています。Shell plcは2024年にシンガポールでの石油化学PDO生産から永続的に撤退し、化石ルートに対する構造的な逆風を浮き彫りにしました。
PTT重合からの自家モノマー需要により、統合バイオプレーヤーはスポットリスクをヘッジし、より高い利益率を確保できます。一方、中国のグリセロールルート生産者は原料アービトラージによって繁栄し、工業グレードをダブルデジットのディスカウントで供給しています。これらのダイナミクスは、1,3-プロパンジオール(PDO)市場が化石供給を価格主導のニッチに追いやりながら、バイオ中心の成長軌道に落ち着きつつあることを示しています。


純度グレード別:
化粧品・医薬品グレードの仕様がプレミアムティアを加速工業グレードは2025年に71.35%のボリュームを占めましたが、化粧品・医薬品グレードは2031年にかけてCAGR 9.88%で拡大しています。改訂された欧州薬局方モノグラフは、残留水分を0.1%以下、個別不純物を50ppm以下に制限しています。これらの基準を満たすには1キログラムあたり0.30米ドル~0.50米ドルが追加されますが、40%~60%の価格プレミアムを獲得します。L'Oréalは2025年にクリーンビューティーのポジショニングに合わせるため、バイオPDOを使用して120のSKUを再配合しました。米国FDAの不活性成分データベースは、PDOを非経口および経口の両方の用途に対して記載し、規制上の障壁を低下させています。
PTTおよびポリウレタンセグメントがバルクトン数を吸収するため、工業需要は依然として主流を占めています。それでも、特殊グレードのニッチは増分価値の不均衡なシェアを供給する見通しです。ブランドオーナーによる持続的な需要喚起から、高純度グレードが引き続き1,3-プロパンジオール(PDO)市場の価値ミックスを向上させることが示唆されます。
用途別:
PTTが規模を維持しながらパーソナルケアが急成長ポリトリメチレンテレフタレート(PTT)は2025年需要の67.78%を占め、1,3-プロパンジオール(PDO)市場のコアボリュームを支えています。PTTの弾性回復率95%と低溶融温度により加工エネルギーが8%~12%削減され、自動車用カーペットおよびパフォーマンスアパレルに選ばれるポリマーとなっています。しかし、パーソナルケア製品は、PDOの1.2g/gの保水能力とグリセリンよりも軽い感触特性に支えられ、最速のCAGR 10.34%を記録しています。ポリウレタンフォームは、ハロゲンなしで難燃性評価を達成するPDOベースポリオールにより採用が拡大しています。熱媒体流体や不飽和ポリエステル樹脂などのニッチ用途は、合計でも10%未満のシェアに留まりますが、差別化された利益率を提供しています。
PTTにおける1,3-プロパンジオール(PDO)市場規模は依然として中核的ですが、より速い成長を遂げているパーソナルケア製品が需要を多様化させ、集中リスクを低減し価値の耐性を支えています。
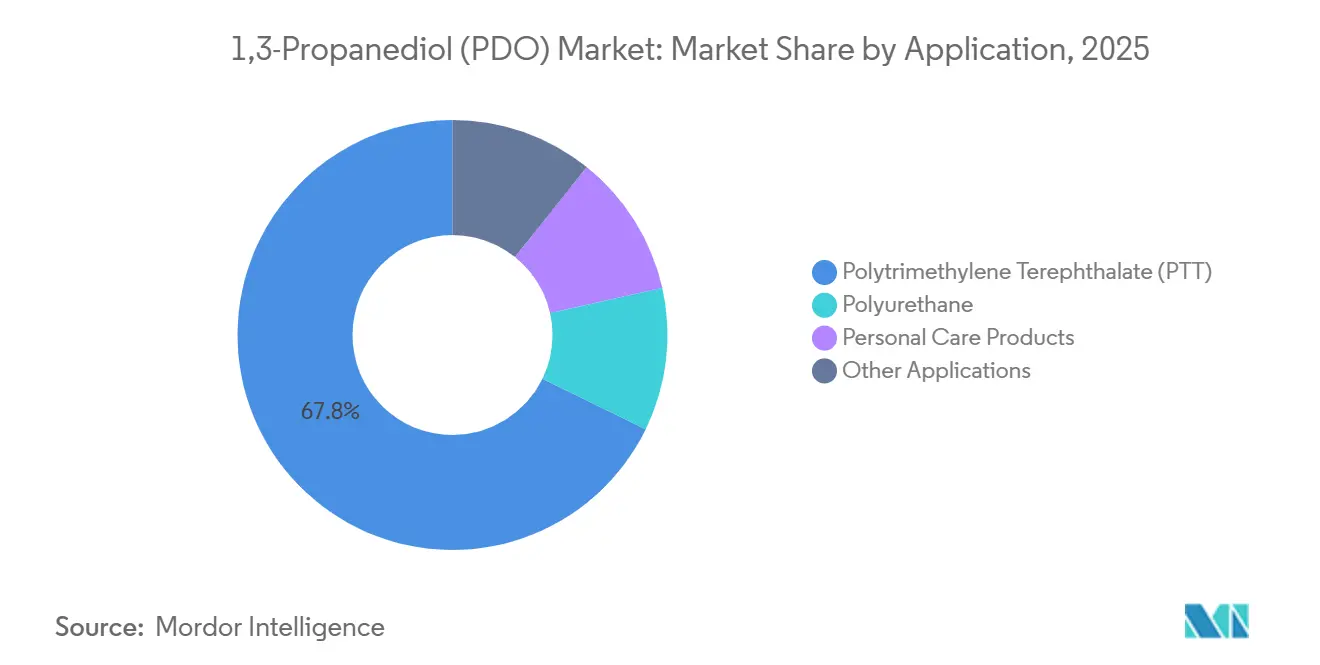
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時にご確認いただけます
最終ユーザー産業別:
エンジニアリングプラスチックが支配し繊維が加速エンジニアリングプラスチックは2025年に49.78%のシェアを保持し、PTTのノッチ付きアイゾット衝撃強度80J/mと低熱膨張率を活用して、自動車クリップや家電ハウジングの金属およびナイロンの代替材として機能しています。繊維染色・仕上げは、PDOベース分散剤が染色時間を最大20%短縮し排水量を削減するため、CAGR 8.92%を示しています。一方、製薬配合者は難水溶性APIの可溶化にPDOを活用しているものの、ボリュームは依然として限定的です。
総じて、エンジニアリングプラスチックに固定された1,3-プロパンジオール(PDO)市場シェアがR&Dへの資金を提供し続ける一方、新興の最終ユーザーがアドレス可能な基盤を拡大し、セクター別の低迷をヘッジしています。
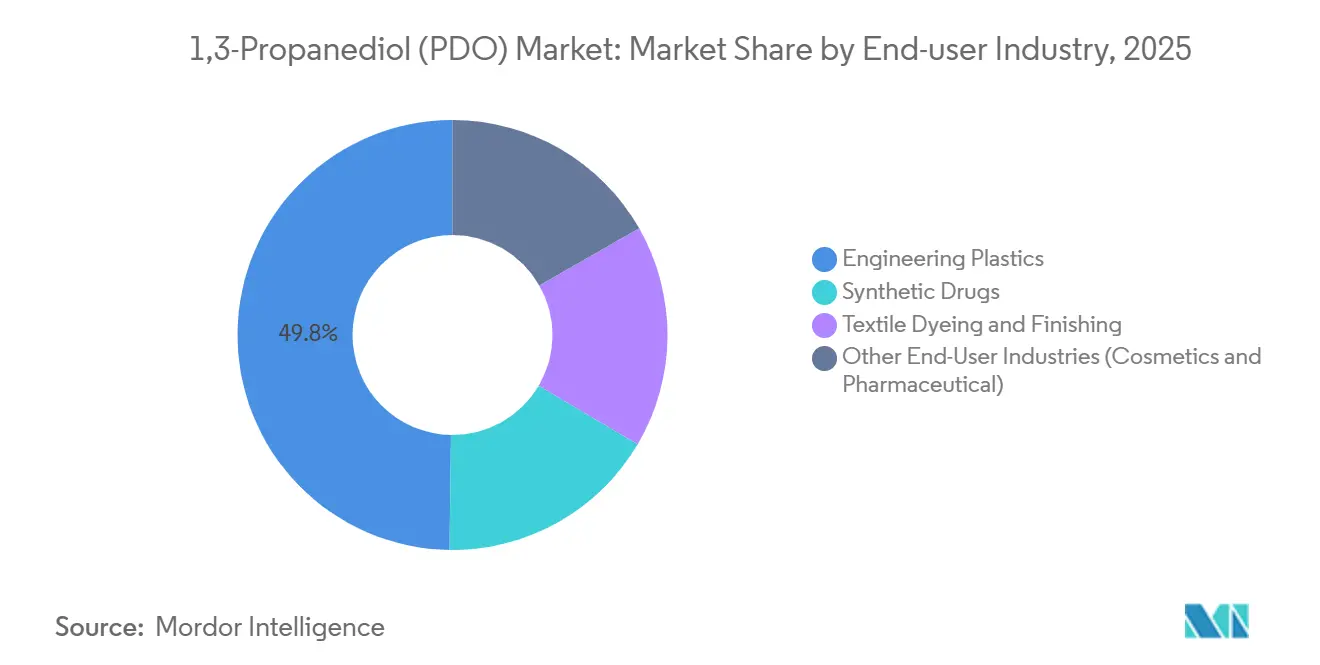
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時にご確認いただけます
地域分析
北米の1,3-プロパンジオール(PDO)市場
北米は2025年の収益の34.89%を占め、DuPontのテネシー州バイオリファイナリーおよび有利なトウモロコシ経済性によって支えられた地位を確立しています。インフレ削減法の税額控除が生産コストを引き下げ、大陸としての競争力を強化しています[2]米国エネルギー省、「バイオエネルギー技術局アップデート2025」、energy.gov 。カナダの生産者は、キャノーラ由来のグリセロール原料を活用するサスカチュワン州のプロジェクトを検討しています。メキシコの役割は下流のコンパウンディングにとどまっています。これらの要因により、1,3-プロパンジオール(PDO)市場は、成長が緩やかになる中でも北米を基盤として維持し続けます。
アジア太平洋地の1,3-プロパンジオール(PDO)市場
アジア太平洋地域は2031年までに10.67%のCAGRを記録すると予測されており、最も成長の速い地域となっています。中国のSheng Hong Groupは2024年に5万トンのバイオPDOを稼働させ、自社のPTTラインに供給するとともに東南アジアの工場へ輸出しています。インドの医薬品需要は、注射用ジェネリック医薬品がグローバルシェアを拡大するにつれ、年率18%で拡大しています。日本と韓国は、化粧品および特殊ポリマーに特化したプレミアム輸入国にとどまっています。タイとベトナムは、衣料品生産が中国から移転するにつれ、繊維助剤の新興市場として台頭しています。これらのトレンドが総合的に、アジア太平洋地域における1,3-プロパンジオール(PDO)市場のフットプリントを拡大させています。
欧州・中東・アフリカおよび南米の1,3-プロパンジオール(PDO)市場
欧州は需要の中程度のシェアを占めており、ドイツとフランスが自動車および化粧品需要をけん引しています。REPowerEU補助金およびREACH規制がPDOの採用を加速させており、特に石油化学系グリコールが厳し審査にさらされているパーソナルケア分野で顕著です。スカンジナビアの循環型素材への注力がさらに普及を後押ししています。南米および中東・アフリカは合わせて低いシェアにとどまっていますが、ブラジルのサトウキビ経済は、発酵コストが低下した場合の将来的な選択肢を提供しています。全体として、地域の多様化が1,3-プロパンジオール(PDO)市場の安定した世界的成長を支えています。

規制環境
欧州連合では、1,3-プロパンジオール(プロパン-1,3-ジオール、EC 207-997-3)はREACH規則(規則(EC)No 1907/2006)の下で登録済み物質であり、市場アクセスはポリマー、パーソナルケア、産業用途にわたるダケットの維持、サプライチェーン内のコミュニケーション、および下流での安全使用に関する文書化に依存している。米国では、1,3-プロパンジオールは40 CFR 180.910および40 CFR 180.940(a)に基づき、農薬不活性成分残留物に対する許容量設定の要件が免除されており、農薬関連の規制審査が適用される配合品での使用を支えている。
バイオベースPDOについては、調達に紐づく持続可能性要件が化学物質コンプライアンスと並んで資格認定に影響を与える度合いが増しており、生産者はRoundtable on Sustainable Biomaterials(RSB)の原則および基準や、主張立証に用いられるバイオベース含有量規格などの自主的スキームに適合させている。USDA BioPreferred Programは2024年12月に7 CFR 4270の改訂を通じて更新され、バイオベース製品規則を統合し、PDOを組み込んだバイオベース中間体および最終製品に対する米国連邦政府の購買選好に影響を与える可能性がある。
バリューチェーン分析
PDOのバリューチェーンは、経路によって分岐する原料から始まる:バイオベース生産のためのコーン由来グルコース(またはその他の発酵可能な糖)および粗グリセリン、そして化学触媒合成のための石油化学中間体である。バイオベースPDO生産は、エンジニアリングされた微生物を用いた発酵を中心とし、その後、産業用途と化粧品/医薬品用途それぞれの不純物・水分規格を満たすために多段階の下流精製(マイクロろ過、イオン交換、蒸留など)を行う。精製の強度は、プレミアム等級におけるコストと収率の主要な決定要因である。
PDOは、生産者から加工業者への直接供給および化学品ディストリビューターを通じて、バルクおよびパッケージ形態で流通し、その後、ポリマーおよび配合のバリューチェーン、とりわけPTT(モノマー原料として)およびポリウレタン/ポリオール系、さらにパーソナルケアの保湿剤用途や産業用流体で消費される。PDOがPTT重合および繊維用途に専属的に組み込まれる場合、チェーンが強く統合されることがあり、一方でマーチャント量は、安定した発酵インフラ、安定的なバイオマス原料、そしてEUや米国のパーソナルケアおよび一部の医薬品関連用途など、より厳しい下流市場へのアクセスを可能にする資格認定パッケージ(規制ダケットや持続可能性文書)に依存する。
競争環境
市場は中程度の集中度を示しています。DuPont、BASF、およびCargillは主要な発酵知的財産を管理し、下流チャネルを統合することで、プレミアムグレードにおける価格上の優位性を有しています。DuPontの6万3,000キロトン設備はほぼフル稼働で、SoronaのPTTラインに供給し、スポット変動からキャッシュフローを保護しています。BASFは、BASFの配合専門知識とLG Chemの地域リーチを活用して、自動車シーティング向けPDOベースポリオールを共同開発するためにLG Chemとの共同開発を推進しています。CargillのPrimientブランドは、COSMOS認証の下で化粧品グレード需要をターゲットにしています。
中国の競合他社であるZhangjiagang GloryおよびSheng Hongは、グリセロールルートと省の補助金を通じてコスト競争力を発揮しています。しかし、限られた規制ファイルが欧州連合および米国のパーソナルケア市場へのアクセスを制限しています。Genomaticaのライセンシングモデルは、地域生産者が数年にわたるR&Dサイクルを省略し、最適化されたストレインへのアクセスを民主化します。2024年~2025年の特許活動は、難燃性フォームおよび生分解性潤滑剤への参入を拡大するためのPDOベースポリオールおよびエステルに対する既存企業の注力を示しています。
熱媒体流体、医薬品可溶化剤、および特殊ポリウレタンは未開拓機会を表しています。中国の増大する生産能力が工業グレードの利益率を圧迫し、西側の既存企業が持続可能性認証と技術サービスの差別化に一層注力することを促しています。1,3-プロパンジオール(PDO)市場の競争均衡は、したがってイノベーションのペースと下流統合の深さにかかっています。
1,3-プロパンジオール(PDO)業界リーダー
Shell plc
Zhangjiagang Glory Biomaterial
Primient Covation LLC
Sheng Hong Group Holdings Limited
METabolic Explorer SA
- *免責事項:主要選手の並び順不同
本レポートで取り上げた1,3-プロパンジオール(PDO)市場の企業
- BASF
- Cargill Inc.
- Connect Chemicals
- Dow Inc.
- DSM
- DuPont
- Eastman Chemical Company
- Genomatica
- LG Chem
- Merck KGaA
- METabolic Explorer SA
- MOJIABIO
- Primient Covation LLC
- Shell plc
- Sheng Hong Group Holdings Limited
- Sinopec
- Zhangjiagang Glory Biomaterial

市場機会と将来展望
機会は、買い手がグリコール価格のみで競争するのではなく、検証済みのカーボン算定とトレーサブルなバイオ含有量に対して対価を支払う場面で最も明確であり、特に化粧品/医薬品グレードの保湿剤や特殊ポリマー系においてその傾向が強い。Primientは、バイオPDOのカーボンフットプリントデータを調達ツールとして公に位置づけており、ライフサイクルアセスメントのコミュニケーションで用いられる86%低いカーボンフットプリントという数値を含め、Scope 3報告のワークフローにおけるサプライヤー差別化を支え、ブランドオーナーの再配合プログラムへの資格認定を加速させる可能性がある。
供給および技術面では、マージンを拡大し原料選択の多様性を広げるために複数の手段が追求されている。Primientは、テネシー州ラウドン施設において年間77,000メトリックトンの生産能力を確認しており、さらに33,000メトリックトンの拡張計画を開始している。これは、既存の生産拠点における規模拡大の継続的な取り組みを反映している。並行して、2026年5月にKAISTおよびHanwha Solutions Future Technology Research Instituteが公表した研究では、抗生物質添加を用いずに操作したCorynebacteriumを用いて、バイオディーゼル由来のグリセリンを1,3-PDOへ変換するパイロットスケール(300リットル)実証が示された。さらに、2026年2月に公開された特許では、1,3-PDOと3-ヒドロキシプロピオン酸(3-HP)を共産生するよう設計された微生物が記載されており、グリセリン連動型および多製品バイオリファイナリー構想の経済性を変える可能性のあるプロセス強化の道筋を示している。
1,3-プロパンジオール(PDO)市場における最近の業界動向
- 2026年6月:Primientは、バイオベース1,3-プロパンジオールのライフサイクルアセスメント結果を公表するためTrueNorth Collectiveと提携し、化石ベースPDOと比較して86%のカーボンフットプリント削減を強調した。この取り組みは、大手ポリマーおよびパーソナルケアの買い手がScope 3報告に用いるカーボン算定の信頼性を強化し、資格認定とプレミアムグレードの位置づけを支える。
- 2026年6月:YiDa Chemicals Co., Ltd.は、バイオベース1,3-PDOのBieblシリーズを発売し、その中には菜種油発酵原料を中心に位置づけられた100%パーム油不使用(PF)版が含まれる。この製品ライン投入は、持続可能性に敏感な下流配合業者を対象としており、原料トレーサビリティと主張立証による差別化を図るサプライヤーへの競争圧力を高めている。
- 2025年11月:Primient Covation LLCは、Zemeaプロパンジオールを配合した新しいヘアカラー処方を発表し、石油由来ジオールに代わる100%植物由来の1,3-プロパンジオールの代替品として位置づけた。この用途主導の発売は、パーソナルケアにおけるエンドユース需要を拡大し、配合性能と持続可能性の主張の両方が意思決定の要因となる分野で、バイオベース保湿剤・溶剤へのシフトを一層強めるものである。


1,3-プロパンジオール(PDO)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は化学中間体として販売される1,3-プロパンジオールの価値を対象とし、主要地域の下流ユーザーへ供給される時点で測定され、米ドルベースで報告される。
範囲の除外事項:実験室試薬グレード、リサイクル流通品、および商業取引チャネルに一度も入らない専属消費は除外する。
セグメンテーション概要
- 原料源別
- バイオベースPDO
- 石油化学系PDO
- 純度グレード別
- 工業グレード
- 化粧品・医薬品グレード
- 用途別
- ポリトリメチレンテレフタレート(PTT)
- ポリウレタン
- パーソナルケア製品
- その他の用途
- 最終ユーザー産業別
- エンジニアリングプラスチック
- 合成医薬品
- 繊維染色・仕上げ
- その他の最終ユーザー産業(化粧品・医薬品)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、PDOの供給、需要、価格に関する明確なファクトベースの構築から始まり、後のインタビュー情報を観測可能なものと照らして検証できるようにする。主にUSGSの化学品・鉱物統計、米国センサス局の貿易データ、Eurostat、UN Comtrade、および許可された用途や取扱要件を示す各国の環境・化学規制ポータルなどの公開情報源に依拠している。
次に、企業の年次報告書、投資家向け説明資料、プレスリリース、業界団体のウェブサイト、および容量変更、工場稼働率、下流需要の兆候を論じる信頼できる業界ニュースを用いて文脈を補足する。並行して、企業財務情報については有料サブスクリプションを、新規プロセス経路や商業化のタイミングを追跡するための特許データベースについては別の有料情報源を利用している。これらの例は網羅的ではなく、収集、相互確認、および明確化のために他の多くの公開情報源も用いられた。
一次インタビューおよび調査
一次調査は、地域別の価格実現、経路別の生産構成、そして長期供給契約に紐づく需要の割合など、デスク情報源だけでは十分に答えられないモデルの前提を検証するために用いられる。APAC、EMEA、アメリカ地域の生産者、ディストリビューター、下流配合業者と対話を行い、最終的な数値が発表済みの生産能力だけでなく実際の購買動向を反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | CXO:20% | APAC:45% |
| ミドルティア:42% | 機能/事業部門リーダー:24% | EMEA:35% |
| 小規模プレイヤー:21% | マネージャー:56% | アメリカ地域:20% |
市場規模算定と予測
規模算定は、生産、生産能力、貿易データを用いて地域別の対象PDO供給プールを再構築するトップダウン方式から始まり、その後観測された価格帯を用いて価値換算される。これが整った後、サンプル抽出したサプライヤーの収益、契約対スポット取引量に関するチャネル対話、主要用途における単純な数量×ASPの整合性チェックなど、選択的なボトムアップ確認によって総額を裏付ける。
この市場において重要な入力データには、生産経路別(バイオベースおよび石油化学)の発表済み・稼働中の生産能力、稼働率の傾向、輸出入の流れ、販売価格に影響を与える原料連動のコスト変動、そしてPTTおよびパーソナルケア配合品からの需要指標が含まれる。ある国でデータが欠落している場合は、貿易ベースの見かけ消費量やインタビュー対象者から共有された地域レベルの分割などの代替指標を用い、その影響は感度分析で検証される。
予測は、繊維・ポリマー活動、消費財生産、および予想される生産能力追加といった需要要因に対する軽度の多変量回帰に支えられたシナリオ分析を用いて策定される。最終的な曲線は、想定された増強ペースと価格動向が契約・調達で実際に見られているものと一致するかを専門家のフィードバックが確認した後にのみ調整される。
データ検証と更新サイクル
モデル出力は、貿易バランス、生産能力の発表、および示唆される地域消費傾向など独立した指標と照合され、大きな変動は早期に検知される。異常が見つかった場合、入力データ系列を再確認し、前提条件を別のアナリストが見直し、その変化が実際のものかデータの不整合かを確認するための追跡連絡を行う。
本レポートは年次で更新され、バイオベース生産の経済性に影響を与える主要な生産能力の稼働開始、停止、または政策変更などの重大な事象が発生した際には中間更新が行われる。提供前には、市場数値と前提条件が最新の公開情報および最近の一次情報を反映していることを確認するための最終更新を実施する。
Mordor Intelligenceの1,3-プロパンジオール(PDO)市場規模と他の公表推定値との比較
公開情報において異なるPDO市場数値が見られるのは一般的である。というのも、各調査は異なる製品グレードを対象とし、異なる基準年を選択し、数量を米ドルに変換する際に異なる価格算定ロジックを適用することが多いためである。新規生産能力の予測増強ペースが、買い手が実現可能と述べている水準よりも速いと仮定された場合、その差はさらに拡大する。
一部の公表数値は、より広範な化学品の価値プールを含んでいるように見えるか、観測された貿易・契約パターンに基づかない積極的な価格・稼働率の進展を適用している。それに対しMordor Intelligenceは、下流用途に商業的に取引されるマーチャントグレードのPDOのみを算入し、専属的な内部移転や実験室グレードの資材は価値総額から除外しており、これにより同一時点における市場規模が狭くなる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の差異 |
|---|---|---|
| Mordor Intelligence | USD 435.12 M (2026) | |
| 業界出版社A | USD 424.80 M (2023) | より早い基準年を用いており、異なる価格環境を反映している可能性があり、数量が同程度であっても価値が変動する可能性がある。専属使用の除外について範囲説明が明示的でないため、市場売上として扱われる範囲によって総額が異なる場合がある。 |
| 市場出版社B | USD 594.47 M (2024) | より高い基準年の評価額を報告しており、これはより広範な包含範囲と、下流ポリマーおよび化粧品に紐づく需要のより速い想定増強ペースを反映している可能性が高い。契約対スポット価格および地域価格差の適用方法の明確性が限られていることも、米ドル換算を膨らませる可能性がある。 |
総合すると、この差異は主に市場売上として何を数えるか、および価格と増強ペースの前提が地域・経路をまたいでどのように適用されるかから生じている。価値算定を観測可能な供給指標に結びつけ、その後対象を絞ったインタビューで再検証することにより、私たちは推定値をユーザーが検証し、時間をかけて再実行できる再現可能な手順に対して追跡可能なものに保っている。


レポートで回答される主要な質問
1,3-プロパンジオール(PDO)市場の現在の価値はいくらですか?
市場は2026年に4億3,512万米ドルと評価されており、2031年までに6億2,061万米ドルに達する見通しです。
用途において最も成長が速いセグメントはどれですか?
パーソナルケア製品は、バイオベース保湿剤に対する需要により、CAGR 10.34%で拡大しています。
なぜアジア太平洋が将来のPDO成長をリードすると期待されているのですか?
中国とインドの新たな生産能力に加え、繊維・医薬品需要が強く、地域CAGR 10.67%が見込まれています。
政府のインセンティブはPDO経済にどのような影響を与えますか?
米国、EU、および中国の政策により生産コストが1キログラムあたり最大20セント削減され、プロジェクトの回収が改善され、設備増強が促進されています。
最終更新日:



