
Tamaño y Cuota del Mercado de 1,3 Propanodiol (PDO)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
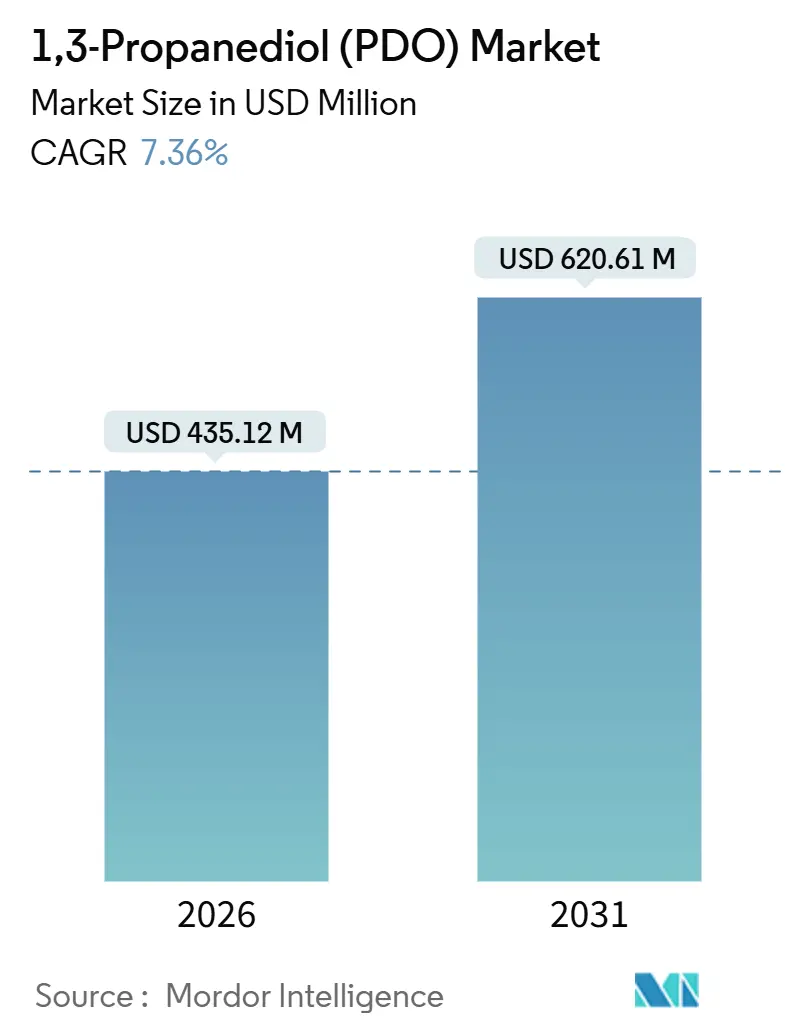
| Tamaño del Mercado (2026) | 435.12 Millones de dólares |
| Tamaño del Mercado (2031) | 620.61 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.36 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
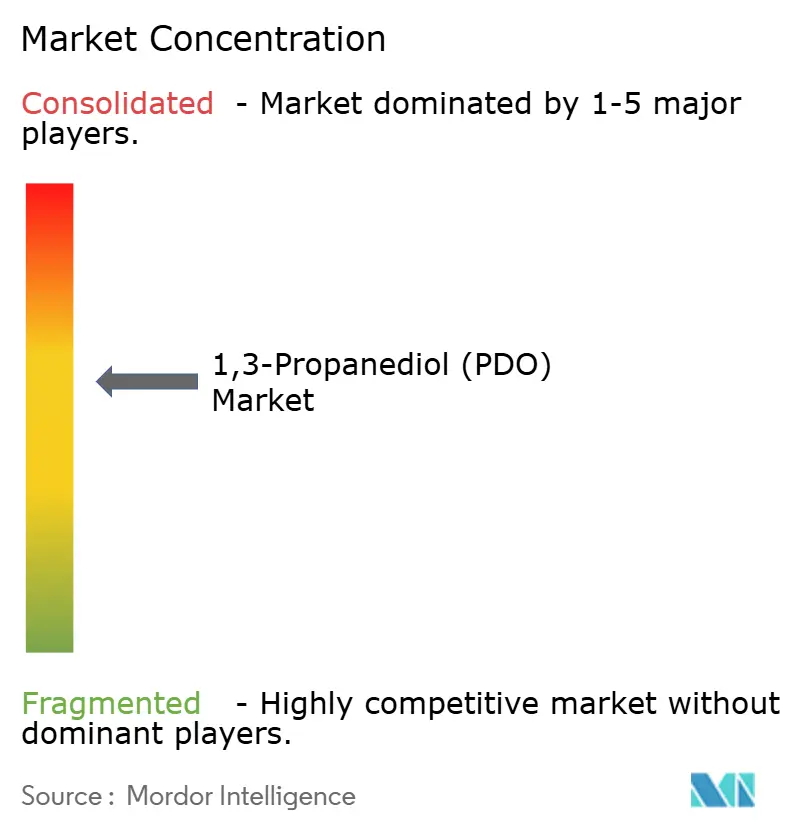
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de 1,3 Propanodiol (PDO) por Mordor Intelligence
El tamaño del Mercado de 1,3 Propanodiol se estima en USD 435,12 millones en 2026 y se espera que alcance USD 620,61 millones en 2031, a una CAGR del 7,36% durante el período de pronóstico (2026-2031). La rápida penetración de los polímeros de base biológica, la sostenida fijación de precios premium para los grados de alta pureza y la electrificación automotriz están amplificando la demanda estructural de dioles especializados. Los incentivos de política en los Estados Unidos, la Unión Europea y China están comprimiendo la prima verde histórica, que cayó del 25% en 2023 a casi el 15% a finales de 2025. Mientras tanto, la volatilidad en los precios del maíz y del glicerol crudo continúa poniendo a prueba los márgenes de los actores de fermentación, aunque las optimizaciones de proceso están reduciendo la intensidad de la materia prima en un 5%-8%. La intensidad competitiva está aumentando gradualmente a medida que los productores chinos de ruta glicerol socavan los precios de grado industrial, lo que impulsa a los titulares occidentales a agudizar su enfoque en aplicaciones cosméticas, farmacéuticas y de polímeros que recompensan las credenciales de sostenibilidad. El mercado de 1,3-propanodiol (PDO) está evolucionando, por tanto, hacia un ecosistema de dos niveles que combina una base industrial orientada al volumen con un nivel especializado aislado.
Conclusiones Clave del Informe
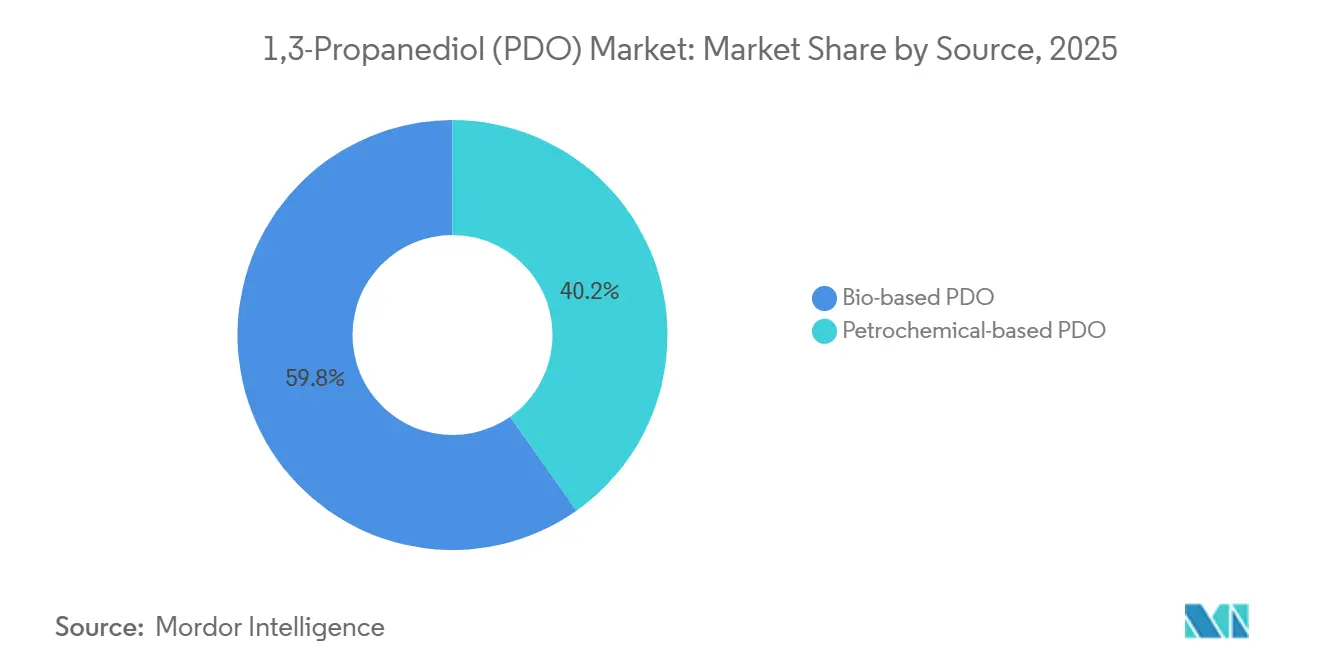
- Por fuente, el PDO de base biológica capturó el 59,78% de los ingresos en 2025 y se prevé que se expanda a una CAGR del 8,93% hasta 2031.
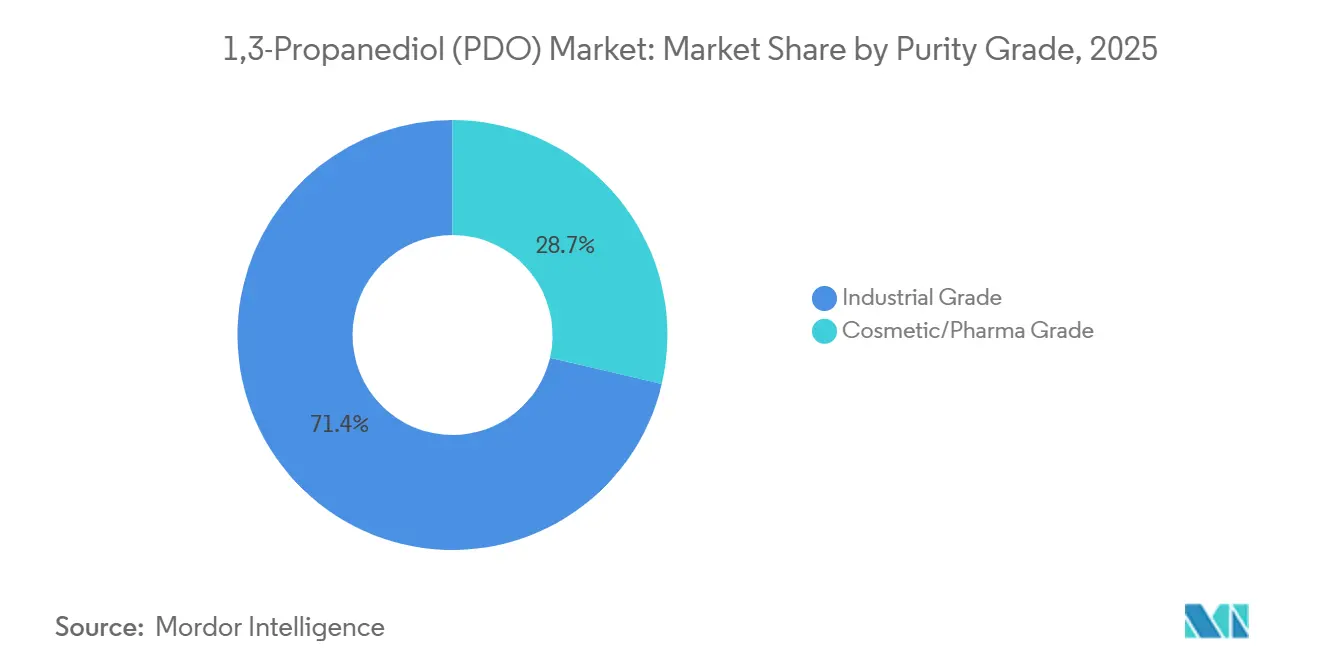
- Por grado de pureza, el grado industrial mantuvo una cuota del 71,35% en 2025, mientras que el grado cosmético/farmacéutico se proyecta que crezca a una CAGR del 9,88% hasta 2031.
- Por aplicación, el politereftalato de trimetileno (PTT) lideró con el 67,78% de la demanda de 2025 y los productos de cuidado personal registran la CAGR más rápida del 10,34% hasta 2031.
- Por industria de usuario final, los plásticos de ingeniería mantuvieron una cuota del 49,78% del tamaño del mercado de 1,3-propanodiol (PDO) en 2025 y el teñido y acabado textil avanza a una CAGR del 8,92% hasta 2031.
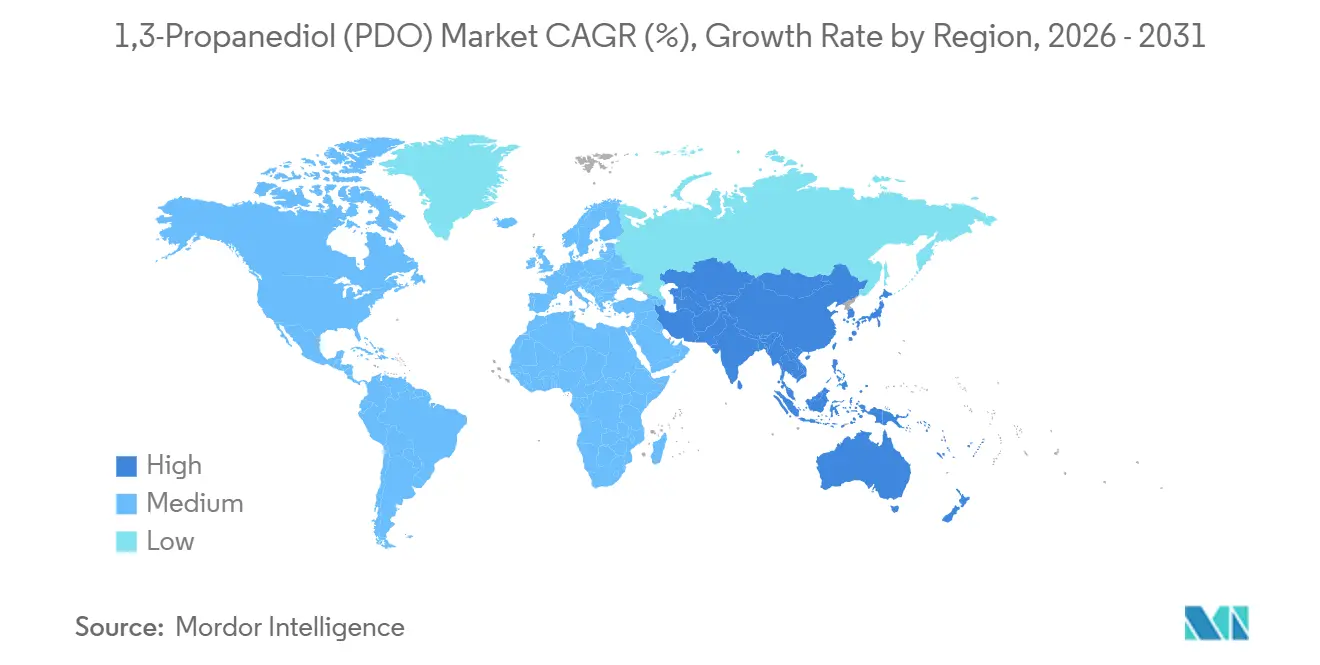
- Por geografía, Norteamérica lideró con una cuota del 34,89% en 2025 y Asia-Pacífico tiene previsto lograr la CAGR más alta del 10,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de 1,3-Propanodiol (PDO)*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Demanda Creciente de Polímeros de Base Biológica | +2.1% | Global, con Norteamérica y la UE liderando la adopción | Mediano plazo (2-4 años) |
| Creciente Adopción de Fibra PTT en Automotriz y Confección | +1.8% | Norteamérica, Europa, mercados clave de APAC | Mediano plazo (2-4 años) |
| Expansión de Espumas de Poliuretano y Aislamiento | +1.3% | Global, particularmente Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Incentivos Gubernamentales para Productos Químicos de Base Biomásica | +1.5% | Norteamérica (IRA de EE. UU.), UE, China | Corto plazo (≤ 2 años) |
| Cambio hacia Fluidos de Transferencia de Calor de Alta Pureza a Base de PDO | +0.7% | Norteamérica, Europa, emergiendo en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Polímeros de Base Biológica
La descarbonización corporativa está impulsando a los compradores hacia monómeros renovables que llevan ahorros verificados en el ciclo de vida. La última auditoría de sostenibilidad de DuPont muestra que el PDO Susterra ofrece una reducción del 61% en gases de efecto invernadero en comparación con las rutas petroquímicas. La estrategia de productos de base biológica 2024 de la Comisión Europea prioriza los productos químicos de sustitución directa, como el PDO, que evitan la re-adaptación aguas abajo. El 14.º Plan Quinquenal de China destinó CNY 15 mil millones (USD 2.100 millones) para capacidad de fermentación con el PDO incluido entre 12 productos químicos plataforma. Las economías de escala y los esquemas de fijación de precios del carbono están reduciendo la prima verde a cifras casi de un solo dígito. Como resultado, el mercado de 1,3-propanodiol (PDO) está pivotando desde nichos de adoptadores tempranos hacia aplicaciones de polímeros convencionales donde la paridad de costos está al alcance.
Creciente Adopción de Fibra PTT en Automotriz y Confección
Las agendas de reducción de peso de los vehículos eléctricos están intensificando la penetración de la fibra PTT en asientos, revestimientos de techo y alfombras. Las ventas de fibra Sorona a clientes automotrices crecieron un 22% interanual en 2025, con los fabricantes de equipos originales europeos responsables del 40% del volumen incremental. El PTT se tiñe a 100 °C frente a los 130 °C del poliéster, reduciendo el uso de energía en un 30% y alineándose con las próximas normas de ecodiseño de la UE[1]. Las marcas de ropa deportiva valoran la recuperación elástica del PTT, mientras que los proveedores de textiles para el hogar de gama alta destacan el tacto más suave de la fibra. Estas ventajas de rendimiento se están traduciendo en contratos de suministro a largo plazo que aseguran el consumo de PDO y refuerzan el mercado de 1,3-propanodiol (PDO) frente a las oscilaciones de precios de los glicoles de productos básicos.
Expansión de Espumas de Poliuretano y Aislamiento
Los códigos de construcción de Norteamérica y Europa ahora imponen parámetros de valor R más altos que están impulsando la adopción de polioles extendidos con PDO. Los datos técnicos de BASF indican que dichos polioles mejoran la resistencia a la compresión en un 12% en comparación con los grados EO-PO convencionales. El Consejo Internacional de Códigos aumentó el rendimiento de aislamiento mandatorio en un 15% en sus actualizaciones del código de energía de 2024. Los formuladores valoran la resistencia inherente a las llamas de las espumas de base PDO que alcanzan la clasificación B-s1,d0 sin aditivos halogenados restringidos bajo REACH. Esta sinergia regulatoria continúa canalizando un volumen constante hacia el mercado de 1,3-propanodiol (PDO).
Incentivos Gubernamentales para Productos Químicos de Base Biomásica
La Ley de Reducción de la Inflación de los EE. UU. otorga hasta USD 1,75 por galón equivalente de gasolina de carbono evitado para bioproductos químicos calificados, una medida que reduce entre 12 y 18 centavos por kilogramo los costos en efectivo de fermentación en los EE. UU. El programa REPowerEU de Europa asigna EUR 3.000 millones en garantías de préstamos y subvenciones para desriesgar las biorrefinerías a escala comercial. La rebaja del IVA de China de 2024 sobre los intermedios de base biológica reduce el impuesto efectivo a casi cero, acelerando aún más el retorno de la inversión para los nuevos proyectos. Estos incentivos están adelantando varias plantas de campo nuevo, impulsando la oferta a corto plazo al tiempo que anclan la competitividad a largo plazo del mercado de 1,3-propanodiol (PDO).
Análisis del Impacto de las Restricciones del Mercado de 1,3-Propanodiol (PDO)*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Volatilidad del Precio de la Materia Prima (Maíz/Glicerol) | -1.4% | Global, aguda en Norteamérica (maíz) y UE (glicerol) | Corto plazo (≤ 2 años) |
| Glicoles Más Baratos como Sustitutos Funcionales | -0.9% | Global, particularmente en aplicaciones industriales sensibles al precio | Mediano plazo (2-4 años) |
| Interrupciones en el Suministro de Glicerol de Biodiésel | -0.6% | Norteamérica y UE, con repercusión en APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de la Materia Prima
Los precios del maíz oscilaron entre USD 4,20 y USD 5,80 por bushel durante 2024-2025, causando una variación de hasta USD 0,08 por kilogramo en el costo en efectivo del bio-PDO. Los valores del glicerol crudo fluctuaron entre USD 150 y USD 320 por tonelada a medida que las expansiones de diésel renovable desviaron la materia prima del biodiésel. Dichas oscilaciones desincentivan los acuerdos de consumo a largo plazo, particularmente con los proveedores de primer nivel del sector automotriz que exigen certeza de costos de 12 a 18 meses. El mercado de 1,3-propanodiol (PDO) sigue expuesto, aunque los actores integrados con contratos de cereales cubiertos están amortiguando la volatilidad.
Glicoles Más Baratos como Sustitutos Funcionales
El etilenglicol promedió USD 0,85 por kilogramo en Asia durante 2025, aproximadamente un 20%-30% por debajo de las cotizaciones al contado del bio-PDO. El propilenglicol cuenta con el estatus GRAS de la Administración de Alimentos y Medicamentos de los EE. UU., lo que facilita las barreras regulatorias en los nichos de alimentos y farmacéuticos. BASF informó que los costos del BDO de base biológica cayeron por debajo de USD 1,50 por kilogramo en 2024, erosionando la ventaja diferencial del PDO en los segmentos de poliuretano y plásticos de ingeniería. A menos que las primas de sostenibilidad se profundicen, los compradores sensibles al precio pueden apoyarse en estos titulares, limitando el potencial alcista del mercado de 1,3-propanodiol (PDO).
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de 1,3-Propanodiol (PDO)
Por Fuente:
La Madurez de la Fermentación Extiende el Liderazgo de Base BiológicaEl PDO de base biológica mantuvo una cuota de mercado del 59,78% en 2025 y se proyecta que supere el crecimiento global a una CAGR del 8,93% hasta 2031. El mercado de 1,3-propanodiol (PDO) se beneficia de la ruta de maíz a PDO de DuPont, que ahora ofrece títulos de 135 g/L y rendimientos superiores a 0,51 g/g de glucosa. Los cuatro licenciatarios asiáticos activos de Genomatica añaden 80 kilotoneladas de capacidad para 2027, diversificando el suministro global. El PDO petroquímico sigue siendo competitivo en precio cuando el Brent cotiza cerca de USD 70 por barril, aunque los crecientes gravámenes de carbono están comprimiendo su ventaja de costo, particularmente en Europa. Shell abandonó permanentemente la producción de PDO petroquímico en Singapur en 2024, lo que subraya los vientos estructurales en contra de las rutas fósiles.
La atracción de monómero cautivo de la polimerización PTT permite a los actores integrados de base biológica cubrir el riesgo al contado y capturar márgenes más altos. Por el contrario, los productores de ruta glicerol en China prosperan gracias al arbitraje de materias primas, suministrando grados industriales con descuentos de dos dígitos. Estas dinámicas señalan que el mercado de 1,3-propanodiol (PDO) se está asentando en un arco de crecimiento centrado en la biología con el suministro fósil relegado a nichos impulsados por el precio.


Por Grado de Pureza:
Las Especificaciones Cosméticas y Farmacéuticas Aceleran el Nivel PremiumEl grado industrial representó el 71,35% del volumen en 2025, aunque los grados cosméticos y farmacéuticos se están expandiendo a una CAGR del 9,88% hasta 2031. Las monografías actualizadas de la Farmacopea Europea limitan el agua residual al 0,1% y las impurezas individuales por debajo de 50 ppm. Cumplir con estos objetivos añade USD 0,30-0,50 por kilogramo, pero genera primas de precio del 40%-60%. L'Oréal reformuló 120 SKU con bio-PDO durante 2025 para alinearse con el posicionamiento de belleza limpia. La base de datos de ingredientes inactivos de la Administración de Alimentos y Medicamentos de los EE. UU. ahora enumera el PDO tanto para aplicaciones parenterales como orales, reduciendo las barreras regulatorias.
La demanda industrial sigue dominando porque los segmentos de PTT y poliuretano absorben tonelajes a granel. Aun así, se prevé que el nicho de grado especializado suministre una cuota desproporcionada del valor incremental. La tracción sostenida por parte de los propietarios de marcas sugiere que los grados de alta pureza continuarán elevando la combinación de valor del mercado de 1,3-propanodiol (PDO).
Por Aplicación:
El PTT Mantiene la Escala mientras el Cuidado Personal Crece con FuerzaEl Politereftalato de Trimetileno (PTT) capturó el 67,78% de la demanda de 2025, sustentando el volumen principal del mercado de 1,3-propanodiol (PDO). La recuperación elástica del 95% del PTT y su menor temperatura de fusión reducen la energía de procesamiento en un 8%-12%, lo que lo convierte en el polímero de elección para alfombras automotrices y ropa de rendimiento. Los productos de cuidado personal, sin embargo, registran la CAGR más rápida del 10,34%, impulsados por la capacidad de unión de agua de 1,2 g/g del PDO y su perfil sensorial más ligero en comparación con la glicerina. Las espumas de poliuretano están ampliando su adopción gracias a los polioles de base PDO que logran clasificaciones de resistencia a las llamas sin halógenos. Las aplicaciones de nicho, como los fluidos de transferencia de calor y las resinas de poliéster insaturado, permanecen colectivamente por debajo del 10% de cuota, pero ofrecen márgenes diferenciados.
El tamaño del mercado de 1,3-propanodiol (PDO) para PTT sigue siendo fundamental, aunque los productos de cuidado personal de mayor crecimiento están diversificando la demanda, reduciendo el riesgo de concentración y apoyando la resiliencia del valor.
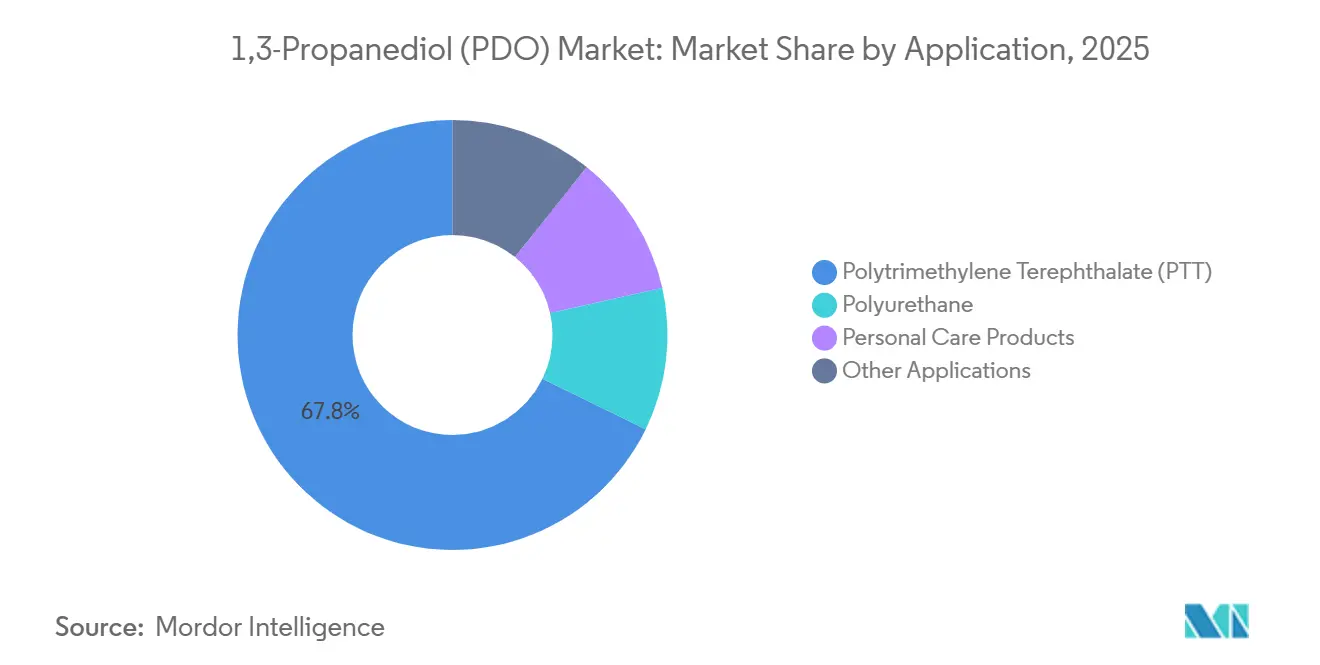
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final:
Los Plásticos de Ingeniería Dominan mientras los Textiles AceleranLos plásticos de ingeniería mantuvieron una cuota del 49,78% en 2025, aprovechando la resistencia al impacto Izod con entalla de 80 J/m del PTT y la baja expansión térmica para reemplazar el metal y el nailon en clips automotrices y carcasas de electrodomésticos de consumo. El teñido y acabado textil exhibe una CAGR del 8,92% a medida que los dispersantes de base PDO reducen el tiempo de teñido hasta en un 20% y limitan los volúmenes de efluentes. Los formuladores farmacéuticos, mientras tanto, dependen del PDO para solubilizar los ingredientes farmacéuticos activos escasamente solubles en agua, aunque el volumen sigue siendo modesto.
En general, la cuota del mercado de 1,3-propanodiol (PDO) anclada en los plásticos de ingeniería continúa financiando la I+D, mientras que los nuevos usuarios finales amplían la base abordable y cubren las caídas sectoriales.
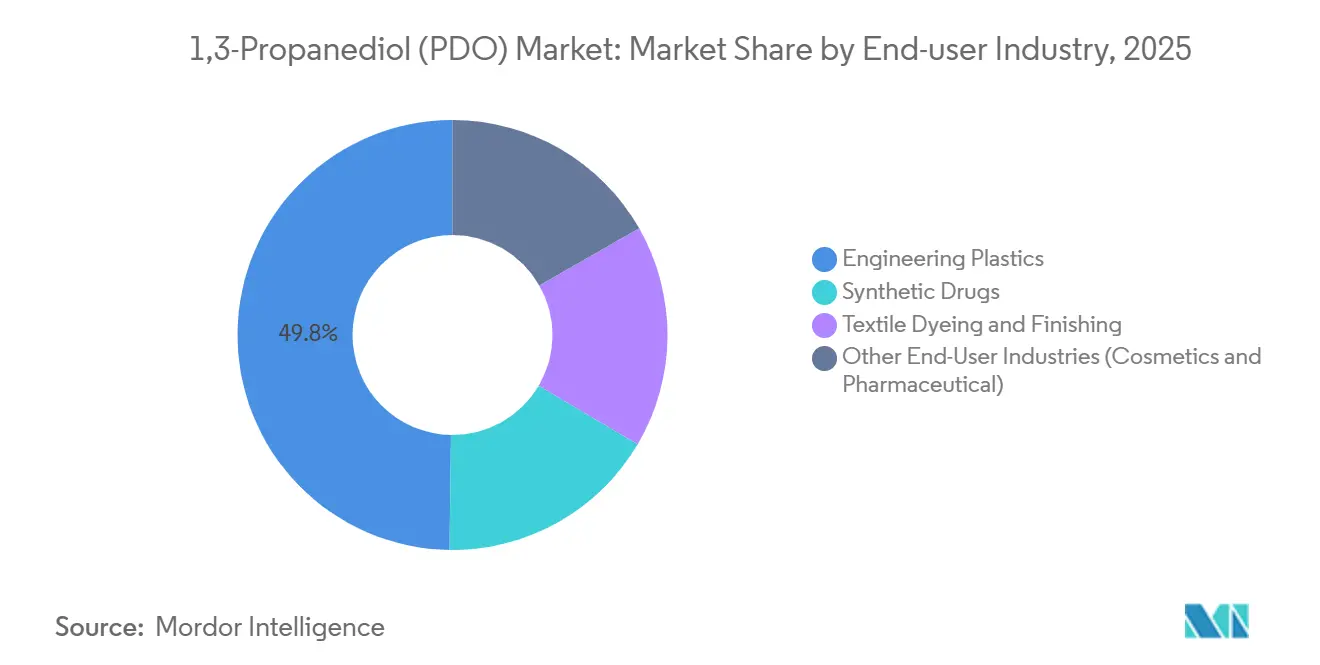
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de 1,3-Propanodiol (PDO) en América del Norte
América del Norte representó el 34,89% de los ingresos de 2025, una posición respaldada por la biorefinería de DuPont en Tennessee y la favorable economía del maíz. Los créditos de la Ley de Reducción de la Inflación reducen los costos de producción, reforzando la competitividad continental[2]. Los productores canadienses están explorando un proyecto en Saskatchewan que aprovecha el glicerol derivado de la canola como materia prima. El papel de México sigue siendo el de compounding aguas abajo. Estos factores garantizan que el mercado de 1,3-propanodiol (PDO) mantenga un ancla norteamericana incluso cuando el crecimiento se modera.
Mercado de 1,3-Propanodiol (PDO) en Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 10,67% hasta 2031, la expansión regional más rápida. El Grupo Sheng Hong de China puso en marcha 50 kilotoneladas de bio-PDO en 2024, abasteciendo sus líneas de PTT propias y exportando a las plantas textiles del Sudeste Asiático. La demanda farmacéutica india está creciendo a un ritmo del 18% anual a medida que los genéricos inyectables ganan participación global. Japón y Corea del Sur siguen siendo importadores premium centrados en cosméticos y polímeros especiales. Tailandia y Vietnam son mercados emergentes de auxiliares textiles a medida que la producción de prendas de vestir migra desde China. En conjunto, estas tendencias amplían la presencia del mercado de 1,3-propanodiol (PDO) en Asia-Pacífico.
Mercado de 1,3-Propanodiol (PDO) en EMEA y América del Sur
Europa representa una cuota moderada de la demanda, con Alemania y Francia liderando la demanda automotriz y cosmética. Las subvenciones de REPowerEU y las restricciones REACH aceleran la adopción del PDO, especialmente en el cuidado personal, donde los glicoles petroquímicos enfrentan un escrutinio más estricto. El enfoque de Escandinavia en los materiales circulares amplifica aún más la adopción. América del Sur y Oriente Medio y África representan conjuntamente una cuota menor, aunque la economía de la caña de azúcar de Brasil ofrece opcionalidad futura si los costos de fermentación disminuyen. En general, la diversificación regional respalda un crecimiento global estable para el mercado de 1,3-propanodiol (PDO).

Panorama regulatorio
En la Unión Europea, el 1,3-propanodiol (propano-1,3-diol, EC 207-997-3) es una sustancia registrada bajo REACH (Reglamento (CE) n.º 1907/2006), por lo que el acceso al mercado depende del mantenimiento del expediente, la comunicación en la cadena de suministro y la documentación de uso seguro aguas abajo en aplicaciones de polímeros, cuidado personal e industriales. En los Estados Unidos, el 1,3-propanodiol está exento del requisito de tolerancia para residuos de ingredientes inertes de pesticidas según 40 CFR 180.910 y 40 CFR 180.940(a), lo que respalda su uso en formulaciones donde se aplican filtros regulatorios relacionados con pesticidas.
Para el PDO de base biológica, los requisitos de sostenibilidad vinculados a las adquisiciones influyen cada vez más en la calificación junto con el cumplimiento químico, y los productores se alinean con esquemas voluntarios como los Principios y Criterios de la Roundtable on Sustainable Biomaterials (RSB) y las normas de contenido de base biológica utilizadas para fundamentar las declaraciones. El programa USDA BioPreferred se actualizó en diciembre de 2024 mediante revisiones al 7 CFR 4270, consolidando las normas sobre productos de base biológica que pueden influir en las preferencias de compra federal estadounidense para intermediarios y productos terminados de base biológica que incorporan PDO.
Análisis de la cadena de valor
La cadena de valor del PDO comienza con materias primas que se dividen según la ruta: glucosa derivada del maíz (u otros azúcares fermentables) y glicerina cruda para la producción de base biológica, e intermediarios petroquímicos para la síntesis quimiocatalítica. La producción de PDO de base biológica se centra en la fermentación mediante microorganismos modificados, seguida de una purificación aguas abajo de varias etapas (como microfiltración, intercambio iónico y destilación) para cumplir con las especificaciones de impurezas y agua industriales frente a las cosméticas/farmacéuticas; la intensidad de purificación es una palanca clave de costo y rendimiento para los grados premium.
El PDO se distribuye en formatos a granel y envasado a través del suministro directo del productor al convertidor y de distribuidores químicos, y luego lo consumen las cadenas de valor de polímeros y formulaciones, en particular el PTT (como insumo monomérico) y los sistemas de poliuretano/poliol, junto con usos humectantes en cuidado personal y fluidos industriales. La integración puede estrechar la cadena cuando el PDO está cautivo en la polimerización de PTT y aplicaciones de fibras, mientras que los volúmenes comercializados dependen de una infraestructura de fermentación consistente, insumos de biomasa estables y paquetes de calificación (expedientes regulatorios y documentación de sostenibilidad) que permiten el acceso a mercados aguas abajo más estrictos, como los de cuidado personal de la UE y EE. UU. y usos selectos relacionados con productos farmacéuticos.
Panorama Competitivo
El mercado muestra una concentración moderada. DuPont, BASF y Cargill controlan la propiedad intelectual clave de fermentación e integran los canales aguas abajo, lo que les otorga una ventaja de fijación de precios en los grados premium. La planta de 63 kilotoneladas de DuPont opera cerca de su plena capacidad y abastece su línea PTT Sorona, aislando el flujo de caja de las oscilaciones al contado. BASF impulsa el desarrollo conjunto con LG Chem para coproducir polioles de base PDO para asientos automotrices, aprovechando la experiencia en formulación de BASF y el alcance regional de LG. La marca Primient de Cargill se dirige a la demanda de grado cosmético bajo certificación COSMOS.
Los competidores chinos Zhangjiagang Glory y Sheng Hong compiten en costos a través de rutas de glicerol y subsidios provinciales. Sin embargo, los dossieres regulatorios limitados restringen su acceso a los mercados de cuidado personal de la UE y los EE. UU. El modelo de licencias de Genomatica democratiza el acceso a cepas optimizadas, permitiendo a los productores regionales evitar ciclos de I+D de varios años. La actividad de patentes en 2024-2025 muestra que los titulares se centran en polioles y ésteres de base PDO para expandirse hacia espumas retardantes de llama y lubricantes biodegradables.
Los fluidos de transferencia de calor, los solubilizantes farmacéuticos y los poliuretanos especializados representan oportunidades de espacio en blanco. El aumento de la capacidad china está comprimiendo los márgenes de grado industrial, presionando a los titulares occidentales a redoblar su apuesta por la certificación de sostenibilidad y la diferenciación en el servicio técnico. El equilibrio competitivo del mercado de 1,3-propanodiol (PDO) depende, por tanto, del ritmo de innovación y de la profundidad de la integración aguas abajo.
Líderes de la Industria de 1,3 Propanodiol (PDO)
-
Shell plc
-
Zhangjiagang Glory Biomaterial
-
Primient Covation LLC
-
Sheng Hong Group Holdings Limited
-
METabolic Explorer SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de 1,3-Propanodiol (PDO)
- BASF
- Cargill Inc.
- Connect Chemicals
- Dow Inc.
- DSM
- DuPont
- Eastman Chemical Company
- Genomatica
- LG Chem
- Merck KGaA
- METabolic Explorer SA
- MOJIABIO
- Primient Covation LLC
- Shell plc
- Sheng Hong Group Holdings Limited
- Sinopec
- Zhangjiagang Glory Biomaterial

Oportunidades de mercado y perspectivas futuras
Las oportunidades son más claras donde los compradores pagan por una contabilidad de carbono verificada y contenido biológico trazable en lugar de competir puramente por el precio del glicol, particularmente en humectantes de grado cosmético/farmacéutico y sistemas de polímeros especializados. Primient ha presentado públicamente los datos de huella de carbono del bio-PDO como una herramienta de adquisición, incluyendo una cifra de huella de carbono un 86 % menor utilizada en comunicaciones de evaluación del ciclo de vida, lo que respalda la diferenciación del proveedor en los flujos de trabajo de reportes de Alcance 3 y puede acelerar la calificación para programas de reformulación de propietarios de marcas.
En el lado del suministro y la tecnología, se están explorando múltiples palancas para ampliar los márgenes y diversificar las opciones de materia prima. Primient ha confirmado 77.000 toneladas métricas por año de capacidad en su planta de Loudon, Tennessee, e inició la planificación de una expansión adicional de 33.000 toneladas métricas, lo que refleja los esfuerzos continuos por añadir escala en centros de producción establecidos. En paralelo, la investigación divulgada en mayo de 2026 por KAIST y el Hanwha Solutions Future Technology Research Institute demostró la conversión a escala piloto (300 litros) de glicerina derivada del biodiésel a 1,3-PDO utilizando Corynebacterium modificado sin suplementación de antibióticos, y una publicación de patente de febrero de 2026 describió microorganismos diseñados para coproducir 1,3-PDO y ácido 3-hidroxipropiónico (3-HP), lo que apunta a vías de intensificación de procesos que pueden cambiar la economía de conceptos de biorrefinería vinculados a glicerina y de múltiples productos.
Desarrollos Recientes de la Industria en el Mercado de 1,3-Propanodiol (PDO)
- Junio de 2026: Primient se asoció con TrueNorth Collective para publicar resultados de evaluación del ciclo de vida del 1,3-propanodiol de base biológica, destacando una reducción del 86 % en la huella de carbono frente al PDO de origen fósil. El trabajo refuerza las credenciales de contabilidad de carbono que los grandes compradores de polímeros y cuidado personal utilizan para los reportes de Alcance 3, respaldando la calificación y el posicionamiento en grado premium.
- Junio de 2026: YiDa Chemicals Co., Ltd. lanzó su serie Biebl de 1,3-PDO de base biológica, incluyendo una versión 100 % libre de palma (PF) posicionada en torno al abastecimiento por fermentación de aceite de colza. Este movimiento de línea de productos apunta a formuladores aguas abajo sensibles a la sostenibilidad y añade presión competitiva sobre los proveedores que se diferencian mediante la trazabilidad de la materia prima y la fundamentación de declaraciones.
- Noviembre de 2025: Primient Covation LLC introdujo nuevas formulaciones de coloración capilar que incorporan propanodiol Zemea, posicionado como una alternativa de 1,3-propanodiol 100 % de origen vegetal a los dioles derivados del petróleo. Este lanzamiento orientado a la aplicación amplía la demanda de uso final en cuidado personal y refuerza el cambio hacia humectantes y solventes de base biológica donde tanto el desempeño de la formulación como las declaraciones de sostenibilidad son factores decisivos.


Mercado de 1,3-Propanodiol (PDO) Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado abarca el valor del 1,3-propanodiol vendido como intermediario químico, medido en el punto en que se suministra a los usuarios aguas abajo en las principales regiones, y reportado en términos de USD.
Exclusiones del alcance: excluimos los grados de reactivo de laboratorio, las corrientes recicladas y el consumo cautivo que nunca ingresa a los canales de comercio comercial.
Descripción general de la segmentación
- Por Fuente
- PDO de base biológica
- PDO de base petroquímica
- Por Grado de Pureza
- Grado Industrial
- Grado Cosmético/Farmacéutico
- Por Aplicación
- Politereftalato de Trimetileno (PTT)
- Poliuretano
- Productos de Cuidado Personal
- Otras Aplicaciones
- Por Industria de Usuario Final
- Plásticos de Ingeniería
- Fármacos Sintéticos
- Teñido y Acabado Textil
- Otras Industrias de Usuario Final (Cosméticos y Farmacéutico)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- Norteamérica
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de hechos clara en torno al suministro, la demanda y los precios del PDO, para que las entradas posteriores de las entrevistas puedan verificarse frente a algo observable. Nos basamos principalmente en fuentes públicas como las estadísticas químicas y minerales del USGS, los datos de comercio del US Census Bureau, Eurostat, UN Comtrade y los portales regulatorios nacionales de medio ambiente y química que señalan usos permitidos y requisitos de manejo.
A continuación, añadimos contexto usando informes anuales de empresas, presentaciones para inversores, comunicados de prensa, sitios web de asociaciones y noticias del sector de reputación que discuten cambios de capacidad, utilización de plantas y señales de demanda aguas abajo. En paralelo, utilizamos una suscripción de pago para datos financieros de empresas y otra fuente de pago para bases de datos de patentes con el fin de seguir nuevas rutas de proceso y el momento de comercialización. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras referencias públicas para la recopilación, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos del modelo que las fuentes documentales no responden por completo, como la realización de precios regionales, la mezcla de producción por ruta y cuánta demanda está vinculada a acuerdos de suministro a largo plazo. Hablamos con una combinación de productores, distribuidores y formuladores aguas abajo en APAC, EMEA y las Américas, de modo que las cifras finales reflejen patrones de compra reales y no solo las capacidades anunciadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 20% | APAC: 45% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 24% | EMEA: 35% |
| Actores más pequeños: 21% | Gerentes: 56% | Américas: 20% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se utilizan datos de producción, capacidad y comercio para reconstruir la reserva de suministro de PDO abordable por región, y luego se traduce en valor utilizando rangos de precios observados. Una vez establecido esto, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como ingresos de proveedores muestreados, conversaciones de canal sobre volúmenes de contrato frente a spot, y simples pruebas de sensatez de volumen por ASP para aplicaciones clave.
Algunas entradas relevantes en este mercado incluyen la capacidad anunciada y operativa por ruta de producción (base biológica y petroquímica), las tendencias de utilización, los flujos de importación y exportación, el movimiento de costos vinculado a la materia prima que influye en los precios de venta, y los indicadores de demanda de las formulaciones de PTT y cuidado personal. Cuando faltan datos en un país, se utilizan proxies como el consumo aparente basado en el comercio o las divisiones a nivel regional compartidas por los entrevistados, y luego se revisa el impacto en pruebas de sensibilidad.
Los pronósticos se desarrollan mediante análisis de escenarios respaldado por una regresión multivariante ligera sobre impulsores de demanda como la actividad textil y de polímeros, la producción de bienes de consumo y las adiciones de capacidad esperadas. La curva final se ajusta solo después de que la retroalimentación de expertos confirme si los aumentos supuestos y la dirección de precios coinciden con lo que se observa en la contratación y las adquisiciones.
Validación de datos y ciclo de actualización
Los resultados del modelo se comprueban frente a señales independientes, incluidos los balances comerciales, los anuncios de capacidad y las tendencias implícitas de consumo regional, de modo que los saltos grandes se detecten temprano. Si se encuentra una anomalía, se vuelve a comprobar la serie de entrada, otro analista revisa los supuestos y se activan llamadas de seguimiento para confirmar si el cambio es real o un artefacto de datos.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como el inicio de grandes capacidades, cierres o cambios de política que afectan la economía de la producción de base biológica. Antes de la entrega, realizamos una pasada de actualización final para garantizar que las cifras y los supuestos del mercado reflejen la información más reciente disponible públicamente y la retroalimentación primaria reciente.
Tamaño del mercado de 1,3-propanodiol (PDO) según Mordor Intelligence frente a otras estimaciones publicadas
Es normal ver diferentes cifras de mercado de PDO en el dominio público, porque los estudios a menudo contabilizan diferentes grados de producto, eligen diferentes años base y aplican una lógica de precios distinta al convertir los volúmenes en USD. La brecha también se amplía cuando se supone que los aumentos previstos para la nueva capacidad son más rápidos de lo que los compradores dicen que es alcanzable.
Algunas cifras publicadas parecen incluir reservas de valor químico más amplias, o aplican progresiones agresivas de precio y utilización que no están ancladas a los patrones observados de comercio y contratación. En contraste, Mordor Intelligence solo contabiliza el PDO de grado comercial que se comercializa comercialmente en usos aguas abajo, y mantiene las transferencias internas cautivas y el material de grado laboratorio fuera del valor total, lo que reduce el tamaño del mercado para el mismo punto temporal.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 435,12 millones de USD (2026) | |
| Editorial del Sector A | 424,80 millones de USD (2023) | Utiliza un año base anterior y puede reflejar un entorno de precios diferente, lo que puede desplazar el valor incluso si los volúmenes son similares. La descripción del alcance es menos explícita en cuanto a la exclusión del uso cautivo, por lo que los totales pueden diferir según lo que se trate como ventas de mercado. |
| Editorial de Mercado B | 594,47 millones de USD (2024) | Reporta una valoración de año base más alta que probablemente refleja inclusiones más amplias y un aumento supuesto más rápido en la demanda vinculada a polímeros y cosméticos aguas abajo. La escasa claridad sobre cómo se aplican los precios de contrato frente a spot y los diferenciales de precios regionales también puede inflar la conversión a USD. |
En conjunto, la dispersión proviene principalmente de lo que se contabiliza como ventas de mercado y de cómo se aplican los supuestos de precios y de aumento en las distintas regiones y rutas. Al vincular la construcción del valor a señales de suministro observables y luego verificarla con entrevistas específicas, mantenemos la estimación trazable a pasos repetibles que los usuarios pueden cuestionar y volver a ejecutar con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de 1,3-propanodiol (PDO)?
El mercado está valorado en USD 435,12 millones en 2026 y está en camino de alcanzar USD 620,61 millones en 2031.
¿Qué segmento crece más rápido dentro de las aplicaciones?
Los productos de cuidado personal se están expandiendo a una CAGR del 10,34% debido a la demanda de humectantes de base biológica.
¿Por qué se espera que Asia-Pacífico lidere el crecimiento futuro del PDO?
La nueva capacidad china e india, junto con la fuerte demanda textil y farmacéutica, impulsan una CAGR regional proyectada del 10,67%.
¿Cómo influyen los incentivos gubernamentales en la economía del PDO?
Las políticas de los EE. UU., la UE y China reducen los costos de producción hasta en 20 centavos por kilogramo, mejorando la recuperación de la inversión de los proyectos e impulsando las adiciones de capacidad.


 Sus datos están seguros y nunca se venden ni se comparten.

