
Marktgröße und Marktanteil von 1,4-Butandiol
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
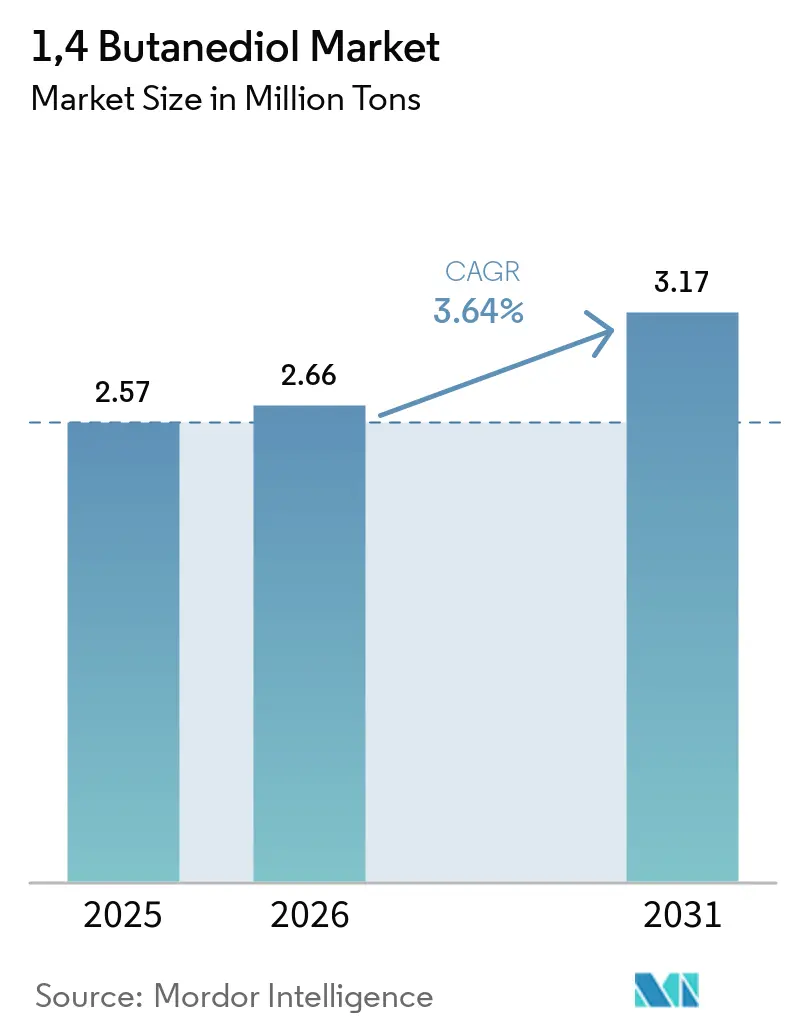
| Marktvolumen (2026) | 2.66 Millionen Tonnen |
| Marktvolumen (2031) | 3.17 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 3.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
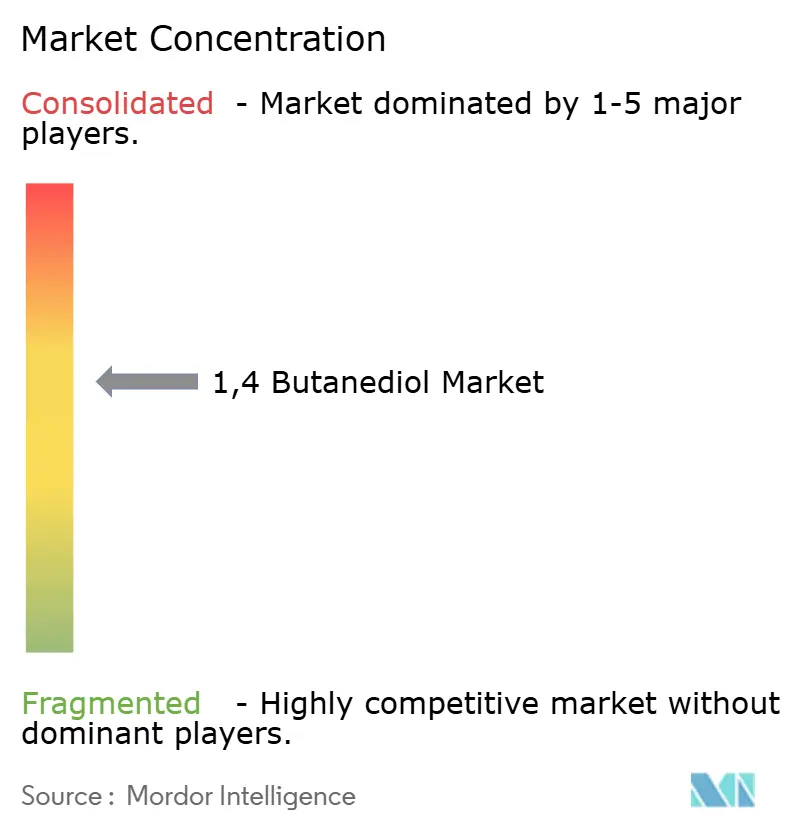
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
1,4-Butandiol-Marktanalyse von Mordor Intelligence
Die Marktgröße des 1,4-Butandiol-Marktes wurde im Jahr 2025 auf 2,57 Millionen Tonnen geschätzt und soll von 2,66 Millionen Tonnen im Jahr 2026 auf 3,17 Millionen Tonnen bis 2031 anwachsen, bei einer CAGR von 3,64 % während des Prognosezeitraums (2026–2031). Dieses Gesamttempo verdeckt einen strukturellen Wandel hin zu kohlenstoffärmeren Produktionswegen, insbesondere der Bio-Fermentation, die mit 7,52 % pro Jahr skaliert, da europäische und nordamerikanische CO₂-Bepreisungsregime die Lieferkosten kohlebasierter Mengen um 50 bis 100 USD pro Tonne erhöhen. Der Wandel verändert bereits die Lieferantenhierarchien: Hyosung nahm 2026 in Vietnam seine erste Bio-BDO-Anlage mit 50.000 Tonnen in Betrieb, während BASF ein Jahr zuvor kommerzielles Bio-BDO in Deutschland in Betrieb nahm. Tetrahydrofuran (THF) hielt 2025 einen Derivateanteil von 52,65 %, gestützt durch die Nachfrage nach Spandex-Rohstoffen, doch Polybutylenterephthalat (PBT) expandiert mit einer CAGR von 3,79 % schneller, da Elektrofahrzeuge und 5G-Infrastruktur flammhemmende Hochspannungsisolierungen erfordern. Asien-Pazifik bleibt mit 76,12 % des Volumens das Produktionszentrum, doch der CO₂-Grenzausgleichsmechanismus (CBAM) der Europäischen Union bestraft kohlenstoffintensive chinesische Exporte und lenkt die Handelsströme in Richtung Bio-Routen.
Wichtigste Erkenntnisse des Berichts
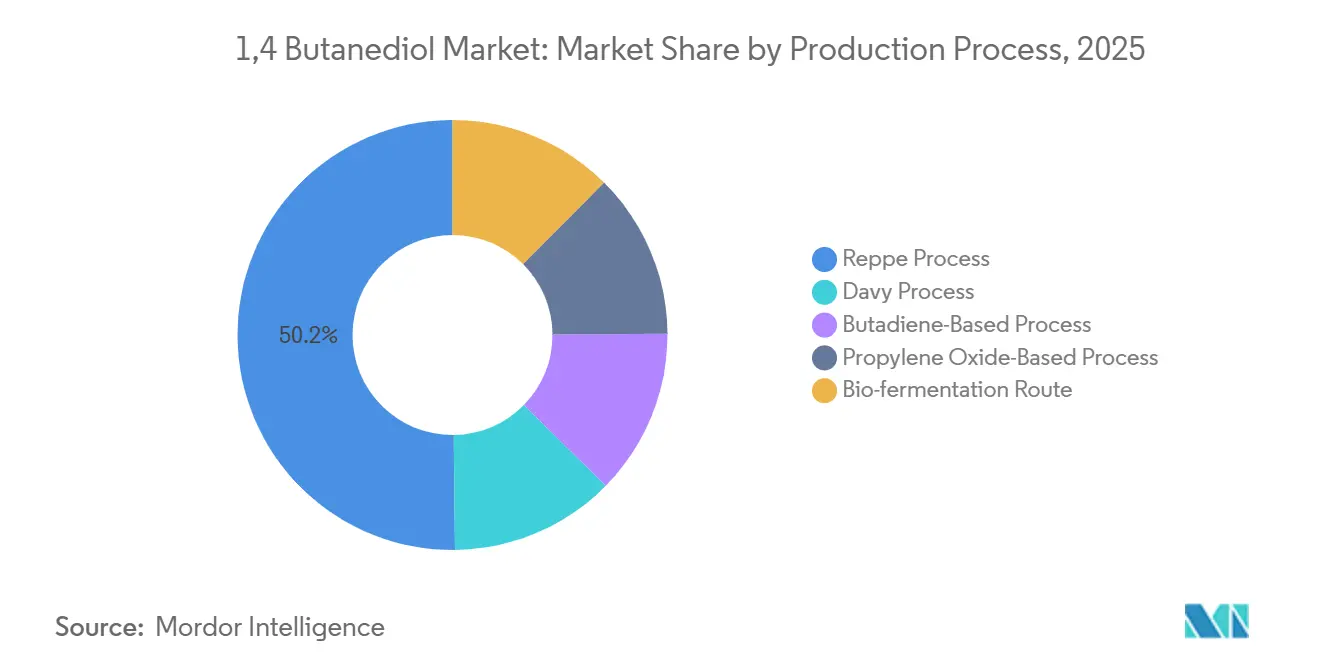
- Nach Produktionsverfahren hielt der Reppe-Prozess 2025 einen Anteil von 50,18 % an der weltweiten Produktion; die Biofermentation wird bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen.
- Nach Derivat führte Tetrahydrofuran (THF) 2025 mit einem Anteil von 52,65 %; Polybutylenterephthalat (PBT) wächst bis 2031 mit einer CAGR von 3,79 %.
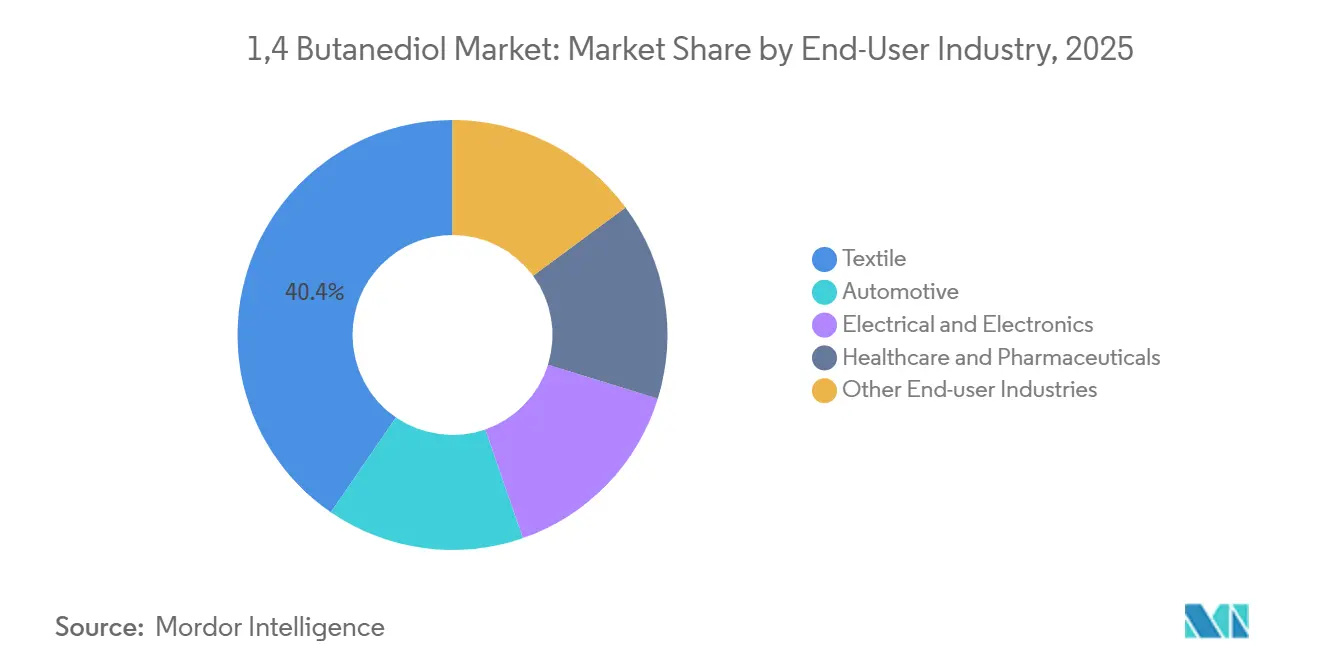
- Nach Endverbraucherbranche entfiel auf Textilien 2025 ein Anteil von 40,41 % an der Marktgröße für 1,4-Butandiol, während Elektro und Elektronik mit einer CAGR von 4,19 % das am schnellsten wachsende Segment ist.
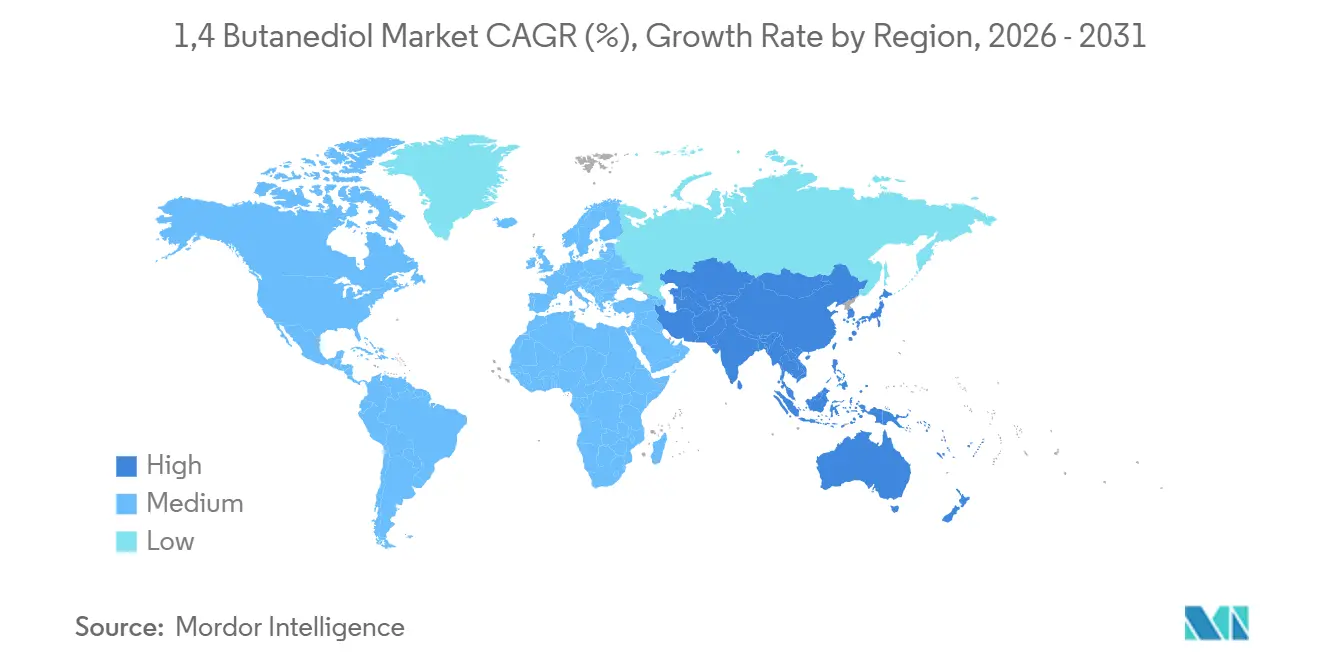
- Nach Geografie dominierte Asien-Pazifik 2025 mit einem Marktanteil von 76,12 % am 1,4-Butandiol-Markt und wird bis 2031 voraussichtlich mit einer CAGR von 3,94 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber des 1,4-Butandiol-Marktes*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach THF und Spandex-Fasern | +0.9% | Global, konzentriert in asiatisch-pazifischen Textilzentren | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung bei Elektrofahrzeug-Steckverbindern fördert PBT-Nutzung | +0.7% | Nordamerika, Europa, chinesische Elektrofahrzeug-Korridore | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Polyurethan-Anwendungen | +0.6% | Global, angeführt von Automobil- und Bausektor | Mittelfristig (2–4 Jahre) |
| Staatliche Subventionen für Bio-BDO-Kapazitäten | +0.5% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Kostengünstige Kohle-zu-Acetylen-Integrationen im chinesischen Binnenland | +0.4% | China (Xinjiang, Shanxi, Innere Mongolei) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach THF und Spandex-Fasern
Tetrahydrofuran bleibt das Schlüsselmolekül für Polytetramethylenetherglykol, das Weichsegment in Spandex. BASF betreibt weltweit fünf PolyTHF-Anlagen und verzeichnete 2025 ein zweistelliges Volumenwachstum bei technischen Textilqualitäten im asiatisch-pazifischen Raum[1]. Hyosung integrierte Bio-BDO in sein 2025 eingeführtes regen BIO-Spandex und erzielt in europäischen und nordamerikanischen Bekleidungsmärkten Preisaufschläge von 10–15 %. Bekleidungs-Wiederauffüllungszyklen normalisieren sich schneller als die Nachfrage nach langlebigen Gütern, was THF einen Puffer gegen makroökonomische Schocks verschafft. Über Textilien hinaus fließen PTMEG-Qualitäten in thermoplastisches Polyurethan (TPU), das in medizinischen Schläuchen und Automobilinnenfolien verwendet wird, und verbreitern so die Nachfragebasis.
Gewichtsreduzierung bei Elektrofahrzeug-Steckverbindern fördert PBT-Nutzung
Hochspannungsplattformen für Elektrofahrzeuge erfordern Steckverbindergehäuse mit Flammschutz, Hydrolysebeständigkeit und Dimensionsstabilität. Aus BDO synthetisiertes PBT erfüllt diese Kriterien und verdrängt PA 6,6 in 400-800-V-Architekturen. BASFs Ultradur-Qualitäten bestanden die UL-94-V-0-Prüfung und sicherten sich 2025 Designgewinne bei mehreren europäischen und chinesischen Erstausrüstern. Steigende 5G-Basisstationsinstallationen und der Bau von Rechenzentren intensivieren die PBT-Nachfrage für Hochtemperatur-Leistungsschaltergehäuse und stärken die CAGR-Prognose von 3,79 %.
Ausweitung der Polyurethan-Anwendungen
BDO-basiertes TPU bietet im Vergleich zu alternativen Diolen eine überlegene Hydrolysebeständigkeit und ist damit der bevorzugte Kettenverlängerer für Kraftstoffleitungen, Hydraulikschläuche und Elektrofahrzeug-Verkabelungsisolierungen. Hersteller von Medizinprodukten spezifizieren BDO-TPU aufgrund seines Biokompatibilitätsprofils zunehmend für Kathetersschläuche und Wundversorgungsfolien. Die Anwendungsdiversifizierung verringert die Abhängigkeit von einem einzigen Endmarkt und unterstützt ein stetiges volumetrisches Wachstum.
Staatliche Subventionen für Bio-BDO-Kapazitäten
Das US-amerikanische Inflationsreduzierungsgesetz sieht eine Produktionssteuergutschrift von 1,00 USD pro kg für biobasierte Chemikalien vor, die mindestens 25 % geringere Lebenszyklusemissionen aufweisen[2]. Das Energieministerium stellte 2025 12 Millionen USD bereit, um das Risiko bei der Skalierung von Fermentationsanlagen zu reduzieren. Europas Bioökonomie-Strategierahmen, der 2025 aktualisiert wurde, leitet zusammen mit Softkrediten der Europäischen Investitionsbank 500 Millionen EUR in biochemische Projekte. Qore nutzte diese Anreize, um langfristige Abnahmeverträge mit BASF zu sichern, sodass Biorouten asiatische Importe auf Basis der Lieferkosten unterbieten können.
Analyse der Hemmnisse des 1,4-Butandiol-Marktes*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Arbeitsschutz und Arbeitssicherheit | -0.3% | Global, streng in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Volatile Rohstoffpreise | -0.5% | Global, ausgeprägt in Asien-Pazifik und Nahem Osten | Kurzfristig (≤ 2 Jahre) |
| CO₂-Grenzsteuern erhöhen die Kosten kohlebasierter BDO-Exporte | -0.4% | Chinesische Exporte in die EU, mögliche US-Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Arbeitsschutz und Arbeitssicherheit
1,4-Butandiol ist ein Augen-, Haut- und Atemwegsreizstoff, und eine längere Exposition dämpft das Zentralnervensystem. Die Europäische Chemikalienagentur und die ACGIH setzen Expositionsgrenzwerte durch, was Investitionen in geschlossene Transfersysteme und Dampfrückgewinnung erfordert. Die Einhaltung der Vorschriften kann die Betriebskosten um 50 bis 100 USD pro Tonne erhöhen, was gut kapitalisierten Produzenten zugute kommt. Mehrere Anlagen in Xinjiang und Shanxi stellten 2024–2025 den Betrieb für Belüftungsnachrüstungen ein und verknappten vorübergehend das regionale Angebot.
Volatile Rohstoffpreise
Acetylen folgt den Kohle- und Stromkosten im chinesischen Binnenland und schwankt stark mit saisonalen Angebotsengpässen. Die Butadien-Spotpreise variierten 2024 zwischen 800 und 1.400 USD pro Tonne, da Cracker die Ethylenmargen optimierten. Das im Davy-Verfahren verwendete Propylenoxid spiegelt die Raffinerie-Wartungszyklen wider. Eine solche Volatilität komprimiert die BDO-Margen, da Derivatverträge häufig mit einem vierteljährlichen Verzug zurückgesetzt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des 1,4-Butandiol-Marktes
Nach Produktionsverfahren:
Biofermentation gewinnt gegenüber der Reppe-Dominanz an BodenDie Reppe-Acetylenchemie behielt 2025 einen Anteil von 50,18 % an der Gesamtproduktion, was jahrzehntelanger Brownfield-Infrastruktur widerspiegelt. Die installierte Basis stellt sicher, dass die an Reppe-Anlagen gebundene Marktgröße für 1,4-Butandiol bis 2031 erheblich bleibt. Dennoch wächst die Biofermentation jährlich um 7,52 %, angetrieben durch CO₂-Anreize, die die Projektökonomie von Kohle-Rohstoffen weglenken. Genomaticas GENO-Technologie unterstützt BASFs Verbund-Produktion und Hyosungs Vietnam-Komplex und beweist, dass die Fermentation auf 50.000-Tonnen-Züge mit 90 % geringeren Lebenszyklusemissionen skaliert werden kann. Propylenoxid- und Butadienrouten bleiben Nischen aufgrund höherer variabler Kosten und begrenzter Lizenzinhaber.
Die Prozessökonomie hängt nun von der CO₂-Bilanzierung ab. Die bevorstehende Überarbeitung der europäischen Richtlinie über Industrieemissionen verschärft die VOC-Grenzwerte für Acetylen-Anlagen und erhöht die Compliance-Kosten, während Biorouten die Gefahren der Acetylenhandhabung umgehen. Chinas Ziel der CO₂-Neutralität bis 2060 setzt regionale Behörden unter Druck, Kohle-zu-Acetylen-Erweiterungen einzuschränken, was den Anteil von Reppe trotz seiner etablierten Präsenz allmählich erodiert.


Nach Derivat:
THF führt weiterhin, PBT beschleunigt sichTetrahydrofuran (THF) hielt 2025 einen Derivatanteil von 52,65 %, gestützt durch seine Umwandlung in Polytetramethylenetherglykol für Spandex und thermoplastische Polyurethan-Elastomere. BASFs fünf globale PolyTHF-Anlagen und Hyosungs integrierte Bio-BDO-zu-PTMEG-zu-Spandex-Wertschöpfungskette unterstreichen die gefestigte Position von THF in Textillieferketten. Dennoch expandiert Polybutylenterephthalat bis 2031 mit einer CAGR von 3,79 %, der schnellsten unter allen Derivaten, da die Gewichtsreduzierung bei Elektrofahrzeug-Steckverbindern und der Ausbau der 5G-Infrastruktur die Nachfrage nach flammhemmenden Hochspannungsisoliermaterialien ankurbeln. PBTs höherer Verkaufspreis, typischerweise 2.500 bis 3.500 USD pro Tonne gegenüber 1.800 bis 2.200 USD für THF, führt zu überlegenen Margen für Produzenten, die Automobil- und Elektronik-Designgewinne sichern können.
Die Margen für Standard-THF wurden komprimiert, als sich die BDO-Preise von 2018 bis 2024 verdoppelten, während PBT-Lieferanten Eskalationsklauseln hielten. Infolgedessen lenken Produzenten neue Kapazitäten zunehmend auf PBT- und TPU-Qualitäten, um die Gesamtqualität der Erträge zu steigern. Gamma-Butyrolacton und pharmazeutische Zwischenprodukte bleiben Nischen, bieten jedoch Preisstabilität für hochreine Qualitäten.
Nach Endverbraucherbranche:
Textilien bleiben die größte, Elektronik die schnellsteTextilapplikationen hielten 2025 einen Endverbraucheranteil von 40,41 %, was die Allgegenwart von Spandex in Aktivbekleidung, Unterwäsche und technischen Textilien widerspiegelt. Elektro und Elektronik ist jedoch mit einer CAGR von 4,19 % bis 2031 das am schnellsten wachsende Endverbrauchersegment, angetrieben durch die PBT-Nutzung in Elektrofahrzeug-Steckverbindern, 5G-Basisstationskomponenten und Halbleiterverpackungen. Automobilendverbraucher expandieren zwar in absoluten Volumina kleiner, aber rasch, da Elektrofahrzeugarchitekturen Hochspannungssteckverbinder, Batteriegehäuse und Kabeldämmungen erfordern, die strenge Flammschutz- und Hydrolysebeständigkeitsstandards erfüllen.
Die Reife des Textilesektors und seine geografische Konzentration in Asien-Pazifik schaffen zyklische Risiken: Bekleidungs-Wiederauffüllung und Lagerbestandsanpassungen können die THF-Nachfrage schwanken lassen. Im Gegensatz dazu weisen Automobil- und Elektronikanwendungen längere Designeinführungszyklen (18 bis 24 Monate) und mehrjährige Lieferverträge auf, was die Nachfragevolatilität glättet, aber vorab Qualifizierungsinvestitionen erfordert.
Geografische Analyse
APAC 1,4-Butandiol-Markt
Asien-Pazifik entfiel 2025 auf 76,12 % des weltweiten Volumens und soll bis 2031 mit einer CAGR von 3,94 % wachsen. Chinas Kohle-zu-Acetylen-Cluster in Xinjiang, Shanxi und der Inneren Mongolei decken den größten Teil des regionalen Bedarfs, sehen sich jedoch verschärften Energieintensitäts- und Sicherheitsprüfungen gegenüber, die zu zeitweiligen Ausfällen führen. Hyosungs Komplex in Vietnam im Wert von 1,0 Milliarden USD markiert den Einstieg Südostasiens in die emissionsarme Premiumversorgung und wird die chinesische Exportdominanz langfristig entlasten. Indiens Nachfrage steigt im zweistelligen Bereich, angetrieben durch die Expansion der Textil- und Automobilindustrie, jedoch fehlt es an inländischen Kapazitäten, sodass das Land auf Importe aus Korea und dem Nahen Osten angewiesen ist.
Nordamerika und Europa 1,4-Butandiol-Markt
Nordamerika und Europa bauen beide ihre Bio-BDO-Kapazitäten aus, um CBAM-Strafen und Scope-3-Ziele abzusichern. BASF, Qore und Novamont haben zwischen 2024 und 2026 gemeinsam mehr als 100.000 Tonnen pro Jahr an Fermentationskapazität hinzugefügt. Die lokale Nachfrage konzentriert sich auf hochwertige TPU-, PBT- und pharmazeutische Zwischenprodukte, was den Produzenten einen Margenspielraum gegenüber der Rohstoffvolatilität verschafft.
MEA und Südamerika 1,4-Butandiol-Markt
Saudi-Arabiens Sipchem betreibt eine 50.000-Tonnen-pro-Jahr-Anlage, die mit kostengünstigem Ethan integriert ist und auf Polyurethan- und Lösungsmittelmärkte abzielt. Brasilien treibt den südamerikanischen Verbrauch in den Bereichen Automobil und Textil voran, doch logistische und währungsbedingte Hürden verlangsamen neue Investitionen. Afrikas Nachfrage steckt noch in den Kinderschuhen und konzentriert sich auf Polyurethanbeschichtungen in Südafrika, wobei Infrastrukturlücken weiterhin ein Hindernis darstellen.

Wertschöpfungskettenanalyse
Die Upstream-Inputs für 1,4-Butandiol (BDO) variieren je nach Herstellungsweg. Kohle und Strom bilden die Grundlage für die Acetylenerzeugung in Reppe-Anlagen, die im chinesischen Landesinneren stark integriert sind, während petrochemische Verfahren von der Verfügbarkeit und Preisgestaltung von Butadien oder Propylenoxid abhängen. Biofermentationsrouten stützen sich auf landwirtschaftliche Zucker und Zertifizierungssysteme, darunter der VIVE-zertifizierte Zuckerrohr-Rohstoffansatz von Hyosung TNC für sein Vietnam-Programm. Technologielizenzgeber und Katalysatoranbieter fungieren neben den Herstellern als zentrale Knotenpunkte, wobei Fermentationsplattformen wie Genomatica kommerzielle Bio-BDO-Anlagen im großen Maßstab ermöglichen.
Die Midstream-Produktion teilt sich auf zwischen großen integrierten Herstellern mit werkseigener Umwandlung in Derivate und Handelsverkäufern, die externe Kunden versorgen. BASF erhöhte im Februar 2026 die BDO-Produktion in Ludwigshafen und stärkte damit die regionale Versorgung für europäische nachgelagerte Anwender angesichts sich verändernder Handelsbedingungen. Nachgelagert wird BDO vorrangig zu Tetrahydrofuran (THF) und anschließend zu PTMEG für Spandex und TPU umgewandelt, während PBT und andere Derivate in Elektro-, Elektronik-, Automobil- und Industrieanwendungen eingesetzt werden. Der Vertrieb erfolgt üblicherweise über Massenchemikalienlogistik und vertraglich gebundene Abnahme, und 2026 veränderten die endgültigen Antidumpingzölle der Europäischen Kommission auf BDO-Importe aus China, Saudi-Arabien und den Vereinigten Staaten die Beschaffungsökonomie und veranlassten Käufer, das Gleichgewicht zwischen EU-Inlandsversorgung, alternativen Ursprungsländern und, soweit verfügbar, kohlenstoffärmeren Routen neu auszurichten.
Wettbewerbslandschaft
Der 1,4-Butandiol-Markt ist mäßig konzentriert. Westliche Akteure sichern das CO₂-Risiko durch Technologielizenzierung ab. Genomatica lizenziert seine Plattform an mehrere Großunternehmen, was die Markteinführungszeit verkürzt, aber Biorouten kommoditisiert. Chancen in weißen Flecken bestehen bei pharmazeutischem BDO mit Sub-ppm-Verunreinigungsspezifikationen sowie bei der zirkulären Depolymerisation von PBT-Schrott zurück zu BDO. Laufende EU-Antidumpingverfahren gegen chinesische, US-amerikanische und saudi-arabische Mengen fördern Pläne für regionale Anlagen und erhöhen die Wahrscheinlichkeit von Fusionen oder Gemeinschaftsunternehmen zur Sicherung des Marktzugangs.
Marktführer in der 1,4-Butandiol-Industrie
-
LyondellBasell Industries Holdings B.V.
-
DCC
-
Chang Chun Group
-
BASF
-
Markor Chemicals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des 1,4-Butandiol-Marktes
- Ashland
- BASF
- Chang Chun Group
- CJ CHEILJEDANG CORP.
- DCC
- Genomatica, Inc.
- Grupa Azoty
- Henan Kaixiang Fine Chemical Co. Ltd
- Jiangsu Hailun Petrochemical Co. Ltd
- LyondellBasell Industries Holdings B.V.
- Markor Chemicals Group Co. Ltd
- Mitsubishi Chemical Group Corporation
- NAN YA PLASTICS CORPORATION
- Novamont SpA
- Shandong Yuanli Science And Technology Co. Ltd
- Shanxi Sanwei Group Co. Ltd
- Sinochem Internation Corporation
- Sipchem Company
- SK Geocentric Co., Ltd.
- Xinjiang Blue Ridge Tunhe Sci.&Tech. Co., Ltd.
- Xinjiang Tianye (Group) Co. Ltd

Marktchancen und Zukunftsaussichten
Die Umgestaltung von Handel und Lieferketten in Europa schafft Freiräume für regionale und konforme Belieferung, insbesondere nachdem die Europäische Kommission im Juni 2026 endgültige Antidumpingzölle auf BDO-Importe aus China, Saudi-Arabien und den Vereinigten Staaten verhängt hat. Die Produktionssteigerung von BASF in Ludwigshafen im Februar 2026 zeigt, wie etablierte Hersteller ihre lokalen Versorgungsverbindungen zu europäischen Derivateherstellern stärken. Dies unterstützt Chancen bei langfristigen Verträgen, Logistikzentren und der nachgelagerten Qualifizierungsunterstützung für THF/PTMEG, TPU und PBT, die auf Versorgungskontinuität setzt.
Kohlenstoffärmeres BDO entwickelt sich von einer Nischenpositionierung zu einem stärker skalierten industriellen Einsatz, was Raum für vertikal integrierte Angebote schafft, die den CO2-Fußabdruck von BDO bis hin zu den Endprodukten weiterführen, insbesondere in Textilien und technischen Polymeren. Das Bio-BDO-Programm von Hyosung TNC in Vietnam (Testproduktion und Lieferschritte, die 2026 bekannt gegeben wurden, unter Einsatz der Fermentationstechnologie von Genomatica) veranschaulicht eine integrierte, nachhaltige Textilpositionierung, während die biobasierten BDO-Aktivitäten von Qore in den USA einen zusätzlichen Ankerpunkt für erneuerbare Versorgung in Nordamerika bieten. Auf technologischer Seite zielt die Forschung und Entwicklung zur Erweiterung der Fermentationsrohstoffe über konventionelle Zucker hinaus – einschließlich lignozellulosehaltiger Hydrolysate und neuer, in der Fachliteratur 2026 beschriebener Stoffwechselwege – darauf ab, Kostensenkungshebel und neue Einstiegspunkte für Zulieferer bei Vorbehandlung, Fermentationsoptimierung und zertifizierungsfähigen Massenbilanzsystemen zu unterstützen. Ein separater ungedeckter Bedarf besteht weiterhin bei höherreinen BDO-Qualitäten und zirkulären Wegen, die das PBT-Recycling zurück zu Monomeren und Zwischenprodukten führen, was mit den Qualifizierungsanforderungen der nachgelagerten Elektronik- und Automobilbranche übereinstimmt.
Jüngste Branchenentwicklungen im 1,4-Butandiol-Markt
- Juni 2026: Die Europäische Kommission verhängte endgültige Antidumpingzölle auf Importe von 1,4-Butandiol aus China, Saudi-Arabien und den Vereinigten Staaten, wirksam ab dem 25. Juni 2026. Die Maßnahme veränderte die Anlandekostenstruktur für europäische Käufer und stärkte die Argumente für eine EU-basierte Produktion und vertraglich gebundene regionale Versorgung.
- Februar 2026: BASF erhöhte die 1,4-Butandiol-Produktion an seinem Standort Ludwigshafen in Deutschland, um die Versorgung europäischer Kunden angesichts von Handelsmaßnahmen und verschärften Beschaffungsanforderungen zu stärken. Die Produktionssteigerung unterstützt die nachgelagerten THF/PTMEG- und Polymerketten, indem sie die lokale Verfügbarkeit verbessert und die Abhängigkeit von zollbetroffenen Importströmen verringert.
- Oktober 2025: Genomatica nahm den Betrieb an seiner Anlage in Eddyville, Iowa, auf, um GENO Bio-BDO über einstufige Fermentation aus pflanzlichen Zuckern herzustellen. Der kommerzielle Betrieb im großen Maßstab erweitert die Verfügbarkeit erneuerbarer BDO-Quellen für Derivate- und Markenhersteller, die kohlenstoffärmere Zwischenprodukte anstreben.


1,4-Butandiol-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die globale Nachfrage und das globale Angebot von 1,4-Butandiol (BDO) in Wertbegriffen, gemessen am Punkt des Verkaufs oder Verbrauchs für die nachgelagerte chemische Nutzung, über die wichtigsten Produktionswege und bedeutenden Verbrauchsregionen hinweg.
Ausschlüsse aus dem Geltungsbereich: 1,3-Butandiol und 2,3-Butandiol sowie interne Verrechnungspreise innerhalb vollständig integrierter Standorte werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produktionsverfahren
- Reppe-Prozess
- Davy-Prozess
- Butadien-basiertes Verfahren
- Propylenoxid-basiertes Verfahren
- Biofermentationsroute
- Nach Derivat
- Tetrahydrofuran (THF)
- Polybutylenterephthalat (PBT)
- Gamma-Butyrolacton (GBL)
- Polyurethan (PU)
- Sonstige Derivate
- Nach Endverbraucherbranche
- Automobil
- Textil
- Elektro und Elektronik
- Gesundheitswesen und Pharmazeutika
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die anfängliche Faktenbasis zu Kapazitäten, Auslastungsraten und der Nachfrage nach BDO in Fertigmaterialien wie Lösungsmitteln, Fasern und technischen Kunststoffen aufzubauen. Wir haben öffentliche Quellen wie die Handelsdaten der US International Trade Commission, UN Comtrade, Eurostat und nationale Statistikämter für Fertigungs- und Industrieproduktionsindikatoren herangezogen, die mit dem BDO-Derivateverbrauch übereinstimmen.
Um eine übermäßige Abhängigkeit von einer einzelnen Datenquelle zu vermeiden, haben wir auch Jahresberichte und Investorenpräsentationen von Unternehmen zu Kapazitätserweiterungen, Anlagenstillständen und Integrationsniveaus ausgewertet, gefolgt von Pressemitteilungen und Verbandsveröffentlichungen, die Chemikalien und Polymere verfolgen. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patente sowie Import-Export-Aufzeichnungen auf Sendungsebene genutzt, um Zeitpläne zu bestätigen und Lücken in den gemeldeten Mengen zu normalisieren. Die hier aufgeführten Sekundärquellen sind nur illustrativ, und viele weitere öffentliche Materialien wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde genutzt, um die Sekundärannahmen zu testen, die die BDO-Größenbestimmung am stärksten beeinflussen, insbesondere Auslastung, Aufteilung zwischen Handels- und Eigenverbrauch sowie typische Preisbewegungen nach Region. Wir haben mit Produzenten, Distributoren, nachgelagerten Verarbeitern sowie Beschaffungs- und Anlagenteams in APAC, EMEA und Amerika gesprochen, damit das endgültige Modell widerspiegelt, was tatsächlich vertraglich vereinbart und verbraucht wird, und nicht nur das, was theoretisch installiert ist.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 14 % | APAC: 43 % |
| Mittlere Ebene: 55 % | Funktions-/Bereichsleiter: 33 % | EMEA: 34 % |
| Kleinere Akteure: 20 % | Manager: 53 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird mithilfe eines Top-down-Modells ermittelt, bei dem die BDO-Nachfrage aus dem Pool der nachgelagerten Derivate rekonstruiert und dann auf BDO-Intensitätsfaktoren nach Anwendung und Region zurückgeführt wird. Wir beginnen mit bekannten und beobachtbaren Indikatoren und bestätigen die Gesamtwerte dann durch selektive Bottom-up-Prüfungen, wie z. B. Stichproben von Produzenten- und Distributormengen, Kanalanalysen und eine Plausibilitätsprüfung des Handelsanteils anhand von Durchschnittspreis mal Volumen.
Relevante Eingaben in diesem Markt umfassen angekündigte Kapazitätserweiterungen und -stilllegungen, Auslastungsratenbereiche nach Produktionsweg, Anteile des Handels- gegenüber dem Eigenverbrauch, Import-Export-Ströme in Nettoimportregionen sowie regionale Preisunterschiede, die mit Rohstoff- und Energiebewegungen verbunden sind. Da das Volumen der zuverlässigste Anker für BDO ist, wird die Wertschicht mithilfe einer regionsspezifischen Preislogik hinzugefügt, die für Vertragszeitpunkte und typische Rabatte für den Eigenverbrauch angepasst wird, sofern zutreffend.
Für die Prognose wird eine Szenarioanalyse zu neuen Kapazitätsanlaufphasen, erwartetem Derivatenachfragewachstum und Handelsverschiebungen angewendet, und dann wird der Basisszenario auf der Grundlage dessen ausgewählt, was die Primärbefragten für am wahrscheinlichsten halten. Wenn eine Variable auf Länderebene nicht verfügbar ist, überbrücken wir diese mithilfe regionaler Näherungswerte (wie Polymerproduktion und Textilproduktionsindizes) und gleichen dann die Gesamtwerte neu aus, sodass sie weiterhin der globalen Angebots-Nachfrage-Realität entsprechen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Schritten überprüft, damit die inhaltliche Aussage und die Berechnungen übereinstimmen. Wir vergleichen modellierte Mengen und implizite Preise mit unabhängigen Signalen wie Handelsbilanzen, Kommentaren zur Auslastungsrate und der Richtung des Derivatemarktes und untersuchen dann große Abweichungen vor der Freigabe.
Wenn ein unerwarteter Sprung auftritt (z. B. ein plötzlicher Preisanstieg oder ein größerer Anlagenausfall), nehmen Analysten erneut Kontakt mit relevanten Experten auf, um zu bestätigen, ob die Änderung vorübergehend oder strukturell ist. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste konsistente Sichtweise erhalten.
Marktgröße des 1,4-Butandiol-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für 1,4-Butandiol können variieren, selbst wenn der Produktname identisch erscheint, da Unternehmen unterschiedliche Maßeinheiten, Basisjahre und Konversionslogiken zwischen Tonnen und USD verwenden. Lücken entstehen auch dadurch, wie Handels- und Eigenverbrauchsmengen behandelt werden und ob die Wertschicht an Vertragspreiszyklen oder Spotpreisschwankungen geknüpft ist.
Interne Verrechnungspreise innerhalb vollständig integrierter Standorte liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was dazu neigt, den USD-Gesamtwert näher an handelbare Wirtschaftlichkeit als an interne Buchungswerte zu halten. Andere Schätzungen können auch eine Butandiol-Familienbetrachtung mit einer reinen 1,4-BDO-Betrachtung vermischen oder eine schnellere Preissteigerungskurve anwenden, die nicht gegen regionale Spreads und Handelssignale validiert wurde.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,68 Milliarden USD (2024) | |
| Globales Beratungsunternehmen A | 7,68 Milliarden USD (2024) | Wird häufig als wertbasierte Schlagzeile präsentiert, ohne Handelspreise klar von internen Verrechnungspreisen zu trennen, was die Erklärung dafür erschweren kann, warum USD- und Tonnagetrends von Jahr zu Jahr auseinandergehen können. |
| Branchenpublikation B | 7,80 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und stützt sich möglicherweise auf eine aggressivere Preisentwicklung in die Prognose, was das anfängliche USD-Niveau leicht anheben kann, wenn es über Regionen hinweg gemittelt wird. |
Der Vergleich zeigt, dass selbst kleine Unterschiede im Geltungsbereich und in der Preisbehandlung die Gesamtzahl verschieben können, insbesondere in einem Markt, in dem Volumenanker stabiler sind als Preise. Indem die Schritte auf Kapazität, Auslastung, Handel und validiertes Preistiming zurückgeführt werden, bleibt das Endergebnis leichter reproduzierbar und über Aktualisierungen hinweg prüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der 1,4-Butandiol-Markt?
Die Marktgröße des 1,4-Butandiol-Marktes wurde im Jahr 2025 auf 2,57 Millionen Tonnen geschätzt und soll von 2,66 Millionen Tonnen im Jahr 2026 auf 3,17 Millionen Tonnen bis 2031 anwachsen, bei einer CAGR von 3,64 % während des Prognosezeitraums (2026–2031).
Welches Derivat hatte 2025 den größten Marktanteil?
Tetrahydrofuran (THF) führte 2025 mit einem Anteil von 52,65 %.
Welche Endverbraucherbranche hatte 2025 den größten Marktanteil?
Textilien machten 2025 einen Anteil von 40,41 % am 1,4-Butandiol-Markt aus.
Welche Region hatte 2025 den größten Marktanteil?
Asien-Pazifik dominierte 2025 mit einem Anteil von 76,12 % am 1,4-Butandiol-Markt.
Wie wird die EU-Antidumpinguntersuchung die globalen Handelsströme beeinflussen?
Wie wird die EU-Antidumpinguntersuchung die globalen Handelsströme beeinflussen?


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
