
Tamanho e Participação do Mercado de 1,3 Propanodiol (PDO)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 435.12 Milhões de dólares |
| Tamanho do Mercado (2031) | 620.61 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.36 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
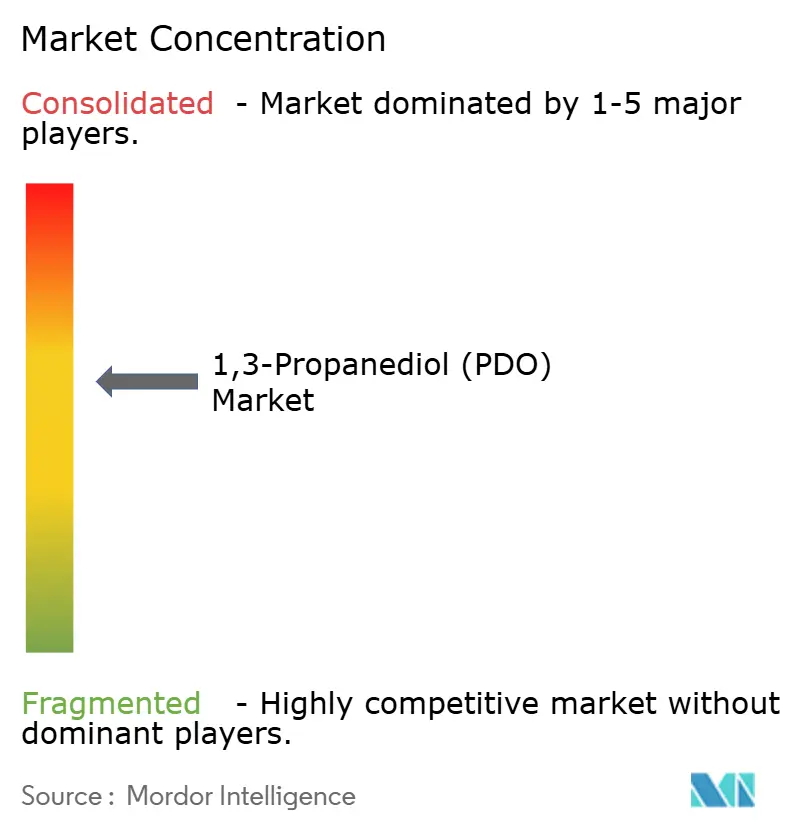
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de 1,3 Propanodiol (PDO) pela Mordor Intelligence
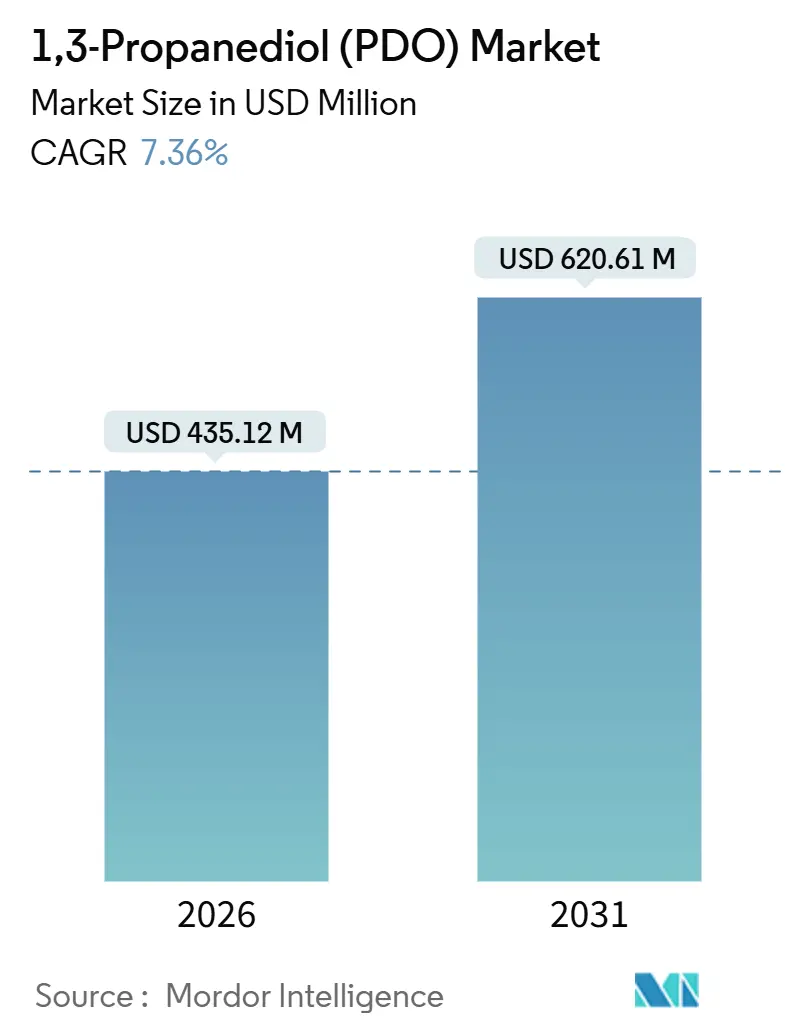
O tamanho do Mercado de 1,3 Propanodiol é estimado em USD 435,12 milhões em 2026, e espera-se que atinja USD 620,61 milhões até 2031, a um CAGR de 7,36% durante o período de previsão (2026-2031). A rápida penetração de polímeros de base biológica, a manutenção de preços premium para graus de alta pureza e a eletrificação automóvel estão a ampliar a procura estrutural de dióis especiais. Os incentivos políticos nos Estados Unidos, na União Europeia e na China estão a comprimir o histórico prémio verde, que caiu de 25% em 2023 para quase 15% no final de 2025. Entretanto, a volatilidade nos preços do milho e do glicerol bruto continua a testar as margens dos operadores de fermentação, embora as otimizações de processo estejam a reduzir a intensidade de matérias-primas em 5%-8%. A intensidade competitiva está a aumentar progressivamente à medida que os produtores chineses pela via do glicerol subcolocam os preços de grau industrial, levando os incumbentes ocidentais a centrar a sua atenção em aplicações cosméticas, farmacêuticas e de polímeros que recompensam as credenciais de sustentabilidade. O mercado de 1,3-propanodiol (PDO) está, portanto, a evoluir para um ecossistema de dois níveis que combina uma base industrial orientada para o volume com um segmento especializado isolado.
Principais Conclusões do Relatório
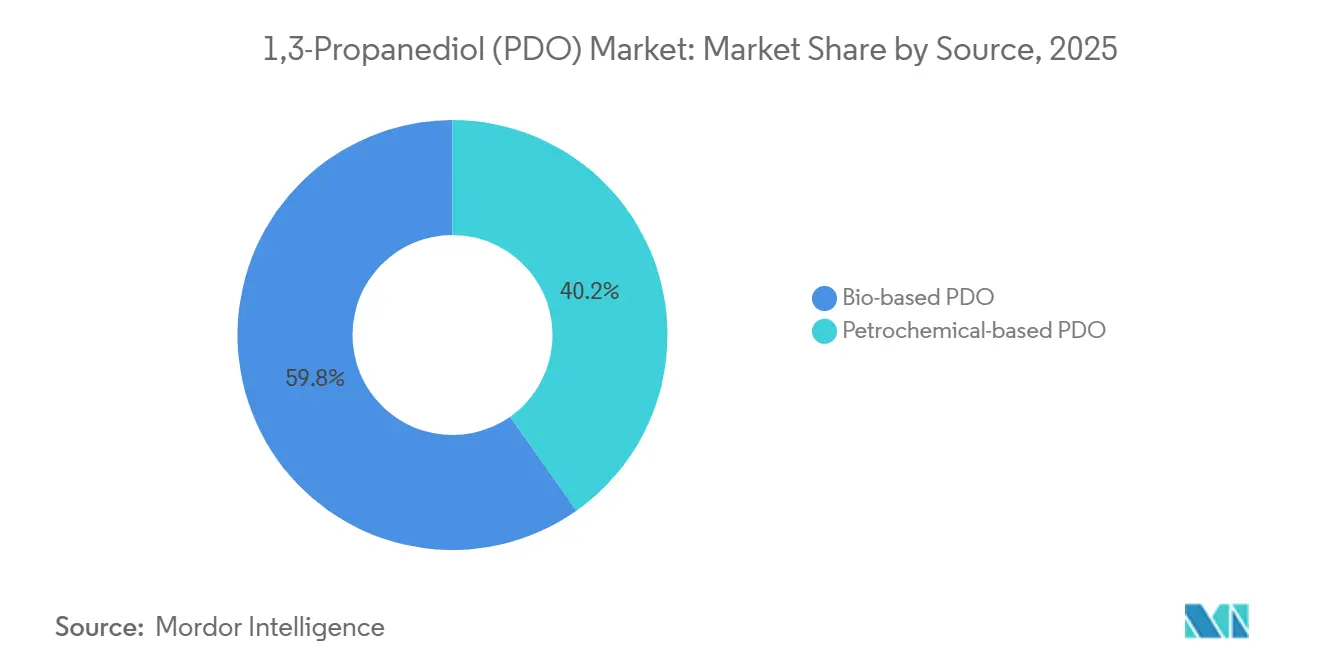
- Por fonte, o PDO de base biológica captou 59,78% das receitas em 2025 e prevê-se que se expanda a um CAGR de 8,93% até 2031.
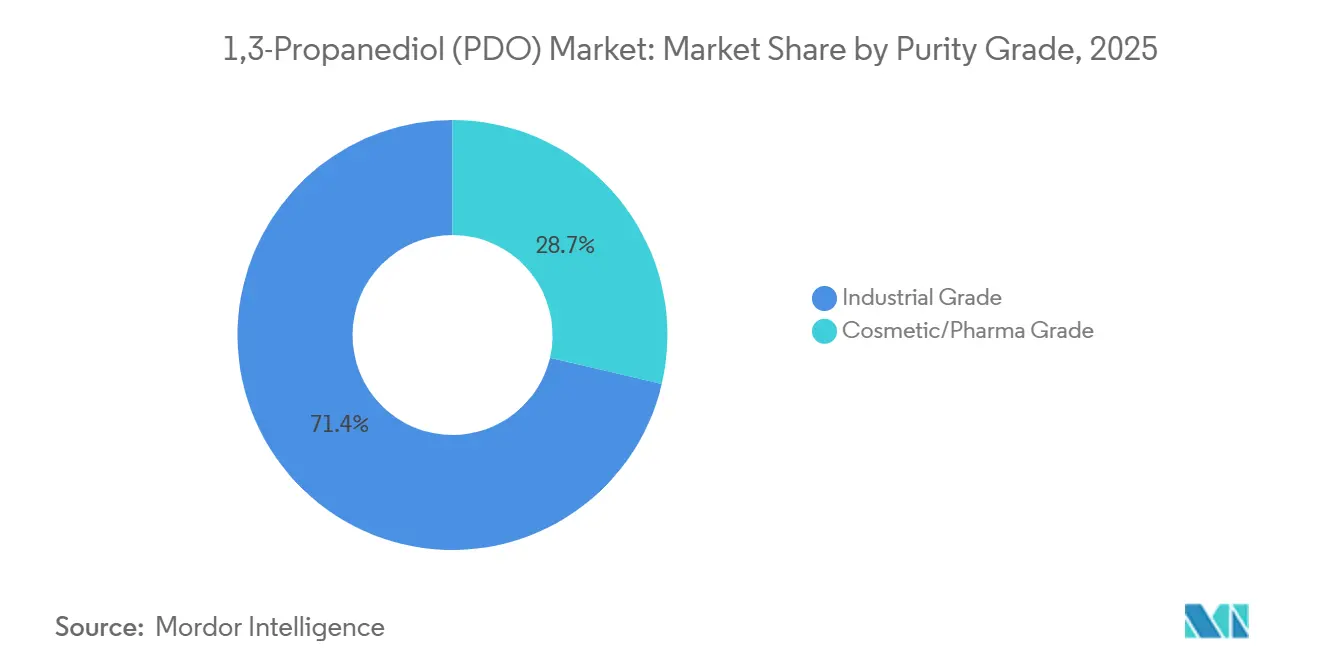
- Por grau de pureza, o grau industrial deteve uma participação de 71,35% em 2025, enquanto o grau cosmético/farmacêutico está projetado para crescer a um CAGR de 9,88% até 2031.
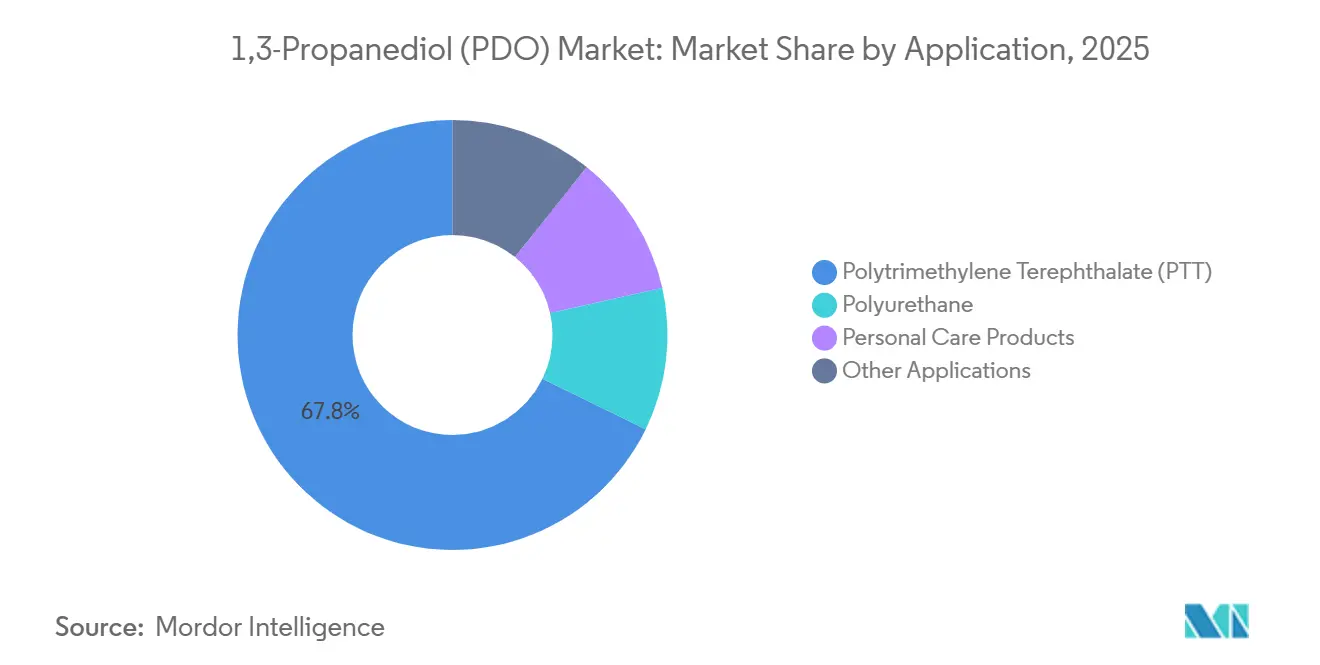
- Por aplicação, o politrimetileno tereftalato (PTT) liderou com 67,78% da procura de 2025 e os produtos de cuidado pessoal registam o crescimento mais rápido com um CAGR de 10,34% até 2031.
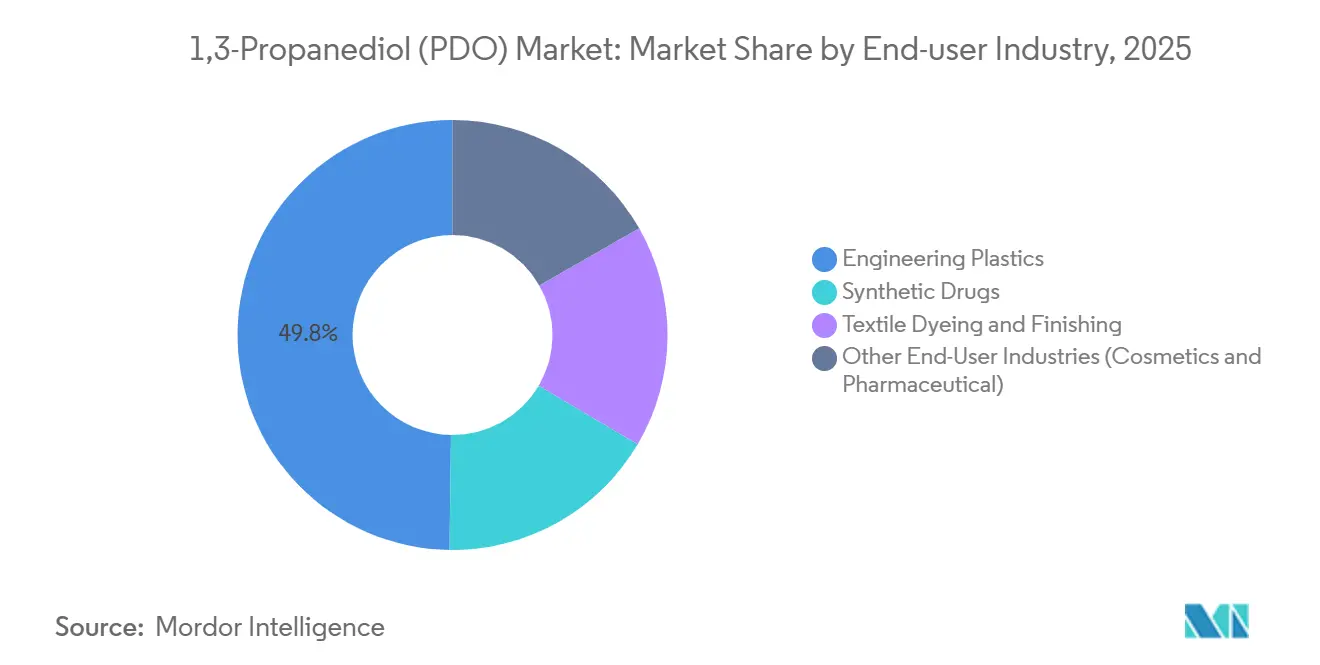
- Por indústria do utilizador final, os plásticos de engenharia detiveram uma participação de 49,78% do tamanho do mercado de 1,3-propanodiol (PDO) em 2025 e a tinturaria e acabamento têxtil está a avançar a um CAGR de 8,92% até 2031.
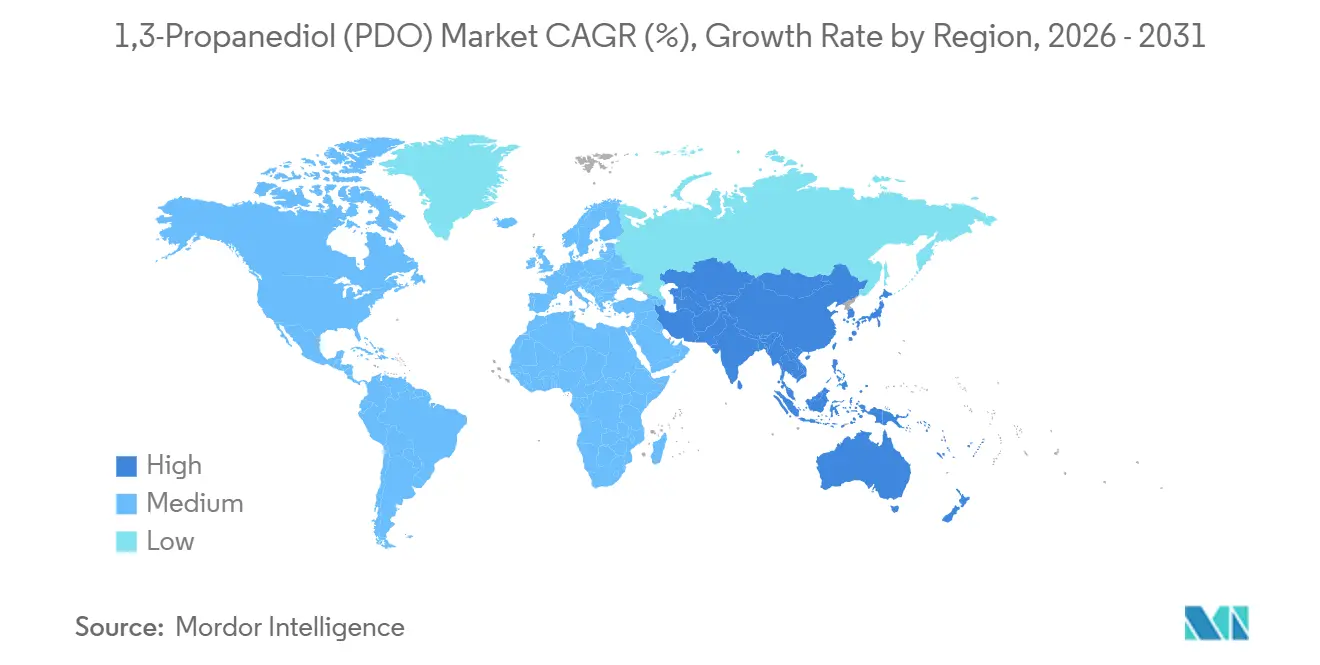
- Por geografia, a América do Norte comandou uma participação de 34,89% em 2025 e prevê-se que a Ásia-Pacífico entregue o CAGR mais elevado de 10,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de 1,3-Propanodiol (PDO)*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Procura Crescente de Polímeros de Base Biológica | +2.1% | Global, com América do Norte e UE a liderar a adoção | Médio prazo (2-4 anos) |
| Adoção Crescente de Fibra PTT no Setor Automóvel e de Vestuário | +1.8% | América do Norte, Europa, mercados centrais da APAC | Médio prazo (2-4 anos) |
| Expansão de Espumas e Isolamento de Poliuretano | +1.3% | Global, particularmente América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Incentivos Governamentais para Produtos Químicos de Base Biomassa | +1.5% | América do Norte (IRA dos EUA), UE, China | Curto prazo (≤ 2 anos) |
| Transição para Fluidos de Transferência de Calor de Alta Pureza à Base de PDO | +0.7% | América do Norte, Europa, a emergir na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Procura Crescente de Polímeros de Base Biológica
A descarbonização empresarial está a levar os compradores a optarem por monómeros renováveis que apresentam poupanças verificadas no ciclo de vida. A auditoria de sustentabilidade mais recente da DuPont mostra que o PDO Susterra proporciona uma redução de 61% nas emissões de gases com efeito de estufa em comparação com as vias petroquímicas. A estratégia de produtos de base biológica da Comissão Europeia de 2024 prioriza produtos químicos de substituição direta, como o PDO, que evitam a reconfiguração a jusante. O 14.º Plano Quinquenal da China reservou CNY 15 mil milhões (USD 2,1 mil milhões) para capacidade de fermentação, com o PDO listado entre 12 produtos químicos de plataforma. As economias de escala e os regimes de tributação do carbono estão a reduzir o prémio verde para perto de um dígito único. Como resultado, o mercado de 1,3-propanodiol (PDO) está a transitar de nichos de adotantes precoces para aplicações de polímeros convencionais, onde a paridade de custos está ao alcance.
Adoção Crescente de Fibra PTT no Setor Automóvel e de Vestuário
As agendas de redução de peso dos veículos elétricos estão a intensificar a penetração da fibra PTT em assentos, forros de teto e carpetes. As vendas de fibra Sorona a clientes automóveis cresceram 22% em termos anuais em 2025, com os fabricantes de equipamento original europeus responsáveis por 40% do volume incremental. O PTT tinge a 100 °C em comparação com 130 °C para o poliéster, reduzindo o consumo de energia em 30% e alinhando-se com as próximas regras de ecodesign da UE[1]Comissão Europeia, "Regulamento Ecodesign para Produtos Sustentáveis," europa.eu . As marcas de vestuário desportivo valorizam a recuperação elástica do PTT, enquanto os fornecedores premium de têxteis para o lar destacam o toque mais suave da fibra. Estas vantagens de desempenho estão a traduzir-se em contratos de fornecimento de longo prazo que asseguram o escoamento do PDO e protegem o mercado de 1,3-propanodiol (PDO) contra as flutuações de preços dos glicóis de commodities.
Expansão de Espumas e Isolamento de Poliuretano
Os códigos de construção da América do Norte e da Europa impõem agora padrões mais elevados de valor R, o que está a impulsionar a adoção de polióis estendidos com PDO. Os dados técnicos da BASF indicam que tais polióis melhoram a resistência à compressão em 12% em comparação com os graus convencionais EO-PO. O Conselho Internacional de Códigos aumentou o desempenho de isolamento exigido em 15% nas suas atualizações ao código de energia de 2024. Os formuladores valorizam a resistência intrínseca ao fogo das espumas à base de PDO, que atingem a classificação B-s1,d0 sem aditivos halogenados restringidos ao abrigo do REACH. Esta sinergia regulatória continua a canalizar volume constante para o mercado de 1,3-propanodiol (PDO).
Incentivos Governamentais para Produtos Químicos de Base Biomassa
A Lei de Redução da Inflação dos EUA concede até USD 1,75 por galão equivalente de gasolina de carbono evitado para produtos bioquímicos qualificados, uma medida que reduz entre 12 e 18 cêntimos por quilograma os custos de produção da fermentação nos EUA. O programa REPowerEU da Europa aloca EUR 3 mil milhões em garantias de empréstimo e subsídios para desarrisciar as biorrefinarias à escala comercial. O reembolso do IVA da China de 2024 sobre intermediários de base biológica reduz o imposto efetivo a quase zero, acelerando ainda mais o retorno do investimento em novos projetos. Estes incentivos estão a antecipar vários projetos greenfield, aumentando a oferta no curto prazo, mas ao mesmo tempo consolidando a competitividade a longo prazo do mercado de 1,3-propanodiol (PDO).
Análise de Impacto das Restrições do Mercado de 1,3-Propanodiol (PDO)*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade de Preços das Matérias-Primas (Milho/Glicerol) | -1.4% | Global, aguda na América do Norte (milho) e UE (glicerol) | Curto prazo (≤ 2 anos) |
| Glicóis Mais Baratos como Substitutos Funcionais | -0.9% | Global, particularmente em aplicações industriais sensíveis ao preço | Médio prazo (2-4 anos) |
| Interrupções no Fornecimento de Glicerol de Biodiesel | -0.6% | América do Norte e UE, com repercussões na APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços das Matérias-Primas
Os preços do milho oscilaram entre USD 4,20-5,80 por alqueire durante 2024-2025, causando uma variância de até USD 0,08 por quilograma no custo de produção do bio-PDO. Os valores do glicerol bruto flutuaram entre USD 150-320 por tonelada à medida que as expansões de diesel renovável desviaram as matérias-primas do biodiesel. Tais oscilações desincentivam acordos de escoamento a longo prazo, particularmente com os fornecedores de primeiro nível do setor automóvel que exigem certeza de custos por 12 a 18 meses. O mercado de 1,3-propanodiol (PDO) permanece exposto, embora os operadores integrados com contratos de cereais cobertos estejam a amortecer a volatilidade.
Glicóis Mais Baratos como Substitutos Funcionais
O etilenoglicol teve uma média de USD 0,85 por quilograma na Ásia durante 2025, aproximadamente 20%-30% abaixo das cotações spot do bio-PDO. O propilenoglicol detém o estatuto GRAS da FDA dos EUA, facilitando as barreiras regulatórias em nichos de alimentos e farmacêuticos. A BASF reportou que os custos do BDO de base biológica caíram abaixo de USD 1,50 por quilograma em 2024, erodindo a vantagem de diferenciação do PDO nos segmentos de poliuretano e plásticos de engenharia. A menos que os prémios de sustentabilidade se aprofundem, os compradores sensíveis ao preço podem recorrer a estes incumbentes, limitando o potencial de crescimento do mercado de 1,3-propanodiol (PDO).
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de 1,3-Propanodiol (PDO)
Por Fonte:
A Maturidade da Fermentação Reforça a Liderança de Base BiológicaO PDO de base biológica deteve uma participação de mercado de 59,78% em 2025 e está projetado para superar o crescimento global a um CAGR de 8,93% até 2031. O mercado de 1,3-propanodiol (PDO) beneficia da via milho-para-PDO da DuPont, que agora entrega títulos de 135 g/L e rendimentos acima de 0,51 g/g de glucose. Os quatro licenciados asiáticos ativos da Genomatica adicionam 80 quilotoneladas de capacidade até 2027, diversificando o fornecimento global. O PDO petroquímico permanece competitivo em termos de preço quando o Brent é negociado perto de USD 70 por barril, mas os crescentes encargos de carbono estão a comprimir a sua vantagem de custo, particularmente na Europa. A Shell saiu definitivamente da produção de petro-PDO em Singapura em 2024, sublinhando os ventos contrários estruturais para as vias fósseis.
A atração cativa do monómero proveniente da polimerização de PTT permite aos operadores biológicos integrados cobrirem o risco spot e capturarem margens mais elevadas. Por outro lado, os produtores pela via do glicerol na China prosperam com a arbitragem de matérias-primas, fornecendo graus industriais com descontos de dois dígitos. Estas dinâmicas sinalizam que o mercado de 1,3-propanodiol (PDO) está a consolidar-se numa trajetória de crescimento bio-cêntrica, com o fornecimento fóssil relegado para nichos orientados pelo preço.


Por Grau de Pureza:
As Especificações Cosméticas e Farmacêuticas Aceleram o Segmento PremiumO grau industrial representou 71,35% do volume em 2025, contudo os graus cosmético e farmacêutico estão a expandir-se a um CAGR de 9,88% até 2031. As monografias atualizadas da Farmacopeia Europeia limitam a água residual a 0,1% e as impurezas individuais abaixo de 50 ppm. Atingir estes objetivos acrescenta USD 0,30-0,50 por quilograma, mas obtém prémios de preço de 40-60%. A L'Oréal reformulou 120 SKUs com bio-PDO durante 2025 para se alinhar com o posicionamento de beleza limpa. A base de dados de ingredientes inativos da FDA dos EUA lista agora o PDO para aplicações tanto parenterais como orais, reduzindo as barreiras regulatórias.
A procura industrial ainda domina porque os segmentos de PTT e poliuretano absorvem tonelagem a granel. Ainda assim, prevê-se que o nicho de grau especial forneça uma quota desproporcional do valor incremental. A atração sustentada por parte dos proprietários de marcas sugere que os graus de alta pureza continuarão a elevar o mix de valor do mercado de 1,3-propanodiol (PDO).
Por Aplicação:
O PTT Mantém a Escala enquanto os Cuidados Pessoais Crescem RapidamenteO Politrimetileno Tereftalato (PTT) captou 67,78% da procura de 2025, sustentando o volume central do mercado de 1,3-propanodiol (PDO). A recuperação elástica de 95% do PTT e a temperatura de fusão mais baixa reduzem a energia de processamento em 8-12%, tornando-o o polímero de eleição para carpetes automóvel e vestuário de desempenho. Os produtos de cuidado pessoal, porém, registam o CAGR mais rápido de 10,34%, impulsionados pela capacidade de ligação à água de 1,2 g/g do PDO e pelo perfil sensorial mais leve em comparação com a glicerina. As espumas de poliuretano estão a ampliar a adoção devido aos polióis à base de PDO que atingem classificações de resistência ao fogo sem halogénios. As aplicações de nicho, como fluidos de transferência de calor e resinas de poliéster insaturado, permanecem coletivamente abaixo de 10% de participação, mas oferecem margens diferenciadas.
O tamanho do mercado de 1,3-propanodiol (PDO) para o PTT permanece fundamental, mas os produtos de cuidado pessoal com crescimento mais rápido estão a diversificar a procura, reduzindo o risco de concentração e apoiando a resiliência do valor.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Indústria do Utilizador Final:
Os Plásticos de Engenharia Dominam enquanto os Têxteis AceleramOs plásticos de engenharia detiveram uma participação de 49,78% em 2025, aproveitando a resistência ao impacto Izod entalhado de 80 J/m do PTT e a baixa expansão térmica para substituir metal e nylon em grampos automóvel e carcaças de eletrodomésticos. A tinturaria e o acabamento têxtil exibem um CAGR de 8,92% à medida que os dispersantes à base de PDO reduzem o tempo de tingimento em até 20% e diminuem os volumes de efluentes. Os formuladores farmacêuticos, entretanto, dependem do PDO para solubilizar APIs com fraca solubilidade em água, embora o volume permaneça modesto.
No geral, a participação de mercado de 1,3-propanodiol (PDO) ancorada nos plásticos de engenharia continua a financiar a I&D, enquanto os utilizadores finais emergentes expandem a base endereçável e cobrem as recessões sectoriais.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Mercado de 1,3-Propanodiol (PDO) na América do Norte
A América do Norte respondeu por 34,89% da receita de 2025, posição sustentada pela biorrefinaria da DuPont no Tennessee e pela favorável economia do milho. Os créditos da Lei de Redução da Inflação reduzem os custos de produção, reforçando a competitividade continental[2]Departamento de Energia dos EUA, "Atualização do Escritório de Tecnologias de Bioenergia 2025," energy.gov . Os produtores canadenses estão explorando um projeto em Saskatchewan que aproveita o glicerol derivado da canola como matéria-prima. O papel do México permanece no processamento a jusante. Esses fatores garantem que o mercado de 1,3-propanodiol (PDO) mantenha uma âncora norte-americana, mesmo com a moderação do crescimento.
Mercado de 1,3-Propanodiol (PDO) na Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre um CAGR de 10,67% até 2031, a expansão regional mais rápida. O Sheng Hong Group da China comissionou 50 quilotoneladas de bio-PDO em 2024, abastecendo suas linhas de PTT cativas e exportando para fábricas do Sudeste Asiático. A demanda farmacêutica indiana cresce a 18% ao ano, à medida que os genéricos injetáveis ganham participação global. Japão e Coreia do Sul permanecem importadores premium focados em cosméticos e polímeros especiais. Tailândia e Vietnã emergem como mercados de auxiliares têxteis à medida que a produção de vestuário migra da China. Em conjunto, essas tendências ampliam a presença do mercado de 1,3-propanodiol (PDO) na Ásia-Pacífico.
Mercado de 1,3-Propanodiol (PDO) na EMEA e América do Sul
A Europa representa uma parcela moderada da demanda, com Alemanha e França liderando a demanda automotiva e cosmética. As subvenções do REPowerEU e as restrições do REACH aceleram a adoção do PDO, especialmente em cuidados pessoais, onde os glicóis petroquímicos enfrentam maior escrutínio. O foco da Escandinávia em materiais circulares amplifica ainda mais a adoção. A América do Sul e o Oriente Médio e África representam conjuntamente uma parcela menor, embora a economia da cana-de-açúcar do Brasil ofereça opcionalidade futura caso os custos de fermentação diminuam. No geral, a diversificação regional sustenta um crescimento global estável para o mercado de 1,3-propanodiol (PDO).

Panorama regulatório
Na União Europeia, o 1,3-propanodiol (propano-1,3-diol, CE 207-997-3) é uma substância registrada segundo o REACH (Regulamento (CE) nº 1907/2006), portanto o acesso ao mercado depende da manutenção do dossiê, da comunicação na cadeia de fornecimento e da documentação de uso seguro downstream em aplicações de polímeros, cuidados pessoais e industriais. Nos Estados Unidos, o 1,3-propanodiol está isento da exigência de tolerância para resíduos de ingredientes inertes de pesticidas conforme 40 CFR 180.910 e 40 CFR 180.940(a), o que apoia seu uso em formulações onde se aplicam triagens regulatórias adjacentes a pesticidas.
Para o PDO de base biológica, os requisitos de sustentabilidade vinculados à aquisição influenciam cada vez mais a qualificação, além da conformidade química, com os produtores alinhando-se a esquemas voluntários como os Princípios e Critérios da Roundtable on Sustainable Biomaterials (RSB) e padrões de conteúdo biobased usados na comprovação de alegações. O USDA BioPreferred Program foi atualizado em dezembro de 2024 por meio de revisões ao 7 CFR 4270, consolidando regras de produtos biobased que podem moldar as preferências de compra federal dos EUA para intermediários de base biológica e produtos acabados que incorporam PDO.
Análise da cadeia de valor
A cadeia de valor do PDO começa com matérias-primas que se dividem por rota: glicose derivada de milho (ou outros açúcares fermentáveis) e glicerol bruto para produção de base biológica, e intermediários petroquímicos para síntese quimiocatalítica. A produção de PDO de base biológica centra-se na fermentação usando microrganismos modificados, seguida de purificação downstream em múltiplas etapas (como microfiltração, troca iônica e destilação) para atender às especificações de impurezas e água industriais versus cosmético/farmacêutico; a intensidade de purificação é um fator-chave de custo e rendimento para grades premium.
O PDO é distribuído em formatos a granel e embalados por meio de fornecimento direto de produtor para convertedor e distribuidores químicos, sendo então consumido pelas cadeias de valor de polímeros e formulações, notadamente o PTT (como insumo monômero) e sistemas de poliuretano/poliol, além de usos como umectante em cuidados pessoais e fluidos industriais. A integração pode estreitar a cadeia onde o PDO é cativo à polimerização de PTT e aplicações de fibras, enquanto os volumes de mercado dependem de infraestrutura de fermentação consistente, insumos de biomassa estáveis e pacotes de qualificação (dossiês regulatórios e documentação de sustentabilidade) que permitem acesso a mercados downstream mais restritos, como cuidados pessoais na UE e EUA e usos selecionados adjacentes ao farmacêutico.
Panorama Competitivo
O mercado apresenta concentração moderada. A DuPont, a BASF e a Cargill controlam a propriedade intelectual de fermentação chave e integram canais a jusante, conferindo-lhes uma vantagem de preços nos graus premium. A instalação de 63 quilotoneladas da DuPont opera perto da capacidade total e alimenta a sua linha PTT Sorona, isolando o fluxo de caixa das flutuações spot. A BASF prossegue o desenvolvimento conjunto com a LG Chem para coproduzir polióis à base de PDO para assentos automóvel, aproveitando a experiência de formulação da BASF e o alcance regional da LG. A marca Primient da Cargill visa a procura de grau cosmético sob certificação COSMOS.
Os concorrentes chineses Zhangjiagang Glory e Sheng Hong competem em custo através de vias de glicerol e subsídios provinciais. No entanto, os dossiês regulatórios limitados restringem o seu acesso aos mercados de cuidados pessoais da UE e dos EUA. O modelo de licenciamento da Genomatica democratiza o acesso a estirpes otimizadas, permitindo aos produtores regionais contornar ciclos de I&D de vários anos. A atividade de patentes em 2024-2025 mostra o foco dos incumbentes em polióis e ésteres à base de PDO para expansão para espumas retardantes de chama e lubrificantes biodegradáveis.
Os fluidos de transferência de calor, os solubilizadores para farmacêutica e os poliuretanos especiais representam oportunidades de espaço em branco. O aumento da capacidade chinesa está a comprimir as margens do grau industrial, pressionando os incumbentes ocidentais a duplicar os esforços em certificação de sustentabilidade e diferenciação de serviço técnico. O equilíbrio competitivo do mercado de 1,3-propanodiol (PDO) depende, portanto, do ritmo de inovação e da profundidade da integração a jusante.
Líderes do Setor de 1,3 Propanodiol (PDO)
-
Shell plc
-
Zhangjiagang Glory Biomaterial
-
Primient Covation LLC
-
Sheng Hong Group Holdings Limited
-
METabolic Explorer SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas no Relatório do Mercado de 1,3-Propanodiol (PDO)
- BASF
- Cargill Inc.
- Connect Chemicals
- Dow Inc.
- DSM
- DuPont
- Eastman Chemical Company
- Genomatica
- LG Chem
- Merck KGaA
- METabolic Explorer SA
- MOJIABIO
- Primient Covation LLC
- Shell plc
- Sheng Hong Group Holdings Limited
- Sinopec
- Zhangjiagang Glory Biomaterial

Oportunidades de mercado e perspectivas futuras
As oportunidades são mais claras onde os compradores pagam por contabilidade de carbono verificada e conteúdo biológico rastreável, em vez de competir puramente pelo preço do glicol, particularmente em umectantes de grau cosmético/farmacêutico e sistemas de polímeros especiais. A Primient posicionou publicamente os dados de pegada de carbono do bio-PDO como uma ferramenta de aquisição, incluindo uma cifra de pegada de carbono 86% menor usada em comunicações de avaliação de ciclo de vida, o que apoia a diferenciação de fornecedores em fluxos de relatório de Escopo 3 e pode acelerar a qualificação para programas de reformulação de proprietários de marcas.
No lado da oferta e tecnologia, múltiplas alavancas estão sendo buscadas para ampliar margens e diversificar a opcionalidade de matéria-prima. A Primient confirmou 77.000 toneladas métricas por ano de capacidade em sua unidade em Loudon, Tennessee, e iniciou o planejamento para uma expansão adicional de 33.000 toneladas métricas, refletindo esforços contínuos para adicionar escala em polos de produção estabelecidos. Paralelamente, pesquisas divulgadas em maio de 2026 pelo KAIST e pelo Hanwha Solutions Future Technology Research Institute demonstraram a conversão em escala piloto (300 litros) de glicerol derivado de biodiesel em 1,3-PDO usando Corynebacterium modificado sem suplementação de antibióticos, e uma publicação de patente de fevereiro de 2026 descreveu microrganismos projetados para coproduzir 1,3-PDO e ácido 3-hidroxipropiônico (3-HP), apontando para caminhos de intensificação de processo que podem alterar a economia de conceitos de biorrefinaria ligados a glicerol e multiprodutos.
Desenvolvimentos Recentes do Setor no Mercado de 1,3-Propanodiol (PDO)
- Junho de 2026: a Primient fez parceria com a TrueNorth Collective para publicar resultados de avaliação de ciclo de vida do 1,3-propanodiol de base biológica, destacando uma redução de 86% na pegada de carbono em comparação com o PDO fóssil. O trabalho reforça as credenciais de contabilidade de carbono que grandes compradores de polímeros e cuidados pessoais usam para relatórios de Escopo 3, apoiando a qualificação e o posicionamento em grade premium.
- Junho de 2026: a YiDa Chemicals Co., Ltd. lançou sua série Biebl de 1,3-PDO de base biológica, incluindo uma versão 100% livre de palma (PF) posicionada em torno do fornecimento por fermentação de óleo de canola. A movimentação da linha de produtos visa formuladores downstream sensíveis à sustentabilidade e aumenta a pressão competitiva sobre fornecedores que se diferenciam via rastreabilidade de matéria-prima e comprovação de alegações.
- Novembro de 2025: a Primient Covation LLC introduziu novas formulações de coloração capilar incorporando propanodiol Zemea, posicionado como uma alternativa de 1,3-propanodiol 100% de base vegetal aos diois derivados de petróleo. Este lançamento voltado à aplicação amplia a demanda de uso final em cuidados pessoais e reforça a mudança para umectantes e solventes de base biológica, onde o desempenho da formulação e as alegações de sustentabilidade são fatores decisivos.


Mercado de 1,3-Propanodiol (PDO) Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor do 1,3-propanodiol vendido como intermediário químico, medido no ponto em que é fornecido a usuários downstream nas principais regiões, e reportado em termos de USD.
Exclusões de escopo: excluímos graus de reagente de laboratório, fluxos reciclados e consumo cativo que nunca entra em canais de comércio comercial.
Visão geral da segmentação
-
Por Fonte
- PDO de Base Biológica
- PDO de Base Petroquímica
-
Por Grau de Pureza
- Grau Industrial
- Grau Cosmético/Farmacêutico
-
Por Aplicação
- Politrimetileno Tereftalato (PTT)
- Poliuretano
- Produtos de Cuidado Pessoal
- Outras Aplicações
-
Por Indústria do Utilizador Final
- Plásticos de Engenharia
- Fármacos Sintéticos
- Tinturaria e Acabamento Têxtil
- Outras Indústrias do Utilizador Final (Cosméticos e Farmacêutica)
-
Por Geografia
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Restante da Europa
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Médio Oriente e África
- Arábia Saudita
- África do Sul
- Restante do Médio Oriente e África
-
Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual clara em torno da oferta, demanda e precificação do PDO, para que as entradas posteriores das entrevistas possam ser testadas contra algo observável. Contamos principalmente com fontes públicas como estatísticas químicas e minerais do USGS, dados de comércio do US Census Bureau, Eurostat, UN Comtrade e portais regulatórios nacionais ambientais e químicos que sinalizam usos permitidos e requisitos de manuseio.
Em seguida, adicionamos contexto usando relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa, sites de associações e notícias setoriais respeitáveis que discutem mudanças de capacidade, utilização de plantas e sinais de demanda downstream. Paralelamente, usamos uma assinatura paga para dados financeiros de empresas e outra fonte paga para bases de dados de patentes, para rastrear novas rotas de processo e o momento de comercialização. Esses exemplos não são exaustivos, e muitas outras referências públicas foram usadas para coleta, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão as premissas do modelo que as fontes documentais não respondem totalmente, como a realização de preços regionais, o mix de produção por rota e quanto da demanda está vinculada a acordos de fornecimento de longo prazo. Conversamos com uma combinação de produtores, distribuidores e formuladores downstream em APAC, EMEA e Américas, de modo que os números finais reflitam padrões reais de compra e não apenas capacidades anunciadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 20% | APAC: 45% |
| Nível médio: 42% | Líderes funcionais/de unidade: 24% | EMEA: 35% |
| Players menores: 21% | Gerentes: 56% | Américas: 20% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, em que dados de produção, capacidade e comércio são usados para reconstruir o pool de oferta endereçável de PDO por região, sendo então convertido em valor usando faixas de preço observadas. Uma vez estabelecido isso, corroboramos os totais com verificações bottom-up seletivas, como receitas amostradas de fornecedores, conversas em canal sobre volumes de contrato versus spot e testes simples de sanidade de volume vezes ASP para aplicações-chave.
Algumas entradas importantes neste mercado incluem capacidade anunciada e operacional por rota de produção (base biológica e petroquímica), tendências de utilização, fluxos de importação e exportação, movimento de custo vinculado à matéria-prima que influencia os preços de venda e indicadores de demanda de formulações de PTT e cuidados pessoais. Quando faltam dados em um país, usam-se proxies como consumo aparente baseado em comércio ou divisões em nível regional compartilhadas por entrevistados, sendo o impacto então revisado em testes de sensibilidade.
As previsões são desenvolvidas usando análise de cenários apoiada por uma regressão multivariada leve sobre fatores de demanda, como atividade de têxteis e polímeros, produção de bens de consumo e adições de capacidade esperadas. A curva final é ajustada somente após o feedback de especialistas confirmar se os ramp-ups assumidos e a direção de preços correspondem ao que está sendo observado em contratação e aquisição.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados contra sinais independentes, incluindo balanças comerciais, anúncios de capacidade e tendências de consumo regional implícitas, para que grandes saltos sejam identificados precocemente. Se uma anomalia é encontrada, a série de entrada é reverificada, as premissas são revisadas por outro analista e chamadas de acompanhamento são acionadas para confirmar se a mudança é real ou um artefato de dados.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes inícios de capacidade, paradas ou mudanças de política que afetam a economia da produção de base biológica. Antes da entrega, realizamos uma passagem final de atualização para garantir que os números de mercado e as premissas reflitam as informações públicas mais recentes disponíveis e o feedback primário recente.
Tamanho de mercado do 1,3-propanodiol (PDO) da Mordor Intelligence versus outras estimativas publicadas
É normal ver diferentes números de mercado de PDO no domínio público, porque os estudos frequentemente contam diferentes graus de produto, escolhem diferentes anos-base e aplicam diferentes lógicas de precificação ao converter volumes para USD. A diferença também aumenta quando os ramp-ups de previsão para nova capacidade são assumidos como mais rápidos do que os compradores dizem ser alcançável.
Algumas cifras publicadas parecem incluir pools de valor químico mais amplos, ou aplicam progressões agressivas de preço e utilização que não estão ancoradas em padrões observados de comércio e contratação. Em contraste, a Mordor Intelligence conta apenas o PDO de grau comercial que é comercializado para usos downstream, e mantém as transferências internas cativas e o material de grau laboratorial fora do total de valor, o que reduz o tamanho do mercado para o mesmo ponto no tempo.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 435,12 milhões de USD (2026) | |
| Editora do Setor A | 424,80 milhões de USD (2023) | Usa um ano-base anterior e pode refletir um ambiente de preços diferente, o que pode alterar o valor mesmo que os volumes sejam semelhantes. A descrição do escopo é menos explícita quanto à exclusão do uso cativo, portanto os totais podem diferir com base no que é tratado como venda de mercado. |
| Editora de Mercado B | 594,47 milhões de USD (2024) | Reporta uma avaliação de ano-base mais alta, que provavelmente reflete inclusões mais amplas e um ramp-up assumido mais rápido na demanda vinculada a polímeros e cosméticos downstream. A clareza limitada sobre como a precificação de contrato versus spot e os spreads de preço regionais são aplicados também pode inflacionar a conversão em USD. |
Em conjunto, a dispersão vem principalmente do que é contado como venda de mercado e de como as premissas de precificação e ramp-up são aplicadas entre regiões e rotas. Ao vincular a construção do valor a sinais de oferta observáveis e depois reverificá-la com entrevistas direcionadas, mantemos a estimativa rastreável a etapas repetíveis que os usuários podem contestar e reexecutar ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de 1,3-propanodiol (PDO)?
O mercado está avaliado em USD 435,12 milhões em 2026 e está no caminho certo para atingir USD 620,61 milhões até 2031.
Qual segmento está a crescer mais rapidamente no âmbito das aplicações?
Os produtos de cuidado pessoal estão a expandir-se a um CAGR de 10,34% devido à procura de humectantes de base biológica.
Por que razão se espera que a Ásia-Pacífico lidere o crescimento futuro do PDO?
A nova capacidade chinesa e indiana, aliada à forte procura têxtil e farmacêutica, impulsiona um CAGR regional projetado de 10,67%.
Como é que os incentivos governamentais influenciam a economia do PDO?
As políticas dos EUA, da UE e da China reduzem os custos de produção em até 20 cêntimos por quilograma, melhorando os retornos dos projetos e impulsionando os aumentos de capacidade.
Página atualizada pela última vez em:



