
Tamanho e Participação do Mercado de Vitamina E
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.78 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vitamina E por Mordor Intelligence
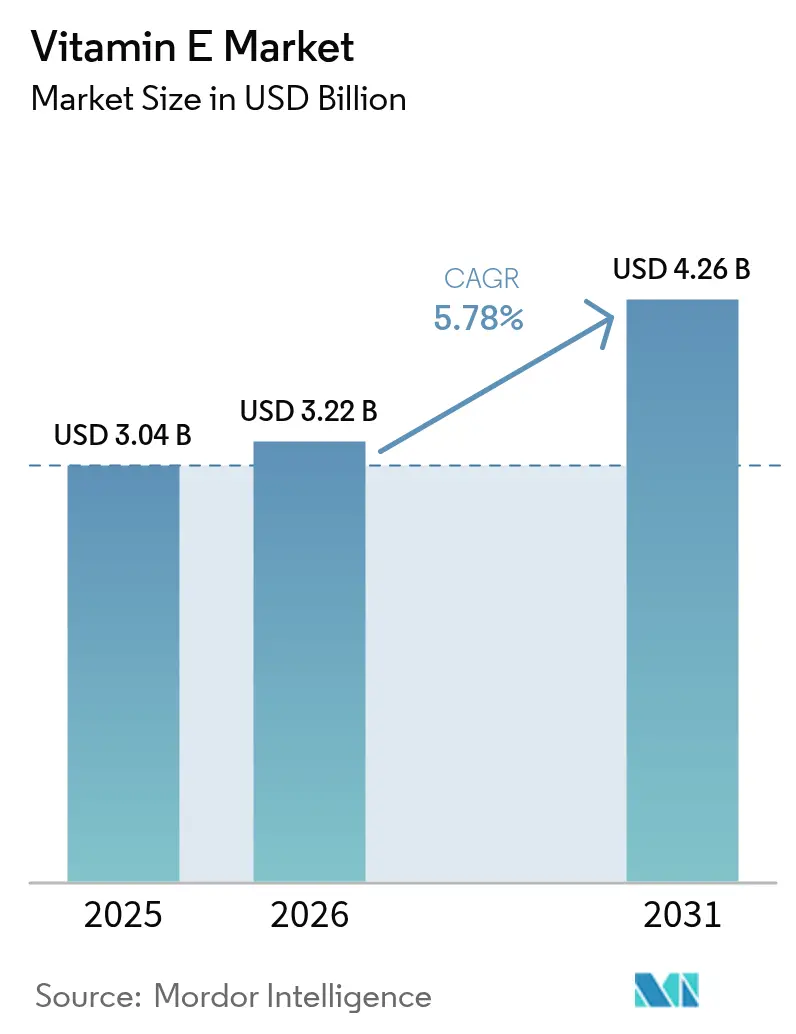
O tamanho do mercado de Vitamina E em 2026 é estimado em USD 3,22 bilhões, crescendo a partir do valor de 2025 de USD 3,04 bilhões, com projeções para 2031 mostrando USD 4,26 bilhões, crescendo a um CAGR de 5,78% no período de 2026 a 2031. O crescimento do mercado decorre do aumento da conscientização dos consumidores sobre os benefícios à saúde da vitamina E, incluindo suas propriedades antioxidantes, suporte ao sistema imunológico e benefícios para a saúde da pele, impulsionando a demanda em suplementos alimentares e alimentos funcionais. O mercado tem observado uma mudança em direção a fontes vegetais de vitamina E, como óleos de girassol, soja e cártamo, alinhando-se à preferência dos consumidores por produtos naturais e com rótulo limpo. A incorporação de vitamina E pela indústria de cosméticos e cuidados pessoais por suas propriedades hidratantes e antienvelhecimento contribuiu para a expansão do mercado. A fortificação de alimentos e bebidas com nutrientes essenciais criou oportunidades nos segmentos de alimentos funcionais. O crescimento do mercado é ainda apoiado pela urbanização, maiores rendas disponíveis e maior conscientização sobre saúde em economias emergentes, particularmente na região Ásia-Pacífico.
Principais Conclusões do Relatório
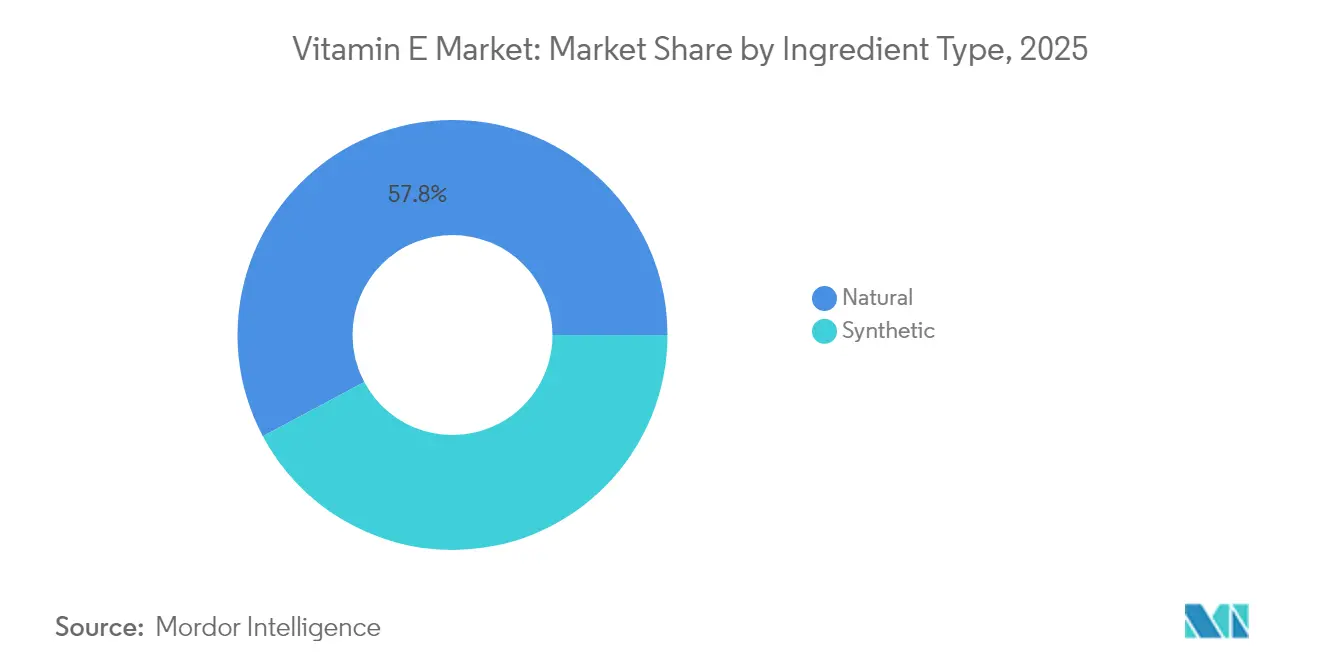
- Por tipo de ingrediente, a vitamina E natural liderou com 57,80% de participação na receita em 2025; projeta-se que se expanda a um CAGR de 6,02% até 2031.
- Por aplicação, os suplementos alimentares detinham 47,10% da participação do mercado de vitamina E em 2025, enquanto cosméticos e cuidados pessoais têm previsão de avançar a um CAGR de 6,18% até 2031.
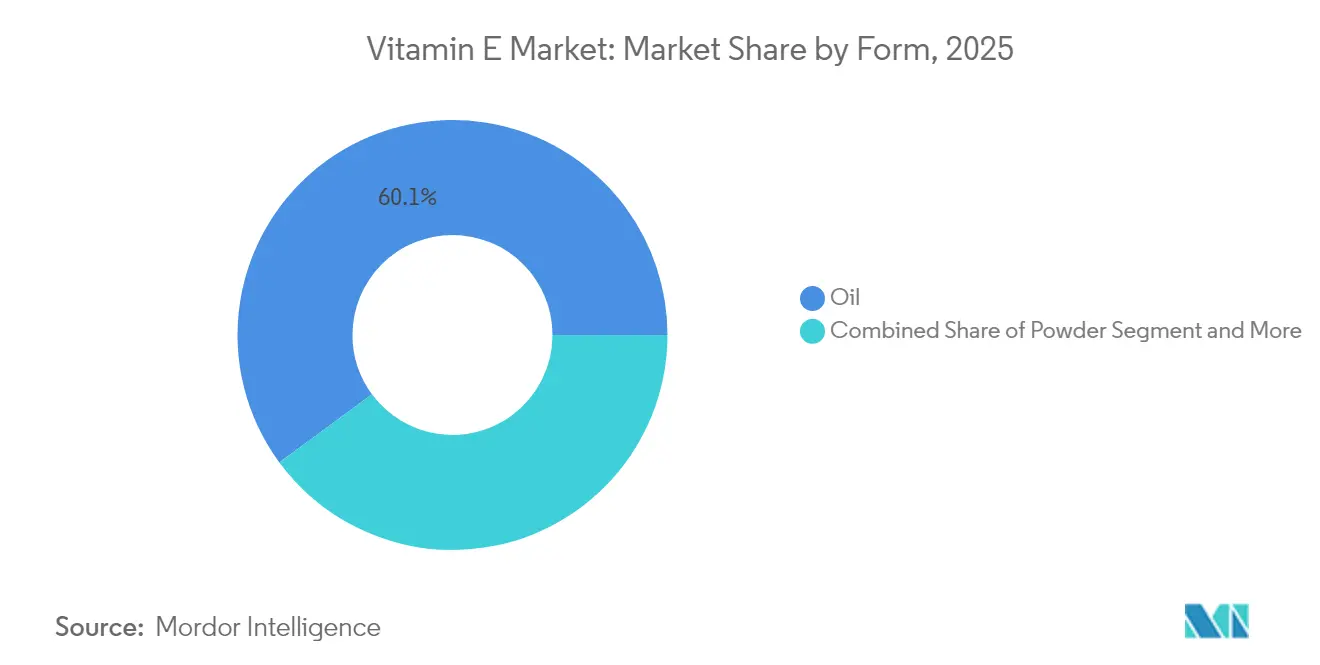
- Por forma, o óleo capturou 60,10% do tamanho do mercado de vitamina E em 2025 e permanece a forma de crescimento mais rápido, com um CAGR de 6,01% ao longo do período de perspectiva.
- Por geografia, a Ásia-Pacífico detinha 41,40% de participação no mercado de vitamina E em 2025; a Europa registra o maior CAGR projetado de 7,79% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do envelhecimento da população impulsionando a demanda por suplementos alimentares | +1.2% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aumento da conscientização dos consumidores sobre cuidados preventivos de saúde e suplementos nutricionais | +0.9% | Global, mais forte em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Expansão da demanda da indústria farmacêutica por medicamentos à base de vitamina E | +0.7% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Mudança em direção a produtos com rótulo limpo acelera a demanda por vitamina E de origem natural | +1.1% | Europa e América do Norte, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Ampliação do uso de vitamina E em ração animal para saúde e produtividade do rebanho | +0.8% | Global, com crescimento mais forte na Ásia-Pacífico e América do Sul | Médio prazo (2 a 4 anos) |
| Aumento da fabricação de marcas próprias impulsiona a demanda no nível de ingredientes | +0.6% | América do Norte e Europa, expandindo-se para mercados emergentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Envelhecimento da População Impulsionando a Demanda por Suplementos Alimentares
A mudança demográfica global em direção ao envelhecimento da população influencia os padrões de consumo de vitamina E (tocoferóis e tocotrienóis), pois adultos acima de 65 anos necessitam de maior suplementação antioxidante para combater o estresse oxidativo relacionado à idade. A classificação da Administração de Alimentos e Medicamentos (FDA) dos tocoferóis como substâncias geralmente seguras nos termos do 21 CFR 182.3890 estabelece parâmetros de conformidade regulatória para fabricantes de suplementos. Essa estrutura regulatória facilita o desenvolvimento de formulações de vitamina E especificamente projetadas para o segmento demográfico de idosos. A transição demográfica gera demanda de mercado consistente que persiste além dos ciclos econômicos, posicionando a suplementação de vitamina E como uma categoria de crescimento estável no mercado de nutracêuticos. De acordo com dados do Banco Mundial, a população dos Estados Unidos com 65 anos ou mais aumentou de 16,92% em 2022 para 17,43% em 2023, fortalecendo a demanda por produtos de suplementação de vitamina E [1].
Aumento da Conscientização dos Consumidores sobre Cuidados Preventivos de Saúde e Suplementos Nutricionais
A crescente conscientização sobre deficiências de micronutrientes por meio de educação ao consumidor e plataformas digitais de saúde aumentou o reconhecimento dos sintomas de deficiência de vitamina E, incluindo problemas de pele, problemas de visão e comprometimento do sistema imunológico. A implementação das diretrizes de classificação de vitaminas nas Filipinas, que estabelecem limites de vitamina E em 536 mg por dia, demonstra a adaptação regulatória ao aumento da demanda dos consumidores por alimentos e suplementos fortificados. Essas regulamentações oferecem oportunidades para os fabricantes desenvolverem formulações que otimizem as dosagens mantendo os padrões de segurança. O maior foco em cuidados preventivos de saúde, impulsionado pela conscientização sobre saúde relacionada à pandemia, estabeleceu a vitamina E como um ingrediente essencial em produtos de bem-estar.
Expansão da Demanda da Indústria Farmacêutica por Medicamentos à Base de Vitamina E
A crescente demanda da indústria farmacêutica está impulsionando o crescimento do mercado global de Vitamina E. As propriedades antioxidantes, anti-inflamatórias e imunoestimulantes da vitamina E a tornam essencial em formulações farmacêuticas. A indústria farmacêutica utiliza a vitamina E em medicamentos para doenças cardiovasculares, distúrbios neurodegenerativos, deficiências do sistema imunológico, distúrbios de pele e tratamentos oncológicos. Em aplicações dermatológicas, particularmente para o tratamento de acne, a vitamina E ganhou importância significativa. De acordo com a Associação Americana de Dermatologia, a acne afeta até 50 milhões de americanos anualmente, tornando-a a condição de pele mais comum nos Estados Unidos[2]. A indústria farmacêutica incorpora a vitamina E com base em evidências clínicas que demonstram sua eficácia na redução do estresse oxidativo, o que é crucial no tratamento de acne e doenças inflamatórias crônicas. Além disso, as preferências dos consumidores por medicamentos com propriedades terapêuticas e nutritivas para a pele incentivaram os fabricantes farmacêuticos a incluir vitamina E em seus produtos dermatológicos.
Mudança em Direção a Produtos com Rótulo Limpo Acelera a Demanda por Vitamina E de Origem Natural
A vitamina E natural, especificamente o d-alfa tocoferol, demonstra biodisponibilidade superior e características aprimoradas de retenção tecidual em comparação com alternativas sintéticas, o que influencia significativamente as preferências de fornecimento do mercado no segmento de rótulo limpo. A estrutura molecular do composto e sua eficácia biológica contribuem para o aumento da demanda de mercado em aplicações nutricionais. A BASF introduziu produtos de base natural para cuidados pessoais, incluindo polímeros de modelagem biodegradáveis e ingredientes sustentáveis, alinhando-se com metas ambientais. Na Indonésia, os desenvolvimentos na cadeia de suprimentos de óleo de palma concentram-se na integração de pequenos agricultores e na implementação de métodos de produção sustentáveis. Embora a vitamina E natural mantenha preços premium no mercado, ela cria oportunidades substanciais para produtores com capacidades integradas de fornecimento sustentável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção e volatilidade dos preços das matérias-primas afetam a rentabilidade do mercado | -0.8% | Global, afetando particularmente os produtores menores | Curto prazo (≤ 2 anos) |
| Normas regulatórias rigorosas retardam as aprovações globais de produtos | -0.5% | Europa e América do Norte, expandindo-se globalmente | Médio prazo (2 a 4 anos) |
| Altos padrões de qualidade e certificação limitam o acesso ao mercado para pequenas empresas e novos entrantes | -0.4% | Global, mais restritivo em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Disponibilidade limitada de matérias-primas | -0.6% | Global, aguda em regiões dependentes de importações de óleo de palma | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Volatilidade dos Preços das Matérias-Primas Afetam a Rentabilidade do Mercado
Os altos custos de produção associados à extração e ao processamento da vitamina E, particularmente de fontes naturais, restringem significativamente o crescimento e a rentabilidade do mercado global de vitamina E. A extração de vitamina E natural de óleos vegetais (soja, girassol, gérmen de trigo e cártamo) requer processos complexos de extração, purificação e estabilização, que aumentam as despesas operacionais e de fabricação. A volatilidade dos preços das matérias-primas agrava ainda mais esses custos, influenciada por mudanças climáticas, instabilidade geopolítica, interrupções na cadeia de suprimentos e variações nos rendimentos agrícolas. Por exemplo, secas em grandes regiões produtoras de soja, como o Brasil ou os Estados Unidos, podem reduzir substancialmente a oferta, aumentando os preços dos óleos ricos em tocoferol. Além disso, as metas de redução de carbono da China (visando a neutralidade de carbono até 2060) resultaram em paralisações temporárias de indústrias de uso intensivo de energia, incluindo fabricação química e farmacêutica, afetando o fornecimento de intermediários necessários para a produção de vitamina E.
Normas Regulatórias Rigorosas Retardam as Aprovações Globais de Produtos
A orientação revisada da Administração de Alimentos e Medicamentos (FDA) para suplementos alimentares exige notificações abrangentes de segurança para novos ingredientes alimentares, aumentando a complexidade regulatória nos principais mercados. O quadro regulatório europeu acrescenta requisitos adicionais por meio de padrões de rótulo limpo e mandatos de sustentabilidade, exigindo documentação detalhada sobre o fornecimento e os processos de produção dos ingredientes. Na fabricação de fórmulas infantis, regulamentações específicas nos termos do 21 CFR Parte 107 exigem um teor de vitamina E de 0,7 Unidades Internacionais por grama de ácido linoleico, criando requisitos rigorosos de formulação [3]. Esses requisitos regulatórios beneficiam empresas estabelecidas com departamentos robustos de conformidade regulatória, ao mesmo tempo que criam barreiras de entrada para empresas inovadoras menores, especialmente nos mercados farmacêutico e de nutrição infantil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ingrediente:
O Premium Natural Impulsiona a Evolução do MercadoA vitamina E natural detém 57,80% da participação de mercado em 2025, à medida que os consumidores escolhem cada vez mais o d-alfa tocoferol biodisponível em detrimento das alternativas sintéticas. O segmento natural tem projeção de crescimento a um CAGR de 6,02% durante 2026-2031, apoiado pelas tendências de rótulo limpo e pelo suporte regulatório a ingredientes naturais. A maior retenção tecidual e bioatividade da vitamina E natural sustentam seu preço premium, especialmente em suplementos alimentares e cosméticos, onde a eficácia influencia as decisões de compra. Embora a vitamina E sintética mantenha vantagens de custo em aplicações de ração, ela enfrenta desafios decorrentes de requisitos de sustentabilidade e maior conscientização dos consumidores sobre as diferenças de biodisponibilidade.
Os fabricantes de vitamina E natural estão fortalecendo a transparência da cadeia de suprimentos e implementando práticas de fornecimento sustentável para atender aos segmentos de mercado premium. O desenvolvimento de tecnologias de extração aprimoradas e métodos de biofortificação está aumentando os rendimentos de vitamina E natural de culturas oleaginosas, o que pode reduzir os custos de produção preservando os benefícios de qualidade. Os fabricantes de vitamina E sintética estão implementando melhorias de processos e medidas de redução de custos, mas encontram dificuldades em mercados onde a origem natural é um requisito fundamental do consumidor. Isso cria segmentos de mercado distintos para as formas natural e sintética, cada um com padrões de crescimento e potencial de lucro únicos.

Por Aplicação:
Suplementos Alimentares Lideram Enquanto Cosméticos AceleramOs suplementos alimentares dominam o mercado global de vitamina E, detendo 47,10% da participação de mercado em 2025. O envelhecimento da população global e o maior foco em cuidados preventivos de saúde impulsionam a demanda por suplementação antioxidante. A conscientização dos consumidores sobre os benefícios à saúde da vitamina E, incluindo a neutralização de radicais livres, o suporte ao sistema imunológico e a redução do risco de doenças crônicas, contribui para o crescimento sustentado do mercado. A expansão do segmento é apoiada pelo aumento da prevalência de doenças relacionadas ao estilo de vida e pela maior acessibilidade a suplementos alimentares em mercados desenvolvidos e em desenvolvimento.
Espera-se que o segmento de cosméticos e cuidados pessoais cresça a uma taxa de crescimento anual composta (CAGR) de 6,18% até 2031. Esse crescimento decorre dos benefícios comprovados da vitamina E na proteção dos lipídios da pele contra a oxidação e no aprimoramento da função de barreira cutânea. A expansão do segmento é ainda apoiada pelo papel da vitamina E na melhoria da estabilidade dos produtos cosméticos. O surgimento das tendências de beleza limpa e o aumento da demanda por ingredientes antioxidantes naturais impulsionam a integração da vitamina E em formulações de cuidados com a pele, cuidados com os cabelos e antienvelhecimento.
Por Forma:
A Dominância do Óleo Reflete as Vantagens de VersatilidadeAs formulações de vitamina E à base de óleo mantêm a dominância do mercado com uma participação de 60,10% em 2025 e um CAGR projetado de 6,01% até 2031, atribuída à sua estabilidade superior e versatilidade em aplicações alimentares e cosméticas. A compatibilidade inerente da forma em óleo com sistemas de liberação à base de lipídios aumenta sua eficácia em formulações de suplementos premium e produtos cosméticos, onde a penetração cutânea e a estabilidade são requisitos essenciais de desempenho, enquanto as formulações em pó atendem a requisitos específicos de mercado para solubilidade em água e características de processamento distintas, particularmente em alimentos funcionais e na fortificação de bebidas.
A segmentação do mercado reflete a evolução dos requisitos de aplicação, com as formas em óleo mantendo vantagens nos usos tradicionais devido a processos de fabricação mais simples, enquanto as inovações em pó visam aplicações emergentes em sistemas à base de água e formatos de liberação especializados por meio de tecnologias avançadas de encapsulamento, incluindo técnicas eletro-hidrodinâmicas que permitem liberação controlada e estabilidade aprimorada. As considerações de eficiência de fabricação favorecem a produção de óleo, enquanto as formas em pó comandam preços premium em aplicações especializadas que requerem funcionalidade aprimorada ou conveniência de processamento, demonstrando a natureza complementar de ambas as formulações para atender às diversas necessidades do mercado.
Análise Geográfica
Mercado de Vitamina E na APAC
A Ásia-Pacífico detém 41,40% do mercado global de vitamina E em 2025, principalmente devido à sua posição como maior produtor mundial de óleo de palma e polo de fabricação de vitamina E natural e sintética. As vantagens da região em acesso a matérias-primas e capacidade de produção fortalecem sua posição tanto nos mercados domésticos quanto nos de exportação. O 14º Plano Quinquenal da China (2021-2025) promove as indústrias nacionais de nutrição e alimentos funcionais, apoiando a suplementação de vitamina E para combater doenças relacionadas ao envelhecimento e ao estresse oxidativo. Os desenvolvimentos na cadeia de suprimentos de óleo de palma da Indonésia, incluindo modelos de agricultura corporativa para integração de pequenos produtores, melhoram a sustentabilidade do fornecimento de matéria-prima de vitamina E natural. A região mantém capacidades de fabricação em toda a cadeia de valor, desde o processamento de matérias-primas até a formulação de produtos acabados.
Mercado de Vitamina E na Europa
A Europa apresenta a maior taxa de crescimento, com CAGR de 7,79% durante 2026-2031, sustentada por regulamentações rigorosas que favorecem ingredientes naturais e produtos premium. Os requisitos de rótulo limpo e os padrões de sustentabilidade da região criam oportunidades para fornecedores de vitamina E que atendam aos critérios de rastreabilidade e ambientais. As instalações de produção da BASF na Alemanha e na Dinamarca apoiam os mercados premium da região, enquanto sua transição para 100% de eletricidade renovável demonstra comprometimento ambiental. A preferência do mercado europeu por ingredientes naturais e sustentáveis permite que os fornecedores mantenham margens mais elevadas, apesar do aumento dos custos de conformidade regulatória.
Mercado de Vitamina E na América do Norte
A América do Norte mantém uma posição significativa no mercado por meio de canais de distribuição consolidados de suplementos alimentares e alimentos funcionais. O arcabouço regulatório da Food and Drug Administration (FDA) para suplementos alimentares e fortificação de alimentos proporciona estabilidade ao mercado, ao mesmo tempo que permite a diferenciação de produtos por meio de alegações de saúde. A base de consumidores bem informados da região gera demanda por formulações premium e sistemas inovadores de entrega, expandindo as aplicações da vitamina E além das commodities básicas.

Panorama regulatório
Os ingredientes de vitamina E são regulados por diferentes conjuntos de normas dependendo do uso final (alimentos, suplementos, nutrição infantil, cosméticos ou ração) e da jurisdição. Nos Estados Unidos, formas comumente utilizadas, como acetato de tocoferol e ácido succinato de alfa-tocoferol, constam nas listagens da FDA CFSAN para substâncias adicionadas a alimentos, e se enquadram no arcabouço mais amplo do 21 CFR Parts 170-186 para ingredientes alimentares. As vias de suplementos adicionam escrutínio extra em torno de notificações de segurança para novos ingredientes dietéticos. A nutrição infantil possui exigências composicionais mais rígidas, com o 21 CFR Part 107 especificando o teor mínimo de vitamina E em relação ao ácido linoleico, o que molda diretamente os programas de formulação e controle de qualidade para fabricantes de pré-misturas e fórmulas prontas.
Na União Europeia, o Regulamento (CE) n.º 1333/2008 rege o uso de aditivos alimentares, enquanto a EFSA continua seu programa de reavaliação para aditivos autorizados antes de 20 de janeiro de 2009, o que pode atualizar as condições de uso e as expectativas de documentação para derivados de vitamina E. A EFSA emitiu um parecer científico em 01 de agosto de 2025 sobre a segurança do d-alfa-tocoferil polietilenoglicol-1000 succinato (vitamina E TPGS) como aditivo alimentar, e em 01 de fevereiro de 2026 o painel FEEDAP da EFSA avaliou a renovação da autorização de extratos de tocoferol como aditivos para ração (1b306/1b307). Essa separação entre avaliações de aditivos alimentares e renovações de aditivos para ração sob o Regulamento (CE) n.º 1831/2003 significa que os fabricantes normalmente precisam gerenciar dossiês regulatórios e alegações de rotulagem separados entre as aplicações.
Análise da cadeia de valor
A cadeia de valor da vitamina E depende de duas rotas de produção, que se traduzem em diferentes estruturas de custo e pontos de risco. A rota natural começa com o cultivo de oleaginosas e o refino de óleo vegetal, onde os tocoferóis são recuperados a partir de subprodutos do refino, como destilados de desodorização. Após a purificação, padronização (tocoferóis mistos, concentrados) e conversão em derivados específicos para aplicação (por exemplo, acetatos ou succinatos), o ingrediente é fornecido a formuladores em suplementos, alimentos funcionais, cosméticos, nutrição infantil e ração. A rota sintética depende de intermediários químicos, notadamente TMHQ e isofitol, seguida de síntese, purificação, estabilização e mistura e encapsulamento a jusante em formas de óleo ou pó adequadas aos processos dos clientes.
A concentração de fabricação e a disponibilidade de matérias-primas a montante são os principais gargalos. A China representa uma grande parcela da produção global, o que aumenta a exposição a interrupções de política, energia e logística. No lado sintético, restrições em precursores-chave (como o citral) podem restringir a disponibilidade e elevar a complexidade de aquisição, enquanto no lado natural as perspectivas estão ligadas ao volume de refino de óleo vegetal e à precificação de óleos ricos em tocoferol. A distribuição normalmente vai de produtores globais de ingredientes e misturadores regionais para fabricantes de produtos acabados, com a garantia de qualidade (especificações, rastreabilidade e conformidade específica para aplicação em alimentos versus ração) atuando como uma etapa de controle para novos fornecedores e participantes menores.
Cenário Competitivo
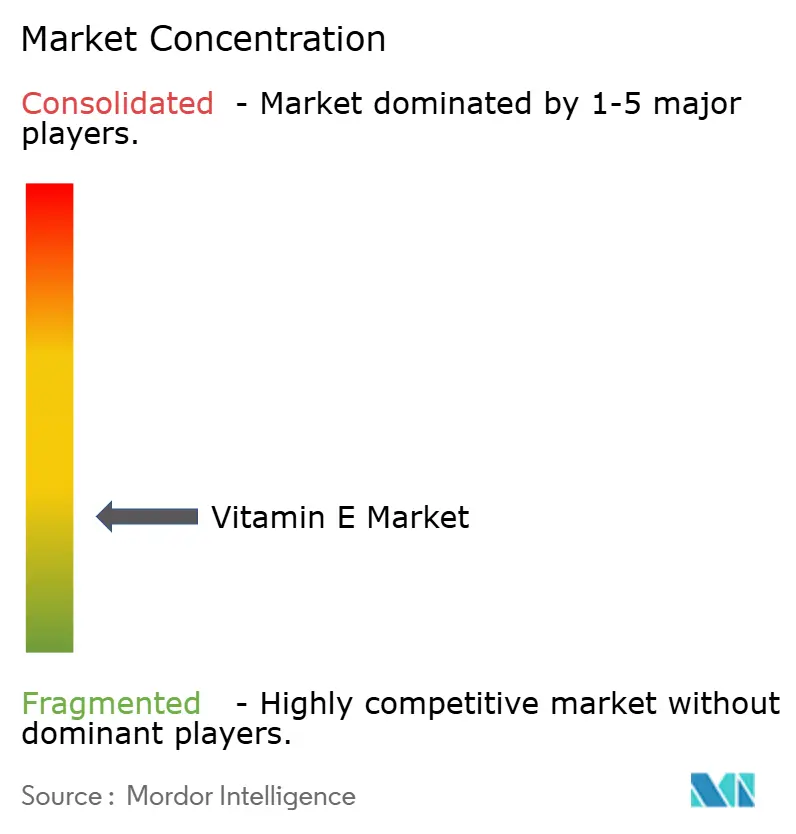
O mercado de vitamina E demonstra fragmentação moderada. Grandes empresas globais como BASF SE, DSM-Firmenich NV, Archer-Daniels-Midland Company, Wilmar International Limited e Merck KGaA operam ao lado de players regionais e fornecedores de ingredientes naturais. A fragmentação do mercado decorre de requisitos de aplicação diversificados e distribuição geográfica, com vantagens competitivas variadas entre os segmentos.
As empresas estabelecem diferenciação de mercado por meio de avanços tecnológicos e práticas sustentáveis. Isso inclui a implementação de métodos de produção avançados, o desenvolvimento de capacidades sofisticadas de formulação e a garantia de transparência na cadeia de suprimentos. O desenvolvimento do portfólio Eco Balanced da BASF e a implementação de eletricidade renovável em suas instalações nos Estados Unidos exemplificam a mudança do setor em direção a operações ambientalmente conscientes. Além disso, as estratégias de integração vertical na produção de vitamina E natural permitem que as empresas mantenham controle sobre os custos de matérias-primas e os processos de garantia de qualidade.
A natureza cíclica do mercado de vitamina E e as potenciais vulnerabilidades da cadeia de suprimentos exigem estratégias operacionais robustas. Empresas com capacidade de produção diversificada e sistemas estabelecidos de gestão de riscos mantêm vantagens competitivas sobre aquelas dependentes de cadeias de suprimentos de fonte única. Essa resiliência operacional torna-se particularmente significativa durante interrupções na produção, permitindo que as empresas mantenham um fornecimento consistente ao mercado e atendam efetivamente às demandas dos clientes.
Líderes do Setor de Vitamina E
-
BASF SE
-
DSM-Firmenich NV
-
Archer-Daniels-Midland Company
-
Wilmar International Limited
-
Merck KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vitamina E Empresas cobertas neste relatório
- BASF SE
- DSM-Firmenich NV
- Archer-Daniels-Midland Company
- Wilmar International Limited
- Merck KGaA
- Nagase Group
- Jilin Beisha Pharmaceutical Co., Ltd.
- Btsa Biotecnologias Aplicadas SL
- Aryan Food Ingredients
- Orah Nutrichem Pvt. Ltd.
- Matrix Life Science Private Limited
- KLK Oleo
- Matrix Fine Sciences
- Shandong Luwei Pharmacy Limited Company
- Botanic Healthcare Pvt. Ltd.
- Riken Vitamin Co., Ltd.
- Vance Group Ltd.
- ExcelVite Sdn. Bhd.
- Zhejiang Medicine Co., Ltd.
- Fenchem Biotek
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está surgindo em torno do reposicionamento de fornecimento orientado por confiabilidade e programas de qualificação de clientes após interrupções de capacidade e fornecimento, particularmente para derivados padronizados de vitamina E usados em nutrição e ração. A BASF possui um programa ativo de investimento em Ludwigshafen para aumentar a capacidade anual de acetato de vitamina E em 10% até 2027, e a remoção da força maior para múltiplos produtos de vitaminas (incluindo itens de vitamina E) em agosto de 2025 apoia trabalhos de recontratação e reformulação para fabricantes que haviam migrado para fontes alternativas durante os períodos de restrição.
Uma segunda oportunidade está ligada a mudanças na base de fornecimento de tocoferol natural e à demanda a jusante por formatos de entrega diferenciados. A descontinuação da produção de tocoferol natural pela Cargill, relatada pelo setor (2026), aponta para espaço para outros fornecedores ocuparem a demanda norte-americana por tocoferol natural e garantirem ou otimizarem o acesso a fluxos de destilado de desodorização. Ao mesmo tempo, desenvolvedores de alimentos e suplementos têm mais opções para expandir a inclusão de vitamina E em produtos à base de água e processados termicamente, apoiados por pesquisas publicadas entre 2024-2026 sobre nanoemulsões e abordagens de microencapsulação por emulsão de Pickering que melhoram a estabilidade durante o processamento (incluindo exposição a altas temperaturas) e permitem níveis mais altos de carga, o que pode apoiar um uso mais amplo em alimentos funcionais, pós e pré-misturas especializadas, onde o controle de oxidação e o desempenho de manuseio afetam a adoção.
Desenvolvimentos industriais recentes em Mercado de Vitamina E
- Maio de 2026: A Archer-Daniels-Midland Company destacou tocoferóis (vitamina E) e antioxidantes naturais como prioridade de crescimento para avançar ainda mais em ingredientes voltados à saúde e de maior valor agregado. A ênfase estratégica aproveita a presença da ADM no processamento de oleaginosas para escalar soluções de tocoferol de origem natural e aprofundar a integração com clientes além do posicionamento de commodity.
- Agosto de 2025: A BASF encerrou a força maior para múltiplos produtos de nutrição animal e humana, incluindo Vitamina E-Acetato 98% e DL-alfa-Tocoferol, com efeito a partir de 7 de agosto de 2025. A restauração das condições normais de fornecimento apoiou ciclos de requalificação e contratação de clientes após um período de disponibilidade restrita em categorias-chave de vitaminas.
- Agosto de 2024: A BASF declarou força maior para produtos selecionados de vitamina A, vitamina E e carotenoides após um incidente de incêndio em seu site de Ludwigshafen. O evento restringiu a disponibilidade de derivados de vitamina E nas cadeias de valor de nutrição e acelerou a diversificação de fornecimento e a gestão de risco de estoque para clientes de suplementos, pré-misturas e ração.
Mercado de Vitamina E Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor dos ingredientes de vitamina E vendidos para usos finais como fortificação de alimentos, suplementos, cosméticos, nutrição infantil e ração animal, em todas as principais regiões. Inclui tanto a vitamina E natural quanto a sintética (tocoferóis e tocotrienóis) em formas comercialmente negociadas.
Exclusões de escopo: Excluem-se oleaginosas não processadas, fluxos de destilado bruto de desodorização e produtos multivitamínicos acabados nos quais a vitamina E é apenas um componente agrupado.
Visão geral da segmentação
- Por Tipo de Ingrediente
- Natural
- Sintético
- Por Aplicação
- Alimentos Funcionais e Bebidas
- Suplementos Alimentares
- Cosméticos e Cuidados Pessoais
- Nutrição Infantil
- Ração Animal
- Outros
- Por Forma
- Óleo
- Pó
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo e manter os pressupostos realistas quando as informações das entrevistas diferiam por região. Baseamo-nos em fontes públicas, como regras de aditivos alimentares e rotulagem de reguladores, estatísticas comerciais de óleos vegetais e derivados relacionados de portais aduaneiros, e séries de produção agrícola da FAO.
Também revisamos a literatura científica (por exemplo, periódicos que cobrem estabilidade de vitaminas e práticas de formulação) para entender como a demanda varia por forma, como óleo versus pó. Registros de empresas, apresentações a investidores e imprensa de reputação confiável foram usados para acompanhar adições de capacidade e declarações sobre mix de produtos. Quando necessário, assinaturas pagas foram utilizadas apenas para inteligência financeira de empresas, buscas de patentes e verificações de importação e exportação em nível de embarque. Esta lista é ilustrativa, e muitas outras fontes também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram realizadas com fornecedores de ingredientes, formuladores, distribuidores e compradores a jusante nas cadeias de valor de alimentos, nutracêuticos, cuidados pessoais e ração. Essas discussões foram usadas para estreitar as faixas de preço, confirmar as divisões por forma e aplicação e avaliar a substituição entre natural e sintético; em seguida, cruzamos os sinais de demanda regional e fizemos recontatos rápidos quando surgia uma grande variância.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 12% | APAC: 45% |
| Nível médio: 55% | Líderes funcionais/de unidade: 32% | EMEA: 37% |
| Participantes menores: 16% | Gerentes: 56% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual reconstruímos a demanda usando sinais de consumo em nível de aplicação e disponibilidade de fornecimento ligada ao comércio para ingredientes de vitamina E, e então reconciliamos os totais por região. Quando o modelo é submetido a testes de estresse, aplicamos aproximações seletivas bottom-up, como receitas amostradas de fornecedores por linha de produto, verificações de canal de distribuidores e uma verificação de sanidade de PMV vezes volume para as principais formas.
As principais entradas usadas no modelo incluem a divisão entre vitamina E natural versus sintética, mix de forma (óleo, pó e outros) e participações de aplicação em suplementos, cosméticos, alimentos funcionais, nutrição infantil e ração animal. Os pressupostos de preço são guiados por faixas baseadas em entrevistas, depois ajustados por grau de produto e tempo típico de contrato. A ponderação regional é apoiada por indicadores como produção de alimentos processados, crescimento da categoria de suplementos e tendências de fabricação de cuidados pessoais, que mantêm o conjunto de demanda vinculado ao uso real.
Para a previsão, normalmente aplicamos análise de cenários com uma estrutura multivariada leve, na qual os principais direcionadores são atualizados anualmente com base nas expectativas de especialistas para o crescimento do uso final, taxas de substituição e progressão de preços. Quando as entradas bottom-up estão incompletas para países menores, preenchemos as lacunas usando benchmarks regionais e indicadores de consumo per capita, e depois revisamos essas premissas em chamadas de acompanhamento antes de finalizar os totais.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a múltiplos sinais independentes, incluindo direção do comércio regional, mudanças conhecidas de capacidade e se as tendências de consumo implícitas se alinham com o que os compradores relatam. Quando surge um valor discrepante, revisitamos as premissas relevantes e revalidamos a entrada por meio de contato adicional e verificações documentais.
Antes da aprovação final, o modelo passa por uma revisão analítica passo a passo, na qual os cálculos são replicados e as variações são explicadas em termos simples. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como uma grande mudança de capacidade ou uma alteração acentuada na disponibilidade de matéria-prima. Pouco antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais atualizada disponível naquele momento.
Tamanho do mercado de vitamina E da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado de vitamina E publicados costumam variar porque as equipes não contabilizam os mesmos produtos, e também escolhem anos-base e abordagens de precificação diferentes. As diferenças também podem vir da forma como a divisão entre natural e sintético é tratada e se a demanda de ração e nutrição infantil é totalmente incluída.
A diferença geralmente se resume ao escopo e à lógica de contagem, e então isso aparece no número final. Algumas estimativas dependem fortemente da demanda de nutracêuticos de alta pureza e mantêm os alimentos e a ração em menor escala, enquanto outras aplicam precificação de ingredientes mais ampla ou janelas de previsão mais longas que suavizam os ciclos de curto prazo. O momento de conversão de moeda e a rapidez com que as premissas são atualizadas também podem alterar o tamanho de mercado declarado, mesmo quando a tendência de demanda subjacente é semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,22 bilhões de USD (2026) | |
| Consultoria Global A | 1,52 bilhão de USD (2025) | Utiliza uma configuração de ano-base de 2024 e tende a enfatizar a receita de ingredientes de alta pureza ligada a suplementos e farmacêuticos, o que pode subestimar pools de aplicação mais amplos, como ração animal e nutrição infantil, e aplica um mix de realização de preço diferente. |
| Editora do Setor B | 2,70 bilhões de USD (2025) | Utiliza um horizonte mais longo e um ano de partida diferente, e seu mapeamento de aplicações pode agregar formas e graus, o que altera as premissas de PMV e pode tratar a captura de valor natural e sintética de forma diferente entre regiões. |
A tabela mostra uma dispersão clara entre os números de 2025 e 2026, e no modelo da Mordor Intelligence o valor da vitamina E é contabilizado como receita de ingredientes entre tipos natural e sintético, entre formas de óleo e pó, e entre usos finais de alimentos, suplementos, cosméticos, nutrição infantil e ração. Uma vez que o escopo é alinhado e os preços são vinculados de volta ao grau e mix de aplicação típicos, as diferenças remanescentes vêm principalmente da escolha do ano-base e da rapidez com que as premissas são atualizadas após mudanças de demanda ou fornecimento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de vitamina E e qual é a sua taxa de crescimento?
O mercado de vitamina E é avaliado em USD 3,22 bilhões em 2026 e tem projeção de atingir USD 4,26 bilhões até 2031, registrando um CAGR de 5,78% ao longo do período de previsão de 2026 a 2031.
Qual tipo de ingrediente detém a maior participação no mercado de vitamina E?
O d-alfa-tocoferol natural lidera com 57,80% de participação na receita em 2025 e está se expandindo a um CAGR de 6,02% à medida que as preferências por rótulo limpo aumentam.
Por que a Europa é a região de crescimento mais rápido para a vitamina E?
Regras rigorosas de rótulo limpo e a disposição dos consumidores em pagar preços premium por ingredientes de origem sustentável impulsionam a perspectiva de CAGR de 7,79% da Europa.
Qual segmento de aplicação está avançando mais rapidamente?
Cosméticos e cuidados pessoais, apoiados pelos benefícios antioxidantes da vitamina E, têm previsão de crescer a um CAGR de 6,18% até 2031.