Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
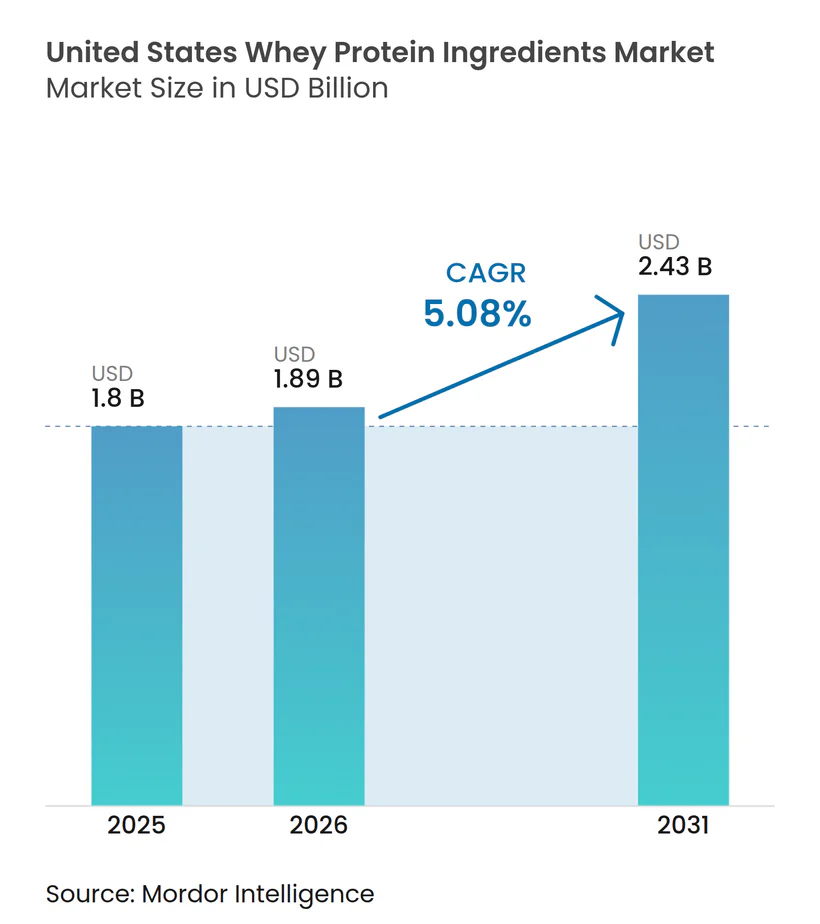
| Tamanho do mercado no ano base (2025) | 1.8 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.08 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes de Proteína de Soro de Leite dos Estados Unidos por Mordor Intelligence
Em 2025, o mercado de ingredientes de proteína de soro de leite dos EUA foi avaliado em USD 1,80 bilhão. As projeções indicam uma elevação para USD 1,89 bilhão em 2026, atingindo eventualmente USD 2,43 bilhões até 2031, marcando um CAGR de 5,08% de 2026 a 2031. Uma mudança notável em direção a dietas com maior teor de proteína, aliada à expansão de capacidade em estados leiteiros fundamentais, está aumentando a disponibilidade doméstica e reduzindo a dependência de importações. Dados do USDA revelam um aumento de 4,8% ano a ano na produção de concentrado de proteína de soro de leite em junho de 2025, com os volumes de isolado de proteína de soro de leite crescendo 11,1%. Esse aumento ressalta a confiança que os processadores têm no soro de leite. As marcas estão agora integrando o soro de leite além de seu tradicional âmbito de suplemento para musculação, incorporando-o em cafés enriquecidos, fórmulas infantis, lanches substitutos de refeição e até produtos de skincare de alto padrão. Embora a Glanbia tenha enfrentado desafios de precificação no primeiro semestre de 2025, o otimismo da gigante do setor lácteo é evidente nos USD 11 bilhões em investimentos em processamento de laticínios nos EUA anunciados até 2028. Esses investimentos sugerem uma crença em ganhos de longo prazo, mesmo em meio a pressões de margem de curto prazo.
Principais Conclusões do Relatório
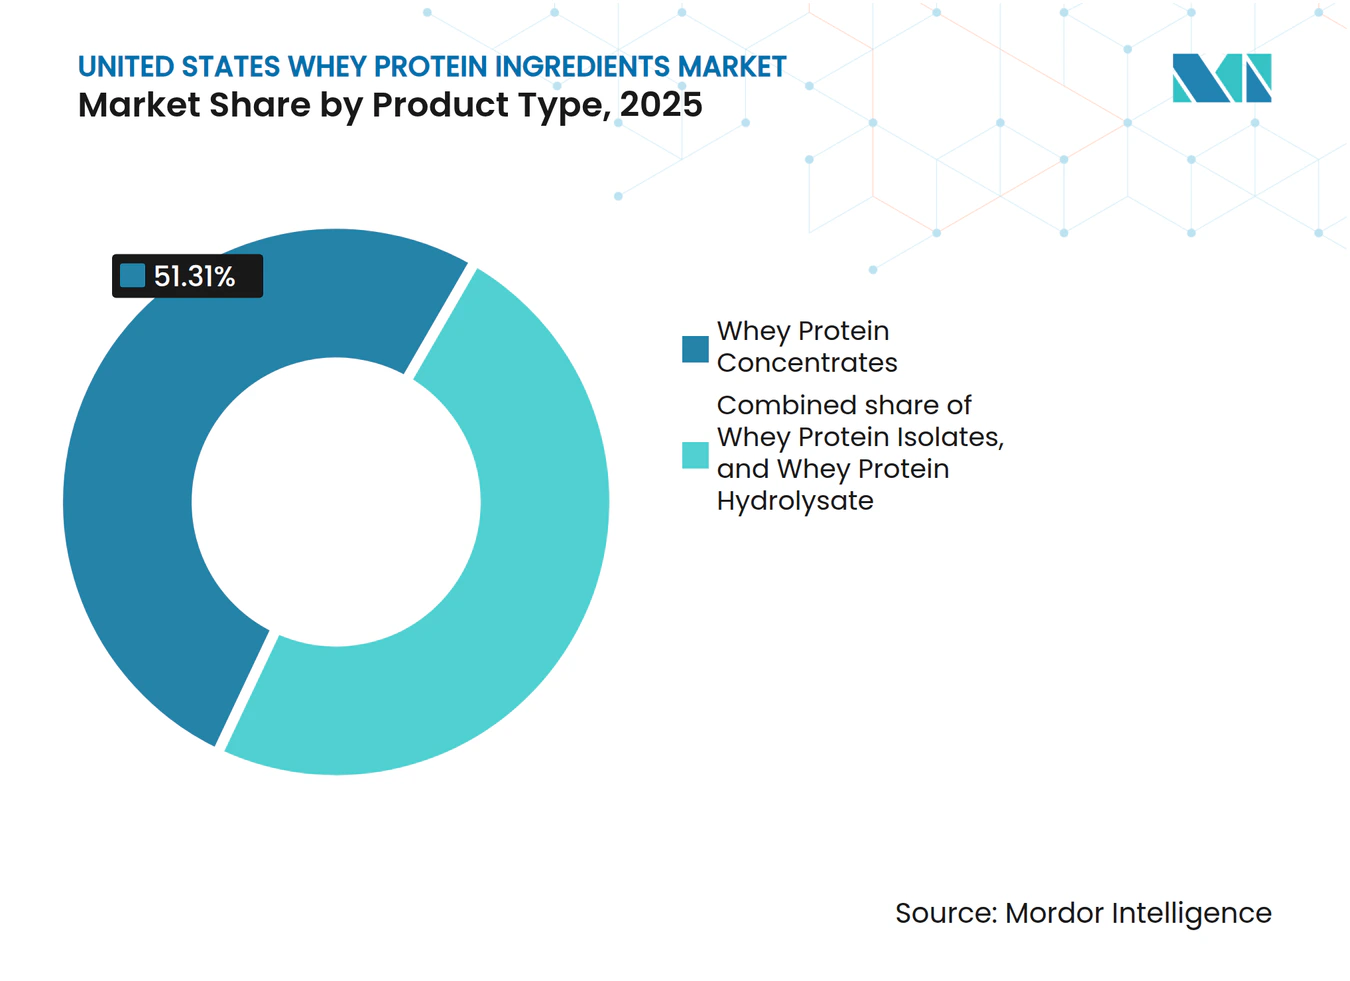
- Por tipo de produto, os concentrados de proteína de soro de leite lideraram com 51,31% da participação do mercado de ingredientes de proteína de soro de leite dos Estados Unidos em 2025, enquanto os hidrolisados de proteína de soro de leite têm projeção de crescimento mais rápido, com um CAGR de 5,57% até 2031.
- Por forma, os pós capturaram 85,6% do tamanho do mercado de ingredientes de proteína de soro de leite dos Estados Unidos em 2025, enquanto os formatos líquidos avançam a um CAGR de 6,01% entre 2026 e 2031.
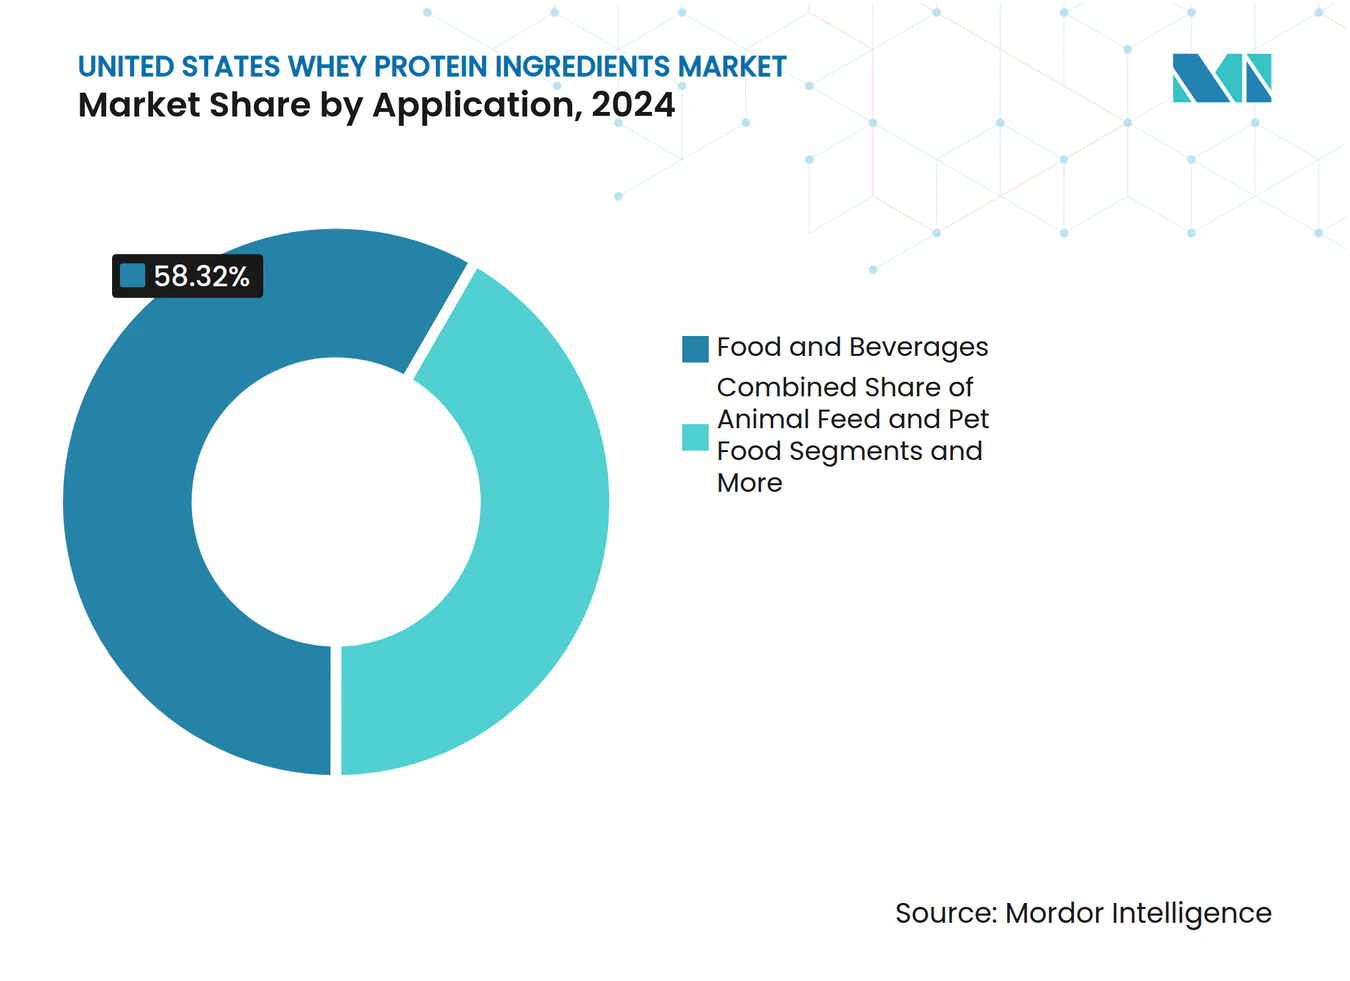
- Por aplicação, alimentos e bebidas responderam por 58,32% do tamanho do mercado de ingredientes de proteína de soro de leite dos Estados Unidos em 2025, e cuidados pessoais e cosméticos está se expandindo a um CAGR de 5,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da consciência sobre saúde e demanda por dietas ricas em proteínas | +1.2% | Nacional, concentrado em centros urbanos costeiros e estados do Sun Belt | Médio prazo (2-4 anos) |
| Integração em alimentos e bebidas funcionais para nutrição diária | +1.0% | Nacional, com adoção antecipada na Califórnia, Texas e Flórida | Longo prazo (≥ 4 anos) |
| Expansão do setor de nutrição esportiva e suplementos de fitness | +0.9% | Nacional, mais forte em áreas metropolitanas com alta densidade de academias | Curto prazo (≤ 2 anos) |
| Preferências por rótulo limpo impulsionando opções de soro de leite minimamente processado | +0.7% | Nacional, segmentos premium no Nordeste e Costa Oeste | Médio prazo (2-4 anos) |
| Inovação em formulações de proteínas aromatizadas e prontas para misturar | +0.6% | Nacional, impulsionado pelo varejo em canais de conveniência e supermercados | Curto prazo (≤ 2 anos) |
| Avanços tecnológicos no processamento de soro de leite para maior pureza | +0.5% | Nacional, liderado pelos polos de produção de Wisconsin, Idaho e Califórnia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Consciência sobre Saúde e Demanda por Dietas Ricas em Proteínas
Os americanos preocupados com a saúde estão se afastando de dietas ricas em carboidratos e priorizando cada vez mais o consumo de proteínas. De acordo com dados do Inquérito Nacional de Saúde e Nutrição dos Centros de Controle e Prevenção de Doenças, adultos entre 19 e 50 anos aumentaram sua ingestão diária de proteínas em uma média de 8 gramas entre 2019 e 2024[1]. Esse aumento é impulsionado principalmente pela crescente adoção de suplementos à base de soro de leite e alimentos enriquecidos. A demanda por proteínas não se limita mais aos atletas; agora inclui trabalhadores de escritório, idosos que enfrentam sarcopenia e pais que buscam opções convenientes e nutritivas para seus filhos. O soro de leite, com seu perfil completo de aminoácidos e alto teor de leucina, é particularmente eficaz na promoção da síntese de proteínas musculares — um benefício que ganhou reconhecimento entre os consumidores em geral, além da comunidade de musculação. A crescente disponibilidade de barras de proteína, bebidas de iogurte e cereais matinais contendo concentrados de soro de leite destaca a integração da ciência da nutrição esportiva nos hábitos alimentares cotidianos.
Integração em Alimentos e Bebidas Funcionais para Nutrição Diária
A proteína de soro de leite está migrando da prateleira de suplementos para as categorias de supermercado convencionais, ampliando seu alcance de mercado, mas reduzindo o teor de proteína por porção. Os fabricantes de bebidas estão infundindo bebidas de café, alternativas ao leite de origem vegetal e até águas gaseificadas com isolados de soro de leite, alcançando 10-15 gramas de proteína por porção, mantendo sabor e textura. O Conselho de Exportação de Laticínios dos EUA observou em seu relatório anual de 2025 que o uso doméstico de proteína de soro de leite em bebidas funcionais cresceu 14% ano a ano, superando o crescimento das exportações. Nas padarias, os concentrados de proteína de soro de leite estão agora substituindo parcialmente a farinha de trigo em receitas de pão e muffins, aumentando a densidade proteica e a retenção de umidade. Essa estratégia de aprimoramento sutil ressoa com os consumidores que buscam vantagens nutricionais sem as associações evidentes de um shake de proteína, integrando o soro de leite de forma transparente nas despensas cotidianas, em vez de relegá-lo a um suplemento especializado.
Expansão do Setor de Nutrição Esportiva e Suplementos de Fitness
A proteína de soro de leite, tradicionalmente dominada por atletas competitivos, é agora cada vez mais preferida por frequentadores casuais de academias e entusiastas do fitness em casa. De acordo com a visão geral do mercado de 2025 do Instituto Americano de Produtos Lácteos, a demanda por isolado de proteína de soro de leite em suplementos esportivos cresceu 9% em 2024, impulsionada predominantemente por formatos prontos para beber. O cenário pós-pandemia, com sua ênfase em treinos em casa e assinaturas de estúdios boutique, expandiu o público para a nutrição voltada à recuperação. As formulações premium de pré-treino e intra-treino estão agora adotando hidrolisados de proteína de soro de leite, celebrados por sua digestão rápida e menores propriedades alergênicas. À medida que o segmento amadurece, as marcas estão mudando seu foco competitivo. Não enfatizando mais apenas o teor de proteína, elas agora destacam a transparência de origem, certificações de animais criados a pasto e testes por terceiros, marcando uma transição da competição baseada em commodities para uma abordagem de valor agregado.
Preferências por Rótulo Limpo Impulsionando Opções de Soro de Leite Minimamente Processado
À medida que os consumidores ficam desconfiados de ingredientes artificiais e longas listas de aditivos, as estratégias de formulação de proteína de soro de leite estão evoluindo. Em resposta, os processadores estão introduzindo concentrados e isolados de soro de leite com "rótulo limpo", enfatizando o processamento mínimo, evitando adoçantes sintéticos e obtendo certificações não-OGM ou orgânicas. Embora a orientação da Administração de Alimentos e Medicamentos dos EUA sobre alegações "naturais" careça de padronização formal em 2025, ela ainda assim estimulou os fabricantes a reformular produtos, alinhando-se aos desejos dos consumidores por simplicidade de ingredientes[2]. O soro de leite de animais criados a pasto, derivado de vacas criadas em pastagem, tem preço com um prêmio de 15-20% em relação ao seu equivalente convencional, mas está testemunhando um crescimento mais rápido nos canais de varejo natural e especializado. Esse crescimento está entrelaçado com narrativas de sustentabilidade, pois a marca de rótulo limpo frequentemente defende o bem-estar animal e a gestão ambiental. No entanto, os processadores enfrentam um dilema: como manter rótulos limpos enquanto garantem solubilidade, neutralidade de sabor e estabilidade de prateleira para apelo ao mercado de massa. Esse desafio tende a beneficiar fornecedores tecnicamente habilidosos, deixando de lado os produtores mais focados em commodities.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade regulatória para nutrição infantil e aplicação em alimentos medicinais | -0.4% | Nacional, jurisdição da FDA com variações de aplicação em nível estadual | Longo prazo (≥ 4 anos) |
| Crescente popularidade de proteínas de origem vegetal e alternativas proteicas | -0.8% | Nacional, mais forte em mercados costeiros urbanos | Médio prazo (2-4 anos) |
| Intolerância à lactose e sensibilidade a laticínios em uma parcela da população | -0.5% | Nacional, maior prevalência nas comunidades asiático-americanas e hispânicas | Longo prazo (≥ 4 anos) |
| Crescente escrutínio em torno da pecuária e preocupações com sustentabilidade | -0.6% | Nacional, concentrado em demografias ambientalmente conscientes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Popularidade de Proteínas de Origem Vegetal e Alternativas Proteicas
Em categorias como nutrição esportiva e substitutos de refeição, onde o soro de leite antes reinava supremo, as proteínas de ervilha, soja e arroz estão agora assumindo o protagonismo. Dados do Instituto Americano de Produtos Lácteos revelam que em 2024, as vendas de proteínas de origem vegetal nos EUA não apenas cresceram, mas o fizeram a uma taxa superior à das proteínas de soro de leite. Essa tendência ressalta uma dupla mudança: uma crescente adoção de escolhas alimentares como veganismo e flexitarianismo, e um movimento calculado das marcas alimentares para ressoar com consumidores ecologicamente conscientes. Embora a origem animal do soro de leite já tenha sido considerada um sinal de qualidade, tornou-se uma desvantagem em mercados cada vez mais influenciados por narrativas de sustentabilidade. A lacuna entre as proteínas de origem vegetal e as de soro de leite está se fechando; os avanços no processamento estão suavizando os sabores terrosos e as texturas granulosas outrora dominantes das proteínas vegetais. Em resposta, os processadores de soro de leite estão lançando iniciativas de transparência, como rotulagem de pegada de carbono e colaborações em agricultura regenerativa. No entanto, essas iniciativas exigem capital significativo e uma abordagem unificada em toda a diversificada cadeia de suprimentos de laticínios.
Complexidade Regulatória para Nutrição Infantil e Aplicação em Alimentos Medicinais
Regulamentações rigorosas da Administração de Alimentos e Medicamentos dos EUA ditam o uso de proteína de soro de leite em fórmulas infantis e produtos de nutrição médica, com foco na qualidade proteica, padrões microbiológicos e rotulagem. Em 2024, a Administração de Alimentos e Medicamentos dos EUA, respondendo a uma crise de abastecimento de 2022, emitiu novas orientações para a fabricação de fórmulas infantis. Essa orientação introduziu mandatos elevados de testes e rastreabilidade, levando ao aumento dos custos de conformidade para os fornecedores de soro de leite. Os alimentos medicinais, conforme definidos pela Lei de Medicamentos Órfãos, devem aderir a perfis nutricionais específicos e seguir os regulamentos de Boas Práticas de Fabricação, que são mais rigorosos do que os de alimentos padrão. Essas complexidades regulatórias representam desafios para os processadores menores de soro de leite, dificultando os ciclos de inovação de produtos. Qualquer alteração de formulação exige estudos de validação e revisão regulatória. A situação é ainda mais complicada pelas discrepâncias de aplicação em nível estadual. Por exemplo, a Proposição 65 da Califórnia exige avisos para contaminantes residuais, impondo desafios de rotulagem não vistos em outros estados. Esse cenário regulatório fragmentado beneficia fornecedores maiores e verticalmente integrados com equipes de conformidade especializadas, resultando em consolidação de participação de mercado entre um seleto grupo de players.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Concentrados Dominam, Hidrolisados AceleramEm 2025, os Concentrados de Proteína de Soro de Leite dominaram 51,31% do mercado dos EUA devido à sua relação custo-benefício de proteína e versatilidade. Com teor de proteína de 35-80% em peso, retêm lactose e compostos bioativos, melhorando sabores e texturas em produtos de panificação, confeitaria e carnes processadas. Os dados do USDA reportaram 40.715 mil libras de produção de concentrado de proteína de soro de leite em março de 2025, uma queda de 8,5% ano a ano, refletindo ajustes de estoque após superprodução. Os preços tiveram média de USD 0,357 por libra no exercício fiscal de 2024 da Saputo, abaixo dos picos do ano anterior, à medida que a planta de USD 600 milhões da Hilmar Cheese Company em Dodge City, Kansas, iniciou as operações. As pressões de comoditização destacam a necessidade de diferenciação por meio de certificações não-OGM, fornecimento de animais criados a pasto e proporções personalizadas de proteína para lactose.
O Hidrolisado de Proteína de Soro de Leite, crescendo a um CAGR de 5,57% até 2031, é impulsionado pela demanda em nutrição médica e recuperação esportiva de elite para entrega rápida de aminoácidos. A pré-digestão enzimática quebra as ligações peptídicas, formando di- e tripeptídeos para absorção mais rápida. Em novembro de 2024, a Arla Foods lançou uma linha de hidrolisados voltada para fórmulas infantis e nutrição clínica, citando o reconhecimento da Administração de Alimentos e Medicamentos dos EUA sobre a redução da alergenicidade como um fator-chave. Com um prêmio de preço de 40-60% sobre os isolados, os hidrolisados estão limitados a aplicações de alto valor onde o desempenho supera o custo. A produção requer controle preciso de pH e temperatura para evitar amargor, historicamente limitando o fornecimento. À medida que as técnicas melhoram e as economias de escala se desenvolvem, espera-se que os hidrolisados se expandam para a nutrição esportiva convencional, embora o amargor continue sendo um desafio para a formulação.



Por Forma:
Pó Lidera, Líquido Ganha ImpulsoEm 2025, os formatos em pó dominaram 85,6% do mercado de ingredientes de proteína de soro de leite dos EUA devido à sua eficiência de custo, longa vida útil e facilidade de transporte. Os concentrados e isolados de soro de leite em pó, com densidades proteicas de 70-90% e baixo teor de umidade, continuam sendo a escolha preferida para fabricantes de suplementos, processadores de alimentos e formuladores de ração. Essa dominância é sustentada por uma extensa infraestrutura de secagem por atomização em polos leiteiros importantes como Wisconsin, Califórnia e Idaho, permitindo armazenamento em massa e distribuição global. No entanto, a participação de mercado dos pós está gradualmente diminuindo à medida que as bebidas proteicas prontas para beber e os suplementos líquidos ganham força. De acordo com o resumo comercial de 2025 do Conselho de Exportação de Laticínios dos EUA, o uso doméstico de proteína de soro de leite líquida cresceu 18% em 2024, impulsionado pelo varejo de conveniência e pelo crescimento do comércio eletrônico.
Os formatos líquidos de proteína de soro de leite, crescendo a um CAGR de 6,01% até 2031, são o segmento de expansão mais rápida, pois os consumidores priorizam conveniência e sabor. Shakes prontos para beber, cremes para café e bebidas enriquecidas eliminam problemas de mistura e textura, atraindo consumidores em movimento e aqueles que evitam rotinas tradicionais de suplementação. As atualizações de 2024 da Administração de Alimentos e Medicamentos dos EUA sobre rotulagem e testes de estabilidade de suplementos dietéticos líquidos reduziram os obstáculos regulatórios para os fabricantes. Embora os formatos líquidos enfrentem desafios como a agregação de proteínas durante o processamento térmico e vida útil mais curta, os avanços no processamento em temperatura ultra-alta e na embalagem asséptica estenderam a estabilidade para 12-18 meses. O crescimento é ainda impulsionado por produtos de marca própria, com varejistas oferecendo itens de proteína líquida de marca própria a preços 20-30% mais baixos do que as marcas nacionais, tornando os formatos líquidos mais acessíveis e convencionais.
Por Aplicação:
Alimentos Dominam, Cuidados Pessoais EmergemEm 2025, o setor de Alimentos e Bebidas respondeu por 58,32% das aplicações de proteína de soro de leite nos EUA, abrangendo panificação, laticínios, bebidas, lanches e suplementos. A nutrição esportiva e de desempenho continua sendo a maior sub-aplicação, embora seu crescimento esteja se estabilizando à medida que o mercado amadurece. A fórmula infantil e a nutrição médica, embora menores em volume, são críticas devido às barreiras regulatórias e à precificação premium. Os mandatos de produção doméstica, introduzidos após a crise de abastecimento de 2022, impulsionaram um aumento de 7% no uso de proteína de soro de leite em fórmulas infantis em 2024, de acordo com o Instituto Americano de Produtos Lácteos. As aplicações de panificação agora utilizam concentrados de soro de leite para melhorar a elasticidade da massa, prolongar a vida útil e reduzir a gordura em produtos como muffins e biscoitos. As bebidas são o sub-segmento de crescimento mais rápido, com café, chá e sucos enriquecidos com proteínas ganhando popularidade em lojas de conveniência e máquinas de venda automática. A pesquisa de 2025 da Associação Internacional de Alimentos Lácteos mostra que 22% das adições planejadas de capacidade de proteína de soro de leite estão focadas no enriquecimento de bebidas.
O segmento de Cuidados Pessoais e Cosméticos, crescendo a um CAGR de 5,98% até 2031, é um nicho de alto valor onde os peptídeos de soro de leite são usados em séruns antienvelhecimento, condicionadores de cabelo e loções corporais. Ricos em cisteína e ácido glutâmico, os peptídeos derivados do soro de leite apoiam a síntese de colágeno e oferecem benefícios antioxidantes. O Conselho de Produtos de Cuidados Pessoais lista mais de 40 ingredientes aprovados derivados do soro de leite, incluindo proteína de soro de leite hidrolisada e isolado de proteína de soro de leite. O apelo de rótulo limpo e a biocompatibilidade do soro de leite o posicionam como uma alternativa natural aos peptídeos sintéticos, com crescimento concentrado em marcas de skincare premium que oferecem produtos com preços entre USD 50-150 por onça. Apesar desse crescimento, os cosméticos representam uma pequena parcela do uso de soro de leite, com uma única marca de nutrição esportiva consumindo mais proteína de soro de leite anualmente do que toda a indústria de cosméticos dos EUA.

Análise Geográfica
Em 2024, os Estados Unidos continuam sendo o principal polo de produção e consumo de proteína de soro de leite, impulsionados pela concentração da pecuária leiteira, infraestrutura de processamento e demografia dos consumidores. Califórnia, Wisconsin e Idaho juntos produziram 42% do leite dos EUA, de acordo com dados do USDA, e abrigam a maioria das grandes instalações de processamento de soro de leite. O Vale Central da Califórnia gera volumes significativos de soro de leite como subproduto da fabricação de queijo, com a Hilmar Cheese Company operando uma das maiores plantas de proteína de soro de leite do mundo. Wisconsin, conhecida como a capital dos laticínios, abriga a instalação de Lake Norden da Agropur e vários processadores menores de soro de leite personalizado. A indústria leiteira de Idaho, em rápido crescimento, viu a Idaho Milk Products investir USD 200 milhões (2023-2025) em atualizações de capacidade para atender à crescente demanda por isolados de alta pureza. Embora essa concentração regional melhore a logística, também expõe o mercado a riscos como a escassez de água na Califórnia e a escassez de mão de obra rural.
Os padrões de consumo variam regionalmente. Os centros urbanos costeiros preferem produtos premium de soro de leite, enquanto o Meio-Oeste e o Sul favorecem concentrados orientados para o valor. O Nordeste, particularmente o corredor Nova York-Boston, mostra forte demanda por proteínas de soro de leite orgânicas e de animais criados a pasto, refletindo rendas mais altas e consciência sobre saúde. Texas e Flórida, com grandes populações hispânicas, são mercados em crescimento para alimentos enriquecidos com soro de leite, como tortilhas enriquecidas com proteínas e bebidas lácteas. O Conselho de Exportação de Laticínios dos EUA reportou um aumento de 6,2% no consumo doméstico de proteína de soro de leite em 2024, superando o crescimento populacional e indicando maior consumo per capita. As tendências de exportação também impactam o fornecimento doméstico, pois o aumento dos preços globais do soro de leite leva os processadores dos EUA a priorizar as exportações, restringindo a disponibilidade local e sustentando os preços. Isso é especialmente evidente para os isolados de proteína de soro de leite, onde a demanda da China e do Sudeste Asiático compete com os compradores dos EUA.
A conformidade regulatória molda significativamente a dinâmica geográfica do mercado, particularmente para fórmulas infantis e nutrição médica. As inspeções da Administração de Alimentos e Medicamentos dos EUA estão concentradas em estados com grandes setores de processamento de laticínios, e os fornecedores de fórmulas infantis devem atender a padrões mais rigorosos do que os do soro de leite convencional para uso alimentar. O plano 2025-2028 da Associação Internacional de Alimentos Lácteos aloca USD 11 bilhões para atualizações no processamento de laticínios, com foco em infraestrutura de conformidade regulatória, como laboratórios de testes avançados e sistemas de rastreabilidade. As políticas estaduais também influenciam o mercado. As rígidas regulamentações ambientais da Califórnia levaram alguns processadores a obter soro de leite de fornecedores de outros estados, fragmentando as cadeias de suprimentos. Por outro lado, o Hub de Inovação em Laticínios de Wisconsin financia pesquisas sobre aplicações de proteína de soro de leite e eficiências de processamento, fortalecendo a posição do estado em segmentos de alto valor.
Cenário Competitivo
Concentração do Mercado
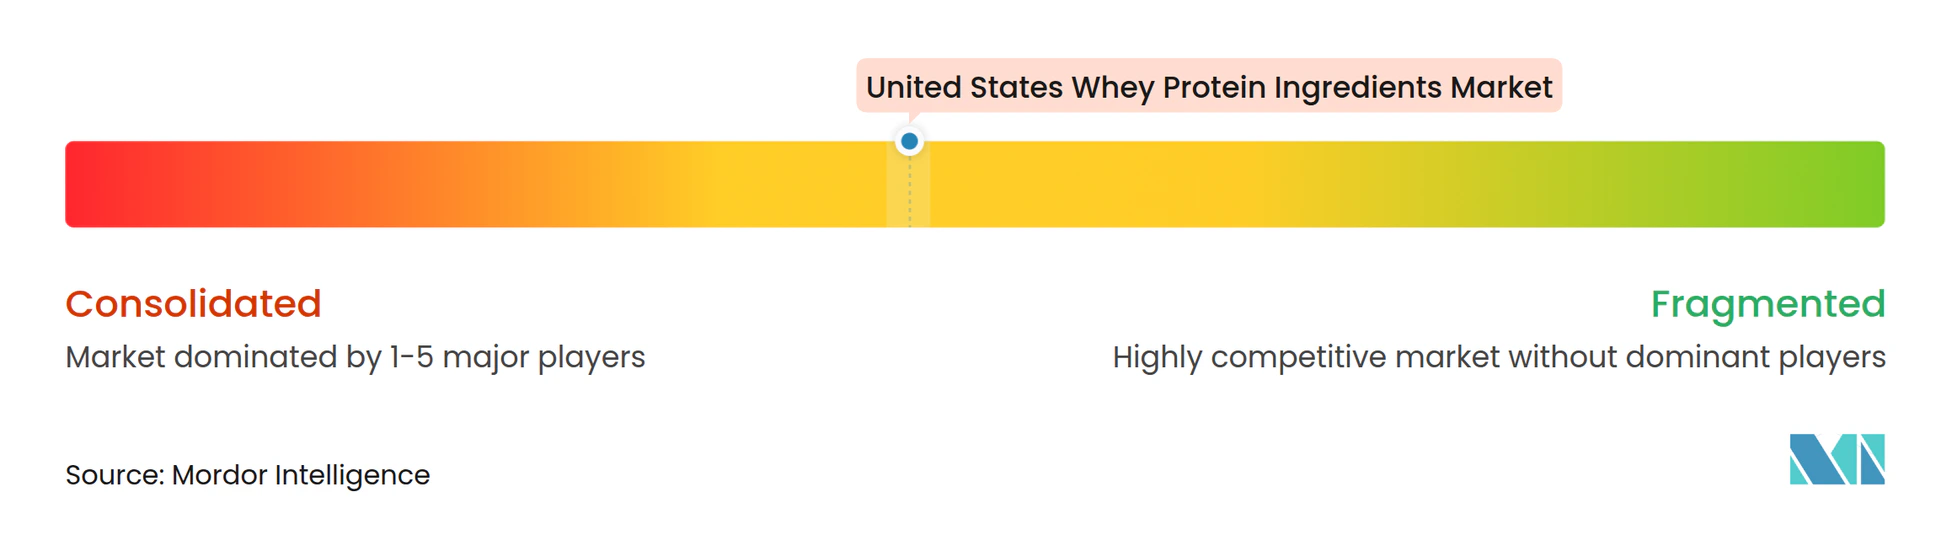
O mercado de ingredientes de proteína de soro de leite dos Estados Unidos é moderadamente concentrado, com grandes processadores de laticínios e fornecedores especializados de ingredientes nutricionais coexistindo. Os players estabelecidos aproveitam o fornecimento integrado de laticínios, tecnologias avançadas de filtração e fortes redes de distribuição para garantir qualidade consistente e produção em larga escala. Os principais players do mercado incluem Arla Foods amba, Fonterra Co-operative Group Limited, Glanbia PLC, Groupe Lactalis e Koninklijke FrieslandCampina NV. Fabricantes de médio porte e formuladores de nicho competem com foco em aplicações como nutrição esportiva, nutrição médica e enriquecimento de alimentos funcionais.
A competição centra-se na diferenciação de produtos e na inovação tecnológica, em vez de preço. As empresas líderes oferecem produtos de valor agregado, como isolados de proteína de soro de leite, hidrolisados e variantes de rótulo limpo ou baixo teor de lactose, para atender à demanda dos consumidores por digestibilidade e nutrição de desempenho. Marcas emergentes e fabricantes contratados focam em inovações como mascaramento de sabor, solubilidade e misturas proteicas personalizadas, formando parcerias com empresas de alimentos e bebidas. Isso impulsiona o investimento contínuo em eficiência de processamento e pesquisa, mantendo tanto os players de grande quanto de médio porte competitivos.
Barreiras moderadas de entrada, incluindo processamento intensivo em capital, conformidade regulatória e desafios no fornecimento de leite cru, limitam novos entrantes. No entanto, players menores encontram oportunidades na fabricação de marca própria, formulações especializadas e segmentos premium ou de nicho. A crescente demanda por produtos funcionais ricos em proteínas em nutrição esportiva, lanches saudáveis e aplicações clínicas apoia a participação diversificada de fornecedores. O mercado permanece equilibrado, com líderes estabelecidos beneficiando-se da escala e empresas inovadoras impulsionando a competição.
Líderes do Setor de Ingredientes de Proteína de Soro de Leite dos Estados Unidos
-
Arla Foods amba
-
Fonterra Co-operative Group Limited
-
Glanbia PLC
-
Groupe Lactalis
-
Koninklijke FrieslandCampina NV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ingredientes de Proteína de Soro de Leite dos Estados Unidos Empresas cobertas neste relatório
- Agropur Dairy Cooperative
- Arla Foods amba
- Carbery Food Ingredients Ltd
- Dairy Farmers of America
- Fonterra Co-operative Group Ltd
- Glanbia PLC
- Grande Cheese Company
- Groupe Lactalis
- Hilmar Cheese Company Inc.
- Hoogwegt Group
- Koninklijke FrieslandCampina NV
- MEGGLE GmbH & Co.KG
- Morinaga Milk Industry Co. Ltd
- Talley’s Group Ltd
- Tatua Co-operative Dairy Co. Ltd
- Milk Specialties Global
- Davisco Foods International
- Saputo Inc.
- Idaho Milk Products
- Leprino Foods Company
Desenvolvimentos industriais recentes em Mercado de Ingredientes de Proteína de Soro de Leite dos Estados Unidos
- Agosto de 2025: A Silver Star Nutrition lançou seu novo Isolado de Proteína de Soro de Leite Select Proformance ELITE, uma proteína limpa e de digestão rápida projetada especificamente para indivíduos e atletas orientados para o desempenho.
- Março de 2025: A Arla Foods Ingredients assinou um acordo de fabricação contratada com a Valley Queen, fortalecendo sua capacidade de atender à crescente demanda por laticínios enriquecidos com proteínas nos EUA. De acordo com a empresa, o processador de laticínios sediado em Dakota do Sul produzirá ingredientes da linha de produtos Nutrilac ProteinBoost. O concentrado de proteína de soro de leite microparticulado patenteado é usado para aumentar os níveis de proteína em produtos alimentícios e de bebidas, mantendo textura e sabor.
- Outubro de 2024: A Ascent Protein expandiu sua linha de produtos com o lançamento de sua mais recente inovação: Isolado de Proteína de Soro de Leite Clear. De acordo com a marca, o produto está disponível em dois sabores - Abacaxi com Coco e Laranja com Manga. Cada porção fornece 20 gramas de proteína de soro de leite limpa e de digestão rápida para apoiar a recuperação muscular, com apenas 100 calorias.
Escopo do Relatório do Mercado de Ingredientes de Proteína de Soro de Leite dos Estados Unidos
Concentrados, Hidrolisados, Isolados são cobertos como segmentos por Forma. Ração, Alimentos e Bebidas, Cuidados Pessoais e Cosméticos, Suplementos são cobertos como segmentos por Usuário Final.Visão geral da segmentação
Por Tipo de Produto
| Concentrados de Proteína de Soro de Leite |
| Isolados de Proteína de Soro de Leite |
| Hidrolisado de Proteína de Soro de Leite |
Por Forma
| Pó |
| Líquido |
Por Aplicação
| Alimentos e Bebidas | Panificação |
| Bebidas | |
| Cereais Matinais | |
| Condimentos/Molhos | |
| Produtos Lácteos e Alternativas Lácteas | |
| Produtos Alimentícios Prontos para Comer/Prontos para Cozinhar | |
| Lanches | |
| Ração e Alimentos para Animais de Estimação | |
| Cuidados Pessoais e Cosméticos | |
| Suplementos | Alimentos para Bebês e Fórmulas Infantis |
| Nutrição para Idosos e Nutrição Médica | |
| Nutrição Esportiva/de Desempenho |
| Por Tipo de Produto | Concentrados de Proteína de Soro de Leite | |
| Isolados de Proteína de Soro de Leite | ||
| Hidrolisado de Proteína de Soro de Leite | ||
| Por Forma | Pó | |
| Líquido | ||
| Por Aplicação | Alimentos e Bebidas | Panificação |
| Bebidas | ||
| Cereais Matinais | ||
| Condimentos/Molhos | ||
| Produtos Lácteos e Alternativas Lácteas | ||
| Produtos Alimentícios Prontos para Comer/Prontos para Cozinhar | ||
| Lanches | ||
| Ração e Alimentos para Animais de Estimação | ||
| Cuidados Pessoais e Cosméticos | ||
| Suplementos | Alimentos para Bebês e Fórmulas Infantis | |
| Nutrição para Idosos e Nutrição Médica | ||
| Nutrição Esportiva/de Desempenho | ||
Definição de mercado
- Usuário Final - O Mercado de Ingredientes Proteicos opera em base B2B. Fabricantes de Alimentos, Bebidas, Suplementos, Ração e Cuidados Pessoais e Cosméticos são considerados os consumidores finais no mercado estudado. O escopo exclui fabricantes que compram soro de leite líquido/seco para uso como agente ligante, espessante ou outras aplicações não proteicas.
- Taxa de Penetração - A Taxa de Penetração é definida como a porcentagem do Volume do Mercado de Usuário Final Enriquecido com Proteínas no Volume Total do Mercado de Usuário Final.
- Teor Médio de Proteína - O teor médio de proteína é o teor médio de proteína presente por 100 g de produto fabricado por todas as empresas de usuário final consideradas no escopo deste relatório.
- Volume do Mercado de Usuário Final - O volume do mercado de usuário final é o volume consolidado de todos os tipos e formas de produtos de usuário final no país ou região.
| Palavra-chave | Definição |
|---|---|
| Alfa-lactalbumina (α-Lactalbumina) | É uma proteína que regula a produção de lactose no leite de quase todas as espécies de mamíferos. |
| Aminoácido | É um composto orgânico que contém grupos funcionais de aminoácido e ácido carboxílico, necessários para a síntese de proteínas corporais e outros compostos nitrogenados importantes, como creatina, hormônios peptídicos e alguns neurotransmissores. |
| Branqueamento | É o processo de aquecer brevemente vegetais com vapor ou água fervente. |
| BRC | Consórcio Britânico de Varejo |
| Melhorador de pão | É uma mistura à base de farinha de vários componentes com propriedades funcionais específicas, projetada para modificar as características da massa e conferir atributos de qualidade ao pão. |
| BSF | Mosca Soldado Negra |
| Caseinato | É uma substância produzida pela adição de um álcali à caseína ácida, um derivado da caseína. |
| Doença celíaca | A doença celíaca é uma reação imunológica à ingestão de glúten, uma proteína encontrada no trigo, cevada e centeio. |
| Colostro | É um fluido leitoso liberado por mamíferos que deram à luz recentemente, antes do início da produção de leite materno. |
| Concentrado | É a forma menos processada de proteína e tem um teor proteico que varia de 40-90% em peso. |
| Base de proteína seca | Refere-se à porcentagem de "proteína pura" presente em um suplemento após a remoção completa da água por calor. |
| Soro de leite seco | É o produto resultante da secagem do soro de leite fresco que foi pasteurizado e ao qual nada foi adicionado como conservante. |
| Proteína do ovo | É uma mistura de proteínas individuais, incluindo ovalbumina, ovomucóide, ovoglobulina, conalbumina, vitelina e vitelenina. |
| Emulsificante | É um aditivo alimentar que facilita a mistura de alimentos imiscíveis entre si, como óleo e água. |
| Enriquecimento | É o processo de adição de micronutrientes perdidos durante o processamento do produto. |
| ERS | Serviço de Pesquisa Econômica do USDA |
| Extrusão | É o processo de forçar ingredientes misturados e macios através de uma abertura em uma placa perfurada ou matriz projetada para produzir a forma desejada. O alimento extrudado é então cortado em um tamanho específico por lâminas. |
| Fava | Também conhecida como Faba, é outra palavra para feijão-fava amarelo partido. |
| FDA | Administração de Alimentos e Medicamentos |
| Floculação | É um processo no qual tipicamente um grão de cereal (como milho, trigo ou arroz) é quebrado em grânulos, cozido com aromas e xaropes, e então prensado em flocos entre rolos resfriados. |
| Agente espumante | É um ingrediente alimentar que torna possível formar ou manter uma dispersão uniforme de uma fase gasosa em um alimento líquido ou sólido. |
| Serviço de alimentação | Refere-se à parte da indústria alimentícia que inclui empresas, instituições e companhias que preparam refeições fora de casa. Inclui restaurantes, cantinas escolares e hospitalares, operações de catering e muitos outros formatos. |
| Fortificação | É a adição deliberada de micronutrientes que não são encontrados naturalmente nos alimentos ou que são perdidos durante o processamento, para melhorar o valor nutricional de um produto alimentício. |
| FSANZ | Padrões Alimentares Austrália Nova Zelândia |
| FSIS | Serviço de Inspeção e Segurança Alimentar |
| FSSAI | Autoridade de Segurança e Padrões Alimentares da Índia |
| Agente gelificante | É um ingrediente que funciona como estabilizante e espessante para proporcionar espessamento sem rigidez por meio da formação de gel. |
| GHG | Gás de Efeito Estufa |
| Glúten | É uma família de proteínas encontradas em grãos, incluindo trigo, centeio, espelta e cevada. |
| Cânhamo | É uma classe botânica de cultivares de Cannabis sativa cultivados especificamente para uso industrial ou medicinal. |
| Hidrolisado | É uma forma de proteína fabricada pela exposição da proteína a enzimas que podem quebrar parcialmente as ligações entre os aminoácidos da proteína e decompor proteínas grandes e complexas em pedaços menores. Seu processamento facilita e acelera a digestão. |
| Hipoalergênico | Refere-se a uma substância que causa menos reações alérgicas. |
| Isolado | É a forma mais pura e mais processada de proteína, que passou por separação para obter uma fração proteica pura. Tipicamente contém ≥ 90% de proteína em peso. |
| Queratina | É uma proteína que ajuda a formar cabelos, unhas e a camada externa da pele. |
| Lactalbumina | É a albumina contida no leite e obtida do soro de leite. |
| Lactoferrina | É uma glicoproteína ligante de ferro presente no leite da maioria dos mamíferos. |
| Tremoço | São as sementes de leguminosas amarelas do gênero Lupinus. |
| Millennial | Também conhecido como Geração Y ou Gen Y, refere-se às pessoas nascidas entre 1981 e 1996. |
| Monogástrico | Refere-se a um animal com estômago de compartimento único. Exemplos de monogástricos incluem humanos, aves, suínos, cavalos, coelhos, cães e gatos. A maioria dos monogástricos geralmente é incapaz de digerir muitos materiais alimentares celulósicos, como gramíneas. |
| MPC | Concentrado de proteína do leite |
| MPI | Isolado de proteína do leite |
| MSPI | Isolado de proteína de soja metilada |
| Micoproteína | A micoproteína é uma forma de proteína unicelular, também conhecida como proteína fúngica, derivada de fungos para consumo humano. |
| Nutricosméticos | É uma categoria de produtos e ingredientes que atuam como suplementos nutricionais para cuidar da beleza natural da pele, unhas e cabelos. |
| Osteoporose | É uma condição médica na qual os ossos se tornam frágeis e quebradiços devido à perda de tecido, tipicamente como resultado de mudanças hormonais ou deficiência de cálcio ou vitamina D. |
| PDCAAS | O escore de aminoácidos corrigido pela digestibilidade proteica (PDCAAS) é um método de avaliação da qualidade de uma proteína com base tanto nos requisitos de aminoácidos dos humanos quanto em sua capacidade de digeri-la. |
| Consumo per capita de proteína animal | É a quantidade média de proteína animal (como leite, soro de leite, gelatina, colágeno e proteínas do ovo) prontamente disponível para consumo por cada pessoa em uma população real. |
| Consumo per capita de proteína vegetal | É a quantidade média de proteína vegetal (como proteínas de soja, trigo, ervilha, aveia e cânhamo) prontamente disponível para consumo por cada pessoa em uma população real. |
| Quorn | É uma proteína microbiana fabricada usando micoproteína como ingrediente, na qual a cultura de fungos é seca e misturada com albume de ovo ou proteína de batata, que atua como aglutinante, e então é ajustada em textura e prensada em várias formas. |
| Pronto para Cozinhar | Refere-se a produtos alimentícios que incluem todos os ingredientes, onde alguma preparação ou cozimento é necessário por meio de um processo indicado na embalagem. |
| Pronto para Comer | Refere-se a um produto alimentício preparado ou cozido com antecedência, sem necessidade de cozimento ou preparação adicional antes de ser consumido. |
| RTD | Pronto para Beber |
| RTS | Pronto para Servir |
| Gordura saturada | É um tipo de gordura em que as cadeias de ácidos graxos têm apenas ligações simples. É geralmente considerada prejudicial à saúde. |
| Salsicha | É um produto de carne feito de carne finamente picada e temperada, que pode ser fresca, defumada ou em conserva e que geralmente é recheada em uma tripa. |
| Seitan | É um substituto de carne de origem vegetal feito de glúten de trigo. |
| Cápsula mole | É uma cápsula à base de gelatina com preenchimento líquido. |
| SPC | Concentrado de proteína de soja |
| SPI | Isolado de proteína de soja |
| Espirulina | É uma biomassa de cianobactérias que pode ser consumida por humanos e animais. |
| Estabilizante | É um ingrediente adicionado a produtos alimentícios para ajudar a manter ou melhorar sua textura original e características físicas e químicas. |
| Suplementação | É o consumo ou fornecimento de fontes concentradas de nutrientes ou outras substâncias destinadas a complementar os nutrientes da dieta e corrigir deficiências nutricionais. |
| Texturizante | É um tipo específico de ingrediente alimentar usado para controlar e alterar a sensação na boca e a textura de produtos alimentícios e de bebidas. |
| Espessante | É um ingrediente usado para aumentar a viscosidade de um líquido ou massa e torná-lo mais espesso, sem alterar substancialmente suas outras propriedades. |
| Gordura trans | Também chamada de ácidos graxos trans-insaturados ou ácidos graxos trans, é um tipo de gordura insaturada que ocorre naturalmente em pequenas quantidades na carne. |
| TSP | Proteína de soja texturizada |
| TVP | Proteína vegetal texturizada |
| WPC | Concentrado de proteína de soro de leite |
| WPI | Isolado de proteína de soro de leite |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: As variáveis-chave quantificáveis (do setor e externas) pertencentes ao segmento de produto específico e ao país são selecionadas de um grupo de variáveis e fatores relevantes com base em pesquisa documental e revisão bibliográfica, juntamente com contribuições de especialistas primários. Essas variáveis são posteriormente confirmadas por meio de modelagem de regressão (quando necessário).
- Etapa 2: Construir um Modelo de Mercado: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos disponíveis do mercado. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura