
Tamanho e Participação do Mercado de Serviços de Gestão de Propriedades nos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
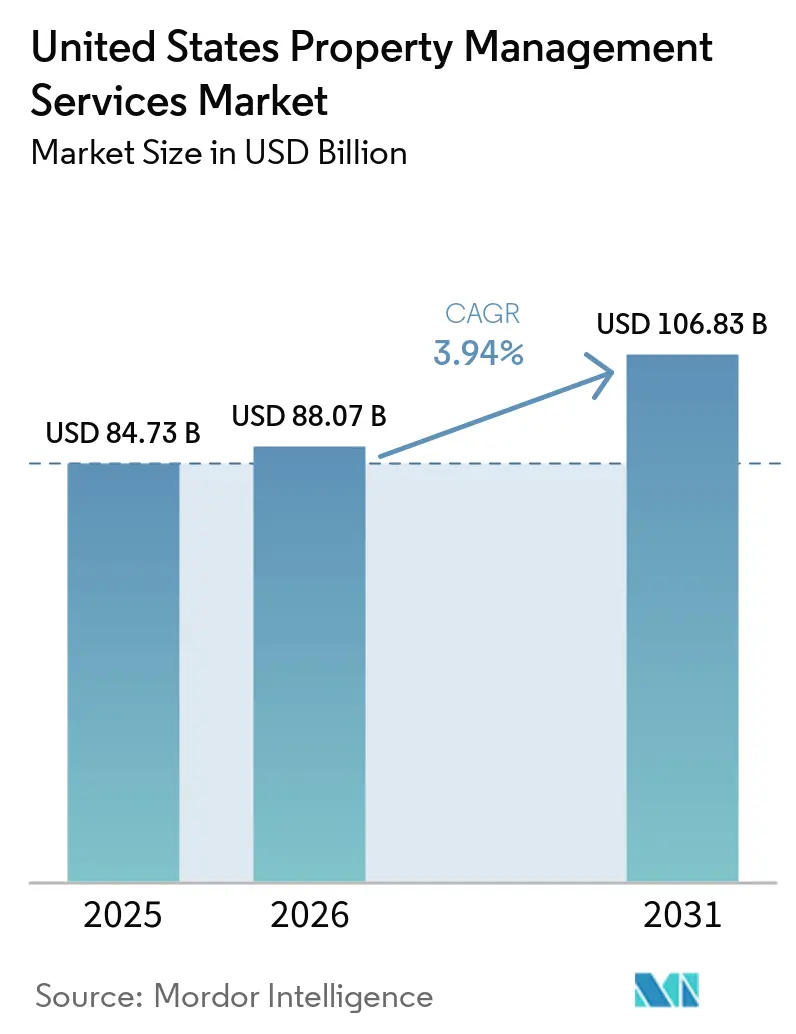
| Tamanho do mercado no ano base (2025) | 84.73 Bilhões de dólares |
| Tamanho do Mercado (2026) | 88.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 106.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.94 % |
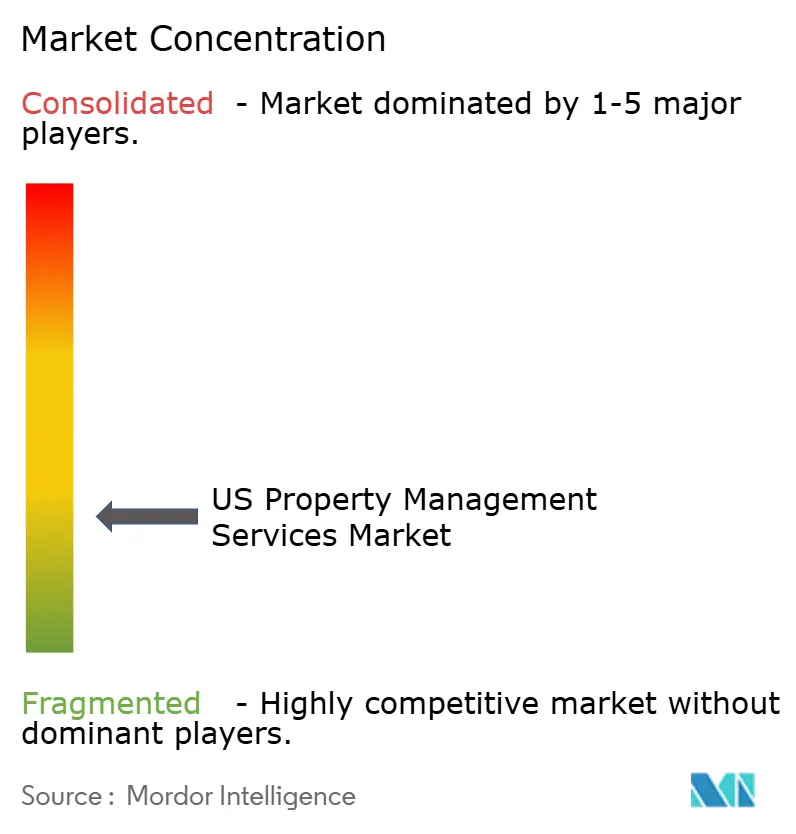
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Gestão de Propriedades nos Estados Unidos por Mordor Intelligence
Espera-se que o tamanho do Mercado de Serviços de Gestão de Propriedades dos Estados Unidos cresça de 84,73 bilhões de USD em 2025 para 88,07 bilhões de USD em 2026, com previsão de atingir 106,83 bilhões de USD até 2031, a um CAGR de 3,94% no período de 2026 a 2031.
O crescimento está sustentado pela demanda resiliente por aluguéis, pela propriedade institucional de ativos unifamiliares e multifamiliares, e pela retomada da atividade de locação em edifícios de escritórios premium. Pesquisas do Federal Reserve mostram que 27% dos adultos nos EUA alugam suas residências, sustentando uma grande base de inquilinos que requer supervisão profissional. Investidores institucionais utilizam a escala para impulsionar a gestão profissional, enquanto as regulamentações ambientais, sociais e de governança (ESG) aceleram a demanda por serviços orientados à conformidade. A adoção de tecnologia, especialmente ferramentas de inteligência artificial que automatizam locação, manutenção e engajamento de residentes, apoia ainda mais a eficiência e a retenção de inquilinos. A intensidade competitiva está aumentando à medida que empresas nacionais adquirem especialistas habilitados por tecnologia para ampliar a abrangência de serviços e o alcance geográfico[1].
Principais Conclusões do Relatório
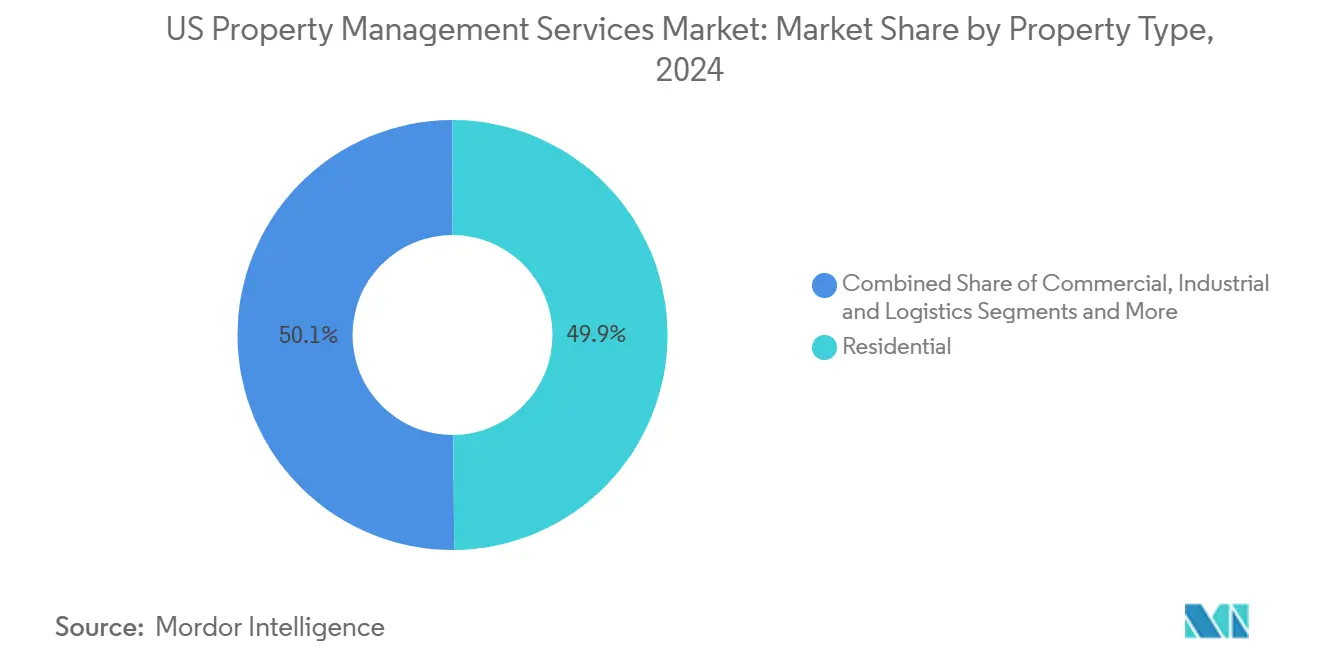
- Por tipo de propriedade, os ativos residenciais detinham 49,87% da participação do mercado de serviços de gestão de propriedades dos EUA em 2024. As propriedades comerciais devem registrar o CAGR mais rápido de 4,89% até 2030.
- Por tipo de serviço, os serviços para inquilinos e residentes capturaram 34,54% da receita em 2024. Outros serviços, liderados por trabalhos de conformidade e jurídicos, devem crescer a um CAGR de 4,68% até 2030.
- Por geografia, o Sudeste respondeu por 20,32% da receita de 2024, enquanto o Oeste deve expandir a um CAGR de 5,02%.
Tendências e Perspectivas do Mercado de Serviços de Gestão de Propriedades nos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de carteiras de aluguel unifamiliar | +1.2% | Estados do Cinturão do Sol, Oeste dos EUA, Sudeste | Longo prazo (≥4 anos) |
| Demanda crescente por imóveis comerciais Classe A | +0.8% | Principais metrópoles da Califórnia, Nova York, Texas | Médio prazo (2-4 anos) |
| Estoque habitacional envelhecido dos EUA necessita de manutenção | +0.7% | Mercados tradicionais do Nordeste e Meio-Oeste | Longo prazo (≥4 anos) |
| Crescente terceirização institucional por investidores de fundos de pensão e fundos soberanos | +0.6% | Nacional, principais áreas metropolitanas | Longo prazo (≥4 anos) |
| Adoção de tecnologia de locação e serviços habilitada por IA | +0.4% | Mercados voltados à tecnologia, centros urbanos | Curto prazo (≤2 anos) |
| Pressão de conformidade ESG e contratos de locação verdes | +0.3% | Califórnia, Nova York e propriedades federais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Carteiras de Aluguel Unifamiliar
O investimento institucional em habitação unifamiliar evoluiu de compras em massa de imóveis executados no início dos anos 2010 para programas estruturados de construção para aluguel até 2024. O GAO estimou que as participações institucionais chegavam a 170.000–300.000 residências até 2015, com portfólios se expandindo ainda mais à medida que os fundos aumentavam as aquisições. A American Homes 4 Rent, por exemplo, administrava 61.336 residências e registrou 1,729 bilhões de USD em receita de aluguel em 2024. Esses grandes portfólios exigem locação consistente, manutenção e conformidade regulatória em todas as propriedades, fortalecendo a demanda por gestão profissional. Essa tendência apoia a receita recorrente de serviços e maior poder de precificação para gestores de propriedades residenciais e plataformas integradas de REIT no mercado de serviços de gestão de propriedades dos EUA[2].
Demanda Crescente por Imóveis Comerciais Classe A
Propriedades de escritórios premium estão atraindo renovado interesse de inquilinos à medida que os empregadores priorizam ambientes de trabalho ricos em comodidades que suportam o trabalho híbrido. A CBRE reportou crescimento de 18% na receita de locação em 2024, incluindo um aumento de 28% na locação de escritórios em Nova York. Para fortalecer seu apelo competitivo, os proprietários de edifícios de alto padrão estão investindo em serviços de concierge, sistemas de edifícios inteligentes e experiências personalizadas para inquilinos. Essas ofertas requerem gestão especializada e orçamentos operacionais maiores, permitindo que gestores profissionais de propriedades cobrem honorários mais elevados. Avaliações de desempenho de edifícios e melhorias em comodidades também geram oportunidades para serviços de gestão de energia e consultoria de espaço de trabalho. Em conjunto, esses fatores sustentam o crescimento da receita recorrente para empresas que gerenciam ativos Classe A no mercado de serviços de gestão de propriedades dos EUA.
O Envelhecimento do Parque Habitacional dos EUA Impulsiona a Demanda por Manutenção Profissional
A idade mediana das residências ocupadas superou 41 anos em 2024, de acordo com dados do Censo, aumentando a necessidade de reparos regulares e manutenção planejada. Propriedades mais antigas requerem manutenção consistente para preservar a habitabilidade e atender aos códigos de construção, enquanto a escassez regional de profissionais qualificados torna a coordenação confiável de fornecedores cada vez mais valiosa. Gestores profissionais de propriedades atendem a essas necessidades por meio de programas de manutenção preventiva, serviços de reparo agrupados, planejamento de despesas de capital e acordos de compra em volume. A demanda é particularmente pronunciada nas cidades do Nordeste e do Meio-Oeste com concentrações substanciais de residências construídas em meados do século XX. Esses requisitos contínuos de manutenção sustentam honorários de gestão recorrentes no mercado de serviços de gestão de propriedades dos EUA.
Crescente Terceirização da Gestão de Propriedades por Fundos de Pensão e Fundos Soberanos
Sistemas de previdência pública e fundos soberanos aumentaram sua exposição ao mercado imobiliário dos EUA, com alocações superiores a 10% dos portfólios em alguns casos desde 2023. Gerenciar propriedades em múltiplas cidades requer recursos operacionais e expertise local, levando os investidores a contratar gestores profissionais de propriedades. A terceirização proporciona relatórios consistentes, suporte à conformidade regulatória e plataformas tecnológicas que fortalecem a supervisão do portfólio e a gestão de riscos. Contratos plurianuais, frequentemente abrangendo cinco anos, sustentam receita de honorários estável e recorrente. Espera-se que o investimento institucional contínuo expanda os mandatos de gestão terceirizada, contribuindo para o crescimento no mercado de serviços de gestão de propriedades dos EUA.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desaceleração de transações impulsionada por taxas de juros | -0.9% | Nacional, concentrada em mercados de alto valor | Curto prazo (≤ 2 anos) |
| Legislação de controle de aluguel estadual e municipal | -0.5% | Califórnia, Nova York, mercados urbanos selecionados | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada elevando despesas operacionais | -0.4% | Nacional, aguda no Texas, Flórida, Califórnia | Médio prazo (2-4 anos) |
| Migração de proprietários para plataformas de tecnologia imobiliária de autogestão | -0.3% | Mercados suburbanos, carteiras de propriedades menores | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Desaceleração de Transações Impulsionada por Taxas de Juros
Os custos mais elevados de financiamento tornaram as aquisições e os projetos de desenvolvimento mais difíceis de financiar, desacelerando o fluxo de novos negócios para os gestores de propriedades. Com menos ativos mudando de propriedade e menos edifícios entrando em operação, as empresas têm menos oportunidades de garantir nomeações de gestão e obter honorários de integração ou supervisão de construção. Prestadores menores que dependem de atribuições relacionadas a transações estão particularmente expostos a essa desaceleração. Os contratos existentes continuam a gerar receita recorrente, embora a menor atividade de negócios restrinja oportunidades adicionais de receita e modere o crescimento no mercado de serviços de gestão de propriedades dos EUA.
Legislação de Controle de Aluguel Estadual e Municipal
As medidas estaduais e municipais de controle de aluguéis restringem os aumentos de aluguel e introduzem requisitos adicionais para a gestão de locações e procedimentos de despejo. A AvalonBay identificou essas regulamentações como um risco material para os negócios, refletindo seu potencial de restringir a receita de aluguel e reduzir a flexibilidade de precificação. Para os gestores de propriedades, navegar pelas regras locais requer expertise dedicada em conformidade, documentação precisa e investimento contínuo em sistemas de relatórios. Empresas que cobram honorários como percentual do aluguel arrecadado enfrentam crescimento limitado de receita juntamente com despesas administrativas mais elevadas, particularmente onde as propriedades regulamentadas representam uma grande parcela de seus portfólios. Embora capacidades sólidas de conformidade possam ajudar a atrair proprietários, essas pressões de custo e receita pesam sobre a lucratividade no mercado de serviços de gestão de propriedades dos EUA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade: Dominância Residencial Impulsiona Escala Institucional
As propriedades residenciais responderam por 49,9% da receita de 2024, tornando-as a maior fatia da participação no mercado de serviços de gestão de propriedades dos EUA. Os aluguéis unifamiliares institucionais e os portfólios multifamiliares geram honorários previsíveis e recorrentes com base em carteiras de aluguéis, enquanto comunidades ricas em comodidades impulsionam receitas acessórias provenientes de estacionamento, armazenamento e assinaturas de residências inteligentes. As propriedades comerciais devem registrar um CAGR de 4,89% e reduzirão a diferença à medida que a locação se recupera em escritórios Classe A e no varejo experiencial.
O segmento residencial se beneficia de grandes portfólios de propriedades mantidos por REITs como a Invitation Homes, que investiu 425,2 milhões de USD em melhorias de propriedades em 2024. A escala do portfólio permite melhor precificação junto a fornecedores, maior adoção de tecnologia e respostas de serviço mais rápidas, tornando a gestão profissional um requisito essencial para proprietários institucionais. No segmento comercial, o crescimento é sustentado pela demanda corporativa por espaços de maior qualidade e pela integração de espaços de trabalho flexíveis em edifícios convencionais. Propriedades industriais e de logística oferecem oportunidades adicionais à medida que empresas de comércio eletrônico priorizam localizações mais próximas dos consumidores e requerem procedimentos especializados de manutenção e segurança. Coletivamente, esses fatores sustentam o crescimento equilibrado em todo o mercado de serviços de gestão de propriedades dos EUA.

Por Tipo de Serviço: Serviços de Conformidade Aceleram o Crescimento
Os serviços para inquilinos e residentes geraram 34,5% da receita do segmento em 2024 e continuam sendo o núcleo do mercado de serviços de gestão de propriedades dos EUA. As atividades incluem marketing, locação, cobrança de aluguel e engajamento de residentes. Outros serviços, compostos por trabalhos jurídicos, de conformidade e de renovação, devem crescer mais rapidamente a um CAGR de 4,68%.
A expansão regulatória impulsiona esse desempenho superior. Os padrões de desempenho de edifícios da Agência de Proteção Ambiental dos EUA agora exigem benchmarking, divulgação pública e planejamento de retrofit em mais de 40 jurisdições. Gestores com equipes internas de conformidade e painéis digitais capturam a crescente demanda por relatórios especializados. Os serviços de manutenção e instalações também estão aproveitando sensores de Internet das Coisas para análises preditivas, criando oportunidades de venda cruzada. À medida que a complexidade aumenta, os prestadores de serviços completos ganham participação de taxas em detrimento dos operadores de nicho no mercado de serviços de gestão de propriedades dos EUA[3].
Análise Geográfica
O Sudeste respondeu por 20,3% da receita do setor em 2024, impulsionado pela migração sustentada, pelas relocações corporativas e por um ambiente regulatório comparativamente mais leve que atrai capital institucional. Flórida, Geórgia, Carolina do Norte e Carolina do Sul estão no centro dessa tendência, oferecendo grandes pipelines de residências unifamiliares para aluguel e projetos multifamiliares em estilo garden que requerem supervisão profissional. Os investidores apreciam os menores custos operacionais da região e a base de inquilinos em expansão, que juntos criam receita de honorários previsível para gestores que operam no mercado de serviços de gestão de propriedades dos EUA.
O Oeste deve entregar o CAGR mais rápido de 5,02% até 2030, impulsionado pela expansão do setor de tecnologia e pelos valores premium de propriedades na Califórnia, Washington e Nevada. Os proprietários enfrentam regras complexas de desempenho de edifícios e mandatos de divulgação ESG, gerando demanda por gestores com profundas capacidades de conformidade e PropTech. Os altos valores dos ativos também se traduzem em honorários de gestão elevados, reforçando o Oeste como uma fronteira de crescimento atraente, apesar de seus obstáculos regulatórios.
O Nordeste, o Meio-Oeste e o Sudoeste fornecem coletivamente uma base equilibrada de mercados maduros. No Nordeste, os altos valores de propriedades e os requisitos complexos de controle de aluguéis favorecem operadores maiores com forte expertise jurídica. As cidades do Meio-Oeste oferecem demanda por manutenção acessível e planejamento de melhorias de capital, impulsionada pelo envelhecimento do parque habitacional. Enquanto isso, o Sudoeste, particularmente Texas e Arizona, continua a atrair novos residentes e investimentos institucionais, sustentando plataformas de gestão regional em propriedades residenciais, comerciais e industriais. Essas dinâmicas regionais sustentam o crescimento nacional no mercado de serviços de gestão de propriedades dos EUA, com cada região exigindo uma estratégia de crescimento distinta.
Cenário Competitivo
Gestores nacionais, especialistas regionais e novos entrantes orientados à tecnologia disputam participação em um setor fragmentado, mas em consolidação. A aquisição de USD 400 milhões da Industrious pela CBRE em janeiro de 2025 criou um segmento de Operações e Experiência de Edifícios com mais de 7 bilhões de pés quadrados sob supervisão, ilustrando como escala aliada a capacidades de espaço de trabalho flexível diferencia plataformas de serviço completo.
As aquisições estratégicas continuam sendo um manual favorito. As empresas buscam carteiras ricas em dados, práticas de consultoria ESG e conjuntos de aplicações de IA que aceleram o atendimento ao inquilino e reduzem os custos operacionais. A integração dessas capacidades frequentemente desbloqueia novos pools de taxas, como consultoria de conformidade e retrofits de edifícios inteligentes, elevando assim as barreiras de mudança para os proprietários.
Os disruptores tecnológicos focam em locação baseada em nuvem, mercados de manutenção e análises preditivas que prometem menores custos e maior satisfação dos inquilinos. Embora muitas startups atendam a pequenos proprietários, os grandes incumbentes começaram a licenciar ferramentas similares sob marca própria, tornando as linhas competitivas mais difusas. Gestores especializados em instalações de saúde e logística, como a Medical Properties Trust com 439 hospitais nos EUA, criam nichos onde a expertise no domínio supera a pura escala. Essas estratégias variadas impulsionam coletivamente a inovação contínua no mercado de serviços de gestão de propriedades dos EUA.
Líderes do Setor de Serviços de Gestão de Propriedades nos Estados Unidos
-
Greystar Real Estate Partners
-
CBRE Group, Inc.
-
Lincoln Property Company
-
Jones Lang LaSalle (JLL)
-
Cushman & Wakefield plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Fevereiro de 2025: A American Homes 4 Rent reportou USD 1,729 bilhão em receita de aluguel em 2024, administrando 61.336 residências unifamiliares em 24 estados.
- Fevereiro de 2025: A AvalonBay Communities elevou sua perspectiva de crescimento do FFO básico para o ano completo para 3,7% e aumentou os inícios de desenvolvimento projetados para USD 1,05 bilhão.
- Janeiro de 2025: A CBRE Group concluiu a aquisição do patrimônio remanescente da Industrious National Management Company por aproximadamente USD 400 milhões, incorporando o negócio ao seu novo segmento de Operações e Experiência de Edifícios.
- Dezembro de 2024: A UDR registrou receita de aluguel de USD 1,664 bilhão e manteve 60.000 apartamentos em 21 mercados dos EUA.
Escopo do Relatório do Mercado de Serviços de Gestão de Propriedades nos Estados Unidos
Uma empresa de gestão de propriedades lida diretamente com os inquilinos ou potenciais inquilinos, poupando o tempo do proprietário, pois ele não precisa se preocupar com a comercialização dos aluguéis, negociação com os inquilinos, resolução de problemas de manutenção e reparo, cobrança de aluguel, resposta a reclamações de inquilinos e até mesmo com processos de despejo. Uma empresa de gestão de propriedades traz experiência em termos de administração de propriedades e fornece ao proprietário soluções otimizadas.
O mercado de gestão de propriedades dos EUA é segmentado por usuário final (comercial e residencial) e serviço (marketing, avaliação de propriedades, serviços para inquilinos, manutenção e outros serviços). O relatório oferece tamanho de mercado e previsões para o mercado dos EUA em valor (USD) para todos os segmentos acima.
| Comercial |
| Residencial |
| Industrial e Logística |
| Institucional e Uso Misto |
| Marketing e Locação |
| Avaliação de Propriedades e Due Diligence |
| Serviços para Inquilinos e Residentes (Aluguel, Locação, etc.) |
| Manutenção, Reparo e Gestão de Instalações |
| Administração de Contratos de Locação e Conformidade |
| Outros Serviços (Conformidade, Serviços Jurídicos, Renovações, etc.) |
| Nordeste |
| Meio-Oeste |
| Sudeste |
| Oeste |
| Sudoeste |
| Por Tipo de Propriedade | Comercial |
| Residencial | |
| Industrial e Logística | |
| Institucional e Uso Misto | |
| Por Tipo de Serviço | Marketing e Locação |
| Avaliação de Propriedades e Due Diligence | |
| Serviços para Inquilinos e Residentes (Aluguel, Locação, etc.) | |
| Manutenção, Reparo e Gestão de Instalações | |
| Administração de Contratos de Locação e Conformidade | |
| Outros Serviços (Conformidade, Serviços Jurídicos, Renovações, etc.) | |
| Por Geografia | Nordeste |
| Meio-Oeste | |
| Sudeste | |
| Oeste | |
| Sudoeste |
Principais Perguntas Respondidas no Relatório
Qual foi o tamanho do mercado de serviços de gestão de propriedades dos EUA em 2025?
Atingiu USD 84,73 bilhões em 2025, com uma previsão de CAGR de 3,94% até 2030.
Qual tipo de propriedade liderou a receita em 2024?
Os ativos residenciais ocuparam a primeira posição com 49,87% de participação de mercado.
Qual categoria de serviço está se expandindo mais rapidamente?
Os serviços de conformidade, jurídicos e de renovação devem crescer a um CAGR de 4,68% até 2030.
Por que a Califórnia é tão importante para os gestores de propriedades?
Os altos valores de propriedades, os rigorosos mandatos ESG e as extensas leis de proteção ao inquilino sustentam oportunidades de taxas premium.
Como as taxas de juros estão afetando o setor?
Os maiores custos de financiamento atrasaram as vendas de propriedades, reduzindo as taxas de integração e de gestão de desenvolvimento no curto prazo.
Qual é o papel da tecnologia no crescimento do mercado?
A locação habilitada por IA, a manutenção preditiva e as integrações de residências inteligentes aumentam a eficiência e a experiência do inquilino, apoiando a expansão das margens.