
米国不動産管理サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
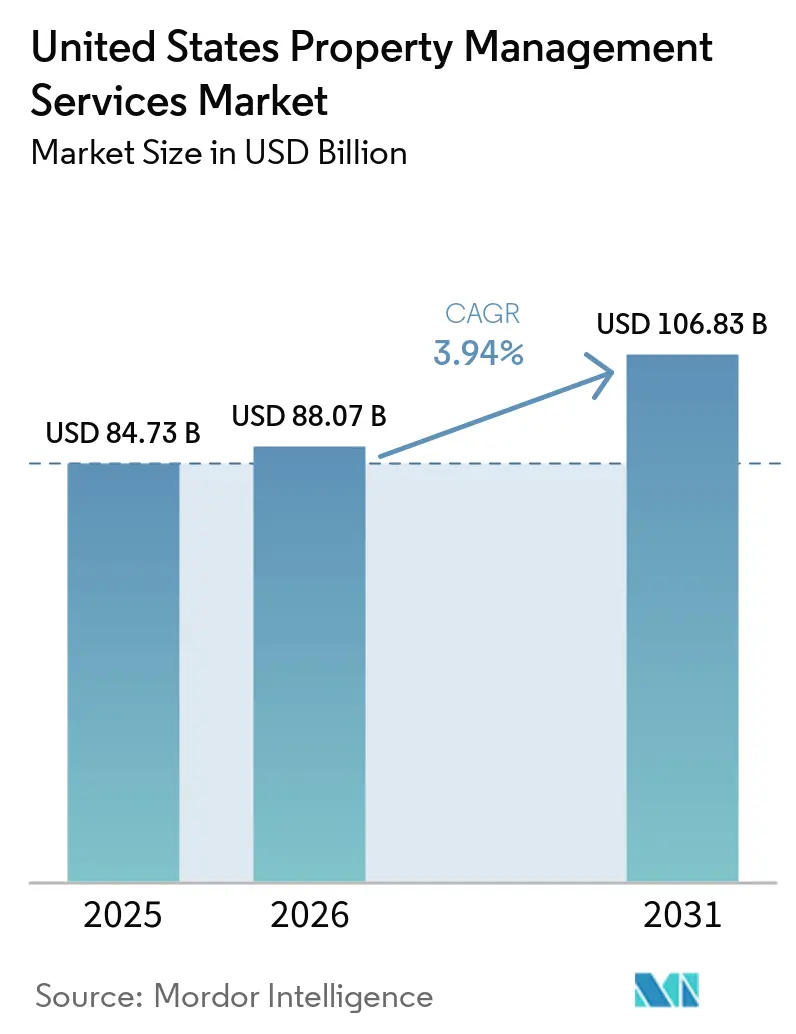
| 基準年の市場規模 (2025) | 84.73 十億米ドル |
| 市場規模 (2026) | 88.07 十億米ドル |
| 市場規模 (2031) | 106.83 十億米ドル |
| 成長率 (2026 - 2031) | 3.94 % |
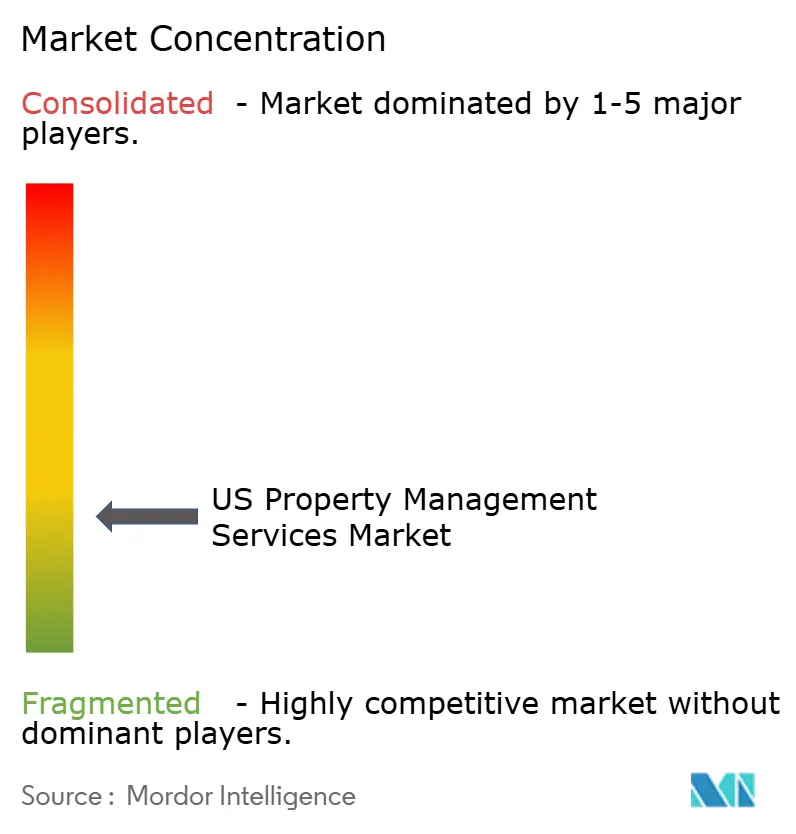
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国不動産管理サービス市場分析
米国不動産管理サービス市場規模は、2025年の847.3 ミリオン 米ドルから2026年には880.7 ミリオン 米ドルに成長し、2026年から2031年にかけてCAGR 3.94%で2031年までに1,068.3 ミリオン 米ドルに達すると予測されている。
成長の基盤は、堅調な賃貸需要、一戸建ておよび集合住宅の機関投資家による所有、そしてプレミアムオフィスビルにおける賃貸活動の回復にある。連邦準備制度理事会の調査によれば、米国成人の27%が賃貸住宅に居住しており、専門的な管理を必要とする大規模なテナント基盤を支えている。機関投資家はスケールを活してプロフェッショナルな管理を推進し、環境・社会・ガバナンス(ESG)規制がコンプライアンス志向のサービスへの需要を加速させている。特に、賃貸、メンテナンス、居住者エンゲージメントを自動化する人工知能ツールを中心としたテクノロジーの導入が、効率性とテナント維持をさらに支援している。全国規模の企業がテクノロジー対応の専門企業を買収してサービスの幅と地理的リーチを拡大するにつれ、競争の激しさも増している[1]。
レポートの主要ポイント
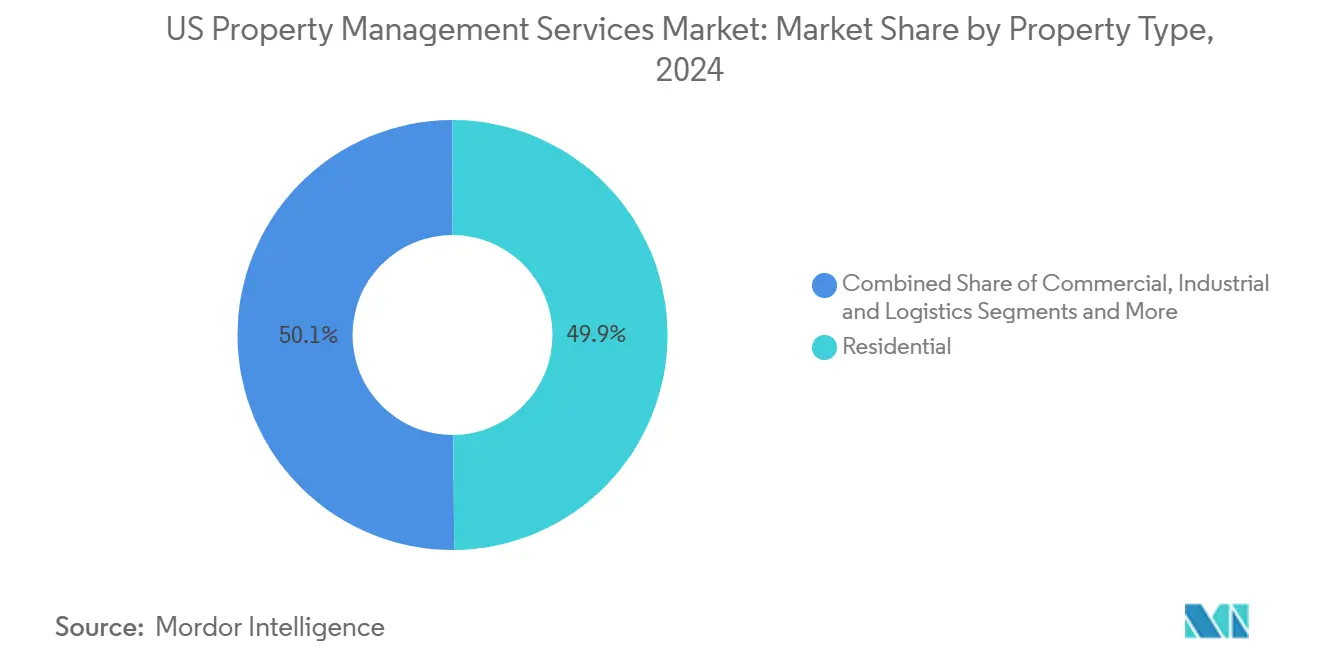
- 不動産タイプ別では、住宅用資産が2024年の米国不動産管理サービス市場シェアの49.87%を占めました。商業用不動産は2030年にかけて最も速い4.89%のCAGRを記録する見込みです。
- サービスタイプ別では、テナント・居住者サービスが2024年に34.54%の収益シェアを獲得しました。コンプライアンスおよび法務業務を中心とするその他のサービスは、2030年にかけて4.68%のCAGRで成長すると予測されています。
- 地域別では、南東部が2024年収益の20.32%を占め、西部は5.02%のCAGRで拡大する見込みです。
米国不動産管理サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 一戸建て賃貸ポートフォリオの拡大 | +1.2% | サンベルト州、米国西部、南東部 | 長期(4年以上) |
| クラスA商業用不動産からの需要増加 | +0.8% | カリフォルニア州、ニューヨーク州、テキサス州の主要都市圏 | 中期(2~4年) |
| 老朽化する米国住宅ストックのメンテナンス需要 | +0.7% | 北東部、中西部のレガシー市場 | 長期(4年以上) |
| 年金・ソブリン・ウェルス・ファンド投資家による機関投資家のアウトソーシング拡大 | +0.6% | 全国、主要都市圏 | 長期(4年以上) |
| AI対応リーシング・サービステクノロジーの導入 | +0.4% | テクノロジー先進市場、都市部 | 短期(2年以内) |
| ESG・グリーンリース・コンプライアンスへの圧力 | +0.3% | カリフォルニア州、ニューヨーク州、連邦政府所有物件 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
一戸建て賃貸(SFR)ポートフォリオの拡大
一戸建て住宅への機関投資は、2010年代初頭の差し押さえ物件の一括購入から、2024年までには構造化された建設賃貸プログラムへと進化した。米国政府説明責任局(GAO)は、2015年時点での機関投資家の保有物件数を17万~30万戸と推計しており、ファンドが買収を拡大するにつれてポートフォリオはさらに拡大した。例えば、American Homes 4 Rentは2024年に61,336戸を管理し、17.29 ミリオン 米ドルの賃貸収入を記録した。これらの大規模ポートフォリオは、物件全体にわたる一貫した賃貸、メンテナンス、および規制コンプライアンスを必要とし、プロフェッショナルな管理への需要を強化している。このトレンドは、米国不動産管理サービス市場における住宅用不動産管理会社および統合型REITプラットフォームに対して、継続的なサービス収益とより大きな価格決定力をもたらしている[2]。
クラスA商業用不動産からの需要増加
プレミアムオフィス物件は、雇用主がハイブリッドワクを支援するアメニティ豊富な職場環境を優先するにつれ、テナントの関心を再び集めている。CBREは2024年に賃貸収入が18%成長し、ニューヨークのオフィス賃貸は28%増加したと報告した。競争力を高めるため、トロフィービルのオーナーはコンシェルジュサービス、スマートビルシステム、テナント向けカスタマイズ体験への投資を進めている。これらのサービスには専門的な管理と大きな運営予算が必要であり、プロフェッショナルな不動産管理会社がより高い手数料を得ることを可能にしている。建物性能評価やアメニティ改善は、エネルギー管理およびワークプレイスコンサルティングサービスの機会も生み出している。これらの要因が相まって、米国不動産管理サービス市場においてクラスAアセットを管理する企業の継続的な収益成長を支えている。
老朽化する米国住宅ストックがプロフェッショナルなメンテナンスへの需要を牽引
国勢調査局のデータによれば、2024年に居住中の住宅の築年数の中央値は41年を超え、定期的な修繕と計画的な維持管理の必要性が高まっている。老朽化した物件は居住性を維持し建築基準法を満たすために継続的なメンテナンスを必要とする一方、熟練した職人の地域的な不足により、信頼性の高いベンダーコーディネーションの価値がますます高まっている。プロフェッショナルな不動産管理会社は、予防的メンテナンスプログラム、修繕サービスのバンドル提供、資本支出計画、および一括購買契約を通じてこれらのニーズに対応している。需要は特に、20世紀中頃に建設された住宅が多く集中する北東部および中西部の都市で顕著である。これらの継続的なメンテナンス需要が、米国不動産管理サービス市場における継続的な管理手数料を支えている。
年金基金および政府系ファンドによる不動産管理アウトソーシングの拡大
公的年金制度および政府系ファンドは米国不動産へのエクスポージャーを拡大しており、2023年以降、一部のケースではポートフォリオの10%を超える配分が行われている。複数の都市にまたがる物件管理には運営リソースと地域の専門知識が必要であり、投資家はプロフェッショナルな不動産管理会社を起用するようになっている。ウトソーシングにより、一貫した報告、規制コンプライアンス支援、およびポートフォリオの監視とリスク管理を強化するテクノロジープラットフォームが提供される。多くの場合5年間にわたる複数年契約が、安定した継続的な手数料収入を支えている。機関投資の継続的な拡大により、アウトソーシング管理委託の拡大が見込まれ、米国不動産管理サービス市場の成長に貢献している。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 金利上昇による取引の鈍化 | -0.9% | 全国、高価値市場に集中 | 短期(2年以内) |
| 州・市の家賃規制法 | -0.5% | カリフォルニア州、ニューヨーク州、一部の都市市場 | 中期(2~4年) |
| 熟練職人の労働力不足による運営費(OPEX)の上昇 | -0.4% | 全国、テキサス州・フロリダ州・カリフォルニア州で深刻 | 中期(2~4年) |
| オーナーのDIY不動産テクノロジープラットフォームへの移行 | -0.3% | 郊外市場、小規模不動産ポートフォリオ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
金利上昇による取引の鈍化
借入コストの上昇により、買収や開発プロジェクトの資金調達が困難になり、不動産管理会社への新規ビジネスの流入が鈍化している。資産の所有権移転や新規建物の稼働が減少するにつれ、管理委託の獲得やオンボーディング・建設監理手数料の収受機会が減少している。取引関連の業務に依存する小規模プロバイダーは、この低迷に特に影響を受けやすい。既存契約は継続的な収益を生み出しているものの、取引活動の低迷が追加的な収益機会を制約し、米国不動産管理サービス市場の成長を抑制している。
州・市の家賃規制法
州および地方自治体の家賃規制措置は賃料引き上げを制限し、テナント管理や立ち退き手続きにする追加要件を課している。AvalonBayはこれらの規制を重大なビジネスリスクとして特定しており、賃貸収入の制約と価格設定の柔軟性低下の可能性を反映している。不動産管理会社にとって、地域ルールへの対応には専任のコンプライアンス専門知識、正確な文書管理、および報告システムへの継続的な投資が必要である。徴収賃料の一定割合を手数料として請求する企業は、特に規制対象物件がポートフォリオの大部分を占める場合、管理費の増加とともに収益成長が制限される。強固なコンプライアンス能力はオーナーの誘致に役立つ可能性があるものの、これらのコストと収益の圧力が米国不動産管理サービス市場における収益性に影響を与えている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
不動産タイプ別:住宅用の優位性が機関投資家規模を牽引
住宅用物件は2024年の収益の49.9%を占め、米国不動産管理サービス市場シェアの最大セグメントとなっている。機関投資家による一戸建て賃貸および集合住宅ポートフォリオは賃料収入に基づく予測可能な継続的手数料をもたらし、アメニティ豊富なコミュニティは駐車場、収納、スマートホームサブスクリプションからの付随収入を生み出している。商業用物件はCAGR 4.89%を記録すると予測されており、クラスAオフィスおよび体験型小売における賃貸の回復に伴い、住宅用物件との差を縮めていく見込みである。
住宅セグメントは、2024年に物件改善に4.252 ミリオン 米ドルを投資したInvitation HomesなどのREITが保有する大規模物件ポートフォリオから恩恵を受けている。ポートフォリオの規模により、より良いベンダー価格、幅広いテクノロジー導入、迅速なサービス対応が可能となり、プロフェッショナルな管理が機関投資家にとって中核的な要件となっている。商業セグメントでは、より高品質なスペースへの企業需要と、従来型ビルへのフレキシブルワークスペースの統合が成長を支えている。産業・物流物件は、eコマース企業が消費者に近い立地を優先し、専門的なメンテナンスとセキュリティ手順を必要とするにつれ、追加的な機会を提供している。これらの要因が相まって、米国不動産管理サービス市場全体にわたるバランスの取れた成長を支えている。

サービスタイプ別:コンプライアンスサービスが成長を加速
テナント・居住者サービスは2024年のセグメント収益の34.5%を生み出し、米国不動産管理サービス市場の中核であり続けています。活動にはマーケティング、リーシング、家賃徴収、居住者エンゲージメントが含まれます。法務、コンプライアンス、更新業務で構成されるその他のサービスは、4.68%のCAGRで最も速く成長する見込みです。
規制の拡大がこのアウトパフォーマンスを牽引しています。米国環境保護庁(EPA)の建物性能基準は現在、40以上の管轄区域でベンチマーキング、公開開示、改修計画を義務付けています。社内コンプライアンスチームとデジタルダッシュボードを持つマネージャーが、専門的なレポートへの高まる需要を取り込んでいます。メンテナンスおよび施設サービスも予測分析のためにモノのインターネット(IoT)センサーを活用し、クロスセル機会を生み出しています。複雑性が増すにつれて、米国不動産管理サービス市場においてフルサービスプロバイダーがニッチなオペレーターを犠牲にして手数料シェアを獲得しています[3]。
地域分析
南東部は2024年の業界収益の20.3%を占め、持続的な人口流入、企業の移転、および機関投資家を引き付ける比較的緩やかな規制環境に支えられている。フロリダ州、ジョージア州、ノースカロライナ州、サウスカロライナ州がこのトレンドの中心にあり、専門的な管理を必要とする一戸建て賃貸住宅やガーデンスタイルの集合住宅の大規模なパイプラインを提供している。投資家はこの地域の低い運営コストと拡大するテナント基盤を評価しており、これらが相まって米国不動産管理サービス市場で事業を展開する管理会社に予測可能な手数料収入をもたらしている。
西部は2030年までに最も高い5.02%のCAGRを達成すると予測されており、カリフォルニア州、ワシントン州、ネバダ州におけるテクノロジーセクターの拡大とプレミアム物件価値が牽引力となっている。オーナーは複雑な建物性能規制とESG開示義務に直面しており、深いコンプライアンスおよびプロップテック能力を持つ管理社への需要を促している。高い資産価値は管理手数料の上昇にもつながり、規制上のハードルにもかかわらず西部を魅力的な成長フロンティアとして位置づけている。
北東部、中西部、南西部は成熟した市場の均衡のとれた基盤を提供している。北東部では、高い物件価値と複雑な家賃規制要件が、強固な法的専門知識を持つ大規模事業者に有利に働いている。中西部の都市では、老朽化した住宅ストックを背景に、手頃なメンテナンスと資本改善計画への需要が生まれている。一方、南西部、特にテキサス州とアリゾナ州は引き続き新規居住者と機関投資を引き付け、住宅、商業、産業物件にわたる地域管理プラットフォームを支えている。これらの地域ダイナミクスが米国不動産管理サービス市場の全国的な成長を支えており、各地域が独自の成長戦略を必要としている。
市場ランドスケープ
全国規模のマネージャー、地域専門企業、テクノロジー志向の新規参入者が、断片化しながらも統合が進むアリーナでシェアを争っています。CBREが2025年1月にIndustriousを4億米ドルで買収したことで、70億平方フィート以上を管理するビルディングオペレーション・エクスペリエンスセグメントが創出され、スケールとフレキシブルワークスペース能力がフルサービスプラットフォームをどのように差別化するかを示しています。
戦略的買収は引き続き好まれる戦略です。企業はテナントサービスを加速させ運営コストを削減するデータリッチなポートフォリオ、ESGアドバイザリー業務、AIアプリケーションスイートを求めています。これらの能力の統合は、コンプライアンスコンサルティングやスマートビルディング改修など新たな手数料プールを解放することが多く、オーナーにとっての乗り換えコストを高めています。
テクノロジーディスラプターは、低コストと向上したテナント満足度を約束するクラウドベースのリーシング、メンテナンスマーケットプレイス、予測分析に注力しています。多くのスタートアップが小規模な家主に対応している一方、大手の既存企業は同様のツールをホワイトラベルで提供し始め、競争の境界線を曖昧にしています。439の米国病院を持つMedical Properties Trustなど、医療・物流施設の専門マネージャーは、ドメイン専門知識が純粋なスケールを上回るニッチを切り開いています。これらの多様な戦略が合わさって、米国不動産管理サービス市場全体で継続的なイノベーションを推進しています。
米国不動産管理サービス業界リーダー
-
Greystar Real Estate Partners
-
CBRE Group, Inc.
-
Lincoln Property Company
-
Jones Lang LaSalle (JLL)
-
Cushman & Wakefield plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年2月:American Homes 4 Rentは、24州にわたる61,336戸の一戸建て住宅を管理しながら、2024年の賃貸収益17億2,900万米ドルを報告しました。
- 2025年2月:AvalonBay Communitiesは、通年のコアFFO成長見通しを3.7%に引き上げ、開発着工予定額を10億5,000万米ドルに増加させました。
- 2025年1月:CBRE Groupは、Industrious National Management Companyの残余持分を約4億米ドルで取得する買収を完了し、同事業を新設のビルディングオペレーション・エクスペリエンスセグメントに統合しました。
- 2024年12月:UDRは16億6,400万米ドルの賃貸収入を計上し、米国21市場にわたる60,000戸のアパートを維持管理しました。
米国不動産管理サービス市場レポートの範囲
不動産管理会社はテナントや見込み客と直接取引し、不動産オーナーの時間を節約します。オーナーは賃貸物件のマーケティング、テナントとの交渉、メンテナンスおよび修繕問題の処理、家賃徴収、テナントの苦情への対応、さらには立ち退き手続きについて心配する必要がなくなります。不動産管理会社は不動産管理の経験を持ち込み、オーナーに最適なソリューションを提供します。
米国不動産管理市場は、エンドユーザー(商業用および住宅用)とサービス(マーケティング、不動産評価、テナントサービス、メンテナンス、その他のサービス)別にセグメント化されています。レポートは上記すべてのセグメントについて、米国市場の金額(米ドル)ベースの市場規模と予測を提供しています。
| 商業用 |
| 住宅用 |
| 工業・物流用 |
| 機関・複合用途 |
| マーケティング・リーシング |
| 不動産評価・デューデリジェンス |
| テナント・居住者サービス(賃貸、リーシング等) |
| メンテナンス、修繕・施設管理 |
| リース管理・コンプライアンス |
| その他のサービス(コンプライアンス、法務サービス、更新等) |
| 北東部 |
| 中西部 |
| 南東部 |
| 西部 |
| 南西部 |
| 不動産タイプ別 | 商業用 |
| 住宅用 | |
| 工業・物流用 | |
| 機関・複合用途 | |
| サービスタイプ別 | マーケティング・リーシング |
| 不動産評価・デューデリジェンス | |
| テナント・居住者サービス(賃貸、リーシング等) | |
| メンテナンス、修繕・施設管理 | |
| リース管理・コンプライアンス | |
| その他のサービス(コンプライアンス、法務サービス、更新等) | |
| 地域別 | 北東部 |
| 中西部 | |
| 南東部 | |
| 西部 | |
| 南西部 |
レポートで回答される主要な質問
2025年の米国不動産管理サービス市場規模はいくらですか?
2025年に847億3,000万米ドルに達し、2030年にかけて3.94%のCAGRが予測されています。
2024年に収益をリードした不動産タイプはどれですか?
住宅用資産が49.87%の市場シェアでトップの地位を占めました。
最も急速に拡大しているサービスカテゴリーはどれですか?
コンプライアンス、法務、更新サービスは2030年にかけて4.68%のCAGRで成長すると予測されています。
なぜカリフォルニア州は不動産マネージャーにとって重要なのですか?
高い不動産価値、厳格なESG義務、広範なテナント保護法がプレミアム手数料機会を支援しています。
金利は業界にどのような影響を与えていますか?
高い借入コストにより不動産売買が遅延し、短期的にはオンボーディングおよび開発管理手数料が減少しています。
テクノロジーは市場成長においてどのような役割を果たしていますか?
AI対応リーシング、予測メンテナンス、スマートホーム統合が効率性とテナント体験を向上させ、マージン拡大を支援しています。