
Taille et part du marché des services de gestion immobilière aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 84.73 Milliards de dollars |
| Taille du Marché (2026) | 88.07 Milliards de dollars |
| Taille du Marché (2031) | 106.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.94 % |
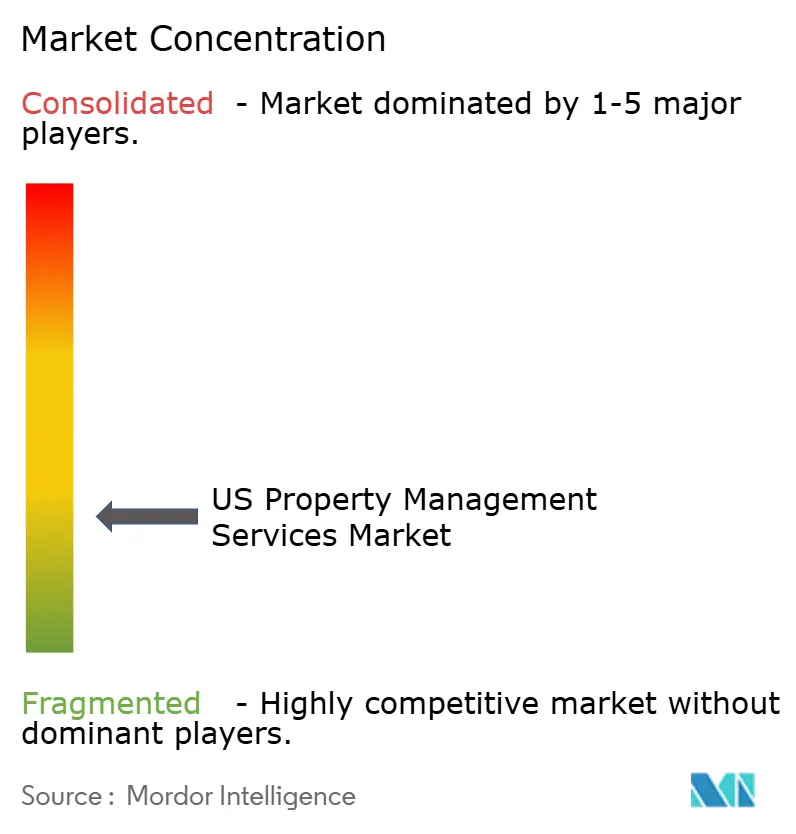
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de gestion immobilière aux États-Unis par Mordor Intelligence
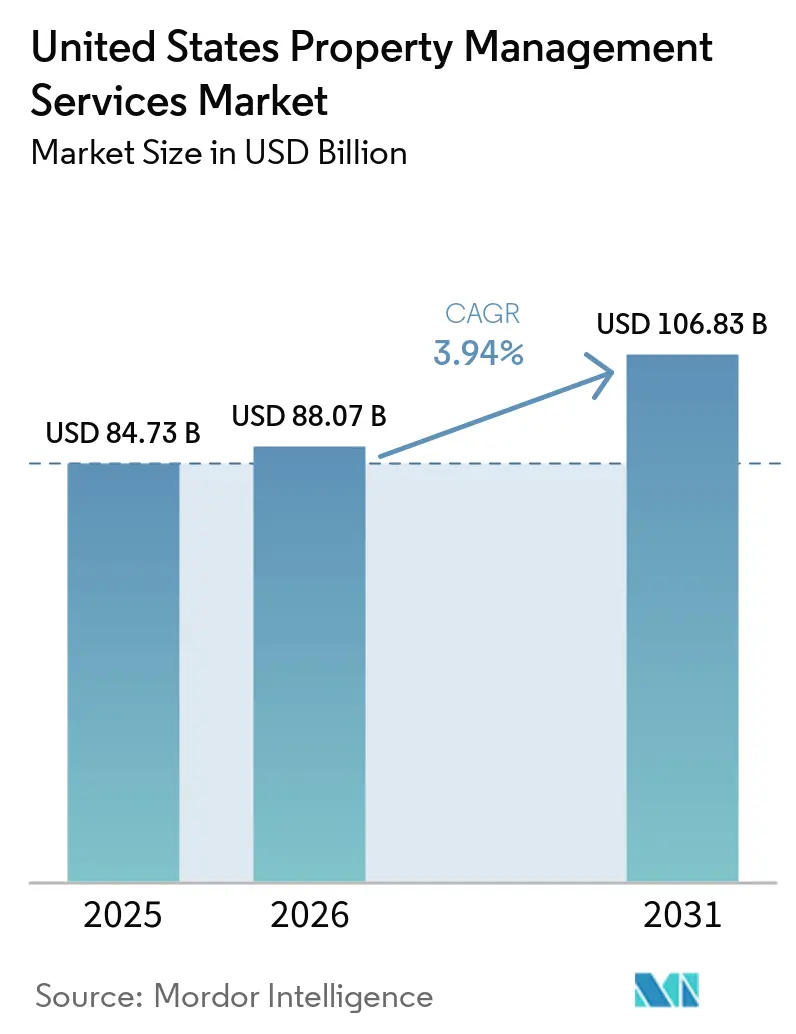
La taille du Marché des Services de Gestion Immobilière aux États-Unis devrait passer de 84,73 milliards USD en 2025 à 88,07 milliards USD en 2026, et atteindre 106,83 milliards USD d'ici 2031, à un CAGR de 3,94 % sur la période 2026-2031.
La croissance repose sur une demande locative résiliente, la propriété institutionnelle d'actifs résidentiels individuels et multifamiliaux, ainsi que sur le renouveau de l'activité de location dans les immeubles de bureaux haut de gamme. Les enquêtes de la Réserve fédérale indiquent que 27 % des adultes américains louent leur logement, ce qui constitue une large base de locataires nécessitant une gestion professionnelle. Les investisseurs institutionnels tirent parti de leur échelle pour professionnaliser la gestion, tandis que les réglementations environnementales, sociales et de gouvernance (ESG) accélèrent la demande de services axés sur la conformité. L'adoption des technologies, notamment les outils d'intelligence artificielle qui automatisent la location, la maintenance et l'engagement des résidents, soutient davantage l'efficacité et la fidélisation des locataires. L'intensité concurrentielle s'accroît à mesure que les entreprises nationales acquièrent des spécialistes dotés de capacités technologiques pour élargir leur offre de services et leur couverture géographique[1].
Principaux enseignements du rapport
- Par type de propriété, les actifs résidentiels détenaient 49,87 % de la part du marché des services de gestion immobilière aux États-Unis en 2024. Les propriétés commerciales devraient enregistrer le CAGR le plus rapide de 4,89 % jusqu'en 2030.
- Par type de service, les services aux locataires et résidents ont capté 34,54 % des revenus en 2024. Les autres services, portés par les travaux de conformité et juridiques, devraient croître à un CAGR de 4,68 % jusqu'en 2030.
- Par géographie, le Sud-Est a représenté 20,32 % des revenus de 2024, tandis que l'Ouest devrait se développer à un CAGR de 5,02 %.
Tendances et perspectives du marché des services de gestion immobilière aux États-Unis
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des portefeuilles de locations unifamiliales | +1.2% | États de la Sunbelt, Ouest des États-Unis, Sud-Est | Long terme (≥ 4 ans) |
| Demande croissante de l'immobilier commercial de classe A | +0.8% | Grandes métropoles de Californie, New York, Texas | Moyen terme (2-4 ans) |
| Vieillissement du parc immobilier américain nécessitant une maintenance | +0.7% | Marchés historiques du Nord-Est et du Midwest | Long terme (≥ 4 ans) |
| Externalisation institutionnelle croissante par les investisseurs de fonds de pension et fonds souverains | +0.6% | National, grandes zones métropolitaines | Long terme (≥ 4 ans) |
| Adoption des technologies de location et de service basées sur l'IA | +0.4% | Marchés à forte orientation technologique, centres urbains | Court terme (≤ 2 ans) |
| Pression de conformité ESG et aux baux verts | +0.3% | Californie, New York et propriétés fédérales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des portefeuilles de locations unifamiliales
L'investissement institutionnel dans le logement individuel a évolué, passant des achats en masse de propriétés saisies au début des années 2010 à des programmes structurés de construction à des fins locatives d'ici 2024. Le Bureau de contrôle gouvernemental américain (GAO) estimait les portefeuilles institutionnels à 170 000–300 000 logements d'ici 2015, ceux-ci s'étant encore développés à mesure que les fonds augmentaient leurs acquisitions. American Homes 4 Rent, par exemple, gérait 61 336 logements et a enregistré 1,729 milliard USD de revenus locatifs en 2024. Ces grands portefeuilles nécessitent une gestion cohérente de la location, de la maintenance et de la conformité réglementaire à travers les propriétés, renforçant la demande de gestion professionnelle. Cette tendance soutient des revenus de services récurrents et un plus grand pouvoir de fixation des prix pour les gestionnaires immobiliers résidentiels et les plateformes REIT intégrées sur le marché des services de gestion immobilière aux États-Unis[2].
Demande croissante de l'immobilier commercial de classe A
Les propriétés de bureaux haut de gamme suscitent un regain d'intérêt de la part des locataires, les employeurs privilégiant des lieux de travail riches en équipements favorisant le travail hybride. CBRE a enregistré une croissance de 18 % de ses revenus de location en 2024, dont une hausse de 28 % de la location de bureaux à New York. Pour renforcer leur attrait concurrentiel, les propriétaires d'immeubles de prestige investissent dans des services de conciergerie, des systèmes de bâtiments intelligents et des expériences locataires sur mesure. Ces offres nécessitent une gestion spécialisée et des budgets d'exploitation plus importants, permettant aux gestionnaires immobiliers professionnels de percevoir des honoraires plus élevés. Les évaluations de la performance des bâtiments et les améliorations des équipements génèrent également des opportunités pour les services de gestion énergétique et de conseil en milieu de travail. Ensemble, ces facteurs soutiennent la croissance des revenus récurrents pour les entreprises gérant des actifs de Classe A sur le marché des services de gestion immobilière aux États-Unis.
Le Vieillissement du Parc Immobilier Américain Stimule la Demande de Maintenance Professionnelle
L'âge médian des logements occupés a dépassé 41 ans en 2024, selon les données du Bureau du recensement, accroissant le besoin de réparations régulières et d'entretien planifié. Les propriétés plus anciennes nécessitent une maintenance constante pour préserver leur habitabilité et respecter les codes du bâtiment, tandis que les pénuries régionales de main-d'œuvre qualifiée rendent la coordination fiable des prestataires de plus en plus précieuse. Les gestionnaires immobiliers professionnels répondent à ces besoins par des programmes de maintenance préventive, des services de réparation groupés, une planification des dépenses d'investissement et des accords d'achats groupés. La demande est particulièrement prononcée dans les villes du Nord-Est et du Midwest, où se concentrent d'importantes proportions de logements construits au milieu du XXe siècle. Ces besoins de maintenance récurrents soutiennent des honoraires de gestion réguliers sur le marché des services de gestion immobilière aux États-Unis.
Externalisation Croissante de la Gestion Immobilière par les Fonds de Pension et les Fonds Souverains
Les régimes de retraite publics et les fonds souverains ont accru leur exposition à l'immobilier américain, avec des allocations dépassant 10 % des portefeuilles dans certains cas depuis 2023. La gestion de propriétés dans plusieurs villes nécessite des ressources opérationnelles et une expertise locale, incitant les investisseurs à faire appel à des gestionnaires immobiliers professionnels. L'externalisation offre des rapports cohérents, un soutien à la conformité réglementaire et des plateformes technologiques qui renforcent la supervision des portefeuilles et la gestion des risques. Les contrats pluriannuels, couvrant souvent cinq ans, soutiennent des revenus d'honoraires stables et récurrents. La poursuite des investissements institutionnels devrait élargir les mandats de gestion externalisée, contribuant à la croissance du marché des services de gestion immobilière aux États-Unis.
Analyse de l'impact des freins à la croissance*
| Freins à la croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Ralentissement des transactions lié aux taux d'intérêt | -0.9% | National, concentré sur les marchés à haute valeur | Court terme (≤ 2 ans) |
| Législation sur le contrôle des loyers au niveau des États et des villes | -0.5% | Californie, New York, certains marchés urbains | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée dans les métiers augmentant les charges d'exploitation | -0.4% | National, particulièrement aigu au Texas, en Floride et en Californie | Moyen terme (2-4 ans) |
| Passage des propriétaires aux plateformes technologiques immobilières en libre-service | -0.3% | Marchés suburbains, portefeuilles immobiliers de petite taille | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Ralentissement des transactions lié aux taux d'intérêt
La hausse des coûts d'emprunt a rendu les acquisitions et les projets de développement plus difficiles à financer, ralentissant l'afflux de nouvelles activités vers les gestionnaires immobiliers. Avec moins d'actifs changeant de propriétaire et moins de bâtiments entrant en exploitation, les entreprises ont moins d'opportunités d'obtenir des mandats de gestion et de percevoir des honoraires d'intégration ou de supervision de la construction. Les prestataires de plus petite taille qui dépendent des missions liées aux transactions sont particulièrement exposés à ce ralentissement. Les contrats existants continuent de générer des revenus récurrents, bien que la faiblesse de l'activité transactionnelle limite les opportunités de revenus supplémentaires et modère la croissance sur le marché des services de gestion immobilière aux États-Unis.
Législation sur le contrôle des loyers au niveau des États et des villes
Les mesures de contrôle des loyers au niveau des États et des municipalités restreignent les augmentations de loyer et introduisent des exigences supplémentaires pour la gestion des baux et les procédures d'expulsion. AvalonBay a identifié ces réglementations comme un risque commercial significatif, reflétant leur potentiel à contraindre les revenus locatifs et à réduire la flexibilité tarifaire. Pour les gestionnaires immobiliers, naviguer dans les règles locales nécessite une expertise dédiée en matière de conformité, une documentation précise et un investissement continu dans les systèmes de reporting. Les entreprises facturant des honoraires en pourcentage des loyers perçus font face à une croissance limitée des revenus parallèlement à des charges administratives plus élevées, notamment lorsque les propriétés réglementées représentent une part importante de leurs portefeuilles. Bien que de solides capacités de conformité puissent aider à attirer des propriétaires, ces pressions sur les coûts et les revenus pèsent sur la rentabilité du marché des services de gestion immobilière aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propriété : la prédominance du résidentiel favorise l'échelle institutionnelle
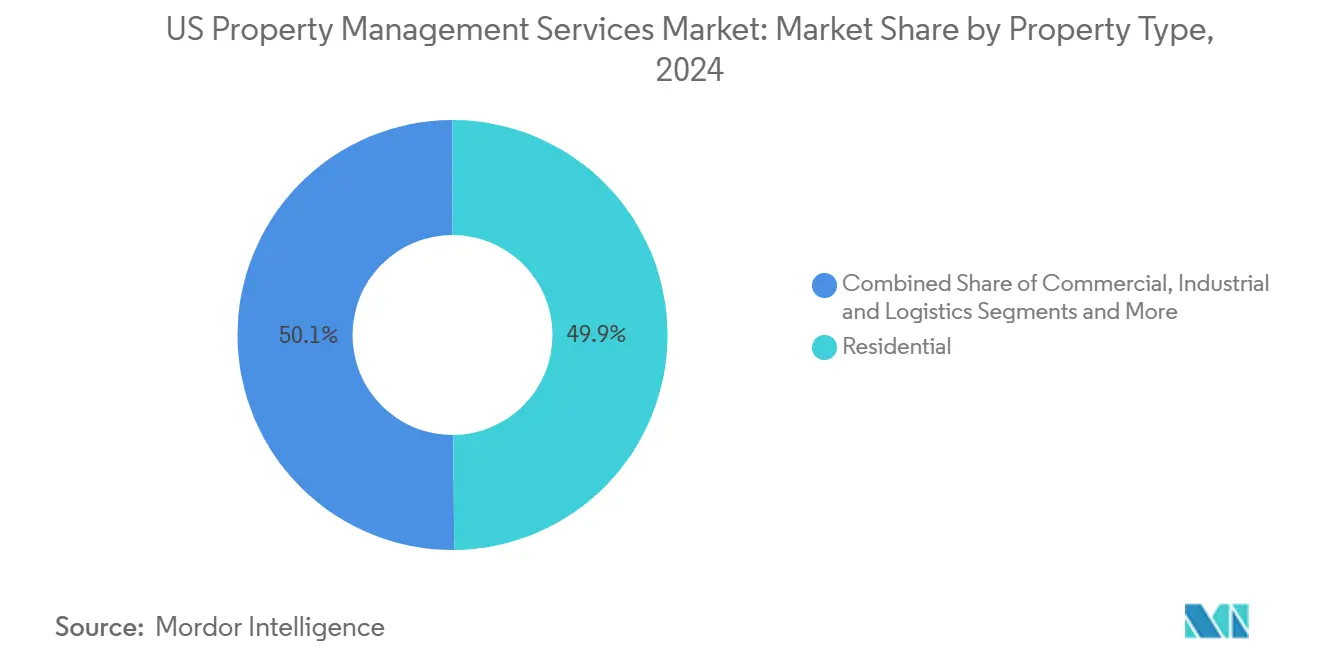
Les propriétés résidentielles ont représenté 49,9 % des revenus de 2024, constituant la plus grande part du marché des services de gestion immobilière aux États-Unis. Les locations institutionnelles de maisons individuelles et les portefeuilles multifamiliaux génèrent des honoraires prévisibles et récurrents basés sur les rôles de loyers, tandis que les communautés riches en équipements stimulent les revenus annexes provenant du stationnement, du stockage et des abonnements à la maison intelligente. Les propriétés commerciales devraient enregistrer un CAGR de 4,89 % et réduiront l'écart à mesure que la location rebondit dans les bureaux de Classe A et le commerce de détail expérientiel.
Le segment résidentiel bénéficie de grands portefeuilles immobiliers détenus par des REIT tels qu'Invitation Homes, qui a investi 425,2 millions USD dans des améliorations immobilières en 2024. L'échelle des portefeuilles permet une meilleure tarification auprès des prestataires, une adoption technologique plus large et des délais de réponse aux services plus rapides, faisant de la gestion professionnelle une exigence fondamentale pour les propriétaires institutionnels. Dans le segment commercial, la croissance est soutenue par la demande des entreprises pour des espaces de meilleure qualité et l'intégration d'espaces de travail flexibles dans les bâtiments conventionnels. Les propriétés industrielles et logistiques offrent des opportunités supplémentaires à mesure que les entreprises de commerce électronique privilégient des emplacements plus proches des consommateurs et nécessitent des procédures de maintenance et de sécurité spécialisées. Collectivement, ces facteurs soutiennent une croissance équilibrée sur l'ensemble du marché des services de gestion immobilière aux États-Unis.

Par type de service : les services de conformité accélèrent la croissance
Les services aux locataires et résidents ont généré 34,5 % des revenus du segment en 2024 et restent le cœur du marché des services de gestion immobilière aux États-Unis. Les activités comprennent le marketing, la location, la collecte des loyers et l'engagement des résidents. Les autres services, composés des travaux juridiques, de conformité et de renouvellement, devraient connaître la croissance la plus rapide avec un CAGR de 4,68 %.
L'expansion réglementaire est à l'origine de cette surperformance. Les normes de performance des bâtiments de l'Agence de protection de l'environnement des États-Unis exigent désormais l'évaluation comparative, la divulgation publique et la planification des rénovations dans plus de 40 juridictions. Les gestionnaires disposant d'équipes de conformité internes et de tableaux de bord numériques captent la demande croissante de rapports spécialisés. Les services de maintenance et d'installations exploitent également les capteurs de l'Internet des objets pour l'analyse prédictive, créant des opportunités de vente croisée. À mesure que la complexité augmente, les prestataires de services complets gagnent des parts d'honoraires au détriment des opérateurs de niche sur le marché des services de gestion immobilière aux États-Unis[3].
Analyse géographique
Le Sud-Est a représenté 20,3 % des revenus du secteur en 2024, porté par une migration intérieure soutenue, des relocalisations d'entreprises et un cadre réglementaire comparativement allégé qui attire les capitaux institutionnels. La Floride, la Géorgie, la Caroline du Nord et la Caroline du Sud sont au cœur de cette tendance, offrant de vastes pipelines de maisons individuelles locatives et de projets multifamiliaux de type jardin nécessitant une supervision professionnelle. Les investisseurs apprécient les coûts d'exploitation plus faibles de la région et l'expansion de sa base de locataires, qui créent ensemble des revenus d'honoraires prévisibles pour les gestionnaires opérant sur le marché des services de gestion immobilière aux États-Unis.
L'Ouest devrait afficher le CAGR le plus rapide, à 5,02 %, d'ici 2030, porté par l'expansion du secteur technologique et les valeurs immobilières élevées en Californie, dans l'État de Washington et au Nevada. Les propriétaires font face à des règles complexes de performance des bâtiments et à des obligations de divulgation ESG, suscitant une demande de gestionnaires dotés de solides capacités en matière de conformité et de PropTech. Les valeurs élevées des actifs se traduisent également par des honoraires de gestion plus importants, renforçant l'Ouest comme une frontière de croissance attractive malgré ses obstacles réglementaires.
Le Nord-Est, le Midwest et le Sud-Ouest fournissent collectivement une base équilibrée de marchés matures. Dans le Nord-Est, les valeurs immobilières élevées et les exigences complexes de contrôle des loyers favorisent les opérateurs de plus grande taille dotés d'une solide expertise juridique. Les villes du Midwest offrent une demande de maintenance abordable et de planification des améliorations en capital, portée par un parc immobilier vieillissant. Pendant ce temps, le Sud-Ouest, notamment le Texas et l'Arizona, continue d'attirer de nouveaux résidents et des investissements institutionnels, soutenant des plateformes de gestion régionales dans les propriétés résidentielles, commerciales et industrielles. Ces dynamiques régionales sous-tendent la croissance nationale sur le marché des services de gestion immobilière aux États-Unis, chaque région nécessitant une stratégie de croissance distincte.
Paysage concurrentiel
Les gestionnaires nationaux, les spécialistes régionaux et les nouveaux entrants axés sur la technologie se disputent une part dans un secteur fragmenté mais en voie de consolidation. L'acquisition par CBRE d'Industrious pour 400 millions USD en janvier 2025 a créé un segment Opérations et expérience des bâtiments comprenant plus de 7 milliards de pieds carrés sous supervision, illustrant comment l'échelle combinée aux capacités d'espaces de travail flexibles différencie les plateformes de services complets.
Les acquisitions stratégiques restent une stratégie privilégiée. Les entreprises recherchent des portefeuilles riches en données, des pratiques de conseil ESG et des suites d'applications d'IA qui accélèrent le service aux locataires et réduisent les coûts d'exploitation. L'intégration de ces capacités débloque souvent de nouveaux pools d'honoraires, tels que le conseil en conformité et les rénovations d'immeubles intelligents, augmentant ainsi les barrières à la sortie pour les propriétaires.
Les perturbateurs technologiques se concentrent sur la location basée sur le cloud, les places de marché de maintenance et l'analyse prédictive qui promettent des coûts réduits et une satisfaction accrue des locataires. Bien que de nombreuses jeunes entreprises s'adressent aux petits propriétaires, les grands acteurs établis ont commencé à proposer des outils similaires sous marque blanche, brouillant les frontières concurrentielles. Les gestionnaires spécialisés dans les établissements de santé et les installations logistiques, tels que Medical Properties Trust avec 439 hôpitaux américains, occupent des niches où l'expertise sectorielle l'emporte sur la pure échelle. Ces stratégies variées propulsent collectivement une innovation continue sur le marché des services de gestion immobilière aux États-Unis.
Leaders du secteur des services de gestion immobilière aux États-Unis
-
Greystar Real Estate Partners
-
CBRE Group, Inc.
-
Lincoln Property Company
-
Jones Lang LaSalle (JLL)
-
Cushman & Wakefield plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Février 2025 : American Homes 4 Rent a déclaré 1,729 milliard USD de revenus locatifs en 2024 tout en gérant 61 336 maisons unifamiliales dans 24 États.
- Février 2025 : AvalonBay Communities a relevé ses prévisions de croissance du FFO de base pour l'année complète à 3,7 % et augmenté les démarrages de développement projetés à 1,05 milliard USD.
- Janvier 2025 : CBRE Group a finalisé l'acquisition des capitaux propres restants dans Industrious National Management Company pour environ 400 millions USD, intégrant l'activité dans son nouveau segment Opérations et expérience des bâtiments.
- Décembre 2024 : UDR a affiché des revenus locatifs de 1,664 milliard USD et maintenu 60 000 appartements dans 21 marchés américains.
Périmètre du rapport sur le marché des services de gestion immobilière aux États-Unis
Une société de gestion immobilière traite directement avec les locataires ou les prospects, économisant le temps du propriétaire, car il n'a pas à se soucier de la commercialisation des locations, de la négociation avec les locataires, de la gestion des problèmes de maintenance et de réparation, de la collecte des loyers, de la réponse aux plaintes des locataires, et même des procédures d'expulsion. Une société de gestion immobilière apporte une expérience en matière de gestion de propriété et fournit au propriétaire des solutions optimales.
Le marché de la gestion immobilière aux États-Unis est segmenté par utilisateur final (commercial et résidentiel) et par service (marketing, évaluation immobilière, services aux locataires, maintenance et autres services). Le rapport offre la taille du marché et des prévisions pour le marché américain en valeur (USD) pour tous les segments ci-dessus.
| Commercial |
| Résidentiel |
| Industriel et logistique |
| Institutionnel et usage mixte |
| Marketing et location |
| Évaluation immobilière et diligence raisonnable |
| Services aux locataires et résidents (location, bail, etc.) |
| Maintenance, réparation et gestion des installations |
| Administration des baux et conformité |
| Autres services (conformité, services juridiques, renouvellements, etc.) |
| Nord-Est |
| Midwest |
| Sud-Est |
| Ouest |
| Sud-Ouest |
| Par type de propriété | Commercial |
| Résidentiel | |
| Industriel et logistique | |
| Institutionnel et usage mixte | |
| Par type de service | Marketing et location |
| Évaluation immobilière et diligence raisonnable | |
| Services aux locataires et résidents (location, bail, etc.) | |
| Maintenance, réparation et gestion des installations | |
| Administration des baux et conformité | |
| Autres services (conformité, services juridiques, renouvellements, etc.) | |
| Par géographie | Nord-Est |
| Midwest | |
| Sud-Est | |
| Ouest | |
| Sud-Ouest |
Questions clés auxquelles le rapport répond
Quelle était la taille du marché des services de gestion immobilière aux États-Unis en 2025 ?
Il a atteint 84,73 milliards USD en 2025, avec un CAGR prévu de 3,94 % jusqu'en 2030.
Quel type de propriété a généré le plus de revenus en 2024 ?
Les actifs résidentiels ont occupé la première position avec une part de marché de 49,87 %.
Quelle catégorie de service connaît la croissance la plus rapide ?
Les services de conformité, juridiques et de renouvellement devraient croître à un CAGR de 4,68 % jusqu'en 2030.
Pourquoi la Californie est-elle si importante pour les gestionnaires immobiliers ?
Les valeurs immobilières élevées, les mandats ESG stricts et les lois étendues de protection des locataires soutiennent des opportunités d'honoraires haut de gamme.
Comment les taux d'intérêt affectent-ils le secteur ?
La hausse des coûts d'emprunt a retardé les ventes immobilières, réduisant à court terme les honoraires d'intégration et de gestion du développement.
Quel rôle joue la technologie dans la croissance du marché ?
La location basée sur l'IA, la maintenance prédictive et les intégrations de maison intelligente améliorent l'efficacité et l'expérience des locataires, soutenant l'expansion des marges.