
Marktgröße und Marktanteil der Immobilienverwaltungsdienstleistungen in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 84.73 Milliarden US-Dollar |
| Marktgröße (2026) | 88.07 Milliarden US-Dollar |
| Marktgröße (2031) | 106.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.94 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Immobilienverwaltungsdienstleistungen in den Vereinigten Staaten von Mordor Intelligence
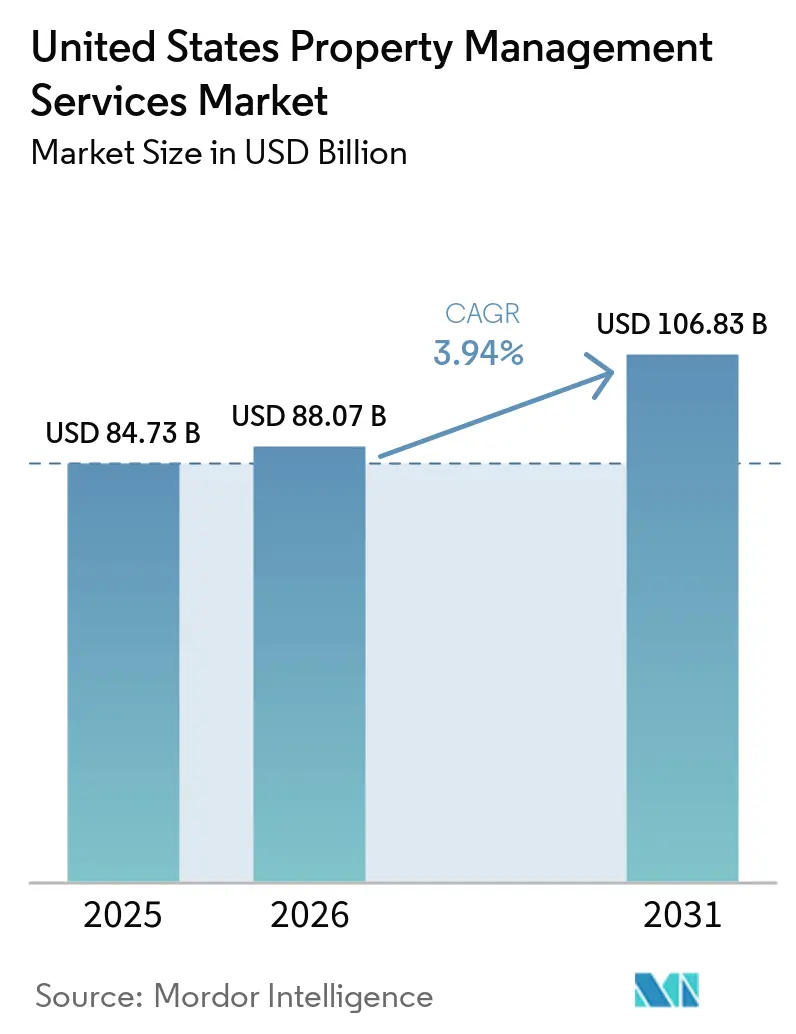
Die Marktgröße für Immobilienverwaltungsdienstleistungen in den Vereinigten Staaten wird voraussichtlich von 84,73 Milliarden USD im Jahr 2025 auf 88,07 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 106,83 Milliarden USD bei einem CAGR von 3,94 % über den Zeitraum 2026–2031 erreichen.
Das Wachstum stützt sich auf eine robuste Mietnachfrage, den institutionellen Besitz von Einfamilien- und Mehrfamilienobjekten sowie eine wiederbelebte Vermietungsaktivität in hochwertigen Bürogebäuden. Umfragen der Federal Reserve zeigen, dass 27 % der US-amerikanischen Erwachsenen zur Miete wohnen, was eine große Mieterbasis begründet, die professionelle Betreuung erfordert. Institutionelle Investoren nutzen ihre Größe, um professionelles Management voranzutreiben, während Umwelt-, Sozial- und Governance-Vorschriften (ESG) die Nachfrage nach compliance-orientierten Dienstleistungen beschleunigen. Die Einführung von Technologien, insbesondere von Werkzeugen der künstlichen Intelligenz, die Vermietung, Instandhaltung und Mieterengagement automatisieren, unterstützt zusätzlich die Effizienz und Mieterbindung. Der Wettbewerbsdruck steigt, da nationale Unternehmen technologiegestützte Spezialisten übernehmen, um ihre Dienstleistungsbreite und geografische Reichweite zu erweitern[1].
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp hielten Wohnimmobilien im Jahr 2024 einen Marktanteil von 49,87 % am US-Markt für Immobilienverwaltungsdienstleistungen. Für Gewerbeimmobilien wird bis 2030 die höchste CAGR von 4,89 % prognostiziert.
- Nach Dienstleistungsart erzielten Mieter- und Bewohnerdienstleistungen im Jahr 2024 einen Umsatzanteil von 34,54 %. Sonstige Dienstleistungen, angeführt von Compliance- und Rechtsarbeiten, werden bis 2030 voraussichtlich mit einer CAGR von 4,68 % wachsen.
- Nach Geografie entfiel auf den Südosten im Jahr 2024 ein Umsatzanteil von 20,32 %, während der Westen mit einer CAGR von 5,02 % expandieren soll.
Trends und Erkenntnisse des Marktes für Immobilienverwaltungsdienstleistungen in den Vereinigten Staaten
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Expansion von Einfamilienmiet-Portfolios | +1.2% | Sunbelt-Staaten, westliche USA, Südosten | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage aus dem erstklassigen Gewerbeimmobilienbereich | +0.8% | Großstädte in Kalifornien, New York, Texas | Mittelfristig (2–4 Jahre) |
| Alternder US-Wohnungsbestand benötigt Instandhaltung | +0.7% | Nordosten, traditionelle Märkte im Mittleren Westen | Langfristig (≥ 4 Jahre) |
| Wachsendes institutionelles Outsourcing durch Pensions- und Staatsfonds-Investoren | +0.6% | National, große Ballungsräume | Langfristig (≥ 4 Jahre) |
| Einführung von KI-gestützter Vermietungs- und Servicetechnologie | +0.4% | Technologieorientierte Märkte, städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| ESG- und Grünmiet-Compliance-Druck | +0.3% | Kalifornien, New York und Bundesliegenschaften | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Einfamilienmiet-Portfolios
Institutionelle Investitionen in Einfamilienhäuser haben sich von Massenkäufen zwangsversteigerter Immobilien in den frühen 2010er Jahren zu strukturierten Build-for-Rent-Programmen bis 2024 entwickelt. Das GAO schätzte den institutionellen Bestand bis 2015 auf 170.000–300.000 Häuser, wobei die Portfolios weiter wuchsen, als Fonds ihre Akquisitionen ausweiteten. American Homes 4 Rent verwaltete beispielsweise 61.336 Häuser und erzielte im Jahr 2024 Mieteinnahmen von 1,729 Milliarden USD. Diese großen Portfolios erfordern eine konsistente Vermietung, Instandhaltung und Einhaltung gesetzlicher Vorschriften über alle Objekte hinweg, was die Nachfrage nach professionellem Management stärkt. Dieser Trend unterstützt wiederkehrende Serviceeinnahmen und eine größere Preissetzungsmacht für Wohnimmobilienverwalter und integrierte REIT-Plattformen im US-amerikanischen Markt für Immobilienverwaltungsdienstleistungen[2].
Steigende Nachfrage aus dem erstklassigen Gewerbeimmobilienbereich
Premium-Büroimmobilien ziehen erneutes Mieterinteresse auf sich, da Arbeitgeber amenitätsreiche Arbeitsplätze priorisieren, die hybrides Arbeiten unterstützen. CBRE meldete im Jahr 2024 ein Wachstum der Vermietungseinnahmen von 18 %, darunter einen Anstieg der Bürovermietung in New York um 28 %. Um ihre Wettbewerbsattraktivität zu stärken, investieren Eigentümer von Spitzengebäuden in Concierge-Services, Smart-Building-Systeme und maßgeschneiderte Mietererlebnisse. Diese Angebote erfordern spezialisiertes Management und größere Betriebsbudgets, was es professionellen Immobilienverwaltern ermöglicht, höhere Gebühren zu erzielen. Gebäudeleistungsbewertungen und Ausstattungsverbesserungen schaffen zudem Möglichkeiten für Energiemanagement- und Arbeitsplatzberatungsdienstleistungen. Zusammen unterstützen diese Faktoren ein wiederkehrendes Umsatzwachstum für Unternehmen, die Klasse-A-Objekte im US-amerikanischen Markt für Immobilienverwaltungsdienstleistungen verwalten.
Alternder US-amerikanischer Wohnungsbestand treibt Nachfrage nach professioneller Instandhaltung
Das Medianalter bewohnter Häuser überstieg im Jahr 2024 laut Daten des Census Bureau 41 Jahre, was den Bedarf an regelmäßigen Reparaturen und geplanter Instandhaltung erhöht. Ältere Immobilien erfordern eine konsistente Wartung, um die Bewohnbarkeit zu erhalten und Bauvorschriften zu erfüllen, während regionale Engpässe bei qualifizierten Handwerkern eine zuverlässige Lieferantenkoordination zunehmend wertvoll machen. Professionelle Immobilienverwalter begegnen diesen Anforderungen durch präventive Instandhaltungsprogramme, gebündelte Reparaturdienstleistungen, Kapitalausgabenplanung und Sammelkaufvereinbarungen. Die Nachfrage ist besonders ausgeprägt in Städten des Nordostens und des Mittleren Westens mit erheblichen Konzentrationen von Häusern, die Mitte des 20. Jahrhunderts gebaut wurden. Diese laufenden Instandhaltungsanforderungen unterstützen wiederkehrende Verwaltungsgebühren im US-amerikanischen Markt für Immobilienverwaltungsdienstleistungen.
Wachsendes Outsourcing der Immobilienverwaltung durch Pensions- und Staatsfonds
Öffentliche Rentensysteme und Staatsfonds haben ihr Engagement in US-amerikanischen Immobilien ausgebaut, wobei die Allokationen in einigen Fällen seit 2023 mehr als 10 % der Portfolios übersteigen. Die Verwaltung von Immobilien in mehreren Städten erfordert operative Ressourcen und lokales Fachwissen, was Investoren dazu veranlasst, professionelle Immobilienverwalter einzusetzen. Outsourcing bietet konsistentes Reporting, Unterstützung bei der Einhaltung gesetzlicher Vorschriften und Technologieplattformen, die die Portfolioüberwachung und das Risikomanagement stärken. Mehrjährige Verträge, die häufig fünf Jahre umfassen, unterstützen stabile, wiederkehrende Gebühreneinnahmen. Anhaltende institutionelle Investitionen werden voraussichtlich ausgelagerte Verwaltungsmandate ausweiten und zum Wachstum im US-amerikanischen Markt für Immobilienverwaltungsdienstleistungen beitragen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Durch Zinssätze bedingter Transaktionsrückgang | -0.9% | National, konzentriert in hochpreisigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Mietpreisbindungsgesetze auf Staats- und Stadtebene | -0.5% | Kalifornien, New York, ausgewählte städtische Märkte | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Handwerk erhöht die Betriebskosten | -0.4% | National, besonders ausgeprägt in Texas, Florida, Kalifornien | Mittelfristig (2–4 Jahre) |
| Verlagerung der Eigentümer zu Selbstverwaltungs-Immobilientechnologie-Plattformen | -0.3% | Vorstadtmärkte, kleinere Immobilienportfolios | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch Zinssätze bedingter Transaktionsrückgang
Höhere Kreditkosten haben Akquisitionen und Entwicklungsprojekte schwerer finanzierbar gemacht und den Zufluss neuer Aufträge an Immobilienverwalter verlangsamt. Da weniger Objekte den Eigentümer wechseln und weniger Gebäude in Betrieb gehen, haben Unternehmen weniger Möglichkeiten, Verwaltungsaufträge zu sichern und Onboarding- oder Bauüberwachungsgebühren zu verdienen. Kleinere Anbieter, die auf transaktionsbezogene Aufträge angewiesen sind, sind diesem Abschwung besonders ausgesetzt. Bestehende Verträge generieren weiterhin wiederkehrende Einnahmen, obwohl die schwächere Transaktionsaktivität zusätzliche Umsatzmöglichkeiten einschränkt und das Wachstum im US-amerikanischen Markt für Immobilienverwaltungsdienstleistungen dämpft.
Mietpreisbindungsgesetze auf Staats- und Stadtebene
Staatliche und kommunale Mietpreiskontrollen schränken Mieterhöhungen ein und führen zusätzliche Anforderungen für die Mietverwaltung und Räumungsverfahren ein. AvalonBay hat diese Vorschriften als wesentliches Geschäftsrisiko identifiziert, was ihr Potenzial widerspiegelt, Mieteinnahmen zu begrenzen und die Preisflexibilität zu reduzieren. Für Immobilienverwalter erfordert die Navigation lokaler Vorschriften dediziertes Compliance-Fachwissen, genaue Dokumentation und laufende Investitionen in Berichtssysteme. Unternehmen, die Gebühren als Prozentsatz der eingezogenen Miete berechnen, sehen sich einem begrenzten Umsatzwachstum bei gleichzeitig höheren Verwaltungskosten gegenüber, insbesondere wenn regulierte Objekte einen großen Anteil ihrer Portfolios ausmachen. Obwohl starke Compliance-Fähigkeiten dazu beitragen können, Eigentümer anzuziehen, belasten diese Kosten- und Umsatzdrücke die Rentabilität im US-amerikanischen Markt für Immobilienverwaltungsdienstleistungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Dominanz des Wohnbereichs treibt institutionelle Skalierung
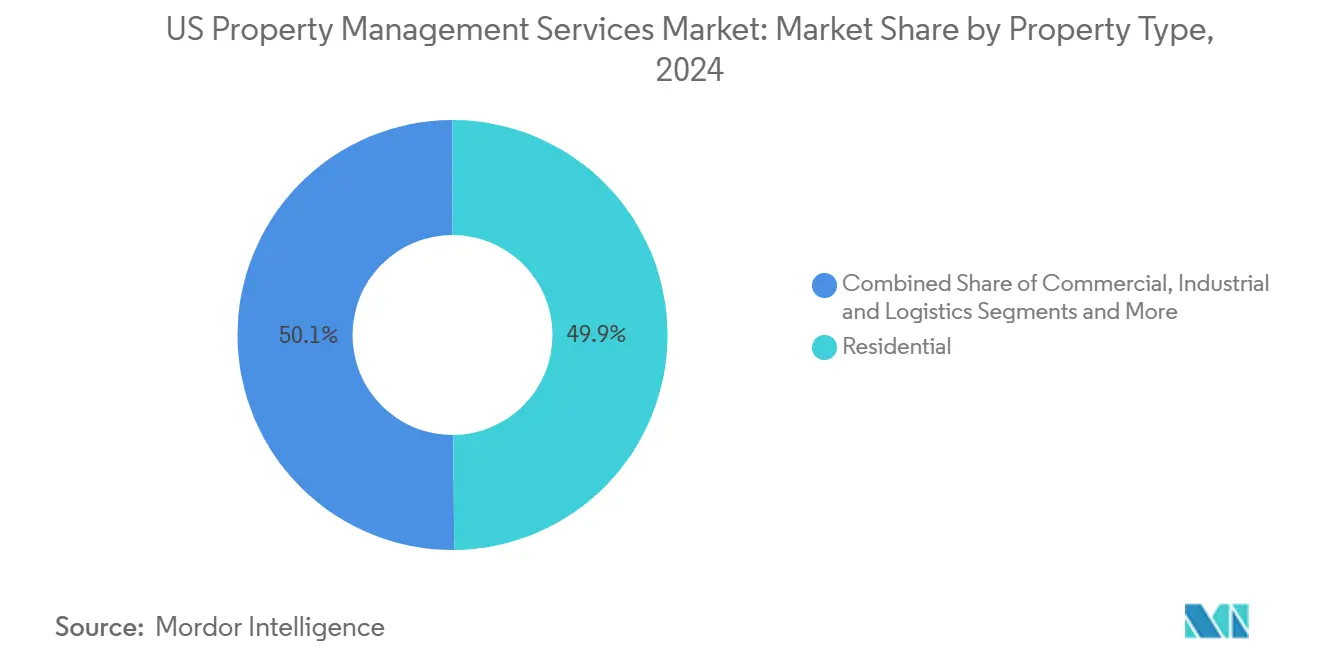
Wohnimmobilien machten 49,9 % des Umsatzes im Jahr 2024 aus und sind damit das größte Segment des Marktanteils für Immobilienverwaltungsdienstleistungen in den Vereinigten Staaten. Institutionelle Einfamilienmietobjekte und Mehrfamilienportfolios liefern vorhersehbare, wiederkehrende Gebühren auf Basis von Mietlisten, während ausstattungsreiche Gemeinschaften Zusatzeinnahmen aus Parkplätzen, Lagereinheiten und Smart-Home-Abonnements generieren. Gewerbeimmobilien werden voraussichtlich einen CAGR von 4,89 % verzeichnen und den Abstand verringern, da die Vermietung in Klasse-A-Büros und erlebnisorientierten Einzelhandelsflächen wieder anzieht.
Das Wohnsegment profitiert von großen Immobilienportfolios, die von REITs wie Invitation Homes gehalten werden, das im Jahr 2024 425,2 Millionen USD in Immobilienverbesserungen investierte. Die Portfoliogröße ermöglicht bessere Lieferantenpreise, eine breitere Technologieeinführung und schnellere Servicereaktionen, was professionelles Management zu einer Kernanforderung für institutionelle Eigentümer macht. Im Gewerbesegment wird das Wachstum durch die Unternehmensnachfrage nach höherwertigen Flächen und die Integration flexibler Arbeitsbereiche in konventionelle Gebäude unterstützt. Industrie- und Logistikimmobilien bieten zusätzliche Möglichkeiten, da E-Commerce-Unternehmen Standorte in Verbrauchernähe priorisieren und spezialisierte Instandhaltungs- und Sicherheitsverfahren benötigen. Insgesamt unterstützen diese Faktoren ein ausgewogenes Wachstum im US-amerikanischen Markt für Immobilienverwaltungsdienstleistungen.

Nach Dienstleistungsart: Compliance-Dienstleistungen beschleunigen das Wachstum
Mieter- und Bewohnerdienstleistungen generierten im Jahr 2024 34,5 % des Segmentumsatzes und bleiben der Kern des US-Marktes für Immobilienverwaltungsdienstleistungen. Zu den Aktivitäten gehören Marketing, Vermietung, Mietinkasso und Mieterkommunikation. Sonstige Dienstleistungen, bestehend aus Rechts-, Compliance- und Verlängerungsarbeiten, werden mit der höchsten CAGR von 4,68 % wachsen.
Die regulatorische Ausweitung treibt diese Überperformance an. Die Gebäudeleistungsstandards der EPA erfordern nun Benchmarking, öffentliche Offenlegung und Sanierungsplanung in mehr als 40 Rechtsgebieten. Manager mit internen Compliance-Teams und digitalen Dashboards decken die steigende Nachfrage nach spezialisierter Berichterstattung ab. Instandhaltungs- und Facility-Dienstleistungen nutzen zudem Sensoren des Internets der Dinge für prädiktive Analysen und schaffen Cross-Selling-Möglichkeiten. Mit zunehmender Komplexität gewinnen Volldienstleister Gebührenanteile auf Kosten von Nischenanbietern im US-Markt für Immobilienverwaltungsdienstleistungen[3].
Geografische Analyse
Der Südosten machte 20,3 % des Branchenumsatzes im Jahr 2024 aus, gestützt durch anhaltende Zuwanderung, Unternehmensansiedlungen und ein vergleichsweise geringes regulatorisches Umfeld, das institutionelles Kapital anzieht. Florida, Georgia, North Carolina und South Carolina stehen im Mittelpunkt dieses Trends und bieten große Pipelines von Einfamilienmietobjekten und gartenartigen Mehrfamilienprojekten, die professionelle Betreuung erfordern. Investoren schätzen die niedrigeren Betriebskosten und die wachsende Mieterbasis der Region, die zusammen vorhersehbare Gebühreneinnahmen für Verwalter im US-amerikanischen Markt für Immobilienverwaltungsdienstleistungen schaffen.
Der Westen wird voraussichtlich bis 2030 den schnellsten CAGR von 5,02 % erzielen, angetrieben durch die Expansion des Technologiesektors und Premium-Immobilienwerte in Kalifornien, Washington und Nevada. Eigentümer sehen sich komplexen Gebäudeleistungsvorschriften und ESG-Offenlegungspflichten gegenüber, was die Nachfrage nach Verwaltern mit umfassenden Compliance- und PropTech-Fähigkeiten fördert. Hohe Vermögenswerte führen zudem zu höheren Verwaltungsgebühren, was den Westen trotz seiner regulatorischen Hürden als attraktive Wachstumsgrenze stärkt.
Der Nordosten, der Mittlere Westen und der Südwesten bieten gemeinsam eine ausgewogene Grundlage aus reifen Märkten. Im Nordosten begünstigen hohe Immobilienwerte und komplexe Mietpreisregelungen größere Betreiber mit starker Rechtsexpertise. Städte im Mittleren Westen bieten Nachfrage nach erschwinglicher Instandhaltung und Kapitalverbesserungsplanung, angetrieben durch alternden Wohnungsbestand. Der Südwesten, insbesondere Texas und Arizona, zieht weiterhin neue Bewohner und institutionelle Investitionen an und unterstützt regionale Verwaltungsplattformen für Wohn-, Gewerbe- und Industrieimmobilien. Diese regionalen Dynamiken bilden die Grundlage für das landesweite Wachstum im US-amerikanischen Markt für Immobilienverwaltungsdienstleistungen, wobei jede Region eine eigene Wachstumsstrategie erfordert.
Wettbewerbslandschaft
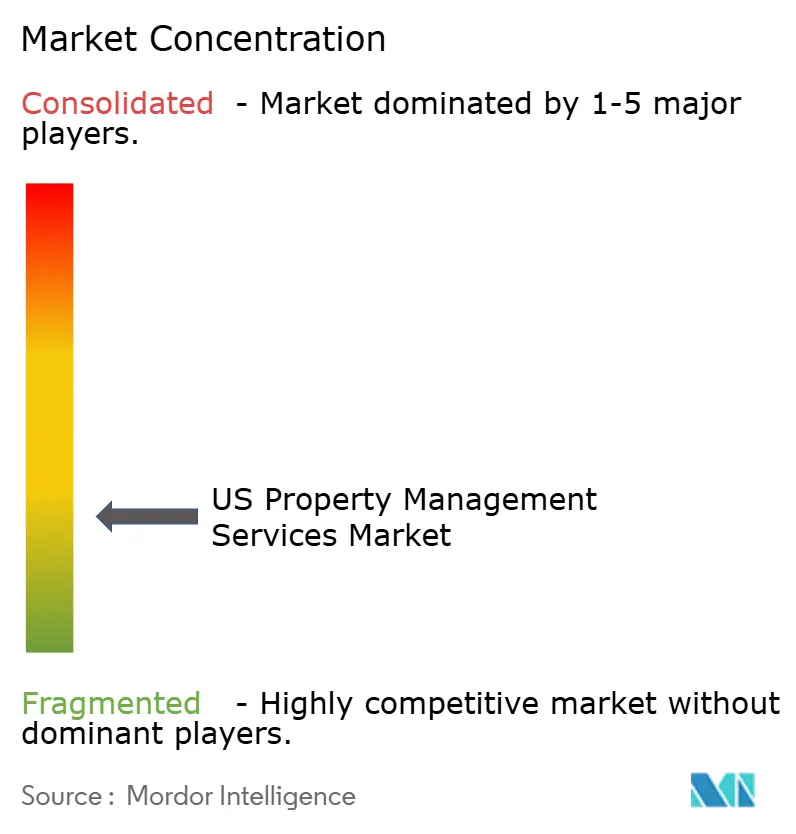
Nationale Manager, regionale Spezialisten und technologieorientierte Neueinsteiger konkurrieren um Anteile in einem fragmentierten, aber konsolidierenden Markt. CBREs Erwerb von Industrious für 400 Millionen USD im Januar 2025 schuf ein Segment für Gebäudebetrieb und -erlebnis mit mehr als 7 Milliarden Quadratfuß unter Aufsicht und veranschaulicht, wie Größe in Verbindung mit flexiblen Arbeitsplatzkapazitäten Full-Service-Plattformen differenziert.
Strategische Akquisitionen bleiben ein bevorzugtes Vorgehen. Unternehmen suchen datenreiche Portfolios, ESG-Beratungspraktiken und KI-Anwendungssuiten, die den Mieterservice beschleunigen und die Betriebskosten senken. Die Integration dieser Fähigkeiten erschließt oft neue Gebührenpools, wie Compliance-Beratung und Sanierung intelligenter Gebäude, und erhöht dadurch die Wechselbarrieren für Eigentümer.
Technologische Disruptoren konzentrieren sich auf cloudbasierte Vermietung, Instandhaltungsmarktplätze und prädiktive Analysen, die niedrigere Kosten und eine verbesserte Mieterzufriedenheit versprechen. Während viele Start-ups auf kleine Vermieter ausgerichtet sind, haben größere etablierte Unternehmen begonnen, ähnliche Tools unter eigenem Label anzubieten, was die Wettbewerbsgrenzen verwischt. Spezialisierte Manager von Gesundheits- und Logistikeinrichtungen, wie Medical Properties Trust mit 439 US-Krankenhäusern, besetzen Nischen, in denen Fachkompetenz die reine Größe überwiegt. Diese unterschiedlichen Strategien treiben gemeinsam kontinuierliche Innovation im US-Markt für Immobilienverwaltungsdienstleistungen voran.
Marktführer der Immobilienverwaltungsdienstleistungsbranche in den Vereinigten Staaten
-
Greystar Real Estate Partners
-
CBRE Group, Inc.
-
Lincoln Property Company
-
Jones Lang LaSalle (JLL)
-
Cushman & Wakefield plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Februar 2025: American Homes 4 Rent meldete einen Mietumsatz von 1,729 Milliarden USD im Jahr 2024 bei der Verwaltung von 61.336 Einfamilienhäusern in 24 Bundesstaaten.
- Februar 2025: AvalonBay Communities erhöhte seinen Ausblick für das Wachstum des Kern-FFO für das Gesamtjahr auf 3,7 % und steigerte die geplanten Entwicklungsstarts auf 1,05 Milliarden USD.
- Januar 2025: CBRE Group schloss den Erwerb der verbleibenden Anteile an Industrious National Management Company für rund 400 Millionen USD ab und gliederte das Unternehmen in sein neues Segment für Gebäudebetrieb und -erlebnis ein.
- Dezember 2024: UDR verzeichnete Mieteinnahmen von 1,664 Milliarden USD und verwaltete 60.000 Wohnungen in 21 US-Märkten.
Berichtsumfang des Marktes für Immobilienverwaltungsdienstleistungen in den Vereinigten Staaten
Ein Immobilienverwaltungsunternehmen steht in direktem Kontakt mit Mietern oder Interessenten und spart dem Immobilieneigentümer Zeit, da er sich nicht um die Vermarktung der Mietobjekte, die Verhandlung mit Mietern, die Bearbeitung von Instandhaltungs- und Reparaturproblemen, das Einziehen von Mieten, die Beantwortung von Mieterbeschwerden und sogar die Durchführung von Räumungen kümmern muss. Ein Immobilienverwaltungsunternehmen bringt Erfahrung in der Immobilienverwaltung mit und bietet dem Eigentümer optimale Lösungen.
Der US-Immobilienverwaltungsmarkt ist nach Endnutzer (Gewerbe und Wohnen) und Dienstleistung (Marketing, Immobilienbewertung, Mieterdienstleistungen, Instandhaltung und sonstige Dienstleistungen) segmentiert. Der Bericht bietet Marktgröße und Prognosen für den US-Markt in Werten (USD) für alle oben genannten Segmente.
| Gewerbe |
| Wohnen |
| Industrie und Logistik |
| Institutionell und gemischt genutzt |
| Marketing und Vermietung |
| Immobilienbewertung und Due Diligence |
| Mieter- und Bewohnerdienstleistungen (Miete, Leasing usw.) |
| Instandhaltung, Reparatur und Facility Management |
| Mietverwaltung und Compliance |
| Sonstige Dienstleistungen (Compliance, Rechtsdienstleistungen, Verlängerungen usw.) |
| Nordosten |
| Mittlerer Westen |
| Südosten |
| Westen |
| Südwesten |
| Nach Immobilientyp | Gewerbe |
| Wohnen | |
| Industrie und Logistik | |
| Institutionell und gemischt genutzt | |
| Nach Dienstleistungsart | Marketing und Vermietung |
| Immobilienbewertung und Due Diligence | |
| Mieter- und Bewohnerdienstleistungen (Miete, Leasing usw.) | |
| Instandhaltung, Reparatur und Facility Management | |
| Mietverwaltung und Compliance | |
| Sonstige Dienstleistungen (Compliance, Rechtsdienstleistungen, Verlängerungen usw.) | |
| Nach Geografie | Nordosten |
| Mittlerer Westen | |
| Südosten | |
| Westen | |
| Südwesten |
Im Bericht beantwortete Schlüsselfragen
Wie groß war der US-Markt für Immobilienverwaltungsdienstleistungen im Jahr 2025?
Er erreichte im Jahr 2025 einen Wert von 84,73 Milliarden USD, mit einer prognostizierten CAGR von 3,94 % bis 2030.
Welcher Immobilientyp führte im Jahr 2024 beim Umsatz?
Wohnimmobilien hielten mit einem Marktanteil von 49,87 % die Spitzenposition.
Welche Dienstleistungskategorie wächst am schnellsten?
Compliance-, Rechts- und Verlängerungsdienstleistungen werden bis 2030 voraussichtlich mit einer CAGR von 4,68 % wachsen.
Warum ist Kalifornien für Immobilienverwalter so wichtig?
Hohe Immobilienwerte, strenge ESG-Vorgaben und umfangreiche Mieterschutzgesetze bieten erstklassige Gebührenmöglichkeiten.
Wie wirken sich die Zinssätze auf den Sektor aus?
Höhere Kreditkosten haben Immobilienverkäufe verzögert und kurzfristig die Onboarding- und Entwicklungsverwaltungsgebühren reduziert.
Welche Rolle spielt Technologie beim Marktwachstum?
KI-gestützte Vermietung, prädiktive Instandhaltung und Smart-Home-Integrationen steigern die Effizienz und das Mietererlebnis und unterstützen die Margenausweitung.