
Tamaño y Participación del Mercado de Servicios de Gestión de Propiedades de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
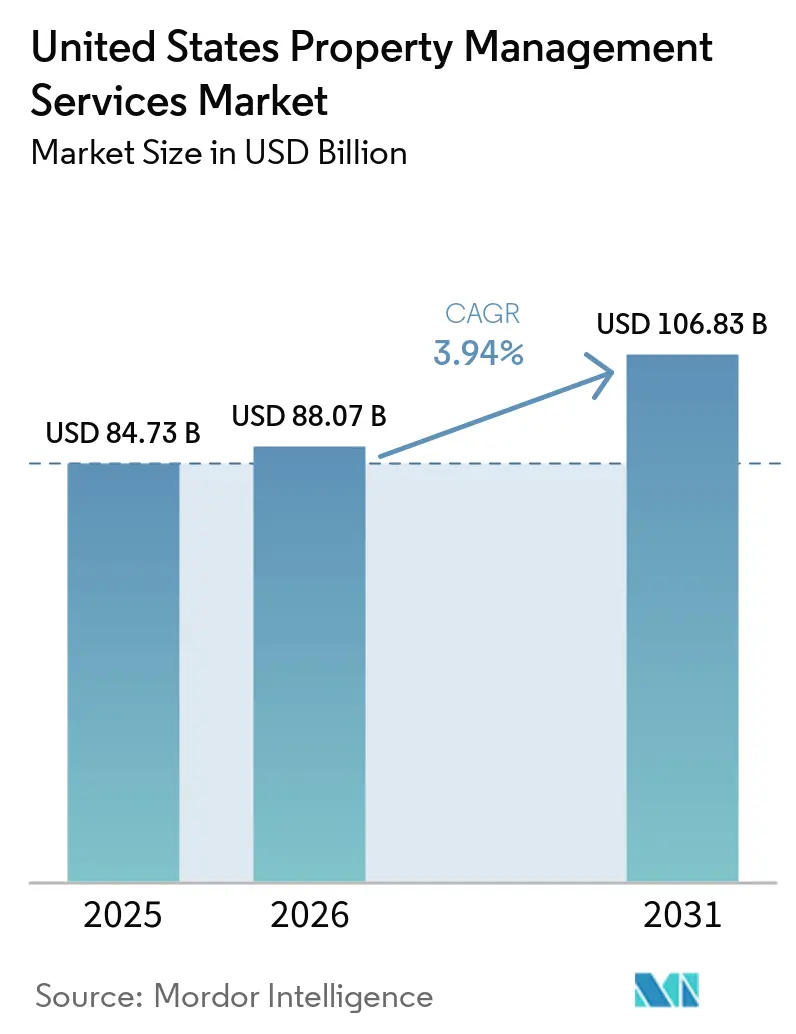
| Tamaño del mercado en el año base (2025) | 84.73 Mil millones de dólares |
| Tamaño del Mercado (2026) | 88.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 106.83 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.94 % |
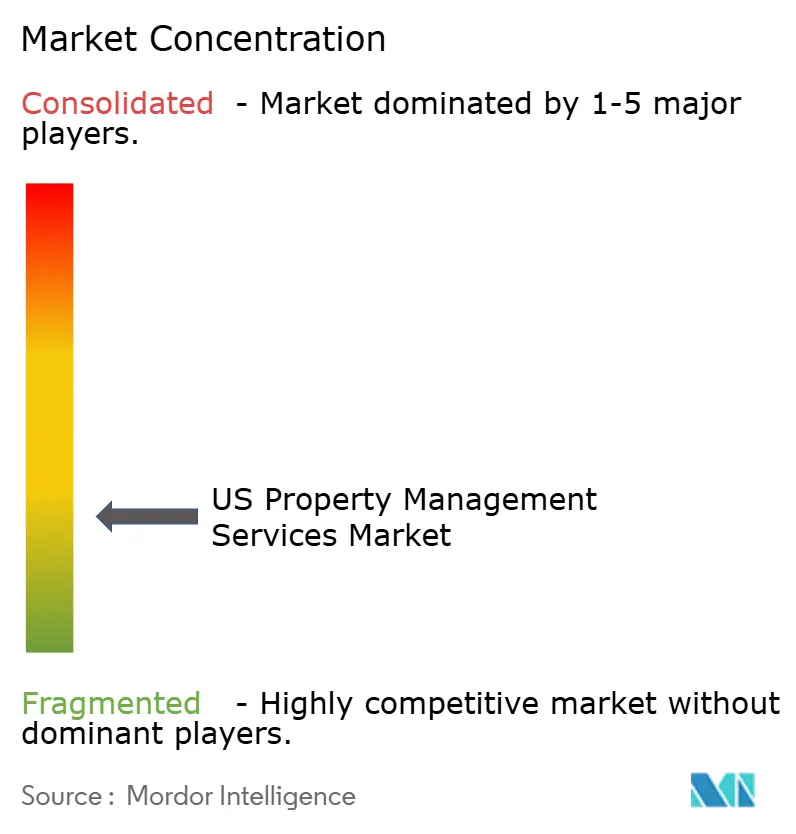
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Gestión de Propiedades de los Estados Unidos por Mordor Intelligence
Se espera que el tamaño del Mercado de Servicios de Gestión de Propiedades en los Estados Unidos crezca de 84,73 mil millones de USD en 2025 a 88,07 mil millones de USD en 2026, y se prevé que alcance los 106,83 mil millones de USD en 2031 a una CAGR del 3,94% durante el período 2026-2031.
El crecimiento se sustenta en una demanda de alquiler resiliente, la propiedad institucional de activos tanto unifamiliares como multifamiliares, y la renovada actividad de arrendamiento en edificios de oficinas premium. Las encuestas de la Reserva Federal muestran que el 27% de los adultos estadounidenses alquilan sus viviendas, lo que sustenta una amplia base de inquilinos que requiere supervisión profesional. Los inversores institucionales utilizan la escala para impulsar la gestión profesional, mientras que las regulaciones ambientales, sociales y de gobernanza (ESG) aceleran la demanda de servicios orientados al cumplimiento normativo. La adopción tecnológica, especialmente las herramientas de inteligencia artificial que automatizan el arrendamiento, el mantenimiento y la interacción con los residentes, refuerza aún más la eficiencia y la retención de inquilinos. La intensidad competitiva está aumentando a medida que las empresas nacionales adquieren especialistas habilitados tecnológicamente para ampliar la amplitud de sus servicios y su alcance geográfico[1].
Conclusiones Clave del Informe
- Por tipo de propiedad, los activos residenciales representaron el 49,87% de la participación del mercado de servicios de gestión de propiedades de los Estados Unidos en 2024. Se proyecta que las propiedades comerciales registren la CAGR más rápida del 4,89% hasta 2030.
- Por tipo de servicio, los servicios para inquilinos y residentes capturaron el 34,54% de la participación en ingresos en 2024. Se prevé que otros servicios, liderados por el trabajo de cumplimiento normativo y legal, crezcan a una CAGR del 4,68% hasta 2030.
- Por geografía, el Sureste representó el 20,32% de los ingresos de 2024, mientras que el Oeste está proyectado para expandirse a una CAGR del 5,02%.
Tendencias e Información del Mercado de Servicios de Gestión de Propiedades de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de carteras de alquiler unifamiliar | +1.2% | Estados del Cinturón Solar, Oeste de los Estados Unidos, Sureste | Largo plazo (≥4 años) |
| Creciente demanda de bienes raíces comerciales Clase A | +0.8% | Principales áreas metropolitanas de California, Nueva York, Texas | Mediano plazo (2-4 años) |
| El envejecido parque de viviendas de los Estados Unidos necesita mantenimiento | +0.7% | Mercados consolidados del Noreste y Medio Oeste | Largo plazo (≥4 años) |
| Creciente externalización institucional por inversores de fondos de pensiones y fondos soberanos de riqueza | +0.6% | Nacional, principales áreas metropolitanas | Largo plazo (≥4 años) |
| Adopción de tecnología de arrendamiento y servicios habilitada por inteligencia artificial | +0.4% | Mercados tecnológicamente avanzados, centros urbanos | Corto plazo (≤2 años) |
| Presión de cumplimiento ESG y arrendamiento verde | +0.3% | California, Nueva York y propiedades federales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Carteras de Alquiler Unifamiliar
La inversión institucional en vivienda unifamiliar ha evolucionado desde las compras masivas de propiedades embargadas a principios de la década de 2010 hasta los programas estructurados de construcción para alquiler en 2024. La Oficina de Rendición de Cuentas del Gobierno de los Estados Unidos (GAO) estimó las tenencias institucionales en entre 170.000 y 300.000 viviendas para 2015, con carteras que se expandieron aún más a medida que los fondos incrementaron sus adquisiciones. American Homes 4 Rent, por ejemplo, gestionó 61.336 viviendas y registró 1,729 mil millones de USD en ingresos por alquiler en 2024. Estas grandes carteras requieren un arrendamiento, mantenimiento y cumplimiento normativo consistentes en todas las propiedades, lo que fortalece la demanda de gestión profesional. Esta tendencia respalda los ingresos recurrentes por servicios y un mayor poder de fijación de precios para los administradores de propiedades residenciales y las plataformas integradas de REIT en el mercado de servicios de gestión de propiedades en los Estados Unidos[2].
Creciente Demanda de Bienes Raíces Comerciales Clase A
Las propiedades de oficinas premium están atrayendo un renovado interés por parte de los inquilinos, ya que los empleadores priorizan espacios de trabajo ricos en servicios que respalden el trabajo híbrido. CBRE reportó un crecimiento del 18% en los ingresos por arrendamiento en 2024, incluido un aumento del 28% en el arrendamiento de oficinas en Nueva York. Para fortalecer su atractivo competitivo, los propietarios de edificios de primer nivel están invirtiendo en servicios de conserjería, sistemas de edificios inteligentes y experiencias personalizadas para los inquilinos. Estas ofertas requieren una gestión especializada y presupuestos operativos más amplios, lo que permite a los administradores de propiedades profesionales obtener honorarios más elevados. Las evaluaciones del rendimiento de los edificios y las mejoras en los servicios también generan oportunidades para los servicios de gestión energética y consultoría de espacios de trabajo. En conjunto, estos factores respaldan el crecimiento recurrente de los ingresos para las empresas que gestionan activos de Clase A en el mercado de servicios de gestión de propiedades en los Estados Unidos.
El Envejecimiento del Parque Inmobiliario de los Estados Unidos Impulsa la Demanda de Mantenimiento Profesional
La edad media de las viviendas ocupadas superó los 41 años en 2024, según datos de la Oficina del Censo, lo que incrementa la necesidad de reparaciones regulares y mantenimiento planificado. Las propiedades más antiguas requieren un mantenimiento constante para preservar la habitabilidad y cumplir con los códigos de construcción, mientras que la escasez regional de trabajadores especializados hace que la coordinación fiable con proveedores sea cada vez más valiosa. Los administradores de propiedades profesionales abordan estas necesidades a través de programas de mantenimiento preventivo, servicios de reparación integrados, planificación de gastos de capital y acuerdos de compra al por mayor. La demanda es particularmente pronunciada en las ciudades del Noreste y el Medio Oeste con concentraciones sustanciales de viviendas construidas a mediados del siglo XX. Estos requisitos de mantenimiento continuos respaldan las tarifas de gestión recurrentes en el mercado de servicios de gestión de propiedades en los Estados Unidos.
Creciente Externalización de la Gestión de Propiedades por Parte de Fondos de Pensiones y Fondos Soberanos de Riqueza
Los sistemas de pensiones públicas y los fondos soberanos de riqueza han aumentado su exposición al sector inmobiliario de los Estados Unidos, con asignaciones que superan el 10% de las carteras en algunos casos desde 2023. La gestión de propiedades en múltiples ciudades requiere recursos operativos y experiencia local, lo que lleva a los inversores a contratar administradores de propiedades profesionales. La externalización proporciona informes consistentes, apoyo al cumplimiento normativo y plataformas tecnológicas que fortalecen la supervisión de la cartera y la gestión de riesgos. Los contratos plurianuales, que a menudo abarcan cinco años, respaldan ingresos por honorarios estables y recurrentes. Se espera que la inversión institucional continua amplíe los mandatos de gestión externalizados, contribuyendo al crecimiento en el mercado de servicios de gestión de propiedades en los Estados Unidos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Desaceleración de transacciones impulsada por las tasas de interés | -0.9% | Nacional, concentrado en mercados de alto valor | Corto plazo (≤ 2 años) |
| Legislación de control de alquileres estatal y municipal | -0.5% | California, Nueva York, mercados urbanos selectos | Mediano plazo (2-4 años) |
| Escasez de mano de obra especializada que eleva los gastos operativos | -0.4% | Nacional, agudo en Texas, Florida, California | Mediano plazo (2-4 años) |
| Cambio de propietarios hacia plataformas tecnológicas de gestión de propiedades de bricolaje | -0.3% | Mercados suburbanos, carteras de propiedades más pequeñas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desaceleración de Transacciones Impulsada por las Tasas de Interés
Los mayores costos de endeudamiento han dificultado la financiación de adquisiciones y proyectos de desarrollo, ralentizando el flujo de nuevos negocios hacia los administradores de propiedades. Con menos activos cambiando de propietario y menos edificios entrando en operación, las empresas tienen menos oportunidades de asegurar nombramientos de gestión y obtener honorarios de incorporación o supervisión de la construcción. Los proveedores más pequeños que dependen de encargos relacionados con transacciones están particularmente expuestos a esta desaceleración. Los contratos existentes continúan generando ingresos recurrentes, aunque la menor actividad de operaciones limita las oportunidades de ingresos adicionales y modera el crecimiento en el mercado de servicios de gestión de propiedades en los Estados Unidos.
Legislación de Control de Alquileres Estatal y Municipal
Las medidas de control de alquileres estatales y municipales restringen los aumentos de renta e introducen requisitos adicionales para la gestión de arrendamientos y los procedimientos de desalojo. AvalonBay ha identificado estas regulaciones como un riesgo material para el negocio, lo que refleja su potencial para limitar los ingresos por alquiler y reducir la flexibilidad en la fijación de precios. Para los administradores de propiedades, navegar por las normativas locales requiere experiencia dedicada en cumplimiento normativo, documentación precisa e inversión continua en sistemas de reporte. Las empresas que cobran honorarios como porcentaje del alquiler cobrado enfrentan un crecimiento limitado de los ingresos junto con mayores gastos administrativos, particularmente cuando las propiedades reguladas representan una gran parte de sus carteras. Aunque unas sólidas capacidades de cumplimiento normativo pueden ayudar a atraer propietarios, estas presiones sobre los costos y los ingresos pesan sobre la rentabilidad en el mercado de servicios de gestión de propiedades en los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad: El Dominio Residencial Impulsa la Escala Institucional
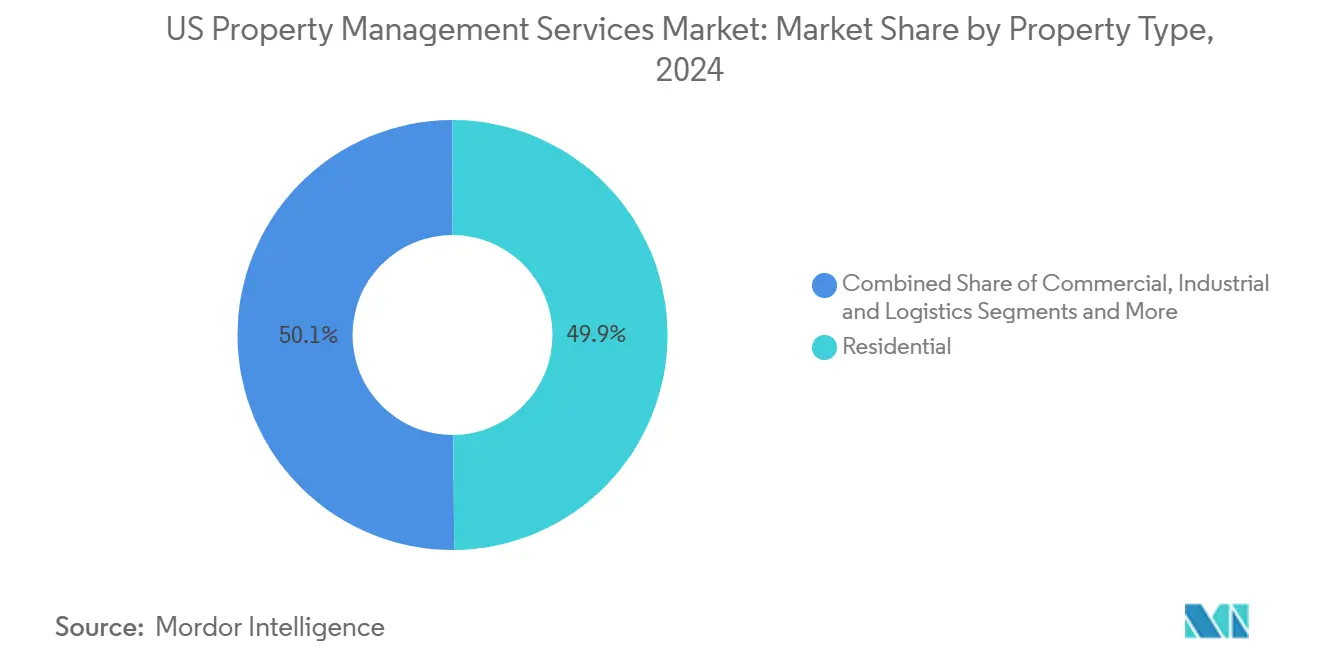
Las propiedades residenciales representaron el 49,9% de los ingresos de 2024, convirtiéndose en el segmento más grande de la participación del mercado de servicios de gestión de propiedades en los Estados Unidos. Los alquileres unifamiliares institucionales y las carteras multifamiliares generan honorarios predecibles y recurrentes basados en los registros de alquiler, mientras que las comunidades ricas en servicios impulsan ingresos auxiliares provenientes de estacionamiento, almacenamiento y suscripciones de hogar inteligente. Se proyecta que las propiedades comerciales registren una CAGR del 4,89% y reducirán la brecha a medida que el arrendamiento repunte en las oficinas de Clase A y el comercio minorista experiencial.
El segmento residencial se beneficia de las grandes carteras de propiedades en manos de REIT como Invitation Homes, que invirtió 425,2 millones de USD en mejoras de propiedades en 2024. La escala de la cartera permite mejores precios con proveedores, una mayor adopción tecnológica y respuestas de servicio más rápidas, convirtiendo la gestión profesional en un requisito fundamental para los propietarios institucionales. En el segmento comercial, el crecimiento está respaldado por la demanda corporativa de espacios de mayor calidad y la integración de espacios de trabajo flexibles en edificios convencionales. Las propiedades industriales y logísticas ofrecen oportunidades adicionales a medida que las empresas de comercio electrónico priorizan ubicaciones más cercanas a los consumidores y requieren procedimientos especializados de mantenimiento y seguridad. En conjunto, estos factores respaldan un crecimiento equilibrado en todo el mercado de servicios de gestión de propiedades en los Estados Unidos.

Por Tipo de Servicio: Los Servicios de Cumplimiento Normativo Aceleran el Crecimiento
Los servicios para inquilinos y residentes generaron el 34,5% de los ingresos del segmento en 2024 y siguen siendo el núcleo del mercado de servicios de gestión de propiedades de los Estados Unidos. Las actividades incluyen marketing, arrendamiento, cobro de alquileres e interacción con los residentes. Otros servicios, que consisten en trabajo legal, de cumplimiento normativo y de renovación, están proyectados para crecer más rápido a una CAGR del 4,68%.
La expansión regulatoria impulsa este rendimiento superior. Los estándares de rendimiento de edificios de la Agencia de Protección Ambiental de los Estados Unidos ahora requieren evaluación comparativa, divulgación pública y planificación de reformas en más de 40 jurisdicciones. Los gestores con equipos internos de cumplimiento normativo y paneles de control digitales capturan la creciente demanda de informes especializados. Los servicios de mantenimiento e instalaciones también están aprovechando los sensores del Internet de las Cosas para análisis predictivos, creando oportunidades de venta cruzada. A medida que aumenta la complejidad, los proveedores de servicios completos ganan participación en tarifas a expensas de los operadores de nicho en el mercado de servicios de gestión de propiedades de los Estados Unidos[3].
Análisis Geográfico
El Sureste representó el 20,3% de los ingresos de la industria en 2024, impulsado por una migración sostenida, reubicaciones corporativas y un entorno regulatorio comparativamente ligero que atrae al capital institucional. Florida, Georgia, Carolina del Norte y Carolina del Sur se encuentran en el centro de esta tendencia, ofreciendo grandes canales de viviendas unifamiliares en alquiler y proyectos multifamiliares de estilo jardín que requieren supervisión profesional. Los inversores valoran los menores costos operativos de la región y la creciente base de inquilinos, que en conjunto crean ingresos por honorarios predecibles para los gestores que operan en el mercado de servicios de gestión de propiedades en los Estados Unidos.
Se proyecta que el Oeste registre la CAGR más rápida del 5,02% hasta 2030, impulsado por la expansión del sector tecnológico y los valores premium de las propiedades en California, Washington y Nevada. Los propietarios enfrentan complejas normativas de rendimiento de edificios y mandatos de divulgación ESG, lo que impulsa la demanda de gestores con profundas capacidades en cumplimiento normativo y PropTech. Los elevados valores de los activos también se traducen en honorarios de gestión más altos, lo que refuerza al Oeste como una atractiva frontera de crecimiento a pesar de sus obstáculos regulatorios.
El Noreste, el Medio Oeste y el Suroeste proporcionan colectivamente una base equilibrada de mercados maduros. En el Noreste, los altos valores de las propiedades y los complejos requisitos de control de alquileres favorecen a los operadores más grandes con sólida experiencia legal. Las ciudades del Medio Oeste ofrecen demanda de mantenimiento asequible y planificación de mejoras de capital, impulsada por el envejecimiento del parque inmobiliario. Mientras tanto, el Suroeste, en particular Texas y Arizona, continúa atrayendo nuevos residentes e inversión institucional, respaldando plataformas de gestión regional en propiedades residenciales, comerciales e industriales. Estas dinámicas regionales sustentan el crecimiento a nivel nacional en el mercado de servicios de gestión de propiedades en los Estados Unidos, con cada región requiriendo una estrategia de crecimiento diferenciada.
Panorama Competitivo
Los gestores nacionales, los especialistas regionales y los nuevos participantes orientados a la tecnología compiten por una participación en un mercado fragmentado pero en proceso de consolidación. La adquisición de Industrious por parte de CBRE por USD 400 millones en enero de 2025 creó un segmento de Operaciones de Edificios y Experiencia que comprende más de 7 mil millones de pies cuadrados bajo supervisión, ilustrando cómo la escala más las capacidades de espacios de trabajo flexibles diferencian a las plataformas de servicio completo.
Las adquisiciones estratégicas siguen siendo un libro de jugadas favorito. Las empresas buscan carteras ricas en datos, prácticas de asesoría ESG y conjuntos de aplicaciones de inteligencia artificial que aceleren el servicio al inquilino y reduzcan los costos operativos. La integración de estas capacidades a menudo desbloquea nuevos grupos de tarifas, como la consultoría de cumplimiento normativo y las reformas de edificios inteligentes, elevando así las barreras de cambio para los propietarios.
Los disruptores tecnológicos se centran en el arrendamiento basado en la nube, los mercados de mantenimiento y los análisis predictivos que prometen menores costos y mayor satisfacción de los inquilinos. Si bien muchas empresas emergentes atienden a pequeños propietarios, los grandes operadores establecidos han comenzado a ofrecer herramientas similares bajo marca blanca, difuminando las líneas competitivas. Los gestores especializados de instalaciones sanitarias y logísticas, como Medical Properties Trust con 439 hospitales en los Estados Unidos, crean nichos donde la experiencia en el dominio supera a la escala pura. Estas variadas estrategias impulsan colectivamente la innovación continua en el mercado de servicios de gestión de propiedades de los Estados Unidos.
Líderes de la Industria de Servicios de Gestión de Propiedades de los Estados Unidos
-
Greystar Real Estate Partners
-
CBRE Group, Inc.
-
Lincoln Property Company
-
Jones Lang LaSalle (JLL)
-
Cushman & Wakefield plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Febrero de 2025: American Homes 4 Rent reportó USD 1.729 millones en ingresos por alquiler en 2024 mientras gestionaba 61.336 viviendas unifamiliares en 24 estados.
- Febrero de 2025: AvalonBay Communities elevó su perspectiva de crecimiento de fondos de operaciones básicos para todo el año al 3,7% y aumentó los inicios de desarrollo proyectados a USD 1,05 mil millones.
- Enero de 2025: CBRE Group completó la adquisición de la participación restante en Industrious National Management Company por aproximadamente USD 400 millones, integrando el negocio en su nuevo segmento de Operaciones de Edificios y Experiencia.
- Diciembre de 2024: UDR registró ingresos por alquiler de USD 1.664 millones y mantuvo 60.000 apartamentos en 21 mercados de los Estados Unidos.
Alcance del Informe del Mercado de Servicios de Gestión de Propiedades de los Estados Unidos
Una empresa de gestión de propiedades trata directamente con los inquilinos o posibles inquilinos, ahorrando tiempo al propietario, ya que no tiene que preocuparse por comercializar los alquileres, negociar con los inquilinos, manejar problemas de mantenimiento y reparación, cobrar el alquiler, responder a las quejas de los inquilinos e incluso gestionar los desalojos. Una empresa de gestión de propiedades aporta experiencia en el manejo de propiedades y proporciona al propietario soluciones óptimas.
El mercado de gestión de propiedades de los Estados Unidos está segmentado por usuario final (comercial y residencial) y servicio (marketing, evaluación de propiedades, servicios para inquilinos, mantenimiento y otros servicios). El informe ofrece el tamaño del mercado y los pronósticos para el mercado de los Estados Unidos en valor (USD) para todos los segmentos anteriores.
| Comercial |
| Residencial |
| Industrial y Logística |
| Institucional y Uso Mixto |
| Marketing y Arrendamiento |
| Evaluación de Propiedades y Diligencia Debida |
| Servicios para Inquilinos y Residentes (Alquiler, Arrendamiento, etc.) |
| Mantenimiento, Reparación y Gestión de Instalaciones |
| Administración de Arrendamientos y Cumplimiento Normativo |
| Otros Servicios (Cumplimiento Normativo, Servicios Legales, Renovaciones, etc.) |
| Noreste |
| Medio Oeste |
| Sureste |
| Oeste |
| Suroeste |
| Por Tipo de Propiedad | Comercial |
| Residencial | |
| Industrial y Logística | |
| Institucional y Uso Mixto | |
| Por Tipo de Servicio | Marketing y Arrendamiento |
| Evaluación de Propiedades y Diligencia Debida | |
| Servicios para Inquilinos y Residentes (Alquiler, Arrendamiento, etc.) | |
| Mantenimiento, Reparación y Gestión de Instalaciones | |
| Administración de Arrendamientos y Cumplimiento Normativo | |
| Otros Servicios (Cumplimiento Normativo, Servicios Legales, Renovaciones, etc.) | |
| Por Geografía | Noreste |
| Medio Oeste | |
| Sureste | |
| Oeste | |
| Suroeste |
Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño del mercado de servicios de gestión de propiedades de los Estados Unidos en 2025?
Alcanzó los USD 84,73 mil millones en 2025, con un pronóstico de CAGR del 3,94% hasta 2030.
¿Qué tipo de propiedad lideró los ingresos en 2024?
Los activos residenciales ocuparon la primera posición con una participación de mercado del 49,87%.
¿Qué categoría de servicio se está expandiendo más rápidamente?
Se proyecta que los servicios de cumplimiento normativo, legales y de renovación crezcan a una CAGR del 4,68% hasta 2030.
¿Por qué California es tan importante para los gestores de propiedades?
Los altos valores de las propiedades, los estrictos mandatos ESG y las extensas leyes de protección de inquilinos respaldan oportunidades de tarifas premium.
¿Cómo están afectando las tasas de interés al sector?
Los mayores costos de endeudamiento han retrasado las ventas de propiedades, reduciendo las tarifas de incorporación y gestión de desarrollo a corto plazo.
¿Qué papel juega la tecnología en el crecimiento del mercado?
El arrendamiento habilitado por inteligencia artificial, el mantenimiento predictivo y las integraciones de hogar inteligente mejoran la eficiencia y la experiencia del inquilino, apoyando la expansión de los márgenes.