
Tamanho e Participação do Mercado Imobiliário Residencial de Luxo dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 525.08 Bilhões de dólares |
| Tamanho do Mercado (2026) | 561.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 792.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.14 % |
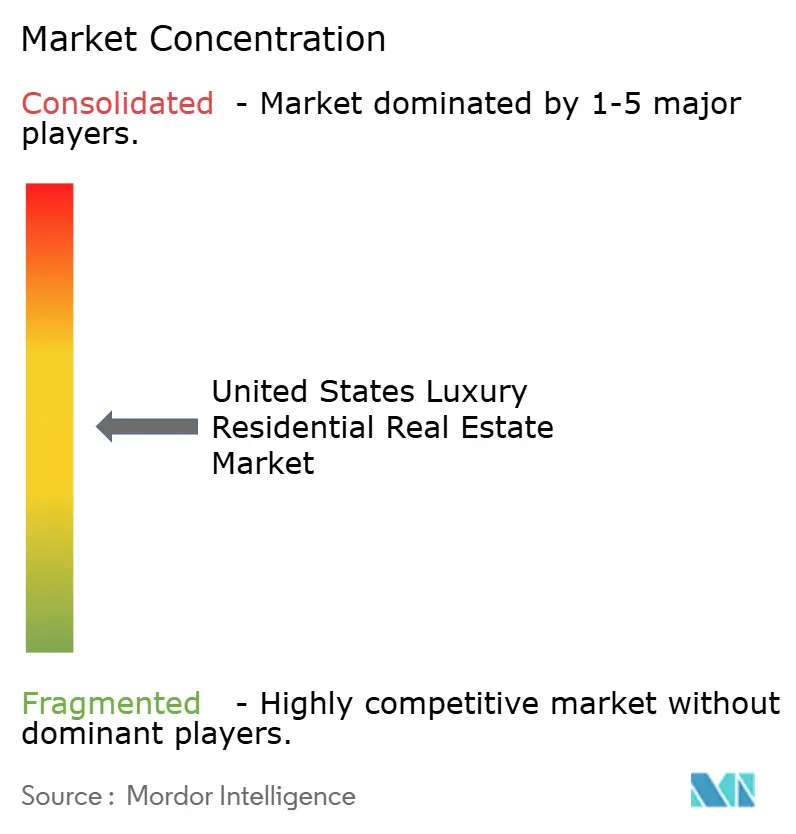
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário Residencial de Luxo dos Estados Unidos por Mordor Intelligence
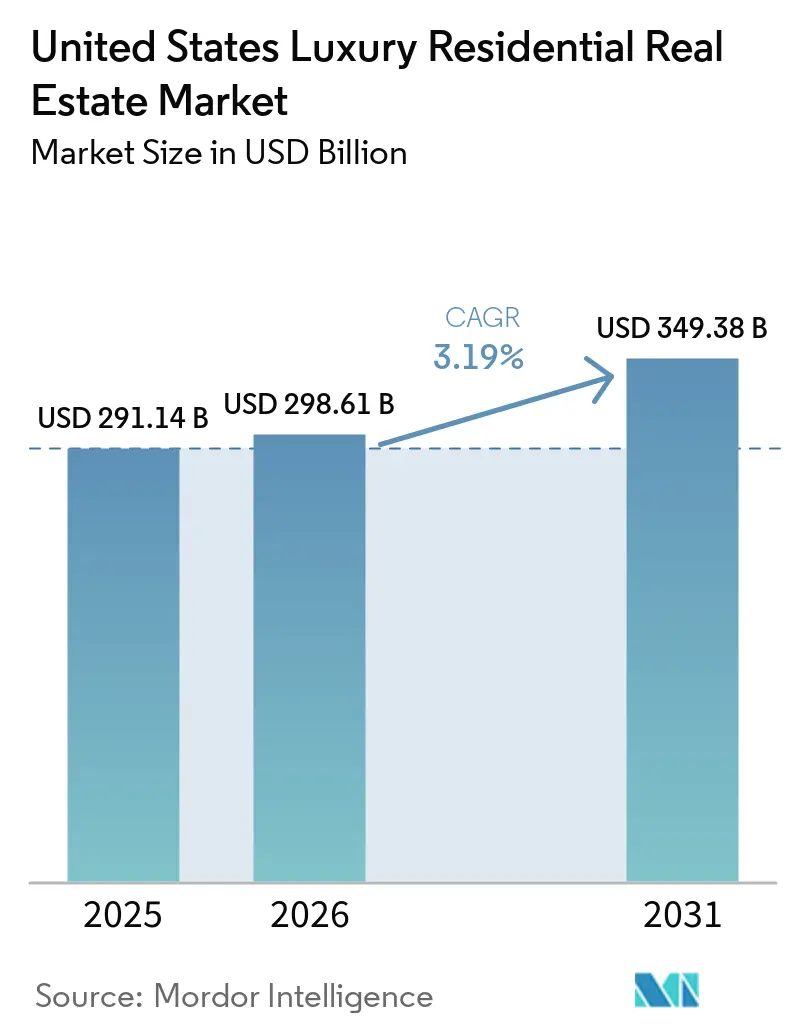
O tamanho do Mercado Imobiliário Residencial de Luxo dos Estados Unidos deve crescer de 525,08 bilhões de USD em 2025 para 561,18 bilhões de USD em 2026, com previsão de atingir 792,36 bilhões de USD até 2031, a um CAGR de 7,14% no período de 2026 a 2031.
Os compradores neste segmento são influenciados pelo estoque ultrabaixo de imóveis de luxo para revenda em CEPs prime e por um fluxo constante de novos empreendimentos com certificação ambiental, que sinalizam qualidade e proteção de ativos a longo prazo. O segmento continua a se distanciar da habitação de entrada porque um expressivo grupo de compradores à vista permanece ativo como proteção contra oscilações do mercado de ações e sensibilidade às taxas de juros. Mudanças de política e inovações no mercado de capitais também são relevantes, incluindo reservas de visto de investidor EB-5 e o impulso de liquidez decorrente da aprovação dos ETFs de Bitcoin à vista em 2024. Ao mesmo tempo, os requisitos de transparência sobre beneficiários finais estabelecidos pela FinCEN devem restringir as aquisições anônimas por meio de LLC em diversas categorias de transações de alto valor a partir de 2026.[1]
Principais Conclusões do Relatório
- Por modelo de negócio, as vendas representaram 62,98% da participação no mercado imobiliário residencial de luxo dos Estados Unidos em 2025, enquanto o segmento de aluguel tem previsão de crescer a um CAGR de 9,12% até 2031.
- Por tipo de imóvel, apartamentos e condomínios representaram 75,63% do tamanho do mercado imobiliário residencial de luxo dos Estados Unidos em 2025, enquanto vilas e casas em terreno próprio têm previsão de crescer a um CAGR de 6,62% até 2031.
- Por modalidade de venda, as vendas secundárias (revendas de imóveis existentes) representaram 83,37% da participação no mercado imobiliário residencial de luxo dos Estados Unidos em 2025, enquanto as vendas primárias (imóveis novos) têm previsão de crescer a um CAGR de 6,27% até 2031.
- Por região, o Oeste representou 50,57% da participação no mercado imobiliário residencial de luxo dos Estados Unidos em 2025, enquanto o Sudoeste tem previsão de crescer a um CAGR de 7,44% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Imobiliário Residencial de Luxo dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estoque ultrabaixo de imóveis existentes em CEPs prime | +0.8% | Oeste (mercados costeiros da Califórnia), Nordeste (Hamptons, Manhattan), Sudeste (Miami, Naples) | Médio prazo (2-4 anos) |
| Segmento resiliente de compradores à vista como proteção contra volatilidade do mercado de ações e das taxas de juros | +0.7% | Nacional, com intensidade de transbordamento na Flórida, Texas e Arizona | Curto prazo (≤ 2 anos) |
| Aumento de novos empreendimentos de luxo com certificação ambiental | +0.6% | Global, com ganhos iniciais na Califórnia (LEED), Massachusetts, Colorado e estado de Washington | Longo prazo (≥ 4 anos) |
| Expansão da cota de visto de investidor EB-5 desbloqueando novo capital estrangeiro (mudança de regra em 2025) | +0.5% | Núcleo APAC, transbordamento para o Sudeste (Flórida), Oeste (Califórnia), Nordeste (Nova York) | Médio prazo (2-4 anos) |
| Aprovação de ETFs de Bitcoin à vista liberando liquidez de investidores em criptomoedas para imóveis troféu | +0.4% | Oeste (Califórnia, polos tecnológicos), Sudeste (Miami), parte do Sudoeste (Austin) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Estoque Ultrabaixo de Imóveis Existentes em CEPs Prime
O estoque ultrabaixo de imóveis existentes em CEPs de luxo prime nos EUA é impulsionado por um persistente efeito de bloqueio decorrente das taxas de hipoteca abaixo de 4% mantidas pelos proprietários atuais, o que desestimula a revenda. O comportamento de preservação de patrimônio entre famílias de alto patrimônio líquido favorece a manutenção de ativos troféu em meio à volatilidade do mercado. Restrições de zoneamento, lentidão no licenciamento e oposição comunitária limitam a oferta nova em bairros de elite. Adicionalmente, transferências de riqueza intergeracionais, fluxos de capital estrangeiro e compradores com alto volume de caixa reduzem a rotatividade, enquanto a migração por estilo de vida premium para estados com vantagens fiscais intensifica a demanda, comprimindo ainda mais o estoque disponível nos mercados de luxo de alto nível.
Segmento Resiliente de Compradores à Vista como Proteção contra Volatilidade do Mercado de Ações e das Taxas de Juros
O segmento resiliente de compradores à vista é impulsionado pela elevada volatilidade do mercado de ações, pelas altas taxas de juros prolongadas e pela crescente demanda por preservação de capital. Indivíduos de alto patrimônio líquido recorrem cada vez mais ao pagamento à vista para evitar custos de financiamento, atrasos na execução e incerteza no mercado de crédito, ao mesmo tempo em que asseguram poder de negociação e descontos de preço. A migração de patrimônio, os fortes ganhos do mercado de ações em ciclos anteriores e o aumento das alocações em ativos reais sustentam ainda mais as compras à vista, posicionando imóveis de luxo como reservas de valor resistentes à inflação e instrumentos de diversificação de portfólio em meio à incerteza macroeconômica.
Aumento de Novos Empreendimentos de Luxo com Certificação Ambiental (LEED, WELL)
O estoque ultrabaixo de imóveis de luxo para revenda continua a definir o mercado imobiliário residencial de luxo dos Estados Unidos, direcionando a demanda para novos empreendimentos e sustentando os preços nos CEPs centrais. Mesmo com uma previsão de aumento nacional do estoque em 2026, as áreas ultraprime permanecem estruturalmente escassas, o que beneficia os incorporadores com licenças prontas para construção. Os compradores à vista são particularmente ativos, pois são menos sensíveis às oscilações das taxas de juros, o que ajuda a estabilizar a atividade contratual durante períodos de maior volatilidade no mercado em geral. Na prática, isso reforçou a absorção de torres com marca e comodidades em polos de emprego nos setores de tecnologia e finanças. O efeito líquido é um fluxo constante de transações no segmento de alto padrão, apesar dos sinais mistos no mercado habitacional de massa.
Gargalos no Processamento do EB-5 e Vistos Remanescentes
Embora as reservas do EB-5 sejam um fator favorável, os contínuos gargalos administrativos têm retardado a conversão do interesse em investimentos concluídos. O ano fiscal de 2024 encerrou com quase 2.900 vistos remanescentes não utilizados, refletindo uma lacuna entre o desenho do programa e a execução prática. Para incorporadores que dependem de pré-vendas ou financiamento vinculados ao EB-5, prazos de processamento mais longos podem impactar o faseamento dos projetos. A restrição é temporária e solucionável, mas afeta a disponibilidade de capital no curto prazo e as decisões de escalonamento. À medida que a eficiência do processamento melhora, o impacto negativo no médio prazo tende a se dissipar, desbloqueando a demanda represada.[2]
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação nos insumos de construção comprimindo as margens dos incorporadores | -0.7% | Nacional, com pressão aguda no Oeste (Califórnia) e no Nordeste (Nova York) | Curto prazo (≤ 2 anos) |
| Aumento dos prêmios de seguro impulsionado pelo risco climático e retirada de seguradoras em zonas costeiras e de incêndios florestais | -0.6% | Sudeste (Flórida), Oeste (Califórnia, zonas de incêndio florestal), Sudoeste (litoral do Texas) | Médio prazo (2-4 anos) |
| Regra nacional de divulgação de beneficiários finais da FinCEN reduzindo aquisições anônimas por LLC | -0.4% | Nacional, com impacto concentrado na Flórida, Nova York e Califórnia | Curto prazo (≤ 2 anos) |
| Proposta de imposto federal sobre transferência de imóveis de luxo (2–5%) gerando incerteza de preços para negócios acima de USD 5 milhões | -0.3% | Nacional, se aprovado; precedente estabelecido por tributos estaduais/locais (Nova Jersey, Los Angeles, Rhode Island) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação nos Insumos de Construção Comprimindo as Margens dos Incorporadores
Os custos de construção residencial nos EUA permanecem elevados apesar da moderação pós-2022, com renovação das pressões em 2025 impulsionada pela inflação do aço, madeira e gesso, além de tarifas mais altas. A compressão de margens está provocando atrasos em projetos, enquanto incorporadores de grande porte protegem a rentabilidade por meio do poder de precificação. Os incorporadores estão adotando cada vez mais a construção modular para encurtar prazos e reduzir o desperdício de materiais, apesar dos maiores requisitos de capital inicial.
Aumento dos Prêmios de Seguro Impulsionado pelo Risco Climático e Retirada de Seguradoras em Zonas Costeiras e de Incêndios Florestais
O estresse no seguro residencial nos EUA se intensificou, com não renovações na Flórida e na Califórnia superando 3% em 2024, à medida que grandes seguradoras reduziram a exposição em meio ao aumento dos custos de construção e ao risco climático. A exposição do Plano FAIR da Califórnia disparou para USD 650 bilhões em meados de 2025. Imóveis de luxo enfrentam maior risco de não renovação, restringindo a liquidez, enquanto o aumento das perdas por desastres e a inflação dos seguros impulsionam o subseguro, apesar da autosseguro seletivo por compradores ultrarricos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel: Apartamentos e Condomínios definem o centro de gravidade
O segmento de apartamentos e condomínios representou 75,63% da participação de mercado em 2025. O segmento de vilas e casas em terreno próprio tem projeção de crescer a um CAGR de 6,62% durante 2026–2031. As vendas mantêm primazia nos mercados de entrada e de resorts favorecidos pela riqueza global, enquanto os aluguéis de alto padrão se beneficiam da demanda por flexibilidade entre executivos e famílias em processo de realocação.
O setor imobiliário residencial de luxo dos Estados Unidos também está observando ofertas de aluguel que integram projetos orientados a ESG e serviços de padrão hoteleiro. Os operadores estão incorporando espaços de coworking, comodidades de bem-estar e serviços de concierge para atrair inquilinos que valorizam a paridade de experiência com imóveis de propriedade. Gestores de ativos e incorporadores continuam a reequilibrar a exposição à medida que os custos de capital se deslocam e as avaliações se normalizam em relação aos picos pós-pandemia. Os canais de venda permanecem sólidos no segmento ultraluxo, sustentados por compradores à vista e pelo interesse internacional onde os perfis de política e tributação são favoráveis. Ao longo do horizonte de previsão, ambos os canais devem contribuir de forma significativa para o mercado imobiliário residencial de luxo dos Estados Unidos à medida que as preferências dos consumidores se diversificam.[3]
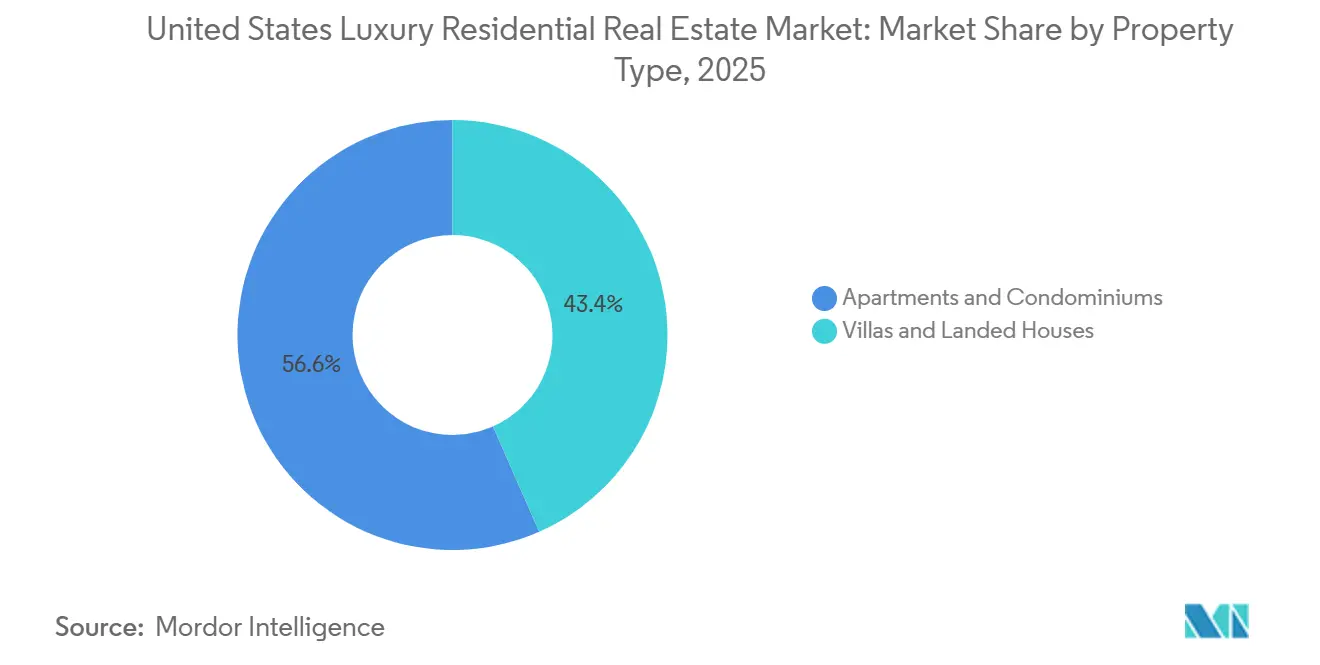
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Modalidade de Venda: Listagens secundárias lideram enquanto novos empreendimentos aceleram
O segmento secundário (revendas de imóveis existentes) representou 83,37% da participação de mercado em 2025. O segmento primário (imóveis novos) tem projeção de crescer a um CAGR de 6,27% durante o período de 2026 a 2031. Os prazos de comercialização mais longos no final de 2025 indicam uma normalização em relação ao surto pós-2021, o que amplia as opções dos compradores e aprimora a diligência nas negociações no segmento de alto padrão. Incorporadoras com estratégias sólidas de pré-venda e afiliações de marca permanecem bem posicionadas para se beneficiar das condições restritas de revenda. O tamanho do mercado imobiliário residencial de luxo dos Estados Unidos para imóveis novos é sustentado por projetos que combinam resiliência climática, serviços de hospitalidade e comodidades selecionadas.
O setor imobiliário residencial de luxo dos Estados Unidos continuará a equilibrar a profundidade do mercado de revenda com entregas direcionadas de novos empreendimentos em corredores de alta demanda. Em metrópoles onde o rezoneamento urbano e as comunidades planejadas desbloqueiam escala, a oferta primária pode crescer sem ultrapassar a demanda. Onde os bairros tradicionais predominam, reformas e conversões moldarão uma parcela da rotatividade do estoque, preservando os ativos de caráter histórico. A interação entre essas trajetórias sustenta uma absorção estável e disciplina de preços ao longo do período de previsão. Os participantes do mercado utilizarão estratégias de precificação, apresentação e parcerias de capital para alinhar as ofertas aos portfólios residenciais em evolução.
Por Modelo de Negócio: Vendas dominam enquanto aluguéis ganham preferência
As vendas representaram a maior fatia de receita, com 62,98% em 2025, enquanto os aluguéis têm previsão de expansão a um CAGR de 9,12% até 2031, sinalizando um modelo de duas vias duradouro para o setor. As vendas mantêm primazia nos mercados de entrada e de resorts favorecidos pela riqueza global, enquanto os aluguéis de alto padrão se beneficiam da demanda por flexibilidade entre executivos e famílias em processo de realocação. O tamanho do mercado imobiliário residencial de luxo dos Estados Unidos associado aos aluguéis é indiretamente sustentado por plataformas institucionais que profissionalizam a gestão e a entrega de comodidades, o que melhora a retenção de inquilinos. Movimentações notáveis de portfólio incluem parcerias que ampliam as operações de aluguel de residências unifamiliares e aprimoram estratégias de baixo consumo de ativos ao longo dos ciclos. Nos centros urbanos, os períodos de locação de imóveis de luxo permanecem saudáveis quando os projetos estão vinculados a polos de emprego e transporte.
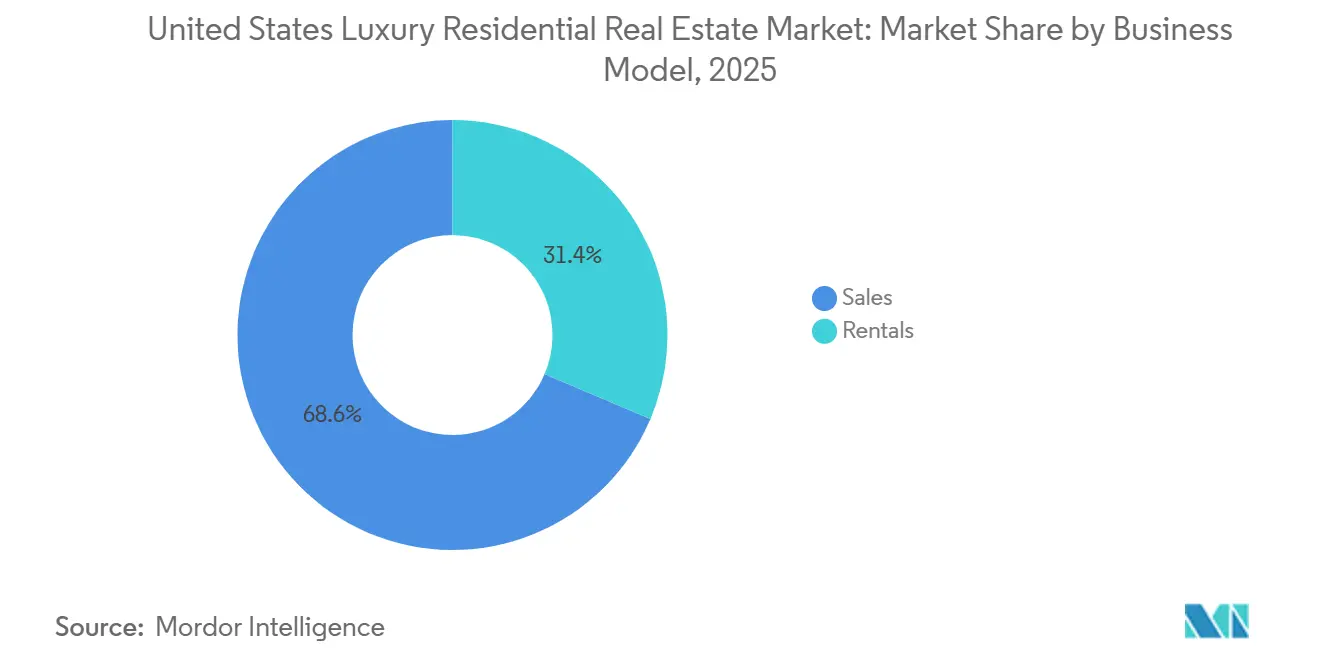
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
O Oeste deteve 50,57% da participação do mercado imobiliário residencial de luxo dos Estados Unidos em 2025, enquanto o Sudoeste tem projeção de ser a região de crescimento mais rápido, a um CAGR de 7,44% até 2031. Os corredores tecnológicos e os enclaves costeiros da Califórnia continuam a ancorar a demanda por imóveis de luxo, sustentados por residências de marca e projetos emblemáticos que atraem compradores globais. Inaugurações programadas próximas a grandes campi corporativos aumentam a absorção, especialmente onde comodidades premium e características de sustentabilidade são padrão. Os planos mestres de grande escala do Arizona e os centros urbanos liderados pelo entretenimento de Nevada ampliam o alcance do pipeline do Oeste. O ritmo das transações reflete uma normalização em relação ao período de 2021 a 2022, mas compradores com recursos disponíveis sustentam a liquidação de listagens de alta qualidade e escassas.
O Sudeste se beneficia de um perfil tributário favorável, do afluxo de realocações corporativas e de um estilo de vida durante todo o ano, fatores que atraem compradores de residência principal e segunda residência para as metrópoles costeiras da Flórida. O ecossistema de luxo de Miami continua a se beneficiar do capital internacional, das marcas de hospitalidade e da migração dos setores financeiro e tecnológico, impulsionando as pré-vendas de torres de marca e residências de alto padrão à beira-mar. A expansão das redes de corretagem para o Nordeste da Flórida amplia ainda mais o alcance nos corredores de crescimento ancorados por significativa reurbanização urbana. O Sul da Flórida permanece um ponto focal para o lançamento de coberturas e residências de marca hoteleira que estendem serviços e prestígio aos proprietários. Em todas as principais metrópoles do Sudeste, as novas ofertas de luxo equilibram design, comodidades e localização para atender às crescentes expectativas dos compradores globais.
O Nordeste mantém uma base sólida de bairros de luxo tradicionais em Manhattan e no litoral de Connecticut, enquanto a economia de biotecnologia de Boston sustenta a demanda por condomínios de alto padrão. Os empreendimentos emblemáticos na cidade de Nova York continuam a estabelecer referências de design e altura, atraindo colecionadores globais de endereços icônicos. Na região do Atlântico Médio, as comunidades planejadas da Virgínia estão recebendo novas parcerias institucionais e de incorporadores multinacionais que ampliam a oferta de aluguel e venda de alto padrão. O Meio-Oeste permanece seletivo, com a demanda mais forte nos distritos comerciais centrais e nos corredores à beira do lago, onde a eficiência de novos empreendimentos e as comodidades atendem às expectativas de estilo de vida. No geral, o mercado imobiliário residencial de luxo dos Estados Unidos permanece diversificado geograficamente, com cada região aproveitando impulsionadores de demanda e modelos de desenvolvimento distintos.
Panorama regulatório
A regulamentação que afeta as transações e o desenvolvimento imobiliário residencial de luxo nos Estados Unidos está se tornando mais rigorosa em relação à transparência, à governança de avaliação e à conformidade com a habitação justa, enquanto partes da agenda federal de 2026 também se concentram na aceleração das aprovações de projetos para aumentar a oferta habitacional. Em termos de controles de avaliação e crédito, o CFPB e agências parceiras finalizaram a regra dos Modelos de Avaliação Automatizados (AVMs) em junho de 2024, sob os requisitos de controle de qualidade da Dodd-Frank. As agências federais também finalizaram, em julho de 2024, orientações interagências sobre Reconsiderações de Valor (ROV), que aumentam as exigências de conformidade para credores e processos de avaliação usados em créditos de alto valor e jumbo.
Em relação às aprovações do lado da oferta e à administração de programas, a ação federal de março de 2026 incluiu uma ordem executiva instruindo as agências a removerem barreiras regulatórias à construção habitacional, por meio da revisão de exigências de licenciamento e ambientais. O HUD emitiu uma regra final interina em junho de 2026, eliminando os requisitos de revisão e comentário do Oficial de Autorização Ambiental para avaliações vinculadas a projetos com mais de 200 lotes ou unidades habitacionais. Em junho de 2026, o HUD também anunciou mudanças de política em seu programa de seguro hipotecário FHA Single Family e, em maio de 2026, emitiu orientações de fiscalização relacionadas à Fair Housing Act. Essas atualizações moldam os requisitos operacionais para incorporadoras, administradoras de propriedades, credores e corretores, mesmo em segmentos em que os compradores de luxo dependem menos do financiamento FHA.
Análise da cadeia de valor
A cadeia de valor residencial de luxo nos Estados Unidos começa com a aquisição de terrenos e a obtenção de direitos (zoneamento, revisão comunitária, autorização ambiental), passando em seguida por arquitetura e engenharia, empreitada geral e ofícios especializados, e aquisição e instalação de componentes premium (marcenaria sob medida, eletrodomésticos de alto padrão, vidraçaria, HVAC e sistemas de automação residencial). A jusante, o inventário de luxo é comercializado e distribuído por meio de corretoras e equipes de vendas de incorporadoras, com a execução das transações apoiada por provedores de hipotecas (incluindo jumbo), serviços de título e custódia, advogados, serviços de inspeção e avaliação, além de serviços pós-fechamento, como gestão de propriedades, operações de concierge e empreiteiras de renovação para atualizações no mercado secundário.
Atritos recentes na cadeia estão ligados a acabamentos importados com prazos longos e a insumos de construção mais elevados e voláteis, o que tem levado construtoras e equipes de casas sob medida a antecipar a aquisição, adotar armazenamento externo e estruturas contratuais que compartilham o risco de custo com os compradores, incluindo mais cláusulas de custo mais margem e de reajuste. A incerteza tarifária e de materiais também aumentou os esforços de substituição por produtos nacionais quando as especificações permitem, deslocando o risco de gargalo para a velocidade de licenciamento e a coordenação de cronogramas entre ofícios especializados em construções com certificação verde e alto padrão de amenidades em regiões de alto valor.
Cenário Competitivo
A intensidade competitiva está aumentando à medida que os grandes players consolidam redes de corretagem e os incorporadores simplificam as estruturas de capital para um crescimento com baixo consumo de ativos. Em janeiro de 2026, a Compass concluiu uma aquisição totalmente em ações de USD 1,7 bilhão da Anywhere Real Estate, reunindo Century 21, Coldwell Banker e Sotheby's International Realty em uma plataforma combinada de 340.000 agentes com sinergias de custo anuais esperadas de USD 225 milhões a USD 255 milhões. A transação amplia o alcance no segmento de luxo e a cobertura suburbana, além de criar capacidades mais amplas de geração de leads e indicações cruzadas nos CEPs de alto nível. Compradores e vendedores de luxo se beneficiam de dados aprimorados, alcance de marketing e correspondência multimarca sob o mesmo guarda-chuva corporativo. Esse tema de consolidação sustenta a espinha dorsal operacional do mercado imobiliário residencial de luxo dos Estados Unidos em 2026.
Os incorporadores também estão refinando portfólios por meio de aquisições e desinvestimentos direcionados para aumentar o foco e a liquidez. Em novembro de 2025, a Kennedy Wilson concluiu a aquisição da plataforma Toll Brothers Apartment Living por USD 347 milhões, adicionando USD 5 bilhões em ativos sob gestão e uma carteira de participação de sócio geral em 18 imóveis, juntamente com um portfólio de desenvolvimento de 29 terrenos, o que fortalece as capacidades institucionais no segmento multifamiliar de luxo. Em fevereiro de 2025, a Lennar expandiu para cinco estados por meio da aquisição das operações de construção residencial da Rausch Coleman Homes, enquanto separadamente transferiu ativos fundiários para a Millrose Properties como parte de uma estratégia de baixo consumo de ativos. Esses movimentos mostram como os operadores estão equilibrando o risco de desenvolvimento com plataformas de gestão escaláveis e estruturas eficientes em capital. Em conjunto, essas mudanças sustentam uma base resiliente para o mercado imobiliário residencial de luxo dos Estados Unidos ao longo da janela de previsão.
A diferenciação de produtos no topo do mercado continua a depender de parcerias com o setor de hospitalidade, resiliência climática e comodidades experienciais. Lançamentos de alta visibilidade e ofertas de coberturas sinalizam o contínuo apetite por imóveis troféu de nove e oito dígitos em destinos costeiros com forte conectividade global. Alguns incorporadores também estão canalizando grandes programas de capital para adjacências de data centers e hubs de uso misto que trazem benefícios de emprego e infraestrutura para os bairros de luxo circundantes. As marcas de corretagem estão se expandindo internacionalmente e aprofundando sua presença nas metrópoles dos EUA em alto crescimento, ajudando a conectar compradores globais com listagens diferenciadas nos EUA em diferentes formatos e faixas de preço. O resultado é um campo competitivo onde a força da marca, a agilidade de capital e o design alinhado a ESG definem o ritmo no mercado imobiliário residencial de luxo dos Estados Unidos.
Líderes do Setor Imobiliário Residencial de Luxo dos Estados Unidos
-
Toll Brothers City Living
-
Lennar Corp (CalAtlantic Luxury)
-
Howard Hughes Corp
-
Extell Development
-
Related Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Espaços em branco estão surgindo onde a nova oferta de construções atende ao atrito dos compradores relacionado ao inventário de revenda extremamente baixo em regiões de alto valor, especialmente por meio de produtos com certificação verde e voltados à resiliência, projetados para limitar os custos operacionais de longo prazo e melhorar a segurabilidade. A pressão dos seguros impulsionada pelo risco climático está antecipando as discussões de projeto e subscrição no ciclo de compra, o que cria uma abertura para incorporadoras e renovadoras oferecerem envoltórios reforçados, sistemas mecânicos atualizados e pacotes de preparação para desastres em corredores de luxo costeiros e expostos a incêndios florestais.
Modelos de corretagem e operação em escala de plataforma são outra oportunidade, à medida que o mercado dá mais ênfase a dados, alcance de marketing e indicações cruzadas em geografias de alto valor. Um exemplo claro é a consolidação, em janeiro de 2026, da Compass e da Anywhere Real Estate, que reuniu grandes marcas de corretagem sob uma única plataforma e fortaleceu a distribuição para listagens de destaque e programas de vendas de novos empreendimentos. No lado do desenvolvimento, as altas taxas de pré-venda em torres de luxo de grande formato e o lançamento contínuo de comunidades de luxo por incorporadoras nacionais sustentam a demanda por produtos com curadoria e amenidades, enquanto a diferenciação liderada pela aquisição, incluindo a garantia de acabamentos de prazo longo e o controle dos cronogramas, torna-se cada vez mais uma vantagem prática para a entrega do inventário primário.
Desenvolvimentos recentes do setor
- Julho de 2026: a Toll Brothers anunciou diversos marcos em comunidades de luxo, incluindo a inauguração oficial do Vista Ventana em La Mirada, Califórnia. O lançamento expande a presença da Toll Brothers no produto de casas geminadas de luxo no sul da Califórnia e reforça a oferta no mercado primário em um corredor de alto custo e oferta restrita. Também sinaliza que as construtoras ainda priorizam comunidades menores e premium, onde a absorção pode ser gerenciada de forma rigorosa.
- Junho de 2026: a Howard Hughes inaugurou a torre residencial The Park Ward Village em Honolulu, Havaí, entregando 546 unidades com taxa de pré-venda de 97%. O alto nível de pré-compromisso reforça o papel dos ecossistemas de uso misto e planejamento integral na redução de riscos da entrega de imóveis de luxo e no apoio à formação de preços antes da conclusão. Também reforça a demanda por moradias verticais com design diferenciado e amenidades em nós urbanos seletos.
- Novembro de 2025: a Kennedy Wilson concluiu a aquisição da Toll Brothers Apartment Living por 347 milhões de dólares americanos, adicionando uma plataforma multifamiliar em escala e um grande pipeline de desenvolvimento. A transação fortalece as capacidades institucionais em locações de luxo e em operações residenciais adjacentes destinadas à venda, melhorando o acesso a projetos, expertise operacional e parcerias de capital. Também reflete a consolidação contínua entre patrocinadores para gerenciar o risco de desenvolvimento e ampliar o alcance nacional.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange o valor total das transações de imóveis residenciais de luxo nos Estados Unidos, contabilizado pelo valor de fechamento para vendas e pelo valor contratual para locações, com foco em residências de alto padrão situadas na faixa superior de preços dos mercados locais.
Exclusões de escopo: Excluímos torres mistas comerciais, estruturas de propriedade fracionada, timeshares e apartamentos com serviços hoteleiros.
Visão Geral da Segmentação
- Por Tipo de Imóvel
- Apartamentos e Condomínios
- Vilas e Casas em Terreno Próprio
- Por Modelo de Negócio
- Vendas
- Aluguéis
- Por Modalidade de Venda
- Primário (Novo Empreendimento)
- Secundário (Revenda de Imóvel Existente)
- Por Região
- Nordeste
- Centro-Oeste
- Sudeste
- Oeste
- Sudoeste
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental nos auxiliou a definir os limites do mercado e a construir uma base de dados sólida antes de dialogarmos com os participantes do setor. Utilizamos fontes públicas como o US Census Bureau (alvarás de construção e conclusões de obras), o Bureau of Labor Statistics (séries de IPC e emprego vinculadas a serviços habitacionais) e publicações do Federal Reserve relacionadas a taxas de juros, condições de financiamento imobiliário e balanços patrimoniais das famílias.
Para ancorar o comportamento de transações e precificação, também analisamos publicações da National Association of Realtors, atualizações do índice de preços de imóveis da Federal Housing Finance Agency (FHFA) para movimentos direcionais de preços, e publicações do Departamento de Habitação e Desenvolvimento Urbano dos Estados Unidos (HUD) que descrevem as condições habitacionais e programas de oferta. Resumos de divulgação de registros de condados e avaliadores, bem como painéis de habitação de governos locais, foram consultados quando disponíveis, e a imprensa de referência foi utilizada para acompanhar narrativas de estoque de imóveis de luxo e mudanças no sentimento dos compradores. Registros de empresas, apresentações a investidores e uma assinatura paga de dados financeiros e notícias corporativas foram utilizados seletivamente para verificar a exposição a transações de luxo e comentários sobre o momento do mercado. As fontes aqui mencionadas são ilustrativas, e muitos outros materiais públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
Entrevistas primárias e pesquisas de campo foram utilizadas para preencher as lacunas que os conjuntos de dados públicos não conseguem responder com clareza, especialmente no que diz respeito a como as regiões metropolitanas definem o luxo e como a precificação responde quando o estoque é escasso. Conversamos com uma combinação de corretoras, incorporadoras, avaliadores e empresas de serviços correlatos, e equilibramos as contribuições entre os principais mercados costeiros e polos de luxo do interior, de modo que a sazonalidade local e a sensibilidade ao financiamento não fossem superestimadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 15% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 15% | Gerentes: 55% |
Dimensionamento e Previsão do Mercado
O trabalho de dimensionamento começa com uma construção de cima para baixo, na qual o valor total das transações habitacionais nacionais é reconstruído a partir da atividade de vendas e dos sinais de preços, sendo então reduzido à participação do segmento de luxo com base nos limites de luxo em nível metropolitano e na concentração observada de negócios de alto valor. Para manter o modelo realista, os totais são corroborados por verificações seletivas de baixo para cima, como contagens amostrais de transações de luxo em regiões metropolitanas-chave multiplicadas pelos valores típicos de fechamento, combinadas com verificações de canal sobre a composição entre novos empreendimentos e revendas.
Os insumos que movem materialmente o modelo incluem o estoque de listagens de luxo e a absorção, a direção das taxas de financiamento imobiliário e a disponibilidade de empréstimos jumbo, a participação de compradores à vista, novos alvarás e conclusões de empreendimentos de luxo, e o crescimento de preços metropolitanos no segmento de alto padrão (que afeta a progressão do preço médio de venda). Para as previsões, utilizamos análise de cenários apoiada por uma camada simples de regressão multivariada, na qual trajetórias de taxas, normalização do estoque e crescimento de preços no segmento de alto padrão são submetidos a testes de estresse e, em seguida, alinhados às expectativas dos entrevistados quanto ao sentimento dos compradores e aos pipelines de oferta. Onde os dados são escassos para regiões metropolitanas menores, utilizamos indicadores proxy, como índices de preços de alto padrão e atividade de construção, e então escalamos de forma conservadora para evitar superestimar o universo de luxo.
Ciclo de Validação e Atualização de Dados
A validação é realizada em diversas etapas para que o número final não seja determinado por um único conjunto de dados. Comparamos os resultados com sinais independentes, como a participação reportada de vendas de luxo em regiões metropolitanas-chave, tendências de alvarás e conclusões de obras para empreendimentos premium, e movimentos nos preços medianos do segmento de alto padrão. Caso a variância seja elevada, revisamos as premissas subjacentes e verificamos novamente as séries de origem.
Antes da aprovação final, o modelo é revisado por outro analista quanto à consistência lógica, alinhamento de unidades e variação ano a ano, e ligações de acompanhamento são realizadas quando uma variável-chave se move mais rapidamente do que o esperado. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais, como mudanças significativas nas taxas de juros ou reajustes abruptos no estoque. Imediatamente antes da entrega, realizamos uma atualização final para que os clientes recebam a visão mais recente e consistente.
Tamanho do Mercado de Imóveis Residenciais de Luxo dos Estados Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para habitação de luxo, pois os autores escolhem diferentes limites de luxo, contabilizam vendas e locações de formas distintas e, por vezes, combinam preços de oferta com valores de transações fechadas. O momento da análise também afeta os resultados, uma vez que os valores imobiliários oscilam com a sazonalidade e as taxas de juros, de modo que uma mudança na janela de captura pode alterar o total.
Quando a série de preços é atualizada e o momento da moeda é mantido em um único ano consistente, e a progressão do preço médio de venda é verificada em relação aos valores de fechamento realizados nas principais regiões metropolitanas de luxo, o total resultante permanece ancorado em transações, e não em listagens de destaque — uma disciplina aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 291,14 B (2025) | |
| Periódico Setorial A | USD 289,38 B (2024) | Utiliza um instantâneo do ano anterior e não indica claramente se os valores são baseados em preços de fechamento ou em uma combinação de preços de oferta e venda, o que pode deslocar o preço médio de venda implícito do segmento de luxo quando os mercados mudam rapidamente. |
| Consultoria Global B | USD 313,54 B (2026) | Parte de um ano futuro e pode aplicar um incremento mais elevado de participação no segmento de luxo a partir de premissas de faixas de preço, e a definição de luxo parece mais ampla, o que pode incorporar residências adjacentes ao segmento premium superior. |
No geral, a dispersão é explicada principalmente pela seleção do ano e pela forma como os limites de luxo e a precificação são aplicados nas regiões metropolitanas. Ao manter o escopo vinculado ao valor de transações fechadas e verificar as premissas com os participantes do mercado, o número permanece rastreável a insumos claros e pode ser reproduzido quando novas publicações forem disponibilizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho e o crescimento esperado do mercado imobiliário residencial de luxo dos Estados Unidos até 2031?
O mercado tem um tamanho de 561,18 bilhões de USD em 2026 e tem projeção de atingir 792,36 bilhões de USD até 2031, a um CAGR de 7,14%.
Qual tipo de imóvel lidera e qual apresenta o crescimento mais rápido no mercado habitacional de luxo dos EUA?
Apartamentos e condomínios lideraram com 75,63% de participação em 2025, enquanto vilas e casas em terreno próprio são os de crescimento mais rápido, com um CAGR projetado de 6,62% até 2031.
Como estão se saindo as vendas e os aluguéis no mercado habitacional de alto padrão dos EUA?
As vendas representaram 62,98% da atividade de 2025, enquanto os aluguéis têm projeção de crescer a um CAGR de 9,12% até 2031, à medida que as plataformas institucionais ampliam as ofertas premium.
Qual canal de vendas é mais forte atualmente no mercado habitacional de luxo dos EUA e como os novos empreendimentos devem evoluir?
As listagens secundárias detinham uma participação de 83,37% em 2025, enquanto os imóveis novos primários têm projeção de crescer a um CAGR de 6,27% devido à oferta restrita de revendas.
Qual região dos EUA lidera atualmente e qual deve crescer mais rapidamente no mercado habitacional de luxo?
O Oeste liderou com 50,57% de participação em 2025, e o Sudoeste tem projeção de ser a região de crescimento mais rápido, a um CAGR de 7,44% até 2031.
Quais mudanças regulatórias e no mercado de capitais estão afetando os compradores de imóveis de luxo nos EUA?
As reservas do EB-5 estão desbloqueando capital estrangeiro, os ETFs de Bitcoin à vista adicionaram liquidez para alguns compradores, e a regra de beneficiários finais da FinCEN está restringindo as aquisições anônimas por LLC.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

