
Tamanho e Participação do Mercado de Lojas de Eletrônicos e Eletrodomésticos dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 92.61 Bilhões de dólares |
| Tamanho do Mercado (2026) | 95.9 Bilhões de dólares |
| Tamanho do Mercado (2031) | 114.15 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.55 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lojas de Eletrônicos e Eletrodomésticos dos Estados Unidos por Mordor Intelligence
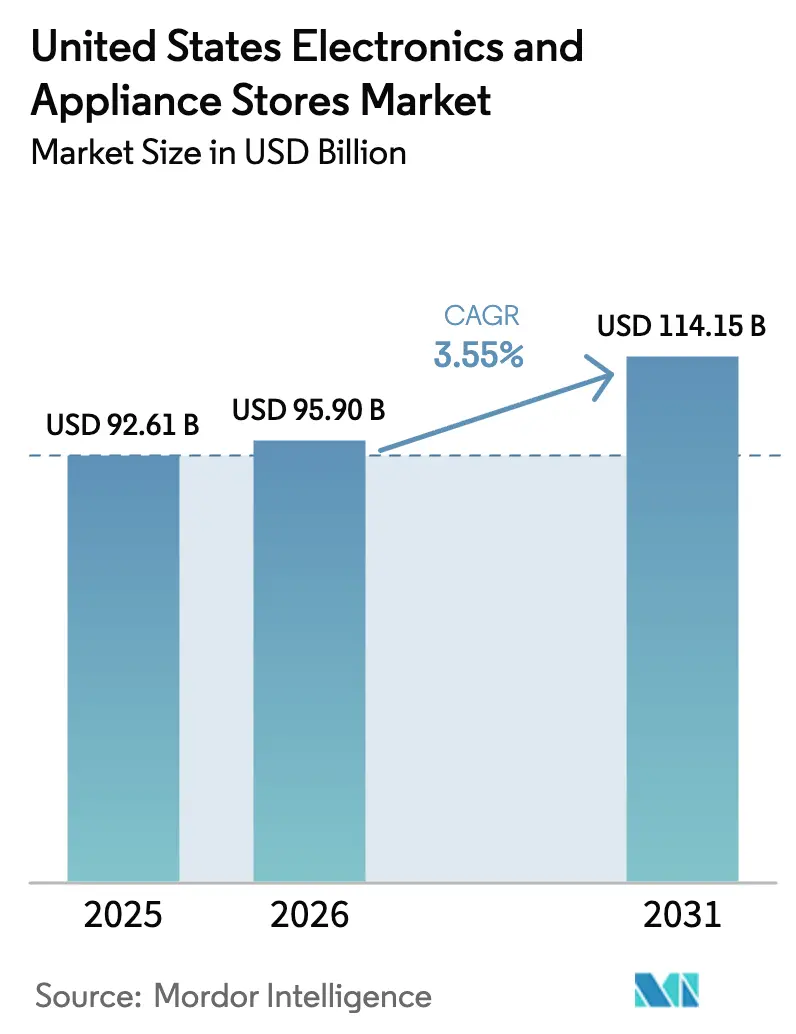
O tamanho do mercado de lojas de eletrônicos e eletrodomésticos dos EUA foi avaliado em USD 92,61 bilhões em 2025 e estima-se que cresça de USD 95,9 bilhões em 2026 para atingir USD 114,15 bilhões até 2031, a um CAGR de 3,55% durante o período de previsão (2026-2031). Esta trajetória moderada, porém constante, seguiu um período pandêmico volátil e está ancorada na crescente demanda por produtos conectados e energeticamente eficientes, catalisada pelo pool de subsídios para energia residencial de USD 8,8 bilhões da Lei de Redução da Inflação. Embora os gastos com reformas tenham caído 7% para USD 449 bilhões em 2024, permaneceram bem acima das linhas de base pré-pandêmicas, garantindo um robusto ciclo de reposição. Simultaneamente, o início de construções residenciais está projetado para atingir 1,01 milhão de unidades unifamiliares em 2025, sustentando ainda mais as vendas de eletrodomésticos.[1]Associação Nacional de Construtores de Imóveis, "Uma Leve Alta no Início de Construções Unifamiliares enquanto a Incerteza Econômica Persiste," nahb.orgA dinâmica dos canais mostra que as vendas na loja preservaram uma participação de 71,5% em 2024, mas as plataformas exclusivamente online estão se expandindo a um CAGR de 5,1% à medida que a adoção do compre agora e pague depois eleva tanto a incidência de compra quanto o valor do carrinho.
Principais Conclusões do Relatório
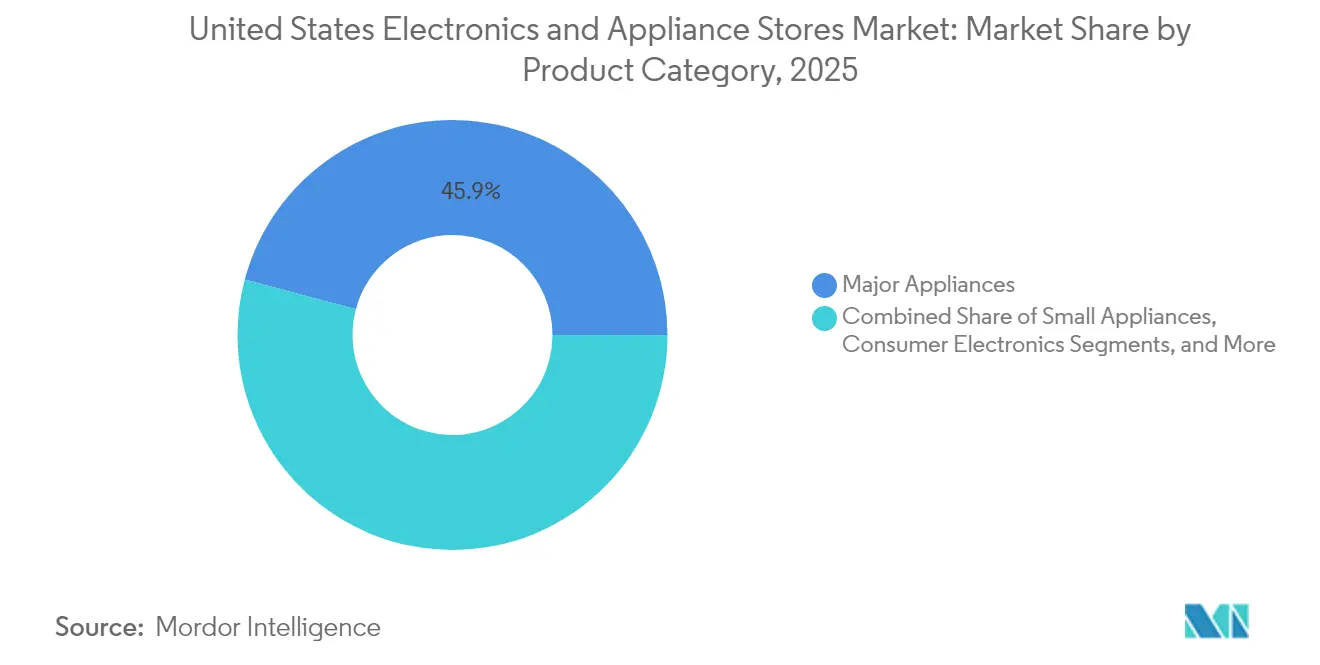
- Por categoria de produto, os Eletrodomésticos de Grande Porte detinham 45,85% da participação do mercado de lojas de eletrônicos e eletrodomésticos dos EUA em 2025, enquanto os Dispositivos de Casa Inteligente avançam a um CAGR de 5,2% até 2031.
- Por tipo de loja, os Varejistas de Grande Formato lideraram com 51,95% de participação na receita em 2025; os Centros de Experiência Flagship estão previstos para se expandir a um CAGR de 4,3%.
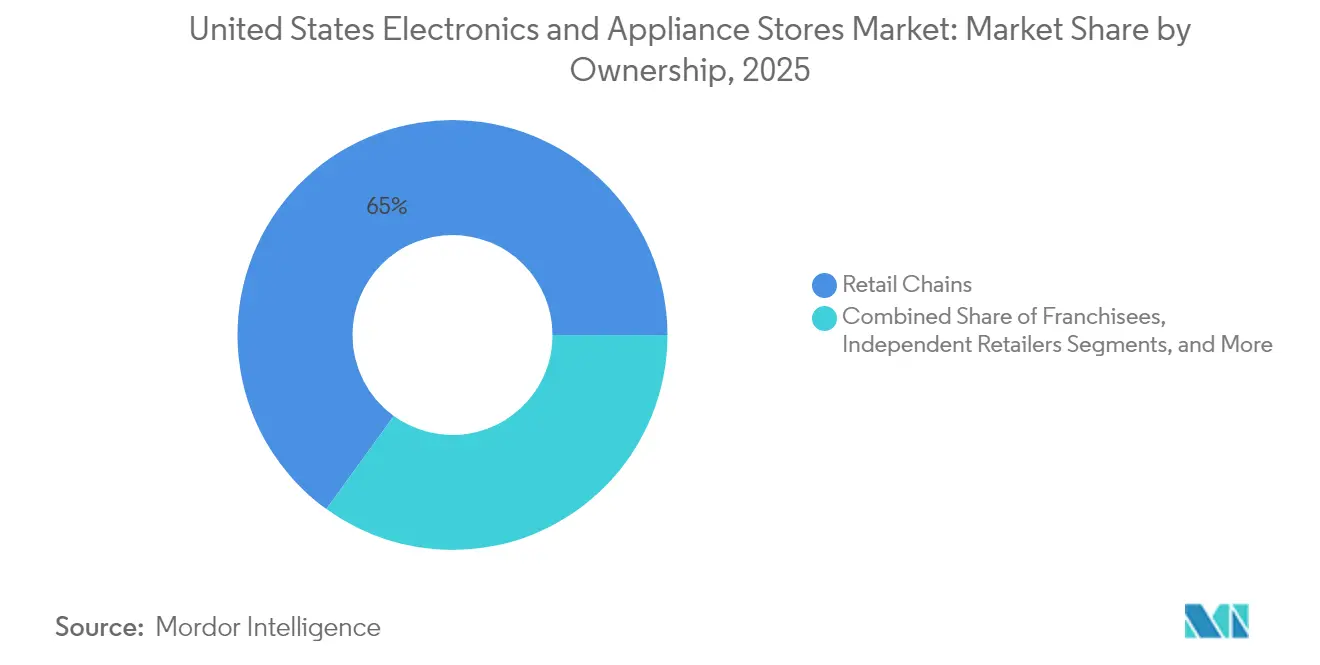
- Por estrutura de propriedade, as Redes Varejistas responderam por 65,02% do tamanho do mercado de lojas de eletrônicos e eletrodomésticos dos EUA em 2025; as Lojas com Marca do Fabricante estão crescendo a um CAGR de 4,2%.
- Por canal de vendas, as transações na loja capturaram 70,85% de participação em 2025, enquanto as plataformas Exclusivamente Online estão crescendo a um CAGR de 4,8%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Percepções do Mercado de Lojas de Eletrônicos e Eletrodomésticos dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento na adoção de eletrodomésticos inteligentes premium | +0.8% | Nacional, com ganhos iniciais em áreas metropolitanas | Médio prazo (2-4 anos) |
| Alta no início de construções residenciais e em reformas | +0.6% | Nacional, concentrado nos estados do Cinturão do Sol | Longo prazo (≥ 4 anos) |
| Expansão do modelo de varejo omnicanal | +0.5% | Nacional, com diferenciação urbano-suburbana | Curto prazo (≤ 2 anos) |
| Subsídios de alta eficiência da Lei de Redução da Inflação | +0.4% | Nacional, com implementação específica por estado | Médio prazo (2-4 anos) |
| Proliferação de eletrodomésticos com marca própria | +0.3% | Nacional, com concentração em varejistas de grande formato | Longo prazo (≥ 4 anos) |
| Pacotes de instalação e serviço completos | +0.2% | Nacional, com foco em empreiteiros profissionais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Adoção de Eletrodomésticos Inteligentes Premium
O foco elevado do consumidor em conectividade e economia de energia colocou os produtos inteligentes em primeiro plano, permitindo que os preços premium se mantivessem apesar da inflação. As plataformas habilitadas para o protocolo Matter da BSH e de seus pares abordaram as barreiras de interoperabilidade, acelerando a adoção entre os millennials experientes em tecnologia que entram nos anos de pico de compra de imóveis. Os fabricantes ampliaram a penetração de recursos inteligentes para compensar a escalada dos custos de insumos de semicondutores, criando eficiências de escala que reduziram os custos unitários. Esses fatores combinados elevaram a resiliência do segmento premium, com os gastos discricionários migrando para dispositivos que prometem manutenção preditiva e contas de serviços públicos mais baixas.
Alta no Início de Construções Residenciais e em Reformas
Embora os gastos gerais com reformas tenham recuado em 2024, ainda pairavam em USD 449 bilhões — bem acima dos níveis pré-2020 — sustentando a reposição constante de eletrodomésticos. O início previsto de 1,01 milhão de unidades unifamiliares em 2025 ressalta a demanda estrutural sustentada, especialmente nos estados do Cinturão do Sol, onde os fluxos populacionais e as relocações corporativas impulsionam novas construções. As altas taxas de hipoteca encorajaram os proprietários existentes a reformar em vez de se mudar, redirecionando o capital para modelos certificados pelo ENERGY STAR que satisfazem os requisitos evolutivos dos códigos de construção.
Expansão do Modelo de Varejo Omnicanal
Os varejistas integraram pontos de contato online, móveis e físicos para melhorar a conversão. A reviravolta da Best Buy demonstrou o valor do clique e retire e dos aplicativos aprimorados com realidade aumentada que permitem aos compradores visualizar os eletrodomésticos, reduzindo as devoluções. A estreia da Lowe's em um marketplace de terceiros ampliou o sortimento sem o risco de estoque. A Home Depot aproveitou a IA para o abastecimento preditivo, transformando as lojas em centros de experiência que combinam serviço com atendimento imediato.
Subsídios de Alta Eficiência da Lei de Redução da Inflação
O programa de Subsídios para Eletrificação Residencial e Eletrodomésticos reservou USD 4,5 bilhões para reformas eficientes, concedendo a domicílios com renda abaixo de 150% da renda mediana da área até USD 14.000 em incentivos combinados. A aplicação no ponto de venda simplifica a adesão, direcionando os consumidores para modelos de maior margem e alta eficiência. Estados pioneiros como Nova York já garantiram USD 158 milhões, acelerando a penetração no mercado local.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Gargalos em semicondutores e logística | -0.7% | Global, com impacto concentrado em eletrodomésticos inteligentes | Curto prazo (≤ 2 anos) |
| Sensibilidade ao preço em meio à inflação | -0.4% | Nacional, com variações regionais de renda | Médio prazo (2-4 anos) |
| Custos mais rigorosos de conformidade com resíduos eletroeletrônicos | -0.3% | Nacional, com regulamentações específicas por estado | Longo prazo (≥ 4 anos) |
| Pressão sobre margens de financiamento do compre agora e pague depois | -0.2% | Nacional, com variações demográficas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos em Semicondutores e Logística
O encerramento das atividades em outubro de 2024 nas minas de quartzo da Carolina do Norte destacou as cadeias de suprimentos frágeis para materiais de alta pureza essenciais aos chips.[2]CNBC, "Como uma pequena cidade atingida pelo Helene poderia abalar o setor global de chips semicondutores," cnbc.com A escassez de componentes elevou os custos de insumos de eletrodomésticos inteligentes em 20-30%, prolongou os prazos de entrega e forçou os varejistas a manter estoques excedentes como estoque de segurança. A concentração geográfica da fabricação de chips na Ásia agravou o risco por meio de rotas de frete mais longas e congestionamento nos portos.
Sensibilidade ao Preço em Meio à Inflação
Em maio de 2025, os preços de eletrodomésticos subiram 0,77%, enquanto o índice de preços ao consumidor de bens duráveis avançou 0,53%, comprimindo os orçamentos discricionários. Embora os volumes do compre agora e pague depois tenham saltado para USD 300 bilhões em 2023, novos limites para taxas de atraso em cartões de crédito de USD 8 reduziram a receita de financiamento dos varejistas. Como resultado, os consumidores da faixa média adiaram as atualizações, bifurcando o mercado entre os adotantes premium e os compradores orientados ao valor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Produto: Dispositivos Inteligentes Elevam o Mix Premium
Os Dispositivos de Casa Inteligente registraram o CAGR mais rápido de 5,2% até 2031, à medida que os domicílios adotaram ecossistemas conectados que integraram termostatos, iluminação e eletrodomésticos. O tamanho do mercado de lojas de eletrônicos e eletrodomésticos dos EUA para Dispositivos de Casa Inteligente está projetado para crescer em conjunto com os lançamentos do protocolo Matter, que resolveram as preocupações de compatibilidade. Os Eletrodomésticos de Grande Porte, detendo 45,85% da receita em 2025, se beneficiaram da demanda por reposição vinculada ao envelhecimento do parque habitacional e aos subsídios da Lei de Redução da Inflação. Os Eletrodomésticos de Pequeno Porte aproveitaram as tendências favoráveis da necessidade da vida urbana por unidades compactas e multifuncionais destacadas na IFA 2024. Os Eletrônicos de Consumo ficaram para trás devido ao prolongamento dos ciclos de substituição e a uma queda geral de 2% nas vendas de tecnologia em 2024.
Os fabricantes utilizaram manutenção preditiva orientada por IA para diferenciar refrigeradores e máquinas de lavar, incentivando as vendas de pacotes de serviço. Os aquecedores de água com bomba de calor e alta eficiência energética tornaram-se alvos de subsídios, exemplificados pelos incentivos de USD 1.750 de New Hampshire. Em paralelo, a escassez de semicondutores levou os fabricantes de equipamentos originais a priorizar os SKUs premium para preservar as margens, apoiando indiretamente a ascendência do segmento inteligente dentro do mercado mais amplo de lojas de eletrônicos e eletrodomésticos dos EUA.


Por Tipo de Loja: Centros de Experiência Redefinem o Engajamento
Os Centros de Experiência Flagship cresceram a um CAGR de 4,3%, impulsionados pelo showroom de 14.847 pés quadrados da BSH em Houston que combina culinária ao vivo, design personalizado e consultoria pós-venda. Esses espaços permitem que os consumidores experimentem os recursos conectados, elevando a confiança em instalações complexas. Os Varejistas de Grande Formato mantiveram uma participação de 51,95% aproveitando a escala logística e o tráfego entre categorias, demonstrando os ganhos de eletrodomésticos da Home Depot por meio de acordos exclusivos com marcas.
Os Clubes de Armazém exploraram a economia da compra em grande quantidade para atingir domicílios em busca de valor, enquanto os Pontos de Desconto limparam o estoque de gerações anteriores para compradores sensíveis ao preço. As Lojas Especializadas em Eletrodomésticos se diferenciaram por meio do design sob medida de cozinhas, mas a concorrência online pressionou as margens. Em conjunto, a diversidade de formatos garantiu ampla cobertura em todos os segmentos demográficos, ancorando o mercado de lojas de eletrônicos e eletrodomésticos dos EUA na flexibilidade omnicanal.
Por Propriedade: Marcas Buscam Vínculos Diretos com o Consumidor
As Redes Varejistas comandaram 65,02% do faturamento de 2025 ao reunir poder de compra e marketing nacional. No entanto, as Lojas com Marca do Fabricante, expandindo-se a um CAGR de 4,2%, permitiram que os produtores controlassem a narrativa e capturassem as margens do varejo. Bosch, Samsung e LG aceleraram showrooms-piloto nas principais metrópoles para exibir ecossistemas totalmente conectados, fortalecendo a fidelidade.
Os Franqueados combinaram a marca corporativa com a agilidade local, mas enfrentaram obstáculos relacionados a taxas. Os Varejistas Independentes recorreram a parcerias com grupos de compras para obter alavancagem, especializando-se em produtos embutidos de luxo e serviços de instalação. As operações de private equity, como a aquisição da Aaron's pela IQVentures por USD 504 milhões, evidenciaram a crença dos investidores de que a transformação digital pode desbloquear valor em redes com baixo nível de modernização. Essas mudanças injetaram nova concorrência no mercado de lojas de eletrônicos e eletrodomésticos dos EUA.
Por Canal de Vendas: A Participação Digital Acelera, as Lojas Perduram
As plataformas Exclusivamente Online cresceram a um CAGR de 4,8%, sustentadas pelo aumento de 9 pontos percentuais do compre agora e pague depois na incidência de compra e pelo aumento de 10% no valor do ticket. A participação de 19,2% da Amazon no valor de eletrodomésticos ressaltou o poder da logística e dos dados em escala. Ainda assim, as vendas na loja mantiveram uma participação de 70,85%, pois os compradores valorizavam a avaliação tátil para itens de alto valor.
O Clique e Retire uniu a conveniência digital à posse imediata, alinhando a economia de estoque para os varejistas. As ferramentas de realidade aumentada nos aplicativos móveis reduziram as taxas de devolução ao visualizar encaixe e acabamento, reforçando a fidelidade a redes como a Best Buy. O mosaico de canais refletiu o desejo do consumidor por flexibilidade, garantindo que cada modalidade permaneça essencial para o mercado de lojas de eletrônicos e eletrodomésticos dos EUA.
Análise Geográfica
O domínio do Cinturão do Sol persistiu, com o Texas, a Flórida e a Carolina do Norte capturando a maior parte da demanda impulsionada por novas construções. Esses estados se beneficiaram de fluxos populacionais, regulamentações favoráveis e disponibilidade de terrenos, canalizando as grandes vendas de eletrodomésticos por meio de pontos de venda regionais de grande formato. Zonas metropolitanas como Dallas-Fort Worth e Tampa registraram penetração acima da média de eletrodomésticos inteligentes devido à renda familiar mais elevada e à afinidade com a tecnologia.
O Centro-Oeste e o Cinturão da Ferrugem exibiram crescimento mais lento, mas com atividade de reposição constante. O envelhecimento do parque habitacional exigiu modernizações energeticamente eficientes, e os subsídios da Lei de Redução da Inflação mitigaram a ansiedade com os custos iniciais. Os varejistas adaptaram os sortimentos para consumidores preocupados com o orçamento, enfatizando linhas de valor com marca própria. As regiões rurais permaneceram mal atendidas em termos de sortimentos premium, levando a Lowe's a ampliar suas ofertas de produtos rurais em 150 lojas, ampliando o alcance.
Os mercados da Costa Oeste lideraram na adoção de práticas sustentáveis. A alocação inicial de subsídios da Califórnia e os rígidos códigos de eficiência promoveram a rápida adoção de dispositivos certificados pelo ENERGY STAR. As altas concentrações de trabalhadores de tecnologia em São Francisco e Seattle fomentaram a experimentação precoce com eletrodomésticos com inteligência artificial. A dispersão de renda nos Estados Unidos moldou a comercialização; as marcas premium se concentraram em subúrbios afluentes, enquanto os sortimentos com desconto atenderam às necessidades rurais e periurbanas de menor renda. Essa tapeçaria geográfica permaneceu uma consideração central para os varejistas que otimizam o mercado mais amplo de lojas de eletrônicos e eletrodomésticos dos EUA.
Panorama regulatório
O varejo de eletrônicos e eletrodomésticos dos EUA é moldado por regras federais e estaduais sobrepostas que abrangem eficiência energética, autorização de dispositivos, divulgações ao consumidor e reparabilidade. No lado energético, o Departamento de Energia dos EUA (DOE) continua a ancorar os padrões de conservação de energia de eletrodomésticos e os procedimentos de teste relacionados. Em julho de 2026, o DOE está revisando sua Regra de Processo (10 CFR parte 430, apêndice A) para trazer mais previsibilidade sobre como os padrões são desenvolvidos e atualizados.
No lado eletrônico, os requisitos de autorização de equipamentos da Federal Communications Commission (FCC) influenciam quais produtos conectados podem ser vendidos. Em julho de 2026, a FCC está considerando regras que exigiriam que os marketplaces online exibissem os IDs da FCC para dispositivos RF certificados, o que deslocaria novos fluxos de conformidade para as listagens, dados de produtos e integração de vendedores. Varejistas e fabricantes também enfrentam obrigações de segurança de produtos, rotulagem e conformidade comercial, incluindo certificações de segurança de terceiros de Laboratórios de Testes Reconhecidos Nacionalmente (NRTLs) reconhecidos pela OSHA, como UL, ETL ou CSA, em muitas categorias. A política comercial continua a afetar os custos desembarcados, com tarifas adicionais da Seção 301 aplicadas a muitos produtos eletrônicos de origem chinesa, dependendo da classificação HTS. No nível estadual, as leis de direito ao reparo adicionam obrigações pós-venda em torno de peças e documentação, com cinco estados tendo promulgado leis até maio de 2025 (NY, MN, CA, OR, CO). A HB 1121 do Colorado entra em vigor em 1º de janeiro de 2026, restringindo certas práticas de software de pareamento de peças que podem afetar a capacidade de manutenção e a economia do reparo no mercado de reposição.
Análise da cadeia de valor
A cadeia de valor começa com materiais e componentes a montante, incluindo aço e sistemas eletrônicos de controle (chips, sensores, módulos de conectividade) que são especialmente críticos para eletrodomésticos inteligentes e dispositivos domésticos inteligentes. No meio da cadeia, OEMs como Whirlpool, GE Appliances (Haier), Bosch e Haier convertem esses insumos em produtos acabados e ecossistemas de produtos habilitados por software. Esses produtos exigem atualizações contínuas de firmware, suporte de aplicativos e certificação RF para permanecerem vendáveis em canais autorizados. A logística e a conformidade de importação situam-se entre a fabricação e o varejo, e as tarifas, incluindo as taxas da Seção 301 sobre muitos produtos de origem chinesa, influenciam as escolhas de sourcing e a economia do sortimento.
A jusante, os produtos passam por grandes redes varejistas, lojas especializadas em eletrodomésticos, clubes de armazém, lojas de marca do fabricante e plataformas online exclusivamente digitais. Instalação, remoção de equipamentos antigos e planos de serviço são camadas-chave de valor agregado para grandes eletrodomésticos. À medida que os varejistas expandem marketplaces e o atendimento omnicanal, a qualidade dos dados de produtos e os artefatos de conformidade, incluindo listagens de segurança de NRTLs e possíveis requisitos de exibição de ID da FCC para listagens online, tornam-se cada vez mais parte dos fluxos de trabalho operacionais. Isso pode afetar a velocidade de integração, a precisão das listagens e as devoluções. Para gerenciar custos e continuidade, importadores e proprietários de marcas usam sourcing multipaís (por exemplo, transferindo parte da produção para Vietnã, Malásia ou México) juntamente com capacidade doméstica quando disponível, equilibrando o risco de estoque com a volatilidade da demanda e os requisitos regulatórios.
Cenário Competitivo
A estrutura do mercado de lojas de eletrônicos e eletrodomésticos dos EUA revelou uma realidade dual: o Walmart e a Amazon, juntos, detiveram a maior parte da receita da categoria em 2024, eclipsando a participação de receita da Best Buy apesar de sua especialização. A escala dos varejistas de mercadorias gerais permitiu a liderança de preços e a logística de entrega no mesmo dia em todo o país. A Best Buy se adaptou apostando ainda mais nos serviços de associação e nas lojas centradas na experiência.
Os investimentos estratégicos em empreiteiros profissionais remodelaram as vantagens competitivas. A compra de USD 18,25 bilhões da SRS Distribution pela Home Depot e a subsequente aquisição de USD 4,3 bilhões da GMS ampliaram sua presença em vendas profissionais, impulsionando as ofertas de instalação de eletrodomésticos em pacote. A Lowe's anunciou metas de economia de custos habilitadas por IA de USD 1 bilhão em sua Estratégia Total para o Lar. As integrações verticais continuaram com o Walmart concordando em adquirir a Vizio por USD 2,3 bilhões, com o objetivo de aproveitar a receita de publicidade por meio de televisores conectados.[4]CNBC, "Walmart compra a fabricante de TVs Vizio por USD 2,3 bilhões," cnbc.com
Os desafiantes emergentes se concentraram na venda direta ao consumidor e na manutenção por assinatura. As marcas de eletrodomésticos abriram showrooms flagship para capturar dados dos usuários finais, enquanto parceiros de fintechs financiaram pacotes de serviço. As oportunidades em espaços inexplorados residem nos territórios rurais e nos serviços de conformidade para coleta de resíduos eletroeletrônicos. A intensidade competitiva, portanto, permaneceu elevada, obrigando os varejistas a equilibrar preço, serviço e tecnologia para sustentar a participação dentro do mercado em evolução de lojas de eletrônicos e eletrodomésticos dos EUA.
Líderes do Setor de Lojas de Eletrônicos e Eletrodomésticos dos Estados Unidos
Haier
Philips
Bosch
GE Appliance
Whirlpool
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As melhorias de eficiência energética criam um caminho de monetização para varejistas que podem transformar incentivos em pacotes no ponto de venda. A Lei de Redução da Inflação inclui incentivos de eletrificação e eficiência de eletrodomésticos, com programas que citam até 14.000 USD por domicílio para melhorias elegíveis. Isso apoia ofertas de varejistas que combinam produtos elegíveis com instalação, coordenação de trabalhos elétricos e remoção de equipamentos antigos, o que ajuda os formatos de loja e os modelos de serviço a simplificar a conformidade e a papelada, ao mesmo tempo em que aumenta o mix para SKUs de maior eficiência.
A diferenciação orientada pela conformidade também está crescendo à medida que os marketplaces online enfrentam maior escrutínio. Em julho de 2026, a FCC está considerando requisitos para que os marketplaces online exibam IDs da FCC para dispositivos RF certificados, enquanto as regras de direito ao reparo em nível estadual estão se expandindo (cinco promulgadas até maio de 2025, com projetos de lei adicionais referenciados para 2026). Isso aumenta o valor da disponibilidade de peças de reparo, documentação e redes de serviço para eletrodomésticos conectados. Varejistas com forte gestão de informações de produtos, controles de vendedores autorizados e capacidades de serviço internas ou de parceiros têm espaço para reduzir o atrito nas compras de dispositivos conectados e melhorar o suporte pós-venda, além de capturar receita incremental de garantias, reparos e programas de troca ou reciclagem.
Desenvolvimentos recentes do setor
- Maio de 2026: O lançamento da linha de lava-louças Haier I-Pro Shine Series, com tecnologia de bomba de calor e dosagem automática alimentada por IA, expande as lava-louças premium e energeticamente eficientes no mercado da América do Norte. O lançamento fortalece a premiumização e a liderança em recursos inteligentes na América do Norte.
- Maio de 2026: A BSH Home Appliances Corporation mantém sua presença na América do Norte sob a marca BSH Group, com um faturamento de 15 bilhões de euros em março de 2026. A escala das operações na América do Norte e a ênfase em serviços digitais reforçam a integração de serviços digitais e a presença no mercado dos EUA/América do Norte.
- Maio de 2026: Recall da GE Appliances (Haier) LA, presença de fabricação do Louisville Appliance Park apoiada por 2 bilhões de dólares em investimentos totais desde 2016. A capacidade de fabricação doméstica nos EUA reforça a resiliência da cadeia de suprimentos e a cobertura de serviços em um mercado-chave da América do Norte.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange as receitas geradas por lojas varejistas dos EUA que vendem eletrônicos de consumo e eletrodomésticos, incluindo vendas concluídas em loja e vendas atendidas por meio de rotas digitais lideradas pela loja (como retirada na loja). Nosso dimensionamento reflete a atividade de vendas dos formatos de lojas de eletrônicos e eletrodomésticos nos Estados Unidos.
Exclusões de escopo: excluímos marketplaces online exclusivamente digitais sem base de lojas e vendas diretas ao consumidor do fabricante que não passam por uma loja de eletrônicos e eletrodomésticos.
Visão geral da segmentação
- Por Categoria de Produto
- Eletrodomésticos de Grande Porte
- Eletrodomésticos de Pequeno Porte
- Eletrônicos de Consumo
- Dispositivos de Casa Inteligente
- Por Tipo de Loja
- Varejistas de Grande Formato
- Lojas Especializadas em Eletrodomésticos
- Centros de Experiência Flagship
- Clubes de Armazém
- Pontos de Desconto
- Por Propriedade
- Redes Varejistas
- Franqueados
- Varejistas Independentes
- Lojas com Marca do Fabricante
- Por Canal de Vendas
- Vendas na Loja
- Clique e Retire
- Plataformas Exclusivamente Online
- Aplicativo Móvel
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o quadro do varejo baseado em lojas e ancorar o modelo a sinais mensuráveis. Fontes públicas nos ajudaram a entender a direção da demanda e dos ciclos de substituição, como dados de comércio varejista do United States Census Bureau, índices de inflação e preços do Bureau of Labor Statistics, contexto de custos de energia da Energy Information Administration e dados do programa ENERGY STAR sobre a adoção de eletrodomésticos eficientes. Também usamos fontes como indicadores de início de construção de moradias e reformas da National Association of Home Builders para conectar a atividade habitacional com a demanda de substituição e atualização de eletrodomésticos.
No lado da oferta e dos canais, revisamos registros de empresas, apresentações a investidores e anúncios de varejistas para confirmar o mix de categorias, a intensidade de promoções e as movimentações da rede de lojas. Quando útil, assinaturas pagas de dados financeiros e inteligência corporativa, notícias e finanças, e bancos de dados de patentes foram usadas para verificar cruzadamente o ritmo de inovação de produtos e as principais ações corporativas que podem alterar as vendas. Essas fontes são apenas ilustrativas, e muitas outras referências foram consultadas para coletar dados, validar suposições e esclarecer questões em aberto.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar o que os sinais documentais não conseguiam explicar totalmente, especialmente a divisão entre vendas em loja, retirada na loja e vendas lideradas por aplicativos dentro dos varejistas baseados em lojas. Conversamos com uma combinação de líderes de operações de loja, equipes de merchandising, funções voltadas para fornecedores e gerentes de categoria para validar movimentos de preços, profundidade de promoções, serviços agregados e como os compradores estão migrando entre canais nos Estados Unidos.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 39% | CXOs: 20% |
| Nível médio: 41% | Líderes funcionais/de unidade: 27% |
| Empresas menores: 20% | Gerentes: 53% |
Dimensionamento e previsão de mercado
Para o dimensionamento, usamos uma construção top-down que parte de sinais oficiais de vendas no varejo e, em seguida, reconstrói a parcela atribuível aos formatos de lojas de eletrônicos e eletrodomésticos, seguida por uma divisão entre canais liderados pela loja. Uma vez formado esse total, ele foi corroborado com verificações bottom-up seletivas, como receita amostrada por local de loja, faixas de ASP e unidades por categoria, e verificações de canal sobre o atendimento de pedidos online vinculados às redes de lojas.
As principais entradas rastreadas e ajustadas incluem a direção das vendas em lojas comparáveis, as mudanças e fechamentos no número de lojas, o mix entre compra em loja e retirada, o momento de substituição de grandes eletrodomésticos vinculado à atividade habitacional e a pressão de preços capturada por meio dos movimentos relevantes do CPI. Também incorporamos a intensidade de promoções e a disponibilidade de financiamento como indicadores práticos que afetam o valor médio do ticket e a conversão. Quando a visibilidade bottom-up era irregular, as lacunas foram tratadas aplicando faixas conservadoras por loja informadas por entrevistas, e então retestadas contra o total top-down até que as variações fossem explicáveis.
A previsão baseou-se principalmente em análise de cenários, já que a habitação, os gastos discricionários e os ciclos promocionais podem mudar rapidamente, e essas mudanças nem sempre são capturadas de forma limpa em uma única curva de série temporal. Os cenários foram orientados por expectativas baseadas em entrevistas para o mix de canais, a normalização de preços e a demanda de substituição, e depois suavizados em perspectivas anuais que correspondem a ciclos operacionais de varejo realistas.
Validação de dados e ciclo de atualização
Os resultados são verificados por meio de triangulação entre sinais independentes, incluindo a direção das vendas no varejo, a movimentação da rede de lojas e a inflação de preços, e depois comparados com o que os entrevistados relatam sobre o momentum das categorias. Quando uma variação significativa surge, revisitamos a suposição que a causou, e os respondentes podem ser recontatados para confirmar se a mudança é real ou apenas ruído de temporalidade.
Antes da aprovação final, o modelo é revisado em etapas, com verificações de anomalias no nível de entrada e no total final de mercado, para que a lógica seja consistente de ano para ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais (como grandes ondas de fechamento de lojas ou mudanças significativas de política que afetam a demanda de eletrodomésticos). Imediatamente antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual disponível.
Estimativa de mercado de lojas de eletroeletrônicos dos Estados Unidos da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para esse espaço frequentemente não coincidem porque a mesma demanda de varejo pode ser contabilizada sob diferentes categorias, e porque algumas fontes misturam o varejo em loja com gastos mais amplos em eletrônicos e eletrodomésticos de consumo. As diferenças também vêm do fato de as estimativas refletirem apenas as vendas baseadas em lojas, de como serviços e peças são tratados, e de qual ano é usado para a temporalidade de preços e moeda.
As vendas de eletrônicos e eletrodomésticos por e-commerce exclusivamente digital estão fora do escopo da Mordor Intelligence aqui, razão pela qual números mais amplos do setor varejista que misturam canais de loja com vendedores exclusivamente online podem parecer materialmente maiores. Outro fator comum de divergência é se o número é construído a partir de linhas de base do comércio varejista e depois dividido em formatos de loja, ou se é compilado a partir de agrupamentos de receita de empresas que podem incluir atividades adjacentes. Por fim, a cadência de atualização importa no varejo, porque promoções e fechamentos de lojas podem alterar rapidamente os resultados, mesmo quando a narrativa de demanda de longo prazo permanece estável.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 92,61 bilhões de USD (2025) | |
| Editora do Setor A | 114,40 bilhões de USD (2025) | Utiliza uma visão mais ampla do setor de lojas de eletrônicos e eletrodomésticos que pode incluir serviços de reparo e complementos relacionados de forma mais abrangente, e pode tratar as vendas lideradas por loja e não presenciais de forma diferente, o que eleva o total. |
| Analytics do Setor B | 92,60 bilhões de USD (2024) | Utiliza um ano-base diferente e uma abordagem mista de produtos que pode misturar o varejo em loja com categorias de demanda do usuário final, o que pode alterar os totais quando os preços e as participações de canal mudam de ano para ano. |
Observando os três números em conjunto, a diferença é explicada principalmente pela amplitude do escopo e pela temporalidade, não por aritmética. Quando o varejo baseado em lojas é separado das vendas exclusivamente online e o mesmo ano é comparado, os números tendem a convergir e se tornam mais fáceis de conciliar com indicadores observáveis de varejo e habitação.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de lojas de eletrônicos e eletrodomésticos dos EUA?
O tamanho do mercado de lojas de eletrônicos e eletrodomésticos dos EUA atingiu USD 95,9 bilhões em 2026.
A que velocidade espera-se que o mercado cresça?
Está previsto que se expanda a um CAGR de 3,55%, atingindo USD 114,15 bilhões até 2031.
Qual segmento está crescendo mais rapidamente?
Os Dispositivos de Casa Inteligente lideram com um CAGR de 5,2% até 2031, à medida que os consumidores adotam produtos conectados e energeticamente eficientes.
Como os subsídios federais influenciam a demanda?
A Lei de Redução da Inflação oferece até USD 14.000 por domicílio para modernizações eficientes, canalizando as compras para eletrodomésticos premium e apoiando o crescimento de longo prazo.
Que riscos poderiam desacelerar a expansão do mercado?
A persistente escassez de semicondutores e a elevada sensibilidade ao preço em meio à inflação poderiam reduzir a trajetória de crescimento em cerca de 1,1 ponto percentual combinados.
Página atualizada pela última vez em:



