
Tamanho e Participação do Mercado de Serviços de Manufatura Eletrônica
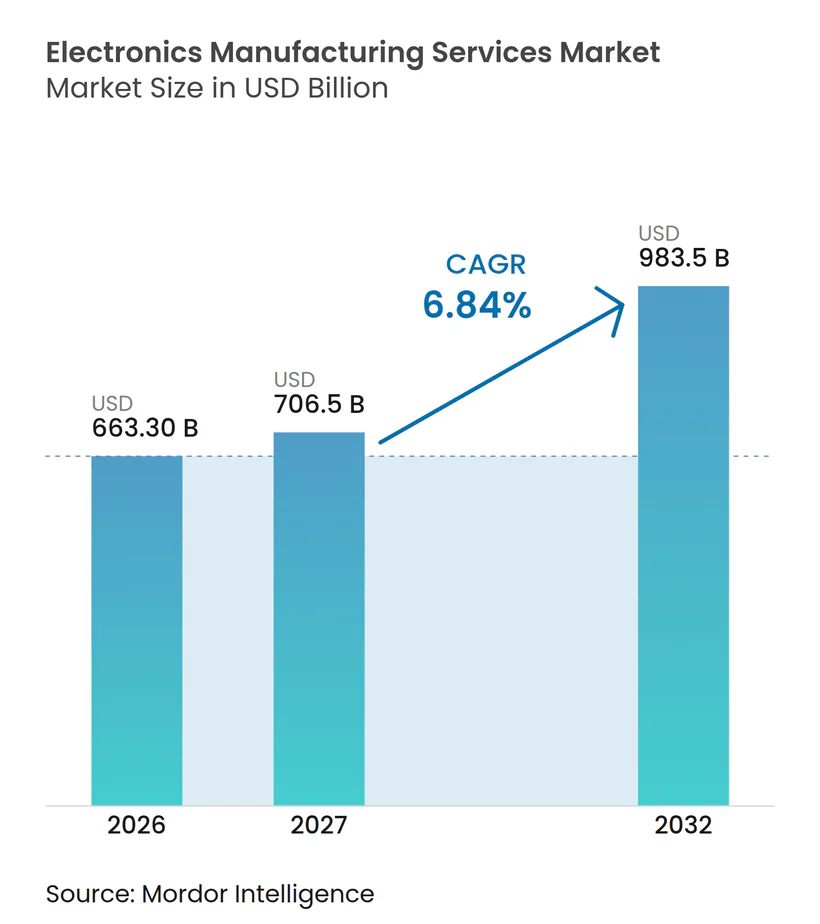
Análise do Mercado de Serviços de Manufatura Eletrônica por Mordor Intelligence
O tamanho do mercado de serviços de manufatura eletrônica é estimado em 663,3 bilhões de USD em 2026 e está projetado para atingir 706,5 bilhões de USD em 2027, chegando a 983,5 bilhões de USD até 2032, crescendo a um CAGR de 6,84% de 2027 a 2032.
Os fabricantes de equipamentos originais (OEMs) continuam subcontratando a montagem, enquanto a expansão regional no México amplia as opções de produção local. A eletrônica de potência para veículos elétricos (VEs) e os projetos compactos de placas criam oportunidades de trabalho moldadas pelos requisitos de terceirização e roteamento dos clientes. Os fornecedores combinam montagem de placas de circuito impresso (PCB), desenvolvimento de testes e participação em projetos para buscar engajamentos mais amplos com os produtos. A escassez de componentes e as preocupações com a confidencialidade de projetos de defesa na União Europeia restringem os compromissos de entrega e o escopo da terceirização no exterior. Os fornecedores que garantem componentes escassos e controlam o manuseio de projetos sensíveis estão mais bem posicionados para converter as decisões de terceirização dos OEMs em trabalho de produção entregável.
Principais Conclusões do Relatório
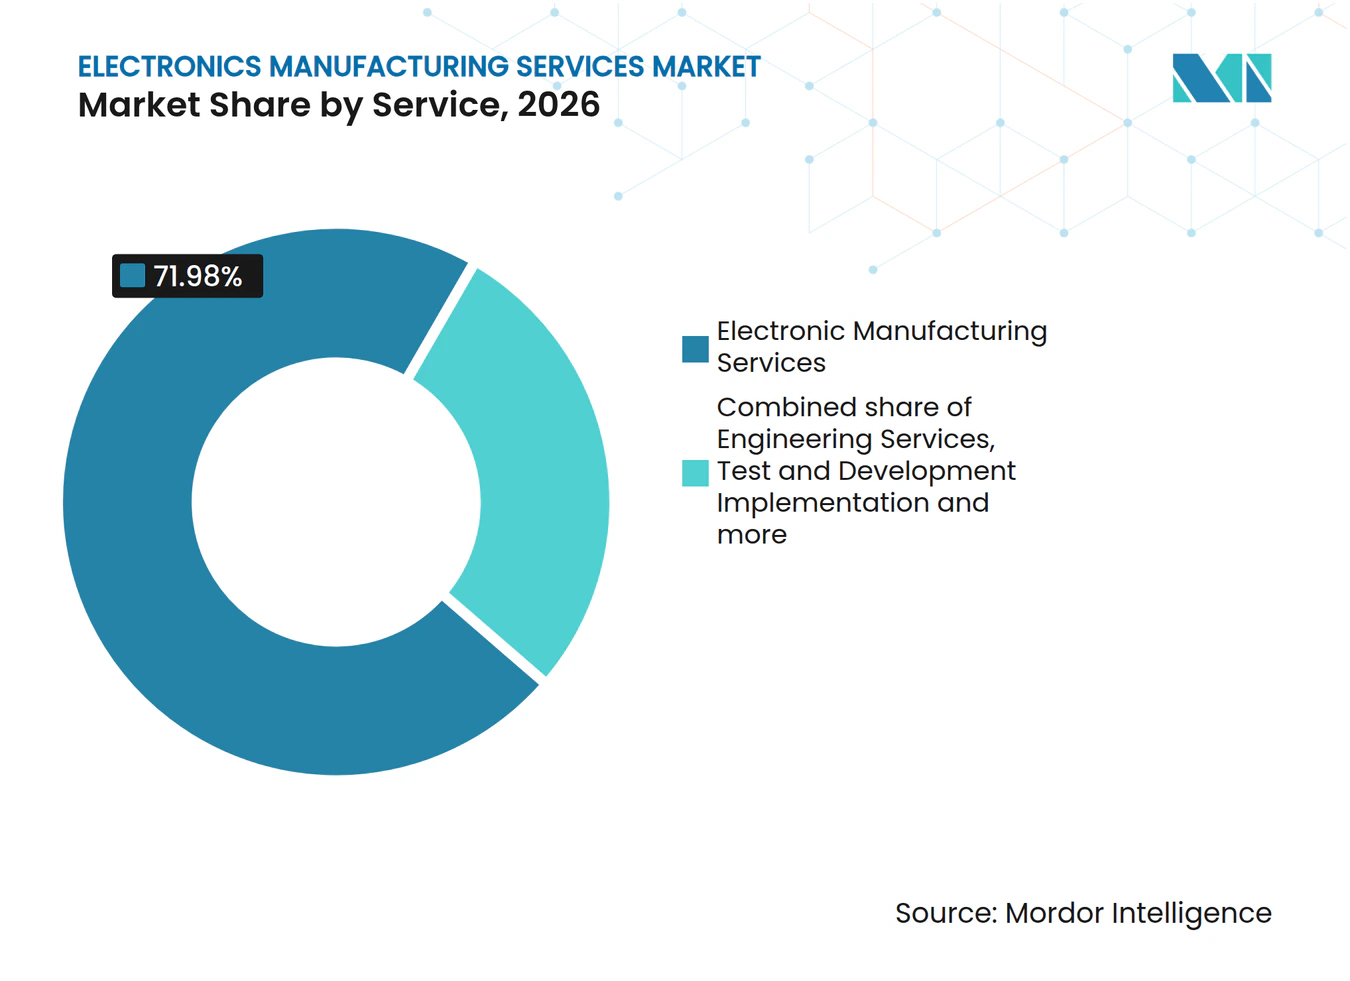
- Por serviço, os serviços de manufatura eletrônica lideraram com uma participação de 71,98% no mercado de serviços de manufatura eletrônica em 2026, enquanto a implementação de testes e desenvolvimento é o segmento de crescimento mais rápido, com um CAGR de 7,3% de 2027 a 2032.
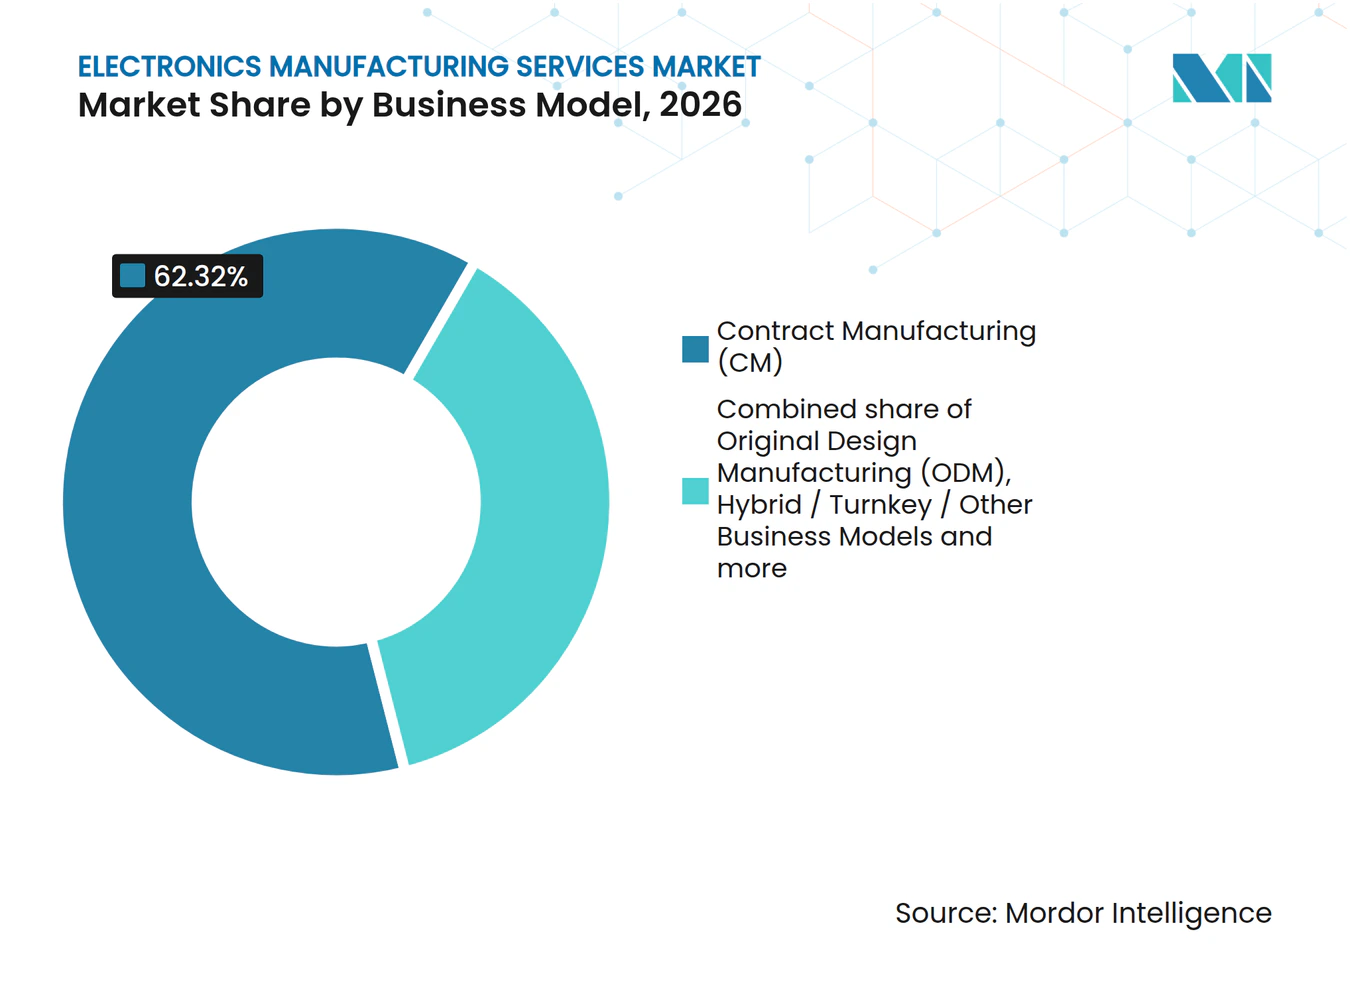
- Entre os modelos de negócio, a manufatura contratada representou a maior participação no tamanho do mercado de serviços de manufatura eletrônica, com 62,32% em 2026, e os modelos de negócio híbrido, turnkey e outros formam o segmento de crescimento mais rápido, com um CAGR de 7,4% de 2027 a 2032.
- Dentro dos processos de manufatura, o encapsulamento avançado e os processos híbridos são o segmento de crescimento mais rápido, com um CAGR de 7,6% de 2027 a 2032, enquanto a tecnologia de montagem em superfície liderou com 54,39% da receita em 2026.
- Entre os usuários finais, os eletrônicos de consumo lideraram com 38,74% da receita em 2026, com o setor automotivo projetado para crescer mais rapidamente, com um CAGR de 8,8% de 2027 a 2032.
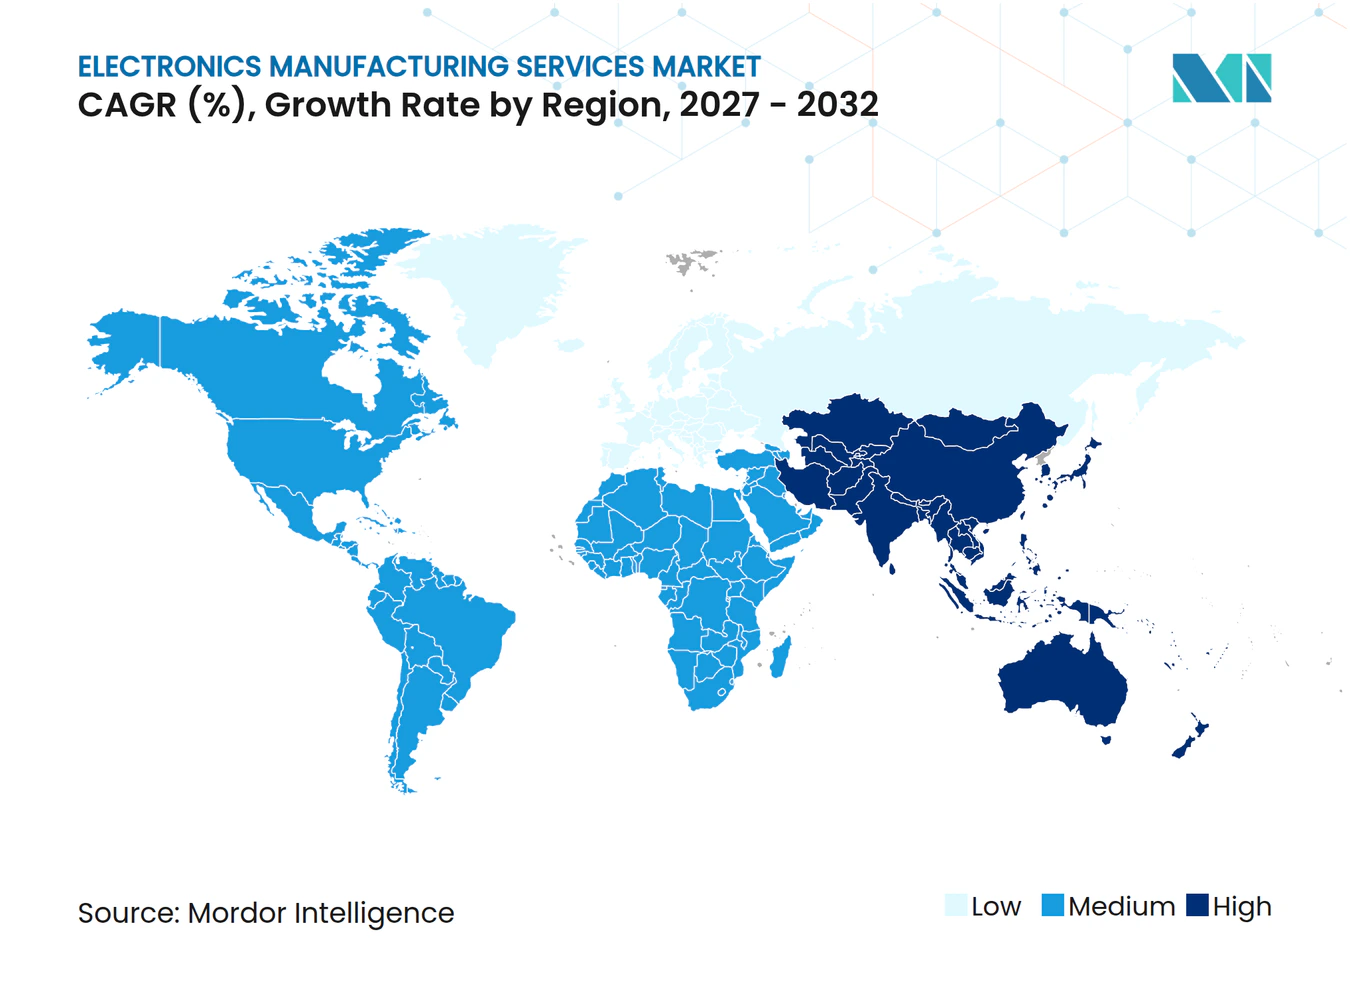
- Geograficamente, a Ásia-Pacífico foi a maior região, com 56,67% da receita em 2026, e está projetada para crescer mais rapidamente, com um CAGR de 7,2% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Terceirização por OEMs para Foco em Competências Essenciais | +2.4% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Aceleração da Relocalização/Reshoring de Cadeias de Suprimentos para o México, Europa Oriental e ASEAN | +1.8% | México, Europa Oriental e ASEAN | Médio prazo (2-4 anos) |
| Aumento da Eletrônica de Potência para VEs Exigindo Capacidades Avançadas de Montagem de PCB | +1.6% | Locais de fabricação de tração elétrica da Alemanha | Médio prazo (2-4 anos) |
| Proliferação de Dispositivos de Borda IIoT Impulsionando a Demanda por HDI e Encapsulamento Avançado em EMS | +1.3% | Locais de produção industrial da Alemanha | Longo prazo (≥ 4 anos) |
| Incentivos Vinculados à Produção do Governo na Índia e Incentivos Fiscais no Vietnã para Instalações Domésticas de EMS | +0.8% | Índia e Vietnã | Médio prazo (2-4 anos) |
| MES Digital Orientado por IA Melhorando o Rendimento na Primeira Passagem e Reduzindo Custos de Retrabalho | +0.6% | Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Terceirização por OEMs para Foco em Competências Essenciais
A demanda dos OEMs por montagem especializada cria oportunidades recorrentes à medida que os clientes e os programas de produção mudam. A Kimball Electronics afirmou que os OEMs continuam subcontratando a montagem para empresas com competência essencial na área. Ela identificou essa tendência como um fator de crescimento para seus setores de manufatura eletrônica e de desenvolvimento e manufatura contratada. Também afirmou que novos relacionamentos com clientes e programas frequentemente começam à medida que programas expirados são substituídos. Novas atribuições de clientes devem substituir programas expirados antes de poderem ampliar a base de montagem recorrente de um fornecedor, tornando a renovação de programas central para converter a atividade de terceirização em receita sustentada.
Aceleração da Relocalização/Reshoring de Cadeias de Suprimentos para o México, Europa Oriental e ASEAN
A manufatura regional torna-se mais útil para os OEMs quando o espaço adicional também permite um engajamento de produção mais amplo. Em 10 de fevereiro de 2025, a Federal Electronics informou a expansão de sua instalação em Hermosillo, Sonora, México, de 30.000 pés quadrados para mais de 80.000 pés quadrados.[1] O fornecedor de EMS afirmou que expandiu o local para atender à crescente demanda dos clientes e aumentar ainda mais a integração vertical na região. A expansão de Hermosillo adiciona integração vertical em um único local, para que um OEM possa concentrar mais de sua montagem mexicana com um único fornecedor.
Aumento da Eletrônica de Potência para VEs Exigindo Capacidades Avançadas de Montagem de PCB
O crescimento da produção de tração elétrica amplia a carga de trabalho downstream associada à eletrônica de potência veicular. O Volkswagen Group Components aumentou a produção de tração elétrica em sua planta de Kassel em cerca de 24% em 2025, para mais de 850.000 unidades. A planta faz parte da própria rede de produção de componentes da Volkswagen. Um fornecedor de EMS poderia obter trabalho de montagem quando um comprador de veículos atribui a produção de eletrônica de potência a um contratante externo. Essa atribuição tornaria a alocação de responsabilidade de produção do comprador importante juntamente com as capacidades de montagem de placas do contratante. Os fabricantes independentes podem obter receita de serviços com essa expansão downstream apenas ganhando uma atribuição terceirizada dentro do programa do veículo.
Proliferação de Dispositivos de Borda IIoT Impulsionando a Demanda por HDI e Encapsulamento Avançado em EMS
As aplicações de borda industrial apresentam uma oportunidade de hardware quando projetos compactos de placas exigem roteamento denso. Em janeiro de 2026, a Audi informou que cerca de 100 robôs industriais operavam por meio de sua plataforma Edge Cloud 4 Production na produção em Neckarsulm, Alemanha. A plataforma coordenava dispositivos industriais com precisão de milissegundos. A Siemens explica que o HDI permite roteamento mais denso em footprints menores de placas e em áreas de alta densidade de componentes com passo fino. Um fornecedor de EMS capaz de implementar esse roteamento pode competir pela construção de uma placa compacta, tornando a densidade de projeto relevante para o trabalho de produção que pode aceitar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Crescente nos Custos de Semicondutores e Componentes Passivos | -0.7% | Ásia-Pacífico, América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Preocupações com Proteção de PI Limitando a Terceirização em Aeroespacial e Defesa na UE | -0.5% | Estados-membros da União Europeia | Longo prazo (≥ 4 anos) |
| Concorrência de ODMs e Linhas Internas de OEMs em Smartphones | -0.3% | Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Conformidade Ambiental (RoHS, REACH) Elevando o Capex para Instalações Legadas | -0.2% | Estados-membros da União Europeia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Crescente nos Custos de Semicondutores e Componentes Passivos
A disponibilidade de componentes pode restringir o compromisso de entrega de um fornecedor de EMS mesmo quando os clientes estão prontos para colocar trabalho de produção. A Kimball Electronics afirmou que as empresas de EMS enfrentaram escassez, alocações e atrasos no envio, particularmente para semicondutores, em anos fiscais recentes, e novas interrupções poderiam elevar os custos de componentes e interromper as operações. Em julho de 2026, o CFO da Plexus, David Abuhl, afirmou que sua cadeia de suprimentos estava se tornando mais restrita, com pontos de tensão em alguns componentes. Abuhl disse que a Plexus estava coordenando previsões de componentes com os clientes e agindo para se antecipar a componentes selecionados. Um compromisso de produção pode permanecer não cumprido quando componentes selecionados estão indisponíveis, deixando o fornecedor de EMS exposto a atrasos na entrega e custos adicionais de componentes.
Preocupações com Proteção de PI Limitando a Terceirização em Aeroespacial e Defesa na UE
Projetos de defesa sensíveis criam uma restrição à terceirização. Em 2025, a IPC e a DECISION identificaram a divulgação de projetos sensíveis a entidades estrangeiras durante a produção terceirizada de eletrônica de defesa na UE como um risco de vazamento de tecnologia e vulnerabilidade de segurança, especialmente para PCBs estratégicos com PI valioso. Um fornecedor tecnicamente capaz pode enfrentar um escopo menor de trabalho terceirizável quando a produção da placa exige a divulgação de seu projeto sensível. Os compradores de defesa, portanto, precisam avaliar a exposição do projeto antes de transferir um PCB estratégico para um fabricante estrangeiro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
Escala de Manufatura Suporta Testes EspecializadosOs serviços de manufatura eletrônica representaram uma participação de 71,98% no tamanho do mercado de serviços de manufatura eletrônica em 2026, tornando-o o maior segmento. A Flex, parceira de manufatura que também fornece soluções de cadeia de suprimentos, produtos, tecnologia e serviços de ciclo de vida, reportou vendas líquidas consolidadas no ano fiscal de 2026 de 27,9 bilhões de USD, alta de 8% em relação ao ano fiscal de 2025. Os OEMs podem recorrer a um negócio de manufatura nessa escala para trabalho de produção dentro de uma organização que oferece várias capacidades relacionadas. A manufatura pode ancorar um relacionamento com o cliente que continua no suporte ao produto, conectando o contrato de produção principal com os serviços adicionais de ciclo de vida oferecidos pelo fornecedor.
A implementação de testes e desenvolvimento é o segmento de crescimento mais rápido, com um CAGR projetado de 7,3% de 2027 a 2032. A Creation Technologies realizou o corte da fita para sua expansão de 40% do Centro de Realização de Produtos de Denver em 12 de maio de 2025, ampliando o footprint da instalação para 45.000 pés quadrados. O espaço expandido suporta serviços de engenharia, desenvolvimento de testes e manufatura, com foco em protótipos de entrega rápida e produção em pequenos lotes. A co-localização dessas tarefas pode conectar o desenvolvimento de uma abordagem de teste com o trabalho de manufatura que ela deve suportar. Como o desenvolvimento de testes e a produção em pequenos lotes compartilham um único local em Denver, um cliente pode mover um protótipo de entrega rápida para a produção sem mudar de instalação.



Por Modelo de Negócio:
A Responsabilidade Turnkey Amplia os Engajamentos de ManufaturaA manufatura contratada (CM) representou uma participação de 62,32% no mercado de serviços de manufatura eletrônica em 2026, tornando-a o maior segmento. A Flex anunciou uma parceria de manufatura expandida com a Cerebras Systems em julho de 2026, com novas linhas em Milpitas, Califórnia, com previsão de aumentar a capacidade de produção do CS-3 em aproximadamente 7x até 2026.[2] A expansão anunciada combinou linhas de produção, espaço físico, infraestrutura avançada de testes e mão de obra qualificada em manufatura. A expansão da Flex concentra linhas adicionais, infraestrutura de testes e mão de obra em manufatura no CS-3, vinculando a nova capacidade do contratante a este sistema de IA do cliente.
Os modelos de negócio híbrido, turnkey e outros formam o segmento de crescimento mais rápido, com um CAGR projetado de 7,4% de 2027 a 2032. No ano fiscal de 2025, a Jabil afirmou que adquiriu componentes e outros materiais para seus serviços de manufatura turnkey. Isso coloca a aquisição de insumos e a execução da produção dentro da responsabilidade comercial do fornecedor para o engajamento. Para um OEM, atribuir ambas as tarefas ao seu parceiro de manufatura oferece uma forma de organizar os materiais e o trabalho de produção em conjunto. A aquisição pode ampliar a responsabilidade de entrega da Jabil sem adicionar o valor total do componente à receita quando os componentes direcionados pelo cliente recebem contabilidade líquida porque ela não obtém controle antes da transferência.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Processo de Manufatura:
A Capacidade Instalada de SMT Atende aos Compromissos de EncapsulamentoA tecnologia de montagem em superfície (SMT) foi o maior segmento, representando 54,39% da receita de mercado em 2026. O relatório anual de 2025 da Kitron descreveu mais de 35 linhas de SMT em suas instalações. Em janeiro de 2026, a Kitron informou que seus engenheiros de Suzhou construíram uma linha automatizada de rotulagem de PCB para produção de alto mix e baixo volume. Certos produtos exigiam etiquetas de papel sob regras do cliente ou regulatórias, e como os sistemas de rotulagem projetados para altos volumes não se adequavam à operação, a Kitron construiu automação interna separada.
O encapsulamento avançado e os processos híbridos são o segmento de crescimento mais rápido, com um CAGR projetado de 7,6% de 2027 a 2032. Em 3 de março de 2025, a Jabil e a Enosemi anunciaram o desenvolvimento de encapsulamento de fotônica para interconexões de computação de IA, com a Jabil fornecendo serviços de encapsulamento e a AMD anunciando subsequentemente a aquisição da Enosemi em maio de 2025. No encapsulamento adjacente de semicondutores, a Amkor informou em setembro de 2026 que os compromissos dos clientes haviam superado a capacidade planejada da sala limpa da fase 1 de seu campus no Arizona. Sua proposta de fase 2 adicionaria 60.000 metros quadrados, com construção prevista para o final de 2027 e conclusão esperada até o final de 2029. O papel da Jabil conecta a oportunidade de EMS ao desenvolvimento de interconexões, enquanto a expansão da Amkor aborda um conjunto separado de compromissos de capacidade de encapsulamento.
Por Usuário Final:
Escala do Consumidor Encontra a Expansão AutomotivaOs eletrônicos de consumo foram o maior segmento, representando 38,74% da receita de mercado em 2026. A Dixon Technologies reportou capacidade anual de produção de TVs LED de 6 milhões de unidades na Índia no ano fiscal de 2024-25. Para o trimestre encerrado em setembro de 2025, a empresa afirmou que a manufatura de design original atingiu até 65% de seus volumes de TVs LED. Esse mix de produção orientado por design pode permitir que marcas de TV recorram à capacidade de manufatura e à participação no design do produto dentro de um único relacionamento com fornecedor. A participação no design amplia o papel comercial disponível para um fabricante de TVs no desenvolvimento do produto de marca, ampliando o trabalho representado por um contrato de produção de dispositivos de consumo.
O setor automotivo é o segmento de crescimento mais rápido, com um CAGR projetado de 8,8% de 2027 a 2032. A Flex inaugurou uma fábrica automotiva automatizada de 10.000 metros quadrados em Zalaegerszeg, Hungria, em novembro de 2025, para fabricar componentes de alta tensão para veículos elétricos e híbridos. A Kimball Electronics reportou vendas líquidas automotivas no ano fiscal de 2026 de 656,9 milhões de USD, queda de 7% em relação ao ano fiscal de 2025 em uma comparação refeita para transferir o transporte comercial para o segmento industrial. Garantir novos programas de componentes pode adicionar trabalho de manufatura automotiva mesmo quando as vendas existentes de um contratante estão em declínio.
Análise Geográfica
Mercado de Serviços de Manufatura Eletrônica na Ásia-Pacífico
A Ásia-Pacífico representou 56,67% do tamanho do mercado de serviços de manufatura eletrônica em 2026 e é a região de crescimento mais rápido, com um CAGR projetado de 7,2% de 2027 a 2032. O valor da produção de bens eletrônicos da Índia aumentou 15,8% no ano fiscal de 2025-26 em relação ao ano fiscal de 2024-25, de acordo com o Escritório de Informações à Imprensa. A instalação de manufatura avançada da Jabil em Ranjangaon, Pune, foi inaugurada em 17 de junho de 2026, com capacidades para sistemas de data centers de IA, 5G, redes de alto desempenho, eletrônica de sistemas de energia industrial e eletrônicos de consumo. A base de fornecedores de Taiwan inclui a instalação de EMS da Kentec em Taoyuan, que iniciou operações em 2025 com P&D, manufatura inteligente, testes e logística como um hub do Grupo Kenmec. O crescimento da produção da Índia e a planta da Jabil em Pune mostram a expansão da capacidade de manufatura na região, enquanto o hub da Kentec em Taoyuan conecta P&D e testes com a produção em um único fornecedor.
A América do Norte e a Europa apresentam diferentes oportunidades de programa porque a manufatura de infraestrutura planejada e a exposição automotiva existente implicam diferentes decisões de capacidade. Em junho de 2025, a Jabil anunciou planos para uma instalação no Condado de Rowan, Carolina do Norte, para clientes de data centers de nuvem e IA, com aproximadamente 500 milhões de USD em investimento e 1.181 empregos esperados. A pesquisa de 2025 da Associação Global de Eletrônica cobriu 397 empresas representando quase 31% da produção europeia de EMS.[3] As empresas europeias de EMS pesquisadas reportaram uma queda de receita de 2,9%, com as quedas mais acentuadas em países focados no setor automotivo e maior resiliência nos países bálticos, Polônia, Bálcãs e países nórdicos. O local planejado da Jabil no Condado de Rowan vincula a capacidade norte-americana a clientes de data centers de IA, enquanto as quedas de receita mais acentuadas da Europa em 2025 ocorreram em países focados no setor automotivo, como Áustria, França e Alemanha.
A América do Sul oferece operações de produção local estabelecidas por meio das quais os fabricantes de eletrônicos podem atender a programas de produtos específicos. Em setembro de 2025, o governo municipal de Jundiaí informou que as 2 plantas locais da Foxconn fabricavam notebooks e placas eletrônicas e eram o único produtor de dispositivos Apple no Brasil. No Oriente Médio e África, a Cicor concluiu a aquisição do local da Valtronic em Berrechid, Marrocos, em 14 de novembro de 2025, incorporando a manufatura de dispositivos médicos e de diagnóstico à sua Divisão de Serviços de Manufatura Eletrônica. As plantas da Foxconn em Jundiaí ancoram a montagem de notebooks e placas eletrônicas no Brasil, enquanto a aquisição de Berrechid pela Cicor conferiu à sua divisão de EMS capacidade de produção de dispositivos médicos e de diagnóstico em Marrocos.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um fornecedor de EMS que assume a responsabilidade de conformidade para produtos eletrônicos acabados cobertos pelo regime relevante. As condições de acesso envolvem elegibilidade de fornecedores de componentes, desempenho energético e controles de substâncias perigosas. As medidas da China cobrem equipamentos elétricos e eletrônicos que operam a no máximo 1.500 V CC ou 1.000 V CA, excluindo equipamentos envolvidos na geração, transmissão ou distribuição de eletricidade. O ônus comercial depende do produto e do papel do fabricante ou importador, tornando o escopo de cada requisito importante para o engajamento de produção.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | China |
|---|---|---|---|
| Autoridade principal | Comissão Federal de Comunicações | Escritório de Segurança e Normas de Produtos | Ministério da Indústria e Tecnologia da Informação, com autoridades provinciais e outras autoridades competentes |
| Principais instrumentos ou diretrizes | Autorização de equipamentos da FCC; restrição de componentes da Lista Coberta em vigor a partir de 13 de outubro de 2026 | Regulamentos de Ecodesign para Produtos Relacionados à Energia de 2010; equipamentos domésticos e de escritório cobertos na Grã-Bretanha | Medidas de controle de substâncias perigosas; base de avaliação GB 26572-2025 a partir de 1º de agosto de 2027 |
| Efeito comercial | Autorização de dispositivo proibida quando o hardware lógico incorporado provém de uma entidade da Lista Coberta cujo próprio dispositivo seria proibido | Limite atual de potência em modo desligado de 0,5 W para equipamentos cobertos | Controles de substâncias aplicáveis e rotulagem de informações do produto para produtores e importadores cobertos |
| Atratividade atual da política | Média | Média | Média |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||
Os Estados Unidos recebem a classificação Média porque a restrição da FCC visa riscos definidos de equipamentos e componentes, enquanto as propostas de julho de 2026 para listas de materiais de hardware/software e divulgações de origem de componentes sustentam o Endurecimento. A classificação Média do Reino Unido reflete a condição de desempenho energético da Grã-Bretanha, com Endurecimento baseado na proposta de outubro de 2026 para um limite de modo desligado mais baixo de 0,3 W e consulta encerrada em 24 de dezembro de 2026. A classificação Média da China reflete deveres de controle de substâncias e rotulagem de múltiplas agências, enquanto o Endurecimento segue a adição de 23 categorias do catálogo RoHS em maio de 2026. O GB 26572-2025 obrigatório entra em vigor em 1º de agosto de 2027, tornando os limites de 10 substâncias obrigatórios para produtos listados no catálogo e estabelecendo deveres de marcação e divulgação para produtos fora do catálogo.
Etapas da Cadeia de Valor
A cadeia de valor compara design, fornecimento de componentes e manufatura por papel do participante, receita do fornecedor e a restrição que cada etapa deve gerenciar. Em seu registro do ano fiscal de 2026, a Flex descreveu mais de 100 locais em cerca de 30 países em 4 continentes. A empresa fornece design e engenharia, cadeia de suprimentos, manufatura, atendimento de valor agregado e logística avançada, e serviços de pós-venda. Para um OEM, a distinção comercial é se um engajamento paga apenas pela execução da produção ou também inclui trabalho anterior de engenharia e fornecimento.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Design e engenharia de produto | Fornecedores de design e engenharia, como a Flex | Receita de serviços de design e engenharia | Desalinhamento entre os requisitos do produto e o plano de manufatura | Resolver os requisitos de produção antes da transferência do design |
| Aquisição de componentes e fornecimento | Equipes de aquisição de EMS, como a Jabil; fabricantes de componentes, como Samsung, Intel e LG Display | Vendas de componentes para fabricantes originais de componentes | Disponibilidade de componentes no momento de produção necessário | Coordenar as compras de componentes com o cronograma de produção |
| Manufatura | Fornecedores de serviços de manufatura, como a Flex | Receita de serviços de manufatura | Escalar a produção preservando as especificações do produto acordadas | Alinhar os controles de produção com os requisitos de aceitação do cliente |
| Fonte: Mordor Intelligence | ||||
No ano fiscal de 2026, as operações de manufatura e montagem de sistemas da Flex geraram a maior parte de sua receita. Para um fornecedor integrado, o trabalho inicial de engenharia pode posicioná-lo para receita de manufatura downstream, ao mesmo tempo em que aumenta as responsabilidades que deve executar. A Flex obtém a maior parte de sua receita com manufatura, portanto, design e fornecimento podem alimentar programas de produção que carregam a maior oportunidade de receita.
Cenário Competitivo
Concentração do Mercado
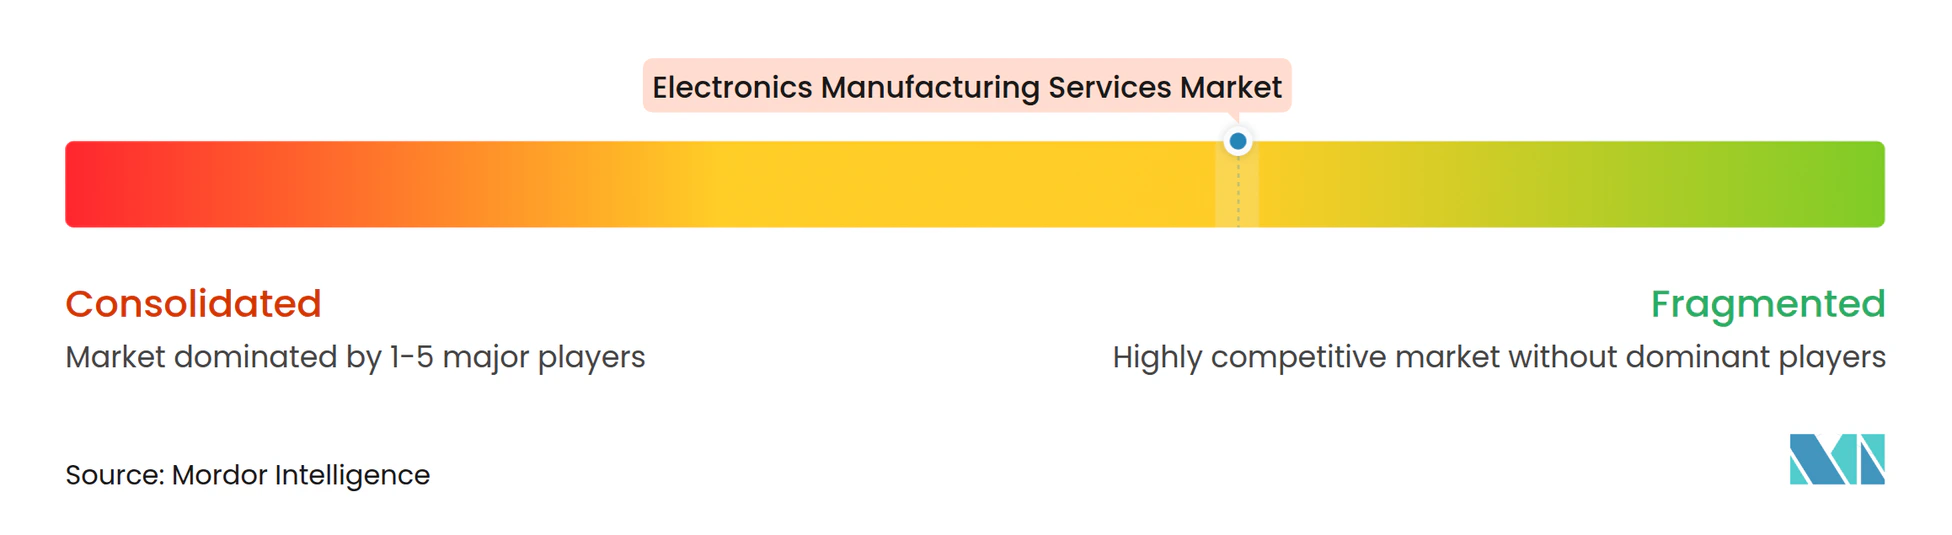
O mercado é moderadamente fragmentado, com grupos de manufatura globais e fornecedores especializados competindo por meio de diferentes capacidades de engenharia e produção. A Benchmark Electronics Inc. fornece serviços de design, engenharia, cadeia de suprimentos e manufatura para computação avançada e comunicações, aeroespacial e defesa, industrial, médico e equipamentos de capital para semicondutores. A Hon Hai Precision Industry Co., Ltd. (Foxconn) informou que produtos de nuvem e redes superaram 50% da receita do grupo pela primeira vez no segundo trimestre de 2026, tradicionalmente a baixa temporada de TIC. A Flex Ltd. combina design e engenharia, cadeia de suprimentos, manufatura e serviços de pós-venda, conferindo-lhe um papel amplo desde o desenvolvimento do produto até a produção e o suporte.
Em 27 de outubro de 2025, a AMD concluiu a venda do negócio de manufatura de infraestrutura de data centers com sede nos EUA da ZT Systems para a Sanmina. A Sanmina tornou-se parceira preferencial de manufatura para introdução de novos produtos para soluções de IA em escala de rack e cluster da AMD, enquanto a AMD reteve as equipes de design e habilitação de clientes da ZT Systems. A transação combinou uma transferência de responsabilidade de manufatura com um papel contínuo de design no cliente, mostrando como um engajamento de hardware de IA pode ser organizado em torno de capacidades complementares. A AMD manteve o design e a habilitação de clientes internamente, enquanto a Sanmina assumiu a manufatura de racks, transferindo o negócio de produção adquirido para um fabricante contratado.
A Pegatron reportou remessas em grande escala de servidores de IA de alto desempenho NVIDIA GB300 NVL72 e HGX B300 em 2025, com arquiteturas refrigeradas a ar e a líquido. O suporte a ambas as arquiteturas fornece mais de uma configuração de sistema por meio da qual atender a programas de manufatura de infraestrutura de IA. Os locais de manufatura contratada da Benchmark em Winona, Minnesota, mantinham a certificação de gestão da qualidade AS9100:2016 para organizações de aviação, espaço e defesa em 2025. O certificado é válido até 31 de janeiro de 2027. As remessas da Pegatron e o negócio de manufatura adquirido pela Sanmina indicam um foco em infraestrutura de IA, enquanto os locais certificados da Benchmark em Winona suportam o posicionamento em aeroespacial e defesa dentro de uma estrutura de gestão da qualidade com prazo limitado.
Líderes do Setor de Serviços de Manufatura Eletrônica
-
Benchmark Electronics Inc.
-
Hon Hai Precision Industry Co., Ltd. (Foxconn)
-
Flex Ltd.
-
Sanmina Corp.
-
Pegatron Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Manufatura Eletrônica Empresas cobertas neste relatório
- Hon Hai Precision Industry Co., Ltd. (Foxconn)
- Pegatron Corp.
- Flex Ltd.
- Jabil Inc.
- Luxshare Precision Industry Co., Ltd.
- Wistron Corp.
- Sanmina Corp.
- Celestica Inc.
- Benchmark Electronics Inc.
- Plexus Corp.
- Compal Electronics Inc.
- Inventec Corp.
- Universal Scientific Industrial Co., Ltd. (USI)
- BYD Electronic (International) Co., Ltd.
- Shenzhen Kaifa Technology Co., Ltd.
- Asteelflash Group
- Kimball Electronics Inc.
- Sumitronics Corp.
- Nortech Systems Inc.
- Creation Technologies Ltd.
- Integrated Micro-Electronics Inc.
- Zollner Elektronik AG
- New Kinpo Group (Cal-Comp)
- SIIX Corp.
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam a montagem de dispositivos de consumo nos Estados Unidos com a manufatura de infraestrutura de IA na Índia, com foco em trabalho de produção específico e a prontidão necessária para atendê-lo. A OpenAI emitiu sua RFP de manufatura de hardware nos Estados Unidos em janeiro de 2026, com propostas iniciais com prazo em junho de 2026, seleção de fornecedores programada para março de 2027 e planejamento conjunto programado para abril de 2027. A solicitação exige prontidão rápida do local e evidências que abordem qualidade, rastreabilidade e sistemas de execução de manufatura, manuseio seguro e segurança cibernética.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Montagem de PCB de dispositivos de consumo nos EUA | Montagem de PCB eletrônico explicitamente buscada | Programas de dispositivos de consumo da OpenAI | Oferecer montagem de placas com registros de produção rastreáveis | Evidência de qualidade e rastreabilidade de produção de placas em um local nos EUA | Contratantes de montagem de PCB com sede nos EUA |
| Montagem final e testes de dispositivos de consumo nos EUA | Montagem final e testes explicitamente buscados | Programas de dispositivos de consumo da OpenAI | Combinar montagem final com um plano de teste de produto definido | Ramp rápido de montagem e testes com manuseio seguro | Especialistas em montagem final e testes com sede nos EUA |
| Engajamentos de manufatura de racks de IA e redes na Índia | Capacidade de data centers na Índia projetada para atingir 5–8 GW até 2030 | Hyperscalers, neoclouds, operadores de data centers e empresas | Desenvolver programas locais de produção de racks e redes | Compromisso não vinculante de plataforma de manufatura | Jabil |
| Fonte: Mordor Intelligence | |||||
Em 13 de outubro de 2026, a Adani Enterprises Limited e a Jabil assinaram um memorando de entendimento não vinculante para uma proposta de joint venture de manufatura indiana 50:50, sujeita a acordos definitivos, aprovações aplicáveis e condições habituais. A joint venture proposta fabricaria racks de IA, servidores, armazenamento e equipamentos de rede para clientes domésticos e de exportação. Sua estrutura condicional torna a formação da plataforma uma etapa comercial separada da obtenção de um engajamento de manufatura com o cliente. A abertura mais clara é o trabalho de produção para fabricantes capazes de demonstrar prontidão operacional, enquanto a plataforma indiana proposta oferece uma rota mais condicional para programas futuros.
Desenvolvimentos industriais recentes em Mercado de Serviços de Manufatura Eletrônica
- Out 2026: A Adani Enterprises Limited e a Jabil Inc. assinaram um memorando de entendimento não vinculante para uma proposta de joint venture indiana 50:50 para fabricar e montar equipamentos de IA e data centers. A joint venture está sujeita a acordos definitivos, aprovações aplicáveis e condições habituais.
- Jul 2026: A Flex e a Cerebras Systems anunciaram uma parceria de manufatura expandida em Milpitas, Califórnia, com novas linhas com previsão de aumentar a capacidade de produção do Cerebras CS-3 em aproximadamente 7x até 2026.
- Jun 2026: O ministro de eletrônicos da Índia e o chefe de governo de Maharashtra inauguraram a instalação de manufatura avançada da Jabil Inc. em Ranjangaon, Pune, Índia.
Mercado de Serviços de Manufatura Eletrônica Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de serviços de manufatura eletrônica mede a receita anual obtida globalmente por fabricantes contratados e orientados por design de terceiros pela produção de produtos eletrônicos e subconjuntos para fabricantes de equipamentos originais (OEMs). Abrange a manufatura e os serviços relacionados realizados para clientes OEM em setores de uso final.
Exclusões de escopo: Vendas de componentes de uso exclusivo, negociação de matérias-primas, manufatura cativa interna realizada apenas para uso interno de uma marca e revenda de produtos eletrônicos acabados por OEMs estão excluídas.
Visão Geral da Segmentação
- Por Serviço
- Serviços de Manufatura Eletrônica
- Montagem de PCB
- Montagem Eletromecânica/Montagem Completa de Sistemas
- Prototipagem
- Outros Serviços de Manufatura Eletrônica
- Serviços de Engenharia
- Implementação de Teste e Desenvolvimento
- Serviços de Logística
- Outros Serviços
- Serviços de Manufatura Eletrônica
- Por Modelo de Negócio
- Manufatura Contratada (CM)
- Manufatura de Design Original (ODM)
- Modelos de Negócio Híbrido/Turnkey/Outros
- Por Processo de Manufatura
- Tecnologia de Montagem em Superfície (SMT)
- Tecnologia de Inserção em Orifício (THT)
- Processos de Embalagem Avançada/Híbridos
- Por Usuário Final
- Dispositivos Móveis (Smartphones e Tablets)
- Eletrônicos de Consumo
- Computadores (PCs/Desktops/Laptops)
- Industrial
- Automotivo
- Comunicação
- Iluminação
- Médico
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- América do Sul
- Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes ilustrativas, como o resumo da pesquisa europeia de EMS da IPC, a série de remessas de fabricantes do Escritório do Censo dos EUA, os lançamentos de produção e comércio de alta tecnologia do Eurostat e as fichas informativas de produção eletrônica do Escritório de Informações à Imprensa da Índia, fornecem sinais regionais de EMS, remessas, produção e comércio. Essas fontes enquadram as tendências regionais de demanda, remessas, produção e comércio que os analistas leem juntamente com a receita de serviços dos fornecedores.
Relatórios anuais e arquivamentos 10-K de empresas, materiais para investidores, comunicados oficiais de produção e imprensa especializada de reputação podem ser revisados para verificar o mix de serviços, a exposição ao mercado final, o investimento em instalações, os programas de clientes e as mudanças regionais. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas podem incluir executivos e líderes funcionais em fornecedores de EMS, líderes de fornecimento e manufatura de OEMs, e gerentes responsáveis pelo planejamento de produção, engenharia ou cadeias de suprimentos no mercado global. Suas contribuições podem testar estimativas secundárias de terceirização, mix de serviços, demanda do mercado final, capacidade e atividade regional, enquanto as lacunas são esclarecidas por meio de perguntas de acompanhamento e comparação com divulgações de empresas e indicadores independentes do setor. Respostas conflitantes podem ser trianguladas verificando o papel do respondente, a exposição ao produto e o período de reporte em relação às evidências disponíveis.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 45% |
| Nível médio: 45% | Líderes Funcionais/de Unidade: 35% | EMEA: 30% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita anual global da atividade de EMS de terceiros de cima para baixo, depois verifica os totais selecionados por meio de consolidações de receita de fornecedores, verificações de canal e preço médio de venda amostrado multiplicado pelo volume de produção. Ele rastreia cinco indicadores práticos, incluindo receita reportada de fornecedores de EMS e mix de serviços, remessas e novos pedidos de eletrônicos, reservas e carteiras de pedidos de EMS, produção do mercado final em áreas como automotivo e eletrônicos de consumo, e mudanças anunciadas de capacidade ou exportação. Juntos, eles ajudam a distinguir a demanda subjacente do cliente de restrições de entrega ou fornecimento de curto prazo. As séries históricas de mercado e indicadores podem ser testadas com regressão multivariada, com análise de cenários usada quando mudanças de fornecimento, comércio ou capacidade poderiam alterar a relação recente entre produção e receita de EMS. As participações de segmento são construídas comparando as evidências sobre serviços de fornecedores, modelos de negócio, processos de produção, programas de uso final e receita regional, depois verificando se as alocações resultantes se encaixam no total do mercado. Onde as evidências são incompletas, o modelo pode usar o proxy público defensável mais próximo, documentar a suposição e testar uma alternativa delimitada. Entrevistas com especialistas relevantes podem verificar o papel e a direção de cada variável de previsão sem substituir as evidências quantitativas.
Validação de Dados e Ciclo de Atualização
As estimativas são trianguladas entre divulgações independentes de fornecedores, sinais de remessas e pedidos do setor, dados oficiais de produção e comércio, e evidências de entrevistas, com cada comparação alinhada à geografia, período, unidade e limite de mercado. Os analistas investigam movimentos incomuns, reconciliam variações com definições de fonte ou períodos de reporte e concluem revisões sucessivas de entradas, cálculos e narrativa antes da aprovação. Uma variação material inexplicada ou uma nova instalação, aquisição, medida comercial ou programa importante de cliente provoca o recontato com a fonte ou acompanhamento direcionado. As evidências e o modelo são atualizados anualmente, revisados entre ciclos quando surgem eventos materiais e verificados novamente em uma nova passagem pré-entrega.
Tamanho do Mercado de Serviços de Manufatura Eletrônica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de serviços de manufatura eletrônica mede a receita anual obtida globalmente por fabricantes contratados e orientados por design de terceiros pela produção de produtos eletrônicos e subconjuntos para fabricantes de equipamentos originais (OEMs).
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo rastreia cinco indicadores práticos, incluindo receita reportada de fornecedores de EMS e mix de serviços, remessas e novos pedidos de eletrônicos, reservas e carteiras de pedidos de EMS, produção do mercado final em áreas como automotivo e eletrônicos de consumo, e mudanças anunciadas de capacidade ou exportação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 706,5 bilhões de USD (2027) | |
| Empresa Global de Pesquisa A | 648,51 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 8,2% abaixo do valor de 2027 deste relatório de 706,5 bilhões de USD, 2 anos depois. Seu ano de medição anterior e o caminho de previsão crescente da página colocam a estimativa abaixo de um total de ano posterior. |
| Empresa Global de Pesquisa B | 626,8 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 11,3% abaixo do valor de 2027 deste relatório de 706,5 bilhões de USD, 1 ano depois. Seu ano de medição anterior e o caminho de previsão crescente da página colocam a estimativa abaixo de um total de ano posterior. |
Para a Mordor Intelligence, as estimativas são trianguladas entre divulgações independentes de fornecedores, sinais de remessas e pedidos do setor, dados oficiais de produção e comércio, e evidências de entrevistas, com cada comparação alinhada à geografia, período, unidade e limite de mercado.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de serviços de manufatura eletrônica?
O tamanho está projetado para aumentar de 706,5 bilhões de USD em 2027 para 983,5 bilhões de USD até 2032, a um CAGR de 6,84% de 2027 a 2032.
O que está impulsionando a demanda por produção eletrônica terceirizada?
A subcontratação de OEMs e a expansão da manufatura no México sustentam a demanda por montagem terceirizada.
Qual grupo de uso final é o maior na terceirização de eletrônicos?
Os eletrônicos de consumo representaram 38,74% da receita em 2026, enquanto o setor automotivo está previsto para crescer mais rapidamente, com um CAGR de 8,8% de 2027 a 2032.
Quais empresas são os principais fornecedores de manufatura eletrônica terceirizada?
Os principais fornecedores incluem Benchmark Electronics Inc., Hon Hai Precision Industry Co., Ltd. (Foxconn), Flex Ltd., Sanmina Corp. e Pegatron Corp.
Qual é a principal restrição operacional para contratantes de manufatura eletrônica?
A Plexus reportou pontos de tensão em alguns componentes em julho de 2026. Novas escassez podem elevar os custos de componentes e interromper as operações.
Qual região lidera o setor de eletrônicos terceirizados?
A Ásia-Pacífico representou 56,67% da receita em 2026 e é a região de crescimento mais rápido, com um CAGR projetado de 7,2% de 2027 a 2032.