
Tamanho e Participação do Mercado de Servidores de Data Center dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
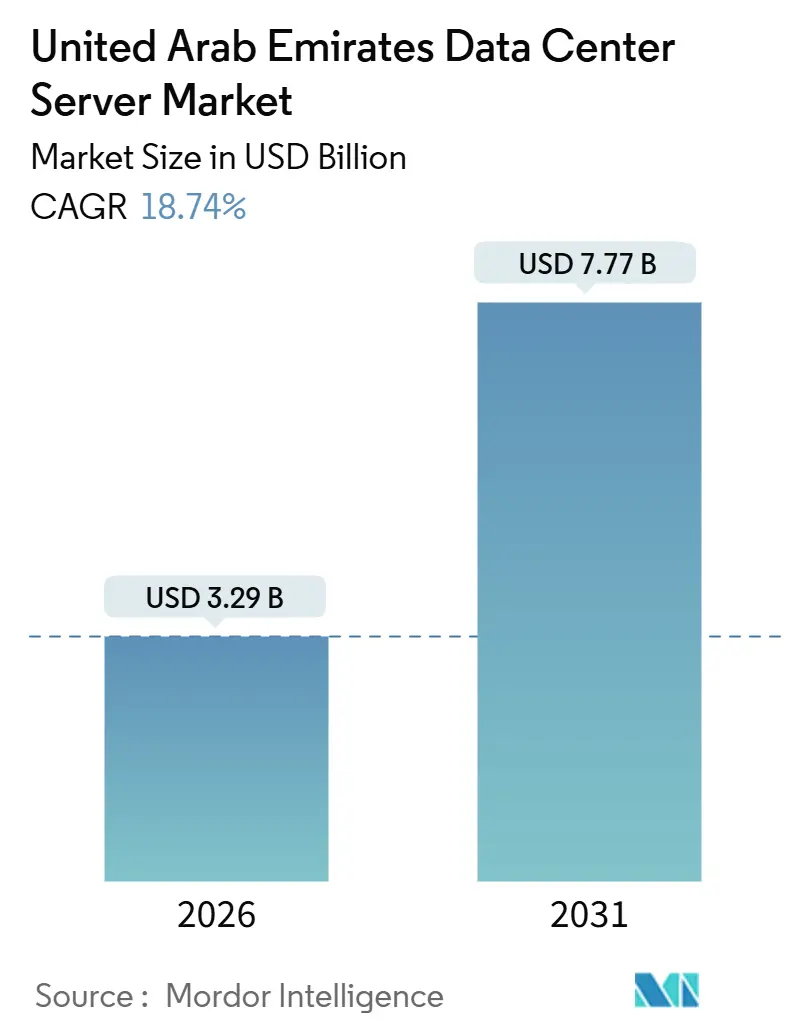
| Tamanho do Mercado (2026) | 3.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.77 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.74 % |
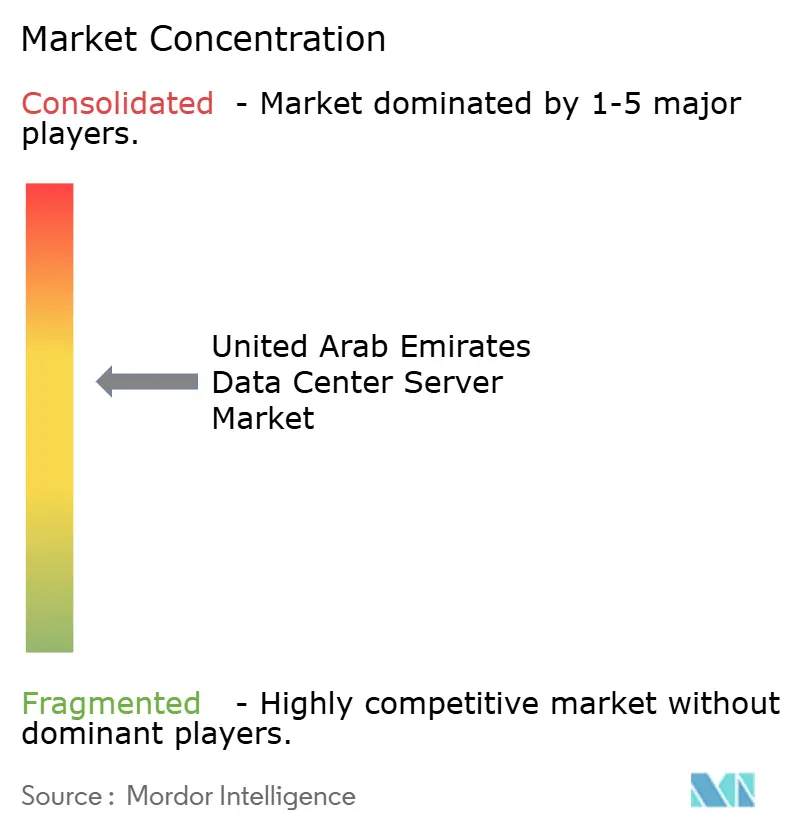
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Servidores de Data Center dos Emirados Árabes Unidos por Mordor Intelligence
O tamanho do mercado de servidores de data center dos Emirados Árabes Unidos é avaliado em USD 3,29 bilhões em 2026 e está projetado para atingir USD 7,77 bilhões até 2031, registrando um CAGR de 18,74%. As crescentes ambições de IA soberana, os influxos de capital em escala hiper e as regulamentações que priorizam a nuvem estão remodelando os ciclos de compra, antecipando a demanda por servidores com alta densidade de GPU e racks com resfriamento líquido. Os campi de IA de Abu Dhabi criam uma forte demanda por aceleradores de alto desempenho, o hub de interconexão de Dubai atrai tráfego de múltiplas nuvens, e as tarifas preferenciais de energia verde dentro das zonas francas reduzem os custos operacionais. Os longos prazos de entrega de servidores e os limites de uso de água adicionam fricção, mas os operadores continuam a pré-contratar capacidade para garantir chips sujeitos a controles de exportação. A dinâmica competitiva permanece fluida à medida que OEMs globais disputam Khazna, Microsoft-G42 e du, enquanto integradores locais monetizam uma cadeia de fornecimento de três níveis que abrange contratos diretos em escala hiper, vendas de canal de colocation e GPU como Serviço para empresas.
Principais Conclusões do Relatório
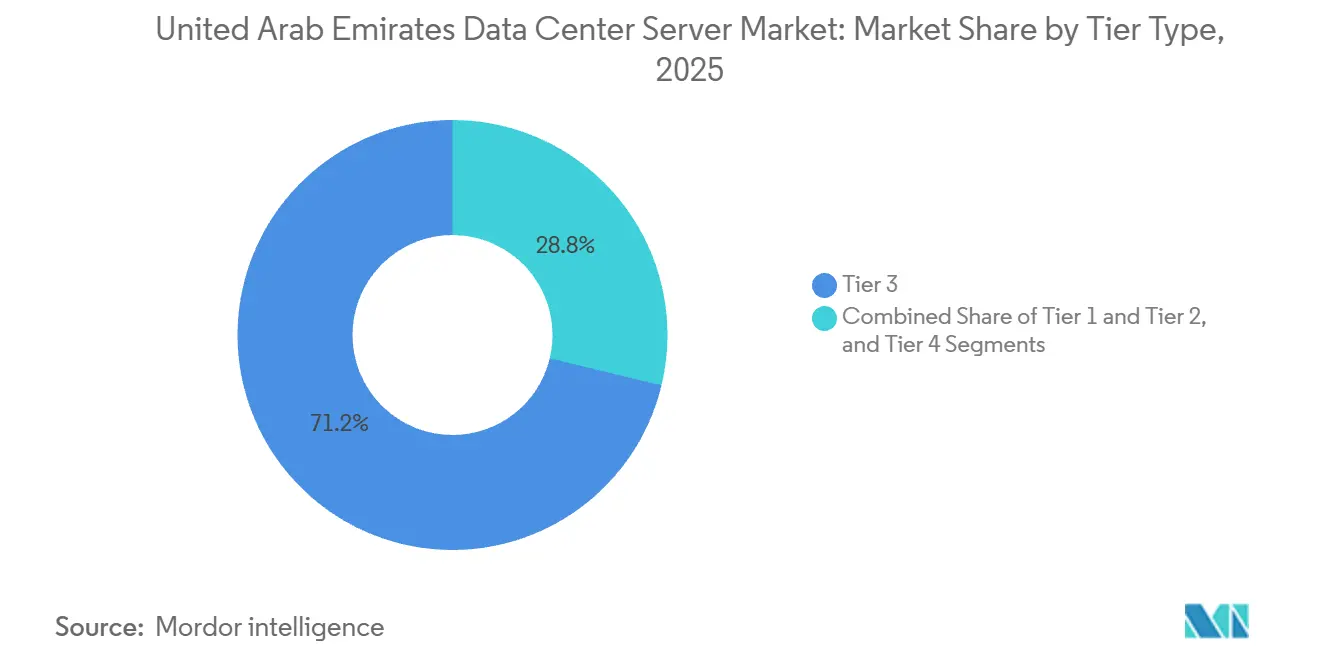
- Por tipo de nível, o nível 3 liderou com 71,24% de participação na receita em 2025, enquanto o nível 4 está previsto para expandir a um CAGR de 19,54% até 2031.
- Por tamanho do data center, as instalações de grande porte detinham 41,77% da participação no mercado de servidores de data center dos Emirados Árabes Unidos em 2025, e os campi em escala hiper estão projetados para registrar um CAGR de 19,38% até 2031.
- Por tipo de data center, o colocation capturou 56,87% da receita em 2025, enquanto os hyperscalers e CSPs estão definidos para crescer a um CAGR de 19,91% durante o mesmo período.
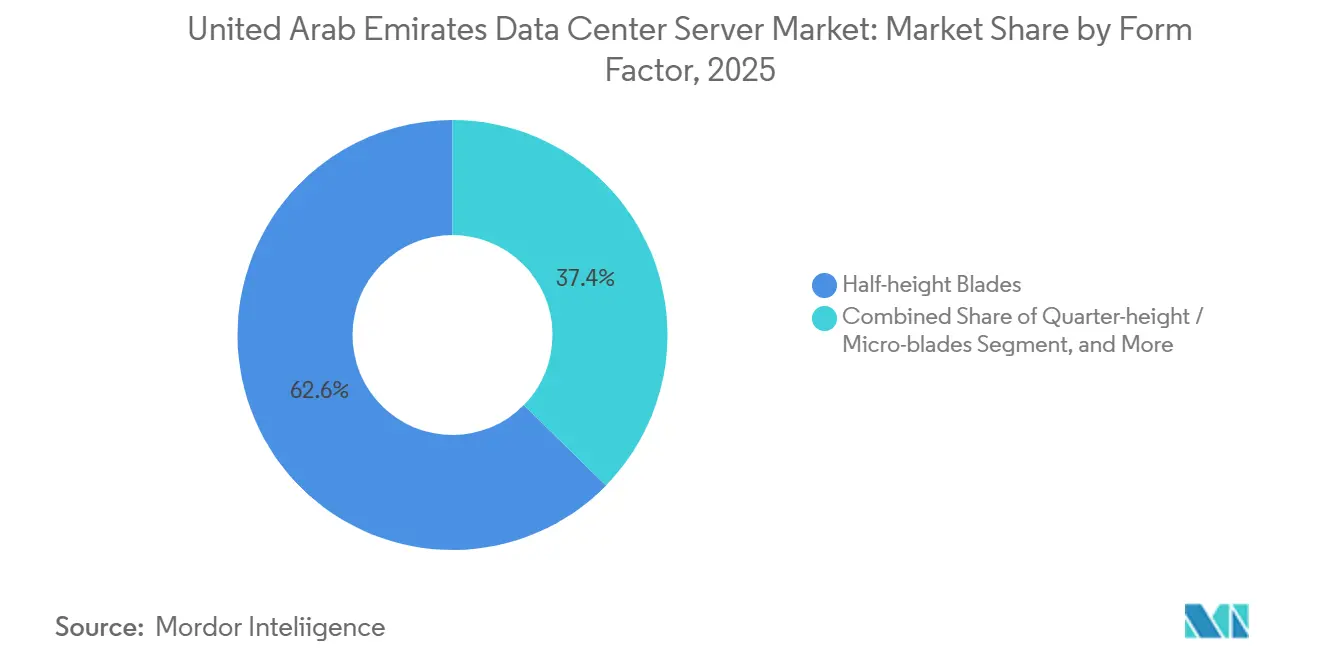
- Por fator de forma, as blades de meia altura retiveram 62,65% de participação em 2025, enquanto as blades de quarto de altura e micro-blades estão preparadas para crescer a um CAGR de 19,72% até 2031.
- Por aplicação, as cargas de trabalho de IA e AM detinham 36,76% de participação em 2025, mas a virtualização e a nuvem privada avançarão a um CAGR de 19,83% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Servidores de Data Center dos Emirados Árabes Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Campi de Computação de IA de Abu Dhabi Impulsionando a Demanda por GPU | +4.2% | Núcleo de Abu Dhabi, com spillover para Dubai | Médio prazo (2-4 anos) |
| Influxo de CAPEX de Hyperscalers e Colocation | +3.8% | Capital global concentrado em Abu Dhabi e Dubai | Curto prazo (≤ 2 anos) |
| Programas Governamentais de Prioridade à Nuvem e de Nação Inteligente | +3.5% | Nacional, ganhos iniciais em Abu Dhabi, Dubai, Sharjah | Médio prazo (2-4 anos) |
| Crescente Digitalização do Setor de Serviços Financeiros e Bancários | +2.9% | Distrito Financeiro de Dubai, Mercado Global de Abu Dhabi | Curto prazo (≤ 2 anos) |
| Expansão da Infraestrutura de Fibra Óptica | +2.1% | Nacional, pousos de cabos submarinos em Fujairah | Longo prazo (≥ 4 anos) |
| Tarifas Preferenciais de Energia Verde em Zonas Francas | +1.8% | Dubai Silicon Oasis, Masdar City, Zona Industrial Khalifa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Campi de Computação de IA de Abu Dhabi Impulsionando a Demanda por GPU
O local Stargate dos Emirados Árabes Unidos da G42 entregará 200 MW de capacidade otimizada para IA em 2026, ancorando um complexo planejado de 5 GW que posiciona o emirado para treinar modelos fundamentais em escala regional sem precedentes. A MGX injetou USD 1,5 bilhão em 2024, permitindo que a Core42 implantasse clusters NVIDIA H100 que se tornaram publicamente disponíveis no mesmo ano. Em 2025, a Oracle instalou o primeiro supercluster NVIDIA Blackwell dentro de sua região de Abu Dhabi, acelerando os cronogramas de IA soberana. A diplomacia de controle de exportações agora molda a distribuição de silício, pois os Estados Unidos autorizaram a G42 a importar 35.000 GPUs Blackwell GB300 em novembro de 2025, superando muitas alocações europeias. As aquisições, portanto, acompanham os marcos de treinamento de modelos em vez dos ciclos de atualização de rotina, criando pedidos de servidores irregulares, mas massivos.
Influxo de CAPEX de Hyperscalers e Colocation
A Microsoft e a G42 comprometeram-se com uma expansão de 200 MW via Khazna em 2025, parte de um plano mais amplo de USD 15,2 bilhões que dobrará a capacidade de nuvem soberana até 2029. A du e a Microsoft formaram separadamente uma joint venture para construir um campus em escala hiper de AED 2 bilhões (USD 544,9 milhões) em Dubai, destacando o alto nível de apoio estatal. A Khazna garantiu USD 2,62 bilhões em financiamento de projetos para três locais adicionais em março de 2025, ilustrando um novo padrão em negócios de data center de vários bilhões de dólares. Os hyperscalers também veem os Emirados Árabes Unidos como uma ponte regulatória entre as regras de dados da UE e as demandas de latência asiática, roteando o tráfego pelo caminho de 15 milissegundos de Dubai para Mumbai.
Programas Governamentais de Prioridade à Nuvem e de Nação Inteligente
A Estratégia Digital de Abu Dhabi 2025-2027 destinou AED 13 bilhões (USD 3,54 bilhões) para migrar 80% dos serviços públicos para nuvens soberanas ou híbridas até 2027. As diretrizes federais exigem que os ministérios adotem designs nativos de nuvem por padrão, deslocando a demanda de servidores para clusters hiperconvergidos hospedados em locais de Nível 3 ou superior. O Plano Universal de Inteligência Artificial de Dubai visa uma classificação global de top 10 em IA até 2031, estimulando aquisições ricas em GPU para inferência em tempo real em serviços de cidade inteligente. As regras de Finanças Abertas emitidas pelo Banco Central em 2024 obrigam os bancos a expor APIs, empurrando-os em direção a servidores de gateway de API de baixa latência dentro de halls de colocation. À medida que projetos digitais de estilo sprint proliferam, os fornecedores equilibram cronogramas legados de atualização de três anos junto com ondas de migração para nuvem de 12 meses.
Crescente Digitalização do Setor de Serviços Financeiros e Bancários
O Emirates NBD migrou o core banking para uma infraestrutura híbrida, aumentando a densidade de servidores em 40% e reduzindo o consumo de energia por transação em 18% em 2024. O Mercado Global de Abu Dhabi hospedou 47 fintechs em 2025, cada uma exigindo acesso de menos de 10 milissegundos às redes de pagamento que favorecem o colocation de Nível 3 ou Nível 4. O Centro Financeiro Internacional de Dubai relatou 68% de adoção de nuvem por entidades reguladas em 2024, deslocando as compras de caixas Unix proprietários para clusters x86 prontos para contêineres. Servidores centrados em armazenamento com unidades NVMe capazes de 1 milhão de IOPS agora dominam as especificações do setor financeiro e bancário, beneficiando fornecedores com nós de armazenamento validados. Pares de servidores redundantes em locais geograficamente separados satisfazem as regras atualizadas de Instalações de Valor Armazenado, efetivamente dobrando as pegadas por cliente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escrutínio de Controle de Exportações sobre Chips Avançados | -2.7% | Nacional, mais agudo em projetos de IA de Abu Dhabi | Curto prazo (≤ 2 anos) |
| Alto CAPEX Inicial e Gargalos na Cadeia de Fornecimento | -2.3% | Global, mais acentuado para construções em escala hiper e de Nível 4 | Médio prazo (2-4 anos) |
| Escalada de Violações de Segurança de Dados | -1.6% | Nacional, segmentos financeiro-bancário e governamental | Curto prazo (≤ 2 anos) |
| Regras Mais Rígidas de Uso de Água para Resfriamento Líquido | -1.2% | Abu Dhabi e Dubai, alívio em zona franca em Masdar City | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escrutínio de Controle de Exportações sobre Chips Avançados
A estrutura de Usuário Final Validado do Bureau de Indústria e Segurança dos Estados Unidos adiciona uma sobrecarga de prazo de entrega de 60 a 90 dias, pois cada remessa de H100 ou Blackwell requer auditorias do Plano de Proteção de Tecnologia. A licença da Microsoft de setembro de 2024 veio com cláusulas de inspeção trimestral, complicando o planejamento de capacidade do Azure. A massiva alocação de 35.000 unidades Blackwell para a G42 em 2025 veio com condições estritas de não reexportação, prendendo os compradores ao risco total de depreciação. O obstáculo de conformidade divide o mercado entre entidades que podem navegar em auditorias e aquelas que se contentam com aceleradores A100 ou AMD MI300X de geração anterior. Os esforços de localização, incluindo uma planta planejada de embalagem de chips regional apoiada pela Mubadala, ganham força à medida que os compradores protegem a exposição da cadeia de fornecimento.
Alto CAPEX Inicial e Gargalos na Cadeia de Fornecimento
A construção de 100 MW da Khazna em Ajman custará aproximadamente USD 1,1 bilhão, ilustrando o benchmark de USD 10-12 milhões por MW para construção de Nível 3 nos Emirados Árabes Unidos. Os prazos de entrega de servidores GPU aumentaram para 26 semanas em 2024, com as aprovações de exportação adicionando outras 8-10 semanas. Os componentes de distribuição de energia e resfriamento de precisão enfrentam escassez semelhante; a Vertiv citou atrasos de 3 a 4 meses em um projeto de 16 MW no Dubai Silicon Oasis. A intensidade de CAPEX desencoraja construções especulativas, transferindo o risco para inquilinos âncora dispostos a bloquear compromissos plurianuais. A volatilidade dos preços de cobre e substrato nubla ainda mais o orçamento, levando a cláusulas de força maior que eram raras em contratos anteriores a 2023.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível: O Nível 4 Avança à Medida que as Cargas de Trabalho de IA Exigem Disponibilidade de Cinco Noves
As instalações de Nível 3 comandaram 71,24% da participação no mercado de servidores de data center dos Emirados Árabes Unidos em 2025, refletindo a ampla adoção empresarial que aceita janelas de manutenção limitadas. Os locais de Nível 4 estão projetados para registrar um CAGR de 19,54% até 2031, à medida que os hyperscalers e operadores de nuvem soberana insistem em 99,995% de disponibilidade para clusters de inferência de IA. Uma perspectiva do tamanho do mercado de servidores de data center dos Emirados Árabes Unidos mostra que as implantações de Nível 4 adicionam a maior parte dos megawatts incrementais entre 2026 e 2031. A certificação Nível IV do AD Ports Group em dezembro de 2025 ressaltou essa mudança para uma arquitetura tolerante a falhas. O resfriamento líquido é projetado desde o início, deslocando densidades de energia além de 50 kW por rack, um ponto de inflexão onde o resfriamento a ar perde eficiência.
O teto regulatório imposto pela Autoridade Nacional de Segurança Eletrônica efetivamente torna o Nível III o limite mínimo de conformidade para cargas de trabalho governamentais. As empresas que antes optavam por locais de recuperação de desastres de Nível II agora gravitam em direção à manutenção simultânea de Nível III, reduzindo o tempo de inatividade programado para menos de 1,6 horas por ano. O blueprint de energia de caminho duplo e resfriamento 2N+1 da Khazna tipifica a nova linha de base do Nível III. No futuro, as construções de Nível IV provavelmente permanecerão exclusivas para escala hiper, dada sua maior intensidade de capital e mandatos de redundância rigorosos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tamanho do Data Center: Campi em Escala Hiper Capturam Fluxos de IA e Migração para a Nuvem
As instalações de grande porte, definidas como 1.000-5.000 servidores, detinham 41,77% de participação em 2025, fornecendo suítes privadas para inquilinos multinacionais dentro de campi de colocation. O tamanho do mercado de servidores de data center dos Emirados Árabes Unidos para construções em escala hiper está previsto para crescer a um CAGR de 19,38%, impulsionado pelo programa de 200 MW da Microsoft-G42 e pelo campus du de AED 2 bilhões em Dubai. Os locais médios (200-1.000 servidores) permanecem populares entre as sedes regionais que consolidam cargas de trabalho do Golfo em um único emirado. Os pequenos locais de borda com menos de 200 servidores fornecem serviços 5G de baixa latência nos escritórios centrais de telecomunicações.
O design modular de 20 halls da Khazna em Ajman permite incrementos de 5 MW que são ativados à medida que os inquilinos âncora se comprometem, mitigando o risco de utilização. Os inquilinos em escala hiper geralmente ignoram os distribuidores e negociam contratos de volume direto com a Dell, HPE ou Supermicro, trocando flexibilidade por economias no custo unitário. As empresas em halls grandes e médios valorizam a neutralidade de colocation, permitindo o fornecimento de múltiplos fornecedores e a repatriação mais fácil para a nuvem.
Por Tipo de Data Center: Hyperscalers e CSPs Avançam à Medida que os Mandatos de Nuvem Soberana se Aceleram
Os locais de colocation capturaram 56,87% da receita em 2025, refletindo uma preferência por alugar energia e espaço. No entanto, os hyperscalers e CSPs estão projetados para registrar um CAGR de 19,91% à medida que as estruturas de nuvem soberana obrigam as cargas de trabalho do setor público a residir em regiões certificadas localmente. A expansão da Microsoft via Khazna amplia a pegada soberana do Azure, enquanto o supercluster Blackwell da Oracle fortalece a capacidade de IA no país.
As empresas ainda precisam de racks locais para cargas de trabalho de latência ultrabaixa ou legadas, mas muitas se protegem adotando metal-nu como Serviço, permitindo aluguéis mensais em vez de capex. Os locais IBX da Equinix em Dubai ficam no centro desta topologia híbrida, hospedando o Ponto de Troca de Internet dos Emirados Árabes Unidos e 3.000 provedores de TI. [1]Equinix, "Por que escolher data centers em Dubai?", EQUINIX.COM A participação do mercado de servidores de data center dos Emirados Árabes Unidos para colocation deve gradualmente ceder terreno para a escala hiper à medida que a adoção nativa de nuvem se aprofunda.
Por Fator de Forma: Micro-Blades Ganham Força em Implantações de Borda e Gateways de IoT
As blades de meia altura mantiveram 62,65% de participação em 2025, equilibrando a densidade de computação com o fluxo de ar. As blades de quarto de altura e micro-blades estão previstas para crescer a um CAGR de 19,72%, impulsionadas por nós de borda de telecomunicações que cabem dentro de armários 5G com espaço limitado. [2]du, "du lança GPU como Serviço", DU.AE As blades de altura total permanecem um nicho para simulação de reservatórios ou HPC acadêmico.
Os altos aluguéis de escritório no centro de Dubai, com média de USD 50-70 por pé quadrado, criam um caso econômico para maximizar a computação por metro quadrado, acelerando a adoção de micro-blades. Fornecedores como Supermicro e Quanta observam pedidos crescentes de nós GPU 1U capazes de hospedar oito aceleradores, permitindo que as operadoras de telecomunicações monetizem GPU como Serviço sem expandir sua pegada.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação e Carga de Trabalho: Virtualização Recupera Terreno à Medida que as Empresas Repatriam Cargas de Trabalho da Nuvem
IA e AM consumiram 36,76% da capacidade de servidores em 2025, liderada por projetos de IA soberana em Abu Dhabi. O tamanho do mercado de servidores de data center dos Emirados Árabes Unidos para virtualização e nuvem privada está previsto para crescer a um CAGR de 19,83% até 2031, à medida que os setores financeiro-bancário e agências governamentais trazem cargas de trabalho de volta para cumprir as regras de residência de dados. HPC, cargas de trabalho centradas em armazenamento e de borda completam o conjunto.
As taxas de egresso de nuvem levaram as empresas a comparar o custo total de propriedade de colocation de metal nu em relação ao pagamento por uso de escala hiper. Os resultados mostram economias de 30-40% ao longo de horizontes plurianuais, catalisando migrações reversas para clusters VMware e OpenStack locais. O pool H100 da Core42, disponível em termos horários, oferece uma alternativa para tarefas de IA em pico sem compromisso de longo prazo.
Análise Geográfica
Abu Dhabi hospedava 16 das 35 instalações do país em 2025 e lidera as implantações com alta densidade de GPU por meio do campus Stargate da G42 e do supercluster Blackwell da Oracle. Dubai manteve 18 data centers, incluindo três locais IBX da Equinix que ancoram o peering regional, e se beneficia de links de 15 milissegundos para Mumbai. O único local de Fujairah fica adjacente ao ponto de aterrissagem do cabo submarino 2Africa, fornecendo trânsito de baixa latência para redes de distribuição de conteúdo.
A capacidade instalada atingiu 358 MW em 2025 e está definida para chegar a aproximadamente 950 MW até 2028, impulsionada por um pipeline de USD 46,1 bilhões que representa 55% dos totais do CCG. A Khazna ultrapassou 300 MW de capacidade ativa até o final de 2023 e tem como alvo 850 MW até 2029 por meio de projetos em Abu Dhabi, Dubai e Ajman. As iniciativas da Microsoft-G42 e du adicionarão aproximadamente 250-300 MW até 2027, provavelmente preservando o duopólio Abu Dhabi-Dubai em construções de grande escala.
A utilização ficou em 98,7% em 2025, sinalizando uma oferta apertada. No entanto, inaugurações simultâneas em escala hiper em 2026-2027 poderiam brevemente inclinar o mercado para um excesso de oferta se as migrações corporativas para a nuvem ficarem atrás das expectativas políticas. Os incentivos de zona franca em Masdar City e Dubai Silicon Oasis, incluindo tarifas de energia verde com desconto e licenciamento acelerado, continuam a direcionar novos projetos para esses clusters.
Panorama regulatório
O mercado de servidores para data centers dos EAU segue uma estrutura de conformidade em camadas que abrange privacidade federal, garantia de infraestrutura crítica e garantia de informação de nível telecom. O Decreto-Lei Federal nº 45 de 2021 (Proteção de Dados Pessoais) estabelece obrigações de base para o processamento e as transferências transfronteiriças, enquanto as entidades críticas designadas se alinham com a National Information Assurance Framework (NIAF) da National Electronic Security Authority (NESA) e com o Information Assurance Regulation da Telecommunications and Digital Government Regulatory Authority (TDRA). Essas referências aparecem nos controles de aquisição para instalações de Tier III e superior que lidam com cargas de trabalho sensíveis.
Em junho de 2026, a governança se intensificou ainda mais com a criação da Autoridade Federal de Inteligência Artificial e Dados, que centraliza a supervisão dos dados governamentais e dos padrões de IA entre agências. O Conselho de Segurança Cibernética dos EAU também atualizou o UAE Information Assurance (IA) Standard para a versão v2.1 em novembro de 2025, adicionando uma taxonomia de controles mais clara para segurança em nuvem, sistemas de IA e infraestrutura crítica. Essa atualização torna mais rigorosos os requisitos de preparação para auditoria que afetam as configurações de servidores (criptografia, gerenciamento de chaves, registro de logs) e a qualificação de fornecedores para nuvem soberana e setores regulados.
Cenário Competitivo
OEMs globais incluindo Dell, Hewlett Packard Enterprise, Lenovo, Cisco e Supermicro competem por ciclos de atualização plurianuais na Khazna e em hyperscalers, capturando uma participação combinada de 60% nos embarques em 2025. [3]ASBIS Middle East, "Notícias da ASBIS", ASBISME.AE Os hyperscalers bloqueiam preços por meio de contratos diretos, frequentemente agrupando pilhas de software como Azure Stack HCI ou Exadata Cloud@Customer. Os operadores de colocation mantêm neutralidade de fornecedor, mas cada vez mais vendem serviços gerenciados que padronizam em hardware titular.
As operadoras de telecomunicações du e Etisalat integram-se verticalmente, oferecendo GPU como Serviço a empresas que preferem modelos opex em vez de capex, concorrendo efetivamente com aluguéis de GPU de nuvem pública. A Hewlett Packard Enterprise fez parceria com a Khazna em 2024 para lançar o primeiro serviço gerenciado de resfriamento líquido direto da região, afirmando 20,7% mais computação por quilowatt.
A AMD planeja desafiar o domínio de alto nível da NVIDIA por meio de um cluster MI350X de 2026 construído conjuntamente pela Cisco e G42, sinalizando diversificação de fornecedores de chips. A conformidade permanece rígida, pois as auditorias ISO 27001, ISO 22301 e NESA regem qualquer carga de trabalho que toque dados federais. Os fornecedores com blueprints pré-certificados ganham uma vantagem nas aquisições, especialmente quando os atrasos de controle de exportações podem comprometer os cronogramas apertados de projetos de IA.
Líderes do Setor de Servidores de Data Center dos Emirados Árabes Unidos
International Business Machines (IBM) Corporation
Hewlett Packard Enterprise (HPE)
Lenovo Group Limited
Cisco Systems Inc.
Dell Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os programas de nuvem soberana e IA estão criando espaço em branco para pilhas de servidores locais e prontas para conformidade, que combinam computação acelerada por GPU com controles de segurança certificados. A Estratégia Digital 2025-2027 de Abu Dhabi destina 13 bilhões de AED para acelerar a transformação digital do setor público, incluindo migrações em grande escala para ambientes soberanos ou híbridos, o que impulsiona a demanda por plataformas x86 padronizadas, configurações de computação confidencial e arquiteturas de referência validadas, alinhadas aos requisitos de garantia de informação da NESA/NIAF e da TDRA.
Uma segunda oportunidade está centrada em expansões de capacidade nativas de IA, que aumentam as necessidades de densidade de rack e deslocam as aquisições para plataformas com refrigeração líquida e alta densidade de GPU. O megacampus Stargate UAE, em Abu Dhabi, está em desenvolvimento em torno de uma pegada planejada multi-gigawatt, com marcos de fase em 2026, e a Dubai Silicon Oasis registrou nova atividade de data centers de IA por meio da DIEZ e da Volt Emirates, com uma capacidade inicial declarada de 29 MW e um compromisso mais amplo de 100 MW. Junto com instalações soberanas de IA, como o lançamento da Innovation City em Ras Al Khaimah, com infraestrutura da classe NVIDIA B200, esses programas ampliam a demanda por projetos de servidores de alta potência, gerenciamento de plataforma com consciência energética e serviços de integração local capazes de suportar implantações auditáveis e conformes com controles de exportação.
Desenvolvimentos recentes do setor
- Julho de 2026: Oracle Cloud e e& enterprise anunciaram uma parceria para oferecer a OneCloud, uma plataforma de nuvem hyperscale soberana baseada nos EAU, alimentada pela Oracle Alloy. O lançamento amplia a residência de dados no país e acelera as capacidades de IA soberana e computação em nuvem para clientes governamentais e corporativos.
- Novembro de 2025: Microsoft e G42 anunciaram uma expansão de capacidade de data center de 200 MW por meio da Khazna Data Centers, como parte de um compromisso de 15,2 bilhões de dólares até 2029. A expansão fortalece a posição dos EAU como um hub regional de computação de IA e amplia a colaboração entre players apoiados por fundos soberanos e hyperscalers, influenciando a concorrência entre fornecedores.
- Abril de 2025: Du e Microsoft anunciaram um acordo de data center hyperscale de 2 bilhões de dirhams com a Microsoft, a ser entregue em tranches. O acordo catalisa o crescimento em larga escala da infraestrutura de nuvem e IA nos EAU e amplia a presença da Microsoft junto ao ecossistema de data centers da du.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange o valor dos servidores implantados em data centers nos Emirados Árabes Unidos, contabilizado como receitas de fornecedores provenientes de hardware de servidor enviado e instalado no país durante o período do estudo.
Exclusões de escopo: esse dimensionamento não inclui construção de data centers, equipamentos de energia e refrigeração, equipamentos de rede, arranjos de armazenamento, software ou serviços gerenciados.
Visão geral da segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tamanho do Data Center
- Data Center de Pequeno Porte
- Data Center de Médio Porte
- Data Center de Grande Porte
- Data Center em Escala Hiper
- Por Tipo de Data Center
- Data Center de Colocation
- Data Center de Hyperscalers/CSPs
- Data Center Empresarial e de Borda
- Por Fator de Forma
- Blades de Meia Altura
- Blades de Altura Total
- Blades de Quarto de Altura / Micro-blades
- Por Aplicação / Carga de Trabalho
- Virtualização e Nuvem Privada
- Computação de Alto Desempenho (HPC)
- Inteligência Artificial/Aprendizado de Máquina e Análise de Dados
- Centrado em Armazenamento
- Gateways de Borda / IoT
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto da demanda de data centers nos EAU e para ancorar o modelo à atividade de construção observável. Baseamo-nos em fontes públicas e oficiais, como comunicados de telecomunicações e governo digital dos EAU, estatísticas nacionais e boletins de comércio alfandegário, indicadores da ITU, e registros de instalações de data centers e anúncios de licenças, quando disponíveis.
Também revisamos registros corporativos, apresentações a investidores e a imprensa confiável para acompanhar novos halls, expansões e anúncios de zonas de disponibilidade em nuvem que se traduzem em aquisição de servidores. Quando necessário, complementamos isso com assinaturas pagas para dados financeiros e inteligência corporativa, rastreamento de embarques e comércio, e bases de dados de patentes para verificar cruzadamente a direção tecnológica (como a adoção de aceleradores). Esta lista é apenas ilustrativa, e muitas outras fontes foram utilizadas para coleta de dados, validação e esclarecimento de premissas.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas primárias foram realizadas com operadores de data centers, integradores de sistemas, distribuidores e grandes usuários finais que compram servidores para colocation e cargas de trabalho corporativas. Nossas discussões se concentraram em gatilhos de compra específicos dos EAU, incluindo entradas em operação de novas capacidades, ciclos de renovação, restrições de alocação de servidores GPU e a combinação típica de configurações usada em implantações de colocation e corporativas internas, para que as premissas de pesquisa documental pudessem ser corrigidas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 17% |
| Nível médio: 44% | Líderes funcionais/de unidade: 28% |
| Players menores: 21% | Gerentes: 55% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de uma abordagem top-down, na qual as adições de capacidade planejadas e ativas de data centers nos EAU são convertidas em demanda de servidores usando fatores de conversão práticos, e depois mapeadas para gastos usando precificação em nível de configuração. Para manter os totais realistas, corroboramos o resultado com verificações seletivas bottom-up, como retorno do canal de distribuidores, ASP amostrado de servidores por configuração e verificações de tempo de embarque para grandes ondas de expansão.
As principais entradas incluem capacidade de data center anunciada e em construção, densidades de rack estimadas por carga de trabalho (computação geral versus intensiva em GPU), ciclos de renovação e redistribuição de servidores, média de servidores por rack por fator de forma, e padrões de tempo de importação dos EAU para hardware de TI de alto valor. Para as previsões, é usada análise de cenários, de modo que diferentes velocidades de implementação para halls hyperscale, clusters de IA soberana e migrações corporativas possam ser refletidas sem forçar uma tendência linear única. Quando a visibilidade bottom-up é desigual (por exemplo, salas corporativas menores), as lacunas são tratadas por meio de pools de demanda baseados em penetração calibrados com o retorno das entrevistas, e depois testados sob pressão em relação à utilização de capacidade e ao ritmo de construção observado.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre sinais independentes, seguida de verificações estruturadas de variância nas principais entradas, como adições de capacidade, densidade de rack e premissas de preço. Se um número parecer incorreto, rastreamos até o motivador específico, reverificamos as fontes documentais e, então, recontatamos os entrevistados relevantes para confirmar se o evento ou premissa subjacente mudou.
Antes da aprovação final, o modelo passa por revisões de analistas em várias etapas, nas quais as premissas são comparadas entre segmentos e anos, de modo que saltos abruptos sejam explicados ou corrigidos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como grandes atrasos na comissionamento de data centers, novos compromissos hyperscale ou mudanças súbitas de preços para servidores aceleradores. Imediatamente antes da entrega, é realizada uma nova rodada de revisão para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Servidores para Data Center dos Emirados Árabes Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para servidores de data center dos EAU podem diferir porque cada publicador escolhe seu próprio escopo, cronograma e lógica de precificação, e essas escolhas alteram o número final mais do que muitos leitores esperam.
As maiores diferenças geralmente vêm do que é contabilizado como venda de servidor (apenas hardware versus soluções em pacote), se as compras hyperscale e de colocation são tratadas separadamente ou combinadas, e como as configurações intensivas em GPU são precificadas e renovadas ano a ano. Algumas estimativas também usam cronogramas de moeda mais antigos ou não reverificam novas entradas em operação de capacidade, o que importa em um mercado onde um único campus grande pode antecipar a demanda, uma escolha de modelagem referenciada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,29 bilhões de dólares (2026) | |
| Consultoria Regional A | 2,85 bilhões de dólares (2026) | Utiliza uma definição mais restrita que enfatiza salas de TI corporativas e aplica uma combinação conservadora de servidores GPU, o que reduz a progressão modelada do ASP para novas implantações. |
| Jornal Comercial B | 3,95 bilhões de dólares (2026) | Inclui gastos adjacentes, como integração agrupada e suporte em torno da aquisição de servidores, e assume uma ativação mais rápida da capacidade hyperscale no ano do que os cronogramas de comissionamento normalmente indicam. |
Em conjunto, a diferença é explicada principalmente pelo escopo relacionado ao que está agrupado nas compras de servidores e pela rapidez com que se assume que a nova capacidade se traduz em embarques. Nossa abordagem permanece rastreável às implementações de capacidade, ao comportamento de renovação e à precificação em nível de configuração, o que torna a estimativa mais fácil de reproduzir e auditar quando as premissas mudam posteriormente.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do setor de servidores de data center dos Emirados Árabes Unidos até 2031?
O gasto total deverá atingir USD 7,77 bilhões até 2031, ante USD 3,29 bilhões em 2026.
Com que rapidez a adoção do Nível 4 está se expandindo pelo país?
As implantações de Nível 4 estão previstas para crescer a um CAGR de 19,54% até 2031, à medida que os hyperscalers e operadores de nuvem soberana exigem 99,995% de disponibilidade.
Quais emirados hospedam a maior parte da capacidade em escala hiper atualmente?
Abu Dhabi e Dubai juntos acomodam a maioria dos campi em escala hiper existentes e planejados, incluindo a construção de 200 MW da Microsoft-G42 e o pipeline de múltiplos locais da Khazna.
Por que os servidores de blades de quarto de altura e micro-blades estão ganhando força?
Os operadores de telecomunicações favorecem esses fatores de forma de ultra alta densidade para maximizar as contagens de GPU e CPU dentro de locais de borda 5G com espaço limitado e para reduzir os custos imobiliários no centro de Dubai.
Como as regras de controle de exportações afetam os prazos de aquisição de GPU?
O licenciamento de Usuário Final Validado adiciona aproximadamente 60-90 dias aos cronogramas de importação para aceleradores NVIDIA H100 e Blackwell, tornando as datas de entrega menos previsíveis.
Qual custo de capital deve ser assumido para a construção de um data center de Nível 3 nos Emirados Árabes Unidos?
A construção típica corre entre USD 10 milhões e USD 12 milhões por megawatt, antes de considerar servidores e equipamentos de rede.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers nos Emirados Árabes Unidos Demanda de sistemas de energia nos Emirados Árabes Unidos, abrangendo componente, tipo de instalação e tamanho da instalação.
- Mercado de Data Centers Hyperscale do Oriente Médio Sites hyperscale no Oriente Médio, divididos por tipo de instalação, componente e nível (tier).
- Mercado de Construção de Data Center dos Emirados Árabes Unidos Demanda de construção nos Emirados Árabes Unidos, abrangendo tier, tipo de instalação e infraestrutura.
- Mercado de Racks para Data Centers da América do Norte Racks na América do Norte, divididos por tamanho de rack e usuário final.
- Mercado de Data Centers Verdes da América do Norte Eficiência energética da América do Norte, dividida por componente, tier e tamanho da instalação.
- Mercado de Racks para Data Center no Vietnã Racks do Vietnã, divididos por tamanho de instalação e tier.
- Mercado de Servidores Blade de Data Center Servidores blade em todas as regiões, divididos por nível de data center, fator de forma e aplicação / carga de trabalho.
- Mercado de Refrigeração de Data Centers dos Emirados Árabes Unidos Refrigeração nos Emirados Árabes Unidos, dividida por tipo de instalação, tier e tecnologia de refrigeração.



