
Tamanho e Participação do Mercado de Empréstimos com Garantia Imobiliária do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
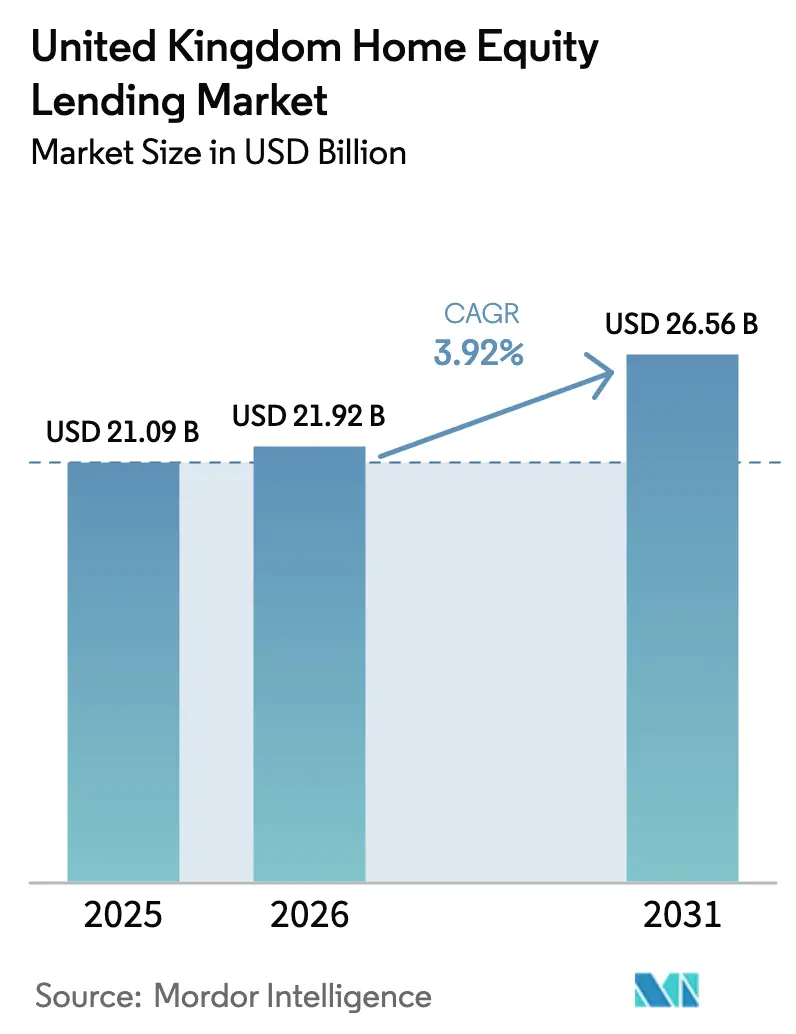
| Tamanho do mercado no ano base (2025) | 21.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 21.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.92 % |
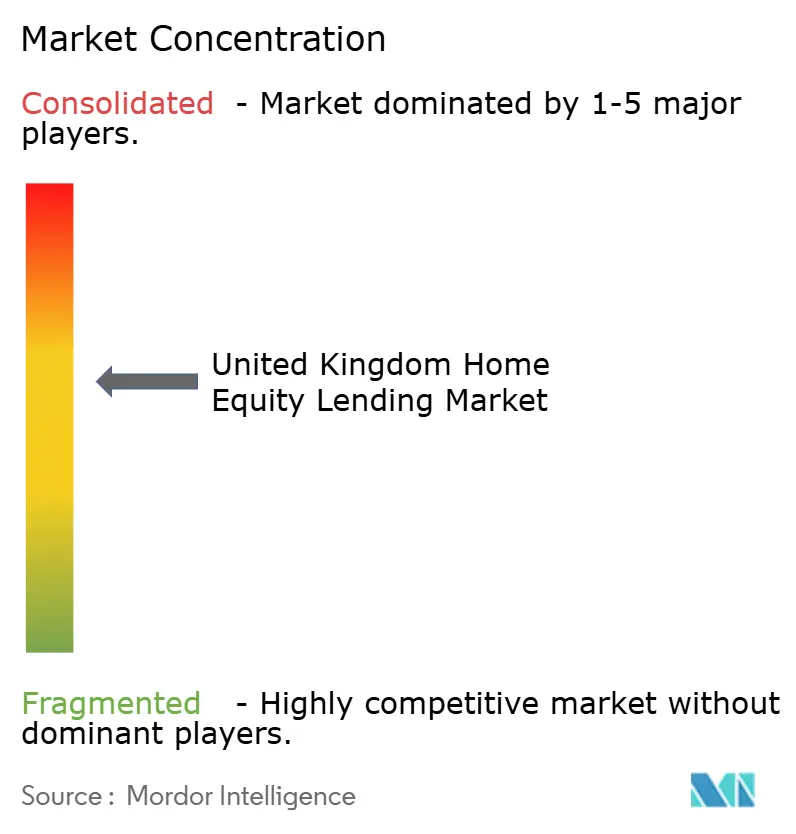
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Empréstimos com Garantia Imobiliária do Reino Unido pela Mordor Intelligence
O tamanho do mercado de empréstimos com garantia imobiliária do Reino Unido em 2026 é estimado em USD 21,92 bilhões, crescendo a partir do valor de 2025 de USD 21,09 bilhões, com projeções para 2031 mostrando USD 26,56 bilhões, crescendo a uma CAGR de 3,92% no período 2026-2031. A expansão moderada do mercado de empréstimos com garantia imobiliária do Reino Unido é sustentada por uma população envelhecida que vê o patrimônio imobiliário como fonte de renda de aposentadoria, pela valorização constante dos preços dos imóveis que amplia o patrimônio líquido disponível e pelas regras da Autoridade de Conduta Financeira (FCA) que reforçam a confiança dos tomadores de empréstimo. Sucessivos cortes de juros do Banco da Inglaterra de 5,25% para 4,5% em 2024 intensificaram a concorrência de taxas, beneficiando os credores capazes de combinar escala com eficiência digital. Embora persista resistência cultural em relação ao uso do patrimônio imobiliário, o apetite sustentado por opções flexíveis de financiamento para aposentadoria continua a sustentar o crescimento do mercado de empréstimos com garantia imobiliária do Reino Unido.
Principais Conclusões do Relatório
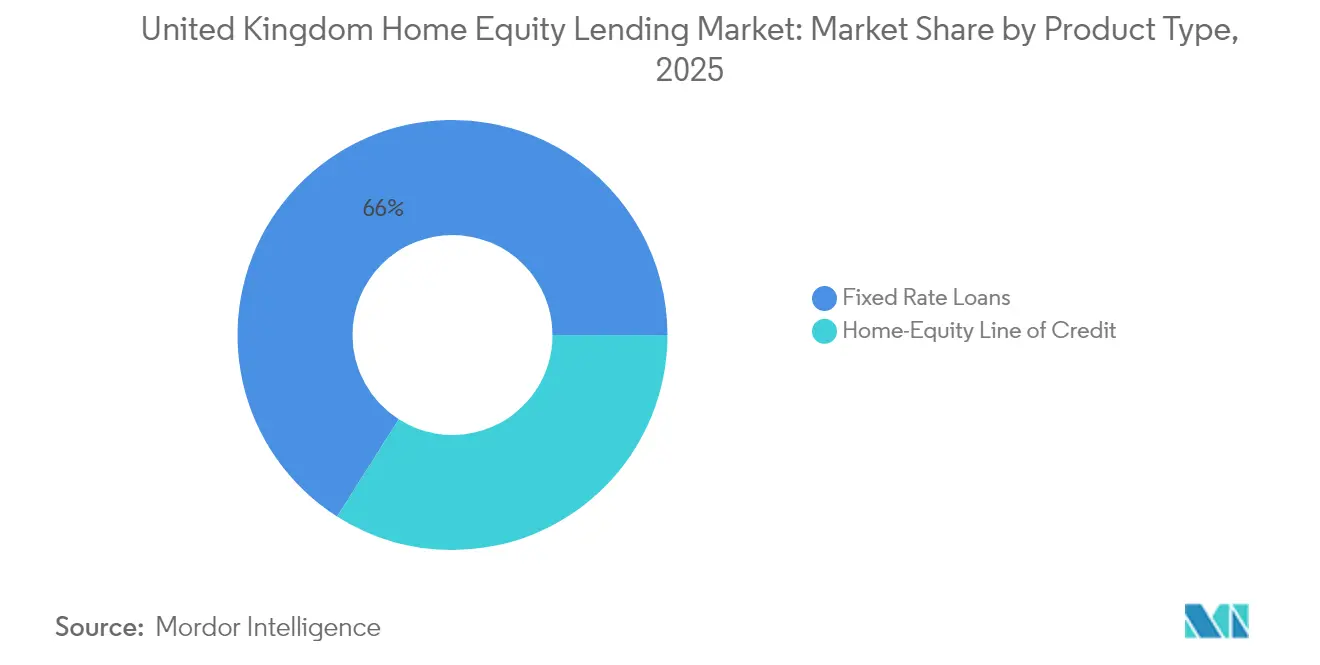
- Por tipo de produto, os empréstimos a taxa fixa detiveram 65,98% da participação do mercado de empréstimos com garantia imobiliária do Reino Unido em 2025, enquanto as linhas de crédito com garantia imobiliária (HELOCs) têm projeção de expansão a uma CAGR de 5,38% até 2031.
- Por fornecedor, os bancos detinham 56,15% da participação do mercado de empréstimos com garantia imobiliária do Reino Unido em 2025; fintechs e credores alternativos têm previsão de crescimento a uma CAGR de 7,12% até 2031.
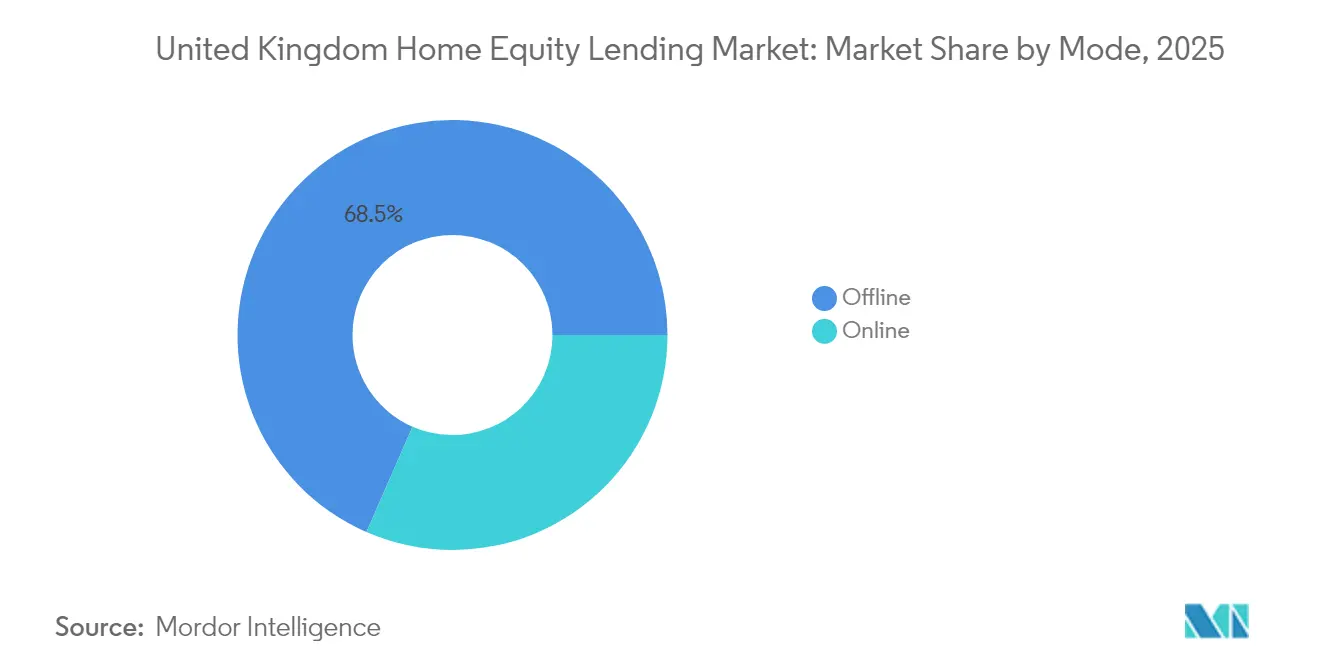
- Por modalidade, a distribuição offline representou 68,45% do mercado de empréstimos com garantia imobiliária do Reino Unido em 2025, enquanto os canais online avançam a uma CAGR de 7,41% até 2031.
- O mercado de garantia imobiliária do Reino Unido é moderadamente concentrado. Os principais participantes, como Barclays Bank, Lloyds Banking Group, Nationwide Building Society e Natwest Group, dominam o mercado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Empréstimos com Garantia Imobiliária do Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| População envelhecida impulsionando empréstimos financiados pela aposentadoria | +1.5% | Em todo o país, mais forte no Sudeste e Sudoeste da Inglaterra | Longo prazo (≥ 4 anos) |
| Aumento dos preços dos imóveis no Reino Unido ampliando o patrimônio líquido disponível | +0.8% | Em todo o país, mais forte em Londres e no Sudeste da Inglaterra | Médio prazo (2-4 anos) |
| Credores diversificando carteiras de hipotecas em meio à compressão de margens | +0.6% | Em todo o país, concentrado nos principais centros bancários | Curto prazo (≤ 2 anos) |
| Regras de proteção ao consumidor respaldadas pela FCA aumentando a confiança | +0.4% | Em todo o país | Médio prazo (2-4 anos) |
| Subscrição por open banking habilitada por fintech reduz os tempos de aprovação | +0.3% | Em todo o Reino Unido, adoção inicial em áreas urbanas | Curto prazo (≤ 2 anos) |
| Flexibilidade de saque de HELOC atraindo proprietários de portfólio | +0.2% | Em todo o Reino Unido, concentrado em mercados de aluguel de alto rendimento | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
População Envelhecida Impulsionando Empréstimos Financiados pela Aposentadoria
O mercado de empréstimos com garantia imobiliária do Reino Unido se beneficia de um aumento estrutural de tomadores de empréstimo com 55 anos ou mais que recorrem cada vez mais ao patrimônio imobiliário para complementar as pensões. Até 2040, espera-se que mais da metade dos proprietários de imóveis com mais de 60 anos acesse o patrimônio imobiliário. Essa mudança reflete tanto a valorização dos imóveis quanto a estagnação dos rendimentos de anuidades, o que torna a propriedade uma fonte mais atrativa de liquidez na aposentadoria. O patrimônio imobiliário representa agora 40% dos ativos de aposentadoria para esse grupo, superando os planos de contribuição definida. A Obrigação ao Consumidor da FCA de 2024 obriga os credores a oferecer valor justo e divulgações mais claras, encorajando aposentados cautelosos a considerar hipotecas vitalícias [1]Autoridade de Conduta Financeira, "Declaração de Política da Obrigação ao Consumidor," fca.org.uk . Essa ênfase regulatória em transparência e adequação levou a uma maior diversificação de produtos, incluindo funcionalidades flexíveis de saque e opções com juros servidos. Volumes recordes foram evidentes no início de 2025, quando a Key Later Life Finance reportou aumento de 25% nos novos empréstimos em comparação com o ano anterior. Esse crescimento sinaliza aumento da confiança dos tomadores de empréstimo, auxiliado pelo apoio aprimorado de assessores e pela evolução das percepções sobre o planejamento de riqueza intergeracional.
Aumento dos Preços dos Imóveis no Reino Unido Ampliando o Patrimônio Líquido Disponível
O aumento dos preços dos imóveis no Reino Unido está expandindo significativamente o patrimônio líquido disponível, servindo como um fator-chave para o crescimento do mercado de empréstimos com garantia imobiliária do Reino Unido. Os preços dos imóveis continuaram sua tendência de alta, elevando o patrimônio agregado dos proprietários a um recorde de USD 7,1 trilhões em 2024 e ampliando a base endereçável para o mercado de empréstimos com garantia imobiliária do Reino Unido[2] Conselho de Liberação de Patrimônio, "Perspectivas de Mercado Primavera 2025," equityreleasecouncil.com . Esse aumento nos valores dos imóveis amplia o espaço de índice de financiamento sobre o valor do imóvel, permitindo que mais proprietários se qualifiquem para a liberação de patrimônio sem refinanciar sua hipoteca principal. A Revisão de Preços de Imóveis da Nationwide projeta crescimento de 2–4% para 2025, sustentado pelo crescimento dos salários que supera as altas de preços. Londres e o Sudeste da Inglaterra detêm as maiores reservas de patrimônio, criando oportunidades de empréstimo de maior valor. Essas regiões também atraem proprietários mais ricos e mais velhos, que têm maior probabilidade de contratar hipotecas vitalícias ou produtos de saque. Muitos tomadores de empréstimo fixados em primeiras hipotecas a taxas baixas, portanto, veem produtos de segundo penhor como uma forma econômica de liberar capital enquanto as taxas permanecem abaixo das médias históricas. Essa tendência também está levando os credores a lançar produtos de HELOC e empréstimos com garantia imobiliária mais competitivos, voltados para os principais mercados urbanos.
Credores Diversificando Carteiras de Hipotecas em Meio à Compressão de Margens
A compressão de margens nas hipotecas convencionais está levando bancos e cooperativas de crédito imobiliário a se voltarem para produtos baseados em patrimônio imobiliário. Dados da Associação de Cooperativas de Crédito Imobiliário mostram que o aumento dos custos de depósito corroeu as margens líquidas de juros em 2024, incentivando maior foco em empréstimos especializados. O Paragon Bank, por exemplo, introduziu HELOCs para compra e arrendamento a partir de 3,34% para capturar a demanda de proprietários. O Aldermore ampliou os critérios para tomadores de empréstimo autônomos, demonstrando como os credores usam soluções de garantia imobiliária para aprofundar relacionamentos em nichos mal atendidos.
Regras de Proteção ao Consumidor Respaldadas pela FCA Aumentando a Confiança
As regras de proteção ao consumidor respaldadas pela FCA estão aumentando a confiança e atuando como um forte impulsionador do mercado de empréstimos com garantia imobiliária do Reino Unido. A FCA fortaleceu as salvaguardas ao consumidor em 2024 ao incorporar orientações de suporte personalizadas e garantias de não-patrimônio-negativo em seu manual. Essas medidas proporcionam maior tranquilidade para os proprietários mais velhos, especialmente aqueles que consideram hipotecas vitalícias, de que não deverão mais do que o valor de sua propriedade. Divulgações mais claras, assessoria obrigatória e a simplificação proposta das regras hipotecárias para 2025 visam reduzir os tempos de solicitação e os custos, tornando o mercado de empréstimos com garantia imobiliária do Reino Unido mais acessível. Como resultado, tomadores de empréstimo mais cautelosos ou de primeira vez estão entrando no mercado, apoiados por assessoria financeira regulamentada e avaliações padronizadas de adequação. Os credores que alinham o design dos produtos à Obrigação ao Consumidor da FCA ganham vantagem competitiva à medida que a confiança dos tomadores melhora. Essa clareza regulatória também está incentivando o fluxo de capital institucional para o setor, melhorando ainda mais a inovação de produtos e a estabilidade de preços.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Sucessivos aumentos de juros do Banco da Inglaterra corroendo a acessibilidade | -0.7% | Em todo o país | Curto prazo (≤ 2 anos) |
| Volatilidade dos preços dos imóveis aumentando o risco de patrimônio negativo | -0.5% | Em todo o país, mais elevado em Londres e no Sudeste da Inglaterra | Médio prazo (2-4 anos) |
| Relutância cultural ligada a considerações de herança | -0.30% | Em todo o Reino Unido, mais forte em comunidades tradicionais | Longo prazo (≥ 4 anos) |
| Carga de conformidade com as regras evolutivas da FCA para pequenos credores | -0.20% | Em todo o Reino Unido, concentrada entre fornecedores menores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Sucessivos Aumentos de Juros do Banco da Inglaterra Corroendo a Acessibilidade
Os sucessivos aumentos de juros do Banco da Inglaterra estão corroendo a acessibilidade e atuando como uma restrição aos empréstimos com garantia imobiliária. A escalada da taxa base de 0,1% em 2021 para um pico de 5,25% em 2024 elevou materialmente os preços das hipotecas vitalícias e dos HELOCs[3]Banco da Inglaterra, "Relatório de Estabilidade Financeira 2024," bankofengland.co.uk . Embora os cortes para 4,5% ofereçam alívio, os custos mensais de refinanciamento aumentaram para muitas famílias, reduzindo o apetite por empréstimos adicionais. Esses encargos mais elevados de serviço da dívida tornam os proprietários mais cautelosos em relação ao aproveitamento do patrimônio imobiliário, especialmente para despesas não essenciais. Os cupons médios das hipotecas vitalícias superaram brevemente 6%, testando os amortecedores de acessibilidade estabelecidos pela FCA. Embora a política monetária de afrouxamento deva restaurar gradualmente a capacidade, os ventos contrários de acessibilidade devem moderar o crescimento dos empréstimos no curto prazo. Esse ambiente também está levando os credores a restringir os critérios de subscrição e a limitar ofertas com maior índice de financiamento sobre o valor do imóvel, restringindo ainda mais o acesso ao mercado.
Volatilidade dos Preços dos Imóveis Aumentando o Risco de Patrimônio Negativo
A volatilidade dos preços dos imóveis está aumentando o risco de patrimônio negativo, atuando como uma restrição ao mercado de empréstimos com garantia imobiliária do Reino Unido. Após dois declínios anuais consecutivos, os preços dos imóveis no Reino Unido se estabilizaram no final de 2024, mas persistem focos de fraqueza, particularmente nos bairros de alto valor em Londres. Os credores responderam restringindo os tetos de índice de financiamento sobre o valor do imóvel e aplicando avaliações automatizadas conservadoras. Isso reduziu o montante de patrimônio líquido disponível para os tomadores de empréstimo, particularmente nas regiões onde a recuperação dos preços permanece incerta. Os temores de patrimônio negativo continuam a ser um fator dissuasor para tomadores de empréstimo avessos ao risco e uma preocupação de alocação de capital para os credores, reduzindo os volumes de originação até que uma estabilidade de preços sustentada seja evidente. Como resultado, alguns credores também estão pausando os lançamentos de produtos ou reajustando as ofertas para refletir o aumento do risco de queda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Liderança de Taxa Fixa com Impulso do HELOC
As hipotecas vitalícias a taxa fixa dominaram o mercado de empréstimos com garantia imobiliária do Reino Unido com uma participação de 65,98% em 2025, sublinhando a preferência dos proprietários pela certeza de pagamento durante um ciclo de taxas volátil. As liberações médias de GBP 90.000 (USD 113.000) e os tetos de índice de financiamento sobre o valor do imóvel próximos a 60% ilustram valores de transação consideráveis que reforçam a lucratividade do credor mesmo com a compressão das margens. Esses produtos proporcionam estabilidade tanto para os tomadores quanto para os credores, especialmente em um ambiente onde o aumento das taxas de juros aumentou o apelo de fixar custos. A flexibilidade das estruturas de acumulação de juros atrai aposentados que buscam liquidez sem pagamentos de serviço. Essa estrutura permite que proprietários mais velhos liberem patrimônio sem impactar o fluxo de caixa mensal, o que é particularmente atraente para aqueles que dependem principalmente de pensões ou renda fixa.
Os HELOCs registraram uma perspectiva de CAGR de 5,38% até 2031, à medida que os proprietários de portfólio aproveitam as facilidades rotativas para projetos de aquisição e reforma. A flexibilidade desse produto permite empréstimos repetidos sem nova solicitação, tornando-o ideal para investidores imobiliários que precisam de acesso a capital de curto prazo. A análise por open banking acelera as aprovações e melhora o preço baseado em risco, atraindo o interesse de tomadores autônomos e de empresas de responsabilidade limitada. A verificação de renda em tempo real e a pontuação de crédito dinâmica reduziram significativamente os prazos de solicitação, melhorando a experiência do usuário. Embora os produtos a taxa fixa provavelmente permaneçam dominantes, a adoção de HELOCs está preparada para crescer à medida que as plataformas digitais desmistificam a utilização da linha de crédito e as propostas da FCA simplificam a subscrição. A educação aprimorada dos tomadores de empréstimo e a transparência liderada por fintechs devem normalizar gradualmente o uso de HELOCs entre os proprietários ocupantes convencionais.


Por Fornecedor: Bancos Mantêm Vantagem de Escala; Fintechs Ganham Participação
Os bancos possuíam 56,15% do tamanho do mercado de empréstimos com garantia imobiliária do Reino Unido em 2025, devido às grandes bases de clientes, ao financiamento de baixo custo e às sinergias de venda cruzada. Barclays e HSBC reduziram os preços em até 0,31 pontos percentuais após o corte de taxas de 2024 para proteger a força da franquia. Essas instituições alavancam sua base de depósitos e redes de distribuição estabelecidas para manter preços competitivos enquanto oferecem serviços financeiros agrupados. Além disso, beneficiam-se de alta confiança na marca e alinhamento regulatório, permitindo-lhes expandir hipotecas vitalícias e HELOCs tanto em mercados urbanos quanto regionais. Os bancos desafiantes e as cooperativas de crédito imobiliário perseguem estratégias de aquisição, evidenciadas pela compra do Co-operative Bank pela Coventry Building Society. Essa tendência de consolidação permite que players menores ampliem seus balanços, diversifiquem as carteiras de empréstimos e compitam de forma mais eficaz com os principais incumbentes.
As fintechs e os credores alternativos têm previsão de expansão a uma CAGR de 7,12% até 2031, impulsionados por núcleos nativos em nuvem modernos e pontuação de risco baseada em dados que comprimem os ciclos de aprovação para dias. Suas plataformas frequentemente oferecem integração totalmente digital, envio de documentos e verificação de renda em tempo real, o que atrai tomadores de empréstimo com afinidade tecnológica e não atendidos. As parcerias com fornecedores de tecnologia, como a Tata Consultancy Services, demonstram o esforço para digitalizar a originação de ponta a ponta. Essas colaborações também ajudam as fintechs a cumprir as diretrizes evolutivas da FCA ao incorporar estruturas regulatórias diretamente no fluxo de trabalho de solicitação. Players de nicho como o Gatehouse Bank diversificam ainda mais o cenário por meio de estruturas compatíveis com a Sharia, destacando como a especialização pode desbloquear segmentos de tomadores de empréstimo inexplorados. Essas ofertas direcionadas são particularmente atraentes em regiões multiculturais e entre investidores religiosos, criando novos caminhos de crescimento além da base de empréstimos convencional.
Por Modalidade: Distribuição Híbrida Conecta Confiança Offline e Velocidade Digital
A natureza centrada na assessoria das transações de liberação de patrimônio manteve os canais offline em 68,45% do mercado de empréstimos com garantia imobiliária do Reino Unido em 2025. As regras da FCA exigem que assessores qualificados confirmem a adequação, reforçando o papel das redes de agências e da assessoria por telefone. No entanto, as pressões de custo incentivam os credores a simplificar os processos manuais, promovendo a adoção de sessões de assessoria por vídeo e assinaturas eletrônicas nos processos tradicionais. Esses formatos híbridos preservam a integridade regulatória enquanto reduzem os custos indiretos e aumentam a conveniência para os tomadores de empréstimo menos familiarizados com o ambiente digital.
Os canais online estão projetados para uma CAGR de 7,41% até 2031, à medida que os tomadores de empréstimo adotam interfaces digitais que simplificam a captura de dados e o envio de documentação. Espera-se que a consulta da FCA de 2025 para simplificar as regras hipotecárias reduza o atrito regulatório, acelerando a adoção de processos totalmente online ou híbridos. Bancos desafiantes como o Starling exemplificam como o autoatendimento digital complementa a assessoria obrigatória para oferecer decisões mais rápidas sem comprometer os padrões de conformidade. A crescente familiaridade com ferramentas financeiras digitais entre os grupos etários mais velhos também deve ampliar a adoção e apoiar a escalabilidade do mercado a longo prazo.
Análise Geográfica
O mercado de empréstimos com garantia imobiliária do Reino Unido apresenta variação regional pronunciada ancorada nas disparidades de preços dos imóveis e na distribuição demográfica. Londres e o Sudeste da Inglaterra detêm as maiores reservas agregadas de patrimônio, traduzindo-se em taxas de penetração elevadas para produtos de hipoteca vitalícia. Os elevados valores médios de empréstimo nessas regiões sustentam a receita dos credores mesmo com spreads comprimidos. Ao mesmo tempo, a volatilidade dos preços em códigos postais de prestígio leva os credores a adotar taxas de avanço mais baixas para mitigar o risco de queda.
Os condados costeiros do sul, como Dorset e Devon, exibem uma concentração acima da média de aposentados, combinando riqueza em patrimônio imobiliário com migração por estilo de vida que sustenta a demanda por produtos de saque. As políticas restritivas de oferta habitacional dos planejadores locais mantêm pressão ascendente sobre os preços, reforçando o acúmulo de patrimônio. O Conselho de Liberação de Patrimônio observa que os tomadores de empréstimo nesses condados tendem a extrair uma parcela proporcional maior do valor do imóvel do que a média nacional.
O Norte da Inglaterra e a Escócia apresentam o crescimento mais rápido em volume, pois preços de imóveis mais baixos ampliam a acessibilidade para famílias de renda média. Investidores em compra e arrendamento ativos em cidades como Manchester e Glasgow usam HELOCs para financiar melhorias de eficiência energética que aumentam os rendimentos de aluguel. O País de Gales também está emergindo como uma zona de oportunidade após estudos acadêmicos mostrarem que a liberação de patrimônio poderia impulsionar o consumo local e aumentar a riqueza em pensões privadas. Iniciativas governamentais, incluindo um Esquema de Garantia Hipotecária estendido, proporcionam ventos favoráveis adicionais em regiões com taxas de propriedade historicamente mais baixas.
Panorama regulatório
Os empréstimos com garantia imobiliária no Reino Unido operam sob a estrutura do Financial Services and Markets Act 2000 e do FCA Handbook, incluindo os requisitos do Mortgage Conduct of Business que regem empréstimos para a fase final da vida, como hipotecas vitalícias e produtos de juros apenas na aposentadoria (RIO). A FCA também incorporou os requisitos do Consumer Duty ao longo de 2022-2024, elevando as expectativas em relação ao valor justo, adequação e comunicações para mutuários muitas vezes vulneráveis na fase final da vida.
A mudança regulatória se acelerou ao longo de 2026. Em março de 2026, a FCA lançou o MS26/1, um estudo de mercado sobre hipotecas vitalícias e RIO, e em junho de 2026 emitiu o CP26/18 no âmbito de sua Mortgage Rule Review, propondo atualizações voltadas para empréstimos responsáveis e melhoria do acesso para consumidores mal atendidos, incluindo o tratamento de acessibilidade para RIO. Separadamente, o HM Treasury anunciou em maio de 2026 que reformará o Consumer Credit Act 1974, transferindo requisitos prescritivos para o rulebook da FCA, apoiando uma abordagem mais ágil para produtos de crédito modernos e atualizações de conformidade.
Análise da cadeia de valor
A cadeia de valor de empréstimos com garantia imobiliária no Reino Unido começa com a criação de produtos e o financiamento por bancos, building societies, credores especializados e balanços institucionais, com uso crescente dos mercados de capitais para otimizar o financiamento e o casamento de duração. Um exemplo visível é a securitização de liberação de capital LMF1 da Aviva, no valor de 1 bilhão de GBP (concluída em dezembro de 2024), que destaca o papel da securitização e das finanças estruturadas no fornecimento de liquidez e eficiência de capital para ativos hipotecários de longo prazo na fase final da vida.
A originação e a distribuição continuam orientadas por consultoria, com consultores regulamentados centrais na seleção de produtos e na adequação, e advogados imobiliários e avaliadores apoiando a execução legal e a avaliação. O FCA Consumer Duty e os Equity Release Council Standards 2.0 (lançados em maio de 2025) reforçam as divulgações, os resultados para os clientes e os controles de processo entre provedores e intermediários. Nas etapas seguintes, a administração de serviços e de portfólio (incluindo a administração de acúmulo de juros, o monitoramento relacionado ao imóvel e o tratamento de inadimplência) alimenta dados de desempenho de volta para os modelos de underwriting e a estratégia de financiamento, com a supervisão de conformidade moldada pela contínua Mortgage Rule Review da FCA e pelo escrutínio das práticas de empréstimo na fase final da vida.
Cenário Competitivo
A concorrência no mercado de empréstimos com garantia imobiliária do Reino Unido se intensificou após os cortes de juros do Banco da Inglaterra em 2024 desencadearem uma onda de reajustes de preços. Nationwide, Santander UK e Halifax anunciaram sucessivamente reduções de taxas para defender a participação de mercado, com o Santander introduzindo as primeiras hipotecas residenciais fixas abaixo de 4% em 2025. A pressão sobre os preços favorece os credores com plataformas de financiamento escaláveis e análises avançadas de risco.
O investimento em tecnologia é um diferenciador crítico. Os grandes bancos utilizam feeds de dados de open banking e mecanismos de decisão baseados em nuvem para reduzir os custos de originação. A Solução de Empréstimo Hipotecário Digital da TCS foi adotada por múltiplos credores de médio porte que buscam renovação progressiva de sistemas em vez de substituição total do núcleo. O player especializado Aldermore usa verificação automatizada de renda para atender tomadores de empréstimo autônomos que ficam fora dos modelos de crédito convencionais.
A consolidação estratégica está remodelando o mapa de fornecedores. A aquisição do Co-operative Bank pela Coventry Building Society adicionou 2,5 milhões de clientes de varejo e 94.000 pequenas e médias empresas, ampliando as oportunidades de venda cruzada e aprimorando a diversidade de financiamento. As parcerias também se destacam: o Gatehouse Bank assinou um acordo de originação compatível com a Sharia de GBP 550 (USD 691) milhões com a ColCap UK, sinalizando apetite por segmentos de nicho que os maiores credores ainda não priorizaram. Apesar das barreiras regulatórias à distribuição totalmente digital, os modelos híbridos que combinam assessoria humana com eficiência digital parecem mais bem posicionados para ganhos sustentados de participação.
Líderes do Setor de Empréstimos com Garantia Imobiliária do Reino Unido
Barclays Bank
Nationwide Building Society
Lloyds Banking Group
NatWest Group
Santander UK
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está centrado na reformulação das abordagens de acessibilidade e underwriting para segmentos mal atendidos, incluindo mutuários na fase final da vida e consumidores com renda irregular. A FCA intensificou esse tema ao longo de 2026, publicando o CP26/18 em junho de 2026 com propostas no âmbito da Mortgage Rule Review que incluem a atualização das diretrizes de acessibilidade das hipotecas de juros apenas na aposentadoria (RIO), e conduzindo o MS26/1 para avaliar como o mercado de hipotecas na fase final da vida pode atender melhor às necessidades dos consumidores. Essa linha de trabalho regulatório cria um caminho claro para os credores que conseguem operacionalizar processos de underwriting e consultoria conformes e orientados por dados, preservando os controles de adequação.
O desenho de produtos e o apetite ao risco também estão sendo testados pelas condições de mercado, como refletido nos dados do Equity Release Council do 1º trimestre de 2026, mostrando um total de empréstimos de liberação de capital de 574 milhões de GBP, uma queda de 9% em relação ao 4º trimestre de 2025 e de 14% em relação ao ano anterior, ligada a custos de empréstimo mais altos e à incerteza. Esse ambiente destaca oportunidades em torno de estruturas de retirada flexíveis, transparência de preços e melhor educação do cliente para produtos de liberação de capital e de segunda garantia, além de processos digitalizados que encurtam os prazos de conclusão. No lado mais amplo do mercado hipotecário, a consulta CP6/26 do Bank of England/PRA (abril de 2026) sobre permitir que credores individuais aumentem sua participação em empréstimos com alta relação empréstimo/renda, mantendo o limite agregado de fluxo de 15%, sinaliza uma calibração contínua de regras que pode influenciar a capacidade dos credores, as prioridades de distribuição e a venda cruzada para soluções de garantia imobiliária.
Desenvolvimentos recentes do setor
- Julho de 2026: O Metro Bank anunciou uma expansão estratégica nacional em empréstimos com garantia imobiliária de alto LTV, sinalizando uma mudança significativa na dinâmica competitiva e no acesso a soluções de liberação de capital em todo o país.
- Maio de 2025: A Financial Conduct Authority abriu o CP25/7 para simplificar as regras hipotecárias, a fim de apoiar aprovações mais rápidas e custos de processo mais baixos, mantendo a proteção ao consumidor.
- Abril de 2024: Um importante credor do Reino Unido anunciou um programa de venda cruzada integrando a liberação de capital com plataformas de consultoria hipotecária tradicionais, expandindo o alcance para segmentos de mutuários não tradicionais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado de empréstimos com garantia imobiliária do Reino Unido abrange produtos de empréstimo garantidos pela participação disponível de um proprietário de imóvel, onde o mutuário retira fundos como uma quantia única ou por meio de uma linha rotativa e paga com base em termos acordados.
Exclusões de escopo: excluímos hipotecas de compra com primeira garantia e crédito ao consumidor não garantido que não seja colateralizado por imóvel residencial.
Visão geral da segmentação
- Por Tipo de Produto
- Empréstimos a Taxa Fixa
- Linha de Crédito com Garantia Imobiliária
- Por Fornecedor
- Bancos
- Cooperativas de Crédito
- Instituições Financeiras Não Bancárias
- Outros (Fintechs, Corretores, etc.)
- Por Modalidade
- Online
- Offline
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com dados financeiros e habitacionais públicos que ajudam a descrever o pool de patrimônio endereçável e o ambiente de empréstimos no Reino Unido. Recorremos a fontes como o Bank of England para condições de crédito e contexto de taxas de juros, o UK House Price Index (HM Land Registry e ONS) para a direção do valor dos imóveis, e a FCA para as regras de produto e conduta que moldam como o empréstimo garantido é oferecido.
Para completar o panorama, também utilizamos estatísticas de finanças domiciliares e habitação do ONS para contexto macro, divulgações do HM Revenue and Customs, quando relevantes, para sinais econômicos e de renda mais amplos, e o portal de legislação do governo do Reino Unido para mudanças de regras que afetam o empréstimo garantido e a proteção ao consumidor. Em seguida, revisamos registros de credores, relatórios anuais e apresentações a investidores para entender o posicionamento dos produtos, junto com atualizações de associações e imprensa de reputação para captar mudanças no comportamento dos mutuários e na atividade de corretores. Onde foi necessário normalizar dados financeiros no nível da empresa e acompanhar cronogramas de eventos, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, e para notícias e finanças, o que ajudou a verificar cruzadamente as divulgações e datas. As fontes documentais listadas aqui não são exaustivas, e muitos outros materiais públicos e de referência também foram usados para coletar dados, validar informações e esclarecer suposições.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar o que é contado como empréstimo com garantia imobiliária no Reino Unido em diferentes produtos e canais, e em testar sob estresse as suposições de tamanho e crescimento. Conversamos com uma combinação de credores, intermediários e especialistas de mercado para testar fatores como o rigor do underwriting, a sensibilidade a taxas e a forma como as linhas rotativas são utilizadas e pagas, com cobertura equilibrada em todo o Reino Unido.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 16% |
| Nível médio: 46% | Líderes funcionais/de unidade: 40% |
| Empresas menores: 17% | Gerentes: 44% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual o pool de patrimônio dos proprietários de imóveis e as condições de empréstimo são usados para reconstruir uma base de demanda realista para empréstimos garantidos. A direção dos preços dos imóveis e as tendências do estoque habitacional são traduzidas em disponibilidade de patrimônio, que é então filtrada por limites típicos de loan-to-value, regras de elegibilidade e preferência observada entre empréstimos de taxa fixa e linhas rotativas.
Para manter o total fundamentado, o corroboramos com aproximações bottom-up seletivas, como a amostragem de divulgações de credores, o mapeamento do mix de produtos por canal (direto versus intermediário) e a aplicação de valores médios de empréstimo realistas a padrões de atividade compartilhados por profissionais do setor. Quando as divulgações não são suficientemente detalhadas, as lacunas são tratadas por meio de proxies de grupos de pares ajustados por tipo de credor e modelo de distribuição, e depois verificadas novamente em conversas de acompanhamento.
A previsão é feita principalmente por meio de análise de cenários vinculada a variáveis que os respondentes associaram consistentemente à demanda. As entradas que tendem a mover a previsão incluem a Bank Rate e os spreads de precificação típicos, a movimentação dos preços dos imóveis no Reino Unido, a atividade de remortgage, casos de uso declarados como melhoria residencial, e mudanças no apetite de crédito sinalizadas por meio dos padrões de empréstimo. As suposições são testadas sob pressão para que as perspectivas reflitam como os volumes e os valores médios por operação devem mudar, e não apenas uma continuação direta do histórico.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações para que o modelo não se afaste dos sinais de mercado observáveis. Comparamos os totais com indicadores independentes, como tendências amplas de crédito domiciliar, o momentum do mercado habitacional e narrativas relatadas por credores, e depois investigamos discrepâncias que parecem inconsistentes com as taxas e as condições habitacionais.
Antes da aprovação final, o trabalho passa por uma revisão de analista, na qual suposições, conversões de unidades e o tratamento cambial são reverificados, seguidos de novos contatos quando uma entrada-chave muda ou uma nova divulgação cria uma variação. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais de política, taxas ou habitação alteram a demanda, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais recente.
Dimensionamento do mercado de empréstimos com garantia imobiliária do Reino Unido pela Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para empréstimos com garantia imobiliária no Reino Unido podem apresentar grande diferença mesmo quando o país é o mesmo, porque o conjunto de produtos contabilizados e a base de medição costumam diferir. As lacunas geralmente vêm do fato de um valor refletir fluxos de novos empréstimos ou saldos em aberto, de como as linhas rotativas são avaliadas durante o ano, e de como o momento cambial é aplicado ao converter os resultados para USD.
A tabela mostra uma ampla dispersão, e no modelo da Mordor Intelligence o valor de mercado é contabilizado para produtos de empréstimo com garantia imobiliária garantidos por patrimônio residencial, alinhados a empréstimos de taxa fixa e linhas de crédito no estilo HELOC, enquanto hipotecas de compra com primeira garantia e crédito não garantido ficam fora do escopo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 21,09 bilhões de USD (2025) | |
| Consultoria Regional A | 36,80 bilhões de USD (2026) | Frequentemente agrupa a liberação de capital e o empréstimo garantido mais amplo em conjunto e pode tratar o resultado como uma métrica de saldo combinado, o que eleva os totais em comparação com um valor de empréstimo definido de forma mais restrita por produto. |
| Jornal Especializado B | 18,40 bilhões de USD (2025) | Normalmente depende de uma amostra limitada de credores e pode subestimar as linhas rotativas quando se baseia em fotografias de final de ano ou suposições conservadoras de utilização, o que reduz o valor de mercado medido. |
A comparação indica o escopo e a lógica de contagem como as principais razões pelas quais os números não coincidem, em vez de simples diferenças nas expectativas de crescimento. Ao manter suposições como utilizações, valores médios de empréstimo e momento cambial de forma consistente e depois reverificá-las com profissionais do setor, o tamanho final do mercado permanece rastreável a entradas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de empréstimos com garantia imobiliária do Reino Unido?
O tamanho do mercado de empréstimos com garantia imobiliária do Reino Unido foi de USD 21,92 bilhões em 2026 e tem projeção de atingir USD 26,56 bilhões até 2031 a uma CAGR de 3,92%.
Qual produto domina este mercado?
As hipotecas vitalícias a taxa fixa lideraram com 65,98% de participação em 2025, refletindo a preferência dos tomadores de empréstimo pela certeza de pagamento em um ambiente de taxas volátil.
Com que velocidade os canais online estão crescendo?
A distribuição online no mercado de empréstimos com garantia imobiliária do Reino Unido tem previsão de expansão a uma CAGR de 7,41%, à medida que as regras simplificadas da FCA aceleram a adoção digital.
Por que os HELOCs estão se tornando populares entre os proprietários?
Os proprietários de portfólio preferem os HELOCs pela flexibilidade de saque que financia aquisições e reformas, com credores especializados oferecendo taxas a partir de 3,34%.
Página atualizada pela última vez em:



